
Tamaño y Participación del Mercado de K-12 EdTech de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
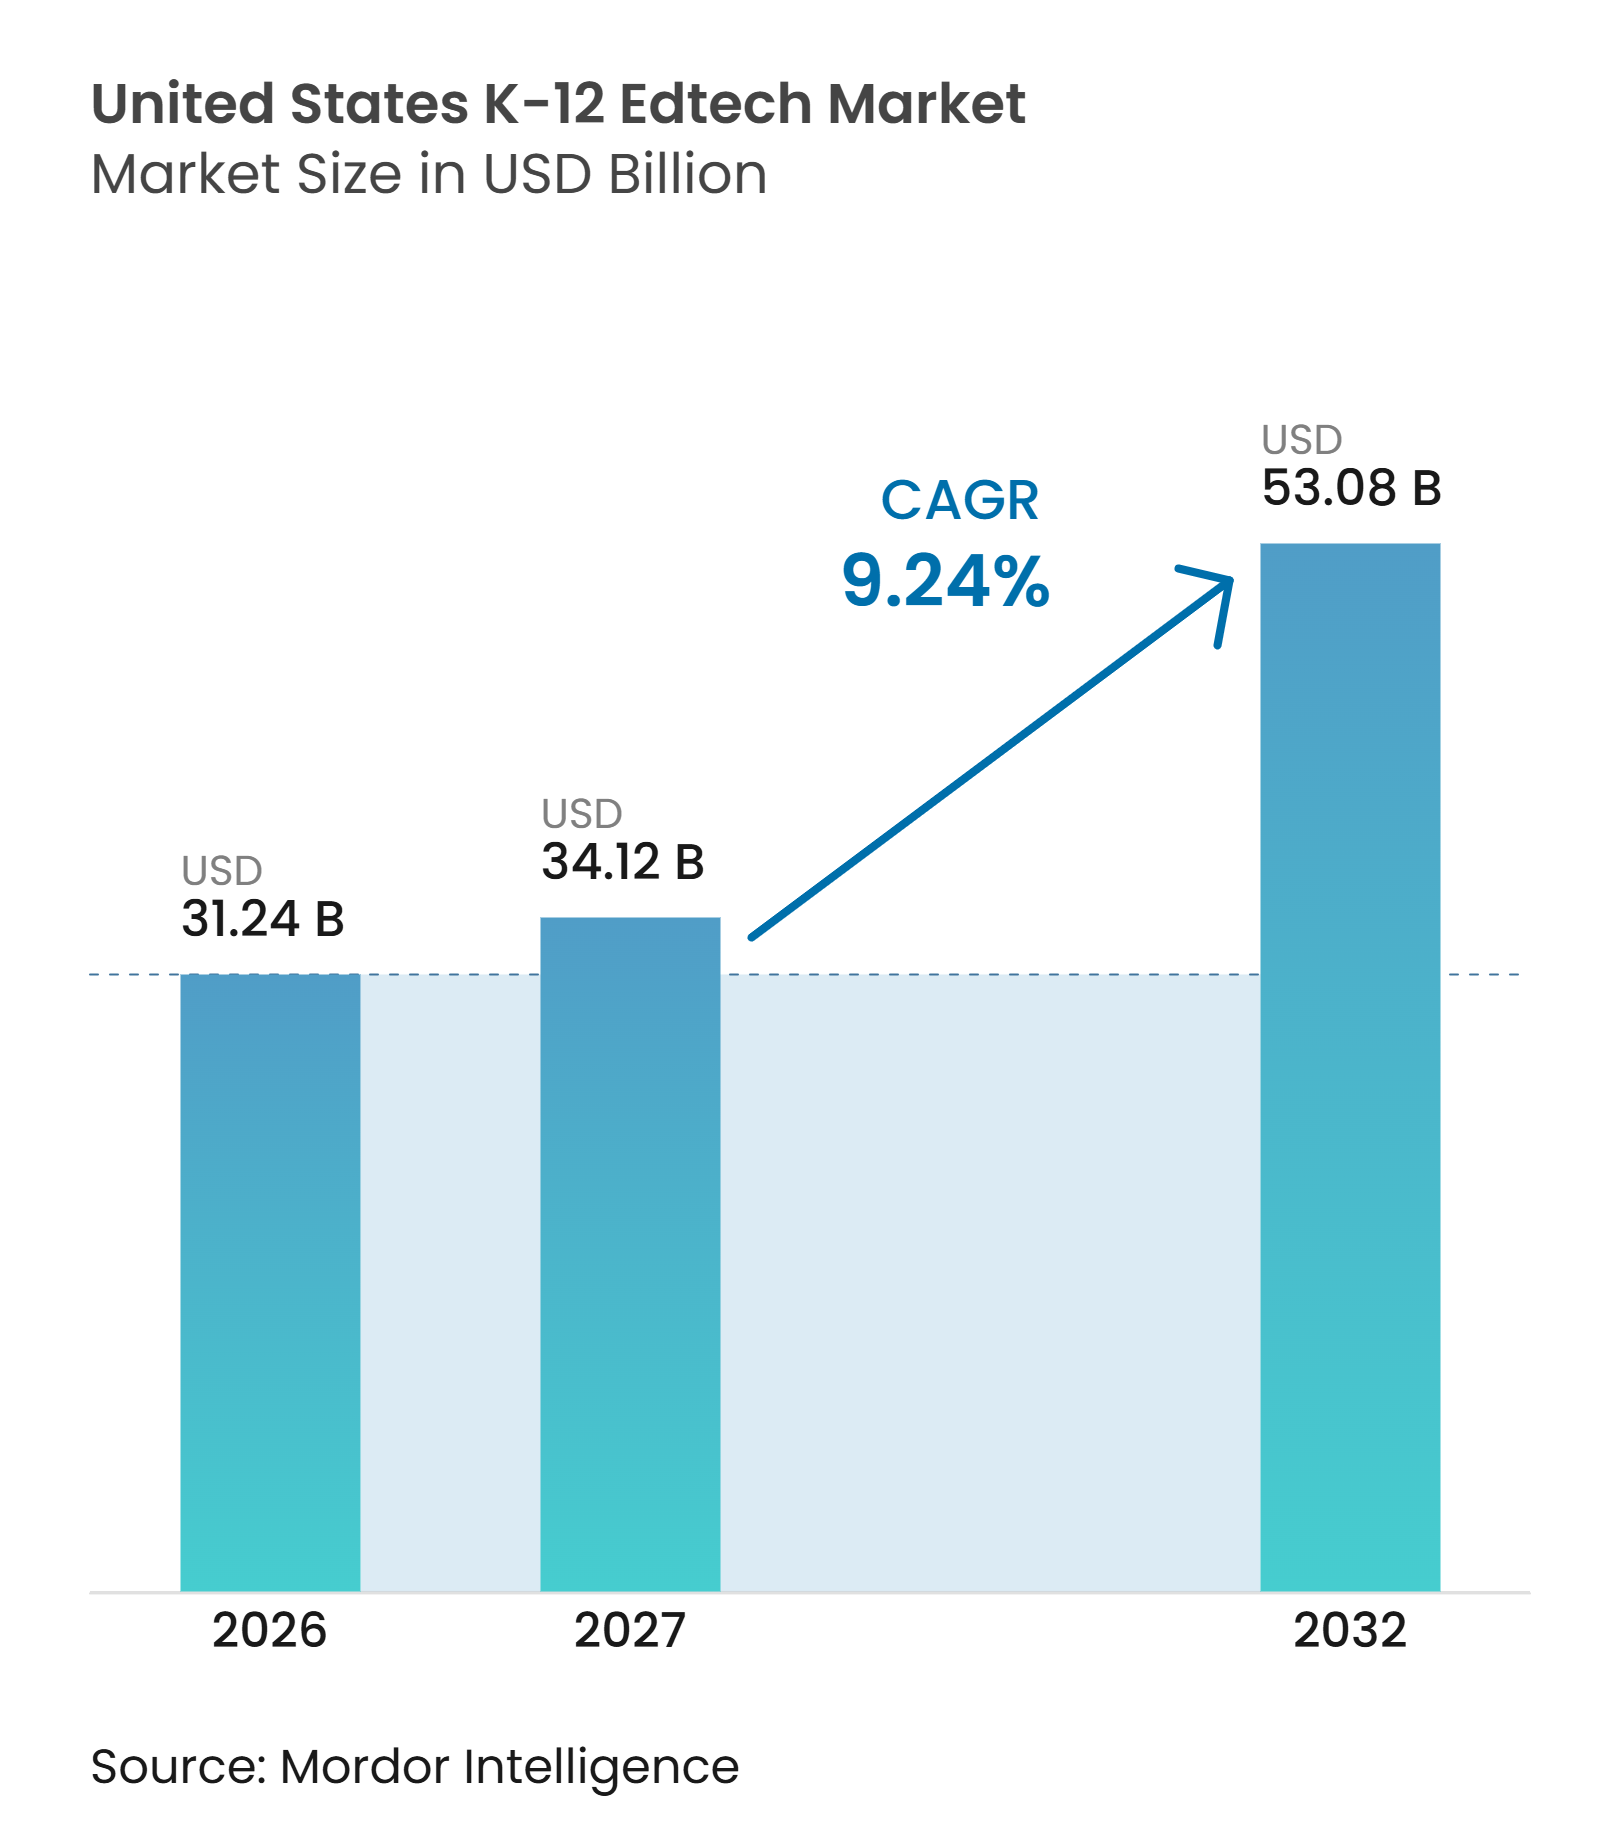
| Tamaño del mercado en el año base (2026) | 31.24 Mil millones de dólares |
| Tamaño del Mercado (2027) | 34.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 53.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.24 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de K-12 EdTech de Estados Unidos por Mordor Intelligence
El tamaño del mercado de K-12 EdTech de Estados Unidos fue valorado en 31,24 mil millones de USD en 2026 y se estima que crecerá desde 34,12 mil millones de USD en 2027 hasta alcanzar 53,08 mil millones de USD en 2032, a una CAGR del 9,24% durante el período de pronóstico (2027-2032). El mercado de K-12 EdTech de Estados Unidos está transitando de compras de emergencia hacia adquisiciones planificadas que alinean el gasto tecnológico con los resultados instruccionales, la gobernanza y los requisitos operativos. Los mandatos estatales de alfabetización, el desarrollo de políticas de inteligencia artificial y el vencimiento del financiamiento ESSER están redefiniendo las prioridades de los distritos. El hardware sigue siendo importante a medida que los distritos reemplazan los dispositivos adquiridos entre 2020 y 2022, mientras que las suscripciones recurrentes de software están cada vez más integradas en los flujos de trabajo de los distritos. El mercado también enfrenta un mayor escrutinio en materia de evidencia, protección de datos de estudiantes, ciberseguridad e interoperabilidad, lo que favorece a los proveedores que cumplen con los requisitos a nivel de distrito. Estas condiciones crean oportunidades para plataformas integradas, pero exigen que los proveedores demuestren valor dentro de presupuestos operativos limitados.
Conclusiones Clave del Informe
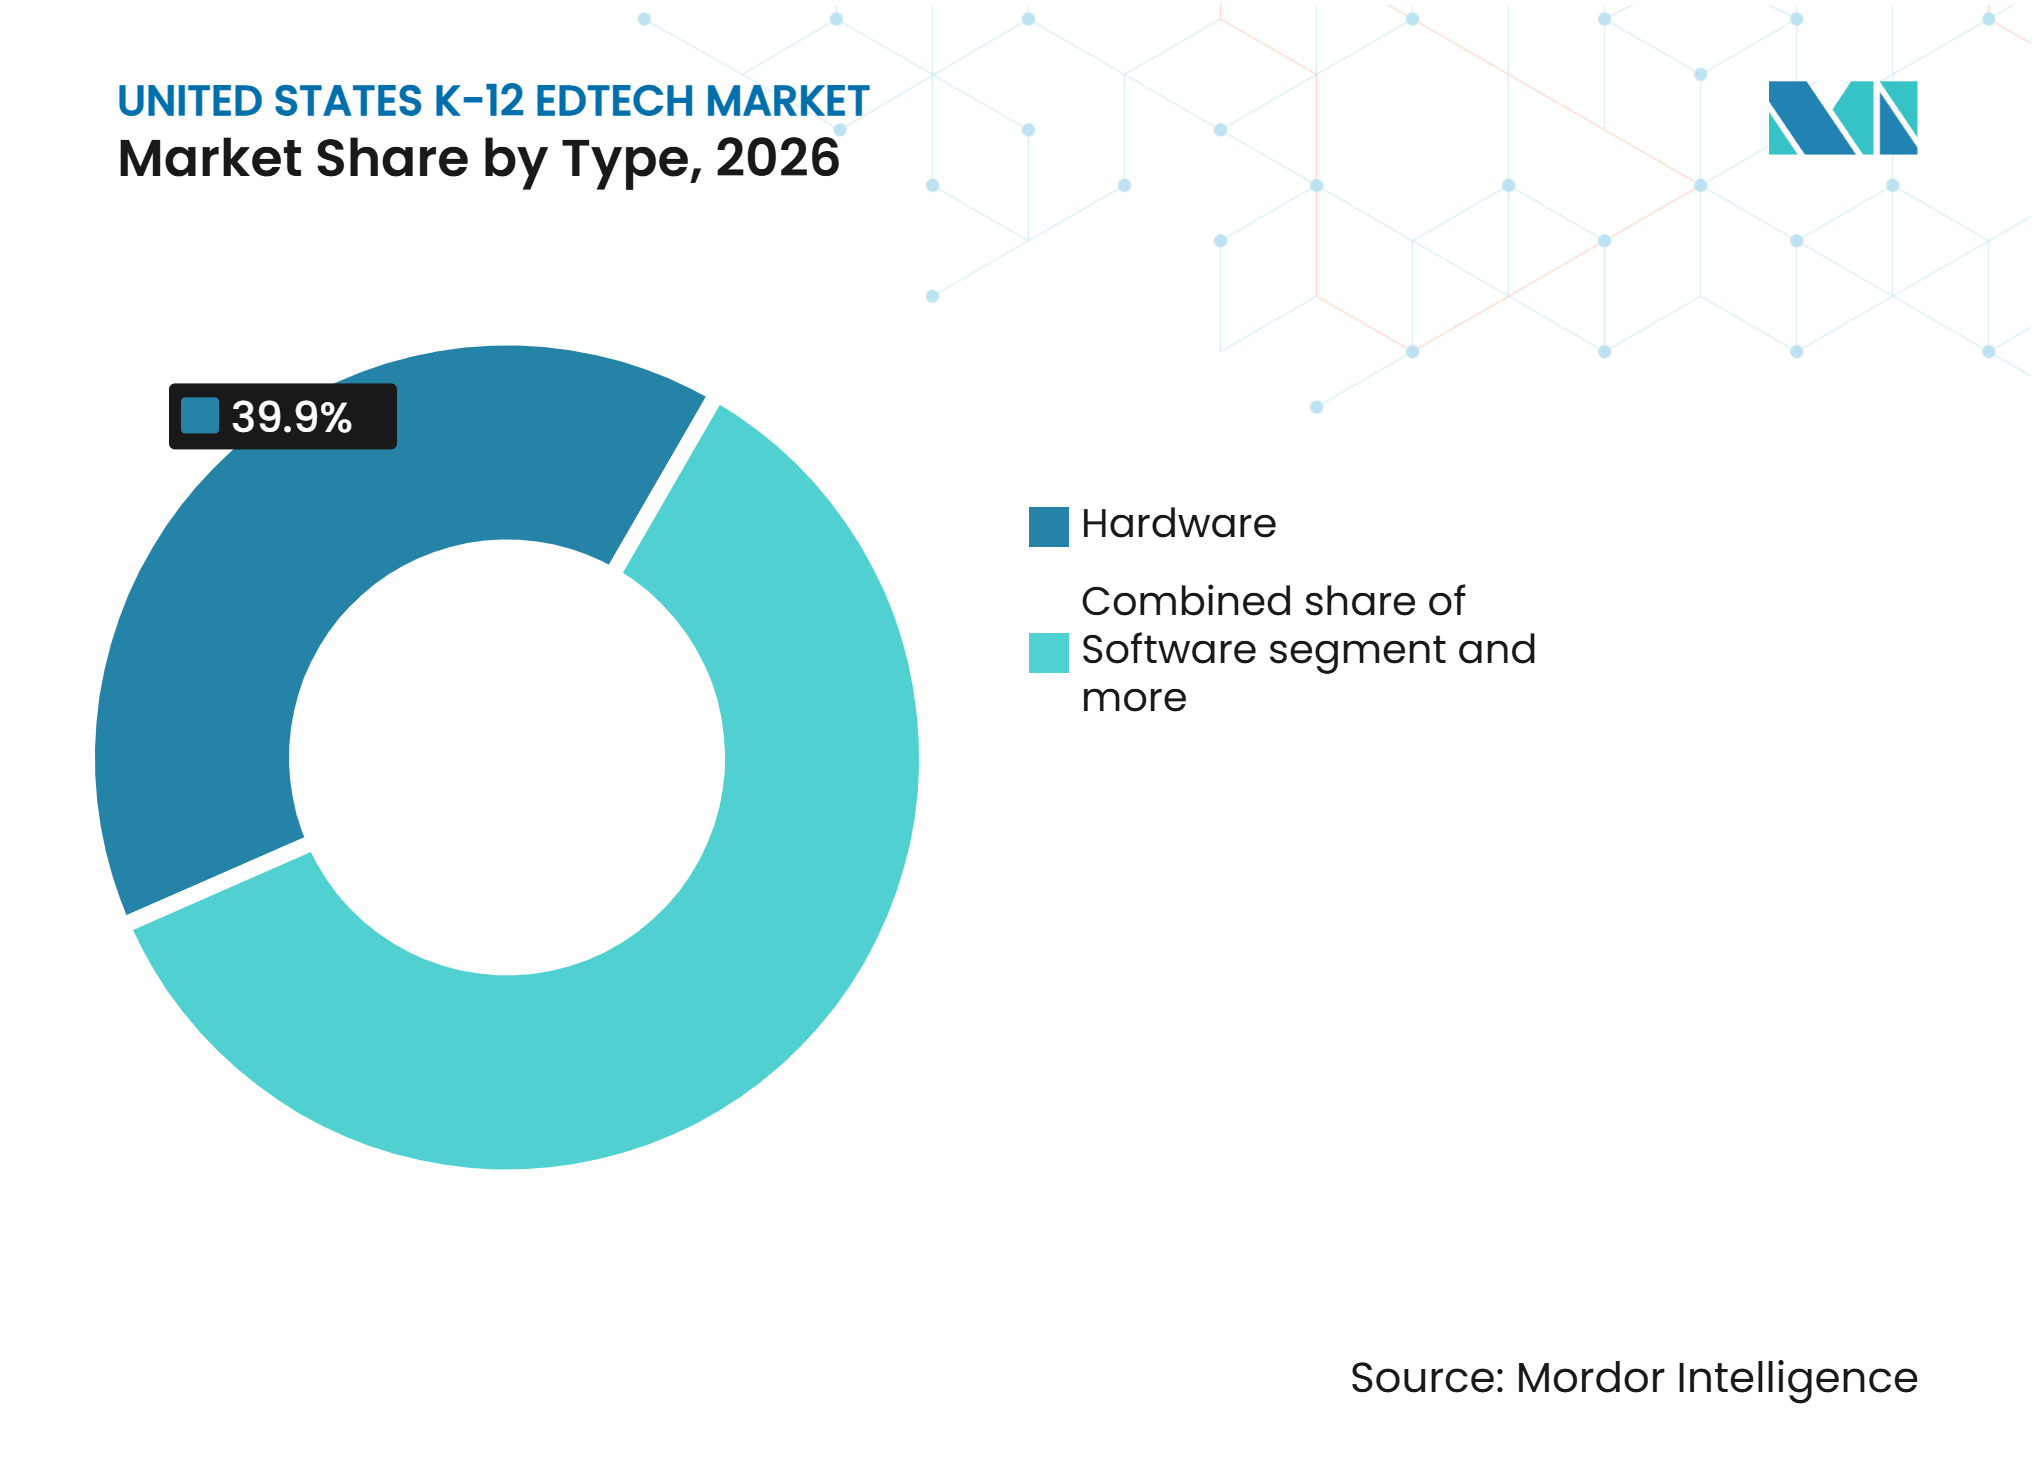
- Por tipo, el hardware representó el 39,90% de la participación del mercado de K-12 EdTech de Estados Unidos en 2026, mientras que se proyecta que el software crecerá a una CAGR del 10,90% hasta 2032.
- Por modelo de implementación, la nube representó el 65,60% de la participación del mercado de K-12 EdTech de Estados Unidos en 2026 y se proyecta que crecerá a una CAGR del 12,10% hasta 2032.
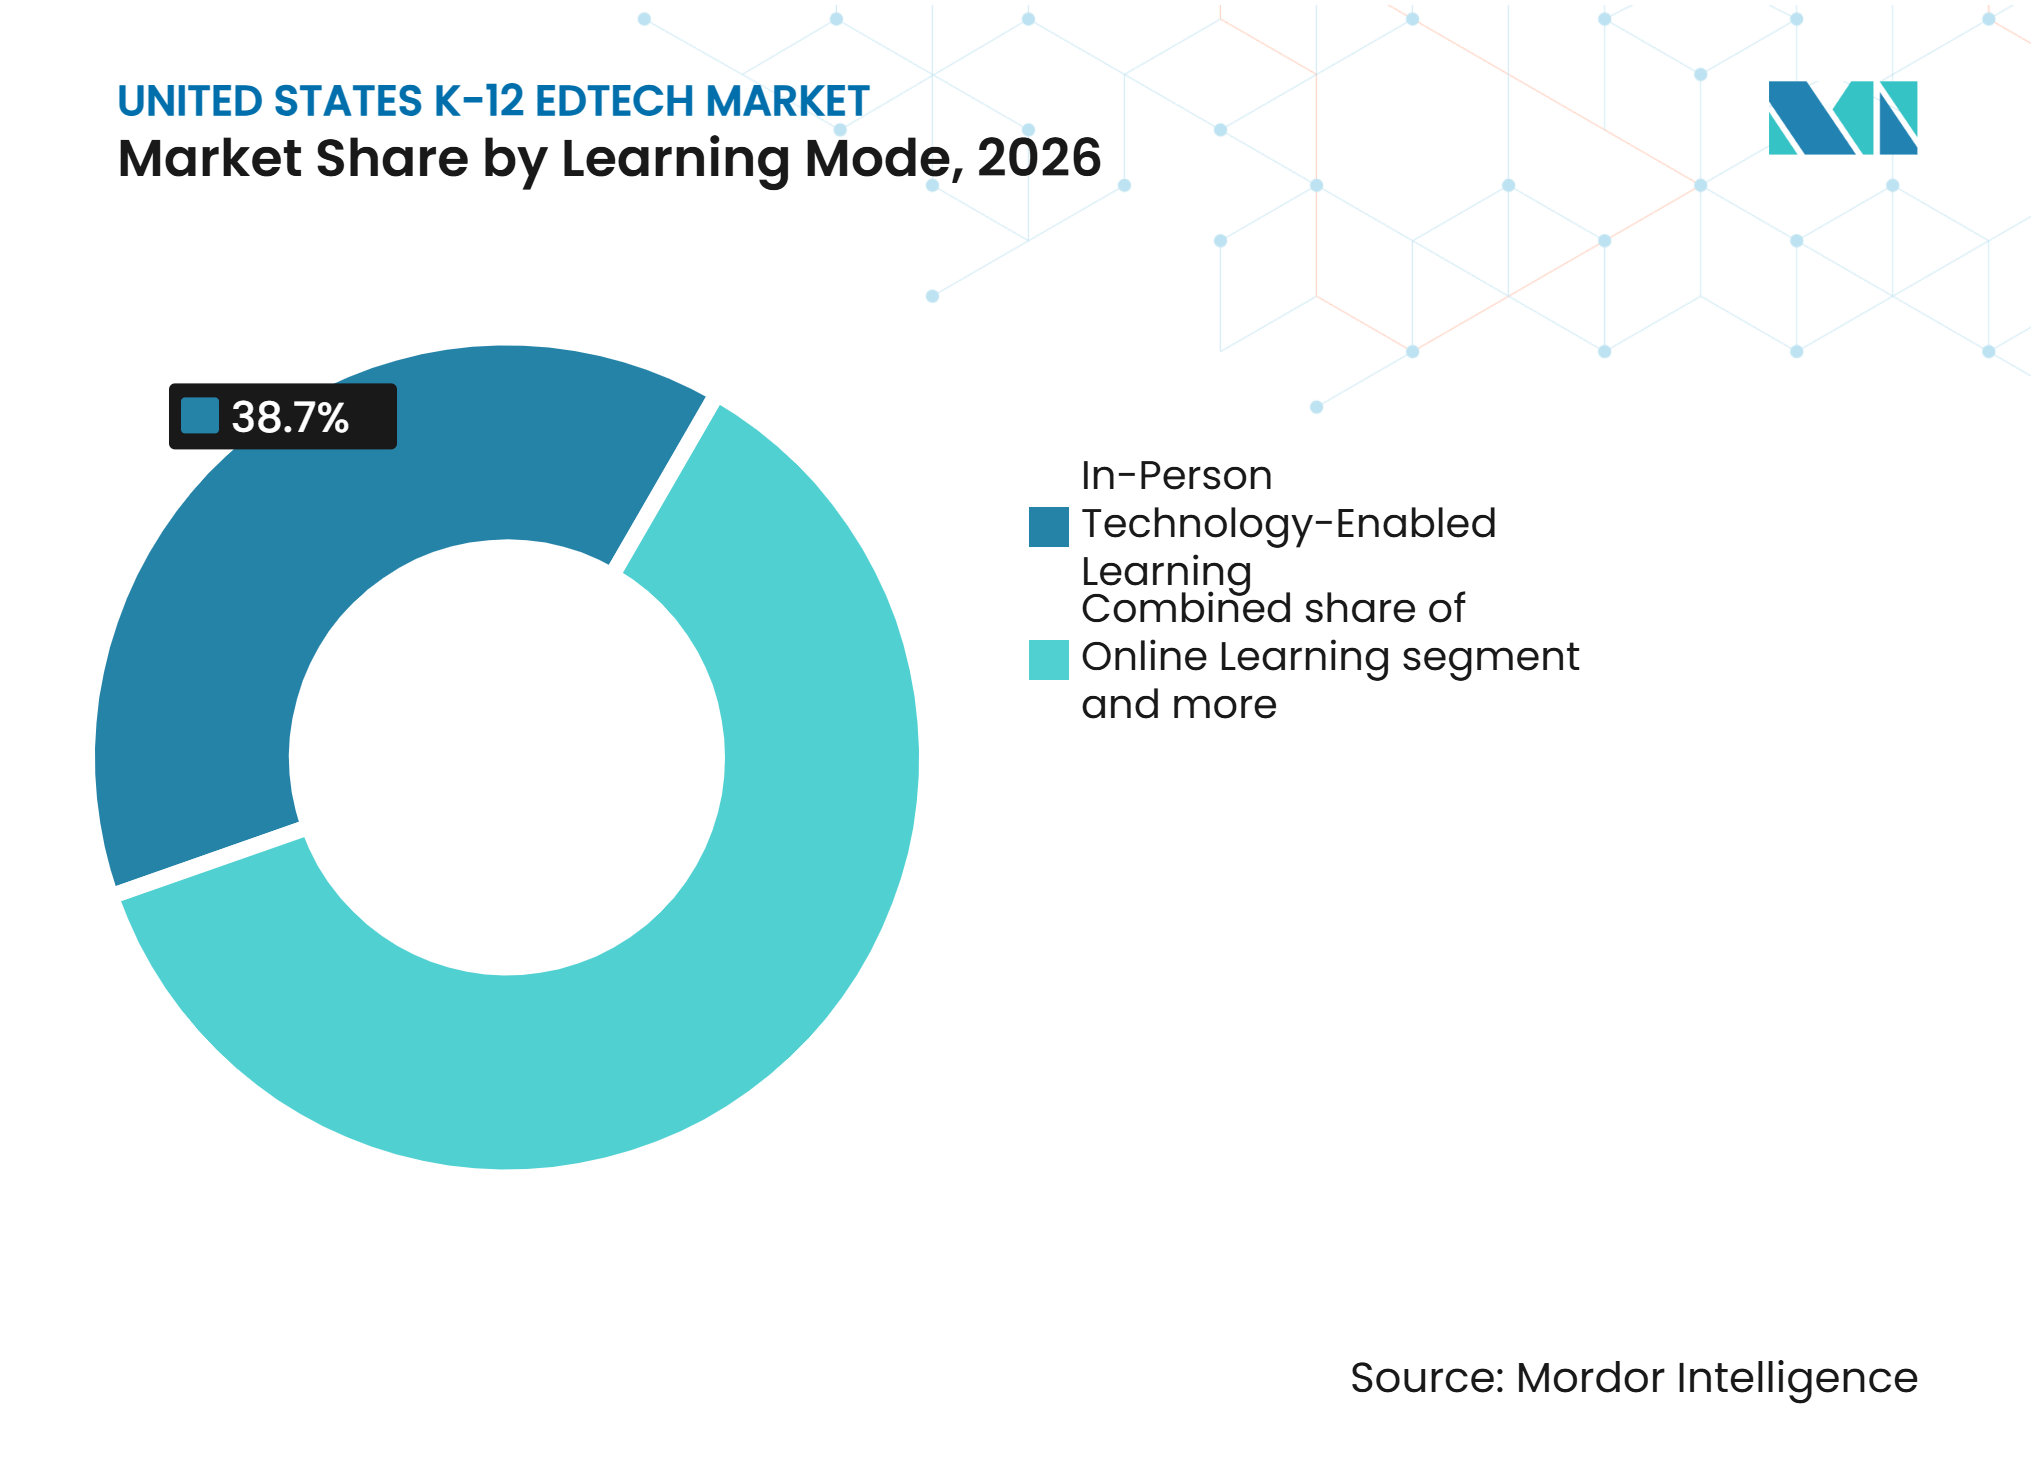
- Por modo de aprendizaje, el aprendizaje presencial con tecnología habilitada representó el 38,70% de la participación del mercado de K-12 EdTech de Estados Unidos en 2026, mientras que se proyecta que el aprendizaje mixto e híbrido crecerá a una CAGR del 12,50% hasta 2032.
- Por usuario final, los usuarios empresariales representaron el 76,60% de la participación del mercado de K-12 EdTech de Estados Unidos en 2026, mientras que se proyecta que el uso por parte de consumidores crecerá a una CAGR del 10,11% hasta 2032.
- Por geografía, el Sur representó el 37,30% de la participación del mercado de K-12 EdTech de Estados Unidos en 2026 y se proyecta que crecerá a una CAGR del 9,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos Estatales de Alfabetización, Matemáticas y Evaluación | +1.8% | Nacional, con alta intensidad en California, Ohio, Oklahoma y Nueva Jersey | Mediano plazo (2-4 años) |
| Requisitos de Evidencia ESSA y Adopción de Software Vinculada a la Rendición de Cuentas | +1.0% | Nacional, concentrado en distritos del Título I en el Sureste y Medio Oeste | Mediano plazo (2-4 años) |
| Adopción de Inteligencia Artificial a Nivel de Distrito para la Productividad y el Apoyo Estudiantil | +2.2% | Nacional, con ganancias tempranas en Texas, Florida, Nueva York y grandes distritos urbanos | Corto plazo (≤ 2 años) |
| Sustitución de Herramientas Puntuales de la Era Pandémica por Plataformas Integradas | +1.5% | Nacional, más fuerte en distritos con amplia adquisición de herramientas puntuales en 2020-2022 | Corto plazo (≤ 2 años) |
| Modernización de Datos a Nivel Estatal y Adquisición de Interoperabilidad | +0.9% | Nacional, con Texas, Michigan y Delaware como primeros adoptantes de Ed-Fi | Mediano plazo (2-4 años) |
| Gobernanza y Evaluación de Inteligencia Artificial como Nueva Categoría de Gasto en Software | +0.6% | Nacional, con mayor crecimiento en estados con legislación sobre inteligencia artificial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Estatales de Alfabetización, Matemáticas y Evaluación
La legislación estatal de alfabetización está impulsando una demanda recurrente de herramientas de evaluación, intervención y seguimiento del progreso en el mercado de K-12 EdTech de Estados Unidos. Oklahoma amplió el apoyo a la alfabetización a través de la Ley Strong Readers y la plataforma Amira en 2025, traduciendo una prioridad política estatal en apoyo tecnológico accesible a nivel de distrito[1]. Para el año escolar 2025-2026, Georgia seleccionó Amira Learning como su evaluador universal de lectura gratuito y aprobado por el estado, reduciendo las barreras de adquisición para los distritos en un caso de uso obligatorio. Los requisitos de evidencia ESSA refuerzan esta tendencia, ya que los compradores del Título I requieren justificación documentada al seleccionar y renovar software. Los proveedores con sólidos portafolios de evidencia pueden cumplir los requisitos de rendición de cuentas de manera más efectiva, mientras que los proveedores sin evidencia adecuada enfrentan revisiones de adquisición más exigentes. Estos mandatos también hacen que los presupuestos de alfabetización, matemáticas y evaluación sean menos dependientes del financiamiento discrecional a corto plazo que otras categorías tecnológicas.
Adopción de Inteligencia Artificial a Nivel de Distrito para la Productividad y el Apoyo Estudiantil
La inteligencia artificial generativa ha pasado de la experimentación liderada por educadores a una infraestructura formal de distrito en todo el mercado de K-12 EdTech de Estados Unidos. En 2025, el Consorcio para Redes Escolares (CoSN) informó que el 80% de los distritos encuestados estaban implementando iniciativas de inteligencia artificial generativa, mientras que el 94% de los líderes de EdTech esperaban que la inteligencia artificial afectara positivamente a la educación[2]. Los distritos generalmente gobiernan la inteligencia artificial a través de casos de uso definidos en lugar de prohibirla, ya que las ganancias de productividad y el apoyo estudiantil siguen siendo centrales en las decisiones de adopción. El Distrito Escolar Independiente de Miami-Dade implementó un entorno personalizado de Google Gemini para 105.000 estudiantes de secundaria en 2025, demostrando cómo los grandes distritos pueden implementar la inteligencia artificial como infraestructura de aprendizaje compartida. El mercado de K-12 EdTech de Estados Unidos experimenta, por tanto, una mayor demanda de gobernanza de inteligencia artificial, desarrollo profesional, entornos de inteligencia artificial gestionados y aplicaciones para el aula. Este cambio respalda contratos recurrentes, ya que los controles a nivel de distrito van más allá de las selecciones individuales de software y requieren mantenimiento continuo.
Sustitución de Herramientas Puntuales de la Era Pandémica por Plataformas Integradas
El mercado de K-12 EdTech de Estados Unidos ha consolidado muchas herramientas adquiridas durante la pandemia en sistemas integrados más reducidos. Los equipos de tecnología de los distritos gestionan el acceso a aplicaciones, los flujos de datos, la ciberseguridad y la capacitación, lo que hace que las soluciones puntuales desconectadas sean más difíciles de mantener con presupuestos más ajustados. En agosto de 2025, Renaissance y Savvas integraron Star Assessments con Savvas Realize, vinculando los resultados de evaluación con el contenido instruccional para los clientes compartidos del distrito. En junio de 2025, McGraw Hill y Pearson acordaron conectar las capacidades de evaluación de Pearson con los programas K-12 de McGraw Hill[3]. Estas asociaciones indican que la integración de flujos de trabajo se ha convertido en un requisito competitivo más que en una característica opcional. Las plataformas integradas pueden reducir la complejidad administrativa y respaldar un uso de datos más consistente; sin embargo, los distritos aún deben evaluar la idoneidad del proveedor, los requisitos de implementación y las disposiciones contractuales de protección de datos.
Modernización de Datos a Nivel Estatal y Adquisición de Interoperabilidad
La modernización de datos a nivel estatal respalda el mercado de K-12 EdTech de Estados Unidos al convertir la interoperabilidad en un requisito explícito de adquisición. En 2025, 1EdTech y la Alianza Ed-Fi alinearon OneRoster con el Estándar de Datos Ed-Fi, permitiendo a los distritos utilizar datos de registro e inscripción más completos sin reemplazar los sistemas existentes. La iniciativa MiDataHub de Michigan reportó un retorno sobre la inversión estatal anual de 36,5 millones de USD y casi 700.000 USD en ahorro anual de tiempo del personal escolar, demostrando el valor operativo de los sistemas de datos interoperables. Texas ha utilizado enfoques basados en Ed-Fi para respaldar la gestión de datos educativos y la integración de proveedores. La gobernanza de la inteligencia artificial crea un requisito adicional de software, ya que los distritos necesitan herramientas aprobadas, políticas, procesos de evaluación y salvaguardas para los datos de los estudiantes. A medida que evoluciona la orientación a nivel estatal, los proveedores que ofrecen capacidades documentadas de interoperabilidad y controles de gobernanza están mejor posicionados para participar en adquisiciones estatales y a nivel de distrito.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Acantilado de Financiamiento ESSER y Asequibilidad del Presupuesto Recurrente | -2.1% | Nacional, más agudo en Alabama, Delaware, Iowa, Kansas y Nebraska | Corto plazo (≤ 2 años) |
| Fragmentación Estatal de Políticas de Privacidad, Accesibilidad e Inteligencia Artificial | -0.8% | Nacional, amplificado en Ohio, Tennessee, California y Texas | Mediano plazo (2-4 años) |
| Proliferación de Aplicaciones y Deuda de Interoperabilidad | -0.6% | Nacional, con mayor carga en grandes distritos urbanos que gestionan más de 2.000 herramientas | Mediano plazo (2-4 años) |
| Seguro de Ciberseguridad, Divulgación de Incidentes y Carga de Riesgo del Proveedor | -0.5% | Nacional, concentrado en distritos rurales y suburbanos con financiamiento insuficiente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Acantilado de Financiamiento ESSER, Asequibilidad del Presupuesto Recurrente y Proliferación de Aplicaciones
El vencimiento del financiamiento de Alivio de Emergencia para Escuelas Primarias y Secundarias (ESSER) está presionando las renovaciones de suscripciones y los planes de reemplazo de dispositivos en todo el mercado de K-12 EdTech de Estados Unidos. La Asociación de Directores Estatales de Tecnología Educativa (SETDA) informó que solo el 27% de las agencias estatales de educación tenían planes para sostener las iniciativas de acceso digital previamente respaldadas por programas federales[4]. Los distritos están trasladando las compras de tecnología a presupuestos operativos estatales y locales recurrentes, aumentando la importancia de la capacidad fiscal local para el gasto sostenido. La proliferación de herramientas restringe aún más los presupuestos, ya que cada aplicación adicional aumenta los costos de administración, capacitación, integraciones, revisiones de seguridad y soporte. CoSN encontró que muchos administradores de tecnología de distrito financian la ciberseguridad a través de fondos generales en lugar de presupuestos de seguridad dedicados. Los distritos con bases de ingresos locales más débiles tienen más probabilidades de racionalizar sus portafolios tecnológicos, mientras que los proveedores deben demostrar valor operativo o instruccional directo para retener contratos.
Fragmentación de Políticas Estatales, Ciberseguridad y Carga de Riesgo del Proveedor
Las regulaciones estatales de privacidad, accesibilidad e inteligencia artificial están aumentando los requisitos de cumplimiento en el mercado de K-12 EdTech de Estados Unidos. La Comisión de Educación de los Estados informó que al menos 28 estados y Washington D.C. habían emitido orientaciones sobre inteligencia artificial para K-12 en 2025, requiriendo que los proveedores aborden requisitos específicos de cada jurisdicción. Tennessee exige que los distritos escolares publiquen políticas de uso de inteligencia artificial, mientras que Ohio requiere que los distritos de escuelas públicas establezcan políticas integrales de inteligencia artificial antes de julio de 2026. Estos requisitos operan junto con la Ley de Derechos Educativos y Privacidad Familiar (FERPA), la Ley de Protección de la Privacidad en Línea de los Niños (COPPA), las regulaciones estatales de datos de estudiantes y los estándares de accesibilidad, aumentando el costo de vender en múltiples estados. La ciberseguridad añade una carga adicional, ya que los compradores de los distritos evalúan el riesgo del proveedor, los procedimientos de divulgación de incidentes y los controles contractuales antes de permitir que las plataformas procesen información de los estudiantes. Los proveedores más pequeños pueden enfrentar ciclos de ventas más largos si no pueden proporcionar documentación de privacidad, seguridad, accesibilidad y gobernanza de inteligencia artificial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento de Estudiantes y Aprendices
Las escuelas públicas K-12 de Estados Unidos matricularon a 49,27 millones de estudiantes en el año académico 2024-2025, una disminución de aproximadamente 246.000 estudiantes en comparación con el año anterior. El Centro Nacional de Estadísticas de Educación (NCES) proyectó que la matrícula disminuiría un 5% hasta 46,9 millones para 2031. Los cambios demográficos y las preferencias cambiantes de escuela contribuyeron a la disminución de la matrícula, aumentando la presión sobre los distritos para justificar los costos tecnológicos en poblaciones estudiantiles más pequeñas. Sin embargo, las tendencias a nivel estatal variaron, y la disminución nacional no redujo uniformemente la demanda. Los proveedores que ofrecen licencias escalables, precios flexibles y valor demostrable por estudiante pueden estar mejor posicionados a medida que los distritos se adaptan a los niveles cambiantes de matrícula.
El gasto en escuelas públicas de Estados Unidos se estimó en 17.840 USD por estudiante en el año académico 2024-2025, con un rango de 32.370 USD en Nueva York a 11.578 USD en Idaho, según las Clasificaciones y Estimaciones 2026 de la Asociación Nacional de Educación (NEA). Esta diferencia de casi tres veces destacó la variación sustancial en la capacidad de compra de los distritos. Los sistemas escolares con mayor gasto podían acomodar plataformas más completas, mientras que los distritos con menor gasto enfrentaban mayores restricciones de asequibilidad. Estas diferencias crearon oportunidades para modelos de precios escalonados y suscripciones modulares.
Inteligencia sobre el Desempeño Educativo
Durante el año escolar 2024-2025, el sistema de escuelas públicas de Estados Unidos promedió 15,1 estudiantes por docente. Las proporciones estatales oscilaron entre 22,3 en Arizona y 22,2 en Nevada hasta 10,3 en Vermont y 10,8 en Nueva York, según la Asociación Nacional de Educación. Las proporciones más altas pueden aumentar la relevancia de las herramientas que apoyan la instrucción diferenciada y la gestión de la carga de trabajo en el aula, aunque no determinan de forma independiente la demanda de EdTech. El Consorcio para Redes Escolares (CoSN) informó en 2025 que el 94% de los líderes de tecnología de distrito veían la inteligencia artificial de manera positiva, identificando la productividad como su principal beneficio potencial. Esto crea oportunidades para herramientas de apoyo docente en áreas con personal limitado, mientras que los estados con proporciones más bajas pueden priorizar la instrucción dirigida sobre la reducción de la carga de trabajo.
Estados Unidos contaba con 99.073 escuelas públicas distribuidas en 19.183 distritos escolares públicos en funcionamiento durante el año escolar 2024-2025, lo que indica una base de clientes institucionales grande pero fragmentada (Centro Nacional de Estadísticas de Educación (NCES)). California matriculó aproximadamente 5,81 millones de estudiantes en 10.303 escuelas, mientras que Texas matriculó aproximadamente 5,5 millones de estudiantes. Ambos estados representan mercados importantes para plataformas K-12 escalables. Los más de 1.200 distritos escolares de Texas crean oportunidades para contratos de grandes sistemas y despliegues a nivel de distrito más pequeño. Esta estructura aumenta la importancia de los marcos de adquisición a nivel estatal, los socios de implementación locales y los modelos de despliegue escalables para los proveedores de EdTech.
Análisis de Segmentos
Por Tipo:
La Actualización de Dispositivos Sostiene el Liderazgo del Hardware, el Software Crece Más RápidoEl hardware representó el 39,90% del mercado de K-12 EdTech de Estados Unidos en 2026, mientras que se proyecta que el software crecerá a una CAGR del 10,90% hasta 2032. La demanda de reemplazo de Chromebooks y tabletas adquiridas entre 2020 y 2022 respalda las ventas de hardware. El Centro Nacional de Estadísticas de Educación (NCES) reportó 49,3 millones de estudiantes en escuelas públicas de Estados Unidos en 2024-2025, sosteniendo la demanda de dispositivos y soporte relacionado. A medida que vence el financiamiento de emergencia, los distritos dependen cada vez más de los presupuestos estatales y locales recurrentes para la compra de laptops y tabletas. Las políticas estatales de alfabetización también están impulsando los ciclos de adopción curricular. McGraw Hill introdujo Emerge! K-5 Artes del Lenguaje en Inglés (ELA) para pilotos de distrito y adopción en el aula, respaldando la demanda de planes de estudio alineados con la ciencia de la alfabetización. Curriculum Associates introdujo Magnetic Literacy para el año escolar 2026-2027.
Las herramientas de Sistema de Información Estudiantil (SIS), Sistema de Gestión del Aprendizaje (LMS), evaluación y productividad de inteligencia artificial basadas en suscripción respaldan el crecimiento del software en el mercado de K-12 EdTech de Estados Unidos. El software se integra con los flujos de trabajo instruccionales y administrativos y proporciona ingresos recurrentes, a diferencia de las actualizaciones periódicas de hardware. Las compras de dispositivos son intensivas en capital y pueden retrasarse por restricciones presupuestarias. Las compras de planes de estudio siguen calendarios de aprobación estatal y ciclos de adopción, creando ventanas de compra concentradas. La incorporación de capacidades de inteligencia artificial en las herramientas existentes para docentes y administradores puede respaldar la adopción de software. Los proveedores que conectan hardware, contenido y software a través de estándares de datos y flujos de trabajo compartidos pueden reducir las cargas de gestión de los compradores.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Nube Lidera y se Acelera a Medida que los Distritos Racionalizan la InfraestructuraLa nube representó el 65,60% del segmento de K-12 EdTech de Estados Unidos en 2026 y se prevé que se expanda a una CAGR del 12,10% hasta 2032. Los sistemas en la nube respaldan el acceso remoto, las actualizaciones centralizadas y los estándares de interoperabilidad cada vez más requeridos en los documentos de adquisición de los distritos. OneRoster, la Interoperabilidad de Herramientas de Aprendizaje y Ed-Fi ayudan a los distritos a conectar datos y aplicaciones en entornos instruccionales. La colaboración entre 1EdTech y la Alianza Ed-Fi mejora el intercambio de datos sin requerir que los distritos reemplacen la infraestructura existente. La experiencia de MiDataHub de Michigan muestra que la interoperabilidad a nivel estatal puede reducir el tiempo del personal y respaldar el retorno sobre la inversión. La adopción de la nube también respalda la gestión consistente de los servicios de inteligencia artificial a nivel de distrito, las actualizaciones y los controles de gobernanza.
Los sistemas locales siguen siendo relevantes para los distritos con preferencias de seguridad, tecnología heredada o restricciones de conectividad. Las áreas rurales y de menor densidad continúan enfrentando limitaciones de ancho de banda en el hogar, restringiendo el uso de servicios en la nube de alto ancho de banda y aplicaciones de inteligencia artificial. Los proveedores de nube deben proporcionar compromisos claros sobre residencia de datos, privacidad, tiempo de actividad y respuesta a incidentes. Los servicios de nube gestionados pueden reducir el trabajo administrativo local, pero no eliminan la responsabilidad del distrito en materia de gobernanza de datos. Los equipos de adquisición evalúan la calidad de la integración y la evidencia de cumplimiento junto con las características, favoreciendo a los proveedores que respaldan la interoperabilidad y la gestión responsable de datos.
Por Modo de Aprendizaje:
El Aprendizaje Presencial con Tecnología Habilitada Lidera, el Aprendizaje Mixto e Híbrido Crece Más RápidoEl aprendizaje presencial con tecnología habilitada representó el 38,70% de la participación del segmento de K-12 EdTech de Estados Unidos en 2026. Se proyecta que el aprendizaje mixto e híbrido crecerá a una CAGR del 12,50% hasta 2032. La instrucción presencial sigue siendo el modelo de entrega principal en el sistema educativo K-12 de Estados Unidos, respaldado por la amplia presencia de escuelas primarias y secundarias públicas. Google puso Gemini en el Aula a disposición de todas las ediciones de Google Workspace para Educación en junio de 2025, dando a los docentes acceso a más de 30 herramientas impulsadas por inteligencia artificial. Esta integración permite a los docentes utilizar la tecnología para la planificación de lecciones, la agrupación diferenciada y el apoyo instruccional sin cambiar las estructuras de asistencia escolar.
El aprendizaje mixto e híbrido se está expandiendo a medida que los distritos formalizan las prácticas adoptadas durante la pandemia. Las opciones virtuales, el crecimiento de las escuelas charter y las plataformas digitales complementarias apoyan a los distritos y las familias que buscan flexibilidad. Los formatos en línea y a ritmo propio sirven a los estudiantes que requieren horarios alternativos o enfoques instruccionales. La demanda de herramientas flexibles de contenido, evaluación, comunicación y datos respalda el tamaño del mercado de K-12 EdTech de Estados Unidos para el aprendizaje mixto e híbrido. Los distritos deben gestionar la asistencia, la accesibilidad y el apoyo estudiantil en todos los modelos de entrega. Los proveedores que atienden entornos presenciales y digitales pueden respaldar sistemas instruccionales integrados.

Por Usuario Final:
La Adquisición Distrital Domina, el Uso por Consumidores se AceleraLos usuarios empresariales, incluidos los distritos escolares e instituciones, representaron el 76,60% del segmento de K-12 EdTech de Estados Unidos en 2026. Se proyecta que el segmento de consumidores crecerá a una CAGR del 10,11% hasta 2032. La adquisición centralizada por parte de los distritos extiende los ciclos de aprobación, pero respalda contratos plurianuales cuando los sistemas cumplen con los estándares instruccionales, de privacidad y de gobernanza. Los requisitos de la Ley Que Ningún Estudiante Se Quede Atrás (ESSA) y los procesos de evaluación estatales refuerzan las decisiones de compra de los distritos. Antes de aprobar aplicaciones a escala, los compradores requieren evidencia de efectividad, capacidades de integración, soporte de accesibilidad y protección de datos de los estudiantes. Estos requisitos pueden retrasar la entrada de proveedores, pero fortalecen las condiciones de renovación para los proveedores establecidos. El segmento empresarial sigue siendo la base de ingresos principal en las categorías de SIS, LMS, evaluación, planes de estudio, dispositivos y software administrativo, reflejando la importancia de la adquisición en escuelas públicas.
La adopción por parte de los consumidores se está expandiendo a través de plataformas de tutoría, herramientas de apoyo para tareas, asistentes de aprendizaje con inteligencia artificial y suscripciones de contenido complementario. Las herramientas de productividad de inteligencia artificial orientadas a docentes están atrayendo inversión privada y pueden proporcionar una vía hacia contratos con distritos. El menor acceso a herramientas de inteligencia artificial aprobadas por la escuela en áreas de menores ingresos y rurales destaca un desafío de equidad. Las herramientas de comunicación orientadas a las familias pueden respaldar la adopción institucional cuando se alinean con los flujos de trabajo escolares y el compromiso multilingüe. La adopción por parte de los consumidores puede aumentar la visibilidad del proveedor entre familias y docentes antes de las ventas a nivel de distrito. Sin embargo, la capacidad de gasto desigual de los hogares no elimina la necesidad de un acceso equitativo basado en la escuela.
Análisis Geográfico
El Sur representó el 37,30% del segmento de K-12 EdTech de Estados Unidos en 2026 y se prevé que crezca a una CAGR del 9,71% hasta 2032. Texas matriculó a 5,54 millones de estudiantes en escuelas públicas en 2024-2025, un aumento de 13.019 estudiantes en comparación con el año anterior, sosteniendo la demanda de tecnología educativa a nivel de distrito. El Distrito Escolar Independiente de Houston (ISD) lanzó su modelo Future 2 centrado en inteligencia artificial en nueve campus en 2026-2027 y planeó expandirlo a 25 campus en 2027-2028. En mayo de 2026, el Intercambio de Educación de Texas se asoció con PowerSchool para mejorar el intercambio seguro de datos y la interoperabilidad en los sistemas K-12. Mientras tanto, Georgia seleccionó Amira Learning como su evaluador universal de lectura K-3 gratuito y aprobado por el estado para 2025-2026, respaldando la evaluación temprana de alfabetización sin costos adicionales de evaluación para los distritos.
El gasto en escuelas públicas del año fiscal 2024 de Nueva York fue de 31.918 USD por alumno, excluyendo las suscripciones tecnológicas. Una disminución nacional del 4,4% en los ingresos federales de las escuelas públicas aumentó la presión para demostrar el valor de las compras tecnológicas recurrentes. Nueva Jersey mandató la evaluación universal de alfabetización K-3 en 2025-2026; Newark aprobó Amira Learning en junio de 2025. California matriculó a 5,81 millones de estudiantes de TK-12 en 2024-2025; la AB 1454 fortaleció la alfabetización basada en evidencia, la preparación docente y el apoyo a los materiales instruccionales. En el Medio Oeste, Ohio requirió políticas de uso de inteligencia artificial para los distritos antes del 1 de julio de 2026, y MiDataHub de Michigan respalda la interoperabilidad a nivel estatal, mientras que la conectividad rural y de comunidades desatendidas sigue siendo importante. Las adquisiciones deben considerar la efectividad, la accesibilidad, la privacidad y la participación de los educadores.
Panorama Competitivo
Concentración del Mercado
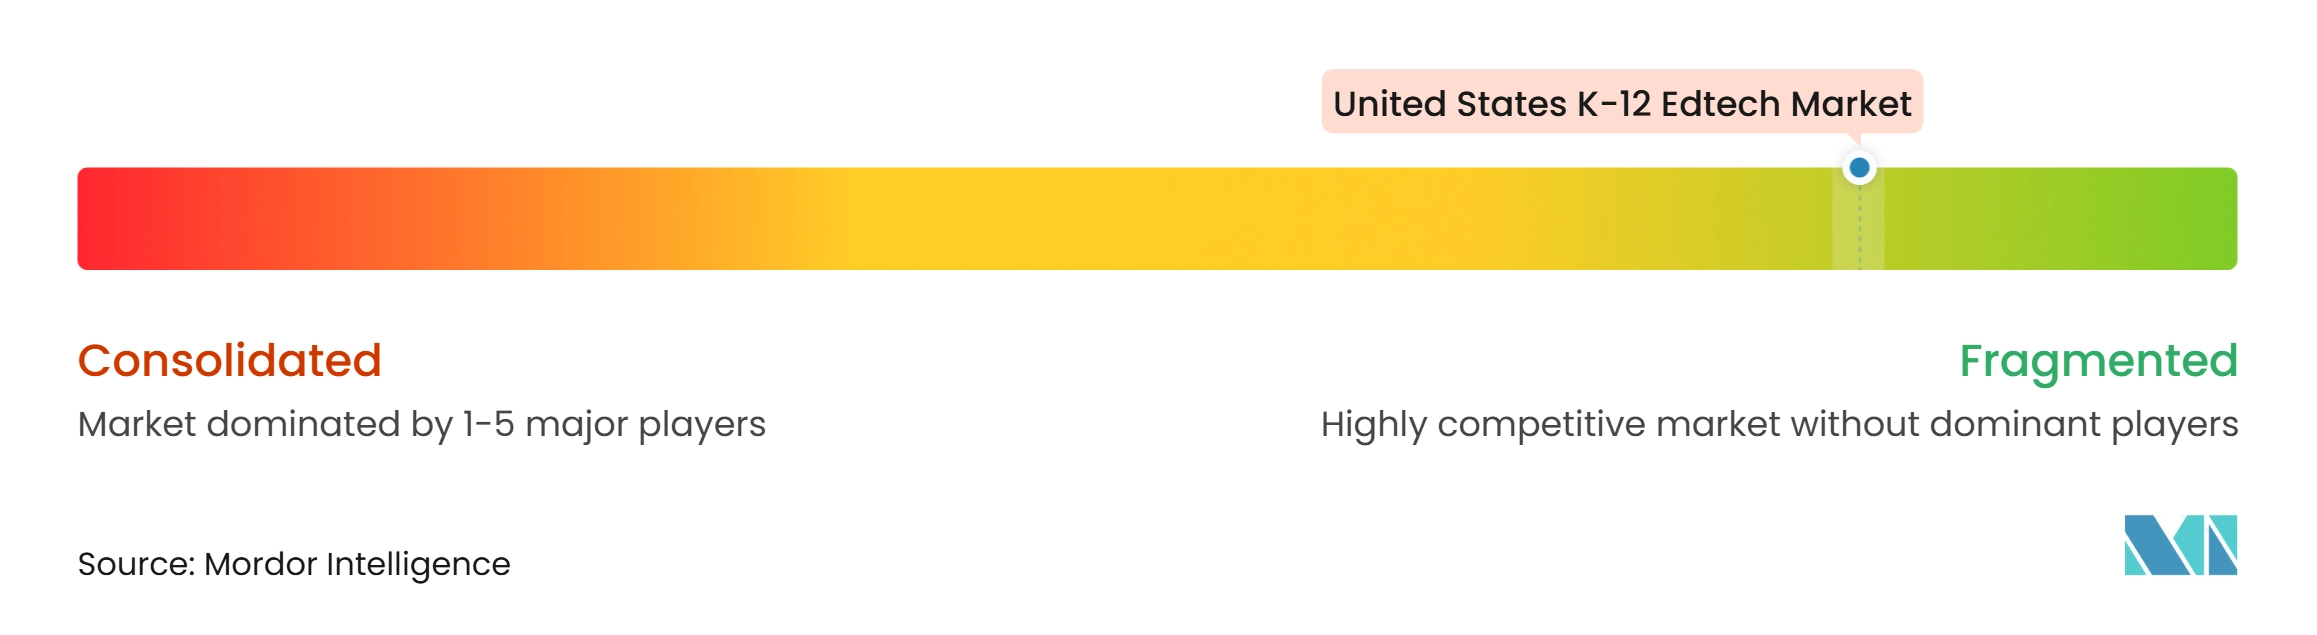
El mercado de K-12 EdTech de Estados Unidos está muy fragmentado. PowerSchool, Google, Instructure, Microsoft y Renaissance representan colectivamente menos del 30% del gasto en hardware, software, planes de estudio y categorías de consumidores. Atienden flujos de trabajo distintos de los distritos, incluidos los sistemas de información estudiantil, las aplicaciones de productividad, la gestión del aprendizaje y la evaluación. Sin embargo, el gasto de los distritos sigue distribuido entre numerosos productos y categorías de adquisición. Las adquisiciones de capital privado remodelaron la propiedad en el mercado de tecnología educativa K-12 en 2024. Bain Capital completó su adquisición de PowerSchool por 5,6 mil millones de USD, mientras que KKR y Dragoneer completaron su adquisición de Instructure por aproximadamente 4,8 mil millones de USD, llevando a ambas empresas a ser privadas. La integración de productos también intensificó la competencia. En agosto de 2025, Renaissance y Savvas se asociaron para conectar los datos de evaluación con los recursos curriculares, mientras que McGraw Hill y Pearson acordaron integrar las capacidades de evaluación intermedia de Pearson en el plan de estudios K-12 de McGraw Hill. En abril de 2026, Instructure introdujo tres niveles de Canvas (Core, Plus y Next) para estructurar el acceso a la plataforma y las capacidades de inteligencia artificial. También informó que más de 30.000 educadores habían utilizado su Agente IgniteAI durante la adopción temprana. Por separado, Seesaw adquirió Little Thinking Minds en abril de 2025 para ampliar su contenido de alfabetización en árabe y sus capacidades de evaluación. Estos desarrollos destacan la competencia en flujos de trabajo instruccionales integrados, funcionalidad habilitada por inteligencia artificial y contenido multilingüe, mientras que la interoperabilidad, los costos de implementación, la protección de datos y los riesgos de consolidación de proveedores siguen siendo consideraciones clave para los compradores educativos. La gobernanza y evaluación de la inteligencia artificial también crean oportunidades para los proveedores que respaldan auditorías de adquisición y documentación de cumplimiento. Los productos accesibles y multilingües pueden abordar necesidades no completamente atendidas por el contenido en inglés como primera lengua.
Líderes de la Industria de K-12 EdTech de Estados Unidos
-
PowerSchool Group LLC
-
Google LLC
-
Instructure, Inc.
-
Microsoft Corporation
-
Renaissance Learning, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de K-12 EdTech de Estados Unidos Empresas cubiertas en este informe
- PowerSchool Group LLC
- Google LLC
- Instructure, Inc.
- Microsoft Corporation
- Renaissance Learning, Inc.
- Curriculum Associates, LLC
- Infinite Campus, Inc.
- Savvas Learning Company LLC
- McGraw Hill Education, Inc.
- Pearson plc
- Imagine Learning, LLC
- Discovery Education, Inc.
- HMH Education Company
- Instructure's Canvas LMS
- D2L Corporation
- Kahoot! ASA
- IXL Learning, Inc.
- Seesaw Learning, Inc.
- ClassDojo, Inc.
- GoGuardian
Desarrollos recientes de la industria en Mercado de K-12 EdTech de Estados Unidos
- Abril de 2026: Instructure introdujo tres niveles de Canvas (Core, Plus y Next), permitiendo a los clientes existentes realizar la transición sin migración. Más de 30.000 educadores utilizaron su Agente IgniteAI, lo que indica una adopción temprana de flujos de trabajo de enseñanza asistidos por inteligencia artificial.
- Septiembre de 2025: Curriculum Associates lanzó Magnetic Literacy, un plan de estudios de lectura básica para los grados K-6 que integra habilidades fundamentales, construcción del conocimiento, escritura, lenguaje oral y pensamiento crítico. Disponible para adopción en 2026-2027, expande a la empresa más allá de la evaluación y la instrucción complementaria hacia las Artes del Lenguaje en Inglés (ELA) básicas, compitiendo con los proveedores de planes de estudio establecidos.
- Agosto de 2025: Renaissance y Savvas se asociaron para integrar Star Assessments en Renaissance Next con los recursos del plan de estudios básico en Savvas Realize, permitiendo a los docentes acceder a datos de evaluación, agrupaciones instruccionales y recursos alineados para la planificación de lecciones y la instrucción diferenciada.
- Julio de 2025: GoGuardian amplió Pear Deck Learning con funciones de inteligencia artificial gratuitas para todos los docentes, abarcando la planificación de lecciones, la instrucción en el aula, los conocimientos en tiempo real y la evaluación. Se informó que el alcance existente de la plataforma era de 8,4 millones de estudiantes.
Alcance del Informe del Mercado de K-12 EdTech de Estados Unidos
El informe del mercado de K-12 EdTech de Estados Unidos analiza las soluciones de tecnología educativa en hardware, software, contenido, modelo de implementación, modo de aprendizaje, usuario final y región. Examina los principales impulsores, incluidos los mandatos estatales de alfabetización y matemáticas, los requisitos de rendición de cuentas ESSA, la adopción de inteligencia artificial a nivel de distrito, las plataformas de aprendizaje integradas y la modernización de datos educativos, junto con las restricciones como la reducción del financiamiento ESSER, las regulaciones de privacidad y accesibilidad, la fragmentación de aplicaciones y los riesgos de ciberseguridad. El informe evalúa el gasto en educación, el desarrollo de infraestructura, las proporciones estudiante-docente, la matrícula estudiantil, la adopción de tecnología, las fuerzas competitivas, el tamaño y los pronósticos del mercado, la concentración del mercado, los desarrollos estratégicos, las participaciones de mercado y los perfiles de las principales empresas. También evalúa las oportunidades en plataformas de gobernanza de inteligencia artificial, soluciones de aprendizaje multilingüe, herramientas de participación familiar y sistemas de educación digital integrados. Los pronósticos se proporcionan en USD para todos los segmentos y regiones.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el gasto en K-12 EdTech de Estados Unidos?
El mercado de K-12 EdTech de Estados Unidos fue valorado en 31,24 mil millones de USD en 2026 y se proyecta que alcance 53,08 mil millones de USD para 2032, creciendo a una CAGR del 9,24% de 2027 a 2032.
¿Qué categoría de producto de K-12 EdTech está creciendo más rápido en Estados Unidos?
Se proyecta que el software crecerá a una CAGR del 10,90% hasta 2032, por delante del Hardware y el Contenido.
¿Por qué los distritos escolares están consolidando las plataformas de tecnología educativa?
Los distritos están reduciendo la proliferación de aplicaciones, el trabajo de integración, la exposición a la ciberseguridad y la carga administrativa a medida que los presupuestos recurrentes se vuelven más ajustados.
¿Qué está impulsando la adopción de inteligencia artificial en las escuelas de Estados Unidos?
Las escuelas están utilizando la inteligencia artificial para la productividad docente y el apoyo estudiantil, con el 80% de los distritos encuestados reportando iniciativas de inteligencia artificial generativa en curso o planificadas en 2025.
¿Qué región de Estados Unidos lidera la adopción de K-12 EdTech?
El Sur representó una participación del 37,30% en 2026 y se prevé que crezca a una CAGR del 9,71% hasta 2032, respaldado por el crecimiento de la matrícula y los programas estatales.
¿Cuáles son los principales riesgos para los proveedores de K-12 EdTech?
Los riesgos clave son el fin del apoyo ESSER, las variadas normas de privacidad e inteligencia artificial, la proliferación de aplicaciones, las obligaciones de ciberseguridad y la desigual capacidad de financiamiento de los distritos.