
Marktgröße und Marktanteil des K-12-Edtech-Marktes der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 31.24 Milliarden US-Dollar |
| Marktgröße (2027) | 34.12 Milliarden US-Dollar |
| Marktgröße (2032) | 53.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.24 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des K-12-Edtech-Marktes der Vereinigten Staaten von Mordor Intelligence
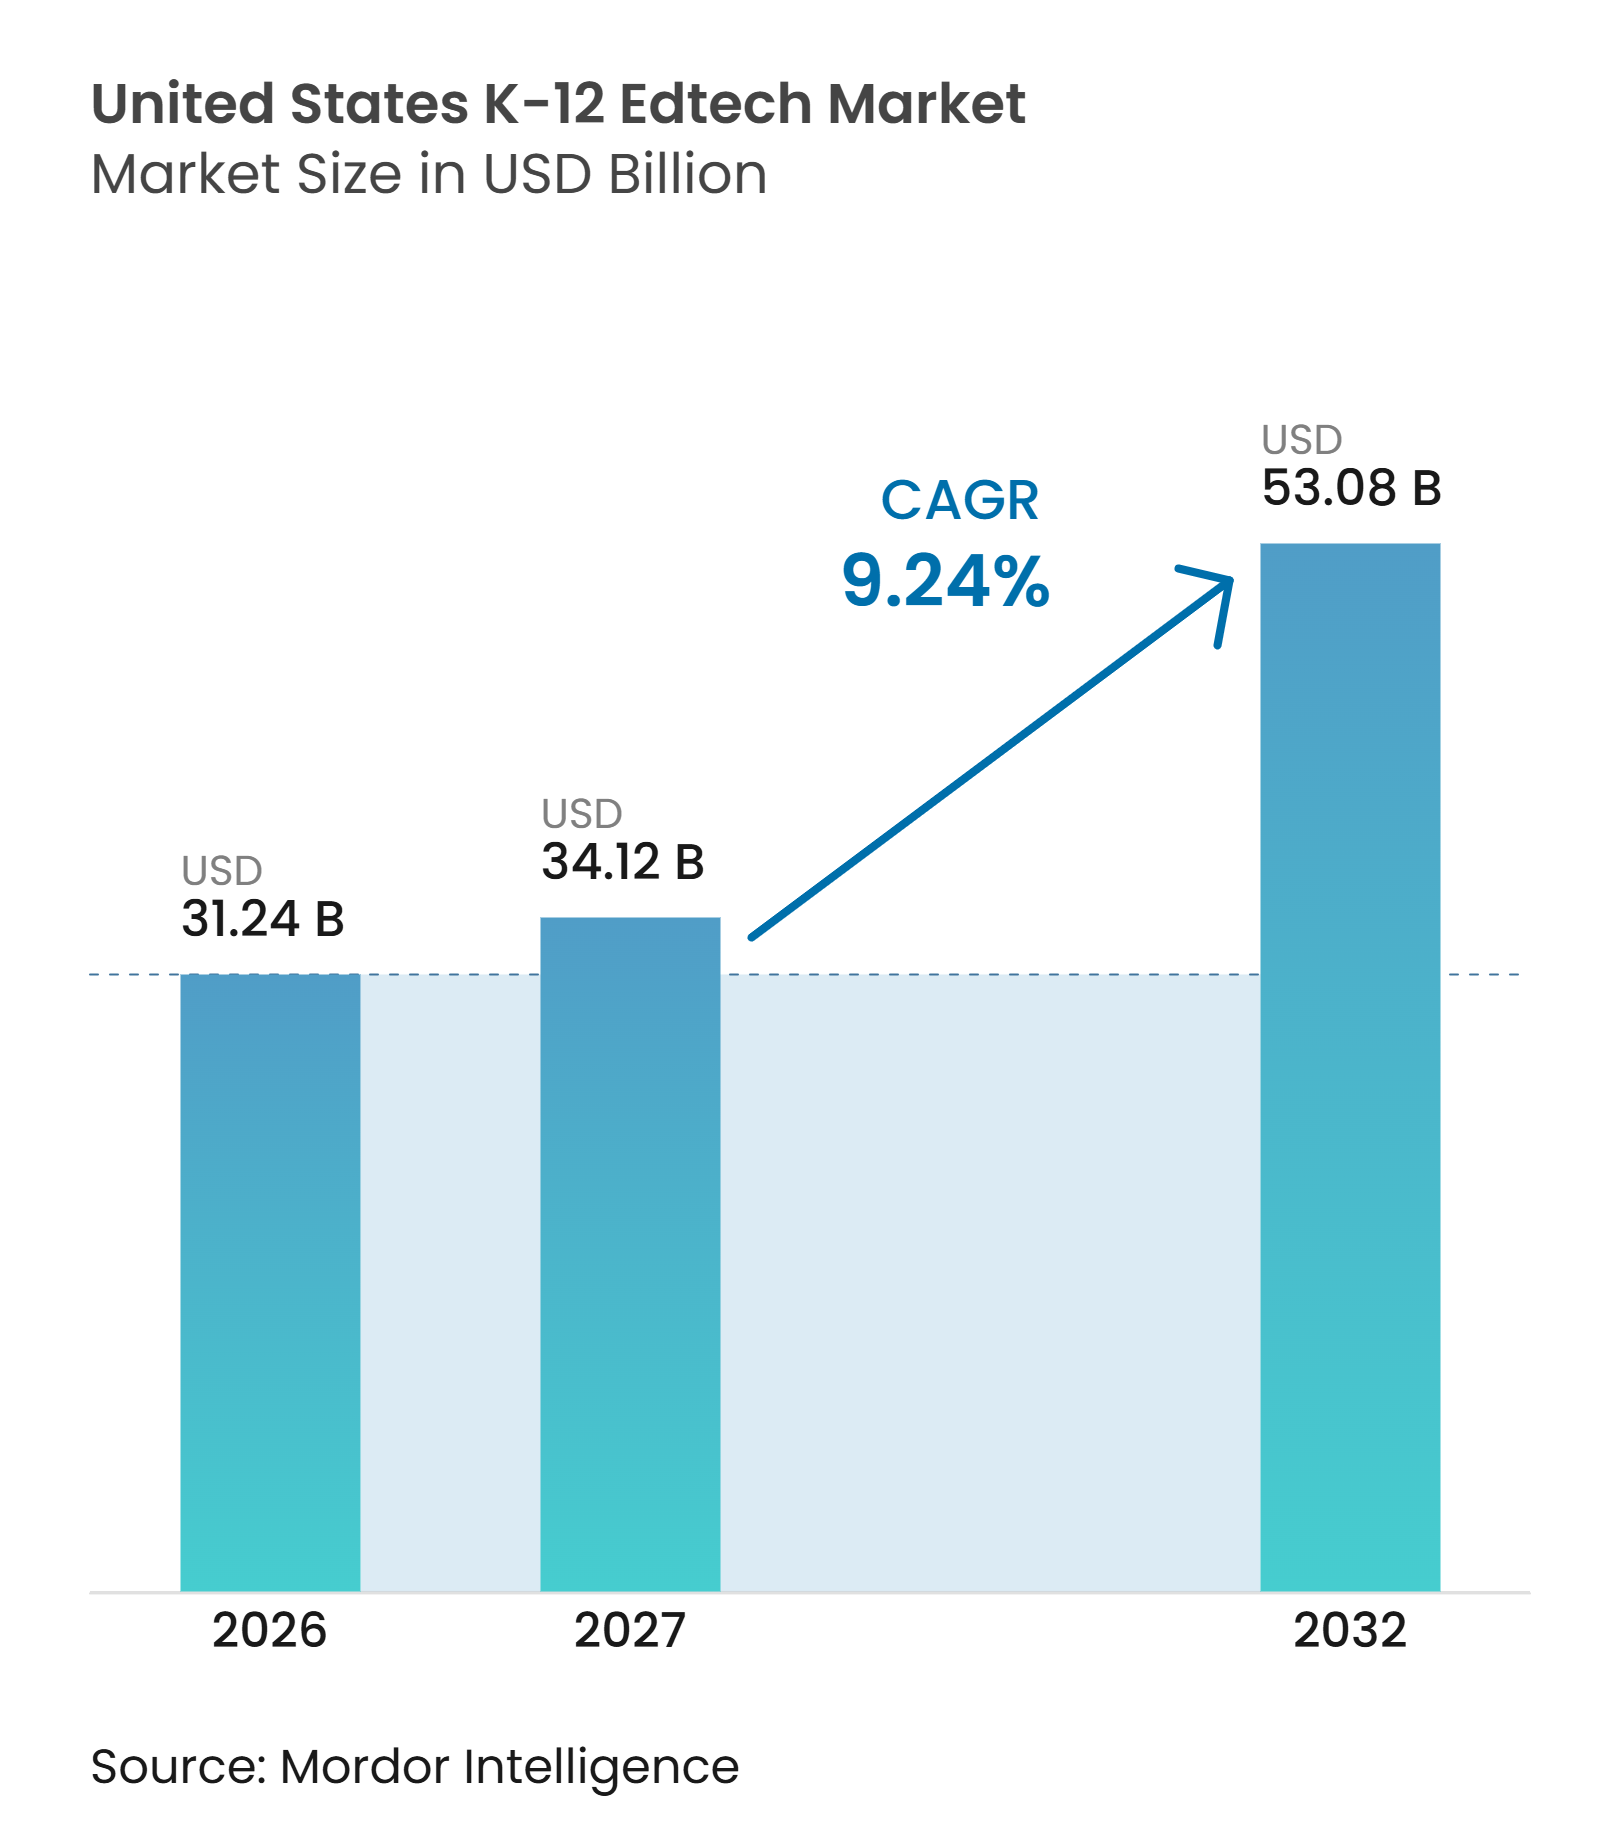
Die Marktgröße des K-12-EdTech-Marktes der Vereinigten Staaten wurde 2026 auf 31,24 Milliarden USD geschätzt und soll von 34,12 Milliarden USD im Jahr 2027 auf 53,08 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,24 % während des Prognosezeitraums (2027–2032). Der K-12-EdTech-Markt der Vereinigten Staaten verlagert sich von Notfallbeschaffungen hin zu geplanten Beschaffungen, die Technologieausgaben mit Unterrichtsergebnissen, Governance und betrieblichen Anforderungen in Einklang bringen. Staatliche Vorgaben zur Lesekompetenz, die Entwicklung von KI-Richtlinien und das Auslaufen der ESSER-Finanzierung gestalten die Prioritäten der Schulbezirke neu. Hardware bleibt wichtig, da Schulbezirke zwischen 2020 und 2022 angeschaffte Geräte ersetzen, während wiederkehrende Software-Abonnements zunehmend in die Arbeitsabläufe der Schulbezirke integriert werden. Der Markt sieht sich auch einer stärkeren Prüfung hinsichtlich Nachweisen, Schülerdatenschutz, Cybersicherheit und Interoperabilität gegenüber, was Anbieter begünstigt, die bezirksweite Anforderungen erfüllen. Diese Bedingungen schaffen Chancen für integrierte Plattformen, erfordern jedoch von Anbietern, ihren Mehrwert innerhalb eingeschränkter Betriebsbudgets nachzuweisen.
Wichtigste Erkenntnisse des Berichts
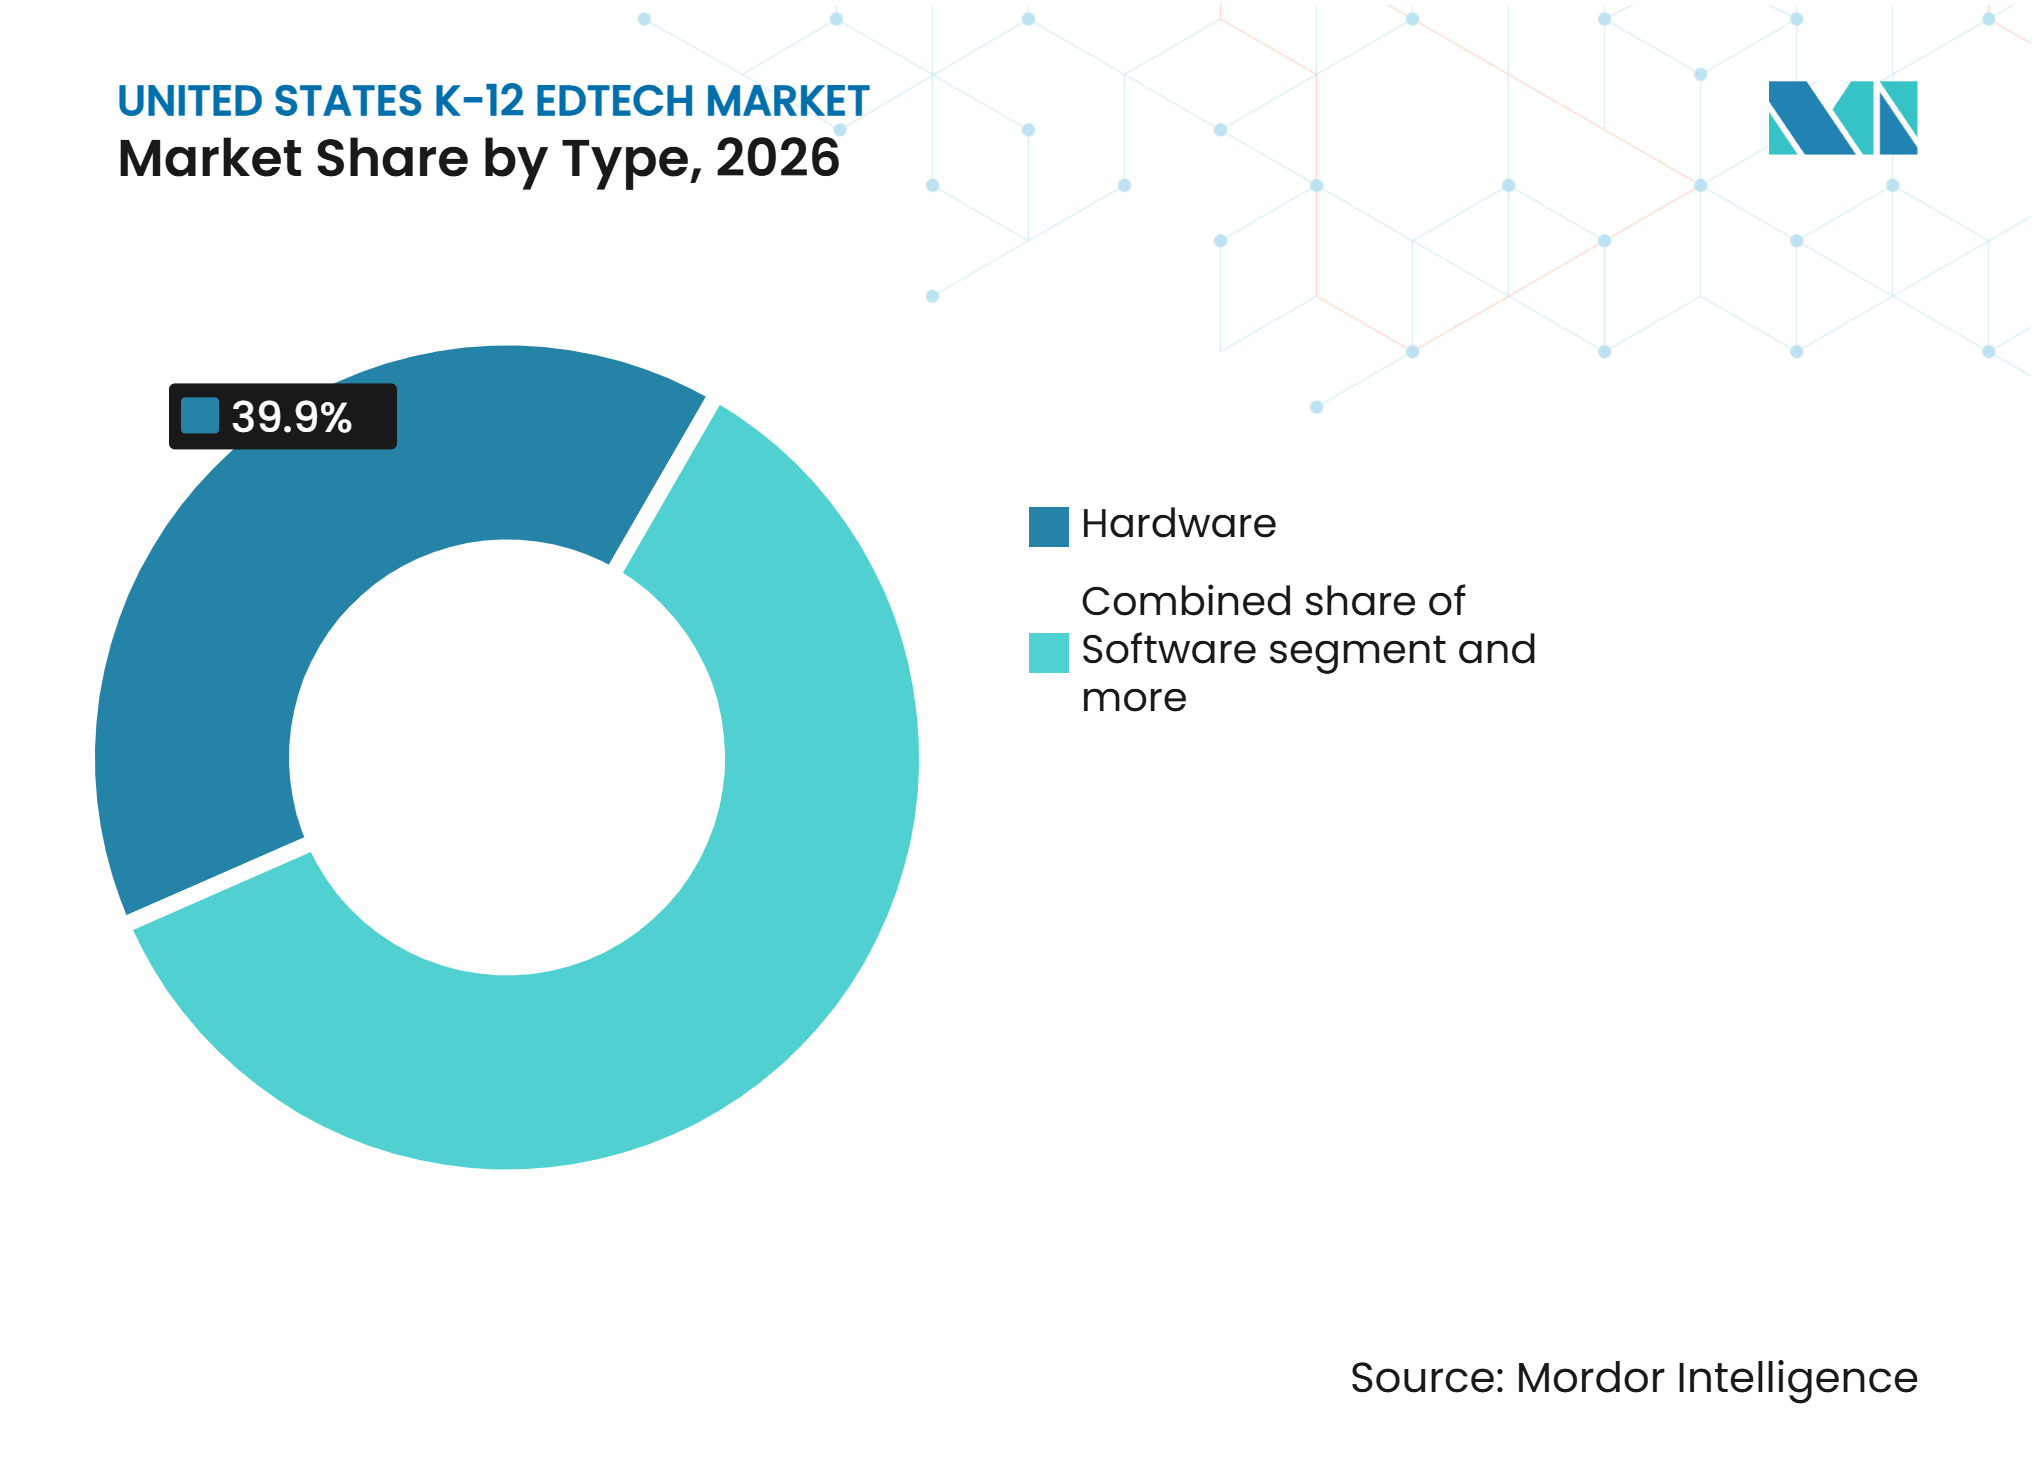
- Nach Typ entfiel Hardware 2026 auf einen Marktanteil von 39,90 % am K-12-EdTech-Markt der Vereinigten Staaten, während Software bis 2032 voraussichtlich mit einer CAGR von 10,90 % wachsen wird.
- Nach Bereitstellungsmodell entfiel Cloud 2026 auf einen Marktanteil von 65,60 % am K-12-EdTech-Markt der Vereinigten Staaten und soll bis 2032 mit einer CAGR von 12,10 % wachsen.
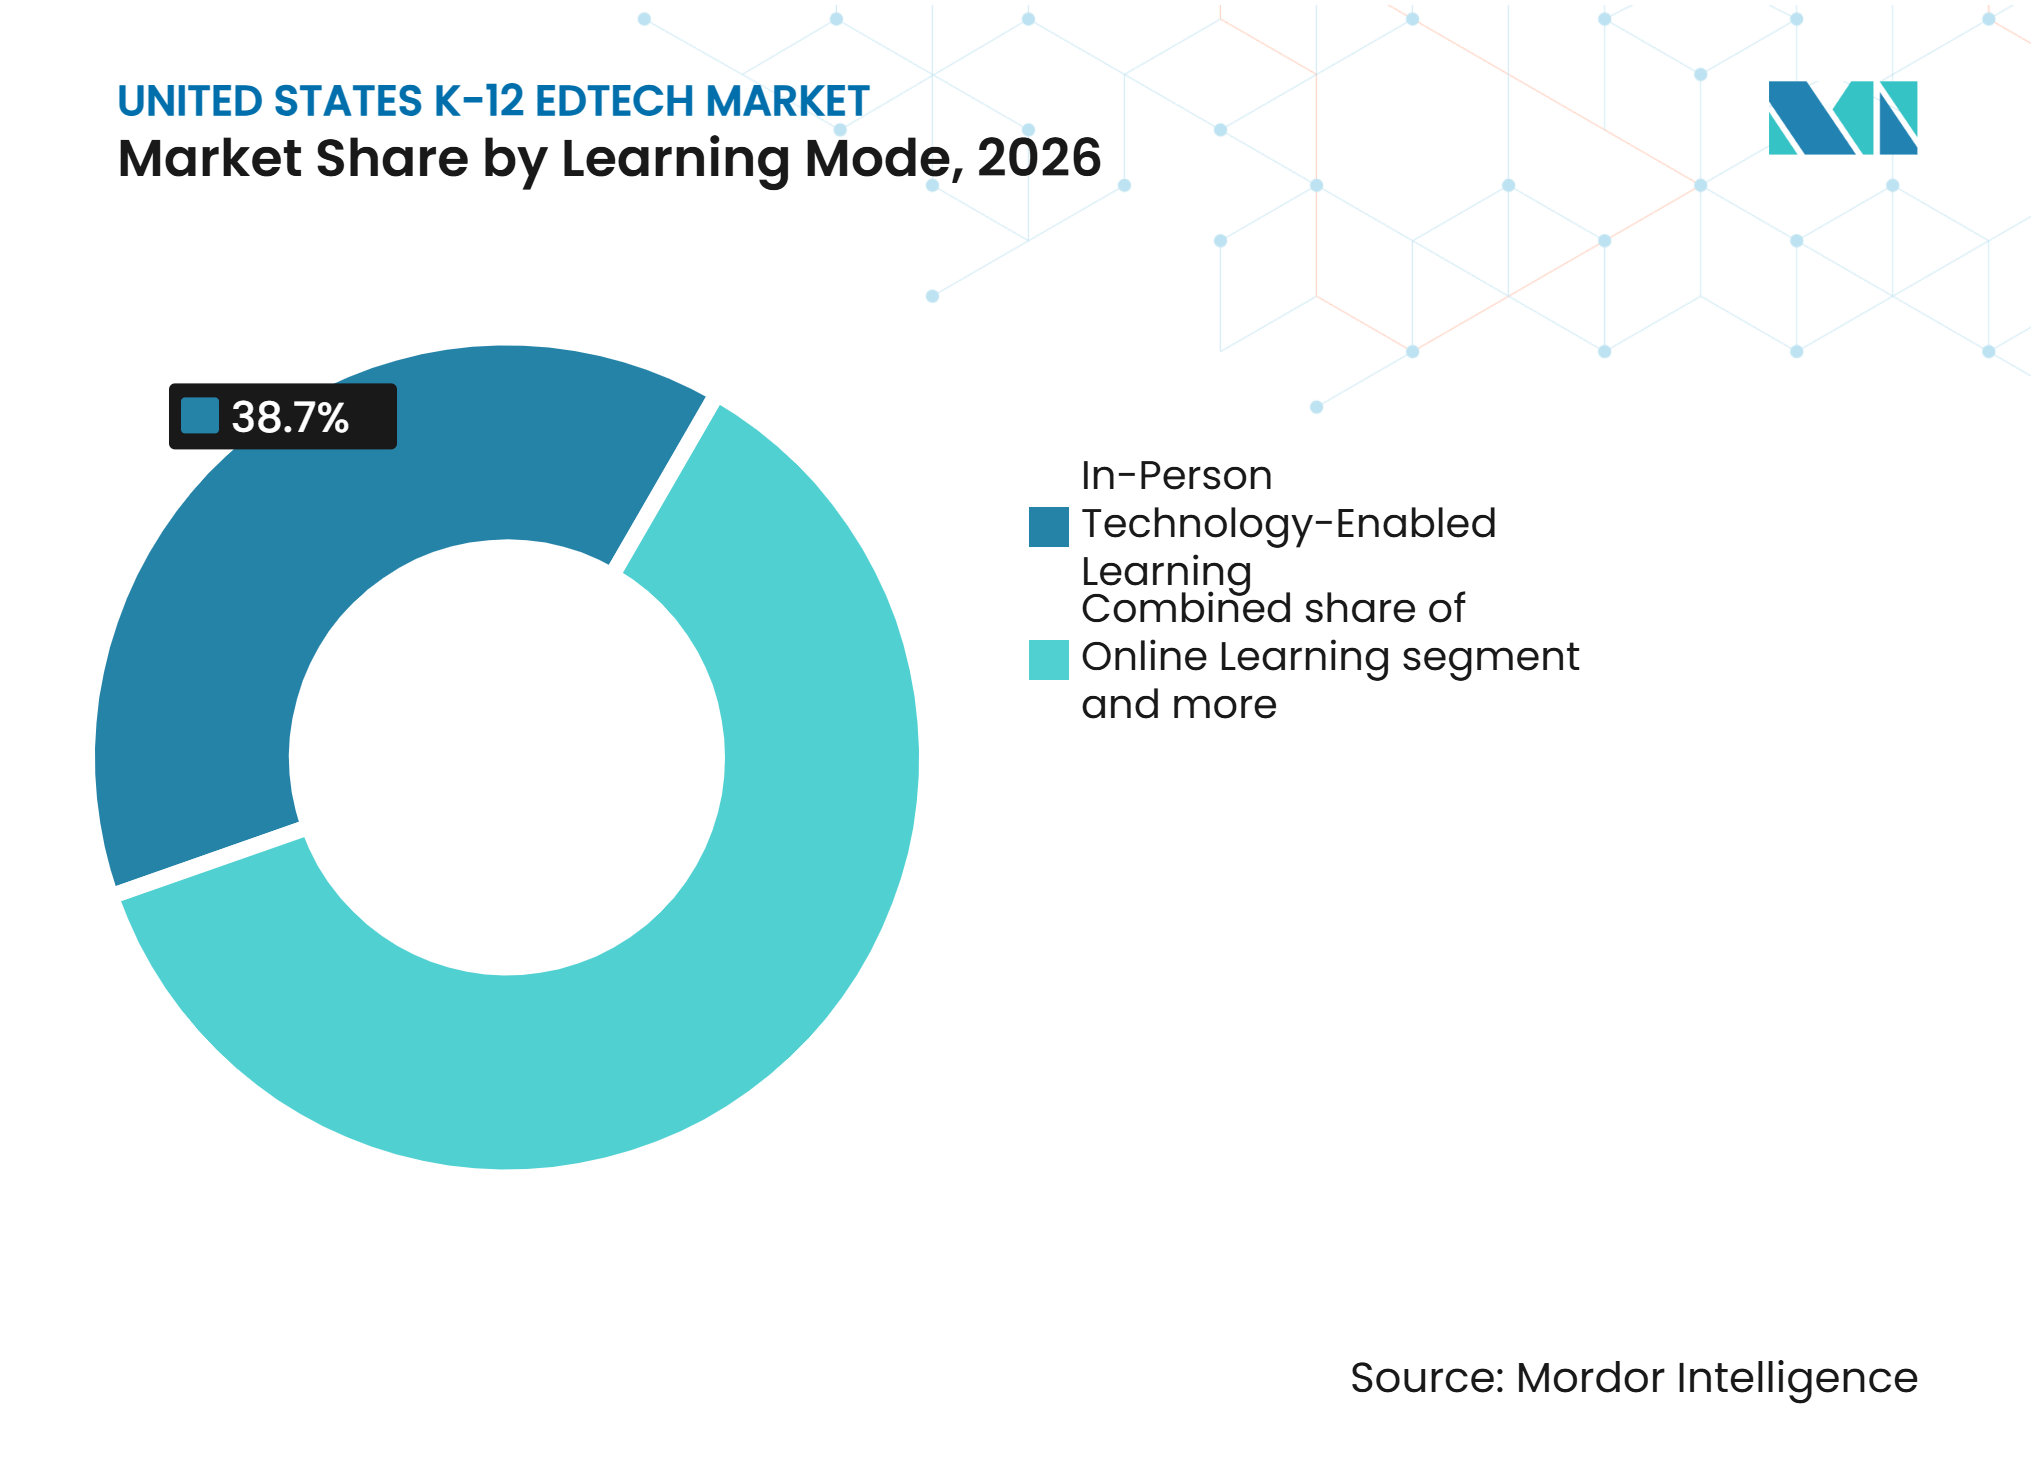
- Nach Lernmodus entfiel präsenztechnologiegestütztes Lernen 2026 auf einen Marktanteil von 38,70 % am K-12-EdTech-Markt der Vereinigten Staaten, während Blended und hybrides Lernen bis 2032 voraussichtlich mit einer CAGR von 12,50 % wachsen wird.
- Nach Endnutzer entfielen Unternehmensnutzer 2026 auf einen Marktanteil von 76,60 % am K-12-EdTech-Markt der Vereinigten Staaten, während die Verbrauchernutzung bis 2032 voraussichtlich mit einer CAGR von 10,11 % wachsen wird.
- Nach Geografie entfiel der Süden 2026 auf einen Marktanteil von 37,30 % am K-12-EdTech-Markt der Vereinigten Staaten und soll bis 2032 mit einer CAGR von 9,71 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Vorgaben zu Lesekompetenz, Mathematik und Leistungsbewertung | +1.8% | National, mit hoher Intensität in Kalifornien, Ohio, Oklahoma und New Jersey | Mittelfristig (2–4 Jahre) |
| ESSA-Nachweisanforderungen und rechenschaftspflichtige Software-Beschaffung | +1.0% | National, konzentriert in Title-I-Schulbezirken im Südosten und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Bezirksweite KI-Einführung für Produktivität und Schülerunterstützung | +2.2% | National, mit frühen Gewinnen in Texas, Florida, New York und großen städtischen Schulbezirken | Kurzfristig (≤ 2 Jahre) |
| Ablösung pandemiebedingter Einzellösungen durch integrierte Plattformen | +1.5% | National, am stärksten in Schulbezirken mit umfangreicher Einzellösungsbeschaffung 2020–2022 | Kurzfristig (≤ 2 Jahre) |
| Landesweite Datenmodernisierung und Interoperabilitätsbeschaffung | +0.9% | National, mit Texas, Michigan und Delaware als frühen Ed-Fi-Anwendern | Mittelfristig (2–4 Jahre) |
| KI-Governance und -Bewertung als neue Software-Ausgabenkategorie | +0.6% | National, am schnellsten wachsend in Bundesstaaten mit KI-Gesetzgebung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Vorgaben zu Lesekompetenz, Mathematik und Leistungsbewertung
Staatliche Lesegesetze treiben die wiederkehrende Nachfrage nach Bewertungs-, Interventions- und Lernfortschrittsüberwachungstools im K-12-EdTech-Markt der Vereinigten Staaten an. Oklahoma erweiterte die Leseförderung durch den Strong Readers Act und die Amira-Plattform im Jahr 2025 und übersetzte damit eine landesweite politische Priorität in zugängliche technologische Unterstützung auf Schulbezirksebene[1]. Für das Schuljahr 2025–2026 wählte Georgia Amira Learning als kostenlosen, staatlich genehmigten universellen Lesescreener aus und senkte damit die Beschaffungshürden für einen vorgeschriebenen Anwendungsfall. Die ESSA-Nachweisanforderungen verstärken diesen Trend, da Title-I-Käufer eine dokumentierte Begründung bei der Auswahl und Verlängerung von Software benötigen. Anbieter mit starken Nachweisportfolios können Rechenschaftspflichten effektiver erfüllen, während Anbieter ohne geeignete Nachweise schwierigeren Beschaffungsprüfungen gegenüberstehen. Diese Vorgaben machen Budgets für Lesekompetenz, Mathematik und Leistungsbewertung auch weniger abhängig von kurzfristigen Ermessensfinanzierungen als einige andere Technologiekategorien.
Bezirksweite KI-Einführung für Produktivität und Schülerunterstützung
Generative KI hat sich im K-12-EdTech-Markt der Vereinigten Staaten von lehrergeführten Experimenten hin zu formaler Schulbezirksinfrastruktur verlagert. Im Jahr 2025 berichtete das Consortium for School Networking (CoSN), dass 80 % der befragten Schulbezirke generative KI-Initiativen umsetzten, während 94 % der EdTech-Führungskräfte erwarteten, dass KI das Bildungswesen positiv beeinflussen werde[2]. Schulbezirke steuern KI im Allgemeinen durch definierte Anwendungsfälle, anstatt sie zu verbieten, da Produktivitätsgewinne und Schülerunterstützung weiterhin zentral für Einführungsentscheidungen sind. Miami-Dade County setzte 2025 eine angepasste Google Gemini-Umgebung für 105.000 Oberschüler ein und demonstrierte damit, wie große Schulbezirke KI als gemeinsame Lerninfrastruktur implementieren können. Der K-12-EdTech-Markt der Vereinigten Staaten verzeichnet daher eine steigende Nachfrage nach KI-Governance, beruflicher Weiterentwicklung, verwalteten KI-Umgebungen und Unterrichtsanwendungen. Diese Verlagerung unterstützt wiederkehrende Verträge, da bezirksweite Kontrollen über einzelne Softwareauswahlen hinausgehen und laufende Wartung erfordern.
Ablösung pandemiebedingter Einzellösungen durch integrierte Plattformen
Der K-12-EdTech-Markt der Vereinigten Staaten hat viele während der Pandemie beschaffte Tools in weniger integrierte Systeme konsolidiert. Schulbezirks-Technologieteams verwalten Anwendungszugang, Datenflüsse, Cybersicherheit und Schulungen, was die Aufrechterhaltung isolierter Einzellösungen bei engeren Budgets erschwert. Im August 2025 integrierten Renaissance und Savvas Star Assessments mit Savvas Realize und verknüpften Bewertungsergebnisse mit Unterrichtsinhalten für gemeinsame Schulbezirkskunden. Im Juni 2025 vereinbarten McGraw Hill und Pearson, Pearsons Bewertungsfähigkeiten mit McGraw Hills K-12-Programmen zu verbinden[3]. Diese Partnerschaften zeigen, dass Workflow-Integration zu einer Wettbewerbsanforderung und nicht zu einem optionalen Merkmal geworden ist. Integrierte Plattformen können die administrative Komplexität reduzieren und eine konsistentere Datennutzung unterstützen; Schulbezirke müssen jedoch weiterhin Anbietereignung, Implementierungsanforderungen und vertragliche Datenschutzbestimmungen bewerten.
Landesweite Datenmodernisierung und Interoperabilitätsbeschaffung
Landesweite Datenmodernisierung unterstützt den K-12-EdTech-Markt der Vereinigten Staaten, indem Interoperabilität zu einer expliziten Beschaffungsanforderung gemacht wird. Im Jahr 2025 stimmten 1EdTech und die Ed-Fi Alliance OneRoster mit dem Ed-Fi-Datenstandard ab, sodass Schulbezirke umfangreichere Einschreibungs- und Registrierungsdaten nutzen können, ohne bestehende Systeme zu ersetzen. Michigans MiDataHub-Initiative meldete einen jährlichen landesweiten ROI von 36,5 Millionen USD und nahezu 700.000 USD an jährlichen Einsparungen bei der Arbeitszeit des Schulpersonals und demonstrierte damit den betrieblichen Wert interoperabler Datensysteme. Texas hat Ed-Fi-basierte Ansätze zur Unterstützung des Bildungsdatenmanagements und der Anbieterintegration eingesetzt. KI-Governance schafft eine zusätzliche Softwareanforderung, da Schulbezirke genehmigte Tools, Richtlinien, Bewertungsprozesse und Schülerdatenschutzmaßnahmen benötigen. Da sich die staatlichen Leitlinien weiterentwickeln, sind Anbieter, die dokumentierte Interoperabilitätsfähigkeiten und Governance-Kontrollen anbieten, besser positioniert, um an landesweiten und bezirksweiten Beschaffungen teilzunehmen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| ESSER-Finanzierungsauslauf und Erschwinglichkeit im Rahmen wiederkehrender Budgets | -2.1% | National, am akutesten in Alabama, Delaware, Iowa, Kansas und Nebraska | Kurzfristig (≤ 2 Jahre) |
| Datenschutz-, Barrierefreiheits- und KI-Richtlinienfragmentierung von Bundesstaat zu Bundesstaat | -0.8% | National, verstärkt in Ohio, Tennessee, Kalifornien und Texas | Mittelfristig (2–4 Jahre) |
| Anwendungsausbreitung und Interoperabilitätsschulden | -0.6% | National, mit höherer Belastung in großen städtischen Schulbezirken, die mehr als 2.000 Tools verwalten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsversicherung, Vorfallsmeldung und Anbieterrisikobürde | -0.5% | National, konzentriert in unterfinanzierten ländlichen und vorstädtischen Schulbezirken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
ESSER-Finanzierungsauslauf, Erschwinglichkeit im Rahmen wiederkehrender Budgets und Anwendungsausbreitung
Das Auslaufen der Elementary and Secondary School Emergency Relief (ESSER)-Finanzierung belastet Abonnementverlängerungen und Geräteerneuerungspläne im K-12-EdTech-Markt der Vereinigten Staaten. Die State Educational Technology Directors Association (SETDA) berichtete, dass nur 27 % der staatlichen Bildungsbehörden Pläne zur Aufrechterhaltung digitaler Zugangsinitiativen hatten, die zuvor durch Bundesprogramme unterstützt wurden[4]. Schulbezirke verlagern Technologiebeschaffungen auf wiederkehrende staatliche und lokale Betriebsbudgets, was die Bedeutung der lokalen Finanzkraft für nachhaltige Ausgaben erhöht. Die Ausbreitung von Tools schränkt Budgets weiter ein, da jede zusätzliche Anwendung die Kosten für Verwaltung, Schulung, Integrationen, Sicherheitsüberprüfungen und Support erhöht. CoSN stellte fest, dass viele Schulbezirks-Technologieadministratoren Cybersicherheit aus allgemeinen Mitteln statt aus dedizierten Sicherheitsbudgets finanzieren. Schulbezirke mit schwächerer lokaler Einnahmenbasis rationalisieren ihre Technologieportfolios eher, während Anbieter einen direkten betrieblichen oder unterrichtlichen Mehrwert nachweisen müssen, um Verträge zu behalten.
Richtlinienfragmentierung auf Bundesstaatsebene, Cybersicherheit und Anbieterrisikobürde
Datenschutz-, Barrierefreiheits- und KI-Vorschriften auf Bundesstaatsebene erhöhen die Compliance-Anforderungen im K-12-EdTech-Markt der Vereinigten Staaten. Die Education Commission of the States berichtete, dass bis 2025 mindestens 28 Bundesstaaten und Washington, D.C., K-12-KI-Leitlinien herausgegeben hatten, die von Anbietern verlangen, jurisdiktionsspezifische Anforderungen zu erfüllen. Tennessee verpflichtet Schulbezirke zur Veröffentlichung von KI-Nutzungsrichtlinien, während Ohio öffentliche Schulbezirke verpflichtet, bis Juli 2026 umfassende KI-Richtlinien zu erstellen. Diese Anforderungen gelten neben dem Family Educational Rights and Privacy Act (FERPA), dem Children's Online Privacy Protection Act (COPPA), staatlichen Schülerdatenvorschriften und Barrierefreiheitsstandards und erhöhen die Kosten für den Verkauf in mehreren Bundesstaaten. Cybersicherheit stellt eine weitere Belastung dar, da Schulbezirkskäufer das Anbieterrisiko, Vorfallsmeldeverfahren und vertragliche Kontrollen bewerten, bevor sie Plattformen die Verarbeitung von Schülerinformationen erlauben. Kleinere Anbieter können längere Verkaufszyklen erleben, wenn sie keine Datenschutz-, Sicherheits-, Barrierefreiheits- und KI-Governance-Dokumentation vorlegen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Schüler- und Lernerverhaltens
Die öffentlichen K-12-Schulen der Vereinigten Staaten hatten im Schuljahr 2024–2025 49,27 Millionen Schüler eingeschrieben, ein Rückgang von etwa 246.000 Schülern im Jahresvergleich. Das National Center for Education Statistics (NCES) prognostizierte einen Rückgang der Einschreibungen um 5 % auf 46,9 Millionen bis 2031. Demografische Verschiebungen und veränderte Schulpräferenzen trugen zum Rückgang der Einschreibungen bei und erhöhten den Druck auf Schulbezirke, Technologiekosten bei kleineren Schülerpopulationen zu rechtfertigen. Die Trends auf Bundesstaatsebene variierten jedoch, und der nationale Rückgang reduzierte die Nachfrage nicht einheitlich. Anbieter, die skalierbare Lizenzen, flexible Preisgestaltung und nachweisbaren Mehrwert pro Schüler anbieten, könnten besser positioniert sein, wenn sich Schulbezirke an veränderte Einschreibungsniveaus anpassen.
Die Ausgaben der öffentlichen Schulen der Vereinigten Staaten wurden im Schuljahr 2024–2025 auf 17.840 USD pro Schüler geschätzt, mit einer Spanne von 32.370 USD in New York bis 11.578 USD in Idaho, gemäß den Rankings and Estimates 2026 der National Education Association (NEA). Dieser nahezu dreifache Unterschied verdeutlichte erhebliche Unterschiede in der Kaufkraft der Schulbezirke. Schulen mit höheren Ausgaben konnten umfassendere Plattformen aufnehmen, während Schulbezirke mit geringeren Ausgaben größeren Erschwinglichkeitsbeschränkungen gegenüberstanden. Diese Unterschiede schufen Möglichkeiten für gestaffelte Preisgestaltung und modulare Abonnementmodelle.
Bildungsleistungsintelligenz
Im Schuljahr 2024–2025 hatte das öffentliche Schulsystem der Vereinigten Staaten durchschnittlich 15,1 Schüler pro Lehrkraft. Die staatlichen Quoten reichten von 22,3 in Arizona und 22,2 in Nevada bis zu 10,3 in Vermont und 10,8 in New York, gemäß der National Education Association. Höhere Quoten können die Relevanz von Tools erhöhen, die differenzierten Unterricht und das Management der Unterrichtsbelastung unterstützen, obwohl sie die EdTech-Nachfrage nicht unabhängig bestimmen. Das Consortium for School Networking (CoSN) berichtete 2025, dass 94 % der Schulbezirks-Technologieleiter KI positiv bewerteten, wobei Produktivität als ihr wichtigstes potenzielles Nutzen identifiziert wurde. Dies schafft Möglichkeiten für Lehrerunterstützungstools in Gebieten mit eingeschränkter Personalausstattung, während Bundesstaaten mit niedrigeren Quoten möglicherweise gezielten Unterricht gegenüber der Reduzierung der Arbeitsbelastung priorisieren.
Die Vereinigten Staaten hatten im Schuljahr 2024–2025 99.073 öffentliche Schulen in 19.183 öffentlichen Schulbezirken, was auf eine große, aber fragmentierte institutionelle Kundenbasis hinweist (National Center for Education Statistics (NCES)). Kalifornien hatte etwa 5,81 Millionen Schüler in 10.303 Schulen eingeschrieben, während Texas etwa 5,5 Millionen Schüler einschrieb. Beide Bundesstaaten stellen wichtige Märkte für skalierbare K-12-Plattformen dar. Mehr als 1.200 Schulbezirke in Texas schaffen Möglichkeiten für Großsystemverträge und kleinere Bereitstellungen auf Schulbezirksebene. Diese Struktur erhöht die Bedeutung von Beschaffungsrahmen auf Bundesstaatsebene, lokalen Implementierungspartnern und skalierbaren Bereitstellungsmodellen für EdTech-Anbieter.
Segmentanalyse
Nach Typ:
Geräteerneuerung sichert Hardware-Führung, Software wächst schnellerHardware entfiel 2026 auf 39,90 % des K-12-EdTech-Marktes der Vereinigten Staaten, während Software bis 2032 voraussichtlich mit einer CAGR von 10,90 % wachsen wird. Die Ersatznachfrage nach Chromebooks und Tablets, die zwischen 2020 und 2022 angeschafft wurden, stützt den Hardware-Absatz. Das National Center for Education Statistics (NCES) meldete 49,3 Millionen Schüler in öffentlichen Schulen der Vereinigten Staaten im Jahr 2024–2025 und hält die Nachfrage nach Geräten und zugehörigem Support aufrecht. Da die Notfallfinanzierung ausläuft, verlassen sich Schulbezirke zunehmend auf wiederkehrende staatliche und lokale Budgets für Laptop- und Tablet-Käufe. Staatliche Leserichtlinien treiben auch Lehrplanannahmezyklen an. McGraw Hill führte Emerge! K-5 English Language Arts (ELA) für Schulbezirkspiloten und Unterrichtseinführungen ein und unterstützte damit die Nachfrage nach wissenschaftlich fundiertem Lesekompetenz-Lehrplan. Curriculum Associates führte Magnetic Literacy für das Schuljahr 2026–2027 ein.
Abonnementbasierte Schülerinformationssysteme (SIS), Lernmanagementsysteme (LMS), Bewertungs- und KI-Produktivitätstools unterstützen das Software-Wachstum im K-12-EdTech-Markt der Vereinigten Staaten. Software integriert sich in Unterrichts- und Verwaltungsabläufe und bietet wiederkehrende Einnahmen, im Gegensatz zu periodischen Hardware-Erneuerungen. Gerätekäufe sind kapitalintensiv und können durch Budgetbeschränkungen verzögert werden. Lehrplankäufe folgen staatlichen Genehmigungskalendern und Einführungszyklen und schaffen konzentrierte Kaufzeiträume. Die Einbettung von KI-Fähigkeiten in bestehende Lehrer- und Administratortools kann die Software-Einführung unterstützen. Anbieter, die Hardware, Inhalte und Software durch Datenstandards und gemeinsame Arbeitsabläufe verbinden, können die Verwaltungsbelastung der Käufer reduzieren.



Nach Bereitstellungsmodell:
Cloud führt und beschleunigt sich, da Schulbezirke die Infrastruktur rationalisierenCloud entfiel 2026 auf 65,60 % des K-12-EdTech-Segments der Vereinigten Staaten und soll bis 2032 mit einer CAGR von 12,10 % wachsen. Cloud-Systeme unterstützen Fernzugriff, zentralisierte Updates und Interoperabilitätsstandards, die zunehmend in Schulbezirks-Beschaffungsdokumenten gefordert werden. OneRoster, Learning Tools Interoperability und Ed-Fi helfen Schulbezirken, Daten und Anwendungen in verschiedenen Unterrichtsumgebungen zu verbinden. Die Zusammenarbeit von 1EdTech und der Ed-Fi Alliance verbessert den Datenaustausch, ohne dass Schulbezirke bestehende Infrastruktur ersetzen müssen. Michigans MiDataHub-Erfahrung zeigt, dass landesweite Interoperabilität die Personalzeit reduzieren und den Return on Investment unterstützen kann. Die Cloud-Einführung unterstützt auch die konsistente Verwaltung bezirksweiter KI-Dienste, Updates und Governance-Kontrollen.
On-Premises-Systeme bleiben für Schulbezirke mit Sicherheitspräferenzen, Legacy-Technologie oder Konnektivitätsbeschränkungen relevant. Ländliche und dünn besiedelte Gebiete sehen sich weiterhin mit Bandbreitenbeschränkungen zu Hause konfrontiert, was die Nutzung von Cloud-Diensten mit hoher Bandbreite und KI-Anwendungen einschränkt. Cloud-Anbieter müssen klare Verpflichtungen zu Datenresidenz, Datenschutz, Verfügbarkeit und Vorfallsreaktion machen. Verwaltete Cloud-Dienste können die lokale Verwaltungsarbeit reduzieren, entbinden Schulbezirke jedoch nicht von der Verantwortung für die Daten-Governance. Beschaffungsteams bewerten Integrationsqualität und Compliance-Nachweise neben Funktionsumfängen und bevorzugen Anbieter, die Interoperabilität und verantwortungsvolles Datenmanagement unterstützen.
Nach Lernmodus:
Präsenztechnologiegestütztes Lernen führt, Blended und hybrides Lernen wächst am schnellstenPräsenztechnologiegestütztes Lernen entfiel 2026 auf einen Marktanteil von 38,70 % am K-12-EdTech-Segment der Vereinigten Staaten. Blended und hybrides Lernen soll bis 2032 mit einer CAGR von 12,50 % wachsen. Präsenzunterricht bleibt ein primäres Unterrichtsmodell im K-12-Bildungssystem der Vereinigten Staaten, unterstützt durch die weit verbreitete Präsenz öffentlicher Grund- und weiterführender Schulen. Google stellte Gemini in Classroom im Juni 2025 für alle Google Workspace for Education-Editionen zur Verfügung und gab Lehrern Zugang zu mehr als 30 KI-gestützten Tools. Diese Integration ermöglicht es Lehrern, Technologie für Unterrichtsplanung, differenzierte Gruppenbildung und Unterrichtsunterstützung zu nutzen, ohne die Schulanwesenheitsstrukturen zu ändern.
Blended und hybrides Lernen expandiert, da Schulbezirke während der Pandemie übernommene Praktiken formalisieren. Virtuelle Optionen, das Wachstum von Charter Schools und ergänzende digitale Plattformen unterstützen Schulbezirke und Familien, die Flexibilität suchen. Online- und selbstgesteuerte Formate dienen Schülern, die alternative Stundenpläne oder Unterrichtsansätze benötigen. Die Nachfrage nach flexiblen Inhalts-, Bewertungs-, Kommunikations- und Datentools unterstützt die Marktgröße des K-12-EdTech-Marktes der Vereinigten Staaten für Blended und hybrides Lernen. Schulbezirke müssen Anwesenheit, Barrierefreiheit und Schülerunterstützung über verschiedene Unterrichtsmodelle hinweg verwalten. Anbieter, die Präsenz- und digitale Umgebungen bedienen, können integrierte Unterrichtssysteme unterstützen.

Nach Endnutzer:
Schulbezirksbeschaffung dominiert, Verbrauchernutzung beschleunigt sichUnternehmensnutzer, einschließlich Schulbezirke und Institutionen, entfielen 2026 auf 76,60 % des K-12-EdTech-Segments der Vereinigten Staaten. Das Verbrauchersegment soll bis 2032 mit einer CAGR von 10,11 % wachsen. Zentralisierte Schulbezirksbeschaffung verlängert Genehmigungszyklen, unterstützt jedoch mehrjährige Verträge, wenn Systeme Unterrichts-, Datenschutz- und Governance-Standards erfüllen. Die Anforderungen des Every Student Succeeds Act (ESSA) und staatliche Prüfprozesse stärken Schulbezirkskaufentscheidungen. Vor der Genehmigung von Anwendungen in großem Maßstab verlangen Käufer Nachweise über Wirksamkeit, Integrationsfähigkeiten, Barrierefreiheitsunterstützung und Schülerdatenschutz. Diese Anforderungen können den Markteintritt von Anbietern verzögern, stärken jedoch die Verlängerungsbedingungen für etablierte Anbieter. Das Unternehmenssegment bleibt die Kerneinnahmenbasis in den Kategorien SIS, LMS, Bewertung, Lehrplan, Geräte und Verwaltungssoftware und spiegelt die Bedeutung der öffentlichen Schulbeschaffung wider.
Die Verbrauchereinführung expandiert durch Nachhilfeplattformen, Hausaufgabenunterstützungstools, KI-Lernassistenten und ergänzende Inhaltsabonnements. KI-Produktivitätstools für Lehrer ziehen private Investitionen an und können einen Weg zu Schulbezirksverträgen bieten. Geringerer Zugang zu schulzugelassenen KI-Tools in einkommensschwächeren und ländlichen Gebieten verdeutlicht eine Gerechtigkeitsherausforderung. Kommunikationstools für Familien können die institutionelle Einführung unterstützen, wenn sie mit Schularbeitsabläufen und mehrsprachigem Engagement übereinstimmen. Die Verbrauchereinführung kann die Sichtbarkeit von Anbietern bei Familien und Lehrern erhöhen, bevor Verkäufe auf Schulbezirksebene stattfinden. Die ungleiche Kaufkraft der Haushalte beseitigt jedoch nicht die Notwendigkeit eines gerechten schulbasierten Zugangs.
Geografische Analyse
Der Süden hielt 2026 einen Anteil von 37,30 % am K-12-EdTech-Segment der Vereinigten Staaten und soll bis 2032 mit einer CAGR von 9,71 % wachsen. Texas hatte im Schuljahr 2024–2025 5,54 Millionen Schüler in öffentlichen Schulen eingeschrieben, ein Anstieg von 13.019 Schülern im Jahresvergleich, was die Nachfrage nach Bildungstechnologie auf Schulbezirksebene aufrechterhält. Der Houston Independent School District (ISD) startete sein KI-fokussiertes Future-2-Modell an neun Schulen im Jahr 2026–2027 und plante, es auf 25 Schulen im Jahr 2027–2028 auszuweiten. Im Mai 2026 kooperierte die Texas Education Exchange mit PowerSchool, um den sicheren Datenaustausch und die Interoperabilität in K-12-Systemen zu verbessern. Unterdessen wählte Georgia Amira Learning als kostenlosen, staatlich genehmigten universellen K-3-Lesescreener für 2025–2026 aus und unterstützte damit die Frühlesekompetenzbeurteilung ohne zusätzliche Schulbezirks-Screeningkosten.
Die Ausgaben der öffentlichen Schulen New Yorks im Haushaltsjahr 2024 betrugen 31.918 USD pro Schüler, ohne Technologieabonnements. Ein nationaler Rückgang der öffentlichen Schuleinnahmen des Bundes um 4,4 % erhöhte den Druck, den Mehrwert wiederkehrender Technologiebeschaffungen nachzuweisen. New Jersey schrieb im Schuljahr 2025–2026 ein universelles K-3-Lesescreening vor; Newark genehmigte Amira Learning im Juni 2025. Kalifornien hatte im Schuljahr 2024–2025 5,81 Millionen TK-12-Schüler eingeschrieben; AB 1454 stärkte evidenzbasierte Lesekompetenz, Lehrerausbildung und Unterstützung für Unterrichtsmaterialien. Im Mittleren Westen verpflichtete Ohio Schulbezirke bis zum 1. Juli 2026 zur Einführung von KI-Nutzungsrichtlinien, und Michigans MiDataHub unterstützt landesweite Interoperabilität, während die Konnektivität in ländlichen und unterversorgten Gebieten wichtig bleibt. Die Beschaffung sollte Wirksamkeit, Barrierefreiheit, Datenschutz und Lehrerbeteiligung berücksichtigen.
Wettbewerbslandschaft
Marktkonzentration
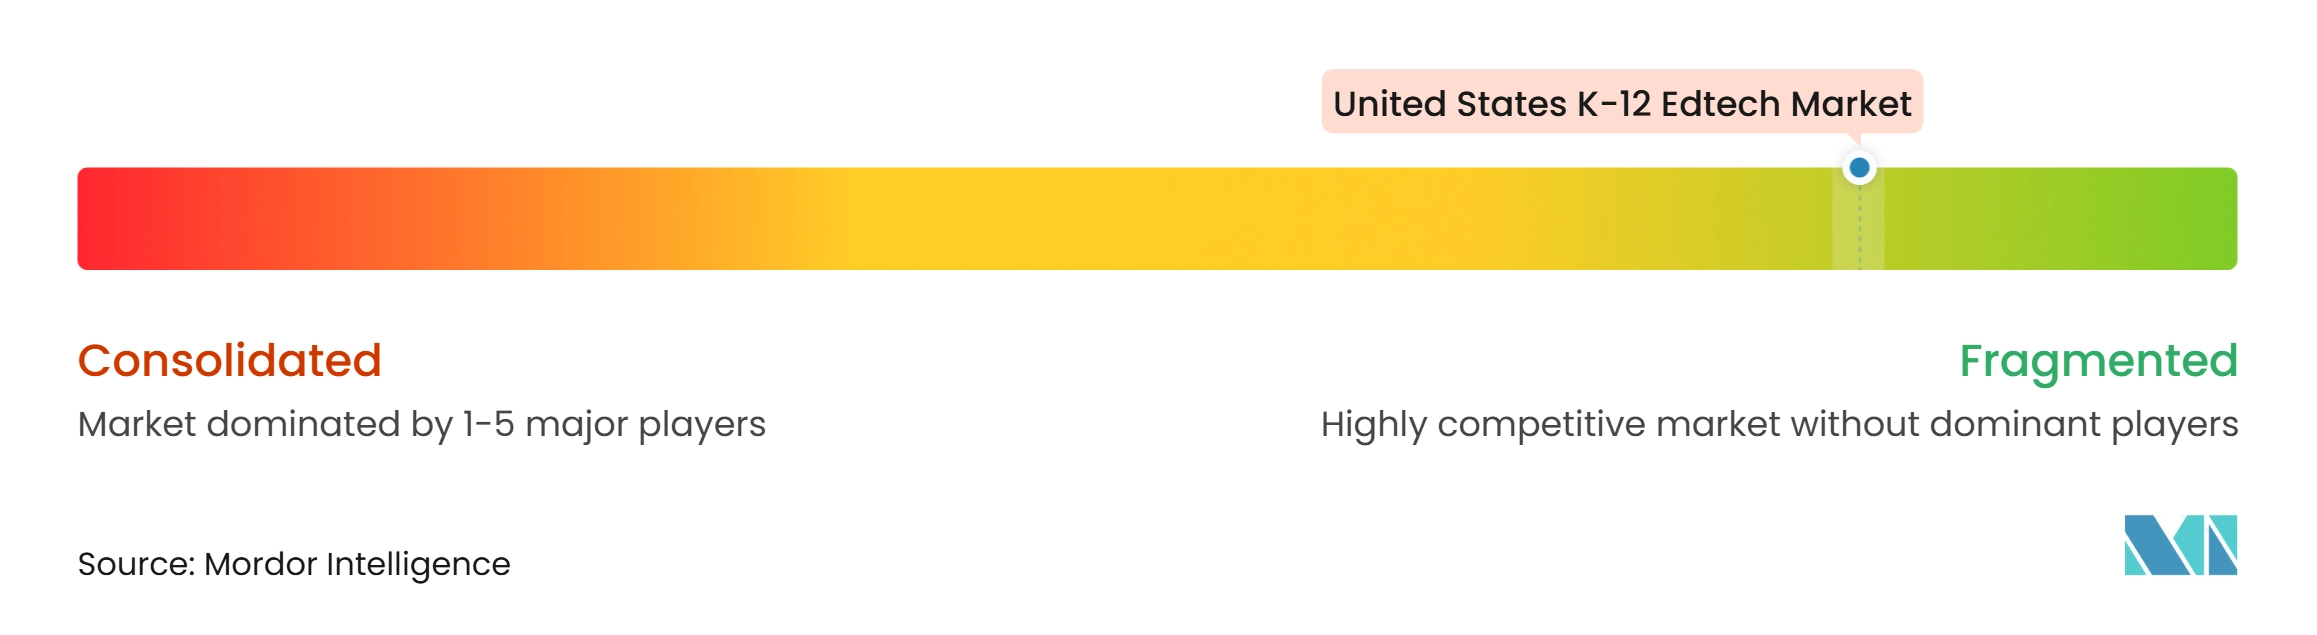
Der K-12-EdTech-Markt der Vereinigten Staaten ist stark fragmentiert. PowerSchool, Google, Instructure, Microsoft und Renaissance machen zusammen weniger als 30 % der Ausgaben in den Kategorien Hardware, Software, Lehrplan und Verbraucher aus. Sie bedienen unterschiedliche Schulbezirks-Workflows, einschließlich Schülerinformationssysteme, Produktivitätsanwendungen, Lernmanagement und Bewertung. Die Schulbezirksausgaben bleiben jedoch auf zahlreiche Produkte und Beschaffungskategorien verteilt. Private-Equity-Übernahmen haben die Eigentümerschaft im K-12-Bildungstechnologiemarkt im Jahr 2024 neu gestaltet. Bain Capital schloss seine Übernahme von PowerSchool für 5,6 Milliarden USD ab, während KKR und Dragoneer ihre Übernahme von Instructure für etwa 4,8 Milliarden USD abschlossen und beide Unternehmen von der Börse nahmen. Die Produktintegration intensivierte auch den Wettbewerb. Im August 2025 kooperierte Renaissance mit Savvas, um Bewertungsdaten mit Lehrplanressourcen zu verbinden, während McGraw Hill und Pearson vereinbarten, Pearsons Zwischenbewertungsfähigkeiten in McGraw Hills K-12-Lehrplan zu integrieren. Im April 2026 führte Instructure drei Canvas-Stufen (Core, Plus und Next) ein, um den Zugang zur Plattform und zu KI-Fähigkeiten zu strukturieren. Es wurde auch berichtet, dass mehr als 30.000 Pädagogen seinen IgniteAI-Agenten während der frühen Einführung genutzt hatten. Separat erwarb Seesaw im April 2025 Little Thinking Minds, um seine arabischsprachigen Lesekompetenzinhalte und Bewertungsfähigkeiten zu erweitern. Diese Entwicklungen verdeutlichen den Wettbewerb in integrierten Unterrichts-Workflows, KI-gestützter Funktionalität und mehrsprachigen Inhalten, während Interoperabilität, Implementierungskosten, Datenschutz und Anbieterkonsolidierungsrisiken wichtige Überlegungen für Bildungskäufer bleiben. KI-Governance und -Bewertung schaffen auch Möglichkeiten für Anbieter, die Beschaffungsprüfungen und Compliance-Dokumentation unterstützen. Zugängliche, mehrsprachige Produkte können Bedürfnisse ansprechen, die von englischsprachigen Inhalten nicht vollständig bedient werden.
Branchenführer im K-12-Edtech-Markt der Vereinigten Staaten
-
PowerSchool Group LLC
-
Google LLC
-
Instructure, Inc.
-
Microsoft Corporation
-
Renaissance Learning, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
K-12-Edtech-Markt der Vereinigten Staaten Unternehmen in diesem Bericht
- PowerSchool Group LLC
- Google LLC
- Instructure, Inc.
- Microsoft Corporation
- Renaissance Learning, Inc.
- Curriculum Associates, LLC
- Infinite Campus, Inc.
- Savvas Learning Company LLC
- McGraw Hill Education, Inc.
- Pearson plc
- Imagine Learning, LLC
- Discovery Education, Inc.
- HMH Education Company
- Instructure's Canvas LMS
- D2L Corporation
- Kahoot! ASA
- IXL Learning, Inc.
- Seesaw Learning, Inc.
- ClassDojo, Inc.
- GoGuardian
Neueste Industrielle Entwicklungen in K-12-Edtech-Markt der Vereinigten Staaten
- April 2026: Instructure führte drei Canvas-Stufen (Core, Plus und Next) ein, die es bestehenden Kunden ermöglichen, ohne Migration zu wechseln. Mehr als 30.000 Pädagogen nutzten seinen IgniteAI-Agenten, was auf eine frühe Einführung KI-gestützter Unterrichts-Workflows hinweist.
- September 2025: Curriculum Associates startete Magnetic Literacy, einen Kernlesekompetenz-Lehrplan für die Klassen K–6, der grundlegende Fähigkeiten, Wissensaufbau, Schreiben, mündliche Sprache und kritisches Denken integriert. Verfügbar zur Einführung für 2026–2027, erweitert es das Unternehmen über Bewertung und ergänzenden Unterricht hinaus in den Kernbereich English Language Arts (ELA) und konkurriert mit etablierten Lehrplananbietern.
- August 2025: Renaissance und Savvas kooperieren, um Star Assessments auf Renaissance Next mit Kernlehrplanressourcen auf Savvas Realize zu integrieren, sodass Lehrer auf Bewertungsdaten, Unterrichtsgruppen und abgestimmte Ressourcen für Unterrichtsplanung und differenzierten Unterricht zugreifen können.
- Juli 2025: GoGuardian erweiterte Pear Deck Learning um kostenlose KI-Funktionen für alle Lehrer, die Unterrichtsplanung, Unterrichtsführung, Echtzeit-Einblicke und Bewertung umfassen. Die bestehende Reichweite der Plattform wurde mit 8,4 Millionen Schülern angegeben.
Berichtsumfang des K-12-Edtech-Marktes der Vereinigten Staaten
Der Bericht über den K-12-EdTech-Markt der Vereinigten Staaten analysiert Bildungstechnologielösungen in den Bereichen Hardware, Software, Inhalte, Bereitstellungsmodell, Lernmodus, Endnutzer und Region. Er untersucht wichtige Treiber, darunter staatliche Vorgaben zu Lesekompetenz und Mathematik, ESSA-Rechenschaftspflichtanforderungen, bezirksweite KI-Einführung, integrierte Lernplattformen und Modernisierung von Bildungsdaten, sowie Hemmnisse wie reduzierte ESSER-Finanzierung, Datenschutz- und Barrierefreiheitsvorschriften, Anwendungsfragmentierung und Cybersicherheitsrisiken. Der Bericht bewertet Bildungsausgaben, Infrastrukturentwicklung, Schüler-Lehrer-Verhältnisse, Schülereinschreibungen, Technologieeinführung, Wettbewerbskräfte, Marktgröße und -prognosen, Marktkonzentration, strategische Entwicklungen, Marktanteile und führende Unternehmensprofile. Er bewertet auch Möglichkeiten in KI-Governance-Plattformen, mehrsprachigen Lernlösungen, Familienengagement-Tools und integrierten digitalen Bildungssystemen. Prognosen werden in USD für alle Segmente und Regionen bereitgestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die K-12-EdTech-Ausgaben in den Vereinigten Staaten?
Der K-12-EdTech-Markt der Vereinigten Staaten wurde 2026 auf 31,24 Milliarden USD geschätzt und soll bis 2032 auf 53,08 Milliarden USD wachsen, mit einer CAGR von 9,24 % von 2027 bis 2032.
Welche K-12-EdTech-Produktkategorie wächst in den Vereinigten Staaten am schnellsten?
Software soll bis 2032 mit einer CAGR von 10,90 % wachsen, vor Hardware und Inhalten.
Warum konsolidieren Schulbezirke Bildungstechnologieplattformen?
Schulbezirke reduzieren Anwendungsausbreitung, Integrationsaufwand, Cybersicherheitsrisiken und Verwaltungsaufwand, da wiederkehrende Budgets enger werden.
Was treibt die KI-Einführung in Schulen der Vereinigten Staaten an?
Schulen nutzen KI für Lehrerproduktivität und Schülerunterstützung, wobei 80 % der befragten Schulbezirke 2025 laufende oder geplante generative KI-Initiativen meldeten.
Welche Region der Vereinigten Staaten führt bei der K-12-EdTech-Einführung?
Der Süden entfiel 2026 auf einen Anteil von 37,30 % und soll bis 2032 mit einer CAGR von 9,71 % wachsen, unterstützt durch Einschreibungswachstum und staatliche Programme.
Was sind die Hauptrisiken für K-12-EdTech-Anbieter?
Die Hauptrisiken sind das Ende der ESSER-Unterstützung, unterschiedliche Datenschutz- und KI-Vorschriften, Anwendungsausbreitung, Cybersicherheitsverpflichtungen und ungleiche Schulbezirksfinanzierungskapazitäten.