
Taille et Part du Marché de l'Edtech K-12 aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
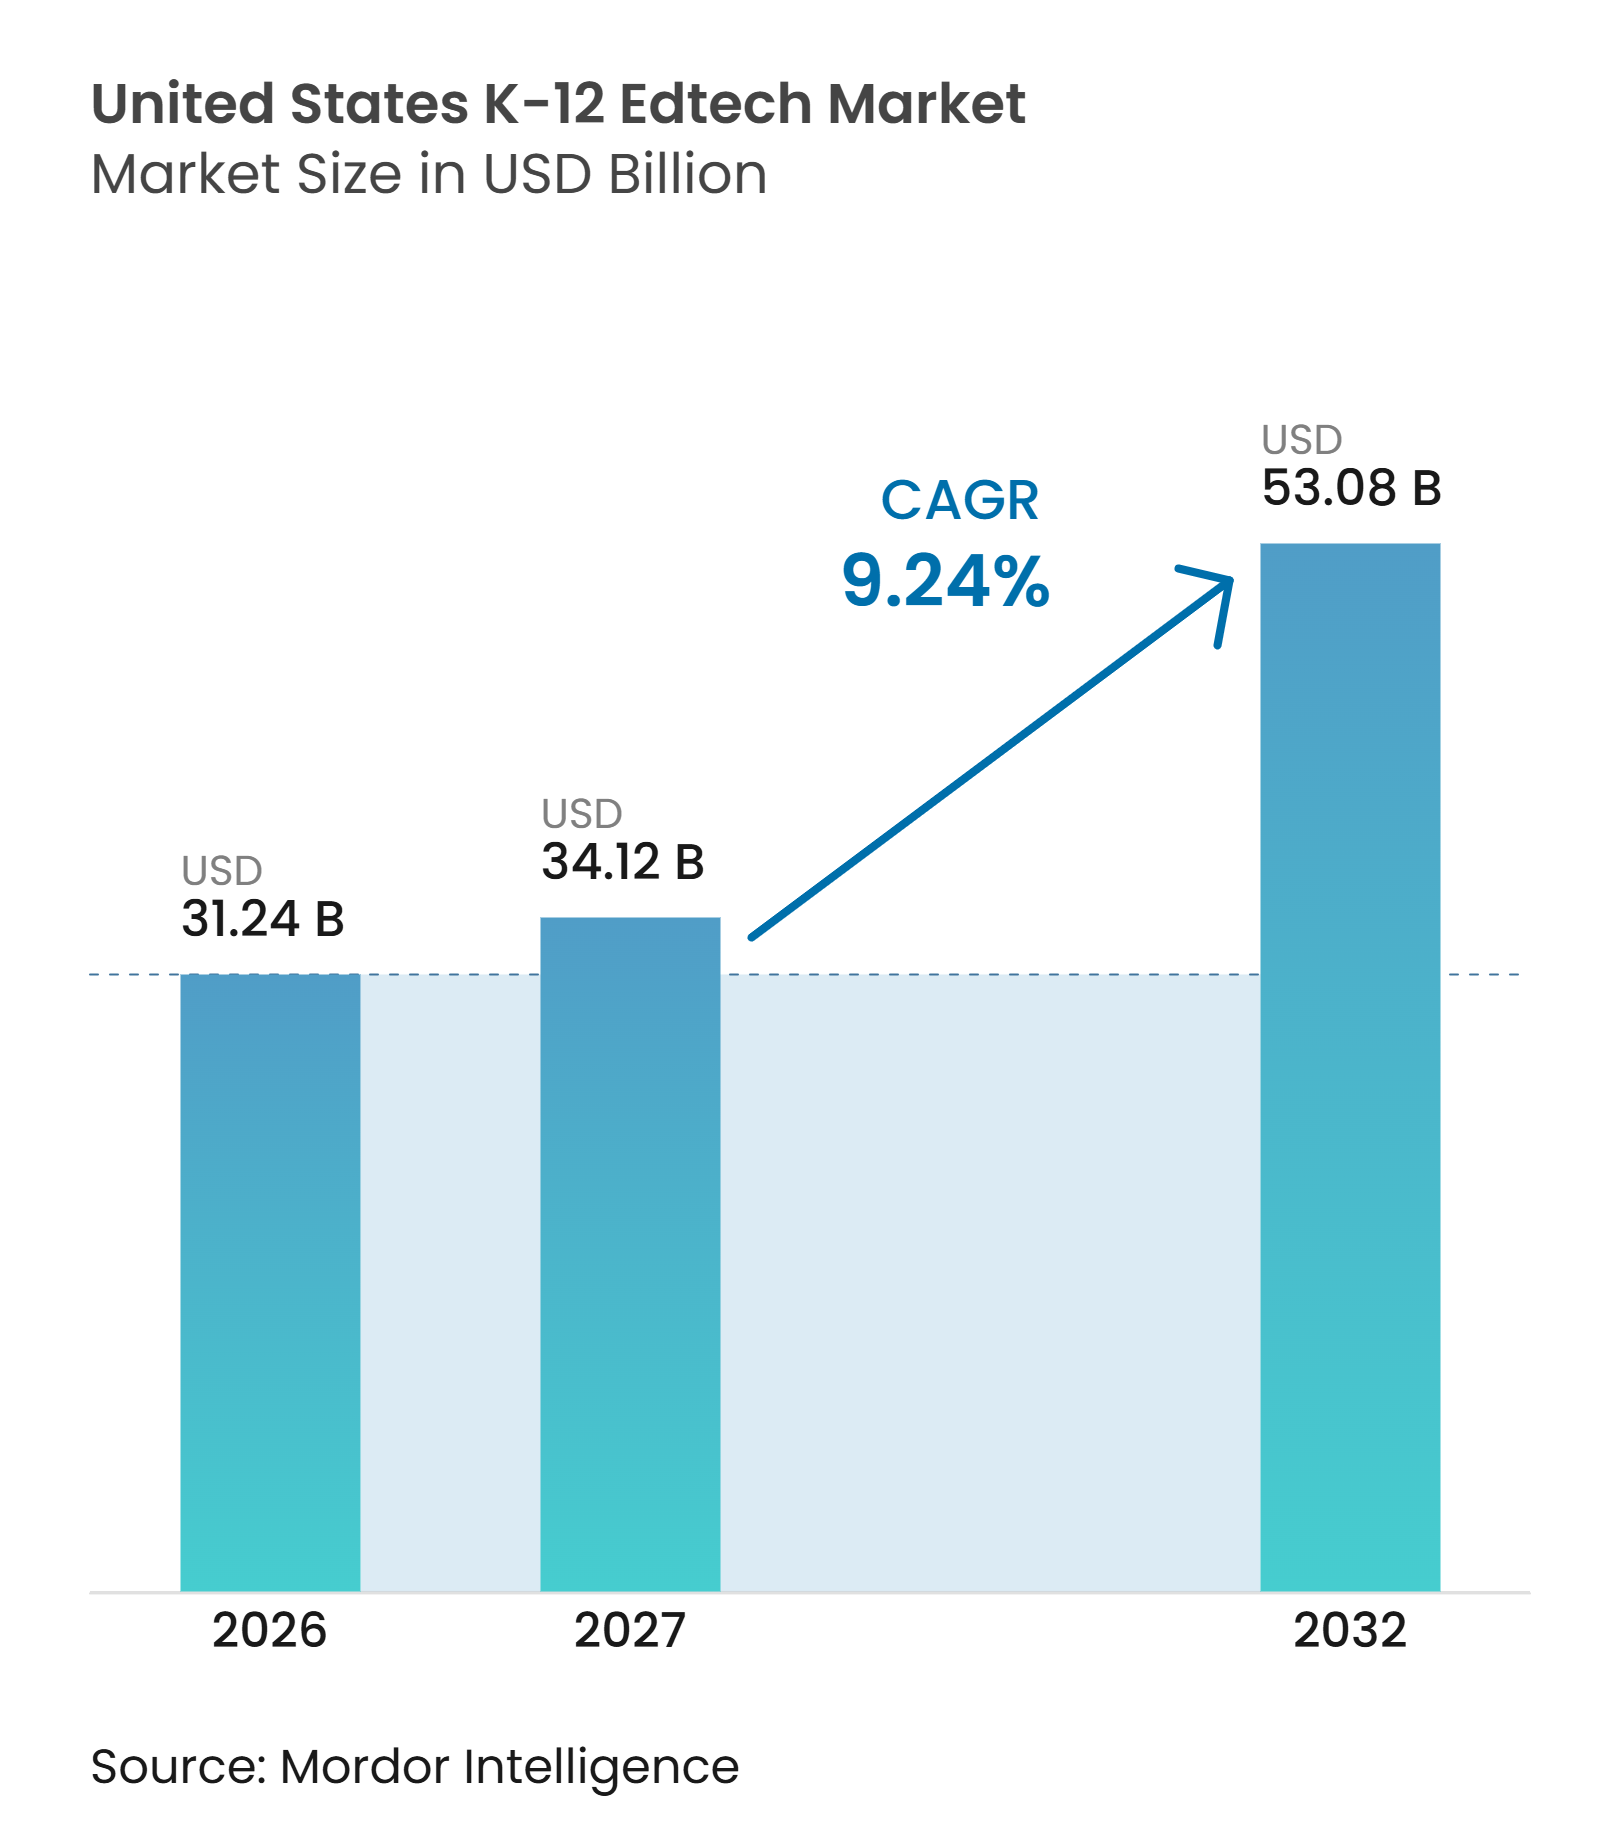
| Taille du marché de l'année de base (2026) | 31.24 Milliards de dollars |
| Taille du Marché (2027) | 34.12 Milliards de dollars |
| Taille du Marché (2032) | 53.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.24 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Edtech K-12 aux États-Unis par Mordor Intelligence
La taille du marché de l'EdTech K-12 aux États-Unis était évaluée à 31,24 milliards USD en 2026 et devrait croître de 34,12 milliards USD en 2027 pour atteindre 53,08 milliards USD d'ici 2032, à un CAGR de 9,24% pendant la période de prévision (2027-2032). Le marché de l'EdTech K-12 aux États-Unis passe des achats d'urgence à une planification des acquisitions qui aligne les dépenses technologiques sur les résultats pédagogiques, la gouvernance et les exigences opérationnelles. Les mandats étatiques en matière de littératie, le développement de politiques sur l'IA et l'expiration du financement ESSER reconfigurent les priorités des districts. Le matériel reste important alors que les districts remplacent les appareils achetés entre 2020 et 2022, tandis que les abonnements logiciels récurrents sont de plus en plus intégrés dans les flux de travail des districts. Le marché fait également face à un examen plus rigoureux des preuves d'efficacité, de la protection des données des élèves, de la cybersécurité et de l'interopérabilité, favorisant les fournisseurs qui répondent aux exigences à l'échelle du district. Ces conditions créent des opportunités pour les plateformes intégrées, mais exigent que les fournisseurs démontrent leur valeur dans le cadre de budgets opérationnels contraints.
Principaux Enseignements du Rapport
- Par type, le matériel représentait 39,90% de la part du marché de l'EdTech K-12 aux États-Unis en 2026, tandis que le logiciel devrait croître à un CAGR de 10,90% jusqu'en 2032.
- Par modèle de déploiement, le cloud représentait 65,60% de la part du marché de l'EdTech K-12 aux États-Unis en 2026 et devrait croître à un CAGR de 12,10% jusqu'en 2032.
- Par mode d'apprentissage, l'apprentissage présentiel avec technologie représentait 38,70% de la part du marché de l'EdTech K-12 aux États-Unis en 2026, tandis que l'apprentissage mixte et hybride devrait croître à un CAGR de 12,50% jusqu'en 2032.
- Par utilisateur final, les utilisateurs professionnels représentaient 76,60% de la part du marché de l'EdTech K-12 aux États-Unis en 2026, tandis que l'usage consommateur devrait croître à un CAGR de 10,11% jusqu'en 2032.
- Par géographie, le Sud représentait 37,30% de la part du marché de l'EdTech K-12 aux États-Unis en 2026 et devrait croître à un CAGR de 9,71% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Mandats Étatiques en Matière de Littératie, de Mathématiques et d'Évaluation | +1.8% | National, avec une forte intensité en Californie, Ohio, Oklahoma et New Jersey | Moyen terme (2-4 ans) |
| Exigences de Preuves ESSA et Adoption de Logiciels Liée à la Responsabilisation | +1.0% | National, concentré dans les districts du Titre I à travers le Sud-Est et le Midwest | Moyen terme (2-4 ans) |
| Adoption de l'IA à l'Échelle du District pour la Productivité et le Soutien aux Élèves | +2.2% | National, avec des gains précoces au Texas, en Floride, à New York et dans les grands districts urbains | Court terme (≤ 2 ans) |
| Remplacement des Outils Ponctuels de l'Ère Pandémique par des Plateformes Intégrées | +1.5% | National, plus fort dans les districts ayant procédé à d'importants achats d'outils ponctuels entre 2020 et 2022 | Court terme (≤ 2 ans) |
| Modernisation des Données à l'Échelle de l'État et Acquisition d'Interopérabilité | +0.9% | National, avec le Texas, le Michigan et le Delaware comme premiers adoptants d'Ed-Fi | Moyen terme (2-4 ans) |
| Gouvernance et Évaluation de l'IA en tant que Nouvelle Catégorie de Dépenses Logicielles | +0.6% | National, émergence la plus rapide dans les États dotés d'une législation sur l'IA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats Étatiques en Matière de Littératie, de Mathématiques et d'Évaluation
La législation étatique sur la littératie stimule une demande répétée d'outils d'évaluation, d'intervention et de suivi des progrès sur le marché de l'EdTech K-12 aux États-Unis. L'Oklahoma a élargi le soutien à la littératie grâce au Strong Readers Act et à la plateforme Amira en 2025, traduisant une priorité politique à l'échelle de l'État en un soutien technologique accessible au niveau des districts[1]. Pour l'année scolaire 2025-2026, la Géorgie a sélectionné Amira Learning comme outil universel gratuit et approuvé par l'État pour le dépistage en lecture, réduisant les obstacles à l'acquisition pour les districts dans le cadre d'un cas d'usage obligatoire. Les exigences de preuves ESSA renforcent cette tendance, car les acheteurs du Titre I exigent une justification documentée lors de la sélection et du renouvellement des logiciels. Les fournisseurs disposant de solides portefeuilles de preuves peuvent répondre plus efficacement aux exigences de responsabilisation, tandis que les fournisseurs sans preuves appropriées font face à des examens d'acquisition plus difficiles. Ces mandats rendent également les budgets consacrés à la littératie, aux mathématiques et à l'évaluation moins dépendants des financements discrétionnaires à court terme que certaines autres catégories technologiques.
Adoption de l'IA à l'Échelle du District pour la Productivité et le Soutien aux Élèves
L'IA générative est passée de l'expérimentation menée par les enseignants à une infrastructure formelle de district sur le marché de l'EdTech K-12 aux États-Unis. En 2025, le Consortium for School Networking (CoSN) a rapporté que 80% des districts interrogés mettaient en œuvre des initiatives d'IA générative, tandis que 94% des responsables EdTech s'attendaient à ce que l'IA ait un impact positif sur l'éducation[2]. Les districts gouvernent généralement l'IA à travers des cas d'usage définis plutôt que de l'interdire, car les gains de productivité et le soutien aux élèves restent au cœur des décisions d'adoption. Le comté de Miami-Dade a déployé un environnement Google Gemini personnalisé pour 105 000 lycéens en 2025, démontrant comment les grands districts peuvent mettre en œuvre l'IA en tant qu'infrastructure d'apprentissage partagée. Le marché de l'EdTech K-12 aux États-Unis connaît donc une demande accrue pour la gouvernance de l'IA, le développement professionnel, les environnements d'IA gérés et les applications en classe. Ce changement soutient les contrats récurrents, car les contrôles au niveau du district vont au-delà des sélections de logiciels individuels et nécessitent une maintenance continue.
Remplacement des Outils Ponctuels de l'Ère Pandémique par des Plateformes Intégrées
Le marché de l'EdTech K-12 aux États-Unis a consolidé de nombreux outils achetés pendant la pandémie en moins de systèmes intégrés. Les équipes technologiques des districts gèrent l'accès aux applications, les flux de données, la cybersécurité et la formation, rendant les solutions ponctuelles déconnectées plus difficiles à maintenir dans un contexte de budgets plus serrés. En août 2025, Renaissance et Savvas ont intégré Star Assessments avec Savvas Realize, reliant les résultats d'évaluation au contenu pédagogique pour les clients communs des districts. En juin 2025, McGraw Hill et Pearson ont convenu de connecter les capacités d'évaluation de Pearson aux programmes K-12 de McGraw Hill[3]. Ces partenariats indiquent que l'intégration des flux de travail est devenue une exigence concurrentielle plutôt qu'une fonctionnalité optionnelle. Les plateformes intégrées peuvent réduire la complexité administrative et soutenir une utilisation plus cohérente des données ; cependant, les districts doivent toujours évaluer l'adéquation des fournisseurs, les exigences de mise en œuvre et les dispositions contractuelles de protection des données.
Modernisation des Données à l'Échelle de l'État et Acquisition d'Interopérabilité
La modernisation des données à l'échelle de l'État soutient le marché de l'EdTech K-12 aux États-Unis en faisant de l'interopérabilité une exigence explicite d'acquisition. En 2025, 1EdTech et l'Alliance Ed-Fi ont aligné OneRoster sur la norme de données Ed-Fi, permettant aux districts d'utiliser des données d'inscription et de liste plus riches sans remplacer les systèmes existants. L'initiative MiDataHub du Michigan a rapporté un retour sur investissement annuel à l'échelle de l'État de 36,5 millions USD et près de 700 000 USD d'économies annuelles en temps de travail du personnel scolaire, démontrant la valeur opérationnelle des systèmes de données interopérables. Le Texas a utilisé des approches basées sur Ed-Fi pour soutenir la gestion des données éducatives et l'intégration des fournisseurs. La gouvernance de l'IA crée une exigence logicielle supplémentaire, car les districts ont besoin d'outils approuvés, de politiques, de processus d'évaluation et de garanties pour les données des élèves. À mesure que les orientations au niveau de l'État évoluent, les fournisseurs offrant des capacités d'interopérabilité documentées et des contrôles de gouvernance sont mieux positionnés pour participer aux acquisitions à l'échelle de l'État et du district.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Falaise de Financement ESSER et Accessibilité Financière des Budgets Récurrents | -2.1% | National, plus aigu en Alabama, Delaware, Iowa, Kansas et Nebraska | Court terme (≤ 2 ans) |
| Fragmentation des Politiques de Confidentialité, d'Accessibilité et d'IA État par État | -0.8% | National, amplifié en Ohio, Tennessee, Californie et Texas | Moyen terme (2-4 ans) |
| Prolifération des Applications et Dette d'Interopérabilité | -0.6% | National, avec une charge plus élevée dans les grands districts urbains gérant plus de 2 000 outils | Moyen terme (2-4 ans) |
| Assurance Cybersécurité, Divulgation des Incidents et Charge de Risque Fournisseur | -0.5% | National, concentré dans les districts ruraux et suburbains sous-financés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Falaise de Financement ESSER, Accessibilité Financière des Budgets Récurrents et Prolifération des Applications
L'expiration du financement de l'Elementary and Secondary School Emergency Relief (ESSER) exerce une pression sur les renouvellements d'abonnements et les plans de remplacement des appareils sur le marché de l'EdTech K-12 aux États-Unis. La State Educational Technology Directors Association (SETDA) a rapporté que seulement 27% des agences éducatives étatiques avaient des plans pour maintenir les initiatives d'accès numérique précédemment soutenues par des programmes fédéraux[4]. Les districts transfèrent les achats technologiques vers des budgets opérationnels récurrents étatiques et locaux, augmentant l'importance de la capacité fiscale locale pour des dépenses soutenues. La prolifération des outils contraint davantage les budgets, car chaque application supplémentaire augmente les coûts d'administration, de formation, d'intégration, de révision de sécurité et de support. CoSN a constaté que de nombreux administrateurs de technologie de district financent la cybersécurité par des fonds généraux plutôt que par des budgets de sécurité dédiés. Les districts disposant de bases de revenus locaux plus faibles sont plus susceptibles de rationaliser leurs portefeuilles technologiques, tandis que les fournisseurs doivent démontrer une valeur opérationnelle ou pédagogique directe pour conserver leurs contrats.
Fragmentation des Politiques Étatiques, Cybersécurité et Charge de Risque Fournisseur
Les réglementations étatiques en matière de confidentialité, d'accessibilité et d'IA augmentent les exigences de conformité sur le marché de l'EdTech K-12 aux États-Unis. La Commission de l'Éducation des États a rapporté qu'au moins 28 États et Washington, D.C., avaient publié des orientations sur l'IA K-12 d'ici 2025, obligeant les fournisseurs à répondre à des exigences spécifiques à chaque juridiction. Le Tennessee exige que les districts scolaires publient des politiques d'utilisation de l'IA, tandis que l'Ohio exige que les districts scolaires publics établissent des politiques complètes sur l'IA d'ici juillet 2026. Ces exigences s'appliquent parallèlement au Family Educational Rights and Privacy Act (FERPA), au Children's Online Privacy Protection Act (COPPA), aux réglementations étatiques sur les données des élèves et aux normes d'accessibilité, augmentant le coût de la vente dans plusieurs États. La cybersécurité ajoute un fardeau supplémentaire, car les acheteurs des districts évaluent le risque fournisseur, les procédures de divulgation des incidents et les contrôles contractuels avant d'autoriser les plateformes à traiter les informations des élèves. Les petits fournisseurs peuvent faire face à des cycles de vente plus longs s'ils ne peuvent pas fournir de documentation sur la confidentialité, la sécurité, l'accessibilité et la gouvernance de l'IA.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du Comportement des Élèves et des Apprenants
Les écoles publiques K-12 des États-Unis comptaient 49,27 millions d'élèves inscrits pour l'année académique 2024-2025, soit une baisse d'environ 246 000 élèves d'une année sur l'autre. Le NCES a prévu que les inscriptions diminueraient de 5% pour atteindre 46,9 millions d'ici 2031. Les changements démographiques et l'évolution des préférences scolaires ont contribué à la baisse des inscriptions, augmentant la pression sur les districts pour justifier les coûts technologiques auprès de populations d'élèves plus réduites. Cependant, les tendances au niveau des États variaient, et le déclin national n'a pas uniformément réduit la demande. Les fournisseurs proposant des licences évolutives, des tarifs flexibles et une valeur démontrable par élève peuvent être mieux positionnés à mesure que les districts s'adaptent à l'évolution des niveaux d'inscription.
Les dépenses des écoles publiques américaines étaient estimées à 17 840 USD par élève pour l'année académique 2024-2025, allant de 32 370 USD à New York à 11 578 USD dans l'Idaho, selon le classement et les estimations 2026 de la National Education Association (NEA). Cette différence de près de trois fois soulignait une variation substantielle de la capacité d'achat des districts. Les systèmes scolaires à dépenses plus élevées pouvaient accueillir des plateformes plus complètes, tandis que les districts à dépenses plus faibles faisaient face à des contraintes d'accessibilité financière plus importantes. Ces différences créaient des opportunités pour des modèles de tarification par paliers et des modèles d'abonnement modulaires.
Intelligence sur la Performance Éducative
Au cours de l'année scolaire 2024-2025, le système scolaire public des États-Unis comptait en moyenne 15,1 élèves par enseignant. Les ratios par État allaient de 22,3 en Arizona et 22,2 au Nevada à 10,3 au Vermont et 10,8 à New York, selon la National Education Association. Des ratios plus élevés peuvent accroître la pertinence des outils qui soutiennent l'enseignement différencié et la gestion de la charge de travail en classe, bien qu'ils ne déterminent pas indépendamment la demande d'EdTech. Le Consortium for School Networking (CoSN) a rapporté en 2025 que 94% des responsables technologiques des districts considéraient l'IA positivement, la productivité étant identifiée comme son principal avantage potentiel. Cela crée des opportunités pour les outils de soutien aux enseignants dans les zones à effectifs contraints, tandis que les États à ratio plus faible peuvent privilégier l'enseignement ciblé plutôt que la réduction de la charge de travail.
Les États-Unis comptaient 99 073 écoles publiques réparties dans 19 183 districts scolaires publics en activité au cours de l'année scolaire 2024-2025, indiquant une base de clients institutionnels large mais fragmentée (National Center for Education Statistics (NCES)). La Californie comptait environ 5,81 millions d'élèves dans 10 303 écoles, tandis que le Texas en comptait environ 5,5 millions. Les deux États représentent des marchés importants pour les plateformes K-12 évolutives. Les plus de 1 200 districts scolaires du Texas créent des opportunités pour des contrats à grande échelle et des déploiements au niveau des districts plus petits. Cette structure accroît l'importance des cadres d'acquisition au niveau de l'État, des partenaires de mise en œuvre locaux et des modèles de déploiement évolutifs pour les fournisseurs d'EdTech.
Analyse des Segments
Par Type :
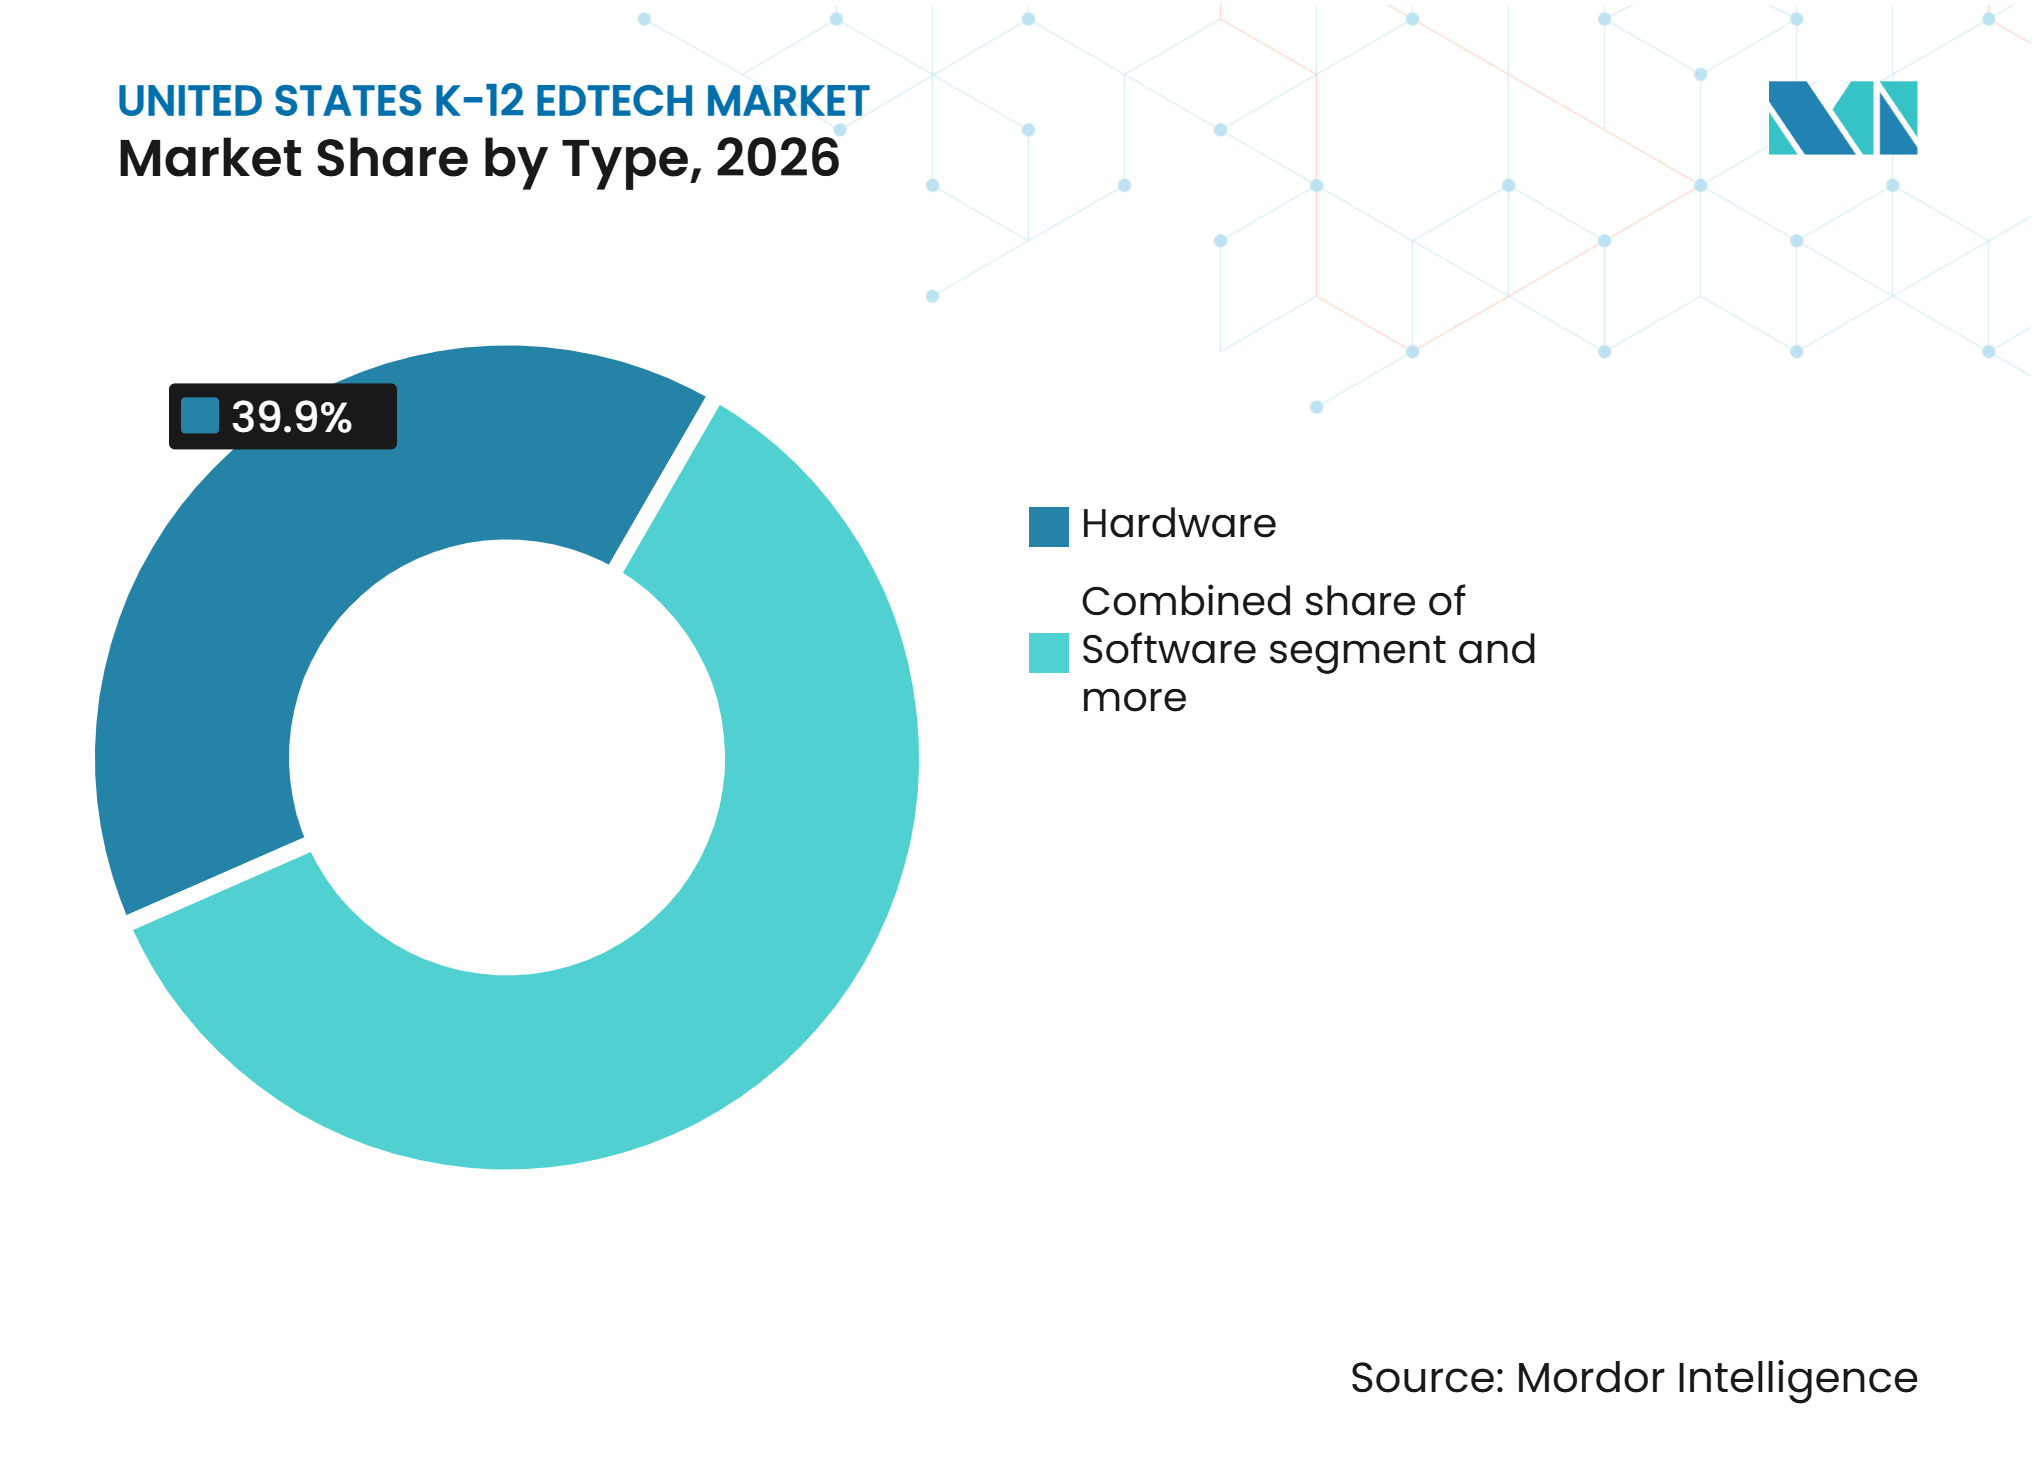
Le Renouvellement des Appareils Maintient la Prédominance du Matériel, le Logiciel Progresse Plus ViteLe matériel représentait 39,90% du marché de l'EdTech K-12 aux États-Unis en 2026, tandis que le logiciel devrait croître à un CAGR de 10,90% jusqu'en 2032. La demande de remplacement des Chromebooks et des tablettes achetés entre 2020 et 2022 soutient les ventes de matériel. Le National Center for Education Statistics (NCES) a rapporté 49,3 millions d'élèves dans les écoles publiques américaines en 2024-2025, soutenant la demande d'appareils et de support associé. À mesure que les financements d'urgence expirent, les districts s'appuient de plus en plus sur des budgets récurrents étatiques et locaux pour les achats d'ordinateurs portables et de tablettes. Les politiques étatiques de littératie stimulent également les cycles d'adoption des programmes scolaires. McGraw Hill a introduit Emerge! K-5 English Language Arts (ELA) pour les projets pilotes de districts et l'adoption en classe, soutenant la demande de programmes alignés sur la science de la lecture. Curriculum Associates a introduit Magnetic Literacy pour l'année scolaire 2026-2027.
Les outils de Système d'Information des Élèves (SIS), de Système de Gestion de l'Apprentissage (LMS), d'évaluation et de productivité IA par abonnement soutiennent la croissance des logiciels sur le marché de l'EdTech K-12 aux États-Unis. Le logiciel s'intègre aux flux de travail pédagogiques et administratifs et génère des revenus récurrents, contrairement aux renouvellements périodiques du matériel. Les achats d'appareils sont capitalistiques et peuvent être retardés par des contraintes budgétaires. Les achats de programmes scolaires suivent les calendriers d'approbation et les cycles d'adoption des États, créant des fenêtres d'achat concentrées. L'intégration de capacités d'IA dans les outils existants pour les enseignants et les administrateurs peut soutenir l'adoption des logiciels. Les fournisseurs qui connectent matériel, contenu et logiciel via des normes de données et des flux de travail partagés peuvent réduire les charges de gestion des acheteurs.



Par Modèle de Déploiement :
Le Cloud Domine et s'Accélère à Mesure que les Districts Rationalisent leur InfrastructureLe cloud représentait 65,60% du segment EdTech K-12 aux États-Unis en 2026 et devrait se développer à un CAGR de 12,10% jusqu'en 2032. Les systèmes cloud soutiennent l'accès à distance, les mises à jour centralisées et les normes d'interopérabilité de plus en plus exigées dans les documents d'acquisition des districts. OneRoster, Learning Tools Interoperability et Ed-Fi aident les districts à connecter les données et les applications dans les environnements pédagogiques. La collaboration entre 1EdTech et l'Alliance Ed-Fi améliore l'échange de données sans obliger les districts à remplacer l'infrastructure existante. L'expérience MiDataHub du Michigan montre que l'interopérabilité à l'échelle de l'État peut réduire le temps de travail du personnel et soutenir le retour sur investissement. L'adoption du cloud soutient également la gestion cohérente des services d'IA à l'échelle du district, des mises à jour et des contrôles de gouvernance.
Les systèmes sur site restent pertinents pour les districts ayant des préférences en matière de sécurité, des technologies héritées ou des contraintes de connectivité. Les zones rurales et à faible densité continuent de faire face à des limitations de bande passante à domicile, limitant l'utilisation de services cloud à haute bande passante et d'applications d'IA. Les fournisseurs cloud doivent fournir des engagements clairs en matière de résidence des données, de confidentialité, de disponibilité et de réponse aux incidents. Les services cloud gérés peuvent réduire le travail administratif local mais ne suppriment pas la responsabilité du district en matière de gouvernance des données. Les équipes d'acquisition évaluent la qualité de l'intégration et les preuves de conformité en plus des fonctionnalités, favorisant les fournisseurs qui soutiennent l'interopérabilité et la gestion responsable des données.
Par Mode d'Apprentissage :
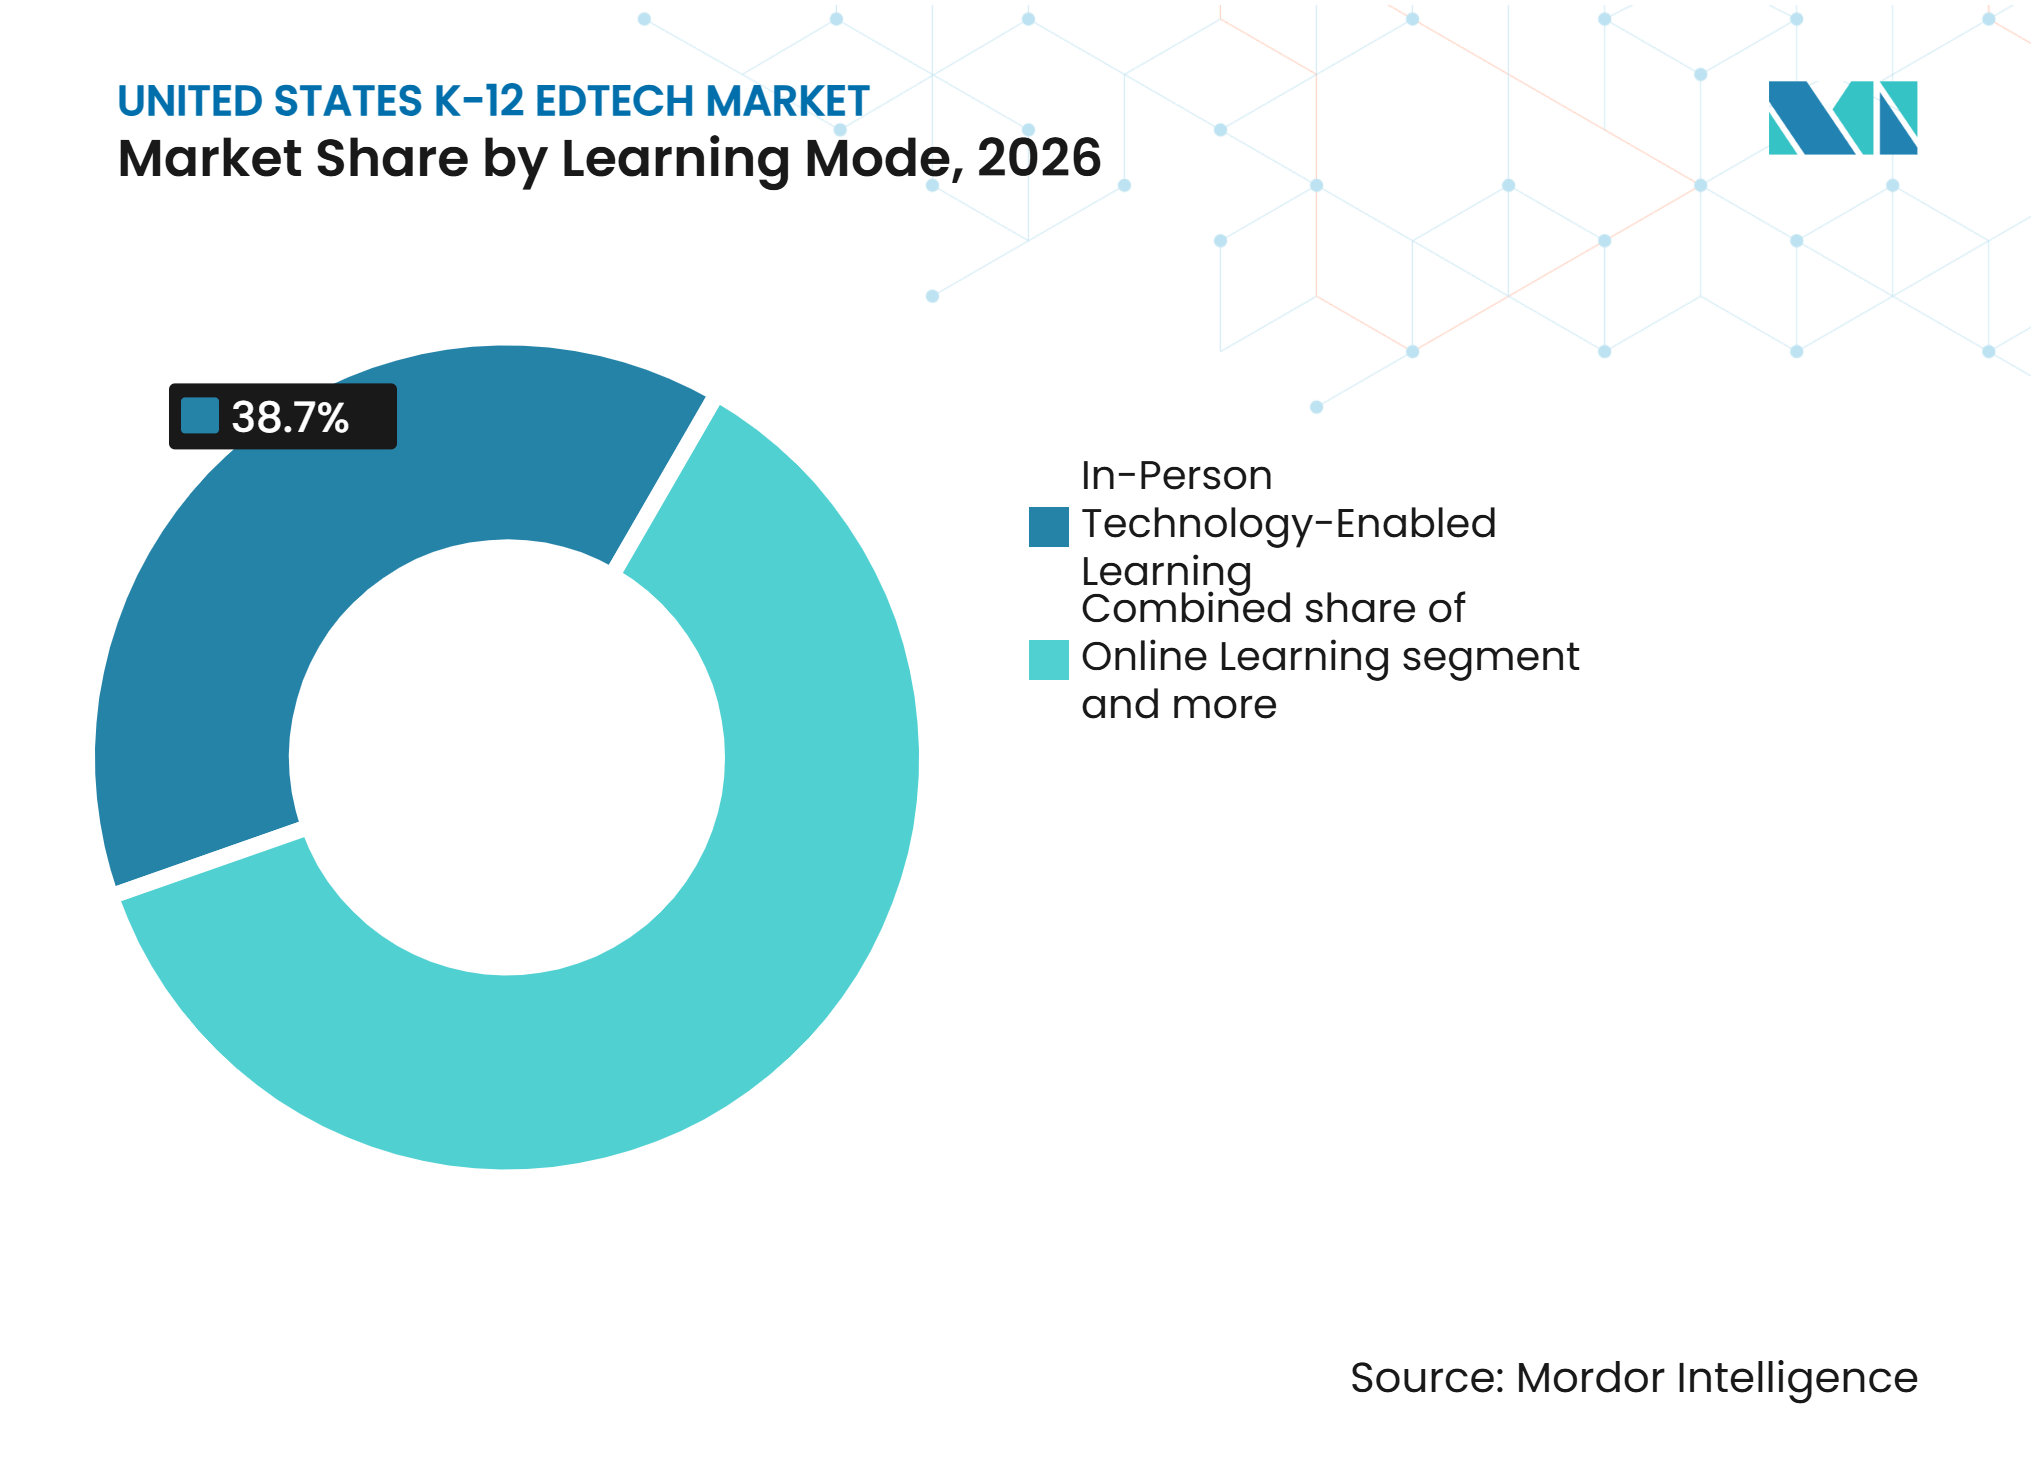
Le Présentiel avec Technologie Domine, le Mixte et l'Hybride Progressent le Plus ViteL'apprentissage présentiel avec technologie représentait 38,70% de la part du segment EdTech K-12 aux États-Unis en 2026. L'apprentissage mixte et hybride devrait croître à un CAGR de 12,50% jusqu'en 2032. L'enseignement en face à face reste le principal modèle de prestation dans le système éducatif K-12 des États-Unis, soutenu par la présence généralisée des écoles primaires et secondaires publiques. Google a rendu Gemini in Classroom disponible dans toutes les éditions de Google Workspace for Education en juin 2025, donnant aux enseignants accès à plus de 30 outils alimentés par l'IA. Cette intégration permet aux enseignants d'utiliser la technologie pour la planification des cours, le regroupement différencié et le soutien pédagogique sans modifier les structures de présence scolaire.
L'apprentissage mixte et hybride se développe à mesure que les districts formalisent les pratiques adoptées pendant la pandémie. Les options virtuelles, la croissance des écoles à charte et les plateformes numériques supplémentaires soutiennent les districts et les familles recherchant de la flexibilité. Les formats en ligne et à rythme libre servent les élèves nécessitant des horaires alternatifs ou des approches pédagogiques différentes. La demande d'outils flexibles de contenu, d'évaluation, de communication et de données soutient la taille du marché de l'EdTech K-12 aux États-Unis pour l'apprentissage mixte et hybride. Les districts doivent gérer la présence, l'accessibilité et le soutien aux élèves dans tous les modèles de prestation. Les fournisseurs desservant les environnements présentiel et numérique peuvent soutenir des systèmes pédagogiques intégrés.

Par Utilisateur Final :
La Passation de Marchés des Districts Domine, l'Usage Consommateur s'AccélèreLes utilisateurs professionnels, y compris les districts scolaires et les établissements, représentaient 76,60% du segment EdTech K-12 aux États-Unis en 2026. Le segment consommateur devrait croître à un CAGR de 10,11% jusqu'en 2032. La passation de marchés centralisée des districts prolonge les cycles d'approbation mais soutient les contrats pluriannuels lorsque les systèmes répondent aux normes pédagogiques, de confidentialité et de gouvernance. Les exigences du Every Student Succeeds Act (ESSA) et les processus de vérification des États renforcent les décisions d'achat des districts. Avant d'approuver les applications à grande échelle, les acheteurs exigent des preuves d'efficacité, des capacités d'intégration, un soutien à l'accessibilité et une protection des données des élèves. Ces exigences peuvent retarder l'entrée des fournisseurs mais renforcent les conditions de renouvellement pour les fournisseurs établis. Le segment professionnel reste la base de revenus principale dans les catégories SIS, LMS, évaluation, programme scolaire, appareils et logiciels administratifs, reflétant l'importance de la passation de marchés des écoles publiques.
L'adoption par les consommateurs se développe via les plateformes de tutorat, les outils de soutien aux devoirs, les assistants d'apprentissage IA et les abonnements à du contenu supplémentaire. Les outils de productivité IA destinés aux enseignants attirent des investissements privés et peuvent constituer une voie vers des contrats de district. Le moindre accès aux outils d'IA approuvés par les écoles dans les zones à faibles revenus et rurales met en évidence un défi d'équité. Les outils de communication destinés aux familles peuvent soutenir l'adoption institutionnelle lorsqu'ils s'alignent sur les flux de travail scolaires et l'engagement multilingue. L'adoption par les consommateurs peut accroître la visibilité des fournisseurs auprès des familles et des enseignants avant les ventes au niveau du district. Cependant, la capacité de dépenses inégale des ménages n'élimine pas le besoin d'un accès équitable basé sur l'école.
Analyse Géographique
Le Sud détenait 37,30% du segment EdTech K-12 aux États-Unis en 2026 et devrait croître à un CAGR de 9,71% jusqu'en 2032. Le Texas comptait 5,54 millions d'élèves dans les écoles publiques en 2024-2025, une augmentation de 13 019 élèves d'une année sur l'autre, soutenant la demande de technologie éducative au niveau des districts. Le Houston Independent School District (ISD) a lancé son modèle Future 2 axé sur l'IA dans neuf campus en 2026-2027 et prévoyait de l'étendre à 25 campus en 2027-2028. En mai 2026, le Texas Education Exchange s'est associé à PowerSchool pour améliorer le partage sécurisé des données et l'interopérabilité dans les systèmes K-12. Pendant ce temps, la Géorgie a sélectionné Amira Learning comme outil universel gratuit et approuvé par l'État pour le dépistage en lecture K-3 pour 2025-2026, soutenant l'évaluation précoce de la littératie sans coûts de dépistage supplémentaires pour les districts.
Les dépenses des écoles publiques de New York pour l'exercice 2024 s'élevaient à 31 918 USD par élève, hors abonnements technologiques. Une baisse nationale de 4,4% des revenus fédéraux des écoles publiques a accru la pression pour démontrer la valeur des achats technologiques récurrents. Le New Jersey a rendu obligatoire le dépistage universel de la littératie K-3 en 2025-2026 ; Newark a approuvé Amira Learning en juin 2025. La Californie comptait 5,81 millions d'élèves TK-12 en 2024-2025 ; la loi AB 1454 a renforcé la littératie fondée sur des preuves, la formation des enseignants et le soutien aux matériaux pédagogiques. Dans le Midwest, l'Ohio a exigé des politiques d'utilisation de l'IA dans les districts d'ici le 1er juillet 2026, et MiDataHub du Michigan soutient l'interopérabilité à l'échelle de l'État, tandis que la connectivité dans les zones rurales et mal desservies reste importante. La passation de marchés devrait tenir compte de l'efficacité, de l'accessibilité, de la confidentialité et de l'implication des éducateurs.
Paysage Concurrentiel
Concentration du Marché
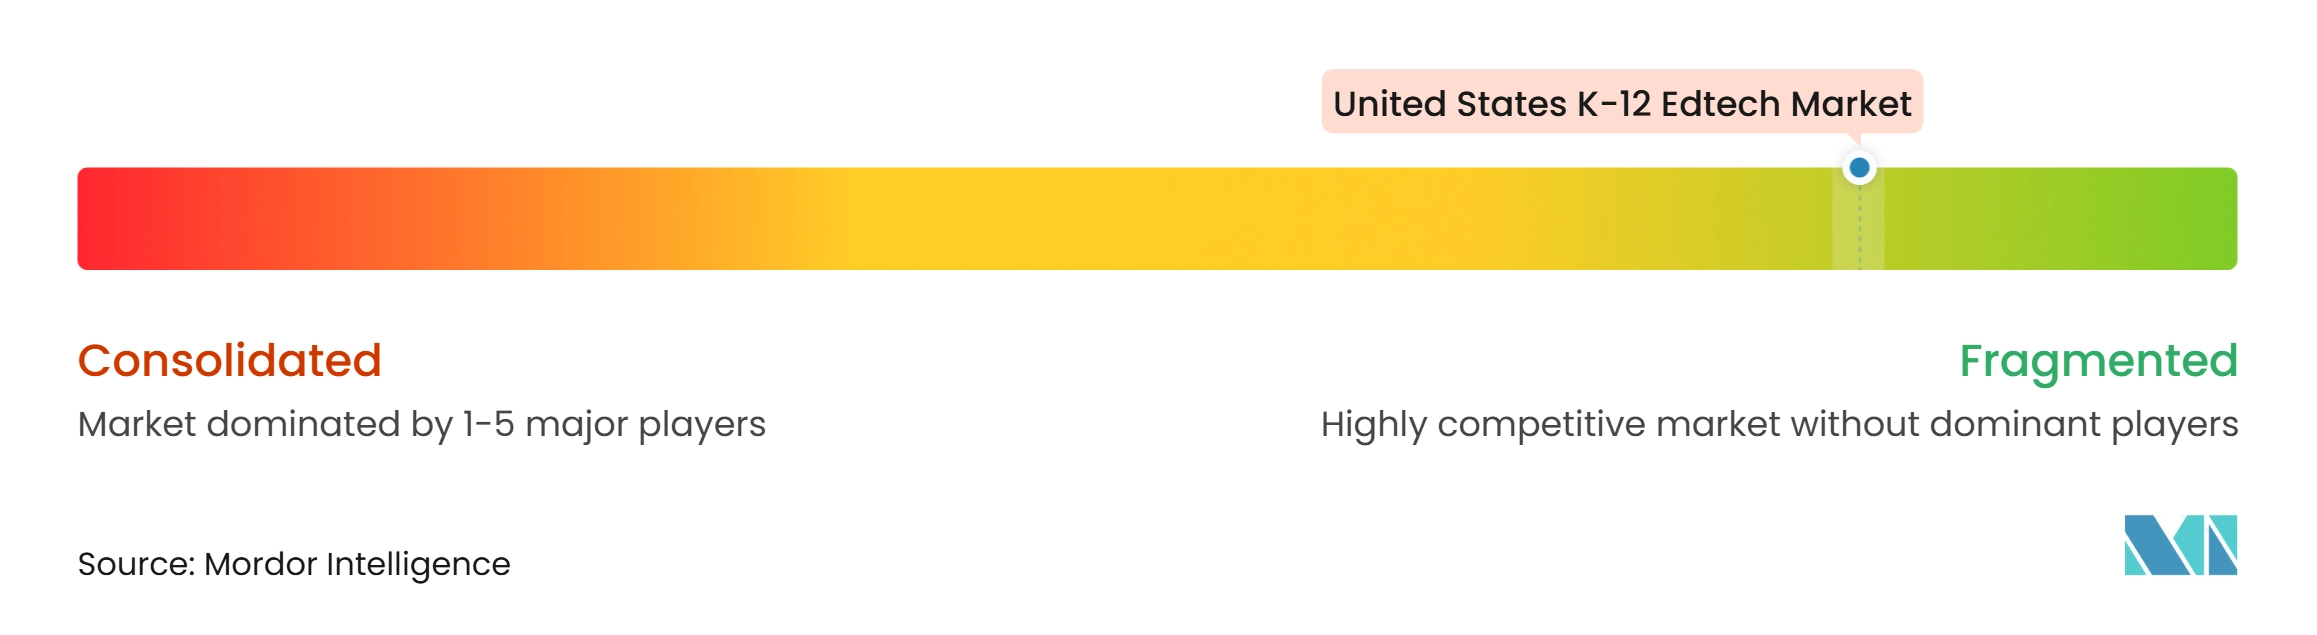
Le marché de l'EdTech K-12 aux États-Unis est très fragmenté. PowerSchool, Google, Instructure, Microsoft et Renaissance représentent collectivement moins de 30% des dépenses dans les catégories matériel, logiciel, programme scolaire et consommateur. Ils servent des flux de travail distincts des districts, notamment les systèmes d'information des élèves, les applications de productivité, la gestion de l'apprentissage et l'évaluation. Cependant, les dépenses des districts restent réparties entre de nombreux produits et catégories d'acquisition. Les acquisitions par des fonds de capital-investissement ont reconfiguré la propriété sur le marché des technologies éducatives K-12 en 2024. Bain Capital a finalisé son acquisition de PowerSchool pour 5,6 milliards USD, tandis que KKR et Dragoneer ont finalisé leur acquisition d'Instructure pour environ 4,8 milliards USD, rendant les deux sociétés privées. L'intégration des produits a également intensifié la concurrence. En août 2025, Renaissance et Savvas se sont associés pour connecter les données d'évaluation aux ressources du programme scolaire, tandis que McGraw Hill et Pearson ont convenu d'intégrer les capacités d'évaluation intermédiaire de Pearson dans le programme K-12 de McGraw Hill. En avril 2026, Instructure a introduit trois niveaux Canvas (Core, Plus et Next) pour structurer l'accès à la plateforme et aux capacités d'IA. Il a également rapporté que plus de 30 000 éducateurs avaient utilisé son agent IgniteAI lors de l'adoption précoce. Par ailleurs, Seesaw a acquis Little Thinking Minds en avril 2025 pour élargir son contenu d'alphabétisation en langue arabe et ses capacités d'évaluation. Ces développements mettent en évidence la concurrence dans les flux de travail pédagogiques intégrés, les fonctionnalités activées par l'IA et le contenu multilingue, tandis que l'interopérabilité, les coûts de mise en œuvre, la protection des données et les risques de consolidation des fournisseurs restent des considérations clés pour les acheteurs en éducation. La gouvernance et l'évaluation de l'IA créent également des opportunités pour les fournisseurs soutenant les audits d'acquisition et la documentation de conformité. Les produits accessibles et multilingues peuvent répondre à des besoins non entièrement satisfaits par le contenu en anglais en priorité.
Leaders du Secteur de l'Edtech K-12 aux États-Unis
-
PowerSchool Group LLC
-
Google LLC
-
Instructure, Inc.
-
Microsoft Corporation
-
Renaissance Learning, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Edtech K-12 aux États-Unis Entreprises couvertes dans ce rapport
- PowerSchool Group LLC
- Google LLC
- Instructure, Inc.
- Microsoft Corporation
- Renaissance Learning, Inc.
- Curriculum Associates, LLC
- Infinite Campus, Inc.
- Savvas Learning Company LLC
- McGraw Hill Education, Inc.
- Pearson plc
- Imagine Learning, LLC
- Discovery Education, Inc.
- HMH Education Company
- Instructure's Canvas LMS
- D2L Corporation
- Kahoot! ASA
- IXL Learning, Inc.
- Seesaw Learning, Inc.
- ClassDojo, Inc.
- GoGuardian
Développements industriels récents dans Marché de l'Edtech K-12 aux États-Unis
- Avril 2026 : Instructure a introduit trois niveaux Canvas (Core, Plus et Next), permettant aux clients existants de passer à un niveau supérieur sans migration. Plus de 30 000 éducateurs ont utilisé son agent IgniteAI, indiquant une adoption précoce des flux de travail d'enseignement assistés par l'IA.
- Septembre 2025 : Curriculum Associates a lancé Magnetic Literacy, un programme de lecture de base pour les niveaux K-6 intégrant les compétences fondamentales, la construction des connaissances, l'écriture, le langage oral et la pensée critique. Disponible pour adoption pour 2026-2027, il étend l'activité de l'entreprise au-delà de l'évaluation et de l'enseignement supplémentaire vers les English Language Arts (ELA) de base, en concurrence avec les fournisseurs de programmes établis.
- Août 2025 : Renaissance et Savvas se sont associés pour intégrer Star Assessments sur Renaissance Next avec les ressources du programme de base sur Savvas Realize, permettant aux enseignants d'accéder aux données d'évaluation, aux regroupements pédagogiques et aux ressources alignées pour la planification des cours et l'enseignement différencié.
- Juillet 2025 : GoGuardian a élargi Pear Deck Learning avec des fonctionnalités d'IA gratuites pour tous les enseignants, couvrant la planification des cours, l'enseignement en classe, les informations en temps réel et l'évaluation. La portée existante de la plateforme était rapportée à 8,4 millions d'élèves.
Périmètre du Rapport sur le Marché de l'Edtech K-12 aux États-Unis
Le rapport sur le marché de l'EdTech K-12 aux États-Unis analyse les solutions technologiques éducatives dans les domaines du matériel, des logiciels, du contenu, du modèle de déploiement, du mode d'apprentissage, de l'utilisateur final et de la région. Il examine les principaux moteurs, notamment les mandats étatiques en matière de littératie et de mathématiques, les exigences de responsabilisation ESSA, l'adoption de l'IA à l'échelle du district, les plateformes d'apprentissage intégrées et la modernisation des données éducatives, ainsi que les freins tels que la réduction du financement ESSER, les réglementations sur la confidentialité et l'accessibilité, la fragmentation des applications et les risques de cybersécurité. Le rapport évalue les dépenses en éducation, le développement des infrastructures, les ratios élèves-enseignants, les inscriptions des élèves, l'adoption des technologies, les forces concurrentielles, la taille et les prévisions du marché, la concentration du marché, les développements stratégiques, les parts de marché et les profils des principales entreprises. Il évalue également les opportunités dans les plateformes de gouvernance de l'IA, les solutions d'apprentissage multilingues, les outils d'engagement des familles et les systèmes d'éducation numérique intégrés. Les prévisions sont fournies en USD pour tous les segments et régions.
Aperçu de la segmentation
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour les dépenses EdTech K-12 aux États-Unis ?
Le marché de l'EdTech K-12 aux États-Unis était évalué à 31,24 milliards USD en 2026 et devrait atteindre 53,08 milliards USD d'ici 2032, avec un CAGR de 9,24% de 2027 à 2032.
Quelle catégorie de produits EdTech K-12 connaît la croissance la plus rapide aux États-Unis ?
Le logiciel devrait croître à un CAGR de 10,90% jusqu'en 2032, devant le matériel et le contenu.
Pourquoi les districts scolaires consolident-ils les plateformes de technologie éducative ?
Les districts réduisent la prolifération des applications, le travail d'intégration, l'exposition à la cybersécurité et la charge administrative à mesure que les budgets récurrents se resserrent.
Qu'est-ce qui stimule l'adoption de l'IA dans les écoles américaines ?
Les écoles utilisent l'IA pour la productivité des enseignants et le soutien aux élèves, avec 80% des districts interrogés signalant des initiatives d'IA générative en cours ou planifiées en 2025.
Quelle région des États-Unis est en tête de l'adoption de l'EdTech K-12 ?
Le Sud représentait une part de 37,30% en 2026 et devrait croître à un CAGR de 9,71% jusqu'en 2032, soutenu par la croissance des inscriptions et les programmes étatiques.
Quels sont les principaux risques pour les fournisseurs d'EdTech K-12 ?
Les risques clés sont la fin du soutien ESSER, la variabilité des règles de confidentialité et d'IA, la prolifération des applications, les obligations de cybersécurité et la capacité de financement inégale des districts.