
Tamanho e Participação do Mercado de Serviços de Inspeção de Ativos Industriais dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
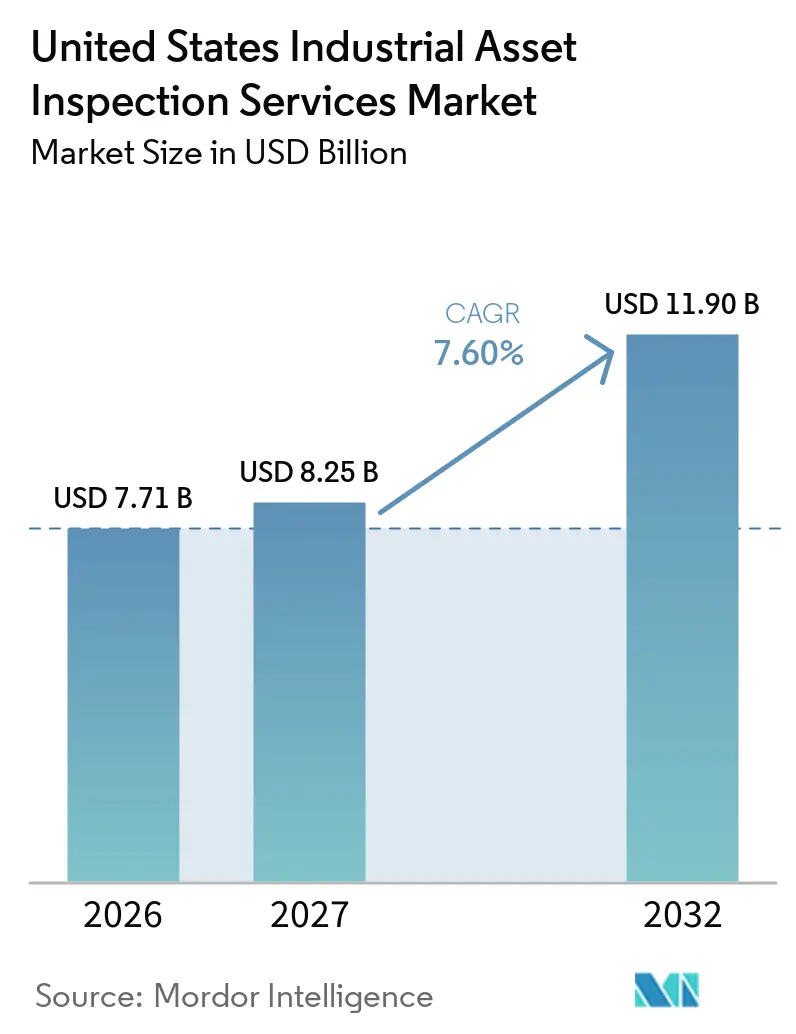
| Tamanho do mercado no ano base (2026) | 7.71 Bilhões de dólares |
| Tamanho do Mercado (2027) | 8.25 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.60 % |
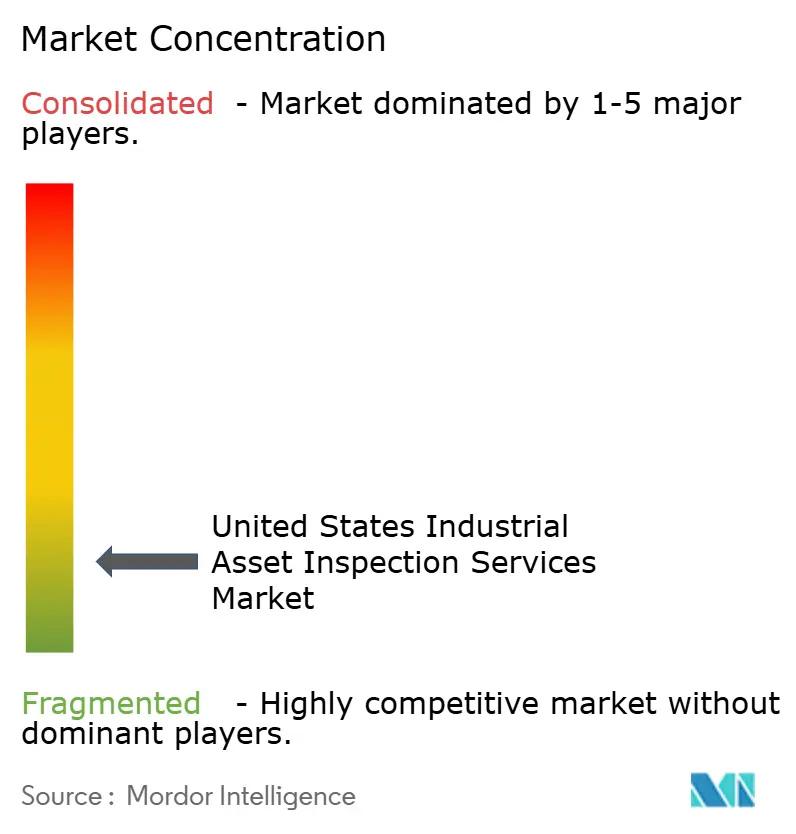
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Inspeção de Ativos Industriais dos Estados Unidos pela Mordor Intelligence
O tamanho do Mercado de Serviços de Inspeção de Ativos Industriais dos Estados Unidos está projetado em 7,71 bilhões de USD em 2026, 8,25 bilhões de USD em 2027, e deve atingir 11,90 bilhões de USD até 2032, crescendo a um CAGR de 7,60% de 2027 a 2032.
O crescimento do mercado de serviços de inspeção de ativos industriais dos Estados Unidos está fundamentado no envelhecimento dos ativos industriais, nos requisitos obrigatórios de inspeção, nos investimentos em redes elétricas e nas novas instalações de manufatura doméstica. O mercado também se beneficia à medida que os operadores adotam tecnologias de inspeção remota e plataformas de dados digitais para avaliar as condições dos equipamentos sem exigir paralisações programadas. A expansão da rede elétrica e a construção de instalações de semicondutores aumentam a carga de trabalho para empresas com as certificações técnicas adequadas e capacidades de inspeção especializadas. A modernização da infraestrutura está criando oportunidades adicionais em geração de energia, redes de transmissão, dutos, instalações de processamento químico e plantas industriais, onde os proprietários de ativos exigem avaliações periódicas de condição para manter a confiabilidade operacional e reduzir o tempo de inatividade não planejado. Os provedores de inspeção também estão expandindo suas capacidades em ensaios não destrutivos, inspeção baseada em risco, manutenção preditiva e coleta automatizada de dados, ajudando os proprietários de ativos a identificar defeitos, priorizar atividades de manutenção e melhorar o gerenciamento do ciclo de vida dos equipamentos. Registros de inspeção digitais e análises estão se tornando cada vez mais importantes para clientes que gerenciam instalações geograficamente dispersas e obrigações regulatórias complexas.
Principais Conclusões do Relatório
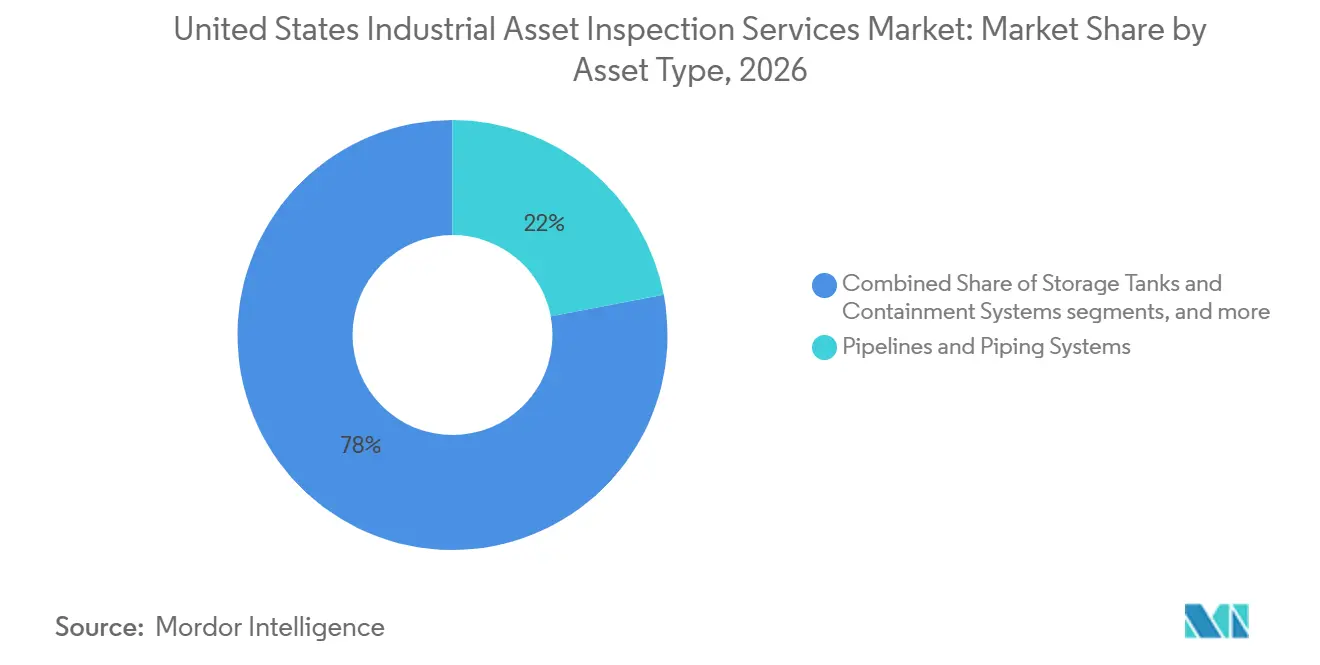
- Por tipo de ativo, dutos e sistemas de tubulação detinham 22% da participação do mercado de serviços de inspeção de ativos industriais dos Estados Unidos em 2026, enquanto equipamentos elétricos e de energia têm previsão de crescimento a um CAGR de 8,5% até 2032.
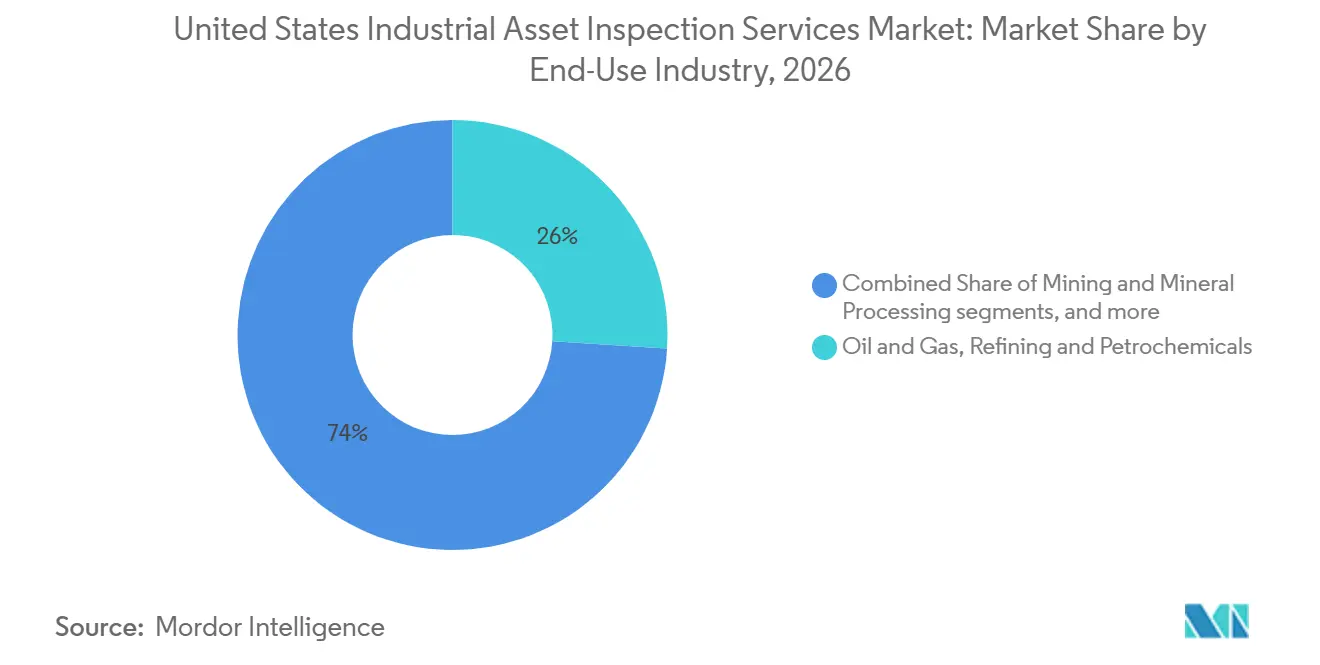
- Por setor de uso final, petróleo e gás, refino e petroquímicos detinham 26% do tamanho do mercado de serviços de inspeção de ativos industriais dos Estados Unidos em 2026, enquanto geração de energia, energia renovável e concessionárias elétricas têm previsão de crescimento a um CAGR de 9% até 2032.
- O mercado de serviços de inspeção de ativos industriais dos Estados Unidos está se beneficiando de requisitos mais rigorosos de conformidade com segurança e meio ambiente, envelhecimento da infraestrutura industrial e aumento dos investimentos em gestão da integridade de ativos.
- O mercado está testemunhando maior adoção de plataformas de inspeção digital, tecnologias de inspeção remota e soluções de manutenção preditiva, à medida que os operadores buscam reduzir o tempo de inatividade não planejado, melhorar a eficiência da inspeção e prolongar a vida útil dos ativos.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Serviços de Inspeção de Ativos Industriais dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento de Ativos Industriais, Energéticos e de Infraestrutura | +2.0% | Nacional, concentrado nos corredores industriais do Litoral do Golfo, Meio-Oeste e Médio-Atlântico. | Longo prazo (≥ 4 anos) |
| Conformidade Obrigatória com Integridade Mecânica e Códigos do Setor | +1.6% | Nacional, com maior densidade no Litoral do Golfo rico em petroquímicos e no Sudeste com alta concentração de energia | Médio prazo (2-4 anos) |
| Investimento Federal em Infraestrutura, Transição Energética e Modernização da Rede Elétrica | +1.3% | Nacional, com atividade inicial de capital no Texas, Califórnia e no Oeste das Montanhas Rochosas | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Relocalização Industrial, Semicondutores e Manufatura Avançada | +0.9% | Arizona, Ohio, Nova York, Texas e outros estados beneficiários da Lei CHIPS | Curto prazo (≤ 2 anos) |
| Adoção de Robótica, Inspeção Visual Remota e Ensaios Não Destrutivos Assistidos por Inteligência Artificial | +0.7% | Nacional, com adoção antecipada na Bacia do Permiano, Montanhas Rochosas e no Golfo do México offshore | Médio prazo (2-4 anos) |
| Interoperabilidade de Dados de Inspeção como Condição para Manutenção Preditiva | +0.5% | Nacional, com ganhos iniciais em grandes complexos integrados de refinaria-petroquímica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento de Ativos Industriais, Energéticos e de Infraestrutura
Uma grande base de ativos industriais e civis envelhecidos sustenta o mercado de serviços de inspeção de ativos industriais dos Estados Unidos. A Sociedade Americana de Engenheiros Civis identificou uma lacuna de investimento em infraestrutura de 3,7 trilhões de USD em 2025, incluindo sistemas de energia, água e adjacentes à indústria. Essa lacuna era 1,1 trilhão de USD maior do que o valor citado quatro anos antes, destacando a necessidade contínua de reabilitação, modernização e manutenção da infraestrutura. Ativos operando além de sua vida útil de projeto original podem enfrentar fissuração por corrosão sob tensão, ataque por hidrogênio, corrosão acelerada pelo fluxo e deterioração por fadiga. Essas condições podem encurtar os intervalos de inspeção à medida que os perfis de risco se deterioram e aumentar a necessidade de ensaios não destrutivos, medições de espessura, avaliações estruturais e avaliações de vida residual. As unidades de refino do Litoral do Golfo e os sistemas de vapor do Meio-Oeste são exemplos importantes porque seus históricos operacionais, exposição a condições de processo exigentes e mudanças nos ciclos de operação podem aumentar os requisitos de inspeção. Os operadores estão priorizando cada vez mais programas de inspeção baseados em risco para identificar defeitos de alta consequência, alocar orçamentos de manutenção de forma mais eficaz e reduzir a probabilidade de falhas inesperadas de equipamentos.
Conformidade Obrigatória com Integridade Mecânica e Códigos do Setor
O mercado de serviços de inspeção de ativos industriais dos Estados Unidos possui uma base de receita recorrente porque muitas inspeções são exigidas por lei ou código. A OSHA exige que as instalações cobertas estabeleçam procedimentos de inspeção por escrito, documentem as inspeções e corrijam as deficiências antes que os equipamentos retornem ao serviço. A diretriz de fiscalização da OSHA de 2024 identificou a inspeção e os testes de integridade mecânica como o elemento de Gestão de Segurança de Processos mais frequentemente citado em instalações petrolíferas e químicas cobertas. A regra da PHMSA de julho de 2025 permitiu o uso de métodos com Sistemas de Aeronaves Não Tripuladas e satélite para patrulhas de faixas de dutos, resolvendo uma barreira ao uso de drones sem reduzir as obrigações de inspeção. A API 510 e a API 653 também apoiam programas recorrentes para vasos de pressão e tanques. Esses requisitos ajudam os provedores a manter trabalhos contratados durante períodos de menor gasto de capital pelos operadores.
Investimento Federal em Infraestrutura, Transição Energética e Modernização da Rede Elétrica
O mercado de serviços de inspeção de ativos industriais dos Estados Unidos ganha impulso à medida que novas infraestruturas de energia e água entram em comissionamento e operação. As empresas elétricas de capital privado planejam investimentos de quase 208 bilhões de USD em 2025, com 91 GW em construção e 488 GW planejados ou propostos nos cinco anos seguintes. A nova geração requer inspeção de equipamentos elétricos, fundações e sistemas mecânicos antes da energização. O Escritório de Implantação de Redes administra 10,5 bilhões de USD por meio do programa GRIP para resiliência da rede e integração de energias renováveis. A Agência de Proteção Ambiental recebeu 12 bilhões de USD em dotações orçamentárias para o exercício fiscal de 2025 para programas de água potável, esgoto e Superfund. Esses programas ampliam a demanda além das instalações de petróleo, gás e energia.
Expansão da Capacidade de Relocalização Industrial, Semicondutores e Manufatura Avançada
O mercado de serviços de inspeção de ativos industriais dos Estados Unidos também está se expandindo com a construção doméstica de semicondutores e manufatura avançada. A Lei CHIPS e Ciência direciona 50 bilhões de USD para a fabricação de semicondutores, e o programa CHIPS para a América propôs mais de 32 bilhões de USD em financiamento de instalações em 16 estados. A TSMC iniciou a construção de uma terceira instalação de fabricação no Arizona em abril de 2025, enquanto a Micron anunciou 200 bilhões de USD em investimentos em semicondutores nos Estados Unidos. Esses campi requerem inspeção de construção, verificação de tubulações de altíssima pureza e inspeção contínua de sistemas elétricos e de instrumentação. O site Ohio One da Intel tinha 28 bilhões de USD em investimento planejado e mais de 6,4 milhões de horas de trabalho de construção até o início de 2025. A relocalização de setores automotivo, de defesa e de produtos químicos especiais adiciona demanda fora dos projetos financiados pela Lei CHIPS.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez e Aposentadoria de Inspetores Qualificados de Nível II e Nível III | -1.8% | Nacional, mais agudo em mercados rurais e do interior distantes dos centros de treinamento | Longo prazo (≥ 4 anos) |
| Alto Custo de Capital e Qualificação de Sistemas Avançados de Inspeção | -1.0% | Nacional, com efeito desproporcional sobre empresas de serviços de médio porte e independentes | Médio prazo (2-4 anos) |
| Critérios de Aceitação Inconsistentes para Resultados de Inspeção Gerados por Inteligência Artificial | -0.6% | Nacional, concentrado em petroquímicos, nuclear e equipamentos de pressão | Médio prazo (2-4 anos) |
| Registros de Ativos Fragmentados e Baixa Rastreabilidade de Dados em Instalações Brownfield | -0.4% | Nacional, mais grave no corredor de refinarias do Litoral do Golfo e nos complexos industriais envelhecidos do Meio-Oeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez e Aposentadoria de Inspetores Qualificados de Nível II e Nível III
O mercado de serviços de inspeção de ativos industriais dos Estados Unidos enfrenta uma restrição estrutural na disponibilidade de mão de obra certificada. A força de trabalho de ensaios não destrutivos dos Estados Unidos conta com aproximadamente 89.800 profissionais, e 30% têm mais de 55 anos, gerando preocupações sobre a transferência de conhecimento e a contratação de substitutos à medida que técnicos experientes se aproximam da aposentadoria. Os técnicos de Nível II representam 55% da força de trabalho ativa, mas a demanda por pessoal qualificado para realizar inspeções, interpretar resultados e documentar conclusões pode superar a capacidade disponível em aplicações especializadas. A obtenção da certificação de Nível III requer experiência de campo substancial, exames técnicos e qualificação profissional contínua, limitando a velocidade com que os provedores podem desenvolver expertise de nível sênior. Os novos entrantes não estão acompanhando o ritmo das aposentadorias e da crescente demanda proveniente de projetos de infraestrutura energética, refino, geração de energia e manutenção industrial. Consequentemente, os períodos de parada podem enfrentar restrições de agendamento, escopo de inspeção reduzido, custos de mão de obra mais elevados e maior concorrência por contratados experientes.
Alto Custo de Capital e Qualificação de Sistemas Avançados de Inspeção
Os métodos avançados de inspeção impõem custos significativos de equipamentos, treinamento e qualificação ao mercado de serviços de inspeção de ativos industriais dos Estados Unidos. O ensaio ultrassônico por arranjo de fases, o método de focalização total, a tomografia computadorizada e os robôs rastreadores requerem investimento de capital, pessoal especializado e qualificação contínua de procedimentos para garantir resultados confiáveis em diferentes tipos de ativos e condições operacionais. A qualificação sob os requisitos aplicáveis da Seção V do Código de Caldeiras e Vasos de Pressão da ASME pode envolver testes com padrões de referência, revisão técnica e documentação extensiva, com procedimentos complexos podendo levar mais de um ano para serem validados e implementados. Esses requisitos criam uma barreira de entrada mais elevada para provedores de inspeção de menor porte, que podem não ter os recursos financeiros para adquirir equipamentos avançados, manter especialistas certificados e apoiar programas de qualificação específicos para cada cliente. As grandes empresas de testes, inspeção e certificação geralmente estão em melhor posição para distribuir esses custos entre múltiplos projetos e clientes industriais. Além disso, os proprietários de ativos regulados precisam de critérios de aceitação consistentes para resultados de inspeção assistidos por inteligência artificial, registros de inspeção rastreáveis e integração confiável de dados históricos em instalações brownfield onde sistemas legados e documentação incompleta podem complicar as avaliações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ativo: Dutos Ancoram a Receita e Equipamentos de Energia Lideram o Crescimento
Dutos e sistemas de tubulação detinham 22% da participação do mercado de serviços de inspeção de ativos industriais dos Estados Unidos em 2026. Este segmento é sustentado pela densidade de tubulações de transmissão e de processo que se enquadram nos programas de integridade da PHMSA e da API. Dutos de transmissão de petróleo, gás e industrial geram trabalho por meio de inspeção em linha, avaliação direta de corrosão externa e levantamentos de proteção catódica. Os requisitos de reavaliação da PHMSA sob as Partes 192 e 195 do Título 49 do Código de Regulamentações Federais fornecem uma base de inspeção recorrente. A regra de sensoriamento remoto de 2025 amplia os métodos de patrulha disponíveis, mantendo o requisito de inspeção subjacente. Vasos de pressão, caldeiras, trocadores de calor, tanques e sistemas de contenção adicionam grandes volumes de trabalho em plantas. As estruturas industriais incluem estruturas de aço, plataformas offshore e torres, enquanto as fundações de turbinas eólicas offshore ampliam essa classe de ativos.
Equipamentos elétricos e de energia apresentam o crescimento projetado mais rápido, com um CAGR de 8,5% de 2027 a 2032. O tamanho do mercado de serviços de inspeção de ativos industriais dos Estados Unidos para este tipo de ativo cresce com os gastos em redes elétricas e a nova capacidade de geração. Transformadores, painéis de distribuição e equipamentos de distribuição requerem termografia, testes de fator de potência e análise de gases dissolvidos. Geradores e instalações elétricas requerem testes visuais, mecânicos e elétricos combinados. Os ativos de transmissão utilizam cada vez mais levantamentos com drones e medições com LiDAR sob normas de confiabilidade. Máquinas rotativas criam demanda por meio de monitoramento de vibração e avaliação de condição. Isso sustenta serviços de dados recorrentes ao lado de inspeções periódicas em campo.

Por Setor de Uso Final: Hidrocarbonetos Fornecem a Base e Concessionárias Impulsionam o Crescimento
Petróleo e gás, refino e petroquímicos responderam por 26% da participação do mercado de serviços de inspeção de ativos industriais dos Estados Unidos em 2026. As refinarias contêm milhares de vasos de pressão, longos sistemas de tubulação de processo e grandes inventários de tanques. A Gestão de Segurança de Processos da OSHA, a PHMSA, o Programa de Gestão de Riscos da Agência de Proteção Ambiental e os códigos da API criam obrigações de inspeção em camadas para esses locais. O trabalho obrigatório de inspeção baseada em risco e de integridade mecânica continua independentemente do volume de produção ou das margens. A fabricação química, metais, manufatura industrial e mineração também requerem inspeção de equipamentos de pressão, estruturas e máquinas rotativas. O processamento de alimentos e bebidas requer inspeção de tubulações e vasos higiênicos, enquanto as instalações farmacêuticas requerem registros validados. Transporte, logística e portos adicionam trabalho para guindastes, transportadores e infraestrutura relacionada.
Geração de energia, energia renovável e concessionárias elétricas têm projeção de crescimento a um CAGR de 9% de 2027 a 2032. Esta parte do mercado de serviços de inspeção de ativos industriais dos Estados Unidos se beneficia de 91 GW em construção e outros 488 GW em desenvolvimento. A inspeção de pás de turbinas eólicas e os levantamentos termográficos solares criam categorias de serviços mais recentes. As plantas convencionais também precisam de trabalho intensivo para manter a conformidade de caldeiras e sistemas de vapor. As concessionárias de água e esgoto adicionam demanda de inspeção por meio da substituição de ramais de serviço de chumbo e trabalhos de remediação. A construção de data centers está se tornando outra oportunidade de uso final, apoiada pela parceria do MISTRAS Group com a Batchelor & Kimball em setembro de 2025.
Análise Geográfica
O Litoral do Golfo, abrangendo Louisiana, Texas e Mississippi, tem a maior concentração de trabalhos de inspeção em refinarias, terminais de GNL e petroquímicos. O MISTRAS Group recebeu um contrato de ensaios não destrutivos para o terminal de GNL da Woodside na Louisiana, avaliado em 17,5 bilhões de USD, em dezembro de 2025. Esses locais estão sujeitos simultaneamente aos requisitos da OSHA, da PHMSA e da Agência de Proteção Ambiental. Sua carga de inspeção sustenta preços premium e contratos plurianuais. O Meio-Oeste contribui por meio de aço, manufatura automotiva e ativos de energia legados que requerem avaliação de aptidão para o serviço.
O Nordeste inclui ativos químicos, farmacêuticos e nucleares que requerem documentação detalhada e trabalhos de validação. O Sudoeste e o Litoral do Pacífico estão crescendo à medida que projetos de semicondutores, energia renovável e rede elétrica avançam. A expansão da TSMC no Arizona e o investimento anunciado pela Micron apoiam inspeções de construção e comissionamento antes que as instalações entrem em operação. O endurecimento da rede elétrica e os projetos de energia renovável da Califórnia criam trabalho para inspeções de energia solar, eólica e de armazenamento em baterias. O Oeste das Montanhas Rochosas também apoia a inspeção de dutos sob as prioridades da PHMSA e novos trabalhos de transmissão por meio do financiamento do GRIP.
O mercado de serviços de inspeção de ativos industriais dos Estados Unidos tem capacidade de serviço regional desigual. Áreas rurais e do interior, incluindo Appalachia, as Planícies e locais remotos do Litoral do Golfo, têm menos profissionais de Nível II e Nível III. Isso eleva os custos de mobilização e incentiva o uso de inspeção visual remota e plataformas de gestão de dados. O financiamento da Agência de Proteção Ambiental e os programas de rede elétrica direcionaram capital para locais onde a disponibilidade de inspetores é limitada. O resultado é uma diferença entre centros industriais bem atendidos e locais dispersos com cobertura limitada. Estes últimos podem oferecer trabalho de maior margem para provedores capazes de mobilizar equipes qualificadas. Essa diferença regional continuará sendo importante à medida que novos ativos entram em operação.
Cenário Competitivo
O mercado de serviços de inspeção de ativos industriais dos Estados Unidos apresenta um baixo nível de concentração de mercado. Essa estrutura cria concorrência para programas de rotina, mas deixa espaço para especialistas em trabalhos de alto risco. A Acuren concluiu sua fusão de 1,7 bilhão de USD com a NV5 Global em agosto de 2025, criando a TIC Solutions com mais de 2 bilhões de USD em receita e 230 unidades. A SGS concordou em adquirir a Applied Technical Services por 1,325 bilhão de USD em julho de 2025.
A tecnologia é um diferencial competitivo fundamental no mercado de serviços de inspeção de ativos industriais dos Estados Unidos. O MISTRAS Group fez parceria com a Villari em outubro de 2025 para oferecer sensores sem fio de detecção de trincas por fluxo magnético passivo para ativos de aço. Esse movimento amplia o monitoramento entre inspeções de paradas programadas. As empresas maiores também podem financiar equipamentos avançados, trabalhos de qualificação e plataformas de dados de campo. Os provedores menores podem permanecer focados em métodos convencionais ou em relacionamentos com clientes regionais. O mercado de serviços de inspeção de ativos industriais dos Estados Unidos recompensa a capacidade digital quando ela é combinada com execução de campo credível.
O mercado de serviços de inspeção de ativos industriais dos Estados Unidos também apresenta oportunidades em cobertura rural, serviços de inteligência artificial explicável e assinaturas de inspeção para novos ativos de energia. A automação pode reduzir a exposição em campo e melhorar a coleta de dados, mas não elimina a necessidade de pessoal certificado. Os provedores também devem manter registros que funcionem entre operadores, locais e históricos de equipamentos. Uma rastreabilidade de dados mais robusta pode melhorar as decisões de manutenção preditiva em instalações integradas. A consolidação pode ampliar o alcance geográfico e adicionar capacidade especializada. Também pode aumentar o poder de barganha de grandes provedores em trabalhos avançados. Provedores capazes de mobilizar equipes qualificadas em locais industriais dispersos podem atender à demanda regional não atendida, sujeita a custos de mobilização e requisitos de certificação.
Líderes do Setor de Serviços de Inspeção de Ativos Industriais dos Estados Unidos
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
MISTRAS Group, Inc.
-
Acuren
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Dezembro de 2025: O MISTRAS Group recebeu um contrato de serviços de ensaios não destrutivos da Bechtel para o terminal de GNL da Woodside na Louisiana, avaliado em 17,5 bilhões de USD, em Sulphur, Louisiana, cobrindo radiografia industrial, partículas magnéticas, líquido penetrante, identificação positiva de materiais, ultrassom e testes de estanqueidade. A instalação tem previsão de produzir até 27,6 milhões de toneladas por ano de GNL quando estiver em operação.
- Outubro de 2025: O MISTRAS Group anunciou uma parceria com a Villari para oferecer o sensor sem fio de detecção de trincas por fluxo magnético passivo da Villari, a única tecnologia capaz de detectar continuamente o crescimento de trincas por fadiga em estruturas de aço, permitindo o monitoramento da saúde estrutural entre os intervalos de inspeção programados baseados em paradas.
- Agosto de 2025: A Acuren Corporation concluiu sua fusão de 1,7 bilhão de USD com a NV5 Global, formando a TIC Solutions com mais de 2 bilhões de USD em receita, mais de 11.000 funcionários e mais de 230 unidades em três segmentos: Inspeção e Mitigação, Engenharia e Laboratório, e Geoespacial.
Escopo do Relatório do Mercado de Serviços de Inspeção de Ativos Industriais dos Estados Unidos
O Relatório do Mercado de Serviços de Inspeção de Ativos Industriais dos Estados Unidos é Segmentado por Tipo de Ativo (Dutos e Sistemas de Tubulação, Vasos de Pressão, Caldeiras e Trocadores de Calor, e Mais), e por Setor de Uso Final (Petróleo e Gás, Refino e Petroquímicos, Mineração e Processamento Mineral, Serviços de Água e Esgoto, Processamento de Alimentos e Bebidas, e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Dutos e Sistemas de Tubulação | Dutos de Transmissão de Petróleo, Gás e Industrial |
| Tubulação de Processo e Tubulação de Utilidades Industriais | |
| Dutos Offshore, Risers e Linhas de Fluxo | |
| Vasos de Pressão, Caldeiras e Trocadores de Calor | Vasos de Pressão e Reatores de Processo |
| Caldeiras Industriais e Sistemas de Vapor | |
| Trocadores de Calor e Equipamentos Térmicos Pressurizados | |
| Tanques de Armazenamento e Sistemas de Contenção | Tanques de Armazenamento Industrial Acima e Abaixo do Solo |
| Sistemas de Contenção Industrial e Armazenamento a Granel | |
| Equipamentos Rotativos e Mecânicos | Bombas, Compressores e Turbinas Industriais |
| Transportadores, Acionamentos e Máquinas de Produção Fixas | |
| Outros Equipamentos Mecânicos Instalados | |
| Equipamentos Elétricos e de Energia | Transformadores, Painéis de Distribuição e Equipamentos de Distribuição de Energia |
| Geradores e Instalações Elétricas | |
| Ativos de Transmissão de Energia e de Concessionárias Elétricas | |
| Estruturas Industriais e Instalações Fixas | Estruturas de Aço Industrial e Suportes de Equipamentos |
| Plataformas Offshore e Instalações de Energia Fixas | |
| Torres Industriais, Chaminés e Estruturas de Suporte | |
| Outros Ativos Industriais Fixos | Fornos de Processo e Sistemas Refratários |
| Instalações de Instrumentação e Controle Industrial | |
| Outros Ativos Industriais Instalados Especializados |
| Petróleo e Gás, Refino e Petroquímicos |
| Geração de Energia, Energia Renovável e Concessionárias Elétricas |
| Fabricação Química (Excluindo Petroquímicos) |
| Metais e Outras Manufaturas Industriais |
| Mineração e Processamento Mineral |
| Serviços de Água e Esgoto |
| Processamento de Alimentos e Bebidas |
| Farmacêuticos e Bioprocessamento |
| Transporte, Logística e Operações Portuárias |
| Outros Usuários Finais Industriais |
| Por Tipo de Ativo | Dutos e Sistemas de Tubulação | Dutos de Transmissão de Petróleo, Gás e Industrial |
| Tubulação de Processo e Tubulação de Utilidades Industriais | ||
| Dutos Offshore, Risers e Linhas de Fluxo | ||
| Vasos de Pressão, Caldeiras e Trocadores de Calor | Vasos de Pressão e Reatores de Processo | |
| Caldeiras Industriais e Sistemas de Vapor | ||
| Trocadores de Calor e Equipamentos Térmicos Pressurizados | ||
| Tanques de Armazenamento e Sistemas de Contenção | Tanques de Armazenamento Industrial Acima e Abaixo do Solo | |
| Sistemas de Contenção Industrial e Armazenamento a Granel | ||
| Equipamentos Rotativos e Mecânicos | Bombas, Compressores e Turbinas Industriais | |
| Transportadores, Acionamentos e Máquinas de Produção Fixas | ||
| Outros Equipamentos Mecânicos Instalados | ||
| Equipamentos Elétricos e de Energia | Transformadores, Painéis de Distribuição e Equipamentos de Distribuição de Energia | |
| Geradores e Instalações Elétricas | ||
| Ativos de Transmissão de Energia e de Concessionárias Elétricas | ||
| Estruturas Industriais e Instalações Fixas | Estruturas de Aço Industrial e Suportes de Equipamentos | |
| Plataformas Offshore e Instalações de Energia Fixas | ||
| Torres Industriais, Chaminés e Estruturas de Suporte | ||
| Outros Ativos Industriais Fixos | Fornos de Processo e Sistemas Refratários | |
| Instalações de Instrumentação e Controle Industrial | ||
| Outros Ativos Industriais Instalados Especializados | ||
| Por Setor de Uso Final | Petróleo e Gás, Refino e Petroquímicos | |
| Geração de Energia, Energia Renovável e Concessionárias Elétricas | ||
| Fabricação Química (Excluindo Petroquímicos) | ||
| Metais e Outras Manufaturas Industriais | ||
| Mineração e Processamento Mineral | ||
| Serviços de Água e Esgoto | ||
| Processamento de Alimentos e Bebidas | ||
| Farmacêuticos e Bioprocessamento | ||
| Transporte, Logística e Operações Portuárias | ||
| Outros Usuários Finais Industriais | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os serviços de inspeção de ativos industriais dos Estados Unidos?
O mercado de serviços de inspeção de ativos industriais dos Estados Unidos tem previsão de crescimento a um CAGR de 7,6% de 2027 a 2032, atingindo 11,9 bilhões de USD até 2032.
Qual tipo de ativo representa a maior parcela da demanda?
Dutos e sistemas de tubulação lideraram com uma participação de 22% em 2026, sustentados por programas federais recorrentes e de integridade da API.
Qual setor de uso final está crescendo mais rapidamente?
Geração de energia, energia renovável e concessionárias elétricas têm projeção de registrar um CAGR de 9% até 2032.
Por que os serviços de inspeção são importantes para refinarias e instalações petroquímicas?
Esses locais possuem equipamentos de pressão e sistemas de tubulação densos sujeitos aos requisitos da OSHA de Gestão de Segurança de Processos, da PHMSA, da Agência de Proteção Ambiental e da API.
O que está limitando a capacidade de serviço?
A principal restrição é a aposentadoria e a escassez de inspetores qualificados de Nível II e Nível III.
Como as ferramentas digitais estão mudando as inspeções de ativos?
Métodos de inspeção visual remota, drones, análises e plataformas de dados conectadas podem melhorar a cobertura e apoiar o planejamento de manutenção.