
Tamaño y Participación del Mercado de Servicios de Inspección de Activos Industriales de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
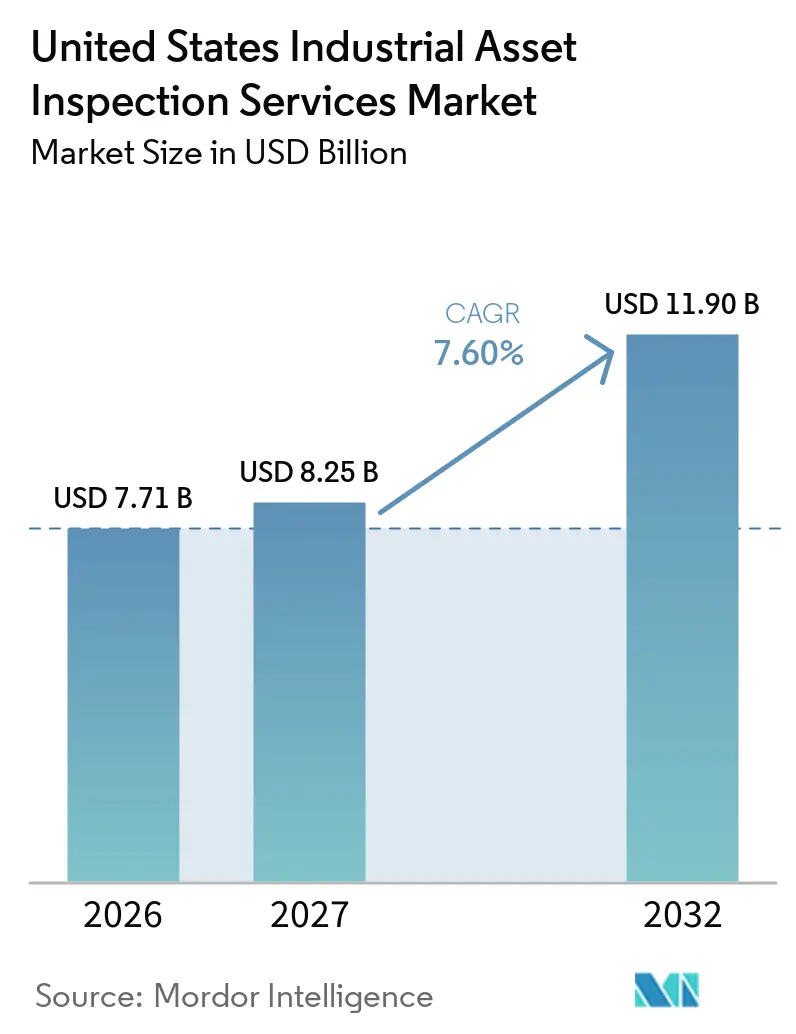
| Tamaño del mercado en el año base (2026) | 7.71 Mil millones de dólares |
| Tamaño del Mercado (2027) | 8.25 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.60 % |
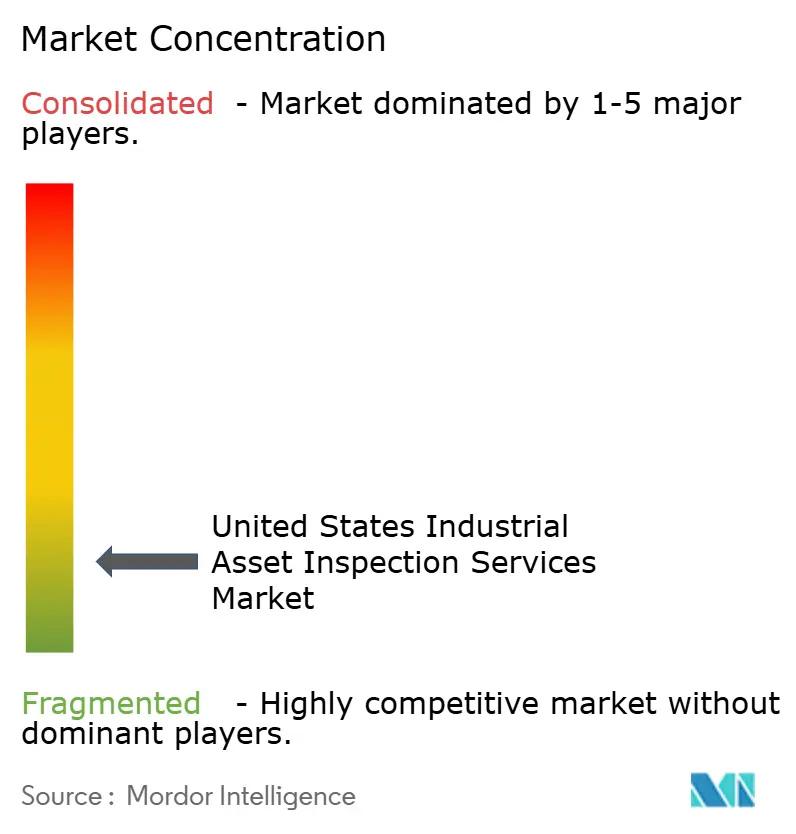
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Activos Industriales de los Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios de Inspección de Activos Industriales de los Estados Unidos sea de 7,71 mil millones de USD en 2026, 8,25 mil millones de USD en 2027, y alcance los 11,90 mil millones de USD en 2032, creciendo a una CAGR del 7,60% de 2027 a 2032.
El crecimiento del mercado de servicios de inspección de activos industriales de los Estados Unidos se sustenta en el envejecimiento de los activos industriales, los requisitos de inspección obligatorios, la inversión en redes eléctricas y las nuevas instalaciones de fabricación doméstica. El mercado también se beneficia a medida que los operadores adoptan tecnologías de inspección remota y plataformas de datos digitales para evaluar el estado de los equipos sin necesidad de paradas programadas. La expansión de la red eléctrica y la construcción de semiconductores aumentan la carga de trabajo para las empresas con las certificaciones técnicas adecuadas y las capacidades de inspección especializadas. La modernización de la infraestructura está creando oportunidades adicionales en generación de energía, redes de transmisión, tuberías, instalaciones de procesamiento químico y plantas industriales, donde los propietarios de activos requieren evaluaciones periódicas de condición para mantener la confiabilidad operativa y reducir el tiempo de inactividad no planificado. Los proveedores de servicios de inspección también están ampliando sus capacidades en pruebas no destructivas, inspección basada en riesgos, mantenimiento predictivo y recopilación automatizada de datos, ayudando a los propietarios de activos a identificar defectos, priorizar actividades de mantenimiento y mejorar la gestión del ciclo de vida de los equipos. Los registros de inspección digital y los análisis se están volviendo cada vez más importantes para los clientes que gestionan instalaciones geográficamente dispersas y obligaciones regulatorias complejas.
Conclusiones Clave del Informe
- Por tipo de activo, las tuberías y los sistemas de tuberías representaron el 22% de la participación del mercado de servicios de inspección de activos industriales de los Estados Unidos en 2026, mientras que se prevé que los equipos eléctricos y de energía crezcan a una CAGR del 8,5% hasta 2032.
- Por industria de uso final, el petróleo y gas, la refinación y los petroquímicos representaron el 26% del tamaño del mercado de servicios de inspección de activos industriales de los Estados Unidos en 2026, mientras que se prevé que la generación de energía, las energías renovables y las empresas de servicios eléctricos crezcan a una CAGR del 9% hasta 2032.
- El mercado de servicios de inspección de activos industriales de los Estados Unidos se está beneficiando de requisitos más estrictos de cumplimiento en materia de seguridad y medio ambiente, el envejecimiento de la infraestructura industrial y el aumento de la inversión en gestión de integridad de activos.
- El mercado está siendo testigo de una mayor adopción de plataformas de inspección digital, tecnologías de inspección remota y soluciones de mantenimiento predictivo, a medida que los operadores buscan reducir el tiempo de inactividad no planificado, mejorar la eficiencia de la inspección y prolongar la vida útil de los activos.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Servicios de Inspección de Activos Industriales de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de Activos Industriales, Energéticos e Infraestructurales | +2.0% | Nacional, concentrado en los corredores industriales de la Costa del Golfo, el Medio Oeste y el Atlántico Medio. | Largo plazo (≥ 4 años) |
| Cumplimiento Obligatorio de Integridad Mecánica y Códigos de la Industria | +1.6% | Nacional, con mayor densidad en la Costa del Golfo, rica en petroquímicos, y el Sureste, con alta concentración de energía | Mediano plazo (2-4 años) |
| Inversión Federal en Infraestructura, Transición Energética y Modernización de la Red Eléctrica | +1.3% | Nacional, con actividad de capital temprana en Texas, California y el Oeste Montañoso | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Relocalización Industrial, Semiconductores y Fabricación Avanzada | +0.9% | Arizona, Ohio, Nueva York, Texas y otros estados receptores de la Ley CHIPS | Corto plazo (≤ 2 años) |
| Adopción de Robótica, Inspección Visual Remota y Pruebas No Destructivas Asistidas por Inteligencia Artificial | +0.7% | Nacional, con adopción temprana en la Cuenca Pérmica, las Montañas Rocosas y el Golfo de México en alta mar | Mediano plazo (2-4 años) |
| Interoperabilidad de Datos de Inspección como Condición para el Mantenimiento Predictivo | +0.5% | Nacional, con ganancias tempranas en grandes complejos integrados de refinería-petroquímica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de Activos Industriales, Energéticos e Infraestructurales
Una gran base de activos industriales y civiles envejecidos sustenta el mercado de servicios de inspección de activos industriales de los Estados Unidos. La Sociedad Americana de Ingenieros Civiles (ASCE) identificó una brecha de inversión en infraestructura de 3,7 billones de USD en 2025, que incluye sistemas de energía, agua e infraestructura adyacente a la industria. Esta brecha fue 1,1 billones de USD más alta que la cifra citada cuatro años antes, lo que pone de relieve la necesidad continua de rehabilitación, modernización y mantenimiento de la infraestructura. Los activos que operan más allá de su vida útil de diseño original pueden enfrentar agrietamiento por corrosión bajo tensión, ataque por hidrógeno, corrosión acelerada por flujo y deterioro relacionado con la fatiga. Estas condiciones pueden acortar los intervalos de inspección a medida que los perfiles de riesgo se deterioran y aumentan la necesidad de pruebas no destructivas, mediciones de espesor, evaluaciones estructurales y evaluaciones de vida remanente. Las unidades de refinación de la Costa del Golfo y los sistemas de vapor del Medio Oeste son ejemplos importantes porque sus historiales operativos, la exposición a condiciones de proceso exigentes y los cambios en los ciclos de servicio pueden aumentar los requisitos de inspección. Los operadores están priorizando cada vez más los programas de inspección basados en riesgos para identificar defectos de alta consecuencia, asignar los presupuestos de mantenimiento de manera más eficaz y reducir la probabilidad de fallas inesperadas en los equipos.
Cumplimiento Obligatorio de Integridad Mecánica y Códigos de la Industria
El mercado de servicios de inspección de activos industriales de los Estados Unidos tiene una base de ingresos recurrentes porque muchas inspecciones son requeridas por ley o código. La OSHA requiere que las instalaciones cubiertas establezcan procedimientos de inspección escritos, documenten las inspecciones y corrijan las deficiencias antes de que el equipo vuelva al servicio. La directiva de cumplimiento de la OSHA de 2024 identificó la inspección y las pruebas de integridad mecánica como el elemento de Gestión de Seguridad de Procesos (PSM) citado con mayor frecuencia en las instalaciones de petróleo y productos químicos cubiertas. La norma de julio de 2025 de la PHMSA permitió el uso de métodos con sistemas de aeronaves no tripuladas (UAS) y satélites para las patrullas de derecho de paso de tuberías, resolviendo una barrera para el uso de drones sin reducir las obligaciones de inspección. Las normas API 510 y API 653 también respaldan los programas recurrentes para recipientes a presión y tanques. Estos requisitos ayudan a los proveedores a mantener el trabajo contratado durante períodos de menor gasto de capital por parte de los operadores.
Inversión Federal en Infraestructura, Transición Energética y Modernización de la Red Eléctrica
El mercado de servicios de inspección de activos industriales de los Estados Unidos gana impulso a medida que la nueva infraestructura de energía y agua entra en fase de puesta en marcha y servicio. Las empresas eléctricas de propiedad de inversores planean una inversión de casi 208 mil millones de USD en 2025, con 91 GW en construcción y 488 GW planificados o propuestos durante los cinco años siguientes. La nueva generación requiere inspección de equipos eléctricos, cimentaciones y sistemas mecánicos antes de la energización. La Oficina de Despliegue de la Red Eléctrica administra 10,5 mil millones de USD a través del programa GRIP para la resiliencia de la red y la integración de energías renovables. La Agencia de Protección Ambiental (EPA) recibió 12 mil millones de USD en asignaciones presupuestarias para el año fiscal 2025 en programas de agua potable, aguas residuales y Superfund. Estos programas extienden la demanda más allá de las instalaciones de petróleo, gas y energía.
Expansión de la Capacidad de Relocalización Industrial, Semiconductores y Fabricación Avanzada
El mercado de servicios de inspección de activos industriales de los Estados Unidos también se está expandiendo con la construcción doméstica de semiconductores y fabricación avanzada. La Ley CHIPS y Ciencia destina 50 mil millones de USD a la fabricación de semiconductores, y CHIPS para América propuso más de 32 mil millones de USD en financiamiento de instalaciones en 16 estados. TSMC inició la construcción de una tercera instalación de fabricación en Arizona en abril de 2025, mientras que Micron anunció una inversión de 200 mil millones de USD en semiconductores en los Estados Unidos. Estos complejos requieren inspección de construcción, verificación de tuberías de ultra alta pureza e inspección continua de equipos eléctricos e instrumentación. El sitio Intel Ohio One tenía una inversión planificada de 28 mil millones de USD y más de 6,4 millones de horas de trabajo de construcción hasta principios de 2025. La relocalización automotriz, de defensa y de productos químicos especiales añade demanda fuera de los proyectos financiados por la Ley CHIPS.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez y Jubilación de Inspectores Calificados de Nivel II y Nivel III | -1.8% | Nacional, más agudo en mercados rurales e interiores alejados de los centros de formación | Largo plazo (≥ 4 años) |
| Alto Costo de Capital y Calificación de Sistemas de Inspección Avanzados | -1.0% | Nacional, con un efecto desproporcionado en las empresas de servicios medianas e independientes | Mediano plazo (2-4 años) |
| Criterios de Aceptación Inconsistentes para los Hallazgos de Inspección Generados por Inteligencia Artificial | -0.6% | Nacional, concentrado en petroquímicos, nuclear y equipos a presión | Mediano plazo (2-4 años) |
| Registros de Activos Fragmentados y Deficiente Linaje de Datos en Sitios de Reconversión Industrial | -0.4% | Nacional, más grave en el corredor de refinerías de la Costa del Golfo y los complejos de fabricación envejecidos del Medio Oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez y Jubilación de Inspectores Calificados de Nivel II y Nivel III
El mercado de servicios de inspección de activos industriales de los Estados Unidos enfrenta una restricción estructural en la disponibilidad de mano de obra certificada. La fuerza laboral de pruebas no destructivas (NDT) de los Estados Unidos cuenta con aproximadamente 89.800 profesionales, y el 30% tiene más de 55 años, lo que genera preocupaciones sobre la transferencia de conocimiento y la contratación de reemplazos a medida que los técnicos experimentados se acercan a la jubilación. Los técnicos de Nivel II representan el 55% de la fuerza laboral activa, sin embargo, la demanda de personal calificado para realizar inspecciones, interpretar resultados y documentar hallazgos puede superar la capacidad disponible en aplicaciones especializadas. Obtener la certificación de Nivel III requiere una experiencia de campo sustancial, exámenes técnicos y calificación profesional continua, lo que limita la velocidad a la que los proveedores pueden desarrollar experiencia de nivel superior. Los nuevos participantes no están siguiendo el ritmo de las jubilaciones y la creciente demanda de proyectos de infraestructura energética, refinación, generación de energía y mantenimiento industrial. En consecuencia, los períodos de parada técnica pueden enfrentar restricciones de programación, alcance de inspección reducido, mayores costos laborales y mayor competencia por contratistas experimentados.
Alto Costo de Capital y Calificación de Sistemas de Inspección Avanzados
Los métodos de inspección avanzados imponen costos significativos de equipos, formación y calificación al mercado de servicios de inspección de activos industriales de los Estados Unidos. Las pruebas ultrasónicas de matriz en fase (PAUT), el método de enfoque total (TFM), la tomografía computarizada y los robots de rastreo requieren inversión de capital, personal especializado y calificación continua de procedimientos para garantizar resultados confiables en diferentes tipos de activos y condiciones operativas. La calificación bajo los requisitos aplicables de la Sección V del Código ASME de Calderas y Recipientes a Presión puede implicar pruebas con estándares de referencia, revisión técnica y documentación exhaustiva, con procedimientos complejos que potencialmente pueden tardar más de un año en validarse e implementarse. Estos requisitos crean una barrera de entrada más alta para los proveedores de inspección más pequeños, que pueden carecer de los recursos financieros para adquirir equipos avanzados, mantener especialistas certificados y respaldar programas de calificación específicos para cada cliente. Las grandes empresas de pruebas, inspección y certificación (TIC) generalmente están mejor posicionadas para distribuir estos costos entre múltiples proyectos y clientes industriales. Además, los propietarios de activos regulados necesitan criterios de aceptación consistentes para los hallazgos de inspección asistidos por inteligencia artificial, registros de inspección trazables e integración confiable de datos históricos en sitios de reconversión industrial donde los sistemas heredados y la documentación incompleta pueden complicar las evaluaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Activo: Las Tuberías Anclan los Ingresos y los Equipos de Energía Lideran el Crecimiento
Las tuberías y los sistemas de tuberías representaron el 22% de la participación del mercado de servicios de inspección de activos industriales de los Estados Unidos en 2026. Este segmento está respaldado por la densidad de tuberías de transmisión y proceso que se encuentran bajo los programas de integridad de la PHMSA y la API. Las tuberías de transmisión de petróleo, gas e industria generan trabajo a través de inspección en línea, evaluación directa de corrosión externa y estudios de protección catódica. Los requisitos de reevaluación de la PHMSA bajo las Partes 192 y 195 del Título 49 del Código de Regulaciones Federales (CFR) proporcionan una base de inspección recurrente. La norma de detección remota de 2025 amplía los métodos de patrulla disponibles manteniendo el requisito de inspección subyacente. Los recipientes a presión, calderas, intercambiadores de calor, tanques y sistemas de contención añaden grandes volúmenes de trabajo en planta. Las estructuras industriales incluyen estructuras de acero, plataformas en alta mar y torres, mientras que las cimentaciones de parques eólicos en alta mar amplían esta clase de activos.
Los equipos eléctricos y de energía tienen el crecimiento proyectado más rápido con una CAGR del 8,5% de 2027 a 2032. El tamaño del mercado de servicios de inspección de activos industriales de los Estados Unidos para este tipo de activo crece con el gasto en redes eléctricas y la nueva capacidad de generación. Los transformadores, equipos de maniobra y equipos de distribución requieren termografía, pruebas de factor de potencia y análisis de gases disueltos. Los generadores y las instalaciones eléctricas requieren pruebas combinadas visuales, mecánicas y eléctricas. Los activos de transmisión utilizan cada vez más levantamientos con drones y mediciones LiDAR bajo estándares de confiabilidad. La maquinaria rotativa genera demanda a través del monitoreo de vibraciones y la evaluación de condición. Esto respalda servicios de datos recurrentes junto con inspecciones de campo periódicas.
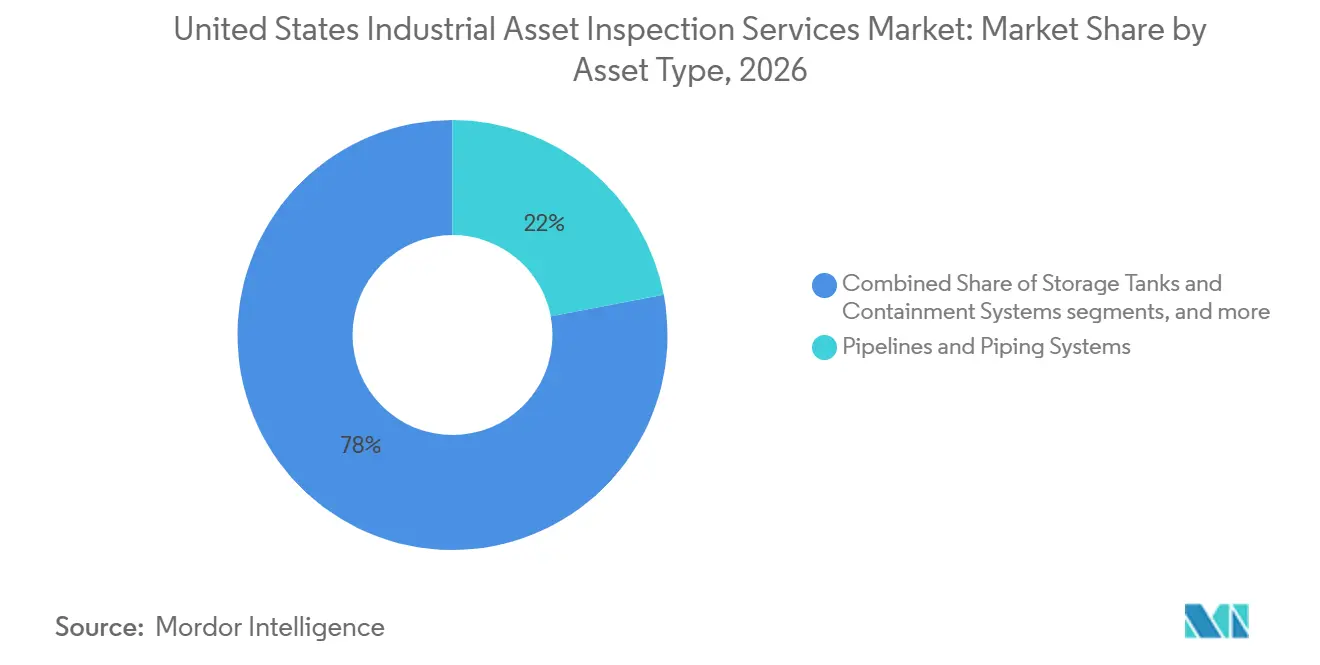
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Uso Final: Los Hidrocarburos Proporcionan la Base y los Servicios Públicos Impulsan el Crecimiento
El petróleo y gas, la refinación y los petroquímicos representaron el 26% de la participación del mercado de servicios de inspección de activos industriales de los Estados Unidos en 2026. Las refinerías contienen miles de recipientes a presión, largos sistemas de tuberías de proceso e inventarios de grandes tanques. La Gestión de Seguridad de Procesos (PSM) de la OSHA, la PHMSA, el Programa de Gestión de Riesgos (RMP) de la EPA y los códigos de la API crean obligaciones de inspección en capas para estos sitios. El trabajo de inspección basada en riesgos e integridad mecánica requerido continúa independientemente del rendimiento o los márgenes. La fabricación química, los metales, la fabricación industrial y la minería también requieren inspección de equipos a presión, estructuras y maquinaria rotativa. El procesamiento de alimentos y bebidas requiere inspección de tuberías higiénicas y recipientes, mientras que las instalaciones farmacéuticas requieren registros validados. El transporte, la logística y los puertos añaden trabajo para grúas, cintas transportadoras e infraestructura relacionada.
Se proyecta que la generación de energía, las energías renovables y las empresas de servicios eléctricos crezcan a una CAGR del 9% de 2027 a 2032. Esta parte del mercado de servicios de inspección de activos industriales de los Estados Unidos se beneficia de 91 GW en construcción y otros 488 GW en desarrollo. La inspección de palas de aerogeneradores y los levantamientos termográficos solares crean categorías de servicio más nuevas. Las plantas convencionales también necesitan trabajo intensivo para mantener el cumplimiento de calderas y sistemas de vapor. Los servicios públicos de agua y aguas residuales añaden demanda de inspección a través del reemplazo de líneas de servicio de plomo y trabajos de remediación. La construcción de centros de datos se está convirtiendo en otra oportunidad de uso final, respaldada por la asociación de MISTRAS Group con Batchelor & Kimball en septiembre de 2025.
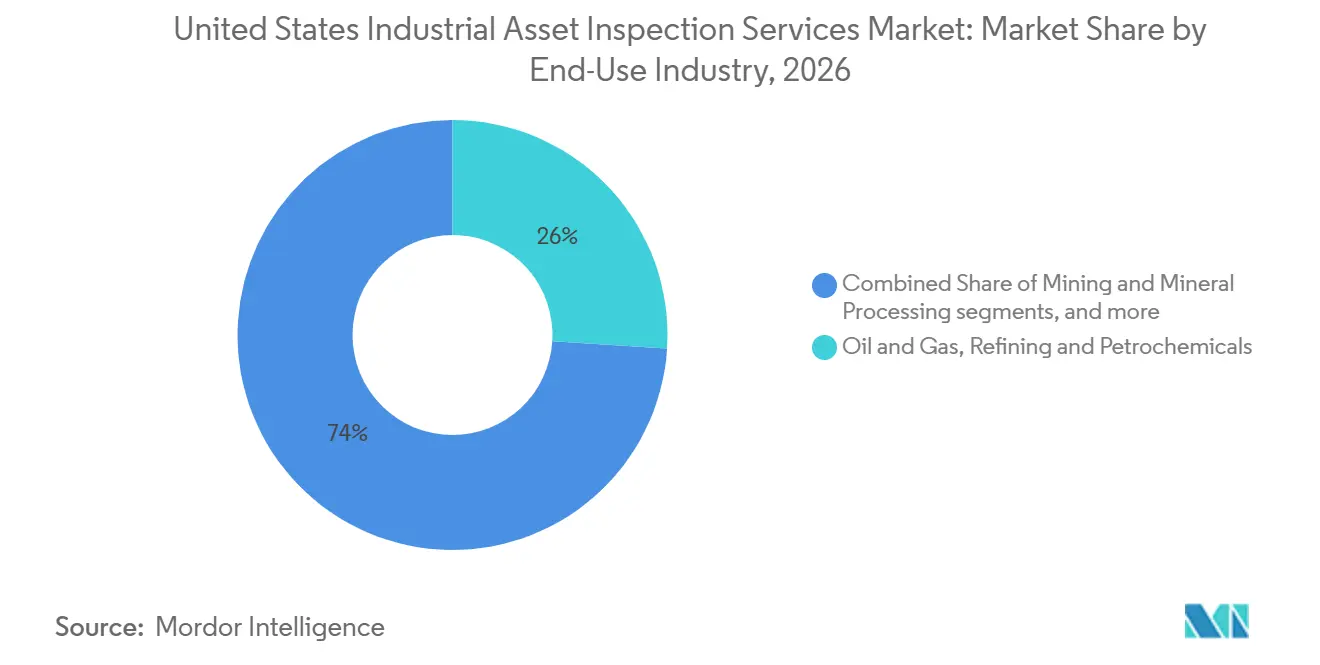
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
La Costa del Golfo, que abarca Luisiana, Texas y Misisipi, tiene la mayor concentración de trabajo de inspección en refinerías, terminales de gas natural licuado (GNL) y petroquímicos. MISTRAS Group recibió un contrato de pruebas no destructivas para la terminal de GNL de Luisiana de Woodside, valorada en 17,5 mil millones de USD, en diciembre de 2025. Estos sitios cumplen simultáneamente con los requisitos de la OSHA, la PHMSA y la EPA. Su carga de inspección respalda precios premium y contratos plurianuales. El Medio Oeste contribuye a través del acero, la fabricación automotriz y los activos de energía heredados que requieren revisión de aptitud para el servicio.
El Noreste incluye activos químicos, farmacéuticos y nucleares que requieren documentación detallada y trabajo de validación. El Suroeste y la Costa del Pacífico están creciendo a medida que avanzan los proyectos de semiconductores, energías renovables y redes eléctricas. La expansión de TSMC en Arizona y la inversión anunciada por Micron respaldan las inspecciones de construcción y puesta en marcha antes de que las instalaciones entren en servicio. El endurecimiento de la red eléctrica y los proyectos de energías renovables de California generan trabajo para inspecciones solares, eólicas y de almacenamiento de baterías. El Oeste Montañoso también respalda la inspección de tuberías bajo las prioridades de la PHMSA y el nuevo trabajo de transmisión a través del financiamiento del programa GRIP.
El mercado de servicios de inspección de activos industriales de los Estados Unidos tiene una capacidad de servicio regional desigual. Las áreas rurales e interiores, incluidas Apalaches, las Llanuras y las ubicaciones remotas de la Costa del Golfo, tienen menos profesionales de Nivel II y Nivel III. Esto eleva los costos de movilización y fomenta el uso de la inspección visual remota y las plataformas de gestión de datos. El financiamiento de la EPA y los programas de redes eléctricas han dirigido capital hacia ubicaciones donde la disponibilidad de inspectores es limitada. El resultado es una diferencia entre los centros industriales bien atendidos y las ubicaciones dispersas con cobertura limitada. Estas últimas pueden ofrecer trabajo de mayor margen para los proveedores que pueden movilizar equipos calificados. Esta diferencia regional seguirá siendo importante a medida que nuevos activos entren en servicio.
Panorama Competitivo
El mercado de servicios de inspección de activos industriales de los Estados Unidos exhibe un bajo nivel de concentración de mercado. Esta estructura crea competencia para los programas rutinarios, pero deja espacio para los especialistas en trabajos de alto riesgo. Acuren completó su fusión de 1,7 mil millones de USD con NV5 Global en agosto de 2025, creando TIC Solutions con más de 2 mil millones de USD en ingresos y 230 ubicaciones. SGS acordó adquirir Applied Technical Services por 1,325 mil millones de USD en julio de 2025.
La tecnología es una diferencia competitiva clave en el mercado de servicios de inspección de activos industriales de los Estados Unidos. MISTRAS se asoció con Villari en octubre de 2025 para ofrecer sensores inalámbricos de detección de grietas por flujo magnético pasivo para activos de acero. Este movimiento extiende el monitoreo entre las inspecciones de parada planificadas. Las empresas más grandes también pueden financiar equipos avanzados, trabajo de calificación y plataformas de datos de campo. Los proveedores más pequeños pueden seguir enfocados en métodos convencionales o relaciones con clientes regionales. El mercado de servicios de inspección de activos industriales de los Estados Unidos recompensa la capacidad digital cuando se combina con una ejecución de campo creíble.
El mercado de servicios de inspección de activos industriales de los Estados Unidos también tiene oportunidades en cobertura rural, servicios de inteligencia artificial explicable y suscripciones de inspección para nuevos activos energéticos. La automatización puede reducir la exposición en campo y mejorar la recopilación de datos, pero no elimina la necesidad de personal certificado. Los proveedores también deben mantener registros que funcionen en todos los operadores, sitios e historiales de equipos. Un linaje de datos más sólido puede mejorar las decisiones de mantenimiento predictivo en instalaciones integradas. La consolidación puede ampliar el alcance geográfico y añadir capacidad especializada. También puede aumentar el poder de negociación de los grandes proveedores en trabajos avanzados. Los proveedores capaces de desplegar equipos calificados en sitios industriales dispersos pueden atender la demanda regional desatendida, sujeto a los costos de movilización y los requisitos de certificación.
Líderes de la Industria de Servicios de Inspección de Activos Industriales de los Estados Unidos
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
MISTRAS Group, Inc.
-
Acuren
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Diciembre de 2025: MISTRAS Group recibió un contrato de servicios de pruebas no destructivas de Bechtel para la terminal de GNL de Luisiana de Woodside, valorada en 17,5 mil millones de USD, en Sulphur, Luisiana, que cubre radiografía industrial (RT), partículas magnéticas (MT), líquidos penetrantes (PT), identificación positiva de materiales (PMI), ultrasonido (UT) y pruebas de fugas. Se espera que la instalación produzca hasta 27,6 millones de toneladas por año de GNL cuando esté operativa.
- Octubre de 2025: MISTRAS Group anunció una asociación con Villari para ofrecer el sensor inalámbrico de detección de grietas por flujo magnético pasivo de Villari, la única tecnología capaz de detectar continuamente el crecimiento de grietas por fatiga en estructuras de acero, lo que permite el monitoreo de la salud estructural entre los intervalos de inspección programados basados en paradas.
- Agosto de 2025: Acuren Corporation completó su fusión de 1,7 mil millones de USD con NV5 Global, formando TIC Solutions con más de 2 mil millones de USD en ingresos, más de 11.000 empleados y más de 230 ubicaciones en tres segmentos: Inspección y Mitigación, Ingeniería y Laboratorio, y Geoespacial.
Alcance del Informe del Mercado de Servicios de Inspección de Activos Industriales de los Estados Unidos
El Informe del Mercado de Servicios de Inspección de Activos Industriales de los Estados Unidos está Segmentado por Tipo de Activo (Tuberías y Sistemas de Tuberías, Recipientes a Presión, Calderas e Intercambiadores de Calor, y Más), y por Industria de Uso Final (Petróleo y Gas, Refinación y Petroquímicos, Minería y Procesamiento de Minerales, Servicios Públicos de Agua y Aguas Residuales, Procesamiento de Alimentos y Bebidas, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industria |
| Tuberías de Proceso y Tuberías de Servicios Industriales | |
| Tuberías en Alta Mar, Elevadores y Líneas de Flujo | |
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso |
| Calderas Industriales y Sistemas de Vapor | |
| Intercambiadores de Calor y Equipos Térmicos a Presión | |
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial Sobre el Suelo y Subterráneos |
| Sistemas Industriales de Contención y Almacenamiento a Granel | |
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales |
| Cintas Transportadoras, Accionamientos y Maquinaria de Producción Fija | |
| Otros Equipos Mecánicos Instalados | |
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Maniobra y Equipos de Distribución de Energía |
| Generadores e Instalaciones Eléctricas | |
| Activos de Transmisión de Energía y Empresas de Servicios Eléctricos | |
| Estructuras Industriales e Instalaciones Fijas | Estructuras de Acero Industrial y Soportes de Equipos |
| Plataformas en Alta Mar e Instalaciones de Energía Fijas | |
| Torres Industriales, Chimeneas y Estructuras de Soporte | |
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios |
| Instalaciones de Instrumentación y Control Industrial | |
| Otros Activos Industriales Instalados Especializados |
| Petróleo y Gas, Refinación y Petroquímicos |
| Generación de Energía, Energías Renovables y Empresas de Servicios Eléctricos |
| Fabricación Química (Excluidos los Petroquímicos) |
| Metales y Otra Fabricación Industrial |
| Minería y Procesamiento de Minerales |
| Servicios Públicos de Agua y Aguas Residuales |
| Procesamiento de Alimentos y Bebidas |
| Productos Farmacéuticos y Bioprocesamiento |
| Transporte, Logística y Operaciones Portuarias |
| Otros Usuarios Finales Industriales |
| Por Tipo de Activo | Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industria |
| Tuberías de Proceso y Tuberías de Servicios Industriales | ||
| Tuberías en Alta Mar, Elevadores y Líneas de Flujo | ||
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso | |
| Calderas Industriales y Sistemas de Vapor | ||
| Intercambiadores de Calor y Equipos Térmicos a Presión | ||
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial Sobre el Suelo y Subterráneos | |
| Sistemas Industriales de Contención y Almacenamiento a Granel | ||
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales | |
| Cintas Transportadoras, Accionamientos y Maquinaria de Producción Fija | ||
| Otros Equipos Mecánicos Instalados | ||
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Maniobra y Equipos de Distribución de Energía | |
| Generadores e Instalaciones Eléctricas | ||
| Activos de Transmisión de Energía y Empresas de Servicios Eléctricos | ||
| Estructuras Industriales e Instalaciones Fijas | Estructuras de Acero Industrial y Soportes de Equipos | |
| Plataformas en Alta Mar e Instalaciones de Energía Fijas | ||
| Torres Industriales, Chimeneas y Estructuras de Soporte | ||
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios | |
| Instalaciones de Instrumentación y Control Industrial | ||
| Otros Activos Industriales Instalados Especializados | ||
| Por Industria de Uso Final | Petróleo y Gas, Refinación y Petroquímicos | |
| Generación de Energía, Energías Renovables y Empresas de Servicios Eléctricos | ||
| Fabricación Química (Excluidos los Petroquímicos) | ||
| Metales y Otra Fabricación Industrial | ||
| Minería y Procesamiento de Minerales | ||
| Servicios Públicos de Agua y Aguas Residuales | ||
| Procesamiento de Alimentos y Bebidas | ||
| Productos Farmacéuticos y Bioprocesamiento | ||
| Transporte, Logística y Operaciones Portuarias | ||
| Otros Usuarios Finales Industriales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios de inspección de activos industriales de los Estados Unidos?
Se prevé que el mercado de servicios de inspección de activos industriales de los Estados Unidos crezca a una CAGR del 7,6% de 2027 a 2032, alcanzando los 11,9 mil millones de USD en 2032.
¿Qué tipo de activo representa la mayor participación de la demanda?
Las tuberías y los sistemas de tuberías lideraron con una participación del 22% en 2026, respaldados por los programas de integridad federales y de la API de carácter recurrente.
¿Qué sector de uso final está creciendo más rápido?
Se proyecta que la generación de energía, las energías renovables y las empresas de servicios eléctricos registren una CAGR del 9% hasta 2032.
¿Por qué son importantes los servicios de inspección para las refinerías y los sitios petroquímicos?
Estos sitios tienen sistemas densos de equipos a presión y tuberías sujetos a los requisitos de la OSHA PSM, la PHMSA, la EPA y la API.
¿Qué está limitando la capacidad de servicio?
La principal restricción es la jubilación y la escasez de inspectores calificados de Nivel II y Nivel III.
¿Cómo están cambiando las herramientas digitales las inspecciones de activos?
Los métodos de inspección visual remota, los drones, los análisis y las plataformas de datos conectadas pueden mejorar la cobertura y respaldar la planificación del mantenimiento.