
Marktgröße und Marktanteil für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
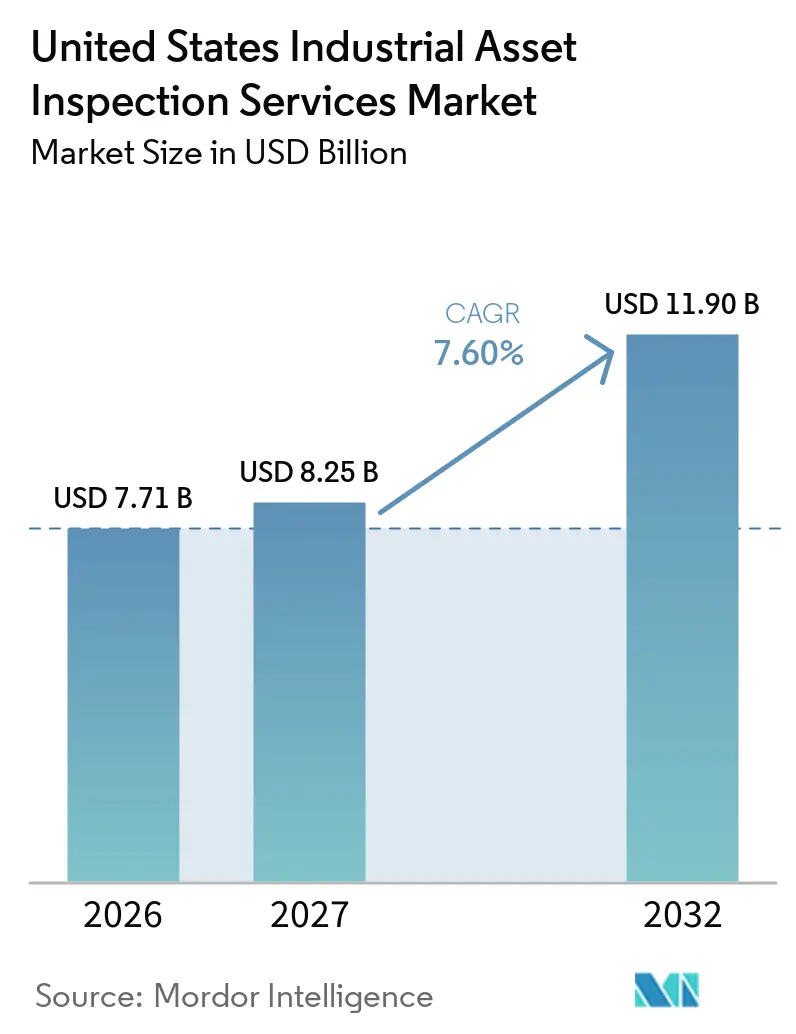
| Marktgröße im Basisjahr (2026) | 7.71 Milliarden US-Dollar |
| Marktgröße (2027) | 8.25 Milliarden US-Dollar |
| Marktgröße (2032) | 11.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.60 % |
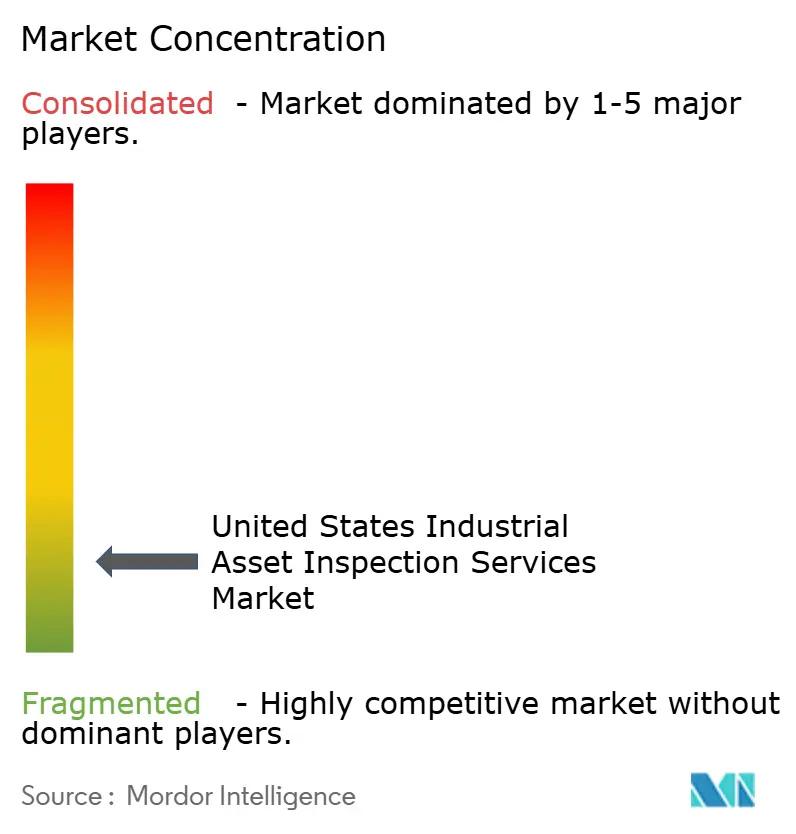
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten wird auf 7,71 Milliarden USD im Jahr 2026, 8,25 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 11,90 Milliarden USD erreichen, mit einer CAGR von 7,60 % von 2027 bis 2032.
Das Wachstum des Marktes für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten beruht auf alternden industriellen Anlagen, obligatorischen Inspektionsanforderungen, Netzinvestitionen und neuen inländischen Fertigungsanlagen. Der Markt profitiert auch davon, dass Betreiber Ferninspektion-Technologien und digitale Datenplattformen einsetzen, um den Anlagenzustand zu beurteilen, ohne geplante Abschaltungen zu erfordern. Der Netzausbau und der Bau von Halbleiteranlagen erhöhen die Arbeitslast für Unternehmen mit den richtigen technischen Zertifizierungen und spezialisierten Inspektionskapazitäten. Die Modernisierung der Infrastruktur schafft zusätzliche Möglichkeiten in der Stromerzeugung, in Übertragungsnetzen, Pipelines, chemischen Verarbeitungsanlagen und Industrieanlagen, wo Anlageneigentümer regelmäßige Zustandsbewertungen benötigen, um die Betriebszuverlässigkeit aufrechtzuerhalten und ungeplante Ausfallzeiten zu reduzieren. Inspektionsdienstleister erweitern auch ihre Kapazitäten in der zerstörungsfreien Prüfung, der risikobasierten Inspektion, der vorausschauenden Wartung und der automatisierten Datenerfassung, was Anlageneigentümern hilft, Defekte zu identifizieren, Wartungsmaßnahmen zu priorisieren und das Lebenszyklusmanagement von Anlagen zu verbessern. Digitale Inspektionsaufzeichnungen und Analysen werden für Kunden, die geografisch verteilte Anlagen und komplexe regulatorische Verpflichtungen verwalten, zunehmend wichtiger.
Wichtigste Erkenntnisse des Berichts
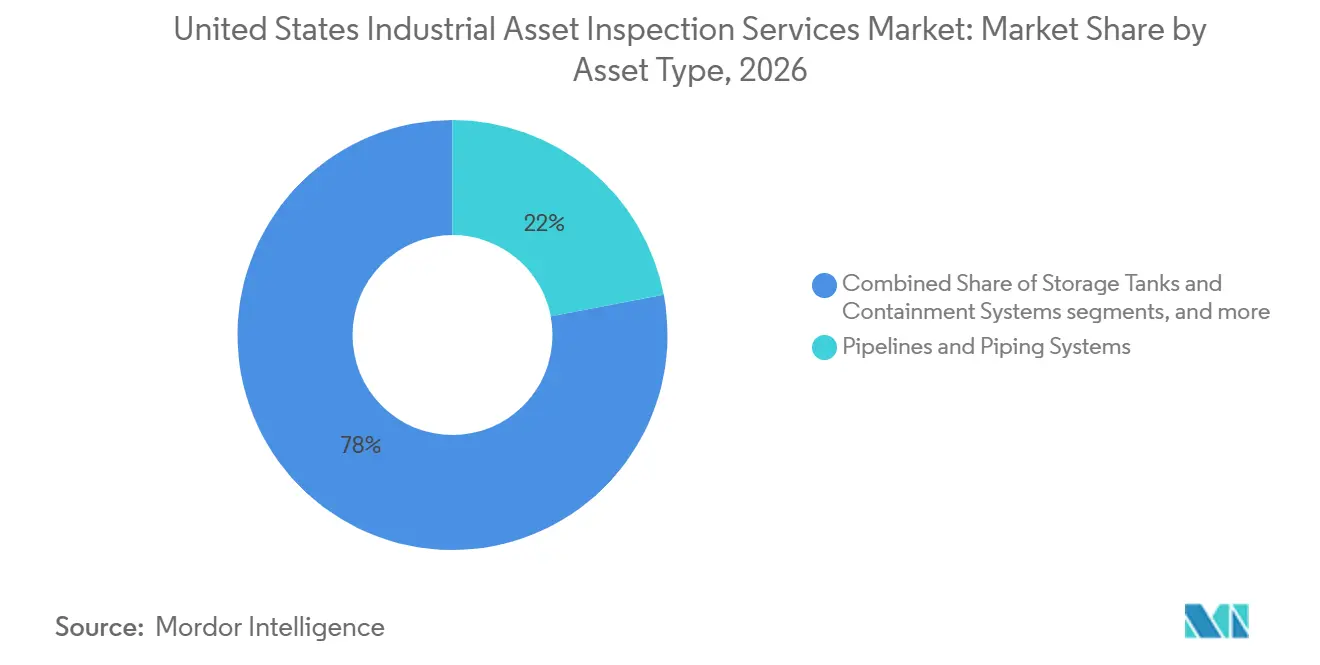
- Nach Anlagentyp hielten Pipelines und Rohrleitungssysteme im Jahr 2026 einen Marktanteil von 22 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten, während elektrische Anlagen und Energieanlagen bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
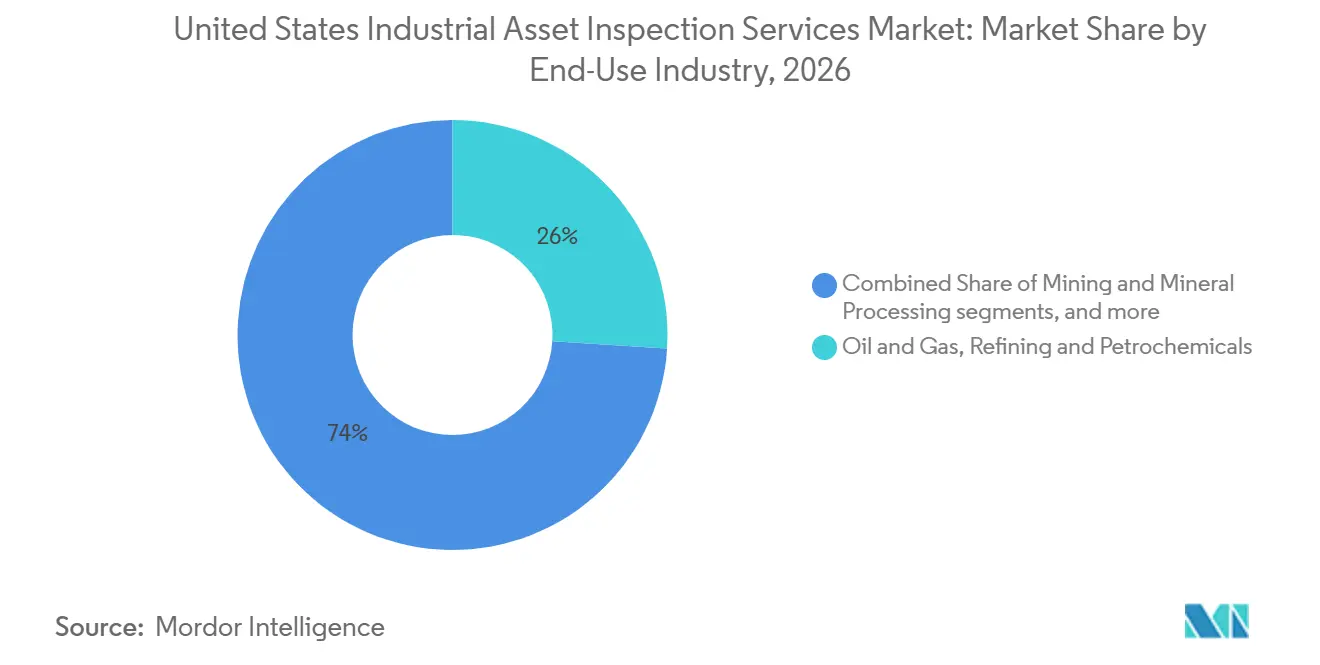
- Nach Endverbrauchsbranche hielten Öl und Gas, Raffinierung und Petrochemie im Jahr 2026 einen Anteil von 26 % an der Marktgröße für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten, während Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 9 % wachsen werden.
- Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten profitiert von strengeren Sicherheits- und Umweltvorschriften, alternder industrieller Infrastruktur und steigenden Investitionen in das Management der Anlagenintegrität.
- Der Markt verzeichnet eine zunehmende Einführung digitaler Inspektionsplattformen, Ferninspektion-Technologien und Lösungen für vorausschauende Wartung, da Betreiber ungeplante Ausfallzeiten reduzieren, die Inspektionseffizienz verbessern und die Nutzungsdauer von Anlagen verlängern möchten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde industrielle, Energie- und Infrastrukturanlagen | +2.0% | National, konzentriert in den Industriekorridoren der Golfküste, des Mittleren Westens und des mittleren Atlantiks. | Langfristig (≥ 4 Jahre) |
| Obligatorische mechanische Integrität und Einhaltung von Branchencodes | +1.6% | National, mit der größten Dichte an der petrochemisch reichen Golfküste und dem stromintensiven Südosten | Mittelfristig (2–4 Jahre) |
| Bundesinvestitionen in Infrastruktur, Energiewende und Netzmodernisierung | +1.3% | National, mit früher Kapitalaktivität in Texas, Kalifornien und dem Mountain West | Mittelfristig (2–4 Jahre) |
| Rückverlagerung, Halbleiter- und Kapazitätserweiterung in der Hightech-Fertigung | +0.9% | Arizona, Ohio, New York, Texas und andere Bundesstaaten, die Mittel aus dem CHIPS Act erhalten | Kurzfristig (≤ 2 Jahre) |
| Einführung von Robotik, visueller Ferninspektion und KI-gestützter zerstörungsfreier Prüfung | +0.7% | National, mit früher Einführung im Permian Basin, in den Rocky Mountains und im Offshore-Bereich des Golfs von Mexiko | Mittelfristig (2–4 Jahre) |
| Interoperabilität von Inspektionsdaten als Voraussetzung für vorausschauende Wartung | +0.5% | National, mit frühen Gewinnen in großen integrierten Raffinerie-Petrochemie-Komplexen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde industrielle, Energie- und Infrastrukturanlagen
Eine große Basis alternder industrieller und ziviler Anlagen stützt den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten. Die American Society of Civil Engineers (ASCE) identifizierte im Jahr 2025 eine Infrastrukturinvestitionslücke von 3,7 Billionen USD, einschließlich Energie-, Wasser- und industrienaher Systeme. Diese Lücke war 1,1 Billionen USD höher als die vier Jahre zuvor genannte Zahl, was den anhaltenden Bedarf an Infrastrukturrehabilitierung, Modernisierung und Wartung unterstreicht. Anlagen, die über ihre ursprüngliche Auslegungslebensdauer hinaus betrieben werden, können Spannungsrisskorrosion, Wasserstoffangriff, strömungsbeschleunigter Korrosion und ermüdungsbedingter Verschlechterung ausgesetzt sein. Diese Bedingungen können die Inspektionsintervalle verkürzen, wenn sich die Risikoprofile verschlechtern, und den Bedarf an zerstörungsfreier Prüfung, Dickenmessungen, Strukturbewertungen und Restlebensdauerbeurteilungen erhöhen. Raffinerieeinheiten an der Golfküste und Dampfsysteme im Mittleren Westen sind wichtige Beispiele, da ihre Betriebsgeschichten, die Exposition gegenüber anspruchsvollen Prozessbedingungen und sich ändernde Lastzyklen die Inspektionsanforderungen erhöhen können. Betreiber priorisieren zunehmend risikobasierte Inspektionsprogramme, um Defekte mit hohen Folgen zu identifizieren, Wartungsbudgets effektiver zuzuweisen und die Wahrscheinlichkeit unerwarteter Anlagenausfälle zu reduzieren.
Obligatorische mechanische Integrität und Einhaltung von Branchencodes
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten verfügt über eine wiederkehrende Umsatzbasis, da viele Inspektionen gesetzlich oder durch Vorschriften vorgeschrieben sind. Die OSHA verpflichtet betroffene Einrichtungen, schriftliche Inspektionsverfahren zu erstellen, Inspektionen zu dokumentieren und Mängel zu beheben, bevor Anlagen wieder in Betrieb genommen werden. Die OSHA-Durchsetzungsrichtlinie von 2024 identifizierte die Inspektion und Prüfung der mechanischen Integrität als das am häufigsten zitierte PSM-Element in betroffenen Erdöl- und Chemieanlagen. Die PHMSA-Regel vom Juli 2025 erlaubte den Einsatz von UAS- und Satellitenmethoden für Pipeline-Trassenpatrouillen und beseitigte damit eine Hürde für den Drohneneinsatz, ohne die Inspektionspflichten zu reduzieren. API 510 und API 653 unterstützen ebenfalls wiederkehrende Programme für Druckbehälter und Tanks. Diese Anforderungen helfen Anbietern, Auftragsarbeiten auch in Phasen geringerer Kapitalausgaben der Betreiber aufrechtzuerhalten.
Bundesinvestitionen in Infrastruktur, Energiewende und Netzmodernisierung
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten gewinnt an Dynamik, da neue Energie- und Wasserinfrastruktur in Betrieb genommen wird. Investorengeführte Elektrizitätsunternehmen planen für 2025 Investitionen von nahezu 208 Milliarden USD, mit 91 GW im Bau und 488 GW geplant oder vorgeschlagen für die folgenden fünf Jahre. Neue Erzeugungskapazitäten erfordern die Inspektion elektrischer Anlagen, Fundamente und mechanischer Systeme vor der Inbetriebnahme. Das Grid Deployment Office verwaltet 10,5 Milliarden USD über das GRIP-Programm für Netzresilienz und Integration erneuerbarer Energien. Die EPA erhielt im Haushaltsjahr 2025 Mittel in Höhe von 12 Milliarden USD für Trinkwasser-, Abwasser- und Superfund-Programme. Diese Programme erweitern die Nachfrage über Öl-, Gas- und Stromanlagen hinaus.
Rückverlagerung, Halbleiter- und Kapazitätserweiterung in der Hightech-Fertigung
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten expandiert auch mit dem inländischen Halbleiter- und Hightech-Fertigungsbau. Der CHIPS and Science Act lenkt 50 Milliarden USD in die Halbleiterfertigung, und CHIPS for America schlug mehr als 32 Milliarden USD an Anlagenfinanzierung in 16 Bundesstaaten vor. TSMC begann im April 2025 mit dem Bau einer dritten Halbleiterfabrik in Arizona, während Micron Investitionen in Höhe von 200 Milliarden USD in die US-amerikanische Halbleiterindustrie ankündigte. Diese Standorte erfordern Bauinspektionen, die Überprüfung von Rohrleitungen für ultrareine Medien sowie laufende elektrische und instrumentierungstechnische Inspektionen. Intels Ohio-One-Standort hatte geplante Investitionen von 28 Milliarden USD und mehr als 6,4 Millionen Bauarbeitsstunden bis Anfang 2025. Die Rückverlagerung in der Automobil-, Verteidigungs- und Spezialchemiebranche schafft zusätzliche Nachfrage außerhalb von CHIPS-geförderten Projekten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel und Pensionierung qualifizierter Inspektoren der Stufe II und Stufe III | -1.8% | National, am stärksten ausgeprägt in ländlichen und Binnenregionen weit entfernt von Ausbildungszentren | Langfristig (≥ 4 Jahre) |
| Hohe Kapital- und Qualifikationskosten für fortschrittliche Inspektionssysteme | -1.0% | National, mit unverhältnismäßig starker Auswirkung auf mittelgroße und unabhängige Dienstleistungsunternehmen | Mittelfristig (2–4 Jahre) |
| Inkonsistente Akzeptanzkriterien für KI-generierte Inspektionsbefunde | -0.6% | National, konzentriert in der Petrochemie, Nuklearindustrie und Druckgerätebranche | Mittelfristig (2–4 Jahre) |
| Fragmentierte Anlagenaufzeichnungen und schlechte Datenherkunft in Brownfield-Standorten | -0.4% | National, am stärksten ausgeprägt im Raffineriekorridor der Golfküste und in alternden Fertigungskomplexen des Mittleren Westens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel und Pensionierung qualifizierter Inspektoren der Stufe II und Stufe III
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten steht vor einer strukturellen Einschränkung bei der Verfügbarkeit zertifizierter Arbeitskräfte. Die Belegschaft der zerstörungsfreien Prüfung (ZfP) in den Vereinigten Staaten umfasst etwa 89.800 Fachleute, von denen 30 % über 55 Jahre alt sind, was Bedenken hinsichtlich des Wissenstransfers und der Nachfolgeeinstellung aufwirft, da erfahrene Techniker in den Ruhestand gehen. Techniker der Stufe II repräsentieren 55 % der aktiven Belegschaft, doch die Nachfrage nach Personal, das qualifiziert ist, Inspektionen durchzuführen, Ergebnisse zu interpretieren und Befunde zu dokumentieren, kann in spezialisierten Anwendungen die verfügbare Kapazität übersteigen. Die Erlangung einer Zertifizierung der Stufe III erfordert umfangreiche Felderfahrung, technische Prüfungen und laufende berufliche Qualifikation, was die Geschwindigkeit begrenzt, mit der Anbieter Expertise auf Seniorenniveau entwickeln können. Neueinsteiger halten nicht mit den Pensionierungen und der steigenden Nachfrage aus Energieinfrastruktur-, Raffinerie-, Stromerzeugungs- und Industriewartungsprojekten Schritt. Infolgedessen können Stillstandsperioden mit Planungsengpässen, reduziertem Inspektionsumfang, höheren Arbeitskosten und zunehmendem Wettbewerb um erfahrene Auftragnehmer konfrontiert sein.
Hohe Kapital- und Qualifikationskosten für fortschrittliche Inspektionssysteme
Fortschrittliche Inspektionsmethoden verursachen erhebliche Ausrüstungs-, Schulungs- und Qualifikationskosten für den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten. Phased-Array-Ultraschallprüfung (PAUT), Total-Focusing-Methode (TFM), Computertomographie und Roboter-Crawler erfordern Kapitalinvestitionen, spezialisiertes Personal und laufende Verfahrensqualifikation, um zuverlässige Ergebnisse bei verschiedenen Anlagentypen und Betriebsbedingungen zu gewährleisten. Die Qualifikation gemäß den geltenden Anforderungen des ASME Boiler and Pressure Vessel Code Abschnitt V kann Referenzstandard-Tests, technische Überprüfungen und umfangreiche Dokumentation umfassen, wobei komplexe Verfahren möglicherweise mehr als ein Jahr zur Validierung und Implementierung benötigen. Diese Anforderungen schaffen eine höhere Eintrittsbarriere für kleinere Inspektionsanbieter, denen möglicherweise die finanziellen Mittel fehlen, um fortschrittliche Ausrüstung zu erwerben, zertifizierte Spezialisten zu beschäftigen und kundenspezifische Qualifikationsprogramme zu unterstützen. Große Prüf-, Inspektions- und Zertifizierungsunternehmen (TIC) sind im Allgemeinen besser positioniert, um diese Kosten auf mehrere Projekte und Industriekunden zu verteilen. Darüber hinaus benötigen regulierte Anlageneigentümer konsistente Akzeptanzkriterien für KI-gestützte Inspektionsbefunde, nachvollziehbare Inspektionsaufzeichnungen und eine zuverlässige Integration historischer Daten an Brownfield-Standorten, wo Altsysteme und unvollständige Dokumentation Bewertungen erschweren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Pipelines sichern den Umsatz und Energieanlagen führen das Wachstum an
Pipelines und Rohrleitungssysteme hielten im Jahr 2026 einen Marktanteil von 22 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten. Dieses Segment wird durch die Dichte von Übertragungs- und Prozessrohrleitungen gestützt, die unter die PHMSA- und API-Integritätsprogramme fallen. Öl-, Gas- und industrielle Übertragungspipelines generieren Arbeit durch Inline-Inspektion, externe Korrosionsdirektbewertung und kathodische Schutzuntersuchungen. Die PHMSA-Neubewertungsanforderungen gemäß 49 CFR Teile 192 und 195 bilden eine wiederkehrende Inspektionsbasis. Die Fernerfassungsregel von 2025 erweitert die verfügbaren Patrouillenmethoden, während die zugrunde liegende Inspektionspflicht bestehen bleibt. Druckbehälter, Kessel, Wärmetauscher, Tanks und Rückhaltesysteme fügen große Mengen an Anlagenarbeit hinzu. Industriestrukturen umfassen Stahlbau, Offshore-Plattformen und Türme, während Offshore-Windkraftfundamente diese Anlagenklasse erweitern.
Elektrische Anlagen und Energieanlagen verzeichnen das schnellste prognostizierte Wachstum mit einer CAGR von 8,5 % von 2027 bis 2032. Die Marktgröße für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten für diesen Anlagentyp wächst mit den Netzausgaben und neuen Erzeugungskapazitäten. Transformatoren, Schaltanlagen und Verteilungsanlagen erfordern Thermografie, Leistungsfaktorprüfung und Analyse gelöster Gase. Generatoren und elektrische Installationen erfordern kombinierte visuelle, mechanische und elektrische Prüfungen. Übertragungsanlagen nutzen zunehmend Drohnenuntersuchungen und LiDAR-Messungen gemäß Zuverlässigkeitsstandards. Rotierende Maschinen schaffen Nachfrage durch Schwingungsüberwachung und Zustandsbewertung. Dies unterstützt wiederkehrende Datendienste neben periodischen Feldinspektionen.

Nach Endverbrauchsbranche: Kohlenwasserstoffe bilden die Basis und Versorgungsunternehmen treiben das Wachstum an
Öl und Gas, Raffinierung und Petrochemie machten im Jahr 2026 einen Marktanteil von 26 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten aus. Raffinerien enthalten Tausende von Druckbehältern, lange Prozessrohrleitungssysteme und große Tanklager. OSHA PSM, PHMSA, EPA RMP und API-Codes schaffen mehrschichtige Inspektionspflichten für diese Standorte. Erforderliche risikobasierte Inspektions- und mechanische Integritätsarbeiten werden unabhängig von Durchsatz oder Margen fortgesetzt. Chemische Fertigung, Metalle, industrielle Fertigung und Bergbau erfordern ebenfalls die Inspektion von Druckgeräten, Strukturen und rotierenden Maschinen. Die Lebensmittel- und Getränkeverarbeitung erfordert hygienische Rohr- und Behälterinspektionen, während Pharmaunternehmen validierte Aufzeichnungen benötigen. Transport, Logistik und Häfen fügen Arbeit für Kräne, Förderbänder und verwandte Infrastruktur hinzu.
Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen werden voraussichtlich mit einer CAGR von 9 % von 2027 bis 2032 wachsen. Dieser Teil des Marktes für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten profitiert von 91 GW im Bau und weiteren 488 GW in der Entwicklung. Windblattinspektion und solarthermografische Untersuchungen schaffen neuere Dienstleistungskategorien. Konventionelle Kraftwerke benötigen ebenfalls intensive Arbeit, um die Kessel- und Dampfsystem-Compliance aufrechtzuerhalten. Wasser- und Abwasserversorgungsunternehmen erhöhen die Inspektionsnachfrage durch den Austausch von Blei-Hausanschlussleitungen und Sanierungsarbeiten. Der Rechenzentrumsbau entwickelt sich zu einer weiteren Endverbrauchsmöglichkeit, unterstützt durch die Partnerschaft von MISTRAS Group mit Batchelor & Kimball im September 2025.
Geografische Analyse
Die Golfküste in Louisiana, Texas und Mississippi weist die größte Konzentration von Raffinerie-, LNG- und petrochemischen Inspektionsarbeiten auf. MISTRAS Group erhielt im Dezember 2025 einen ZfP-Vertrag für Woodsides LNG-Terminal in Louisiana im Wert von 17,5 Milliarden USD. Diese Standorte unterliegen gleichzeitig OSHA-, PHMSA- und EPA-Anforderungen. Ihre Inspektionslast unterstützt Premiumpreise und mehrjährige Verträge. Der Mittlere Westen trägt durch Stahl-, Automobilfertigung und ältere Stromanlagen bei, die einer Eignungsbewertung bedürfen.
Der Nordosten umfasst chemische, pharmazeutische und nukleare Anlagen, die detaillierte Dokumentations- und Validierungsarbeiten erfordern. Der Südwesten und die Pazifikküste wachsen, da Halbleiter-, Erneuerbare-Energie- und Netzprojekte voranschreiten. TSMCs Arizona-Erweiterung und Microns angekündigte Investitionen unterstützen Bau- und Inbetriebnahmeinspektionen, bevor Anlagen in Betrieb gehen. Kaliforniens Netzhärtung und Erneuerbare-Energie-Projekte schaffen Arbeit für Solar-, Wind- und Batteriespeicherinspektionen. Der Mountain West unterstützt ebenfalls Pipeline-Inspektionen gemäß PHMSA-Prioritäten und neue Übertragungsarbeiten durch GRIP-Finanzierung.
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten weist eine ungleichmäßige regionale Dienstleistungskapazität auf. Ländliche und Binnengebiete, einschließlich Appalachia, der Great Plains und abgelegener Standorte an der Golfküste, verfügen über weniger Fachleute der Stufe II und Stufe III. Dies erhöht die Mobilisierungskosten und fördert den Einsatz von visueller Ferninspektion und Datenverwaltungsplattformen. EPA-Finanzierung und Netzprogramme haben Kapital in Regionen gelenkt, in denen die Verfügbarkeit von Inspektoren begrenzt ist. Das Ergebnis ist ein Unterschied zwischen gut versorgten Industriezentren und verteilten Standorten mit begrenzter Abdeckung. Letztere können für Anbieter, die qualifizierte Teams mobilisieren können, margenstarke Arbeit bieten. Dieser regionale Unterschied wird wichtig bleiben, wenn neue Anlagen in Betrieb gehen.
Wettbewerbslandschaft
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten weist eine geringe Marktkonzentration auf. Diese Struktur schafft Wettbewerb um Routineprogramme, lässt aber Raum für Spezialisten bei Hochrisiko-Arbeiten. Acuren schloss im August 2025 seine Fusion mit NV5 Global im Wert von 1,7 Milliarden USD ab und bildete TIC Solutions mit einem Umsatz von mehr als 2 Milliarden USD und 230 Standorten. SGS stimmte im Juli 2025 der Übernahme von Applied Technical Services für 1,325 Milliarden USD zu.
Technologie ist ein wesentlicher Wettbewerbsvorteil im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten. MISTRAS ging im Oktober 2025 eine Partnerschaft mit Villari ein, um drahtlose Risserkennungssensoren für Stahlanlagen anzubieten. Dieser Schritt erweitert die Überwachung zwischen geplanten Stillstandsinspektionen. Größere Unternehmen können auch fortschrittliche Ausrüstung, Qualifikationsarbeiten und Felddatenplattformen finanzieren. Kleinere Anbieter bleiben möglicherweise auf konventionelle Methoden oder regionale Kundenbeziehungen fokussiert. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten belohnt digitale Kompetenz, wenn sie mit glaubwürdiger Feldausführung kombiniert wird.
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten bietet auch Möglichkeiten in der ländlichen Abdeckung, erklärbaren KI-Diensten und Inspektionsabonnements für neue Energieanlagen. Automatisierung kann die Feldexposition reduzieren und die Datenerfassung verbessern, beseitigt jedoch nicht den Bedarf an zertifiziertem Personal. Anbieter müssen auch Aufzeichnungen führen, die über Betreiber, Standorte und Anlagenhistorien hinweg funktionieren. Eine stärkere Datenherkunft kann vorausschauende Wartungsentscheidungen in integrierten Anlagen verbessern. Konsolidierung kann die geografische Reichweite erweitern und spezialisierte Kapazitäten hinzufügen. Sie kann auch die Verhandlungsposition großer Anbieter bei anspruchsvollen Arbeiten stärken. Anbieter, die qualifizierte Teams an verteilten Industriestandorten einsetzen können, können unterversorgte regionale Nachfrage bedienen, vorbehaltlich Mobilisierungskosten und Zertifizierungsanforderungen.
Marktführer für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
MISTRAS Group, Inc.
-
Acuren
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Dezember 2025: MISTRAS Group erhielt von Bechtel einen ZfP-Dienstleistungsvertrag für Woodsides LNG-Terminal in Louisiana im Wert von 17,5 Milliarden USD in Sulphur, Louisiana, der RT, MT, PT, PMI, UT und Dichtheitsprüfung umfasst. Die Anlage soll im Betrieb bis zu 27,6 Millionen Tonnen LNG pro Jahr produzieren.
- Oktober 2025: MISTRAS Group gab eine Partnerschaft mit Villari bekannt, um Villaris passiven magnetischen Streufluss-Drahtlos-Risserkennungssensor anzubieten, die einzige Technologie, die in der Lage ist, das Wachstum von Ermüdungsrissen in Stahlstrukturen kontinuierlich zu erkennen und so die strukturelle Gesundheitsüberwachung zwischen geplanten stillstandsbasierten Inspektionsintervallen zu ermöglichen.
- August 2025: Acuren Corporation schloss seine Fusion mit NV5 Global im Wert von 1,7 Milliarden USD ab und bildete TIC Solutions mit einem Umsatz von über 2 Milliarden USD, mehr als 11.000 Mitarbeitern und über 230 Standorten in drei Segmenten: Inspektion und Schadensbegrenzung, Ingenieurwesen und Labor sowie Geospatial.
Berichtsumfang des Marktes für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten
Der Bericht über den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten ist nach Anlagentyp (Pipelines und Rohrleitungssysteme, Druckbehälter, Kessel und Wärmetauscher und weitere) sowie nach Endverbrauchsbranche (Öl und Gas, Raffinierung und Petrochemie, Bergbau und Mineralverarbeitung, Wasser- und Abwasserversorgung, Lebensmittel- und Getränkeverarbeitung und weitere) segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pipelines und Rohrleitungssysteme | Öl-, Gas- und industrielle Übertragungspipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | |
| Offshore-Pipelines, Steigleitungen und Flowlines | |
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren |
| Industriekessel und Dampfsysteme | |
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | |
| Lagertanks und Rückhaltesysteme | Oberirdische und unterirdische industrielle Lagertanks |
| Industrielle Rückhalte- und Massenlagerungssysteme | |
| Rotierende und mechanische Anlagen | Pumpen, Kompressoren und industrielle Turbinen |
| Förderbänder, Antriebe und stationäre Produktionsmaschinen | |
| Sonstige installierte mechanische Anlagen | |
| Elektrische Anlagen und Energieanlagen | Transformatoren, Schaltanlagen und Stromverteilungsanlagen |
| Generatoren und elektrische Installationen | |
| Übertragungsanlagen und elektrische Versorgungsanlagen | |
| Industriestrukturen und feste Installationen | Industrieller Stahlbau und Anlagenunterstützungen |
| Offshore-Plattformen und feste Energieinstallationen | |
| Industrietürme, Schornsteine und Tragstrukturen | |
| Sonstige feste Industrieanlagen | Prozessöfen und Feuerfestsysteme |
| Industrielle Instrumentierungs- und Steuerungsinstallationen | |
| Sonstige spezialisierte installierte Industrieanlagen |
| Öl und Gas, Raffinierung und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen |
| Chemische Fertigung (ohne Petrochemie) |
| Metalle und sonstige industrielle Fertigung |
| Bergbau und Mineralverarbeitung |
| Wasser- und Abwasserversorgung |
| Lebensmittel- und Getränkeverarbeitung |
| Pharmazeutika und Bioverarbeitung |
| Transport, Logistik und Hafenbetrieb |
| Sonstige industrielle Endverbraucher |
| Nach Anlagentyp | Pipelines und Rohrleitungssysteme | Öl-, Gas- und industrielle Übertragungspipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | ||
| Offshore-Pipelines, Steigleitungen und Flowlines | ||
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren | |
| Industriekessel und Dampfsysteme | ||
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | ||
| Lagertanks und Rückhaltesysteme | Oberirdische und unterirdische industrielle Lagertanks | |
| Industrielle Rückhalte- und Massenlagerungssysteme | ||
| Rotierende und mechanische Anlagen | Pumpen, Kompressoren und industrielle Turbinen | |
| Förderbänder, Antriebe und stationäre Produktionsmaschinen | ||
| Sonstige installierte mechanische Anlagen | ||
| Elektrische Anlagen und Energieanlagen | Transformatoren, Schaltanlagen und Stromverteilungsanlagen | |
| Generatoren und elektrische Installationen | ||
| Übertragungsanlagen und elektrische Versorgungsanlagen | ||
| Industriestrukturen und feste Installationen | Industrieller Stahlbau und Anlagenunterstützungen | |
| Offshore-Plattformen und feste Energieinstallationen | ||
| Industrietürme, Schornsteine und Tragstrukturen | ||
| Sonstige feste Industrieanlagen | Prozessöfen und Feuerfestsysteme | |
| Industrielle Instrumentierungs- und Steuerungsinstallationen | ||
| Sonstige spezialisierte installierte Industrieanlagen | ||
| Nach Endverbrauchsbranche | Öl und Gas, Raffinierung und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen | ||
| Chemische Fertigung (ohne Petrochemie) | ||
| Metalle und sonstige industrielle Fertigung | ||
| Bergbau und Mineralverarbeitung | ||
| Wasser- und Abwasserversorgung | ||
| Lebensmittel- und Getränkeverarbeitung | ||
| Pharmazeutika und Bioverarbeitung | ||
| Transport, Logistik und Hafenbetrieb | ||
| Sonstige industrielle Endverbraucher | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten?
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in den Vereinigten Staaten wird voraussichtlich mit einer CAGR von 7,6 % von 2027 bis 2032 wachsen und bis 2032 11,9 Milliarden USD erreichen.
Welcher Anlagentyp hat den größten Nachfrageanteil?
Pipelines und Rohrleitungssysteme führten im Jahr 2026 mit einem Anteil von 22 %, unterstützt durch wiederkehrende Bundes- und API-Integritätsprogramme.
Welcher Endverbrauchssektor wächst am schnellsten?
Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen werden voraussichtlich bis 2032 eine CAGR von 9 % verzeichnen.
Warum sind Inspektionsdienstleistungen für Raffinerien und petrochemische Standorte wichtig?
Diese Standorte verfügen über dichte Druckgeräte und Rohrleitungssysteme, die OSHA PSM-, PHMSA-, EPA- und API-Anforderungen unterliegen.
Was schränkt die Dienstleistungskapazität ein?
Die Haupteinschränkung ist die Pensionierung und der Mangel an qualifizierten Inspektoren der Stufe II und Stufe III.
Wie verändern digitale Werkzeuge die Anlageninspektion?
Visuelle Fernmethoden, Drohnen, Analysen und vernetzte Datenplattformen können die Abdeckung verbessern und die Wartungsplanung unterstützen.