
米国産業資産検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 7.71 十億米ドル |
| 市場規模 (2027) | 8.25 十億米ドル |
| 市場規模 (2032) | 11.90 十億米ドル |
| 成長率 (2027 - 2032) | 7.60 % |
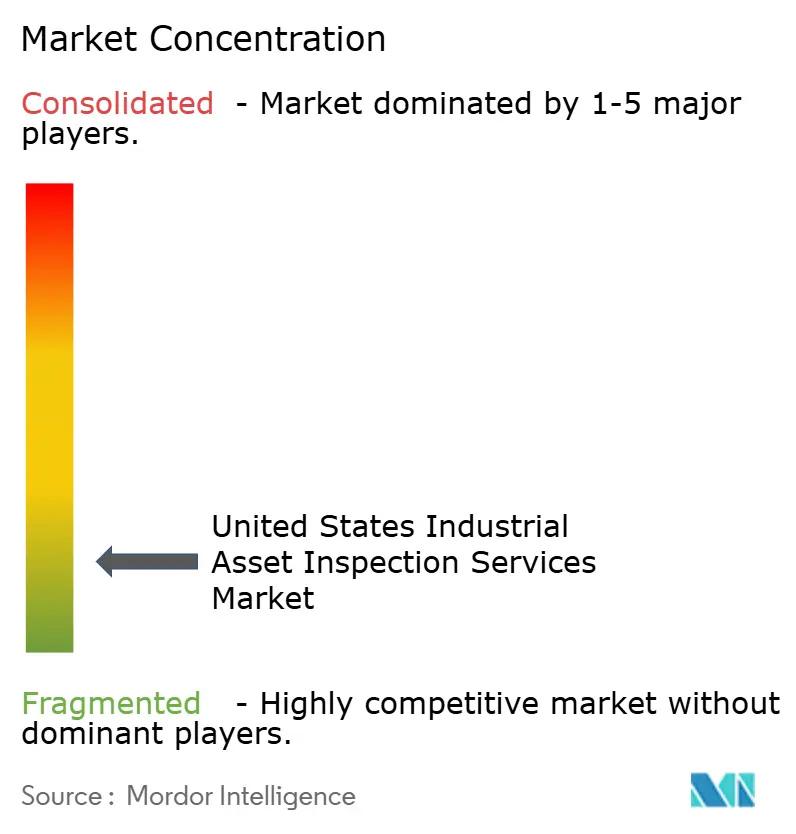
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国産業資産検査サービス市場分析
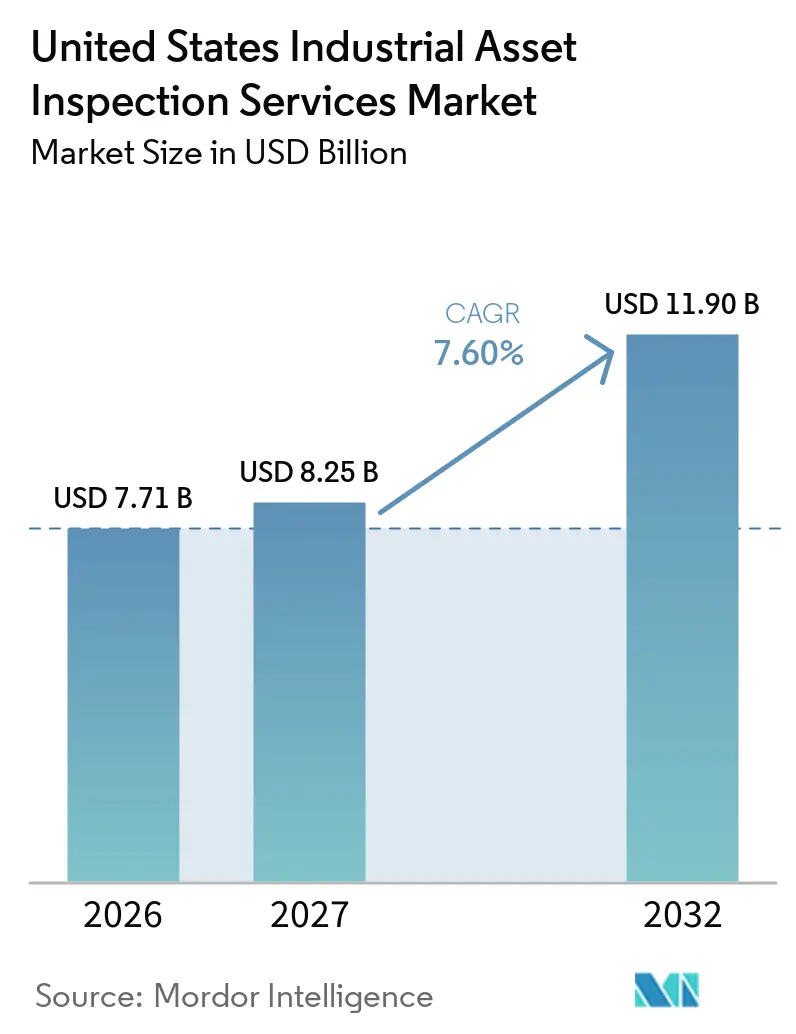
米国産業資産検査サービス市場規模は、2026年に77.1 ビリオン 米ドル、2027年に8.25 ビリオン 米ドルと予測され、2032年までに11.90 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.60%で成長する見込みです。
米国産業資産検査サービス市場の成長は、老朽化した産業資産、義務的な検査要件、電力網への投資、および新たな国内製造施設に支えられています。また、事業者が計画的な操業停止を必要とせずに設備状態を評価するためにリモート検査技術やデジタルデータプラットフォームを採用するにつれて、市場はさらなる恩恵を受けています。電力網の拡張と半導体建設は、適切な技術認証と専門的な検査能力を持つ企業の業務量を増加させています。インフラの近代化は、発電、送電ネットワーク、パイプライン、化学処理施設、および産業プラントにわたって追加的な機会を創出しており、資産所有者は運用信頼性を維持し計画外のダウンタイムを削減するために定期的な状態評価を必要としています。検査プロバイダーは、非破壊検査、リスクベース検査、予知保全、および自動データ収集における能力も拡大しており、資産所有者が欠陥を特定し、保全活を優先し、設備のライフサイクル管理を改善するのを支援しています。デジタル検査記録と分析は、地理的に分散した施設と複雑な規制義務を管理する顧客にとってますます重要になっています。
レポートの主要ポイント
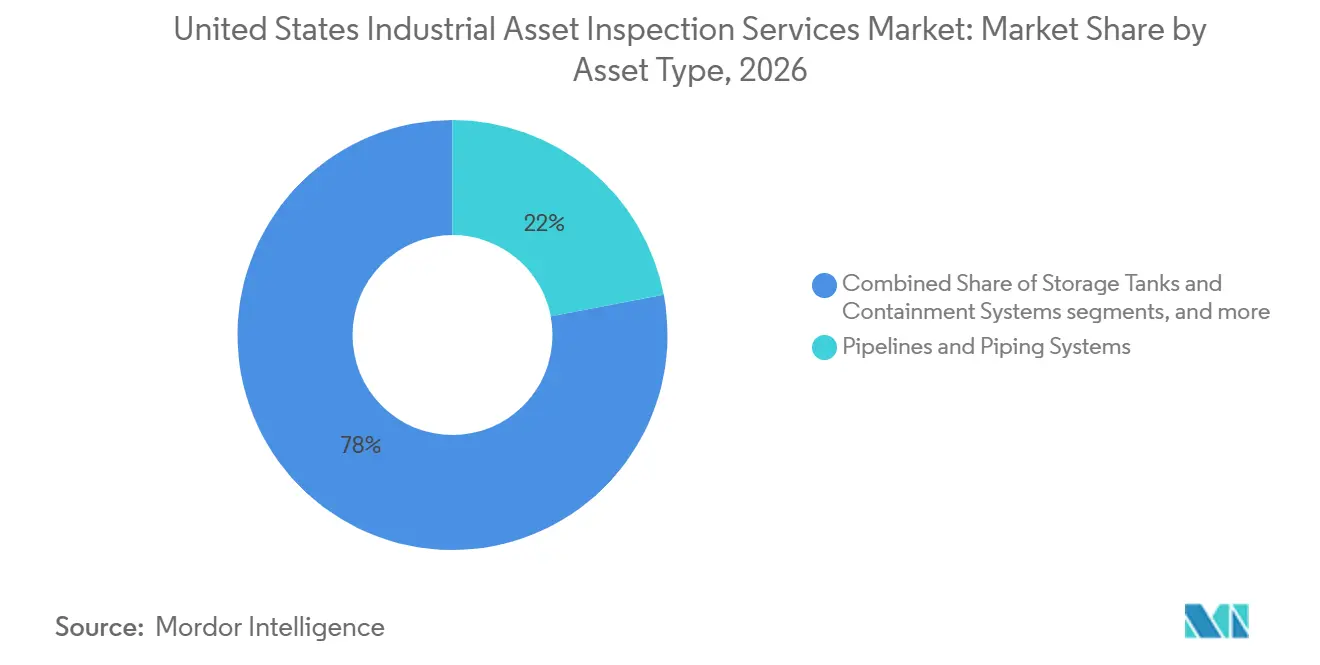
- 資産タイプ別では、パイプラインおよび配管システムが2026年の米国産業資産検査サービス市場シェアの22%を占め、電気・電力設備は2032年までに8.5%のCAGRで成長すると予測されています。
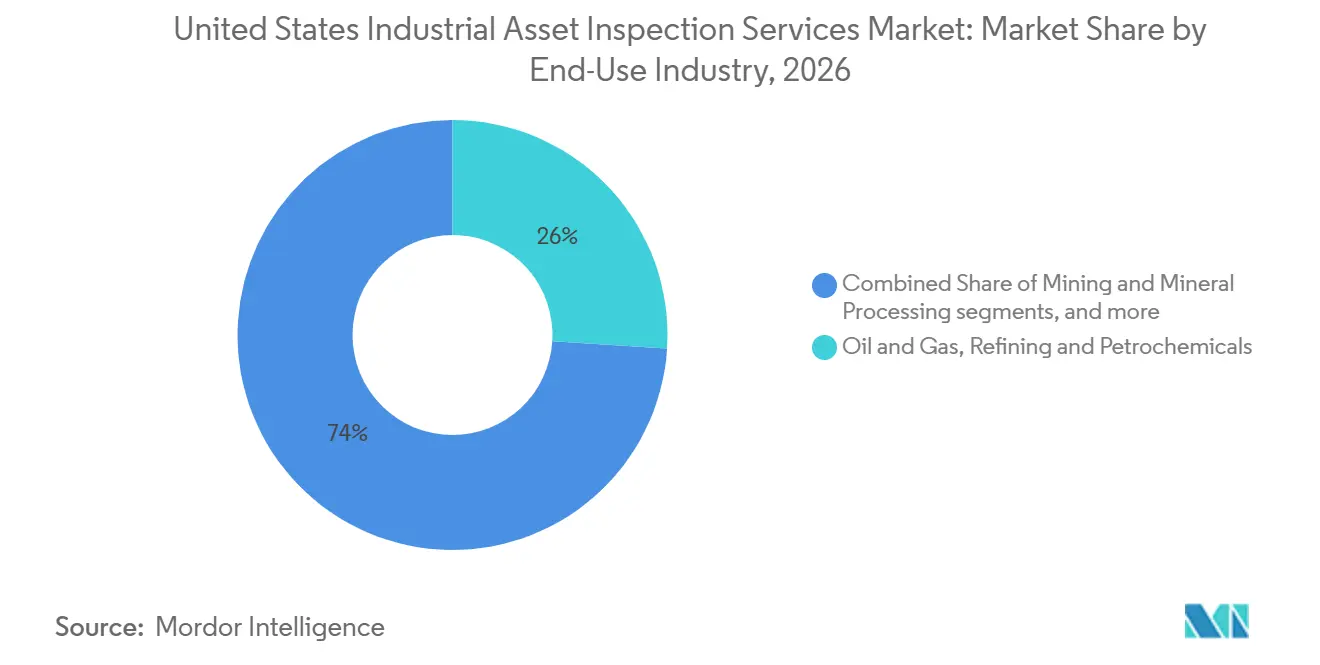
- 最終用途産業別では、石油・ガス、精製、および石油化学が2026年の米国産業資産検査サービス市場規模の26%を占め、発電、再生可能エネルギー、および電力公益事業は2032年までに9%のCAGRで成長すると予測されています。
- 米国産業資産検査サービス市場は、より厳格な安全・環境コンプライアンス要件、老朽化した産業インフラ、および資産完全性管理への投資増加から恩恵を受けています。
- 市場では、事業者が計画外のダウンタイムを削減し、検査効率を改善し、資産の耐用年数を延長しようとするなか、デジタル検査プラットフォーム、リモート検査技術、おび予知保全ソリューションの採用が増加しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国産業資産検査サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した産業・エネルギー・インフラ資産 | +2.0% | 全国規模、ガルフコースト、中西部、および中部大西洋岸産業回廊に集中 | 長期(4年以上) |
| 義務的な機械的完全性および業界コードコンプライアンス | +1.6% | 全国規模、石油化学が豊富なガルフコーストおよび電力需要の高い南東部に最も高い密度 | 中期(2〜4年) |
| 連邦インフラ、エネルギー転換、および電力網近代化投資 | +1.3% | 全国規模、テキサス州、カリフォルニア州、およびマウンテンウェストで早期の資本活動 | 中期(2〜4年) |
| リショアリング、半導体、および先端製造能力の拡大 | +0.9% | アリゾナ州、ハイオ州、ニューヨーク州、テキサス州、およびその他のCHIPS法受益州 | 短期(2年以内) |
| ロボティクス、リモート目視検査、およびAI支援非破壊検査の採用 | +0.7% | 全国規模、パーミアン盆地、ロッキー山脈、およびメキシコ湾沖合での早期採用 | 中期(2〜4年) |
| 予知保全の条件としての検査データ相互運用性 | +0.5% | 全国規模、大規模統合製油所・石油化学コンプレックスでの早期利益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した産業・エネルギー・インフラ資産
老朽化した産業・土木資産の大規模な基盤が米国産業資産検査サービス市場を支えています。米国土木学会(ASCE)は2025年に3.7 トリリオン 米ドルのインフラ投資ギャップを特定しており、これにはエネルギー、水道、および産業隣接システムが含まれます。このギャップは4年前に引用された数値より1.1 トリリオン 米ドル高く、インフラの改修、近代化、および保全の継続的な必要性を浮き彫りにしています。当初の設計寿命を超えて稼働する資産は、応力腐食割れ、水素侵食、流れ加速腐食、および疲労関連劣化に直面する可能性があります。これら状況は、リスクプロファイルが悪化するにつれて検査間隔を短縮し、非破壊検査、肉厚測定、構造評価、および残存寿命評価の必要性を高める可能性があります。ガルフコーストの精製ユニットと中西部の蒸気システムは、その操業履歴、過酷なプロセス条件への暴露、および変化する稼働サイクルが検査要件を増加させる可能性があるため、重要な例として挙げられます。事業者は、高影響度の欠陥を特定し、保全予算をより効果的に配分し、予期しない設備故障の可能性を低減するために、リスクベース検査プログラムをますます優先しています。
義務的な機械的完全性および業界コードコンプライアンス
米国産業資産検査サービス市場は、多くの検査が法律またはコードによって義務付けられているため、継続的な収益基盤を有しています。OSHAは対象施設に対し、書面による検査手順の確立、検査の文書化、および設備が稼働に戻る前の不具合の是正を義務付けています。OSHAの2024年執行指令は、対象石油・化学施設において機械的完全性の検査・試験が最も頻繁に引用されるPSM要素として特定ました。PHMSAの2025年7月の規則は、パイプライン用地パトロールにUASおよび衛星方式を認め、検査義務を軽減することなくドローン使用の障壁を解消しました。API 510およびAPI 653も圧力容器とタンクの定期プログラムを支援しています。これらの要件は、事業者の資本支出が低い時期においても、プロバイダーが契約業務を維持するのに役立っています。
連邦インフラ、エネルギー転換、および電力網近代化投資
新たなエネルギーおよび水道インフラが試運転・稼働に入るにつれて、米国産業資産検査サービス市場は勢いを増しています。投資家所有の電力会社は2025年に約208 ビリオン 米ドルの投資を計画しており、91ギガワットが建設中、488ギガワットが今後5年間で計画または提案されています。新規発電設備は、通電前に電気設備、基礎、および機械システムの検査を必要とします。電力網展開局は、電力網の強靭化と再生可能エネルギー統合のためにGRIPプログラムを通じて105 ビリオン 米ドルを管理しています。EPAは2025年度に飲料水、廃水、およびスーパーファンドプログラム全体で120 ビリオン 米ドルの予算を受け取りました。これらのプログラムは、石油・ガスおよび電力施設を超えて需要を拡大しています。
リショアリング、半導体、および先端製造能力の拡大
米国産業資産検査サービス市場は、国内半導体および先端製造建設とともに拡大しています。CHIPS・科学法は半導体製造に500 ビリオン 米ドルを投じており、CHIPS for Americaは16州にわたる施設資金として320 ビリオン 米ドル以上を提案しました。TSMCは2025年4月にアリゾナ州の第3の半導体製造施設の建設を開始し、マイクロンは米国半導体投資として2,000 ビリオン 米ドルを発表しました。これらのキャンパスは、建設検査、超高純度配管の検証、および継続的な電気・計装検査を必要とします。インテルのオハイオ州ワンサイトは2025年初頭までに280 ビリオン 米ドルの計画投資と640万時間以上の建設労働時間を有していました。自動車、防衛、および特殊化学品のリショアリングは、CHIPS資金プロジェクト以外の需要を追加しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の間軸 |
|---|---|---|---|
| レベルIIおよびレベルIII検査員の不足と退職 | -1.8% | 全国規模、訓練センターから遠い農村部および内陸市場で最も深刻 | 長期(4年以上) |
| 先進検査システムの高い資本・資格取得コスト | -1.0% | 全国規模、中堅および独立系サービス企業に不均衡な影響 | 中期(2〜4年) |
| AI生成検査結果に対する不一致な受入基準 | -0.6% | 全国規模、石油化学、原子力、および圧力設備に集中 | 中期(2〜4年) |
| ブラウンフィールドサイトにわたる断片化した資産記録と不十分なデータ系譜 | -0.4% | 全国規模、ガルフコースト製油所回廊および老朽化した中西部製造コンプレックスで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レベルIIおよびレベルIII検査員の不足と退職
米国産業資産検査サービス市場は、認定労働力の確保において構造的な制約に直面しています。米国の非破壊検査(NDT)労働力は約89,800人の専門家で構成されており、そのうち30%が55歳以上であり、経験豊富な技術者が退職に近づくにつれて知識移転と後継者採用に関する懸念が生じています。レベルII技術者は現役労働力の55%を占めていますが、検査の実施、結果の解、および調査結果の文書化を行う資格を持つ人員への需要は、特殊な用途において利用可能な能力を超える場合があります。レベルIII認定の取得には、相当な現場経験、技術試験、および継続的な専門資格が必要であり、プロバイダーが上級レベルの専門知識を開発できる速度を制限しています。新規参入者は、退職および エネルギーインフラ、精製、発電、および産業保全プロジェクトからの需要増加に追いついていません。その結果、ターンアラウンド期間はスケジュール上の制約、検査範囲の縮小、高い労働コスト、および経験豊富な請負業者をめぐる競争激化に直面する可能性があります。
先進検査システムの高い資本・資格取得コスト
先進的な検査方法は、米国産業資産検査サービス市場に対して重大な設備、訓練、および資格取得コストを課しています。フェーズドアレイ超音波検査(PAUT)、全焦点法(TFM)、コンピュータ断層撮影、およびロボットクローラーは、異なる資産タイプおよび運転条件にわたって信頼性の高い結果を確保するために、資本投資、専門人員、および継続的な順資格取得を必要とします。ASMEボイラー・圧力容器コードセクションVの要件に基づく資格取得には、参照標準試験、技術審査、および広範な文書化が含まれる場合があり、複雑な手順の検証と実施には1年以上かかる可能性があります。これらの要件は、先進設備の取得、認定専門家の維持、および顧客固有の資格取得プログラムの支援に必要な財務リソースが不足している可能性のある小規模検査プロバイダーにとって、より高い参入障壁を生み出しています。大規模な試験・検査・認証(TIC)企業は、一般的にこれらのコストを複数のプロジェクトおよび産業クライアントに分散させる上でより有利な立場にあります。さらに、規制対象の資産所有者は、AI支援検査結果に対する一貫した受入基準、追跡可能な検査記録、および従来のシステムと不完全な文書化が評価を複雑にする可能性のあるブラウンフィールドサイトにおける信頼性の高い過去データ統合を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産タイプ別:パイプラインが収益を支え、電力設備が成長をリード
パイプラインおよび配管シテムは2026年の米国産業資産検査サービス市場シェアの22%を占めました。このセグメントは、PHMSAおよびAPIの完全性プログラムの対象となる送電・プロセス配管の密度によって支えられています。石油・ガスおよび産業用送電パイプラインは、インラインインスペクション、外部腐食直接評価、および陰極防食調査を通じて業務を生み出しています。49 CFRパート192および195に基づくPHMSAの再評価要件は、定期的な検査基盤を提供しています。2025年のリモートセンシング規則は、基本的な検査要件を維持しながら、利用可能なパトロール方法を拡大しています。圧力容器、ボイラー、熱交換器、タンク、および封じ込めシステムは、大量のプラント業務を追加しています。産業構造物には鉄骨構造物、海洋プラットフォーム、および塔が含まれ、洋上風力発電の基礎がこの資産クラスを拡大しています。
電気・電力設備は、2027年から2032年にかけてCAGR 8.5%で最も速い成長が予測されています。この資産タイプの米国産業資産検査サービス市場規模は、電力網支出と新規発電能力とともに拡大しています。変圧器、開閉装置、および配電設備は、サーモグラフィー、力率試験、および溶存ガス分析を必要とします。発電機および電気設備は、目視、機械、および電気試験の組み合わせを必要とします。送電資産は、信頼性基準に基づいてドローン調査とLiDAR測定をますます使用しています。回転機械は、振動監視と状態評価を通じて需要を生み出しています。これにより、定期的な現場検査とともに継続的なデータサービスが支援されています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:炭化水素が基盤を提供し、公益事業が成長を牽引
石・ガス、精製、および石油化学は2026年の米国産業資産検査サービス市場シェアの26%を占めました。製油所には数千の圧力容器、長いプロセス配管システム、および大規模なタンク在庫が含まれています。OSHA PSM、PHMSA、EPA RMP、およびAPIコードは、これらのサイトに対して重層的な検査義務を生み出しています。必要なリスクベース検査および機械的完全性業務は、スループットや利益率に関わらず継続されます。化学製造、金属、産業製造、および鉱業も圧力設備、構造物、および回転機械の検査を必要とします。食品・飲料加工は衛生的な配管と容器の検査を必要とし、製薬施設は検証された記録を必要とします。輸送、物流、および港湾はクレーン、コンベヤー、および関連インフラの業務を追加しています。
発電、再生可能エネルギー、および電力公益事業は、2027年から2032年にかけてCAGR 9%で成長すると予測されています。米国産業資産検査サービス市場のこの部分は、建設中の91ギガワットとさらに開発中の488ギガワットから恩恵を受けています。風力ブレード検査と太陽光サーモグラフィー調査は新しいサービスカテゴリーを生み出しています。従来型プラントもボイラーおよび蒸気システムのコンプライアンスを維持するために集中的な業務を必要としています。水道・廃水処理施設は、鉛製給水管の交換と修復作業を通じて検査需要を追加しています。データセンター建設は、MISTRAS Groupの2025年9月のBatchelor & Kimballとのパートナーシップに支えられ、別の最終用途機会となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ルイジアナ州、テキサス州、およびミシシッピ州にまたがるガルフコーストは、製油所、LNG、および石化学検査業務の最大の集積地を有しています。MISTRAS Groupは2025年12月にウッドサイドの175 ビリオン 米ドルのルイジアナLNG端末のNDT契約を受注しました。これらのサイトはOSHA、PHMSA、およびEPAの要件を同時に満たす必要があります。その検査負荷はプレミアム価格と複数年契約を支えています。中西部は、フィットネス・フォー・サービス審査を必要とする鉄鋼、自動車製造、および老朽化した電力資産を通じて貢献しています。
北東部には、詳細な文書化と検証業務を必要とする化学、製薬、および原子力資産が含まれています。南西部と太平洋岸は、半導体、再生可能エネルギー、および電力網プロジェクトが進展するにつれて成長しています。TSMCのアリゾナ拡張とマイクロンの発表した投資は、施設が稼働に移行する前の建設・試運転検査を支援しています。カリフォルニア州の電力網強化と再生可能エネルギープロジェクトは、太陽光、風力、および蓄電池検査の業務を生み出しています。マウンテンウェストもPHMSAの優先事項に基づくパイプライン検査とGRIP資金を通じた新規送電業務を支援していす。
米国産業資産検査サービス市場は、地域によってサービス能力が不均一です。アパラチア、平原地帯、および遠隔地のガルフコーストを含む農村部および内陸地域には、レベルIIおよびレベルIIIの専門家が少ない。これにより動員コストが上昇し、リモート目視検査とデータ管理プラットフォームの使用が促進されています。EPA資金と電力網プログラムは、検査員の確保が限られている場所に資本を向けています。その結果、十分なサービスが提供されている産業センターと、カバレッジが限られた分散した場所との間に差異が生じています。後者は、資格のあるチームを動員できるプロバイダーにとって高マージンの業務を提供できます。この地域差は、新たな資産が稼働に入るにつれて引き続き重要となるでしょう。
競争環境
米国産業資産検査サービス市場は低い市場集中度を示しています。この構造は定期プログラムの競争を生み出す一方で、高リスク業務の専門家に余地を残しています。Acurenは2025年8月にNV5 Globalとの17 ビリオン 米ドルの合併を完了し、20 ビリオン 米ドル以上の収と230拠点を持つTIC Solutionsを設立しました。SGSは2025年7月にApplied Technical Servicesを13.25 ビリオン 米ドルで買収することに合意しました。
技術は米国産業資産検査サービス市場における主要な競争上の差別化要因です。MISTRASは2025年10月にVillariと提携し、鋼構造物の疲労亀裂成長を継続的に検出できる唯一の技術であるワイヤレス亀裂検出センサーを提供しました。この動きは、計画的な停止検査の間の監視を拡張します。大規模企業はまた、先進設備、資格取得業務、および現場データプラットフォームに資金を提供できます。小規模プロバイダーは、従来の方法または地域クライアント関係に集中したままである可能性があります。米国産業資産検査サービス市場は、信頼性の高い現場実行と組み合わされた場合にデジタル能力を評価します。
米国産業資産検査サービス市場には、農村カバレッジ、説明可能なAIサービス、および新エネルギー資産向け検査サブスクリプションにも機会があります。自動化は現場での露出を減らしデータ収集を改善できますが、認定人員の必要性を排除するものはありません。プロバイダーはまた、事業者、サイト、および設備履歴にわたって機能する記録を維持する必要があります。より強固なデータ系譜は、統合施設における予知保全の意思決定を改善できます。統合は地理的なリーチを広げ、専門能力を追加できます。また、先進業務における大規模プロバイダーの交渉力を高める可能性もあります。分散した産業サイトに資格のあるチームを展開できるプロバイダーは、動員コストと認定要件を条件として、サービスが不十分な地域需要に対応できる可能性があります。
米国産業資産検査サービス業界リーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
MISTRAS Group, Inc.
-
Acuren
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年12月:MISTRAS Groupは、ルイジアナ州サルファーにあるウッドサイドの175 ビリオン 米ドルのルイジアナLNG端末について、ベクテルからNDTサービス契約を受注しました。契約内容はRT、MT、PT、PMI、UT、および漏れ試験を含みます。この施設は稼働時に年間最大2,760万トンのLNGを生産する見込みです。
- 2025年10月:MISTRAS Groupは、Villariとのパートナーシップを発表し、鋼構造物における疲労亀裂成長を継続的に検出できる唯一の技術であるVillariのパッシブ磁束漏洩ワイヤレス亀裂検出センサーを提供し、計画的な停止ベースの検査間隔の間の構造健全性監視を可能にしました。
- 2025年8月:Acuren Corporationは、NV5 Globalとの17 ビリオン 米ドルの合併を完了し、20 ビリオン 米ドル以上の収益、11,000人以上の従業員、および230以上の拠点を持つTIC Solutionsを設立しました。セグメントは検査・緩和、エンジニアリング・ラボ、および地理空間の3つです。
米国産業資産検査サービス市場レポートの範囲
米国産業資産検査サービス市場レポートは、資産タイプ別(パイプラインおよび配管システム、圧力容器、ボイラーおよび熱交換器、その他)、および最終用途産業別(石油・ガス、精製・石油化学、鉱業・鉱物処理、水道・廃水処理施設、食品・飲料加工、その他)に区分されています。市場予測金額(米ドル)ベースで提供されています。
| パイプラインおよび配管システム | 石油・ガスおよび産業用送電パイプライン |
| プロセス配管および産業用ユーティリティ配管 | |
| 海洋パイプライン、ライザー、およびフローライン | |
| 圧力容器、ボイラー、および熱交換器 | 圧力容器およびプロセスリアクター |
| 産業用ボイラーおよび蒸気システム | |
| 熱交換器および加圧熱設備 | |
| 貯蔵タンクおよび封じ込めシステム | 地上および地下産業用貯蔵タンク |
| 産業用封じ込めおよびバルク貯蔵システム | |
| 回転および機械設備 | ポンプ、コンプレッサー、および産業用タービン |
| コンベヤー、ドライブ、および固定生産機械 | |
| その他の設置済み機械設備 | |
| 電気・電力設備 | 変圧器、開閉装置、および配電設備 |
| 発電機および電気設備 | |
| 電力送電および電力公益事業資産 | |
| 産業構造物および固定設備 | 産業用構造鉄骨および設備支持物 |
| 海洋プラットフォームおよび固定エネルギー設備 | |
| 産業用塔、スタック、および支持構造物 | |
| その他の固定産業資産 | プロセス炉および耐火物システム |
| 産業用計装および制御設備 | |
| その他の特殊設置産業資産 |
| 石油・ガス、精製および石油化学 |
| 発電、再生可能エネルギー、および電力公益事業 |
| 化学製造(石油化学を除く) |
| 金属およびその他の産業製造 |
| 鉱業・鉱物処理 |
| 水道・廃水処理施設 |
| 食品・飲料加工 |
| 製薬およびバイオプロセシング |
| 輸送、物流、および港湾運営 |
| その他の産業最終ユーザー |
| 資産タイプ別 | パイプラインおよび配管システム | 石油・ガスおよび産業用送電パイプライン |
| プロセス配管および産業用ユーティリティ配管 | ||
| 海洋パイプライン、ライザー、およびフローライン | ||
| 圧力容器、ボイラー、および熱交換器 | 圧力容器およびプロセスリアクター | |
| 産業用ボイラーおよび蒸気システム | ||
| 熱交換器および加圧熱設備 | ||
| 貯蔵タンクおよび封じ込めシステム | 地上および地下産業用貯蔵タンク | |
| 産業用封じ込めおよびバルク貯蔵システム | ||
| 回転および機械設備 | ポンプ、コンプレッサー、および産業用タービン | |
| コンベヤー、ドライブ、および固定生産機械 | ||
| その他の設置済み機械設備 | ||
| 電気・電力設備 | 変圧器、開閉装置、および配電設備 | |
| 発電機および電気設備 | ||
| 電力送電および電力公益事業資産 | ||
| 産業構造物および固定設備 | 産業用構造鉄骨および設備支持物 | |
| 海洋プラットフォームおよび固定エネルギー設備 | ||
| 産業用塔、スタック、および支持構造物 | ||
| その他の固定産業資産 | プロセス炉および耐火物システム | |
| 産業用計装および制御設備 | ||
| その他の特殊設置産業資産 | ||
| 最終用途産業別 | 石油・ガス、精製および石油化学 | |
| 発電、再生可能エネルギー、および電力公益事業 | ||
| 化学製造(石油化学を除く) | ||
| 金属およびその他の産業製造 | ||
| 鉱業・鉱物処理 | ||
| 水道・廃水処理施設 | ||
| 食品・飲料加工 | ||
| 製薬およびバイオプロセシング | ||
| 輸送、物流、および港湾運営 | ||
| その他の産業最終ユーザー | ||
レポートで回答される主要な質問
米国産業資産検査サービスの予測成長率はどのくらいですか?
米国産業資産検査サービス市場は、2027年から2032年にかけてCAGR 7.6%で成長し、2032年までに11.9 ビリオン 米ドルに達すると予測されています。
需要の最大シェアを占める資産タイプはどれですか?
パイプラインおよび配管システムが2026年に22%のシェアでリードしており、連邦およびAPIの定期完全性プログラムによって支えられています。
最も速く成長している最終用途セクターはどれですか?
発電、再生可能エネルギー、および電力公益事業は、2032年までにCAGR 9%を記録すると予測されています。
製油所および石油化学サイトにとって検査サービスが重要な理由は何ですか?
これらのサイトには、OSHA PSM、PHMSA、EPA、およびAPIの要件の対象となる密集した圧力設備と配管システムがあります。
サービス能力を制限しているものは何ですか?
主な制約は、資格を持つレベルIIおよびレベルIII検査員の退職と不足です。
デジタルツールは資産検査をどのように変えていますか?
リモート目視方法、ドローン、分析、および接続されたデータプラットフォームは、カバレッジを改善し保全計画を支援できます。