
Taille et part du marché des services d'inspection des actifs industriels aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 7.71 Milliards de dollars |
| Taille du Marché (2027) | 8.25 Milliards de dollars |
| Taille du Marché (2032) | 11.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.60 % |
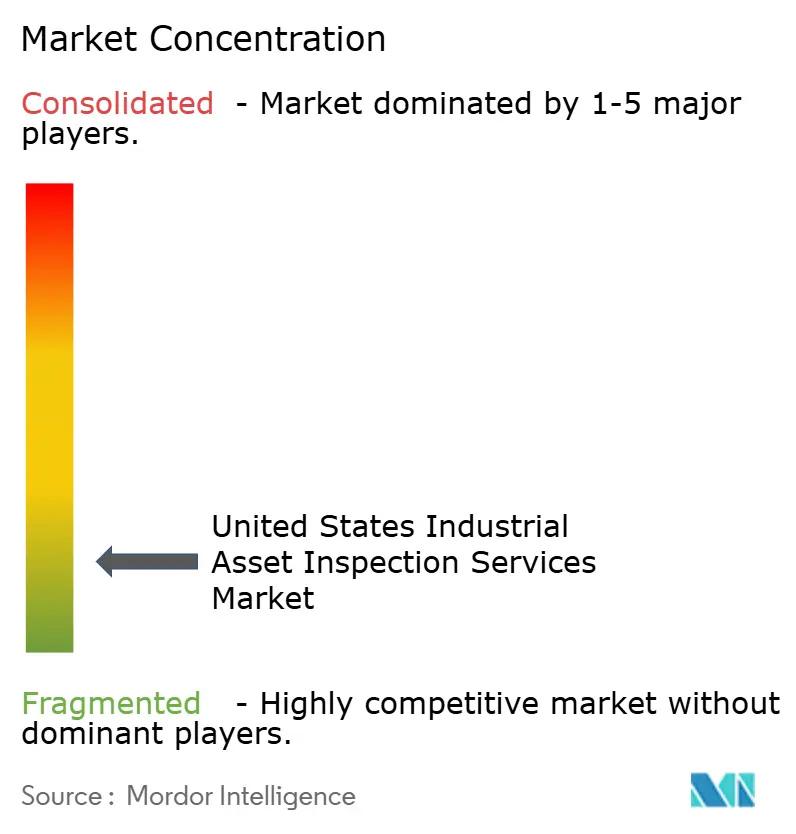
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des actifs industriels aux États-Unis par Mordor Intelligence
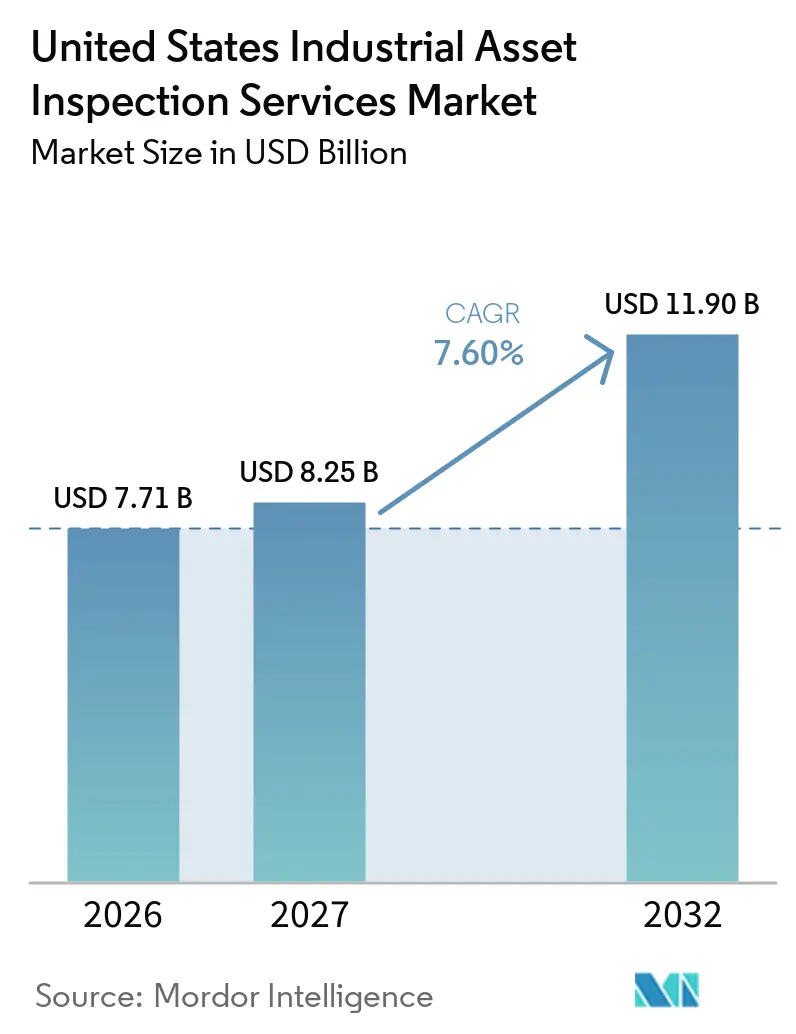
La taille du marché des services d'inspection des actifs industriels aux États-Unis est projetée à 7,71 milliards USD en 2026, 8,25 milliards USD en 2027, et devrait atteindre 11,90 milliards USD d'ici 2032, avec un CAGR de 7,60 % de 2027 à 2032.
La croissance du marché des services d'inspection des actifs industriels aux États-Unis repose sur le vieillissement des actifs industriels, les exigences d'inspection obligatoires, les investissements dans le réseau électrique et les nouvelles installations de fabrication nationales. Le marché bénéficie également de l'adoption par les opérateurs de technologies d'inspection à distance et de plateformes de données numériques pour évaluer l'état des équipements sans nécessiter d'arrêts planifiés. L'expansion du réseau électrique et la construction de semi-conducteurs augmentent la charge de travail des entreprises disposant des certifications techniques appropriées et des capacités d'inspection spécialisées. La modernisation des infrastructures crée des opportunités supplémentaires dans la production d'énergie, les réseaux de transport, les pipelines, les installations de traitement chimique et les usines industrielles, où les propriétaires d'actifs nécessitent des évaluations périodiques de l'état pour maintenir la fiabilité opérationnelle et réduire les temps d'arrêt imprévus. Les prestataires d'inspection élargissent également leurs capacités en matière de contrôle non destructif, d'inspection basée sur les risques, de maintenance prédictive et de collecte automatisée de données, aidant les propriétaires d'actifs à identifier les défauts, à prioriser les activités de maintenance et à améliorer la gestion du cycle de vie des équipements. Les dossiers d'inspection numériques et les analyses deviennent de plus en plus importants pour les clients gérant des installations géographiquement dispersées et des obligations réglementaires complexes.
Points clés du rapport
- Par type d'actif, les pipelines et systèmes de tuyauterie détenaient 22 % de la part du marché des services d'inspection des actifs industriels aux États-Unis en 2026, tandis que les équipements électriques et de production d'énergie devraient croître à un CAGR de 8,5 % jusqu'en 2032.
- Par secteur d'utilisation finale, le pétrole et le gaz, le raffinage et la pétrochimie détenaient 26 % de la taille du marché des services d'inspection des actifs industriels aux États-Unis en 2026, tandis que la production d'énergie, les énergies renouvelables et les services publics d'électricité devraient croître à un CAGR de 9 % jusqu'en 2032.
- Le marché des services d'inspection des actifs industriels aux États-Unis bénéficie de l'application plus stricte des exigences de conformité en matière de sécurité et d'environnement, du vieillissement des infrastructures industrielles et de l'augmentation des investissements dans la gestion de l'intégrité des actifs.
- Le marché connaît une adoption accrue des plateformes d'inspection numériques, des technologies d'inspection à distance et des solutions de maintenance prédictive, les opérateurs cherchant à réduire les temps d'arrêt imprévus, à améliorer l'efficacité des inspections et à prolonger la durée de vie des actifs.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des services d'inspection des actifs industriels aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement des actifs industriels, énergétiques et d'infrastructure | +2.0% | National, concentré dans les corridors industriels de la côte du Golfe, du Midwest et de la région Mid-Atlantique. | Long terme (≥ 4 ans) |
| Intégrité mécanique obligatoire et conformité aux codes industriels | +1.6% | National, avec la plus grande densité dans la côte du Golfe riche en pétrochimie et le Sud-Est à forte concentration d'énergie | Moyen terme (2-4 ans) |
| Investissements fédéraux dans les infrastructures, la transition énergétique et la modernisation du réseau électrique | +1.3% | National, avec une activité en capital précoce au Texas, en Californie et dans l'Ouest montagneux | Moyen terme (2-4 ans) |
| Relocalisation, semi-conducteurs et expansion des capacités de fabrication avancée | +0.9% | Arizona, Ohio, New York, Texas et autres États bénéficiaires de la loi CHIPS | Court terme (≤ 2 ans) |
| Robotique, inspection visuelle à distance et adoption du contrôle non destructif assisté par l'IA | +0.7% | National, avec une adoption précoce dans le bassin Permien, les Montagnes Rocheuses et le golfe du Mexique en mer | Moyen terme (2-4 ans) |
| Interopérabilité des données d'inspection comme condition de la maintenance prédictive | +0.5% | National, avec des gains précoces dans les grands complexes intégrés de raffinage-pétrochimie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des actifs industriels, énergétiques et d'infrastructure
Une large base d'actifs industriels et civils vieillissants soutient le marché des services d'inspection des actifs industriels aux États-Unis. La Société américaine des ingénieurs civils (ASCE) a identifié un déficit d'investissement dans les infrastructures de 3,7 milliards USD en 2025, incluant les systèmes énergétiques, hydrauliques et adjacents à l'industrie. Ce déficit était supérieur de 1,1 milliard USD au chiffre cité quatre ans auparavant, soulignant le besoin continu de réhabilitation, de modernisation et de maintenance des infrastructures. Les actifs fonctionnant au-delà de leur durée de vie de conception initiale peuvent être confrontés à la fissuration par corrosion sous contrainte, à l'attaque par l'hydrogène, à la corrosion accélérée par l'écoulement et à la détérioration liée à la fatigue. Ces conditions peuvent raccourcir les intervalles d'inspection à mesure que les profils de risque se dégradent et augmenter le besoin de contrôle non destructif, de mesures d'épaisseur, d'évaluations structurelles et d'évaluations de durée de vie résiduelle. Les unités de raffinage de la côte du Golfe et les systèmes de vapeur du Midwest sont des exemples importants, car leurs historiques d'exploitation, leur exposition à des conditions de processus exigeantes et l'évolution de leurs cycles d'utilisation peuvent accroître les exigences d'inspection. Les opérateurs accordent de plus en plus la priorité aux programmes d'inspection basés sur les risques pour identifier les défauts à haute conséquence, allouer les budgets de maintenance plus efficacement et réduire la probabilité de défaillances imprévues des équipements.
Intégrité mécanique obligatoire et conformité aux codes industriels
Le marché des services d'inspection des actifs industriels aux États-Unis dispose d'une base de revenus récurrents car de nombreuses inspections sont requises par la loi ou par les codes. L'OSHA exige des installations concernées qu'elles établissent des procédures d'inspection écrites, documentent les inspections et corrigent les déficiences avant que les équipements ne reprennent leur service. La directive d'application 2024 de l'OSHA a identifié l'inspection et les tests d'intégrité mécanique comme l'élément PSM le plus fréquemment cité dans les installations pétrolières et chimiques couvertes. La règle de juillet 2025 de la PHMSA a autorisé les méthodes UAS et satellitaires pour les patrouilles de l'emprise des pipelines, levant un obstacle à l'utilisation des drones sans réduire les obligations d'inspection. L'API 510 et l'API 653 soutiennent également des programmes récurrents pour les récipients sous pression et les réservoirs. Ces exigences aident les prestataires à maintenir des travaux sous contrat pendant les périodes de dépenses en capital plus faibles des opérateurs.
Investissements fédéraux dans les infrastructures, la transition énergétique et la modernisation du réseau électrique
Le marché des services d'inspection des actifs industriels aux États-Unis gagne en dynamisme à mesure que de nouvelles infrastructures énergétiques et hydrauliques entrent en phase de mise en service. Les compagnies électriques appartenant à des investisseurs prévoient près de 208 milliards USD d'investissements en 2025, avec 91 GW en construction et 488 GW planifiés ou proposés sur les cinq années suivantes. La nouvelle production nécessite l'inspection des équipements électriques, des fondations et des systèmes mécaniques avant la mise sous tension. Le Bureau de déploiement du réseau électrique administre 10,5 milliards USD via le programme GRIP pour la résilience du réseau et l'intégration des énergies renouvelables. L'EPA a reçu 12 milliards USD de crédits budgétaires pour l'exercice 2025 dans le cadre des programmes d'eau potable, d'eaux usées et du Superfund. Ces programmes étendent la demande au-delà des installations pétrolières, gazières et électriques.
Relocalisation, semi-conducteurs et expansion des capacités de fabrication avancée
Le marché des services d'inspection des actifs industriels aux États-Unis s'étend également avec la construction nationale de semi-conducteurs et de fabrication avancée. La loi CHIPS et Science dirige 50 milliards USD vers la fabrication de semi-conducteurs, et CHIPS for America a proposé plus de 32 milliards USD de financement pour des installations dans 16 États. TSMC a commencé la construction d'une troisième installation de fabrication en Arizona en avril 2025, tandis que Micron a annoncé 200 milliards USD d'investissements dans les semi-conducteurs aux États-Unis. Ces campus nécessitent une inspection de construction, la vérification des tuyauteries à ultra-haute pureté, ainsi que des inspections électriques et d'instrumentation continues. Le site Ohio One d'Intel prévoyait 28 milliards USD d'investissements et plus de 6,4 millions d'heures de travail de construction jusqu'au début 2025. La relocalisation dans les secteurs automobile, de la défense et des produits chimiques spéciaux ajoute de la demande en dehors des projets financés par la loi CHIPS.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie et départ à la retraite d'inspecteurs qualifiés de niveau II et de niveau III | -1.8% | National, le plus aigu dans les marchés ruraux et intérieurs éloignés des centres de formation | Long terme (≥ 4 ans) |
| Coût élevé en capital et en qualification des systèmes d'inspection avancés | -1.0% | National, avec un effet disproportionné sur les entreprises de services de taille intermédiaire et indépendantes | Moyen terme (2-4 ans) |
| Critères d'acceptation incohérents pour les résultats d'inspection générés par l'IA | -0.6% | National, concentré dans la pétrochimie, le nucléaire et les équipements sous pression | Moyen terme (2-4 ans) |
| Dossiers d'actifs fragmentés et mauvaise traçabilité des données sur les sites existants | -0.4% | National, le plus grave dans le couloir des raffineries de la côte du Golfe et les complexes industriels vieillissants du Midwest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie et départ à la retraite d'inspecteurs qualifiés de niveau II et de niveau III
Le marché des services d'inspection des actifs industriels aux États-Unis est confronté à une contrainte structurelle liée à la disponibilité de la main-d'œuvre certifiée. La main-d'œuvre américaine en contrôle non destructif (CND) compte environ 89 800 professionnels, dont 30 % ont plus de 55 ans, ce qui suscite des inquiétudes quant au transfert de connaissances et au recrutement de remplaçants à mesure que les techniciens expérimentés approchent de la retraite. Les techniciens de niveau II représentent 55 % de la main-d'œuvre active, mais la demande de personnel qualifié pour effectuer des inspections, interpréter les résultats et documenter les conclusions peut dépasser la capacité disponible dans les applications spécialisées. L'obtention de la certification de niveau III nécessite une expérience de terrain substantielle, des examens techniques et une qualification professionnelle continue, ce qui limite la vitesse à laquelle les prestataires peuvent développer une expertise de niveau senior. Les nouveaux entrants ne suivent pas le rythme des départs à la retraite et de la demande croissante des projets d'infrastructure énergétique, de raffinage, de production d'énergie et de maintenance industrielle. Par conséquent, les périodes de révision peuvent être confrontées à des contraintes de planification, à une réduction de la portée des inspections, à des coûts de main-d'œuvre plus élevés et à une concurrence accrue pour les contractants expérimentés.
Coût élevé en capital et en qualification des systèmes d'inspection avancés
Les méthodes d'inspection avancées imposent des coûts significatifs en équipements, en formation et en qualification sur le marché des services d'inspection des actifs industriels aux États-Unis. Les tests ultrasoniques en réseau phasé (PAUT), la méthode de focalisation totale (TFM), la tomographie par ordinateur et les robots d'exploration nécessitent des investissements en capital, du personnel spécialisé et une qualification continue des procédures pour garantir des résultats fiables sur différents types d'actifs et conditions d'exploitation. La qualification selon les exigences applicables de la Section V du Code ASME sur les chaudières et récipients sous pression peut impliquer des tests sur des étalons de référence, une révision technique et une documentation étendue, les procédures complexes pouvant prendre plus d'un an pour être validées et mises en œuvre. Ces exigences créent une barrière d'entrée plus élevée pour les prestataires d'inspection de plus petite taille, qui peuvent manquer des ressources financières nécessaires pour acquérir des équipements avancés, maintenir des spécialistes certifiés et soutenir des programmes de qualification spécifiques aux clients. Les grandes entreprises de tests, d'inspection et de certification (TIC) sont généralement mieux positionnées pour répartir ces coûts sur plusieurs projets et clients industriels. De plus, les propriétaires d'actifs réglementés ont besoin de critères d'acceptation cohérents pour les résultats d'inspection assistés par l'IA, de dossiers d'inspection traçables et d'une intégration fiable des données historiques sur les sites existants où les systèmes hérités et la documentation incomplète peuvent compliquer les évaluations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'actif : les pipelines ancrent les revenus et les équipements électriques mènent la croissance
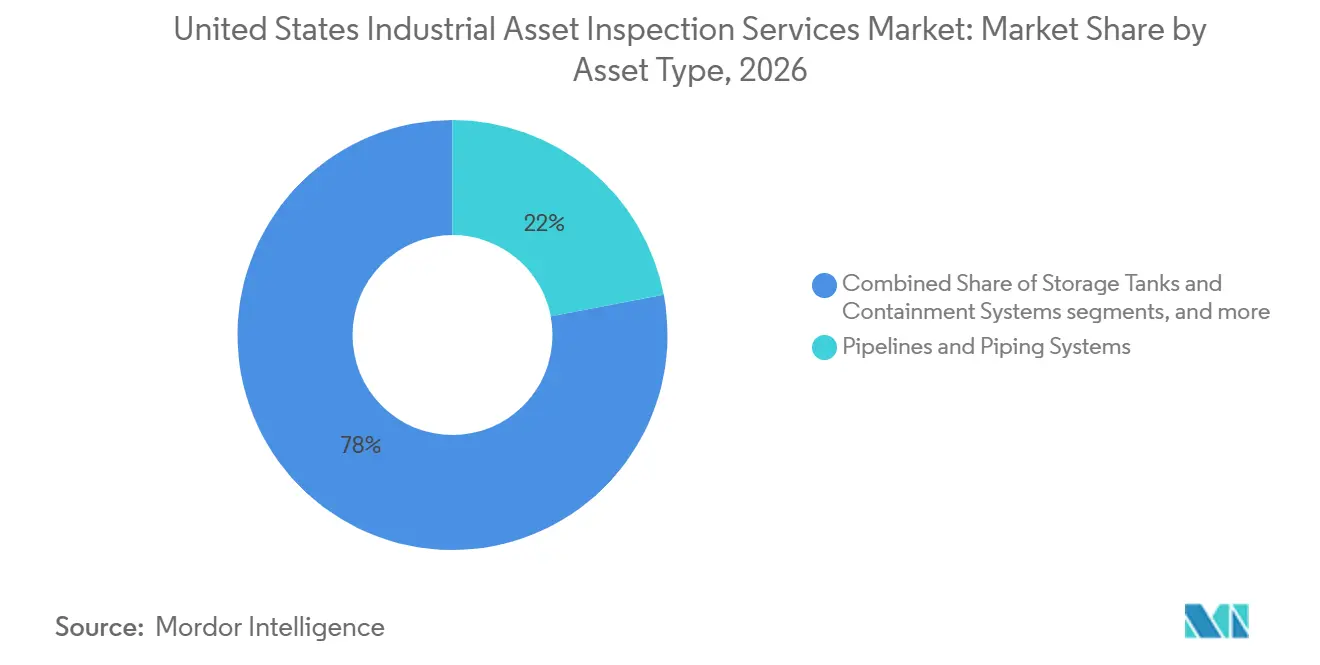
Les pipelines et systèmes de tuyauterie détenaient 22 % de la part du marché des services d'inspection des actifs industriels aux États-Unis en 2026. Ce segment est soutenu par la densité des tuyauteries de transport et de processus relevant des programmes d'intégrité de la PHMSA et de l'API. Les pipelines de transport de pétrole, de gaz et industriels génèrent du travail grâce à l'inspection en ligne, à l'évaluation directe de la corrosion externe et aux relevés de protection cathodique. Les exigences de réévaluation de la PHMSA en vertu des parties 192 et 195 du 49 CFR fournissent une base d'inspection récurrente. La règle de télédétection de 2025 élargit les méthodes de patrouille disponibles tout en maintenant l'exigence d'inspection sous-jacente. Les récipients sous pression, les chaudières, les échangeurs de chaleur, les réservoirs et les systèmes de confinement ajoutent de grands volumes de travaux en usine. Les structures industrielles comprennent les charpentes métalliques, les plateformes offshore et les tours, tandis que les fondations d'éoliennes offshore étendent cette classe d'actifs.
Les équipements électriques et de production d'énergie affichent la croissance projetée la plus rapide avec un CAGR de 8,5 % de 2027 à 2032. La taille du marché des services d'inspection des actifs industriels aux États-Unis pour ce type d'actif croît avec les dépenses dans le réseau électrique et les nouvelles capacités de production. Les transformateurs, les appareillages de commutation et les équipements de distribution d'électricité nécessitent une thermographie, des tests du facteur de puissance et une analyse des gaz dissous. Les générateurs et les installations électriques nécessitent des tests visuels, mécaniques et électriques combinés. Les actifs de transport d'électricité utilisent de plus en plus les relevés par drone et les mesures LiDAR selon les normes de fiabilité. Les machines tournantes créent de la demande grâce à la surveillance des vibrations et à l'évaluation de l'état. Cela soutient des services de données récurrents en parallèle des inspections périodiques sur le terrain.

Par secteur d'utilisation finale : les hydrocarbures fournissent la base et les services publics stimulent la croissance
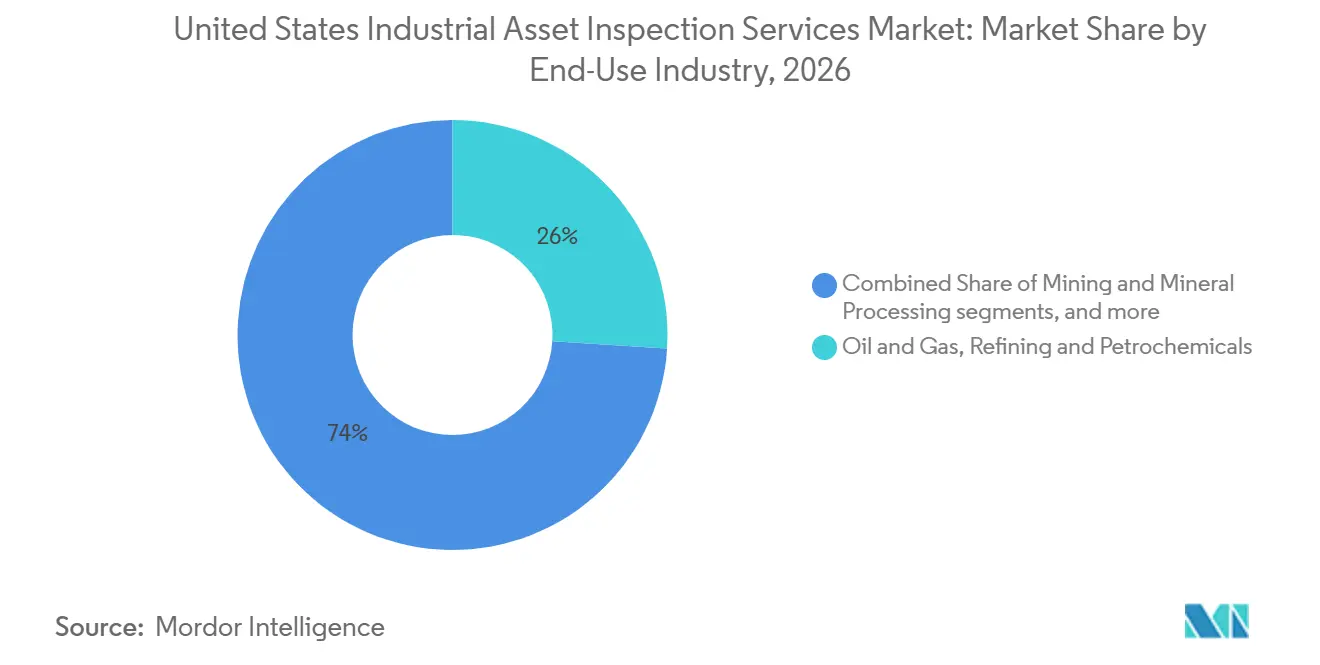
Le pétrole et le gaz, le raffinage et la pétrochimie représentaient 26 % de la part du marché des services d'inspection des actifs industriels aux États-Unis en 2026. Les raffineries contiennent des milliers de récipients sous pression, de longs systèmes de tuyauterie de processus et d'importants inventaires de réservoirs. Les codes OSHA PSM, PHMSA, EPA RMP et API créent des obligations d'inspection superposées pour ces sites. Les travaux d'inspection basés sur les risques et d'intégrité mécanique requis se poursuivent indépendamment du débit ou des marges. La fabrication chimique, les métaux, la fabrication industrielle et l'exploitation minière nécessitent également l'inspection des équipements sous pression, des structures et des machines tournantes. La transformation alimentaire et des boissons nécessite l'inspection des tuyauteries et des récipients hygiéniques, tandis que les installations pharmaceutiques nécessitent des dossiers validés. Le transport, la logistique et les ports ajoutent du travail pour les grues, les convoyeurs et les infrastructures connexes.
La production d'énergie, les énergies renouvelables et les services publics d'électricité devraient croître à un CAGR de 9 % de 2027 à 2032. Cette partie du marché des services d'inspection des actifs industriels aux États-Unis bénéficie de 91 GW en construction et de 488 GW supplémentaires en développement. L'inspection des pales d'éoliennes et les relevés thermographiques solaires créent de nouvelles catégories de services. Les centrales conventionnelles ont également besoin de travaux intensifs pour maintenir la conformité des chaudières et des systèmes à vapeur. Les services publics d'eau et d'eaux usées ajoutent de la demande d'inspection grâce au remplacement des conduites de service en plomb et aux travaux de remédiation. La construction de centres de données devient une autre opportunité d'utilisation finale, soutenue par le partenariat de MISTRAS Group avec Batchelor & Kimball en septembre 2025.
Analyse géographique
La côte du Golfe, couvrant la Louisiane, le Texas et le Mississippi, présente la plus grande concentration de travaux d'inspection dans les raffineries, les terminaux GNL et la pétrochimie. MISTRAS Group a reçu un contrat de contrôle non destructif pour le terminal GNL de Louisiane de Woodside, d'une valeur de 17,5 milliards USD, en décembre 2025. Ces sites sont soumis simultanément aux exigences de l'OSHA, de la PHMSA et de l'EPA. Leur charge d'inspection soutient des prix premium et des contrats pluriannuels. Le Midwest contribue grâce à l'acier, à la fabrication automobile et aux actifs énergétiques hérités qui nécessitent une évaluation de l'aptitude au service.
Le Nord-Est comprend des actifs chimiques, pharmaceutiques et nucléaires qui nécessitent une documentation détaillée et des travaux de validation. Le Sud-Ouest et la côte Pacifique sont en croissance à mesure que les projets de semi-conducteurs, d'énergies renouvelables et de réseau électrique avancent. L'expansion d'Arizona par TSMC et l'investissement annoncé par Micron soutiennent les inspections de construction et de mise en service avant que les installations n'entrent en service. Le renforcement du réseau électrique et les projets d'énergies renouvelables en Californie créent du travail pour les inspections solaires, éoliennes et de stockage par batteries. L'Ouest montagneux soutient également l'inspection des pipelines selon les priorités de la PHMSA et les nouveaux travaux de transport via le financement GRIP.
Le marché des services d'inspection des actifs industriels aux États-Unis présente une capacité de service régionale inégale. Les zones rurales et intérieures, notamment les Appalaches, les Plaines et les sites éloignés de la côte du Golfe, disposent de moins de professionnels de niveau II et de niveau III. Cela augmente les coûts de mobilisation et encourage l'utilisation de l'inspection visuelle à distance et des plateformes de gestion des données. Les financements de l'EPA et les programmes de réseau électrique ont orienté les capitaux vers des sites où la disponibilité des inspecteurs est limitée. Il en résulte une différence entre les centres industriels bien desservis et les sites dispersés avec une couverture limitée. Ces derniers peuvent offrir des travaux à marges plus élevées pour les prestataires capables de mobiliser des équipes qualifiées. Cette différence régionale restera importante à mesure que de nouveaux actifs entrent en service.
Paysage concurrentiel
Le marché des services d'inspection des actifs industriels aux États-Unis présente un faible niveau de concentration. Cette structure crée une concurrence pour les programmes de routine, mais laisse de la place aux spécialistes dans les travaux à haut risque. Acuren a finalisé sa fusion de 1,7 milliard USD avec NV5 Global en août 2025, créant TIC Solutions avec plus de 2 milliards USD de revenus et 230 sites. SGS a accepté d'acquérir Applied Technical Services pour 1,325 milliard USD en juillet 2025.
La technologie est un facteur de différenciation concurrentielle clé sur le marché des services d'inspection des actifs industriels aux États-Unis. MISTRAS s'est associé à Villari en octobre 2025 pour proposer des capteurs de détection de fissures sans fil à flux magnétique passif pour les actifs en acier. Cette initiative étend la surveillance entre les inspections planifiées lors des arrêts. Les grandes entreprises peuvent également financer des équipements avancés, des travaux de qualification et des plateformes de données de terrain. Les prestataires plus petits peuvent rester concentrés sur les méthodes conventionnelles ou les relations avec les clients régionaux. Le marché des services d'inspection des actifs industriels aux États-Unis récompense les capacités numériques lorsqu'elles sont associées à une exécution crédible sur le terrain.
Le marché des services d'inspection des actifs industriels aux États-Unis offre également des opportunités dans la couverture rurale, les services d'IA explicables et les abonnements d'inspection pour les nouveaux actifs énergétiques. L'automatisation peut réduire l'exposition sur le terrain et améliorer la collecte de données, mais elle ne supprime pas le besoin de personnel certifié. Les prestataires doivent également tenir des dossiers qui fonctionnent entre les opérateurs, les sites et les historiques d'équipements. Une meilleure traçabilité des données peut améliorer les décisions de maintenance prédictive dans les installations intégrées. La consolidation peut élargir la portée géographique et ajouter des capacités spécialisées. Elle peut également renforcer le pouvoir de négociation des grands prestataires dans les travaux avancés. Les prestataires capables de déployer des équipes qualifiées sur des sites industriels dispersés peuvent répondre à la demande régionale non satisfaite, sous réserve des coûts de mobilisation et des exigences de certification.
Leaders du secteur des services d'inspection des actifs industriels aux États-Unis
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
MISTRAS Group, Inc.
-
Acuren
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Décembre 2025 : MISTRAS Group s'est vu attribuer un contrat de services de contrôle non destructif par Bechtel pour le terminal GNL de Louisiane de Woodside, d'une valeur de 17,5 milliards USD, à Sulphur, en Louisiane, couvrant les tests RT, MT, PT, PMI, UT et d'étanchéité. L'installation devrait produire jusqu'à 27,6 millions de tonnes par an de GNL lorsqu'elle sera opérationnelle.
- Octobre 2025 : MISTRAS Group a annoncé un partenariat avec Villari pour proposer le capteur de détection de fissures sans fil à flux magnétique passif de Villari, la seule technologie capable de détecter en continu la croissance des fissures de fatigue dans les structures en acier, permettant la surveillance de la santé structurelle entre les intervalles d'inspection planifiés lors des arrêts.
- Août 2025 : Acuren Corporation a finalisé sa fusion de 1,7 milliard USD avec NV5 Global, formant TIC Solutions avec plus de 2 milliards USD de revenus, plus de 11 000 employés et plus de 230 sites dans trois segments : Inspection et atténuation, Ingénierie et laboratoire, et Géospatial.
Périmètre du rapport sur le marché des services d'inspection des actifs industriels aux États-Unis
Le rapport sur le marché des services d'inspection des actifs industriels aux États-Unis est segmenté par type d'actif (pipelines et systèmes de tuyauterie, récipients sous pression, chaudières et échangeurs de chaleur, et plus), et par secteur d'utilisation finale (pétrole et gaz, raffinage et pétrochimie, exploitation minière et traitement des minéraux, services publics d'eau et d'eaux usées, transformation alimentaire et des boissons, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
| Pipelines et systèmes de tuyauterie | Pipelines de transport de pétrole, de gaz et industriels |
| Tuyauterie de processus et tuyauterie utilitaire industrielle | |
| Pipelines offshore, colonnes montantes et conduites d'écoulement | |
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de processus |
| Chaudières industrielles et systèmes à vapeur | |
| Échangeurs de chaleur et équipements thermiques sous pression | |
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains |
| Systèmes de confinement industriel et de stockage en vrac | |
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles |
| Convoyeurs, entraînements et machines de production fixes | |
| Autres équipements mécaniques installés | |
| Équipements électriques et de production d'énergie | Transformateurs, appareillages de commutation et équipements de distribution d'électricité |
| Générateurs et installations électriques | |
| Actifs de transport d'électricité et de services publics d'électricité | |
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements |
| Plateformes offshore et installations énergétiques fixes | |
| Tours industrielles, cheminées et structures de support | |
| Autres actifs industriels fixes | Fours de processus et systèmes réfractaires |
| Instrumentation industrielle et installations de contrôle | |
| Autres actifs industriels installés spécialisés |
| Pétrole et gaz, raffinage et pétrochimie |
| Production d'énergie, énergies renouvelables et services publics d'électricité |
| Fabrication chimique (hors pétrochimie) |
| Métaux et autres fabrications industrielles |
| Exploitation minière et traitement des minéraux |
| Services publics d'eau et d'eaux usées |
| Transformation alimentaire et des boissons |
| Produits pharmaceutiques et bioprocédés |
| Transport, logistique et opérations portuaires |
| Autres utilisateurs finaux industriels |
| Par type d'actif | Pipelines et systèmes de tuyauterie | Pipelines de transport de pétrole, de gaz et industriels |
| Tuyauterie de processus et tuyauterie utilitaire industrielle | ||
| Pipelines offshore, colonnes montantes et conduites d'écoulement | ||
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de processus | |
| Chaudières industrielles et systèmes à vapeur | ||
| Échangeurs de chaleur et équipements thermiques sous pression | ||
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains | |
| Systèmes de confinement industriel et de stockage en vrac | ||
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles | |
| Convoyeurs, entraînements et machines de production fixes | ||
| Autres équipements mécaniques installés | ||
| Équipements électriques et de production d'énergie | Transformateurs, appareillages de commutation et équipements de distribution d'électricité | |
| Générateurs et installations électriques | ||
| Actifs de transport d'électricité et de services publics d'électricité | ||
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements | |
| Plateformes offshore et installations énergétiques fixes | ||
| Tours industrielles, cheminées et structures de support | ||
| Autres actifs industriels fixes | Fours de processus et systèmes réfractaires | |
| Instrumentation industrielle et installations de contrôle | ||
| Autres actifs industriels installés spécialisés | ||
| Par secteur d'utilisation finale | Pétrole et gaz, raffinage et pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics d'électricité | ||
| Fabrication chimique (hors pétrochimie) | ||
| Métaux et autres fabrications industrielles | ||
| Exploitation minière et traitement des minéraux | ||
| Services publics d'eau et d'eaux usées | ||
| Transformation alimentaire et des boissons | ||
| Produits pharmaceutiques et bioprocédés | ||
| Transport, logistique et opérations portuaires | ||
| Autres utilisateurs finaux industriels | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services d'inspection des actifs industriels aux États-Unis ?
Le marché des services d'inspection des actifs industriels aux États-Unis devrait croître à un CAGR de 7,6 % de 2027 à 2032, pour atteindre 11,9 milliards USD d'ici 2032.
Quel type d'actif représente la plus grande part de la demande ?
Les pipelines et systèmes de tuyauterie ont mené avec une part de 22 % en 2026, soutenus par des programmes fédéraux récurrents et des programmes d'intégrité API.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
La production d'énergie, les énergies renouvelables et les services publics d'électricité devraient enregistrer un CAGR de 9 % jusqu'en 2032.
Pourquoi les services d'inspection sont-ils importants pour les raffineries et les sites pétrochimiques ?
Ces sites disposent d'équipements sous pression denses et de systèmes de tuyauterie soumis aux exigences de l'OSHA PSM, de la PHMSA, de l'EPA et de l'API.
Qu'est-ce qui limite la capacité de service ?
La principale contrainte est le départ à la retraite et la pénurie d'inspecteurs qualifiés de niveau II et de niveau III.
Comment les outils numériques transforment-ils les inspections d'actifs ?
Les méthodes visuelles à distance, les drones, les analyses et les plateformes de données connectées peuvent améliorer la couverture et soutenir la planification de la maintenance.