
Tamanho e Participação do Mercado de Serviços de Design de CI dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
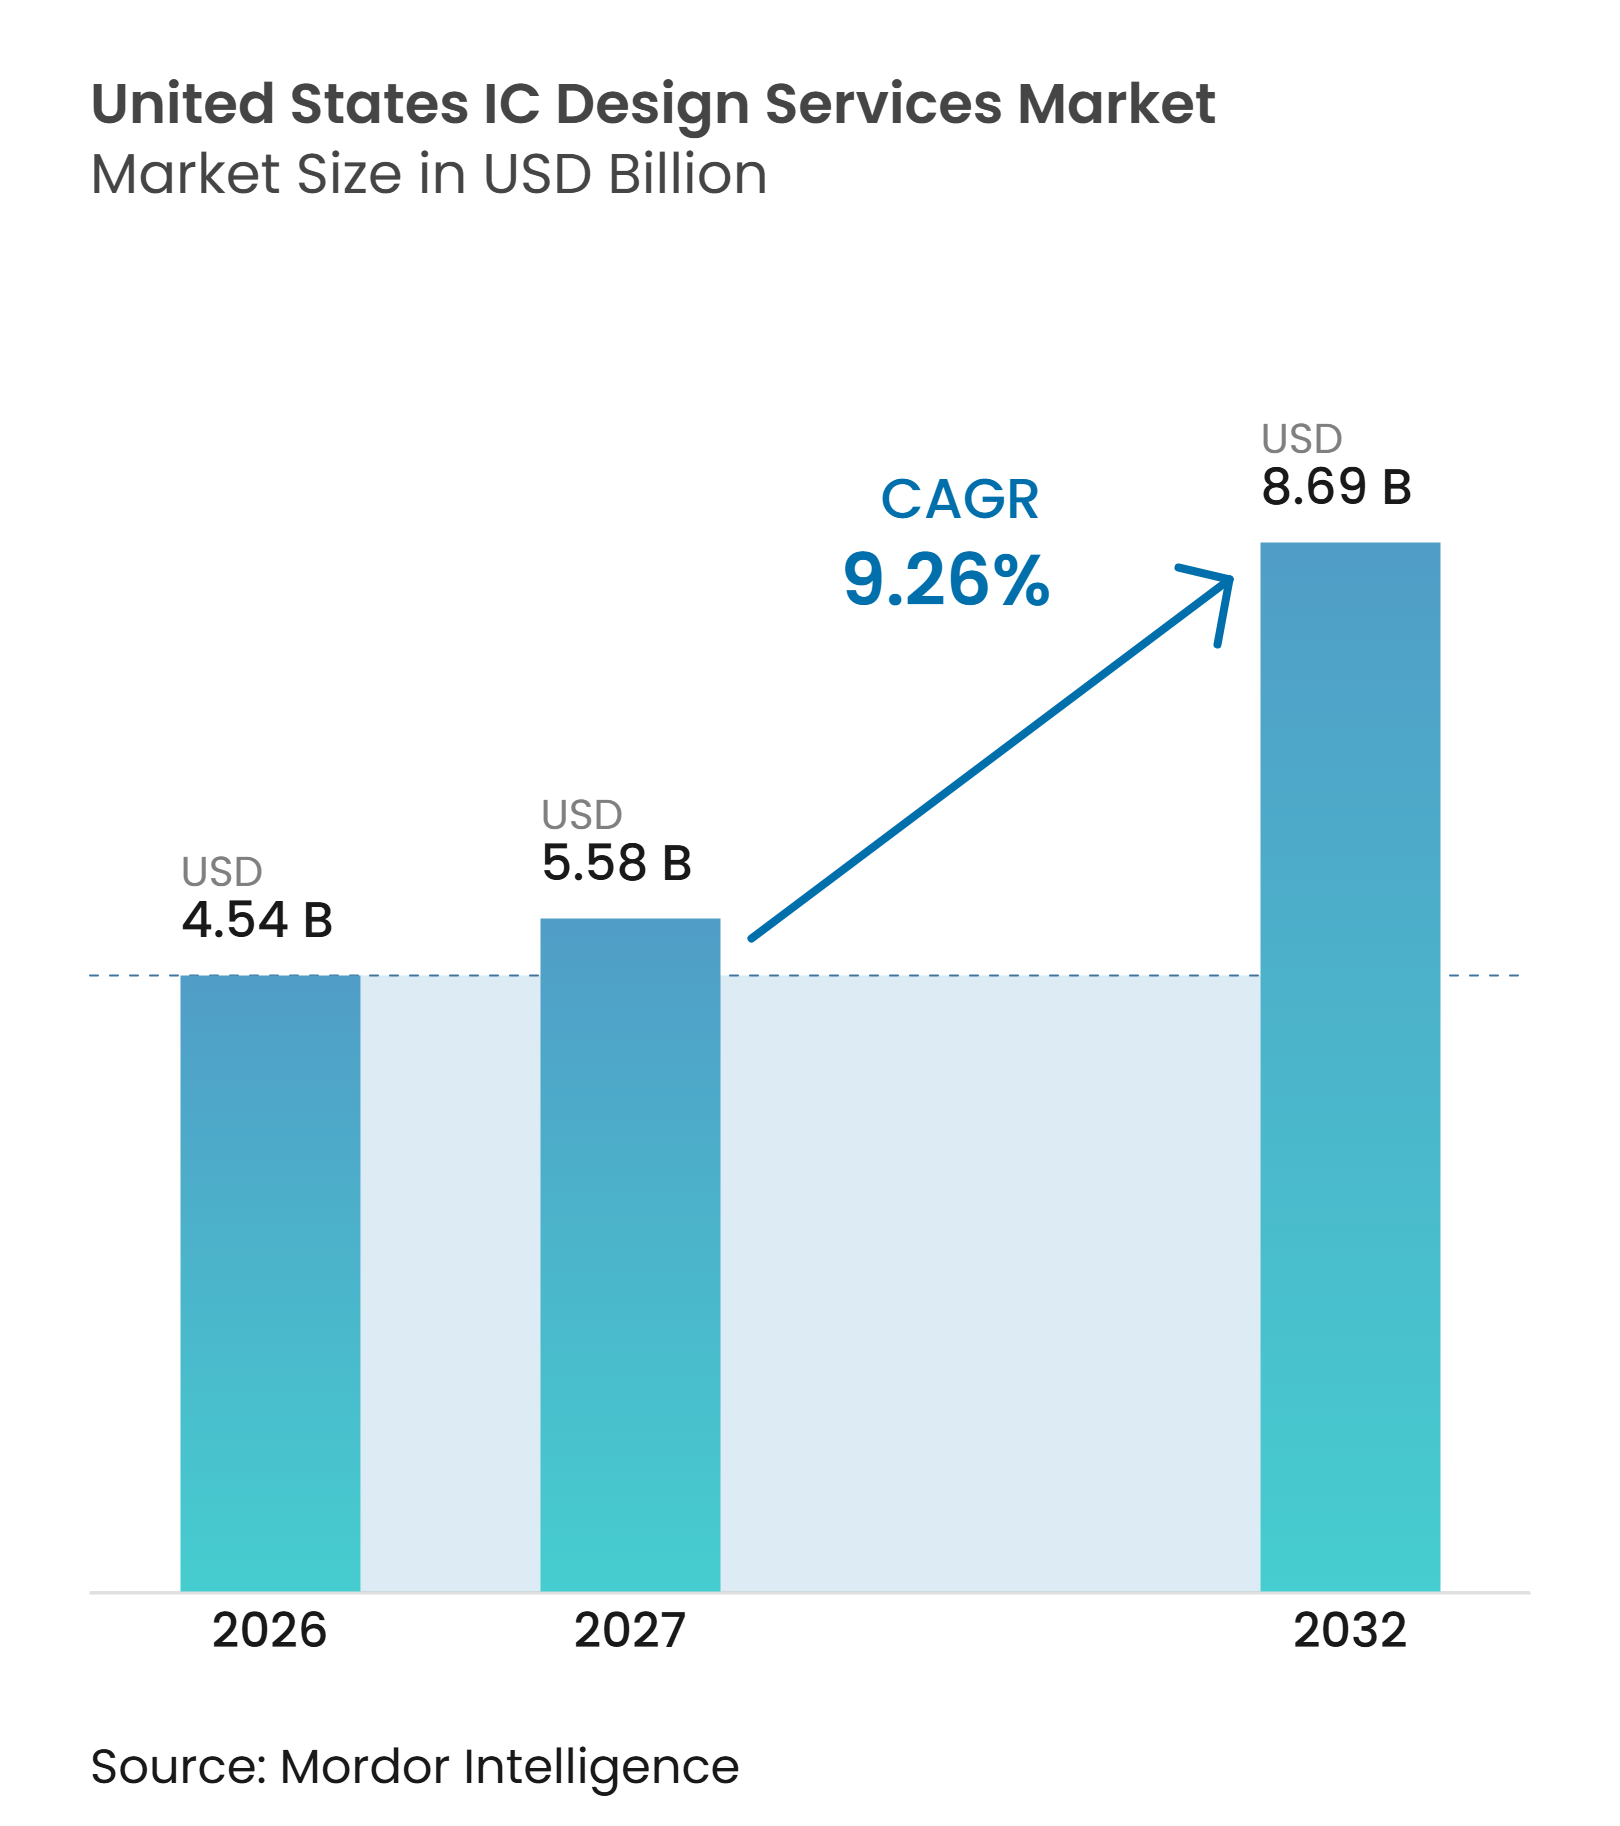
| Tamanho do mercado no ano base (2026) | 4.54 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.69 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.26 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Design de CI dos Estados Unidos pela Mordor Intelligence
O tamanho do mercado de Serviços de Design de CI dos Estados Unidos está projetado para expandir de 4,54 bilhões de USD em 2026 para 5,58 bilhões de USD em 2027, e para 8,69 bilhões de USD até 2032, registrando um CAGR de 9,26% entre 2027 e 2032. A demanda está crescendo à medida que empresas de semicondutores utilizam parceiros especializados para adicionar capacidade de engenharia sem construir todas as competências internamente ou arcar com o custo total de equipes especializadas em cada fase do programa. O mercado de Serviços de Design de CI dos Estados Unidos está se beneficiando de programas de silício personalizado para inteligência artificial, computação de alto desempenho e data centers, que sustentam a demanda por design, verificação, implementação e coordenação em nível de sistema. Programas federais de pesquisa também reduzem as barreiras ao desenvolvimento experimental de chips e podem integrar projetos universitários, de startups e de pesquisa nos fluxos de trabalho de serviços de design comercial. No mercado de Serviços de Design de CI dos Estados Unidos, nós de processo avançados, chiplets e integração 3D estão ampliando o escopo de trabalho em arquitetura, verificação, empacotamento e tape-out. A competição depende cada vez mais de credenciais em nós avançados, acesso a equipes de engenharia globais qualificadas, IP reutilizável e capacidade de entregar trabalho ao longo do ciclo de desenvolvimento de silício. O mercado de Serviços de Design de CI dos Estados Unidos oferece aos fornecedores com essas capacidades oportunidades de migrar de atribuições de engenharia discretas para engajamentos mais longos com clientes.
Principais Conclusões do Relatório
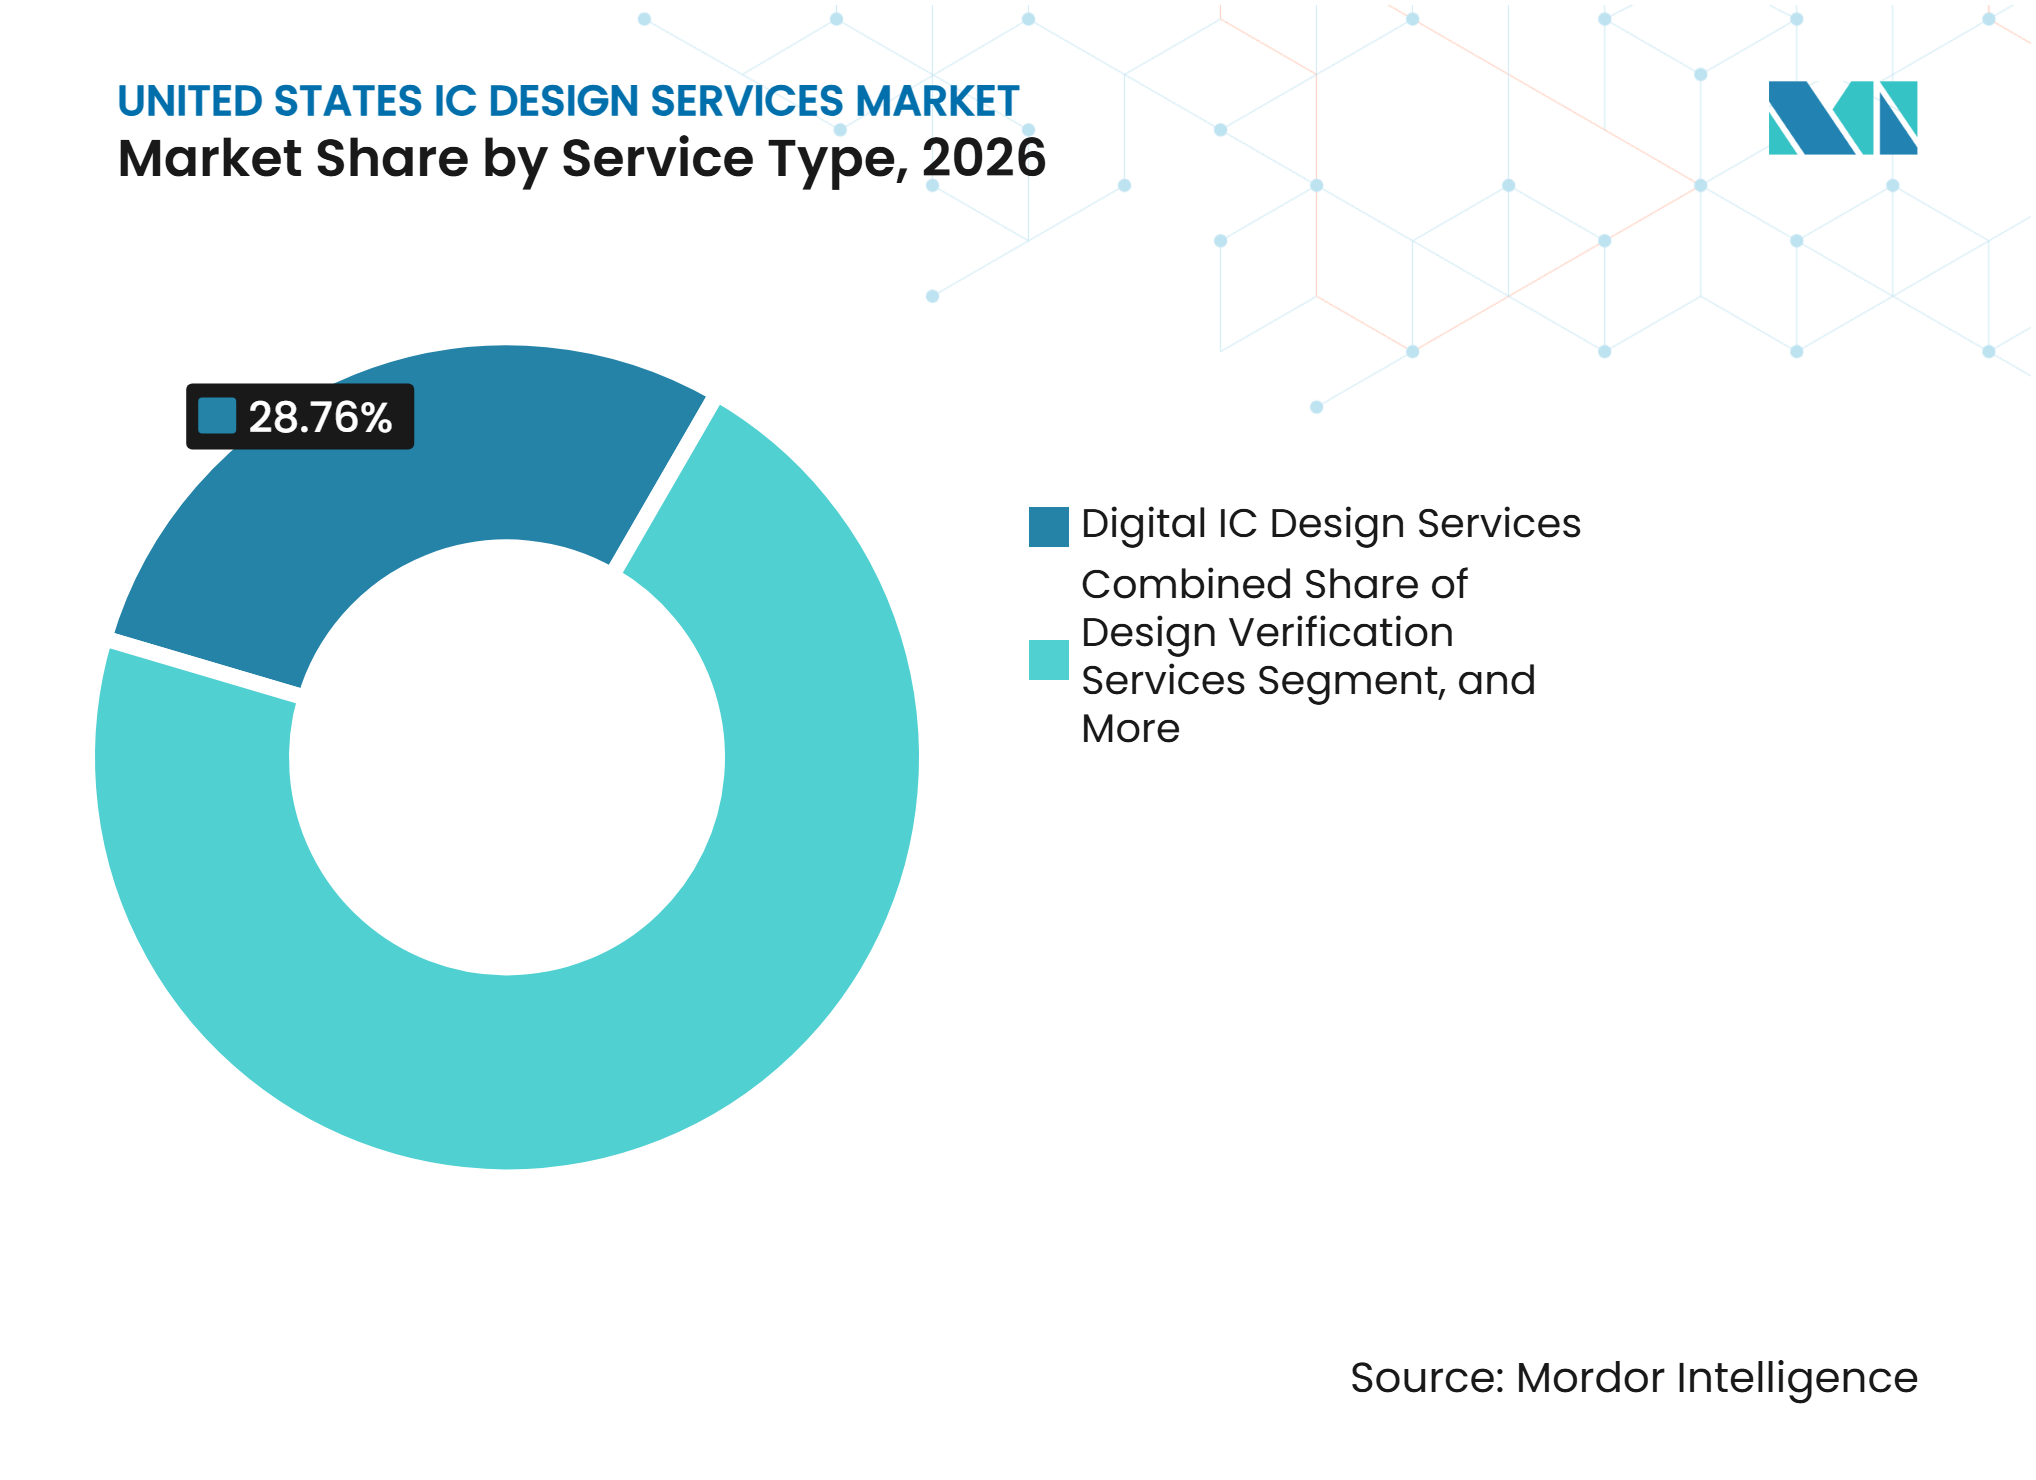
Por tipo de serviço, os Serviços de Design de CI Digital detinham 28,76% da participação do mercado de Serviços de Design de CI dos Estados Unidos em 2026, enquanto os Serviços de Verificação de Design estão projetados para expandir a um CAGR de 10,66% até 2032.
Por aplicação do usuário final, IA, HPC e Data Centers responderam por 33,09% do tamanho do mercado de Serviços de Design de CI dos Estados Unidos em 2026 e devem expandir a um CAGR de 10,71% até 2032.
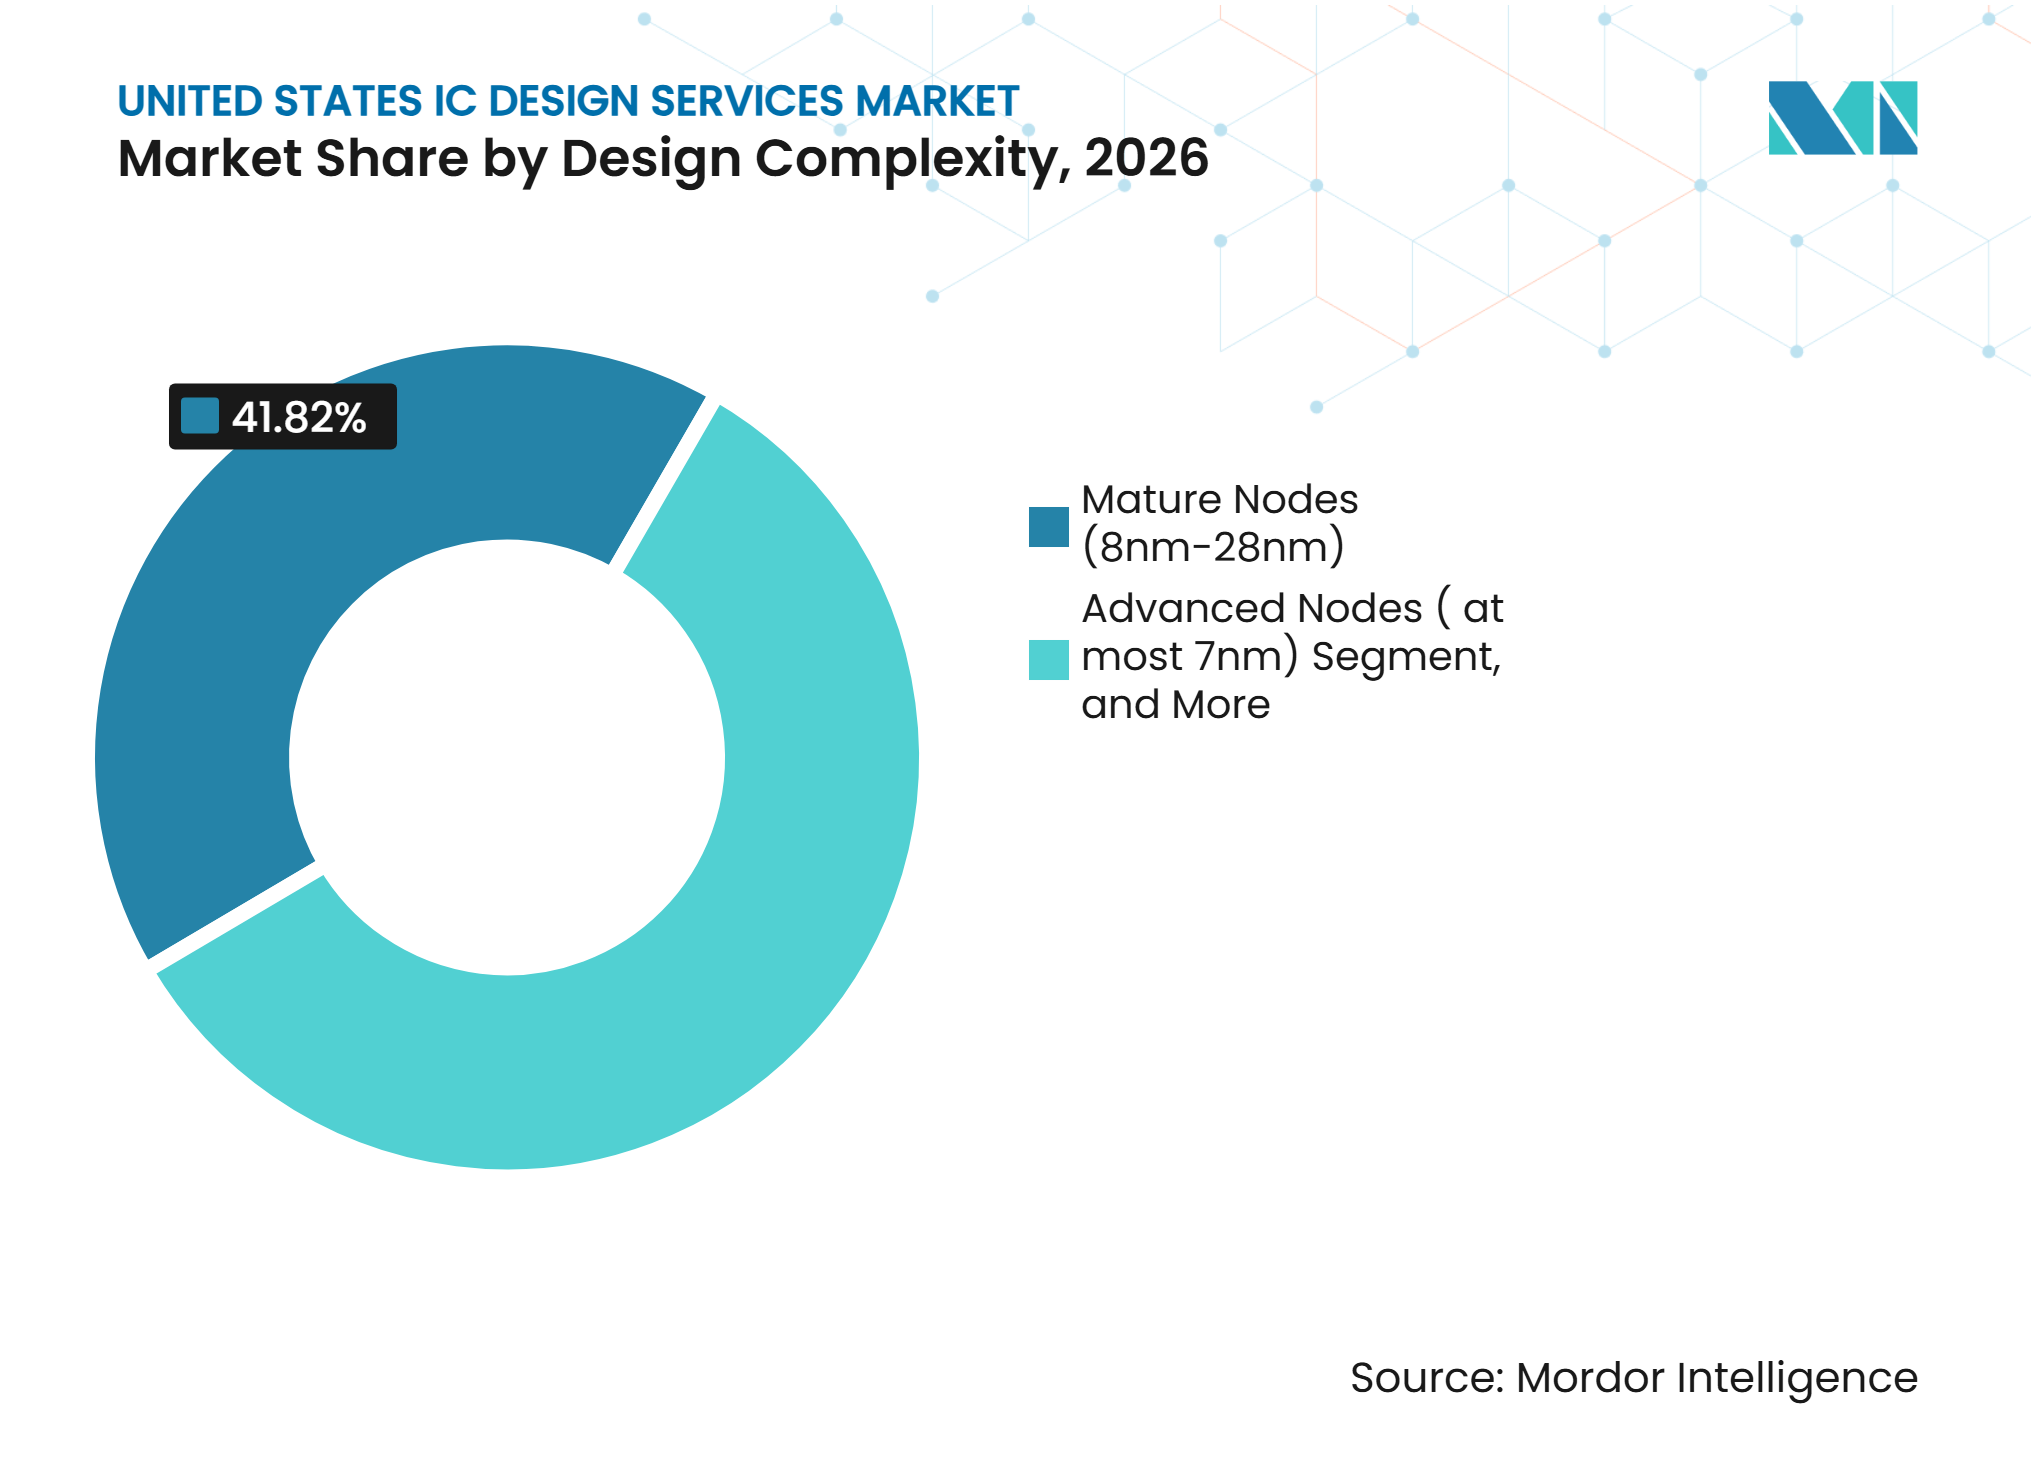
Por complexidade de design, os Nós Maduros, 8nm-28nm, detinham 41,82% da receita em 2026, enquanto os Nós Avançados, ≤7nm, estão projetados para avançar a um CAGR de 9,89% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Terceirização de Atividades Complexas de Engenharia de Design de CI | +3.1% | Nacional, com entrega voltada aos EUA a partir de Taiwan, Coreia do Sul, Índia e Europa | Curto prazo (≤ 2 anos) |
| Iniciativas de P&D de Semicondutores Apoiadas pelo Governo e de Design Doméstico | +1.5% | Nacional, com principais polos na Califórnia, Texas, Arizona, Nova York, Ohio e Oregon | Médio prazo (2-4 anos) |
| Complexidade de Design em Nós Avançados | +1.2% | Nacional, com implicações para a cadeia de suprimentos global | Médio prazo (2-4 anos) |
| Arquiteturas de Chiplets e Adoção de Empacotamento Avançado | +1.0% | Global, com especificação de design liderada pelos EUA e execução transfronteiriça | Médio prazo (2-4 anos) |
| Crescente Conteúdo de Semicondutores em Dispositivos Automotivos, Industriais e Conectados | +0.7% | Nacional, com a América do Norte como principal centro de demanda automotiva | Médio prazo (2-4 anos) |
| Demanda por Design de Semicondutores Seguros em Defesa e Aeroespacial | +0.5% | Nacional, com programas de defesa dos EUA e cadeias de suprimentos de Foundry Confiável | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Terceirização de Atividades Complexas de Engenharia de Design de CI
O mercado de Serviços de Design de CI dos Estados Unidos é sustentado pela terceirização de trabalhos de engenharia de front-end e back-end. Empresas fabless e hyperscalers retêm arquitetura, definição de produto e propriedade em suas próprias equipes. Elas atribuem design RTL, implementação física, design para teste e atividades de verificação a fornecedores especializados. Esse modelo permite que as empresas adicionem capacidade evitando aumentos equivalentes no quadro de engenharia doméstica. A Alchip derivou 78% de sua receita de 2025 de clientes norte-americanos, demonstrando a escala da capacidade de design externo utilizada pelos clientes na região. Esse padrão do mercado de Serviços de Design de CI dos Estados Unidos separa a especificação doméstica de chips do trabalho de design físico e empacotamento distribuído globalmente.
Iniciativas de P&D de Semicondutores Apoiadas pelo Governo e de Design Doméstico
O financiamento federal de pesquisa em semicondutores está expandindo o conjunto de organizações elegíveis para desenvolver programas avançados de chips. O Escritório do Inspetor Geral do Departamento de Comércio relatou que o Escritório de Pesquisa e Desenvolvimento do CHIPS havia concedido 8,3 bilhões de USD em financiamento de P&D de semicondutores até janeiro de 2025. O Escritório de P&D do CHIPS lançou o Fundo de Investimento do NSTC em abril de 2026 para empresas que comercializam pesquisa e desenvolvimento de semicondutores.[1] A Instalação de Colaboração de Design do Centro Nacional de Tecnologia de Semicondutores foi concebida para ampliar o acesso a softwares EDA e reduzir o custo do design experimental de chips. A estratégia da Casa Branca identifica a habilitação de design como uma prioridade nacional de microeletrônica ao lado da manufatura. Programas universitários, de startups e de pesquisa podem, portanto, requerer suporte comercial à medida que avançam os designs em direção ao tape-out.
Complexidade de Design em Nós Avançados
Os nós avançados aumentam o trabalho especializado necessário para concluir um design de chip. Contagens mais altas de transistores elevam a necessidade de IP reutilizável de processador, memória e conectividade. A Associação da Indústria de Semicondutores declarou que o licenciamento de IP representa mais de 50% dos custos totais de design em nós abaixo de 7nm. As empresas devem equilibrar o desenvolvimento personalizado com o IP licenciado ao desenvolver produtos de ponta. Os ciclos de verificação e qualificação ampliam o esforço de engenharia necessário antes do tape-out. No mercado de Serviços de Design de CI dos Estados Unidos, essas condições favorecem fornecedores de serviços com metodologias comprovadas, conhecimento de processo e ativos de design reutilizáveis.
Arquiteturas de Chiplets e Adoção de Empacotamento Avançado
A adoção de chiplets está mudando o escopo do trabalho realizado pelos fornecedores de serviços de design de CI. Designs modulares requerem design de interface die-to-die, layout de interposer e coordenação de estruturas 2,5D e 3D. A TCS lançou serviços de engenharia de sistemas baseados em chiplets em setembro de 2025, cobrindo interfaces UCIe e HBM, verificação e design de interposer. A GUC anunciou IP HBM4E de 16 Gbps em 2nm em setembro de 2026, ampliando seu portfólio de interfaces de memória de alta largura de banda. O Roteiro de Integração Heterogênea do IEEE descreve a integração heterogênea como uma capacidade crítica para aeroespacial e defesa. Fornecedores que combinam conhecimento de digital, analógico, integridade de sinal, fornecimento de energia e empacotamento estão melhor posicionados para apoiar esses programas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Mão de Obra de Engenharia e Competição por Talentos | -2.1% | Nacional, com o Vale do Silício, Austin e Seattle como principais mercados | Curto prazo (≤ 2 anos) |
| Complexidade de Nós Avançados e Altos Custos de Licenciamento de EDA | -1.6% | Nacional, com implicações globais para casas de design que atendem os EUA | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Especializados em Design de CI | -1.2% | Nacional, com Califórnia, Texas, Oregon e Arizona como principais polos | Médio prazo (2-4 anos) |
| Controles de Exportação e Restrições Tecnológicas Transfronteiriças | -0.8% | Operações internacionais de empresas sediadas nos EUA e seus parceiros de design | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Mão de Obra de Engenharia e Competição por Talentos
A alta remuneração de engenharia limita a capacidade das equipes domésticas de escalar no ritmo dos programas de chips. Também torna a entrega de engenharia externa mais atraente para empresas que precisam de capacidade adicional. Um estudo do Instituto de Ciências da Informação da Universidade do Sul da Califórnia constatou que a demanda por engenheiros no setor de semicondutores no sul da Califórnia era 3 vezes maior do que a demanda por técnicos. A Associação da Indústria de Semicondutores relatou que apenas 3% dos graduados que ingressam em empregos de engenharia a cada ano se juntam ao setor de semicondutores. A restrição de oferta exerce pressão particular sobre funções de design analógico, de sinal misto, físico e de verificação. As empresas, portanto, utilizam equipes de entrega globais, mantendo a arquitetura de produto e as decisões com clientes próximas às suas operações domésticas.
Complexidade de Nós Avançados e Altos Custos de Licenciamento de EDA
O design em nós avançados requer um conjunto maior de ferramentas EDA, blocos de IP, recursos computacionais e habilidades especializadas. Esses requisitos elevam o custo de participação em programas de ponta. A receita global de Design Físico de CI e Verificação aumentou 16,6% em relação ao ano anterior no segundo trimestre de 2026, refletindo a demanda por trabalhos complexos de implementação e verificação. A Cadence oferece ferramentas de design de CI 3D multi-die para análise e sign-off em fluxos de trabalho integrados de die e pacote. O ônus de custo pode reduzir o número de fornecedores capazes de apoiar projetos avançados. Também incentiva as casas de design a reutilizar IP e automação em mais engajamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços Digitais Lideram, Verificação Impulsiona a Demanda FuturaOs Serviços de Design de CI Digital detinham 28,76% da participação do mercado de Serviços de Design de CI dos Estados Unidos em 2026. O segmento se beneficia da demanda contínua por desenvolvimento RTL e integração de sistema em chip. Hyperscalers e empresas fabless requerem capacidade de implementação digital para programas de ASIC personalizado. A receita global de serviços de design eletrônico aumentou 25,1% em relação ao ano anterior no segundo trimestre de 2026. O resultado indica demanda sustentada por serviços de engenharia externos que apoiam a implementação digital. O trabalho digital permanece central porque conecta a arquitetura do sistema com implementação, integração e verificação eventual.
Os Serviços de Verificação de Design estão projetados para expandir a um CAGR de 10,66% de 2027 a 2032. Designs com vários bilhões de transistores requerem verificação funcional, sign-off formal e atividades de inicialização de silício que podem exceder a capacidade da equipe interna. Os fornecedores de verificação precisam de pessoal que possa utilizar fluxos de trabalho modernos de simulação e geração de testes. Os Serviços de Design de CI Analógico e os Serviços de Design de CI Analógico de Sinal Misto retêm importância no gerenciamento de energia automotivo, dispositivos médicos e interfaces de sensores industriais. Os Serviços de Design Físico e Layout também estão se tornando mais relevantes à medida que os chiplets adicionam requisitos de layout de interposer e roteamento die-to-die. Os Serviços de Desenvolvimento de IP e Suporte de Design se beneficiam à medida que os clientes reutilizam blocos comprovados em vários programas de chips.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação do Usuário Final:
IA, HPC e Data Centers Combinam Escala e MomentumIA, HPC e Data Centers responderam por 33,09% da receita em 2026 e estão projetados para expandir a um CAGR de 10,71% até 2032. Os hyperscalers estão avançando em programas de ASIC proprietários para otimizar o desempenho de cargas de trabalho e reduzir a dependência de silício comercial. Esses programas requerem suporte substancial para design digital, verificação, implementação física e empacotamento. A SEMIFIVE garantiu um contrato de acelerador de IA de 52 milhões de USD com uma empresa fabless dos EUA durante 2026. O engajamento demonstrou como um único programa de acelerador pode afetar materialmente a demanda por um fornecedor de serviços de design. Também refletiu a preferência dos clientes por fornecedores que possam apoiar o desenvolvimento até a produção.
As aplicações automotivas oferecem uma fonte adicional de demanda à medida que veículos conectados, eletrificação e sistemas de assistência ao motorista requerem mais semicondutores. Os programas de Eletrônicos de Consumo e Industriais fornecem uma base mais estável para fornecedores com habilidades em analógico, sinal misto e nós maduros. O trabalho de Defesa e Aeroespacial requer designs endurecidos contra radiação e ciclos de programa mais longos. Os designs de Saúde requerem topologias analógicas de baixa potência e miniaturizadas para produtos implantáveis e vestíveis. As aplicações de Telecomunicações e Redes precisam de capacidades de design de SerDes de alta velocidade, DSP coerente e front-end de RF. Esses usos finais ampliam o setor de Serviços de Design de CI dos Estados Unidos além dos ciclos de investimento de clientes de infraestrutura de IA.
Por Complexidade de Design:
Nós Maduros Sustentam a Receita, Nós Avançados AceleramOs Nós Maduros, 8nm-28nm, responderam por 41,82% do tamanho do mercado de Serviços de Design de CI dos Estados Unidos em 2026. As aplicações automotivas, industriais, de defesa e médicas favorecem processos estabelecidos porque oferecem estabilidade, ciclos de vida de produto estendidos e estruturas de custo adequadas. Os designs analógicos, de sinal misto e de gerenciamento de energia também comumente utilizam processos maduros e legados. Esses nós fornecem múltiplas opções de foundry e fluxos de manufatura estabelecidos. O trabalho em nós maduros, consequentemente, oferece oportunidades consistentes para fornecedores com expertise em design, layout e validação. O segmento permanece importante mesmo com a demanda de ponta recebendo mais atenção do setor.
Os Nós Avançados (≤7nm) estão projetados para crescer a um CAGR de 9,89% até 2032. Aceleradores de IA, ASICs de rede e processadores avançados utilizam geometrias menores para atender aos requisitos de densidade computacional e eficiência energética. Os programas em nós abaixo de 7nm requerem ciclos de verificação e qualificação mais longos do que os designs em nós estabelecidos. Eles também requerem coordenação mais estreita entre fornecedores de IP, fornecedores de EDA, foundries e parceiros de empacotamento. Os Nós Legados (Acima de 28nm) continuam a atender microcontroladores, dispositivos de energia e dispositivos de sinal misto em aplicações sensíveis a custos. Fornecedores que constroem automação de verificação e IP reutilizável podem melhorar a previsibilidade de entrega nesses programas de design.

Análise Geográfica
Califórnia
A Califórnia permanece o principal centro de demanda do mercado de Serviços de Design de CI dos Estados Unidos por abrigar densos clusters de empresas fabless, startups de chips de IA e equipes de arquitetura de hyperscalers. NVIDIA, Apple, Qualcomm, Broadcom e AMD mantêm importantes operações de design e arquitetura na Área da Baía de São Francisco. A Synopsys e a Cadence também operam na região, o que apoia a interação próxima entre fornecedores de EDA e equipes de desenvolvimento de chips. O Instituto de Ciências da Informação da Universidade do Sul da Califórnia identificou uma deficiência de 20% na força de trabalho local de semicondutores.[2] Essa escassez está direcionando mais trabalhos de design e verificação para equipes de serviço em Taiwan, Coreia do Sul e Índia. A atividade de startups também cria um pipeline de empresas que podem precisar de suporte externo de tape-out antes de poderem construir grandes equipes internas.
Texas
O Texas está emergindo como um importante polo de design e manufatura de semicondutores no mercado de Serviços de Design de CI dos Estados Unidos. O estado tem requisitos cumulativos substanciais de força de trabalho em semicondutores até 2030, de acordo com a Rede Nacional de Educação em Microeletrônica. A Texas Instruments, as operações nos EUA da NXP Semiconductors e o centro de design da AMD em Austin ancoram a atividade de design empresarial. A expansão da manufatura cria demanda por design físico com consciência de processo e trabalho de design para teste. Os corredores de Dallas-Fort Worth e Austin também conectam programas de semicondutores automotivos com uma ampla base de engenharia. Custos de engenharia mais baixos do que na Área da Baía de São Francisco podem apoiar a expansão de centros de design fora da Califórnia. O suprimento de talentos e a atividade de manufatura do estado fornecem aos fornecedores um ambiente prático para um engajamento mais profundo com clientes.
Noroeste do Pacífico, Nordeste, Sudoeste e Centro-Oeste
O Noroeste do Pacífico, Nordeste, Sudoeste e Centro-Oeste estão adicionando demanda especializada no mercado de Serviços de Design de CI dos Estados Unidos. Em Oregon e Washington, o campus da Intel em Hillsboro e os programas de silício personalizado da Amazon Web Services apoiam requisitos de design físico e verificação. O Parque de Pesquisa da Universidade Estadual do Arizona abriga a instalação de prototipagem e pilotagem de empacotamento avançado do NSTC, onde as atividades preliminares começaram em 2026. Essa instalação complementa o planejado campus de cinco fábricas da TSMC e apoia o trabalho de design específico de processo. Nova York e Nova Inglaterra se baseiam em expertise de design de CI relacionado à defesa e de sinal misto analógico. O Hub de Design de Chips 3D ACE-3D apoiado pela NSF na Universidade de Chicago está desenvolvendo capacidades para arquiteturas 3D empilhadas verticalmente. Esses polos mostram que programas federais, empacotamento avançado e pontos fortes de pesquisa local estão expandindo o ecossistema nacional de design.
Cenário Competitivo
Concentração do Mercado
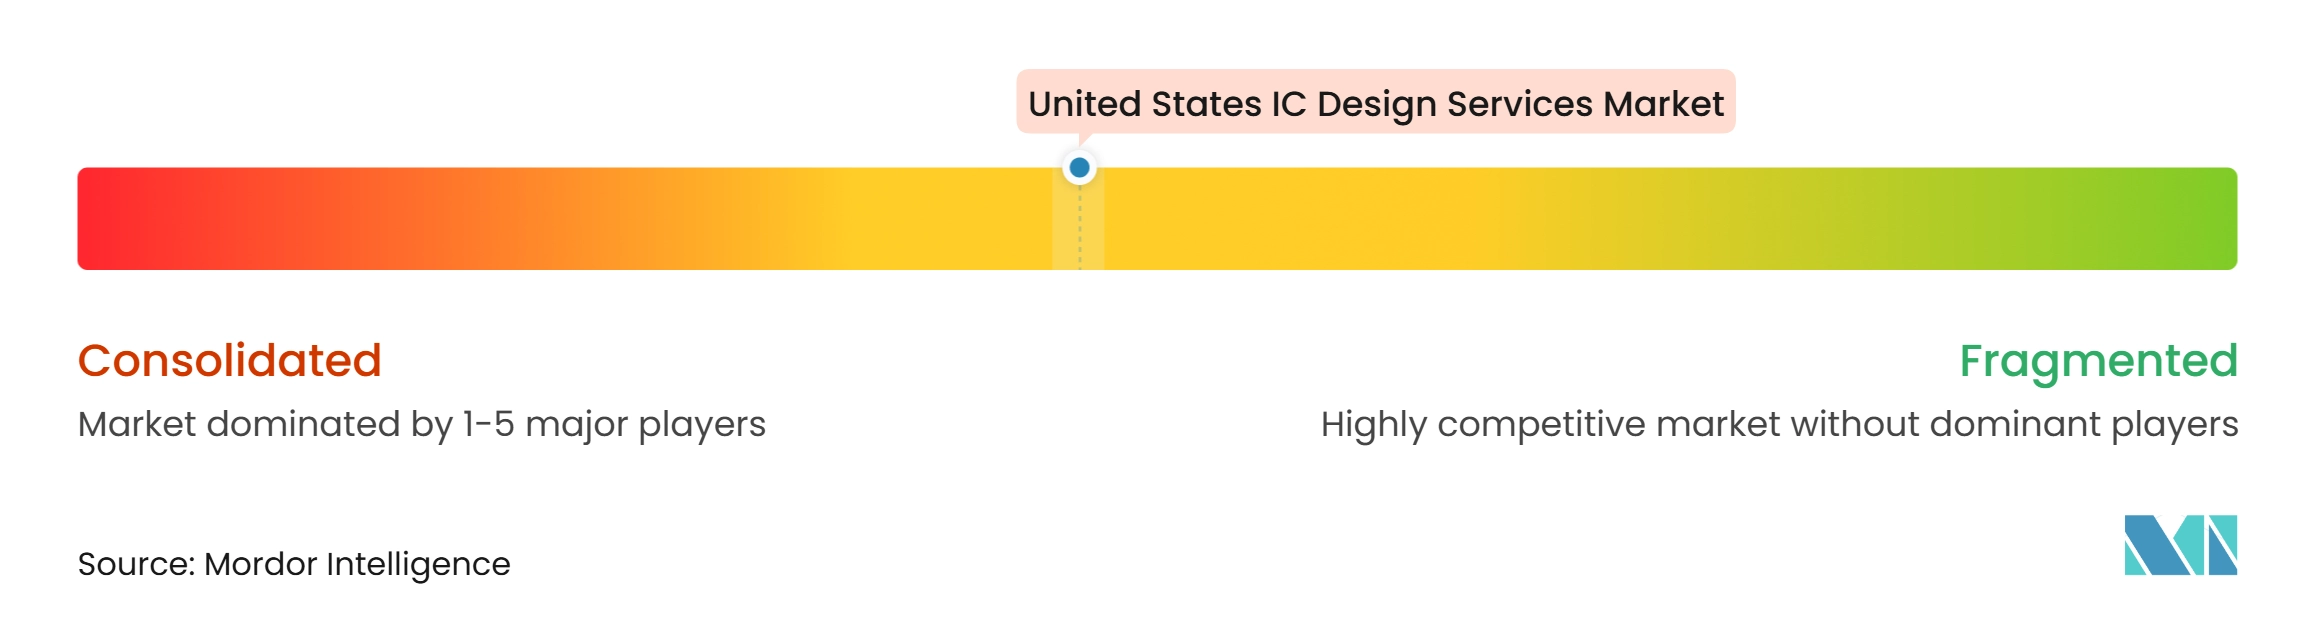
O mercado de Serviços de Design de CI dos Estados Unidos tem concentração moderada no trabalho em nós avançados e maior fragmentação nos serviços de engenharia em nós maduros. A GUC e a Alchip detêm posições fortes no design de ASIC de IA por meio de sua proximidade com as tecnologias de processo avançado da TSMC. Os clientes norte-americanos da Alchip representaram 78% de sua receita de 2025. Fornecedores sediados na Índia estão expandindo os mandatos de clientes dos EUA em design de front-end e verificação. Sua competitividade repousa na capacidade de entrega global e na cobertura de engenharia com boa relação custo-benefício. Os fornecedores de nós avançados competem por meio de experiência em processos, portfólios de IP e relacionamentos com foundries.
Os clientes buscam cada vez mais parceiros que possam se estender da implementação RTL ao empacotamento, teste e suporte à produção. O engajamento de acelerador de IA de 52 milhões de USD da SEMIFIVE com uma empresa fabless dos EUA foi estruturado como um programa ASIC de ponta a ponta. A TCS introduziu serviços de engenharia de sistemas de chiplets em 2025, cobrindo interfaces, verificação e design de interposer 2,5D e 3D.[3] A GUC fortaleceu sua posição em interfaces de memória avançadas ao anunciar seu IP HBM4E de 16 Gbps em 2nm. Esses movimentos mostram que os fornecedores estão investindo em escopo técnico mais amplo em vez de depender de serviços de design pontuais. A automação de verificação de design, o design físico com consciência de chiplets e os designs aeroespaciais seguros permanecem áreas com menos fornecedores qualificados.
A conformidade regulatória está se tornando parte da avaliação competitiva para programas de computação avançada. As regras de due diligence do BIS e o framework de Designer de CI Autorizado moldam o acesso a determinadas transações de CI de computação avançada. Os fornecedores que atendem a esses requisitos podem oferecer aos clientes maior confiança no trabalho de cadeia de suprimentos restrita. A MosChip reportou receita do exercício fiscal de 2026 de INR 585,15 crore (70,2 milhões de USD), alta de 25,34% em relação ao ano anterior. Sua expansão no Japão e na Coreia do Sul foi acompanhada de atividade contínua na América do Norte. A pontuação de concentração de mercado é 4 de 10, pois alguns fornecedores lideram os engajamentos de ASIC de IA em nós avançados, enquanto a base mais ampla de serviços de front-end, verificação e nós maduros permanece fragmentada.
Líderes do Setor de Serviços de Design de CI dos Estados Unidos
-
HCL Technologies Limited Link de pré-rodapé
-
Wipro Limited
-
Capgemini SE
-
L&T Technology Services Limited
-
eInfochips (Uma Empresa Arrow)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Design de CI dos Estados Unidos Empresas cobertas neste relatório
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Design de CI dos Estados Unidos
- Setembro de 2026: A SEMIFIVE iniciou a produção em massa do acelerador de inferência de IA LLM da HyperAccel no nó de processo avançado de 4nm da Samsung Foundry, um chip Big Die superior a 500 mm², entregando uma solução turnkey completa desde o design de front-end até empacotamento, teste e fornecimento de manufatura em volume. A empresa garantiu KRW 42,3 bilhões (30,7 milhões de USD) em novos pedidos de produção em massa no primeiro semestre de 2026, quase o dobro do volume total de pedidos de 2025, com pedidos do exterior representando 45% das reservas do segundo trimestre de 2026.
- Setembro de 2026: A Global Unichip Corp. anunciou seu IP HBM4E de 16 Gbps em 2nm, ampliando seu portfólio de IP de empacotamento avançado na vanguarda dos padrões de interface de memória de alta largura de banda e reforçando seu posicionamento competitivo para programas de acelerador de IA de próxima geração visando os nós de processo mais avançados.
- Maio de 2026: A SEMIFIVE garantiu um contrato de acelerador de IA de 52 milhões de USD com uma empresa fabless dos EUA, seu primeiro projeto de transferência de especificação norte-americano e o maior contrato único da empresa até o momento, validando seu modelo ASIC de ponta a ponta com um segmento de clientes que representa o pool de demanda mais dinâmico no mercado global de serviços de design de CI.
- Abril de 2026: O Escritório de Pesquisa e Desenvolvimento do CHIPS lançou o Fundo de Investimento para o Centro Nacional de Tecnologia de Semicondutores, criando um novo caminho de investimento para empresas que comercializam inovações de P&D em semicondutores, com candidaturas processadas por meio do framework existente de Anúncio de Agência Ampla e orçamentos de projetos com requisito mínimo de 10 milhões de USD.
Escopo do Relatório do Mercado de Serviços de Design de CI dos Estados Unidos
O Mercado de Serviços de Design de CI dos Estados Unidos abrange a receita gerada por empresas que fornecem serviços terceirizados e especializados de design, desenvolvimento, verificação e suporte de engenharia de circuito integrado (CI) a fabricantes de semicondutores, empresas fabless de semicondutores, fabricantes de dispositivos integrados (IDMs), OEMs e desenvolvedores de sistemas.
O Relatório do Mercado de Serviços de Design de CI dos Estados Unidos é Segmentado por Tipo de Serviço (Serviços de Design de CI Analógico, Serviços de Design de CI Digital, Serviços de Design de CI Analógico de Sinal Misto (AMS), Serviços de Design Físico e Layout, Serviços de Verificação de Design, Serviços de Desenvolvimento de IP e Suporte de Design e Outros Tipos de Serviço), Aplicação do Usuário Final (Automotivo, IA, HPC e Data Centers, Eletrônicos de Consumo, Industrial, Defesa e Aeroespacial, Médico e Saúde, Telecomunicações e Redes e Outras Aplicações do Usuário Final), Complexidade de Design (Nós Avançados (≤7nm), Nós Maduros (8nm-28nm) e Nós Legados (Acima de 28nm)). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital |
| Serviços de Design de CI Analógico de Sinal Misto (AMS) |
| Serviços de Design Físico e Layout |
| Serviços de Verificação de Design |
| Serviços de Desenvolvimento de IP e Suporte de Design |
| Outros Tipos de Serviço |
| Automotivo |
| IA, HPC e Data Centers |
| Eletrônicos de Consumo |
| Industrial |
| Defesa e Aeroespacial |
| Médico e Saúde |
| Telecomunicações e Redes |
| Outras Aplicações do Usuário Final |
| Nós Avançados (≤7nm) |
| Nós Maduros (8nm-28nm) |
| Nós Legados (Acima de 28nm) |
| Por Tipo de Serviço | Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital | |
| Serviços de Design de CI Analógico de Sinal Misto (AMS) | |
| Serviços de Design Físico e Layout | |
| Serviços de Verificação de Design | |
| Serviços de Desenvolvimento de IP e Suporte de Design | |
| Outros Tipos de Serviço | |
| Por Aplicação do Usuário Final | Automotivo |
| IA, HPC e Data Centers | |
| Eletrônicos de Consumo | |
| Industrial | |
| Defesa e Aeroespacial | |
| Médico e Saúde | |
| Telecomunicações e Redes | |
| Outras Aplicações do Usuário Final | |
| Por Complexidade de Design | Nós Avançados (≤7nm) |
| Nós Maduros (8nm-28nm) | |
| Nós Legados (Acima de 28nm) |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Serviços de Design de CI dos Estados Unidos?
Está projetado para aumentar de 5,58 bilhões de USD em 2027 para 8,69 bilhões de USD até 2032, a um CAGR de 9,26%.
O que está impulsionando a demanda por serviços de design de CI nos Estados Unidos?
Programas de ASIC personalizado para IA, HPC e data centers, além da terceirização de trabalhos complexos de verificação e design físico, estão sustentando a demanda.
Qual tipo de serviço lidera o setor de Serviços de Design de CI dos Estados Unidos?
Os Serviços de Design de CI Digital lideraram com 28,76% de participação em 2026, enquanto os Serviços de Verificação de Design estão projetados para registrar a expansão mais rápida por tipo de serviço a um CAGR de 10,66%.
Qual aplicação do usuário final tem a demanda mais forte?
IA, HPC e Data Centers detinham 33,09% da receita em 2026 e devem avançar a um CAGR de 10,71% até 2032.
Por que os programas em nós avançados são importantes para os fornecedores de serviços de design?
Os programas em nós avançados necessitam de verificação especializada, integração de IP, conhecimento de processo e coordenação mais estreita com parceiros de foundry e empacotamento.
Quais estados dos EUA são os principais polos de serviços de design de CI?
A Califórnia lidera em atividade fabless, de IA e de EDA, enquanto Texas, Arizona, Oregon, Washington e Nova York adicionam demanda de manufatura, pesquisa e design especializado.