
Taille et part du marché des services de conception de circuits intégrés aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
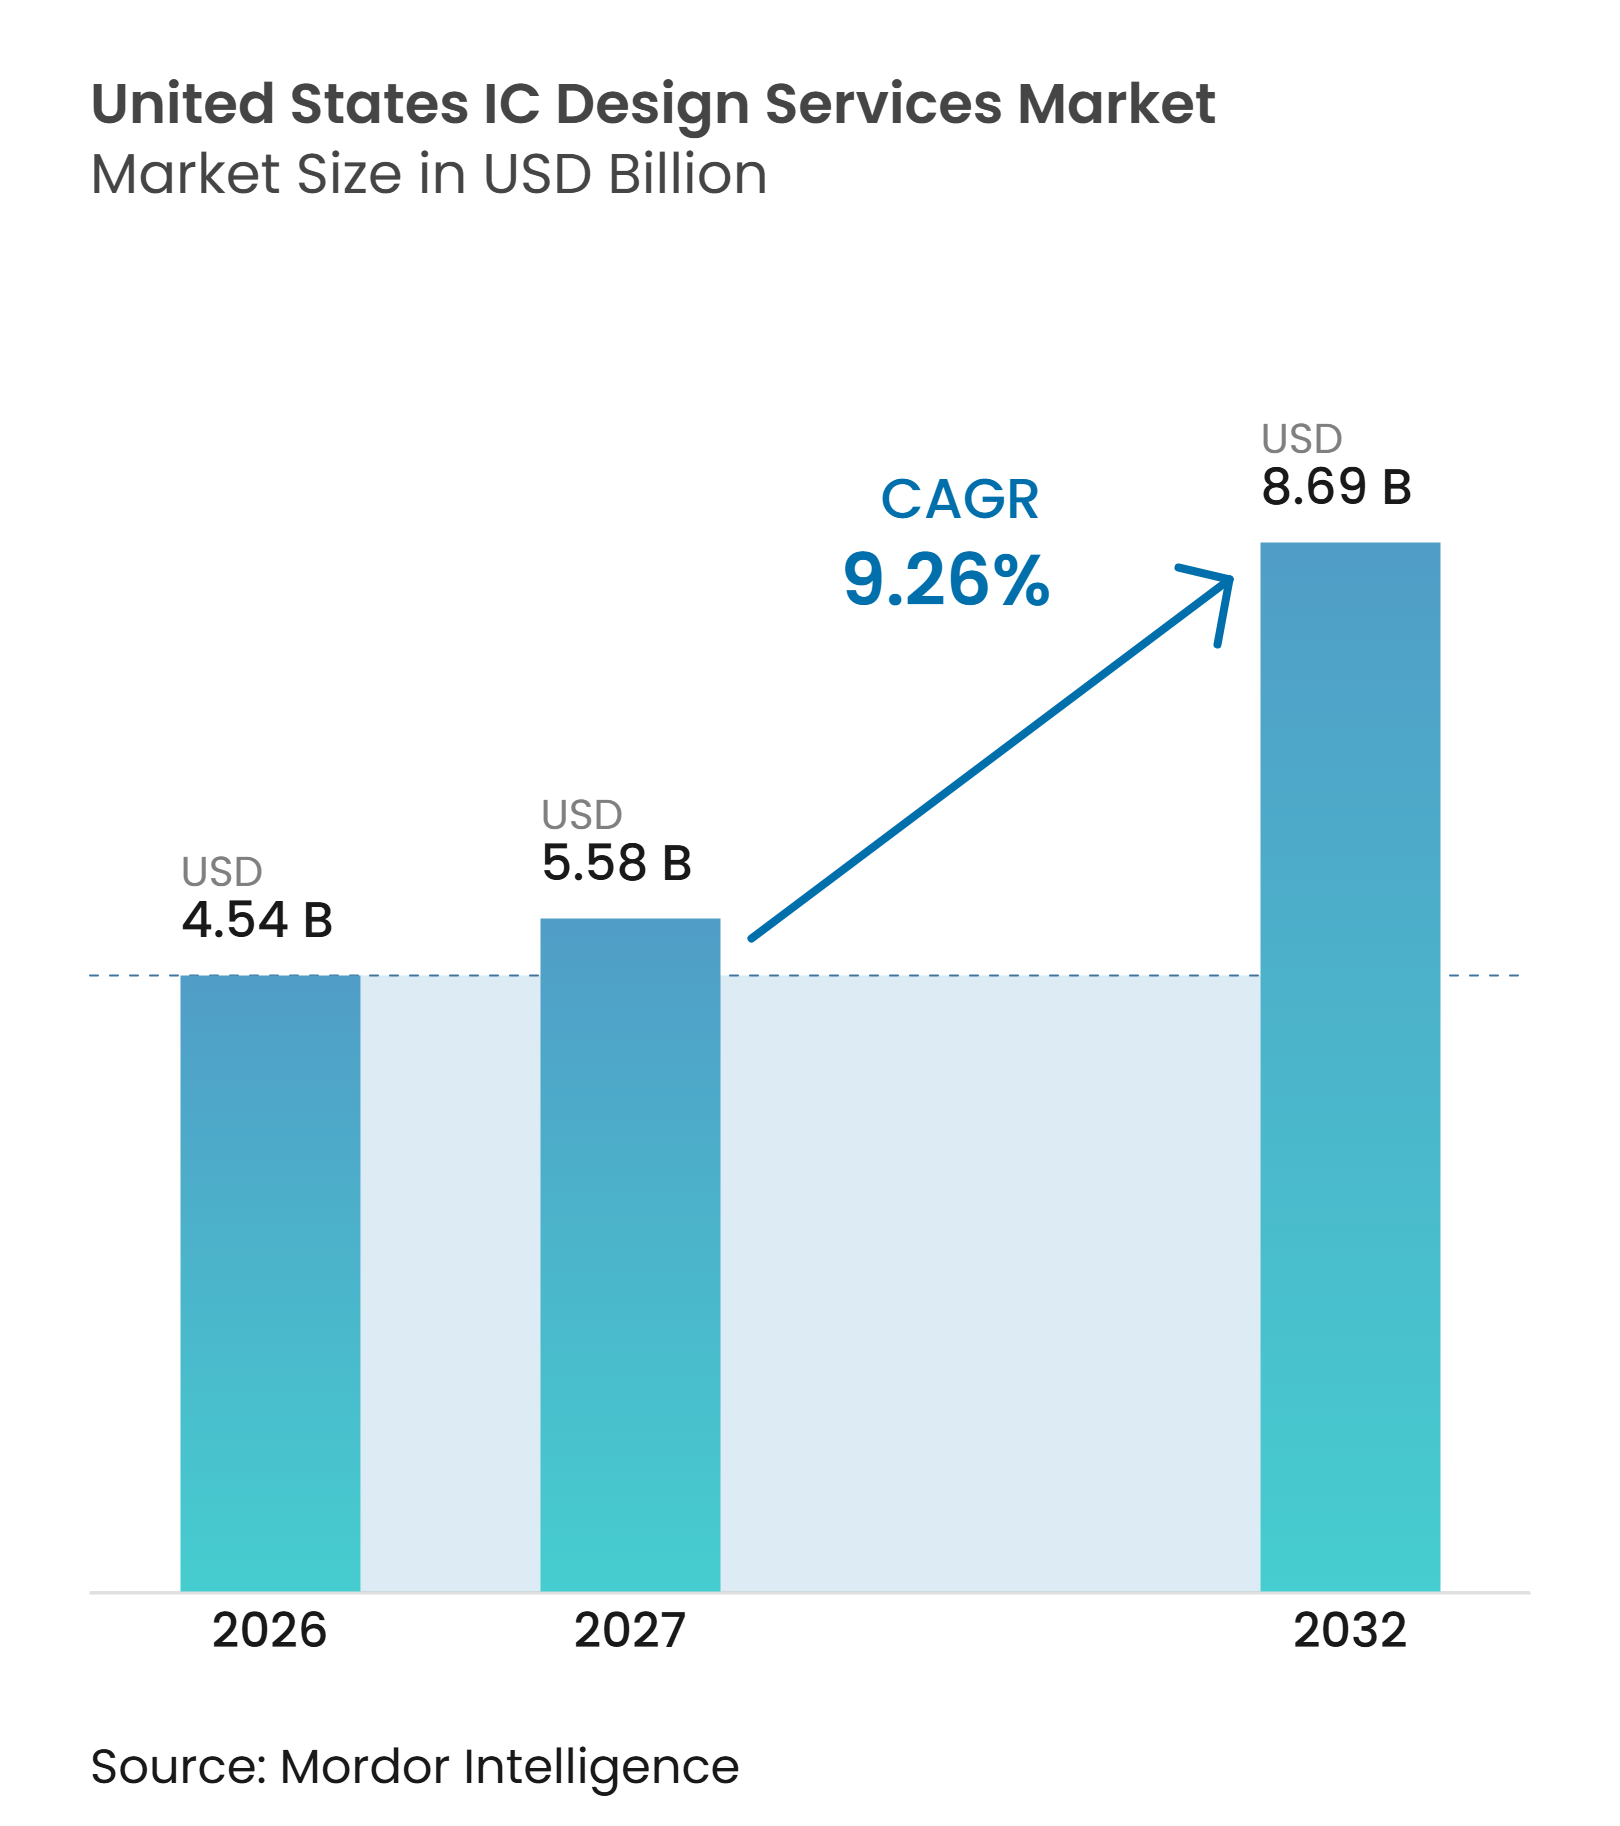
| Taille du marché de l'année de base (2026) | 4.54 Milliards de dollars |
| Taille du Marché (2027) | 5.58 Milliards de dollars |
| Taille du Marché (2032) | 8.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.26 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conception de circuits intégrés aux États-Unis par Mordor Intelligence
La taille du marché des services de conception de circuits intégrés aux États-Unis devrait s'étendre de 4,54 milliards USD en 2026 à 5,58 milliards USD en 2027, puis à 8,69 milliards USD d'ici 2032, enregistrant un CAGR de 9,26 % entre 2027 et 2032. La demande est en hausse, les entreprises de semi-conducteurs faisant appel à des partenaires spécialisés pour accroître leur capacité d'ingénierie sans avoir à développer chaque compétence en interne ni à supporter le coût total d'équipes spécialisées à chaque phase du programme. Le marché des services de conception de circuits intégrés aux États-Unis bénéficie des programmes de silicium personnalisé pour l'intelligence artificielle, l'informatique haute performance et les centres de données, qui soutiennent la demande en matière de conception, de vérification, de mise en œuvre et de coordination au niveau système. Les programmes de recherche fédéraux abaissent également les barrières au développement expérimental de puces et peuvent intégrer des projets universitaires, de startups et de recherche dans les flux de travail des services de conception commerciale. Sur le marché des services de conception de circuits intégrés aux États-Unis, les nœuds de procédé avancés, les chiplets et l'intégration 3D élargissent le périmètre des travaux en matière d'architecture, de vérification, de packaging et de tape-out. La compétitivité dépend de plus en plus des références en matière de nœuds avancés, de l'accès à des équipes d'ingénierie mondiales qualifiées, de la propriété intellectuelle réutilisable et de la capacité à livrer des travaux tout au long du cycle de développement du silicium. Le marché des services de conception de circuits intégrés aux États-Unis offre aux prestataires disposant de ces capacités des opportunités de passer de missions d'ingénierie ponctuelles à des engagements clients plus durables.
Points clés du rapport
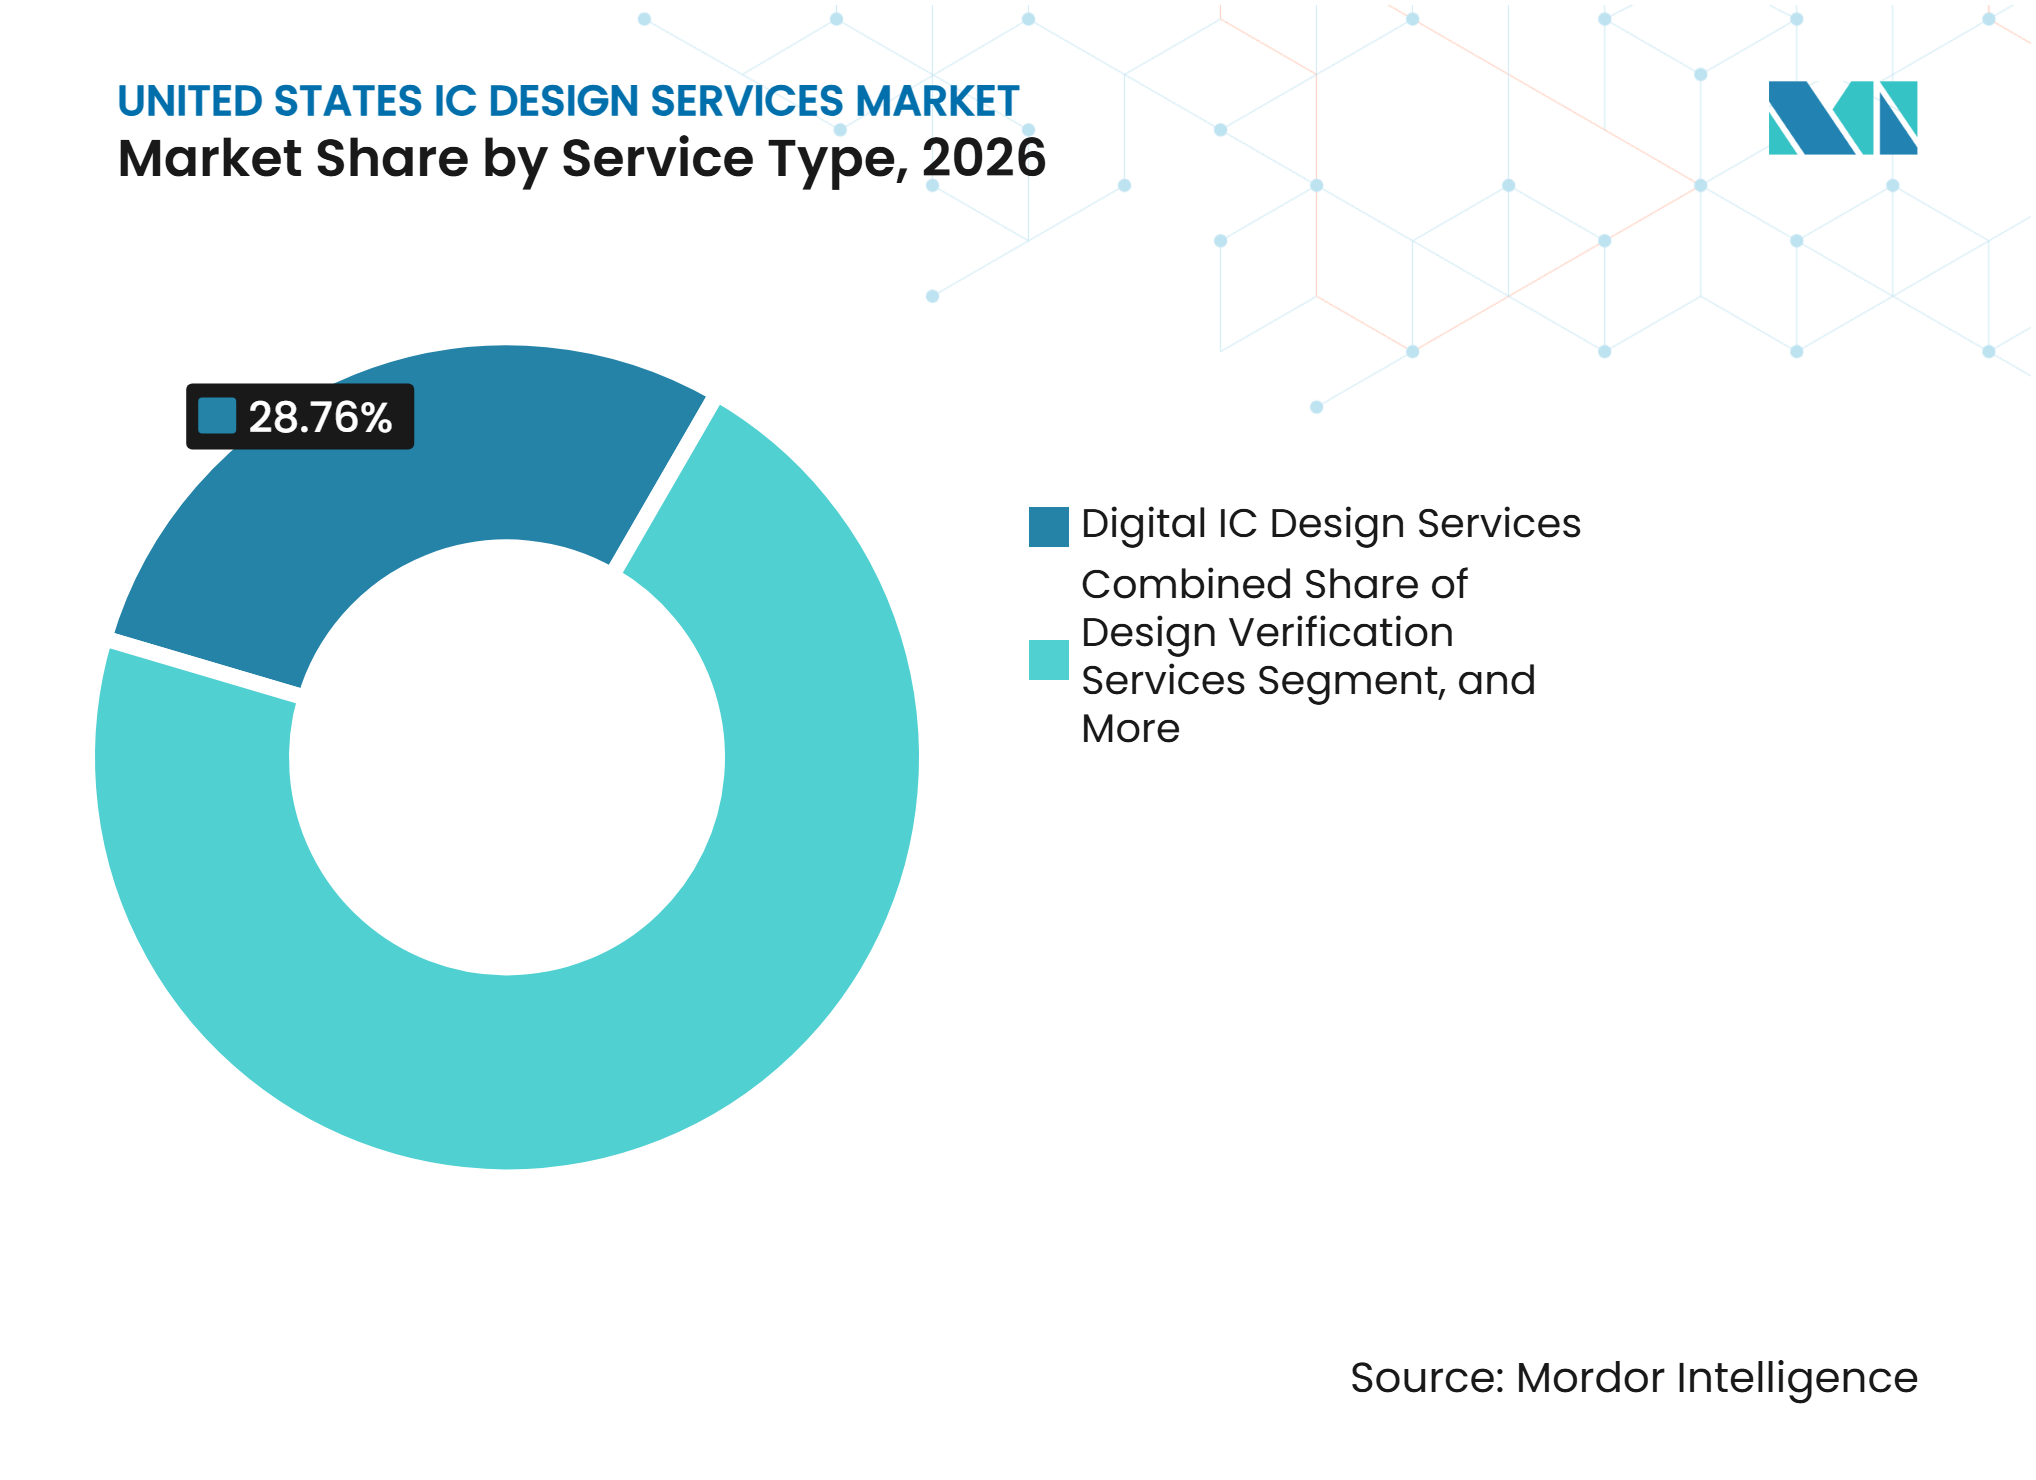
Par type de service, les services de conception de circuits intégrés numériques détenaient 28,76 % de la part du marché des services de conception de circuits intégrés aux États-Unis en 2026, tandis que les services de vérification de conception devraient progresser à un CAGR de 10,66 % jusqu'en 2032.
Par application d'utilisateur final, l'IA, l'informatique haute performance et les centres de données représentaient 33,09 % de la taille du marché des services de conception de circuits intégrés aux États-Unis en 2026 et devraient progresser à un CAGR de 10,71 % jusqu'en 2032.
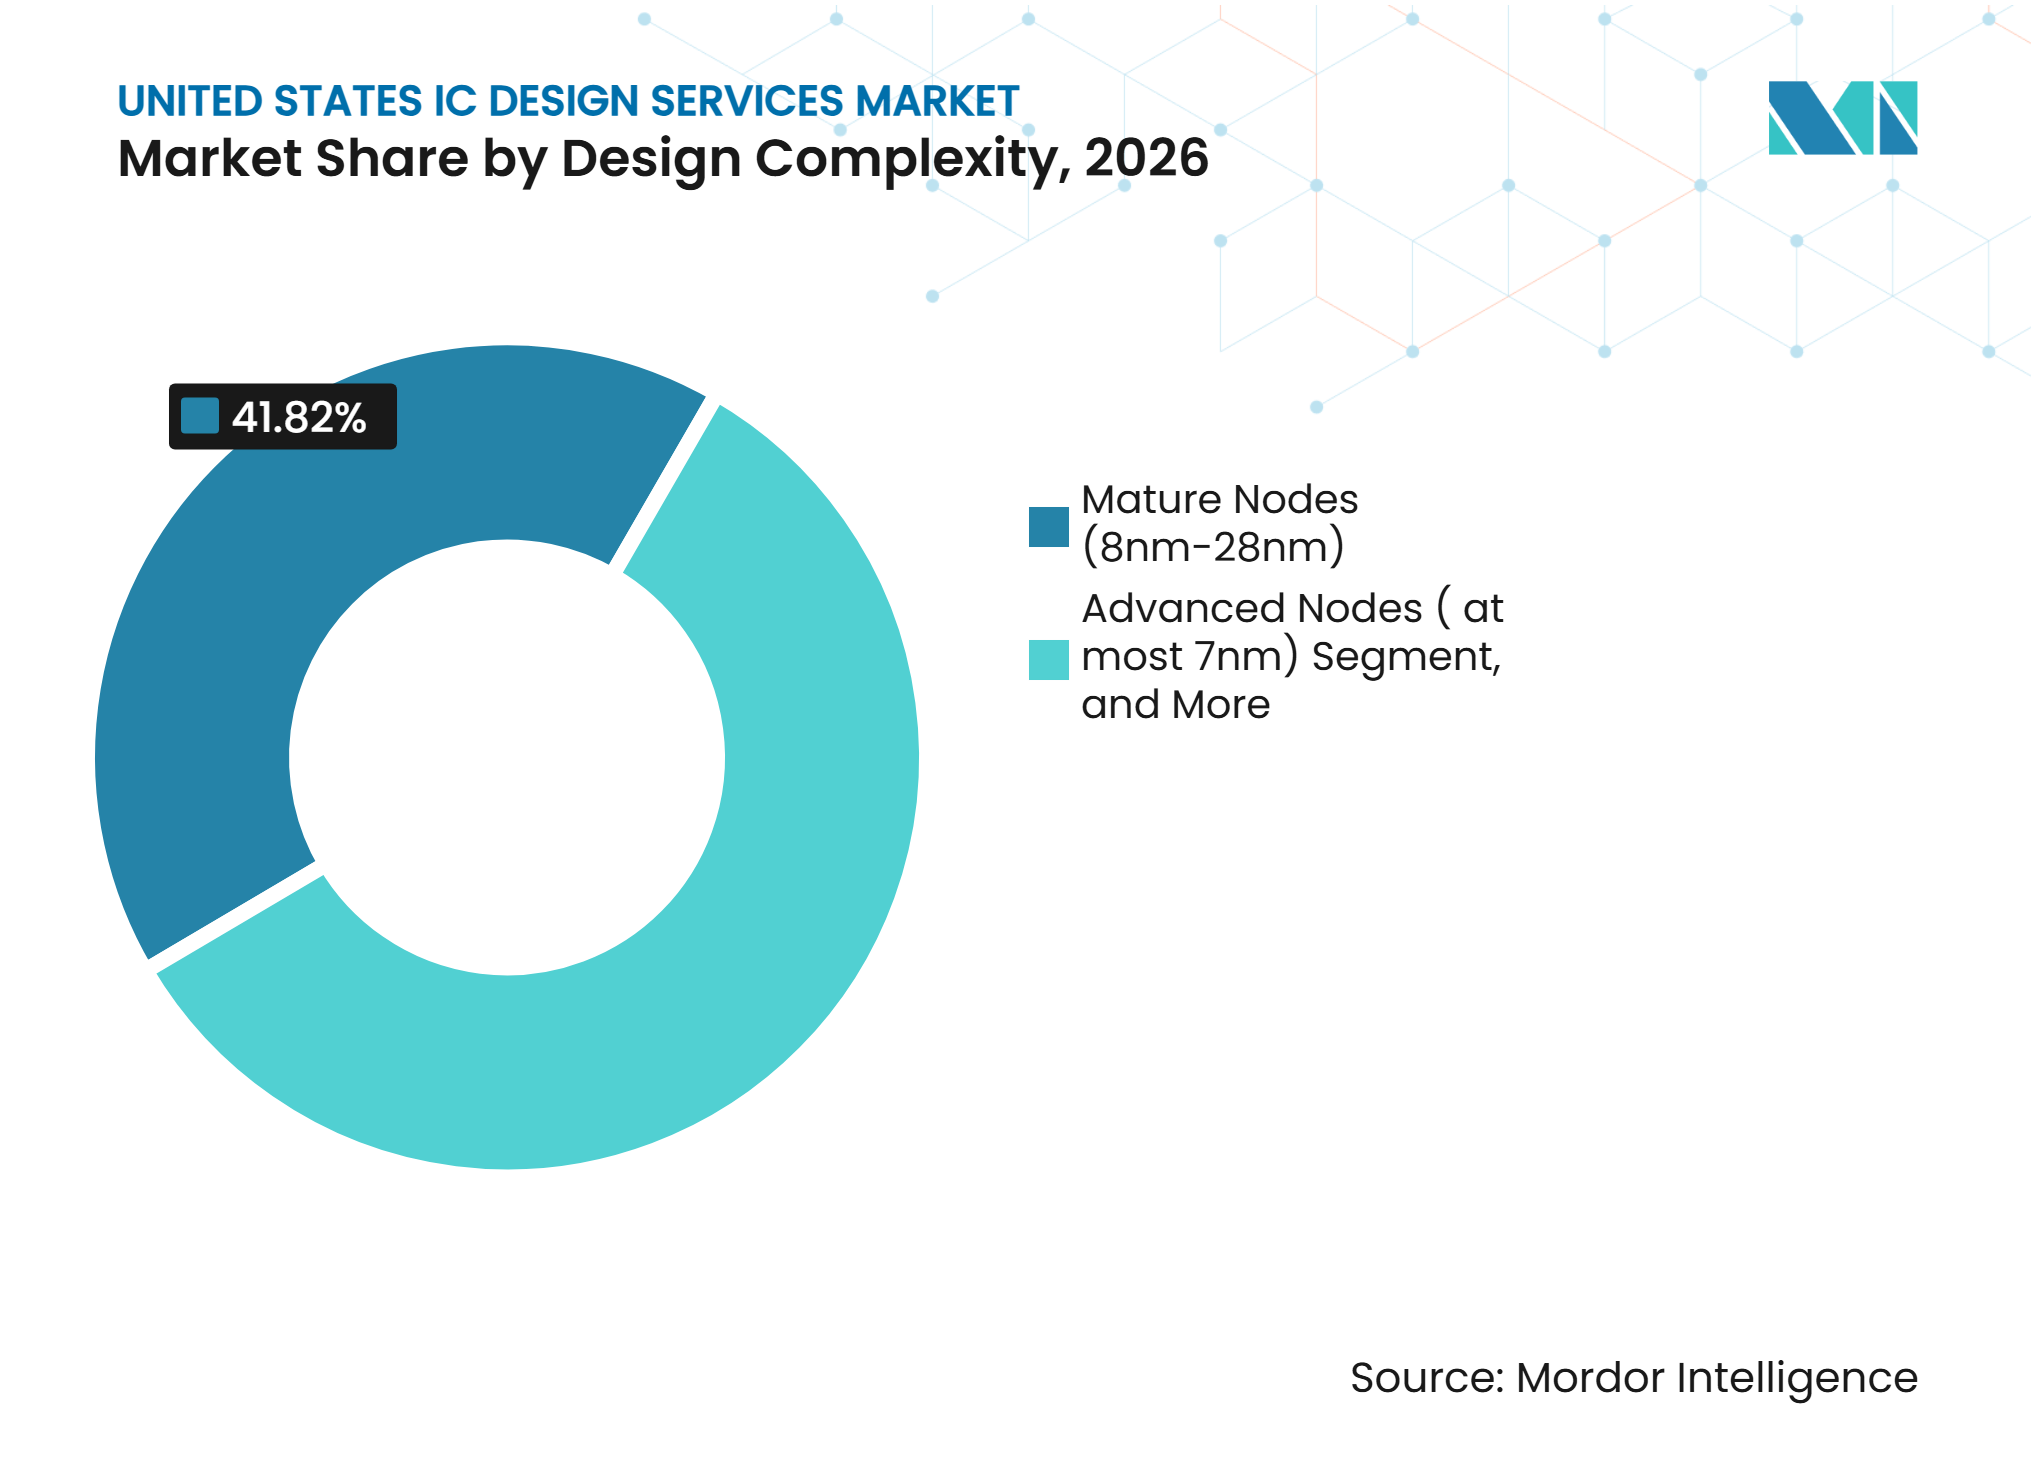
Par complexité de conception, les nœuds matures, 8nm-28nm, détenaient 41,82 % des revenus en 2026, tandis que les nœuds avancés, ≤7nm, devraient progresser à un CAGR de 9,89 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Externalisation des activités complexes d'ingénierie de conception de circuits intégrés | +3.1% | National, avec une livraison au service des États-Unis depuis Taïwan, la Corée du Sud, l'Inde et l'Europe | Court terme (≤ 2 ans) |
| Recherche et développement en semi-conducteurs soutenue par le gouvernement et initiatives nationales de conception | +1.5% | National, avec des pôles clés en Californie, au Texas, en Arizona, à New York, en Ohio et en Oregon | Moyen terme (2-4 ans) |
| Complexité de conception des nœuds avancés | +1.2% | National, avec des implications pour la chaîne d'approvisionnement mondiale | Moyen terme (2-4 ans) |
| Architectures chiplet et adoption du packaging avancé | +1.0% | Mondial, avec une spécification de conception menée par les États-Unis et une exécution transfrontalière | Moyen terme (2-4 ans) |
| Augmentation de la teneur en semi-conducteurs dans les secteurs automobile, industriel et des appareils connectés | +0.7% | National, avec l'Amérique du Nord comme principal centre de demande automobile | Moyen terme (2-4 ans) |
| Demande de conception de semi-conducteurs sécurisés dans les secteurs de la défense et de l'aérospatiale | +0.5% | National, avec les programmes de défense américains et les chaînes d'approvisionnement Trusted Foundry | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Externalisation des activités complexes d'ingénierie de conception de circuits intégrés
Le marché des services de conception de circuits intégrés aux États-Unis est soutenu par l'externalisation des travaux d'ingénierie front-end et back-end. Les entreprises fabless et les hyperscalers conservent en interne l'architecture, la définition des produits et la propriété. Ils confient la conception RTL, la mise en œuvre physique, la conception pour les tests et les activités de vérification à des prestataires spécialisés. Ce modèle permet aux entreprises d'accroître leur capacité tout en évitant des augmentations équivalentes de leurs effectifs d'ingénierie nationaux. Alchip a tiré 78 % de ses revenus 2025 de clients nord-américains, illustrant l'ampleur de la capacité de conception externe utilisée par les clients de la région. Ce schéma du marché des services de conception de circuits intégrés aux États-Unis sépare la spécification nationale des puces des travaux de conception physique et de packaging distribués à l'échelle mondiale.
Recherche et développement en semi-conducteurs soutenue par le gouvernement et initiatives nationales de conception
Le financement fédéral de la recherche en semi-conducteurs élargit le vivier d'organisations éligibles aux programmes de puces avancées. Le Bureau de l'inspecteur général du Département du Commerce a rapporté que le Bureau de recherche et développement CHIPS avait attribué 8,3 milliards USD de financement en recherche et développement de semi-conducteurs en janvier 2025. Le Bureau de recherche et développement CHIPS a lancé le Fonds d'investissement NSTC en avril 2026 pour les entreprises commercialisant des recherches et développements en semi-conducteurs.[1] Le Centre national de technologie des semi-conducteurs - Installation de collaboration en conception visait à élargir l'accès aux logiciels EDA et à réduire le coût de la conception expérimentale de puces. La stratégie de la Maison Blanche identifie l'activation de la conception comme une priorité nationale en microélectronique, au même titre que la fabrication. Les programmes universitaires, de startups et de recherche peuvent donc nécessiter un soutien commercial lorsqu'ils font progresser leurs conceptions vers le tape-out.
Complexité de conception des nœuds avancés
Les nœuds avancés augmentent le travail spécialisé requis pour finaliser une conception de puce. Des nombres de transistors plus élevés accroissent le besoin en propriété intellectuelle réutilisable pour les processeurs, la mémoire et la connectivité. La Semiconductor Industry Association a déclaré que les licences de propriété intellectuelle représentent plus de 50 % du coût total de conception aux nœuds inférieurs à 7nm. Les entreprises doivent trouver un équilibre entre le développement personnalisé et la propriété intellectuelle sous licence lors du développement de produits de pointe. Les cycles de vérification et de qualification prolongent l'effort d'ingénierie nécessaire avant le tape-out. Sur le marché des services de conception de circuits intégrés aux États-Unis, ces conditions favorisent les prestataires de services disposant de méthodologies éprouvées, d'une connaissance des procédés et d'actifs de conception réutilisables.
Architectures chiplet et adoption du packaging avancé
L'adoption des chiplets modifie le périmètre des travaux réalisés par les prestataires de services de conception de circuits intégrés. Les conceptions modulaires nécessitent la conception d'interfaces die-to-die, la mise en page des interposeurs et la coordination des structures 2,5D et 3D. TCS a lancé des services d'ingénierie système basés sur les chiplets en septembre 2025, couvrant les interfaces UCIe et HBM, la vérification et la conception des interposeurs. GUC a annoncé une propriété intellectuelle HBM4E 2nm 16 Gbps en septembre 2026, élargissant son portefeuille d'interfaces mémoire à haute bande passante. La feuille de route de l'intégration hétérogène de l'IEEE décrit l'intégration hétérogène comme une capacité critique pour l'aérospatiale et la défense. Les prestataires qui combinent la connaissance du numérique, de l'analogique, de l'intégrité du signal, de la distribution de l'alimentation et du packaging sont mieux positionnés pour soutenir ces programmes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de la main-d'œuvre d'ingénierie et concurrence pour les talents | -2.1% | National, avec la Silicon Valley, Austin et Seattle comme marchés principaux | Court terme (≤ 2 ans) |
| Complexité des nœuds avancés et coûts élevés des licences EDA | -1.6% | National, avec des implications mondiales pour les bureaux de conception au service des États-Unis | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs spécialisés en conception de circuits intégrés | -1.2% | National, avec la Californie, le Texas, l'Oregon et l'Arizona comme principaux pôles | Moyen terme (2-4 ans) |
| Contrôles à l'exportation et restrictions technologiques transfrontalières | -0.8% | Opérations internationales des entreprises américaines et de leurs partenaires de conception | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de la main-d'œuvre d'ingénierie et concurrence pour les talents
Les rémunérations élevées des ingénieurs limitent la capacité des équipes nationales à se développer au rythme des programmes de puces. Elles rendent également la prestation d'ingénierie externe plus attractive pour les entreprises ayant besoin de capacités supplémentaires. Une étude de l'Institut des sciences de l'information de l'Université de Californie du Sud a révélé que la demande de semi-conducteurs en Californie du Sud pour les ingénieurs était 3 fois supérieure à celle pour les techniciens. La Semiconductor Industry Association a rapporté que seulement 3 % des diplômés entrant dans des emplois d'ingénierie chaque année rejoignent le secteur des semi-conducteurs. La contrainte d'offre exerce une pression particulière sur les rôles d'analogique, de signal mixte, de conception physique et de vérification. Les entreprises utilisent donc des équipes de livraison mondiales tout en maintenant l'architecture des produits et les décisions clients à proximité de leurs opérations nationales.
Complexité des nœuds avancés et coûts élevés des licences EDA
La conception sur nœuds avancés nécessite un ensemble plus large d'outils EDA, de blocs de propriété intellectuelle, de ressources de calcul et de compétences spécialisées. Ces exigences augmentent le coût de participation aux programmes de pointe. Les revenus mondiaux de conception physique et de vérification de circuits intégrés ont augmenté de 16,6 % d'une année sur l'autre au deuxième trimestre 2026, reflétant la demande de travaux complexes de mise en œuvre et de vérification. Cadence propose des outils de conception de circuits intégrés 3D multi-puces pour l'analyse et la validation finale dans les flux de travail intégrés de puces et de packaging. La charge de coûts peut réduire le nombre de prestataires capables de soutenir des projets avancés. Elle encourage également les bureaux de conception à réutiliser la propriété intellectuelle et l'automatisation sur davantage d'engagements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services numériques en tête, la vérification stimule la demande futureLes services de conception de circuits intégrés numériques détenaient 28,76 % de la part du marché des services de conception de circuits intégrés aux États-Unis en 2026. Le segment bénéficie d'une demande soutenue pour le développement RTL et l'intégration de systèmes sur puce. Les hyperscalers et les entreprises fabless ont besoin de capacités de mise en œuvre numérique pour les programmes ASIC personnalisés. Les revenus mondiaux des services de conception électronique ont augmenté de 25,1 % d'une année sur l'autre au deuxième trimestre 2026. Ce résultat indique une demande soutenue pour des services d'ingénierie externes soutenant la mise en œuvre numérique. Le travail numérique reste central car il relie l'architecture système à la mise en œuvre, à l'intégration et à la vérification finale.
Les services de vérification de conception devraient progresser à un CAGR de 10,66 % de 2027 à 2032. Les conceptions à plusieurs milliards de transistors nécessitent une vérification fonctionnelle, une validation formelle et des activités de mise en service du silicium qui peuvent dépasser la capacité des équipes internes. Les prestataires de vérification ont besoin de personnel capable d'utiliser des flux de travail modernes de simulation et de génération de tests. Les services de conception de circuits intégrés analogiques et les services de conception de circuits intégrés analogiques mixtes conservent leur importance dans la gestion de l'alimentation automobile, les dispositifs médicaux et les interfaces de capteurs industriels. Les services de conception physique et de mise en page deviennent également plus pertinents à mesure que les chiplets ajoutent des exigences de mise en page des interposeurs et de routage die-to-die. Les services de développement de propriété intellectuelle et de soutien à la conception bénéficient de la réutilisation par les clients de blocs éprouvés dans plusieurs programmes de puces.



Par application d'utilisateur final :
l'IA, l'informatique haute performance et les centres de données combinent échelle et dynamismeL'IA, l'informatique haute performance et les centres de données représentaient 33,09 % des revenus en 2026 et devraient progresser à un CAGR de 10,71 % jusqu'en 2032. Les hyperscalers font avancer des programmes ASIC propriétaires pour optimiser les performances des charges de travail et réduire la dépendance au silicium standard. Ces programmes nécessitent un soutien substantiel pour la conception numérique, la vérification, la mise en œuvre physique et le packaging. SEMIFIVE a obtenu un contrat d'accélérateur IA de 52 millions USD avec une entreprise fabless américaine en 2026. Cet engagement a montré comment un seul programme d'accélérateur peut affecter matériellement la demande pour un prestataire de services de conception. Il reflétait également la préférence des clients pour des prestataires capables de soutenir le développement jusqu'à la production.
Les applications automobiles offrent une source supplémentaire de demande, les véhicules connectés, l'électrification et les systèmes d'aide à la conduite nécessitant davantage de semi-conducteurs. Les programmes d'électronique grand public et industriels fournissent une base plus stable pour les prestataires disposant de compétences en analogique, signal mixte et nœuds matures. Les travaux de défense et d'aérospatiale nécessitent des conceptions durcies aux radiations et des cycles de programme plus longs. Les conceptions médicales nécessitent des topologies analogiques à faible consommation et miniaturisées pour les produits implantables et portables. Les applications de télécommunications et de réseaux nécessitent des capacités de conception SerDes haute vitesse, DSP cohérent et front-end RF. Ces utilisations finales élargissent le secteur des services de conception de circuits intégrés aux États-Unis au-delà des cycles d'investissement des clients en infrastructure IA.
Par complexité de conception :
les nœuds matures soutiennent les revenus, les nœuds avancés s'accélèrentLes nœuds matures, 8nm-28nm, représentaient 41,82 % de la taille du marché des services de conception de circuits intégrés aux États-Unis en 2026. Les applications automobiles, industrielles, de défense et médicales privilégient les procédés établis car ils offrent stabilité, cycles de vie de produits prolongés et structures de coûts adaptées. Les conceptions analogiques, de signal mixte et de gestion de l'alimentation utilisent également couramment des procédés matures et hérités. Ces nœuds offrent plusieurs options de fonderie et des flux de fabrication établis. Les travaux sur nœuds matures offrent donc des opportunités régulières aux prestataires disposant d'une expertise en conception, mise en page et validation. Le segment reste important même si la demande de pointe reçoit davantage d'attention de la part du secteur.
Les nœuds avancés (≤7nm) devraient croître à un CAGR de 9,89 % jusqu'en 2032. Les accélérateurs IA, les ASIC de réseau et les processeurs avancés utilisent des géométries plus petites pour répondre aux exigences de densité de calcul et d'efficacité énergétique. Les programmes aux nœuds inférieurs à 7nm nécessitent des cycles de vérification et de qualification plus longs que les conceptions sur nœuds établis. Ils nécessitent également une coordination plus étroite entre les fournisseurs de propriété intellectuelle, les éditeurs EDA, les fonderies et les partenaires de packaging. Les nœuds hérités (au-dessus de 28nm) continuent de servir les microcontrôleurs, les dispositifs de puissance et les dispositifs de signal mixte dans les applications sensibles aux coûts. Les prestataires qui développent l'automatisation de la vérification et la propriété intellectuelle réutilisable peuvent améliorer la prévisibilité de la livraison dans ces programmes de conception.

Analyse géographique
Californie
La Californie reste le principal centre de demande du marché des services de conception de circuits intégrés aux États-Unis, car elle abrite des clusters denses d'entreprises fabless, de startups de puces IA et d'équipes d'architecture hyperscaler. NVIDIA, Apple, Qualcomm, Broadcom et AMD maintiennent d'importantes opérations de conception et d'architecture dans la région de la baie de San Francisco. Synopsys et Cadence opèrent également depuis la région, ce qui favorise une interaction étroite entre les fournisseurs EDA et les équipes de développement de puces. L'Institut des sciences de l'information de l'Université de Californie du Sud a identifié un déficit de 20 % dans la main-d'œuvre locale en semi-conducteurs.[2] Cette pénurie oriente davantage de travaux de conception et de vérification vers des équipes de service à Taïwan, en Corée du Sud et en Inde. L'activité des startups crée également un vivier d'entreprises pouvant avoir besoin d'un soutien externe pour le tape-out avant de pouvoir constituer de grandes équipes internes.
Texas
Le Texas s'impose comme un pôle majeur de conception et de fabrication de semi-conducteurs sur le marché des services de conception de circuits intégrés aux États-Unis. L'État présente des besoins cumulatifs substantiels en main-d'œuvre dans le secteur des semi-conducteurs jusqu'en 2030, selon le Réseau national pour l'éducation en microélectronique. Texas Instruments, les opérations américaines de NXP Semiconductors et le centre de conception d'AMD à Austin ancrent l'activité de conception des grandes entreprises. L'expansion de la fabrication crée une demande pour la conception physique tenant compte des procédés et les travaux de conception pour les tests. Les corridors Dallas-Fort Worth et Austin relient également les programmes de semi-conducteurs automobiles à une large base d'ingénierie. Des coûts d'ingénierie inférieurs à ceux de la région de la baie de San Francisco peuvent soutenir l'expansion des centres de conception en dehors de la Californie. L'offre de talents et l'activité de fabrication de l'État offrent aux prestataires un cadre pratique pour un engagement client plus approfondi.
Pacifique Nord-Ouest, Nord-Est, Sud-Ouest et Midwest
Le Pacifique Nord-Ouest, le Nord-Est, le Sud-Ouest et le Midwest ajoutent une demande spécialisée au sein du marché des services de conception de circuits intégrés aux États-Unis. En Oregon et à Washington, le campus d'Intel à Hillsboro et les programmes de silicium personnalisé d'Amazon Web Services soutiennent les exigences de conception physique et de vérification. Le parc de recherche de l'Université d'État de l'Arizona accueille l'installation de prototypage et de pilotage du packaging avancé du NSTC, où les activités préliminaires ont débuté en 2026. Cette installation complète le campus prévu de cinq usines de TSMC et soutient les travaux de conception spécifiques aux procédés. New York et la Nouvelle-Angleterre s'appuient sur la conception de circuits intégrés liée à la défense et l'expertise en signal mixte analogique. Le pôle de conception de puces 3D ACE-3D soutenu par la NSF à l'Université de Chicago développe des capacités pour les architectures 3D à empilement vertical. Ces pôles montrent que les programmes fédéraux, le packaging avancé et les atouts de la recherche locale étendent l'écosystème national de conception.
Paysage concurrentiel
Concentration du Marché
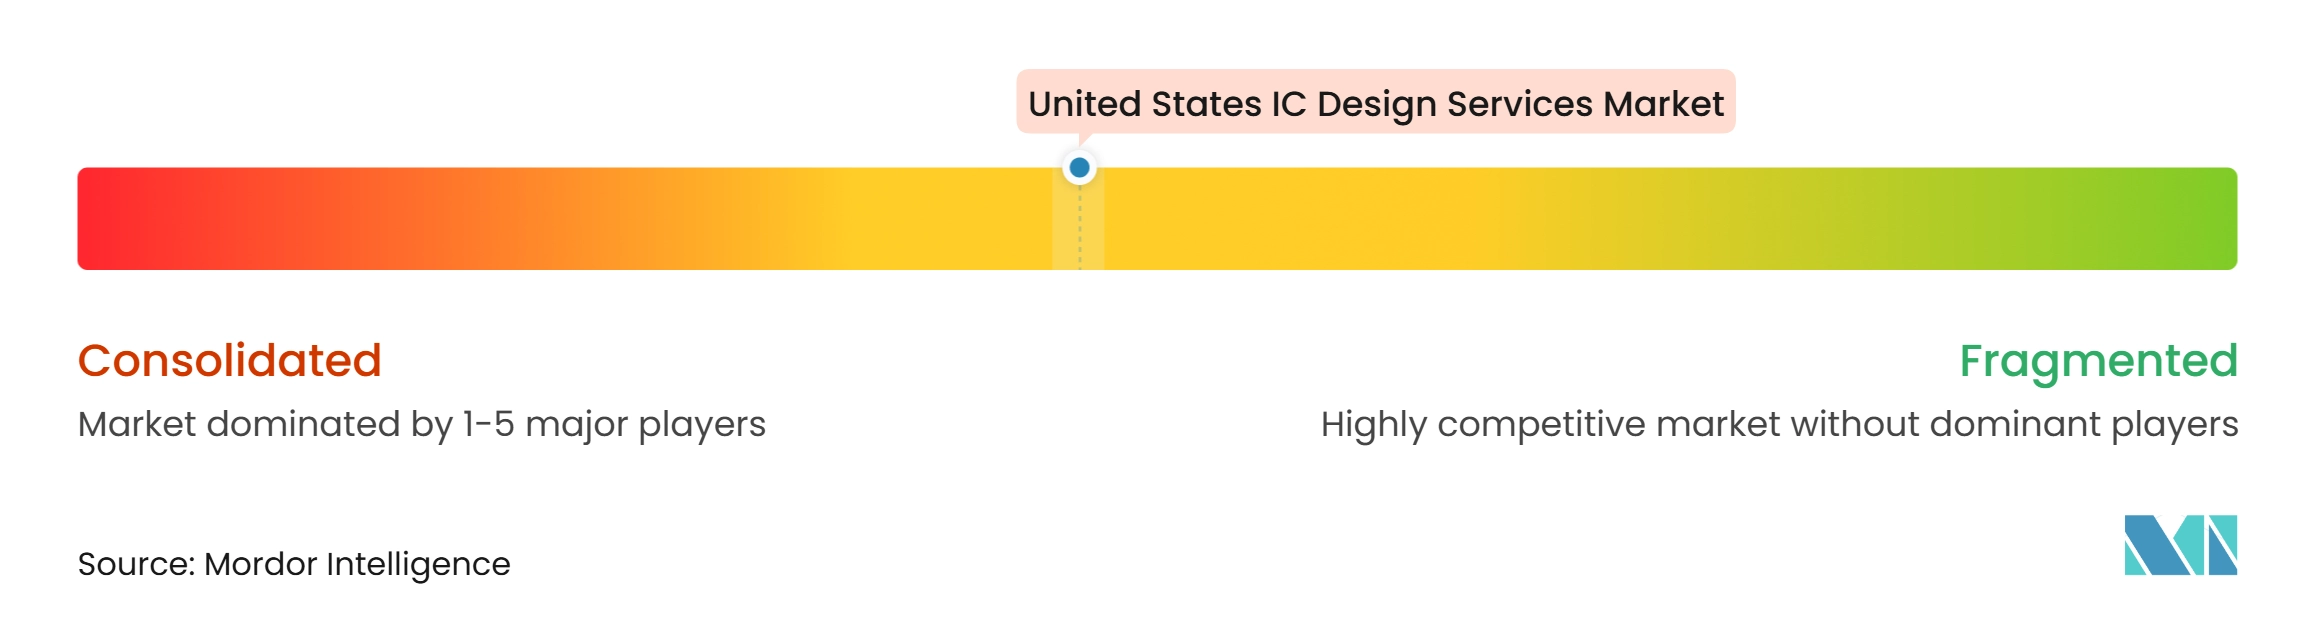
Le marché des services de conception de circuits intégrés aux États-Unis présente une concentration modérée dans les travaux sur nœuds avancés et une plus grande fragmentation dans les services d'ingénierie sur nœuds matures. GUC et Alchip occupent des positions solides dans la conception d'ASIC IA grâce à leur proximité avec les technologies de procédé avancées de TSMC. Les clients nord-américains d'Alchip ont représenté 78 % de ses revenus 2025. Les prestataires basés en Inde élargissent leurs mandats de clients américains en conception front-end et en vérification. Leur compétitivité repose sur la capacité de livraison mondiale et une couverture d'ingénierie rentable. Les prestataires sur nœuds avancés se font concurrence grâce à leur expérience des procédés, leurs portefeuilles de propriété intellectuelle et leurs relations avec les fonderies.
Les clients recherchent de plus en plus des partenaires capables de s'étendre de la mise en œuvre RTL au packaging, aux tests et au soutien à la production. L'engagement de SEMIFIVE de 52 millions USD pour un accélérateur IA avec une entreprise fabless américaine a été structuré comme un programme ASIC de bout en bout. TCS a introduit des services d'ingénierie système basés sur les chiplets en 2025, couvrant les interfaces, la vérification et la conception d'interposeurs 2,5D et 3D.[3] GUC a renforcé sa position dans les interfaces mémoire avancées en annonçant sa propriété intellectuelle HBM4E 2nm 16 Gbps. Ces mouvements montrent que les prestataires investissent dans un périmètre technique plus large plutôt que de s'appuyer sur des services de conception ponctuels. L'automatisation de la vérification de conception, la conception physique adaptée aux chiplets et les conceptions aérospatiales sécurisées restent des domaines avec moins de fournisseurs qualifiés.
La conformité réglementaire devient une partie de l'évaluation concurrentielle pour les programmes d'informatique avancée. Les règles de diligence raisonnable du Bureau de l'industrie et de la sécurité et le cadre des concepteurs de circuits intégrés autorisés régissent l'accès à certaines transactions de circuits intégrés d'informatique avancée. Les prestataires qui satisfont à ces exigences peuvent offrir aux clients une plus grande confiance dans les travaux de chaîne d'approvisionnement restreinte. MosChip a déclaré un chiffre d'affaires pour l'exercice 2026 de 585,15 crores INR (70,2 millions USD), en hausse de 25,34 % par rapport à l'année précédente. Son expansion au Japon et en Corée du Sud s'est accompagnée d'une activité continue en Amérique du Nord. Le score de concentration du marché est de 4 sur 10, quelques prestataires menant les engagements ASIC IA sur nœuds avancés tandis que la base de services front-end, de vérification et sur nœuds matures reste fragmentée.
Leaders du secteur des services de conception de circuits intégrés aux États-Unis
-
HCL Technologies Limited Lien pied de page
-
Wipro Limited
-
Capgemini SE
-
L&T Technology Services Limited
-
eInfochips (Une société Arrow)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de conception de circuits intégrés aux États-Unis Entreprises couvertes dans ce rapport
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
Développements industriels récents dans Marché des services de conception de circuits intégrés aux États-Unis
- Septembre 2026 : SEMIFIVE a lancé la production en masse de l'accélérateur d'inférence IA LLM de HyperAccel sur le nœud de procédé avancé 4nm de Samsung Foundry, une puce Big Die dépassant 500 mm², offrant une solution clé en main complète de la conception front-end au packaging, aux tests et à l'approvisionnement en volume. La société a obtenu 42,3 milliards KRW (30,7 millions USD) de nouvelles commandes de production en masse au premier semestre 2026, soit près du double de son volume de commandes sur l'ensemble de l'année 2025, les commandes étrangères représentant 45 % des réservations du deuxième trimestre 2026.
- Septembre 2026 : Global Unichip Corp. a annoncé sa propriété intellectuelle HBM4E 2nm 16 Gbps, élargissant son portefeuille de propriété intellectuelle de packaging avancé à la pointe des normes d'interface mémoire à haute bande passante et renforçant son positionnement concurrentiel pour les programmes d'accélérateurs IA de prochaine génération ciblant les nœuds de procédé les plus avancés.
- Mai 2026 : SEMIFIVE a obtenu un contrat d'accélérateur IA de 52 millions USD avec une entreprise fabless américaine, son premier projet de transfert de spécifications nord-américain et le plus grand contrat unique de la société à ce jour, validant son modèle ASIC de bout en bout avec un segment de clientèle qui représente le vivier de demande le plus dynamique sur le marché mondial des services de conception de circuits intégrés.
- Avril 2026 : Le Bureau de recherche et développement CHIPS a lancé le Fonds d'investissement pour le Centre national de technologie des semi-conducteurs, créant une nouvelle voie d'investissement pour les entreprises commercialisant des innovations en recherche et développement de semi-conducteurs, avec des candidatures traitées via le cadre existant d'annonce d'agence large et des budgets de projet devant être d'au moins 10 millions USD.
Périmètre du rapport sur le marché des services de conception de circuits intégrés aux États-Unis
Le marché des services de conception de circuits intégrés aux États-Unis englobe les revenus générés par les entreprises qui fournissent des services externalisés et spécialisés de conception, de développement, de vérification et de soutien à l'ingénierie de circuits intégrés (CI) aux fabricants de semi-conducteurs, aux entreprises fabless de semi-conducteurs, aux fabricants de dispositifs intégrés (IDM), aux OEM et aux développeurs de systèmes.
Le rapport sur le marché des services de conception de circuits intégrés aux États-Unis est segmenté par type de service (services de conception de circuits intégrés analogiques, services de conception de circuits intégrés numériques, services de conception de circuits intégrés analogiques mixtes (AMS), services de conception physique et de mise en page, services de vérification de conception, services de développement de propriété intellectuelle et de soutien à la conception, et autres types de services), application d'utilisateur final (automobile, IA, informatique haute performance et centres de données, électronique grand public, industriel, défense et aérospatiale, médical et santé, télécommunications et réseaux, et autres applications d'utilisateur final), complexité de conception (nœuds avancés (≤7nm), nœuds matures (8nm-28nm) et nœuds hérités (au-dessus de 28nm)). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de conception de circuits intégrés analogiques |
| Services de conception de circuits intégrés numériques |
| Services de conception de circuits intégrés analogiques mixtes (AMS) |
| Services de conception physique et de mise en page |
| Services de vérification de conception |
| Services de développement de propriété intellectuelle et de soutien à la conception |
| Autres types de services |
| Automobile |
| IA, informatique haute performance et centres de données |
| Électronique grand public |
| Industriel |
| Défense et aérospatiale |
| Médical et santé |
| Télécommunications et réseaux |
| Autres applications d'utilisateur final |
| Nœuds avancés (≤7nm) |
| Nœuds matures (8nm-28nm) |
| Nœuds hérités (au-dessus de 28nm) |
| Par type de service | Services de conception de circuits intégrés analogiques |
| Services de conception de circuits intégrés numériques | |
| Services de conception de circuits intégrés analogiques mixtes (AMS) | |
| Services de conception physique et de mise en page | |
| Services de vérification de conception | |
| Services de développement de propriété intellectuelle et de soutien à la conception | |
| Autres types de services | |
| Par application d'utilisateur final | Automobile |
| IA, informatique haute performance et centres de données | |
| Électronique grand public | |
| Industriel | |
| Défense et aérospatiale | |
| Médical et santé | |
| Télécommunications et réseaux | |
| Autres applications d'utilisateur final | |
| Par complexité de conception | Nœuds avancés (≤7nm) |
| Nœuds matures (8nm-28nm) | |
| Nœuds hérités (au-dessus de 28nm) |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de conception de circuits intégrés aux États-Unis ?
Il devrait augmenter de 5,58 milliards USD en 2027 à 8,69 milliards USD d'ici 2032, à un CAGR de 9,26 %.
Qu'est-ce qui stimule la demande de services de conception de circuits intégrés aux États-Unis ?
Les programmes ASIC personnalisés pour l'IA, l'informatique haute performance et les centres de données, ainsi que l'externalisation des travaux complexes de vérification et de conception physique, soutiennent la demande.
Quel type de service est en tête du secteur des services de conception de circuits intégrés aux États-Unis ?
Les services de conception de circuits intégrés numériques étaient en tête avec une part de 28,76 % en 2026, tandis que les services de vérification de conception devraient enregistrer la croissance la plus rapide par type de service à un CAGR de 10,66 %.
Quelle application d'utilisateur final présente la demande la plus forte ?
L'IA, l'informatique haute performance et les centres de données détenaient 33,09 % des revenus en 2026 et devraient progresser à un CAGR de 10,71 % jusqu'en 2032.
Pourquoi les programmes sur nœuds avancés sont-ils importants pour les prestataires de services de conception ?
Les programmes sur nœuds avancés nécessitent une vérification spécialisée, une intégration de propriété intellectuelle, une connaissance des procédés et une coordination plus étroite avec les partenaires de fonderie et de packaging.
Quels États américains sont les principaux pôles de services de conception de circuits intégrés ?
La Californie est en tête dans les activités fabless, IA et EDA, tandis que le Texas, l'Arizona, l'Oregon, Washington et New York ajoutent une demande de fabrication, de recherche et de conception spécialisée.