
米国ICデザインサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
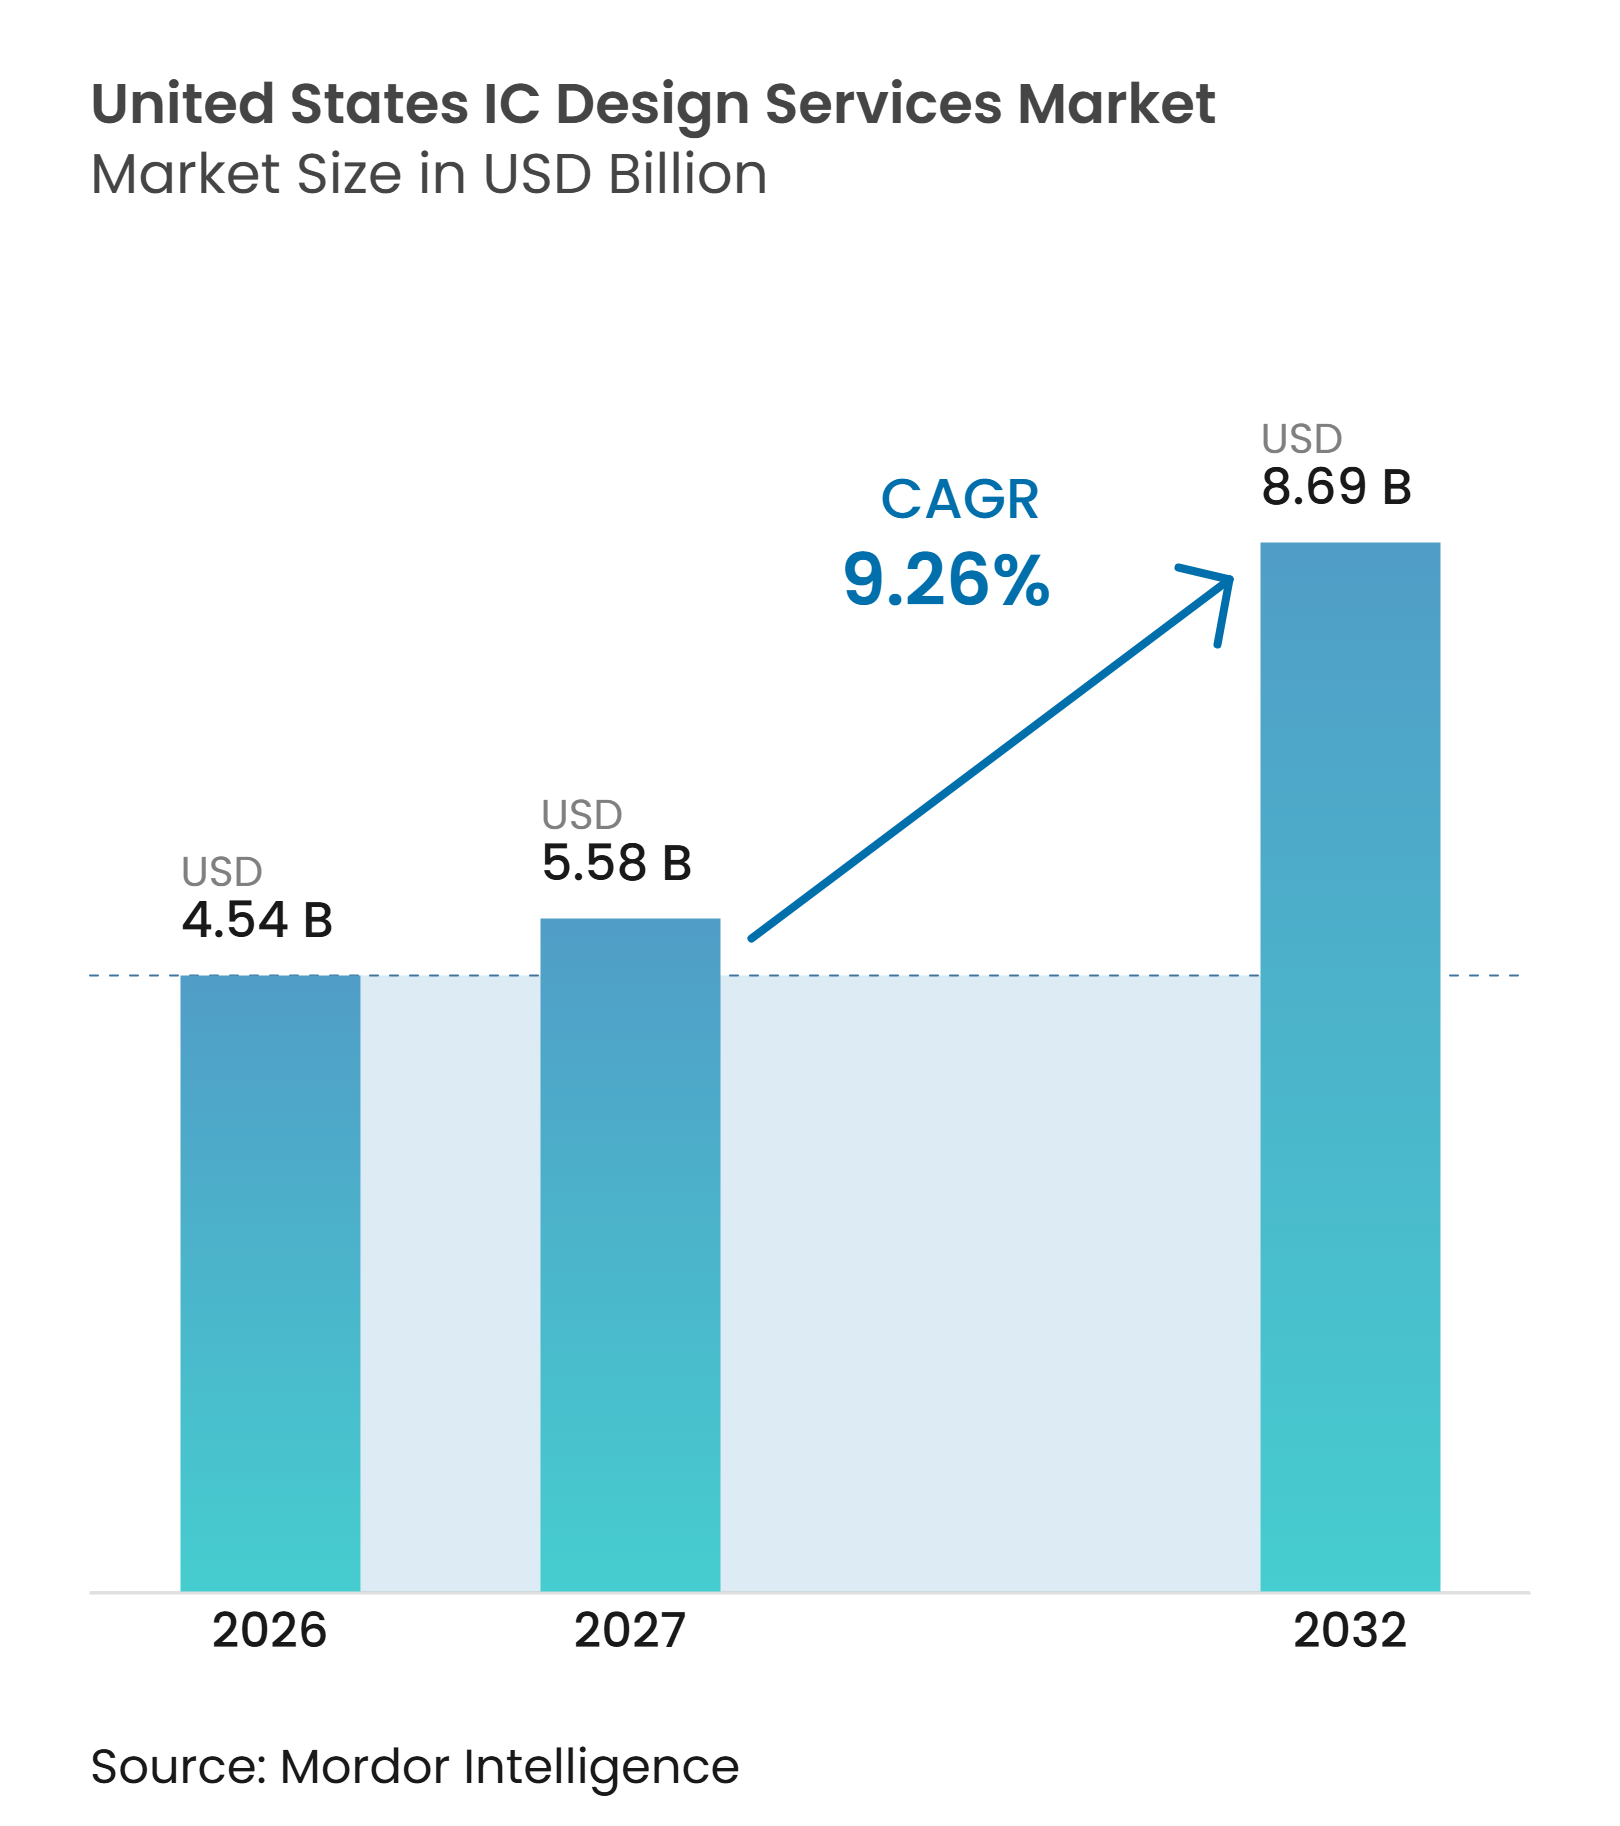
| 基準年の市場規模 (2026) | 4.54 十億米ドル |
| 市場規模 (2027) | 5.58 十億米ドル |
| 市場規模 (2032) | 8.69 十億米ドル |
| 成長率 (2027 - 2032) | 9.26 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ICデザインサービス市場分析
米国ICデザインサービス市場規模は、2026年の45.4億米ドルから2027年には55.8億米ドルへ、さらに2032年までに86.9億米ドルへと拡大する見込みであり、2027年から2032年にかけて9.26%のCAGRを記録すると予測されています。半導体企業が、すべて機能を社内で構築したり、各プログラムフェーズにわたって専門チームのコストを全額負担することなく、エンジニアリング能力を追加するために専門パートナーを活用するにつれ、需要は高まっています。米国ICデザインサービス市場は、人工知能、高性能コンピューティング、データセンター向けのカスタムシリコンプログラムから恩恵を受けており、これらが設計、検証、実装、およびシステムレベルの調整に対する需要を持続させています。連邦研究プログラムも実験的なチップ開発への参入障壁を低下させ、大学、スタートアップ、および研究プロジェクトを商業的なデザインサービスのワークフローに取り込む可能性があります。米国ICデザインサービス市場では、先端プロセスノード、チップレット、および3D統合がアーキテクチャ、検証、パッケージング、テープアウトにわたる業務範囲を拡大しています。競争はますます先端ノードの実績、資格を持つグローバルエンジニアリングチームへのアクセス、再利用可能なIP、およびシリコン開発サイクル全体にわたる業務遂行能力に依存するようになっています。米国ICデザインサービス市場は、これらの能力を持つプロバイダーに対し、個別のエンジニアリング案件から長期的な顧客エンゲージメントへと移行する機会を提供しています。
レポートの主要ポイント
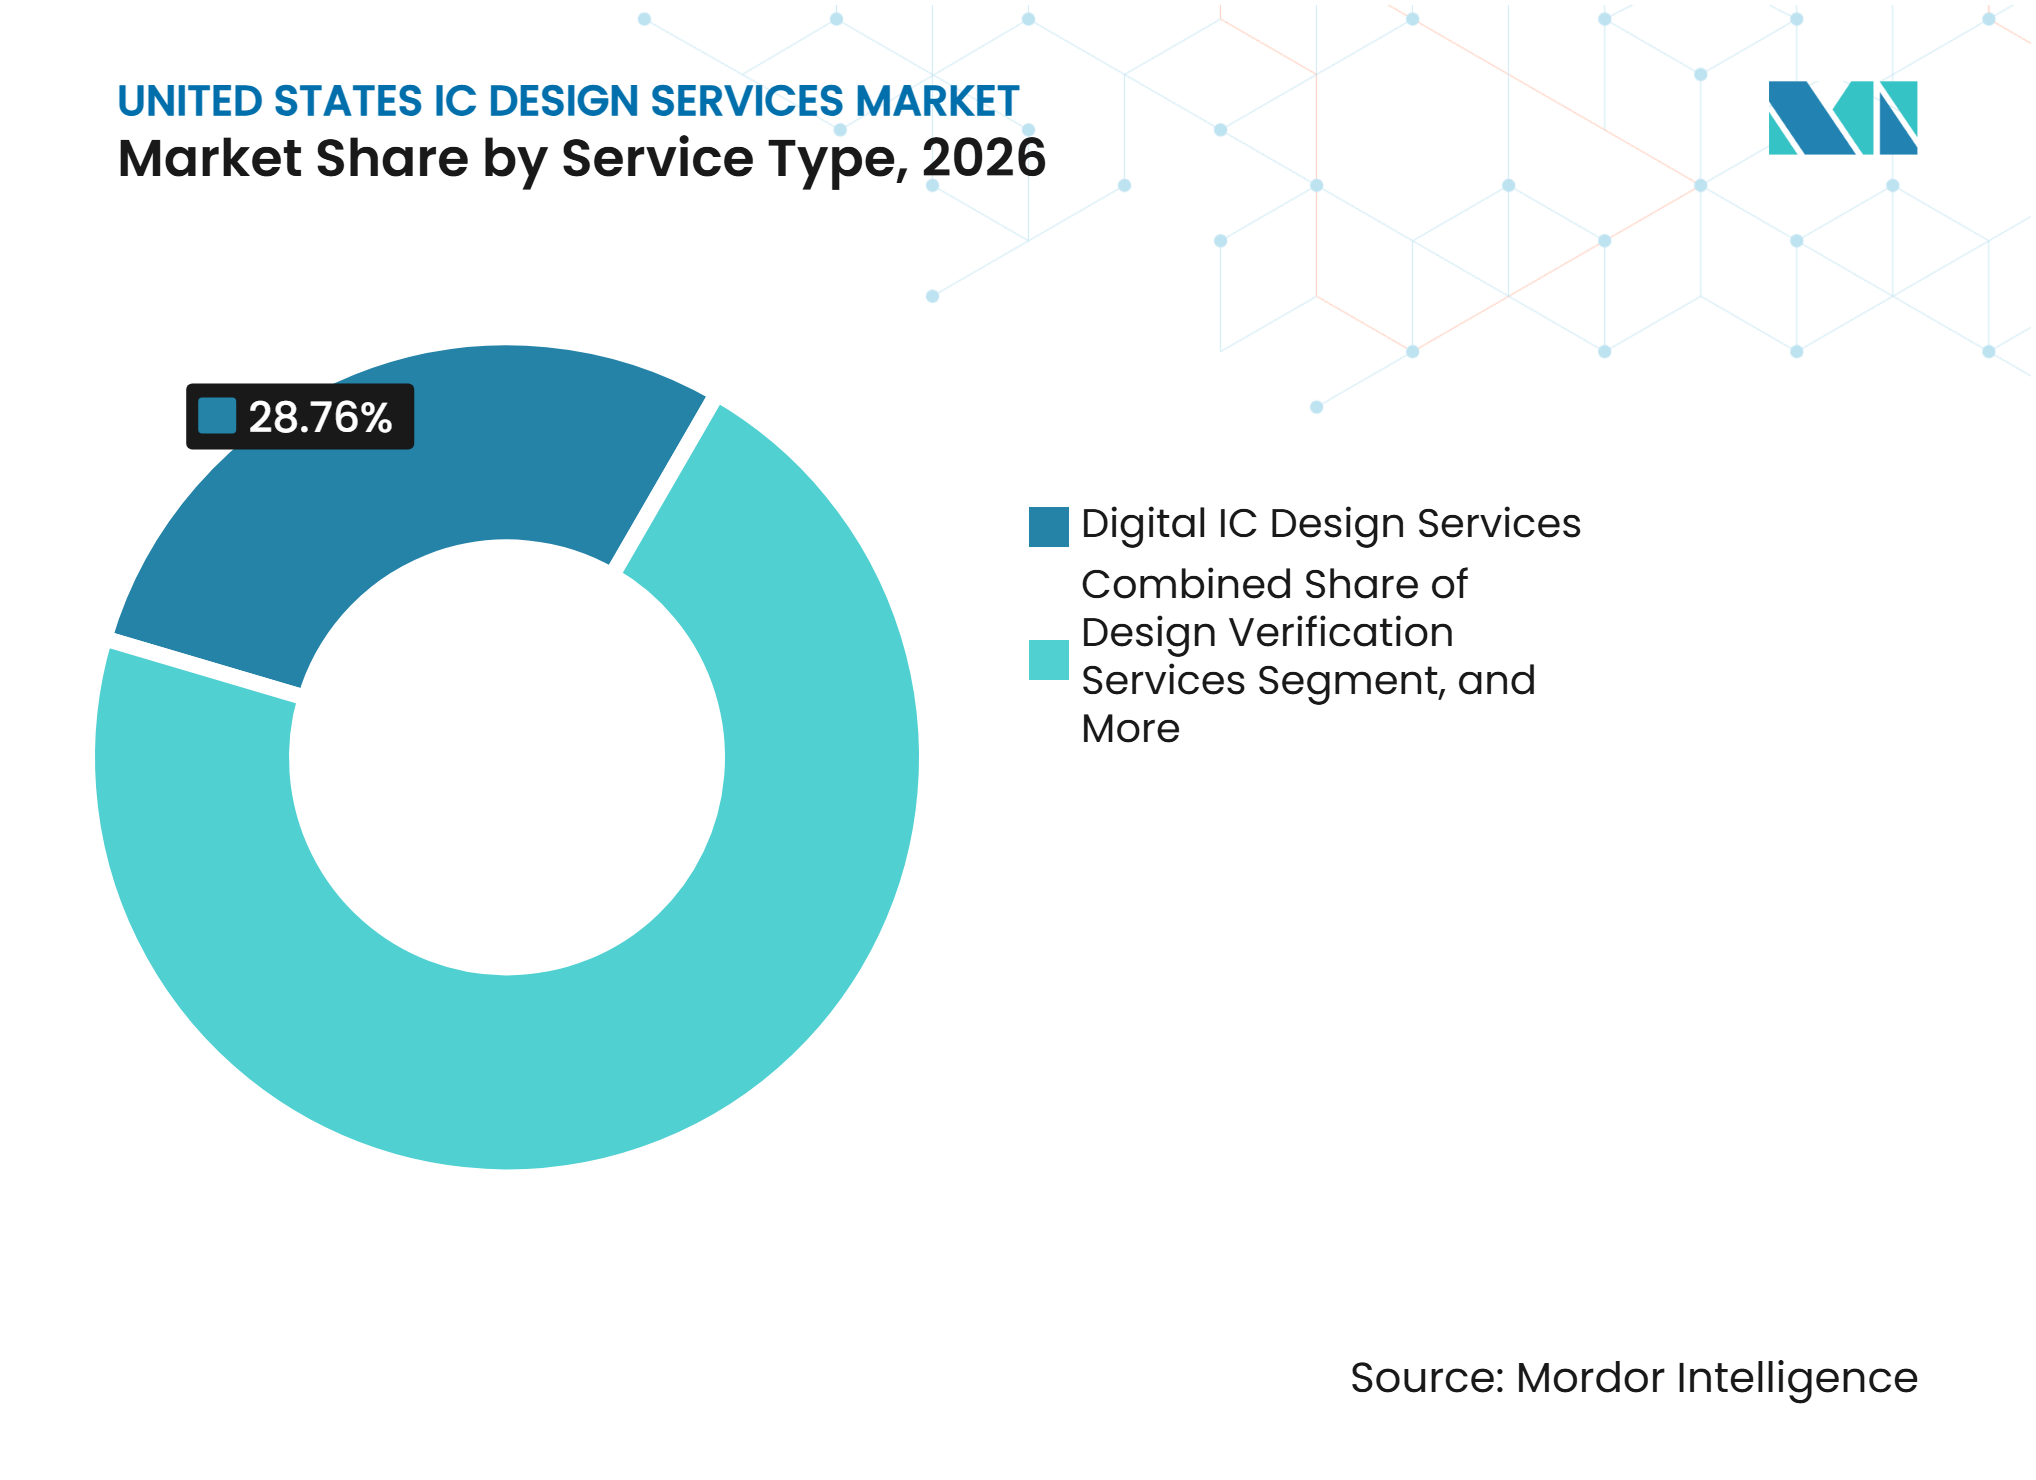
サービスタイプ別では、デジタルICデザインサービスが2026年の米国ICデザインサービス市場シェアの28.76%を占め、設計検証サービスは2032年にかけて10.66%のCAGRで拡大すると予測されています。
エンドユーザーアプリケーション別では、AI・HPC・データセンターが2026年の米国ICデザインサービス市場規模の33.09%を占め、2032年にかけて10.71%のCAGRで拡大すると予測されています。
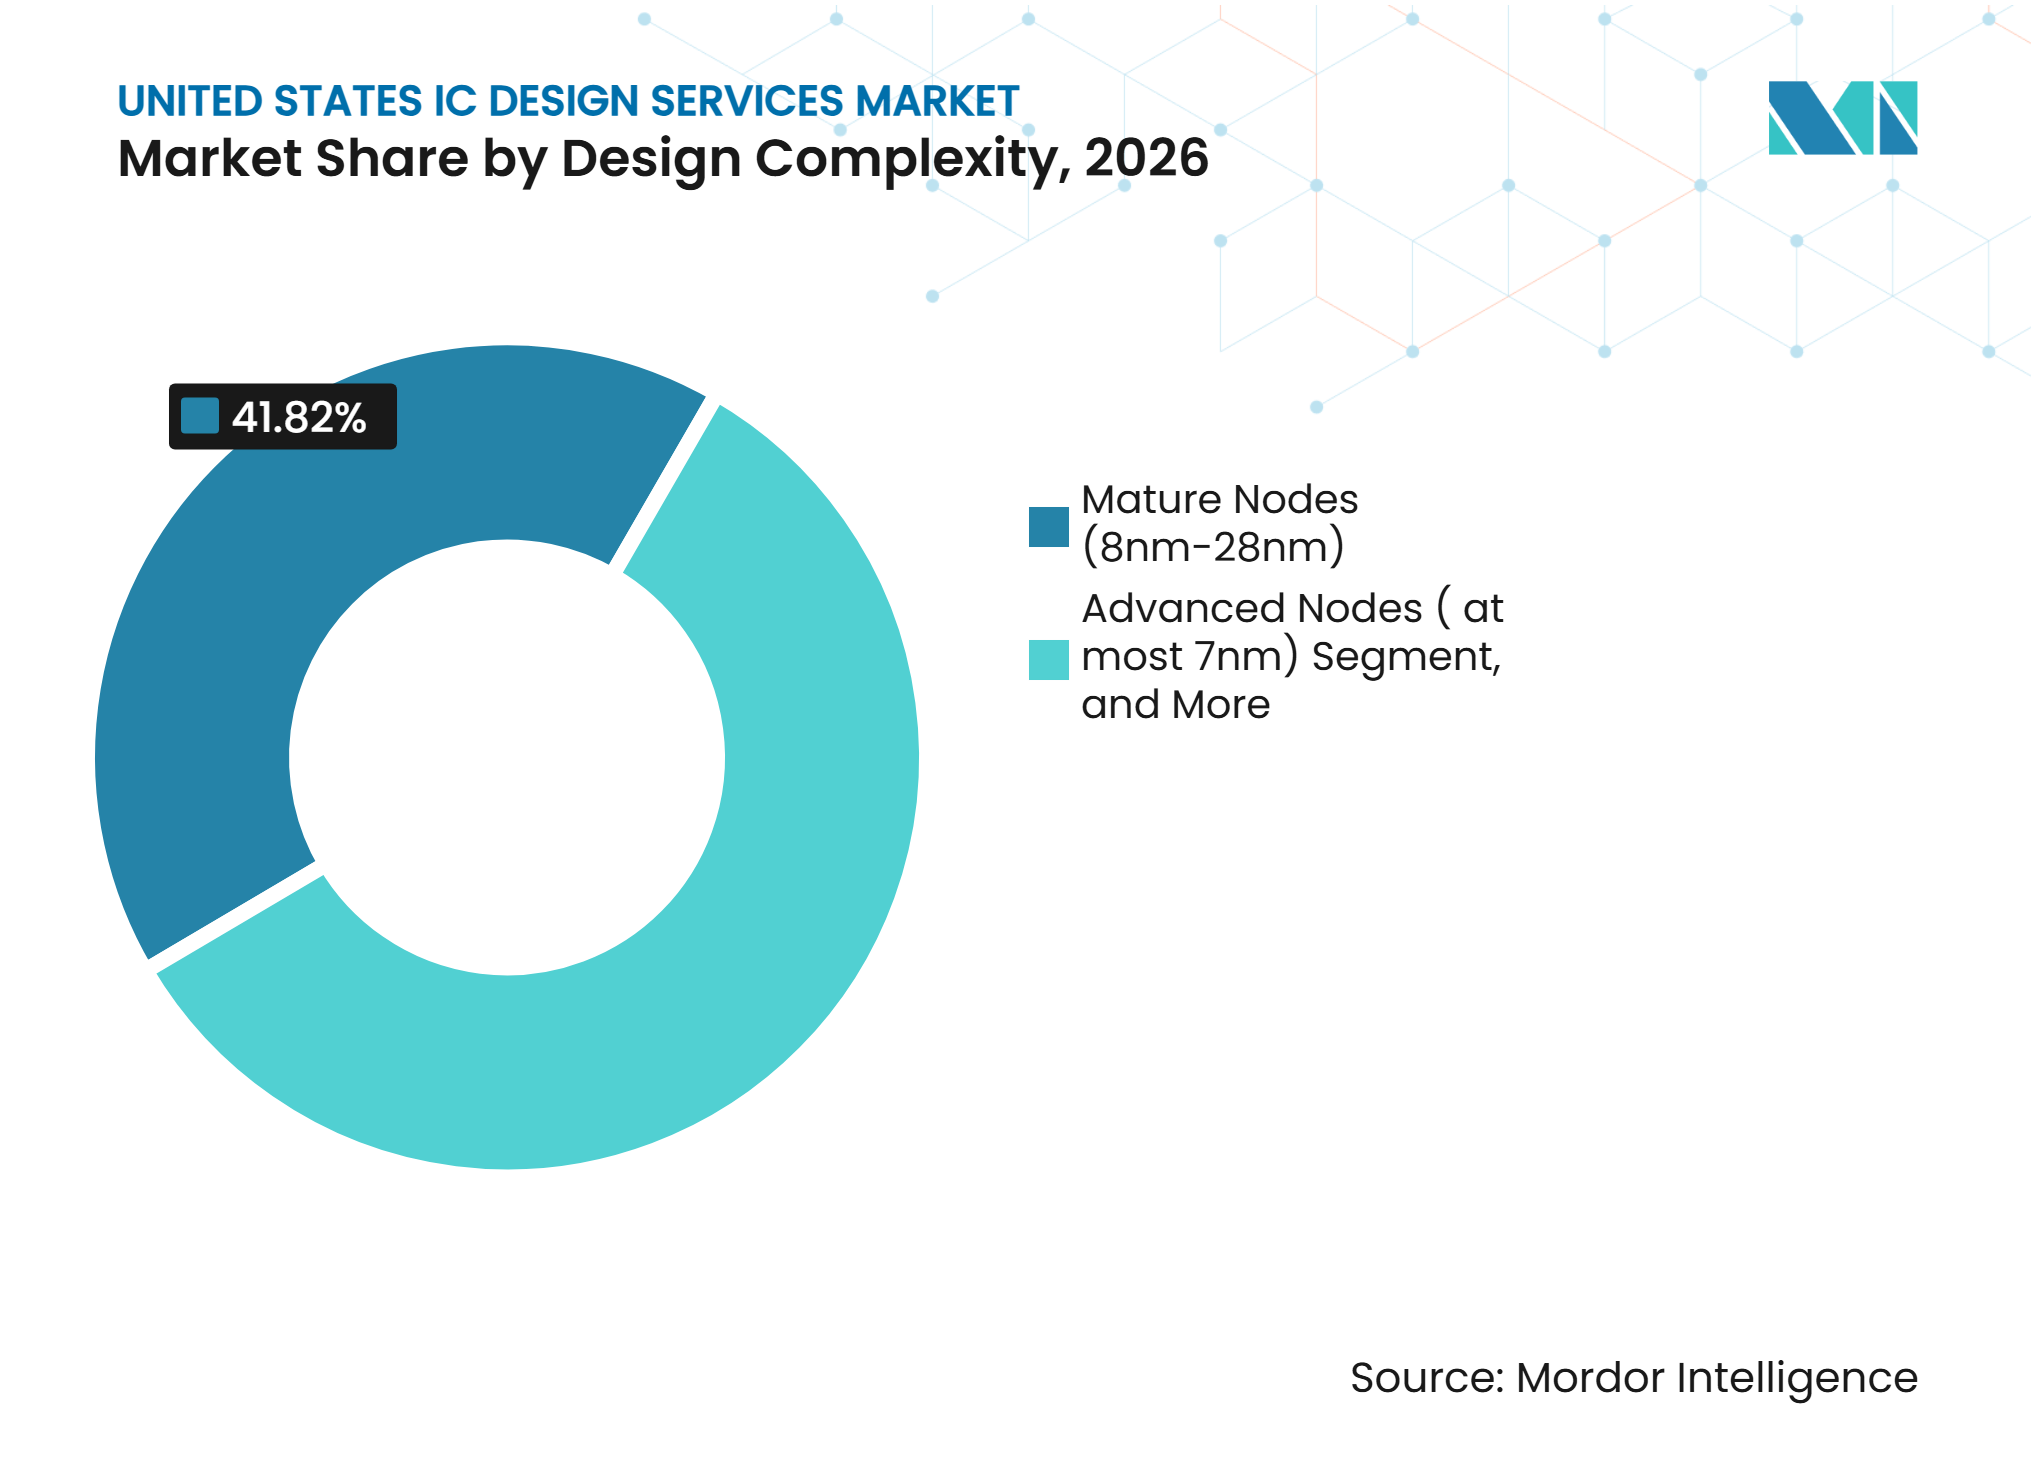
設計複雑度別では、成熟ノード(8nm~28nm)が2026年の収益の41.82%を占め、先端ノード(≤7nm)は2032年にかけて9.89%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑なIC設計エンジニアリング活動のアウトソーシング | +3.1% | 国内全体、台湾・韓国・インド・欧州からの米国向けデリバリーを含む | 短期(≤2年) |
| 政府支援による半導体研究開発および国内設計イニシアチブ | +1.5% | 国内全体、カリフォルニア州・テキサス州・アリゾナ州・ニューヨーク州・オハイオ州・オレゴン州の主要ハブを含む | 中期(2~4年) |
| 先端ノード設計の複雑性 | +1.2% | 国内全体、グローバルサプライチェーンへの影響を含む | 中期(2~4年) |
| チップレットアーキテクチャおよび先端パッケージング採用 | +1.0% | グローバル、米国主導の設計仕様と国境を越えた実行を含む | 中期(2~4年) |
| 自動車・産業・コネクテッドデバイスにおける半導体コンテンツの増加 | +0.7% | 国内全体、北米が主要な自動車需要センターとして機能 | 中期(2~4年) |
| 防衛・航空宇宙における安全な半導体設計需要 | +0.5% | 国内全体、米国防衛プログラムおよびトラステッドファウンドリーサプライチェーンを含む | 長期(≥4年) |
| 情報源: Mordor Intelligence | |||
複雑なIC設計エンジニアリング活動のアウトソーシング
米国ICデザインサービス市場は、フロントエンドおよびバックエンドのエンジニアリング業務のアウトソーシングによって支えられています。ファブレス企業やハイパースケーラーは、アーキテクチャ、製定義、および所有権を自社チーム内に保持しています。RTL設計、物理実装、テスト設計、および検証活動を専門プロバイダーに委託しています。このモデルにより、企業は国内エンジニアリング人員を同等に増加させることなく、能力を追加することができます。Alchipは2025年の収益の78%を北米顧客から得ており、この地域の顧客が利用する外部設計能力の規模を示しています。この米国ICデザインサービス市場のパターンは、国内のチップ仕様策定と、グローバルに分散した物理設計およびパッケージング業務を分離しています。
政府支援による半導体研究開発および国内設計イニシアチブ
連邦政府の半導体研究資金は、先端チッププログラムを追求できる組織のプールを拡大しています。米国商務省監察官室は、CHIPS研究開発オフィスが2025年1月までに83億米ドルの半導体研究開発資金を授与したと報告しました。CHIPS研究開発オフィスは、半導体の研究開発を商業化する企業向けに、2026年4月にNSTCインベストメントファンドを立ち上げました。[1]国家半導体技術センターのデザインコラボレーション施設は、EDAソフトウェアへのアクセスを拡大し、実験的なチップ設計のコストを削減することを目的としていました。ホワイトハウスの戦略は、設計イネーブルメントを製造と並ぶ国家マイクロエレクトロニクスの優先事項として位置づけています。したがって、大学、スタートアップ、および研究プログラムは、設計をテープアウトに向けて進める際に商業的なサポートを必要とする場合があります。
先端ノード設計の複雑性
先端ノードは、チップ設計を完成させるために必要な専門的な作業を増加させます。トランジスタ数の増加により、再利用可能なプロセッサ、メモリ、および接続性IPの必要性が高まります。半導体産業協会は、7nm以下のノードにおいてIPライセンスが総設計コストの50%以上を占めると述べています。企業は最先端製品を開発する際に、カスタム開発とライセンスIPのバランスを取る必要があります。検証および認定サイクルは、テープアウト前に必要なエンジニアリング工数を延長します。米国ICデザインサービス市場では、これらの条件が実証済みの方法論、プロセス知識、および再利用可能な設計資産を持つサービスプロバイダーに有利に働きます。
チップレットアーキテクチャおよび先端パッケージング採用
チップレットの採用は、ICデザインサービスプロバイダーが担う業務の範囲を変えています。モジュラー設計には、ダイ間インターフェース設計、インターポーザーレイアウト、および2.5Dと3D構造の調整が必要です。TCSは2025年9月にチップレットベースのシステムエンジニアリングサービスを開始し、UCIeおよびHBMインターフェース、検証、インターポーザー設計をカバーしました。GUCは2026年9月に2nm 16 Gbps HBM4E IPを発表し、高帯域幅メモリインターフェースポートフォリオを拡張しました。IEEEヘテロジニアス統合ロードマップは、ヘテロジニアス統合を航空宇宙および防衛の重要な能力として説明しています。デジタル、アナログ、シグナルインテグリティ、電力供給、およびッケージングの知識を組み合わせたプロバイダーは、これらのプログラムをサポートするうえでより有利な立場にあります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いエンジニアリング人件費と人材競争 | -2.1% | 国内全体、シリコンバレー・オースティン・シアトルが主要市場 | 短期(≤2年) |
| 先端ノードの複雑性と高いEDAライセンスコスト | -1.6% | 国内全体、米国向けデザインハウスへのグローバルな影響を含む | 中期(2~4年) |
| 専門的なIC設計エンジニアの不足 | -1.2% | 国内全体、カリフォルニア州・テキサス州・オレゴン州・アリゾナ州が主要ハブ | 中期(2~4年) |
| 輸出規制と国境を越えた技術制限 | -0.8% | 米国企業の国際事業およびその設計パートナー | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高いエンジニアリング人件費と人材競争
高いエンジニアリング報酬は、国内チームがチッププログラムのペースに合わせて拡大する能力を制限しています。また、追加能力を必要とする企業にとって、外部エンジニアリングデリバリーをより魅力的なものにしています。南カリフォルニア大学情報科学研究所の研究によると、南カリフォルニアにおける半導体エンジニアへの需要は技術者の3倍であることが判明しました。半導体産業協会は、毎年エンジニアリング職に就く卒業生のうち半導体セクターに参入するのはわずか3%であると報告しています。この供給制約は、アナログ、ミックスドシグナル、物理設計、および検証の役割に特に大きな圧力をかけています。そのため、企業は製品アーキテクチャと顧客に関する意思決定を国内業務に近い形で維持しながら、グローバルデリバリーチームを活用しています。
先端ノードの複雑性と高いEDAライセンスコスト
先端ノード設計には、より多くのEDAツール、IPブロック、コンピューティングリソース、および専門スキルが必要です。これらの要件は、最先端プログラムへの参加コストを引き上げます。グローバルIC物理設計および検証の収益は、2026年第2四半期に前年同期比16.6%増加し、複雑な実装および検証業務への需要を反映しています。Cadenceは、統合ダイおよびパッケージワークフロー全体の解析とサインオフのためのマルチダイ3D-IC設計ツールを提供しています。このコスト負担は、先端プロジェクトをサポートできるプロバイダーの数を絞り込む可能性があります。また、デザインハウスがより多くのエンゲージメントにわたってIPと自動化を再利用することを促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
デジタルサービスがリード、検証が将来の需要を牽引デジタルICデザインサービスは2026年の米国ICデザインサービス市場シェアの28.76%を占めました。このセグメントは、RTL開発およびシステムオンチップ統合への継続的な需要から恩恵を受けています。ハイパースケーラーおよびファブレス企業は、カスタムASICプログラム向けのデジタル実装能力を必要としています。グローバルな電子設計サービスの収益は、2026年第2四半期に前年同期比25.1%増加しました。この結果は、デジタル実装をサポートする外部エンジニアリングサービスへの持続的な需要を示しています。デジタル業務は、システムアーキテクチャと実装、統合、および最終的な検証を結びつけるため、引き続き中心的な役割を担っています。
設計検証サービスは2027年から2032年にかけて10.66%のCAGRで拡大すると予測されいます。数十億トランジスタ規模の設計には、内部チームの能力を超える可能性のある機能検証、フォーマルサインオフ、およびシリコンブリングアップ活動が必要です。検証プロバイダーは、最新のシミュレーションおよびテスト生成ワークフローを使用できるスタッフを必要としています。アナログICデザインサービスおよびアナログミックスドシグナルICデザインサービスは、自動車の電力管理、医療機器、および産業用センサーインターフェースにおいて重要性を維持しています。物理設計およびレイアウトサービスも、チップレットがインターポーザーレイアウトおよびダイ間ルーティング要件を追加するにつれて、より重要性を増しています。IP開発および設計サポートサービスは、顧客が複数のチッププログラムにわたって実証済みのブロックを再利用するにつれて恩恵を受けています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザーアプリケーション別:
AI・HPC・データセンターが規模と勢いを兼備AI・HPC・データセンターは2026年の収益の33.09%を占め、2032年にかけて10.71%のCAGRで拡大すると予測されています。ハイパースケーラーは、ワークロードパフォーマンスを最適化し、汎用シリコンへの依存を低減するために、独自のASICプログラムを推進しています。これらのプログラムは、デジタル設計、検証、物理実装、およびパッケージングに対する相当なサポートを必要としています。SEMIFIVEは2026年中に米国ファブレス企業とのAIアクセラレーター契約(5,200万米ドル)を獲得しました。このエンゲージメントは、単一のアクセラレータープログラムがデザインサービスプロバイダーの需要に実質的な影響を与えうることを示しました。また、開発から量産までサポートできるプロバイダーを顧客が好む傾向も反映しています。
自動車アプリケーションは、コネクテッドビークル、電動化、および運転支援システムがより多くの半導体を必要とするにつれて、追加の需要源を提供しています。コンシューマーエレクトロニクスおよび産業プログラムは、アナログ、ミックスドシグナル、および成熟ノードのスキルを持つプロバイダーに安定した基盤を提供しています。防衛・航空宇宙業務には耐放射線設計と長期プログラムサイクルが必要です。ヘルスケア設計には、埋め込み型および装着型製品向けの低消費電力・小型化されたアナログトポロジーが必要です。通信・ネットワーキングアプリケーションには、高速SerDes、コヒーレントDSP、およびRFフロントエンド設計能力が必要です。これらのエンドユースは、AIインフラ顧客の投資サイクルを超えて米国ICデザインサービス産業を広げています。
設計複雑度別:
成熟ノードが収益を支え、先端ノードが加速成熟ノード(8nm~28nm)は2026年の米国ICデザインサービス市場規模の41.82%を占めました。自動車、産業、防衛、および医療アプリケーションは、安定性、長期製品ラフサイクル、および適切なコスト構造を提供するため、確立されたプロセスを好みます。アナログ、ミックスドシグナル、および電力管理設計も一般的に成熟および旧来のプロセスを使用します。これらのノードは複数のファウンドリーオプションと確立された製造フローを提供します。成熟ノードの業務は、設計、レイアウト、および検証の専門知識を持つプロバイダーに一貫した機会を提供します。このセグメントは、最先端の需要がより多くの業界の注目を集めている中でも重要性を維持しています。
先端ノード(≤7nm)は2032年にかけて9.89%のCAGRで成長すると予測されています。AIアクセラレーター、ネットワーキングASIC、および先端プロセッサは、コンピューティング密度と電力効率の要件を満たすために小さなジオメトリを使用します。7nm以下のノードでのプログラムは、確立されたノードでの設計よりも長い検証および認定サイクルを必要とします。また、IPサプライヤー、EDAベンダー、ファウンドリー、およびパッケージングパートナー間のより緊密な調整も必要です。旧来ノード(28nm超)は、コスト重視のアプリケーションにおけるマイクロコントローラー、電力デバイス、およびミックスドシグナルデバイスに引き続き対応しています。検証自動化と再利用可能なIPを構築するプロバイダーは、これらの設計プログラム全体でデリバリーの予測可能性を向上させることができます。

地域分析
カリフォルニア州
カリフォルニア州は、ファブレス企業、AIチップスタートアップ、およびハイパースケーラーのアーキテクチャチームの密集したクラスターが集まっているため、米国ICデザインサービス市場の主要な需要センターであり続けています。NVIDIA、Apple、Qualcomm、Broadcom、およびAMDは、サンフランシスコベイエリアに主要な設計・アーキテクチャ業務を維持しています。SynopsysおよびCadenceもこの地域から事業を展開しており、EDAプロバイダーとチップ開発チームとの緊密な連携を支えています。南カリフォルニア大学情報科学研究所は、地域の半導体労働力に20%の不足があることを特定しました。[2]この不足により、より多くの設計および検証業務が台湾、韓国、インドのサービスチームに向けられています。スタートアップ活動も、大規模な内部チームを構築する前に外部テープアウトサポートを必要とする可能性のある企業のパイプラインを生み出しています。
テキサス州
テキサス州は、米国ICデザインサービス市場において主要な半導体設計・製造ハブとして台頭しています。全米マイクロエレクトロニクス教育ネットワークによると、同州は2030年までに相当な累積半導体労働力需要を抱えています。Texas Instruments、NXP Semiconductorsの米国事業、およびAMDのオースティン設計センターが企業の設計活動を支えています。製造拡大は、プロセス対応の物理設計およびテスト設計業務への需要を生み出しています。ダラス・フォートワースおよびオースティン回廊も、自動車半導体プログラムを広範なエンジニアリング基盤と結びつけています。サンフランシスコベイエリアよりも低いエンジニアリングコストは、カリフォルニア州外での設計センターの拡大を支援できます。同州の人材供給と製造活動は、プロバイダーに顧客との深いエンゲージメントのための実践的な環境を提供しています。
太平洋岸北西部、北東部、南西部、および中西部
太平洋岸北西部、北東部、南西部、および中西部は、米国ICデザインサービス市場内で専門的な需要を追加しています。オレゴン州とワシントン州では、IntelのヒルズボロキャンパスとAmazon Web Servicesのカスタムシリコンプログラムが物理設計および検証要件を支えています。アリゾナ州立大学リサーチパークはNSTCのプロトタイピングおよび先端パッケージングパイロット施設を擁しており、2026年に予備的な活動が開始されました。この施設はTSMCが計画している5工場キャンパスを補完し、プロセス固有の設計業務を支援しています。ニューヨーク州とニューイングランドは、防衛関連のIC設計およびアナログミックスドシグナルの専門知識を活用しています。シカゴ大学のNSF支援によるACE-3D チップ設計ハブは、垂直積層3Dアーキテクチャの能力を開発しています。これらのハブは、連邦プログラム、先端パッケージング、および地域の研究力が国家設計エコシステムを拡大していることを示しています。
競合環境
市場集中度
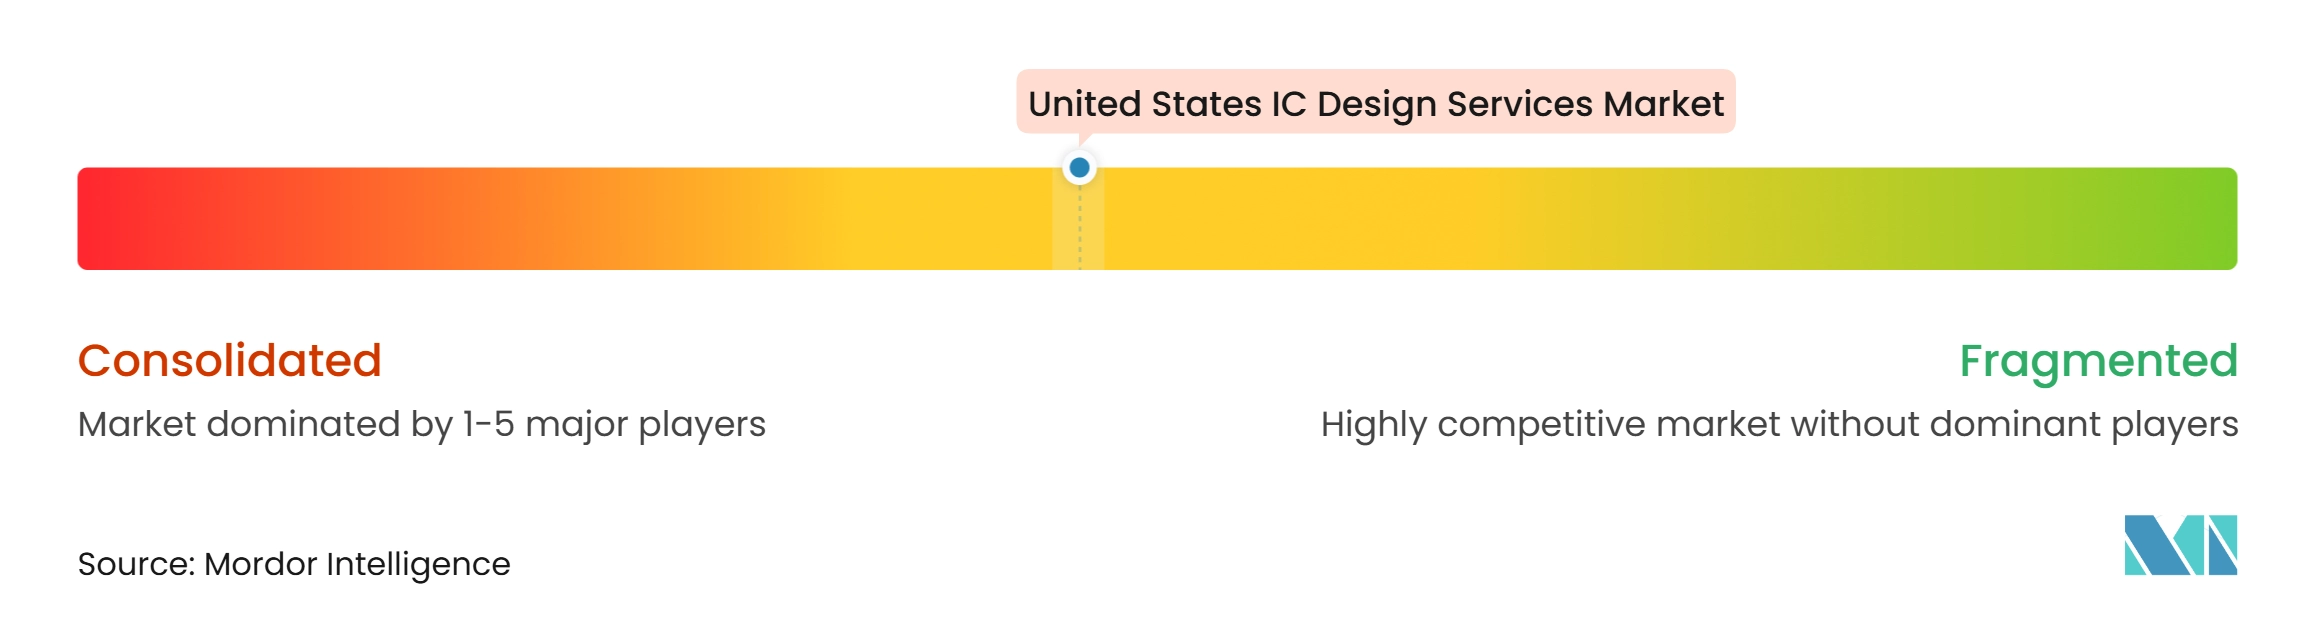
米国ICデザインサービス市場は、先端ノード業務において中程度の集中度を示し、成熟ノードのエンジニアリングサービスではより高い分散が見られます。GUCとAlchipは、TSMCの先端プロセス技術への近接性を通じて、AI ASIC設計において強固な地位を占めています。Alchipの北米顧客は2025年収益の78%を提供しました。インドを拠点とするプロバイダーは、フロントエンド設計および検証における米国顧客の委託を拡大しています。その競争力は、グローバルデリバリー能力とコスト効率の高いエンジニアリングカバレッジに基づいています。先端ノードプロバイダーは、プロセス経験、IPポートフォリオ、およびファウンドリー関係を通じて競争しています。
顧客はますます、RTL実装からパッケージング、テスト、および量産サポートまで拡張できるパートナーを求めています。SEMIFIVEの米国ファブレス企業との5,200万米ドルのAIアクセラレーターエンゲージメントは、エンドツーエンドのASICプログラムとして構成されました。TCSは2025年にチップレットシステムエンジニアリングサービスを導入し、インターフェース、検証、および2.5Dと3Dインターポーザー設計をカバーしました。[3]GUCは2nm 16 Gbps HBM4E IPを発表することで先端メモリインターフェースにおける地位を強化しました。これらの動きは、プロバイダーが個別の設計サービスに依存するのではなく、より広い技術的範囲に投資していることを示しています。設計検証自動化、チップレット対応の物理設計、および安全な航空宇宙設計は、資格を持つサプライヤーが少ない分野として残っています。
規制コンプライアンスは、先端コンピューティングプログラムの競争評価の一部となりつつあります。BISのデューデリジェンス規則および認定ICデザイナーフレームワークは、特定の先端コンピューティングICトランザクションへのアクセスを形成しています。これらの要件を満たすプロバイダーは、制限されたサプライチェーン業務において顧客により大きな信頼を提供できます。MosChipは2026年度の収益として5億8,515万インドルピー(7,020万米ドル)を報告し、前年比25.34%増となりました。日本と韓国への拡大は、北米での継続的な活動を伴っていました。市場集中スコアは10点中4点であり、少数のプロバイダーが先端ノードAI ASICエンゲージメントをリードする一方、より広範なフロントエンド、検証、および成熟ノードサービス基盤は分散したままです。
米国ICデザインサービス産業のリーダー企業
-
HCL Technologies Limited プレフッターリンク
-
Wipro Limited
-
Capgemini SE
-
L&T Technology Services Limited
-
eInfochips(Arrow Companyの一部門)
- 注:主要企業の掲載順は順位を示すものではありません。
米国ICデザインサービス市場 このレポートでカバーされる企業
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
最近の産業開発事情 米国ICデザインサービス市場
- 2026年9月:SEMIFIVEは、HyperAccelのLLM AI推論アクセラレーターをSamsungファウンドリーの4nm先端プロセスノードで量産開始しました。これは500mm²を超えるビッグダイチップであり、フロントエンド設計からパッケージング、テスト、量産供給までの完全なターンキーソリューションを提供します。同社は2026年上半期に423億韓国ウォン(3,070万米ドル)の新規量産受注を確保し、これは2025年通年の受注量のほぼ2倍であり、海外受注が2026年第2四半期の受注の45%を占めました。
- 2026年9月:Global Unichip Corp.は2nm 16 Gbps HBM4E IPを発表し、高帯域幅メモリインターフェース標準の最先端における先端パッケージングIPポートフォリオを拡張し、最先端プロセスノードを対象とした次世代AIアクセラレータープログラムにおける競争力を強化しました。
- 2026年5月:SEMIFIVEは米国ファブレス企業とのAIアクセラレーター契約(5,200万米ドル)を獲得しました。これは同社初の北米仕様引き渡しプロジェクトであり、同社最大の単一契約であり、グローバルICデザインサービス市場において最もダイナミックな需要プールを代表する顧客セグメントとのエンドツーエンドASICモデルを検証するものです。
- 2026年4月:CHIPS研究開発オフィスは国家半導体技術センターのインベストメントファンドを立ち上げ、半導体研究開発イノベーションを商業化する企業向けの新たな投資経路を創出しました。申請は既存のブロードエージェンシーアナウンスメントフレームワークを通じて処理され、プロジェクト予算は少なくとも1,000万米ドルが必要とされます。
米国ICデザインサービス市場レポートの範囲
米国 IC デザイン サービス 市場は、 半導体 メーカー、 ファブレス 半導体 企業、 統合 デバイス メーカー (IDM)、 OEM、 および システム 開発者に アウトソーシングおよび 専門的な 集積回路 (IC) 設計、 開発、 検証、 および エンジニアリング サポート サービスを 提供する 企業が 生み出す 収益を 包含しています。
米国ICデザインサービス市場レポートは、サービスタイプ(アナログICデザインサービス、デジタルICデザインサービス、アナログミックスドシグナル(AMS)ICデザインサービス、物理設計およびレイアウトサービス、設計検証サービス、IP開発および設計サポートサービス、その他のサービスタイプ)、エンドユーザーアプリケーション(自動車、AI・HPC・データセンター、コンシューマーエレクトロニクス、産業、防衛・航空宇宙、医療・ヘルスケア、通信・ネットワーキング、その他のエンドユーザーアプリケーション)、設計複雑度(先端ノード(≤7nm)、成熟ノード(8nm~28nm)、旧来ノード(28nm超))によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アナログICデザインサービス |
| デジタルICデザインサービス |
| アナログミックスドシグナル(AMS)ICデザインサービス |
| 物理設計およびレイアウトサービス |
| 設計検証サービス |
| IP開発および設計サポートサービス |
| その他のサービスタイプ |
| 自動車 |
| AI・HPC・データセンター |
| コンシューマーエレクトロニクス |
| 産業 |
| 防衛・航空宇宙 |
| 医療・ヘルスケア |
| 通信・ネットワーキング |
| その他のエンドユーザーアプリケーション |
| 先端ノード(≤7nm) |
| 成熟ノード(8nm~28nm) |
| 旧来ノード(28nm超) |
| サービスタイプ別 | アナログICデザインサービス |
| デジタルICデザインサービス | |
| アナログミックスドシグナル(AMS)ICデザインサービス | |
| 物理設計およびレイアウトサービス | |
| 設計検証サービス | |
| IP開発および設計サポートサービス | |
| その他のサービスタイプ | |
| エンドユーザーアプリケーション別 | 自動車 |
| AI・HPC・データセンター | |
| コンシューマーエレクトロニクス | |
| 産業 | |
| 防衛・航空宇宙 | |
| 医療・ヘルスケア | |
| 通信・ネットワーキング | |
| その他のエンドユーザーアプリケーション | |
| 設計複雑度別 | 先端ノード(≤7nm) |
| 成熟ノード(8nm~28nm) | |
| 旧来ノード(28nm超) |
レポートで回答される主要な質問
米国ICデザインサービス市場の規模はどのくらいですか?
2027年の55.8億米ドルから2032年までに86.9億米ドルへと、9.26%のCAGRで増加すると予測されています。
米国におけるICデザインサービスの需要を牽引しているものは何ですか?
AI・HPC・データセンター向けのカスタムASICプログラム、および複雑な検証と物理設計業務のアウトソーシングが需要を支えています。
米国ICデザインサービスセクターをリードするサービスタイプはどれですか?
デジタルICデザインサービスが2026年に28.76%のシェアでリードし、設計検証サービスは10.66%のCAGRで最も速いサービスタイプの拡大を記録すると予測されています。
最も強い需要を持つエンドユーザーアプリケーションはどれですか?
AI・HPC・データセンターが2026年の収益の33.09%を占め、2032年にかけて10.71%のCAGRで成長すると予測されています。
先端ノードプログラムがデザインサービスプロバイダーにとって重要な理由は何ですか?
先端ノードプログラムには、専門的な検証、IP統合、プロセス知識、およびファウンドリーとパッケージングパートナーとのより緊密な調整が必要です。
米国のICデザインサービスの主要ハブはどの州ですか?
カリフォルニア州がファブレス、AI、およびEDA活動でリードし、テキサス州、アリゾナ州、オレゴン州、ワシントン州、ニューヨーク州が製造、研究、および専門設計需要を追加しています。