
Marktgröße und Marktanteil der IC-Designdienstleistungen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
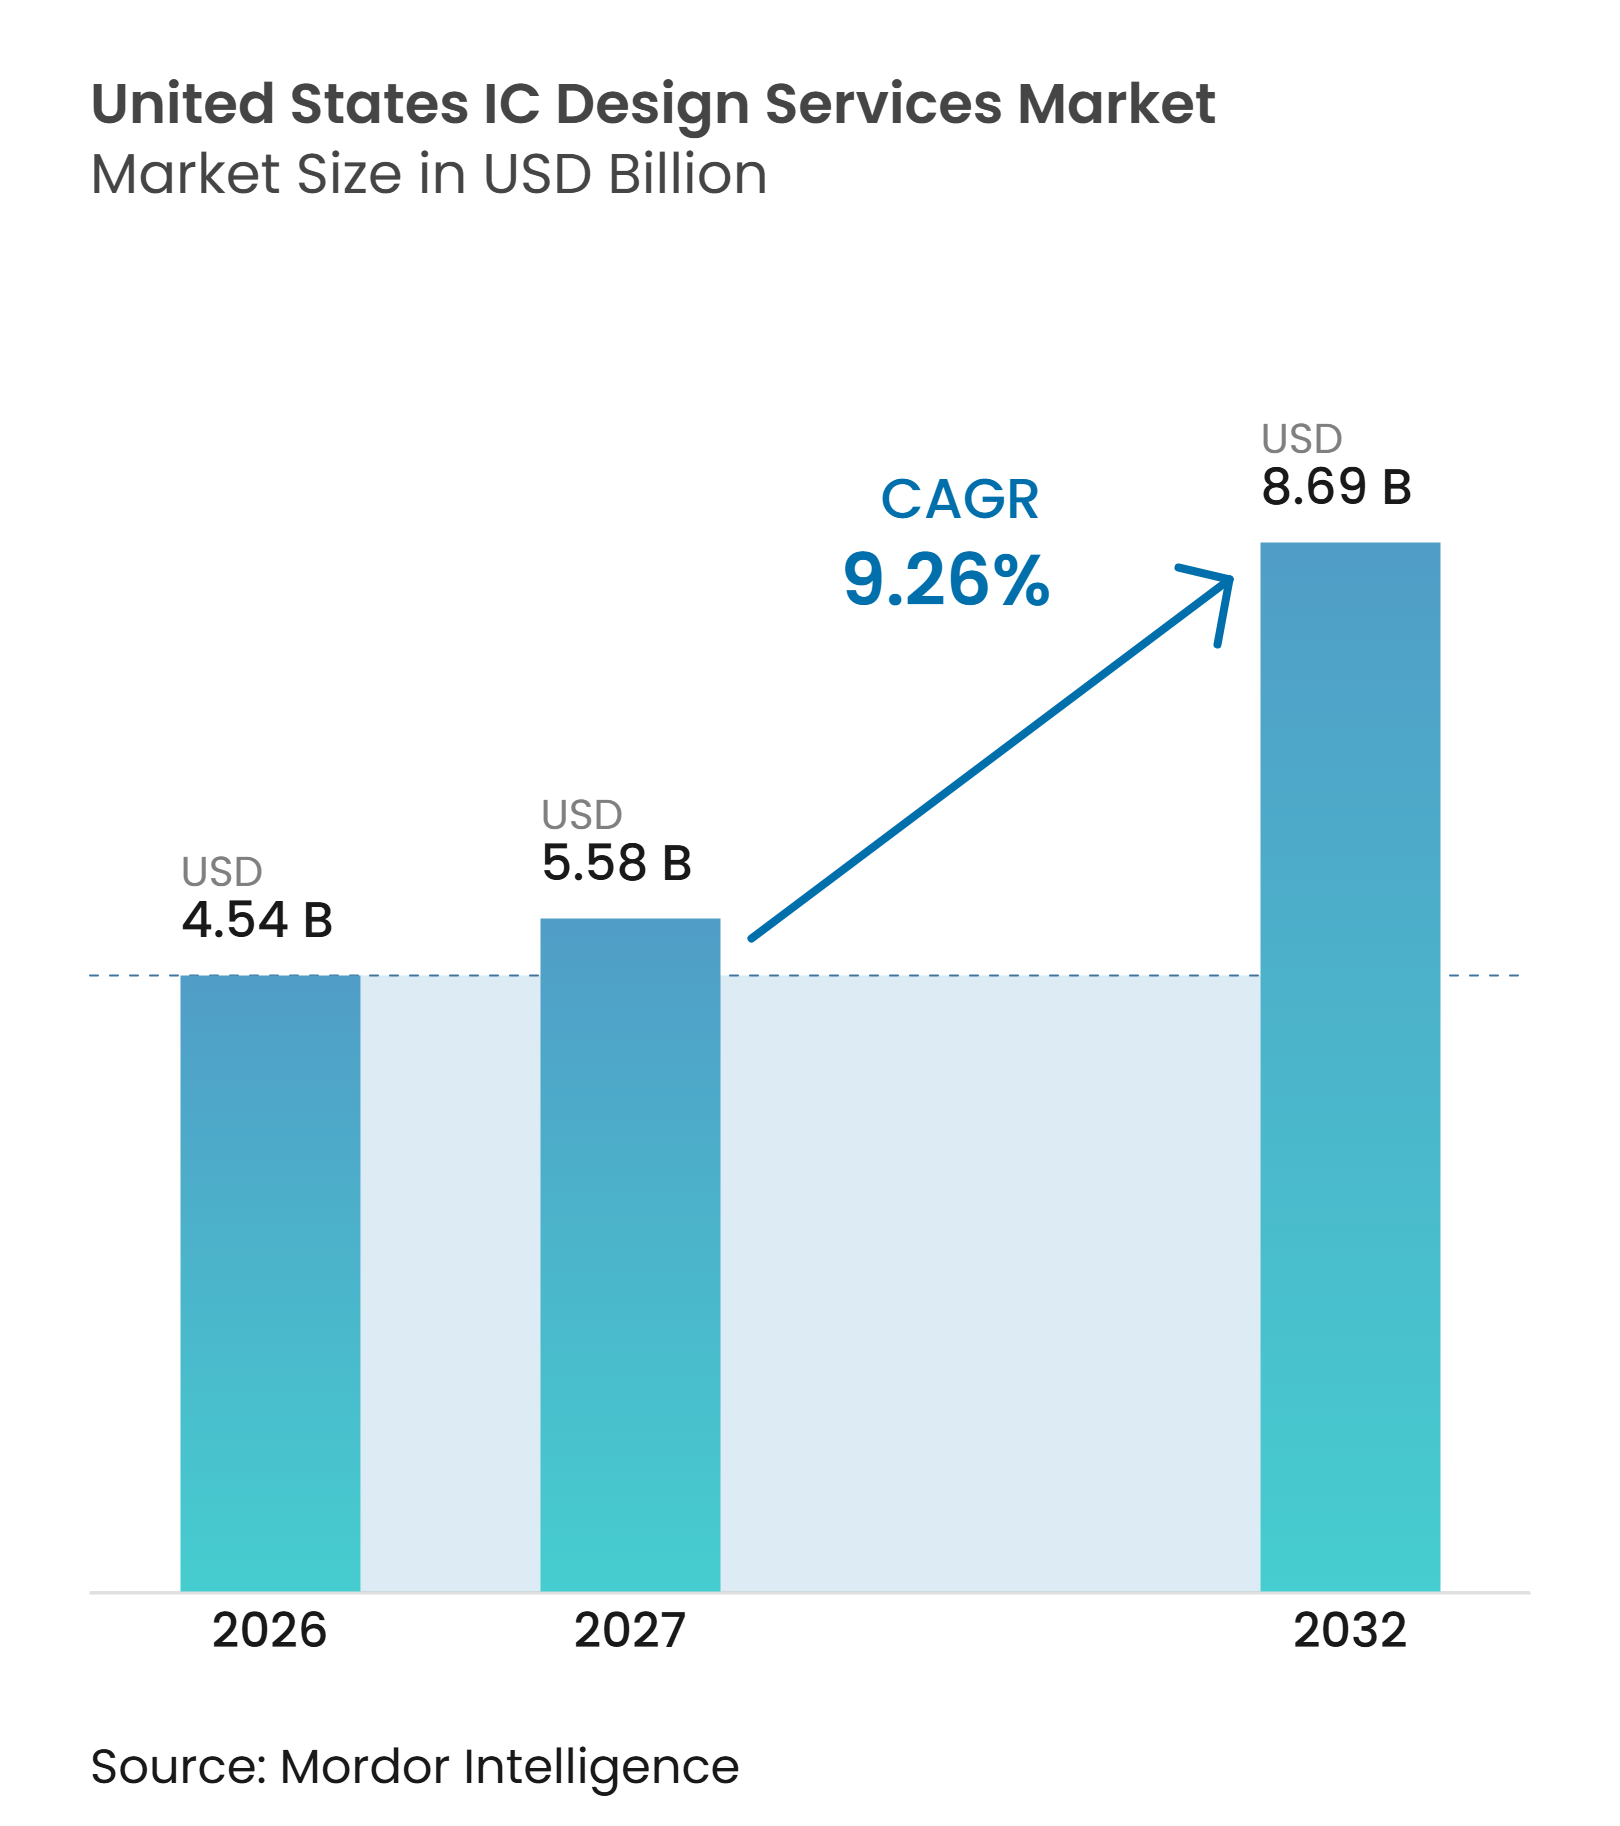
| Marktgröße im Basisjahr (2026) | 4.54 Milliarden US-Dollar |
| Marktgröße (2027) | 5.58 Milliarden US-Dollar |
| Marktgröße (2032) | 8.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.26 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der IC-Designdienstleistungen in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für IC-Designdienstleistungen in den Vereinigten Staaten wird voraussichtlich von 4,54 Milliarden USD im Jahr 2026 auf 5,58 Milliarden USD im Jahr 2027 und bis 2032 auf 8,69 Milliarden USD anwachsen, mit einer CAGR von 9,26% zwischen 2027 und 2032. Die Nachfrage steigt, da Halbleiterunternehmen spezialisierte Partner einsetzen, um Ingenieurkapazitäten aufzubauen, ohne jede Fähigkeit intern entwickeln oder die vollen Kosten spezialisierter Teams über jede Programmphase hinweg tragen zu müssen. Der Markt für IC-Designdienstleistungen in den Vereinigten Staaten profitiert von kundenspezifischen Silizium-Programmen für künstliche Intelligenz, Hochleistungsrechnen und Rechenzentren, die die Nachfrage nach Design, Verifikation, Implementierung und systemweiter Koordination aufrechterhalten. Bundesforschungsprogramme senken zudem die Hürden für experimentelle Chip-Entwicklung und können Universitäts-, Start-up- und Forschungsprojekte in kommerzielle Designdienstleistungs-Workflows einbinden. Im Markt für IC-Designdienstleistungen in den Vereinigten Staaten erweitern fortgeschrittene Prozessknoten, Chiplets und 3D-Integration den Arbeitsumfang in den Bereichen Architektur, Verifikation, Packaging und Tape-out. Der Wettbewerb hängt zunehmend von Qualifikationen bei fortgeschrittenen Knoten, dem Zugang zu qualifizierten globalen Ingenieurteams, wiederverwendbarem geistigem Eigentum und der Fähigkeit ab, Arbeiten über den gesamten Silizium-Entwicklungszyklus hinweg zu liefern. Der Markt für IC-Designdienstleistungen in den Vereinigten Staaten bietet Anbietern mit diesen Fähigkeiten Möglichkeiten, von einzelnen Ingenieuraufträgen zu längerfristigen Kundenbeziehungen überzugehen.
Wichtigste Erkenntnisse des Berichts
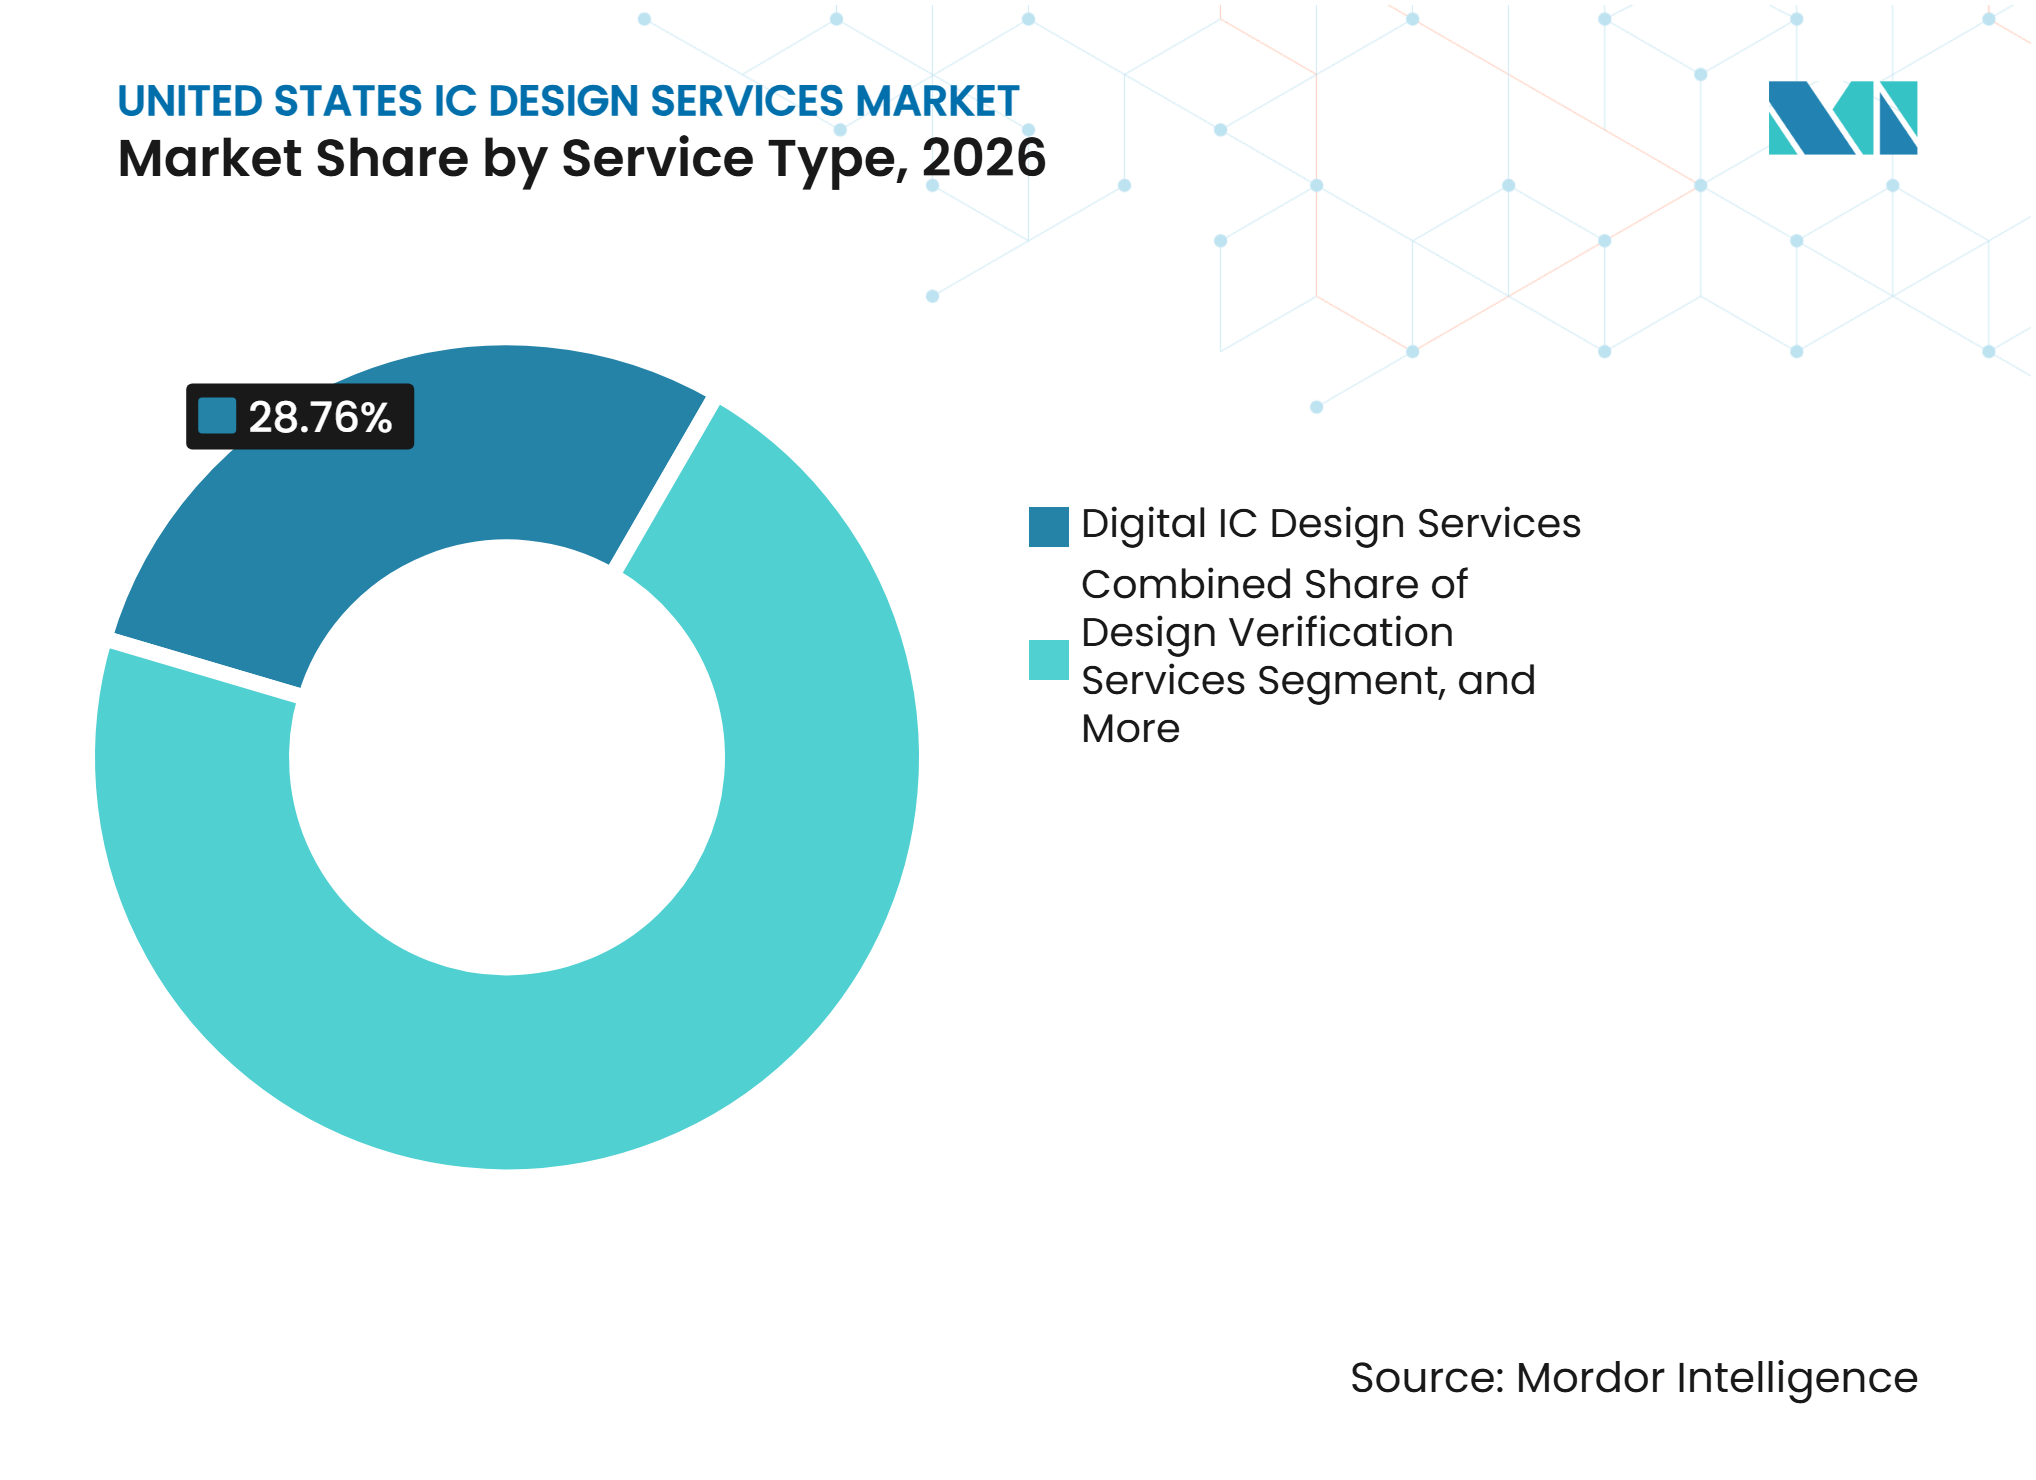
Nach Dienstleistungstyp hielt Digitale IC-Designdienstleistungen im Jahr 2026 einen Marktanteil von 28,76% am Markt für IC-Designdienstleistungen in den Vereinigten Staaten, während Design-Verifikationsdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 10,66% wachsen werden.
Nach Endnutzeranwendung entfielen auf KI, Hochleistungsrechnen und Rechenzentren im Jahr 2026 33,09% der Marktgröße für IC-Designdienstleistungen in den Vereinigten Staaten, und es wird erwartet, dass dieser Bereich bis 2032 mit einer CAGR von 10,71% wächst.
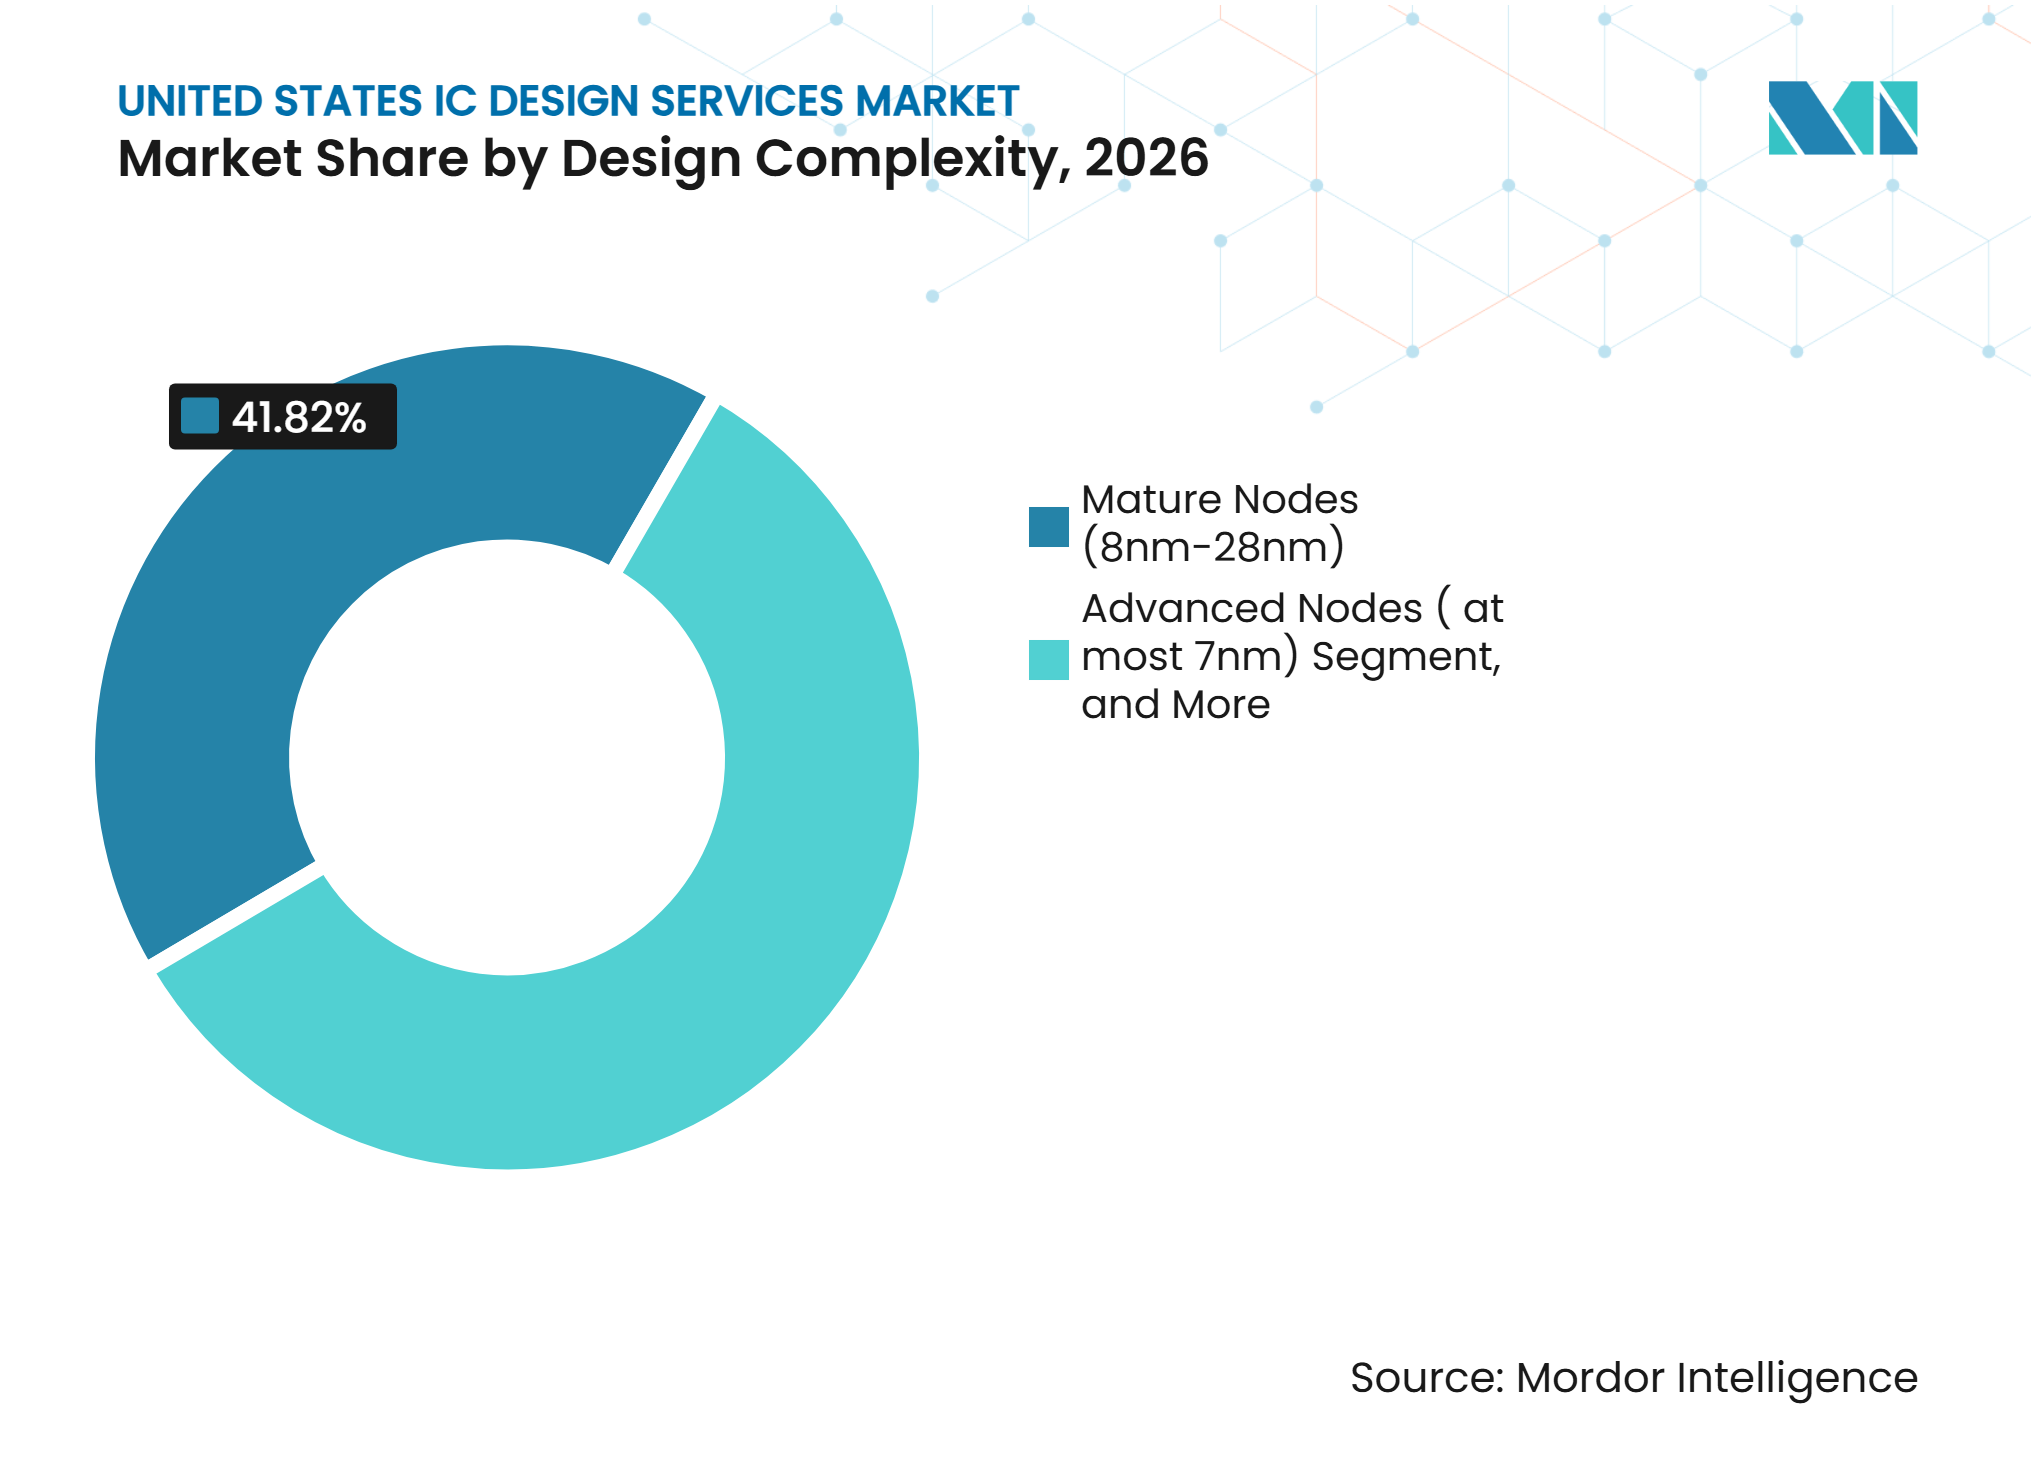
Nach Designkomplexität hielten Reife Knoten (8nm–28nm) im Jahr 2026 einen Umsatzanteil von 41,82%, während Fortgeschrittene Knoten (≤7nm) bis 2032 voraussichtlich mit einer CAGR von 9,89% wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auslagerung komplexer IC-Designingenieurstätigkeiten | +3.1% | National, mit US-bezogener Lieferung aus Taiwan, Südkorea, Indien und Europa | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Halbleiter-Forschung und Entwicklung sowie inländische Designinitiativen | +1.5% | National, mit wichtigen Zentren in Kalifornien, Texas, Arizona, New York, Ohio und Oregon | Mittelfristig (2–4 Jahre) |
| Designkomplexität fortgeschrittener Knoten | +1.2% | National, mit globalen Auswirkungen auf die Lieferkette | Mittelfristig (2–4 Jahre) |
| Chiplet-Architekturen und Einführung fortgeschrittener Packaging-Technologien | +1.0% | Global, mit US-geführter Designspezifikation und grenzüberschreitender Ausführung | Mittelfristig (2–4 Jahre) |
| Steigender Halbleiteranteil in Automobil-, Industrie- und vernetzten Geräten | +0.7% | National, mit Nordamerika als primärem Nachfragezentrum für Automobile | Mittelfristig (2–4 Jahre) |
| Nachfrage nach sicherem Halbleiterdesign in Verteidigung und Luft- und Raumfahrt | +0.5% | National, mit US-Verteidigungsprogrammen und Trusted-Foundry-Lieferketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auslagerung komplexer IC-Designingenieurstätigkeiten
Der Markt für IC-Designdienstleistungen in den Vereinigten Staaten wird durch die Auslagerung von Front-End- und Back-End-Ingenieurarbeiten gestützt. Fabless-Unternehmen und Hyperscaler behalten Architektur, Produktdefinition und Eigentümerschaft in ihren eigenen Teams. Sie vergeben RTL-Design, physische Implementierung, Design-for-Test und Verifikationsaktivitäten an spezialisierte Anbieter. Dieses Modell ermöglicht es Unternehmen, Kapazitäten aufzubauen, ohne entsprechende Erhöhungen des inländischen Ingenieurpersonals vorzunehmen. Alchip erzielte 78% seines Umsatzes im Jahr 2025 mit nordamerikanischen Kunden, was den Umfang der von Kunden in der Region genutzten externen Designkapazitäten verdeutlicht. Dieses Muster im Markt für IC-Designdienstleistungen in den Vereinigten Staaten trennt die inländische Chip-Spezifikation von der global verteilten physischen Design- und Packaging-Arbeit.
Staatlich geförderte Halbleiter-Forschung und Entwicklung sowie inländische Designinitiativen
Die staatliche Halbleiterforschungsfinanzierung erweitert den Pool der Organisationen, die fortgeschrittene Chip-Programme verfolgen können. Das Büro des Generalinspektors des Handelsministeriums berichtete, dass das CHIPS-Forschungs- und Entwicklungsbüro bis Januar 2025 Halbleiter-Forschungs- und Entwicklungsförderungen in Höhe von 8,3 Milliarden USD vergeben hatte. Das CHIPS-Forschungs- und Entwicklungsbüro startete im April 2026 den NSTC-Investitionsfonds für Unternehmen, die Halbleiterforschung und -entwicklung kommerzialisieren.[1] Die Designkooperationseinrichtung des Nationalen Halbleitertechnologiezentrums sollte den Zugang zu EDA-Software erweitern und die Kosten für experimentelles Chip-Design senken. Die Strategie des Weißen Hauses identifiziert Design-Enablement als nationale Mikroelektronik-Priorität neben der Fertigung. Universitäts-, Start-up- und Forschungsprogramme können daher kommerzielle Unterstützung benötigen, wenn sie Designs in Richtung Tape-out vorantreiben.
Designkomplexität fortgeschrittener Knoten
Fortgeschrittene Knoten erhöhen den Spezialisierungsaufwand, der für den Abschluss eines Chip-Designs erforderlich ist. Höhere Transistorzahlen steigern den Bedarf an wiederverwendbarem Prozessor-, Speicher- und Konnektivitäts-IP. Die Semiconductor Industry Association stellte fest, dass IP-Lizenzierung bei Sub-7nm-Knoten mehr als 50% der gesamten Designkosten ausmacht. Unternehmen müssen bei der Entwicklung von Spitzenprodukten eine Balance zwischen kundenspezifischer Entwicklung und lizenziertem IP finden. Verifikations- und Qualifizierungszyklen verlängern den Ingenieuraufwand, der vor dem Tape-out erforderlich ist. Im Markt für IC-Designdienstleistungen in den Vereinigten Staaten begünstigen diese Bedingungen Dienstleister mit bewährten Methoden, Prozesskenntnissen und wiederverwendbaren Design-Assets.
Chiplet-Architekturen und Einführung fortgeschrittener Packaging-Technologien
Die Einführung von Chiplets verändert den Arbeitsumfang von IC-Designdienstleistern. Modulare Designs erfordern Die-to-Die-Schnittstellendesign, Interposer-Layout und die Koordination von 2,5D- und 3D-Strukturen. TCS führte im September 2025 chipletbasierte Systemingenieurdienstleistungen ein, die UCIe- und HBM-Schnittstellen, Verifikation und Interposer-Design abdecken. GUC kündigte im September 2026 2nm 16 Gbps HBM4E-IP an und erweiterte damit sein Portfolio an Hochbandbreiten-Speicherschnittstellen. Der IEEE Heterogeneous Integration Roadmap beschreibt heterogene Integration als eine kritische Fähigkeit für Luft- und Raumfahrt sowie Verteidigung. Anbieter, die Kenntnisse in den Bereichen Digital, Analog, Signalintegrität, Stromversorgung und Packaging kombinieren, sind besser positioniert, um diese Programme zu unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Ingenieurarbeitskosten und Talentkonkurrenz | -2.1% | National, mit dem Silicon Valley, Austin und Seattle als primären Märkten | Kurzfristig (≤ 2 Jahre) |
| Komplexität fortgeschrittener Knoten und hohe EDA-Lizenzierungskosten | -1.6% | National, mit globalen Auswirkungen auf US-bezogene Designhäuser | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten IC-Designingenieuren | -1.2% | National, mit Kalifornien, Texas, Oregon und Arizona als primären Zentren | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und grenzüberschreitende Technologiebeschränkungen | -0.8% | Internationale Aktivitäten von US-amerikanischen Unternehmen und ihren Designpartnern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ingenieurarbeitskosten und Talentkonkurrenz
Hohe Ingenieurvergütungen schränken die Fähigkeit inländischer Teams ein, mit dem Tempo von Chip-Programmen Schritt zu halten. Sie machen externe Ingenieurleistungen auch für Unternehmen attraktiver, die zusätzliche Kapazitäten benötigen. Eine Studie des Information Sciences Institute der University of Southern California ergab, dass die Halbleiternachfrage in Südkalifornien nach Ingenieuren dreimal so hoch war wie nach Technikern. Die Semiconductor Industry Association berichtete, dass nur 3% der Absolventen, die jährlich Ingenieurstellen antreten, in den Halbleitersektor eintreten. Der Angebotsengpass übt besonderen Druck auf Analog-, Mixed-Signal-, physische Design- und Verifikationsrollen aus. Unternehmen setzen daher globale Lieferteams ein und halten Produktarchitektur und Kundenentscheidungen in der Nähe ihrer inländischen Aktivitäten.
Komplexität fortgeschrittener Knoten und hohe EDA-Lizenzierungskosten
Das Design fortgeschrittener Knoten erfordert einen größeren Satz an EDA-Tools, IP-Blöcken, Rechenressourcen und Spezialkenntnissen. Diese Anforderungen erhöhen die Kosten für die Teilnahme an Spitzenprogrammen. Der globale Umsatz mit physischem IC-Design und Verifikation stieg im zweiten Quartal 2026 um 16,6% im Jahresvergleich, was die Nachfrage nach komplexen Implementierungs- und Verifikationsarbeiten widerspiegelt. Cadence bietet Multi-Die-3D-IC-Designtools für die Analyse und Abnahme über integrierte Die- und Package-Workflows an. Die Kostenbelastung kann die Anzahl der Anbieter einschränken, die fortgeschrittene Projekte unterstützen können. Sie fördert auch, dass Designhäuser IP und Automatisierung über mehr Aufträge hinweg wiederverwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Digitale Dienstleistungen führen, Verifikation treibt zukünftige NachfrageDigitale IC-Designdienstleistungen hielten im Jahr 2026 einen Marktanteil von 28,76% am Markt für IC-Designdienstleistungen in den Vereinigten Staaten. Das Segment profitiert von anhaltender Nachfrage nach RTL-Entwicklung und System-on-Chip-Integration. Hyperscaler und Fabless-Unternehmen benötigen digitale Implementierungskapazitäten für kundenspezifische ASIC-Programme. Der globale Umsatz mit elektronischen Designdienstleistungen stieg im zweiten Quartal 2026 um 25,1% im Jahresvergleich. Das Ergebnis zeigt eine anhaltende Nachfrage nach externen Ingenieurdienstleistungen, die die digitale Implementierung unterstützen. Digitale Arbeit bleibt zentral, da sie Systemarchitektur mit Implementierung, Integration und anschließender Verifikation verbindet.
Design-Verifikationsdienstleistungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,66% wachsen. Designs mit mehreren Milliarden Transistoren erfordern funktionale Verifikation, formale Abnahme und Silicon-Bring-up-Aktivitäten, die die interne Teamkapazität übersteigen können. Verifikationsanbieter benötigen Mitarbeiter, die moderne Simulations- und Testgenerierungs-Workflows einsetzen können. Analoge IC-Designdienstleistungen und Analog-Mixed-Signal-IC-Designdienstleistungen behalten ihre Bedeutung im Bereich Automobil-Energiemanagement, Medizingeräte und industrielle Sensorschnittstellen. Physische Design- und Layout-Dienstleistungen werden ebenfalls relevanter, da Chiplets Interposer-Layout- und Die-to-Die-Routing-Anforderungen hinzufügen. IP-Entwicklungs- und Designunterstützungsdienstleistungen profitieren, da Kunden bewährte Blöcke über mehrere Chip-Programme hinweg wiederverwenden.



Nach Endnutzeranwendung:
KI, Hochleistungsrechnen und Rechenzentren verbinden Größe und DynamikKI, Hochleistungsrechnen und Rechenzentren entfielen im Jahr 2026 auf 33,09% des Umsatzes und werden voraussichtlich bis 2032 mit einer CAGR von 10,71% wachsen. Hyperscaler treiben proprietäre ASIC-Programme voran, um die Workload-Leistung zu optimieren und die Abhängigkeit von Standard-Silizium zu reduzieren. Diese Programme erfordern erhebliche Unterstützung für digitales Design, Verifikation, physische Implementierung und Packaging. SEMIFIVE sicherte sich im Jahr 2026 einen KI-Beschleuniger-Vertrag im Wert von 52 Millionen USD mit einem US-amerikanischen Fabless-Unternehmen. Das Engagement zeigte, wie ein einzelnes Beschleunigerprogramm die Nachfrage bei einem Designdienstleister wesentlich beeinflussen kann. Es spiegelte auch die Präferenz der Kunden für Anbieter wider, die die Entwicklung bis zur Produktion begleiten können.
Automobilanwendungen bieten eine zusätzliche Nachfragequelle, da vernetzte Fahrzeuge, Elektrifizierung und Fahrerassistenzsysteme mehr Halbleiter benötigen. Unterhaltungselektronik- und Industrieprogramme bieten eine stabilere Basis für Anbieter mit Analog-, Mixed-Signal- und Reifknoten-Kenntnissen. Verteidigungs- und Luft- und Raumfahrtarbeiten erfordern strahlungsgehärtete Designs und längere Programmzyklen. Gesundheitsdesigns erfordern energiesparende und miniaturisierte analoge Topologien für implantierbare und tragbare Produkte. Telekommunikations- und Netzwerkanwendungen benötigen Hochgeschwindigkeits-SerDes-, kohärente DSP- und HF-Frontend-Designfähigkeiten. Diese Endanwendungen erweitern die Branche der IC-Designdienstleistungen in den Vereinigten Staaten über die Investitionszyklen von KI-Infrastrukturkunden hinaus.
Nach Designkomplexität:
Reife Knoten stützen den Umsatz, fortgeschrittene Knoten beschleunigen sichReife Knoten (8nm–28nm) entfielen im Jahr 2026 auf 41,82% der Marktgröße für IC-Designdienstleistungen in den Vereinigten Staaten. Automobil-, Industrie-, Verteidigungs- und Medizinalanwendungen bevorzugen etablierte Prozesse, da sie Stabilität, verlängerte Produktlebenszyklen und geeignete Kostenstrukturen bieten. Analoge, Mixed-Signal- und Energiemanagement-Designs verwenden ebenfalls häufig reife und ältere Prozesse. Diese Knoten bieten mehrere Foundry-Optionen und etablierte Fertigungsabläufe. Reife-Knoten-Arbeit bietet daher konsistente Möglichkeiten für Anbieter mit Design-, Layout- und Validierungsexpertise. Das Segment bleibt wichtig, auch wenn die Nachfrage nach Spitzentechnologie mehr Branchenaufmerksamkeit erhält.
Fortgeschrittene Knoten (≤7nm) werden voraussichtlich bis 2032 mit einer CAGR von 9,89% wachsen. KI-Beschleuniger, Netzwerk-ASICs und fortgeschrittene Prozessoren verwenden kleinere Geometrien, um Anforderungen an Rechendichte und Energieeffizienz zu erfüllen. Programme bei Sub-7nm-Knoten erfordern längere Verifikations- und Qualifizierungszyklen als Designs bei etablierten Knoten. Sie erfordern auch eine engere Koordination zwischen IP-Lieferanten, EDA-Anbietern, Foundries und Packaging-Partnern. Ältere Knoten (über 28nm) bedienen weiterhin Mikrocontroller, Leistungsbauelemente und Mixed-Signal-Bauelemente in kostenempfindlichen Anwendungen. Anbieter, die Verifikationsautomatisierung und wiederverwendbares IP aufbauen, können die Lieferprediktabilität über diese Designprogramme hinweg verbessern.

Geografische Analyse
Kalifornien
Kalifornien bleibt das primäre Nachfragezentrum im Markt für IC-Designdienstleistungen in den Vereinigten Staaten, da es dichte Cluster von Fabless-Unternehmen, KI-Chip-Start-ups und Hyperscaler-Architekturteams beherbergt. NVIDIA, Apple, Qualcomm, Broadcom und AMD unterhalten wichtige Design- und Architekturoperationen in der San Francisco Bay Area. Synopsys und Cadence sind ebenfalls in der Region ansässig, was eine enge Interaktion zwischen EDA-Anbietern und Chip-Entwicklungsteams unterstützt. Das Information Sciences Institute der University of Southern California identifizierte einen 20%igen Mangel in der lokalen Halbleiterbelegschaft.[2] Dieser Mangel lenkt mehr Design- und Verifikationsarbeit an Serviceteams in Taiwan, Südkorea und Indien. Start-up-Aktivitäten schaffen auch eine Pipeline von Unternehmen, die möglicherweise externe Tape-out-Unterstützung benötigen, bevor sie große interne Teams aufbauen können.
Texas
Texas entwickelt sich im Markt für IC-Designdienstleistungen in den Vereinigten Staaten zu einem wichtigen Halbleiterdesign- und Fertigungszentrum. Der Staat hat laut dem National Network for Microelectronics Education bis 2030 erhebliche kumulative Anforderungen an die Halbleiterbelegschaft. Texas Instruments, die US-Aktivitäten von NXP Semiconductors und das Austin-Designzentrum von AMD verankern die Unternehmensdesignaktivitäten. Die Fertigungsexpansion schafft Nachfrage nach prozessbewusstem physischen Design und Design-for-Test-Arbeit. Die Korridore Dallas-Fort Worth und Austin verbinden auch Automobil-Halbleiterprogramme mit einer breiten Ingenieurbasis. Niedrigere Ingenieurkosten als in der San Francisco Bay Area können die Expansion von Designzentren außerhalb Kaliforniens unterstützen. Das Talentangebot und die Fertigungsaktivitäten des Staates bieten Anbietern ein praktisches Umfeld für eine tiefere Kundenbindung.
Pazifischer Nordwesten, Nordosten, Südwesten und Mittlerer Westen
Der Pazifische Nordwesten, Nordosten, Südwesten und Mittlere Westen fügen dem Markt für IC-Designdienstleistungen in den Vereinigten Staaten spezialisierte Nachfrage hinzu. In Oregon und Washington unterstützen der Hillsboro-Campus von Intel und die kundenspezifischen Silizium-Programme von Amazon Web Services physische Design- und Verifikationsanforderungen. Der Arizona State University Research Park beherbergt die NSTC-Prototyping- und fortgeschrittene Packaging-Pilotanlage, wo vorläufige Aktivitäten im Jahr 2026 begannen. Diese Anlage ergänzt den geplanten Fünf-Fab-Campus von TSMC und unterstützt prozessspezifische Designarbeit. New York und Neuengland stützen sich auf verteidigungsbezogenes IC-Design und Analog-Mixed-Signal-Expertise. Der vom NSF unterstützte ACE-3D-Chip-Design-Hub an der University of Chicago entwickelt Fähigkeiten für vertikal gestapelte 3D-Architekturen. Diese Zentren zeigen, dass Bundesprogramme, fortgeschrittenes Packaging und lokale Forschungsstärken das nationale Design-Ökosystem erweitern.
Wettbewerbslandschaft
Marktkonzentration
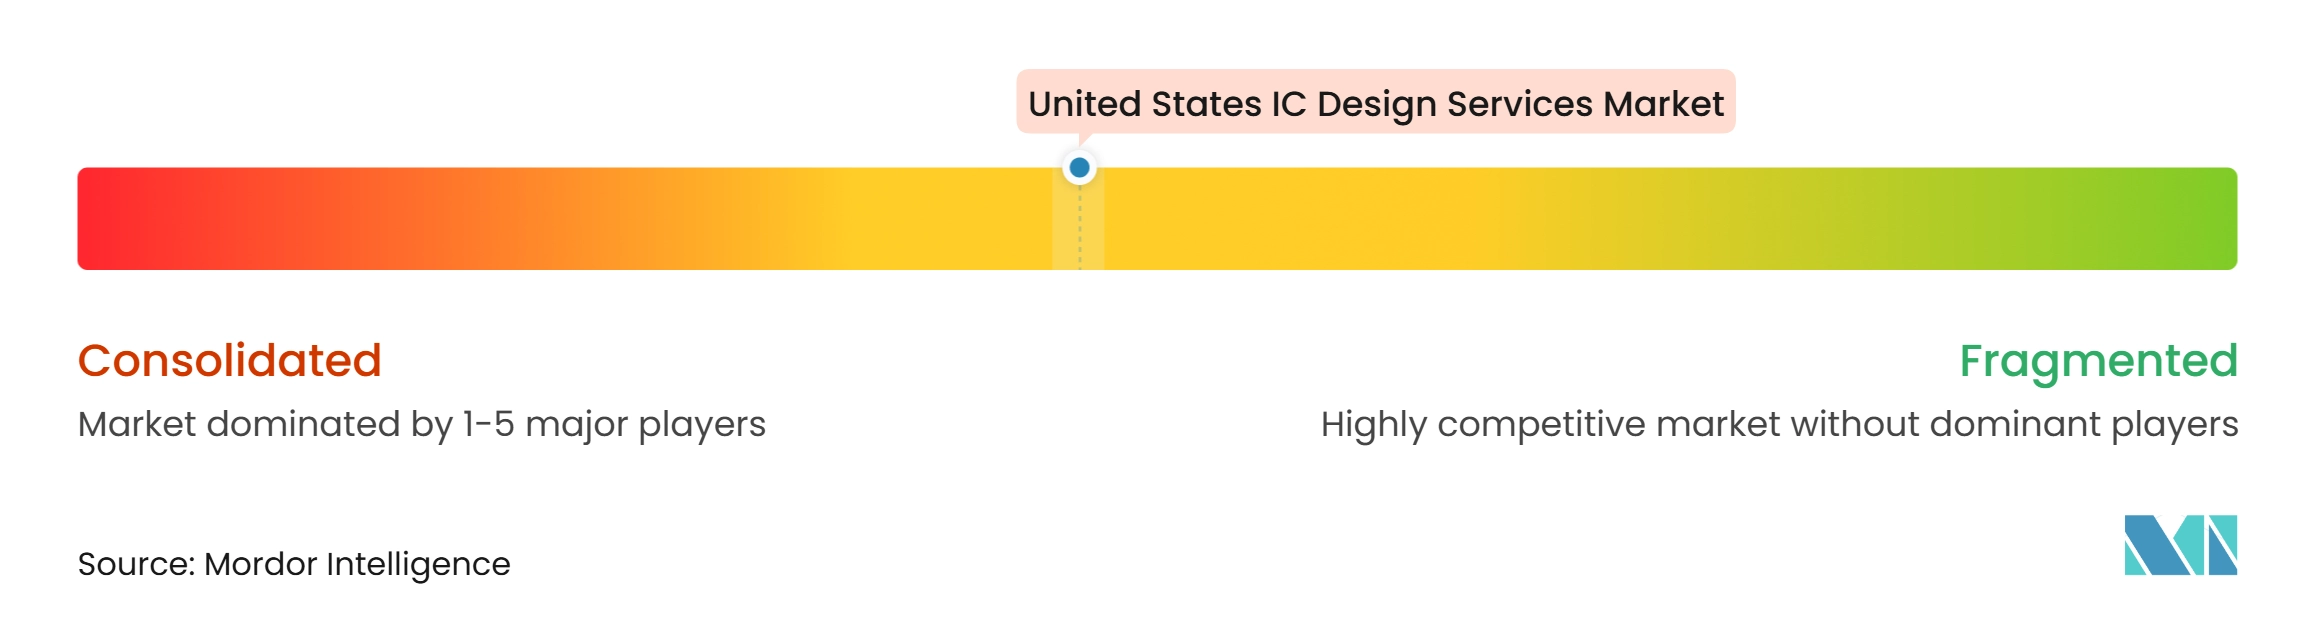
Der Markt für IC-Designdienstleistungen in den Vereinigten Staaten weist eine moderate Konzentration bei fortgeschrittenen Knoten und eine stärkere Fragmentierung bei Ingenieurdienstleistungen für reife Knoten auf. GUC und Alchip halten starke Positionen im KI-ASIC-Design durch ihre Nähe zu den fortgeschrittenen Prozesstechnologien von TSMC. Die nordamerikanischen Kunden von Alchip machten 78% seines Umsatzes im Jahr 2025 aus. Indische Anbieter erweitern ihre US-Kundenmandate im Front-End-Design und in der Verifikation. Ihre Wettbewerbsfähigkeit beruht auf globaler Lieferkapazität und kosteneffektiver Ingenieurabdeckung. Anbieter fortgeschrittener Knoten konkurrieren durch Prozesserfahrung, IP-Portfolios und Foundry-Beziehungen.
Kunden suchen zunehmend nach Partnern, die von der RTL-Implementierung bis hin zu Packaging, Testing und Produktionsunterstützung reichen. Das 52-Millionen-USD-KI-Beschleuniger-Engagement von SEMIFIVE mit einem US-amerikanischen Fabless-Unternehmen war als End-to-End-ASIC-Programm strukturiert. TCS führte 2025 Chiplet-Systemingenieurdienstleistungen ein, die Schnittstellen, Verifikation sowie 2,5D- und 3D-Interposer-Design abdecken.[3] GUC stärkte seine Position bei fortgeschrittenen Speicherschnittstellen durch die Ankündigung seines 2nm 16 Gbps HBM4E-IP. Diese Schritte zeigen, dass Anbieter in einen breiteren technischen Umfang investieren, anstatt sich auf punktuelle Designdienstleistungen zu verlassen. Design-Verifikationsautomatisierung, chipletbewusstes physisches Design und sichere Luft- und Raumfahrtdesigns bleiben Bereiche mit weniger qualifizierten Anbietern.
Die Einhaltung regulatorischer Anforderungen wird zunehmend Teil der Wettbewerbsbewertung für fortgeschrittene Rechenprogramme. Die Due-Diligence-Regeln des Bureau of Industry and Security und das Authorized-IC-Designer-Framework regeln den Zugang zu bestimmten fortgeschrittenen Computing-IC-Transaktionen. Anbieter, die diese Anforderungen erfüllen, können Kunden mehr Vertrauen bei eingeschränkten Lieferkettenarbeiten bieten. MosChip meldete für das Geschäftsjahr 2026 einen Umsatz von 585,15 Crore INR (70,2 Millionen USD), ein Anstieg von 25,34% gegenüber dem Vorjahr. Die Expansion in Japan und Südkorea wurde von anhaltenden Aktivitäten in Nordamerika begleitet. Der Marktkonzentrationsindex beträgt 4 von 10, da einige wenige Anbieter fortgeschrittene KI-ASIC-Engagements bei fortgeschrittenen Knoten anführen, während die breitere Front-End-, Verifikations- und Reifknoten-Dienstleistungsbasis fragmentiert bleibt.
Marktführer der IC-Designdienstleistungen in den Vereinigten Staaten
-
HCL Technologies Limited Pre footer link
-
Wipro Limited
-
Capgemini SE
-
L&T Technology Services Limited
-
eInfochips (An Arrow Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für IC-Designdienstleistungen in den Vereinigten Staaten Unternehmen in diesem Bericht
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
Neueste Industrielle Entwicklungen in Markt für IC-Designdienstleistungen in den Vereinigten Staaten
- September 2026: SEMIFIVE begann mit der Massenproduktion des LLM-KI-Inferenzbeschleunigers von HyperAccel auf dem fortgeschrittenen 4nm-Prozessknoten von Samsung Foundry, einem Big-Die-Chip mit mehr als 500 mm², der eine vollständige Turnkey-Lösung vom Front-End-Design über Packaging und Testing bis hin zur Volumenfertigungsversorgung liefert. Das Unternehmen sicherte sich in der ersten Jahreshälfte 2026 neue Massenproduktionsaufträge in Höhe von 42,3 Milliarden KRW (30,7 Millionen USD), fast doppelt so viel wie das gesamte Auftragsvolumen des Jahres 2025, wobei Auslandsaufträge 45% der Buchungen im zweiten Quartal 2026 ausmachten.
- September 2026: Global Unichip Corp. kündigte sein 2nm 16 Gbps HBM4E-IP an und erweiterte damit sein Portfolio an fortgeschrittenen Packaging-IPs an der Spitze der Hochbandbreiten-Speicherschnittstellenstandards, was seine Wettbewerbspositionierung für KI-Beschleunigerprogramme der nächsten Generation stärkt, die auf die fortgeschrittensten Prozessknoten abzielen.
- Mai 2026: SEMIFIVE sicherte sich einen KI-Beschleuniger-Vertrag im Wert von 52 Millionen USD mit einem US-amerikanischen Fabless-Unternehmen, sein erstes nordamerikanisches Spec-Handoff-Projekt und der bisher größte Einzelvertrag des Unternehmens, der sein End-to-End-ASIC-Modell mit einem Kundensegment validiert, das den dynamischsten Nachfragepool im globalen Markt für IC-Designdienstleistungen darstellt.
- April 2026: Das CHIPS-Forschungs- und Entwicklungsbüro startete den Investitionsfonds für das Nationale Halbleitertechnologiezentrum und schuf damit einen neuen Investitionsweg für Unternehmen, die Halbleiter-Forschungs- und Entwicklungsinnovationen kommerzialisieren, wobei Anträge über das bestehende Broad-Agency-Announcement-Framework bearbeitet werden und Projektbudgets mindestens 10 Millionen USD betragen müssen.
Berichtsumfang des Marktes für IC-Designdienstleistungen in den Vereinigten Staaten
Der Markt für IC-Designdienstleistungen in den Vereinigten Staaten umfasst Umsätze, die von Unternehmen generiert werden, die ausgelagerte und spezialisierte integrierte Schaltkreis (IC) Design-, Entwicklungs-, Verifikations- und Ingenieurunterstützungsdienstleistungen an Halbleiterhersteller, Fabless-Halbleiterunternehmen, integrierte Gerätehersteller (IDMs), OEMs und Systementwickler erbringen.
Der Bericht über den Markt für IC-Designdienstleistungen in den Vereinigten Staaten ist segmentiert nach Dienstleistungstyp (Analoge IC-Designdienstleistungen, Digitale IC-Designdienstleistungen, Analog-Mixed-Signal (AMS) IC-Designdienstleistungen, Physisches Design und Layout-Dienstleistungen, Design-Verifikationsdienstleistungen, IP-Entwicklungs- und Designunterstützungsdienstleistungen und sonstige Dienstleistungstypen), Endnutzeranwendung (Automobil, KI, Hochleistungsrechnen und Rechenzentren, Unterhaltungselektronik, Industrie, Verteidigung und Luft- und Raumfahrt, Medizin und Gesundheitswesen, Telekommunikation und Netzwerke sowie sonstige Endnutzeranwendungen), Designkomplexität (Fortgeschrittene Knoten (≤7nm), Reife Knoten (8nm–28nm) und Ältere Knoten (über 28nm)). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Analoge IC-Designdienstleistungen |
| Digitale IC-Designdienstleistungen |
| Analog-Mixed-Signal (AMS) IC-Designdienstleistungen |
| Physisches Design und Layout-Dienstleistungen |
| Design-Verifikationsdienstleistungen |
| IP-Entwicklungs- und Designunterstützungsdienstleistungen |
| Sonstige Dienstleistungstypen |
| Automobil |
| KI, Hochleistungsrechnen und Rechenzentren |
| Unterhaltungselektronik |
| Industrie |
| Verteidigung und Luft- und Raumfahrt |
| Medizin und Gesundheitswesen |
| Telekommunikation und Netzwerke |
| Sonstige Endnutzeranwendungen |
| Fortgeschrittene Knoten (≤7nm) |
| Reife Knoten (8nm–28nm) |
| Ältere Knoten (über 28nm) |
| Nach Dienstleistungstyp | Analoge IC-Designdienstleistungen |
| Digitale IC-Designdienstleistungen | |
| Analog-Mixed-Signal (AMS) IC-Designdienstleistungen | |
| Physisches Design und Layout-Dienstleistungen | |
| Design-Verifikationsdienstleistungen | |
| IP-Entwicklungs- und Designunterstützungsdienstleistungen | |
| Sonstige Dienstleistungstypen | |
| Nach Endnutzeranwendung | Automobil |
| KI, Hochleistungsrechnen und Rechenzentren | |
| Unterhaltungselektronik | |
| Industrie | |
| Verteidigung und Luft- und Raumfahrt | |
| Medizin und Gesundheitswesen | |
| Telekommunikation und Netzwerke | |
| Sonstige Endnutzeranwendungen | |
| Nach Designkomplexität | Fortgeschrittene Knoten (≤7nm) |
| Reife Knoten (8nm–28nm) | |
| Ältere Knoten (über 28nm) |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für IC-Designdienstleistungen in den Vereinigten Staaten?
Es wird erwartet, dass er von 5,58 Milliarden USD im Jahr 2027 auf 8,69 Milliarden USD bis 2032 ansteigt, mit einer CAGR von 9,26%.
Was treibt die Nachfrage nach IC-Designdienstleistungen in den Vereinigten Staaten an?
Kundenspezifische ASIC-Programme für KI, Hochleistungsrechnen und Rechenzentren sowie die Auslagerung komplexer Verifikations- und physischer Designarbeiten stützen die Nachfrage.
Welcher Dienstleistungstyp führt den Sektor der IC-Designdienstleistungen in den Vereinigten Staaten an?
Digitale IC-Designdienstleistungen führten im Jahr 2026 mit einem Anteil von 28,76%, während Design-Verifikationsdienstleistungen voraussichtlich das schnellste Wachstum nach Dienstleistungstyp mit einer CAGR von 10,66% verzeichnen werden.
Welche Endnutzeranwendung hat die stärkste Nachfrage?
KI, Hochleistungsrechnen und Rechenzentren hielten im Jahr 2026 33,09% des Umsatzes und werden voraussichtlich bis 2032 mit einer CAGR von 10,71% wachsen.
Warum sind Programme für fortgeschrittene Knoten für Designdienstleister wichtig?
Programme für fortgeschrittene Knoten erfordern spezialisierte Verifikation, IP-Integration, Prozesskenntnisse und eine engere Koordination mit Foundry- und Packaging-Partnern.
Welche US-Bundesstaaten sind wichtige Zentren für IC-Designdienstleistungen?
Kalifornien führt bei Fabless-, KI- und EDA-Aktivitäten, während Texas, Arizona, Oregon, Washington und New York Fertigungs-, Forschungs- und spezialisierte Designnachfrage hinzufügen.