
Tamaño y Participación del Mercado de Servicios de Diseño de CI en Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
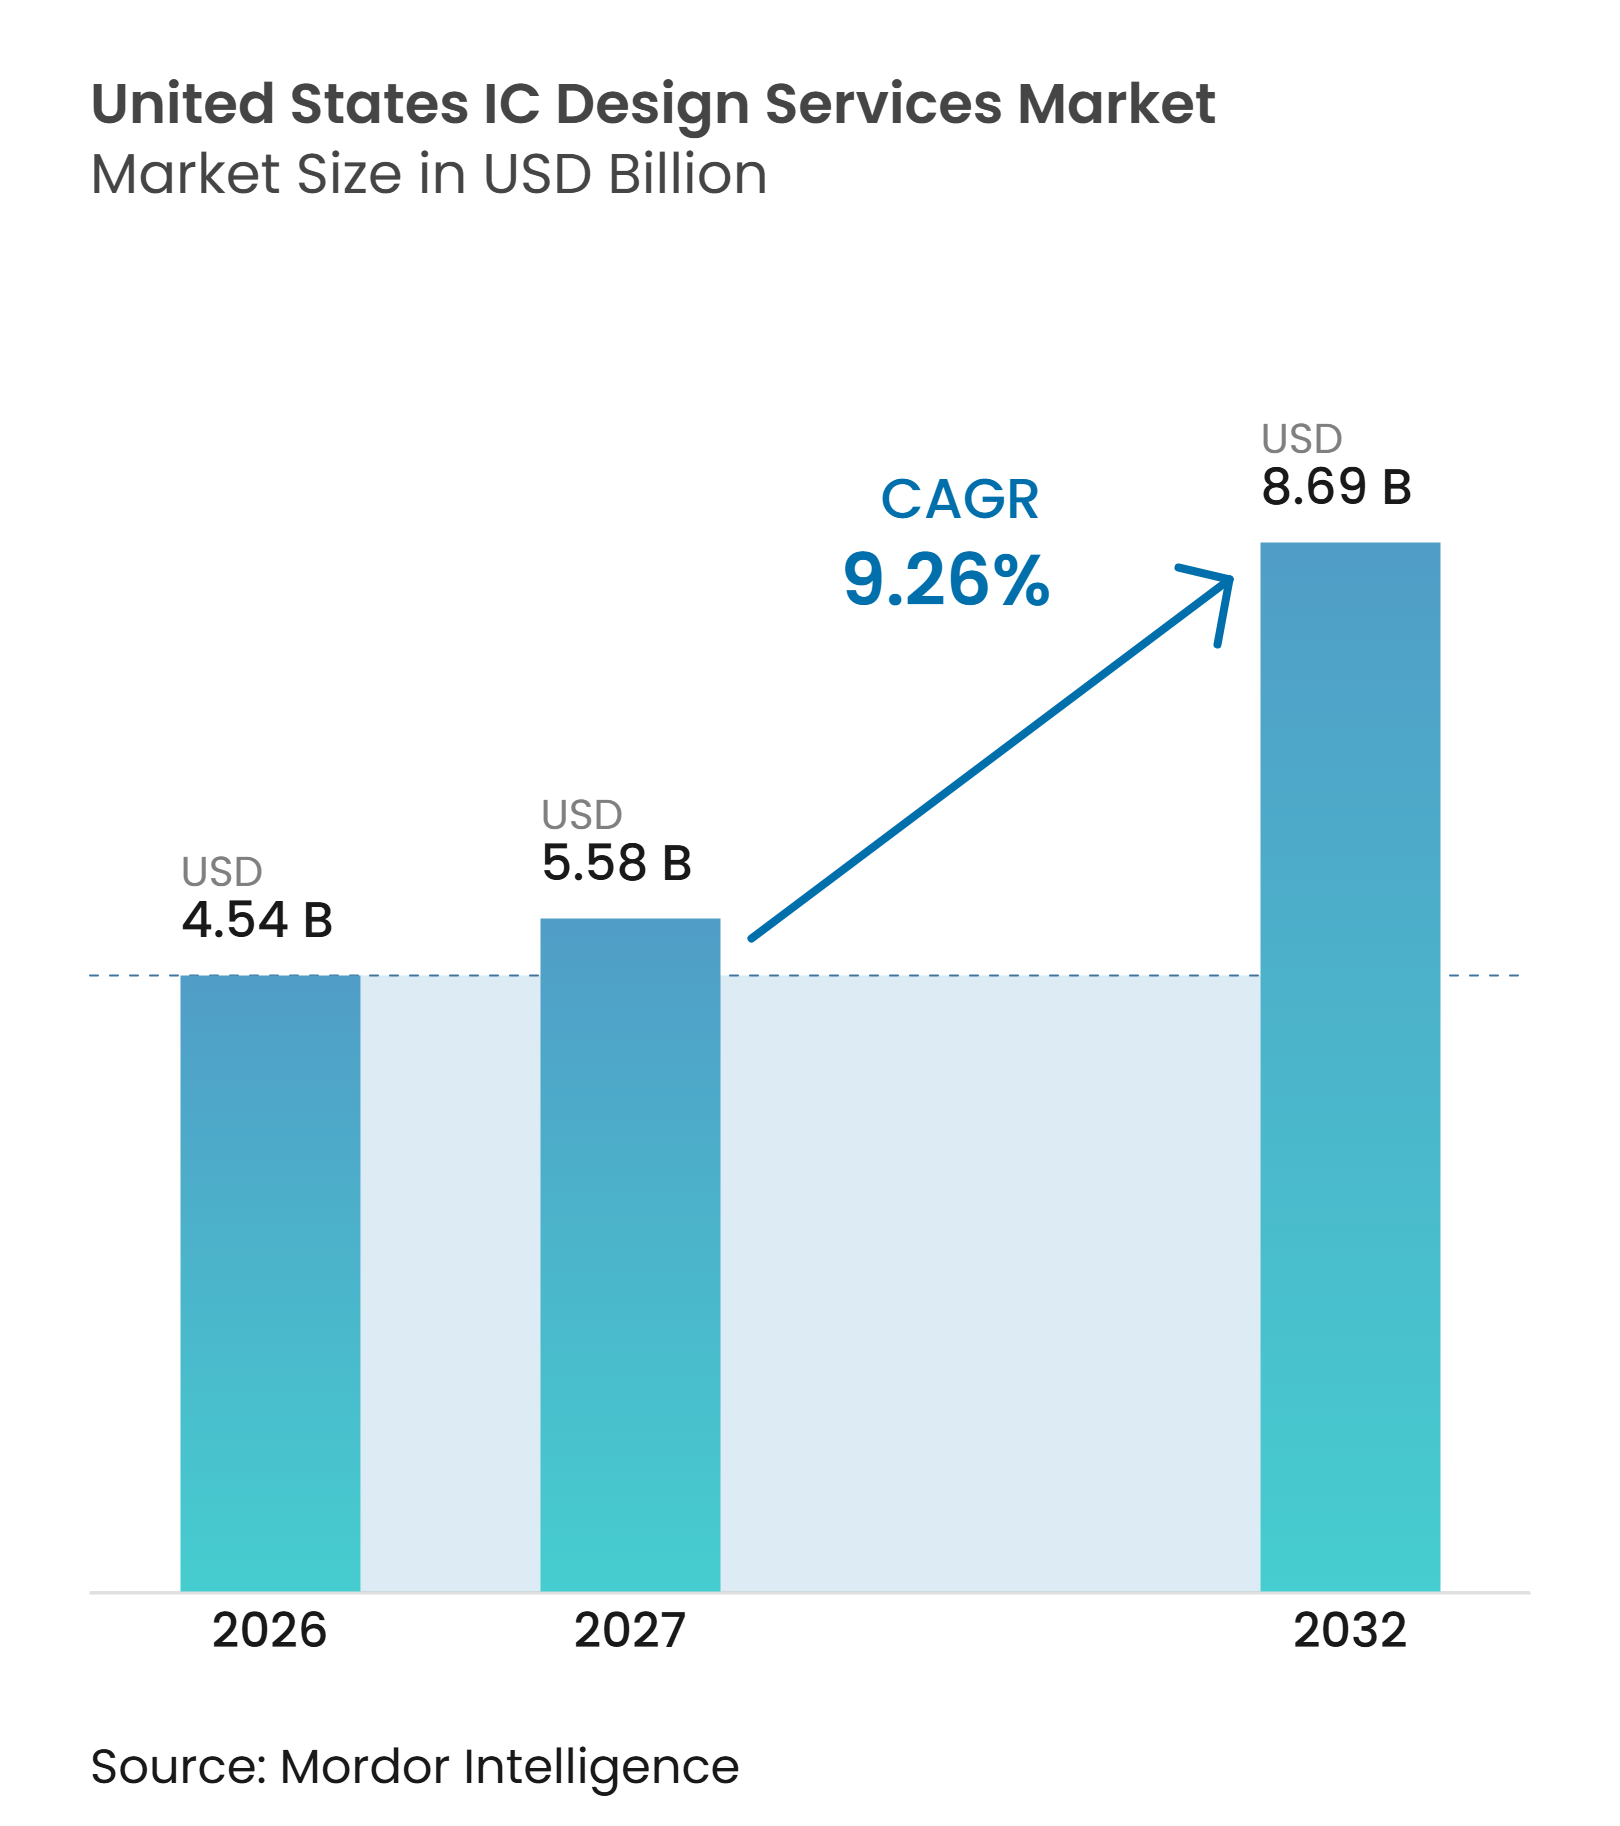
| Tamaño del mercado en el año base (2026) | 4.54 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Diseño de CI en Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del mercado de Servicios de Diseño de CI en Estados Unidos se expanda de 4,54 mil millones de USD en 2026 a 5,58 mil millones de USD en 2027, y a 8,69 mil millones de USD para 2032, registrando un CAGR del 9,26% entre 2027 y 2032. La demanda está aumentando a medida que las empresas de semiconductores utilizan socios especializados para agregar capacidad de ingeniería sin necesidad de desarrollar cada capacidad internamente ni asumir el costo total de equipos especializados en cada fase del programa. El mercado de Servicios de Diseño de CI en Estados Unidos se está beneficiando de los programas de silicio personalizado para inteligencia artificial, computación de alto rendimiento y centros de datos, que sostienen la demanda de diseño, verificación, implementación y coordinación a nivel de sistema. Los programas de investigación federales también reducen las barreras para el desarrollo experimental de chips y pueden incorporar proyectos universitarios, de startups y de investigación en los flujos de trabajo de servicios de diseño comercial. En el mercado de Servicios de Diseño de CI en Estados Unidos, los nodos de proceso avanzados, los chiplets y la integración 3D están ampliando el alcance del trabajo en arquitectura, verificación, empaquetado y tape-out. La competencia depende cada vez más de las credenciales en nodos avanzados, el acceso a equipos de ingeniería globales calificados, la propiedad intelectual reutilizable y la capacidad de entregar trabajo a lo largo del ciclo de desarrollo de silicio. El mercado de Servicios de Diseño de CI en Estados Unidos ofrece a los proveedores con estas capacidades oportunidades para pasar de asignaciones de ingeniería discretas hacia compromisos más prolongados con los clientes.
Conclusiones Clave del Informe
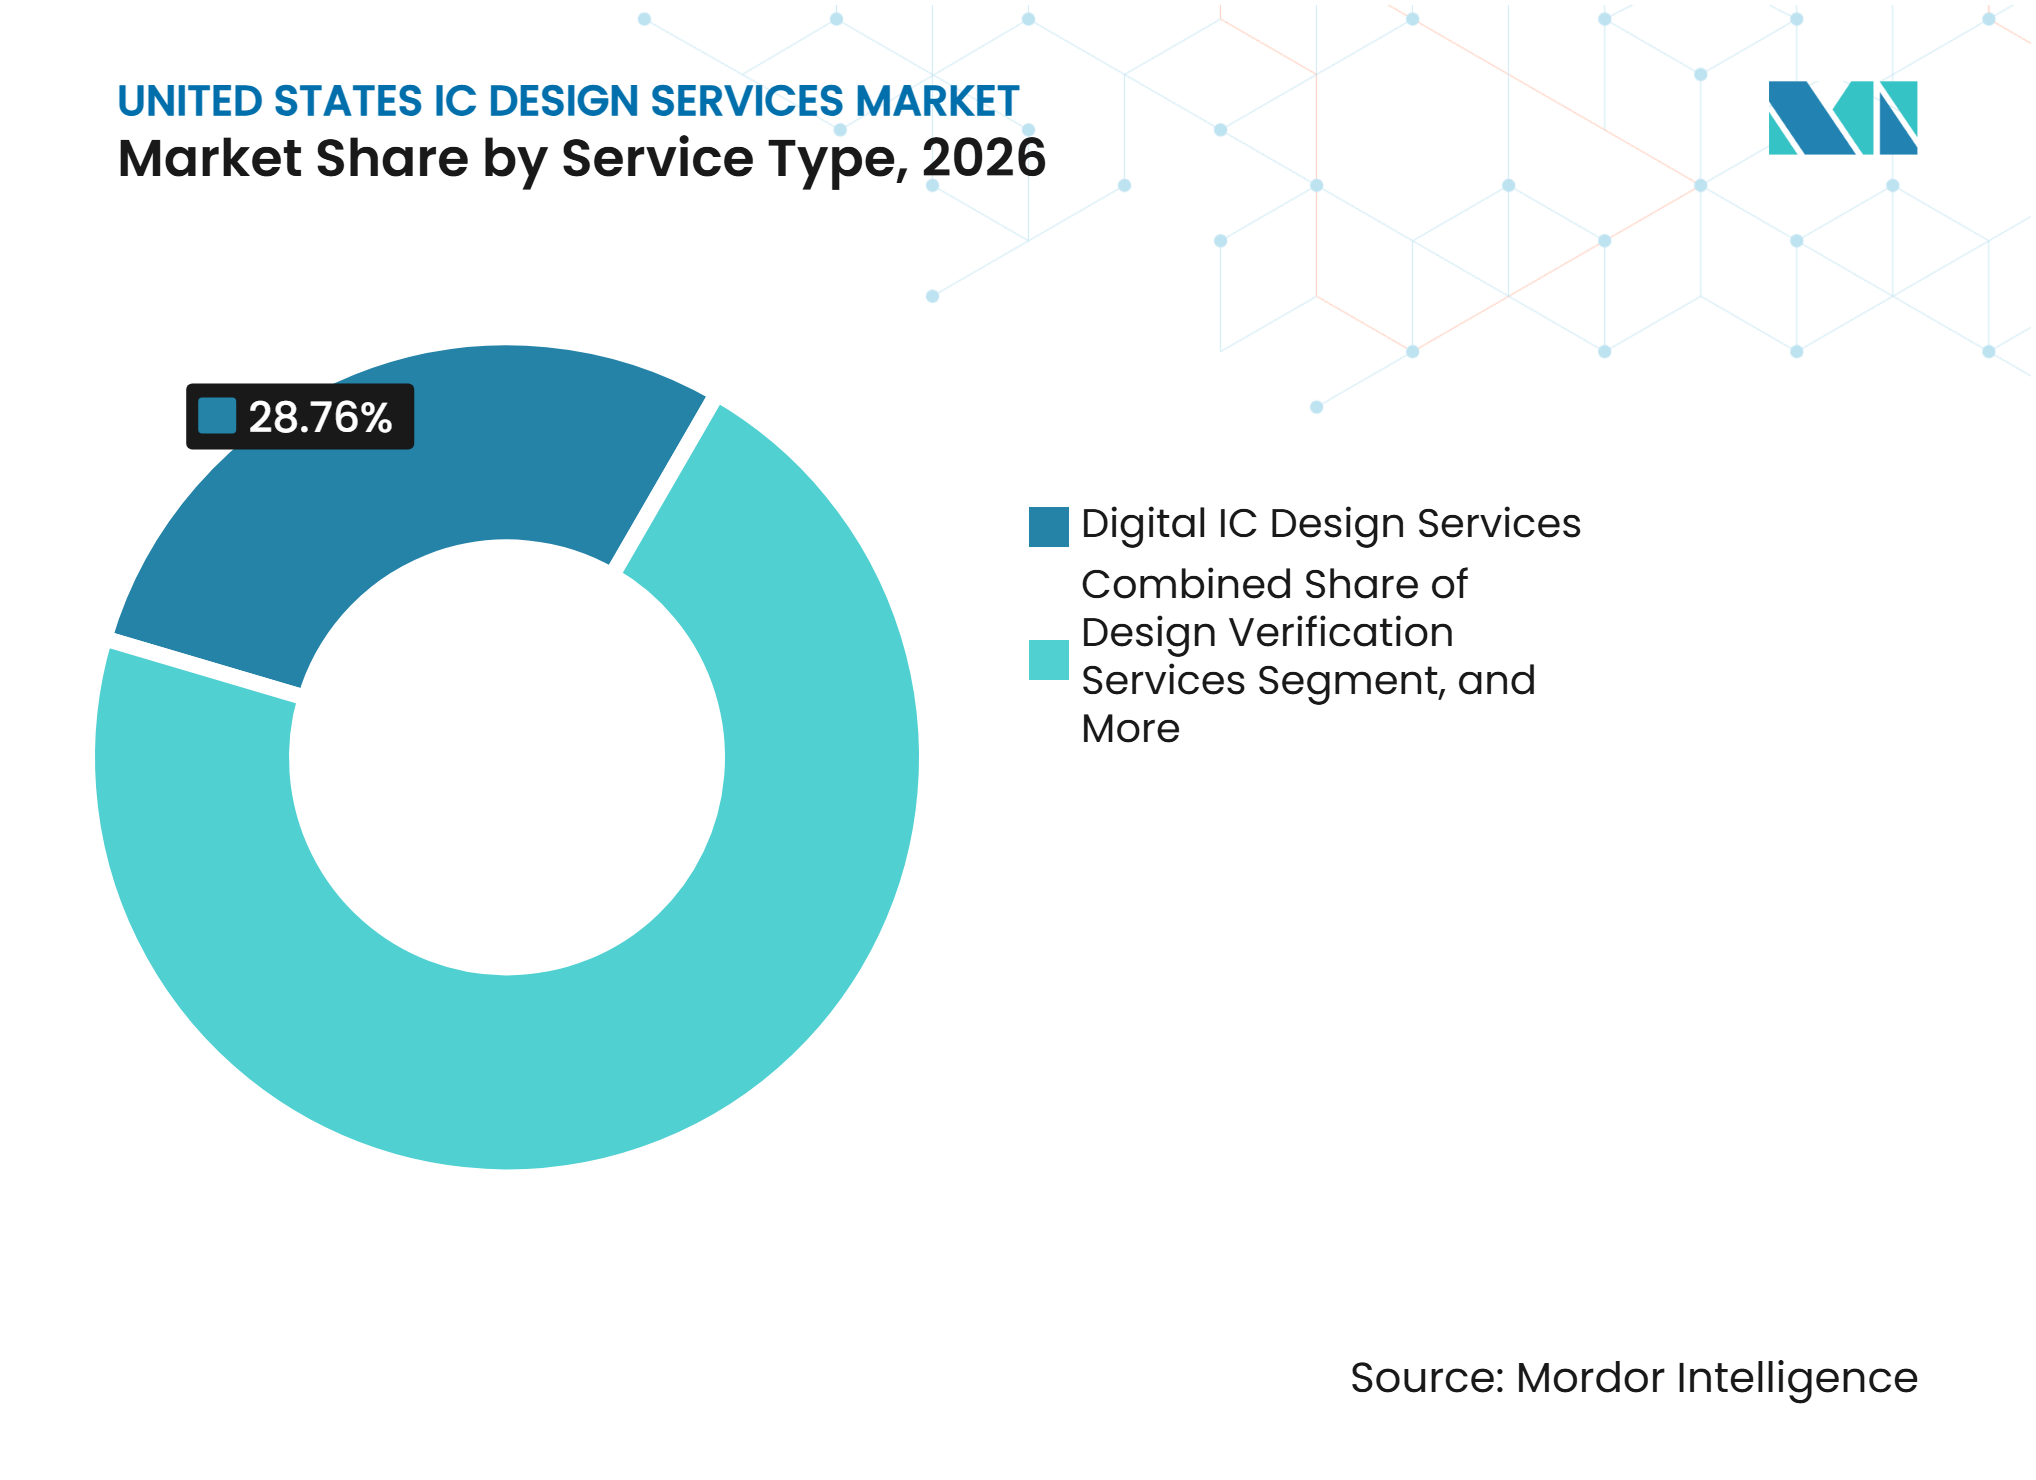
Por tipo de servicio, los Servicios de Diseño de CI Digital representaron el 28,76% de la participación del mercado de Servicios de Diseño de CI en Estados Unidos en 2026, mientras que se proyecta que los Servicios de Verificación de Diseño se expandan a un CAGR del 10,66% hasta 2032.
Por aplicación de usuario final, la IA, la Computación de Alto Rendimiento y los Centros de Datos representaron el 33,09% del tamaño del mercado de Servicios de Diseño de CI en Estados Unidos en 2026 y se espera que se expandan a un CAGR del 10,71% hasta 2032.
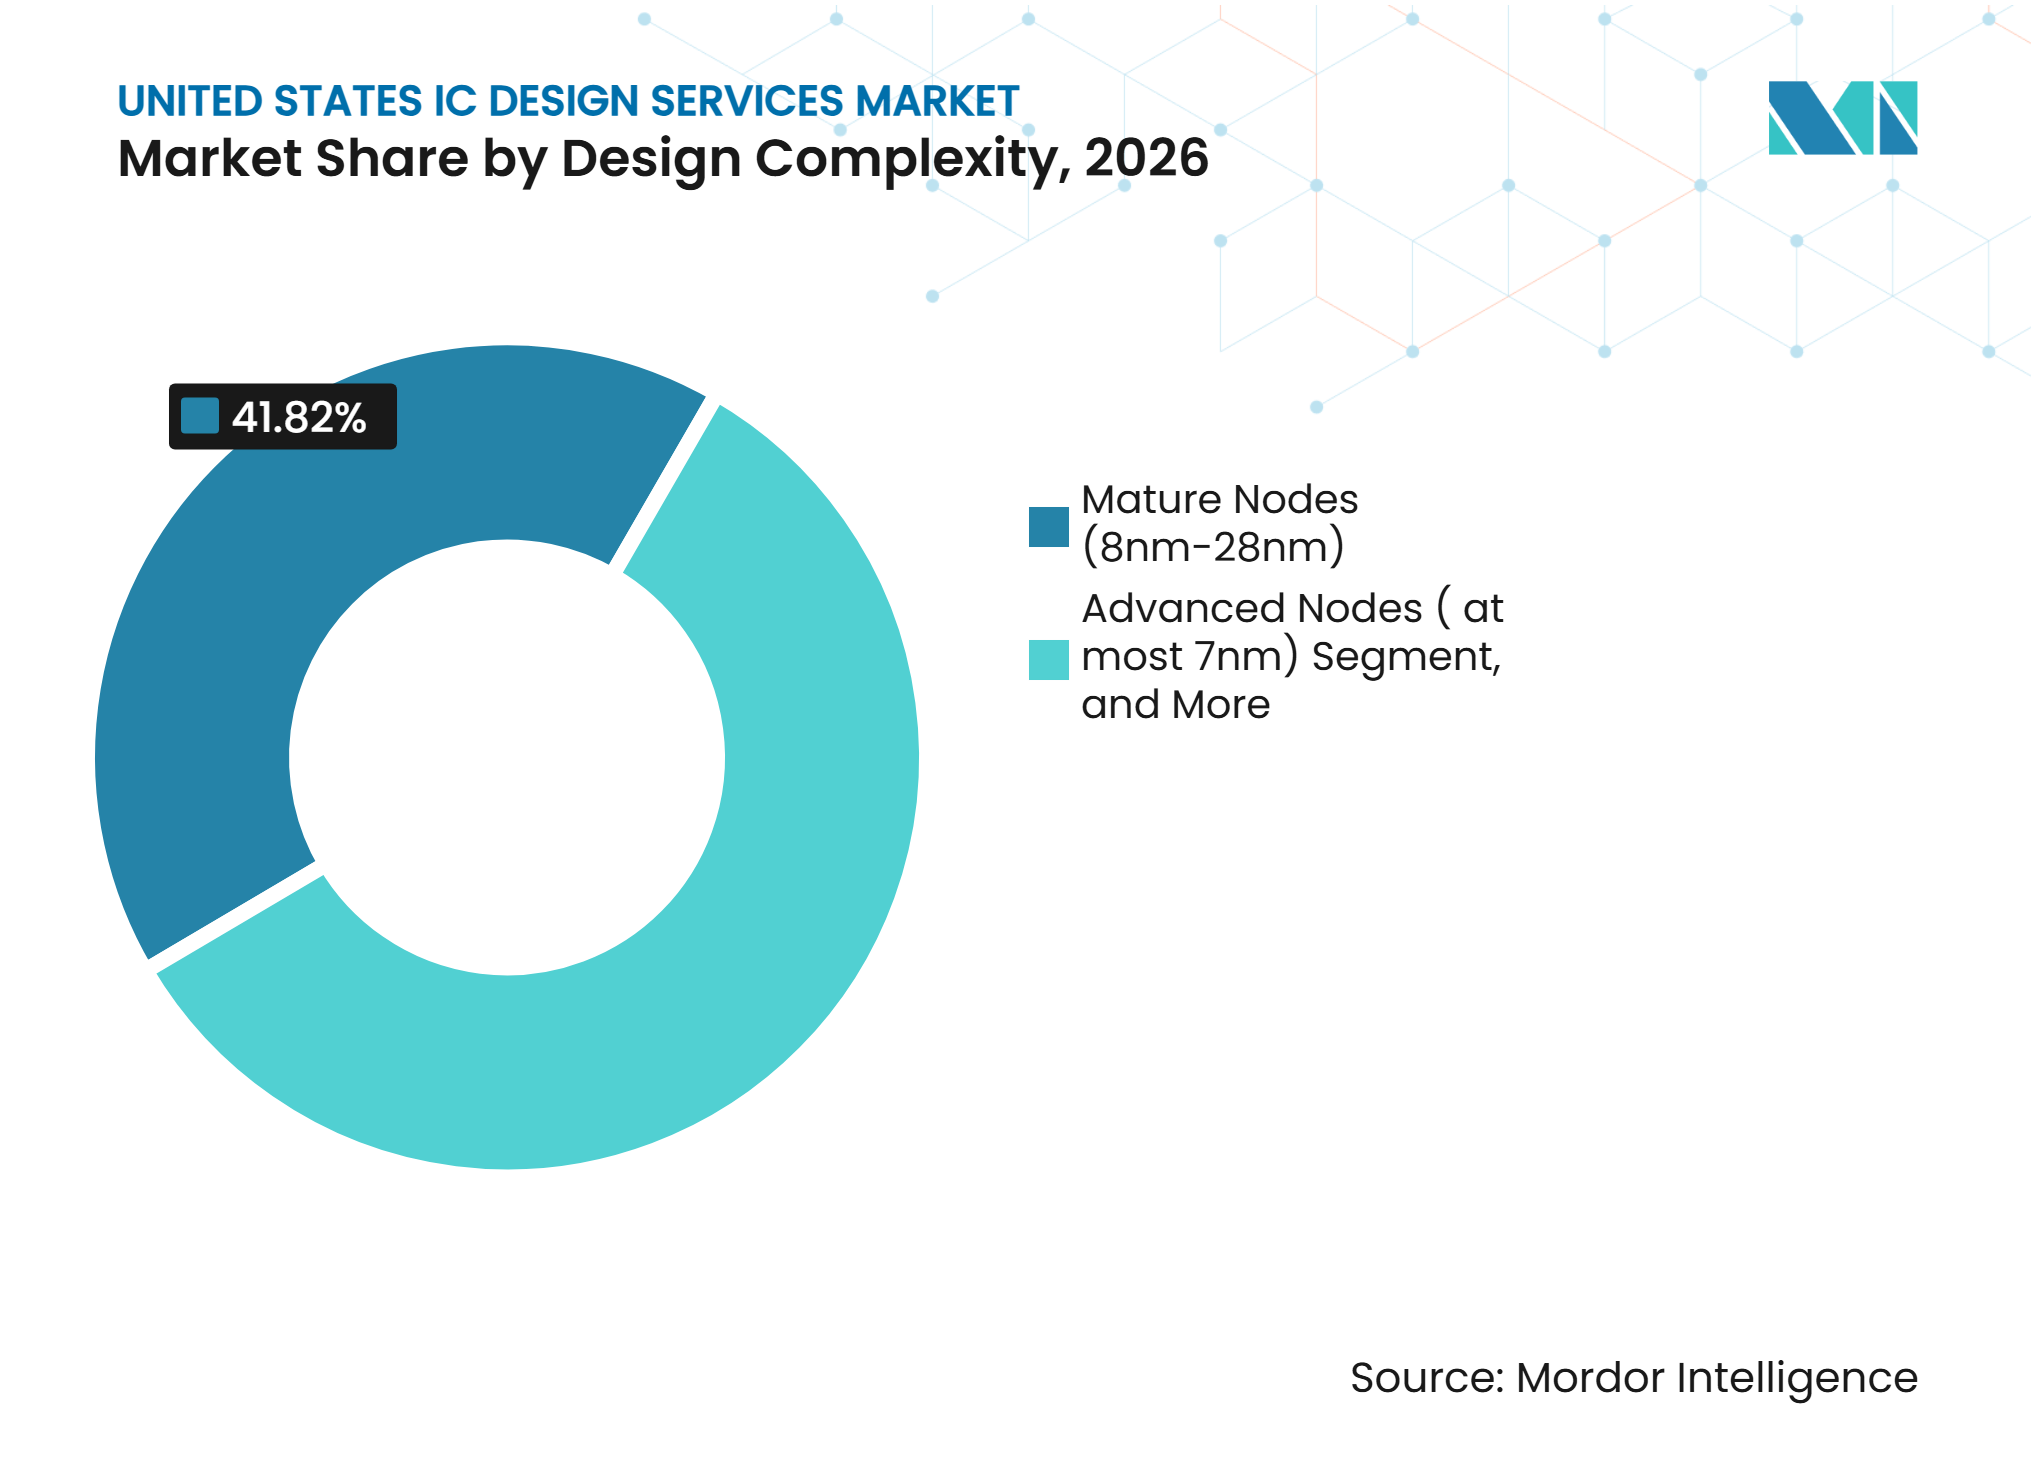
Por complejidad de diseño, los Nodos Maduros, de 8nm a 28nm, representaron el 41,82% de los ingresos en 2026, mientras que se proyecta que los Nodos Avanzados, ≤7nm, avancen a un CAGR del 9,89% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Externalización de Actividades Complejas de Ingeniería de Diseño de CI | +3.1% | Nacional, con entrega orientada a EE. UU. desde Taiwán, Corea del Sur, India y Europa | Corto plazo (≤ 2 años) |
| Investigación y Desarrollo de Semiconductores Respaldada por el Gobierno e Iniciativas de Diseño Doméstico | +1.5% | Nacional, con centros clave en California, Texas, Arizona, Nueva York, Ohio y Oregón | Mediano plazo (2-4 años) |
| Complejidad del Diseño en Nodos Avanzados | +1.2% | Nacional, con implicaciones para la cadena de suministro global | Mediano plazo (2-4 años) |
| Arquitecturas de Chiplets y Adopción de Empaquetado Avanzado | +1.0% | Global, con especificación de diseño liderada por EE. UU. y ejecución transfronteriza | Mediano plazo (2-4 años) |
| Aumento del Contenido de Semiconductores en Dispositivos Automotrices, Industriales y Conectados | +0.7% | Nacional, con América del Norte como principal centro de demanda automotriz | Mediano plazo (2-4 años) |
| Demanda de Diseño de Semiconductores Seguros en Defensa y Aeroespacial | +0.5% | Nacional, con programas de defensa de EE. UU. y cadenas de suministro de Fundición de Confianza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Externalización de Actividades Complejas de Ingeniería de Diseño de CI
El mercado de Servicios de Diseño de CI en Estados Unidos está respaldado por la externalización del trabajo de ingeniería de front-end y back-end. Las empresas fabless y los hyperscalers retienen la arquitectura, la definición del producto y la propiedad dentro de sus propios equipos. Asignan el diseño RTL, la implementación física, el diseño para pruebas y las actividades de verificación a proveedores especializados. Este modelo permite a las empresas agregar capacidad evitando incrementos equivalentes en la plantilla de ingeniería doméstica. Alchip derivó el 78% de sus ingresos de 2025 de clientes norteamericanos, lo que muestra la escala de la capacidad de diseño externo utilizada por los clientes en la región. Este patrón del mercado de Servicios de Diseño de CI en Estados Unidos separa la especificación doméstica de chips del trabajo de diseño físico y empaquetado distribuido globalmente.
Investigación y Desarrollo de Semiconductores Respaldada por el Gobierno e Iniciativas de Diseño Doméstico
El financiamiento federal para la investigación de semiconductores está ampliando el grupo de organizaciones elegibles para llevar a cabo programas avanzados de chips. La Oficina del Inspector General del Departamento de Comercio informó que la Oficina de Investigación y Desarrollo de CHIPS había otorgado 8,3 mil millones de USD en financiamiento para investigación y desarrollo de semiconductores hasta enero de 2025. La Oficina de Investigación y Desarrollo de CHIPS lanzó el Fondo de Inversión del NSTC en abril de 2026 para empresas que comercializan investigación y desarrollo de semiconductores.[1] La Instalación de Colaboración de Diseño del Centro Nacional de Tecnología de Semiconductores tenía como objetivo ampliar el acceso al software EDA y reducir el costo del diseño experimental de chips. La estrategia de la Casa Blanca identifica la habilitación del diseño como una prioridad nacional de microelectrónica junto con la fabricación. Los programas universitarios, de startups y de investigación pueden, por lo tanto, requerir apoyo comercial a medida que avanzan los diseños hacia el tape-out.
Complejidad del Diseño en Nodos Avanzados
Los nodos avanzados aumentan el trabajo especializado requerido para completar un diseño de chip. Los mayores recuentos de transistores incrementan la necesidad de propiedad intelectual reutilizable de procesadores, memoria y conectividad. La Asociación de la Industria de Semiconductores declaró que el licenciamiento de propiedad intelectual representa más del 50% de los costos totales de diseño en nodos sub-7nm. Las empresas deben equilibrar el desarrollo personalizado frente a la propiedad intelectual licenciada al desarrollar productos de vanguardia. Los ciclos de verificación y calificación extienden el esfuerzo de ingeniería necesario antes del tape-out. En el mercado de Servicios de Diseño de CI en Estados Unidos, estas condiciones favorecen a los proveedores de servicios con metodologías probadas, conocimiento de procesos y activos de diseño reutilizables.
Arquitecturas de Chiplets y Adopción de Empaquetado Avanzado
La adopción de chiplets está cambiando el alcance del trabajo realizado por los proveedores de servicios de diseño de CI. Los diseños modulares requieren diseño de interfaz die-to-die, distribución de interposer y coordinación de estructuras 2.5D y 3D. TCS lanzó servicios de ingeniería de sistemas basados en chiplets en septiembre de 2025, cubriendo interfaces UCIe y HBM, verificación y diseño de interposer. GUC anunció propiedad intelectual HBM4E de 16 Gbps a 2nm en septiembre de 2026, ampliando su cartera de interfaces de memoria de alto ancho de banda. La Hoja de Ruta de Integración Heterogénea del IEEE describe la integración heterogénea como una capacidad crítica para el sector aeroespacial y de defensa. Los proveedores que combinan conocimiento de digital, analógico, integridad de señal, suministro de energía y empaquetado están mejor posicionados para apoyar estos programas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Mano de Obra de Ingeniería y Competencia por el Talento | -2.1% | Nacional, con Silicon Valley, Austin y Seattle como mercados principales | Corto plazo (≤ 2 años) |
| Complejidad de Nodos Avanzados y Altos Costos de Licenciamiento de EDA | -1.6% | Nacional, con implicaciones globales para las casas de diseño que sirven a EE. UU. | Mediano plazo (2-4 años) |
| Escasez de Ingenieros Especializados en Diseño de CI | -1.2% | Nacional, con California, Texas, Oregón y Arizona como centros principales | Mediano plazo (2-4 años) |
| Controles de Exportación y Restricciones Tecnológicas Transfronterizas | -0.8% | Operaciones internacionales de empresas con sede en EE. UU. y sus socios de diseño | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Mano de Obra de Ingeniería y Competencia por el Talento
La alta compensación de ingeniería limita la capacidad de los equipos domésticos para escalar al ritmo de los programas de chips. También hace que la entrega de ingeniería externa sea más atractiva para las empresas que necesitan capacidad adicional. Un estudio del Instituto de Ciencias de la Información de la Universidad del Sur de California encontró que la demanda de semiconductores en el sur de California para ingenieros era 3 veces mayor que para técnicos. La Asociación de la Industria de Semiconductores informó que solo el 3% de los graduados que ingresan a empleos de ingeniería cada año se unen al sector de semiconductores. La restricción de oferta ejerce una presión particular sobre los roles de diseño analógico, de señal mixta, diseño físico y verificación. Las empresas, por lo tanto, utilizan equipos de entrega global mientras mantienen la arquitectura del producto y las decisiones de los clientes cerca de sus operaciones domésticas.
Complejidad de Nodos Avanzados y Altos Costos de Licenciamiento de EDA
El diseño en nodos avanzados requiere un conjunto más amplio de herramientas EDA, bloques de propiedad intelectual, recursos informáticos y habilidades especializadas. Estos requisitos elevan el costo de participar en programas de vanguardia. Los ingresos globales de Diseño Físico de CI y Verificación aumentaron un 16,6% interanual en el segundo trimestre de 2026, reflejando la demanda de trabajo complejo de implementación y verificación. Cadence ofrece herramientas de diseño de CI 3D multi-die para análisis y aprobación final en flujos de trabajo integrados de die y empaquetado. La carga de costos puede reducir el número de proveedores capaces de apoyar proyectos avanzados. También incentiva a las casas de diseño a reutilizar propiedad intelectual y automatización en más compromisos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios Digitales Lideran, la Verificación Impulsa la Demanda FuturaLos Servicios de Diseño de CI Digital representaron el 28,76% de la participación del mercado de Servicios de Diseño de CI en Estados Unidos en 2026. El segmento se beneficia de la demanda continua de desarrollo RTL e integración de sistema en chip. Los hyperscalers y las empresas fabless requieren capacidad de implementación digital para programas de ASIC personalizados. Los ingresos globales de servicios de diseño electrónico aumentaron un 25,1% interanual en el segundo trimestre de 2026. El resultado indica una demanda sostenida de servicios de ingeniería externos que apoyan la implementación digital. El trabajo digital sigue siendo central porque conecta la arquitectura del sistema con la implementación, la integración y la verificación eventual.
Se proyecta que los Servicios de Verificación de Diseño se expandan a un CAGR del 10,66% de 2027 a 2032. Los diseños con miles de millones de transistores requieren verificación funcional, aprobación formal y actividades de puesta en marcha del silicio que pueden superar la capacidad del equipo interno. Los proveedores de verificación necesitan personal que pueda utilizar flujos de trabajo modernos de simulación y generación de pruebas. Los Servicios de Diseño de CI Analógico y los Servicios de Diseo de CI de Señal Mixta Analógica conservan importancia en la gestión de energía automotriz, dispositivos médicos e interfaces de sensores industriales. Los Servicios de Diseño Físico y Distribución también se están volviendo más relevantes a medida que los chiplets agregan requisitos de distribución de interposer y enrutamiento die-to-die. Los Servicios de Desarrollo de Propiedad Intelectual y Soporte de Diseño se benefician a medida que los clientes reutilizan bloques probados en varios programas de chips.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación de Usuario Final:
La IA, la Computación de Alto Rendimiento y los Centros de Datos Combinan Escala e ImpulsoLa IA, la Computación de Alto Rendimiento y los Centros de Datos representaron el 33,09% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 10,71% hasta 2032. Los hyperscalers están avanzando en programas de ASIC propietarios para optimizar el rendimiento de las cargas de trabajo y reducir la dependencia del silicio comercial. Estos programas requieren un apoyo sustancial para el diseño digital, la verificación, la implementación física y el empaquetado. SEMIFIVE aseguró un contrato de acelerador de IA de 52 millones de USD con una empresa fabless estadounidense durante 2026. El compromiso mostró cómo un único programa de acelerador puede afectar materialmente la demanda de un proveedor de servicios de diseño. También reflejó la preferencia de los clientes por proveedores que puedan apoyar el desarrollo hasta la producción.
Las aplicaciones automotrices ofrecen una fuente adicional de demanda a medida que los vehículos conectados, la electrificación y los sistemas de asistencia al conductor requieren más semiconductores. Los programas de Electrónica de Consumo e Industrial proporcionan una base más estable para los proveedores con habilidades analógicas, de señal mixta y de nodos maduros. El trabajo de Defensa y Aeroespacial requiere diseños resistentes a la radiación y ciclos de programa más largos. Los diseños de Salud requieren topologías analógicas de bajo consumo y miniaturizadas para productos implantables y portátiles. Las aplicaciones de Telecomunicaciones y Redes necesitan capacidades de diseño de SerDes de alta velocidad, DSP coherente y front-end de RF. Estos usos finales amplían la industria de Servicios de Diseño de CI en Estados Unidos más allá de los ciclos de inversión de los clientes de infraestructura de IA.
Por Complejidad de Diseño:
Los Nodos Maduros Sostienen los Ingresos, los Nodos Avanzados AceleranLos Nodos Maduros, de 8nm a 28nm, representaron el 41,82% del tamaño del mercado de Servicios de Diseño de CI en Estados Unidos en 2026. Las aplicaciones automotrices, industriales, de defensa y médicas favorecen los procesos establecidos porque ofrecen estabilidad, ciclos de vida de productos extendidos y estructuras de costos adecuadas. Los diseños analógicos, de señal mixta y de gestión de energía también utilizan comúnmente procesos maduros y heredados. Estos nodos proporcionan múltiples opciones de fundición y flujos de fabricación establecidos. El trabajo en nodos maduros, en consecuencia, proporciona oportunidades consistentes para los proveedores con experiencia en diseño, distribución y validación. El segmento sigue siendo importante incluso cuando la demanda de vanguardia recibe más atención de la industria.
Se proyecta que los Nodos Avanzados (≤7nm) crezcan a un CAGR del 9,89% hasta 2032. Los aceleradores de IA, los ASIC de redes y los procesadores avanzados utilizan geometrías más pequeñas para cumplir con los requisitos de densidad de cómputo y eficiencia energética. Los programas en nodos sub-7nm requieren ciclos de verificación y calificación más largos que los diseños en nodos establecidos. También requieren una coordinación más estrecha entre proveedores de propiedad intelectual, proveedores de EDA, fundiciones y socios de empaquetado. Los Nodos Heredados (por encima de 28nm) continúan sirviendo a microcontroladores, dispositivos de potencia y dispositivos de señal mixta en aplicaciones sensibles al costo. Los proveedores que desarrollan automatización de verificación y propiedad intelectual reutilizable pueden mejorar la previsibilidad de entrega en estos programas de diseño.

Análisis Geográfico
California
California sigue siendo el principal centro de demanda del mercado de Servicios de Diseño de CI en Estados Unidos porque alberga densos grupos de empresas fabless, startups de chips de IA y equipos de arquitectura de hyperscalers. NVIDIA, Apple, Qualcomm, Broadcom y AMD mantienen importantes operaciones de diseño y arquitectura en el Área de la Bahía de San Francisco. Synopsys y Cadence también operan desde la región, lo que favorece la interacción estrecha entre los proveedores de EDA y los equipos de desarrollo de chips. El Instituto de Ciencias de la Información de la Universidad del Sur de California identificó un déficit del 20% en la fuerza laboral local de semiconductores.[2] Esta escasez está dirigiendo más trabajo de diseño y verificación a equipos de servicio en Taiwán, Corea del Sur e India. La actividad de startups también crea un flujo de empresas que pueden necesitar apoyo externo para el tape-out antes de poder construir grandes equipos internos.
Texas
Texas está emergiendo como un importante centro de diseño y fabricación de semiconductores en el mercado de Servicios de Diseño de CI en Estados Unidos. El estado tiene requisitos acumulados sustanciales de fuerza laboral de semiconductores hasta 2030, según la Red Nacional para la Educación en Microelectrónica. Texas Instruments, las operaciones estadounidenses de NXP Semiconductors y el centro de diseño de AMD en Austin anclan la actividad de diseño empresarial. La expansión de la fabricación crea demanda de diseño físico consciente del proceso y trabajo de diseño para pruebas. Los corredores de Dallas-Fort Worth y Austin también conectan los programas de semiconductores automotrices con una amplia base de ingeniería. Los costos de ingeniería más bajos que en el Área de la Bahía de San Francisco pueden apoyar la expansión de centros de diseño fuera de California. El suministro de talento y la actividad de fabricación del estado proporcionan a los proveedores un entorno práctico para un compromiso más profundo con los clientes.
Noroeste del Pacífico, Noreste, Suroeste y Medio Oeste
El Noroeste del Pacífico, el Noreste, el Suroeste y el Medio Oeste están agregando demanda especializada dentro del mercado de Servicios de Diseño de CI en Estados Unidos. En Oregón y Washington, el campus de Intel en Hillsboro y los programas de silicio personalizado de Amazon Web Services apoyan los requisitos de diseño físico y verificación. El Parque de Investigación de la Universidad Estatal de Arizona alberga la instalación de prototipado y pilotaje de empaquetado avanzado del NSTC, donde las actividades preliminares comenzaron en 2026. Esta instalación complementa el campus planificado de cinco fábricas de TSMC y apoya el trabajo de diseño específico del proceso. Nueva York y Nueva Inglaterra se apoyan en el diseño de CI relacionado con la defensa y la experiencia en señal mixta analógica. El Centro de Diseño de Chips 3D ACE-3D apoyado por la NSF en la Universidad de Chicago está desarrollando capacidades para arquitecturas 3D apiladas verticalmente. Estos centros muestran que los programas federales, el empaquetado avanzado y las fortalezas de investigación local están extendiendo el ecosistema de diseño nacional.
Panorama Competitivo
Concentración del Mercado
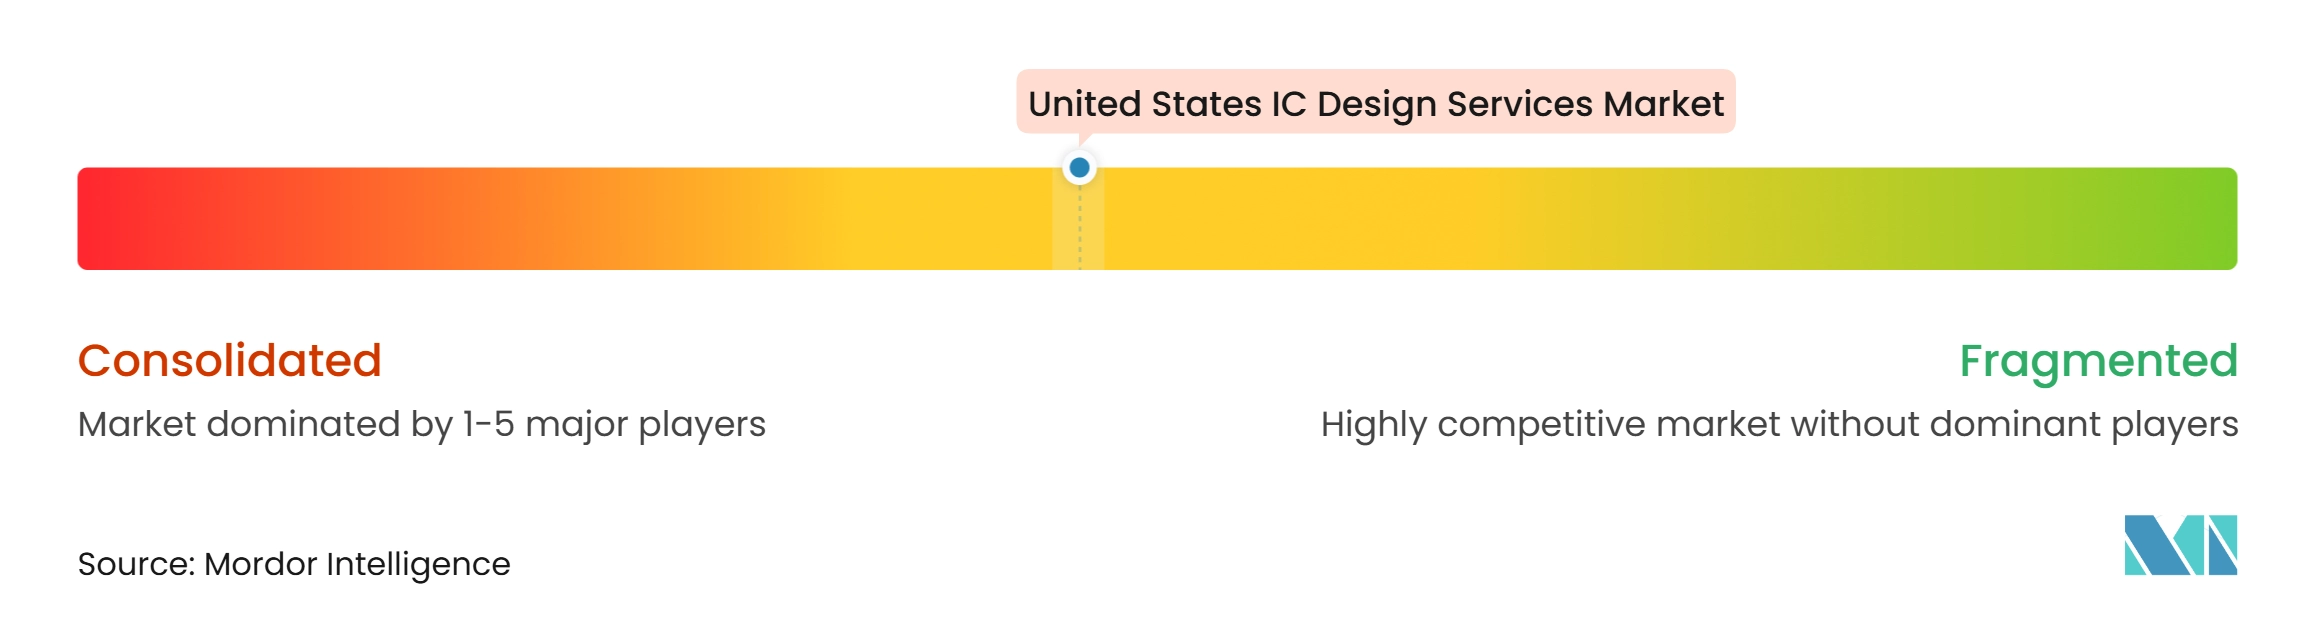
El mercado de Servicios de Diseño de CI en Estados Unidos tiene una concentración moderada en el trabajo de nodos avanzados y una mayor fragmentación en los servicios de ingeniería de nodos maduros. GUC y Alchip mantienen posiciones sólidas en el diseño de ASIC de IA gracias a su proximidad a las tecnologías de proceso avanzadas de TSMC. Los clientes norteamericanos de Alchip proporcionaron el 78% de sus ingresos de 2025. Los proveedores con sede en India están ampliando los mandatos de clientes estadounidenses en diseño de front-end y verificación. Su competitividad se basa en la capacidad de entrega global y la cobertura de ingeniería rentable. Los proveedores de nodos avanzados compiten a través de la experiencia en procesos, las carteras de propiedad intelectual y las relaciones con las fundiciones.
Los clientes buscan cada vez más socios que puedan extenderse desde la implementación RTL hasta el empaquetado, las pruebas y el soporte de producción. El compromiso de SEMIFIVE de 52 millones de USD para un acelerador de IA con una empresa fabless estadounidense fue estructurado como un programa ASIC de extremo a extremo. TCS introdujo servicios de ingeniería de sistemas de chiplets en 2025, cubriendo interfaces, verificación y diseño de interposer 2.5D y 3D.[3] GUC fortaleció su posición en interfaces de memoria avanzadas al anunciar su propiedad intelectual HBM4E de 16 Gbps a 2nm. Estos movimientos muestran que los proveedores están invirtiendo en un alcance técnico más amplio en lugar de depender de servicios de diseño puntuales. La automatización de la verificación de diseño, el diseño físico consciente de chiplets y los diseños aeroespaciales seguros siguen siendo áreas con menos proveedores calificados.
El cumplimiento normativo se está convirtiendo en parte de la evaluación competitiva para los programas de computación avanzada. Las reglas de diligencia debida de la BIS y el marco de Diseñador Autorizado de CI configuran el acceso a ciertas transacciones de CI de computación avanzada. Los proveedores que cumplen con estos requisitos pueden ofrecer a los clientes mayor confianza en el trabajo de cadena de suministro restringida. MosChip reportó ingresos del ejercicio fiscal 2026 de 585,15 crore INR (70,2 millones de USD), un aumento del 25,34% respecto al año anterior. Su expansión en Japón y Corea del Sur fue acompañada de actividad continua en América del Norte. La puntuación de concentración del mercado es 4 de 10, ya que unos pocos proveedores lideran los compromisos de ASIC de IA en nodos avanzados mientras que la base más amplia de servicios de front-end, verificación y nodos maduros permanece fragmentada.
Líderes de la Industria de Servicios de Diseño de CI en Estados Unidos
-
HCL Technologies Limited Enlace de pie de página previo
-
Wipro Limited
-
Capgemini SE
-
L&T Technology Services Limited
-
eInfochips (Una Empresa de Arrow)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Diseño de CI en Estados Unidos Empresas cubiertas en este informe
- Global Unichip Corporation
- Alchip Technologies Limited
- Faraday Technology Corporation
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- SEMIFIVE Co., Ltd.
- CoAsia SEMI Co., Ltd.
- Sondrel Limited
- EnSilica plc
- Racyics GmbH
- ICsense NV
- E-Infochips Private Limited
- HCL Technologies Limited
- L&T Technology Services Limited
- MosChip Technologies Limited
- Tessolve Semiconductor Private Limited
Desarrollos recientes de la industria en Mercado de Servicios de Diseño de CI en Estados Unidos
- Septiembre de 2026: SEMIFIVE inició la producción en masa del acelerador de inferencia de IA LLM de HyperAccel en el nodo de proceso avanzado de 4nm de Samsung Foundry, un chip Big Die que supera los 500 mm², ofreciendo una solución llave en mano completa desde el diseño de front-end hasta el empaquetado, las pruebas y el suministro de fabricación en volumen. La empresa aseguró 42,3 mil millones de KRW (30,7 millones de USD) en nuevos pedidos de producción en masa en el primer semestre de 2026, casi el doble de su volumen de pedidos de todo el año 2025, con pedidos del exterior representando el 45% de las reservas del segundo trimestre de 2026.
- Septiembre de 2026: Global Unichip Corp. anunció su propiedad intelectual HBM4E de 16 Gbps a 2nm, ampliando su cartera de propiedad intelectual de empaquetado avanzado en la vanguardia de los estándares de interfaz de memoria de alto ancho de banda y reforzando su posicionamiento competitivo para los programas de aceleradores de IA de próxima generación que apuntan a los nodos de proceso más avanzados.
- Mayo de 2026: SEMIFIVE aseguró un contrato de acelerador de IA de 52 millones de USD con una empresa fabless estadounidense, su primer proyecto de transferencia de especificaciones en América del Norte y el contrato individual más grande de la empresa hasta la fecha, validando su modelo ASIC de extremo a extremo con un segmento de clientes que representa el grupo de demanda más dinámico en el mercado global de servicios de diseño de CI.
- Abril de 2026: La Oficina de Investigación y Desarrollo de CHIPS lanzó el Fondo de Inversión para el Centro Nacional de Tecnología de Semiconductores, creando una nueva vía de inversión para empresas que comercializan innovaciones de investigación y desarrollo de semiconductores, con solicitudes procesadas a través del marco existente de Anuncio de Agencia Amplia y presupuestos de proyectos requeridos de al menos 10 millones de USD.
Alcance del Informe del Mercado de Servicios de Diseño de CI en Estados Unidos
El Mercado de Servicios de Diseño de CI en Estados Unidos abarca los ingresos generados por empresas que proporcionan servicios externalizados y especializados de diseño, desarrollo, verificación y soporte de ingeniería de circuitos integrados (CI) a fabricantes de semiconductores, empresas fabless de semiconductores, fabricantes de dispositivos integrados (IDMs), OEMs y desarrolladores de sistemas.
El Informe del Mercado de Servicios de Diseño de CI en Estados Unidos está Segmentado por Tipo de Servicio (Servicios de Diseño de CI Analógico, Servicios de Diseño de CI Digital, Servicios de Diseño de CI de Señal Mixta Analógica (AMS), Servicios de Diseño Físico y Distribución, Servicios de Verificación de Diseño, Servicios de Desarrollo de Propiedad Intelectual y Soporte de Diseño, y Otros Tipos de Servicio), Aplicación de Usuario Final (Automotriz, IA, Computación de Alto Rendimiento y Centros de Datos, Electrónica de Consumo, Industrial, Defensa y Aeroespacial, Médico y Salud, Telecomunicaciones y Redes, y Otras Aplicaciones de Usuario Final), Complejidad de Diseño (Nodos Avanzados (≤7nm), Nodos Maduros (8nm-28nm) y Nodos Heredados (por encima de 28nm)). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Diseño de CI Analógico |
| Servicios de Diseño de CI Digital |
| Servicios de Diseño de CI de Señal Mixta Analógica (AMS) |
| Servicios de Diseño Físico y Distribución |
| Servicios de Verificación de Diseño |
| Servicios de Desarrollo de Propiedad Intelectual y Soporte de Diseño |
| Otros Tipos de Servicio |
| Automotriz |
| IA, Computación de Alto Rendimiento y Centros de Datos |
| Electrónica de Consumo |
| Industrial |
| Defensa y Aeroespacial |
| Médico y Salud |
| Telecomunicaciones y Redes |
| Otras Aplicaciones de Usuario Final |
| Nodos Avanzados (≤7nm) |
| Nodos Maduros (8nm-28nm) |
| Nodos Heredados (por encima de 28nm) |
| Por Tipo de Servicio | Servicios de Diseño de CI Analógico |
| Servicios de Diseño de CI Digital | |
| Servicios de Diseño de CI de Señal Mixta Analógica (AMS) | |
| Servicios de Diseño Físico y Distribución | |
| Servicios de Verificación de Diseño | |
| Servicios de Desarrollo de Propiedad Intelectual y Soporte de Diseño | |
| Otros Tipos de Servicio | |
| Por Aplicación de Usuario Final | Automotriz |
| IA, Computación de Alto Rendimiento y Centros de Datos | |
| Electrónica de Consumo | |
| Industrial | |
| Defensa y Aeroespacial | |
| Médico y Salud | |
| Telecomunicaciones y Redes | |
| Otras Aplicaciones de Usuario Final | |
| Por Complejidad de Diseño | Nodos Avanzados (≤7nm) |
| Nodos Maduros (8nm-28nm) | |
| Nodos Heredados (por encima de 28nm) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Servicios de Diseño de CI en Estados Unidos?
Se proyecta que aumente de 5,58 mil millones de USD en 2027 a 8,69 mil millones de USD para 2032, a un CAGR del 9,26%.
¿Qué está impulsando la demanda de servicios de diseño de CI en Estados Unidos?
Los programas de ASIC personalizados para IA, computación de alto rendimiento y centros de datos, además de la externalización de trabajo complejo de verificación e implementación física, están apoyando la demanda.
¿Qué tipo de servicio lidera el sector de Servicios de Diseño de CI en Estados Unidos?
Los Servicios de Diseño de CI Digital lideraron con una participación del 28,76% en 2026, mientras que se proyecta que los Servicios de Verificación de Diseño registren la expansión más rápida por tipo de servicio a un CAGR del 10,66%.
¿Qué aplicación de usuario final tiene la mayor demanda?
La IA, la Computación de Alto Rendimiento y los Centros de Datos representaron el 33,09% de los ingresos en 2026 y se espera que avancen a un CAGR del 10,71% hasta 2032.
¿Por qué son importantes los programas de nodos avanzados para los proveedores de servicios de diseño?
Los programas de nodos avanzados requieren verificación especializada, integración de propiedad intelectual, conocimiento de procesos y una coordinación más estrecha con los socios de fundición y empaquetado.
¿Qué estados de EE. UU. son centros clave de servicios de diseño de CI?
California lidera en actividad fabless, de IA y de EDA, mientras que Texas, Arizona, Oregón, Washington y Nueva York agregan demanda de fabricación, investigación y diseño especializado.