
Tamanho e Participação do Mercado de Trocadores de Calor dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
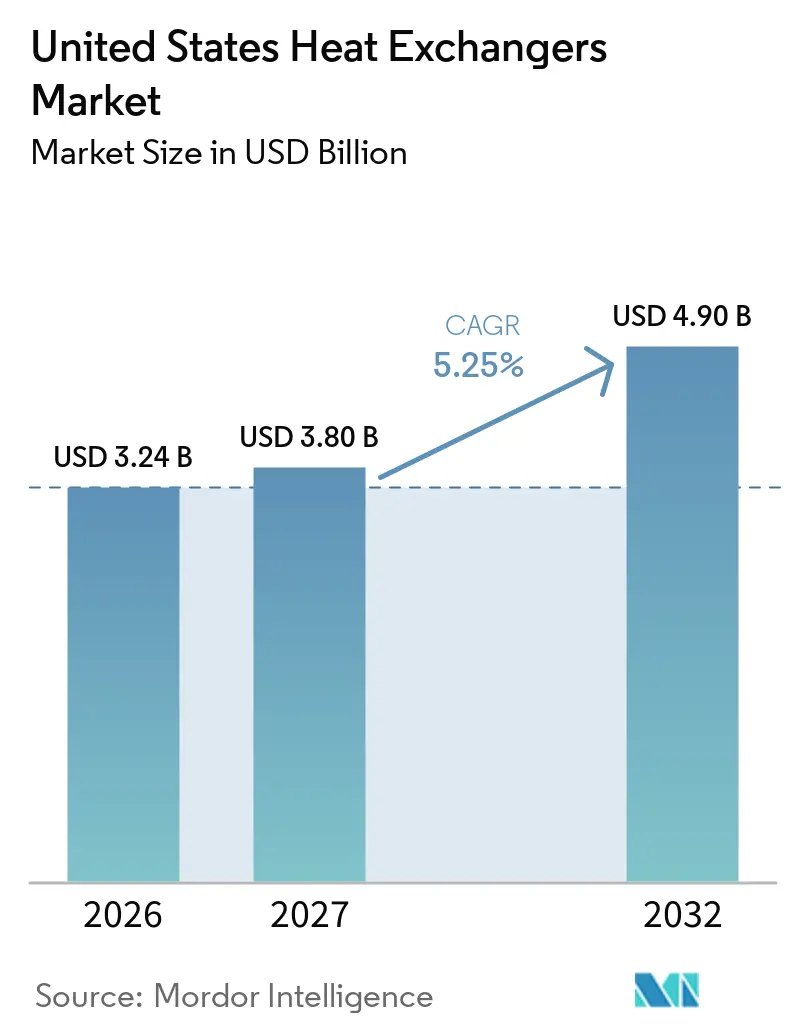
| Tamanho do mercado no ano base (2026) | 3.24 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.80 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.25 % |
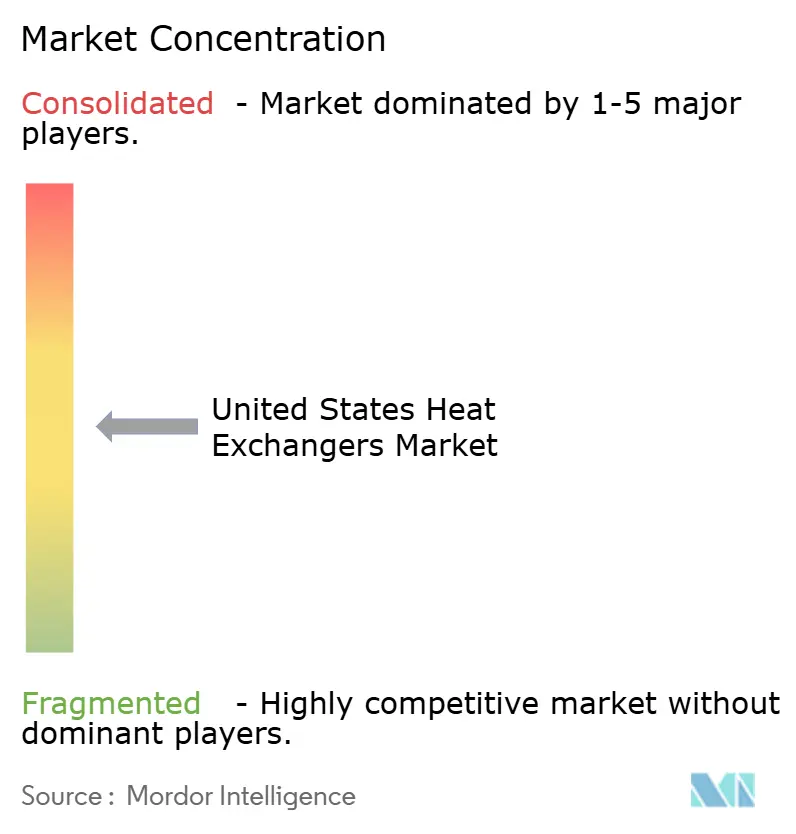
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Trocadores de Calor dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de trocadores de calor dos Estados Unidos foi avaliado em 3,24 bilhões de USD em 2026 e estima-se que cresça de 3,80 bilhões de USD em 2027 para atingir 4,90 bilhões de USD até 2032, a um CAGR de 5,25% durante o período de previsão (2027-2032). A demanda está se deslocando para equipamentos compactos para data centers com resfriamento líquido, sistemas de HVAC com bombas de calor e recuperação de calor residual industrial. A atividade de substituição em refinarias tradicionais permanece significativa, mas não é mais o único fator de demanda por equipamentos. Os incentivos à manufatura e o investimento em infraestrutura de computação estão direcionando capital para equipamentos térmicos eficientes. Os fornecedores estão respondendo com a ampliação da capacidade de produção, o desenvolvimento de novos produtos e o foco em aplicações mais especializadas. O mercado de trocadores de calor dos Estados Unidos depende tanto de grandes projetos industriais quanto de novos requisitos de resfriamento e eletrificação.
Principais Conclusões do Relatório
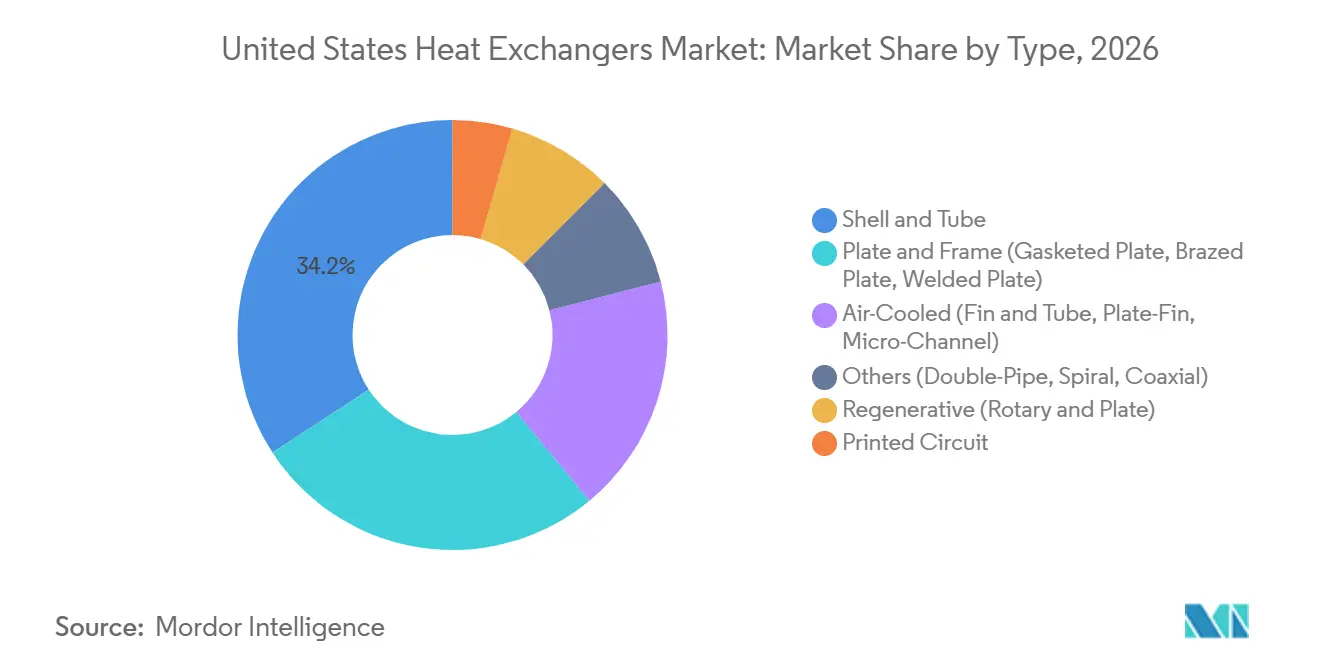
- Por tipo, o modelo de casco e tubo detinha 34,2% da participação do mercado de trocadores de calor dos Estados Unidos em 2026, enquanto o modelo de placas e gaxetas tem previsão de crescer a um CAGR de 6,2% até 2032.
- Por material de construção, o aço inoxidável detinha 37,8% de participação em 2026 e tem previsão de crescer a um CAGR de 6,8% até 2032.
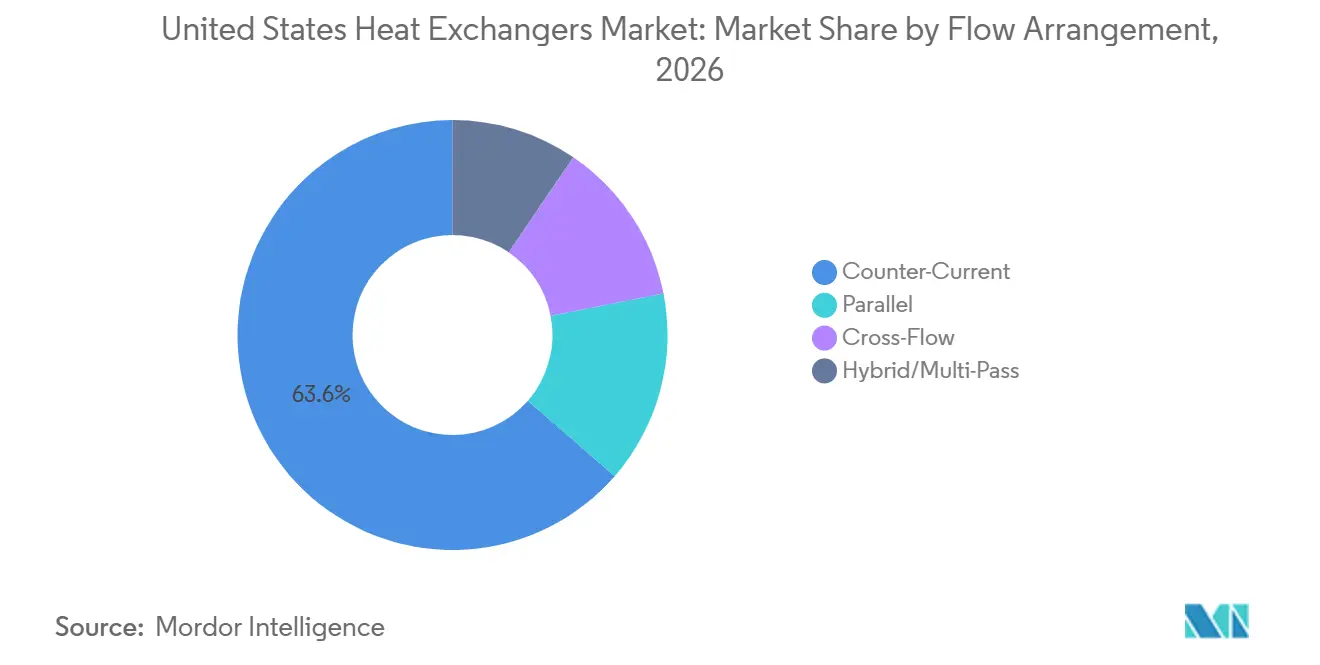
- Por arranjo de fluxo, o fluxo em contracorrente detinha 63,6% da participação do mercado de trocadores de calor dos Estados Unidos em 2026, enquanto o fluxo cruzado tem previsão de crescer a um CAGR de 6,7% até 2032.
- Por indústria de uso final, o processamento químico e petroquímico detinha 26,3% da receita em 2026, enquanto outras indústrias têm previsão de crescer a um CAGR de 7,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Modernização Industrial e Investimento em Eficiência de Processos | +1.1% | Costa do Golfo, Texas e Louisiana, e Meio-Oeste, Ohio, Michigan e Illinois | Médio prazo (2-4 anos) |
| Eletrificação de HVAC, Refrigeração e Bombas de Calor | +1.2% | Nacional, com ganhos iniciais no Sun Belt e no Atlântico Médio | Curto prazo (≤ 2 anos) |
| Resfriamento Líquido de Data Centers e Desenvolvimento de Redes Térmicas | +1.3% | Corredor de hiperescala da Virgínia e do Texas, expandindo-se para o Noroeste do Pacífico | Curto prazo (≤ 2 anos) |
| Descarbonização Industrial e Programas de Recuperação de Calor Residual | +0.9% | Estados de indústria pesada, incluindo Texas, Indiana, Pensilvânia e Ohio | Médio prazo (2-4 anos) |
| Incentivos à Manufatura Doméstica, Refino e Infraestrutura | +0.7% | Costa do Golfo, Bacia dos Apalaches e Meio-Oeste | Médio prazo (2-4 anos) |
| Monitoramento Digital, Manutenção Preditiva e Sistemas Térmicos Conectados | +0.5% | Nacional, com adoção antecipada nos polos industriais do Texas e do Meio-Oeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Resfriamento Líquido de Data Centers e Desenvolvimento de Redes Térmicas
A construção de data centers de hiperescala tornou-se uma importante fonte de demanda no mercado de trocadores de calor dos Estados Unidos. Os sistemas de computação orientados para inteligência artificial requerem uma remoção de calor significativamente maior do que os racks convencionais. O Departamento de Energia dos EUA projetou que o consumo de eletricidade dos data centers americanos poderia atingir entre 325 e 580 TWh até 2028. Esse requisito aumenta a demanda por equipamentos de rejeição de calor no lado líquido em unidades de distribuição de resfriamento e circuitos de resfriamento de instalações. Equipamentos de placas brasadas e de microcanais são utilizados onde layouts compactos e controle térmico preciso são necessários. Em fevereiro de 2026, a Danfoss A/S lançou seu trocador de calor de placas brasadas B3-260C para resfriamento de data centers, com capacidade de até 1 MW e otimização de projeto para pequenas diferenças de temperatura.
Eletrificação de HVAC, Refrigeração e Bombas de Calor
A eletrificação por bombas de calor sustenta outro importante fluxo de demanda para o mercado de trocadores de calor dos Estados Unidos. As bombas de calor tiveram 3,6 milhões de unidades expedidas em 2025, superando as expedições de fornalhas a gás em 12%.[1] Esses sistemas utilizam componentes de troca de calor em circuitos de refrigerante e aplicações hidráulicas. A transição para refrigerantes A2L em novos equipamentos residenciais e comerciais leves após 1º de janeiro de 2025 aumentou a necessidade de redesenhos de equipamentos. Geometrias compactas podem dar suporte a esses sistemas redesenhados onde o espaço de instalação é limitado. As reformas de edifícios comerciais também criam demanda por unidades de interface de calor baseadas em trocadores de calor de placas.
Descarbonização Industrial e Programas de Recuperação de Calor Residual
A descarbonização industrial está expandindo a demanda por equipamentos térmicos em aplicações de alta temperatura. Essas aplicações incluem geração de vapor a partir de calor de processo, gerenciamento térmico de eletrolisadores e sistemas de captura direta de ar. O apoio federal à manufatura avançada e os programas de recuperação de calor melhoram a viabilidade econômica de alguns projetos industriais. Estima-se que a incrustação nos trens de pré-aquecimento de petróleo bruto custe entre 1 bilhão e 1,2 bilhão de USD anualmente às refinarias americanas. A incrustação também aumenta o consumo de energia e os requisitos de manutenção, impulsionando o interesse em projetos de baixa incrustação e cronogramas de limpeza planejados. Unidades de placas soldadas compactas podem reduzir tanto a área ocupada pelos equipamentos quanto o consumo de energia em aplicações de processo adequadas.
Incentivos à Manufatura Doméstica, Refino e Infraestrutura
A política industrial federal apoia o mercado de trocadores de calor dos Estados Unidos por meio de investimentos em manufatura e demanda por infraestrutura. O Crédito Fiscal para Manufatura Avançada da Seção 48C é um mecanismo relevante para investimentos em manufatura elegíveis.[2] Os projetos de gás natural liquefeito (GNL) na Costa do Golfo requerem equipamentos personalizados para condicionamento de gás de alimentação e serviço de liquefação. As instalações de hidrogênio limpo também requerem equipamentos de gerenciamento térmico para sistemas de eletrolisadores. Esses projetos adicionam demanda além dos ciclos históricos de substituição em refinarias. A volatilidade dos custos de insumos para aço inoxidável e cobre pode favorecer a fabricação doméstica, ao mesmo tempo em que cria pressão sobre as margens dos fornecedores dependentes de importações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longos Ciclos de Aprovação de Capital | -0.7% | Nacional, com maior exposição em gasodutos midstream e de geração de energia | Médio prazo (2-4 anos) |
| Incrustação, Corrosão e Complexidade de Manutenção ao Longo do Ciclo de Vida | -0.6% | Refinarias da Costa do Golfo e plantas químicas do Meio-Oeste | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada em Sistemas Térmicos | -0.4% | Nacional, com escassez aguda nos polos industriais da Costa do Golfo e do Meio-Oeste | Médio prazo (2-4 anos) |
| Restrições de Espaço para Retrofit, Disponibilidade de Água e Integração de Sistemas | -0.3% | Corredores industriais do Sudoeste com restrições de água | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Longos Ciclos de Aprovação de Capital
Grandes unidades personalizadas de casco e tubo podem ultrapassar 2 milhões de USD quando os custos de engenharia são incluídos. Os projetos de petróleo e gás e de energia também podem exigir processos de licenciamento e financiamento de vários anos, o que pode atrasar as atualizações de equipamentos no mercado de trocadores de calor dos Estados Unidos. Taxas internas de retorno mínimo acima de 15% podem dificultar a justificativa de equipamentos premium em comparação com a manutenção contínua dos ativos existentes. Os prazos de aprovação de capital para determinadas atualizações de trocadores acima de 5 milhões de USD aumentaram de 4 a 6 meses entre 2024 e 2026. Pacotes modulares e montados em estrutura podem encurtar os prazos de instalação, embora possam ter custos unitários mais elevados.
Incrustação, Corrosão e Complexidade de Manutenção ao Longo do Ciclo de Vida
A incrustação eleva os custos operacionais e reduz a vida útil efetiva em aplicações de refino, química e energia. Estima-se que a incrustação nos trens de pré-aquecimento de petróleo bruto nos EUA gere entre 1 bilhão e 1,2 bilhão de USD em custos anuais. A corrosão também aumenta os custos de seleção de materiais em aplicações exigentes. Os operadores podem especificar ligas exóticas ou equipamentos de compósito polimérico para reduzir a frequência de limpeza e o tempo de inatividade não planejado. Esses requisitos aumentam os custos iniciais, mesmo quando reduzem o risco operacional de longo prazo, e também sustentam a demanda por sistemas de monitoramento conectados e materiais premium de baixa incrustação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Casco e Tubo Lidera Enquanto Equipamentos Compactos Ganham EspaçoOs equipamentos de casco e tubo detinham 34,2% do mercado de trocadores de calor dos Estados Unidos em 2026, tornando-se o maior segmento por tipo. Sua base instalada é sustentada por trens de pré-aquecimento de refinarias, condensadores de vapor e resfriadores de reatores. Os projetos certificados pela Sociedade Americana de Engenheiros Mecânicos (ASME) e os feixes de tubos substituíveis apoiam o uso contínuo em instalações industriais estabelecidas. Os operadores da Costa do Golfo que processam petróleo bruto pesado continuam a valorizar a tolerância à incrustação do formato. Os equipamentos de placas e gaxetas têm previsão de crescer a um CAGR de 6,2% até 2032, refletindo a demanda de unidades de distribuição de resfriamento e circuitos hidráulicos de bombas de calor.
Os equipamentos compactos podem oferecer menor área ocupada e alta eficiência térmica em aplicações adequadas, embora os projetos de placas com gaxetas possam ter limitações de pressão e temperatura. A Alfa Laval lançou o trocador de calor de placas semissoldadas TS45 em agosto de 2026 para aplicações de alta capacidade e alta pressão.[3] As unidades resfriadas a ar mantêm a demanda onde a água de resfriamento é escassa. Os projetos regenerativos apoiam a secagem industrial e a recuperação de energia em HVAC. Os trocadores de circuito impresso também atraem interesse de desenvolvimento para aplicações nucleares avançadas, onde pesquisas apoiadas pelo Departamento de Energia (DOE) relataram eficiência de ciclo Brayton de 34% a 35% em trabalhos com mirreatores de tubos de calor.

Por Material de Construção:
Aço Inoxidável Mantém uma Ampla Base de DemandaO aço inoxidável foi o material dominante em 2026 e tem previsão de crescer a um CAGR de 6,8% até 2032. Isso reflete a demanda do processamento de alimentos, processamento químico e aplicações relacionadas ao hidrogênio. Mais de 57% das instalações de processamento de alimentos dos EUA operavam trocadores de calor de placas de aço inoxidável em 2025. O aço inoxidável suporta o processamento sanitário e a resistência à corrosão. O aço carbono permanece importante para serviços de menor corrosão em petróleo e gás, HVAC e geração de energia, embora seu uso endereçável se reduza quando os operadores priorizam o desempenho ao longo do ciclo de vida em serviços corrosivos.
O cobre e o alumínio permanecem relevantes em sistemas de HVAC e bombas de calor residenciais. O alumínio é amplamente utilizado em equipamentos de microcanais e de aleta e tubo devido às suas propriedades de brasagem. As ligas exóticas, incluindo titânio, níquel e Hastelloy, têm preços premium para serviços químicos severos, dessalinização e aplicações farmacêuticas. O mercado de trocadores de calor dos Estados Unidos também inclui opções à base de polímeros para aplicações que requerem resistência química. A Alfa Laval começou a integrar o aço inoxidável de baixa emissão EcoACX em trocadores de calor de placas com gaxetas em junho de 2026. Isso reflete o interesse em reduzir o carbono incorporado enquanto se mantém o desempenho de transferência de calor.
Por Arranjo de Fluxo:
Contracorrente Mantém Sua Vantagem de EficiênciaO fluxo em contracorrente detinha 63,6% da demanda por trocadores de calor nos EUA em 2026. A configuração proporciona uma alta diferença de temperatura média para condições especificadas de entrada e saída, o que pode reduzir a área de transferência de calor necessária e o custo do equipamento. Seu desempenho apoia o uso em trens de pré-aquecimento de petróleo bruto, condensadores de vapor e sistemas de refrigeração por absorção. O fluxo cruzado tem previsão de crescer a um CAGR de 6,7% até 2032, sustentado por sistemas de resfriamento gratuito para data centers e unidades de tratamento de ar de HVAC onde o ar é um dos fluidos.
O fluxo paralelo pode ser utilizado onde a temperatura máxima da parede deve ser limitada, o que é relevante para fluxos de alimentos sensíveis ao calor ou fluxos bioquímicos. Os arranjos híbridos e de múltiplas passagens são comuns em sistemas de casco e tubo com espaço de instalação limitado e podem acomodar vários fluxos de processo em serviço de refinaria. A Kelvion participou de um projeto em 2025 desenvolvendo protótipos impressos em 3D para sistemas de dióxido de carbono (CO2) supercrítico.[4] Isso indica que a manufatura aditiva pode possibilitar geometrias de fluxo mais personalizadas. A indústria de trocadores de calor dos Estados Unidos continua a utilizar arranjos de fluxo estabelecidos enquanto desenvolve projetos especializados.
Por Indústria de Uso Final:
Processamento Químico e Petroquímico Lidera a DemandaO processamento químico e petroquímico detinha 26,3% do mercado de trocadores de calor dos Estados Unidos em 2026. O setor utiliza equipamentos para destilação, resfriamento de reações, integração de calor e recuperação de calor residual, com o Texas e a Louisiana concentrando grande parte dessa atividade. Os operadores estão atualizando equipamentos para melhorar a integração energética e atender aos requisitos de emissões industriais. A demanda de petróleo e gás também vem de infraestrutura de gás natural liquefeito (GNL) e midstream, onde os projetos frequentemente requerem grandes unidades personalizadas com longos prazos de entrega.
A geração de energia sustenta a demanda por meio de aquecedores de água de alimentação, condensadores de vapor e geradores de vapor de recuperação de calor, com as instalações nucleares formando parte dessa base de volume estável. Outras indústrias têm previsão de crescer a um CAGR de 7,1% até 2032, um grupo que inclui aplicações automotivas, metalúrgicas, de mineração, de HVACR, farmacêuticas e de biotecnologia. O resfriamento de data centers e a expansão do bioprocessamento sustentam o crescimento desse grupo. A demanda de alimentos e bebidas é sustentada pelos requisitos de equipamentos sanitários, enquanto as instalações de água e águas residuais estão adotando processos térmicos mais avançados.
Análise Geográfica
A Costa do Golfo detinha a maior presença geográfica no mercado de trocadores de calor dos Estados Unidos em 2025. O Texas e a Louisiana concentram capacidade de refino, exportação de GNL e petroquímica. Essa base industrial impulsiona a demanda por equipamentos personalizados de casco e tubo, ligas exóticas para serviços com gás ácido e unidades resfriadas a ar onde a disponibilidade de água é limitada. As refinarias estão expandindo os sistemas de recuperação de calor para operações de craqueamento e reforma a vapor. A Metalforms mantém presença de fabricação em Beaumont, Texas, após a aquisição em 2024 do negócio norte-americano da Koch Heat Transfer.
O Atlântico Médio e o Sudeste representam a área de demanda regional de crescimento mais rápido para equipamentos de resfriamento líquido. O corredor da Virgínia, Carolina do Norte e Geórgia é uma área-chave para o desenvolvimento de data centers, sustentando a demanda por equipamentos de placas brasadas e microcanais para unidades de distribuição de resfriamento (CDUs) e circuitos do lado das instalações. A Alfa Laval anunciou uma duplicação faseada de sua capacidade em Richmond, Virgínia, em fevereiro de 2026, com conclusão prevista para meados de 2028. A Johnson Controls investiu na Accelsius em outubro de 2025 e introduziu sua plataforma CDU Silent-Aire, sustentando a demanda por conjuntos de resfriamento qualificados.
O Meio-Oeste gera demanda das indústrias automotiva, química especializada, de alimentos e bebidas e metalúrgica, que seguem longos ciclos de renovação. A Califórnia e a Costa Oeste contribuem com demanda por meio da fabricação de semicondutores e projetos de energia renovável. Os projetos geotérmicos e de energia solar concentrada requerem configurações para manuseio de salmoura e armazenamento térmico. O programa de cap-and-trade da Califórnia apoia o investimento em recuperação de calor residual, enquanto a disponibilidade de água, o espaço nas plantas e os níveis de investimento industrial influenciam o tamanho geral do mercado de trocadores de calor dos Estados Unidos.
Cenário Competitivo
O mercado de trocadores de calor dos Estados Unidos é moderadamente consolidado no segmento premium. Alfa Laval, Danfoss, Modine Manufacturing, Chart Industries e Johnson Controls mantêm posições por meio de escala de manufatura, projetos proprietários e processos de qualificação de clientes. O desempenho comprovado, a confiabilidade de fornecimento e a conformidade com os requisitos da Seção VIII da Sociedade Americana de Engenheiros Mecânicos (ASME) e do Instituto de Ar-Condicionado, Aquecimento e Refrigeração (AHRI) criam barreiras significativas em muitas aplicações. A Alfa Laval anunciou planos em fevereiro de 2026 para dobrar sua capacidade de produção em Richmond até meados de 2028, atendendo à demanda industrial e de data centers.
A Modine Manufacturing anunciou um acordo de 4 bilhões de USD em maio de 2026 para soluções de resfriamento de data centers Airedale até 2029, com 165 milhões de USD em financiamento antecipado de clientes. A Danfoss iniciou a produção de trocadores de calor de placas brasadas em Monterrey, México, em fevereiro de 2026, com o investimento destinado a encurtar as cadeias de suprimentos norte-americanas. Esses desenvolvimentos refletem a concorrência baseada em capacidade, adequação do produto e capacidade de resposta nas entregas, com o mercado de trocadores de calor dos Estados Unidos atraindo investimentos em resfriamento de data centers e equipamentos para a transição energética.
Oportunidades permanecem em equipamentos de circuito impresso para aplicações nucleares avançadas e de hidrogênio, bem como em gerenciamento digital de incrustação e manutenção preditiva. Os serviços de pós-venda proporcionam receita recorrente, e o TransTech Group ampliou o acesso às marcas da Koch Heat Transfer por meio de sua aquisição. Especialistas de médio porte podem competir por meio de configurações personalizadas de casco e tubo e de placas brasadas. Os requisitos complexos de serviço significam que o mercado de trocadores de calor dos Estados Unidos não é definido exclusivamente por grandes fabricantes de equipamentos originais.
Líderes da Indústria de Trocadores de Calor dos Estados Unidos
-
Alfa Laval AB
-
Danfoss A/S
-
Xylem Inc.
-
Kelvion Holding GmbH
-
SPX FLOW, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Trocadores de Calor dos Estados Unidos Empresas cobertas neste relatório
- Alfa Laval AB
- API Heat Transfer Inc.
- Barriquand Technologies Thermiques SAS
- Chart Industries, Inc.
- Danfoss A/S
- FUNKE Wärmeaustauscher Apparatebau GmbH
- HRS Heat Exchangers Ltd.
- Johnson Controls International plc
- Kelvion Holding GmbH
- Koch Heat Transfer Company
- Mersen SA
- Modine Manufacturing Company
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- SWEP International AB
- Taco Comfort Solutions
- Thermax Limited
- Tranter, Inc.
- Wessels Company
- Xylem Inc.
Desenvolvimentos industriais recentes em Mercado de Trocadores de Calor dos Estados Unidos
- Setembro de 2026: A Johnson Controls apresenta a linha de bombas de calor industriais Sabroe HitemHP, projetada para fornecer calor de processo em alta temperatura com até três vezes a eficiência energética de caldeiras elétricas e reduções de até 82% nas emissões de CO2 no local em aplicações validadas. O lançamento expande o portfólio de gerenciamento térmico da empresa e aumenta a demanda por sistemas avançados de trocadores de calor industriais utilizados em aplicações de bombas de calor.
- Agosto de 2026: A Alfa Laval lançou o trocador de calor de placas semissoldadas TS45, o maior modelo semissoldado de seu portfólio. A unidade é projetada para serviços de alta capacidade e alta pressão em processamento industrial, captura de carbono, projetos de transição energética e bombas de calor industriais.
- Junho de 2026: A Alfa Laval, em colaboração com a Acerinox, começou a incorporar o aço inoxidável de baixa emissão EcoACX em sua fabricação de trocadores de calor de placas com gaxetas, reduzindo o carbono incorporado na produção de trocadores de calor e apoiando os requisitos de sustentabilidade em aplicações de processamento de alimentos, energia, HVAC e resfriamento de data centers.
- Fevereiro de 2026: A Danfoss lançou o trocador de calor de placas brasadas B3-260C, projetado especificamente para aplicações de resfriamento de data centers de alta densidade. O produto suporta unidades de distribuição de resfriamento (CDUs) com capacidades de até 1 MW, atendendo à demanda em rápido crescimento de data centers de inteligência artificial e hiperescala.
Escopo do Relatório do Mercado de Trocadores de Calor dos Estados Unidos
Um trocador de calor é um dispositivo projetado para transferir calor de um fluido para outro sem que os fluidos se misturem ou entrem em contato direto. Ele controla as temperaturas do sistema aquecendo ou resfriando um fluxo de fluido alvo. Esses dispositivos são amplamente utilizados em sistemas cotidianos, como geladeiras, ar-condicionados e radiadores de automóveis. Eles também são essenciais em operações industriais de grande escala, incluindo processamento químico, geração de energia e refino de petróleo, onde a eficiência energética é um requisito fundamental.
O mercado de trocadores de calor dos Estados Unidos é segmentado por tipo em casco e tubo, placas e gaxetas, resfriado a ar, regenerativo, circuito impresso e outros trocadores de calor. Por material de construção, o mercado é segmentado em aço inoxidável, aço carbono, materiais não ferrosos, ligas exóticas e polímeros e compósitos. Por arranjo de fluxo, o mercado é segmentado em configurações de contracorrente, paralelo, fluxo cruzado e híbrido/múltiplas passagens. Por indústria de uso final, o mercado é segmentado em petróleo e gás, química e petroquímica, geração de energia, alimentos e bebidas, celulose e papel, tratamento de água e águas residuais e outras indústrias, incluindo automotiva e transporte, metalurgia, mineração, HVACR e farmacêutica e biotecnologia. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Casco e Tubo |
| Placas e Gaxetas (Placa com Gaxeta, Placa Brasada, Placa Soldada) |
| Resfriado a Ar (Aleta e Tubo, Placa-Aleta, Microcanal) |
| Regenerativo (Rotativo e de Placas) |
| Circuito Impresso |
| Outros (Tubo Duplo, Espiral, Coaxial) |
| Aço Inoxidável |
| Aço Carbono |
| Não Ferrosos (Cobre, Alumínio) |
| Ligas Exóticas (Titânio, Níquel, Hastelloy) |
| Polímeros e Compósitos (PTFE, Grafite, Cerâmica) |
| Contracorrente |
| Paralelo |
| Fluxo Cruzado |
| Híbrido/Múltiplas Passagens |
| Petróleo e Gás |
| Química e Petroquímica |
| Geração de Energia (incl. Nuclear) |
| Alimentos e Bebidas |
| Celulose e Papel |
| Tratamento de Água e Águas Residuais |
| Outras Indústrias (Automotiva e Transporte, Metalurgia, Mineração, HVACR, Farmacêutica e Biotecnologia) |
| Por Tipo | Casco e Tubo |
| Placas e Gaxetas (Placa com Gaxeta, Placa Brasada, Placa Soldada) | |
| Resfriado a Ar (Aleta e Tubo, Placa-Aleta, Microcanal) | |
| Regenerativo (Rotativo e de Placas) | |
| Circuito Impresso | |
| Outros (Tubo Duplo, Espiral, Coaxial) | |
| Por Material de Construção | Aço Inoxidável |
| Aço Carbono | |
| Não Ferrosos (Cobre, Alumínio) | |
| Ligas Exóticas (Titânio, Níquel, Hastelloy) | |
| Polímeros e Compósitos (PTFE, Grafite, Cerâmica) | |
| Por Arranjo de Fluxo | Contracorrente |
| Paralelo | |
| Fluxo Cruzado | |
| Híbrido/Múltiplas Passagens | |
| Por Indústria de Uso Final | Petróleo e Gás |
| Química e Petroquímica | |
| Geração de Energia (incl. Nuclear) | |
| Alimentos e Bebidas | |
| Celulose e Papel | |
| Tratamento de Água e Águas Residuais | |
| Outras Indústrias (Automotiva e Transporte, Metalurgia, Mineração, HVACR, Farmacêutica e Biotecnologia) |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de trocadores de calor dos Estados Unidos até 2032?
O mercado de trocadores de calor dos Estados Unidos tem previsão de atingir 4,90 bilhões de USD até 2032, a partir de 3,80 bilhões de USD em 2027.
O que está impulsionando a demanda por trocadores de calor nos Estados Unidos?
Os principais fatores de demanda incluem o resfriamento líquido de data centers, a eletrificação por bombas de calor, a recuperação de calor residual industrial, a infraestrutura de GNL e o investimento em eficiência de processos.
Qual tipo de trocador de calor está crescendo mais rapidamente nos Estados Unidos?
Os equipamentos de placas e gaxetas têm previsão de crescer a um CAGR de 6,2% de 2027 a 2032.
Qual material tem expectativa de crescer mais rapidamente em aplicações de trocadores de calor?
O aço inoxidável tem previsão de crescer a um CAGR de 6,8% até 2032, impulsionado pela demanda do processamento de alimentos, química e aplicações relacionadas ao hidrogênio.
Qual setor de uso final lidera a demanda por trocadores de calor nos Estados Unidos?
O processamento químico e petroquímico respondeu por 26,3% do valor de mercado em 2026, sustentado pela base industrial da Costa do Golfo.
Como os fornecedores competem no mercado de trocadores de calor dos Estados Unidos?
Os fornecedores competem com base em projetos de produtos qualificados, capacidade de produção, capacidade de resposta nas entregas, aplicações especializadas e serviços de pós-venda.