
Tamaño y Participación del Mercado de Intercambiadores de Calor de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.24 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.80 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.25 % |
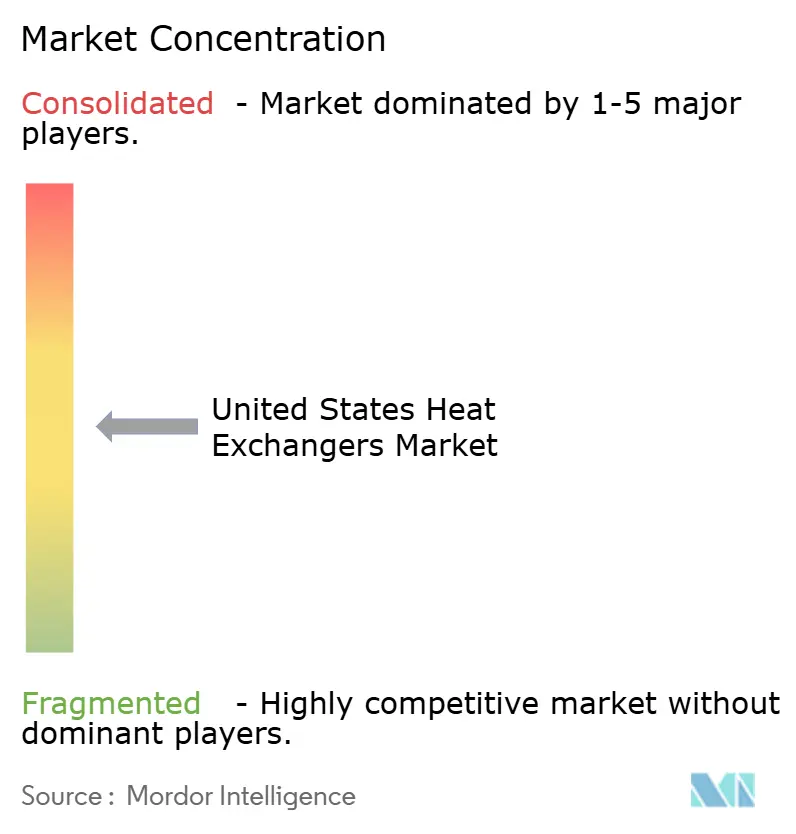
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Intercambiadores de Calor de Estados Unidos por Mordor Intelligence
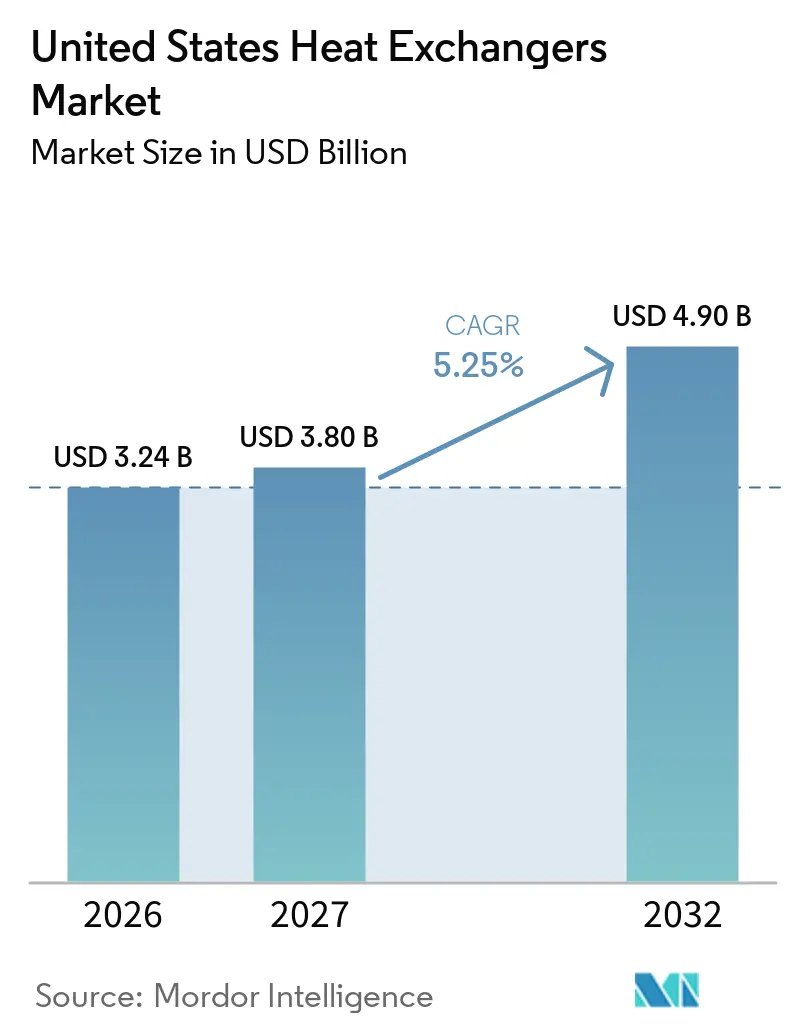
El tamaño del mercado de intercambiadores de calor de Estados Unidos fue valorado en 3,24 mil millones de USD en 2026 y se estima que crecerá desde 3,80 mil millones de USD en 2027 hasta alcanzar los 4,90 mil millones de USD para 2032, a una CAGR del 5,25% durante el período de pronóstico (2027-2032). La demanda se está desplazando hacia equipos compactos para centros de datos con refrigeración líquida, sistemas HVAC de bombas de calor y recuperación de calor residual industrial. La actividad de reemplazo en refinerías tradicionales sigue siendo significativa, pero ya no es el único impulsor de la demanda de equipos. Los incentivos de fabricación y la inversión en infraestructura informática están dirigiendo el capital hacia equipos térmicos eficientes. Los proveedores están respondiendo añadiendo capacidad de producción, desarrollando nuevos productos y apuntando a aplicaciones más especializadas. El mercado de intercambiadores de calor de Estados Unidos depende tanto de grandes proyectos industriales como de nuevos requisitos de refrigeración y electrificación.
Conclusiones Clave del Informe
- Por tipo, la carcasa y tubos representó el 34,2% de la participación del mercado de intercambiadores de calor de Estados Unidos en 2026, mientras que se prevé que la placa y marco crezca a una CAGR del 6,2% hasta 2032.
- Por material de construcción, el acero inoxidable representó el 37,8% de la participación en 2026 y se prevé que crezca a una CAGR del 6,8% hasta 2032.
- Por disposición de flujo, la contracorriente representó el 63,6% de la participación del mercado de intercambiadores de calor de Estados Unidos en 2026, mientras que se prevé que el flujo cruzado crezca a una CAGR del 6,7% hasta 2032.
- Por industria de uso final, el procesamiento químico y petroquímico representó el 26,3% de los ingresos en 2026, mientras que se prevé que otras industrias crezcan a una CAGR del 7,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización Industrial e Inversión en Eficiencia de Procesos | +1.1% | Costa del Golfo, Texas y Luisiana, y el Medio Oeste, Ohio, Míchigan e Illinois | Mediano plazo (2-4 años) |
| Electrificación de HVAC, Refrigeración y Bombas de Calor | +1.2% | Nacional, con ganancias tempranas en el Cinturón del Sol y el Atlántico Medio | Corto plazo (≤ 2 años) |
| Refrigeración Líquida de Centros de Datos y Desarrollo de Redes Térmicas | +1.3% | Corredor de hiperescala de Virginia y Texas, en expansión hacia el Noroeste del Pacífico | Corto plazo (≤ 2 años) |
| Descarbonización Industrial y Programas de Recuperación de Calor Residual | +0.9% | Estados de industria pesada, incluidos Texas, Indiana, Pensilvania y Ohio | Mediano plazo (2-4 años) |
| Incentivos de Fabricación Nacional, Refinación e Infraestructura | +0.7% | Costa del Golfo, Cuenca de los Apalaches y Medio Oeste | Mediano plazo (2-4 años) |
| Monitoreo Digital, Mantenimiento Predictivo y Sistemas Térmicos Conectados | +0.5% | Nacional, con adopción temprana en Texas y los centros industriales del Medio Oeste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Refrigeración Líquida de Centros de Datos y Desarrollo de Redes Térmicas
La construcción de centros de datos de hiperescala se ha convertido en una fuente importante de demanda en el mercado de intercambiadores de calor de Estados Unidos. Los sistemas informáticos orientados a la inteligencia artificial requieren una extracción de calor significativamente mayor que los bastidores convencionales. El Departamento de Energía de EE. UU. proyectó que el consumo eléctrico de los centros de datos de EE. UU. podría alcanzar entre 325 y 580 TWh para 2028. Este requisito incrementa la demanda de equipos de rechazo de calor en el lado líquido en unidades de distribución de refrigeración y circuitos de refrigeración de instalaciones. Los equipos de placa soldada y microcanal se utilizan donde se requieren disposiciones compactas y un control térmico preciso. En febrero de 2026, Danfoss A/S lanzó su intercambiador de calor de placa soldada B3-260C para la refrigeración de centros de datos, con una capacidad de hasta 1 MW y optimización de diseño para diferencias de temperatura reducidas.
Electrificación de HVAC, Refrigeración y Bombas de Calor
La electrificación mediante bombas de calor respalda otra importante corriente de demanda para el mercado de intercambiadores de calor de Estados Unidos. Las bombas de calor enviaron 3,6 millones de unidades en 2025, superando los envíos de calderas de gas en un 12%.[1] Estos sistemas utilizan componentes de intercambio de calor en circuitos de refrigerante y aplicaciones hidrónicas. La transición a refrigerantes A2L para equipos residenciales y comerciales ligeros nuevos a partir del 1 de enero de 2025 ha incrementado la necesidad de rediseños de equipos. Las geometrías compactas pueden respaldar estos sistemas rediseñados donde el espacio de instalación es limitado. Las renovaciones de edificios comerciales también generan demanda de unidades de interfaz de calor basadas en intercambiadores de placa.
Descarbonización Industrial y Programas de Recuperación de Calor Residual
La descarbonización industrial está ampliando la demanda de equipos térmicos en aplicaciones de alta temperatura. Estas aplicaciones incluyen la generación de vapor a partir de calor de proceso, la gestión térmica de electrolizadores y los sistemas de captura directa de aire. El apoyo federal a la fabricación avanzada y los programas de recuperación de calor mejoran la economía de los proyectos para algunas instalaciones industriales. Se estimó que el ensuciamiento en los trenes de precalentamiento de crudo cuesta a las refinerías de EE. UU. entre 1.000 millones y 1.200 millones de USD anuales. El ensuciamiento también incrementa el consumo de energía y los requisitos de mantenimiento, impulsando el interés en diseños de bajo ensuciamiento y programas de limpieza planificados. Las unidades de placa soldada compactas pueden reducir tanto la huella del equipo como el consumo de energía en aplicaciones de proceso adecuadas.
Incentivos de Fabricación Nacional, Refinación e Infraestructura
La política industrial federal respalda el mercado de intercambiadores de calor de Estados Unidos a través de la inversión en fabricación y la demanda de infraestructura. El Crédito Fiscal para Fabricación Avanzada de la Sección 48C es uno de los mecanismos relevantes para inversiones de fabricación elegibles.[2] Los proyectos de gas natural licuado (GNL) en la Costa del Golfo requieren equipos personalizados para el acondicionamiento del gas de alimentación y el servicio de licuefacción. Las instalaciones de hidrógeno limpio también requieren equipos de gestión térmica para los sistemas de electrolizadores. Estos proyectos añaden demanda más allá de los ciclos históricos de reemplazo en refinerías. La volatilidad del costo de los insumos de acero inoxidable y cobre puede favorecer la fabricación nacional, al tiempo que genera presión sobre los márgenes de los proveedores dependientes de importaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Ciclos Prolongados de Aprobación de Capital | -0.7% | Nacional, con mayor exposición en las cadenas de transporte intermedio y generación de energía | Mediano plazo (2-4 años) |
| Complejidad de Ensuciamiento, Corrosión y Mantenimiento del Ciclo de Vida | -0.6% | Refinación en la Costa del Golfo y plantas químicas del Medio Oeste | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Especializada en Sistemas Térmicos | -0.4% | Nacional, con escasez aguda en la Costa del Golfo y los centros industriales del Medio Oeste | Mediano plazo (2-4 años) |
| Restricciones de Espacio para Renovación, Disponibilidad de Agua e Integración de Sistemas | -0.3% | Corredores industriales del suroeste con restricciones de agua | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Ciclos Prolongados de Aprobación de Capital
Las grandes unidades personalizadas de carcasa y tubos pueden superar los 2 millones de USD cuando se incluyen los costos de ingeniería. Los proyectos de petróleo y gas y de energía también pueden requerir procesos de permisos y financiamiento de varios años, lo que puede retrasar las actualizaciones de equipos en el mercado de intercambiadores de calor de Estados Unidos. Las tasas de rentabilidad internas superiores al 15% pueden dificultar la justificación de equipos premium frente al mantenimiento continuo de los activos existentes. Los plazos de aprobación de capital para ciertas actualizaciones de intercambiadores superiores a 5 millones de USD se prolongaron entre 4 y 6 meses entre 2024 y 2026. Los paquetes modulares y montados en bastidor pueden acortar los plazos de instalación, aunque pueden tener costos unitarios más elevados.
Complejidad de Ensuciamiento, Corrosión y Mantenimiento del Ciclo de Vida
El ensuciamiento eleva los costos operativos y reduce la vida útil efectiva en aplicaciones de refinación, química y energía. Se estima que el ensuciamiento en los trenes de precalentamiento de crudo de EE. UU. genera entre 1.000 millones y 1.200 millones de USD en costos anuales. La corrosión también incrementa los costos de selección de materiales en aplicaciones exigentes. Los operadores pueden especificar aleaciones exóticas o equipos de compuestos poliméricos para reducir la frecuencia de limpieza y el tiempo de inactividad no planificado. Estos requisitos incrementan los costos iniciales, incluso cuando reducen el riesgo operativo a largo plazo, y también respaldan la demanda de sistemas de monitoreo conectados y materiales premium de bajo ensuciamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
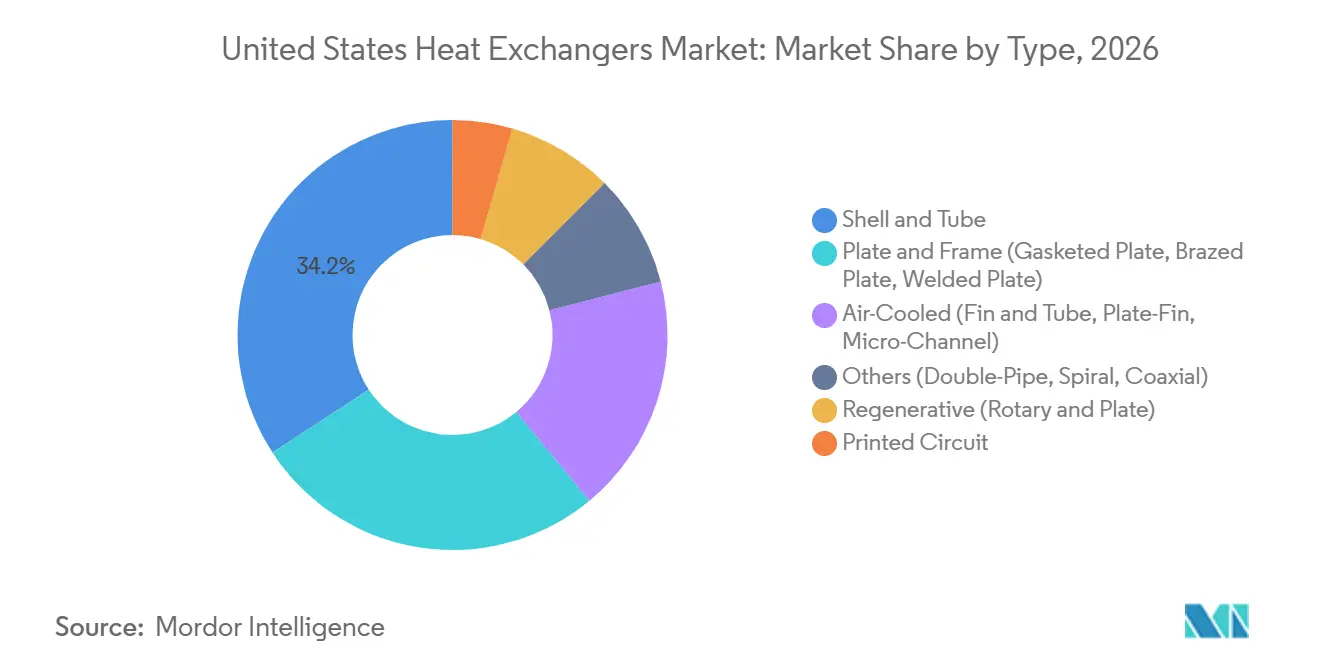
La Carcasa y Tubos Lidera Mientras los Equipos Compactos Ganan TerrenoLos equipos de carcasa y tubos representaron el 34,2% del mercado de intercambiadores de calor de Estados Unidos en 2026, convirtiéndose en el segmento de tipo más grande. Su base instalada está respaldada por trenes de precalentamiento de refinerías, condensadores de vapor y enfriadores de reactores. Los diseños certificados por la Sociedad Americana de Ingenieros Mecánicos (ASME) y los haces de tubos reemplazables respaldan el uso continuo en instalaciones industriales establecidas. Los operadores de la Costa del Golfo que procesan crudo pesado continúan valorando la tolerancia al ensuciamiento de este formato. Se prevé que los equipos de placa y marco crezcan a una CAGR del 6,2% hasta 2032, reflejando la demanda de unidades de distribución de refrigeración y circuitos hidrónicos de bombas de calor.
Los equipos compactos pueden proporcionar una huella menor y alta eficiencia térmica en aplicaciones adecuadas, aunque los diseños de placa con juntas pueden tener limitaciones de presión y temperatura. Alfa Laval lanzó el intercambiador de calor de placa semisoldada TS45 en agosto de 2026 para aplicaciones de alta capacidad y alta presión.[3] Las unidades enfriadas por aire mantienen la demanda donde el agua de refrigeración es limitada. Los diseños regenerativos respaldan el secado industrial y la recuperación de energía en HVAC. Los intercambiadores de circuito impreso también atraen interés de desarrollo para aplicaciones nucleares avanzadas, donde la investigación respaldada por el Departamento de Energía (DOE) reportó una eficiencia del ciclo de Brayton del 34% al 35% en trabajos de microreactor de tubos de calor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material de Construcción:
El Acero Inoxidable Mantiene una Amplia Base de DemandaEl acero inoxidable fue el material dominante en 2026 y se prevé que crezca a una CAGR del 6,8% hasta 2032. Esto refleja la demanda del procesamiento de alimentos, el procesamiento químico y las aplicaciones relacionadas con el hidrógeno. Más del 57% de las instalaciones de procesamiento de alimentos de EE. UU. operaban intercambiadores de calor de placa de acero inoxidable en 2025. El acero inoxidable respalda el procesamiento sanitario y la resistencia a la corrosión. El acero al carbono sigue siendo importante para servicios de menor corrosión en petróleo y gas, HVAC y generación de energía, aunque su uso aplicable se reduce cuando los operadores priorizan el rendimiento del ciclo de vida en servicios corrosivos.
El cobre y el aluminio siguen siendo relevantes en los sistemas HVAC y de bombas de calor residenciales. El aluminio se utiliza ampliamente en equipos de microcanal y aleta y tubo debido a sus propiedades de soldadura fuerte. Las aleaciones exóticas, incluidas el titanio, el níquel y el Hastelloy, tienen precios premium para servicios químicos severos, desalinización y aplicaciones farmacéuticas. El mercado de intercambiadores de calor de Estados Unidos también incluye opciones basadas en polímeros para aplicaciones que requieren resistencia química. Alfa Laval comenzó a integrar acero inoxidable de bajas emisiones EcoACX en intercambiadores de calor de placa con juntas en junio de 2026. Esto refleja el interés en reducir el carbono incorporado mientras se mantiene el rendimiento de transferencia de calor.
Por Disposición de Flujo:
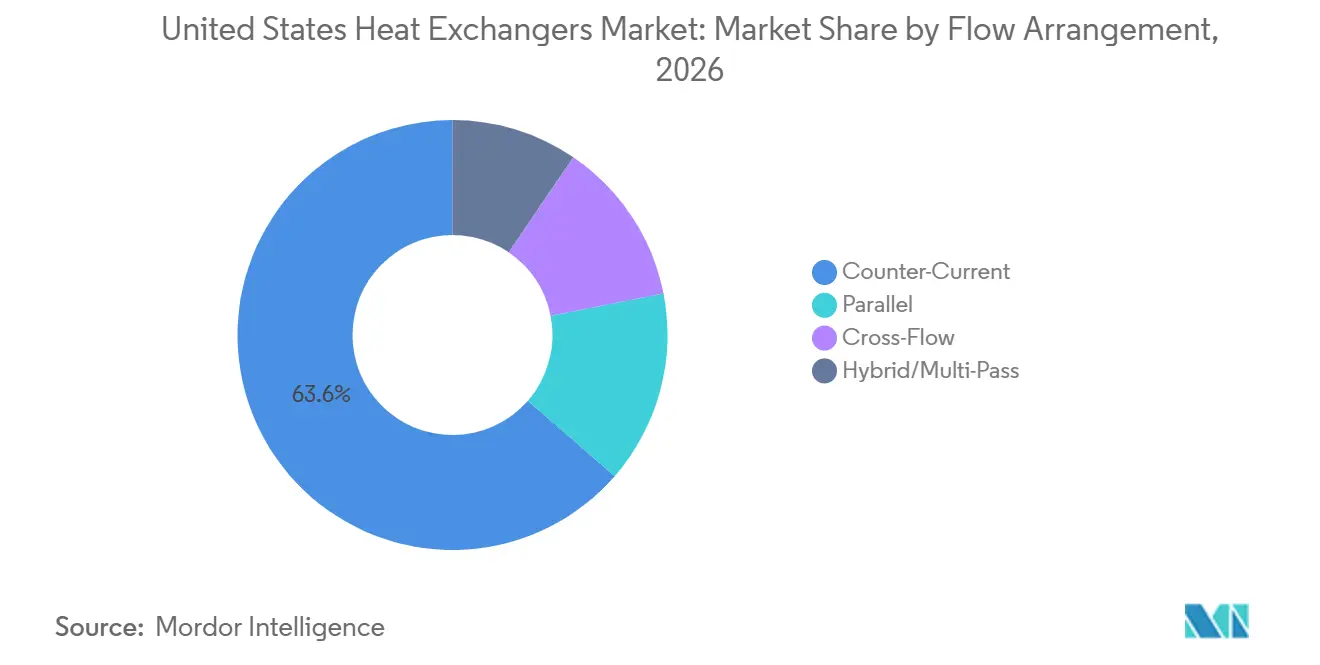
La Contracorriente Mantiene su Ventaja de EficienciaEl flujo en contracorriente representó el 63,6% de la demanda de intercambiadores de calor de EE. UU. en 2026. La configuración proporciona una alta diferencia de temperatura media para las condiciones de entrada y salida especificadas, lo que puede reducir el área de transferencia de calor requerida y el costo del equipo. Su rendimiento respalda el uso en trenes de precalentamiento de crudo, condensadores de vapor y sistemas de refrigeración por absorción. Se prevé que el flujo cruzado crezca a una CAGR del 6,7% hasta 2032, respaldado por los sistemas de enfriamiento gratuito de centros de datos y las unidades manejadoras de aire HVAC donde el aire es una corriente de fluido.
El flujo paralelo puede utilizarse donde la temperatura máxima de la pared debe limitarse, lo que es relevante para corrientes de alimentos o bioquímicas sensibles al calor. Las disposiciones híbridas y de múltiples pasos son comunes en sistemas de carcasa y tubos con espacio de instalación limitado y pueden acomodar varias corrientes de proceso en servicio de refinería. Kelvion participó en un proyecto de 2025 desarrollando prototipos impresos en 3D para sistemas de dióxido de carbono (CO2) supercrítico.[4] Esto indica que la fabricación aditiva puede permitir geometrías de flujo más personalizadas. La industria de intercambiadores de calor de Estados Unidos continúa utilizando disposiciones de flujo establecidas mientras desarrolla diseños especializados.
Por Industria de Uso Final:
El Procesamiento Químico y Petroquímico Lidera la DemandaEl procesamiento químico y petroquímico representó el 26,3% del mercado de intercambiadores de calor de Estados Unidos en 2026. El sector utiliza equipos para destilación, enfriamiento de reacciones, integración de calor y recuperación de calor residual, con Texas y Luisiana concentrando una gran parte de esta actividad. Los operadores están actualizando equipos para mejorar la integración energética y cumplir con los requisitos de emisiones industriales. La demanda de petróleo y gas también proviene del gas natural licuado (GNL) y la infraestructura de transporte intermedio, donde los proyectos a menudo requieren grandes unidades personalizadas con largos plazos de entrega.
La generación de energía respalda la demanda a través de calentadores de agua de alimentación, condensadores de vapor y generadores de vapor de recuperación de calor, con las instalaciones nucleares formando parte de esta base de volumen estable. Se prevé que otras industrias crezcan a una CAGR del 7,1% hasta 2032, un grupo que incluye aplicaciones automotrices, metalúrgicas, mineras, HVACR, farmacéuticas y de biotecnología. La expansión de la refrigeración de centros de datos y el bioprocesamiento respaldan el crecimiento de este grupo. La demanda de alimentos y bebidas está respaldada por los requisitos de equipos sanitarios, mientras que las instalaciones de agua y aguas residuales están adoptando procesos térmicos más avanzados.
Análisis Geográfico
La Costa del Golfo tuvo la mayor presencia geográfica dentro del mercado de intercambiadores de calor de Estados Unidos en 2025. Texas y Luisiana concentran capacidad de refinería, exportación de GNL y petroquímica. Esta base industrial impulsa la demanda de equipos personalizados de carcasa y tubos, aleaciones exóticas para servicio de gas ácido y unidades enfriadas por aire donde la disponibilidad de agua es limitada. Las refinerías están ampliando los sistemas de recuperación de calor para operaciones de craqueo y reformado con vapor. Metalforms mantiene una presencia de fabricación en Beaumont, Texas, tras la adquisición en 2024 del negocio norteamericano de Koch Heat Transfer.
El Atlántico Medio y el Sureste representan el área de demanda regional de más rápido crecimiento para equipos de refrigeración líquida. El corredor de Virginia, Carolina del Norte y Georgia es un área clave para el desarrollo de centros de datos, respaldando la demanda de equipos de placa soldada y microcanal para unidades de distribución de refrigeración (CDU) y circuitos del lado de las instalaciones. Alfa Laval anunció una duplicación gradual de su capacidad en Richmond, Virginia, en febrero de 2026, con finalización prevista para mediados de 2028. Johnson Controls invirtió en Accelsius en octubre de 2025 e introdujo su plataforma CDU Silent-Aire, respaldando la demanda de conjuntos de refrigeración calificados.
El Medio Oeste genera demanda de aplicaciones automotrices, químicas especiales, de alimentos y bebidas, y metalúrgicas que siguen largos ciclos de renovación. California y la Costa Oeste contribuyen con demanda a través de la fabricación de semiconductores y proyectos de energía renovable. Los proyectos geotérmicos y de energía solar concentrada requieren configuraciones de manejo de salmuera y almacenamiento térmico. El programa de límite máximo y comercio de California respalda la inversión en recuperación de calor residual, mientras que la disponibilidad de agua, el espacio de las plantas y los niveles de inversión industrial influyen en el tamaño general del mercado de intercambiadores de calor de Estados Unidos.
Panorama Competitivo
El mercado de intercambiadores de calor de Estados Unidos está moderadamente consolidado en el segmento premium. Alfa Laval, Danfoss, Modine Manufacturing, Chart Industries y Johnson Controls mantienen posiciones a través de la escala de fabricación, diseños propietarios y procesos de calificación de clientes. El rendimiento comprobado, la confiabilidad del suministro y el cumplimiento de los requisitos de la Sección VIII de la Sociedad Americana de Ingenieros Mecánicos (ASME) y del Instituto de Aire Acondicionado, Calefacción y Refrigeración (AHRI) crean barreras significativas en muchas aplicaciones. Alfa Laval anunció planes en febrero de 2026 para duplicar su capacidad de producción en Richmond para mediados de 2028, atendiendo la demanda industrial y de centros de datos.
Modine Manufacturing anunció un acuerdo de 4.000 millones de USD en mayo de 2026 para soluciones de refrigeración de centros de datos Airedale hasta 2029, con 165 millones de USD en financiamiento anticipado del cliente. Danfoss inició la producción de intercambiadores de calor de placa soldada en Monterrey, México, en febrero de 2026, con la inversión destinada a acortar las cadenas de suministro de América del Norte. Estos desarrollos reflejan la competencia basada en capacidad, idoneidad del producto y capacidad de respuesta en la entrega, con el mercado de intercambiadores de calor de Estados Unidos atrayendo inversión en refrigeración de centros de datos y equipos de transición energética.
Las oportunidades permanecen en equipos de circuito impreso para aplicaciones nucleares avanzadas y de hidrógeno, así como en la gestión digital del ensuciamiento y el mantenimiento predictivo. Los servicios posventa proporcionan ingresos recurrentes, y TransTech Group amplió el acceso a las marcas de Koch Heat Transfer a través de su adquisición. Los especialistas de tamaño mediano pueden competir a través de configuraciones personalizadas de carcasa y tubos y de placa soldada. Los requisitos de servicio complejos significan que el mercado de intercambiadores de calor de Estados Unidos no está definido únicamente por los grandes fabricantes de equipos originales.
Líderes de la Industria de Intercambiadores de Calor de Estados Unidos
-
Alfa Laval AB
-
Danfoss A/S
-
Xylem Inc.
-
Kelvion Holding GmbH
-
SPX FLOW, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Intercambiadores de Calor de Estados Unidos Empresas cubiertas en este informe
- Alfa Laval AB
- API Heat Transfer Inc.
- Barriquand Technologies Thermiques SAS
- Chart Industries, Inc.
- Danfoss A/S
- FUNKE Wärmeaustauscher Apparatebau GmbH
- HRS Heat Exchangers Ltd.
- Johnson Controls International plc
- Kelvion Holding GmbH
- Koch Heat Transfer Company
- Mersen SA
- Modine Manufacturing Company
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- SWEP International AB
- Taco Comfort Solutions
- Thermax Limited
- Tranter, Inc.
- Wessels Company
- Xylem Inc.
Desarrollos recientes de la industria en Mercado de Intercambiadores de Calor de Estados Unidos
- Septiembre de 2026: Johnson Controls presenta la gama de bombas de calor industriales Sabroe HitemHP, diseñada para suministrar calor de proceso a alta temperatura con hasta tres veces la eficiencia energética de las calderas eléctricas y hasta un 82% de reducción en las emisiones de CO2 en el sitio en aplicaciones validadas. El lanzamiento amplía la cartera de gestión térmica de la empresa e incrementa la demanda de sistemas avanzados de intercambiadores de calor industriales utilizados en aplicaciones de bombas de calor.
- Agosto de 2026: Alfa Laval lanzó el intercambiador de calor de placa semisoldada TS45, el modelo semisoldado más grande de su cartera. La unidad está diseñada para servicios de alta capacidad y alta presión en procesamiento industrial, captura de carbono, proyectos de transición energética y bombas de calor industriales.
- Junio de 2026: Alfa Laval, en colaboración con Acerinox, comenzó a incorporar acero inoxidable de bajas emisiones EcoACX en su fabricación de intercambiadores de calor de placa con juntas, reduciendo el carbono incorporado en la producción de intercambiadores de calor y respaldando los requisitos de sostenibilidad en aplicaciones de procesamiento de alimentos, energía, HVAC y refrigeración de centros de datos.
- Febrero de 2026: Danfoss lanzó el intercambiador de calor de placa soldada B3-260C, diseñado específicamente para aplicaciones de refrigeración de centros de datos de alta densidad. El producto respalda unidades de distribución de refrigeración (CDU) con capacidades de hasta 1 MW, atendiendo la demanda de rápido crecimiento de los centros de datos de inteligencia artificial e hiperescala.
Alcance del Informe del Mercado de Intercambiadores de Calor de Estados Unidos
Un intercambiador de calor es un dispositivo diseñado para transferir calor de un fluido a otro sin que los fluidos se mezclen o entren en contacto directo. Controla las temperaturas del sistema calentando o enfriando una corriente de fluido objetivo. Estos dispositivos se utilizan ampliamente en sistemas cotidianos como refrigeradores, aires acondicionados y radiadores de automóviles. También son esenciales en operaciones industriales a gran escala, incluido el procesamiento químico, la generación de energía y la refinación de petróleo, donde la eficiencia energética es un requisito clave.
El mercado de intercambiadores de calor de Estados Unidos está segmentado por tipo en carcasa y tubos, placa y marco, enfriado por aire, regenerativo, circuito impreso y otros intercambiadores de calor. Por material de construcción, el mercado está segmentado en acero inoxidable, acero al carbono, materiales no ferrosos, aleaciones exóticas y polímeros y compuestos. Por disposición de flujo, el mercado está segmentado en configuraciones de contracorriente, paralelo, flujo cruzado e híbrido/múltiples pasos. Por industria de uso final, el mercado está segmentado en petróleo y gas, química y petroquímica, generación de energía, alimentos y bebidas, pulpa y papel, tratamiento de agua y aguas residuales, y otras industrias que incluyen automotriz y transporte, metalurgia, minería, HVACR y farmacéutica y biotecnología. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Carcasa y Tubos |
| Placa y Marco (Placa con Juntas, Placa Soldada, Placa Totalmente Soldada) |
| Enfriado por Aire (Aleta y Tubo, Placa-Aleta, Microcanal) |
| Regenerativo (Rotativo y de Placa) |
| Circuito Impreso |
| Otros (Doble Tubo, Espiral, Coaxial) |
| Acero Inoxidable |
| Acero al Carbono |
| No Ferrosos (Cobre, Aluminio) |
| Aleaciones Exóticas (Titanio, Níquel, Hastelloy) |
| Polímeros y Compuestos (PTFE, Grafito, Cerámica) |
| Contracorriente |
| Paralelo |
| Flujo Cruzado |
| Híbrido/Múltiples Pasos |
| Petróleo y Gas |
| Química y Petroquímica |
| Generación de Energía (incl. Nuclear) |
| Alimentos y Bebidas |
| Pulpa y Papel |
| Tratamiento de Agua y Aguas Residuales |
| Otras Industrias (Automotriz y Transporte, Metalurgia, Minería, HVACR, Farmacéutica y Biotecnología) |
| Por Tipo | Carcasa y Tubos |
| Placa y Marco (Placa con Juntas, Placa Soldada, Placa Totalmente Soldada) | |
| Enfriado por Aire (Aleta y Tubo, Placa-Aleta, Microcanal) | |
| Regenerativo (Rotativo y de Placa) | |
| Circuito Impreso | |
| Otros (Doble Tubo, Espiral, Coaxial) | |
| Por Material de Construcción | Acero Inoxidable |
| Acero al Carbono | |
| No Ferrosos (Cobre, Aluminio) | |
| Aleaciones Exóticas (Titanio, Níquel, Hastelloy) | |
| Polímeros y Compuestos (PTFE, Grafito, Cerámica) | |
| Por Disposición de Flujo | Contracorriente |
| Paralelo | |
| Flujo Cruzado | |
| Híbrido/Múltiples Pasos | |
| Por Industria de Uso Final | Petróleo y Gas |
| Química y Petroquímica | |
| Generación de Energía (incl. Nuclear) | |
| Alimentos y Bebidas | |
| Pulpa y Papel | |
| Tratamiento de Agua y Aguas Residuales | |
| Otras Industrias (Automotriz y Transporte, Metalurgia, Minería, HVACR, Farmacéutica y Biotecnología) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de intercambiadores de calor de Estados Unidos para 2032?
Se proyecta que el mercado de intercambiadores de calor de Estados Unidos alcance los 4,90 mil millones de USD para 2032, desde los 3,80 mil millones de USD en 2027.
¿Qué está impulsando la demanda de intercambiadores de calor en Estados Unidos?
Los principales impulsores de la demanda incluyen la refrigeración líquida de centros de datos, la electrificación mediante bombas de calor, la recuperación de calor residual industrial, la infraestructura de GNL y la inversión en eficiencia de procesos.
¿Qué tipo de intercambiador de calor está creciendo más rápido en Estados Unidos?
Se prevé que los equipos de placa y marco crezcan a una CAGR del 6,2% desde 2027 hasta 2032.
¿Qué material se espera que crezca más rápido en las aplicaciones de intercambiadores de calor?
Se prevé que el acero inoxidable crezca a una CAGR del 6,8% hasta 2032, impulsado por la demanda del procesamiento de alimentos, productos químicos y aplicaciones relacionadas con el hidrógeno.
¿Qué sector de uso final lidera la demanda de intercambiadores de calor en Estados Unidos?
El procesamiento químico y petroquímico representó el 26,3% del valor del mercado en 2026, respaldado por la base industrial de la Costa del Golfo.
¿Cómo compiten los proveedores en el mercado de intercambiadores de calor de Estados Unidos?
Los proveedores compiten sobre la base de diseños de productos calificados, capacidad de producción, capacidad de respuesta en la entrega, aplicaciones especializadas y servicio posventa.