
Marktgröße und Marktanteile der Wärmetauscher in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
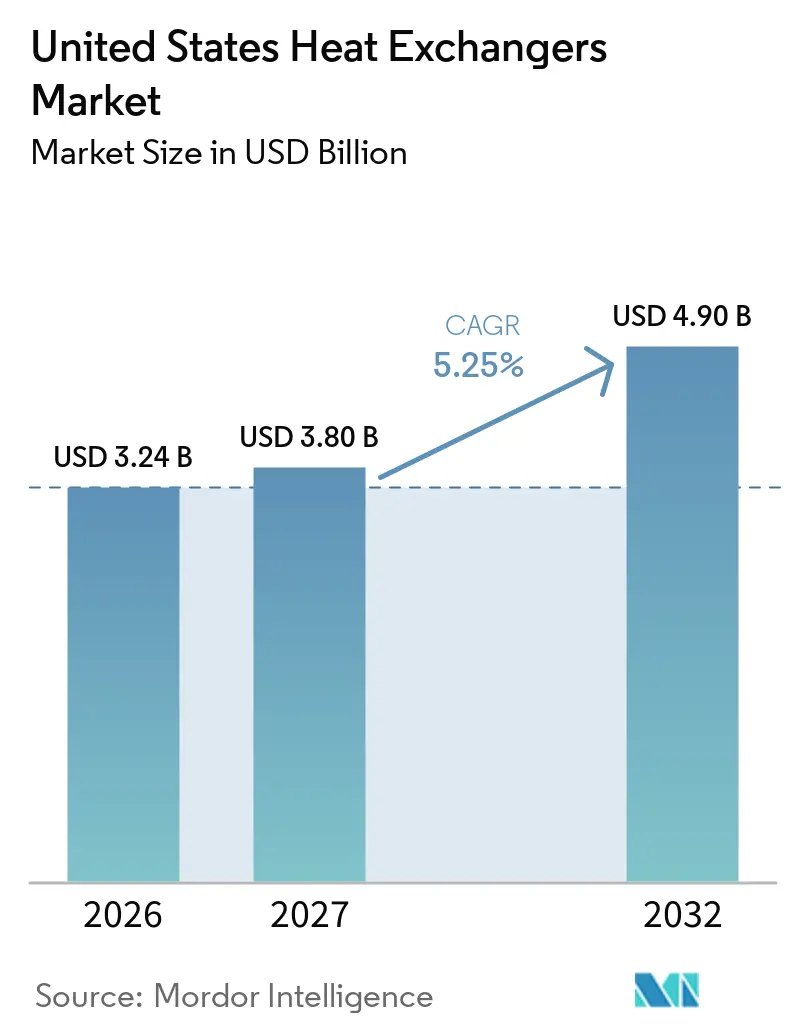
| Marktgröße im Basisjahr (2026) | 3.24 Milliarden US-Dollar |
| Marktgröße (2027) | 3.80 Milliarden US-Dollar |
| Marktgröße (2032) | 4.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.25 % |
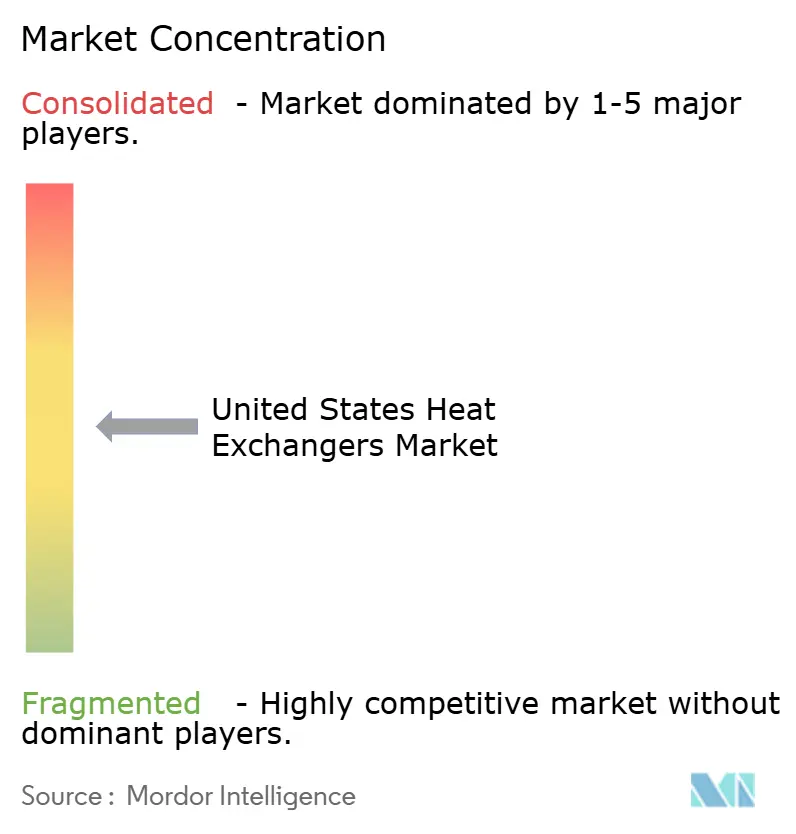
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wärmetauscher in den Vereinigten Staaten von Mordor Intelligence
Der Markt für Wärmetauscher in den Vereinigten Staaten wurde im Jahr 2026 auf 3,24 Milliarden USD geschätzt und soll von 3,80 Milliarden USD im Jahr 2027 auf 4,90 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,25 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich hin zu kompakten Geräten für flüssigkeitsgekühlte Rechenzentren, Wärmepumpen-HLK-Systeme und industrielle Abwärmerückgewinnung. Die traditionelle Austauschaktivität in Raffinerien bleibt bedeutend, ist jedoch nicht mehr der einzige Treiber der Geräteanfrage. Fertigungsanreize und Investitionen in die Recheninfrastruktur lenken Kapital in effiziente Wärmetechnik. Lieferanten reagieren darauf mit dem Ausbau von Produktionskapazitäten, der Entwicklung neuer Produkte und der Ausrichtung auf speziellere Anwendungen. Der Markt für Wärmetauscher in den Vereinigten Staaten ist sowohl von großen Industrieprojekten als auch von neueren Kühl- und Elektrifizierungsanforderungen abhängig.
Wichtigste Erkenntnisse des Berichts
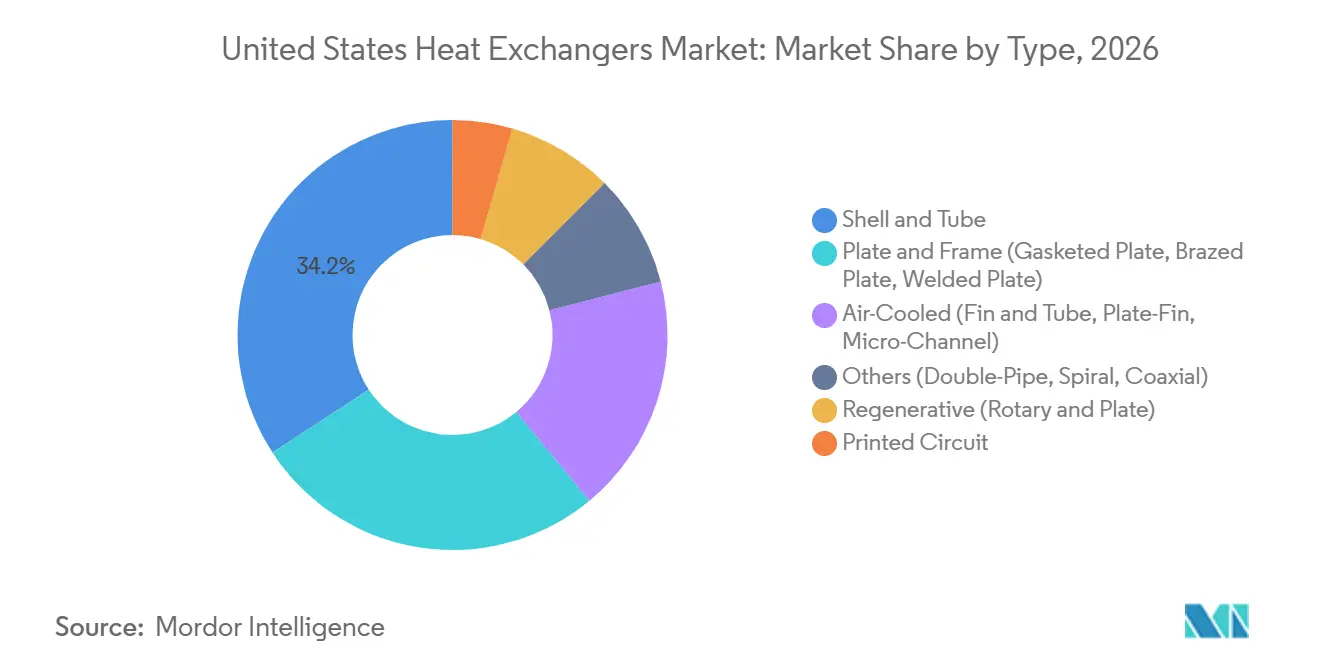
- Nach Typ hielt der Rohrbündelwärmetauscher im Jahr 2026 einen Marktanteil von 34,2 % am Markt für Wärmetauscher in den Vereinigten Staaten, während Platten- und Rahmenwärmetauscher bis 2032 mit einer CAGR von 6,2 % wachsen sollen.
- Nach Konstruktionsmaterial hielt Edelstahl im Jahr 2026 einen Anteil von 37,8 % und soll bis 2032 mit einer CAGR von 6,8 % wachsen.
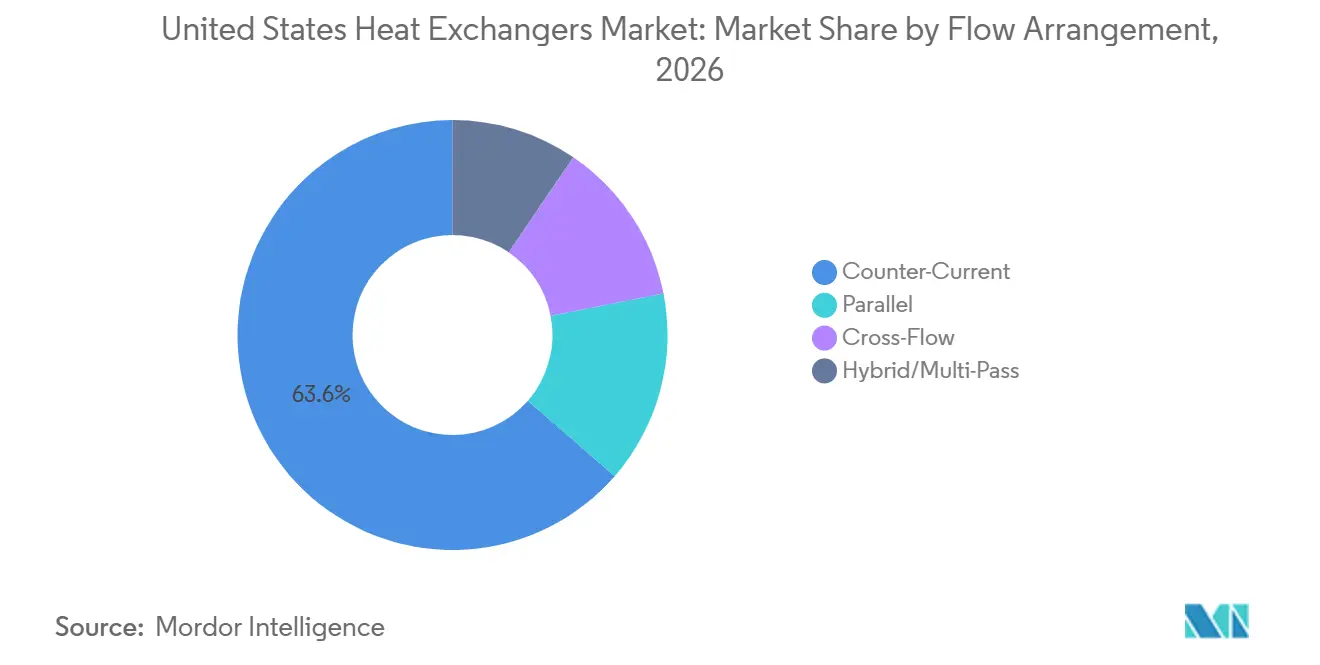
- Nach Strömungsanordnung hielt der Gegenstrom im Jahr 2026 einen Marktanteil von 63,6 % am Markt für Wärmetauscher in den Vereinigten Staaten, während die Kreuzströmung bis 2032 mit einer CAGR von 6,7 % wachsen soll.
- Nach Endverbrauchsbranche hielt die chemische und petrochemische Verarbeitung im Jahr 2026 einen Umsatzanteil von 26,3 %, während andere Branchen bis 2032 mit einer CAGR von 7,1 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Modernisierung und Investitionen in Prozesseffizienz | +1.1% | Golfküste, Texas und Louisiana sowie der Mittlere Westen, Ohio, Michigan und Illinois | Mittelfristig (2–4 Jahre) |
| HLK, Kältesysteme und Elektrifizierung von Wärmepumpen | +1.2% | National, mit frühen Gewinnen im Sun Belt und im mittleren Atlantikraum | Kurzfristig (≤ 2 Jahre) |
| Flüssigkeitskühlung in Rechenzentren und Entwicklung von Wärmenetzwerken | +1.3% | Virginia und Texas als Hyperscale-Korridor, mit Ausweitung in den pazifischen Nordwesten | Kurzfristig (≤ 2 Jahre) |
| Industrielle Dekarbonisierung und Programme zur Abwärmerückgewinnung | +0.9% | Bundesstaaten mit schwerindustriellem Schwerpunkt, darunter Texas, Indiana, Pennsylvania und Ohio | Mittelfristig (2–4 Jahre) |
| Inländische Fertigung, Raffination und Infrastrukturanreize | +0.7% | Golfküste, Appalachen-Becken und Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Digitale Überwachung, vorausschauende Wartung und vernetzte Wärmesysteme | +0.5% | National, mit früher Einführung in Texas und industriellen Zentren des Mittleren Westens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flüssigkeitskühlung in Rechenzentren und Entwicklung von Wärmenetzwerken
Der Bau von Hyperscale-Rechenzentren ist zu einer wichtigen Nachfragequelle im Markt für Wärmetauscher in den Vereinigten Staaten geworden. KI-orientierte Computersysteme erfordern eine deutlich höhere Wärmeabfuhr als herkömmliche Racks. Das U.S. Department of Energy prognostizierte, dass der Stromverbrauch von US-Rechenzentren bis 2028 zwischen 325 und 580 TWh erreichen könnte. Dieser Bedarf erhöht die Nachfrage nach flüssigseitigen Wärmeabfuhrgeräten für Kühlverteilungseinheiten und Anlagenkühlkreisläufe. Hartgelötete Platten- und Mikrokanalgeräte werden dort eingesetzt, wo kompakte Layouts und eine präzise Wärmeregelung erforderlich sind. Im Februar 2026 brachte Danfoss A/S seinen hartgelöteten Plattenwärmetauscher B3-260C für die Rechenzentrumskühlung auf den Markt, mit einer Kapazität von bis zu 1 MW und einer Designoptimierung für geringe Temperaturdifferenzen.
HLK, Kältesysteme und Elektrifizierung von Wärmepumpen
Die Elektrifizierung von Wärmepumpen unterstützt einen weiteren wichtigen Nachfragestrom im Markt für Wärmetauscher in den Vereinigten Staaten. Im Jahr 2025 wurden 3,6 Millionen Wärmepumpeneinheiten geliefert, was die Lieferungen von Gasöfen um 12 % übertraf.[1] Diese Systeme verwenden Wärmetauscherkomponenten in Kältemittelkreisläufen und hydronischen Anwendungen. Der Übergang zu A2L-Kältemitteln für neue Wohn- und leichte Gewerbeausrüstungen nach dem 1. Januar 2025 hat den Bedarf an Geräteüberarbeitungen erhöht. Kompakte Geometrien können diese überarbeiteten Systeme dort unterstützen, wo der Installationsraum begrenzt ist. Sanierungen von Gewerbegebäuden schaffen ebenfalls Nachfrage nach Wärmeschnittstellen auf Basis von Plattenwärmetauschern.
Industrielle Dekarbonisierung und Programme zur Abwärmerückgewinnung
Die industrielle Dekarbonisierung weitet die Nachfrage nach Wärmetechnik in Hochtemperaturanwendungen aus. Zu diesen Anwendungen gehören die Dampferzeugung aus Prozesswärme, das Wärmemanagement von Elektrolyseuren und Systeme zur direkten Luftabscheidung. Bundesförderung für fortschrittliche Fertigung und Wärmerückgewinnungsprogramme verbessern die Projektökonomie für einige Industrieanlagen. Die Verschmutzung in Rohöl-Vorwärmstrecken wurde auf jährliche Kosten von 1 Milliarde bis 1,2 Milliarden USD für US-Raffinerien geschätzt. Verschmutzung erhöht auch den Energieverbrauch und den Wartungsaufwand, was das Interesse an verschmutzungsarmen Designs und geplanten Reinigungsintervallen fördert. Kompakte geschweißte Platteneinheiten können sowohl den Geräteplatzbedarf als auch den Energieverbrauch in geeigneten Prozessanwendungen reduzieren.
Inländische Fertigung, Raffination und Infrastrukturanreize
Die föderale Industriepolitik unterstützt den Markt für Wärmetauscher in den Vereinigten Staaten durch Fertigungsinvestitionen und Infrastrukturnachfrage. Die Steuergutschrift für fortschrittliche Fertigung gemäß Abschnitt 48C ist ein relevanter Mechanismus für förderfähige Fertigungsinvestitionen.[2] Projekte zur Verflüssigung von Erdgas (LNG) an der Golfküste erfordern maßgefertigte Geräte für die Einsatzgaskonditionierung und den Verflüssigungsbetrieb. Anlagen für sauberen Wasserstoff benötigen ebenfalls Wärmemanagementgeräte für Elektrolysesysteme. Diese Projekte schaffen Nachfrage über die historischen Austauschzyklen in Raffinerien hinaus. Die Volatilität der Inputkosten für Edelstahl und Kupfer kann die inländische Fertigung begünstigen, während sie gleichzeitig Margendruck für importabhängige Lieferanten erzeugt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und verlängerte Kapitalfreigabezyklen | -0.7% | National, mit stärkerer Exposition in Midstream- und Stromerzeugungsprojekten | Mittelfristig (2–4 Jahre) |
| Verschmutzung, Korrosion und Komplexität der Lebenszykluswartung | -0.6% | Raffinerien an der Golfküste und Chemieanlagen im Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel im Bereich Wärmesysteme | -0.4% | National, mit akutem Mangel in industriellen Zentren an der Golfküste und im Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Nachrüstraum, Wasserverfügbarkeit und Systemintegration | -0.3% | Industriekorridore im Südwesten mit Wasserknappheit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und verlängerte Kapitalfreigabezyklen
Große maßgefertigte Rohrbündelwärmetauscher können einschließlich Ingenieurkosten 2 Millionen USD übersteigen. Öl- und Gas- sowie Stromerzeugungsprojekte können auch mehrjährige Genehmigungs- und Finanzierungsprozesse erfordern, die Geräteaufrüstungen im Markt für Wärmetauscher in den Vereinigten Staaten verzögern können. Interne Hurdle Rates über 15 % können es schwierig machen, Premium-Geräte gegenüber der weiteren Wartung bestehender Anlagen zu rechtfertigen. Die Kapitalfreigabefristen für bestimmte Wärmetauscheraufrüstungen über 5 Millionen USD verlängerten sich zwischen 2024 und 2026 um 4 bis 6 Monate. Modulare und auf Gestellen montierte Pakete können die Installationszeiten verkürzen, obwohl sie möglicherweise höhere Stückkosten aufweisen.
Verschmutzung, Korrosion und Komplexität der Lebenszykluswartung
Verschmutzung erhöht die Betriebskosten und verkürzt die effektive Nutzungsdauer in Raffinerie-, Chemie- und Stromerzeugungsanwendungen. Die Verschmutzung in US-amerikanischen Rohöl-Vorwärmstrecken wird auf jährliche Kosten von 1 Milliarde bis 1,2 Milliarden USD geschätzt. Korrosion erhöht auch die Materialauswahlkosten in anspruchsvollen Anwendungen. Betreiber können Sonderlegierungen oder Polymer-Verbundgeräte vorschreiben, um die Reinigungshäufigkeit und ungeplante Ausfallzeiten zu reduzieren. Diese Anforderungen erhöhen die Anfangsinvestitionen, auch wenn sie das langfristige Betriebsrisiko senken, und unterstützen zudem die Nachfrage nach vernetzten Überwachungssystemen und hochwertigen verschmutzungsarmen Materialien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Rohrbündelwärmetauscher führt, während kompakte Geräte an Boden gewinnenRohrbündelwärmetauscher hielten im Jahr 2026 einen Anteil von 34,2 % am Markt für Wärmetauscher in den Vereinigten Staaten und waren damit das größte Typsegment. Die installierte Basis wird durch Rohöl-Vorwärmstrecken in Raffinerien, Dampfkondensatoren und Reaktorkühlern gestützt. Von der American Society of Mechanical Engineers (ASME) zertifizierte Designs und austauschbare Rohrbündel unterstützen den weiteren Einsatz in etablierten Industrieanlagen. Betreiber an der Golfküste, die schweres Rohöl verarbeiten, schätzen weiterhin die Verschmutzungstoleranz dieses Formats. Platten- und Rahmenwärmetauscher sollen bis 2032 mit einer CAGR von 6,2 % wachsen, was die Nachfrage aus Kühlverteilungseinheiten und hydronischen Wärmepumpenkreisläufen widerspiegelt.
Kompakte Geräte können in geeigneten Anwendungen einen kleineren Platzbedarf und eine hohe Wärmeeffizienz bieten, obwohl gedichtete Plattendesigns Druck- und Temperaturbeschränkungen aufweisen können. Alfa Laval brachte im August 2026 den halbgeschweißten Plattenwärmetauscher TS45 für Hochkapazitäts- und Hochdruckanwendungen auf den Markt.[3] Luftgekühlte Einheiten behalten ihre Nachfrage dort, wo Kühlwasser knapp ist. Regenerative Designs unterstützen industrielle Trocknung und HLK-Energierückgewinnung. Gedruckte Schaltkreiswärmetauscher ziehen auch Entwicklungsinteresse für fortschrittliche Kernanwendungen auf sich, wo vom Department of Energy (DOE) geförderte Forschung einen Brayton-Kreislaufwirkungsgrad von 34 % bis 35 % bei Wärmerohr-Mikroreaktorarbeiten berichtete.

Nach Konstruktionsmaterial:
Edelstahl hält eine breite NachfragebasisEdelstahl war im Jahr 2026 das dominierende Material und soll bis 2032 mit einer CAGR von 6,8 % wachsen. Dies spiegelt die Nachfrage aus der Lebensmittelverarbeitung, der chemischen Verarbeitung und wasserstoffbezogenen Anwendungen wider. Mehr als 57 % der US-amerikanischen Lebensmittelverarbeitungsanlagen betrieben im Jahr 2025 Plattenwärmetauscher aus Edelstahl. Edelstahl unterstützt die hygienische Verarbeitung und Korrosionsbeständigkeit. Kohlenstoffstahl bleibt wichtig für weniger korrosive Aufgaben in Öl und Gas, HLK und Stromerzeugung, obwohl sein adressierbarer Einsatz enger wird, wenn Betreiber die Lebenszyklusleistung in korrosiven Diensten priorisieren.
Kupfer und Aluminium bleiben in HLK- und Wohnwärmepumpensystemen relevant. Aluminium wird aufgrund seiner Löteigenschaften in Mikrokanal- und Rippen-Rohr-Geräten weit verbreitet eingesetzt. Sonderlegierungen, einschließlich Titan, Nickel und Hastelloy, erzielen Premiumpreise für anspruchsvolle chemische, Entsalzungs- und pharmazeutische Aufgaben. Der Markt für Wärmetauscher in den Vereinigten Staaten umfasst auch polymerbasierte Optionen für Anwendungen, die chemische Beständigkeit erfordern. Alfa Laval begann im Juni 2026 mit der Integration von emissionsarmem EcoACX-Edelstahl in die Fertigung von gedichteten Plattenwärmetauschern. Dies spiegelt das Interesse wider, den eingebetteten Kohlenstoff zu reduzieren und gleichzeitig die Wärmeübertragungsleistung aufrechtzuerhalten.
Nach Strömungsanordnung:
Gegenstrom behält seinen EffizienzvorsprungDer Gegenstrom hielt im Jahr 2026 einen Anteil von 63,6 % der US-amerikanischen Wärmetauschernachfrage. Die Konfiguration bietet eine hohe mittlere Temperaturdifferenz für festgelegte Ein- und Auslassbedingungen, was die erforderliche Wärmeübertragungsfläche und die Gerätekosten reduzieren kann. Ihre Leistung unterstützt den Einsatz in Rohöl-Vorwärmstrecken, Dampfkondensatoren und Absorptionskältesystemen. Die Kreuzströmung soll bis 2032 mit einer CAGR von 6,7 % wachsen, unterstützt durch Free-Cooling-Systeme in Rechenzentren und HLK-Lüftungsgeräte, bei denen Luft ein Fluidstrom ist.
Gleichstrom kann dort eingesetzt werden, wo die maximale Wandtemperatur begrenzt werden muss, was für wärmeempfindliche Lebensmittel- oder biochemische Ströme relevant ist. Hybrid- und Mehrpassanordnungen sind in Rohrbündelwärmetauschern mit begrenztem Installationsraum üblich und können mehrere Prozessströme im Raffineriedienst aufnehmen. Kelvion beteiligte sich 2025 an einem Projekt zur Entwicklung von 3D-gedruckten Prototypen für überkritische Kohlendioxid (CO2)-Systeme.[4] Dies zeigt, dass additive Fertigung individuellere Strömungsgeometrien ermöglichen kann. Die Wärmetauscherbranche in den Vereinigten Staaten setzt weiterhin auf etablierte Strömungsanordnungen und entwickelt gleichzeitig spezialisierte Designs.
Nach Endverbrauchsbranche:
Chemische und petrochemische Verarbeitung führt die Nachfrage anDie chemische und petrochemische Verarbeitung hielt im Jahr 2026 einen Anteil von 26,3 % am Markt für Wärmetauscher in den Vereinigten Staaten. Der Sektor nutzt Geräte für Destillation, Reaktionskühlung, Wärmeintegration und Abwärmerückgewinnung, wobei Texas und Louisiana einen großen Teil dieser Aktivität konzentrieren. Betreiber rüsten Geräte auf, um die Energieintegration zu verbessern und industrielle Emissionsanforderungen zu erfüllen. Die Nachfrage aus Öl und Gas kommt auch aus der Infrastruktur für verflüssigtes Erdgas (LNG) und dem Midstream-Bereich, wo Projekte häufig große maßgefertigte Einheiten mit langen Vorlaufzeiten erfordern.
Die Stromerzeugung unterstützt die Nachfrage durch Speisewasservorwärmer, Dampfkondensatoren und Abhitzedampferzeuger, wobei Kernanlagen einen Teil dieser stabilen Volumenbasis bilden. Andere Branchen sollen bis 2032 mit einer CAGR von 7,1 % wachsen, eine Gruppe, die Automobil-, Metallurgie-, Bergbau-, HLK-Kälte-, Pharma- und Biotechnologieanwendungen umfasst. Die Expansion der Rechenzentrumskühlung und der Bioverarbeitung unterstützt das Wachstum dieser Gruppe. Die Nachfrage aus der Lebensmittel- und Getränkeindustrie wird durch Anforderungen an hygienische Geräte gestützt, während Wasser- und Abwasseranlagen fortschrittlichere Wärmeprozesse einführen.
Geografische Analyse
Die Golfküste hatte im Jahr 2025 die größte geografische Präsenz im Markt für Wärmetauscher in den Vereinigten Staaten. Texas und Louisiana konzentrieren Raffinerie-, LNG-Export- und Petrochemiekapazitäten. Diese Industriebasis treibt die Nachfrage nach maßgefertigten Rohrbündelwärmetauschern, Sonderlegierungen für den Sauergasdienst und luftgekühlten Einheiten an, wo die Wasserverfügbarkeit begrenzt ist. Raffinerien erweitern Wärmerückgewinnungssysteme für Crack- und Dampfreformierungsoperationen. Metalforms unterhält eine Fertigungspräsenz in Beaumont, Texas, nach der Übernahme des nordamerikanischen Geschäfts von Koch Heat Transfer im Jahr 2024.
Der mittlere Atlantikraum und der Südosten stellen das am schnellsten wachsende regionale Nachfragegebiet für Flüssigkühlgeräte dar. Der Korridor Virginia, North Carolina und Georgia ist ein Schlüsselgebiet für die Rechenzentrumsentwicklung und unterstützt die Nachfrage nach hartgelöteten Platten- und Mikrokanalgeräten für Kühlverteilungseinheiten (CDUs) und anlagenseitige Kreisläufe. Alfa Laval kündigte im Februar 2026 eine schrittweise Verdoppelung seiner Kapazität in Richmond, Virginia an, mit geplantem Abschluss Mitte 2028. Johnson Controls investierte im Oktober 2025 in Accelsius und stellte seine Silent-Aire CDU-Plattform vor, was die Nachfrage nach qualifizierten Kühlanlagen unterstützt.
Der Mittlere Westen generiert Nachfrage aus Automobil-, Spezialchemie-, Lebensmittel- und Getränke- sowie metallurgischen Anwendungen, die langen Erneuerungszyklen folgen. Kalifornien und die Westküste tragen Nachfrage durch Halbleiterfertigung und Projekte für erneuerbare Energien bei. Geothermie- und konzentrierte Solarprojekte erfordern Sole-Handhabungs- und Wärmespeicherkonfigurationen. Das Cap-and-Trade-Programm Kaliforniens unterstützt Investitionen in die Abwärmerückgewinnung, während Wasserverfügbarkeit, Anlagenraum und industrielle Investitionsniveaus die Gesamtgröße des Marktes für Wärmetauscher in den Vereinigten Staaten beeinflussen.
Wettbewerbslandschaft
Der Markt für Wärmetauscher in den Vereinigten Staaten ist im Premiumsegment mäßig konsolidiert. Alfa Laval, Danfoss, Modine Manufacturing, Chart Industries und Johnson Controls halten Positionen durch Fertigungsmaßstab, proprietäre Designs und Kundenqualifizierungsprozesse. Bewährte Leistung, Lieferzuverlässigkeit und die Einhaltung der Anforderungen der American Society of Mechanical Engineers (ASME) Abschnitt VIII und des Air-Conditioning, Heating, and Refrigeration Institute (AHRI) schaffen in vielen Anwendungen bedeutende Markteintrittsbarrieren. Alfa Laval kündigte im Februar 2026 Pläne an, seine Produktionskapazität in Richmond bis Mitte 2028 zu verdoppeln, um die Nachfrage aus der Industrie und aus Rechenzentren zu bedienen.
Modine Manufacturing gab im Mai 2026 eine Vereinbarung über 4 Milliarden USD für Airedale-Rechenzentrumskühllösungen bis 2029 bekannt, mit 165 Millionen USD an Vorauszahlungen von Kunden. Danfoss begann im Februar 2026 mit der Produktion von hartgelöteten Plattenwärmetauschern in Monterrey, Mexiko, wobei die Investition darauf abzielte, nordamerikanische Lieferketten zu verkürzen. Diese Entwicklungen spiegeln den Wettbewerb auf Basis von Kapazität, Produkteignung und Lieferreaktionsfähigkeit wider, wobei der Markt für Wärmetauscher in den Vereinigten Staaten Investitionen in Rechenzentrumskühlung und Energiewende-Geräte anzieht.
Chancen bestehen bei gedruckten Schaltkreiswärmetauschern für fortschrittliche Kern- und Wasserstoffanwendungen sowie bei digitalem Verschmutzungsmanagement und vorausschauender Wartung. Aftermarket-Dienstleistungen bieten wiederkehrende Einnahmen, und TransTech Group erweiterte den Zugang zu Koch Heat Transfer-Marken durch seine Übernahme. Mittelgroße Spezialisten können durch maßgefertigte Rohrbündel- und hartgelötete Plattenkonfigurationen konkurrieren. Komplexe Serviceanforderungen bedeuten, dass der Markt für Wärmetauscher in den Vereinigten Staaten nicht ausschließlich von großen Originalgeräteherstellern geprägt wird.
Marktführer der Wärmetauscherbranche in den Vereinigten Staaten
-
Alfa Laval AB
-
Danfoss A/S
-
Xylem Inc.
-
Kelvion Holding GmbH
-
SPX FLOW, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wärmetauscher in den Vereinigten Staaten Unternehmen in diesem Bericht
- Alfa Laval AB
- API Heat Transfer Inc.
- Barriquand Technologies Thermiques SAS
- Chart Industries, Inc.
- Danfoss A/S
- FUNKE Wärmeaustauscher Apparatebau GmbH
- HRS Heat Exchangers Ltd.
- Johnson Controls International plc
- Kelvion Holding GmbH
- Koch Heat Transfer Company
- Mersen SA
- Modine Manufacturing Company
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- SWEP International AB
- Taco Comfort Solutions
- Thermax Limited
- Tranter, Inc.
- Wessels Company
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für Wärmetauscher in den Vereinigten Staaten
- September 2026: Johnson Controls stellt die Sabroe HitemHP Industriewärmepumpenreihe vor, die darauf ausgelegt ist, Hochtemperatur-Prozesswärme mit bis zu dreifacher Energieeffizienz im Vergleich zu Elektrokesseln und bis zu 82 % Reduzierung der CO2-Emissionen vor Ort in validierten Anwendungen zu liefern. Die Markteinführung erweitert das Wärmemanagementportfolio des Unternehmens und erhöht die Nachfrage nach fortschrittlichen industriellen Wärmetauschersystemen, die in Wärmepumpenanwendungen eingesetzt werden.
- August 2026: Alfa Laval brachte den halbgeschweißten Plattenwärmetauscher TS45 auf den Markt, das größte halbgeschweißte Modell in seinem Portfolio. Die Einheit ist für Hochkapazitäts- und Hochdruckaufgaben in der industriellen Verarbeitung, der Kohlenstoffabscheidung, Energiewende-Projekten und industriellen Wärmepumpen ausgelegt.
- Juni 2026: Alfa Laval begann in Zusammenarbeit mit Acerinox mit der Integration von emissionsarmem EcoACX-Edelstahl in die Fertigung von gedichteten Plattenwärmetauschern, wodurch der eingebettete Kohlenstoff in der Wärmetauscherproduktion reduziert und Nachhaltigkeitsanforderungen in der Lebensmittelverarbeitung, Energie, HLK und Rechenzentrumskühlung unterstützt werden.
- Februar 2026: Danfoss brachte den hartgelöteten Plattenwärmetauscher B3-260C auf den Markt, der speziell für Hochdichte-Rechenzentrumskühlanwendungen entwickelt wurde. Das Produkt unterstützt Kühlverteilungseinheiten (CDUs) mit Kapazitäten bis zu 1 MW und adressiert die rasch wachsende Nachfrage aus KI- und Hyperscale-Rechenzentren.
Berichtsumfang des Marktes für Wärmetauscher in den Vereinigten Staaten
Ein Wärmetauscher ist ein Gerät, das dazu dient, Wärme von einem Fluid auf ein anderes zu übertragen, ohne dass sich die Fluide vermischen oder in direkten Kontakt kommen. Er regelt die Systemtemperaturen, indem er einen Zielfluidstrom entweder erhitzt oder kühlt. Diese Geräte werden in alltäglichen Systemen wie Kühlschränken, Klimaanlagen und Autokühler weit verbreitet eingesetzt. Sie sind auch in großtechnischen Industriebetrieben unverzichtbar, einschließlich der chemischen Verarbeitung, der Stromerzeugung und der Erdölraffination, wo Energieeffizienz eine Schlüsselanforderung ist.
Der Markt für Wärmetauscher in den Vereinigten Staaten ist nach Typ in Rohrbündelwärmetauscher, Platten- und Rahmenwärmetauscher, luftgekühlte, regenerative, gedruckte Schaltkreis- und sonstige Wärmetauscher segmentiert. Nach Konstruktionsmaterial ist der Markt in Edelstahl, Kohlenstoffstahl, Nichteisenmetalle, Sonderlegierungen sowie Polymere und Verbundwerkstoffe segmentiert. Nach Strömungsanordnung ist der Markt in Gegenstrom-, Gleichstrom-, Kreuzstrom- und Hybrid/Mehrpass-Konfigurationen segmentiert. Nach Endverbrauchsbranche ist der Markt in Öl und Gas, Chemie und Petrochemie, Stromerzeugung, Lebensmittel und Getränke, Zellstoff und Papier, Wasser- und Abwasserbehandlung sowie sonstige Branchen einschließlich Automobil und Transport, Metallurgie, Bergbau, HLK-Kälte sowie Pharma und Biotechnologie segmentiert. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Rohrbündelwärmetauscher |
| Platten- und Rahmenwärmetauscher (gedichtete Platte, hartgelötete Platte, geschweißte Platte) |
| Luftgekühlt (Rippen- und Rohr, Platten-Rippen, Mikrokanal) |
| Regenerativ (Rotations- und Plattentyp) |
| Gedruckter Schaltkreis |
| Sonstige (Doppelrohr, Spirale, Koaxial) |
| Edelstahl |
| Kohlenstoffstahl |
| Nichteisenmetalle (Kupfer, Aluminium) |
| Sonderlegierungen (Titan, Nickel, Hastelloy) |
| Polymere und Verbundwerkstoffe (PTFE, Graphit, Keramik) |
| Gegenstrom |
| Gleichstrom |
| Kreuzstrom |
| Hybrid/Mehrpass |
| Öl und Gas |
| Chemie und Petrochemie |
| Stromerzeugung (einschl. Kernkraft) |
| Lebensmittel und Getränke |
| Zellstoff und Papier |
| Wasser- und Abwasserbehandlung |
| Sonstige Branchen (Automobil und Transport, Metallurgie, Bergbau, HLK-Kälte, Pharma und Biotechnologie) |
| Nach Typ | Rohrbündelwärmetauscher |
| Platten- und Rahmenwärmetauscher (gedichtete Platte, hartgelötete Platte, geschweißte Platte) | |
| Luftgekühlt (Rippen- und Rohr, Platten-Rippen, Mikrokanal) | |
| Regenerativ (Rotations- und Plattentyp) | |
| Gedruckter Schaltkreis | |
| Sonstige (Doppelrohr, Spirale, Koaxial) | |
| Nach Konstruktionsmaterial | Edelstahl |
| Kohlenstoffstahl | |
| Nichteisenmetalle (Kupfer, Aluminium) | |
| Sonderlegierungen (Titan, Nickel, Hastelloy) | |
| Polymere und Verbundwerkstoffe (PTFE, Graphit, Keramik) | |
| Nach Strömungsanordnung | Gegenstrom |
| Gleichstrom | |
| Kreuzstrom | |
| Hybrid/Mehrpass | |
| Nach Endverbrauchsbranche | Öl und Gas |
| Chemie und Petrochemie | |
| Stromerzeugung (einschl. Kernkraft) | |
| Lebensmittel und Getränke | |
| Zellstoff und Papier | |
| Wasser- und Abwasserbehandlung | |
| Sonstige Branchen (Automobil und Transport, Metallurgie, Bergbau, HLK-Kälte, Pharma und Biotechnologie) |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Wärmetauscher in den Vereinigten Staaten bis 2032 erreichen?
Der Markt für Wärmetauscher in den Vereinigten Staaten soll bis 2032 einen Wert von 4,90 Milliarden USD erreichen, ausgehend von 3,80 Milliarden USD im Jahr 2027.
Was treibt die Nachfrage nach Wärmetauschern in den Vereinigten Staaten an?
Zu den wichtigsten Nachfragetreibern zählen die Flüssigkeitskühlung in Rechenzentren, die Elektrifizierung von Wärmepumpen, die industrielle Abwärmerückgewinnung, die LNG-Infrastruktur und Investitionen in Prozesseffizienz.
Welcher Wärmetauschertyp wächst in den Vereinigten Staaten am schnellsten?
Platten- und Rahmenwärmetauscher sollen von 2027 bis 2032 mit einer CAGR von 6,2 % wachsen.
Welches Material soll in Wärmetauscheranwendungen am schnellsten wachsen?
Edelstahl soll bis 2032 mit einer CAGR von 6,8 % wachsen, angetrieben durch die Nachfrage aus der Lebensmittelverarbeitung, der Chemie und wasserstoffbezogenen Anwendungen.
Welcher Endverbrauchssektor führt die Wärmetauschernachfrage in den Vereinigten Staaten an?
Die chemische und petrochemische Verarbeitung machte im Jahr 2026 26,3 % des Marktwerts aus, unterstützt durch die Industriebasis an der Golfküste.
Wie konkurrieren Lieferanten im Markt für Wärmetauscher in den Vereinigten Staaten?
Lieferanten konkurrieren auf Basis von qualifizierten Produktdesigns, Produktionskapazität, Lieferreaktionsfähigkeit, spezialisierten Anwendungen und Aftermarket-Service.