
Taille et part du marché des échangeurs de chaleur aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 3.24 Milliards de dollars |
| Taille du Marché (2027) | 3.80 Milliards de dollars |
| Taille du Marché (2032) | 4.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.25 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des échangeurs de chaleur aux États-Unis par Mordor Intelligence
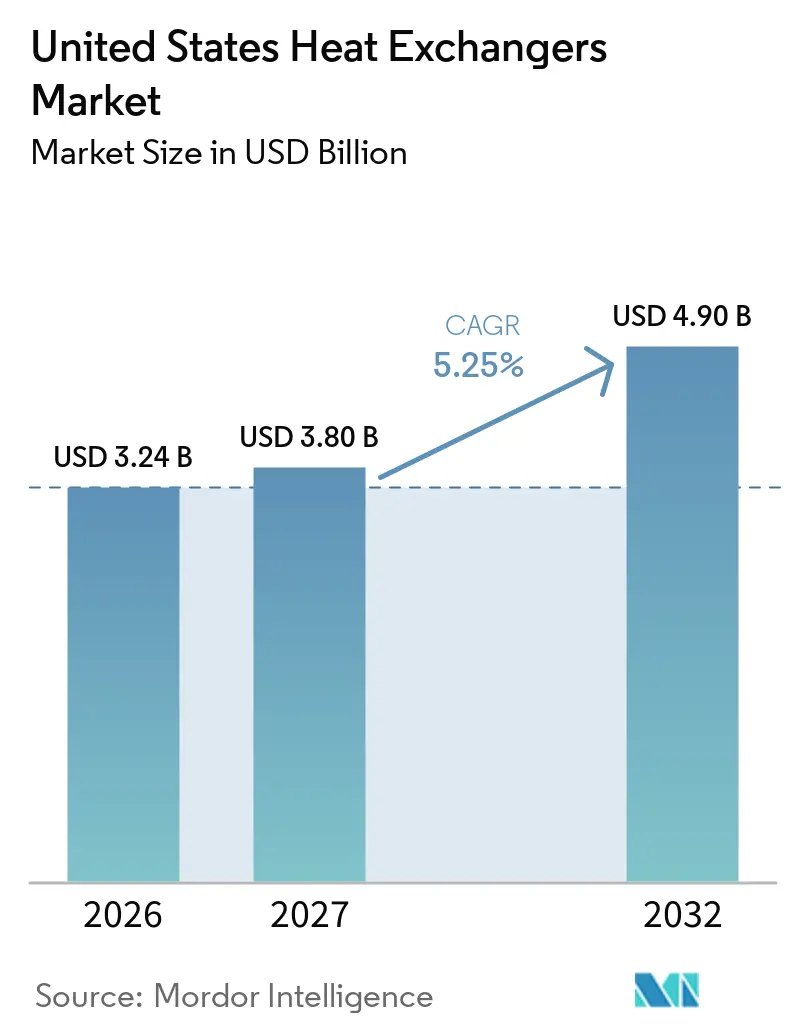
La taille du marché des échangeurs de chaleur aux États-Unis était évaluée à 3,24 milliards USD en 2026 et devrait croître de 3,80 milliards USD en 2027 pour atteindre 4,90 milliards USD d'ici 2032, à un CAGR de 5,25 % durant la période de prévision (2027-2032). La demande s'oriente vers des équipements compacts pour les centres de données refroidis par liquide, les systèmes CVC à pompes à chaleur et la récupération de chaleur perdue industrielle. L'activité traditionnelle de remplacement dans les raffineries reste significative, mais elle n'est plus le seul moteur de la demande en équipements. Les incitations à la fabrication et les investissements dans les infrastructures informatiques orientent les capitaux vers des équipements thermiques efficaces. Les fournisseurs répondent en augmentant leur capacité de production, en développant de nouveaux produits et en ciblant des applications plus spécialisées. Le marché des échangeurs de chaleur aux États-Unis dépend à la fois des grands projets industriels et des nouvelles exigences en matière de refroidissement et d'électrification.
Principaux enseignements du rapport
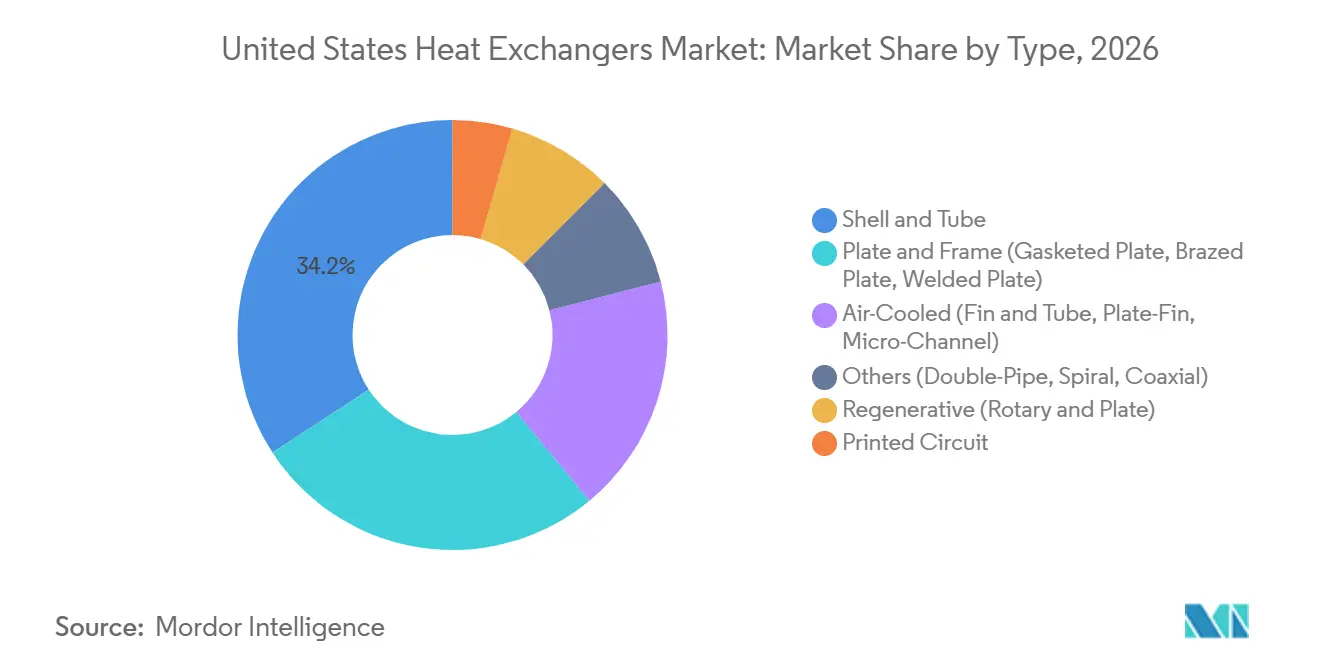
- Par type, les tubes et calandre détenaient 34,2 % de la part du marché des échangeurs de chaleur aux États-Unis en 2026, tandis que les plaques et joints devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par matériau de construction, l'acier inoxydable détenait une part de 37,8 % en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032.
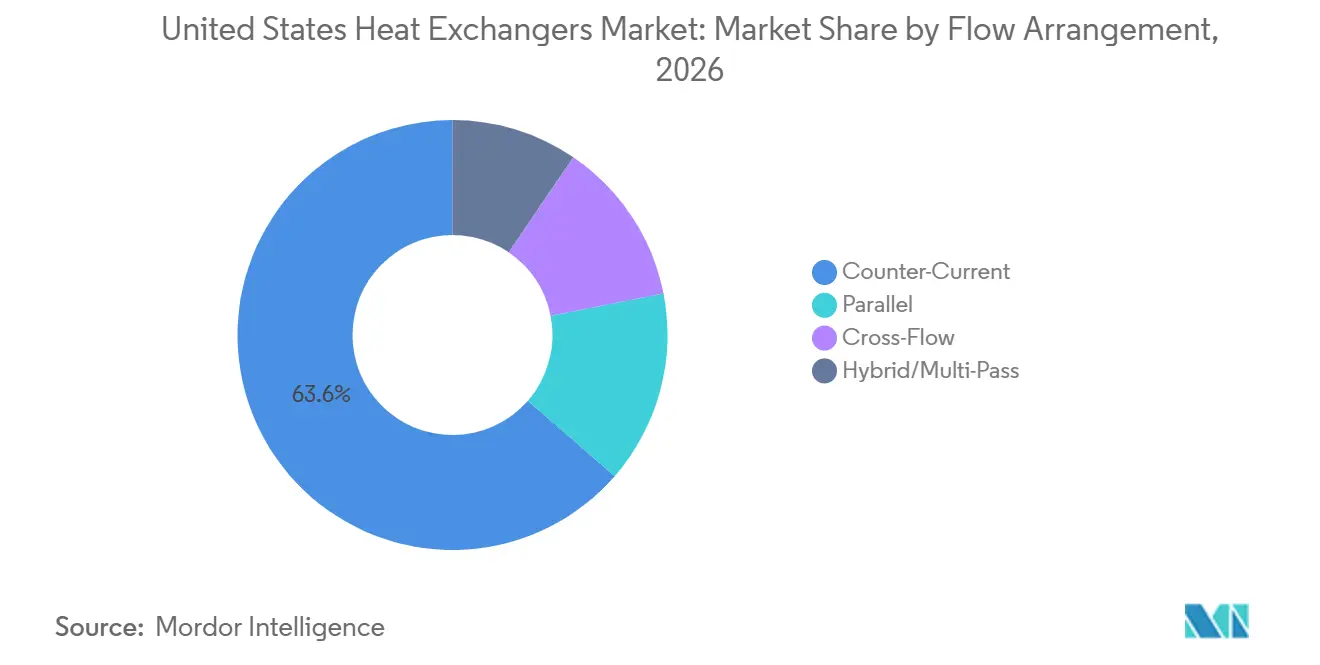
- Par configuration d'écoulement, le contre-courant détenait 63,6 % de la part du marché des échangeurs de chaleur aux États-Unis en 2026, tandis que l'écoulement croisé devrait croître à un CAGR de 6,7 % jusqu'en 2032.
- Par secteur d'utilisation finale, le traitement chimique et pétrochimique détenait 26,3 % des revenus en 2026, tandis que les autres secteurs devraient croître à un CAGR de 7,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation industrielle et investissements en efficacité des procédés | +1.1% | Côte du Golfe, Texas et Louisiane, et Midwest, Ohio, Michigan et Illinois | Moyen terme (2 à 4 ans) |
| CVC, réfrigération et électrification des pompes à chaleur | +1.2% | National, avec des gains précoces dans la Sun Belt et la région Mid-Atlantique | Court terme (≤ 2 ans) |
| Refroidissement liquide des centres de données et développement des réseaux thermiques | +1.3% | Corridor hyperscale de Virginie et du Texas, en expansion vers le Nord-Ouest Pacifique | Court terme (≤ 2 ans) |
| Décarbonation industrielle et programmes de récupération de chaleur perdue | +0.9% | États à forte industrie lourde, notamment le Texas, l'Indiana, la Pennsylvanie et l'Ohio | Moyen terme (2 à 4 ans) |
| Incitations à la fabrication nationale, au raffinage et aux infrastructures | +0.7% | Côte du Golfe, bassin des Appalaches et Midwest | Moyen terme (2 à 4 ans) |
| Surveillance numérique, maintenance prédictive et systèmes thermiques connectés | +0.5% | National, avec adoption précoce dans les pôles industriels du Texas et du Midwest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Refroidissement liquide des centres de données et développement des réseaux thermiques
La construction de centres de données hyperscale est devenue une source majeure de demande sur le marché des échangeurs de chaleur aux États-Unis. Les systèmes informatiques orientés vers l'IA nécessitent une dissipation thermique nettement supérieure à celle des baies conventionnelles. Le Département américain de l'Énergie a projeté que la consommation électrique des centres de données américains pourrait atteindre 325 à 580 TWh d'ici 2028. Cette exigence accroît la demande d'équipements de rejet de chaleur côté liquide pour les unités de distribution de refroidissement et les boucles de refroidissement des installations. Les équipements à plaques brasées et à microcanaux sont utilisés là où des configurations compactes et un contrôle thermique précis sont requis. En février 2026, Danfoss A/S a lancé son échangeur de chaleur à plaques brasées B3-260C pour le refroidissement des centres de données, avec une capacité allant jusqu'à 1 MW et une optimisation de conception pour de faibles différences de température.
CVC, réfrigération et électrification des pompes à chaleur
L'électrification par pompes à chaleur soutient un autre flux de demande important pour le marché des échangeurs de chaleur aux États-Unis. Les pompes à chaleur ont été expédiées à hauteur de 3,6 millions d'unités en 2025, dépassant les expéditions de chaudières à gaz de 12 %.[1] Ces systèmes utilisent des composants d'échange thermique dans les circuits de fluide frigorigène et les applications hydroniques. La transition vers les fluides frigorigènes A2L pour les nouveaux équipements résidentiels et commerciaux légers après le 1er janvier 2025 a accru le besoin de reconceptions d'équipements. Les géométries compactes peuvent soutenir ces systèmes reconçus là où l'espace d'installation est limité. Les rénovations de bâtiments commerciaux créent également une demande pour des unités d'interface thermique à base d'échangeurs de chaleur à plaques.
Décarbonation industrielle et programmes de récupération de chaleur perdue
La décarbonation industrielle élargit la demande en équipements thermiques pour les applications à haute température. Ces applications comprennent la production de vapeur à partir de chaleur de procédé, la gestion thermique des électrolyseurs et les systèmes de capture directe de l'air. Le soutien fédéral à la fabrication avancée et les programmes de récupération de chaleur améliorent l'économie des projets pour certaines installations industrielles. L'encrassement dans les trains de préchauffage du brut a été estimé à un coût annuel de 1 à 1,2 milliard USD pour les raffineurs américains. L'encrassement augmente également la consommation d'énergie et les besoins de maintenance, suscitant un intérêt pour les conceptions à faible encrassement et les programmes de nettoyage planifiés. Les unités à plaques soudées compactes peuvent réduire à la fois l'encombrement des équipements et la consommation d'énergie dans les applications de procédés adaptées.
Incitations à la fabrication nationale, au raffinage et aux infrastructures
La politique industrielle fédérale soutient le marché des échangeurs de chaleur aux États-Unis à travers les investissements manufacturiers et la demande en infrastructures. Le crédit d'impôt pour la fabrication avancée de la Section 48C est l'un des mécanismes pertinents pour les investissements manufacturiers éligibles.[2] Les projets de gaz naturel liquéfié (GNL) sur la Côte du Golfe nécessitent des équipements sur mesure pour le conditionnement du gaz d'alimentation et le service de liquéfaction. Les installations d'hydrogène propre nécessitent également des équipements de gestion thermique pour les systèmes d'électrolyseurs. Ces projets ajoutent une demande au-delà des cycles historiques de remplacement dans les raffineries. La volatilité des coûts des intrants pour l'acier inoxydable et le cuivre peut favoriser la fabrication nationale tout en créant une pression sur les marges pour les fournisseurs dépendants des importations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et cycles d'approbation des investissements prolongés | -0.7% | National, avec une exposition plus grande dans les pipelines midstream et de production d'énergie | Moyen terme (2 à 4 ans) |
| Encrassement, corrosion et complexité de la maintenance du cycle de vie | -0.6% | Raffinage sur la Côte du Golfe et usines chimiques du Midwest | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre qualifiée en systèmes thermiques | -0.4% | National, avec des pénuries aiguës dans les pôles industriels de la Côte du Golfe et du Midwest | Moyen terme (2 à 4 ans) |
| Contraintes d'espace pour la rénovation, de disponibilité de l'eau et d'intégration des systèmes | -0.3% | Corridors industriels du Sud-Ouest avec contraintes en eau | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et cycles d'approbation des investissements prolongés
Les grandes unités à tubes et calandre sur mesure peuvent dépasser 2 millions USD lorsque les coûts d'ingénierie sont inclus. Les projets pétroliers, gaziers et de production d'énergie peuvent également nécessiter des processus d'autorisation et de financement pluriannuels, ce qui peut retarder les mises à niveau des équipements sur le marché des échangeurs de chaleur aux États-Unis. Des taux de rendement interne supérieurs à 15 % peuvent rendre difficile la justification d'équipements premium par rapport à la poursuite de la maintenance des actifs existants. Les délais d'approbation des investissements pour certaines mises à niveau d'échangeurs supérieures à 5 millions USD se sont allongés de 4 à 6 mois entre 2024 et 2026. Les ensembles modulaires et montés sur châssis peuvent raccourcir les délais d'installation, bien qu'ils puissent entraîner des coûts unitaires plus élevés.
Encrassement, corrosion et complexité de la maintenance du cycle de vie
L'encrassement augmente les coûts d'exploitation et réduit la durée de vie effective dans les applications de raffinage, de chimie et de production d'énergie. L'encrassement dans les trains de préchauffage du brut américains est estimé à 1 à 1,2 milliard USD de coûts annuels. La corrosion augmente également les coûts de sélection des matériaux dans les applications exigeantes. Les opérateurs peuvent spécifier des alliages exotiques ou des équipements en composite polymère pour réduire la fréquence de nettoyage et les arrêts non planifiés. Ces exigences augmentent les coûts initiaux, même lorsqu'elles réduisent le risque opérationnel à long terme, et soutiennent également la demande pour les systèmes de surveillance connectés et les matériaux premium à faible encrassement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les tubes et calandre en tête tandis que les équipements compacts gagnent du terrainLes équipements à tubes et calandre détenaient 34,2 % du marché des échangeurs de chaleur aux États-Unis en 2026, ce qui en fait le plus grand segment par type. Leur base installée est soutenue par les trains de préchauffage du brut en raffinerie, les condenseurs de vapeur et les refroidisseurs de réacteurs. Les conceptions certifiées par l'American Society of Mechanical Engineers (ASME) et les faisceaux tubulaires remplaçables soutiennent l'utilisation continue sur les sites industriels établis. Les opérateurs de la Côte du Golfe traitant du brut lourd continuent d'apprécier la tolérance à l'encrassement de ce format. Les équipements à plaques et joints devraient croître à un CAGR de 6,2 % jusqu'en 2032, reflétant la demande des unités de distribution de refroidissement et des circuits hydroniques de pompes à chaleur.
Les équipements compacts peuvent offrir un encombrement réduit et une haute efficacité thermique dans les applications adaptées, bien que les conceptions à plaques et joints puissent présenter des limitations de pression et de température. Alfa Laval a lancé l'échangeur de chaleur à plaques semi-soudées TS45 en août 2026 pour les applications à haute capacité et haute pression.[3] Les unités refroidies par air maintiennent leur demande là où l'eau de refroidissement est limitée. Les conceptions régénératives soutiennent le séchage industriel et la récupération d'énergie CVC. Les échangeurs à circuits imprimés suscitent également un intérêt pour les applications nucléaires avancées, où des recherches soutenues par le Département de l'Énergie (DOE) ont rapporté une efficacité du cycle de Brayton de 34 % à 35 % dans des travaux sur les microréacteurs à caloduc.

Par matériau de construction :
l'acier inoxydable détient une large base de demandeL'acier inoxydable était le matériau dominant en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032. Cela reflète la demande de la transformation alimentaire, du traitement chimique et des applications liées à l'hydrogène. Plus de 57 % des installations américaines de transformation alimentaire exploitaient des échangeurs de chaleur à plaques en acier inoxydable en 2025. L'acier inoxydable soutient le traitement sanitaire et la résistance à la corrosion. L'acier au carbone reste important pour les services à faible corrosion dans le pétrole et le gaz, le CVC et la production d'énergie, bien que son utilisation adressable se réduise lorsque les opérateurs privilégient les performances sur le cycle de vie dans les services corrosifs.
Le cuivre et l'aluminium restent pertinents dans les systèmes CVC et les pompes à chaleur résidentielles. L'aluminium est largement utilisé dans les équipements à microcanaux et à ailettes et tubes en raison de ses propriétés de brasage. Les alliages exotiques, notamment le titane, le nickel et le Hastelloy, commandent des prix premium pour les services chimiques sévères, la dessalement et les applications pharmaceutiques. Le marché des échangeurs de chaleur aux États-Unis comprend également des options à base de polymères pour les applications nécessitant une résistance chimique. Alfa Laval a commencé à intégrer l'acier inoxydable à faibles émissions EcoACX dans les échangeurs de chaleur à plaques et joints en juin 2026. Cela reflète l'intérêt pour la réduction du carbone incorporé tout en maintenant les performances de transfert thermique.
Par configuration d'écoulement :
le contre-courant conserve son avantage en termes d'efficacitéL'écoulement à contre-courant détenait 63,6 % de la demande en échangeurs de chaleur aux États-Unis en 2026. La configuration offre une différence de température moyenne élevée pour des conditions d'entrée et de sortie spécifiées, ce qui peut réduire la surface de transfert thermique requise et le coût des équipements. Ses performances soutiennent son utilisation dans les trains de préchauffage du brut, les condenseurs de vapeur et les systèmes de réfrigération par absorption. L'écoulement croisé devrait croître à un CAGR de 6,7 % jusqu'en 2032, soutenu par les systèmes de free-cooling pour centres de données et les unités de traitement d'air CVC où l'air constitue l'un des fluides.
L'écoulement parallèle peut être utilisé lorsque la température maximale de paroi doit être limitée, ce qui est pertinent pour les flux alimentaires ou biochimiques sensibles à la chaleur. Les configurations hybrides et multipass sont courantes dans les systèmes à tubes et calandre avec un espace d'installation limité et peuvent accommoder plusieurs flux de procédé en service de raffinerie. Kelvion a participé en 2025 à un projet développant des prototypes imprimés en 3D pour les systèmes au dioxyde de carbone (CO2) supercritique.[4] Cela indique que la fabrication additive peut permettre des géométries d'écoulement plus personnalisées. Le secteur des échangeurs de chaleur aux États-Unis continue d'utiliser des configurations d'écoulement établies tout en développant des conceptions spécialisées.
Par secteur d'utilisation finale :
le traitement chimique et pétrochimique mène la demandeLe traitement chimique et pétrochimique détenait 26,3 % du marché des échangeurs de chaleur aux États-Unis en 2026. Le secteur utilise des équipements pour la distillation, le refroidissement des réactions, l'intégration thermique et la récupération de chaleur perdue, le Texas et la Louisiane concentrant une large part de cette activité. Les opérateurs modernisent leurs équipements pour améliorer l'intégration énergétique et satisfaire aux exigences d'émissions industrielles. La demande pétrolière et gazière provient également du gaz naturel liquéfié (GNL) et des infrastructures midstream, où les projets nécessitent souvent de grandes unités sur mesure avec des délais de livraison prolongés.
La production d'énergie soutient la demande à travers les réchauffeurs d'eau d'alimentation, les condenseurs de vapeur et les générateurs de vapeur à récupération de chaleur, les installations nucléaires formant une partie de cette base de volume stable. Les autres secteurs devraient croître à un CAGR de 7,1 % jusqu'en 2032, un groupe qui comprend les applications automobiles, la métallurgie, les mines, le CVCAR, les produits pharmaceutiques et la biotechnologie. La croissance de ce groupe est soutenue par l'expansion du refroidissement des centres de données et du bioprocédé. La demande alimentaire et des boissons est soutenue par les exigences en équipements sanitaires, tandis que les installations d'eau et d'eaux usées adoptent des procédés thermiques plus avancés.
Analyse géographique
La Côte du Golfe détenait la plus grande présence géographique au sein du marché des échangeurs de chaleur aux États-Unis en 2025. Le Texas et la Louisiane concentrent les capacités de raffinage, d'exportation de GNL et de pétrochimie. Cette base industrielle stimule la demande d'équipements à tubes et calandre sur mesure, d'alliages exotiques pour les services en gaz acide et d'unités refroidies par air là où la disponibilité de l'eau est limitée. Les raffineurs développent des systèmes de récupération de chaleur pour les opérations de craquage et de vaporeformage. Metalforms maintient une présence de fabrication à Beaumont, au Texas, à la suite de l'acquisition en 2024 de l'activité nord-américaine de Koch Heat Transfer.
La région Mid-Atlantique et le Sud-Est représentent la zone de demande régionale à la croissance la plus rapide pour les équipements de refroidissement liquide. Le corridor Virginie, Caroline du Nord et Géorgie est un secteur clé pour le développement des centres de données, soutenant la demande d'équipements à plaques brasées et à microcanaux pour les unités de distribution de refroidissement (CDU) et les boucles côté installation. Alfa Laval a annoncé un doublement progressif de sa capacité à Richmond, en Virginie, en février 2026, avec une achèvement prévu pour mi-2028. Johnson Controls a investi dans Accelsius en octobre 2025 et a introduit sa plateforme CDU Silent-Aire, soutenant la demande d'assemblages de refroidissement qualifiés.
Le Midwest génère une demande provenant des applications automobiles, chimiques de spécialité, alimentaires et des boissons, et métallurgiques qui suivent de longs cycles de renouvellement. La Californie et la Côte Ouest contribuent à la demande à travers la fabrication de semi-conducteurs et les projets d'énergie renouvelable. Les projets géothermiques et solaires à concentration nécessitent des configurations de traitement de saumure et de stockage thermique. Le programme californien de plafonnement et d'échange soutient les investissements en récupération de chaleur perdue, tandis que la disponibilité de l'eau, l'espace en usine et les niveaux d'investissement industriel influencent la taille globale du marché des échangeurs de chaleur aux États-Unis.
Paysage concurrentiel
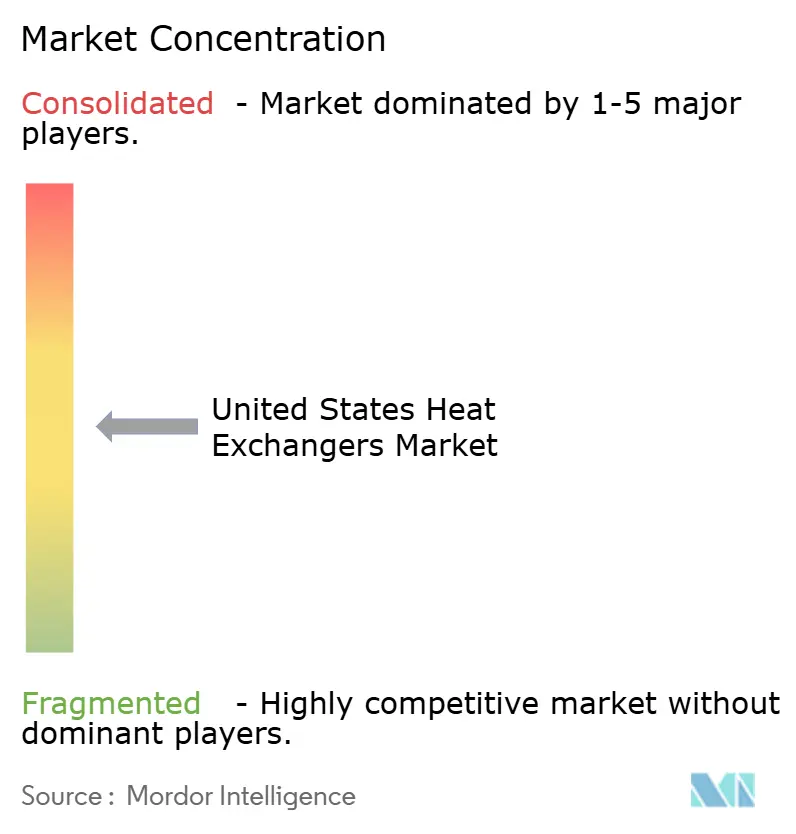
Le marché des échangeurs de chaleur aux États-Unis est modérément consolidé au niveau haut de gamme. Alfa Laval, Danfoss, Modine Manufacturing, Chart Industries et Johnson Controls détiennent des positions grâce à leur échelle de fabrication, leurs conceptions propriétaires et leurs processus de qualification client. Les performances éprouvées, la fiabilité de l'approvisionnement et la conformité aux exigences de l'American Society of Mechanical Engineers (ASME) Section VIII et de l'Air-Conditioning, Heating, and Refrigeration Institute (AHRI) créent des barrières significatives dans de nombreuses applications. Alfa Laval a annoncé en février 2026 des plans pour doubler sa capacité de production à Richmond d'ici mi-2028, répondant à la demande industrielle et des centres de données.
Modine Manufacturing a annoncé un accord de 4 milliards USD en mai 2026 pour des solutions de refroidissement de centres de données Airedale jusqu'en 2029, avec 165 millions USD de financement client initial. Danfoss a démarré la production d'échangeurs de chaleur à plaques brasées à Monterrey, au Mexique, en février 2026, l'investissement visant à raccourcir les chaînes d'approvisionnement nord-américaines. Ces développements reflètent une concurrence basée sur la capacité, l'adéquation des produits et la réactivité en matière de livraison, le marché des échangeurs de chaleur aux États-Unis attirant des investissements dans le refroidissement des centres de données et les équipements de transition énergétique.
Des opportunités subsistent dans les équipements à circuits imprimés pour les applications nucléaires avancées et à l'hydrogène, ainsi que dans la gestion numérique de l'encrassement et la maintenance prédictive. Les services après-vente fournissent des revenus récurrents, et TransTech Group a élargi l'accès aux marques Koch Heat Transfer grâce à son acquisition. Les spécialistes de taille moyenne peuvent se démarquer grâce à des configurations à tubes et calandre et à plaques brasées sur mesure. Les exigences de service complexes signifient que le marché des échangeurs de chaleur aux États-Unis n'est pas défini uniquement par les grands équipementiers.
Leaders du secteur des échangeurs de chaleur aux États-Unis
-
Alfa Laval AB
-
Danfoss A/S
-
Xylem Inc.
-
Kelvion Holding GmbH
-
SPX FLOW, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des échangeurs de chaleur aux États-Unis Entreprises couvertes dans ce rapport
- Alfa Laval AB
- API Heat Transfer Inc.
- Barriquand Technologies Thermiques SAS
- Chart Industries, Inc.
- Danfoss A/S
- FUNKE Wärmeaustauscher Apparatebau GmbH
- HRS Heat Exchangers Ltd.
- Johnson Controls International plc
- Kelvion Holding GmbH
- Koch Heat Transfer Company
- Mersen SA
- Modine Manufacturing Company
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- SWEP International AB
- Taco Comfort Solutions
- Thermax Limited
- Tranter, Inc.
- Wessels Company
- Xylem Inc.
Développements industriels récents dans Marché des échangeurs de chaleur aux États-Unis
- Septembre 2026 : Johnson Controls lance la gamme de pompes à chaleur industrielles Sabroe HitemHP, conçue pour fournir de la chaleur de procédé à haute température avec jusqu'à trois fois l'efficacité énergétique des chaudières électriques et jusqu'à 82 % de réductions des émissions de CO2 sur site dans les applications validées. Le lancement élargit le portefeuille de gestion thermique de l'entreprise et accroît la demande de systèmes avancés d'échangeurs de chaleur industriels utilisés dans les applications de pompes à chaleur.
- Août 2026 : Alfa Laval a lancé l'échangeur de chaleur à plaques semi-soudées TS45, le plus grand modèle semi-soudé de son portefeuille. L'unité est conçue pour les services à haute capacité et haute pression dans le traitement industriel, la capture du carbone, les projets de transition énergétique et les pompes à chaleur industrielles.
- Juin 2026 : Alfa Laval, en collaboration avec Acerinox, a commencé à intégrer l'acier inoxydable à faibles émissions EcoACX dans sa fabrication d'échangeurs de chaleur à plaques et joints, réduisant le carbone incorporé dans la production d'échangeurs de chaleur et répondant aux exigences de durabilité dans les applications de transformation alimentaire, d'énergie, de CVC et de refroidissement des centres de données.
- Février 2026 : Danfoss a lancé l'échangeur de chaleur à plaques brasées B3-260C, conçu spécifiquement pour les applications de refroidissement de centres de données à haute densité. Le produit prend en charge les unités de distribution de refroidissement (CDU) avec des capacités allant jusqu'à 1 MW, répondant à la demande en forte croissance des centres de données IA et hyperscale.
Périmètre du rapport sur le marché des échangeurs de chaleur aux États-Unis
Un échangeur de chaleur est un dispositif conçu pour transférer de la chaleur d'un fluide à un autre sans que les fluides se mélangent ou entrent en contact direct. Il contrôle les températures du système en chauffant ou en refroidissant un flux de fluide cible. Ces dispositifs sont largement utilisés dans les systèmes du quotidien tels que les réfrigérateurs, les climatiseurs et les radiateurs de voiture. Ils sont également essentiels dans les grandes opérations industrielles, notamment le traitement chimique, la production d'énergie et le raffinage du pétrole, où l'efficacité énergétique est une exigence clé.
Le marché des échangeurs de chaleur aux États-Unis est segmenté par type en tubes et calandre, plaques et joints, refroidis par air, régénératifs, circuits imprimés et autres échangeurs de chaleur. Par matériau de construction, le marché est segmenté en acier inoxydable, acier au carbone, matériaux non ferreux, alliages exotiques et polymères et composites. Par configuration d'écoulement, le marché est segmenté en contre-courant, parallèle, écoulement croisé et configurations hybrides/multipass. Par secteur d'utilisation finale, le marché est segmenté en pétrole et gaz, chimie et pétrochimie, production d'énergie, alimentation et boissons, pâte à papier et papier, traitement de l'eau et des eaux usées, et autres secteurs incluant l'automobile et le transport, la métallurgie, les mines, le CVCAR et les produits pharmaceutiques et la biotechnologie. Les prévisions de marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Tubes et calandre |
| Plaques et joints (plaques et joints à garnitures, plaques brasées, plaques soudées) |
| Refroidis par air (ailettes et tubes, plaques-ailettes, microcanaux) |
| Régénératifs (rotatifs et à plaques) |
| Circuits imprimés |
| Autres (double tube, spirale, coaxial) |
| Acier inoxydable |
| Acier au carbone |
| Non ferreux (cuivre, aluminium) |
| Alliages exotiques (titane, nickel, Hastelloy) |
| Polymères et composites (PTFE, graphite, céramique) |
| Contre-courant |
| Parallèle |
| Écoulement croisé |
| Hybride/multipass |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Production d'énergie (y compris nucléaire) |
| Alimentation et boissons |
| Pâte à papier et papier |
| Traitement de l'eau et des eaux usées |
| Autres secteurs (automobile et transport, métallurgie, mines, CVCAR, produits pharmaceutiques et biotechnologie) |
| Par type | Tubes et calandre |
| Plaques et joints (plaques et joints à garnitures, plaques brasées, plaques soudées) | |
| Refroidis par air (ailettes et tubes, plaques-ailettes, microcanaux) | |
| Régénératifs (rotatifs et à plaques) | |
| Circuits imprimés | |
| Autres (double tube, spirale, coaxial) | |
| Par matériau de construction | Acier inoxydable |
| Acier au carbone | |
| Non ferreux (cuivre, aluminium) | |
| Alliages exotiques (titane, nickel, Hastelloy) | |
| Polymères et composites (PTFE, graphite, céramique) | |
| Par configuration d'écoulement | Contre-courant |
| Parallèle | |
| Écoulement croisé | |
| Hybride/multipass | |
| Par secteur d'utilisation finale | Pétrole et gaz |
| Chimie et pétrochimie | |
| Production d'énergie (y compris nucléaire) | |
| Alimentation et boissons | |
| Pâte à papier et papier | |
| Traitement de l'eau et des eaux usées | |
| Autres secteurs (automobile et transport, métallurgie, mines, CVCAR, produits pharmaceutiques et biotechnologie) |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des échangeurs de chaleur aux États-Unis d'ici 2032 ?
Le marché des échangeurs de chaleur aux États-Unis devrait atteindre 4,90 milliards USD d'ici 2032, contre 3,80 milliards USD en 2027.
Quels sont les moteurs de la demande en échangeurs de chaleur aux États-Unis ?
Les principaux moteurs de la demande comprennent le refroidissement liquide des centres de données, l'électrification par pompes à chaleur, la récupération de chaleur perdue industrielle, les infrastructures GNL et les investissements en efficacité des procédés.
Quel type d'échangeur de chaleur connaît la croissance la plus rapide aux États-Unis ?
Les équipements à plaques et joints devraient croître à un CAGR de 6,2 % de 2027 à 2032.
Quel matériau devrait connaître la croissance la plus rapide dans les applications d'échangeurs de chaleur ?
L'acier inoxydable devrait croître à un CAGR de 6,8 % jusqu'en 2032, porté par la demande de la transformation alimentaire, de la chimie et des applications liées à l'hydrogène.
Quel secteur d'utilisation finale mène la demande en échangeurs de chaleur aux États-Unis ?
Le traitement chimique et pétrochimique représentait 26,3 % de la valeur du marché en 2026, soutenu par la base industrielle de la Côte du Golfe.
Comment les fournisseurs se font-ils concurrence sur le marché des échangeurs de chaleur aux États-Unis ?
Les fournisseurs se font concurrence sur la base de conceptions de produits qualifiées, de la capacité de production, de la réactivité en matière de livraison, des applications spécialisées et du service après-vente.