
米国熱交換器市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.24 十億米ドル |
| 市場規模 (2027) | 3.80 十億米ドル |
| 市場規模 (2032) | 4.90 十億米ドル |
| 成長率 (2027 - 2032) | 5.25 % |
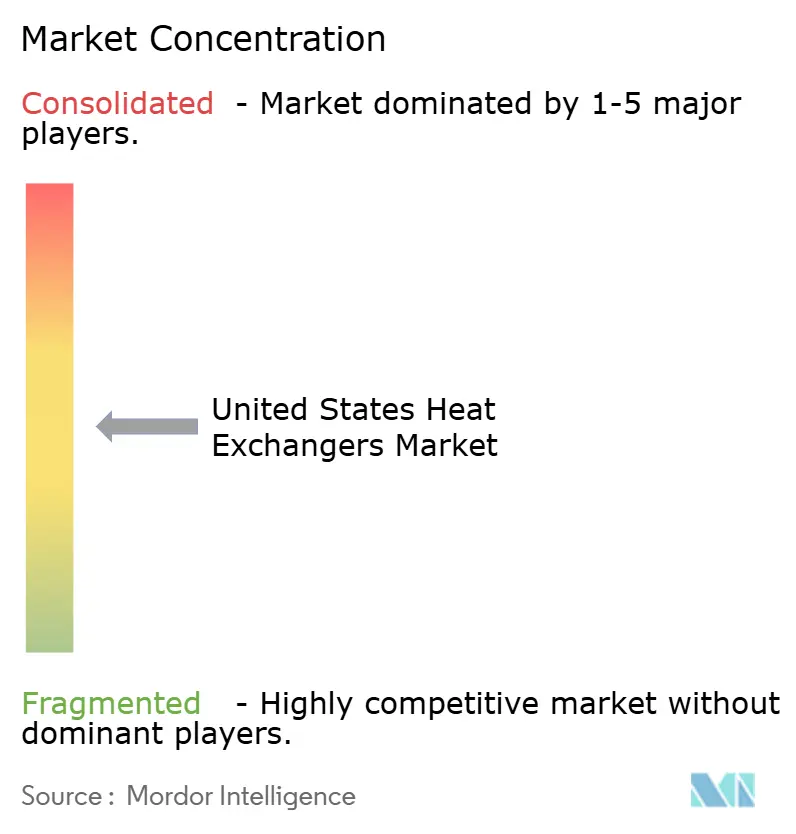
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国熱交換器市場分析
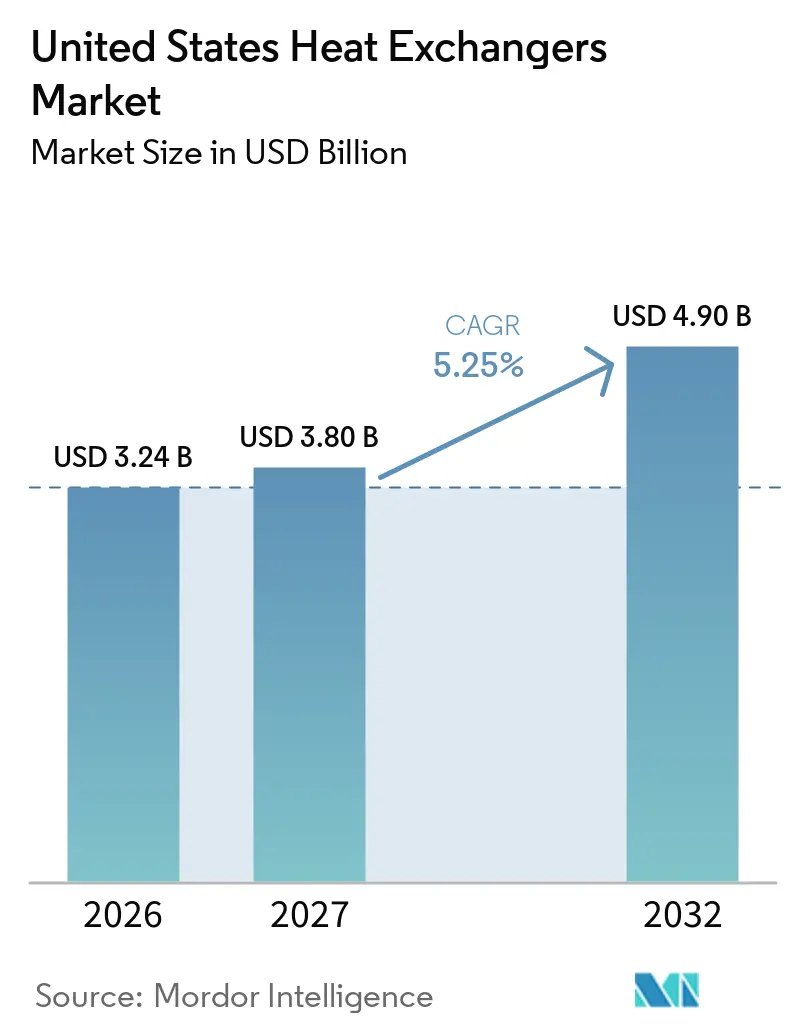
米国熱交換器市場規模は2026年に3.24 ビリオン ドルと評価され、2027年の3.80 ビリオン 米ドルから2032年には4.90 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.25%です。需要は、液冷データセンター、ヒートポンプHVACシステム、および産業廃熱回収向けのコンパクト機器へとシフトしています。従来の製油所における交換需要は依然として重要ですが、もはや機器需要の唯一のドライバーではありません。製造インセンティブおよびコンピューティングインフラへの投資が、効率的な熱機器に向けて資本を誘導しています。サプライヤーは生産能力の拡大、新製品の開発、およびより専門的な用途へのターゲティングで対応しています。米国熱交換器市場は、大規模な産業プロジェクトと新たな冷却・電化要件の両方に依存しています。
主要レポートのポイント
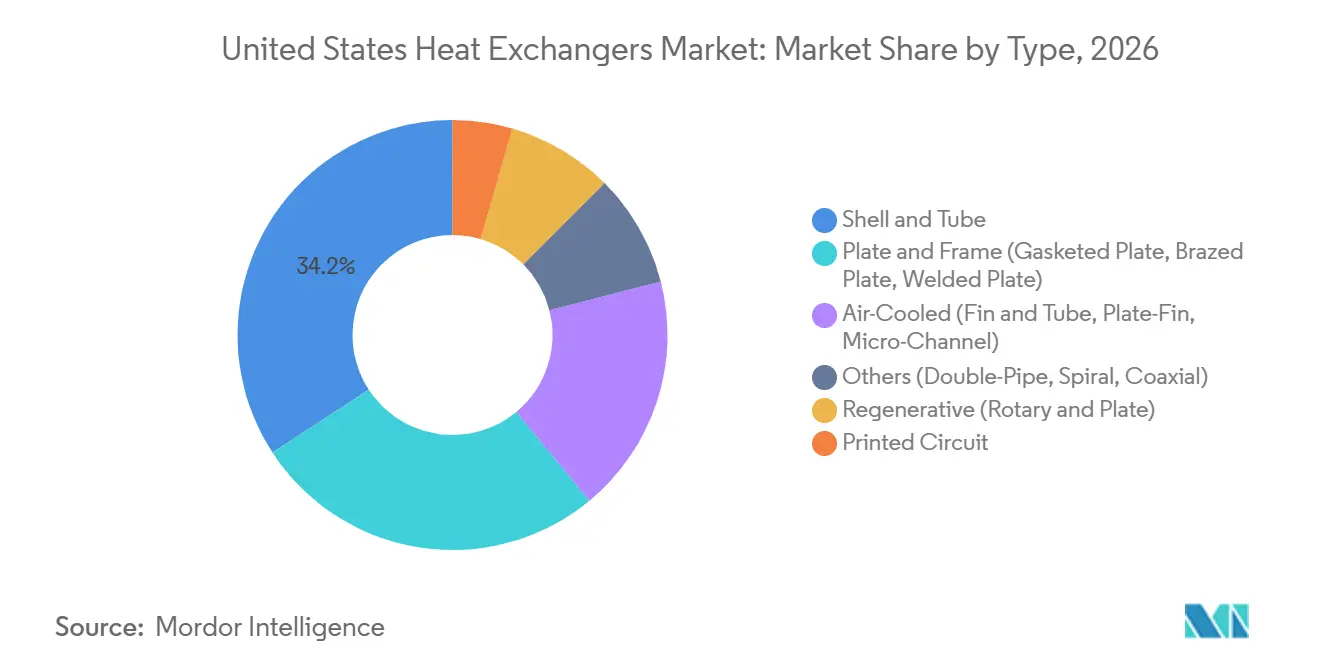
- タイプ別では、シェルアンドチューブが2026年の米国熱交換器市場シェアの34.2%を占め、プレートアンドフレームは2032年にかけてCAGR 6.2%で成長すると予測されています。
- 構造材料別では、ステンレス鋼が2026年に37.8%のシェアを占め、2032年にかけてCAGR 6.8%で成長すると予測されています。
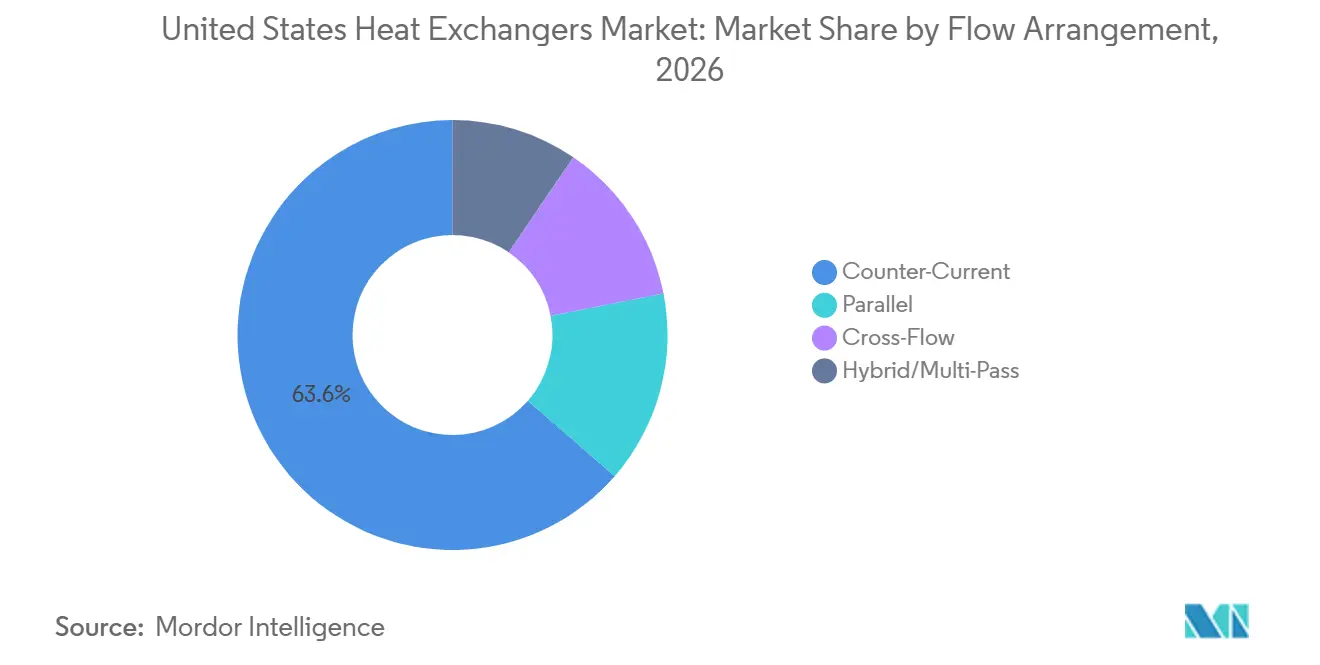
- 流れ配置別では、向流が2026年の米国熱交換器市場シェアの63.6%を占め、クロスフローは2032年にかけてCAGR 6.7%で成長すると予測されています。
- 最終用途産業別では、化学・石油化学処理が2026年の収益の26.3%を占め、その他の産業は2032年にかけてCAGR 7.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業の近代化およびプロセス効率化投資 | +1.1% | ガルフコースト、テキサス州・ルイジアナ州、および中西部(オハイオ州・ミシガン州・イリノイ州) | 中期(2〜4年) |
| HVAC・冷凍・ヒートポンプの電化 | +1.2% | 全国規模、サンベルトおよびミッドアトランティックでの早期成長 | 短期(2年以内) |
| データセンター液冷および熱ネットワーク開発 | +1.3% | バージニア州・テキサス州のハイパースケールコリドー、太平洋岸北西部へ拡大 | 短期(2年以内) |
| 産業脱炭素化および廃熱回収プログラム | +0.9% | テキス州・インディアナ州・ペンシルベニア州・オハイオ州を含む重工業州 | 中期(2〜4年) |
| 国内製造・精製・インフラインセンティブ | +0.7% | ガルフコースト、アパラチア盆地、および中西部 | 中期(2〜4年) |
| デジタルモニタリング、予知保全、および接続型熱システム | +0.5% | 全国規模、テキサス州および中西部産業ハブでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンター液冷および熱ネットワーク開発
ハイパースケールデータセンターの建設は、米国熱交換器市場における主要な需要源となっています。AI指向のコンピューティングシステムは、従来のラックよりも大幅に高い排熱能力を必要とします。米国エネルギー省は、米国のデータセンターの電力使用量が2028年までに325〜580 TWh に達する可能性があると予測しました。この要件により、冷却配電ユニットおよび施設冷却ループ全体にわたる液側排熱機器への需要が高まっています。コンパクトなレイアウトと精密な熱制御が求められる場合には、ブレージドプレートおよびマイクロチャンネル機器が使用されます。2026年2月、Danfoss A/Sはデータセンタ冷却向けにB3-260Cブレージドプレート熱交換器を発売しました。この製品は最大1 MWの容量を持ち、低温度差に最適化された設計となっています。
HVAC・冷凍・ヒートポンプの電化
ヒートポンプの電化は、米国熱交換器市場にとってもう一つの重要な需要源を支えています。ヒートポンプは2025年に360万台が出荷され、ガス炉の出荷台数を12%上回りました。[1] これらのシステムは、冷媒回路および水循環用途において熱交換コンポーネントを使用しています。2025年1月1日以降の新規住宅用および軽商業用機器向けA2L冷媒への移行により、機器の再設計の必要性が高まっています。設置スペースが限られている場合、コンパクトな形状がこれらの再設計されシステムを支援できます。商業ビルの改修もまた、プレート熱交換器ベースの熱インターフェースユニットへの需要を生み出しています。
産業脱炭素化および廃熱回収プログラム
産業脱炭素化は、高温用途における熱機器需要を拡大しています。これらの用途には、プロセス熱からの蒸気生成、電解槽の熱管理、および直接空気回収システムが含まれます。連邦政府の先進製造業支援および廃熱回収プログラムは、一部の産業施設のプロジェクト経済性を改善します。原油予熱トレインにおけるファウリングは、米国の製油所に年間1 ビリオン 米ドルから1.2 ビリオン 米ドルのコストをもたらすと推定されています。ファウリングはエネルギー使用量とメンテナンス要件も増加させ、低ファウリング設計と計画的な洗浄スケジュールへの関心を高めています。コンパクトな溶接プレートユニットは、適切なプロセス用途において機器のフットプリントとエネルギー使用量の両方を削減できます。
国内製造・精製・インフラインセンティブ
連邦政府の産業政策は、製造投資およびインフラ需を通じて米国熱交換器市場を支援しています。第48C条先進製造業税額控除は、適格な製造投資に関連する一つのメカニズムです。[2] ガルフコーストの液化天然ガス(LNG)プロジェクトは、フィードガスコンディショニングおよび液化サービス向けのカスタム機器を必要とします。クリーン水素施設も電解槽システムの熱管理機器を必要とします。これらのプロジェクトは、歴史的な製油所交換サイクルを超えた需要を追加します。ステンレス鋼および銅の投入コストの変動は、輸入依存サプライヤーにとってマージン圧力をもたらしながら、国内製造を有利にする可能性があります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期コストおよび長期的な資本承認サイクル | -0.7% | 全国規模、中流および発電パイプラインでのエクスポージャーが大きい | 中期(2〜4年) |
| ファウリング、腐食、およびライフサイクルメンテナンスの複雑性 | -0.6% | ガルフコーストの製油所および中西部の化学プラント | 長期(4年以上) |
| 熱システム技術者の人材不足 | -0.4% | 全国規模、ガルフコーストおよび中西部産業ハブでの深刻な不足 | 中期(2〜4年) |
| 改修スペース、水の利用可能性、およびシステム統合の制約 | -0.3% | 水制約のある南西部産業回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期コストおよび長期的な資本承認サイクル
大型カスタムシェルアンドチューブユニットは、エンジニアリングコストを含めると200万 米ドルを超える場合があります。石油・ガスおよび発電プロジェクトは、複数年にわたる許認可および資金調達プロセスを必要とする場合もあり、米国熱交換器市場における機器のアップグレードを遅らせる可能性があります。15%を超える内部ハードルレートは、既存資産の継続的なメンテナンスに対してプレミアム機器の正当化を困難にする場合があります。500万 米ドルを超える特定の熱交換器アップグレードの資承認タイムラインは、2024年から2026年にかけて4〜6ヶ月延長しました。モジュール式およびスキッドマウント型パッケージは設置タイムラインを短縮できますが、ユニットコストが高くなる場合があります。
ファウリング、腐食、およびライフサイクルメンテナンスの複雑性
ファウリングは、精製、化学、および発電用途全体で運用コストを引き上げ、実効耐用年数を短縮します。米国の原油予熱トレインにおけるファウリングは、年間1 ビリオン 米ドルから1.2 ビリオン 米ドルのコストを発生させると推定されています。腐食もまた、過酷な用途における材料選定コストを増加させます。オペレーターは、洗浄頻度と計画外のダウンタイムを削減するために、エキゾチック合金またはポリマー複合材料機器を指定する場合があります。これらの要件は、長期的な運用リスクを低減する場合でも初期コストを増加させ、接続型モニタリングシステムおよびプレミアム低ファウリング材料への需要も支えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
シェルアンドチューブがリードし、コンパクト機器が頭シェルアンドチューブ機器は2026年の米国熱交換器市場の34.2%を占め、最大のタイプセグメントとなっています。その設置基盤は、製油所の予熱トレイン、蒸気コンデンサー、および反応器冷却器によって支えられています。米国機械学会(ASME)認定設計および交換可能なチューブバンドルは、確立された産業サイトでの継続的な使用を支援しています。重質原油を処理するガルフコーストのオペレーターは、このフォーマットのファウリング耐性を引き続き評価しています。プレートアンドフレーム機器は、冷却配電ユニットおよびヒートポンプ水循環回路からの需要を反映し、2032年にかけてCAGR 6.2%で成長すると予測されています。
コンパクト機器は、適切な用途においてより小さなフットプリントと高い熱効率を提供できますが、ガスケット付きプレート設計には圧力および温度の制限がある場合があります。Alfa Lavalは2026年8月、高容量・高圧用途向けにTS45セミ溶接プレート熱交換器を発売しました。[3] 空冷ユニットは、冷却水が制約されている場所での需要を維持しています。再生型設計は、産業乾燥およびHVACエネルギー回収を支援しています。プリンテッドサーキット熱交換器は、先進的な原子力用途への開発関心も集めており、エネルギー省(DOE)が支援する研究では、ヒートパイプマイクロリアクターの研究においてブレイトンサイクル効率34〜35%が報告されています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
構造材料別:
ステンレス鋼が幅広い需要基盤を保持ステンレス鋼は2026年に支配的な材料であり、2032年にかけてCAGR 6.8%で成長すると予測されています。これは食品加工、化学処理、および水素関連用途からの需要を反映しています。2025年には米国の食品加工施設の57%以上がステンレス鋼プレート熱交換器を稼働させていました。ステンレス鋼は衛生的な処理と耐食性を支援します。炭素鋼は石油・ガス、HVAC、および発電における低腐食用途において引き続き重要ですが、オペレーターが腐食性サービスにおけるライフサイクルパフォーマンスを優先する場合、その対応可能な用途は狭まります。
銅とアルミニウムはHVACおよび住宅用ヒートポンプシステムにおいて引き続き関連性があります。アルミニウムは、そのろう付け特性からマイクロチャンネルおよびフンアンドチューブ機器に広く使用されています。チタン、ニッケル、ハステロイを含むエキゾチック合金は、過酷な化学、脱塩、および製薬用途においてプレミアム価格を誇ります。米国熱交換器市場には、化学的耐性を必要とする用途向けのポリマーベースのオプションも含まれています。Alfa Lavalは2026年6月、ガスケット付きプレート熱交換器へのEcoACX低排出ステンレス鋼の統合を開始しました。これは、熱伝達性能を維持しながら内包炭素を削減することへの関心を反映しています。
流れ配置別:
向流がその効率上の優位性を維持向流は2026年の米国熱交換器需要の63.6%を占めました。この構成は、指定された入口および出口条件に対して高い平均温度差を提供し、必要な熱伝達面積と機器コストを削減できます。そのパフォーマンスは、原油予熱トレイン、蒸気コンデンサー、および吸収冷凍システムでの使用を支援しています。クロスフローは、データセンターのフリークーリングシステムおよびHVACエアハンドリングユニット(空気が一方の流体流れとなる)に支えられ、2032年にかけてCAGR 6.7%成長すると予測されています。
並流は、最大壁温度を制限する必要がある場合に使用でき、熱に敏感な食品または生化学流体に関連します。ハイブリッドおよびマルチパス配置は、設置スペースが限られたシェルアンドチューブシステムで一般的であり、製油所サービスにおける複数のプロセス流体を収容できます。Kelvionは2025年、超臨界二酸化炭素(CO2)システム向けの3Dプリント試作品を開発するプロジェクトに参加しました。[4] これは、付加製造がより高度にカスタマイズされた流れ形状を可能にすることを示しています。米国熱交換器産業は、確立された流れ配置を使用しながら、専門的な設計を開発しけています。
最終用途産業別:
化学・石油化学処理が需要をリード化学・石油化学処理は2026年の米国熱交換器市場の26.3%を占めました。このセクターは蒸留、反応冷却、熱統合、および廃熱回収に機器を使用しており、テキサス州とルイジアナ州がこの活動の大部分を集中させています。オペレーターはエネルギー統合を改善し、産業排出要件を満たすために機器をアップグレードしています。石油・ガス需要は液化天然ガス(LNG)および中流インフラからも生じており、これらのプロジェクトはしばしばリードタイムが長い大型カスタムユニットを必要とします。
発電は給水加熱器、蒸気コンデンサー、および廃熱回収蒸気発生器を通じて需要を支援しており、原子力施設はこの安定した需要基盤の一部を形成しています。その他の産業は2032年にかけてCAGR 7.1%で成長すると予測されており、このグループには自動車、冶金、鉱業、HVACR、製薬、およびバイオテクノロジー用途が含まれます。データセンター冷却およびバイオプロセシングの拡大がこのグループの成長を支援しています。食品・飲料需要は衛生機器要件によって支えられており、水・廃水処理施設はより高度な熱プロセスを採用しています。
地理的分析
ガルフコーストは2025年の米国熱交換器市場において最大の地理的プレゼンスを保持していました。テキサス州とルイジアナ州は製油所、LNG輸出、および石油化学能力を集中させています。この産業基盤は、カスタムシェルアンドチューブ機器、酸性ガスサービス向けエキゾチック合金、および水の利用可能性が限られている場所での空冷ユニットへの需要を牽引しています。製油所はクラッキングおよびスチームリフォーミング操業向けの廃熱回収システムを拡大しています。Metalformsは、Koch Heat Transfer Company の北米事業の2024年買収に続き、テキサス州ボーモントに製造拠点を維持しています。
ミッドアトラティックおよび南東部は、液冷機器において最も急成長している地域需要エリアを代表しています。バージニア州、ノースカロライナ州、ジョージア州の回廊は、データセンター開発の主要エリアであり、冷却配電ユニット(CDU)および施設側ループ向けのブレージドプレートおよびマイクロチャンネル機器への需要を支援しています。Alfa Lavalは2026年2月、バージニア州リッチモンドの生産能力を段階的に倍増させる計画を発表し、2028年半ばまで完成を予定しています。Johnson Controlsは2025年10月にAccelsiusに投資し、Silent-Aire CDUプラットフォームを導入して、認定済み冷却アセンブリへの需要を支援しています。
中西部は、長い更新サイクルに従う自動車、特殊化学品、食品・飲料、および冶金用途からの需要を生み出しています。カリフォルニア州および西海岸は、半導体製造および再生可能エネルギープロジェクトを通じて需要に貢献しています。地熱および集光型太陽光発電プロジェクトは、ブライン処理および熱貯蔵構成を必要とします。カリフォルニア州のキャップアンドトレードプログラムは廃熱回収投資を支援しており、水の利用可能性、プラントスペース、および産業投資水準が米国熱交換器市場全体の規模に影響を与えています。
競合環境
米国熱交換器市場はプレミアムエンドで適度に集約されています。Alfa Laval、Danfoss、Modine Manufacturing、Chart Industries、およびJohnson Controlsは、製造規模、独自設計、および顧客認定プロセスを通じてポジションを保持しています。実証されたパフォーマンス、供給信頼性、ならびに米機械学会(ASME)第VIII条および空調・暖房・冷凍研究所(AHRI)要件への準拠は、多くの用途において意味のある参入障壁を生み出しています。Alfa Lavalは2026年2月、産業およびデータセンター需要に対応するため、2028年半ばまでにリッチモンドの生産能力を倍増させる計画を発表しました。
Modine Manufacturingは2026年5月、2029年までのAiredale データセンター冷却ソリューションに関する4 ビリオン 米ドルの契約を発表し、165 ミリオン 米ドルの前払い顧客資金を受け取りました。Danfossは2026年2月、メキシコのモンテレイでブレージドプレート熱交換器の生産を開始しました。この投資は北米サプライチェーンの短縮を目的としています。これらの動向は、容量、製品適合性、および納期対応力に基づく競争を反映しており、米国熱交換器市場はデータセンター冷却およびエネルギー転換機器への投資を引き付けています。
先進的な原子力および水素用途向けのプリンテッドサーキット機器、ならびにデジタルファウリング管理および予知保全においても機会が残っています。アフターマーケットサービスは継続的な収益を提供しており、TransTech Groupはその買収を通じてKoch Heat Transfer Companyブランドへのアクセスを拡大しました。中規模の専門企業は、カスタムシェルアンドチューブおよびブレージドプレート構成を通じて競争できます。複雑なサービス要件は、米国熱交換器市場が大手OEMのみによって定義されないことを意味しています。
米国熱交換器産業リーダー
-
Alfa Laval AB
-
Danfoss A/S
-
Xylem Inc.
-
Kelvion Holding GmbH
-
SPX FLOW, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国熱交換器市場 このレポートでカバーされる企業
- Alfa Laval AB
- API Heat Transfer Inc.
- Barriquand Technologies Thermiques SAS
- Chart Industries, Inc.
- Danfoss A/S
- FUNKE Wärmeaustauscher Apparatebau GmbH
- HRS Heat Exchangers Ltd.
- Johnson Controls International plc
- Kelvion Holding GmbH
- Koch Heat Transfer Company
- Mersen SA
- Modine Manufacturing Company
- Southern Heat Exchanger Corporation
- SPX FLOW, Inc.
- SWEP International AB
- Taco Comfort Solutions
- Thermax Limited
- Tranter, Inc.
- Wessels Company
- Xylem Inc.
最近の産業開発事情 米国熱交換器市場
- 2026年9月:Johnson Controlsは、電気ボイラーの最大3倍のエネルギー効率で高温プロセス熱を供給し、検証済み用途においてオンサイトCO2排出量を最大82%削減するよう設計されたSabroe HitemHP産業用ヒートポンプシリーズを発売しした。この発売により、同社の熱管理ポートフォリオが拡大し、ヒートポンプ用途に使用される先進的な産業用熱交換器システムへの需要が高まっています。
- 2026年8月:Alfa Lavalは、そのポートフォリオ最大のセミ溶接モデルであるTS45セミ溶接プレート熱交換器を発売しました。このユニットは、産業処理、炭素回収、エネルギー転換プロジェクト、および産業用ヒートポンプにおける高容量・高圧用途向けに設計されています。
- 2026年6月:Alfa Lavalは、Acerinoxとの協力のもと、ガスケット付きプレート熱交換器の製造にEcoACX低排出ステンレス鋼の組み込みを開始し、熱交換器生産における内包炭素を削減し、食品加工、エネルギー、HVAC、およびデータセンター冷却用途全体の持続可能性要件を支援しています。
- 2026年2月:Danfossは、高密度データセンター冷却用途向けに特別に設計されたB3-260Cブレージドプレート熱交換器を発売しました。この製品は最大1 MWの容量を持つ冷却配電ユニット(CDU)をサポートし、AIおよびハイパースケールデータセンターからの急速に増大する需要に対応しています
米国熱交換器市場レポートの範囲
熱交換器とは、流体を混合させたり直接接触させたりすることなく、ある流体から別の流体へ熱を移動させるために設計された装置です。目標とする流体流れを加熱または冷却することによってシステム温度を制御します。これらの装置は、冷蔵庫、エアコン、自動車のラジエーターなどの日常的なシステムに広く使用されています。また、エネルギー効率が重要な要件となる化学処理、発電、石油精製などの大規模な産業操業においても不可欠です。
米国熱交換器市場は、タイプ別にシェルアンドチューブ、プレートアンドフレム、空冷式、再生型、プリンテッドサーキット、およびその他の熱交換器にセグメント化されています。構造材料別では、市場はステンレス鋼、炭素鋼、非鉄金属、エキゾチック合金、ならびにポリマーおよび複合材料にセグメント化されています。流れ配置別では、市場は向流、並流、クロスフロー、およびハイブリッド/マルチパス構成にセグメント化されています。最終用途産業別では、市場は石油・ガス、化学・石油化学、発電、食品・飲料、パルプ・紙、水・廃水処理、ならびに自動車・輸送、冶金、鉱業、HVACR、製薬・バイオテクノロジーを含むその他の産業にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| シェルアンドチューブ |
| プレートアンドフレーム(ガスケット付きプレート、ブレージドプレート、溶接プレート) |
| 空冷式(フィンアンドチューブ、プレートフィン、マイクロチャンネル) |
| 再生型(ロータリーおよびプレート) |
| プリンテッドサーキット |
| その他(ダブルパイプ、スパイラル、コアキシャル) |
| ステンレス鋼 |
| 炭素鋼 |
| 非鉄金属(銅、アルミニウム) |
| エキゾチック合金(チタン、ニッケル、ハステロイ) |
| ポリマーおよび複合材料(PTFE、グラファイト、セラミック) |
| 向流 |
| 並流 |
| クロスフロー |
| ハイブリッド/マルチパス |
| 石油・ガス |
| 化学・石油化学 |
| 発電(原子力を含む) |
| 食品・飲料 |
| パルプ・紙 |
| 水・廃水処理 |
| その他の産業(自動車・輸送、冶金、鉱業、HVACR、製薬・バイオテクノロジー) |
| タイプ別 | シェルアンドチューブ |
| プレートアンドフレーム(ガスケット付きプレート、ブレージドプレート、溶接プレート) | |
| 空冷式(フィンアンドチューブ、プレートフィン、マイクロチャンネル) | |
| 再生型(ロータリーおよびプレート) | |
| プリンテッドサーキット | |
| その他(ダブルパイプ、スパイラル、コアキシャル) | |
| 構造材料別 | ステンレス鋼 |
| 炭素鋼 | |
| 非鉄金属(銅、アルミニウム) | |
| エキゾチック合金(チタン、ニッケル、ハステロイ) | |
| ポリマーおよび複合材料(PTFE、グラファイト、セラミック) | |
| 流れ配置別 | 向流 |
| 並流 | |
| クロスフロー | |
| ハイブリッド/マルチパス | |
| 最終用途産業別 | 石油・ガス |
| 化学・石油化学 | |
| 発電(原子力を含む) | |
| 食品・飲料 | |
| パルプ・紙 | |
| 水・廃水処理 | |
| その他の産業(自動車・輸送、冶金、鉱業、HVACR、製薬・バイオテクノロジー) |
レポートで回答される主要な質問
米国熱交換器市場の2032年における予測値は?
米国熱交換器市場は、2027年の3.80 ビリオン 米ドルから2032年までに4.90 ビリオン 米ドルに達すると予測されています。
米国における熱交換器の需要を牽引しているものは何ですか?
主要な需要ドライバーには、データセンター液冷、ヒートポンプの電化、産業廃熱回収、LNGインフラ、およびプロセス効率化投資が含まれます。
米国で最も急成長している熱交換器タイプはどれですか?
プレートアンドフレーム機器は、2027年から2032年にかけてCAGR 6.2%で成長すると予測されています。
熱交換器用途で最も急成長が期待される材料はどれですか?
ステンレス鋼は、食品加工、化学品、および水素関連用途からの需要に牽引され、2032年にかけてCAGR 6.8%で成長すると予測されています。
米国における熱交換器需要をリードしている最終用途セクターはどれですか?
化学・石油化学処理は、ガルフコーストの産業基盤に支えられ、2026年の市場価値の26.3%を占めました。
米国熱交換器市場においてサプライヤーはどのように競争していますか?
サプライヤーは、認定済み製品設計、生産能力、納期対応力、専門的な用途、およびアフターマーケットサービスを基盤に競争しています。