
Tamanho e Participação do Mercado de Ferramentas de Retrofit Energético dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
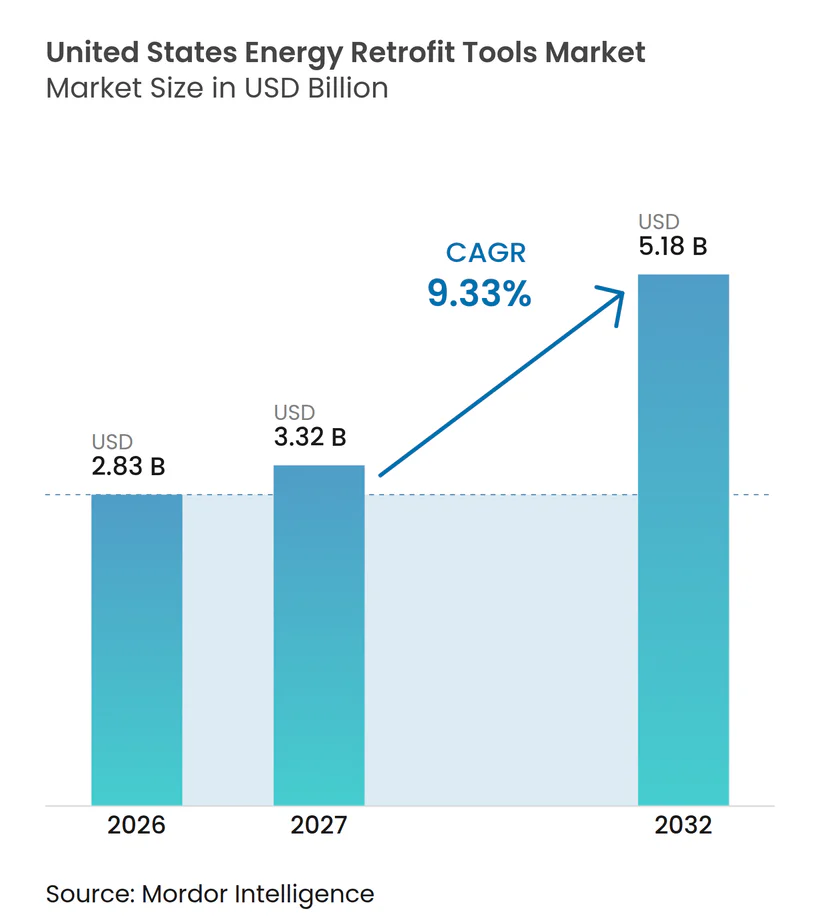
| Tamanho do mercado no ano base (2026) | 2.83 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.33 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas de Retrofit Energético dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de ferramentas de retrofit energético dos Estados Unidos foi avaliado em 2,83 bilhões de USD em 2026 e estima-se que cresça de 3,32 bilhões de USD em 2027 para atingir 5,18 bilhões de USD até 2032, a um CAGR de 9,33% durante o período de previsão (2027-2032). O mercado está sendo moldado por proprietários de edifícios que precisam de métodos confiáveis para planejar melhorias, documentar o consumo de energia e avaliar opções de conformidade antes de comprometer capital. Os incentivos federais previstos na Seção 179D recompensam melhorias qualificadas em edifícios comerciais com eficiência energética, com deduções vinculadas a reduções na intensidade de uso de energia, aumentando o valor de ferramentas confiáveis de avaliação e verificação. Os requisitos de desempenho de edifícios nas principais jurisdições também estão transformando a modelagem energética, as plataformas de auditoria, os diagnósticos de HVAC e a inspeção de envelope de componentes ocasionais em componentes rotineiros do planejamento de retrofit. Grandes fornecedores estão expandindo suas capacidades de software, automação e manutenção por meio de aquisições, enquanto fornecedores especializados estão abordando casos de uso específicos, como auditorias remotas e inspeção térmica. A maior oportunidade no mercado está entre edifícios comerciais e institucionais de pequeno e médio porte, onde a captura de dados mais rápida e a modelagem mais automatizada poderiam reduzir o esforço que historicamente limitou a adoção.
Principais Conclusões do Relatório
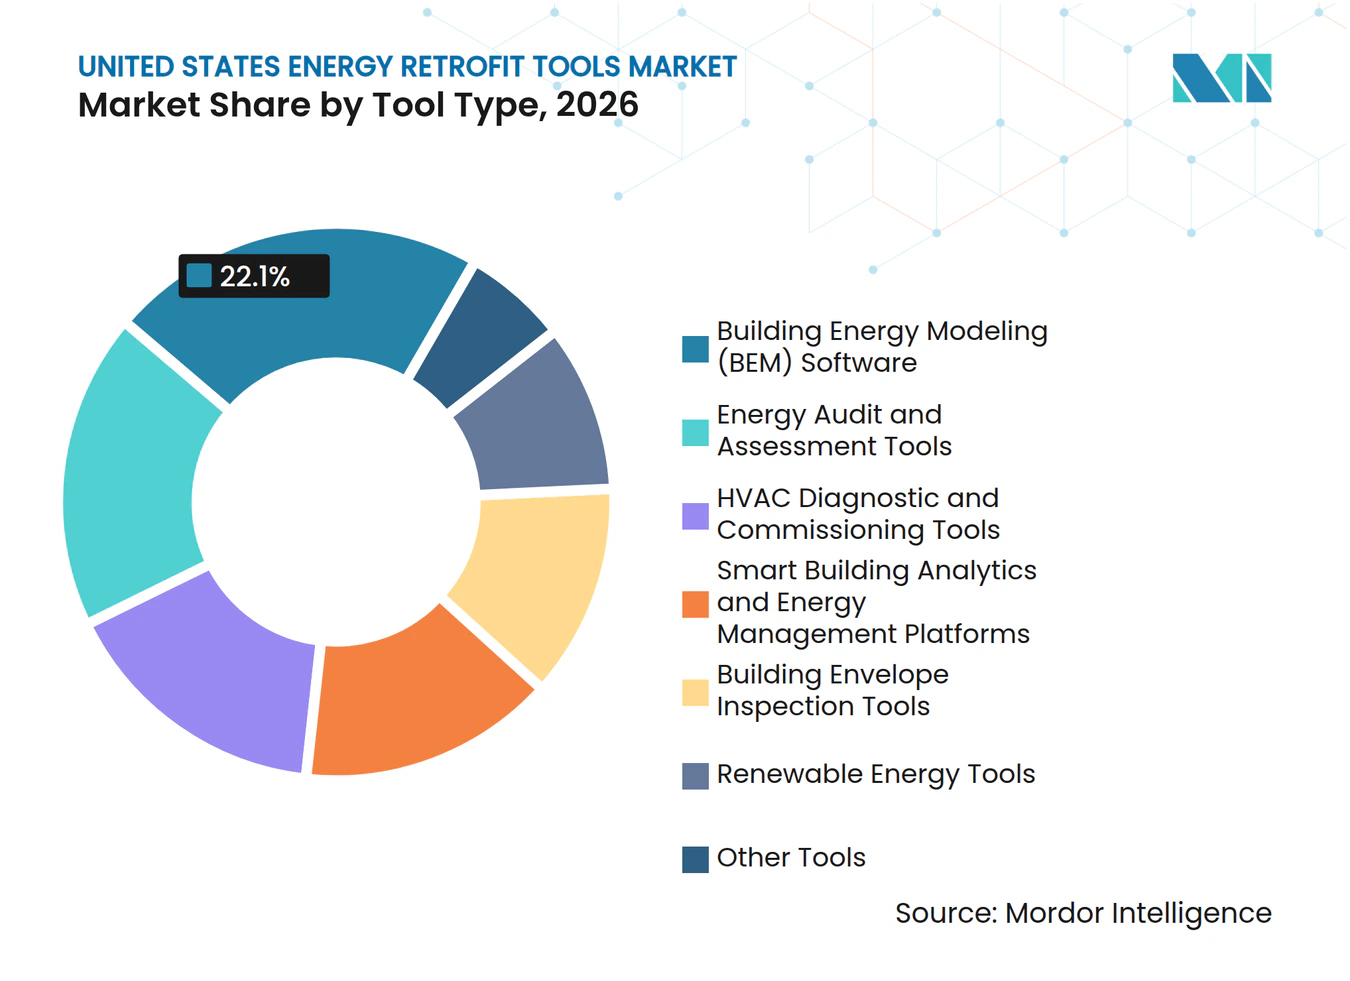
- Por tipo de ferramenta, o software de modelagem energética de edifícios deteve 22,1% da receita em 2026, enquanto as ferramentas de energia renovável registraram o maior CAGR projetado de 13,5% até 2032.
- Por aplicação, o retrofit de HVAC representou 29,6% da receita em 2026, enquanto a integração de energia renovável deve expandir a um CAGR de 11,7% até 2032.
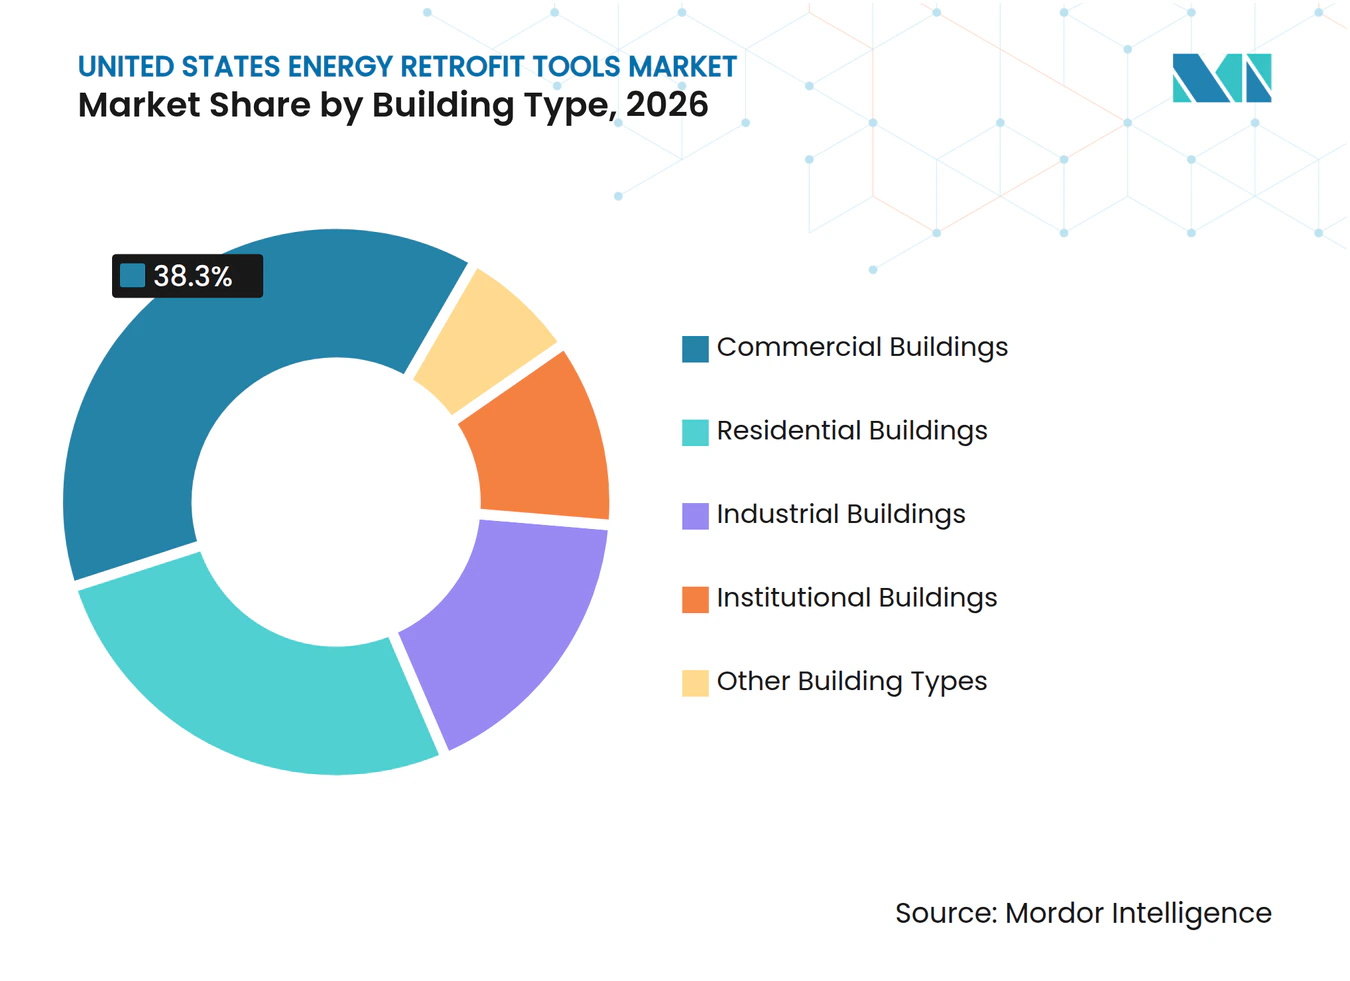
- Por tipo de edifício, os edifícios comerciais detiveram 38,3% da receita em 2026, enquanto os edifícios industriais registraram o maior CAGR projetado de 10,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Ferramentas de Retrofit Energético dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com Códigos de Construção e Incentivos Baseados em Desempenho | +2.5% | Nordeste dos EUA, Atlântico Médio e Costa do Pacífico, com expansão inicial para o Oeste das Montanhas Rochosas | Curto prazo (≤ 2 anos) |
| Benchmarking em Escala de Portfólio e Divulgação Obrigatória | +1.8% | Nacional, com concentração em Nova York, Boston, Washington, DC e Chicago | Curto prazo (≤ 2 anos) |
| Detecção de Falhas Habilitada por IA e Manutenção Preditiva | +2.0% | Nacional, liderado por clusters de alto valor de escritórios e data centers | Médio prazo (2-4 anos) |
| Validação do Retorno sobre Investimento em Retrofit e Requisitos de Contratos de Desempenho | +1.2% | Nacional, com maior intensidade nos mercados federal e institucional | Médio prazo (2-4 anos) |
| Interoperabilidade em Nuvem entre Sistemas Legados de Edifícios | +0.8% | Nacional | Médio prazo (2-4 anos) |
| Captura Automatizada de Dados para Decisões de Retrofit em Edifícios de Pequeno Porte | +0.6% | Nacional, com ganhos iniciais em mercados urbanos de alta densidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com Códigos de Construção e Incentivos Baseados em Desempenho
O mercado de ferramentas de retrofit energético dos EUA se beneficia quando os proprietários precisam medir a posição energética de um edifício antes de selecionar um caminho de conformidade. A Seção 179D permite deduções para propriedades de edifícios comerciais com eficiência energética qualificadas, com deduções vinculadas a reduções nos custos de energia e potência em comparação com edifícios de referência.[1] Essa estrutura torna a modelagem, a documentação e a verificação confiáveis úteis no início de um retrofit, e não apenas após a instalação dos equipamentos. A Lei Local 97 da Cidade de Nova York cria exposição financeira para edifícios cobertos que excedem seus limites de emissões, dando aos proprietários uma razão direta para avaliar várias opções de melhoria antes de comprometer recursos. O ciclo de aquisição resultante favorece ferramentas que podem comparar medidas de aquecimento, ventilação e ar-condicionado (HVAC), envelope, eletrificação e operacionais usando a mesma linha de base do edifício. Os prazos de conformidade também tornam as compras menos dependentes dos ciclos orçamentários comuns de software, pois os proprietários devem resolver a exposição potencial dentro de um cronograma definido.
Crescimento do Benchmarking em Escala de Portfólio e Divulgação Obrigatória
Os requisitos de benchmarking estão expandindo o papel do mercado de ferramentas de retrofit energético dos EUA, passando da avaliação de ativos individuais para a gestão de portfólios. O Instituto para a Transformação do Mercado acompanha políticas municipais, estaduais e de condados que exigem ou apoiam o benchmarking e a transparência para edifícios existentes.[2] Os gestores de portfólios precisam de sistemas que coletem, normalizem e revisem dados de energia em muitas propriedades, em vez de manter um registro de auditoria separado para cada local. Essa necessidade apoia ferramentas que alinham suas estruturas de dados com o ENERGY STAR Portfolio Manager e outros fluxos de trabalho de relatórios estabelecidos. As informações de energia voltadas ao público ou a credores também podem influenciar a forma como os proprietários priorizam os planos de capital, à medida que os dados de desempenho se tornam parte do registro operacional mais amplo de um edifício. Os fornecedores que vinculam dados de uso de energia a planos de retrofit, registros de ativos e envios de relatórios estão melhor posicionados para atender proprietários com portfólios grandes e diversificados.
Detecção de Falhas Habilitada por IA e Manutenção Preditiva
A detecção de falhas habilitada por IA está expandindo o mercado de ferramentas de retrofit energético dos EUA ao conectar o planejamento de retrofit com as decisões operacionais diárias. A Johnson Controls International expandiu sua oferta OpenBlue Energy and Comfort Intelligence em agosto de 2026 com capacidades que executam autonomamente ações de controle dinâmico do lado do ar a partir de dados do edifício. A empresa relatou quase 10% menos uso de energia no lado do ar em um local piloto, demonstrando por que os proprietários valorizam um controle mais granular em relação a cronogramas fixos. O diagnóstico contínuo pode identificar deterioração antes de uma falha grave e permitir trabalhos de comissionamento ou manutenção mais antecipados. Com o tempo, os dados operacionais podem aprimorar os modelos para um edifício específico, tornando o serviço mais útil à medida que seu histórico cresce. Esse contexto acumulado pode aumentar os custos de mudança, especialmente quando um proprietário deseja que um único fornecedor conecte controles, análises e manutenção.
Validação do Retorno sobre Investimento em Retrofit e Requisitos de Contratos de Desempenho
Os contratos de desempenho apoiam o mercado de ferramentas de retrofit energético dos EUA porque as economias de retrofit devem ser documentadas ao longo da vida de um projeto. Os contratos de desempenho de economia de energia exigem medição e verificação, o que cria demanda por medição, painéis, registros de auditoria e relatórios periódicos, em vez de uma única avaliação preliminar. O governo federal continua a usar essa abordagem para melhorias em instalações, e suas estruturas de projeto normalmente exigem que as ferramentas permaneçam em uso após a fase de construção. Isso desloca a demanda para produtos que podem manter uma linha de base confiável, rastrear mudanças e explicar os resultados aos proprietários de edifícios e parceiros contratuais. O efeito é especialmente relevante em portfólios federais, universitários, hospitalares e outros institucionais com longos horizontes de planejamento. Também oferece aos fornecedores a oportunidade de construir relacionamentos de serviço recorrentes em torno de relatórios e desempenho operacional, em vez de depender exclusivamente da criação inicial do modelo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dados de Edifícios Fragmentados e Documentação de Ativos Inconsistente | -1.2% | Nacional, mais agudo em centros urbanos mais antigos e mercados secundários | Longo prazo (≥ 4 anos) |
| Altos Custos de Modelagem, Integração e Implementação | -1.5% | Nacional, afetando desproporcionalmente mercados e propriedades menores | Curto prazo (≤ 2 anos) |
| Risco de Cibersegurança, Privacidade e Tecnologia Operacional | -0.8% | Nacional | Médio prazo (2-4 anos) |
| Escassez de Modeladores, Auditores e Especialistas em Comissionamento Qualificados | -0.9% | Nacional, mais agudo em cidades secundárias e mercados rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dados de Edifícios Fragmentados e Documentação de Ativos Inconsistente
Os dados fragmentados limitam o mercado de ferramentas de retrofit energético dos EUA porque muitas propriedades comerciais e industriais mais antigas carecem de registros digitais completos para equipamentos de aquecimento, ventilação e ar-condicionado (HVAC), detalhes do envelope e histórico de uso de energia. Os modeladores podem precisar reconstruir as condições de linha de base a partir de desenhos em papel, visitas de campo e registros incompletos antes de avaliar cenários de melhoria. Esse problema é frequentemente mais pronunciado em edifícios concluídos antes de a modelagem de informações de construção se tornar prática comum. Pode aumentar o custo inicial da análise e enfraquecer o caso de negócios para proprietários menores com recursos de engenharia limitados. A análise de documentos assistida por IA, a imagem térmica por drone e a digitalização móvel podem reduzir o esforço manual, mas a implantação é desigual entre os tamanhos de edifícios. O desafio dos dados permanecerá uma restrição prática até que métodos de coleta de menor custo estejam amplamente disponíveis além do segmento de grandes edifícios.
Altos Custos de Modelagem, Integração e Implementação
Os altos custos de entrega podem atrasar a adoção no mercado de ferramentas de retrofit energético dos EUA, especialmente entre proprietários de médio porte sem equipes técnicas internas. Grandes projetos de modelagem energética de edifícios comerciais podem exigir de 40 a 200 horas de trabalho de engenharia especializada, colocando estudos abrangentes além de muitos orçamentos menores. A integração também é difícil quando os sistemas legados de edifícios usam interfaces proprietárias ou limitadas e exigem conexões personalizadas com produtos modernos de análise. A Claroty relatou em 2025 que 75% das organizações pesquisadas tinham sistemas de gestão predial afetados por vulnerabilidades exploráveis conhecidas, enquanto 51% tinham sistemas que eram afetados por KEV e expostos à internet.[3] O Instituto Nacional de Padrões e Tecnologia identifica a autenticação fraca e o acesso remoto não gerenciado de terceiros como riscos principais em sistemas de automação e controle predial.[4] Os proprietários podem, portanto, precisar resolver lacunas de segurança antes de conectar uma nova plataforma, adicionando custos e estendendo o cronograma de implementação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ferramenta: Software de Modelagem Energética de Edifícios (BEM) Lidera o Volume enquanto Ferramentas de Energia Renovável Aceleram
O software de modelagem energética de edifícios (BEM) deteve 22,1% da participação do mercado de ferramentas de retrofit energético dos EUA em 2026, refletindo seu papel central na documentação de conformidade, qualificação de incentivos e planejamento de capital. A categoria é comumente usada para comparar opções de retrofit antes que os proprietários selecionem equipamentos ou pacotes de construção. Sua posição é reforçada pela integração com fluxos de trabalho de design e mecanismos de simulação usados durante a avaliação e o planejamento inicial do projeto. Essas conexões mantêm uma plataforma de modelagem incorporada em um projeto após a conclusão de um estudo inicial. Os produtos de auditoria e avaliação energética formam o próximo grupo principal, pois os proprietários de edifícios precisam de coleta de dados estruturada e relatórios para apoiar as decisões de melhoria. As ferramentas de diagnóstico e comissionamento de HVAC também se beneficiam de uma grande base de sistemas comerciais envelhecidos que requerem ajuste, substituição ou análise mais aprofundada. Juntas, essas categorias apoiam o trabalho desde a primeira revisão do local até a verificação pós-instalação. A demanda por essas ferramentas principais permanece vinculada ao volume de melhorias de edifícios planejadas e à disponibilidade de dados de ativos utilizáveis.
As ferramentas de energia renovável devem crescer a um CAGR de 13,5% de 2027 a 2032, a taxa mais rápida entre os tipos de ferramentas. Os proprietários estão usando essas ferramentas para examinar combinações de energia solar local, bombas de calor e armazenamento de bateria dentro de um plano de energia em nível de edifício. O Laboratório Nacional de Energia Renovável expandiu sua ferramenta web REopt em 2026 para incluir análise de bomba de calor de fonte de ar junto com opções geotérmicas e de bateria. Essa capacidade mais ampla ilustra por que o planejamento de energia renovável está se tornando mais estreitamente conectado à avaliação de retrofit, em vez de ser tratado como uma decisão separada. As plataformas de análise de edifícios inteligentes e gestão de energia também estão ganhando relevância à medida que os proprietários buscam visibilidade contínua após a conclusão de uma melhoria. As ferramentas de inspeção de envelope de edifícios, incluindo imagem térmica e análise infravermelha orientada por dados, devem atender a projetos onde as melhorias de envelope são a principal rota para melhorar o desempenho energético. O mercado de ferramentas de retrofit energético dos EUA, portanto, tem espaço para produtos que combinam suposições da fase de design com dados operacionais de edifícios concluídos.



Por Aplicação: Retrofit de HVAC Ancora a Demanda enquanto a Integração de Energia Renovável Ganha Impulso
O retrofit de HVAC representou 29,6% da receita por aplicação em 2026, tornando-o a maior aplicação por valor. Os sistemas de HVAC frequentemente representam um dos maiores usos de energia controláveis em propriedades comerciais, dando aos proprietários um ponto de partida claro para planos de conformidade e redução de custos. Os projetos de retrofit requerem ferramentas de diagnóstico para identificar lacunas de desempenho, plataformas de comissionamento para confirmar a operação adequada e ferramentas de medição para monitorar os resultados. O trabalho no 55 Water Street em Nova York ilustra a escala dessa necessidade. A Trane Technologies instalou 2 resfriadores centrífugos, 27 resfriadores modulares e um sistema de recuperação de calor na propriedade, reduzindo o uso de vapor em quase 70% e a intensidade energética geral em quase 20%.[5] O projeto também garantiu 5,5 milhões de USD em subsídios de concessionárias e 9 milhões de USD em créditos fiscais da Lei de Redução da Inflação, evitando 1,2 milhão de USD em multas anuais da Lei Local 97. Esse tipo de projeto apoia a demanda por ferramentas em diagnóstico, design, instalação e verificação contínua.
A integração de energia renovável deve registrar um CAGR de 11,7% até 2032, tornando-a a aplicação de crescimento mais rápido no mercado de ferramentas de retrofit energético dos EUA. Os proprietários de edifícios estão considerando cada vez mais energia solar, aquecimento eletrificado, armazenamento e controles como partes conectadas do mesmo plano de capital. A modelagem de edifício completo os ajuda a avaliar as interações entre redução de carga, eletrificação, geração renovável e armazenamento de energia. As aplicações de iluminação, envelope de edifícios e sistemas elétricos são mais maduras, e seus conjuntos de ferramentas tornaram-se menos diferenciados em muitos cenários de retrofit. O aquecimento de água e o trabalho de água quente para serviços estão ganhando atenção à medida que as bombas de calor para aquecimento de água se tornam uma opção prática para edifícios de uso misto. Os fornecedores que podem incorporar essas medidas separadas em um modelo de edifício comum podem ajudar os proprietários a entender o sequenciamento, os efeitos operacionais e as opções de financiamento. Essa necessidade apoia a demanda contínua por ferramentas que vão além do cálculo de economias isoladas de equipamentos.
Por Tipo de Edifício: Edifícios Comerciais Impulsionam a Receita enquanto o Segmento Industrial Ganha Ritmo
Os edifícios comerciais detiveram 38,3% da receita de 2026, apoiados por grandes ativos de escritórios, varejo e uso misto nas principais áreas metropolitanas. Essas propriedades frequentemente enfrentam a pressão mais imediata para documentar o desempenho e preparar planos de capital para requisitos relacionados à energia. Sua demanda tende a seguir os prazos regulatórios, pois os proprietários devem avaliar possíveis penalidades e caminhos de melhoria independentemente das condições mais amplas da propriedade. Grandes portfólios também criam a necessidade de relatórios consistentes em vários tipos e locais de edifícios. As propriedades institucionais, incluindo universidades, hospitais e instalações governamentais, permanecem um grupo de adoção importante porque frequentemente buscam programas plurianuais de desempenho, resiliência e sustentabilidade. Essas organizações podem usar acordos de serviços de energia e planos de capital internos para manter o engajamento com ferramentas em várias instalações. O segmento comercial, portanto, permanece a âncora de receita para fornecedores que oferecem capacidades de modelagem, auditoria, análise e verificação.
Os edifícios industriais devem crescer a um CAGR de 10,5% de 2027 a 2032, a taxa mais rápida entre os tipos de edifícios. Os fabricantes enfrentam uma necessidade crescente de documentar o uso de energia e avaliar mudanças em equipamentos relacionados a processos e sistemas de instalações. Um estudo revisado por pares de 2025 validou uma estrutura semiautomática de Modelagem de Informações de Construção para Modelagem Energética de Edifícios (BIM-to-BEM) para instalações industriais usando fluxos de trabalho interoperáveis de Green Building XML (gbXML) para comparação de cenários de retrofit. Esses fluxos de trabalho podem tornar a modelagem energética estruturada mais acessível onde as instalações têm equipamentos e características de edifícios complexos. Os usuários industriais também precisam de ferramentas que apoiem as informações necessárias para práticas de gestão de energia e revisões de investimentos internos. Isso cria uma oportunidade para plataformas que traduzem dados técnicos detalhados em casos de comparação utilizáveis para equipes operacionais e financeiras. O mercado de ferramentas de retrofit energético dos EUA está, consequentemente, expandindo-se além dos fluxos de trabalho convencionais de edifícios comerciais para necessidades de avaliação industrial mais especializadas.

Análise Geográfica
O Nordeste é o principal centro de demanda no mercado de ferramentas de retrofit energético dos EUA devido à sua concentração de grandes propriedades e requisitos estabelecidos de desempenho de edifícios. A Lei Local 97 da Cidade de Nova York abrange edifícios com mais de 25.000 pés quadrados e torna a gestão de emissões uma questão de planejamento significativa para os proprietários afetados. Esse cenário apoia a demanda constante por modelagem energética de edifícios, plataformas de auditoria, diagnósticos de HVAC e ferramentas de inspeção de envelope. A Portaria de Redução e Divulgação de Emissões de Edifícios (BERDO) 2.0 de Boston e as regras de desempenho de edifícios de Washington, DC, acrescentam à densidade regulatória da região. A concentração próxima de grandes mercados permite que os fornecedores atendam proprietários que gerenciam requisitos semelhantes em mais de uma cidade. Também fortalece o ecossistema local de consultores de energia, empreiteiros, especialistas em software e profissionais de comissionamento. Maryland e Pensilvânia acrescentam à oportunidade regional à medida que os requisitos de benchmarking ampliam o grupo de propriedades que precisam de dados de energia e suporte de relatórios.
A Califórnia tem um ambiente maduro de modelagem energética, e sua estrutura de políticas sustenta a demanda pelo mercado de ferramentas de retrofit energético dos EUA. O Título 24 tornou a modelagem de desempenho baseada em simulação uma parte familiar do licenciamento comercial por muitos anos. A AB 802 da Califórnia exige benchmarking anual para edifícios comerciais acima de 50.000 pés quadrados, reforçando a necessidade de análises de portfólio e interfaces de relatórios do ENERGY STAR. Os requisitos de edifícios existentes de São Francisco incentivam os proprietários a conectar os resultados de auditoria energética com planos de eletrificação e capital de longo prazo. A Lei de Edifícios Limpos do Estado de Washington aplicou seu primeiro prazo de conformidade a edifícios acima de 220.000 pés quadrados em junho de 2026, com prazos posteriores para edifícios menores. Essas políticas apoiam ferramentas que combinam modelagem, relatórios, planejamento de capital e dados operacionais. A adoção antecipada da região também oferece aos fornecedores um campo de testes para novos fluxos de trabalho digitais antes de serem usados de forma mais ampla.
O Sun Belt e o Meio-Oeste são importantes áreas de crescimento, embora seu perfil de demanda difira do Nordeste e da Costa do Pacífico. Texas, Flórida e Geórgia têm atividade significativa de retrofit de HVAC porque as cargas de resfriamento e os custos operacionais criam um caso econômico claro para diagnósticos e comissionamento. Esses mercados incluem muitas propriedades de médio porte que estão fora de estruturas rígidas de desempenho de edifícios, o que aumenta o valor de ferramentas de avaliação mais simples e de menor custo. O Meio-Oeste também se beneficia de uma base de serviços de energia profissional construída em torno de instalações públicas, institucionais e comerciais. As regras de benchmarking de longa data de Chicago e os requisitos de St. Louis para edifícios maiores apoiam a atividade contínua de serviços de energia. O tamanho do mercado de ferramentas de retrofit energético dos EUA nessas regiões depende mais da economia operacional, da substituição de equipamentos e de programas federais ou institucionais do que de um único prazo de conformidade. Isso cria espaço para fornecedores que podem demonstrar valor imediato de manutenção e energia junto com benefícios de relatórios de longo prazo.
Cenário Competitivo
Concentração do Mercado
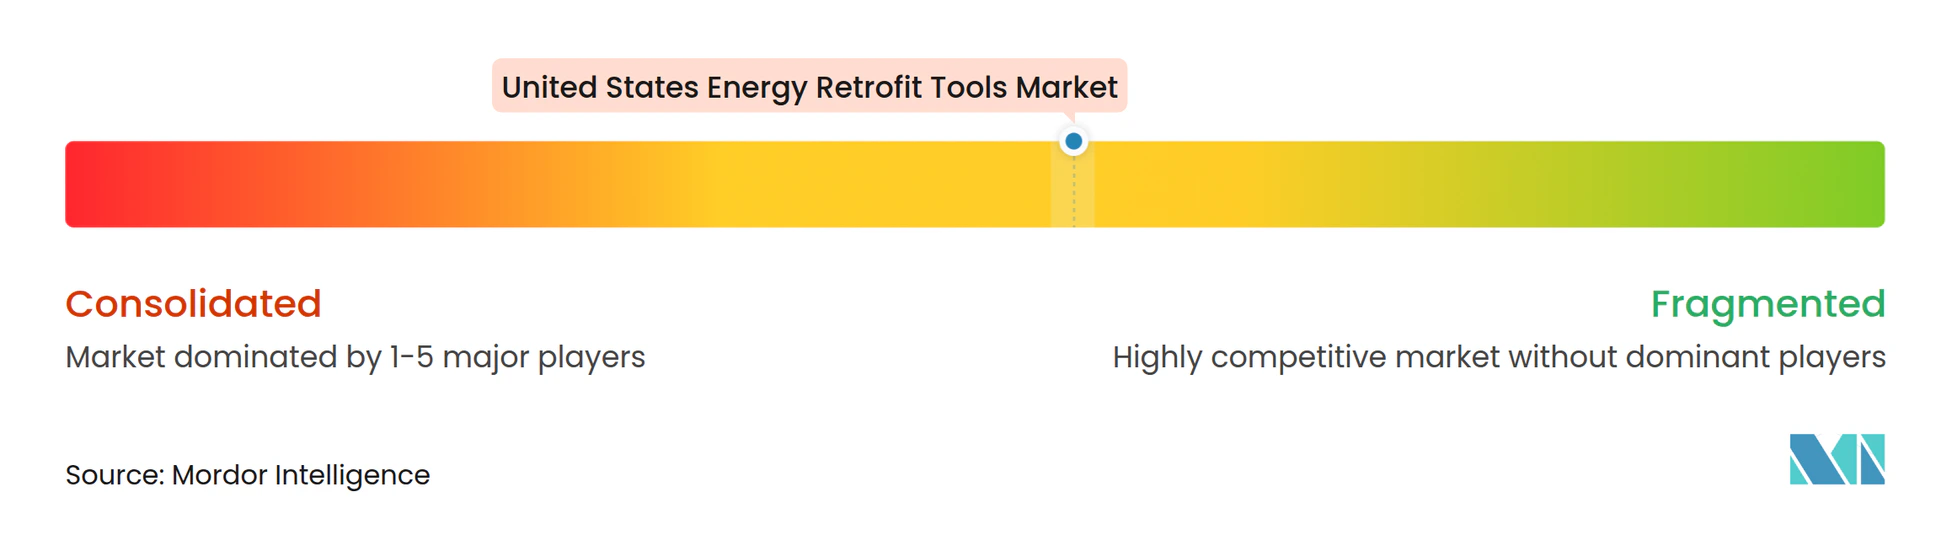
O mercado de ferramentas de retrofit energético dos Estados Unidos é moderadamente concentrado entre grandes fornecedores de tecnologia de edifícios, permanecendo fragmentado nas categorias de software especializado e inspeção. Johnson Controls, Schneider Electric, Siemens, Honeywell e Trane Technologies detêm portfólios amplos que conectam controles, sistemas de edifícios, gestão de dados e capacidades de serviço. Sua estratégia é cada vez mais orientada por plataformas, pois os proprietários de edifícios querem que os dados se movam entre fluxos de trabalho de design, operações, manutenção e relatórios. A Johnson Controls lançou o Metasys 16.0 em junho de 2026 com redundância nativa, capacidades de gestão de energia, fluxos de trabalho automatizados e conformidade de cibersegurança IEC 62443-4-2 SL2 da Comissão Eletrotécnica Internacional. Os recursos de segurança estão se tornando um requisito competitivo padrão à medida que as ferramentas de análise se conectam à tecnologia operacional. O mercado favorece fornecedores que podem reduzir o atrito de integração sem criar novos riscos cibernéticos.
Uma oportunidade competitiva fundamental reside na avaliação automatizada para edifícios de pequeno e médio porte, onde os estudos tradicionais podem exigir mais expertise do que os proprietários podem custear. Auditorias remotas assistidas por IA, inspeção de envelope por drone e análise de documentos estão sendo desenvolvidas para reduzir o esforço de campo e acelerar a preparação de modelos. Um estudo de 2025 descreveu uma estrutura multiagente baseada em modelo de linguagem ampla que produziu modelos de energia de edifícios calibrados em 48 minutos, em comparação com as convencionais 8 a 32 horas. O menor tempo de preparação poderia tornar a avaliação energética mais prática para edifícios entre 20.000 e 50.000 pés quadrados. A Siemens adquiriu tecnologia de modelagem energética da Setmetrics para aprimorar a capacidade de modelagem de cenários do Brightly Software, afirmando que a tecnologia pode reduzir o esforço de desenvolvimento de modelos em até 80%. Esse movimento indica que grandes fornecedores estão buscando ferramentas mais leves ao lado de plataformas empresariais. Os fornecedores especializados ainda podem competir onde oferecem implantação mais rápida, fluxos de trabalho focados ou melhor adequação para uma classe específica de edifícios.
As aquisições estão ajudando as empresas a fechar lacunas em operações, automação e contratos de desempenho. A Autodesk anunciou um acordo definitivo em maio de 2026 para adquirir a MaintainX por aproximadamente 3,6 bilhões de USD, estendendo sua abordagem entre fluxos de trabalho de design, construção e operações. A Carrier adquiriu a fornecedora de automação predial habilitada por IA 75F em julho de 2026 para fortalecer sua oferta para propriedades comerciais leves e sua plataforma digital mais ampla. A Opterra Energy Services adquiriu a NORESCO em agosto de 2026, combinando contratos de desempenho, energia renovável e capacidades de gestão de energia dentro de um fornecedor integrado maior. Essas transações indicam que software, entrega de serviços e operações de edifícios estão se tornando mais estreitamente vinculados no mercado de ferramentas de retrofit energético dos Estados Unidos. Os fornecedores menores permanecem relevantes onde podem atender necessidades específicas que as grandes plataformas não abordam de forma eficiente.
Líderes do Setor de Ferramentas de Retrofit Energético dos Estados Unidos
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Autodesk, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Johnson Controls introduziu novas capacidades de IA em sua plataforma OpenBlue, incluindo Energy and Comfort Intelligence alimentado pelo Nantum AI e o assistente de IA agêntico OBI. A plataforma pode reduzir o tempo de integração e implementação em até 95% e ajuda a otimizar os sistemas de ar do lado do ar de HVAC, apoiando projetos de retrofit energético focados em melhorias de eficiência operacional.
- Junho de 2026: A Johnson Controls lançou o Metasys 16.0, com redundância nativa, um Conjunto de Gestão de Energia integrado, fluxos de trabalho automatizados e cibersegurança avançada. O lançamento inclui relatórios de energia prontos para a Diretiva de Desempenho Energético de Edifícios (EPBD) e capacidades de detecção de falhas que apoiam melhorias de energia em edifícios, retrocomissionamento e otimização contínua de desempenho.
- Maio de 2026: A Autodesk assinou um acordo definitivo para adquirir a MaintainX por aproximadamente 3,6 bilhões de USD. A MaintainX fornece software de manutenção, gestão de ativos, inspeção e operações que apoia melhorias de desempenho de edifícios e gestão de ativos de retrofit de longo prazo, fortalecendo a plataforma de ciclo de vida e operações de edifícios da Autodesk.
- Novembro de 2025: A Schneider Electric SE apresentou o EcoStruxure Foresight Operation, uma plataforma alimentada por IA que integra sistemas de edifícios, sistemas de energia e infraestrutura elétrica em uma única interface operacional. A plataforma foi projetada para melhorar o desempenho de edifícios, a manutenção preditiva e a eficiência energética, apoiando projetos de retrofit e modernização.
Escopo do Relatório do Mercado de Ferramentas de Retrofit Energético dos Estados Unidos
As ferramentas de retrofit energético incluem soluções de software, instrumentos de diagnóstico, equipamentos de inspeção e plataformas de análise usados para avaliar, otimizar e melhorar o desempenho energético de edifícios e instalações existentes. Essas ferramentas ajudam a identificar ineficiências energéticas, avaliar oportunidades de retrofit, monitorar o consumo de energia e apoiar a implementação de medidas de economia de energia. As aplicações comuns incluem melhorias de HVAC, retrofits de iluminação, melhorias no envelope de edifícios, integração de energia renovável e gestão de edifícios inteligentes.
O mercado de ferramentas de retrofit energético dos Estados Unidos é segmentado por tipo de ferramenta em software de modelagem energética de edifícios (BEM), ferramentas de auditoria e avaliação energética, ferramentas de diagnóstico e comissionamento de HVAC, ferramentas de inspeção de envelope de edifícios, plataformas de análise de edifícios inteligentes e gestão de energia, ferramentas de energia renovável e outras ferramentas. Por aplicação, o mercado é segmentado em retrofit de HVAC, retrofit de iluminação, retrofit de envelope de edifícios, sistemas de aquecimento e resfriamento, aquecimento de água e água quente para serviços, sistemas e equipamentos elétricos, integração de energia renovável e outras aplicações. Por tipo de edifício, o mercado é segmentado em edifícios residenciais, edifícios comerciais, edifícios industriais, edifícios institucionais e outros tipos de edifícios. As previsões de mercado são fornecidas em termos de valor (USD).
| Software de Modelagem Energética de Edifícios (BEM) |
| Ferramentas de Auditoria e Avaliação Energética |
| Ferramentas de Diagnóstico e Comissionamento de HVAC |
| Ferramentas de Inspeção de Envelope de Edifícios |
| Plataformas de Análise de Edifícios Inteligentes e Gestão de Energia |
| Ferramentas de Energia Renovável |
| Outras Ferramentas |
| Retrofit de HVAC |
| Retrofit de Iluminação |
| Retrofit de Envelope de Edifícios |
| Sistemas de Aquecimento e Resfriamento |
| Aquecimento de Água e Água Quente para Serviços |
| Sistemas e Equipamentos Elétricos |
| Integração de Energia Renovável |
| Outras Aplicações |
| Edifícios Residenciais |
| Edifícios Comerciais |
| Edifícios Industriais |
| Edifícios Institucionais |
| Outros Tipos de Edifícios |
| Por Tipo de Ferramenta | Software de Modelagem Energética de Edifícios (BEM) |
| Ferramentas de Auditoria e Avaliação Energética | |
| Ferramentas de Diagnóstico e Comissionamento de HVAC | |
| Ferramentas de Inspeção de Envelope de Edifícios | |
| Plataformas de Análise de Edifícios Inteligentes e Gestão de Energia | |
| Ferramentas de Energia Renovável | |
| Outras Ferramentas | |
| Por Aplicação | Retrofit de HVAC |
| Retrofit de Iluminação | |
| Retrofit de Envelope de Edifícios | |
| Sistemas de Aquecimento e Resfriamento | |
| Aquecimento de Água e Água Quente para Serviços | |
| Sistemas e Equipamentos Elétricos | |
| Integração de Energia Renovável | |
| Outras Aplicações | |
| Por Tipo de Edifício | Edifícios Residenciais |
| Edifícios Comerciais | |
| Edifícios Industriais | |
| Edifícios Institucionais | |
| Outros Tipos de Edifícios |
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por ferramentas de retrofit energético nos Estados Unidos?
O planejamento de conformidade, os incentivos federais, os requisitos de benchmarking e a necessidade de documentar o desempenho estão apoiando a demanda por ferramentas de modelagem, auditoria, diagnóstico e verificação.
Qual categoria de ferramenta está crescendo mais rapidamente até 2032?
As ferramentas de energia renovável devem crescer a um CAGR de 13,5% de 2027 a 2032, apoiadas pelas necessidades de planejamento para energia solar, bombas de calor e armazenamento de bateria.
Por que os retrofits de HVAC representam a maior participação de aplicação?
Os retrofits de HVAC detiveram uma participação de 29,6% em 2026 porque os sistemas de HVAC representam um uso de energia controlável importante e requerem ferramentas em diagnóstico, comissionamento e verificação.
Qual tipo de edifício tem o maior crescimento previsto?
Os edifícios industriais devem expandir a um CAGR de 10,5% até 2032, pois as instalações requerem avaliação de uso de energia mais estruturada e planejamento de retrofit.
Como os padrões de desempenho de edifícios afetam as decisões de aquisição?
Os requisitos de desempenho de edifícios incentivam os proprietários a usar ferramentas de modelagem e auditoria antecipadamente para comparar opções de melhoria, documentar caminhos de conformidade e planejar os gastos de capital.
Qual é a principal barreira para proprietários de edifícios menores?
O esforço de modelagem, a integração de sistemas legados, os registros de ativos incompletos e a preparação de cibersegurança podem tornar as ferramentas avançadas mais difíceis de adotar para propriedades menores.
Qual é o tamanho atual do mercado de ferramentas de retrofit energético dos Estados Unidos?
O tamanho do mercado de ferramentas de retrofit energético dos Estados Unidos foi avaliado em 2,83 bilhões de USD em 2026 e estima-se que cresça de 3,32 bilhões de USD em 2027 para atingir 5,18 bilhões de USD até 2032, a um CAGR de 9,33% durante o período de previsão (2027-2032).