
米国エネルギー改修ツール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
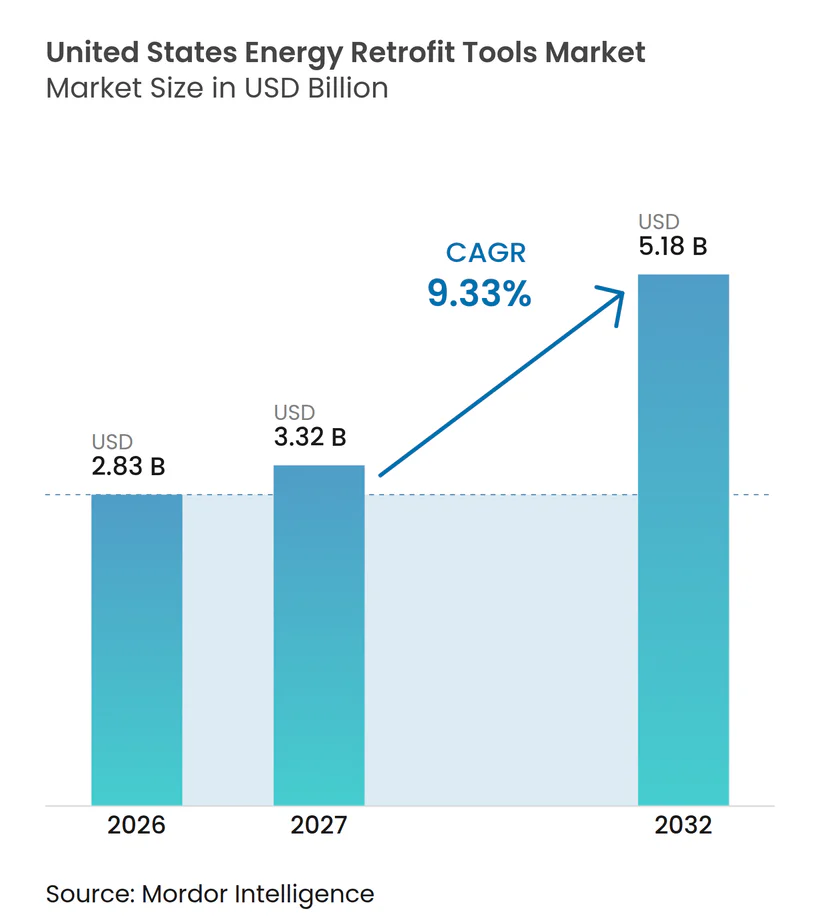
| 基準年の市場規模 (2026) | 2.83 十億米ドル |
| 市場規模 (2027) | 3.32 十億米ドル |
| 市場規模 (2032) | 5.18 十億米ドル |
| 成長率 (2027 - 2032) | 9.33 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国エネルギー改修ツール市場分析
米国エネルギー改修ツール市場規模は2026年に2.83 ビリオン 米ドルと評価され、2027年の3.32 ビリオン 米ドルから2032年には5.18 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.33%です。市場は、資本を投入する前にアップグレードを計画し、エネルギー使用量を文書化し、コンプライアンスの選択肢を評価するための信頼性の高い手法を必要とする建物オーナーによって形成されています。セクション179Dに基づく連邦インセンティブは、基準建物と比較したエネルギーおよび電力コストの削減に連動した控除を伴う、適格なエネルギー効率の高い商業用建物資産に対して控除を認めており、信頼性の高い評価・検証ツールの価値を高めています。主要な管轄区域における建物性能要件も、エネルギーモデリング、監査プラットフォーム、HVAC診断、外皮検査を、改修計画の定期的な構成要素へと移行させています。大手プロバイダーは買収を通じてソフトウェア、自動化、保守能力を拡大しており、専門ベンダーはリモート監査や熱検査などの特定のユースケースに対応しています。市場における最大の機会は、中小規模の商業用・機関用建物にあり、より迅速なデータ収集とより自動化されたモデリングによって、従来の普及を妨げてきた作業負担を軽減できる可能性あります。
レポートの主要なポイント
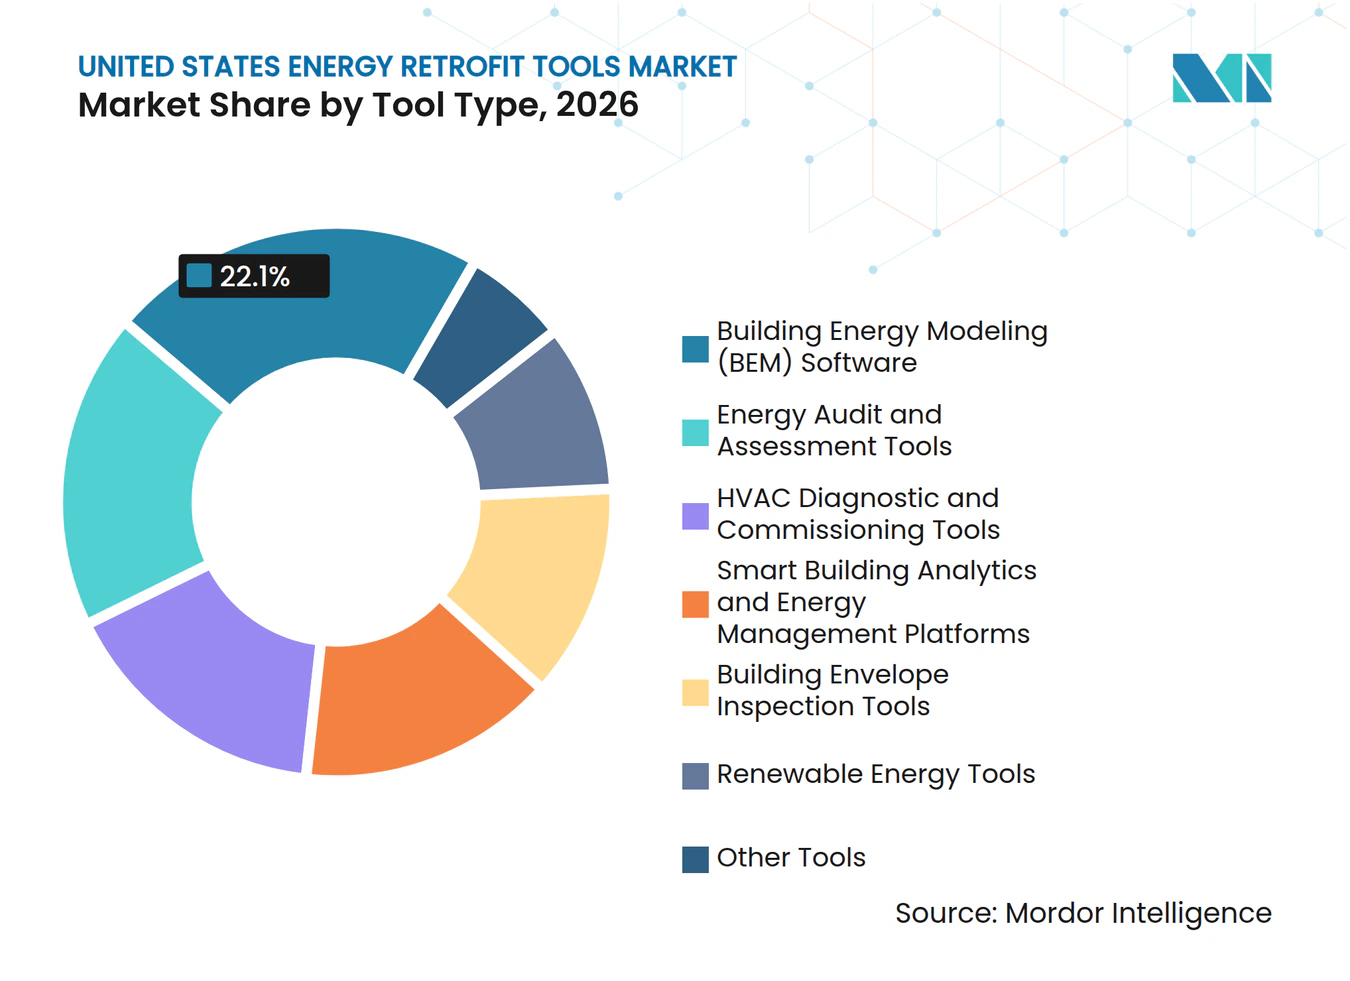
- ツールタイプ別では、建物エネルギーモデリングソフトウェアが2026年の収益の22.1%を占め、再生可能エネルギーツールが2032年までの予測CAGRで最高の13.5%を記録しました。
- 用途別では、HVAC改修が2026年の収益の29.6%を占め、再生可能エネルギー統合は2032年までに11.7%のCAGRで拡大すると予測されています。
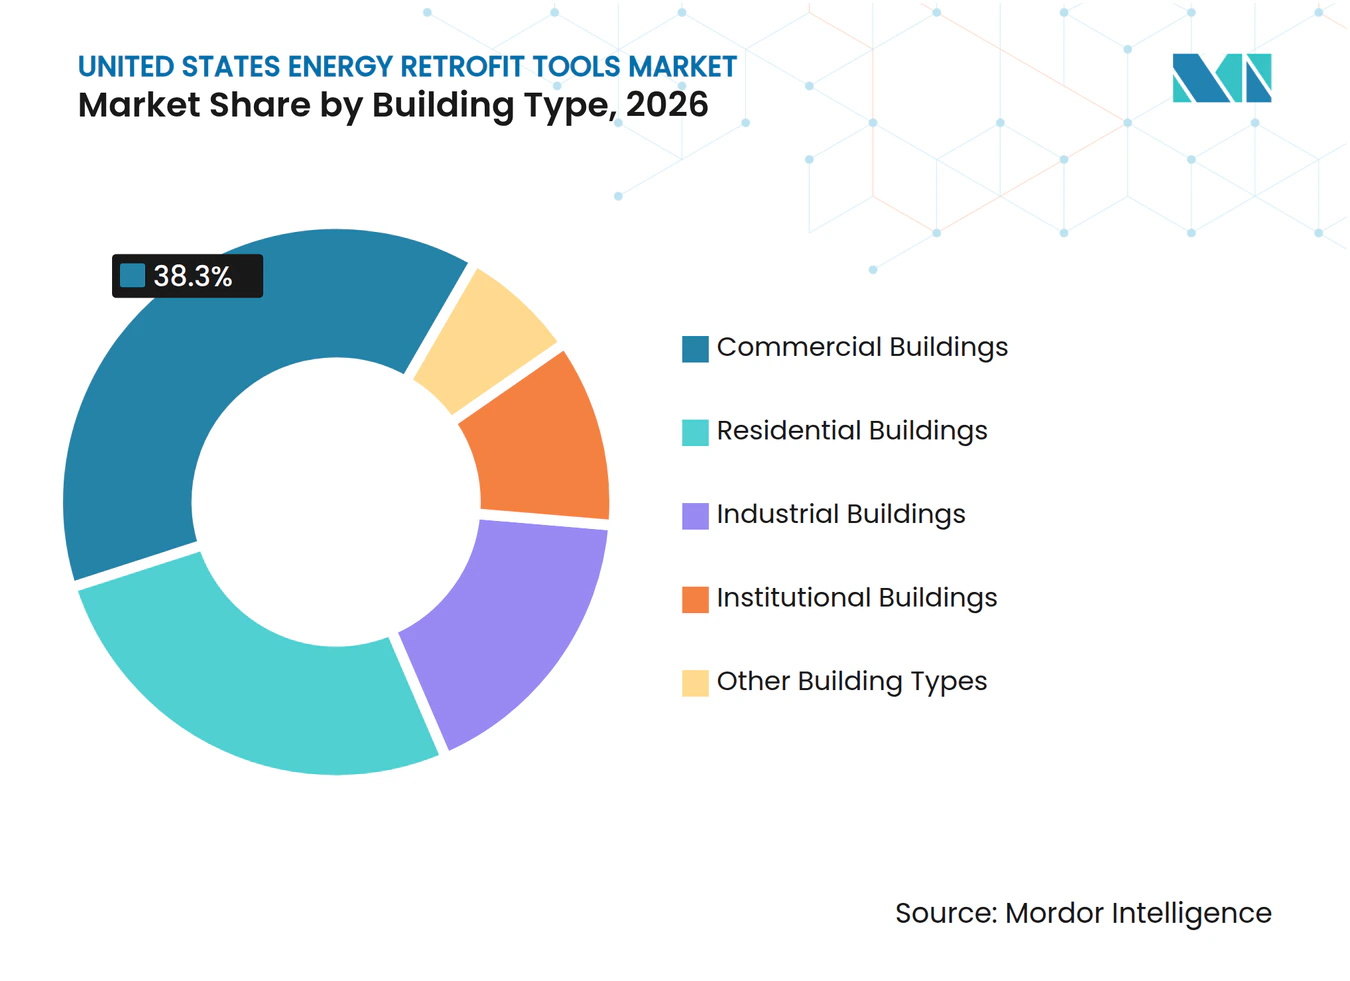
- 建物タイプ別では、商業用建物が2026年の収益の38.3%を占め、産業用建物が2032年までの予測CAGRで最高の10.5%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国エネルギー改修ツール市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 建築基準コンプライアンスと性能ベースのインセンティブ | +2.5% | 米国北東部、中部大西洋岸、太平洋岸、マウンテンウェストへの早期波及 | 短期(2年以内) |
| ポートフォリオ規模のベンチマーキングと義務的開示 | +1.8% | 全国、特にニューヨーク市、ボストン、ワシントンDC、シカゴに集中 | 短期(2年以内) |
| AIによる障害検知と予知保全 | +2.0% | 全国、高価値オフィスおよびデータセンタークラスターが先導 | 中期(2〜4年) |
| 改修ROI検証とパフォーマンス・コントラクティング要件 | +1.2% | 全国、連邦および機関市場で最も高い強度 | 中期(2〜4年) |
| レガシー建物システム全体のクラウド相互運用性 | +0.8% | 全国 | 中期(2〜4年) |
| 小規模建物の改修意思決定のための自動データ収集 | +0.6% | 全国、高密度都市市場での早期利益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築基準コンプライアンスと性能ベースのインセンティブ
米国エネルギー改修ツール市場は、オーナーがコンプライアンスの経路を選択する前に建物のエネルギー状況を測定する必要がある場合に恩恵を受けます。セクション179Dは、基準建物と比較したエネルギーおよび電力コストの削減に連動した控除を伴う、適格なエネルギー効率の高い商業用建物資産に対して控除を認めています。[1] このフレームワークにより、信頼性の高いモデリング、文書化、および検証が、設備設置後だけでなく改修の開始時点から有用となります。ニューヨーク市のローカルロー97は、排出量制限を超えた対象建物に財務的なリスクをもたらし、オーナーが資金を投入する前に複数のアップグレード選択肢を評価する直接的な理由を与えています。その結果生じる調達サイクルは、同じ建物ベースラインを使用して暖房・換気・空調(HVAC)、外皮、電化、および運用対策を比較できるツールを優遇します。コンプライアンスの期限も、オーナーが定められたスケジュール内で潜在的なリスクを解決しなければならないため、購入が通常のソフトウェア予算サイクルに依存しにくくなります。
ポートフォリオ規模のベンチマーキングと義務的開示の成長
ベンチマーキング要件は、米国エネルギー改修ツール市場の役割を個別資産評価からポートフォリオ管理へと拡大しています。市場変革研究所は、既存建物のベンチマーキングと透明性を要求または支援する市、郡、州の政策を追跡しています。[2] ポートフォリオマネージャーは、各サイトの個別の監査記録を維持するのではなく、多くの物件にわたってエネルギーデータを収集、正規化、レビューするシステムを必要としています。このニーズは、データ構造をENERGY STARポートフォリオマネージャーおよびその他の確立されたレポートワークフローに合わせるツールを支援します。公開または貸し手向けのエネルギー情報は、パフォーマンスデータが建物の広範な運用記録の一部となるにつれて、オーナーが資本計画を優先する方法にも影響を与える可能性があります。エネルギー使用データを改修計画、資産記録、およびレポート提出と連携させるプロバイダーは、大規模かつ多様なポートフォリオを持つオーナーにサービスを提供するうえで有利な立場にあります。
AIによる障害検知と予知保全
AIによる障害検知は、改修計画と日常的な運用上の意思決定を結びつけることで、米国エネルギー改修ツール市場を拡大しています。Johnson Controls Internationalは2026年8月に、建物データから動的なエアサイド制御アクションを自律的に実行する機能を備えたOpenBlueエネルギー・コンフォートインテリジェンスオファリングを拡張しました。同社はパイロットサイトでエアサイドエネルギー使用量が約10%低下したと報告しており、オーナーが固定スケジュールよりも詳細な制御を重視する理由を示しています。継続的な診断により、大規模な障害が発生する前に劣化を特定し、より早期のコミッショニングまたは保守作業を可能にします。時間の経過とともに、運用データは特定の建物のモデルを改善し、履歴が蓄積されるにつれてサービスがより有用になります。その蓄積されたコンテキストは、特にオーナーが制御、分析、保守を接続する単一のプロバイダーを求める場合に、スイッチングコストを高める可能性があります。
改修ROI検証とパフォーマンス・コントラクティング要件
パフォーマンス・コントラクティングは、改修による節約効果をプロジェクトの全期間にわたって文書化する必要があるため、米国エネルギー改修ツール市場を支援します。エネルギー節約パフォーマンス契約は計測・検証を必要とし、単一の予備評価ではなく、計量、ダッシュボード、監査記録、および定期的なレポートへの需要を生み出します。連邦政府は引き続きこのアプローチを施設アップグレードに使用しており、そのプロジェクト構造は通常、建設段階後もツールを使用し続けることを要求します。これにより、信頼性の高いベースラインを維持し、変化を追跡し、建物オーナーおよび契約パートナーに結果を説明できる製品への需要がシフトします。この効果は、長期的な計画期間を持つ連邦、大学、病院、およびその他の機関ポートフォリオにおいて特に関連性があります。また、プロバイダーが初期モデル作成のみに依存するのではなく、レポートおよび運用パフォーマンスを中心とした継続的なサービス関係を構築する機会を提供します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化した建物データと一貫性のない資産文書 | -1.2% | 全国、特に古い都市中心部とセカンダリー市場で深刻 | 長期(4年以上) |
| 高いモデリング・統合・実装コスト | -1.5% | 全国、特に小規模市場および物件に不均衡な影響 | 短期(2年以内) |
| サイバーセキュリティ、プライバシー、および運用技術リスク | -0.8% | 全国 | 中期(2〜4年) |
| 資格を持つモデラー、監査人、コミッショニング専門家の不足 | -0.9% | 全国、特に地方都市および農村市場で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した建物データと一貫性のない資産文書
断片化したデータは、多くの古い商業用・産業用物件が暖房・換気・空調(HVAC)設備、外皮の詳細、および過去のエネルギー使用に関する完全なデジタル記録を欠いているため、米国エネルギー改修ツール市場を制限します。モデラーは、アップグレードシナリオを評価する前に、紙図面、現地訪問、および不完全な記録からベースライン条件を再構築する必要がある場合があります。この問題は、建物情報モデリングが一般的な慣行となる前に完成した建物においてより顕著になることが多いです。これにより、初期分析コストが増加し、エンジニアリングリソースが限られた小規模オーナーのビジネスケースが弱まる可能性があります。AIによる文書解析、ドローン熱画像、およびモバイルスキャンは手作業の負担を軽減できますが、建物規模によって導入状況にばらつきがあります。データの課題は、低コストの収集方法が大規模建物セグメントを超えて広く利用可能になるまで、実際の制約として残り続けるでしょう。
高いモデリング・統合・実装コスト
高い提供コストは、特に社内技術チームを持たない中規模オーナーの間で、米国エネルギー改修ツール市場における普及を遅らせる可能性があります。大規模な商業用建物エネルギーモデリングの作業には40〜200時間の熟練したエンジニアリング作業が必要となる場合があり、包括的な調査を多くの小規模予算の範囲外に置いています。レガシー建物システムが独自仕様または限定的なインターフェースを使用し、最新の分析製品へのカスタム接続を必要とする場合、統合も困難です。Clarotyは2025年に、調査対象組織の75%が既知の悪用可能な脆弱性の影響を受けるビルディングマネジメントシステムを持ち、51%がKEVの影響を受けかつインターネットに公開されているシステムを持つと報告しました。[3] 米国国立標準技術研究所は、ビルオートメーションおよび制御システムにおける主要なリスクとして、脆弱な認証と管理されていないサードパーティのリモートアクセスを特定しています。[4] そのため、オーナーは新しいプラットフォームを接続する前にセキュリティのギャップに対処する必要があり、コストが増加し実装スケジュールが延長される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ツールタイプ別:建物エネルギーモデリング(BEM)ソフトウェアが数量をリードし、再生可能エネルギーツールが加速
建物エネルギーモデリング(BEM)ソフトウェアは、コンプライアンス文書化、インセンティブ資格取得、および資本計画における中心的な役割を反映して、2026年の米国エネルギー改修ツール市場シェアの22.1%を占めました。このカテゴリーは、オーナーが設備や建設パッケージを選択する前に改修オプションを比較するために一般的に使用されます。その地位は、評価および初期プロジェクト計画中に使用される設計ワークフローおよびシミュレーションエンジンとの統合によって強化されています。これらの接続により、初期調査が完了した後もモデリングプラットフォームがプロジェクトに組み込まれ続けます。エネルギー監査・評価製品は次の主要グループを形成しており、建物オーナーはアップグレードの意思決定を支援するための構造化されたデータ収集とレポートを必要としています。HVAC診断・コミッショニングツールも、調整、交換、またはより深い分析を必要とする老朽化した商業システムの大規模なベースから恩恵を受けています。これらのカテゴリーは合わせて、最初の現地調査から設置後の検証まで作業を支援します。これらのコアツールへの需要は、計画された建物改善の量と使用可能な資産データの利用可能性に引き続き結びついています。
再生可能エネルギーツールは2027年から2032年にかけて13.5%のCAGRで成長すると予測されており、ツールタイプの中で最も速い成長率です。オーナーはこれらのツールを使用して、建物レベルのエネルギー計画内でオンサイト太陽光、ヒートポンプ、および蓄電池の組み合わせを検討しています。米国国立再生可能エネルギー研究所は2026年にREoptウェブツールを拡張し、地熱および蓄電池オプションと並んで空気熱源ヒートポンプ分析を含めました。この幅広い機能は、再生可能エネルギー計画が別個の意思決定として扱われるのではなく、改修評価とより密接に結びつくようになっている理由を示しています。スマートビルディング分析およびエネルギー管理プラットフォームも、オーナーがアップグレード完了後の継続的な可視性を求めるにつれて関連性を高めています。熱画像やデータ駆動型赤外線分析を含む建物外皮検査ツールは、外皮アップグレードがエネルギー性能向上への主要な経路であるプロジェクトに対応することが期待されています。したがって、米国エネルギー改修ツール市場には、設計段階の仮定と完成した建物の運用データを組み合わせた製品の余地があります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:HVAC改修が需要を支え、再生可能エネルギー統合が勢いを増す
HVAC改修は2026年の用途別収益の29.6%を占め、金額ベースで最大の用途となりました。HVACシステムは商業用物件における最大の制御可能なエネルギー使用の一つを代表することが多く、オーナーにコンプライアンスとコスト削減計画の明確な出発点を提供します。改修プロジェクトには、性能ギャップを特定するための診断ツール、適切な運用を確認するためのコミッショニングプラットフォーム、および結果を監視するための計測ツールが必要です。ニューヨーク市の55ウォーターストリートでの作業は、このニーズの規模を示しています。Trane Technologiesは同物件に遠心式チラー2台、モジュラーチラー27台、および熱回収システムを設置し、蒸気使用量を約70%、全体的なエネルギー強度を約20%削減しました。[5] このプロジェクトはまた、550万 米ドルの公益事業リベートと900万 米ドルのインフレ削減法税額控除を確保し、年間120万 米ドルのローカルロー97罰金を回避しました。このタイプのプロジェクトは、診断、設計、設置、および継続的な検証にわたるツール需要を支援します。
再生可能エネルギー統合は2032年までに11.7%のCAGRを記録すると予測されており、米国エネルギー改修ツール市場において最も成長の速い用途となっています。建物オーナーは、太陽光、電化暖房、蓄電池、および制御を同じ資本計画の連結した部分として検討することが増えています。建物全体のモデリングは、負荷削減、電化、再生可能エネルギー発電、およびエネルギー貯蔵間の相互作用を評価するのに役立ちます。照明、建物外皮、および電気用途はより成熟しており、多くの改修設定においてツールセットの差別化が低下しています。給湯および業務用給湯作業は、ヒートポンプ給湯器が複合用途建物の実用的な選択肢となるにつれて注目を集めています。これらの個別の対策を共通の建物モデルに組み込むことができるプロバイダーは、オーナーが順序付け、運用効果、および資金調達オプションを理解するのを支援できます。このニーズは、孤立した設備節約の計算を超えたツールへの継続的な需要を支援します。
建物タイプ別:商業用建物が収益を牽引し、産業用セグメントがペースを上げる
商業用建物は2026年収益の38.3%を占め、主要都市圏の大規模オフィス、小売、および複合用途資産に支えられています。これらの物件は多くの場合、性能を文書化し、エネルギー関連要件のための資本計画を準備するための最も直接的なプレッシャーに直面しています。その需要は規制の期限に従う傾向があり、オーナーはより広い物件状況に関わらず潜在的なペナルティとアップグレードの経路を評価しなければなりません。大規模なポートフォリオも、複数の建物タイプと場所にわたる一貫したレポートの必要性を生み出します。大学、病院、政府施設をむ機関用物件は、多年度の性能、レジリエンス、および持続可能性プログラムを追求することが多いため、重要な採用グループであり続けています。これらの組織は、エネルギーサービス契約と内部資本計画を使用して、複数の施設にわたるツールの関与を維持できます。したがって、商業用セグメントは、モデリング、監査、分析、および検証機能を提供するプロバイダーの収益の柱であり続けています。
産業用建物は2027年から2032年にかけて10.5%のCAGRで成長すると予測されており、建物タイプの中で最も速い成長率です。製造業者は、プロセス関連設備および施設システムへの変更のエネルギー使用を文書化し評価する必要性が高まっています。2025年の査読済み研究では、改修シナリオ比較のための相互運用可能なグリーンビルディングXML(gbXML)ワークフローを使用した産業施設向けの半自動建物情報モデリングから建物エネルギーモデリング(BIM-to-BEM)フレームワークが検証されました。このようなワークフローにより、複雑な設備と建物特性を持つ施設において、構造化されたエネルギーモデリングがよりアクセスしやすくなる可能性があります。産業ユーザーはまた、エネルギー管理慣行と内部投資レビューに必要な情報をサポートするツールを必要としています。これにより、詳細な技術データを運用チームと財務チームのための使用可能な比較ケースに変換するプラットフォームの機会が生まれます。したがって、米国エネルギー改修ツール市場は、従来の商業用建物ワークフローを超えて、より専門化された産業用評価ニーズへと拡大しています。

地理的分析
北東部は、大規模物件の集中と確立された建物性能要件により、米国エネルギー改修ツール市場における主要な需要センターです。ニューヨーク市のローカルロー97は25,000平方フィートを超える建物を対象とし、影響を受けるオーナーにとって排出量管理を重要な計画課題としています。この環境は、建物エネルギーモデリング、監査プラットフォーム、HVAC診断、および外皮検査ツールへの安定した需要を支援します。ボストンの建物排出削減・開示条例(BERDO)2.0とワシントンDCの建物性能規則が地域の規制密度を高めています。主要市場の近接した集中により、プロバイダーは複数の都市にわたって同様の要件を管理するオーナーにサービスを提供できます。また、エネルギーコンサルタント、請負業者、ソフトウェア専門家、およびコミッショニング専門家のローカルエコシステムを強化します。メリーランド州とペンシルベニア州は、ベンチマーキング要件がエネルギーデータとレポートサポートを必要とする物件のグループを拡大するにつれて、地域の機会に貢献しています。
カリフォルニア州は成熟したエネルギーモデリング環境を持ち、その政策フレームワークは米国エネルギー改修ツール市場への需要を持続させています。タイトル24は、シミュレーションベースの性能モデリングを長年にわたって商業用許可の一般的な部分としてきました。カリフォルニア州のAB 802は、50,000平方フィートを超える商業用建物に対して年次ベンチマーキングを要求し、ポートフォリオ分析とENERGY STARレポートインターフェースの必要性を強化しています。サンフランシスコの既存建物要件は、オーナーがエネルギー監査結果を長期的な電化および資本計画と結びつけることを促しています。ワシントン州のクリーンビルディング法は、2026年6月に220,000平方フィートを超える建物に最初のコンプライアンス期限を適用し、より小規模な建物には後の期限を設けています。これらの政策は、モデリング、レポート、資本計画、および運用データを組み合わせるツールを支援します。地域の早期採用はまた、サプライヤーに新しいデジタルワークフローをより広く使用される前にテストする場を提供します。
サンベルトと中西部は重要な成長エリアですが、その需要プロファイルは北東部および太平洋岸とは異なります。テキサス州、フロリダ州、ジョージア州は、冷却負荷と運用コストが診断とコミッショニングの明確な経済的根拠を生み出すため、HVAC改修活動が盛んです。これらの市場には、厳格な建物性能フレームワークの外にある多くの中規模物件が含まれており、よりシンプルで低コストの評価ツールの価値を高めています。中西部はまた、公共、機関、および商業施設を中心に構築された専門的なエネルギーサービスベースから恩恵を受けています。シカゴの長年のベンチマーキング規則とセントルイスの大規模建物に対する要件は、継続的なエネルギーサービス活動を支援します。これらの地域における米国エネルギー改修ツール市場規模は、単一のコンプライアンス期限よりも、運用経済性、設備交換、および連邦または機関プログラムに依存しています。これにより、長期的なレポートメリットとともに即時の保守およびエネルギー価値を示すことができるサプライヤーの余地が生まれます。
競争環境
市場集中度
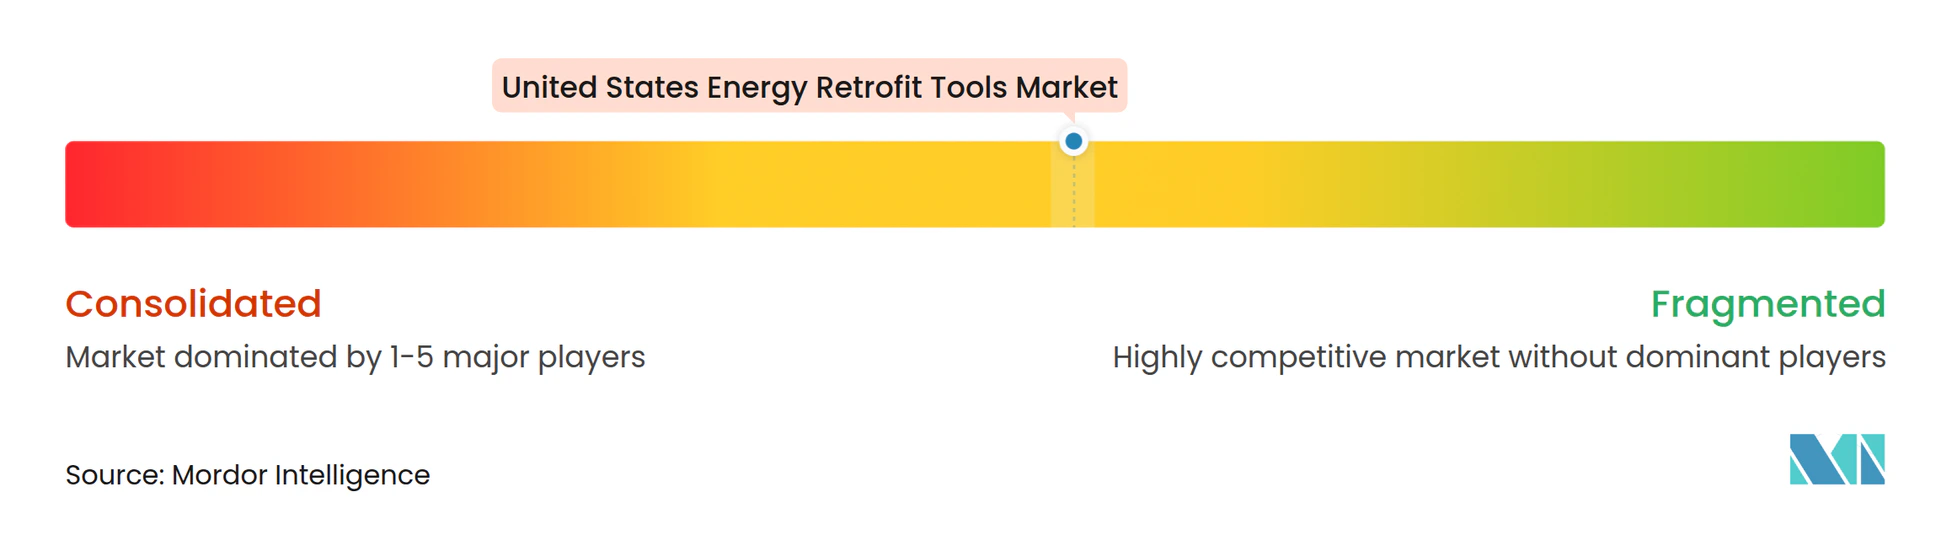
米国エネルギー改修ツール市場は、大手建物技術プロバイダーの間では適度に集中しており、専門ソフトウェアおよび検査カテゴリーにわたっては断片化したままです。Johnson Controls、Schneider Electric、Siemens、Honeywell、およびTrane Technologiesは、制御、建物システム、データ管理、およびサービス機能を接続する幅広いポートフォリオを保有しています。建物オーナーがデータを設計、運用、保守、およびレポートワークフロー全体で移動させたいと考えるため、その戦略はますますプラットフォーム主導となっています。Johnson ControlsはMetasys 16.0を2026年6月にネイティブ冗長性、エネルギー管理機能、自動化ワークフロー、および国際電気標準会議(IEC)62443-4-2 SL2サイバーセキュリティコンプライアンスとともに発売しました。分析ツールが運用技術に接続するにつれて、セキュリティ機能は標準的な競争要件となっています。市場は、新たなサイバーリスクを生み出すことなく統合の摩擦を軽減できるプロバイダーを優遇します。
主要な競争機会は、従来の調査がオーナーが負担できる以上の専門知識を必要とする可能性がある中小規模建物の自動評価にあります。AIによるリモート監査、ドローンベースの外皮検査、および文書解析は、現地作業を削減しモデル準備を迅速化するために開発されています。2025年の研究では、大規模言語モデルベースのマルチエージェントフレームワークが、従来の8〜32時間と比較して48分でキャリブレーションされた建物エネルギーモルを生成したことが説明されています。準備時間の短縮により、20,000〜50,000平方フィートの建物のエネルギー評価がより実用的になる可能性があります。SiemensはSetmetricsからエネルギーモデリング技術を取得してBrightly Softwareのシナリオモデリング機能を強化し、この技術によりモデル開発の労力を最大80%削減できると述べました。この動きは、大手プロバイダーがエンタープライズプラットフォームと並んで軽量ツールを求めていることを示しています。専門プロバイダーは、より迅速な展開、集中したワークフロー、または特定の建物クラスへのより良い適合を提供できる場合に引き続き競争できます。
買収は、企業が運用、自動化、およびパフォーマンス・コントラクティングのギャップを埋めるのに役立っています。Autodeskは2026年5月にMaintainXを約36億 米ドルで取得する最終合意を発表し、設計、建設、および運用ワークフロー全体にわたるアプローチを拡大しました。CarrierはAIによるビルオートメーションプロバイダーの75Fを2026年7月に取得し、軽量商業用物件向けのオファリングとより広範なデジタルプラットフォームを強化しました。Opterra Energy ServicesはNORESCOを2026年8月に取得し、パフォーマンス・コントラクティング、再生可能エネルギー、およびエネルギー管理機能をより大きな統合プロバイダー内に統合しました。これらの取引は、ソフトウェア、サービス提供、および建物運用が米国エネルギー改修ツール市場においてより密接に結びついていることを示しています。小規模ベンダーは、大規模プラットフォームが効率的に対応ない狭いニーズに対応できる場合に引き続き関連性を持ちます。
米国エネルギー改修ツール産業のリーダー
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Autodesk, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:Johnson ControlsはOpenBlueプラットフォーム内に新しいAI機能を導入しました。これにはNantum AIを搭載したエネルギー・コンフォートインテリジェンスとOBIエージェンティックAIアシスタントが含まれます。このプラットフォームはオンボーディングと実装時間を最大95%削減でき、HVACエアサイドシステムの最適化を支援し、運用効率改善に焦点を当てたエネルギー改修プロジェクトをサポートします。
- 2026年6月:Johnson ControlsはMetasys 16.0を発売しました。これにはネイティブ冗長性、統合エネルギー管理スイート、自動化ワークフロー、および高度なサイバーセキュリティが含まれます。このリリースにはEPBD対応エネルギーレポートと障害検知機能が含まれており、建物エネルギーアップグレード、レトロコミッショニング、および継続的な性能最適化をサポートします。
- 2026年5月:Autodeskは約36億 米ドルでMaintainXを取得する最終合意に署名しました。MaintainXは建物性能改善と長期的な改修資産管理をサポートする保守、資産管理、検査、および運用ソフトウェアを提供し、Autodeskの建物ライフサイクルおよび運用プラットフォームを強化します。
- 2025年11月:Schneider Electric SEはEcoStruxure Foresight Operationを発表しました。これは建物システム、エネルギーシステム、および電気インフラを単一の運用インターフェースに統合するAI搭載プラットフォームです。このプラットフォームは建物性能、予知保全、およびエネルギー効率の改善を目的として設計されており、改修および近代化プロジェクトをサポートします。
米国エネルギー改修ツール市場レポートの範囲
エネルギー改修ツールには、既存の建物および施設のエネルギー性能を評価、最適化、および改善するために使用されるソフトウェアソリューション、診断機器、検査設備、および分析プラットフォームが含まれます。これらのツールは、エネルギーの非効率性を特定し、改修の機会を評価し、エネルギー消費を監視し、省エネ対策の実施を支援します。一般的な用途には、HVACアップグレード、照明改修、建物外皮改善、再生可能エネルギー統合、およびスマートビルディング管理が含まれます。
米国エネルギー改修ツール市場は、ツールタイプ別に建物エネルギーモデリング(BEM)ソフトウェア、エネルギー監査・評価ツール、HVAC診断・コミッショニングツール、建物外皮検査ツール、スマートビルディング分析・エネルギー管理プラットフォーム、再生可能エネルギーツール、およびその他のツールにセグメント化されています。用途別では、市場はHVAC改修、照明改修、建物外皮改修、冷暖房システム、給湯および業務用給湯、電気システムおよび設備、再生可能エネルギー統合、およびその他の用途にセグメント化されています。建物タイプ別では、市場は住宅用建物、商業用建物、産業用建物、機関用建物、およびその他の建物タイプにセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 建物エネルギーモデリング(BEM)ソフトウェア |
| エネルギー監査・評価ツール |
| HVAC診断・コミッショニングツール |
| 建物外皮検査ツール |
| スマートビルディング分析・エネルギー管理プラットフォーム |
| 再生可能エネルギーツール |
| その他のツール |
| HVAC改修 |
| 照明改修 |
| 建物外皮改修 |
| 冷暖房システム |
| 給湯および業務用給湯 |
| 電気システムおよび設備 |
| 再生可能エネルギー統合 |
| その他の用途 |
| 住宅用建物 |
| 商業用建物 |
| 産業用建物 |
| 機関用建物 |
| その他の建物タイプ |
| ツールタイプ別 | 建物エネルギーモデリング(BEM)ソフトウェア |
| エネルギー監査・評価ツール | |
| HVAC診断・コミッショニングツール | |
| 建物外皮検査ツール | |
| スマートビルディング分析・エネルギー管理プラットフォーム | |
| 再生可能エネルギーツール | |
| その他のツール | |
| 用途別 | HVAC改修 |
| 照明改修 | |
| 建物外皮改修 | |
| 冷暖房システム | |
| 給湯および業務用給湯 | |
| 電気システムおよび設備 | |
| 再生可能エネルギー統合 | |
| その他の用途 | |
| 建物タイプ別 | 住宅用建物 |
| 商業用建物 | |
| 産業用建物 | |
| 機関用建物 | |
| その他の建物タイプ |
レポートで回答される主要な質問
米国におけるエネルギー改修ツールへの需要を促進しているものは何ですか?
コンプライアンス計画、連邦インセンティブ、ベンチマーキング要件、および性能を文書化する必要性が、モデリング、監査、診断、および検証ツールへの需要を支援しています。
2032年まで最も速く成長しているツールカテゴリーはどれですか?
再生可能エネルギーツールは、太陽光、ヒートポンプ、および蓄電池の計画ニーズに支えられ、2027年から2032年にかけて13.5%のCAGRで成長すると予測されています。
HVAC改修が最大の用途シェアを占めるのはなぜですか?
HVACシステムは主要な制御可能なエネルギー使用を代表し、診断、コミッショニング、および検証にわたるツールを必要とするため、HVAC改修は2026年に29.6%のシェアを占めました。
最も高い予測成長率を持つ建物タイプはどれですか?
産業用建物は、施設がより構造化されたエネルギー使用評価と改修計画を必要とするにつれて、2032年までに10.5%のCAGRで拡大すると予測されています。
建物性能基準は調達の思決定にどのような影響を与えますか?
建物性能要件は、オーナーがアップグレードオプションを比較し、コンプライアンスの経路を文書化し、資本支出を計画するために早期にモデリングおよび監査ツールを使用することを促します。
小規模建物オーナーにとっての主な障壁は何ですか?
モデリングの労力、レガシーシステムの統合、不完全な資産記録、およびサイバーセキュリティの準備が、小規模物件にとって高度なツールの採用を困難にする可能性があります。
米国エネルギー改修ツール市場の現在の市場規模はどのくらいですか?
米国エネルギー改修ツール市場規模は2026年に2.83 ビリオン 米ドルと評価され、2027年の3.32 ビリオン 米ドルから2032年には5.18 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.33%です。