
Taille et part du marché des outils de rénovation énergétique aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.83 Milliards de dollars |
| Taille du Marché (2027) | 3.32 Milliards de dollars |
| Taille du Marché (2032) | 5.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.33 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils de rénovation énergétique aux États-Unis par Mordor Intelligence
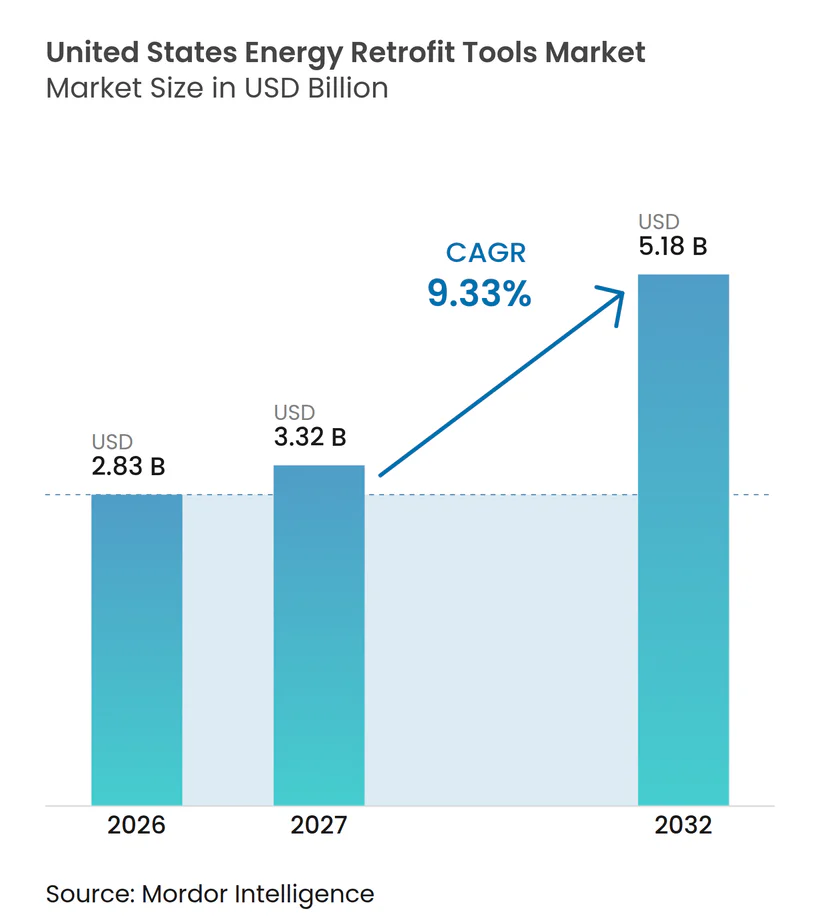
La taille du marché des outils de rénovation énergétique aux États-Unis était évaluée à 2,83 milliards USD en 2026 et devrait croître de 3,32 milliards USD en 2027 pour atteindre 5,18 milliards USD d'ici 2032, à un CAGR de 9,33 % durant la période de prévision (2027-2032). Le marché est façonné par les propriétaires de bâtiments qui ont besoin de méthodes fiables pour planifier les améliorations, documenter la consommation d'énergie et évaluer les options de conformité avant d'engager des capitaux. Les incitations fédérales prévues par la Section 179D récompensent les améliorations admissibles apportées aux bâtiments commerciaux à haute efficacité énergétique, ce qui accroît la valeur des outils d'évaluation et de vérification crédibles. Les exigences de performance des bâtiments dans les principales juridictions font également passer la modélisation énergétique, les plateformes d'audit, les diagnostics CVC et l'inspection de l'enveloppe du statut d'achats occasionnels à celui de composantes routinières de la planification des rénovations. Les grands fournisseurs élargissent leurs capacités logicielles, d'automatisation et de maintenance par le biais d'acquisitions, tandis que les fournisseurs spécialisés s'attaquent à des cas d'usage spécifiques tels que les audits à distance et l'inspection thermique. La plus grande opportunité du marché se situe parmi les bâtiments commerciaux et institutionnels de petite et moyenne taille, où une collecte de données plus rapide et une modélisation plus automatisée pourraient réduire l'effort qui a historiquement limité l'adoption.
Points clés du rapport
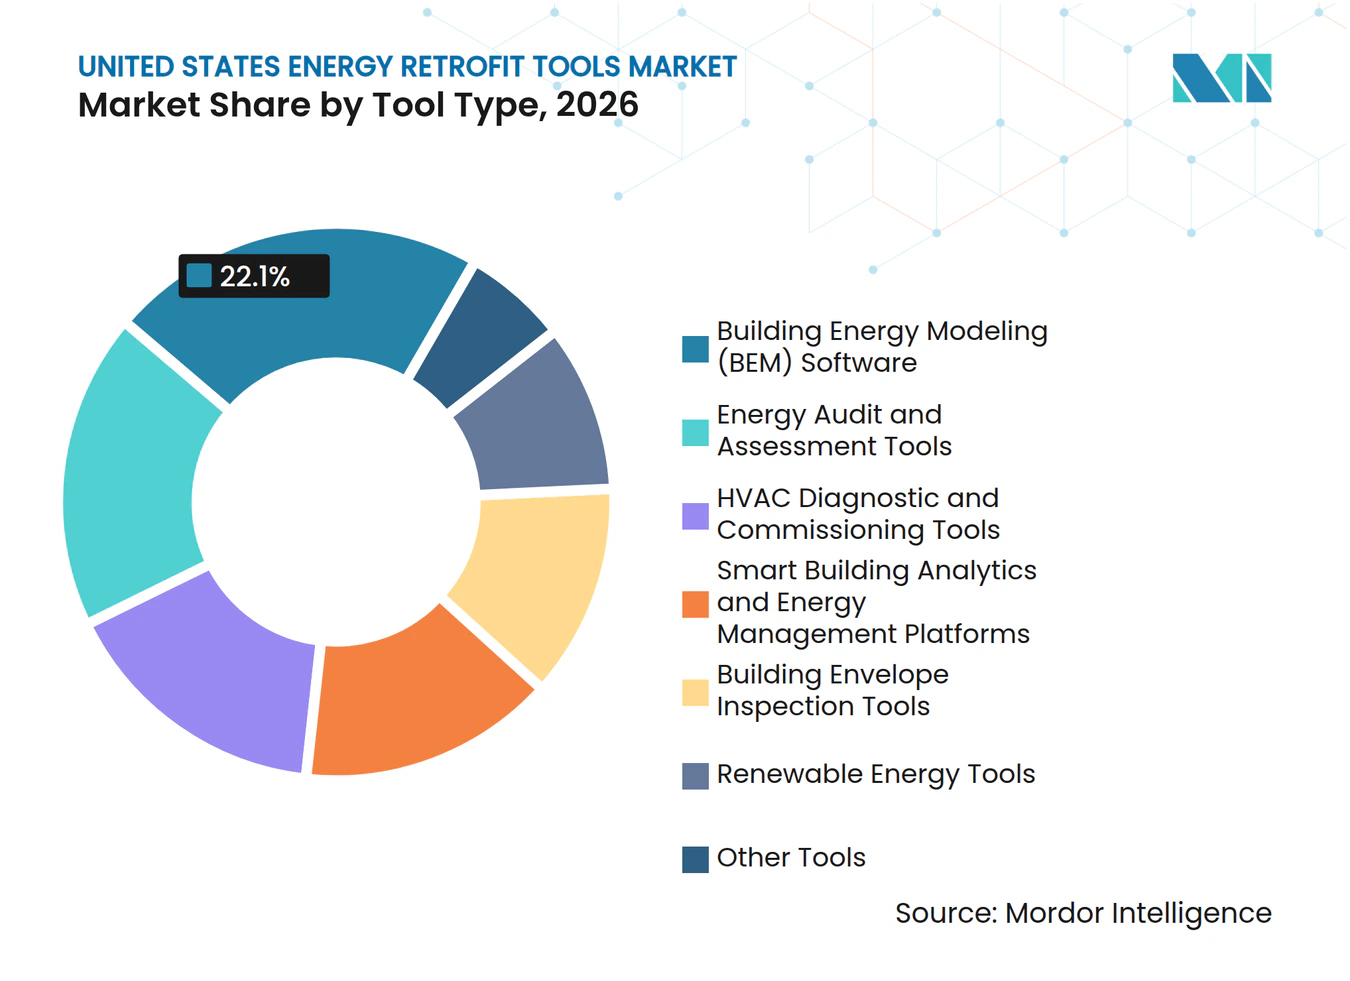
- Par type d'outil, les logiciels de modélisation énergétique des bâtiments représentaient 22,1 % du chiffre d'affaires en 2026, tandis que les outils d'énergie renouvelable affichaient le CAGR projeté le plus élevé à 13,5 % jusqu'en 2032.
- Par application, la rénovation CVC représentait 29,6 % du chiffre d'affaires en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 11,7 % jusqu'en 2032.
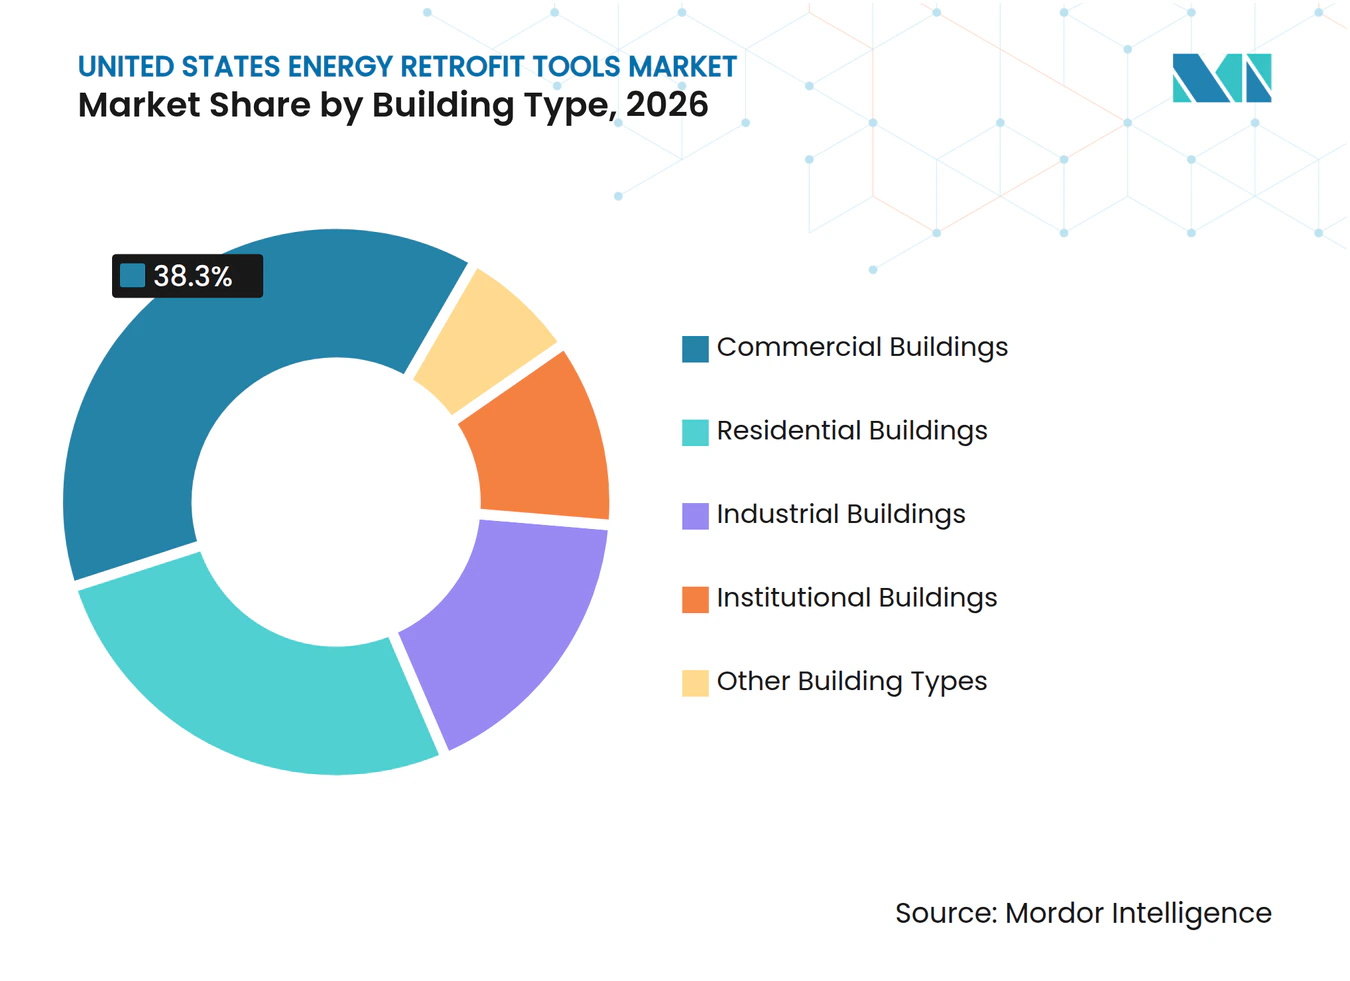
- Par type de bâtiment, les bâtiments commerciaux représentaient 38,3 % du chiffre d'affaires en 2026, tandis que les bâtiments industriels affichaient le CAGR projeté le plus élevé à 10,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des outils de rénovation énergétique aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité aux codes du bâtiment et incitations basées sur la performance | +2.5% | Nord-Est des États-Unis, Mid-Atlantique et côte Pacifique, avec un débordement précoce vers le Mountain West | Court terme (≤ 2 ans) |
| Benchmarking à l'échelle du portefeuille et divulgation obligatoire | +1.8% | National, avec une concentration à New York, Boston, Washington, DC et Chicago | Court terme (≤ 2 ans) |
| Détection des pannes assistée par IA et maintenance prédictive | +2.0% | National, porté par les clusters de bureaux et de centres de données à haute valeur ajoutée | Moyen terme (2-4 ans) |
| Validation du retour sur investissement des rénovations et exigences des contrats de performance | +1.2% | National, avec la plus forte intensité dans les marchés fédéraux et institutionnels | Moyen terme (2-4 ans) |
| Interopérabilité cloud avec les systèmes de bâtiments existants | +0.8% | National | Moyen terme (2-4 ans) |
| Collecte automatisée de données pour les décisions de rénovation des petits bâtiments | +0.6% | National, avec des gains précoces dans les marchés urbains à forte densité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité aux codes du bâtiment et incitations basées sur la performance
Le marché des outils de rénovation énergétique aux États-Unis bénéficie lorsque les propriétaires ont besoin de mesurer la position énergétique d'un bâtiment avant de sélectionner une voie de conformité. La Section 179D permet des déductions pour les propriétés de bâtiments commerciaux à haute efficacité énergétique admissibles, avec des déductions liées aux réductions des coûts d'énergie et de puissance par rapport aux bâtiments de référence.[1] Ce cadre rend la modélisation, la documentation et la vérification crédibles utiles dès le début d'une rénovation, et non seulement après l'installation des équipements. La Loi locale 97 de New York crée une exposition financière pour les bâtiments concernés qui dépassent leurs limites d'émissions, donnant aux propriétaires une raison directe d'évaluer plusieurs options d'amélioration avant d'engager des fonds. Le cycle d'approvisionnement qui en résulte favorise les outils capables de comparer les mesures de chauffage, ventilation et climatisation (CVC), d'enveloppe, d'électrification et d'exploitation en utilisant la même référence de bâtiment. Les délais de conformité rendent également les achats moins dépendants des cycles budgétaires ordinaires des logiciels, car les propriétaires doivent résoudre l'exposition potentielle dans un calendrier défini.
Croissance du benchmarking à l'échelle du portefeuille et de la divulgation obligatoire
Les exigences de benchmarking élargissent le rôle du marché des outils de rénovation énergétique aux États-Unis, passant de l'évaluation d'actifs individuels à la gestion de portefeuille. L'Institut pour la transformation du marché suit les politiques municipales, de comté et d'État qui exigent ou soutiennent le benchmarking et la transparence pour les bâtiments existants.[2] Les gestionnaires de portefeuille ont besoin de systèmes qui collectent, normalisent et examinent les données énergétiques de nombreuses propriétés, plutôt que de maintenir un dossier d'audit séparé pour chaque site. Ce besoin soutient les outils qui alignent leurs structures de données avec ENERGY STAR Portfolio Manager et d'autres flux de travail de reporting établis. Les informations énergétiques destinées au public ou aux prêteurs peuvent également influencer la façon dont les propriétaires priorisent les plans d'investissement, car les données de performance font partie du dossier d'exploitation global d'un bâtiment. Les fournisseurs qui relient les données de consommation d'énergie aux plans de rénovation, aux dossiers d'actifs et aux soumissions de rapports sont mieux positionnés pour servir les propriétaires disposant de portefeuilles importants et diversifiés.
Détection des pannes assistée par IA et maintenance prédictive
La détection des pannes assistée par IA élargit le marché des outils de rénovation énergétique aux États-Unis en reliant la planification des rénovations aux décisions d'exploitation quotidiennes. Johnson Controls International a élargi son offre OpenBlue Energy and Comfort Intelligence en août 2026 avec des capacités qui exécutent de manière autonome des actions de contrôle dynamique côté air à partir des données du bâtiment. La société a signalé une consommation d'énergie côté air inférieure de près de 10 % sur un site pilote, démontrant pourquoi les propriétaires accordent de la valeur à un contrôle plus granulaire par rapport aux horaires fixes. Les diagnostics continus peuvent identifier la détérioration avant une défaillance majeure et permettre des travaux de mise en service ou de maintenance plus précoces. Au fil du temps, les données d'exploitation peuvent améliorer les modèles pour un bâtiment particulier, rendant le service plus utile à mesure que son historique s'enrichit. Ce contexte accumulé peut augmenter les coûts de changement de fournisseur, en particulier lorsqu'un propriétaire souhaite qu'un seul fournisseur connecte les contrôles, l'analytique et la maintenance.
Validation du retour sur investissement des rénovations et exigences des contrats de performance
Les contrats de performance soutiennent le marché des outils de rénovation énergétique aux États-Unis car les économies réalisées lors des rénovations doivent être documentées tout au long de la durée de vie d'un projet. Les contrats de performance d'économies d'énergie exigent une mesure et une vérification, ce qui crée une demande pour des compteurs, des tableaux de bord, des dossiers d'audit et des rapports périodiques plutôt qu'une seule évaluation préliminaire. Le gouvernement fédéral continue d'utiliser cette approche pour les améliorations des installations, et ses structures de projet exigent généralement que les outils restent utilisés après la phase de construction. Cela déplace la demande vers des produits capables de maintenir une référence fiable, de suivre les changements et d'expliquer les résultats aux propriétaires de bâtiments et aux partenaires contractuels. L'effet est particulièrement pertinent dans les portefeuilles fédéraux, universitaires, hospitaliers et autres portefeuilles institutionnels avec de longs horizons de planification. Cela donne également aux fournisseurs l'opportunité de construire des relations de service récurrentes autour du reporting et de la performance opérationnelle, plutôt que de s'appuyer uniquement sur la création initiale de modèles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Données de bâtiments fragmentées et documentation d'actifs incohérente | -1.2% | National, le plus aigu dans les centres urbains anciens et les marchés secondaires | Long terme (≥ 4 ans) |
| Coûts élevés de modélisation, d'intégration et de mise en œuvre | -1.5% | National, affectant de manière disproportionnée les marchés et propriétés de plus petite taille | Court terme (≤ 2 ans) |
| Risques liés à la cybersécurité, à la confidentialité et aux technologies opérationnelles | -0.8% | National | Moyen terme (2-4 ans) |
| Pénurie de modélisateurs, d'auditeurs et de spécialistes en mise en service qualifiés | -0.9% | National, le plus aigu dans les villes secondaires et les marchés ruraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Données de bâtiments fragmentées et documentation d'actifs incohérente
Les données fragmentées limitent le marché des outils de rénovation énergétique aux États-Unis car de nombreuses propriétés commerciales et industrielles plus anciennes ne disposent pas de dossiers numériques complets pour les équipements de chauffage, ventilation et climatisation (CVC), les détails de l'enveloppe et la consommation d'énergie historique. Les modélisateurs peuvent avoir besoin de reconstituer les conditions de référence à partir de plans papier, de visites sur le terrain et de dossiers incomplets avant d'évaluer les scénarios d'amélioration. Ce problème est souvent plus prononcé dans les bâtiments achevés avant que la modélisation des informations du bâtiment ne devienne une pratique courante. Cela peut augmenter le coût initial de l'analyse et affaiblir l'argumentaire économique pour les propriétaires plus petits disposant de ressources d'ingénierie limitées. L'analyse de documents assistée par IA, l'imagerie thermique par drone et la numérisation mobile peuvent réduire la charge manuelle, mais le déploiement est inégal selon les tailles de bâtiments. Le défi des données restera une contrainte pratique jusqu'à ce que des méthodes de collecte à moindre coût soient largement disponibles au-delà du segment des grands bâtiments.
Coûts élevés de modélisation, d'intégration et de mise en œuvre
Des coûts de livraison élevés peuvent retarder l'adoption dans le marché des outils de rénovation énergétique aux États-Unis, en particulier parmi les propriétaires de taille moyenne sans équipes techniques internes. Les grandes missions de modélisation énergétique des bâtiments commerciaux peuvent nécessiter 40 à 200 heures de travail d'ingénierie qualifiée, plaçant les études complètes hors de portée de nombreux budgets plus modestes. L'intégration est également difficile lorsque les systèmes de bâtiments existants utilisent des interfaces propriétaires ou limitées et nécessitent des connexions personnalisées aux produits d'analytique modernes. Claroty a rapporté en 2025 que 75 % des organisations interrogées avaient des systèmes de gestion technique du bâtiment affectés par des vulnérabilités exploitables connues, tandis que 51 % avaient des systèmes à la fois affectés par des KEV et exposés à Internet.[3] L'Institut national des normes et de la technologie identifie l'authentification faible et l'accès à distance non géré par des tiers comme des risques clés dans les systèmes d'automatisation et de contrôle des bâtiments.[4] Les propriétaires peuvent donc avoir besoin de combler les lacunes en matière de sécurité avant de connecter une nouvelle plateforme, ce qui augmente les coûts et prolonge le calendrier de mise en œuvre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'outil : les logiciels de modélisation énergétique des bâtiments (MEB) dominent le volume tandis que les outils d'énergie renouvelable s'accélèrent
Les logiciels de modélisation énergétique des bâtiments (MEB) représentaient 22,1 % de la part du marché des outils de rénovation énergétique aux États-Unis en 2026, reflétant leur rôle central dans la documentation de conformité, la qualification aux incitations et la planification des investissements. La catégorie est couramment utilisée pour comparer les options de rénovation avant que les propriétaires ne sélectionnent les équipements ou les lots de construction. Sa position est renforcée par l'intégration avec les flux de travail de conception et les moteurs de simulation utilisés lors de l'évaluation et de la planification précoce des projets. Ces connexions maintiennent une plateforme de modélisation intégrée dans un projet après la réalisation d'une étude initiale. Les produits d'audit et d'évaluation énergétiques constituent le prochain groupe majeur, car les propriétaires de bâtiments ont besoin d'une collecte de données structurée et de rapports pour soutenir les décisions d'amélioration. Les outils de diagnostic et de mise en service CVC bénéficient également d'une large base de systèmes commerciaux vieillissants qui nécessitent un réglage, un remplacement ou une analyse plus approfondie. Ensemble, ces catégories soutiennent le travail depuis la première inspection du site jusqu'à la vérification post-installation. La demande pour ces outils de base reste liée au volume d'améliorations de bâtiments planifiées et à la disponibilité de données d'actifs utilisables.
Les outils d'énergie renouvelable devraient croître à un CAGR de 13,5 % de 2027 à 2032, le taux le plus rapide parmi les types d'outils. Les propriétaires utilisent ces outils pour examiner des combinaisons de solaire sur site, de pompes à chaleur et de stockage par batterie dans le cadre d'un plan énergétique au niveau du bâtiment. Le Laboratoire national des énergies renouvelables a élargi son outil web REopt en 2026 pour inclure l'analyse des pompes à chaleur à source d'air aux côtés des options géothermiques et de stockage par batterie. Cette capacité élargie illustre pourquoi la planification des énergies renouvelables est de plus en plus étroitement liée à l'évaluation des rénovations plutôt que d'être traitée comme une décision séparée. Les plateformes d'analytique des bâtiments intelligents et de gestion de l'énergie gagnent également en pertinence à mesure que les propriétaires cherchent une visibilité continue après la réalisation d'une amélioration. Les outils d'inspection de l'enveloppe du bâtiment, y compris l'imagerie thermique et l'analyse infrarouge basée sur les données, devraient servir les projets où les améliorations de l'enveloppe constituent la principale voie vers une meilleure performance énergétique. Le marché des outils de rénovation énergétique aux États-Unis offre donc de la place pour des produits qui combinent les hypothèses de la phase de conception avec les données opérationnelles des bâtiments achevés.



Par application : la rénovation CVC ancre la demande tandis que l'intégration des énergies renouvelables prend de l'élan
La rénovation CVC représentait 29,6 % du chiffre d'affaires par application en 2026, ce qui en fait la plus grande application par valeur. Les systèmes CVC représentent souvent l'une des plus grandes consommations d'énergie contrôlables dans les propriétés commerciales, offrant aux propriétaires un point de départ clair pour les plans de conformité et de réduction des coûts. Les projets de rénovation nécessitent des outils de diagnostic pour identifier les lacunes de performance, des plateformes de mise en service pour confirmer le bon fonctionnement et des outils de mesure pour surveiller les résultats. Les travaux au 55 Water Street à New York illustrent l'ampleur de ce besoin. Trane Technologies a installé 2 refroidisseurs centrifuges, 27 refroidisseurs modulaires et un système de récupération de chaleur dans la propriété, réduisant la consommation de vapeur de près de 70 % et l'intensité énergétique globale de près de 20 %.[5] Le projet a également obtenu 5,5 millions USD de remises sur les services publics et 9 millions USD de crédits d'impôt au titre de la loi sur la réduction de l'inflation, tout en évitant 1,2 million USD d'amendes annuelles au titre de la Loi locale 97. Ce type de projet soutient la demande d'outils dans les domaines du diagnostic, de la conception, de l'installation et de la vérification continue.
L'intégration des énergies renouvelables devrait enregistrer un CAGR de 11,7 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide dans le marché des outils de rénovation énergétique aux États-Unis. Les propriétaires de bâtiments envisagent de plus en plus le solaire, le chauffage électrifié, le stockage et les contrôles comme des parties connectées du même plan d'investissement. La modélisation globale du bâtiment les aide à évaluer les interactions entre la réduction de la charge, l'électrification, la production d'énergie renouvelable et le stockage d'énergie. L'éclairage, l'enveloppe du bâtiment et les applications électriques sont plus matures, et leurs ensembles d'outils sont devenus moins différenciés dans de nombreux contextes de rénovation. Le chauffage de l'eau et les travaux d'eau chaude sanitaire attirent l'attention à mesure que les chauffe-eau à pompe à chaleur deviennent une option pratique pour les bâtiments à usage mixte. Les fournisseurs capables d'intégrer ces mesures séparées dans un modèle de bâtiment commun peuvent aider les propriétaires à comprendre le séquençage, les effets opérationnels et les options de financement. Ce besoin soutient une demande continue pour des outils qui vont au-delà du calcul des économies isolées sur les équipements.
Par type de bâtiment : les bâtiments commerciaux génèrent les revenus tandis que le segment industriel prend de la vitesse
Les bâtiments commerciaux représentaient 38,3 % du chiffre d'affaires de 2026, soutenus par de grands actifs de bureaux, de commerce de détail et à usage mixte dans les principales zones métropolitaines. Ces propriétés font souvent face à la pression la plus immédiate pour documenter leur performance et préparer des plans d'investissement pour les exigences liées à l'énergie. Leur demande tend à suivre les délais réglementaires, car les propriétaires doivent évaluer les pénalités potentielles et les voies d'amélioration indépendamment des conditions générales de la propriété. Les grands portefeuilles créent également un besoin de reporting cohérent entre plusieurs types de bâtiments et emplacements. Les propriétés institutionnelles, notamment les universités, les hôpitaux et les installations gouvernementales, restent un groupe d'adoption important car elles poursuivent souvent des programmes pluriannuels de performance, de résilience et de durabilité. Ces organisations peuvent utiliser des contrats de services énergétiques et des plans d'investissement internes pour maintenir l'engagement des outils dans plusieurs installations. Le segment commercial reste donc l'ancre de revenus pour les fournisseurs offrant des capacités de modélisation, d'audit, d'analytique et de vérification.
Les bâtiments industriels devraient croître à un CAGR de 10,5 % de 2027 à 2032, le taux le plus rapide parmi les types de bâtiments. Les fabricants font face à un besoin croissant de documenter la consommation d'énergie et d'évaluer les modifications apportées aux équipements liés aux processus et aux systèmes des installations. Une étude évaluée par des pairs en 2025 a validé un cadre semi-automatique de modélisation des informations du bâtiment vers la modélisation énergétique des bâtiments (BIM-vers-MEB) pour les installations industrielles utilisant des flux de travail Green Building XML (gbXML) interopérables pour la comparaison de scénarios de rénovation. De tels flux de travail peuvent rendre la modélisation énergétique structurée plus accessible là où les installations ont des équipements et des caractéristiques de bâtiment complexes. Les utilisateurs industriels ont également besoin d'outils qui soutiennent les informations requises pour les pratiques de gestion de l'énergie et les examens d'investissement internes. Cela crée une opportunité pour les plateformes qui traduisent des données techniques détaillées en cas de comparaison utilisables pour les équipes opérationnelles et financières. Le marché des outils de rénovation énergétique aux États-Unis s'étend donc au-delà des flux de travail conventionnels des bâtiments commerciaux vers des besoins d'évaluation industrielle plus spécialisés.

Analyse géographique
Le Nord-Est est le principal centre de demande du marché des outils de rénovation énergétique aux États-Unis en raison de sa concentration de grandes propriétés et de ses exigences établies en matière de performance des bâtiments. La Loi locale 97 de New York couvre les bâtiments de plus de 25 000 pieds carrés et fait de la gestion des émissions un enjeu de planification important pour les propriétaires concernés. Ce contexte soutient une demande régulière pour la modélisation énergétique des bâtiments, les plateformes d'audit, les diagnostics CVC et les outils d'inspection de l'enveloppe. L'Ordonnance de réduction et de divulgation des émissions des bâtiments (BERDO) 2.0 de Boston et les règles de performance des bâtiments de Washington, DC, ajoutent à la densité réglementaire de la région. La forte concentration des principaux marchés permet aux fournisseurs de servir des propriétaires qui gèrent des exigences similaires dans plusieurs villes. Elle renforce également l'écosystème local de consultants en énergie, d'entrepreneurs, de spécialistes en logiciels et de professionnels de la mise en service. Le Maryland et la Pennsylvanie s'ajoutent à l'opportunité régionale à mesure que les exigences de benchmarking élargissent le groupe de propriétés ayant besoin de données énergétiques et d'un soutien au reporting.
La Californie dispose d'un environnement de modélisation énergétique mature, et son cadre politique soutient la demande pour le marché des outils de rénovation énergétique aux États-Unis. Le Titre 24 a fait de la modélisation de performance basée sur la simulation une partie familière des permis commerciaux depuis de nombreuses années. L'AB 802 de Californie exige un benchmarking annuel pour les bâtiments commerciaux de plus de 50 000 pieds carrés, renforçant le besoin d'analytique de portefeuille et d'interfaces de reporting ENERGY STAR. Les exigences relatives aux bâtiments existants de San Francisco encouragent les propriétaires à relier les résultats des audits énergétiques aux plans d'électrification et d'investissement à long terme. La loi sur les bâtiments propres de l'État de Washington a appliqué son premier délai de conformité aux bâtiments de plus de 220 000 pieds carrés en juin 2026, avec des délais ultérieurs pour les bâtiments plus petits. Ces politiques soutiennent les outils qui combinent la modélisation, le reporting, la planification des investissements et les données opérationnelles. L'adoption précoce de la région offre également aux fournisseurs un terrain d'essai pour les nouveaux flux de travail numériques avant qu'ils ne soient utilisés plus largement.
La Sun Belt et le Midwest sont des zones de croissance importantes, bien que leur profil de demande diffère du Nord-Est et de la côte Pacifique. Le Texas, la Floride et la Géorgie ont une activité importante de rénovation CVC car les charges de refroidissement et les coûts d'exploitation créent un argumentaire économique clair pour les diagnostics et la mise en service. Ces marchés comprennent de nombreuses propriétés de taille moyenne qui se situent en dehors des cadres stricts de performance des bâtiments, ce qui accroît la valeur des outils d'évaluation plus simples et moins coûteux. Le Midwest bénéficie également d'une base de services énergétiques professionnels construite autour des installations publiques, institutionnelles et commerciales. Les règles de benchmarking de longue date de Chicago et les exigences de Saint-Louis pour les grands bâtiments soutiennent une activité continue de services énergétiques. La taille du marché des outils de rénovation énergétique aux États-Unis dans ces régions dépend davantage de l'économie opérationnelle, du remplacement des équipements et des programmes fédéraux ou institutionnels que d'un seul délai de conformité. Cela crée un espace pour les fournisseurs capables de démontrer une valeur immédiate en termes de maintenance et d'énergie, en plus des avantages de reporting à long terme.
Paysage concurrentiel
Concentration du Marché
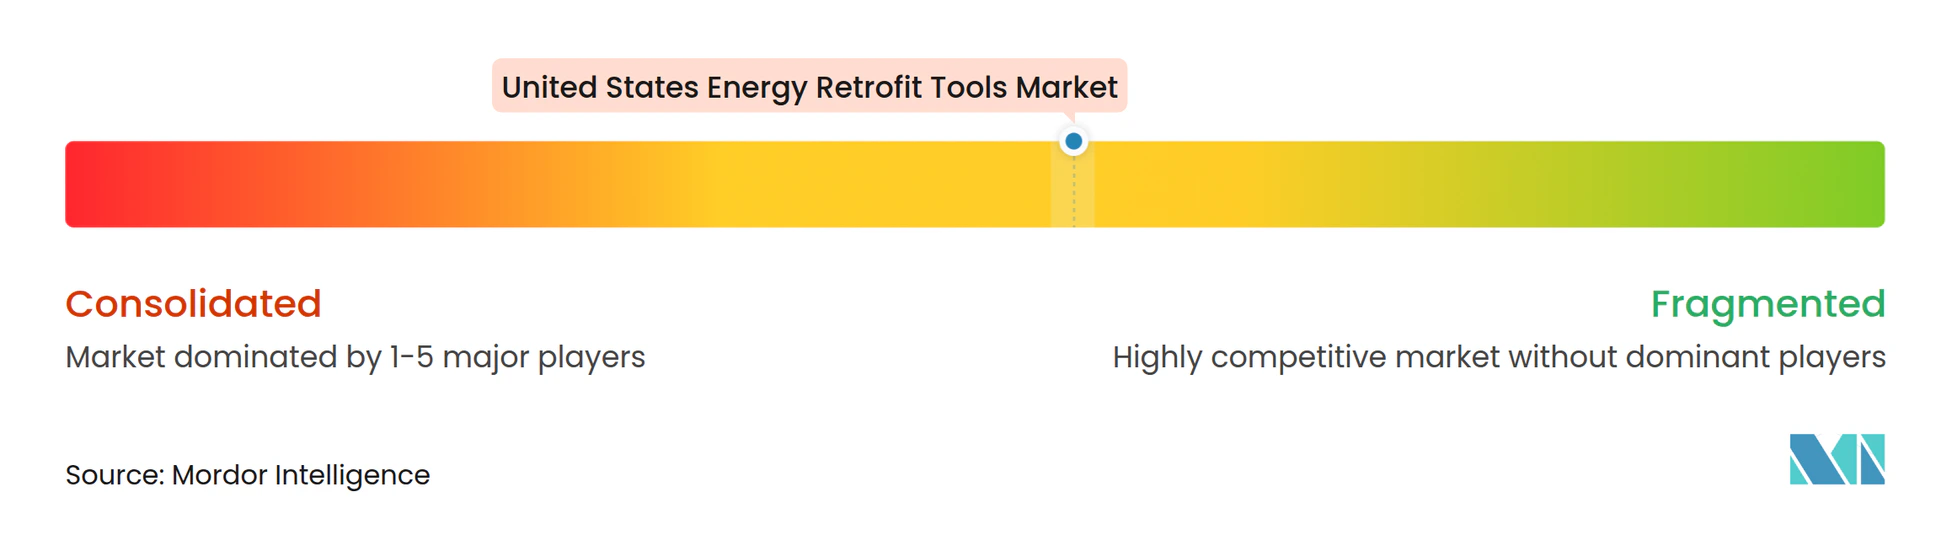
Le marché des outils de rénovation énergétique aux États-Unis est modérément concentré parmi les grands fournisseurs de technologies du bâtiment, tout en restant fragmenté dans les catégories de logiciels spécialisés et d'inspection. Johnson Controls, Schneider Electric, Siemens, Honeywell et Trane Technologies détiennent de larges portefeuilles qui connectent les contrôles, les systèmes de bâtiments, la gestion des données et les capacités de service. Leur stratégie est de plus en plus axée sur les plateformes, car les propriétaires de bâtiments souhaitent que les données circulent entre les flux de travail de conception, d'exploitation, de maintenance et de reporting. Johnson Controls a lancé Metasys 16.0 en juin 2026 avec une redondance native, des capacités de gestion de l'énergie, des flux de travail automatisés et une conformité à la cybersécurité IEC 62443-4-2 SL2 de la Commission électrotechnique internationale (CEI). Les fonctionnalités de sécurité deviennent une exigence concurrentielle standard à mesure que les outils d'analytique se connectent aux technologies opérationnelles. Le marché favorise les fournisseurs capables de réduire les frictions d'intégration sans créer de nouveaux risques cybernétiques.
Une opportunité concurrentielle clé réside dans l'évaluation automatisée pour les petits et moyens bâtiments, où les études traditionnelles peuvent nécessiter plus d'expertise que les propriétaires ne peuvent se permettre. Les audits à distance assistés par IA, l'inspection de l'enveloppe par drone et l'analyse de documents sont en cours de développement pour réduire l'effort sur le terrain et accélérer la préparation des modèles. Une étude de 2025 a décrit un cadre multi-agents basé sur des modèles de langage de grande taille qui a produit des modèles énergétiques de bâtiments calibrés en 48 minutes, contre 8 à 32 heures de manière conventionnelle. Un temps de préparation réduit pourrait rendre l'évaluation énergétique plus pratique pour les bâtiments entre 20 000 et 50 000 pieds carrés. Siemens a acquis la technologie de modélisation énergétique de Setmetrics pour améliorer la capacité de modélisation de scénarios de Brightly Software, affirmant que la technologie peut réduire l'effort de développement de modèles jusqu'à 80 %. Cette démarche indique que les grands fournisseurs recherchent des outils plus légers aux côtés des plateformes d'entreprise. Les fournisseurs spécialisés peuvent encore être compétitifs là où ils offrent un déploiement plus rapide, des flux de travail ciblés ou une meilleure adéquation pour une classe de bâtiment spécifique.
Les acquisitions aident les entreprises à combler les lacunes dans les opérations, l'automatisation et les contrats de performance. Autodesk a annoncé un accord définitif en mai 2026 pour acquérir MaintainX pour environ 3,6 milliards USD, étendant son approche à travers les flux de travail de conception, de construction et d'exploitation. Carrier a acquis le fournisseur d'automatisation de bâtiments assisté par IA 75F en juillet 2026 pour renforcer son offre pour les propriétés commerciales légères et sa plateforme numérique plus large. Opterra Energy Services a acquis NORESCO en août 2026, combinant les capacités de contrats de performance, d'énergie renouvelable et de gestion de l'énergie au sein d'un fournisseur intégré plus important. Ces transactions indiquent que les logiciels, la prestation de services et les opérations des bâtiments sont de plus en plus étroitement liés dans le marché des outils de rénovation énergétique aux États-Unis. Les petits fournisseurs restent pertinents là où ils peuvent répondre à des besoins étroits que les grandes plateformes n'adressent pas efficacement.
Leaders du secteur des outils de rénovation énergétique aux États-Unis
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Autodesk, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Johnson Controls a introduit de nouvelles capacités d'IA au sein de sa plateforme OpenBlue, notamment Energy and Comfort Intelligence propulsé par Nantum AI et l'assistant IA agentique OBI. La plateforme peut réduire le temps d'intégration et de mise en œuvre jusqu'à 95 % et aide à optimiser les systèmes CVC côté air, soutenant les projets de rénovation énergétique axés sur l'amélioration de l'efficacité opérationnelle.
- Juin 2026 : Johnson Controls a lancé Metasys 16.0, doté d'une redondance native, d'une suite de gestion de l'énergie intégrée, de flux de travail automatisés et d'une cybersécurité avancée. La version inclut des capacités de reporting énergétique conformes à la directive sur la performance énergétique des bâtiments (DPEB) et de détection des pannes qui soutiennent les améliorations énergétiques des bâtiments, la remise en service et l'optimisation continue des performances.
- Mai 2026 : Autodesk a signé un accord définitif pour acquérir MaintainX pour environ 3,6 milliards USD. MaintainX fournit des logiciels de maintenance, de gestion des actifs, d'inspection et d'exploitation qui soutiennent les améliorations de la performance des bâtiments et la gestion des actifs de rénovation à long terme, renforçant la plateforme de cycle de vie et d'exploitation des bâtiments d'Autodesk.
- Novembre 2025 : Schneider Electric SE a dévoilé EcoStruxure Foresight Operation, une plateforme alimentée par l'IA qui intègre les systèmes de bâtiments, les systèmes énergétiques et l'infrastructure électrique dans une interface opérationnelle unique. La plateforme est conçue pour améliorer la performance des bâtiments, la maintenance prédictive et l'efficacité énergétique, soutenant les projets de rénovation et de modernisation.
Périmètre du rapport sur le marché des outils de rénovation énergétique aux États-Unis
Les outils de rénovation énergétique comprennent les solutions logicielles, les instruments de diagnostic, les équipements d'inspection et les plateformes d'analytique utilisés pour évaluer, optimiser et améliorer la performance énergétique des bâtiments et installations existants. Ces outils aident à identifier les inefficacités énergétiques, à évaluer les opportunités de rénovation, à surveiller la consommation d'énergie et à soutenir la mise en œuvre de mesures d'économie d'énergie. Les applications courantes comprennent les améliorations CVC, les rénovations de l'éclairage, les améliorations de l'enveloppe du bâtiment, l'intégration des énergies renouvelables et la gestion des bâtiments intelligents.
Le marché des outils de rénovation énergétique aux États-Unis est segmenté par type d'outil en logiciels de modélisation énergétique des bâtiments (MEB), outils d'audit et d'évaluation énergétiques, outils de diagnostic et de mise en service CVC, outils d'inspection de l'enveloppe du bâtiment, plateformes d'analytique des bâtiments intelligents et de gestion de l'énergie, outils d'énergie renouvelable et autres outils. Par application, le marché est segmenté en rénovation CVC, rénovation de l'éclairage, rénovation de l'enveloppe du bâtiment, systèmes de chauffage et de climatisation, chauffage de l'eau et eau chaude sanitaire, systèmes et équipements électriques, intégration des énergies renouvelables et autres applications. Par type de bâtiment, le marché est segmenté en bâtiments résidentiels, bâtiments commerciaux, bâtiments industriels, bâtiments institutionnels et autres types de bâtiments. Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels de modélisation énergétique des bâtiments (MEB) |
| Outils d'audit et d'évaluation énergétiques |
| Outils de diagnostic et de mise en service CVC |
| Outils d'inspection de l'enveloppe du bâtiment |
| Plateformes d'analytique des bâtiments intelligents et de gestion de l'énergie |
| Outils d'énergie renouvelable |
| Autres outils |
| Rénovation CVC |
| Rénovation de l'éclairage |
| Rénovation de l'enveloppe du bâtiment |
| Systèmes de chauffage et de climatisation |
| Chauffage de l'eau et eau chaude sanitaire |
| Systèmes et équipements électriques |
| Intégration des énergies renouvelables |
| Autres applications |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Bâtiments industriels |
| Bâtiments institutionnels |
| Autres types de bâtiments |
| Par type d'outil | Logiciels de modélisation énergétique des bâtiments (MEB) |
| Outils d'audit et d'évaluation énergétiques | |
| Outils de diagnostic et de mise en service CVC | |
| Outils d'inspection de l'enveloppe du bâtiment | |
| Plateformes d'analytique des bâtiments intelligents et de gestion de l'énergie | |
| Outils d'énergie renouvelable | |
| Autres outils | |
| Par application | Rénovation CVC |
| Rénovation de l'éclairage | |
| Rénovation de l'enveloppe du bâtiment | |
| Systèmes de chauffage et de climatisation | |
| Chauffage de l'eau et eau chaude sanitaire | |
| Systèmes et équipements électriques | |
| Intégration des énergies renouvelables | |
| Autres applications | |
| Par type de bâtiment | Bâtiments résidentiels |
| Bâtiments commerciaux | |
| Bâtiments industriels | |
| Bâtiments institutionnels | |
| Autres types de bâtiments |
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande d'outils de rénovation énergétique aux États-Unis ?
La planification de la conformité, les incitations fédérales, les exigences de benchmarking et la nécessité de documenter la performance soutiennent la demande d'outils de modélisation, d'audit, de diagnostic et de vérification.
Quelle catégorie d'outils connaît la croissance la plus rapide jusqu'en 2032 ?
Les outils d'énergie renouvelable devraient croître à un CAGR de 13,5 % de 2027 à 2032, soutenus par les besoins de planification pour le solaire, les pompes à chaleur et le stockage par batterie.
Pourquoi les rénovations CVC représentent-elles la plus grande part d'application ?
Les rénovations CVC représentaient une part de 29,6 % en 2026 car les systèmes CVC constituent une consommation d'énergie contrôlable majeure et nécessitent des outils dans les domaines du diagnostic, de la mise en service et de la vérification.
Quel type de bâtiment affiche la croissance prévisionnelle la plus élevée ?
Les bâtiments industriels devraient se développer à un CAGR de 10,5 % jusqu'en 2032, car les installations nécessitent une évaluation de la consommation d'énergie plus structurée et une planification des rénovations.
Comment les normes de performance des bâtiments influencent-elles les décisions d'approvisionnement ?
Les exigences de performance des bâtiments encouragent les propriétaires à utiliser des outils de modélisation et d'audit dès le début pour comparer les options d'amélioration, documenter les voies de conformité et planifier les dépenses d'investissement.
Quel est le principal obstacle pour les propriétaires de petits bâtiments ?
L'effort de modélisation, l'intégration des systèmes existants, les dossiers d'actifs incomplets et la préparation en matière de cybersécurité peuvent rendre l'adoption d'outils avancés plus difficile pour les petites propriétés.
Quelle est la taille actuelle du marché des outils de rénovation énergétique aux États-Unis ?
La taille du marché des outils de rénovation énergétique aux États-Unis était évaluée à 2,83 milliards USD en 2026 et devrait croître de 3,32 milliards USD en 2027 pour atteindre 5,18 milliards USD d'ici 2032, à un CAGR de 9,33 % durant la période de prévision (2027-2032).