
Marktgröße und Marktanteil für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.83 Milliarden US-Dollar |
| Marktgröße (2027) | 3.32 Milliarden US-Dollar |
| Marktgröße (2032) | 5.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.33 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten von Mordor Intelligence
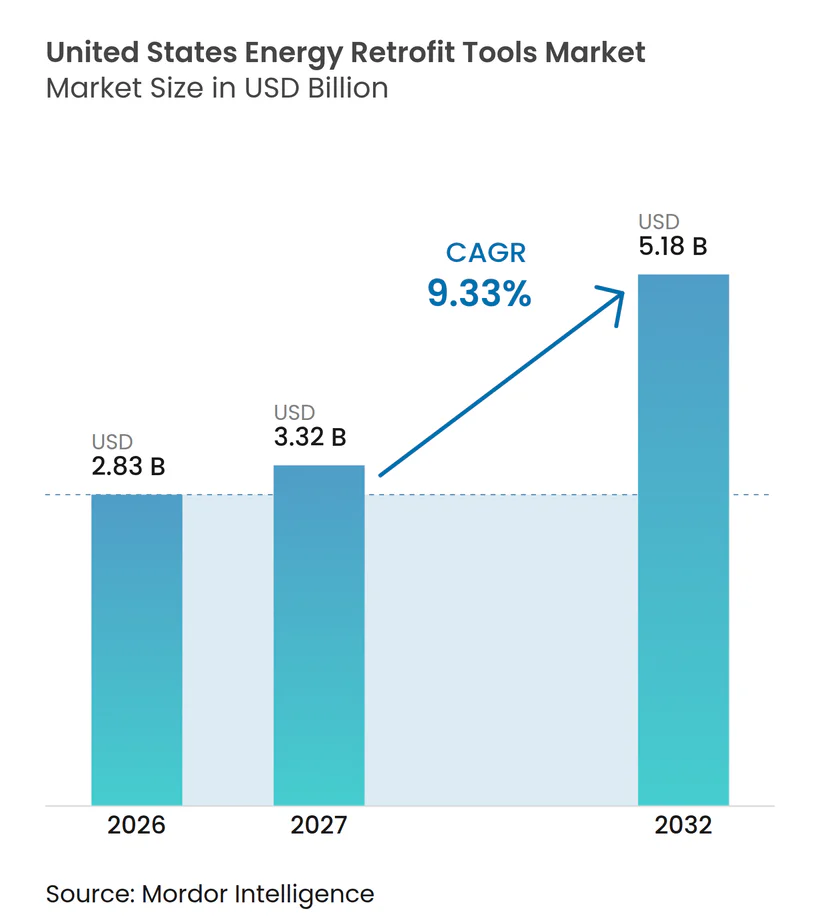
Die Marktgröße für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten wurde im Jahr 2026 auf 2,83 Milliarden USD geschätzt und wird voraussichtlich von 3,32 Milliarden USD im Jahr 2027 auf 5,18 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,33 % während des Prognosezeitraums (2027–2032). Der Markt wird von Gebäudeeigentümern geprägt, die zuverlässige Methoden benötigen, um Modernisierungen zu planen, den Energieverbrauch zu dokumentieren und Compliance-Optionen zu bewerten, bevor sie Kapital einsetzen. Bundesanreize gemäß Abschnitt 179D belohnen qualifizierende energieeffiziente Verbesserungen an Gewerbegebäuden, die die Energieverbrauchsintensität reduzieren, und erhöhen damit den Wert glaubwürdiger Bewertungs- und Verifizierungstools. Gebäudeleistungsanforderungen in führenden Rechtsbereichen verlagern Energiemodellierung, Auditplattformen, HLK-Diagnose und Hülleninspektion von gelegentlichen Anschaffungen hin zu routinemäßigen Bestandteilen der Retrofit-Planung. Größere Anbieter erweitern ihre Software-, Automatisierungs- und Wartungskapazitäten durch Akquisitionen, während spezialisierte Anbieter spezifische Anwendungsfälle wie Fernaudits und Wärmeinspektion adressieren. Die größte Marktchance liegt bei kleinen und mittelgroßen Gewerbe- und Institutionsgebäuden, wo eine schnellere Datenerfassung und stärker automatisierte Modellierung den Aufwand reduzieren könnten, der die Akzeptanz bisher eingeschränkt hat.
Wichtigste Erkenntnisse des Berichts
- Nach Werkzeugtyp hielt Gebäudeenergiemodellierungs-Software im Jahr 2026 einen Umsatzanteil von 22,1 %, während erneuerbare Energietools bis 2032 die höchste prognostizierte CAGR von 13,5 % verzeichneten.
- Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 29,6 % auf HLK-Retrofit, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einer CAGR von 11,7 % wachsen wird.
- Nach Gebäudetyp hielten Gewerbegebäude im Jahr 2026 einen Umsatzanteil von 38,3 %, während Industriegebäude die höchste prognostizierte CAGR von 10,5 % bis 2032 verzeichneten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung von Gebäudevorschriften und leistungsbasierte Anreize | +2.5% | Nordosten der USA, Mittelatlantik und Pazifikküste, mit frühem Übergreifen auf den Mountain West | Kurzfristig (≤ 2 Jahre) |
| Benchmarking auf Portfolioebene und obligatorische Offenlegung | +1.8% | National, mit Konzentration in New York City, Boston, Washington, DC und Chicago | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Fehlererkennung und vorausschauende Wartung | +2.0% | National, angeführt von hochwertigen Büro- und Rechenzentrumsstandorten | Mittelfristig (2–4 Jahre) |
| Validierung des Retrofit-ROI und Anforderungen an Leistungsverträge | +1.2% | National, mit höchster Intensität in Bundes- und institutionellen Märkten | Mittelfristig (2–4 Jahre) |
| Cloud-Interoperabilität über veraltete Gebäudesysteme hinweg | +0.8% | National | Mittelfristig (2–4 Jahre) |
| Automatisierte Datenerfassung für Retrofit-Entscheidungen bei kleineren Gebäuden | +0.6% | National, mit frühen Gewinnen in dicht besiedelten städtischen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung von Gebäudevorschriften und leistungsbasierte Anreize
Der Markt für Energieeffizienz-Retrofit-Tools in den USA profitiert, wenn Eigentümer die Energieposition eines Gebäudes messen müssen, bevor sie einen Compliance-Pfad auswählen. Abschnitt 179D ermöglicht Abzüge für qualifizierende energieeffiziente Gewerbegebäudeeigenschaften, wobei die Abzüge an Reduzierungen der Energie- und Stromkosten im Vergleich zu Referenzgebäuden geknüpft sind.[1] Dieser Rahmen macht glaubwürdige Modellierung, Dokumentation und Verifizierung zu Beginn eines Retrofits nützlich, nicht erst nach der Installation von Anlagen. New York Citys Local Law 97 schafft finanzielle Risiken für betroffene Gebäude, die ihre Emissionsgrenzen überschreiten, und gibt Eigentümern einen direkten Anreiz, mehrere Modernisierungsoptionen zu bewerten, bevor sie Mittel einsetzen. Der daraus resultierende Beschaffungszyklus begünstigt Tools, die Heizungs-, Lüftungs- und Klimaanlagen (HLK), Gebäudehülle, Elektrifizierung und betriebliche Maßnahmen anhand derselben Gebäudebasis vergleichen können. Compliance-Fristen machen Käufe auch weniger abhängig von gewöhnlichen Software-Budgetzyklen, da Eigentümer potenzielle Risiken innerhalb eines festgelegten Zeitrahmens beheben müssen.
Wachstum des Benchmarkings auf Portfolioebene und obligatorische Offenlegung
Benchmarking-Anforderungen erweitern die Rolle des US-Markts für Energieeffizienz-Retrofit-Tools von der Bewertung einzelner Vermögenswerte hin zum Portfoliomanagement. Das Institut für Markttransformation verfolgt städtische, Bezirks- und staatliche Richtlinien, die Benchmarking und Transparenz für bestehende Gebäude vorschreiben oder unterstützen.[2] Portfoliomanager benötigen Systeme, die Energiedaten über viele Liegenschaften hinweg erfassen, normalisieren und überprüfen, anstatt für jedes Objekt einen separaten Auditdatensatz zu pflegen. Dieser Bedarf unterstützt Tools, die ihre Datenstrukturen mit dem ENERGY STAR Portfolio Manager und anderen etablierten Berichts-Workflows abstimmen. Öffentlich oder kreditgeberseitig zugängliche Energieinformationen können auch beeinflussen, wie Eigentümer Kapitalplanungen priorisieren, da Leistungsdaten Teil des allgemeinen Betriebsregisters eines Gebäudes werden. Anbieter, die Energieverbrauchsdaten mit Retrofit-Plänen, Vermögensdatensätzen und Berichtseinreichungen verknüpfen, sind besser positioniert, um Eigentümer mit großen und vielfältigen Portfolios zu bedienen.
KI-gestützte Fehlererkennung und vorausschauende Wartung
KI-gestützte Fehlererkennung erweitert den US-Markt für Energieeffizienz-Retrofit-Tools, indem sie Retrofit-Planung mit täglichen Betriebsentscheidungen verbindet. Johnson Controls International erweiterte im August 2026 sein OpenBlue Energy and Comfort Intelligence-Angebot um Funktionen, die autonom dynamische luftseitige Steuerungsmaßnahmen aus Gebäudedaten ausführen. Das Unternehmen berichtete von einem um fast 10 % geringeren luftseitigen Energieverbrauch an einem Pilotstandort und demonstrierte damit, warum Eigentümer eine granularere Steuerung gegenüber festen Zeitplänen schätzen. Kontinuierliche Diagnosen können Verschlechterungen vor einem größeren Ausfall erkennen und eine frühere Inbetriebnahme oder Wartungsarbeiten ermöglichen. Im Laufe der Zeit können Betriebsdaten Modelle für ein bestimmtes Gebäude verbessern und den Dienst mit wachsender Historie nützlicher machen. Dieser angesammelte Kontext kann die Wechselkosten erhöhen, insbesondere wenn ein Eigentümer einen einzigen Anbieter für die Verbindung von Steuerung, Analytik und Wartung wünscht.
Validierung des Retrofit-ROI und Anforderungen an Leistungsverträge
Leistungsverträge unterstützen den US-Markt für Energieeffizienz-Retrofit-Tools, da Retrofit-Einsparungen über die gesamte Projektlaufzeit dokumentiert werden müssen. Energieeinspar-Leistungsverträge erfordern Messung und Verifizierung, was eine Nachfrage nach Messtechnik, Dashboards, Auditdatensätzen und regelmäßiger Berichterstattung schafft, anstatt einer einzigen vorläufigen Bewertung. Die Bundesregierung setzt diesen Ansatz weiterhin für Gebäudemodernisierungen ein, und ihre Projektstrukturen erfordern in der Regel, dass Tools auch nach der Bauphase im Einsatz bleiben. Dies verlagert die Nachfrage hin zu Produkten, die eine zuverlässige Basislinie aufrechterhalten, Änderungen verfolgen und Ergebnisse gegenüber Gebäudeeigentümern und Vertragspartnern erläutern können. Der Effekt ist besonders relevant in Bundes-, Universitäts-, Krankenhaus- und anderen institutionellen Portfolios mit langen Planungshorizonten. Er gibt Anbietern auch die Möglichkeit, wiederkehrende Servicebeziehungen rund um Berichterstattung und Betriebsleistung aufzubauen, anstatt sich ausschließlich auf die anfängliche Modellerstellung zu verlassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Gebäudedaten und inkonsistente Vermögensdokumentation | -1.2% | National, am stärksten ausgeprägt in älteren städtischen Kernen und Sekundärmärkten | Langfristig (≥ 4 Jahre) |
| Hohe Modellierungs-, Integrations- und Implementierungskosten | -1.5% | National, überproportional kleinere Märkte und Liegenschaften betreffend | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits-, Datenschutz- und Betriebstechnologierisiken | -0.8% | National | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Modellierern, Auditoren und Inbetriebnahmespezialisten | -0.9% | National, am stärksten ausgeprägt in Sekundärstädten und ländlichen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Gebäudedaten und inkonsistente Vermögensdokumentation
Fragmentierte Daten begrenzen den US-Markt für Energieeffizienz-Retrofit-Tools, da viele ältere Gewerbe- und Industriegebäude keine vollständigen digitalen Aufzeichnungen für Heizungs-, Lüftungs- und Klimaanlagen (HLK), Gebäudehüllendetails und historischen Energieverbrauch besitzen. Modellierer müssen möglicherweise Ausgangsbedingungen aus Papierzeichnungen, Vor-Ort-Besuchen und unvollständigen Unterlagen rekonstruieren, bevor sie Modernisierungsszenarien bewerten können. Dieses Problem ist häufig ausgeprägter bei Gebäuden, die vor der Verbreitung von Building Information Modeling fertiggestellt wurden. Es kann die anfänglichen Analysekosten erhöhen und die Wirtschaftlichkeit für kleinere Eigentümer mit begrenzten Ingenieurressourcen schwächen. KI-gestützte Dokumentenanalyse, Drohnen-Wärmebildgebung und mobile Scantechnologie können den manuellen Aufwand reduzieren, aber die Verbreitung ist über Gebäudegrößen hinweg uneinheitlich. Die Datenherausforderung wird eine praktische Einschränkung bleiben, bis kostengünstigere Erfassungsmethoden über das Segment der Großgebäude hinaus weit verbreitet sind.
Hohe Modellierungs-, Integrations- und Implementierungskosten
Hohe Bereitstellungskosten können die Akzeptanz im US-Markt für Energieeffizienz-Retrofit-Tools verzögern, insbesondere bei mittelgroßen Eigentümern ohne interne technische Teams. Große Aufträge zur Gebäudeenergiemodellierung können 40 bis 200 Stunden qualifizierter Ingenieurarbeit erfordern, was umfassende Studien für viele kleinere Budgets unerschwinglich macht. Die Integration ist auch schwierig, wenn veraltete Gebäudesysteme proprietäre oder eingeschränkte Schnittstellen verwenden und benutzerdefinierte Verbindungen zu modernen Analyseprodukten erfordern. Claroty berichtete im Jahr 2025, dass 75 % der befragten Organisationen Gebäudemanagementsysteme hatten, die von bekannten ausnutzbaren Schwachstellen betroffen waren, während 51 % Systeme hatten, die sowohl KEV-betroffen als auch internetexponiert waren.[3] Das Nationale Institut für Standards und Technologie identifiziert schwache Authentifizierung und unkontrollierten Fernzugriff durch Dritte als wesentliche Risiken in Gebäudeautomations- und Steuerungssystemen.[4] Eigentümer müssen daher möglicherweise Sicherheitslücken schließen, bevor sie eine neue Plattform anschließen, was Kosten erhöht und den Implementierungszeitplan verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Werkzeugtyp: Gebäudeenergiemodellierungs-Software führt das Volumen an, während erneuerbare Energietools beschleunigen
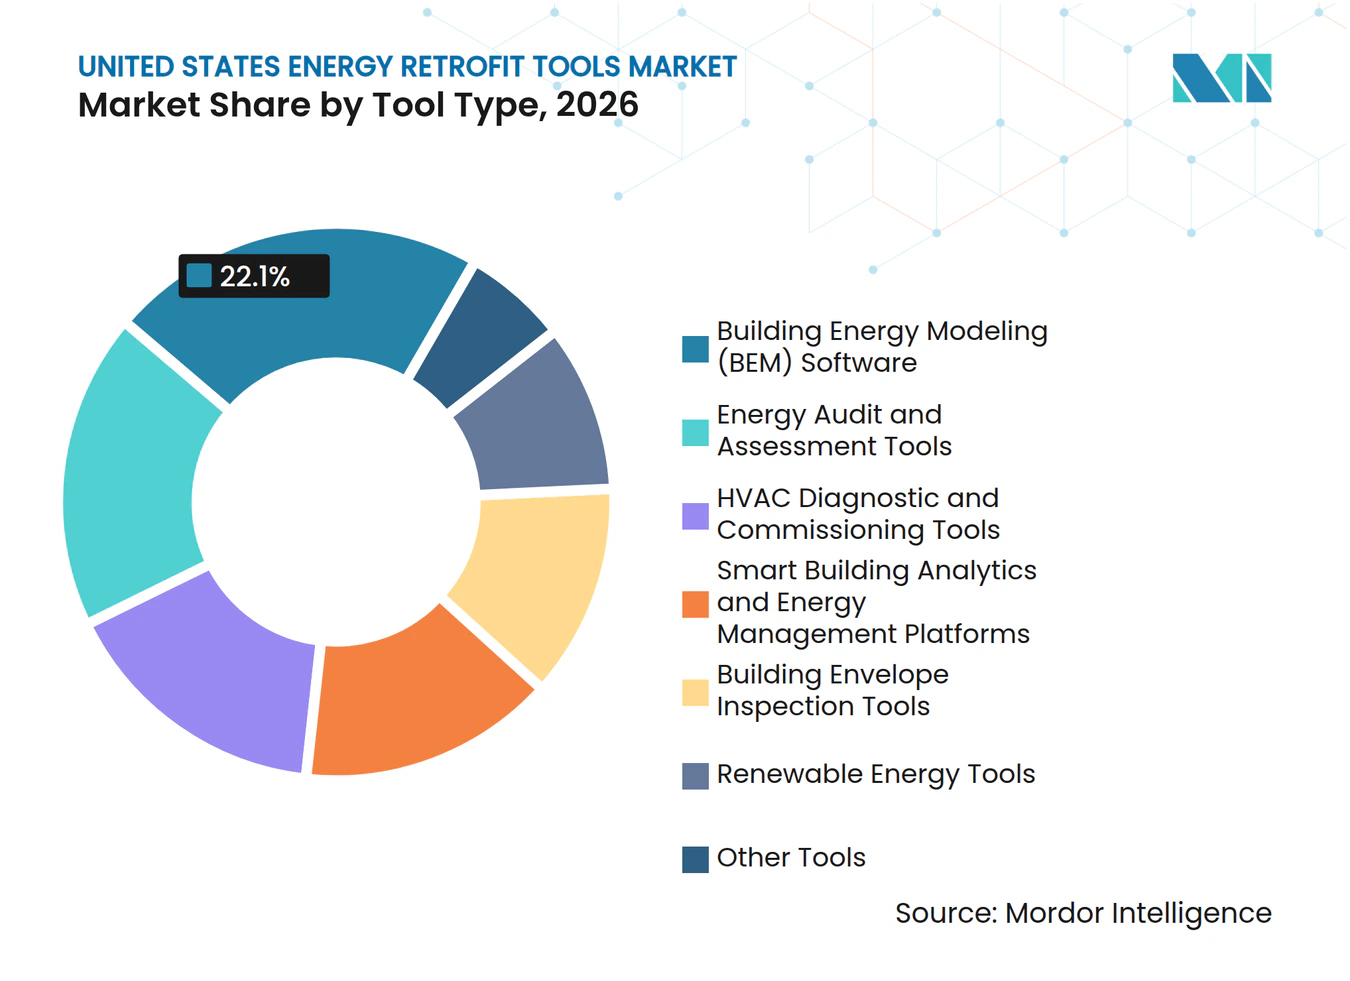
Gebäudeenergiemodellierungs-Software (BEM) hielt im Jahr 2026 einen Marktanteil von 22,1 % im US-Markt für Energieeffizienz-Retrofit-Tools und spiegelt damit ihre zentrale Rolle bei der Compliance-Dokumentation, der Qualifikation für Anreize und der Kapitalplanung wider. Die Kategorie wird häufig verwendet, um Retrofit-Optionen zu vergleichen, bevor Eigentümer Anlagen oder Baupakete auswählen. Ihre Position wird durch die Integration in Design-Workflows und Simulationsmaschinen gestärkt, die während der Bewertung und frühen Projektplanung eingesetzt werden. Diese Verbindungen halten eine Modellierungsplattform auch nach Abschluss einer ersten Studie in ein Projekt eingebettet. Energieaudit- und Bewertungsprodukte bilden die nächste wichtige Gruppe, da Gebäudeeigentümer strukturierte Datenerfassung und Berichterstattung benötigen, um Modernisierungsentscheidungen zu unterstützen. HLK-Diagnose- und Inbetriebnahmetools profitieren ebenfalls von einer großen Basis alternder Gewerbesysteme, die Abstimmung, Austausch oder tiefere Analyse erfordern. Zusammen unterstützen diese Kategorien die Arbeit von der ersten Vor-Ort-Überprüfung bis zur Verifizierung nach der Installation. Die Nachfrage nach diesen Kerntools bleibt an das Volumen geplanter Gebäudemodernisierungen und die Verfügbarkeit nutzbarer Vermögensdaten gebunden.
Erneuerbare Energietools werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 13,5 % wachsen, der schnellsten Rate unter den Werkzeugtypen. Eigentümer nutzen diese Tools, um Kombinationen aus Solarenergie vor Ort, Wärmepumpen und Batteriespeichern im Rahmen eines gebäudebezogenen Energieplans zu untersuchen. Das Nationale Labor für erneuerbare Energien erweiterte sein REopt-Webtool im Jahr 2026 um die Analyse von Luftwärmepumpen neben geothermischen und Batterieoptionen. Diese erweiterte Funktionalität veranschaulicht, warum die Planung erneuerbarer Energien zunehmend enger mit der Retrofit-Bewertung verbunden wird, anstatt als separate Entscheidung behandelt zu werden. Intelligente Gebäudeanalytik und Energiemanagementsysteme gewinnen ebenfalls an Relevanz, da Eigentümer nach der Fertigstellung einer Modernisierung eine kontinuierliche Transparenz anstreben. Gebäudehüllen-Inspektionstools, einschließlich Wärmebildgebung und datengesteuerter Infrarotanalyse, werden voraussichtlich Projekte bedienen, bei denen Hüllenmodernisierungen der primäre Weg zur Verbesserung der Energieeffizienz sind. Der US-Markt für Energieeffizienz-Retrofit-Tools bietet daher Raum für Produkte, die Entwurfsannahmen mit Betriebsdaten aus fertiggestellten Gebäuden kombinieren.



Nach Anwendung: HLK-Retrofit verankert die Nachfrage, während die Integration erneuerbarer Energien an Dynamik gewinnt
HLK-Retrofit entfiel im Jahr 2026 auf 29,6 % des Anwendungsumsatzes und war damit die größte Anwendung nach Wert. HLK-Systeme stellen häufig einen der größten kontrollierbaren Energieverbraucher in Gewerbeimmobilien dar und geben Eigentümern einen klaren Ausgangspunkt für Compliance- und Kostensenkungspläne. Retrofit-Projekte erfordern Diagnosetools zur Identifizierung von Leistungslücken, Inbetriebnahmeplattformen zur Bestätigung des ordnungsgemäßen Betriebs und Messtools zur Überwachung der Ergebnisse. Die Arbeiten am 55 Water Street in New York City veranschaulichen den Umfang dieses Bedarfs. Trane Technologies installierte 2 Zentrifugalkältemaschinen, 27 modulare Kältemaschinen und ein Wärmerückgewinnungssystem in der Liegenschaft, wodurch der Dampfverbrauch um fast 70 % und die Gesamtenergieintensität um fast 20 % gesenkt wurden.[5] Das Projekt sicherte sich außerdem 5,5 Millionen USD an Versorgungsunternehmen-Rabatten und 9 Millionen USD an Steuergutschriften aus dem Inflation Reduction Act, während jährliche Bußgelder in Höhe von 1,2 Millionen USD gemäß Local Law 97 vermieden wurden. Diese Art von Projekt unterstützt die Tool-Nachfrage über Diagnose, Design, Installation und laufende Verifizierung hinweg.
Die Integration erneuerbarer Energien wird voraussichtlich bis 2032 eine CAGR von 11,7 % verzeichnen und ist damit die am schnellsten wachsende Anwendung im US-Markt für Energieeffizienz-Retrofit-Tools. Gebäudeeigentümer berücksichtigen zunehmend Solar, elektrifizierte Heizung, Speicherung und Steuerung als verbundene Teile desselben Kapitalplans. Gesamtgebäudemodellierung hilft ihnen, Wechselwirkungen zwischen Lastreduktion, Elektrifizierung, erneuerbarer Erzeugung und Energiespeicherung zu bewerten. Beleuchtungs-, Gebäudehüllen- und Elektroanwendungen sind ausgereifter, und ihre Tool-Sets sind in vielen Retrofit-Umgebungen weniger differenziert geworden. Warmwasserbereitung und Brauchwarmwasser gewinnen an Aufmerksamkeit, da Wärmepumpen-Warmwasserbereiter für Mischnutzungsgebäude zu einer praktischen Option werden. Anbieter, die diese separaten Maßnahmen in ein gemeinsames Gebäudemodell integrieren können, helfen Eigentümern, Reihenfolge, Betriebsauswirkungen und Finanzierungsoptionen zu verstehen. Dieser Bedarf unterstützt die anhaltende Nachfrage nach Tools, die über die Berechnung isolierter Anlageneinsparungen hinausgehen.
Nach Gebäudetyp: Gewerbegebäude treiben den Umsatz an, während das Industriesegment an Tempo gewinnt
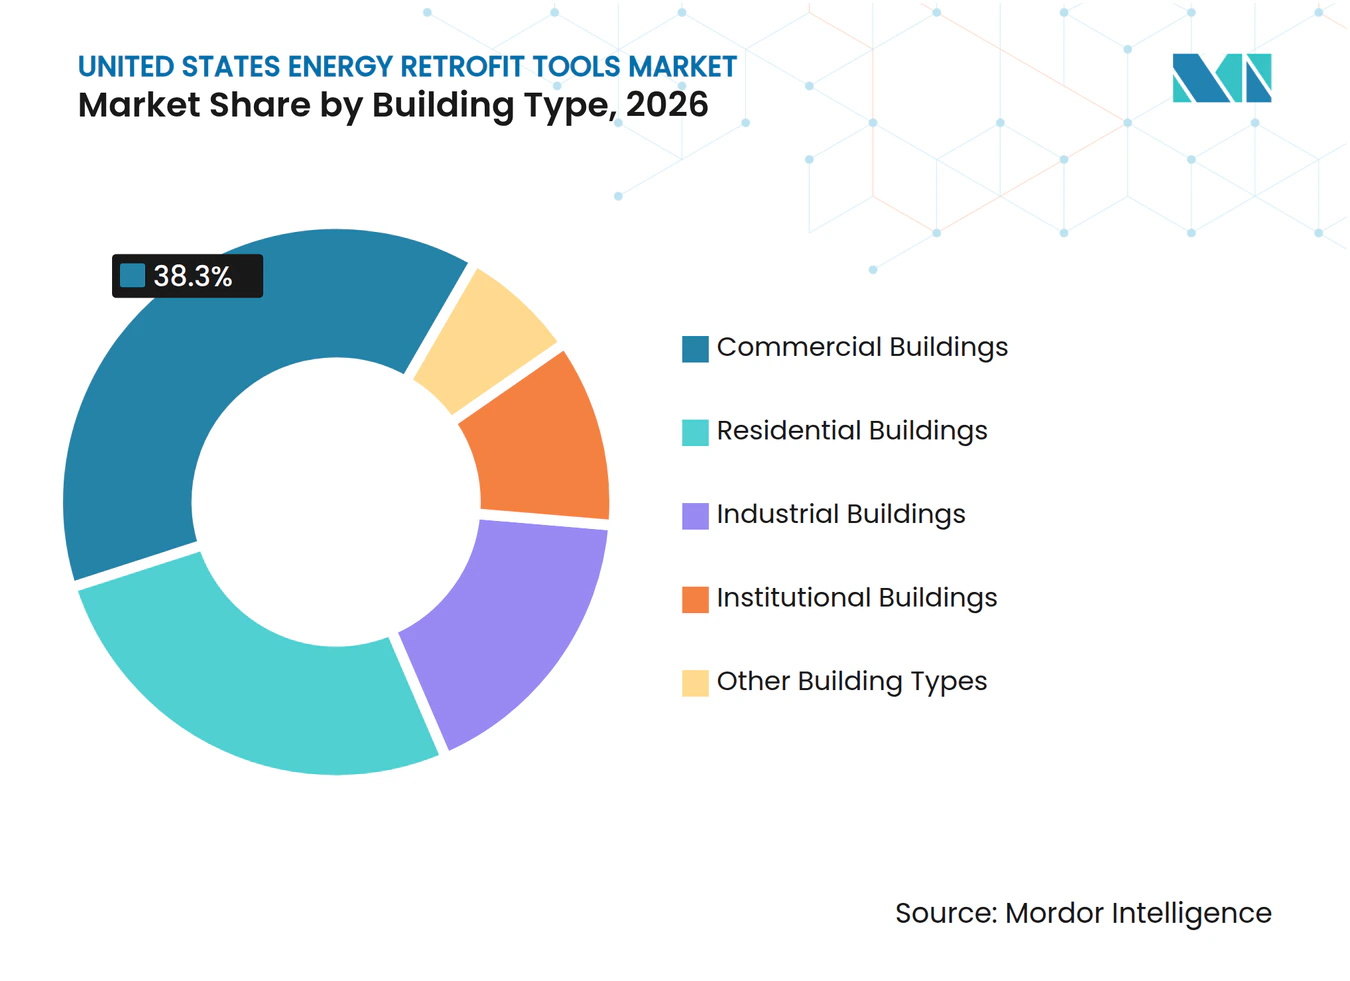
Gewerbegebäude hielten im Jahr 2026 einen Umsatzanteil von 38,3 %, unterstützt durch große Büro-, Einzelhandels- und Mischnutzungsimmobilien in wichtigen Ballungsräumen. Diese Liegenschaften stehen häufig unter dem unmittelbarsten Druck, Leistungen zu dokumentieren und Kapitalpläne für energiebezogene Anforderungen vorzubereiten. Ihre Nachfrage folgt tendenziell regulatorischen Fristen, da Eigentümer potenzielle Strafen und Modernisierungspfade unabhängig von den allgemeinen Liegenschaftsbedingungen bewerten müssen. Große Portfolios schaffen auch einen Bedarf an konsistenter Berichterstattung über mehrere Gebäudetypen und Standorte hinweg. Institutionelle Liegenschaften, einschließlich Universitäten, Krankenhäuser und Regierungseinrichtungen, bleiben eine wichtige Akzeptanzgruppe, da sie häufig mehrjährige Leistungs-, Resilienz- und Nachhaltigkeitsprogramme verfolgen. Diese Organisationen können Energiedienstleistungsverträge und interne Kapitalpläne nutzen, um das Tool-Engagement über mehrere Einrichtungen hinweg aufrechtzuerhalten. Das Gewerbesegment bleibt daher der Umsatzanker für Anbieter, die Modellierungs-, Audit-, Analytik- und Verifizierungsfähigkeiten anbieten.
Industriegebäude werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,5 % wachsen, der schnellsten Rate unter den Gebäudetypen. Hersteller stehen vor einem wachsenden Bedarf, den Energieverbrauch zu dokumentieren und Änderungen an prozessbezogenen Anlagen und Gebäudesystemen zu bewerten. Eine im Jahr 2025 begutachtete Studie validierte ein halbautomatisches Building Information Modeling-zu-Gebäudeenergiemodellierungs-Framework (BIM-zu-BEM) für Industrieanlagen unter Verwendung interoperabler Green Building XML (gbXML)-Workflows für den Vergleich von Retrofit-Szenarien. Solche Workflows können strukturierte Energiemodellierung zugänglicher machen, wo Anlagen komplexe Anlagen und Gebäudemerkmale aufweisen. Industrienutzer benötigen auch Tools, die die für Energiemanagementpraktiken und interne Investitionsprüfungen erforderlichen Informationen unterstützen. Dies schafft eine Chance für Plattformen, die detaillierte technische Daten in nutzbare Vergleichsfälle für operative und finanzielle Teams übersetzen. Der US-Markt für Energieeffizienz-Retrofit-Tools expandiert folglich über konventionelle Gewerbegebäude-Workflows hinaus in speziellere industrielle Bewertungsanforderungen.

Geografische Analyse
Der Nordosten ist das führende Nachfragezentrum im US-Markt für Energieeffizienz-Retrofit-Tools aufgrund seiner Konzentration großer Liegenschaften und etablierter Gebäudeleistungsanforderungen. New York Citys Local Law 97 erfasst Gebäude über 25.000 Quadratfuß und macht das Emissionsmanagement zu einem bedeutenden Planungsthema für betroffene Eigentümer. Dieses Umfeld unterstützt eine stetige Nachfrage nach Gebäudeenergiemodellierung, Auditplattformen, HLK-Diagnose und Gebäudehüllen-Inspektionstools. Bostons Building Emissions Reduction and Disclosure Ordinance (BERDO) 2.0 und die Gebäudeleistungsregeln von Washington, DC, erhöhen die regulatorische Dichte der Region. Die enge Konzentration wichtiger Märkte ermöglicht es Anbietern, Eigentümer zu bedienen, die ähnliche Anforderungen in mehr als einer Stadt verwalten. Sie stärkt auch das lokale Ökosystem aus Energieberatern, Auftragnehmern, Softwarespezialisten und Inbetriebnahmefachleuten. Maryland und Pennsylvania erweitern die regionale Chance, da Benchmarking-Anforderungen die Gruppe der Liegenschaften verbreitern, die Energiedaten und Berichterstattungsunterstützung benötigen.
Kalifornien verfügt über ein ausgereiftes Energiemodellierungsumfeld, und sein politischer Rahmen hält die Nachfrage für den US-Markt für Energieeffizienz-Retrofit-Tools aufrecht. Title 24 hat simulationsbasierte Leistungsmodellierung seit vielen Jahren zu einem vertrauten Bestandteil der gewerblichen Baugenehmigung gemacht. Kaliforniens AB 802 schreibt jährliches Benchmarking für Gewerbegebäude über 50.000 Quadratfuß vor und verstärkt den Bedarf an Portfolio-Analytik und ENERGY STAR-Berichtsschnittstellen. San Franciscos Anforderungen für bestehende Gebäude ermutigen Eigentümer, Energieauditergebnisse mit langfristigen Elektrifizierungs- und Kapitalplänen zu verbinden. Der Clean Buildings Act des Bundesstaates Washington wendete seine erste Compliance-Frist im Juni 2026 auf Gebäude über 220.000 Quadratfuß an, mit späteren Fristen für kleinere Gebäude. Diese Richtlinien unterstützen Tools, die Modellierung, Berichterstattung, Kapitalplanung und Betriebsdaten kombinieren. Die frühe Akzeptanz der Region gibt Lieferanten auch ein Testfeld für neue digitale Workflows, bevor diese breiter eingesetzt werden.
Der Sun Belt und der Mittlere Westen sind wichtige Wachstumsbereiche, obwohl ihr Nachfrageprofil sich vom Nordosten und der Pazifikküste unterscheidet. Texas, Florida und Georgia verzeichnen erhebliche HLK-Retrofit-Aktivitäten, da Kühllasten und Betriebskosten einen klaren wirtschaftlichen Grund für Diagnose und Inbetriebnahme schaffen. Diese Märkte umfassen viele mittelgroße Liegenschaften, die außerhalb strenger Gebäudeleistungsrahmen liegen, was den Wert einfacherer und kostengünstigerer Bewertungstools erhöht. Der Mittlere Westen profitiert auch von einer professionellen Energiedienstleistungsbasis, die rund um öffentliche, institutionelle und gewerbliche Einrichtungen aufgebaut wurde. Chicagos langjährige Benchmarking-Regeln und die Anforderungen von St. Louis für größere Gebäude unterstützen die anhaltende Energiedienstleistungsaktivität. Die Marktgröße für Energieeffizienz-Retrofit-Tools in den USA in diesen Regionen hängt mehr von Betriebswirtschaft, Anlagenersatz und Bundes- oder institutionellen Programmen ab als von einer einzigen Compliance-Frist. Dies schafft Raum für Lieferanten, die unmittelbaren Wartungs- und Energiewert neben langfristigen Berichterstattungsvorteilen nachweisen können.
Wettbewerbslandschaft
Marktkonzentration
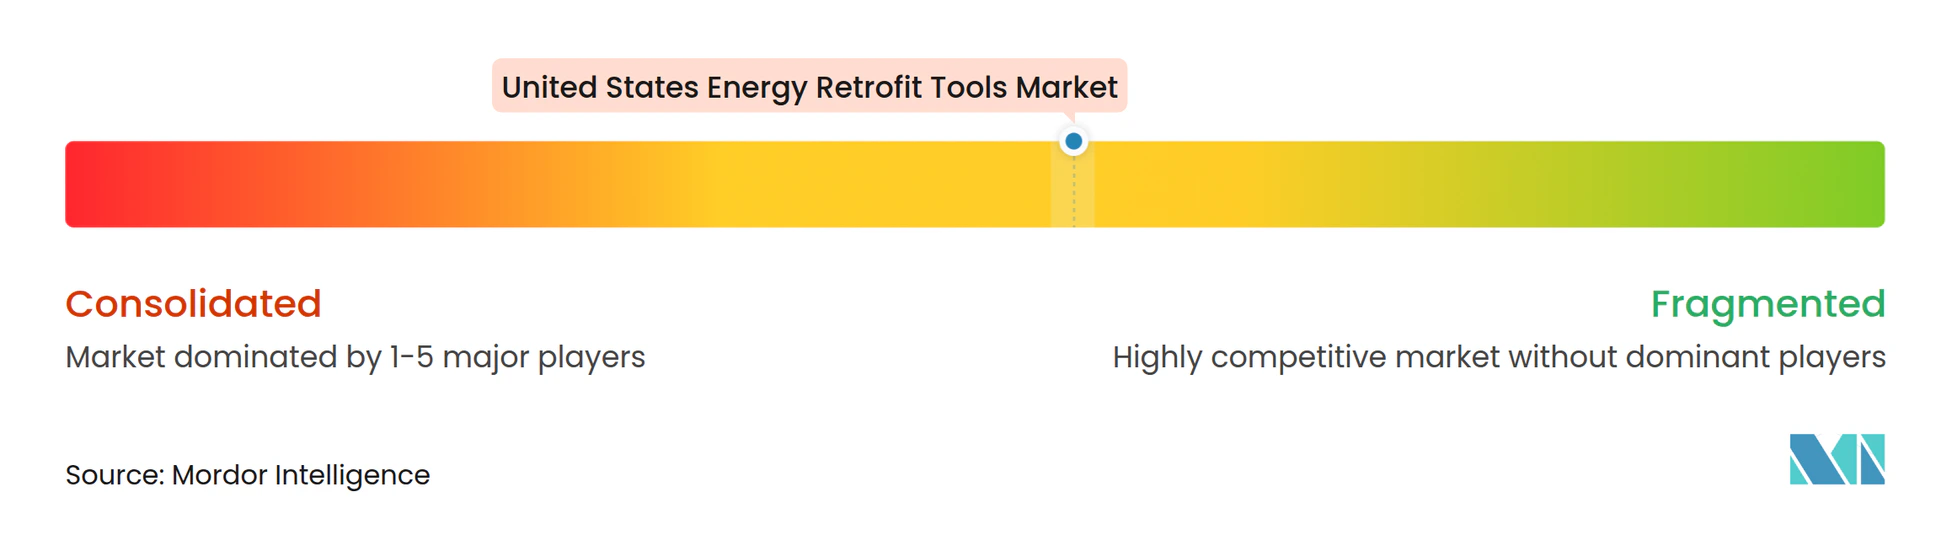
Der Markt für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten ist mäßig konzentriert unter großen Gebäudetechnologieanbietern, während er über spezialisierte Software- und Inspektionskategorien hinweg fragmentiert bleibt. Johnson Controls, Schneider Electric, Siemens, Honeywell und Trane Technologies halten breite Portfolios, die Steuerung, Gebäudesysteme, Datenmanagement und Servicefähigkeiten verbinden. Ihre Strategie ist zunehmend plattformgeführt, da Gebäudeeigentümer möchten, dass Daten über Design-, Betriebs-, Wartungs- und Berichts-Workflows hinweg fließen. Johnson Controls führte im Juni 2026 Metasys 16.0 mit nativer Redundanz, Energiemanagementfähigkeiten, automatisierten Workflows und Cybersicherheits-Compliance gemäß der Internationalen Elektrotechnischen Kommission (IEC) 62443-4-2 SL2 ein. Sicherheitsfunktionen werden zu einer standardmäßigen Wettbewerbsanforderung, da Analysetools mit Betriebstechnologie verbunden werden. Der Markt begünstigt Anbieter, die Integrationsreibung reduzieren können, ohne neue Cyberrisiken zu schaffen.
Eine wichtige Wettbewerbschance liegt in der automatisierten Bewertung für kleine und mittelgroße Gebäude, wo traditionelle Studien mehr Fachwissen erfordern können, als Eigentümer sich leisten können. KI-gestützte Fernaudits, drohnenbasierte Hülleninspektion und Dokumentenanalyse werden entwickelt, um den Feldaufwand zu reduzieren und die Modellvorbereitung zu beschleunigen. Eine Studie aus dem Jahr 2025 beschrieb ein auf großen Sprachmodellen basierendes Multi-Agenten-Framework, das kalibrierte Gebäudeenergiemodelle in 48 Minuten erstellte, verglichen mit konventionellen 8 bis 32 Stunden. Kürzere Vorbereitungszeiten könnten die Energiebewertung für Gebäude zwischen 20.000 und 50.000 Quadratfuß praktischer machen. Siemens erwarb Energiemodellierungstechnologie von Setmetrics, um die Szenariomodellierungsfähigkeit von Brightly Software zu verbessern, und erklärte, dass die Technologie den Modellentwicklungsaufwand um bis zu 80 % reduzieren kann. Dieser Schritt zeigt, dass große Anbieter neben Unternehmensplattformen auch leichtgewichtigere Tools suchen. Spezialisierte Anbieter können weiterhin konkurrieren, wo sie schnellere Bereitstellung, fokussierte Workflows oder eine bessere Eignung für eine bestimmte Gebäudeklasse bieten.
Akquisitionen helfen Unternehmen, Lücken in Betrieb, Automatisierung und Leistungsverträgen zu schließen. Autodesk gab im Mai 2026 eine endgültige Vereinbarung zur Übernahme von MaintainX für rund 3,6 Milliarden USD bekannt und erweiterte damit seinen Ansatz über Design-, Bau- und Betriebs-Workflows hinweg. Carrier übernahm im Juli 2026 den KI-gestützten Gebäudeautomationsanbieter 75F, um sein Angebot für leichte Gewerbeimmobilien und seine breitere digitale Plattform zu stärken. Opterra Energy Services übernahm im August 2026 NORESCO und kombinierte Leistungsvertrags-, erneuerbare Energie- und Energiemanagementfähigkeiten innerhalb eines größeren integrierten Anbieters. Diese Transaktionen zeigen, dass Software, Servicebereitstellung und Gebäudebetrieb im Markt für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten enger miteinander verknüpft werden. Kleinere Anbieter bleiben relevant, wo sie enge Bedürfnisse bedienen können, die große Plattformen nicht effizient adressieren.
Marktführer in der Branche für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Autodesk, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Johnson Controls führte neue KI-Funktionen innerhalb seiner OpenBlue-Plattform ein, darunter Energy and Comfort Intelligence powered by Nantum AI und den agentenbasierten KI-Assistenten OBI. Die Plattform kann die Einarbeitungs- und Implementierungszeit um bis zu 95 % reduzieren und hilft bei der Optimierung von HLK-luftseitigen Systemen, was Energieeffizienz-Retrofit-Projekte mit Fokus auf betriebliche Effizienzverbesserungen unterstützt.
- Juni 2026: Johnson Controls führte Metasys 16.0 ein, mit nativer Redundanz, einer integrierten Energiemanagement-Suite, automatisierten Workflows und erweiterter Cybersicherheit. Die Version umfasst EPBD-konforme Energieberichterstattung und Fehlererkennungsfähigkeiten, die Gebäudeenergiemodernisierungen, Retro-Inbetriebnahme und laufende Leistungsoptimierung unterstützen.
- Mai 2026: Autodesk unterzeichnete eine endgültige Vereinbarung zur Übernahme von MaintainX für rund 3,6 Milliarden USD. MaintainX bietet Wartungs-, Anlagenmanagement-, Inspektions- und Betriebssoftware, die Gebäudeleistungsverbesserungen und langfristiges Retrofit-Anlagenmanagement unterstützt und Autodesks Plattform für den Gebäudelebenszyklus und -betrieb stärkt.
- November 2025: Schneider Electric SE stellte EcoStruxure Foresight Operation vor, eine KI-gestützte Plattform, die Gebäudesysteme, Energiesysteme und elektrische Infrastruktur in eine einzige Betriebsschnittstelle integriert. Die Plattform ist darauf ausgelegt, die Gebäudeleistung, vorausschauende Wartung und Energieeffizienz zu verbessern und Retrofit- und Modernisierungsprojekte zu unterstützen.
Berichtsumfang für den Markt für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten
Energieeffizienz-Retrofit-Tools umfassen Softwarelösungen, Diagnoseinstrumente, Inspektionsausrüstung und Analyseplattformen, die zur Bewertung, Optimierung und Verbesserung der Energieeffizienz bestehender Gebäude und Anlagen eingesetzt werden. Diese Tools helfen dabei, Energieineffizienzen zu identifizieren, Retrofit-Möglichkeiten zu bewerten, den Energieverbrauch zu überwachen und die Umsetzung energiesparender Maßnahmen zu unterstützen. Häufige Anwendungen umfassen HLK-Modernisierungen, Beleuchtungsretrofits, Verbesserungen der Gebäudehülle, Integration erneuerbarer Energien und intelligentes Gebäudemanagement.
Der Markt für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten ist nach Werkzeugtyp segmentiert in Gebäudeenergiemodellierungs-Software (BEM), Energieaudit- und Bewertungstools, HLK-Diagnose- und Inbetriebnahmetools, Gebäudehüllen-Inspektionstools, intelligente Gebäudeanalytik und Energiemanagementsysteme, erneuerbare Energietools und sonstige Tools. Nach Anwendung ist der Markt segmentiert in HLK-Retrofit, Beleuchtungsretrofit, Gebäudehüllen-Retrofit, Heizungs- und Kühlsysteme, Warmwasserbereitung und Brauchwarmwasser, elektrische Systeme und Anlagen, Integration erneuerbarer Energien und sonstige Anwendungen. Nach Gebäudetyp ist der Markt segmentiert in Wohngebäude, Gewerbegebäude, Industriegebäude, institutionelle Gebäude und sonstige Gebäudetypen. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Gebäudeenergiemodellierungs-Software (BEM) |
| Energieaudit- und Bewertungstools |
| HLK-Diagnose- und Inbetriebnahmetools |
| Gebäudehüllen-Inspektionstools |
| Intelligente Gebäudeanalytik und Energiemanagementsysteme |
| Erneuerbare Energietools |
| Sonstige Tools |
| HLK-Retrofit |
| Beleuchtungsretrofit |
| Gebäudehüllen-Retrofit |
| Heizungs- und Kühlsysteme |
| Warmwasserbereitung und Brauchwarmwasser |
| Elektrische Systeme und Anlagen |
| Integration erneuerbarer Energien |
| Sonstige Anwendungen |
| Wohngebäude |
| Gewerbegebäude |
| Industriegebäude |
| Institutionelle Gebäude |
| Sonstige Gebäudetypen |
| Nach Werkzeugtyp | Gebäudeenergiemodellierungs-Software (BEM) |
| Energieaudit- und Bewertungstools | |
| HLK-Diagnose- und Inbetriebnahmetools | |
| Gebäudehüllen-Inspektionstools | |
| Intelligente Gebäudeanalytik und Energiemanagementsysteme | |
| Erneuerbare Energietools | |
| Sonstige Tools | |
| Nach Anwendung | HLK-Retrofit |
| Beleuchtungsretrofit | |
| Gebäudehüllen-Retrofit | |
| Heizungs- und Kühlsysteme | |
| Warmwasserbereitung und Brauchwarmwasser | |
| Elektrische Systeme und Anlagen | |
| Integration erneuerbarer Energien | |
| Sonstige Anwendungen | |
| Nach Gebäudetyp | Wohngebäude |
| Gewerbegebäude | |
| Industriegebäude | |
| Institutionelle Gebäude | |
| Sonstige Gebäudetypen |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten an?
Compliance-Planung, Bundesanreize, Benchmarking-Anforderungen und der Bedarf zur Leistungsdokumentation unterstützen die Nachfrage nach Modellierungs-, Audit-, Diagnose- und Verifizierungstools.
Welche Tool-Kategorie wächst bis 2032 am schnellsten?
Erneuerbare Energietools werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 13,5 % wachsen, unterstützt durch Planungsbedarf für Solar, Wärmepumpen und Batteriespeicher.
Warum entfällt auf HLK-Retrofits der größte Anwendungsanteil?
HLK-Retrofits hielten im Jahr 2026 einen Anteil von 29,6 %, da HLK-Systeme einen wesentlichen kontrollierbaren Energieverbraucher darstellen und Tools für Diagnose, Inbetriebnahme und Verifizierung erfordern.
Welcher Gebäudetyp weist das höchste prognostizierte Wachstum auf?
Industriegebäude werden voraussichtlich bis 2032 mit einer CAGR von 10,5 % wachsen, da Anlagen eine strukturiertere Energieverbrauchsbewertung und Retrofit-Planung benötigen.
Wie beeinflussen Gebäudeleistungsstandards Beschaffungsentscheidungen?
Gebäudeleistungsanforderungen ermutigen Eigentümer, Modellierungs- und Audittools frühzeitig einzusetzen, um Modernisierungsoptionen zu vergleichen, Compliance-Pfade zu dokumentieren und Kapitalausgaben zu planen.
Was ist das Haupthindernis für kleinere Gebäudeeigentümer?
Modellierungsaufwand, Integration veralteter Systeme, unvollständige Vermögensdatensätze und Cybersicherheitsvorbereitung können die Akzeptanz fortschrittlicher Tools für kleinere Liegenschaften erschweren.
Wie groß ist der aktuelle Markt für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten?
Die Marktgröße für Energieeffizienz-Retrofit-Tools in den Vereinigten Staaten wurde im Jahr 2026 auf 2,83 Milliarden USD geschätzt und wird voraussichtlich von 3,32 Milliarden USD im Jahr 2027 auf 5,18 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,33 % während des Prognosezeitraums (2027–2032).