
Tamaño y Participación del Mercado de Herramientas de Retrofitting Energético de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
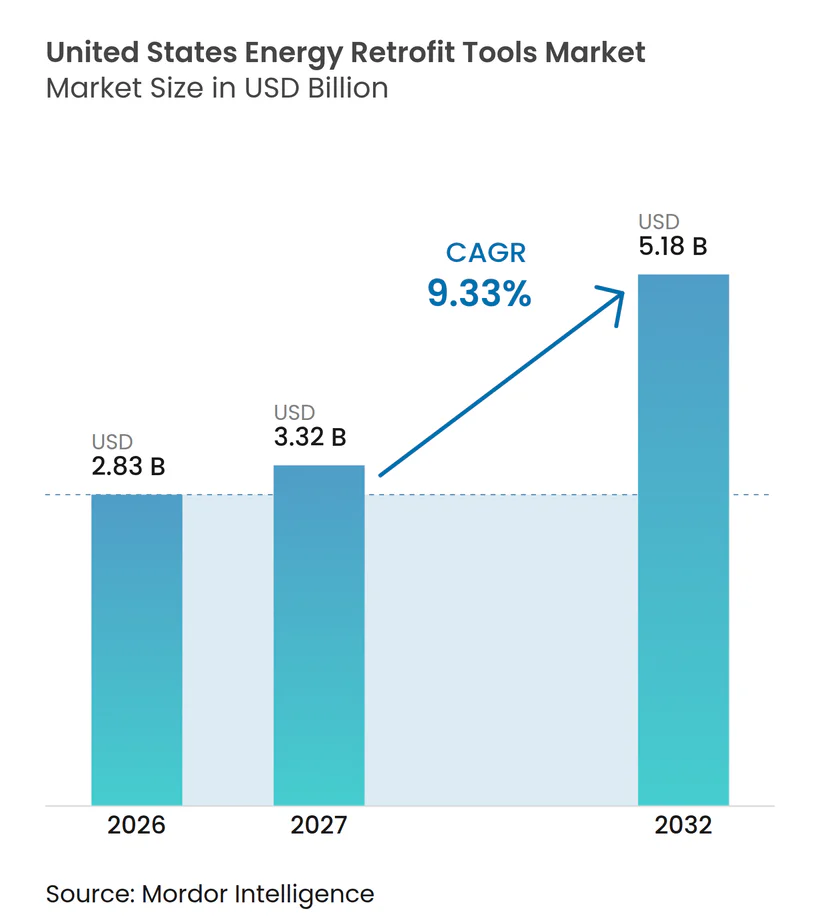
| Tamaño del mercado en el año base (2026) | 2.83 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.33 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Herramientas de Retrofitting Energético de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de herramientas de retrofitting energético de los Estados Unidos fue valorado en 2,83 mil millones de USD en 2026 y se estima que crecerá desde 3,32 mil millones de USD en 2027 hasta alcanzar los 5,18 mil millones de USD para 2032, a una CAGR del 9,33% durante el período de pronóstico (2027-2032). El mercado está siendo moldeado por propietarios de edificios que necesitan métodos confiables para planificar mejoras, documentar el uso de energía y evaluar opciones de cumplimiento antes de comprometer capital. Los incentivos federales bajo la Sección 179D recompensan las mejoras en edificios comerciales que califican y que reducen la intensidad del uso de energía, aumentando el valor de las herramientas creíbles de evaluación y verificación. Los requisitos de desempeño de edificios en las principales jurisdicciones también están convirtiendo el modelado energético, las plataformas de auditoría, los diagnósticos de HVAC y la inspección de envolventes de compras ocasionales en componentes rutinarios de la planificación de retrofitting. Los proveedores más grandes están ampliando sus capacidades de software, automatización y mantenimiento a través de adquisiciones, mientras que los proveedores especializados están abordando casos de uso específicos como auditorías remotas e inspección térmica. La mayor oportunidad en el mercado se encuentra entre los edificios comerciales e institucionales pequeños y medianos, donde una captura de datos más rápida y un modelado más automatizado podrían reducir el esfuerzo que históricamente ha limitado la adopción.
Conclusiones Clave del Informe
- Por tipo de herramienta, el software de modelado energético de edificios representó el 22,1% de los ingresos en 2026, mientras que las herramientas de energía renovable registraron la CAGR proyectada más alta del 13,5% hasta 2032.
- Por aplicación, el retrofitting de HVAC representó el 29,6% de los ingresos en 2026, mientras que la integración de energía renovable se proyecta que se expanda a una CAGR del 11,7% hasta 2032.
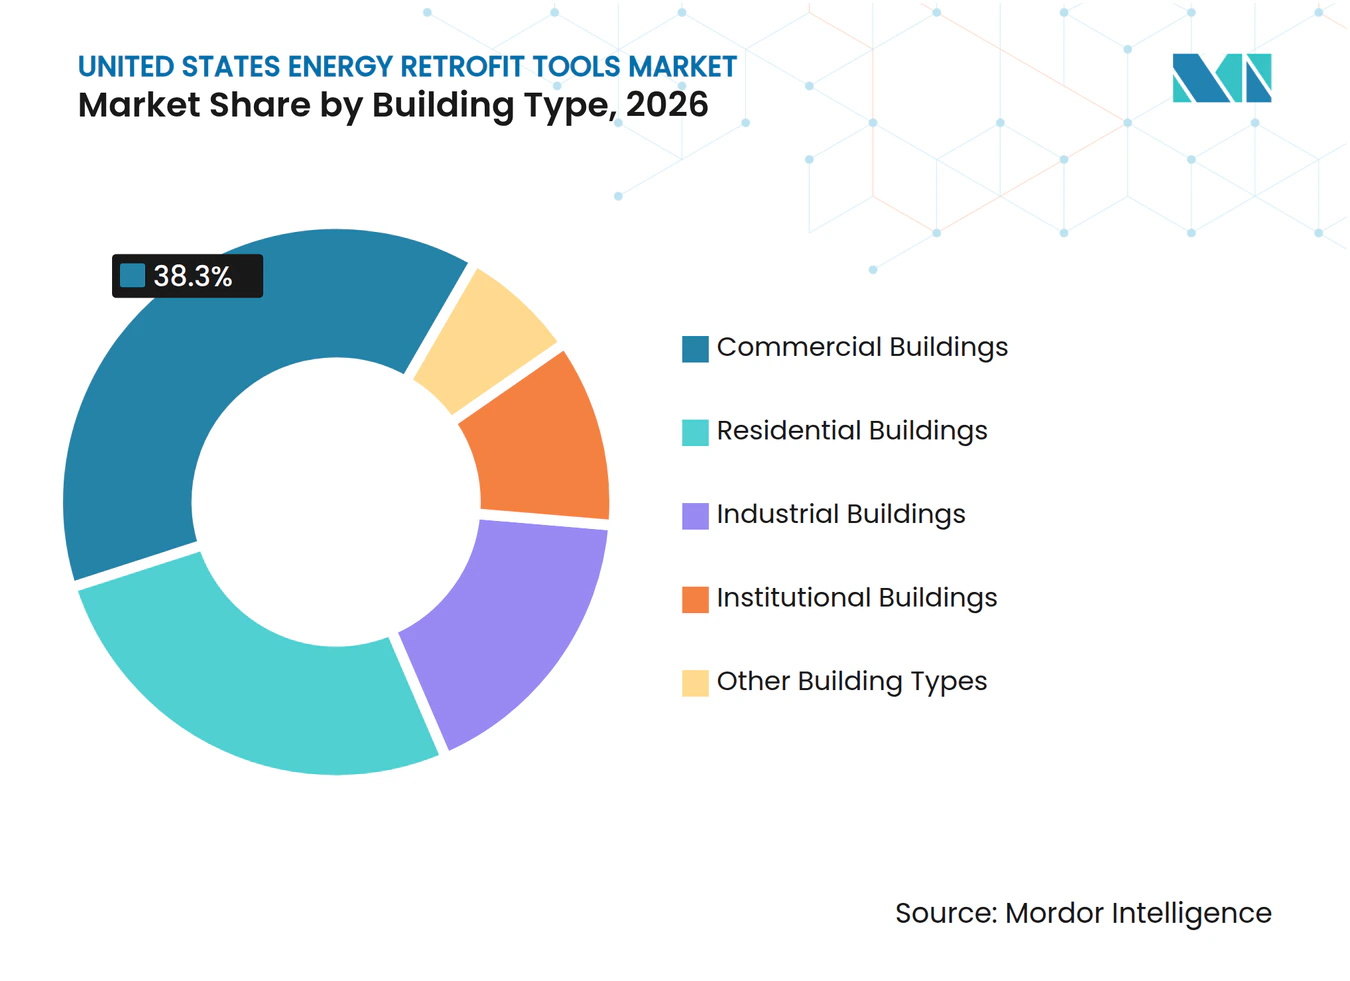
- Por tipo de edificio, los edificios comerciales representaron el 38,3% de los ingresos en 2026, mientras que los edificios industriales registraron la CAGR proyectada más alta del 10,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Herramientas de Retrofitting Energético de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento del Código de Construcción e Incentivos Basados en el Desempeño | +2.5% | Noreste de EE. UU., Atlántico Medio y Costa del Pacífico, con expansión temprana hacia el Oeste Montañoso | Corto plazo (≤ 2 años) |
| Benchmarking a Escala de Cartera y Divulgación Obligatoria | +1.8% | Nacional, con concentración en la Ciudad de Nueva York, Boston, Washington D.C. y Chicago | Corto plazo (≤ 2 años) |
| Detección de Fallos Habilitada por IA y Mantenimiento Predictivo | +2.0% | Nacional, liderado por clústeres de oficinas de alto valor y centros de datos | Mediano plazo (2-4 años) |
| Validación del Retorno de Inversión del Retrofitting y Requisitos de Contratación por Desempeño | +1.2% | Nacional, con mayor intensidad en los mercados federales e institucionales | Mediano plazo (2-4 años) |
| Interoperabilidad en la Nube entre Sistemas de Edificios Heredados | +0.8% | Nacional | Mediano plazo (2-4 años) |
| Captura Automatizada de Datos para Decisiones de Retrofitting en Edificios Pequeños | +0.6% | Nacional, con ganancias tempranas en mercados urbanos de alta densidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento del Código de Construcción e Incentivos Basados en el Desempeño
El mercado de herramientas de retrofitting energético de los Estados Unidos se beneficia cuando los propietarios necesitan medir la posición energética de un edificio antes de seleccionar una vía de cumplimiento. La Sección 179D permite deducciones por propiedades de edificios comerciales energéticamente eficientes que califican, con deducciones vinculadas a reducciones en los costos de energía y potencia en comparación con edificios de referencia.[1] Este marco hace que el modelado, la documentación y la verificación creíbles sean útiles al inicio de un retrofitting, en lugar de solo después de que se instala el equipo. La Ley Local 97 de la Ciudad de Nueva York crea exposición financiera para los edificios cubiertos que superan sus límites de emisiones, dando a los propietarios una razón directa para evaluar varias opciones de mejora antes de comprometer fondos. El ciclo de adquisición resultante favorece las herramientas que pueden comparar medidas de calefacción, ventilación y aire acondicionado (HVAC), envolvente, electrificación y operacionales utilizando la misma línea base del edificio. Los plazos de cumplimiento también hacen que las compras sean menos dependientes de los ciclos ordinarios de presupuesto de software, ya que los propietarios deben resolver la exposición potencial dentro de un calendario definido.
Crecimiento del Benchmarking a Escala de Cartera y la Divulgación Obligatoria
Los requisitos de benchmarking están ampliando el papel del mercado de herramientas de retrofitting energético de los Estados Unidos, pasando de la evaluación de activos individuales a la gestión de carteras. El Instituto para la Transformación del Mercado realiza un seguimiento de las políticas de ciudades, condados y estados que requieren o apoyan el benchmarking y la transparencia para los edificios existentes.[2] Los gestores de carteras necesitan sistemas que recopilen, normalicen y revisen datos de energía en muchas propiedades, en lugar de mantener un registro de auditoría separado para cada sitio. Esta necesidad apoya las herramientas que alinean sus estructuras de datos con el Administrador de Cartera ENERGY STAR y otros flujos de trabajo de informes establecidos. La información energética pública o dirigida a prestamistas también puede influir en cómo los propietarios priorizan los planes de capital, ya que los datos de desempeño se convierten en parte del registro operativo más amplio de un edificio. Los proveedores que vinculan los datos de uso de energía con los planes de retrofitting, los registros de activos y las presentaciones de informes están mejor posicionados para atender a propietarios con carteras grandes y diversas.
Detección de Fallos Habilitada por IA y Mantenimiento Predictivo
La detección de fallos habilitada por IA está expandiendo el mercado de herramientas de retrofitting energético de los Estados Unidos al conectar la planificación del retrofitting con las decisiones operativas diarias. Johnson Controls International amplió su oferta OpenBlue Energy and Comfort Intelligence en agosto de 2026 con capacidades que ejecutan de forma autónoma acciones de control dinámico del lado del aire a partir de los datos del edificio. La empresa reportó un uso de energía del lado del aire casi un 10% menor en un sitio piloto, demostrando por qué los propietarios valoran un control más granular sobre los horarios fijos. Los diagnósticos continuos pueden identificar el deterioro antes de una falla importante y permitir trabajos de puesta en marcha o mantenimiento más tempranos. Con el tiempo, los datos operativos pueden mejorar los modelos para un edificio en particular, haciendo que el servicio sea más útil a medida que crece su historial. Ese contexto acumulado puede aumentar los costos de cambio, particularmente cuando un propietario desea que un único proveedor conecte los controles, el análisis y el mantenimiento.
Validación del Retorno de Inversión del Retrofitting y Requisitos de Contratación por Desempeño
La contratación por desempeño apoya el mercado de herramientas de retrofitting energético de los Estados Unidos porque los ahorros del retrofitting deben documentarse a lo largo de la vida de un proyecto. Los contratos de desempeño de ahorro de energía requieren medición y verificación, lo que crea demanda de medición, paneles de control, registros de auditoría e informes periódicos en lugar de una única evaluación preliminar. El gobierno federal continúa utilizando este enfoque para las mejoras de instalaciones, y sus estructuras de proyectos típicamente requieren que las herramientas permanezcan en uso después de la etapa de construcción. Esto desplaza la demanda hacia productos que pueden mantener una línea base confiable, rastrear cambios y explicar los resultados a los propietarios de edificios y socios contractuales. El efecto es especialmente relevante en carteras federales, universitarias, hospitalarias y otras institucionales con horizontes de planificación a largo plazo. También brinda a los proveedores la oportunidad de construir relaciones de servicio recurrentes en torno a los informes y el desempeño operativo, en lugar de depender únicamente de la creación inicial del modelo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Datos de Edificios Fragmentados y Documentación de Activos Inconsistente | -1.2% | Nacional, más agudo en los núcleos urbanos más antiguos y los mercados secundarios | Largo plazo (≥ 4 años) |
| Altos Costos de Modelado, Integración e Implementación | -1.5% | Nacional, con impacto desproporcionado en mercados y propiedades más pequeños | Corto plazo (≤ 2 años) |
| Riesgos de Ciberseguridad, Privacidad y Tecnología Operacional | -0.8% | Nacional | Mediano plazo (2-4 años) |
| Escasez de Modeladores, Auditores y Especialistas en Puesta en Marcha Calificados | -0.9% | Nacional, más agudo en ciudades secundarias y mercados rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Datos de Edificios Fragmentados y Documentación de Activos Inconsistente
Los datos fragmentados limitan el mercado de herramientas de retrofitting energético de los Estados Unidos porque muchas propiedades comerciales e industriales más antiguas carecen de registros digitales completos para equipos de calefacción, ventilación y aire acondicionado (HVAC), detalles de la envolvente e historial de uso de energía. Los modeladores pueden necesitar reconstruir las condiciones de referencia a partir de planos en papel, visitas de campo y registros incompletos antes de evaluar los escenarios de mejora. Este problema suele ser más pronunciado en edificios completados antes de que el modelado de información de construcción se convirtiera en práctica común. Puede aumentar el costo inicial del análisis y debilitar el caso de negocio para propietarios más pequeños con recursos de ingeniería limitados. El análisis de documentos asistido por IA, las imágenes térmicas con drones y el escaneo móvil pueden reducir la carga manual, pero la implementación es desigual según el tamaño del edificio. El desafío de los datos seguirá siendo una restricción práctica hasta que los métodos de recopilación de menor costo estén ampliamente disponibles más allá del segmento de edificios grandes.
Altos Costos de Modelado, Integración e Implementación
Los altos costos de entrega pueden retrasar la adopción en el mercado de herramientas de retrofitting energético de los Estados Unidos, particularmente entre los propietarios medianos sin equipos técnicos internos. Las asignaciones de modelado energético de edificios comerciales grandes pueden requerir entre 40 y 200 horas de trabajo de ingeniería especializado, colocando los estudios integrales fuera del alcance de muchos presupuestos más pequeños. La integración también es difícil cuando los sistemas de edificios heredados utilizan interfaces propietarias o limitadas y requieren conexiones personalizadas con los productos de análisis modernos. Claroty informó en 2025 que el 75% de las organizaciones encuestadas tenían sistemas de gestión de edificios afectados por vulnerabilidades explotables conocidas, mientras que el 51% tenía sistemas que estaban tanto afectados por vulnerabilidades explotables conocidas como expuestos a internet.[3] El Instituto Nacional de Estándares y Tecnología identifica la autenticación débil y el acceso remoto no gestionado de terceros como riesgos clave en los sistemas de automatización y control de edificios.[4] Por lo tanto, los propietarios pueden necesitar abordar las brechas de seguridad antes de conectar una nueva plataforma, lo que añade costos y extiende el calendario de implementación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Herramienta: El Software de Modelado Energético de Edificios (BEM) Lidera el Volumen mientras las Herramientas de Energía Renovable se Aceleran
El software de modelado energético de edificios (BEM) representó el 22,1% de la participación del mercado de herramientas de retrofitting energético de los Estados Unidos en 2026, reflejando su papel central en la documentación de cumplimiento, la calificación para incentivos y la planificación de capital. La categoría se utiliza comúnmente para comparar opciones de retrofitting antes de que los propietarios seleccionen equipos o paquetes de construcción. Su posición se ve reforzada por la integración con los flujos de trabajo de diseño y los motores de simulación utilizados durante la evaluación y la planificación inicial del proyecto. Estas conexiones mantienen una plataforma de modelado integrada en un proyecto después de que se completa un estudio inicial. Los productos de auditoría y evaluación energética forman el siguiente grupo principal, ya que los propietarios de edificios necesitan recopilación de datos estructurada e informes para respaldar las decisiones de mejora. Las herramientas de diagnóstico y puesta en marcha de HVAC también se benefician de una gran base de sistemas comerciales envejecidos que requieren ajuste, reemplazo o análisis más profundo. En conjunto, estas categorías apoyan el trabajo desde la primera revisión del sitio hasta la verificación posterior a la instalación. La demanda de estas herramientas básicas sigue vinculada al volumen de mejoras de edificios planificadas y a la disponibilidad de datos de activos utilizables.
Se proyecta que las herramientas de energía renovable crecerán a una CAGR del 13,5% de 2027 a 2032, la tasa más rápida entre los tipos de herramientas. Los propietarios están utilizando estas herramientas para examinar combinaciones de energía solar en el sitio, bombas de calor y almacenamiento de baterías dentro de un plan energético a nivel de edificio. El Laboratorio Nacional de Energía Renovable amplió su herramienta web REopt en 2026 para incluir el análisis de bombas de calor de fuente de aire junto con opciones geotérmicas y de baterías. Esta capacidad más amplia ilustra por qué la planificación de energía renovable está cada vez más conectada a la evaluación del retrofitting en lugar de tratarse como una decisión separada. Las plataformas de análisis de edificios inteligentes y gestión de energía también están ganando relevancia a medida que los propietarios buscan visibilidad continua después de que se completa una mejora. Se espera que las herramientas de inspección de envolventes de edificios, incluidas las imágenes térmicas y el análisis infrarrojo basado en datos, sirvan a proyectos donde las mejoras de la envolvente son la ruta principal para mejorar el desempeño energético. El mercado de herramientas de retrofitting energético de los Estados Unidos tiene, por lo tanto, espacio para productos que combinen supuestos de la etapa de diseño con datos operativos de edificios completados.


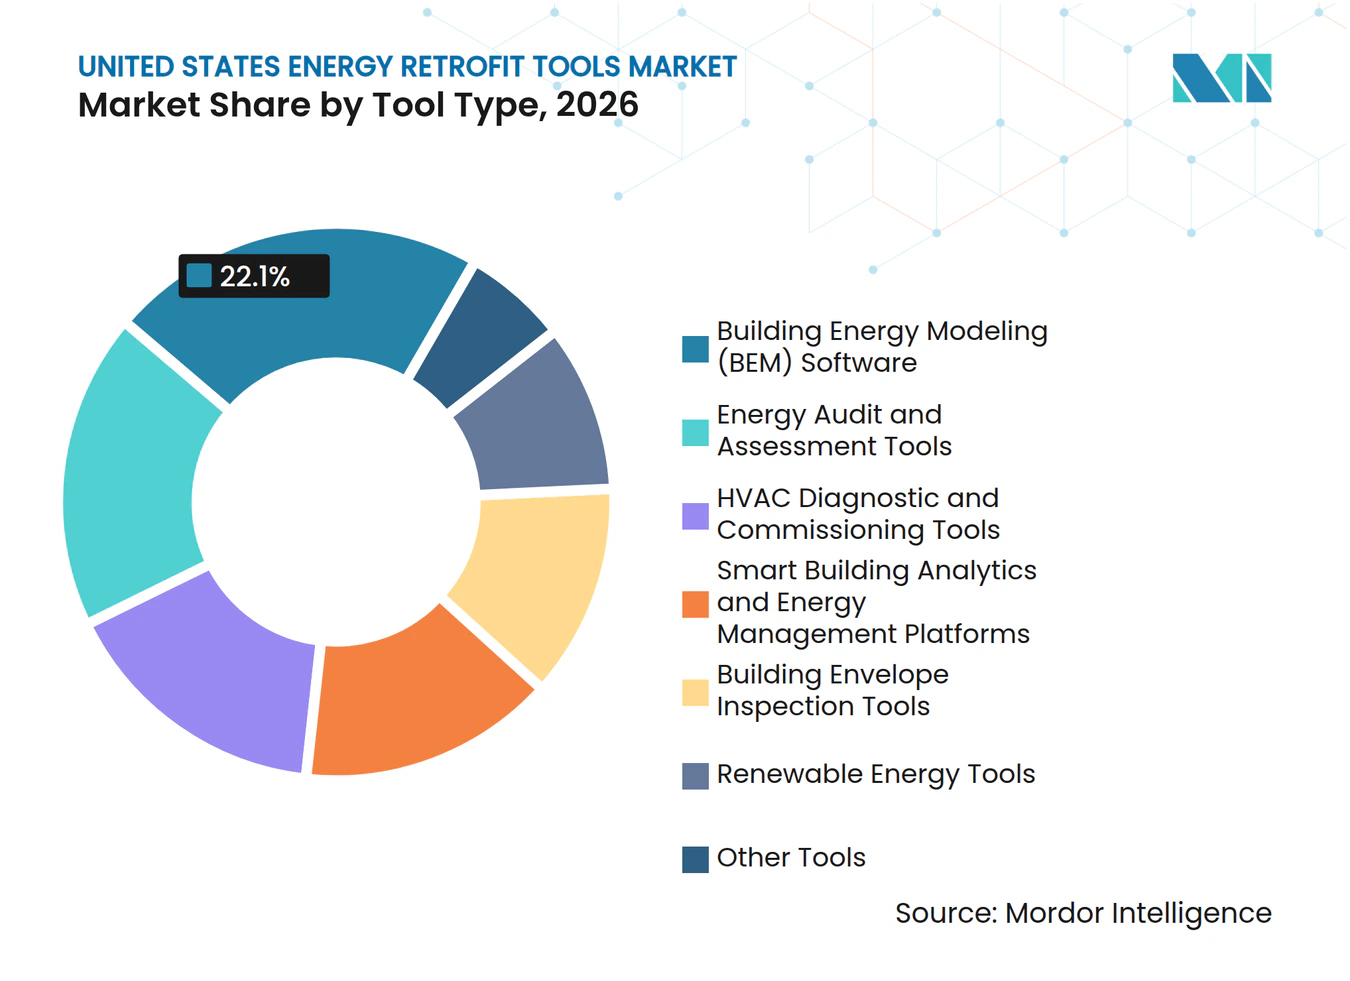
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación: El Retrofitting de HVAC Ancla la Demanda mientras la Integración de Energía Renovable Gana Impulso
El retrofitting de HVAC representó el 29,6% de los ingresos por aplicación en 2026, convirtiéndolo en la aplicación más grande por valor. Los sistemas HVAC a menudo representan uno de los usos de energía controlables más grandes en las propiedades comerciales, dando a los propietarios un punto de partida claro para los planes de cumplimiento y reducción de costos. Los proyectos de retrofitting requieren herramientas de diagnóstico para identificar brechas de desempeño, plataformas de puesta en marcha para confirmar el funcionamiento adecuado y herramientas de medición para monitorear los resultados. El trabajo en 55 Water Street en la Ciudad de Nueva York ilustra la escala de esta necesidad. Trane Technologies instaló 2 enfriadores centrífugos, 27 enfriadores modulares y un sistema de recuperación de calor en la propiedad, reduciendo el uso de vapor en casi un 70% y la intensidad energética general en casi un 20%.[5] El proyecto también obtuvo 5,5 millones de USD en reembolsos de servicios públicos y 9 millones de USD en créditos fiscales de la Ley de Reducción de la Inflación, al tiempo que evitó 1,2 millones de USD en multas anuales de la Ley Local 97. Este tipo de proyecto apoya la demanda de herramientas en diagnóstico, diseño, instalación y verificación continua.
Se proyecta que la integración de energía renovable registrará una CAGR del 11,7% hasta 2032, convirtiéndola en la aplicación de más rápido crecimiento en el mercado de herramientas de retrofitting energético de los Estados Unidos. Los propietarios de edificios están considerando cada vez más la energía solar, la calefacción electrificada, el almacenamiento y los controles como partes conectadas del mismo plan de capital. El modelado de edificios completos les ayuda a evaluar las interacciones entre la reducción de carga, la electrificación, la generación renovable y el almacenamiento de energía. Las aplicaciones de iluminación, envolvente de edificios y sistemas eléctricos son más maduras, y sus conjuntos de herramientas se han vuelto menos diferenciados en muchos entornos de retrofitting. El calentamiento de agua y el trabajo de agua caliente de servicio está ganando atención a medida que los calentadores de agua con bomba de calor se convierten en una opción práctica para edificios de uso mixto. Los proveedores que pueden incorporar estas medidas separadas en un modelo de edificio común pueden ayudar a los propietarios a comprender la secuenciación, los efectos operativos y las opciones de financiamiento. Esta necesidad apoya la demanda continua de herramientas que van más allá del cálculo de ahorros de equipos aislados.
Por Tipo de Edificio: Los Edificios Comerciales Impulsan los Ingresos mientras el Segmento Industrial Gana Ritmo
Los edificios comerciales representaron el 38,3% de los ingresos de 2026, respaldados por grandes activos de oficinas, comercio minorista y uso mixto en las principales áreas metropolitanas. Estas propiedades a menudo enfrentan la presión más inmediata para documentar el desempeño y preparar planes de capital para los requisitos relacionados con la energía. Su demanda tiende a seguir los plazos regulatorios, ya que los propietarios deben evaluar las posibles penalizaciones y las vías de mejora independientemente de las condiciones generales de la propiedad. Las carteras grandes también crean la necesidad de informes consistentes en múltiples tipos de edificios y ubicaciones. Las propiedades institucionales, incluidas universidades, hospitales e instalaciones gubernamentales, siguen siendo un grupo de adopción importante porque a menudo persiguen programas plurianuales de desempeño, resiliencia y sostenibilidad. Estas organizaciones pueden utilizar acuerdos de servicios energéticos y planes de capital internos para mantener el compromiso con las herramientas en múltiples instalaciones. El segmento comercial sigue siendo, por lo tanto, el ancla de ingresos para los proveedores que ofrecen capacidades de modelado, auditoría, análisis y verificación.
Se prevé que los edificios industriales crezcan a una CAGR del 10,5% de 2027 a 2032, la tasa más rápida entre los tipos de edificios. Los fabricantes enfrentan una necesidad creciente de documentar el uso de energía y evaluar los cambios en los equipos relacionados con los procesos y los sistemas de instalaciones. Un estudio revisado por pares de 2025 validó un marco semiautomático de Modelado de Información de Construcción a Modelado Energético de Edificios (BIM-to-BEM) para instalaciones industriales utilizando flujos de trabajo interoperables de Green Building XML (gbXML) para la comparación de escenarios de retrofitting. Dichos flujos de trabajo pueden hacer que el modelado energético estructurado sea más accesible donde las instalaciones tienen equipos y características de edificios complejos. Los usuarios industriales también necesitan herramientas que respalden la información requerida para las prácticas de gestión de energía y las revisiones de inversión internas. Esto crea una oportunidad para las plataformas que traducen datos técnicos detallados en casos de comparación utilizables para los equipos operativos y financieros. El mercado de herramientas de retrofitting energético de los Estados Unidos se está expandiendo, en consecuencia, más allá de los flujos de trabajo convencionales de edificios comerciales hacia necesidades de evaluación industrial más especializadas.

Análisis Geográfico
El Noreste es el principal centro de demanda en el mercado de herramientas de retrofitting energético de los Estados Unidos debido a su concentración de grandes propiedades y los establecidos requisitos de desempeño de edificios. La Ley Local 97 de la Ciudad de Nueva York cubre edificios de más de 25.000 pies cuadrados y convierte la gestión de emisiones en un tema de planificación significativo para los propietarios afectados. Este entorno apoya una demanda constante de modelado energético de edificios, plataformas de auditoría, diagnósticos de HVAC y herramientas de inspección de envolventes. La Ordenanza de Reducción y Divulgación de Emisiones de Edificios (BERDO) 2.0 de Boston y las normas de desempeño de edificios de Washington D.C. añaden a la densidad regulatoria de la región. La estrecha concentración de los principales mercados permite a los proveedores atender a propietarios que gestionan requisitos similares en más de una ciudad. También fortalece el ecosistema local de consultores de energía, contratistas, especialistas en software y profesionales de puesta en marcha. Maryland y Pensilvania añaden a la oportunidad regional a medida que los requisitos de benchmarking amplían el grupo de propiedades que necesitan datos de energía y apoyo para informes.
California tiene un entorno de modelado energético maduro, y su marco de políticas sostiene la demanda del mercado de herramientas de retrofitting energético de los Estados Unidos. El Título 24 ha hecho del modelado de desempeño basado en simulación una parte familiar de los permisos comerciales durante muchos años. La AB 802 de California requiere benchmarking anual para edificios comerciales de más de 50.000 pies cuadrados, reforzando la necesidad de análisis de cartera e interfaces de informes ENERGY STAR. Los requisitos de edificios existentes de San Francisco alientan a los propietarios a conectar los resultados de las auditorías energéticas con los planes de electrificación y capital a largo plazo. La Ley de Edificios Limpios del Estado de Washington aplicó su primer plazo de cumplimiento a edificios de más de 220.000 pies cuadrados en junio de 2026, con plazos posteriores para edificios más pequeños. Estas políticas apoyan herramientas que combinan modelado, informes, planificación de capital y datos operativos. La adopción temprana de la región también brinda a los proveedores un campo de pruebas para nuevos flujos de trabajo digitales antes de que se utilicen más ampliamente.
El Cinturón del Sol y el Medio Oeste son áreas de crecimiento importantes, aunque su perfil de demanda difiere del Noreste y la Costa del Pacífico. Texas, Florida y Georgia tienen una actividad significativa de retrofitting de HVAC porque las cargas de refrigeración y los costos operativos crean un caso económico claro para los diagnósticos y la puesta en marcha. Estos mercados incluyen muchas propiedades medianas que están fuera de los marcos estrictos de desempeño de edificios, lo que aumenta el valor de las herramientas de evaluación más simples y de menor costo. El Medio Oeste también se beneficia de una base de servicios energéticos profesionales construida en torno a instalaciones públicas, institucionales y comerciales. Las normas de benchmarking de larga data de Chicago y los requisitos de St. Louis para edificios más grandes apoyan la actividad continua de servicios energéticos. El tamaño del mercado de herramientas de retrofitting energético de los Estados Unidos en estas regiones depende más de la economía operativa, el reemplazo de equipos y los programas federales o institucionales que de un único plazo de cumplimiento. Esto crea espacio para los proveedores que pueden demostrar un valor inmediato de mantenimiento y energía junto con beneficios de informes a más largo plazo.
Panorama Competitivo
Concentración del Mercado
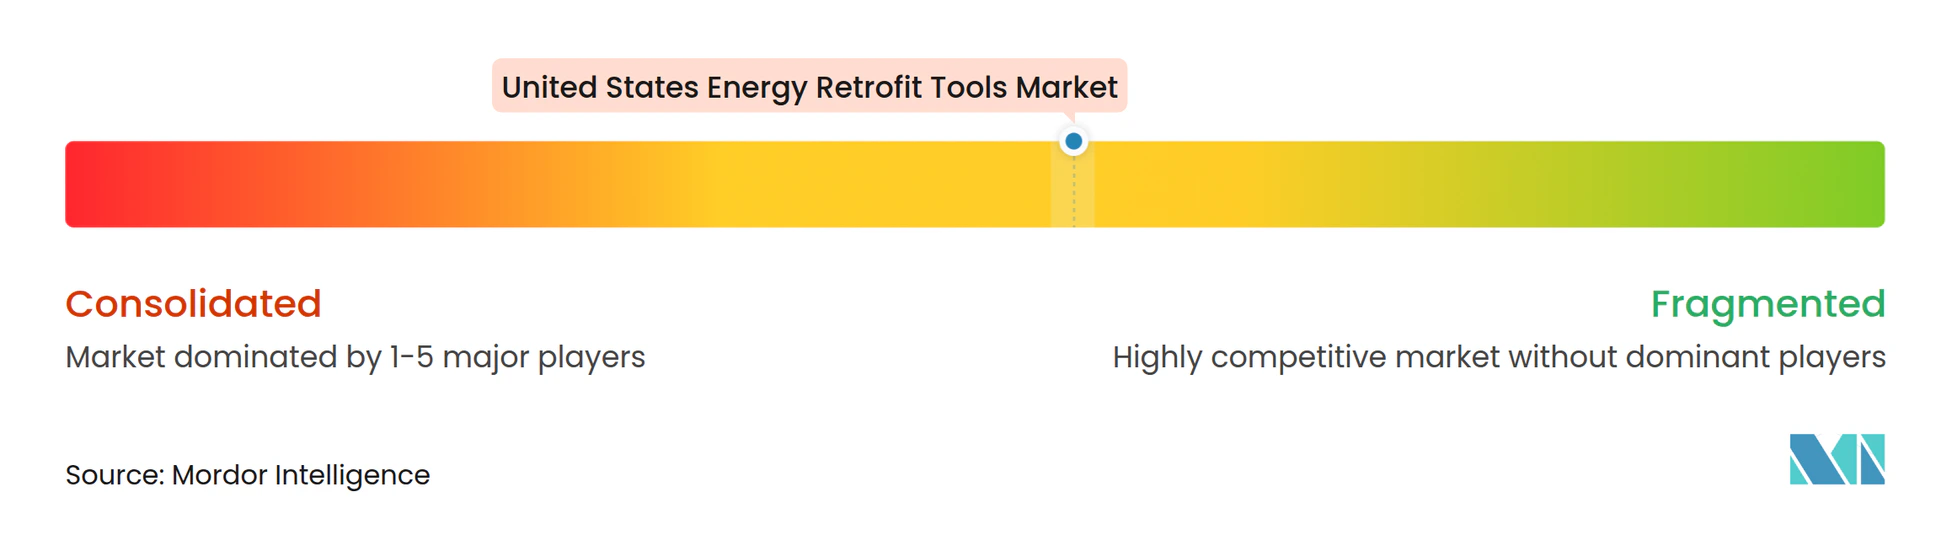
El mercado de herramientas de retrofitting energético de los Estados Unidos está moderadamente concentrado entre los grandes proveedores de tecnología para edificios, mientras que permanece fragmentado en las categorías de software especializado e inspección. Johnson Controls, Schneider Electric, Siemens, Honeywell y Trane Technologies tienen carteras amplias que conectan controles, sistemas de edificios, gestión de datos y capacidades de servicio. Su estrategia es cada vez más liderada por plataformas, ya que los propietarios de edificios quieren que los datos se muevan a través de los flujos de trabajo de diseño, operaciones, mantenimiento e informes. Johnson Controls lanzó Metasys 16.0 en junio de 2026 con redundancia nativa, capacidades de gestión de energía, flujos de trabajo automatizados y cumplimiento de ciberseguridad IEC 62443-4-2 SL2 de la Comisión Electrotécnica Internacional. Las características de seguridad se están convirtiendo en un requisito competitivo estándar a medida que las herramientas de análisis se conectan a la tecnología operacional. El mercado favorece a los proveedores que pueden reducir la fricción de integración sin crear nuevos riesgos cibernéticos.
Una oportunidad competitiva clave reside en la evaluación automatizada para edificios pequeños y medianos, donde los estudios tradicionales pueden requerir más experiencia de la que los propietarios pueden costear. Las auditorías remotas asistidas por IA, la inspección de envolventes con drones y el análisis de documentos se están desarrollando para reducir el esfuerzo de campo y acelerar la preparación de modelos. Un estudio de 2025 describió un marco multiagente basado en modelos de lenguaje de gran escala que produjo modelos de energía de edificios calibrados en 48 minutos, en comparación con las convencionales 8 a 32 horas. Un menor tiempo de preparación podría hacer que la evaluación energética sea más práctica para edificios de entre 20.000 y 50.000 pies cuadrados. Siemens adquirió tecnología de modelado energético de Setmetrics para mejorar la capacidad de modelado de escenarios de Brightly Software, afirmando que la tecnología puede reducir el esfuerzo de desarrollo de modelos hasta en un 80%. Este movimiento indica que los grandes proveedores están buscando herramientas más ligeras junto con las plataformas empresariales. Los proveedores especializados aún pueden competir donde ofrecen una implementación más rápida, flujos de trabajo enfocados o una mejor adaptación a una clase de edificio específica.
Las adquisiciones están ayudando a las empresas a cerrar brechas en operaciones, automatización y contratación por desempeño. Autodesk anunció un acuerdo definitivo en mayo de 2026 para adquirir MaintainX por aproximadamente 3,6 mil millones de USD, extendiendo su enfoque a través de los flujos de trabajo de diseño, construcción y operaciones. Carrier adquirió al proveedor de automatización de edificios habilitado por IA 75F en julio de 2026 para fortalecer su oferta para propiedades comerciales ligeras y su plataforma digital más amplia. Opterra Energy Services adquirió NORESCO en agosto de 2026, combinando capacidades de contratación por desempeño, energía renovable y gestión de energía dentro de un proveedor integrado más grande. Estas transacciones indican que el software, la prestación de servicios y las operaciones de edificios están cada vez más estrechamente vinculados en el mercado de herramientas de retrofitting energético de los Estados Unidos. Los proveedores más pequeños siguen siendo relevantes donde pueden atender necesidades específicas que las grandes plataformas no abordan de manera eficiente.
Líderes de la Industria de Herramientas de Retrofitting Energético de los Estados Unidos
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Autodesk, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Johnson Controls introdujo nuevas capacidades de IA dentro de su plataforma OpenBlue, incluida la Inteligencia de Energía y Confort impulsada por Nantum AI y el asistente de IA agéntico OBI. La plataforma puede reducir el tiempo de incorporación e implementación hasta en un 95% y ayuda a optimizar los sistemas HVAC del lado del aire, apoyando los proyectos de retrofitting energético enfocados en mejoras de eficiencia operacional.
- Junio de 2026: Johnson Controls lanzó Metasys 16.0, con redundancia nativa, una Suite de Gestión de Energía integrada, flujos de trabajo automatizados y ciberseguridad avanzada. La versión incluye informes de energía listos para la Directiva de Desempeño Energético de Edificios y capacidades de detección de fallos que apoyan las mejoras de energía en edificios, la puesta en marcha retroactiva y la optimización continua del desempeño.
- Mayo de 2026: Autodesk firmó un acuerdo definitivo para adquirir MaintainX por aproximadamente 3,6 mil millones de USD. MaintainX proporciona software de mantenimiento, gestión de activos, inspección y operaciones que apoya las mejoras del desempeño de edificios y la gestión de activos de retrofitting a largo plazo, fortaleciendo la plataforma de ciclo de vida de edificios y operaciones de Autodesk.
- Noviembre de 2025: Schneider Electric SE presentó EcoStruxure Foresight Operation, una plataforma impulsada por IA que integra sistemas de edificios, sistemas de energía e infraestructura eléctrica en una única interfaz operacional. La plataforma está diseñada para mejorar el desempeño de los edificios, el mantenimiento predictivo y la eficiencia energética, apoyando los proyectos de retrofitting y modernización.
Alcance del Informe del Mercado de Herramientas de Retrofitting Energético de los Estados Unidos
Las herramientas de retrofitting energético incluyen soluciones de software, instrumentos de diagnóstico, equipos de inspección y plataformas de análisis utilizados para evaluar, optimizar y mejorar el desempeño energético de edificios e instalaciones existentes. Estas herramientas ayudan a identificar ineficiencias energéticas, evaluar oportunidades de retrofitting, monitorear el consumo de energía y apoyar la implementación de medidas de ahorro de energía. Las aplicaciones comunes incluyen mejoras de HVAC, retrofitting de iluminación, mejoras de la envolvente de edificios, integración de energía renovable y gestión de edificios inteligentes.
El mercado de herramientas de retrofitting energético de los Estados Unidos está segmentado por tipo de herramienta en software de modelado energético de edificios (BEM), herramientas de auditoría y evaluación energética, herramientas de diagnóstico y puesta en marcha de HVAC, herramientas de inspección de envolventes de edificios, plataformas de análisis de edificios inteligentes y gestión de energía, herramientas de energía renovable y otras herramientas. Por aplicación, el mercado está segmentado en retrofitting de HVAC, retrofitting de iluminación, retrofitting de envolvente de edificios, sistemas de calefacción y refrigeración, calentamiento de agua y agua caliente de servicio, sistemas y equipos eléctricos, integración de energía renovable y otras aplicaciones. Por tipo de edificio, el mercado está segmentado en edificios residenciales, edificios comerciales, edificios industriales, edificios institucionales y otros tipos de edificios. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Software de Modelado Energético de Edificios (BEM) |
| Herramientas de Auditoría y Evaluación Energética |
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC |
| Herramientas de Inspección de Envolventes de Edificios |
| Plataformas de Análisis de Edificios Inteligentes y Gestión de Energía |
| Herramientas de Energía Renovable |
| Otras Herramientas |
| Retrofitting de HVAC |
| Retrofitting de Iluminación |
| Retrofitting de Envolvente de Edificios |
| Sistemas de Calefacción y Refrigeración |
| Calentamiento de Agua y Agua Caliente de Servicio |
| Sistemas y Equipos Eléctricos |
| Integración de Energía Renovable |
| Otras Aplicaciones |
| Edificios Residenciales |
| Edificios Comerciales |
| Edificios Industriales |
| Edificios Institucionales |
| Otros Tipos de Edificios |
| Por Tipo de Herramienta | Software de Modelado Energético de Edificios (BEM) |
| Herramientas de Auditoría y Evaluación Energética | |
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC | |
| Herramientas de Inspección de Envolventes de Edificios | |
| Plataformas de Análisis de Edificios Inteligentes y Gestión de Energía | |
| Herramientas de Energía Renovable | |
| Otras Herramientas | |
| Por Aplicación | Retrofitting de HVAC |
| Retrofitting de Iluminación | |
| Retrofitting de Envolvente de Edificios | |
| Sistemas de Calefacción y Refrigeración | |
| Calentamiento de Agua y Agua Caliente de Servicio | |
| Sistemas y Equipos Eléctricos | |
| Integración de Energía Renovable | |
| Otras Aplicaciones | |
| Por Tipo de Edificio | Edificios Residenciales |
| Edificios Comerciales | |
| Edificios Industriales | |
| Edificios Institucionales | |
| Otros Tipos de Edificios |
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de herramientas de retrofitting energético en los Estados Unidos?
La planificación del cumplimiento, los incentivos federales, los requisitos de benchmarking y la necesidad de documentar el desempeño están apoyando la demanda de herramientas de modelado, auditoría, diagnóstico y verificación.
¿Qué categoría de herramientas está creciendo más rápido hasta 2032?
Se prevé que las herramientas de energía renovable crezcan a una CAGR del 13,5% de 2027 a 2032, respaldadas por las necesidades de planificación de energía solar, bombas de calor y almacenamiento de baterías.
¿Por qué los retrofittings de HVAC representan la mayor participación de aplicaciones?
Los retrofittings de HVAC representaron una participación del 29,6% en 2026 porque los sistemas HVAC representan un uso de energía controlable importante y requieren herramientas en diagnóstico, puesta en marcha y verificación.
¿Qué tipo de edificio tiene el mayor crecimiento previsto?
Se prevé que los edificios industriales se expandan a una CAGR del 10,5% hasta 2032, ya que las instalaciones requieren una evaluación del uso de energía más estructurada y una planificación del retrofitting.
¿Cómo afectan los estándares de desempeño de edificios a las decisiones de adquisición?
Los requisitos de desempeño de edificios alientan a los propietarios a utilizar herramientas de modelado y auditoría de manera temprana para comparar opciones de mejora, documentar las vías de cumplimiento y planificar el gasto de capital.
¿Cuál es la principal barrera para los propietarios de edificios más pequeños?
El esfuerzo de modelado, la integración de sistemas heredados, los registros de activos incompletos y la preparación en ciberseguridad pueden dificultar la adopción de herramientas avanzadas para propiedades más pequeñas.
¿Cuál es el tamaño actual del mercado de herramientas de retrofitting energético de los Estados Unidos?
El tamaño del mercado de herramientas de retrofitting energético de los Estados Unidos fue valorado en 2,83 mil millones de USD en 2026 y se estima que crecerá desde 3,32 mil millones de USD en 2027 hasta alcanzar los 5,18 mil millones de USD para 2032, a una CAGR del 9,33% durante el período de pronóstico (2027-2032).