
Tamanho e Participação do Mercado de Logística de Data Centers dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 9 Bilhões de dólares |
| Tamanho do Mercado (2027) | 9.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.19 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.66 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Data Centers dos Estados Unidos por Mordor Intelligence
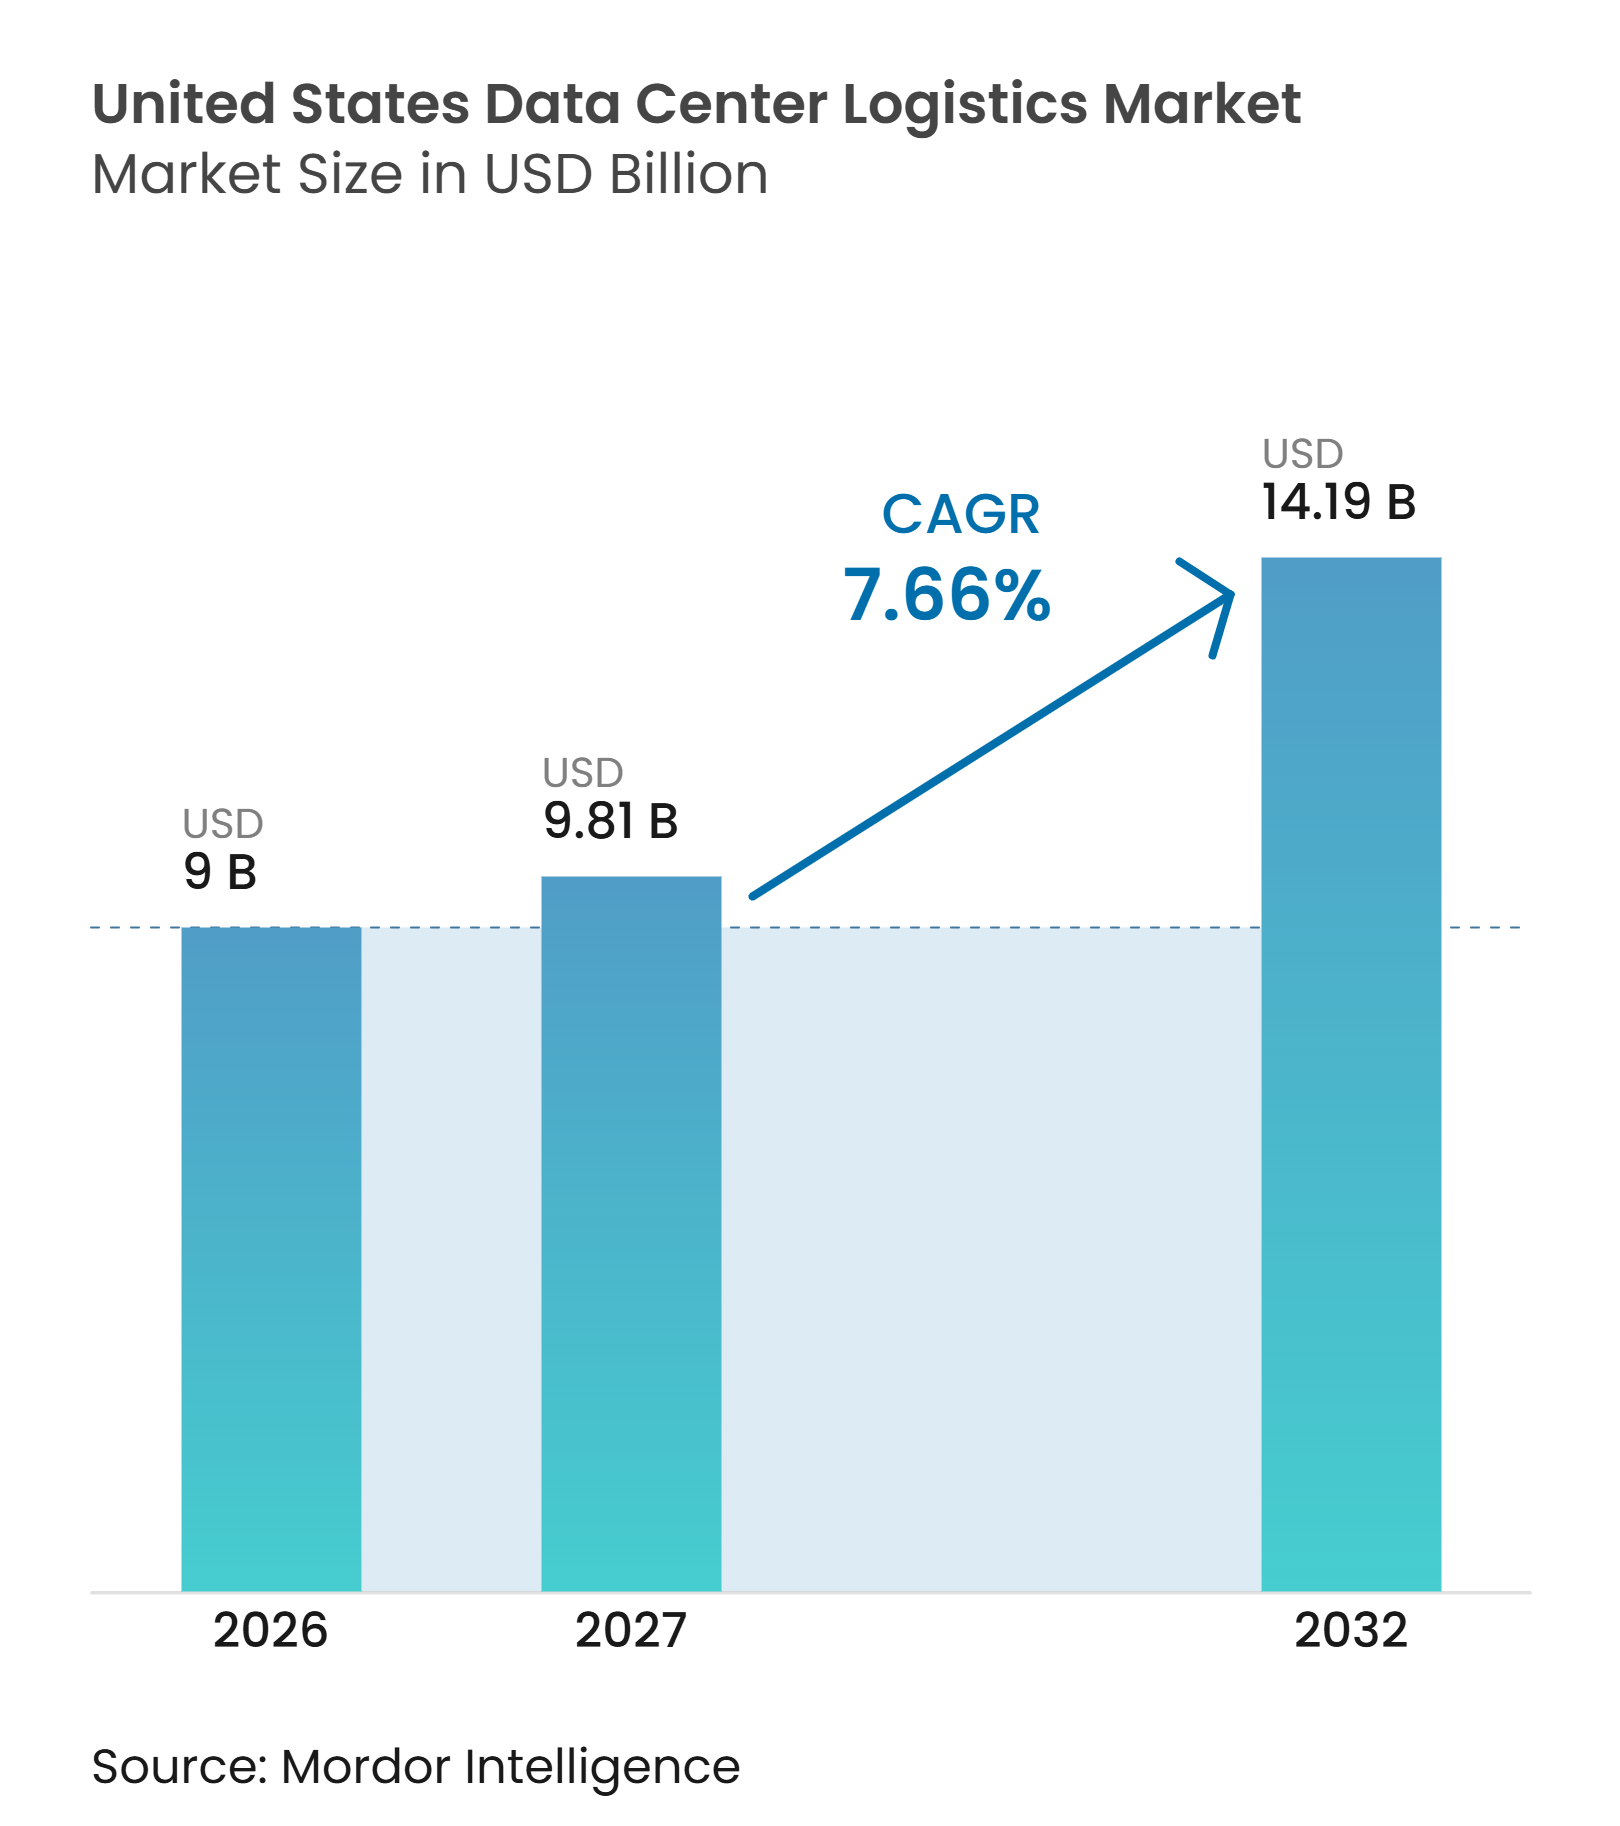
O tamanho do mercado de logística de data centers dos Estados Unidos é avaliado em 9 bilhões de USD em 2026. Estima-se que cresça de 9,81 bilhões de USD em 2027 para atingir 14,19 bilhões de USD até 2032, a um CAGR de 7,66% durante o período de previsão de 2027 a 2032.
O mercado de logística de data centers dos Estados Unidos é sustentado por um grande pipeline de infraestrutura de inteligência artificial e nuvem, o que aumenta a demanda por entrega, preparação, configuração e armazenagem controlada. A oferta de data centers nos principais mercados norte-americanos atingiu 10.903 MW no primeiro semestre de 2026, enquanto a taxa de vacância caiu para 1,4%, demonstrando que a nova capacidade continuou a ser absorvida rapidamente. O mercado de logística de data centers dos Estados Unidos também se beneficia de ciclos de atualização de equipamentos mais curtos, pois as instalações ativas necessitam de entregas contínuas de servidores, sistemas de energia e equipamentos de resfriamento. Os provedores de logística estão respondendo com a expansão de armazéns especializados e transferindo mais trabalho técnico para fora dos canteiros de obras. A DHL anunciou 10 instalações dedicadas na América do Norte com mais de 7 milhões de ft² de capacidade para configuração de racks, pré-testes e transporte especializado, refletindo o dinamismo do modelo de serviço de logística de data centers dos Estados Unidos.
Principais Conclusões do Relatório
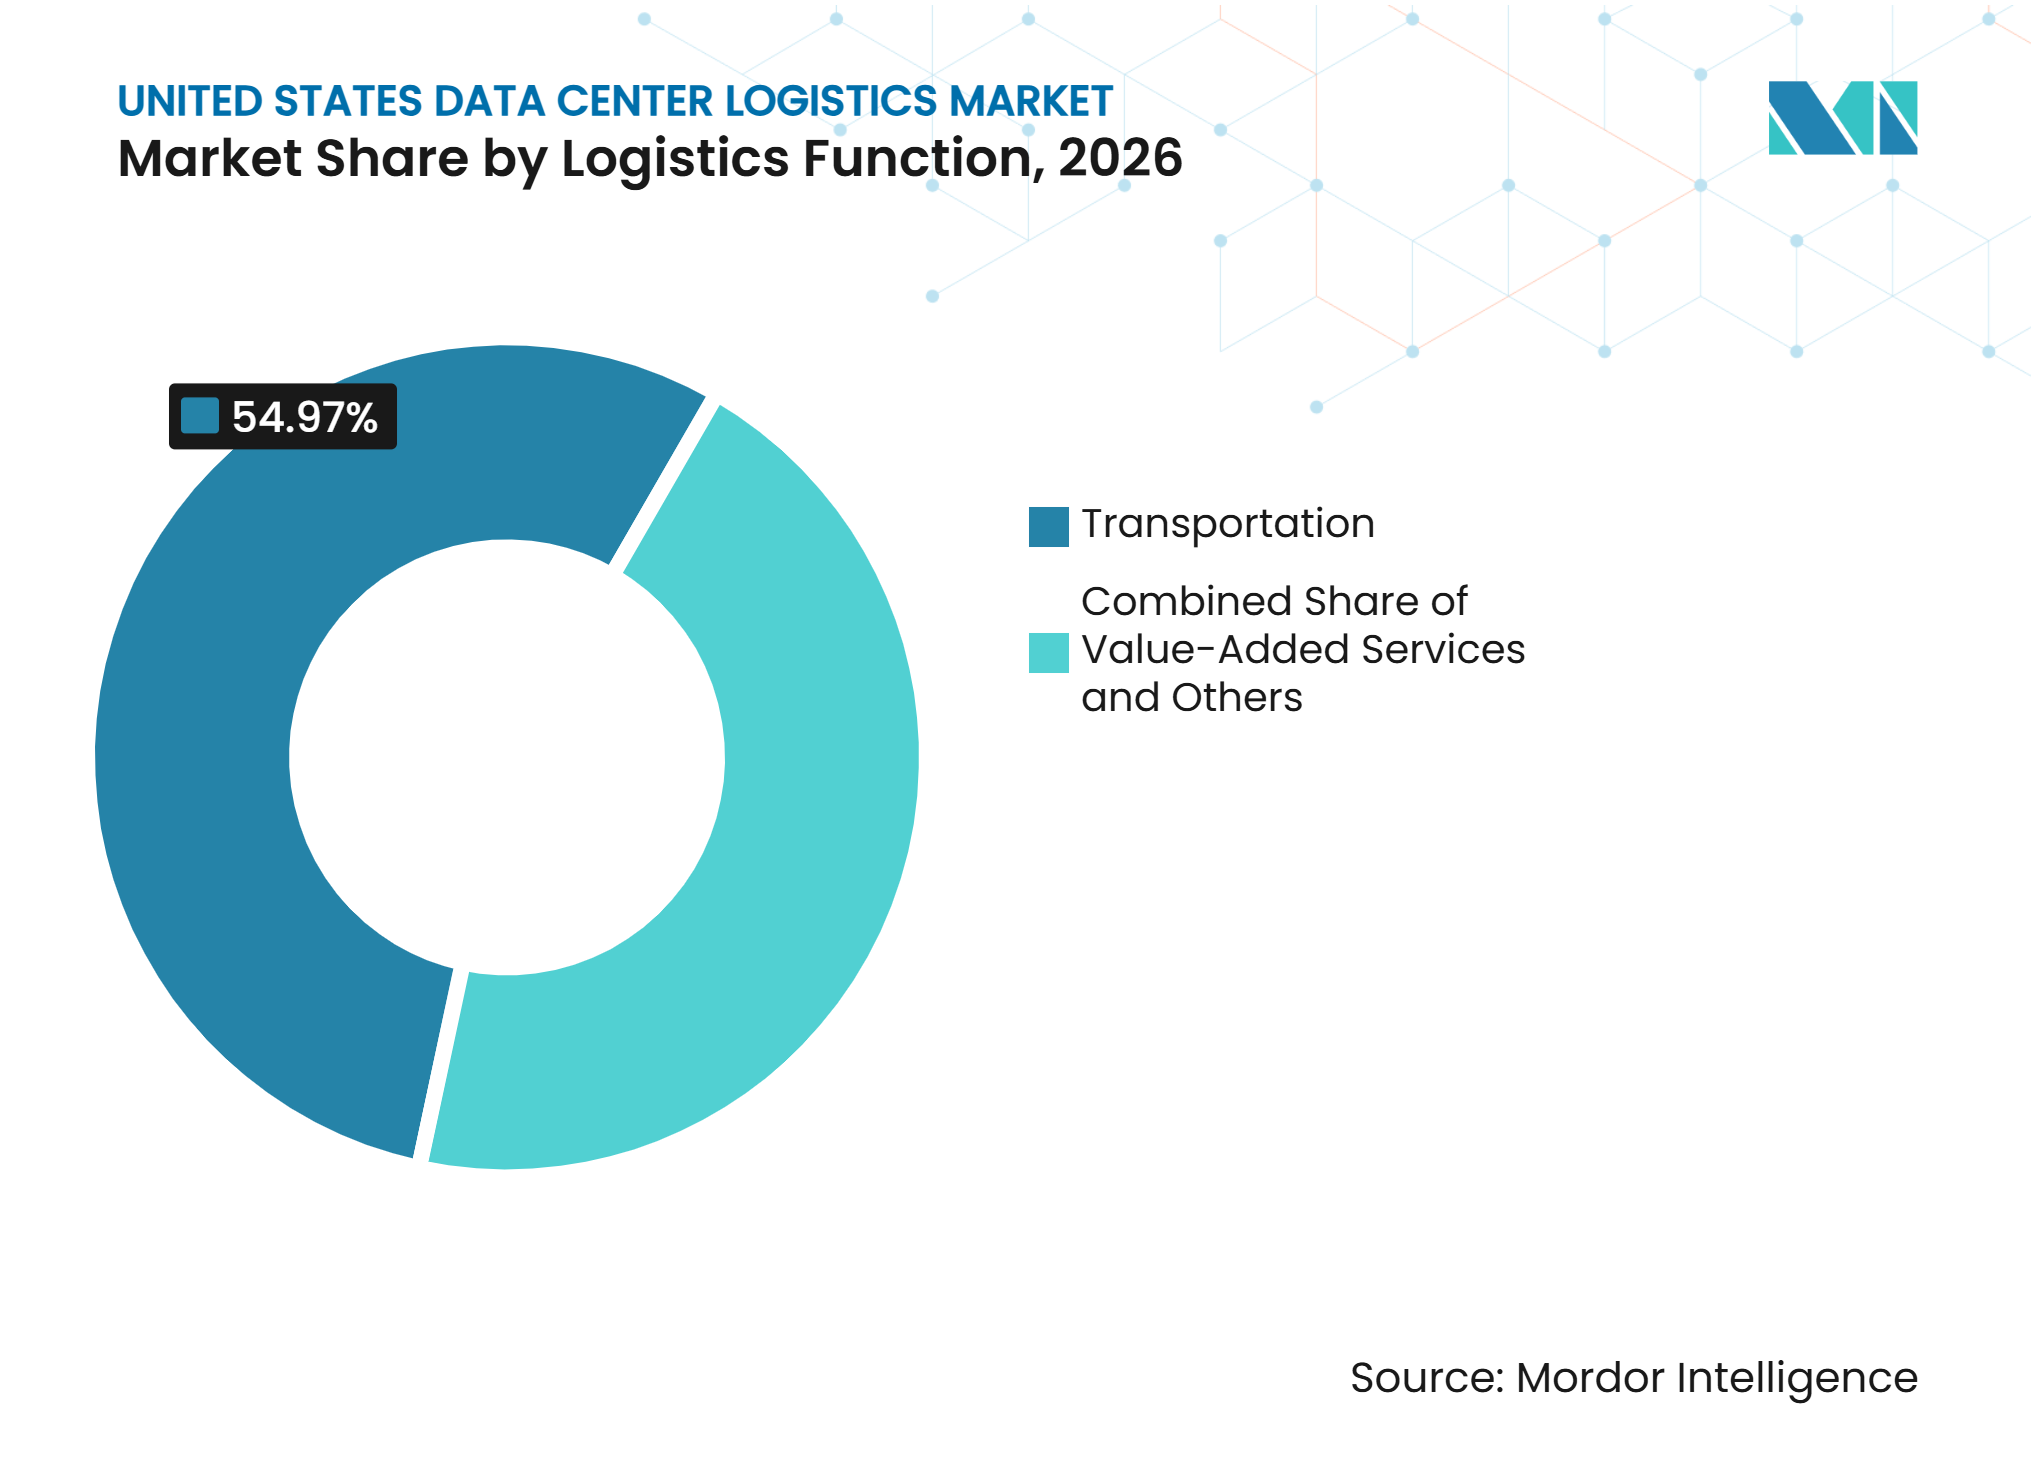
- Por função logística, o transporte representa 54,97% da participação do mercado de logística de data centers dos Estados Unidos em 2026, enquanto os serviços de valor agregado têm previsão de expansão a um CAGR de 9,60% até 2032.
- Por modal de transporte, o rodoviário representa 58,80% do tamanho do mercado de logística de data centers dos Estados Unidos em 2026, enquanto o aéreo tem previsão de expansão a um CAGR de 9,95% até 2032.
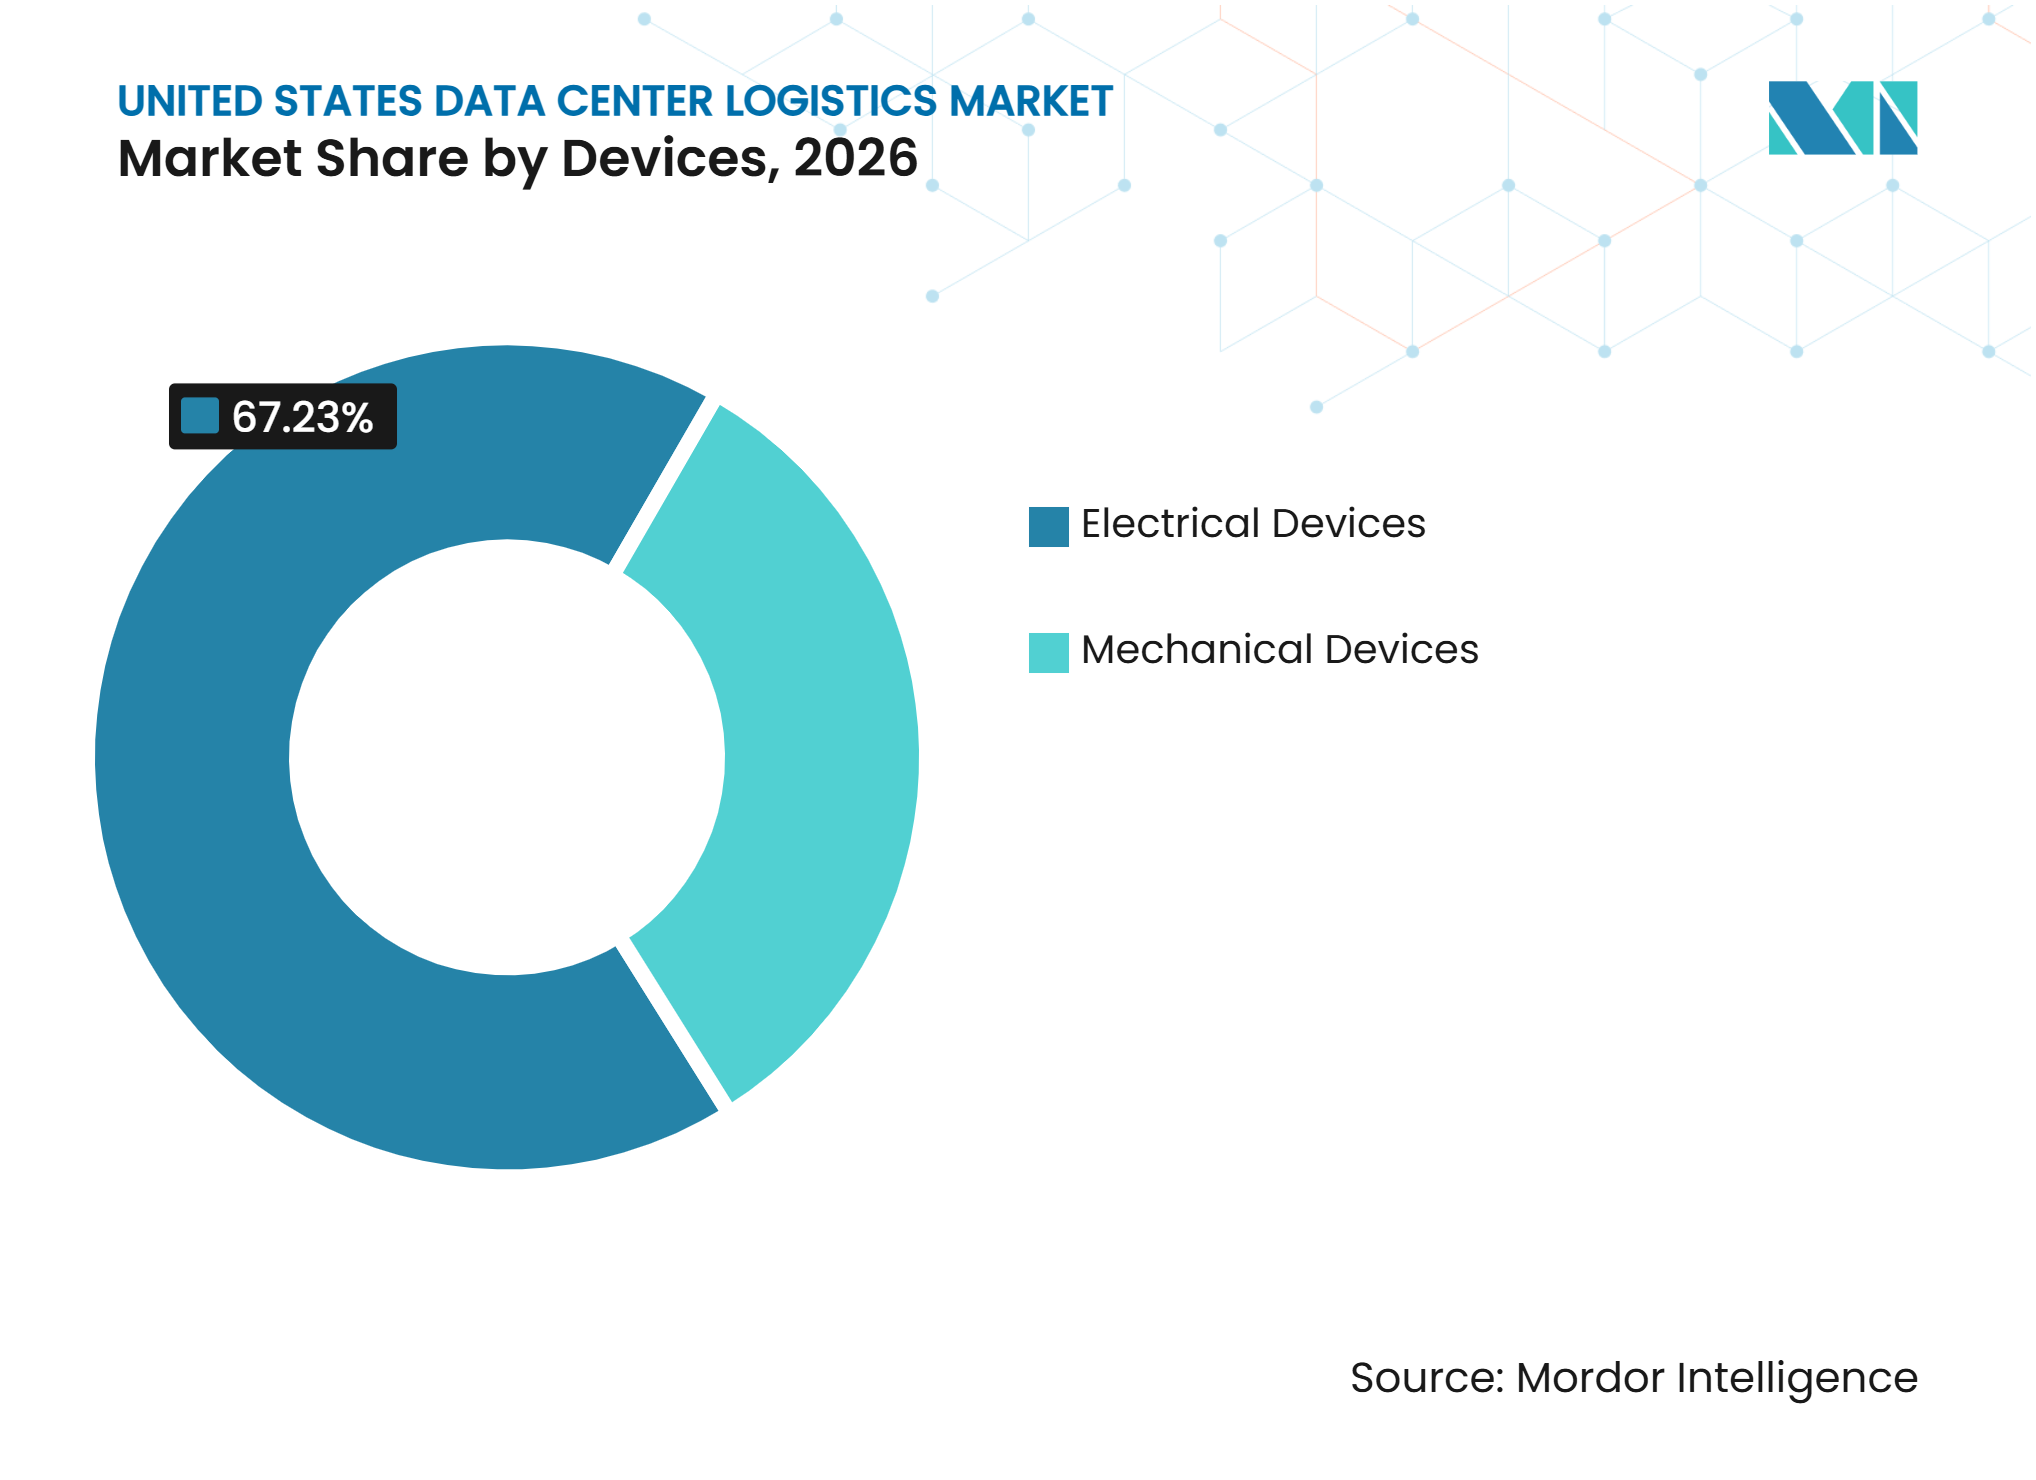
- Por dispositivos, os dispositivos elétricos representam 67,23% da participação do mercado de logística de data centers dos Estados Unidos em 2026, enquanto os dispositivos mecânicos têm previsão de expansão a um CAGR de 9,53% até 2032.
- Por tamanho de data center, os data centers de grande escala representam 65,54% do tamanho do mercado de logística de data centers dos Estados Unidos em 2026, enquanto os data centers de pequena e média escala têm previsão de expansão a um CAGR de 9,47% até 2032.
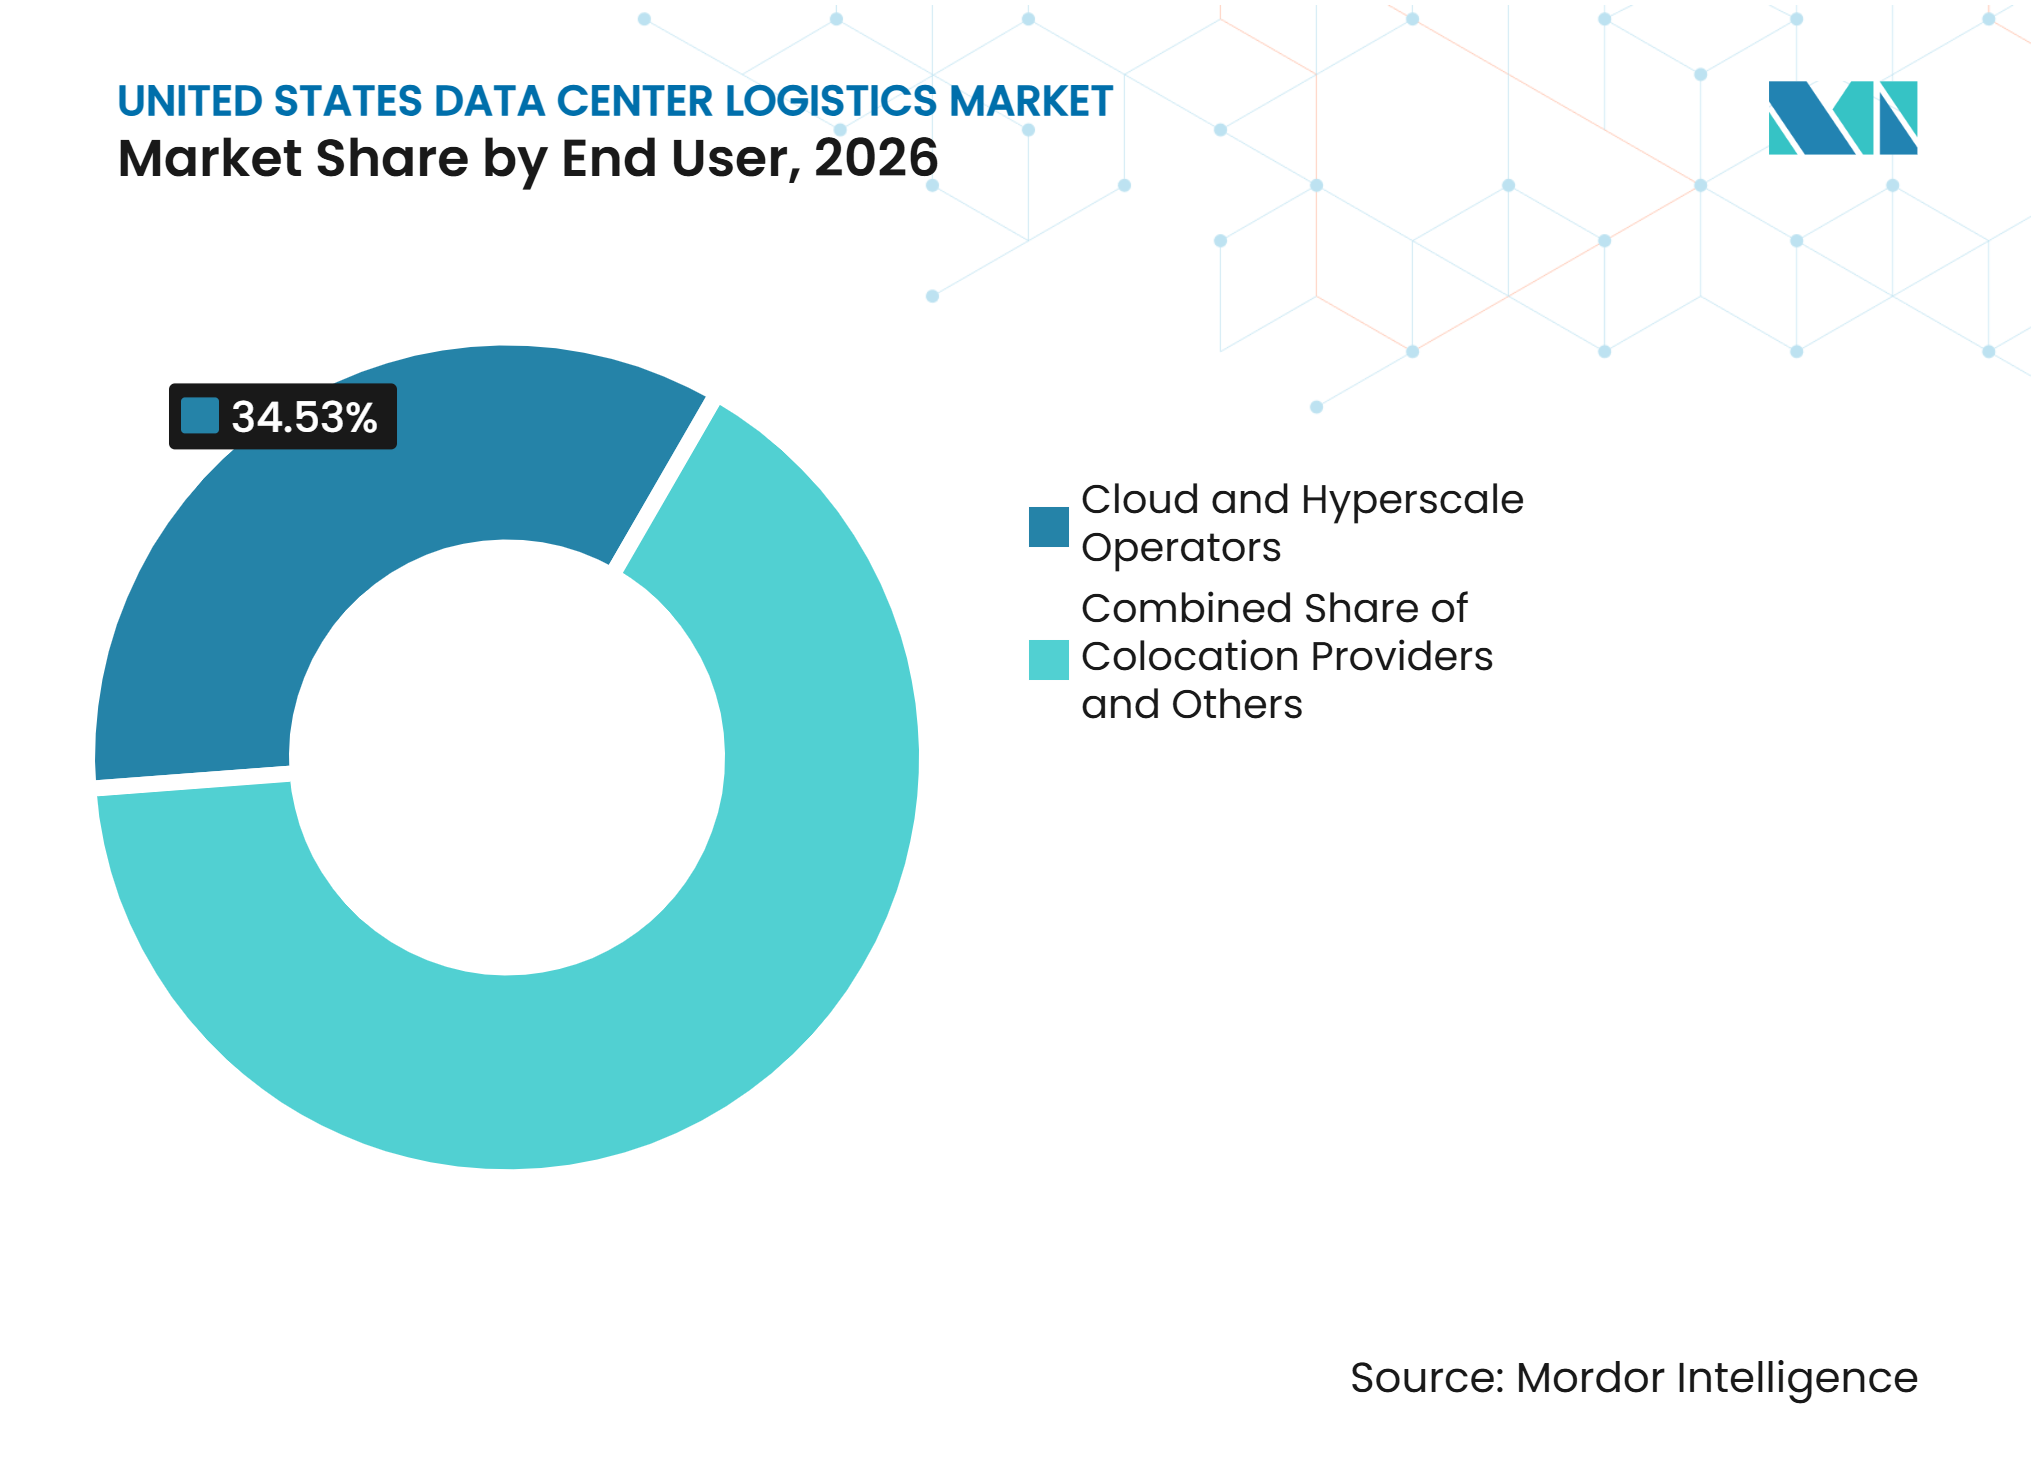
- Por usuário final, os operadores de nuvem e hiperescala representam 34,53% da participação do mercado de logística de data centers dos Estados Unidos em 2026 e têm previsão de expansão a um CAGR de 10,61% até 2032.
- Por geografia, o Sudeste representa 29,12% da participação do mercado de logística de data centers dos Estados Unidos em 2026, enquanto o Sudoeste tem previsão de expansão a um CAGR de 10,22% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Hiperescala e de Data Centers de Inteligência Artificial | +2.5% | Nacional, concentrado no Sudeste e Sudoeste | Longo prazo (≥ 4 anos) |
| Implantações de Energia de Alta Densidade e Resfriamento | +1.4% | Nacional, com ganhos iniciais em Northern Virginia, Phoenix e Atlanta | Médio prazo (2-4 anos) |
| Cronogramas Comprimidos de Construção e Comissionamento | +1.0% | Nacional, com atividade crescente nos mercados secundários do Meio-Oeste e Sudoeste | Médio prazo (2-4 anos) |
| Logística Especializada com Rastreamento de Custódia | +0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Componentes Modulares e Pré-fabricados | +0.6% | Nacional, com ganhos iniciais no Texas, Ohio e Arizona | Médio prazo (2-4 anos) |
| Preparação Próxima ao Local e Entrega Sequenciada | +0.5% | Nacional, com campi do Sudeste e Sudoeste liderando a adoção | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Hiperescala e de Data Centers de Inteligência Artificial
Espera-se que a capacidade de data centers dos Estados Unidos aumente de 24 GW em 2026 para 110 GW até 2030, aumentando o fluxo de equipamentos e materiais de construção que os provedores especializados precisam coordenar. A oferta nos principais mercados norte-americanos cresceu 33,7% em relação ao ano anterior, atingindo 10.903 MW no primeiro semestre de 2026, enquanto a taxa de vacância caiu para 1,4%[1]. O padrão de demanda vai além de uma fase de construção única, pois as instalações de nuvem continuam a receber novos equipamentos de computação e energia após o comissionamento. Os provedores que conseguem integrar frete, operações de armazém, manuseio técnico e entrega no local estão posicionados para atender a essa necessidade contínua.
Implantações de Energia de Alta Densidade, Resfriamento e Equipamentos Modulares
As instalações orientadas para inteligência artificial utilizam densidades de rack mais elevadas do que as instalações tradicionais, aumentando o peso, o valor e os requisitos de manuseio para equipamentos de energia e resfriamento. O programa IEA 4E afirma que o resfriamento líquido pode reduzir o consumo de energia das instalações em 30% a 40%, o que apoia sua adoção em ambientes de alta densidade. O Open Compute Project recomenda temperaturas de transporte controladas entre 5 °C e 60 °C para racks com resfriamento líquido e armazenagem de longo prazo entre 20 °C e 25 °C. Esses requisitos aumentam a demanda por equipes de manuseio treinadas, monitoramento, embalagens especializadas e condições adequadas de armazém no mercado de logística de data centers dos Estados Unidos. Os conjuntos modulares de resfriamento e energia transferem ainda mais o trabalho dos canteiros de obras para as fábricas, exigindo então entrega em uma sequência de instalação rigorosamente planejada. Esse modelo operacional torna a coordenação entre fabricantes, gerentes de projetos, transportadoras e equipes de campo mais importante do que o planejamento convencional de remessas.
Construção Comprimida, Preparação e Entrega Sequenciada
As equipes de construção buscam uma entrega mais rápida das instalações, de modo que as atividades logísticas afetam a capacidade de um local de manter o cronograma. A DHL criou armazéns dedicados para configuração de racks, pré-testes e transporte do armazém ao local, o que permite que o trabalho técnico ocorra antes que os equipamentos cheguem a um local em operação. A DHL também introduziu um serviço de estoque avançado na América do Norte que utiliza mais de 150 locais nos Estados Unidos e no Canadá para apoiar a entrega de peças críticas em até 4 horas. Os armazéns próximos ao local permitem que os provedores mantenham os equipamentos perto de um campus e os liberem na ordem necessária para a instalação. Isso ajuda as equipes de construção a gerenciar vários edifícios ao mesmo tempo sem sobrecarregar as áreas de armazenagem do local. O mercado de logística de data centers dos Estados Unidos, portanto, atribui maior valor à visibilidade de estoque, ao controle de agendamentos e às transferências confiáveis entre contratados.
Manuseio Especializado e Cadeia de Custódia Segura
Racks de servidores, unidades de energia e sistemas com resfriamento líquido requerem proteção contra choques, vibrações, exposição ambiental e acesso não autorizado. O Open Compute Project identifica práticas de armazenagem e transporte para racks com resfriamento líquido, pois os sistemas de fluido refrigerante podem apresentar riscos de vazamento e manuseio. O serviço Secure Cloud Deployment da Kuehne+Nagel utiliza rastreamento de choque, inclinação, temperatura, umidade e exposição à luz durante o transporte. A IATA informou que o frete aéreo transportou mais de dois terços dos bens relacionados à inteligência artificial por valor em 2025, e as remessas relacionadas à inteligência artificial aumentaram 20% em relação ao ano anterior[2]. Equipamentos de alto valor fortalecem o argumento de negócio para veículos especializados, transporte monitorado, equipes de instalação treinadas e custódia documentada. As diretrizes de segurança do NIST também apoiam controles formais para sistemas que atendem a cargas de trabalho governamentais, o que pode tornar a rastreabilidade um requisito prático para provedores que trabalham nessas implantações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Rotas de Transporte de Cargas Pesadas, Interconexão à Rede Elétrica e Acesso ao Local Limitados | -1.3% | Nacional, mais agudo em locais greenfield rurais no Sudoeste e Meio-Oeste | Longo prazo (≥ 4 anos) |
| Risco de Choque, Vibração, Descarga Eletrostática e Danos Ambientais | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Logística para Missões Críticas e Equipamentos Especializados | -1.1% | Nacional, particularmente em mercados secundários | Médio prazo (2-4 anos) |
| Longos Prazos de Entrega para Transformadores, Painéis de Distribuição e Equipamentos de Resfriamento | -1.0% | Nacional, especialmente onde o estoque pré-posicionado é limitado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Acesso para Cargas Pesadas, Restrições de Rede Elétrica e Prazos de Entrega de Equipamentos
Grandes transformadores, painéis de distribuição, equipamentos de resfriamento e módulos pré-fabricados precisam ser transportados por rotas que podem ter limites de peso, altura e licenças. O Departamento de Transportes dos Estados Unidos fornece o arcabouço para operações de veículos com dimensões e pesos excedentes, enquanto os estados individuais gerenciam muitas das decisões de licenciamento específicas por rota. Isso acrescenta tempo de planejamento a projetos em locais rurais ou recém-desenvolvidos. Os longos prazos de entrega para transformadores de energia e transformadores elevadores de geradores podem exigir armazenagem controlada antes que um local esteja pronto. A armazenagem prolongada pode aumentar os custos e criar demanda por instalações seguras, mas também imobiliza capacidade operacional no mercado de logística de data centers dos Estados Unidos. Atrasos na interconexão à rede elétrica, na infraestrutura do local ou nas licenças de entrega podem fazer com que os equipamentos cheguem muito antes das datas de comissionamento.
Risco de Danos a Equipamentos e Restrições de Mão de Obra Especializada
Vibração, descarga eletrostática, temperaturas incorretas ou manuseio inadequado podem danificar equipamentos de computação sensíveis. O Open Compute Project descreve controles de transporte e armazenagem para hardware com resfriamento líquido, incluindo condições que protegem os sistemas de fluido refrigerante e componentes relacionados. A Administração Federal de Segurança de Transportadoras Motorizadas estabelece regras de segurança para veículos comerciais e motoristas, que formam uma importante linha de base de conformidade para movimentações pesadas e especializadas. Os provedores precisam de motoristas, operadores de içamento, técnicos de armazém e equipes de campo que entendam tanto a segurança do frete quanto a sensibilidade dos equipamentos. Esse requisito é mais difícil de atender em mercados secundários com menor disponibilidade de mão de obra especializada e acesso limitado a veículos com suspensão a ar ou equipamentos de manuseio limpo. A restrição pode limitar a disponibilidade de serviços mesmo quando a demanda por equipamentos permanece forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística:
Serviços de Valor Agregado se Expandem Além do Frete PrincipalO transporte representa 54,97% da participação do mercado de logística de data centers dos Estados Unidos em 2026, refletindo o volume de servidores, sistemas de energia, equipamentos de resfriamento e materiais de construção que se deslocam para os locais em operação. As movimentações rodoviárias e de carga de projeto continuam sendo essenciais porque muitas instalações exigem que grandes equipamentos cheguem a campi fora dos principais centros urbanos. A armazenagem e estocagem apoiam projetos em que transformadores, painéis de distribuição e sistemas de resfriamento precisam ser mantidos antes que as condições do local permitam a instalação. A DHL abriu instalações dedicadas que combinam armazenagem com configuração de racks, pré-testes e despacho especializado, demonstrando como as funções de armazém estão se tornando mais técnicas. O mercado de logística de data centers dos Estados Unidos continua a necessitar desses serviços de transporte e armazenagem mesmo quando os operadores adicionam mais atividades especializadas.
Os serviços de valor agregado apresentam o crescimento projetado mais rápido, com um CAGR de 9,60% até 2032, sustentado por configuração, preparação, testes, trabalho de firmware, suporte à instalação e documentação de cadeia de custódia. A Kuehne+Nagel descreve um modelo de serviço que inclui transporte monitorado, manuseio de racks, instalação de componentes e remoção de embalagens nos locais dos data centers. A categoria de serviço requer procedimentos técnicos mais rigorosos do que o frete padrão, o que pode tornar as capacidades e o treinamento mais importantes do que o preço do transporte isoladamente. Os controles do NIST para cargas de trabalho relacionadas ao governo acrescentam ainda mais importância às práticas documentadas de acesso físico e custódia.



Por Modal de Transporte:
Rodoviário Lidera Enquanto o Aéreo Atende Necessidades Urgentes de EquipamentosO transporte rodoviário representa 58,80% do tamanho do mercado de logística de data centers dos Estados Unidos em 2026, pois pode movimentar materiais a granel, sistemas mecânicos pesados, racks e equipamentos de energia de portos, fábricas e armazéns para os locais. As transportadoras rodoviárias também apoiam a entrega na última milha, agendamentos de instalação e devoluções de instalações em operação. Cargas pesadas e de dimensões excedentes requerem revisão de rota e licenças sob as normas operacionais estaduais e federais. O ferroviário, o marítimo e as hidrovias interiores podem apoiar movimentações selecionadas de carga de projeto onde a origem, o destino e o perfil do equipamento permitam seu uso. O mercado de logística de data centers dos Estados Unidos necessita de planejamento multimodal porque os cronogramas de construção e as características dos equipamentos diferem de uma remessa para outra.
O aéreo apresenta o crescimento projetado mais alto, com um CAGR de 9,95% até 2032, porque alguns processadores, servidores e outros componentes são sensíveis demais ao tempo para o frete marítimo. O frete aéreo transportou mais de dois terços dos bens relacionados à inteligência artificial por valor em 2025, enquanto essas remessas aumentaram 20% em relação ao ano anterior, de acordo com a IATA. A Kuehne+Nagel relatou foco contínuo em serviços de nuvem e data centers, apoiado por frete aéreo, frete marítimo e soluções terrestres especializadas. As remessas aéreas geralmente têm custos de transporte mais elevados, portanto são mais adequadas para equipamentos críticos ou projetos com janelas de comissionamento estreitas. O resultado é uma divisão clara entre movimentações a granel e movimentações urgentes de alto valor dentro do mercado de logística de data centers dos Estados Unidos.
Por Dispositivos:
Sistemas Elétricos Lideram Enquanto Equipamentos de Resfriamento Ganham RitmoOs dispositivos elétricos representam 67,23% da participação do mercado de logística de data centers dos Estados Unidos em 2026, liderados por servidores, sistemas de armazenagem, equipamentos de UPS, transformadores e outra infraestrutura de energia. Esses sistemas representam uma grande parcela do investimento em instalações e requerem envio e recebimento cuidadosamente coordenados. Valores mais elevados de equipamentos aumentam a importância do transporte rastreado, da armazenagem segura e de equipes treinadas para a última milha. O crescimento dos data centers está remodelando a demanda por equipamentos elétricos nos Estados Unidos. Os dispositivos elétricos podem permanecer centrais no mercado de logística de data centers dos Estados Unidos porque cada nova instalação precisa de sistemas de computação e energia antes que as operações possam começar.
Os dispositivos mecânicos têm previsão de registrar um CAGR de 9,53% até 2032, impulsionados por sistemas de resfriamento líquido, racks, resfriadores a seco, torres de resfriamento e equipamentos relacionados. O programa IEA 4E estima que o resfriamento líquido pode reduzir o consumo de energia das instalações em 30% a 40%, fortalecendo seu papel nas implantações de computação densa[3]. O Open Compute Project publicou orientações de manuseio para racks com resfriamento líquido, incluindo faixas de temperatura e condições de armazenagem. Essas especificações tornam a logística de equipamentos mecânicos mais especializada e aumentam a necessidade de embalagens adequadas, ambientes de armazém e planejamento de instalação. Os módulos de resfriamento construídos em fábrica também podem reduzir o trabalho de montagem no local, ao mesmo tempo que concentram o risco de manuseio em remessas menos numerosas e mais pesadas.

Por Tamanho de Data Center:
Grandes Campi Dominam e Sites de Borda Ampliam a DemandaOs data centers de grande escala representam 65,54% do tamanho do mercado de logística de data centers dos Estados Unidos em 2026, pois os campi de hiperescala e colocation respondem por grandes compras de equipamentos e programas de construção plurianuais. Os grandes campi precisam de planos de entrega antecipados que alinhem múltiplos fornecedores, regras de segurança, controles de acesso ao local e equipes de instalação. Sua escala suporta instalações de preparação dedicadas e redes de transporte contratadas. O tamanho do mercado de logística de data centers dos Estados Unidos para este segmento permanece ancorado pela construção contínua de grandes sites de infraestrutura de nuvem.
Os data centers de pequena e média escala têm previsão de registrar um CAGR de 9,47% até 2032, à medida que as implantações de borda e as atualizações empresariais estendem a atividade para além dos hubs estabelecidos. As instalações distribuídas frequentemente têm menos espaço no local para recebimento, preparação e manuseio de materiais do que os grandes campi. Isso pode criar demanda por entregas agendadas, armazenagem temporária e equipes qualificadas para a última milha. Projetos menores também podem precisar de planos de entrega personalizados quando seus locais têm acesso restrito ou infraestrutura de carregamento limitada. A base crescente de locais oferece aos provedores especializados oportunidades fora das maiores contas de hiperescala no mercado de logística de data centers dos Estados Unidos.
Por Usuário Final:
Operadores de Nuvem e Hiperescala Concentram a DemandaOs operadores de nuvem e hiperescala representam 34,53% da participação do mercado de logística de data centers dos Estados Unidos em 2026 e têm previsão de crescer a um CAGR de 10,61% até 2032. Seus programas de investimento requerem movimentações repetidas de hardware de computação, infraestrutura elétrica, sistemas de resfriamento e peças de reposição. 80,4% da capacidade em construção no principal mercado norte-americano estava pré-locada no primeiro semestre de 2026. Essa visibilidade pode ajudar os provedores de logística a planejar a capacidade de armazém e a atividade de frota por períodos mais longos. A Kuehne+Nagel declarou que os clientes forneceram visibilidade dos requisitos de equipamentos até 2027 a 2029, demonstrando os horizontes de planejamento estendidos envolvidos nessas relações.
Os provedores de colocation também criam demanda porque atendem a empresas que não operam suas próprias grandes instalações. As empresas de tecnologia da informação e telecomunicações precisam de infraestrutura física para expansão de rede e computação de borda, enquanto os usuários de serviços financeiros, governo, saúde e mídia frequentemente requerem controles mais formais sobre a movimentação de equipamentos. As diretrizes do NIST são particularmente relevantes onde cargas de trabalho regulamentadas ou governamentais requerem controles de segurança documentados. Cada tipo de cliente pode exigir diferentes procedimentos de recebimento, controles de acesso e métodos de manuseio de equipamentos. Essa diversidade limita a utilidade de um único modelo de serviço padronizado e apoia o desenvolvimento de serviços especializados em todo o setor de logística de data centers dos Estados Unidos.
Análise Geográfica
O Sudeste representa 29,12% da participação do mercado de logística de data centers dos Estados Unidos em 2026, sustentado por Northern Virginia e Atlanta. Northern Virginia adicionou 1.102 MW de absorção líquida em 2025 e atingiu 4.039,6 MW de estoque[4]. A expansão regional sustenta a demanda por entregas de entrada recorrentes, preparação local e transporte controlado entre os armazéns e os campi. A disponibilidade muito baixa nos locais estabelecidos torna a capacidade logística previsível importante, pois as equipes de local têm pouco espaço para manter estoque excedente. Os provedores nessa geografia provavelmente se beneficiarão de redes de armazéns dedicados, capacidade de configuração técnica e coordenação estreita com contratados.
O Sudoeste tem previsão de expansão a um CAGR de 10,22% até 2032, tornando-o a região de crescimento mais rápido do mercado de logística de data centers dos Estados Unidos. A Prime Data Centers iniciou a construção de 3 edifícios em um campus de 240 MW em Phoenix em maio de 2026, como parte de um investimento de 3 bilhões de USD. O desenvolvimento no Arizona e Nevada aumenta a movimentação de sistemas de energia, resfriamento, servidores e modulares para uma região com longas distâncias entre fabricação, portos, armazéns e locais finais. O Sudoeste se beneficia da expansão da infraestrutura de energia e de uma migração de alguns mercados com restrições de capacidade. O arcabouço de operação de veículos com dimensões e pesos excedentes do Departamento de Transportes dos Estados Unidos permanece relevante para entregas de equipamentos que requerem planejamento de rota e licenças. Os provedores que garantirem capacidade de preparação e expertise em transporte de cargas pesadas em Phoenix e corredores próximos poderão gerenciar melhor o sequenciamento de equipamentos para novos campi.
O Meio-Oeste está ganhando projetos em Ohio, Indiana e Wisconsin à medida que os operadores buscam capacidade fora dos principais hubs costeiros estabelecidos. Esses locais podem exigir novas capacidades locais de preparação e transporte de cargas pesadas, pois as redes especializadas são menos maduras do que em Northern Virginia ou Phoenix. O Nordeste continua a atender às necessidades de serviços financeiros e empresariais que valorizam a proximidade, a resiliência e o manuseio controlado de equipamentos. As práticas de segurança relacionadas ao NIST e outros controles de clientes podem moldar os requisitos de custódia para equipamentos sensíveis nessa geografia. O Oeste mantém uma grande base instalada, mas as restrições de energia podem direcionar parte da nova atividade de construção para o Arizona e Nevada. Em todas essas regiões diversas, o mercado de logística de data centers dos Estados Unidos depende de armazenagem flexível, planejamento de rotas e serviços de entrega técnica que possam se adaptar a diversas condições de local.
Cenário Competitivo
Concentração do Mercado
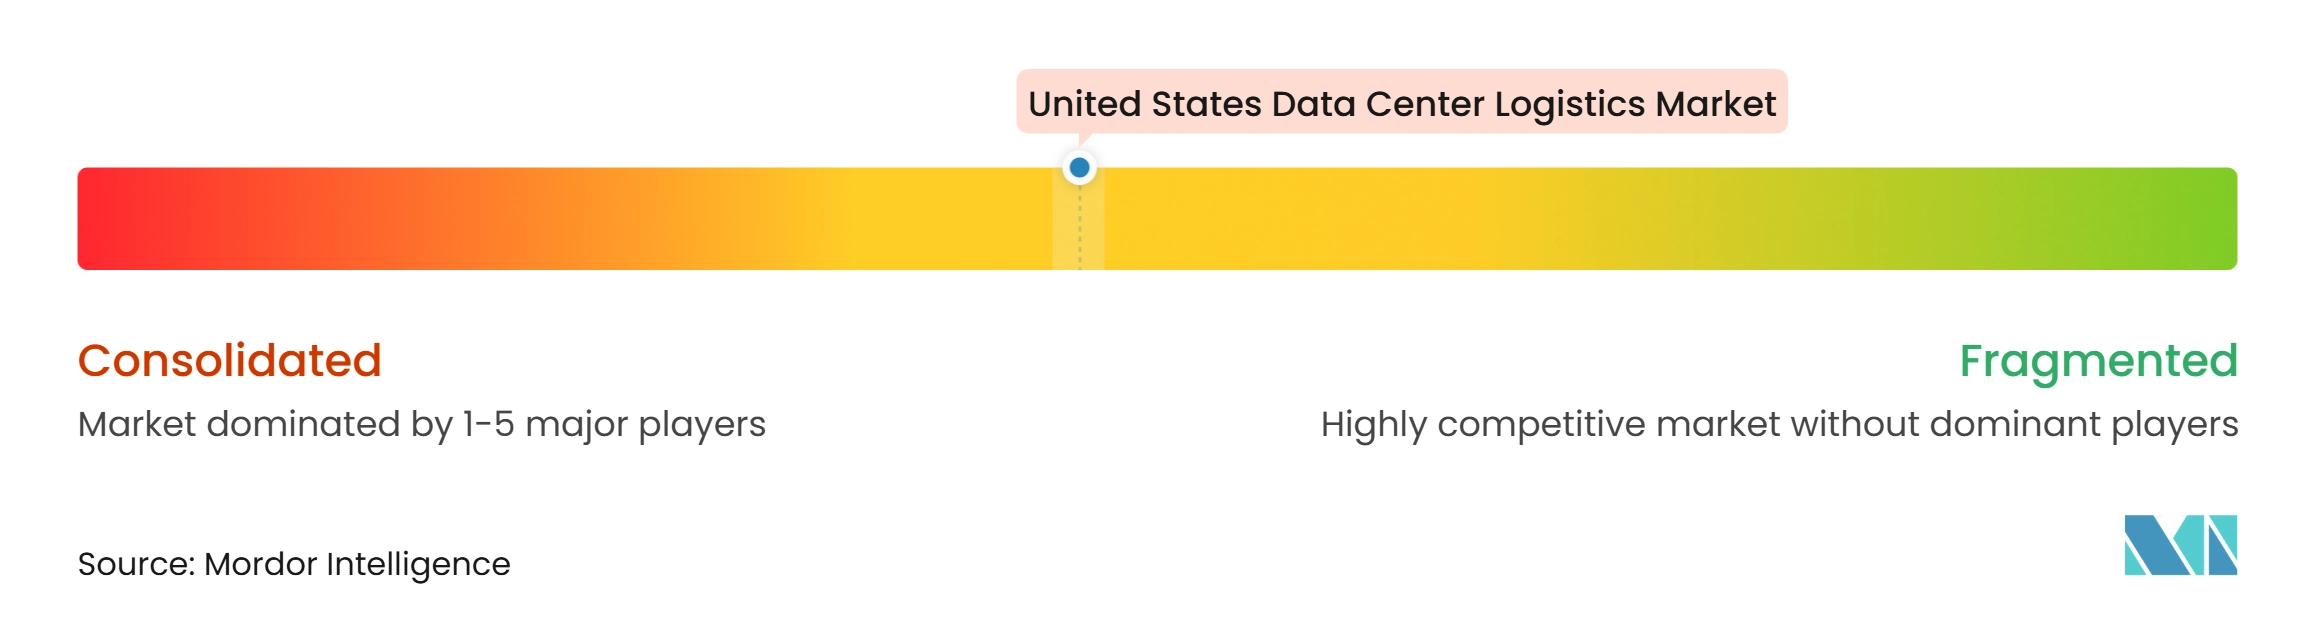
O mercado de logística de data centers dos Estados Unidos é consolidado entre provedores globais que combinam agenciamento de frete, operações de armazém, serviços técnicos e entrega na última milha. DHL Group, GXO Logistics, Kuehne+Nagel e DP World competem com especialistas em carga de projeto, provedores de realocação de tecnologia da informação e operadores regionais de preparação. Os 10 sites dedicados de logística de data centers da DHL na América do Norte oferecem configuração de racks, pré-testes e transporte especializado do armazém ao local. Essa abordagem combina serviços que os clientes poderiam, de outra forma, obter de vários provedores.
A DP World expandiu sua rede especializada nos Estados Unidos em outubro de 2026, apoiando quase 50 sites de data centers com transporte, gestão de estoque, configuração habilitada para sala limpa e implantação final. A empresa declarou que poderia configurar até 75 racks personalizados semanalmente e gerenciou mais de 2 bilhões de USD em ativos por meio de sua plataforma. A Kuehne+Nagel utiliza transporte monitorado e entrega com suspensão a ar para clientes de infraestrutura de nuvem, o que reflete a crescente importância da proteção e rastreabilidade de equipamentos. Sistemas de qualidade baseados na ISO 9001 e práticas de custódia alinhadas ao NIST podem apoiar a credibilidade dos provedores junto a clientes que necessitam de manuseio consistente e controles documentados. Essas capacidades podem dificultar a competição de provedores de frete convencionais pelos trabalhos mais sensíveis.
A GXO Logistics relatou 5 novos contratos de data centers no quarto trimestre de 2025 e afirmou atuar em múltiplas regiões com um importante operador de hiperescala. A Arvato entrou no segmento de serviços de data centers dos Estados Unidos em janeiro de 2025 por meio da ATC, oferecendo armazenagem, entrega especializada na última milha, cabeamento, preparação e manuseio de alta precisão. A GEODIS e a CEVA Logistics também estabeleceram ofertas de serviços especializados que combinam transporte, armazenagem segura, rastreamento, entrega na última milha e serviços circulares. A concorrência é, portanto, ativa tanto em redes nacionais integradas quanto em nichos técnicos mais específicos.
Líderes do Setor de Logística de Data Centers dos Estados Unidos
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
DP World
-
GXO Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Data Centers dos Estados Unidos Empresas cobertas neste relatório
- DHL Group
- Logistics Plus Inc.
- MG Moving Services LLC
- JK Moving Services
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World Limited
- Kuehne + Nagel International AG
- Ceva Logistics
- FedEx
- TransPak Inc.
- GEODIS
- UPS
- DSV
- Nippon Express
- Arvato
- AIT Worldwide Logistics
- Rhenus Logistics
- Nationwide Transport Services
- Yusen Logistics
Desenvolvimentos industriais recentes em Mercado de Logística de Data Centers dos Estados Unidos
- Outubro de 2026: A DP World expandiu sua rede especializada de logística de data centers nos Estados Unidos, com operações agora apoiando quase 50 sites de data centers nos Estados Unidos atendendo às principais atividades de hiperescala. A plataforma integra transporte, gestão de estoque, configuração de servidores em ambientes habilitados para sala limpa, processando até 75 racks personalizados semanalmente, e implantação final, cobrindo mais de 2 bilhões de USD em ativos gerenciados.
- Agosto de 2026: A DHL Supply Chain lançou uma solução nacional de estoque avançado para peças de infraestrutura de data centers, operando a partir de mais de 150 locais nos Estados Unidos e no Canadá e permitindo a entrega de peças críticas de instalação e reposição em até 4 horas após as solicitações dos clientes.
- Junho de 2026: O DHL Group expandiu suas capacidades de logística de data centers na Ásia-Pacífico, adicionando mais de 30.000 m² de capacidade de armazém dedicado com uma expansão comprometida adicional de 130.000 m² na Malásia e na Tailândia, estendendo os corredores globais de fornecimento que apoiam a logística de construção de data centers na América do Norte.
- Março de 2026: A DHL Supply Chain anunciou 10 sites de armazém dedicados à logística de data centers na América do Norte, totalizando mais de 7 milhões de ft² de capacidade, projetados para atender operadores de hiperescala e colocation com manuseio especializado, configuração de racks, pré-testes e transporte especializado do armazém ao local.
Escopo do Relatório do Mercado de Logística de Data Centers dos Estados Unidos
Visão geral da segmentação
| Transporte | Rodoviário |
| Ferroviário | |
| Marítimo e Hidrovias Interiores | |
| Aéreo | |
| Armazenagem e Estocagem | |
| Serviços de Valor Agregado |
| Dispositivos Elétricos | Sistemas de UPS |
| Servidores e Dispositivos de Armazenagem | |
| Outra Infraestrutura Elétrica | |
| Dispositivos Mecânicos | Sistemas de Resfriamento |
| Racks | |
| Outra Infraestrutura Mecânica |
| Data Centers de Pequena e Média Escala |
| Data Centers de Grande Escala |
| Operadores de Nuvem e Hiperescala |
| Provedores de Colocation |
| Empresas de Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Defesa |
| Saúde |
| Conteúdo, Mídia e Serviços Digitais |
| Outros Usuários Finais |
| Meio-Oeste |
| Nordeste |
| Sudeste |
| Sudoeste |
| Oeste |
| Por Função Logística | Transporte | Rodoviário |
| Ferroviário | ||
| Marítimo e Hidrovias Interiores | ||
| Aéreo | ||
| Armazenagem e Estocagem | ||
| Serviços de Valor Agregado | ||
| Por Dispositivos | Dispositivos Elétricos | Sistemas de UPS |
| Servidores e Dispositivos de Armazenagem | ||
| Outra Infraestrutura Elétrica | ||
| Dispositivos Mecânicos | Sistemas de Resfriamento | |
| Racks | ||
| Outra Infraestrutura Mecânica | ||
| Por Tamanho de Data Center | Data Centers de Pequena e Média Escala | |
| Data Centers de Grande Escala | ||
| Por Usuário Final | Operadores de Nuvem e Hiperescala | |
| Provedores de Colocation | ||
| Empresas de Tecnologia da Informação e Telecomunicações | ||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Governo e Defesa | ||
| Saúde | ||
| Conteúdo, Mídia e Serviços Digitais | ||
| Outros Usuários Finais | ||
| Por Geografia | Meio-Oeste | |
| Nordeste | ||
| Sudeste | ||
| Sudoeste | ||
| Oeste | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a logística de data centers dos Estados Unidos até 2032?
O setor tem projeção de crescimento de 9,81 bilhões de USD em 2027 para 14,19 bilhões de USD até 2032, a um CAGR de 7,66%.
Qual função logística está crescendo mais rapidamente para os data centers dos Estados Unidos?
Os serviços de valor agregado têm previsão de registrar um CAGR de 9,60% até 2032, sustentados por preparação, configuração, testes e trabalho de cadeia de custódia.
Por que o frete aéreo está se tornando mais importante para as implantações de data centers?
O aéreo tem previsão de registrar um CAGR de 9,95% até 2032, pois os operadores o utilizam para equipamentos de computação urgentes e de alto valor. A IATA informou que o frete aéreo transportou mais de dois terços dos bens relacionados à inteligência artificial por valor em 2025.
Qual categoria de equipamento impulsiona mais os gastos com logística?
Os dispositivos elétricos representam uma participação de 67,23% em 2026, pois servidores, sistemas de energia, equipamentos de armazenagem e transformadores formam o núcleo do investimento em instalações.
Qual região dos Estados Unidos está se expandindo mais rapidamente para a logística de data centers?
O Sudoeste tem previsão de registrar um CAGR de 10,22% até 2032, sustentado pela atividade de construção no Arizona, Nevada e mercados adjacentes.
Quais capacidades os provedores precisam para atender aos operadores de nuvem e hiperescala?
Os provedores precisam de armazenagem segura, transporte controlado, rastreamento de equipamentos, capacidade de configuração, equipes de manuseio qualificadas e entrega confiável na última milha.