
Tamaño y Participación del Mercado de Logística de Centros de Datos de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
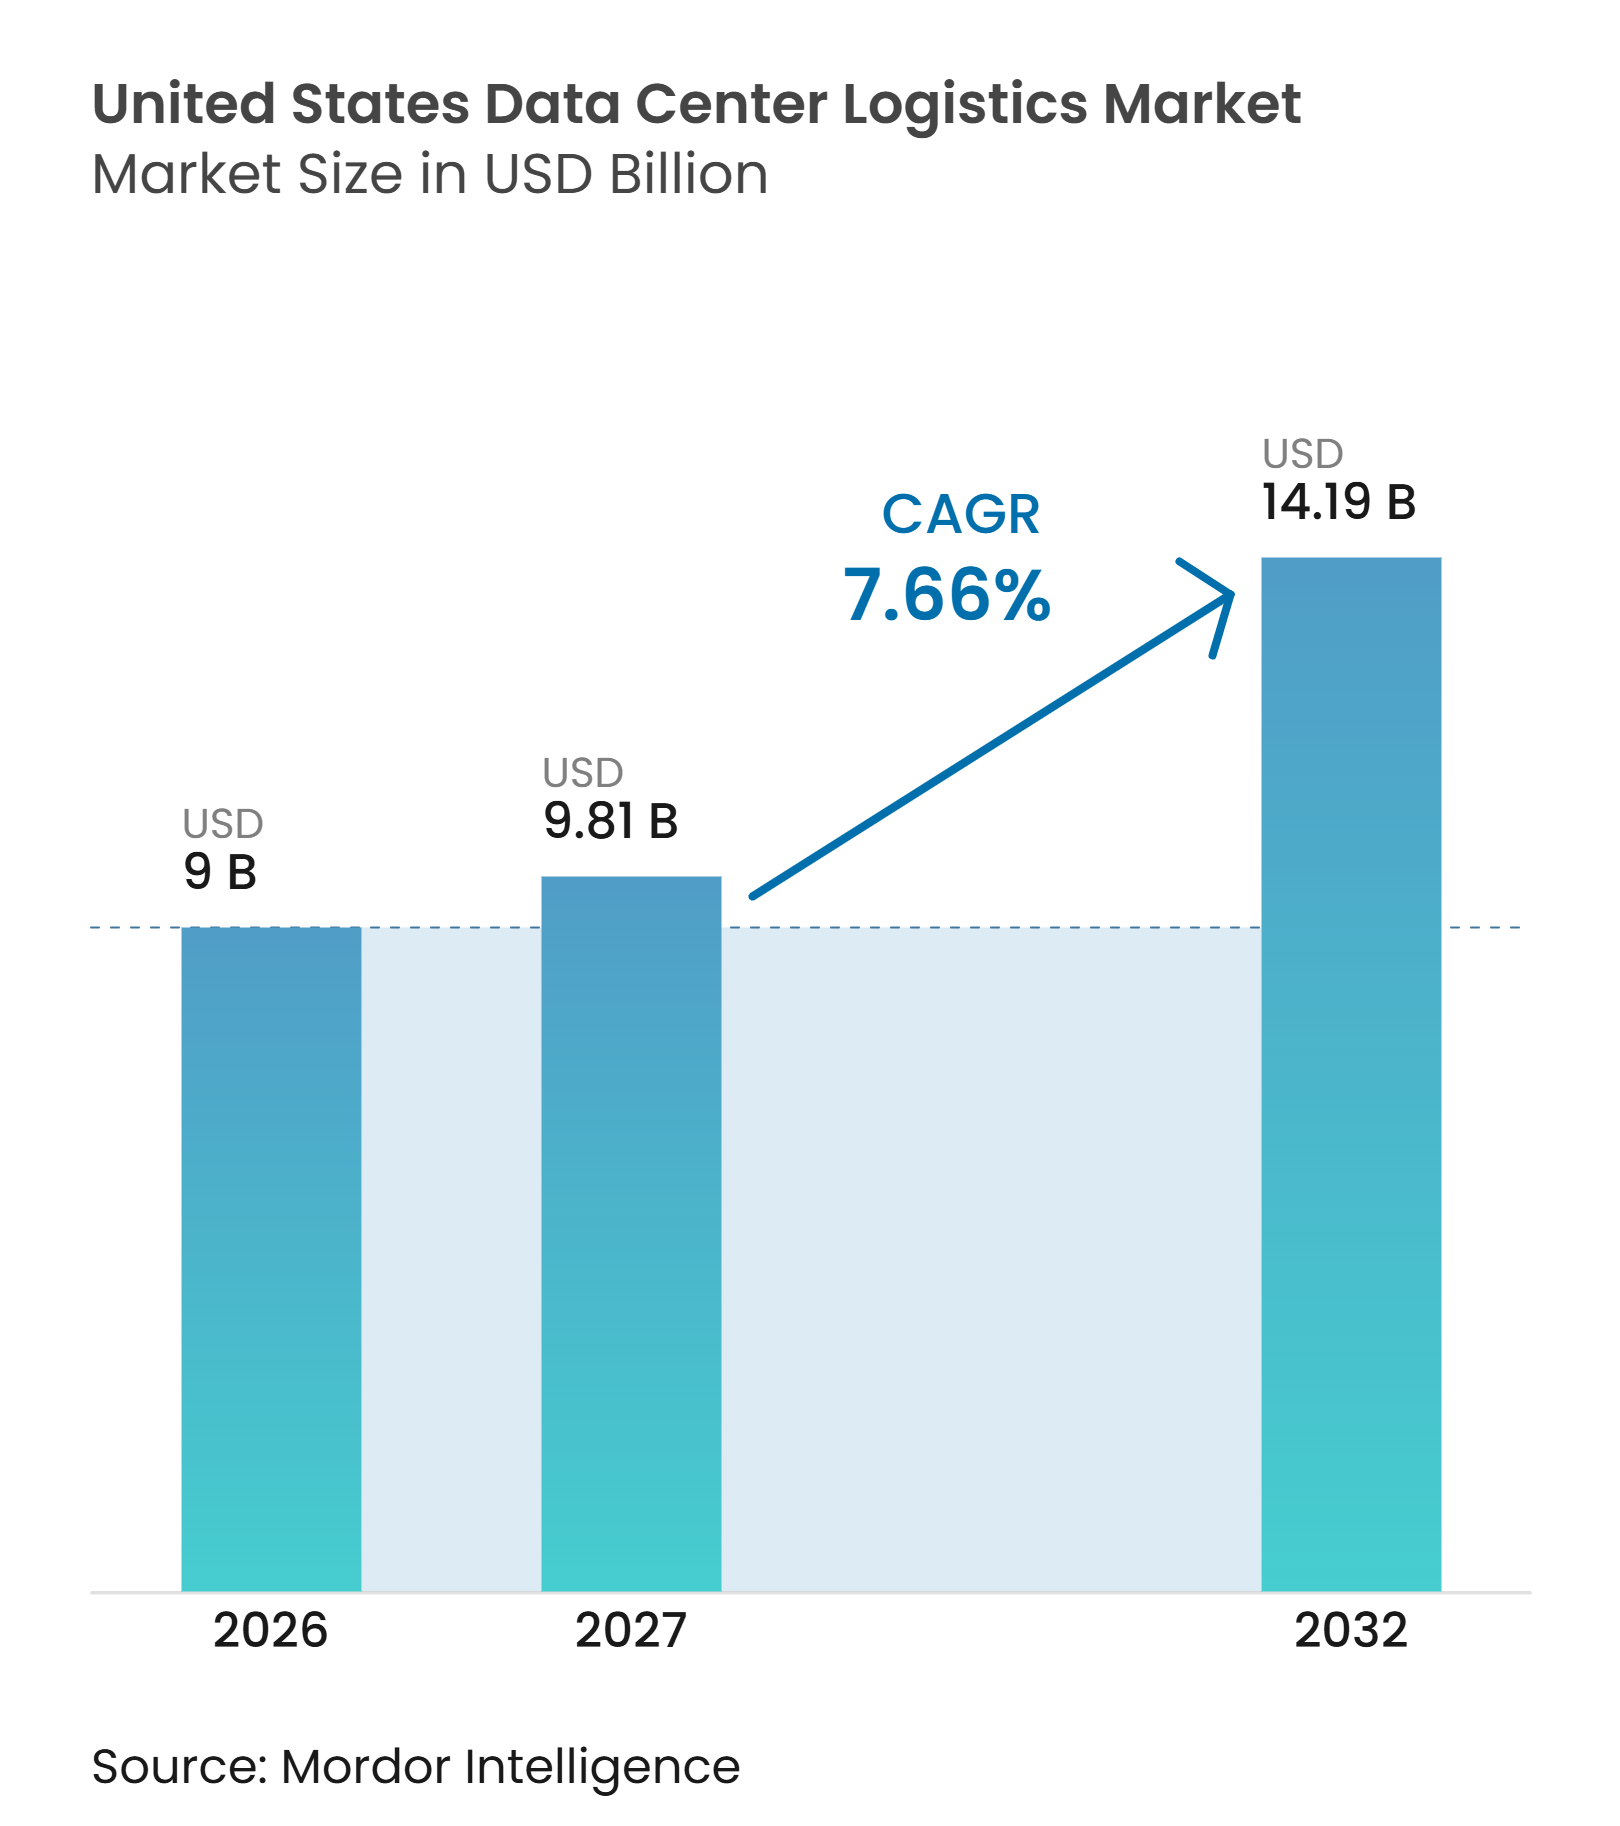
| Tamaño del mercado en el año base (2026) | 9 Mil millones de dólares |
| Tamaño del Mercado (2027) | 9.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.19 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.66 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Centros de Datos de Estados Unidos por Mordor Intelligence
El tamaño del mercado de logística de centros de datos de Estados Unidos está valorado en 9 mil millones de USD en 2026. Se estima que crecerá desde 9,81 mil millones de USD en 2027 hasta alcanzar los 14,19 mil millones de USD para 2032, a un CAGR del 7,66% durante el período de pronóstico de 2027 a 2032.
El mercado de logística de centros de datos de Estados Unidos está respaldado por una gran cartera de infraestructura de inteligencia artificial y nube, lo que incrementa la demanda de entrega, preparación, configuración y almacenamiento controlado. La oferta de centros de datos en los principales mercados norteamericanos alcanzó los 10.903 MW en el primer semestre de 2026, mientras que la tasa de desocupación cayó al 1,4%, lo que demuestra que la nueva capacidad continuó siendo absorbida rápidamente. El mercado de logística de centros de datos de Estados Unidos también se beneficia de ciclos de renovación de equipos más cortos, ya que las instalaciones activas necesitan entregas continuas de servidores, sistemas de energía y equipos de refrigeración. Los proveedores de logística están respondiendo ampliando almacenes especializados y trasladando más trabajo técnico fuera de los pisos de construcción. DHL anunció 10 sitios dedicados en América del Norte con más de 7 millones de ft² de capacidad para configuración de bastidores, pruebas previas y transporte especializado, lo que refleja el impulso del modelo de servicio de logística de centros de datos de Estados Unidos.
Conclusiones Clave del Informe
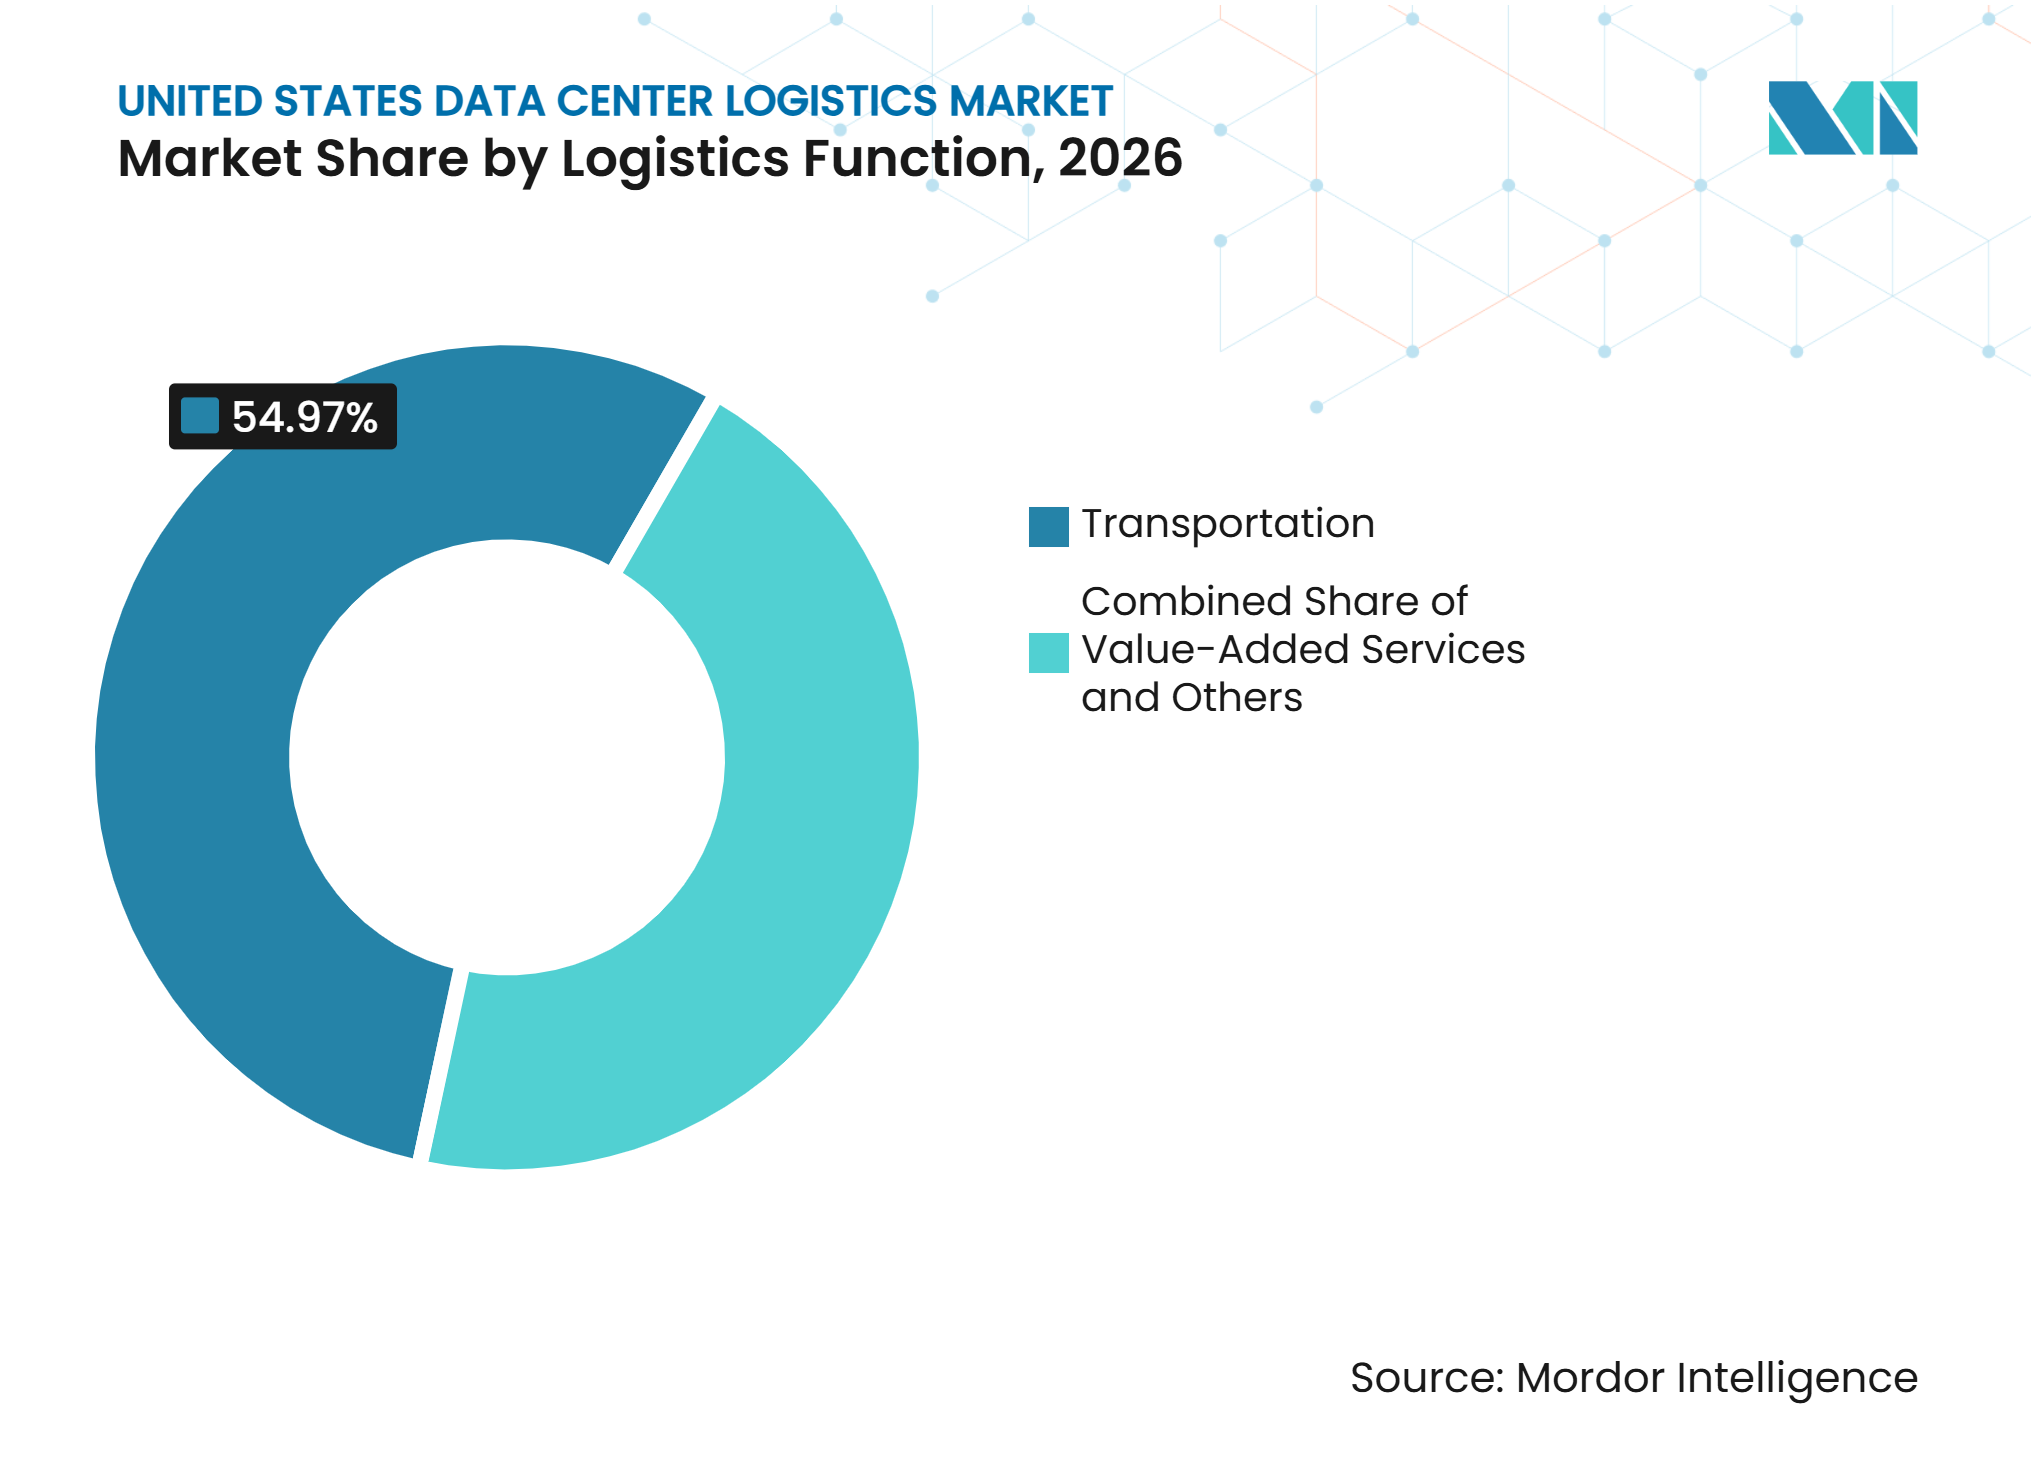
- Por función logística, el transporte representa el 54,97% de la participación del mercado de logística de centros de datos de Estados Unidos en 2026, mientras que se prevé que los servicios de valor agregado se expandan a un CAGR del 9,60% hasta 2032.
- Por modo de transporte, la carretera representa el 58,80% del tamaño del mercado de logística de centros de datos de Estados Unidos en 2026, mientras que se prevé que el aéreo se expanda a un CAGR del 9,95% hasta 2032.
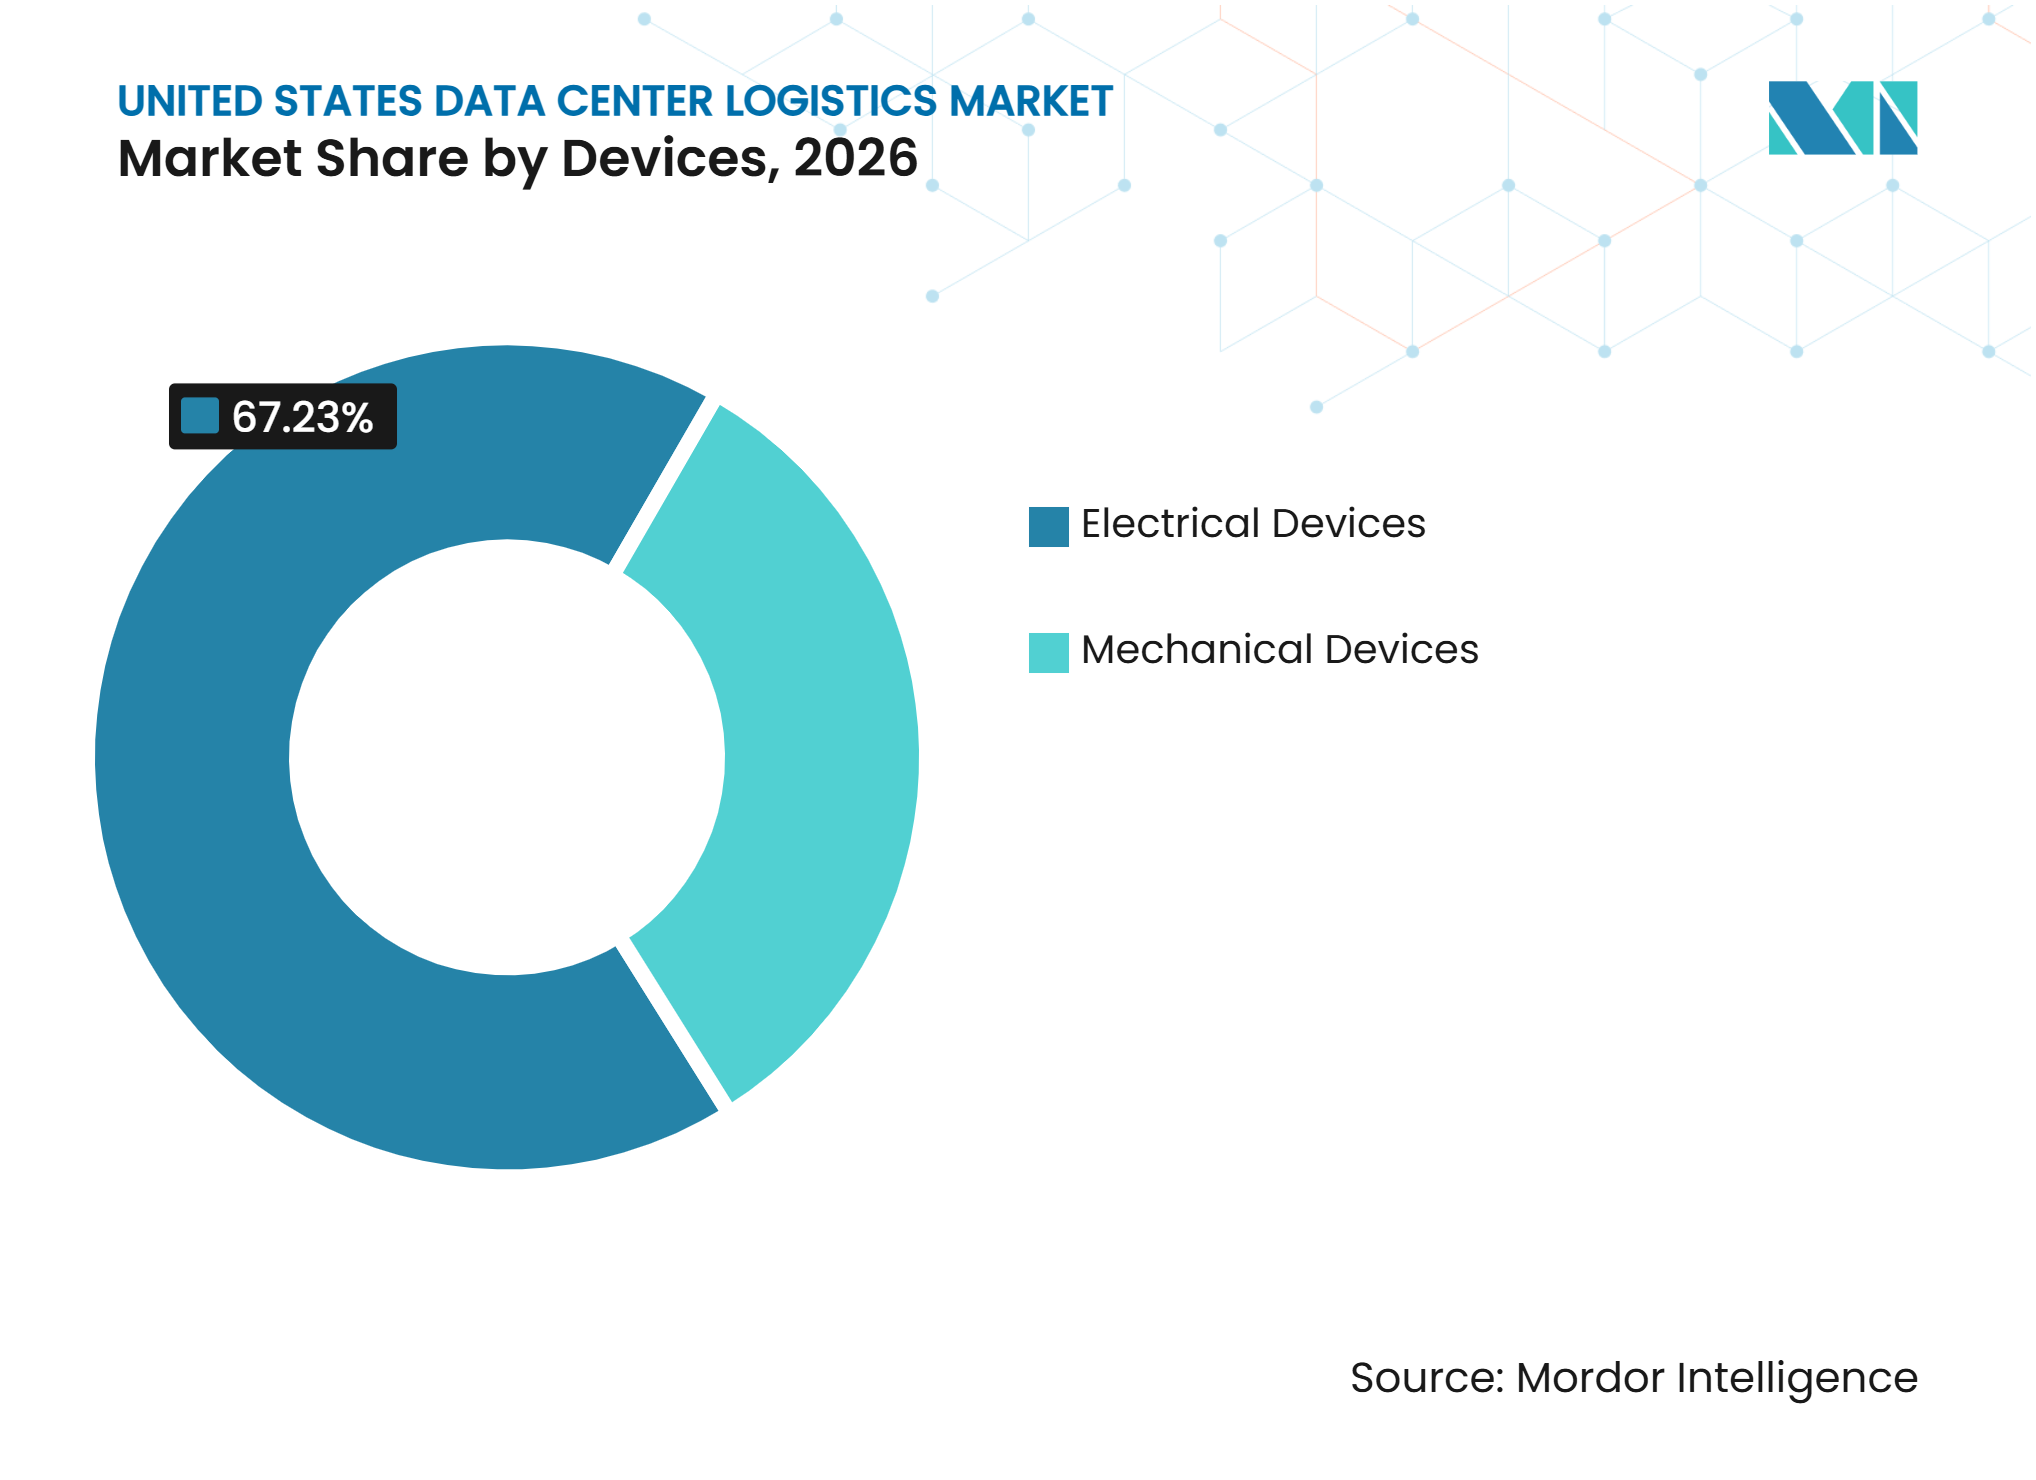
- Por dispositivos, los dispositivos eléctricos representan el 67,23% de la participación del mercado de logística de centros de datos de Estados Unidos en 2026, mientras que se prevé que los dispositivos mecánicos se expandan a un CAGR del 9,53% hasta 2032.
- Por tamaño de centro de datos, los centros de datos de gran escala representan el 65,54% del tamaño del mercado de logística de centros de datos de Estados Unidos en 2026, mientras que se prevé que los centros de datos de pequeña y mediana escala se expandan a un CAGR del 9,47% hasta 2032.
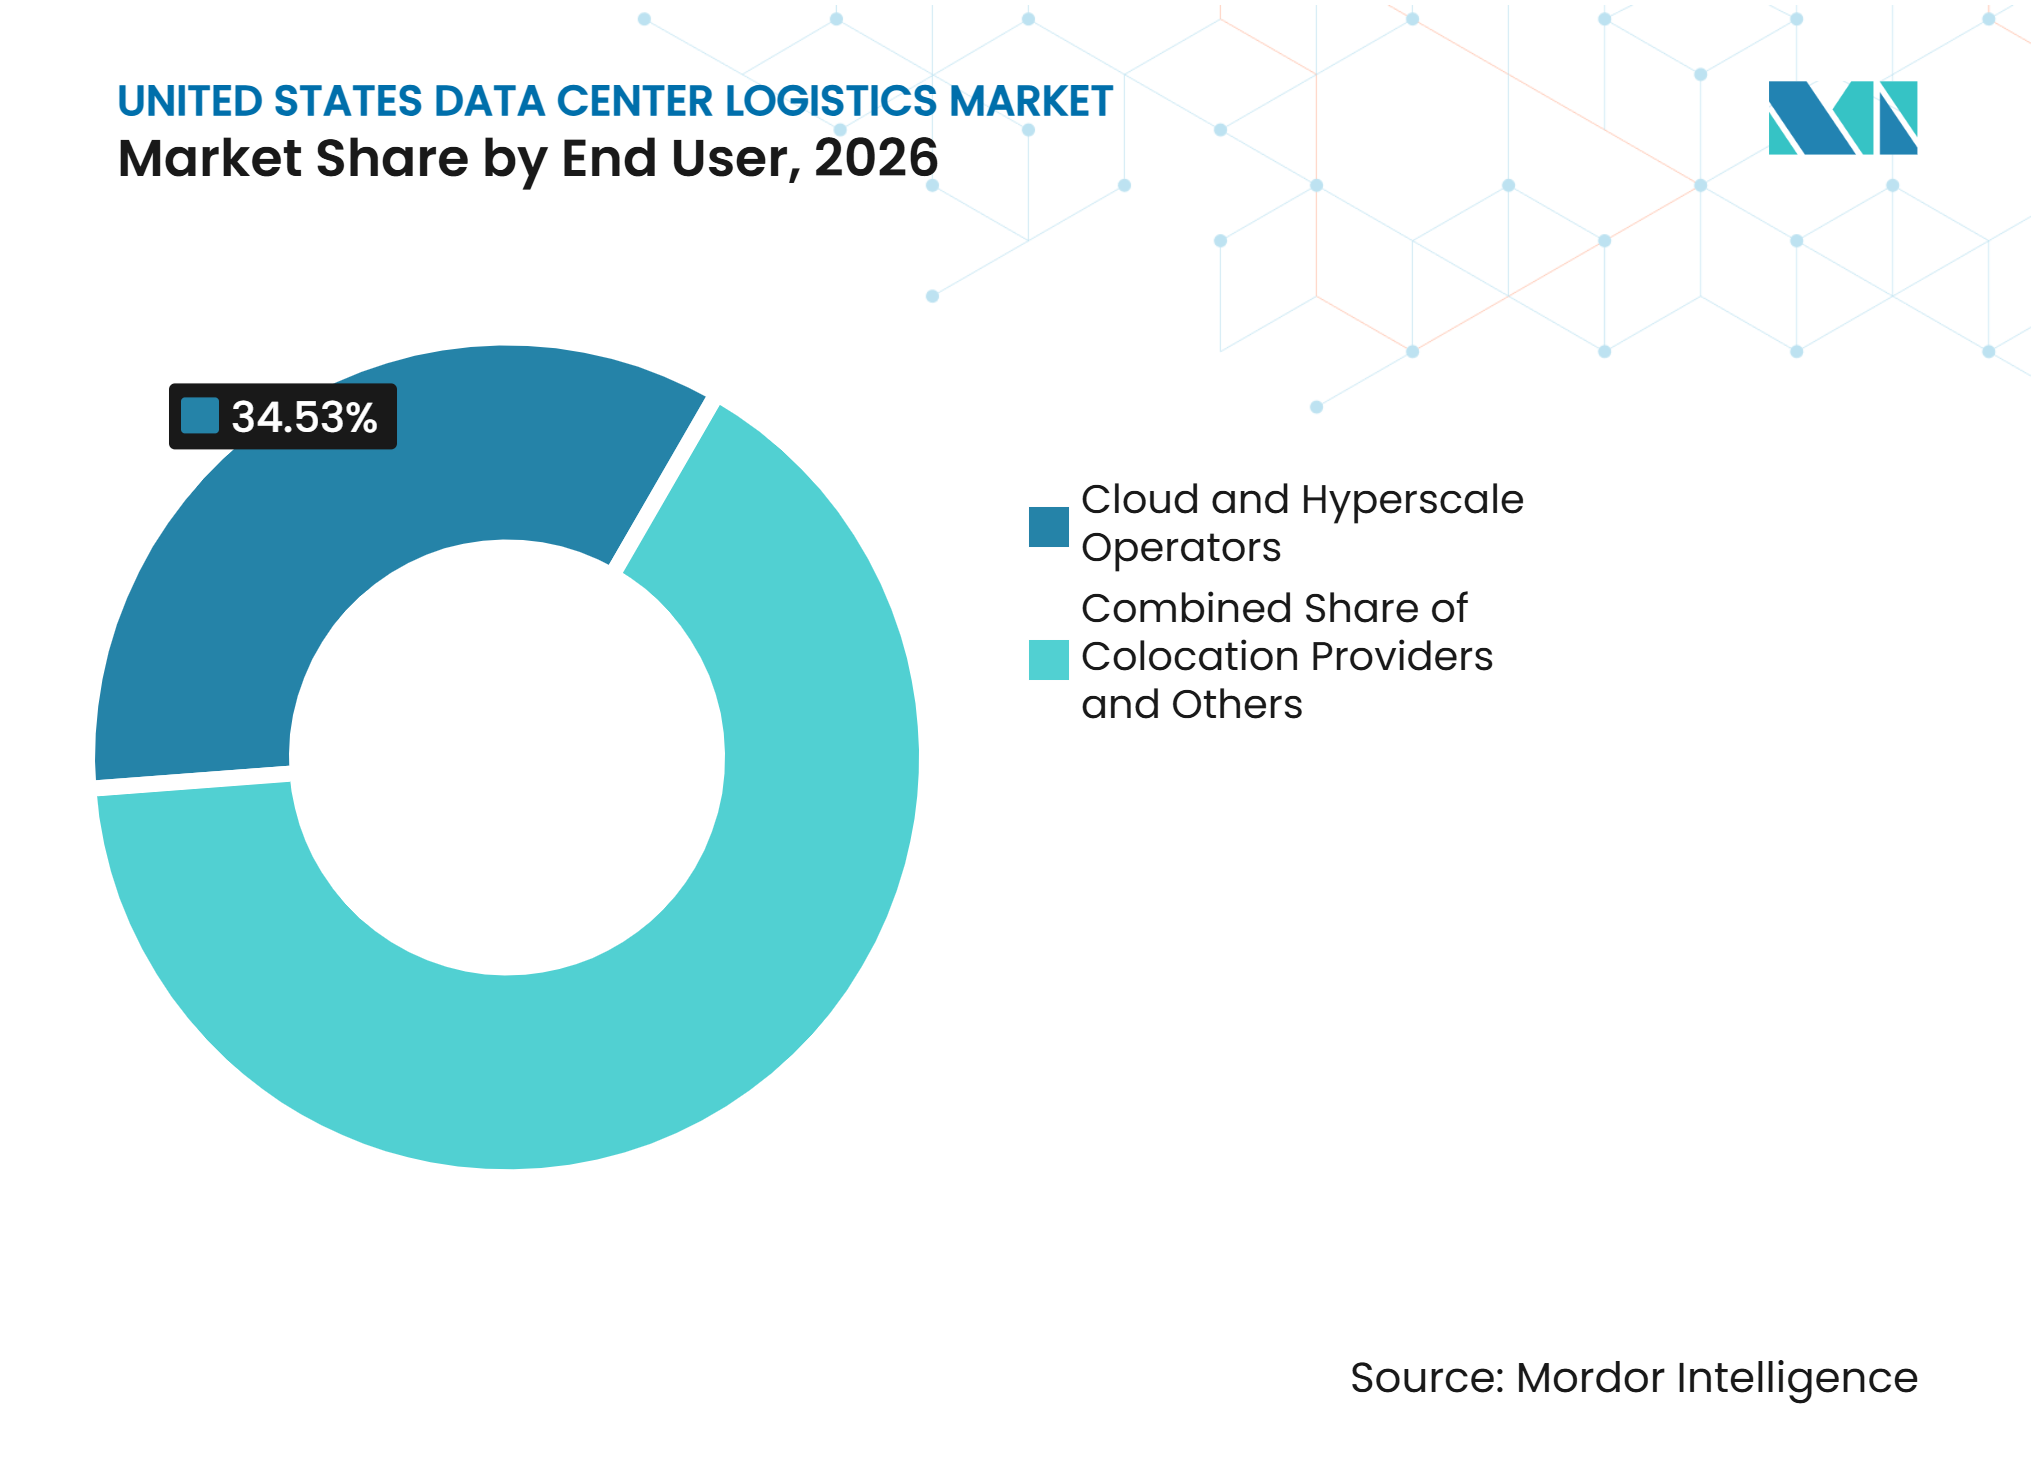
- Por usuario final, los operadores de nube e hiperescala representan el 34,53% de la participación del mercado de logística de centros de datos de Estados Unidos en 2026 y se prevé que se expandan a un CAGR del 10,61% hasta 2032.
- Por geografía, el Sureste representa el 29,12% de la participación del mercado de logística de centros de datos de Estados Unidos en 2026, mientras que se prevé que el Suroeste se expanda a un CAGR del 10,22% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad de Hiperescala e Inteligencia Artificial | +2.5% | Nacional, concentrado en el Sureste y Suroeste | Largo plazo (≥ 4 años) |
| Implementaciones de Energía de Alta Densidad y Refrigeración | +1.4% | Nacional, con ganancias tempranas en el Norte de Virginia, Phoenix y Atlanta | Mediano plazo (2-4 años) |
| Calendarios de Construcción y Puesta en Marcha Comprimidos | +1.0% | Nacional, con actividad creciente en mercados secundarios del Medio Oeste y Suroeste | Mediano plazo (2-4 años) |
| Logística Especializada con Cadena de Custodia | +0.8% | Nacional | Corto plazo (≤ 2 años) |
| Componentes Modulares y Prefabricados | +0.6% | Nacional, con ganancias tempranas en Texas, Ohio y Arizona | Mediano plazo (2-4 años) |
| Preparación en Sitios Cercanos y Entrega Secuenciada | +0.5% | Nacional, con campus del Sureste y Suroeste liderando la adopción | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Centros de Datos de Hiperescala e Inteligencia Artificial
Se espera que la capacidad de centros de datos de Estados Unidos aumente de 24 GW en 2026 a 110 GW para 2030, incrementando el flujo de equipos y materiales de construcción que los proveedores especializados necesitan coordinar. La oferta en el mercado primario norteamericano aumentó un 33,7% interanual hasta los 10.903 MW en el primer semestre de 2026, mientras que la tasa de desocupación cayó al 1,4%[1]. El patrón de demanda se extiende más allá de una fase de construcción única, ya que las instalaciones en la nube continúan recibiendo nuevos equipos informáticos y de energía después de la puesta en marcha. Los proveedores que pueden conectar el flete, las operaciones de almacén, la manipulación técnica y la entrega en sitio están posicionados para atender ese requisito continuo.
Implementaciones de Energía de Alta Densidad, Refrigeración y Equipos Modulares
Las instalaciones orientadas a la inteligencia artificial utilizan densidades de bastidores más altas que las instalaciones tradicionales, lo que aumenta el peso, el valor y los requisitos de manipulación de los equipos de energía y refrigeración. El programa IEA 4E establece que la refrigeración líquida puede reducir el consumo de energía de las instalaciones entre un 30% y un 40%, lo que respalda su adopción en entornos de alta densidad. El Open Compute Project recomienda temperaturas de transporte controladas de 5 °C a 60 °C para bastidores refrigerados por líquido y almacenamiento a largo plazo entre 20 °C y 25 °C. Estos requisitos incrementan la demanda de equipos de manipulación capacitados, monitoreo, embalaje especializado y condiciones de almacén adecuadas en el mercado de logística de centros de datos de Estados Unidos. Los ensamblajes modulares de refrigeración y energía trasladan aún más el trabajo de los sitios de construcción a las fábricas, para luego requerir entrega en una secuencia de instalación estrictamente planificada. Este modelo operativo hace que la coordinación entre fabricantes, gerentes de proyectos, transportistas y equipos de sitio sea más importante que la planificación convencional de envíos.
Construcción Comprimida, Preparación y Entrega Secuenciada
Los equipos de construcción buscan una entrega más rápida de las instalaciones, por lo que las actividades logísticas afectan si un sitio puede mantenerse en el cronograma. DHL creó almacenes dedicados para la configuración de bastidores, pruebas previas y transporte de almacén a sitio, lo que permite que el trabajo técnico ocurra antes de que el equipo llegue a un sitio activo. DHL también introdujo un servicio de almacenamiento anticipado en América del Norte que utiliza más de 150 ubicaciones en Estados Unidos y Canadá para respaldar la entrega de piezas críticas en un plazo de 4 horas. Los almacenes cercanos al sitio permiten a los proveedores mantener el equipo cerca de un campus y liberarlo en el orden requerido para la instalación. Esto ayuda a los equipos de construcción a gestionar varios edificios a la vez sin sobrecargar las áreas de almacenamiento del sitio. El mercado de logística de centros de datos de Estados Unidos, por lo tanto, otorga mayor valor a la visibilidad del inventario, el control de citas y las transferencias confiables entre contratistas.
Manipulación Especializada y Cadena de Custodia Segura
Los bastidores de servidores, las unidades de energía y los sistemas refrigerados por líquido requieren protección contra golpes, vibraciones, exposición ambiental y acceso no autorizado. El Open Compute Project identifica prácticas de almacenamiento y transporte para bastidores refrigerados por líquido, ya que los sistemas de refrigerante pueden enfrentar riesgos de fugas y manipulación. El servicio Secure Cloud Deployment de Kuehne+Nagel utiliza seguimiento de golpes, inclinación, temperatura, humedad y exposición a la luz durante el transporte. La IATA informó que el cargo aéreo transportó más de dos tercios de los bienes relacionados con la inteligencia artificial por valor en 2025, y los envíos relacionados con la inteligencia artificial aumentaron un 20% interanual[2]. Los equipos de alto valor refuerzan el argumento comercial para vehículos especializados, transporte monitoreado, equipos de instalación capacitados y custodia documentada. La guía de seguridad del NIST también respalda controles formales para sistemas que atienden cargas de trabajo gubernamentales, lo que puede hacer que la trazabilidad sea un requisito práctico para los proveedores que trabajan en esas implementaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rutas de Transporte Pesado, Interconexión a la Red y Acceso al Sitio Limitados | -1.3% | Nacional, más agudo en sitios de nueva construcción rurales del Suroeste y Medio Oeste | Largo plazo (≥ 4 años) |
| Riesgo de Golpes, Vibraciones, Descarga Electrostática y Daños Ambientales | -0.9% | Nacional | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Logística de Misión Crítica y Equipos Especializados | -1.1% | Nacional, particularmente en mercados secundarios | Mediano plazo (2-4 años) |
| Largos Plazos de Entrega para Transformadores, Equipos de Conmutación y Equipos de Refrigeración | -1.0% | Nacional, especialmente donde el inventario preposicionado es limitado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Acceso para Transporte Pesado, Restricciones de Red y Plazos de Entrega de Equipos
Los transformadores de gran tamaño, los equipos de conmutación, los equipos de refrigeración y los módulos prefabricados deben moverse por rutas que pueden tener límites de peso, altura y permisos. El Departamento de Transporte de Estados Unidos proporciona el marco para las operaciones de vehículos de gran tamaño y sobrepeso, mientras que los estados individuales gestionan muchas decisiones de permisos específicas de cada ruta. Esto añade tiempo de planificación a los proyectos en ubicaciones rurales o de reciente desarrollo. Los largos plazos de entrega para transformadores de energía y transformadores elevadores de generadores pueden requerir almacenamiento controlado antes de que un sitio esté listo. El almacenamiento prolongado puede aumentar los costos y crear demanda de instalaciones seguras, pero también inmoviliza capacidad operativa en el mercado de logística de centros de datos de Estados Unidos. Los retrasos en la interconexión a la red, la infraestructura del sitio o los permisos de entrega pueden hacer que el equipo llegue mucho antes de las fechas de puesta en marcha.
Riesgo de Daño a Equipos y Restricciones de Mano de Obra Especializada
Las vibraciones, las descargas electrostáticas, las temperaturas incorrectas o una manipulación deficiente pueden dañar los equipos informáticos sensibles. El Open Compute Project describe los controles de transporte y almacenamiento para hardware refrigerado por líquido, incluidas las condiciones que protegen los sistemas de refrigerante y los componentes relacionados. La Administración Federal de Seguridad de Transportistas Motorizados establece normas de seguridad para vehículos comerciales y conductores, que forman una línea de base de cumplimiento importante para los movimientos pesados y especializados. Los proveedores necesitan conductores, operadores de grúas, técnicos de almacén y equipos de campo que comprendan tanto la seguridad del flete como la sensibilidad de los equipos. Este requisito es más difícil de cumplir en mercados secundarios con grupos más pequeños de mano de obra especializada y acceso limitado a vehículos con suspensión neumática o equipos de manipulación limpia. La restricción puede limitar la disponibilidad del servicio incluso cuando la demanda de equipos sigue siendo sólida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística:
Los Servicios de Valor Agregado se Expanden Más Allá del Flete PrincipalEl transporte representa el 54,97% de la participación del mercado de logística de centros de datos de Estados Unidos en 2026, lo que refleja el volumen de servidores, sistemas de energía, equipos de refrigeración y materiales de construcción que se trasladan a sitios activos. Los movimientos por carretera y de carga de proyectos siguen siendo esenciales porque muchas instalaciones requieren que equipos de gran tamaño lleguen a campus fuera de los principales centros urbanos. El almacenamiento y depósito respaldan proyectos donde los transformadores, los equipos de conmutación y los sistemas de refrigeración deben mantenerse antes de que las condiciones del sitio permitan la instalación. DHL ha abierto instalaciones dedicadas que combinan almacenamiento con configuración de bastidores, pruebas previas y despacho especializado, lo que muestra cómo las funciones de almacén se están volviendo más técnicas. El mercado de logística de centros de datos de Estados Unidos continúa necesitando estos servicios de transporte y almacenamiento incluso cuando los operadores añaden más actividades especializadas.
Los servicios de valor agregado tienen el crecimiento proyectado más rápido con un CAGR del 9,60% hasta 2032, respaldados por configuración, preparación, pruebas, trabajo de firmware, soporte de instalación y documentación de cadena de custodia. Kuehne+Nagel describe un modelo de servicio que incluye transporte monitoreado, manipulación de bastidores, instalación de componentes y retiro de embalajes en las ubicaciones de los centros de datos. La categoría de servicio requiere procedimientos técnicos más sólidos que el flete estándar, lo que puede hacer que las capacidades y la formación sean más importantes que el precio del transporte por sí solo. Los controles del NIST para cargas de trabajo relacionadas con el gobierno añaden mayor importancia a las prácticas documentadas de acceso físico y custodia.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modo de Transporte:
La Carretera Lidera Mientras el Aéreo Atiende Necesidades Urgentes de EquiposEl transporte por carretera representa el 58,80% del tamaño del mercado de logística de centros de datos de Estados Unidos en 2026, ya que puede mover materiales a granel, sistemas mecánicos pesados, bastidores y equipos de energía desde puertos, fábricas y almacenes hasta los sitios. Los transportistas por carretera también respaldan la entrega de última milla, las citas de instalación y las devoluciones desde instalaciones activas. Las cargas pesadas y de gran tamaño requieren revisión de rutas y permisos bajo las normas operativas estatales y federales. El ferrocarril, el mar y las vías navegables interiores pueden respaldar movimientos seleccionados de carga de proyectos donde el origen, el destino y el perfil del equipo permiten su uso. El mercado de logística de centros de datos de Estados Unidos necesita planificación multimodal porque los calendarios de construcción y las características de los equipos difieren de un envío a otro.
El aéreo tiene el crecimiento proyectado más alto con un CAGR del 9,95% hasta 2032, porque algunos procesadores, servidores y otros componentes son demasiado urgentes para el flete marítimo. El cargo aéreo transportó más de dos tercios de los bienes relacionados con la inteligencia artificial por valor en 2025, mientras que estos envíos aumentaron un 20% respecto al año anterior, según la IATA. Kuehne+Nagel informó un enfoque continuo en servicios de nube y centros de datos, respaldado por flete aéreo, flete marítimo y soluciones terrestres especializadas. Los envíos aéreos generalmente conllevan costos de transporte más altos, por lo que son más adecuados para equipos críticos o proyectos con ventanas de puesta en marcha estrechas. El resultado es una clara división entre los movimientos a granel y los movimientos urgentes de alto valor dentro del mercado de logística de centros de datos de Estados Unidos.
Por Dispositivos:
Los Sistemas Eléctricos Lideran Mientras los Equipos de Refrigeración Ganan RitmoLos dispositivos eléctricos representan el 67,23% de la participación del mercado de logística de centros de datos de Estados Unidos en 2026, liderados por servidores, sistemas de almacenamiento, equipos de UPS, transformadores y otra infraestructura de energía. Estos sistemas representan una gran parte de la inversión en instalaciones y requieren envío y recepción cuidadosamente coordinados. Los valores más altos de los equipos aumentan la importancia del transporte rastreado, el almacenamiento seguro y los equipos de última milla capacitados. El crecimiento de los centros de datos está remodelando la demanda de equipos eléctricos en Estados Unidos. Los dispositivos eléctricos pueden seguir siendo fundamentales para el mercado de logística de centros de datos de Estados Unidos porque cada nueva instalación necesita sistemas informáticos y de energía antes de que puedan comenzar las operaciones.
Se prevé que los dispositivos mecánicos registren un CAGR del 9,53% hasta 2032, impulsados por sistemas de refrigeración líquida, bastidores, enfriadores secos, torres de refrigeración y equipos relacionados. El programa IEA 4E estima que la refrigeración líquida puede reducir el consumo de energía de las instalaciones entre un 30% y un 40%, lo que refuerza su papel en las implementaciones informáticas de alta densidad[3]. El Open Compute Project ha publicado guías de manipulación para bastidores refrigerados por líquido, incluidos rangos de temperatura y condiciones de almacenamiento. Estas especificaciones hacen que la logística de equipos mecánicos sea más especializada y aumentan la necesidad de embalaje adecuado, entornos de almacén e instalación planificada. Los módulos de refrigeración construidos en fábrica también pueden reducir el trabajo de ensamblaje en el sitio mientras concentran el riesgo de manipulación en envíos menos frecuentes pero más pesados.

Por Tamaño de Centro de Datos:
Los Grandes Campus Dominan y los Sitios de Borde Amplían la DemandaLos centros de datos de gran escala representan el 65,54% del tamaño del mercado de logística de centros de datos de Estados Unidos en 2026, ya que los campus de hiperescala y colocación representan grandes compras de equipos y programas de construcción plurianuales. Los grandes campus necesitan planes de entrega anticipada que alineen a múltiples proveedores, normas de seguridad, controles de acceso al sitio y equipos de instalación. Su escala respalda instalaciones de preparación dedicadas y redes de transporte contratadas. El tamaño del mercado de logística de centros de datos de Estados Unidos para este segmento sigue anclado por la construcción continua de grandes sitios de infraestructura en la nube.
Se prevé que los centros de datos de pequeña y mediana escala registren un CAGR del 9,47% hasta 2032, a medida que las implementaciones de borde y las actualizaciones empresariales extienden la actividad más allá de los centros establecidos. Las instalaciones distribuidas a menudo tienen menos espacio en el sitio para recepción, preparación y manejo de materiales que los grandes campus. Esto puede crear demanda de entregas programadas, almacenamiento temporal y equipos de última milla capacitados. Los proyectos más pequeños también pueden necesitar planes de entrega personalizados cuando sus sitios tienen acceso restringido o infraestructura de carga limitada. La base en expansión de ubicaciones ofrece a los proveedores especializados oportunidades fuera de las cuentas de los mayores operadores de hiperescala en el mercado de logística de centros de datos de Estados Unidos.
Por Usuario Final:
Los Operadores de Nube e Hiperescala Concentran la DemandaLos operadores de nube e hiperescala representan el 34,53% de la participación del mercado de logística de centros de datos de Estados Unidos en 2026 y se prevé que crezcan a un CAGR del 10,61% hasta 2032. Sus programas de inversión requieren movimientos repetidos de hardware informático, infraestructura eléctrica, sistemas de refrigeración y piezas de repuesto. El 80,4% de la capacidad en construcción en el mercado primario norteamericano estaba prearrendada en el primer semestre de 2026. Esta visibilidad puede ayudar a los proveedores de logística a planificar la capacidad de almacén y la actividad de la flota durante períodos más largos. Kuehne+Nagel ha declarado que los clientes proporcionaron visibilidad de los requisitos de equipos hasta 2027-2029, lo que muestra los horizontes de planificación extendidos involucrados en estas relaciones.
Los proveedores de colocación también generan demanda porque atienden a empresas que no operan sus propias grandes instalaciones. Las empresas de tecnología de la información y telecomunicaciones necesitan infraestructura física para la expansión de redes y la computación de borde, mientras que los usuarios de servicios financieros, gobierno, salud y medios de comunicación a menudo requieren controles más formales sobre el movimiento de equipos. La guía del NIST es particularmente relevante donde las cargas de trabajo reguladas o gubernamentales requieren controles de seguridad documentados. Cada tipo de cliente puede requerir diferentes procedimientos de recepción, controles de acceso y métodos de manipulación de equipos. Esta diversidad limita la utilidad de un modelo de servicio estandarizado único y respalda el desarrollo de servicios especializados en toda la industria de logística de centros de datos de Estados Unidos.
Análisis Geográfico
El Sureste representa el 29,12% de la participación del mercado de logística de centros de datos de Estados Unidos en 2026, respaldado por el Norte de Virginia y Atlanta. El Norte de Virginia añadió 1.102 MW de absorción neta en 2025 y alcanzó un inventario de 4.039,6 MW[4]. La expansión regional respalda la demanda de entregas entrantes recurrentes, preparación local y transporte controlado entre sitios de almacén y campus. La muy baja disponibilidad en ubicaciones establecidas hace que la capacidad logística predecible sea importante, ya que los equipos de sitio tienen poco margen para mantener inventario excedente. Es probable que los proveedores en esta geografía se beneficien de redes de almacenes dedicadas, capacidad de configuración técnica y estrecha coordinación con los contratistas.
Se prevé que el Suroeste se expanda a un CAGR del 10,22% hasta 2032, lo que lo convierte en la parte regional de más rápido crecimiento del mercado de logística de centros de datos de Estados Unidos. Prime Data Centers inició la construcción de 3 edificios en un campus de 240 MW en Phoenix en mayo de 2026 como parte de una inversión de 3 mil millones de USD. El desarrollo en Arizona y Nevada incrementa el movimiento de sistemas de energía, refrigeración, servidores y modulares hacia una región con largas distancias entre fabricación, puertos, almacenes y sitios finales. El Suroeste se beneficia de la expansión de la infraestructura eléctrica y de un desplazamiento desde algunos mercados con restricciones de capacidad. El marco de operaciones de gran tamaño y sobrepeso del Departamento de Transporte de Estados Unidos sigue siendo relevante para las entregas de equipos que requieren planificación de rutas y permisos. Los proveedores que aseguren capacidad de preparación y experiencia en transporte pesado en Phoenix y los corredores cercanos pueden gestionar mejor la secuenciación de equipos para los nuevos campus.
El Medio Oeste está ganando proyectos en Ohio, Indiana y Wisconsin a medida que los operadores buscan capacidad fuera de los centros costeros establecidos. Estas ubicaciones pueden requerir nuevas capacidades locales de preparación y transporte pesado, ya que las redes de especialistas son menos maduras que en el Norte de Virginia o Phoenix. El Noreste continúa atendiendo los requisitos de servicios financieros y empresariales que valoran la proximidad, la resiliencia y el manejo controlado de equipos. Las prácticas de seguridad relacionadas con el NIST y otros controles de clientes pueden dar forma a los requisitos de custodia para equipos sensibles en esta geografía. El Oeste mantiene una gran base instalada, pero las restricciones de energía pueden dirigir parte de la nueva actividad de construcción hacia Arizona y Nevada. En estas regiones mixtas, el mercado de logística de centros de datos de Estados Unidos depende de almacenamiento flexible, planificación de rutas y servicios de entrega técnica que puedan adaptarse a diversas condiciones del sitio.
Panorama Competitivo
Concentración del Mercado
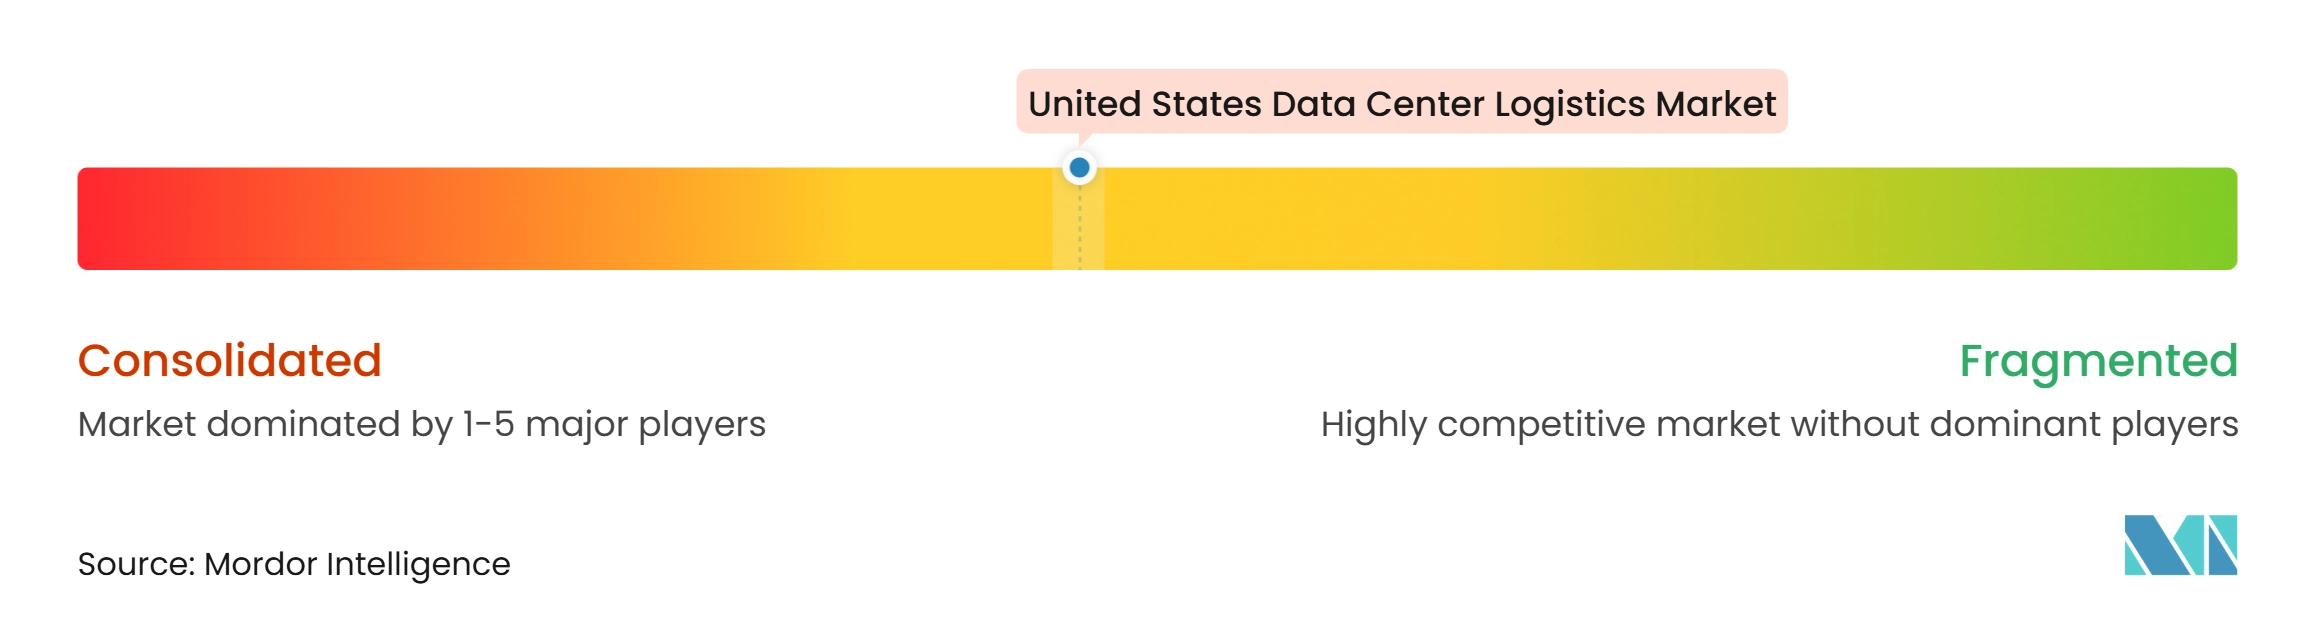
El mercado de logística de centros de datos de Estados Unidos está consolidado entre proveedores globales que combinan transitarios de carga, operaciones de almacén, servicios técnicos y entrega de última milla. DHL Group, GXO Logistics, Kuehne+Nagel y DP World compiten con especialistas en carga de proyectos, proveedores de reubicación de tecnología de la información y operadores de preparación regionales. Los 10 sitios dedicados de logística de centros de datos en América del Norte de DHL proporcionan configuración de bastidores, pruebas previas y transporte especializado de almacén a sitio. Este enfoque combina servicios que los clientes de otro modo podrían obtener de varios proveedores.
DP World amplió su red especializada en Estados Unidos en octubre de 2026, dando soporte a casi 50 sitios de centros de datos con transporte, gestión de inventario, configuración habilitada para sala limpia y despliegue final. La empresa declaró que podía configurar hasta 75 bastidores personalizados semanalmente y gestionó más de 2 mil millones de USD en activos a través de su plataforma. Kuehne+Nagel utiliza transporte monitoreado y entrega con suspensión neumática para clientes de infraestructura en la nube, lo que refleja la creciente importancia de la protección y trazabilidad de los equipos. Los sistemas de calidad basados en ISO 9001 y las prácticas de custodia alineadas con el NIST pueden respaldar la credibilidad del proveedor con clientes que necesitan un manejo consistente y controles documentados. Estas capacidades pueden dificultar que los proveedores de flete convencionales compitan por el trabajo más sensible.
GXO Logistics reportó 5 nuevos contratos de centros de datos en el cuarto trimestre de 2025 y declaró trabajar en múltiples regiones con un operador de hiperescala líder. Arvato ingresó al segmento de servicios de centros de datos de Estados Unidos en enero de 2025 a través de ATC, ofreciendo almacenamiento, entrega de última milla especializada, cableado, preparación y manejo de alta precisión. GEODIS y CEVA Logistics también han establecido ofertas de servicios especializados que combinan transporte, almacenamiento seguro, seguimiento, entrega de última milla y servicios circulares. La competencia es, por lo tanto, activa tanto en redes nacionales integradas como en nichos técnicos más específicos.
Líderes de la Industria de Logística de Centros de Datos de Estados Unidos
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
DP World
-
GXO Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Centros de Datos de Estados Unidos Empresas cubiertas en este informe
- DHL Group
- Logistics Plus Inc.
- MG Moving Services LLC
- JK Moving Services
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World Limited
- Kuehne + Nagel International AG
- Ceva Logistics
- FedEx
- TransPak Inc.
- GEODIS
- UPS
- DSV
- Nippon Express
- Arvato
- AIT Worldwide Logistics
- Rhenus Logistics
- Nationwide Transport Services
- Yusen Logistics
Desarrollos recientes de la industria en Mercado de Logística de Centros de Datos de Estados Unidos
- Octubre de 2026: DP World amplió su red especializada de logística de centros de datos en Estados Unidos, con operaciones que ahora dan soporte a casi 50 sitios de centros de datos en Estados Unidos que atienden actividades líderes de hiperescala. La plataforma integra transporte, gestión de inventario, configuración de servidores en entornos habilitados para sala limpia, procesando hasta 75 bastidores personalizados semanalmente, y despliegue final, cubriendo más de 2 mil millones de USD en activos gestionados.
- Agosto de 2026: DHL Supply Chain lanzó una solución nacional de almacenamiento anticipado para piezas de infraestructura de centros de datos, operando desde más de 150 ubicaciones en Estados Unidos y Canadá y permitiendo la entrega de piezas de instalación y reemplazo de misión crítica en un plazo de 4 horas a partir de las solicitudes de los clientes.
- Junio de 2026: DHL Group amplió sus capacidades de logística de centros de datos en Asia Pacífico, añadiendo más de 30.000 m² de capacidad de almacén dedicada con una expansión comprometida adicional de 130.000 m² en Malasia y Tailandia, extendiendo los corredores de suministro globales que respaldan la logística de construcción de centros de datos en América del Norte.
- Marzo de 2026: DHL Supply Chain anunció 10 sitios de almacén dedicados a la logística de centros de datos en América del Norte, con un total de más de 7 millones de ft² de capacidad, diseñados para atender a operadores de hiperescala y colocación con manejo especializado, configuración de bastidores, pruebas previas y transporte especializado de almacén a sitio.
Alcance del Informe del Mercado de Logística de Centros de Datos de Estados Unidos
Resumen de la segmentación
| Transporte | Carretera |
| Ferrocarril | |
| Mar y Vías Navegables Interiores | |
| Aéreo | |
| Almacenamiento y Depósito | |
| Servicios de Valor Agregado |
| Dispositivos Eléctricos | Sistemas UPS |
| Servidores y Dispositivos de Almacenamiento | |
| Otra Infraestructura Eléctrica | |
| Dispositivos Mecánicos | Sistemas de Refrigeración |
| Bastidores | |
| Otra Infraestructura Mecánica |
| Centros de Datos de Pequeña y Mediana Escala |
| Centros de Datos de Gran Escala |
| Operadores de Nube e Hiperescala |
| Proveedores de Colocación |
| Empresas de Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Defensa |
| Salud |
| Contenido, Medios de Comunicación y Servicios Digitales |
| Otros Usuarios Finales |
| Medio Oeste |
| Noreste |
| Sureste |
| Suroeste |
| Oeste |
| Por Función Logística | Transporte | Carretera |
| Ferrocarril | ||
| Mar y Vías Navegables Interiores | ||
| Aéreo | ||
| Almacenamiento y Depósito | ||
| Servicios de Valor Agregado | ||
| Por Dispositivos | Dispositivos Eléctricos | Sistemas UPS |
| Servidores y Dispositivos de Almacenamiento | ||
| Otra Infraestructura Eléctrica | ||
| Dispositivos Mecánicos | Sistemas de Refrigeración | |
| Bastidores | ||
| Otra Infraestructura Mecánica | ||
| Por Tamaño de Centro de Datos | Centros de Datos de Pequeña y Mediana Escala | |
| Centros de Datos de Gran Escala | ||
| Por Usuario Final | Operadores de Nube e Hiperescala | |
| Proveedores de Colocación | ||
| Empresas de Tecnología de la Información y Telecomunicaciones | ||
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Gobierno y Defensa | ||
| Salud | ||
| Contenido, Medios de Comunicación y Servicios Digitales | ||
| Otros Usuarios Finales | ||
| Por Geografía | Medio Oeste | |
| Noreste | ||
| Sureste | ||
| Suroeste | ||
| Oeste | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la logística de centros de datos de Estados Unidos hasta 2032?
Se proyecta que el sector aumente de 9,81 mil millones de USD en 2027 a 14,19 mil millones de USD para 2032, a un CAGR del 7,66%.
¿Qué función logística está creciendo más rápido para los centros de datos de Estados Unidos?
Se prevé que los servicios de valor agregado registren un CAGR del 9,60% hasta 2032, respaldados por preparación, configuración, pruebas y trabajo de cadena de custodia.
¿Por qué el flete aéreo se está volviendo más importante para las implementaciones de centros de datos?
Se prevé que el aéreo registre un CAGR del 9,95% hasta 2032, ya que los operadores lo utilizan para equipos informáticos urgentes de alto valor. La IATA informó que el cargo aéreo transportó más de dos tercios de los bienes relacionados con la inteligencia artificial por valor en 2025.
¿Qué categoría de equipos genera el mayor gasto en logística?
Los dispositivos eléctricos representan una participación del 67,23% en 2026, ya que los servidores, los sistemas de energía, los equipos de almacenamiento y los transformadores forman el núcleo de la inversión en instalaciones.
¿Qué región de Estados Unidos se está expandiendo más rápido en logística de centros de datos?
Se prevé que el Suroeste registre un CAGR del 10,22% hasta 2032, respaldado por la actividad de construcción en Arizona, Nevada y los mercados circundantes.
¿Qué capacidades necesitan los proveedores para atender a los operadores de nube e hiperescala?
Los proveedores necesitan almacenamiento seguro, transporte controlado, seguimiento de equipos, capacidad de configuración, equipos de manipulación capacitados y entrega de última milla confiable.