
米国データセンターロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 9 十億米ドル |
| 市場規模 (2027) | 9.81 十億米ドル |
| 市場規模 (2032) | 14.19 十億米ドル |
| 成長率 (2027 - 2032) | 7.66 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国データセンターロジスティクス市場分析
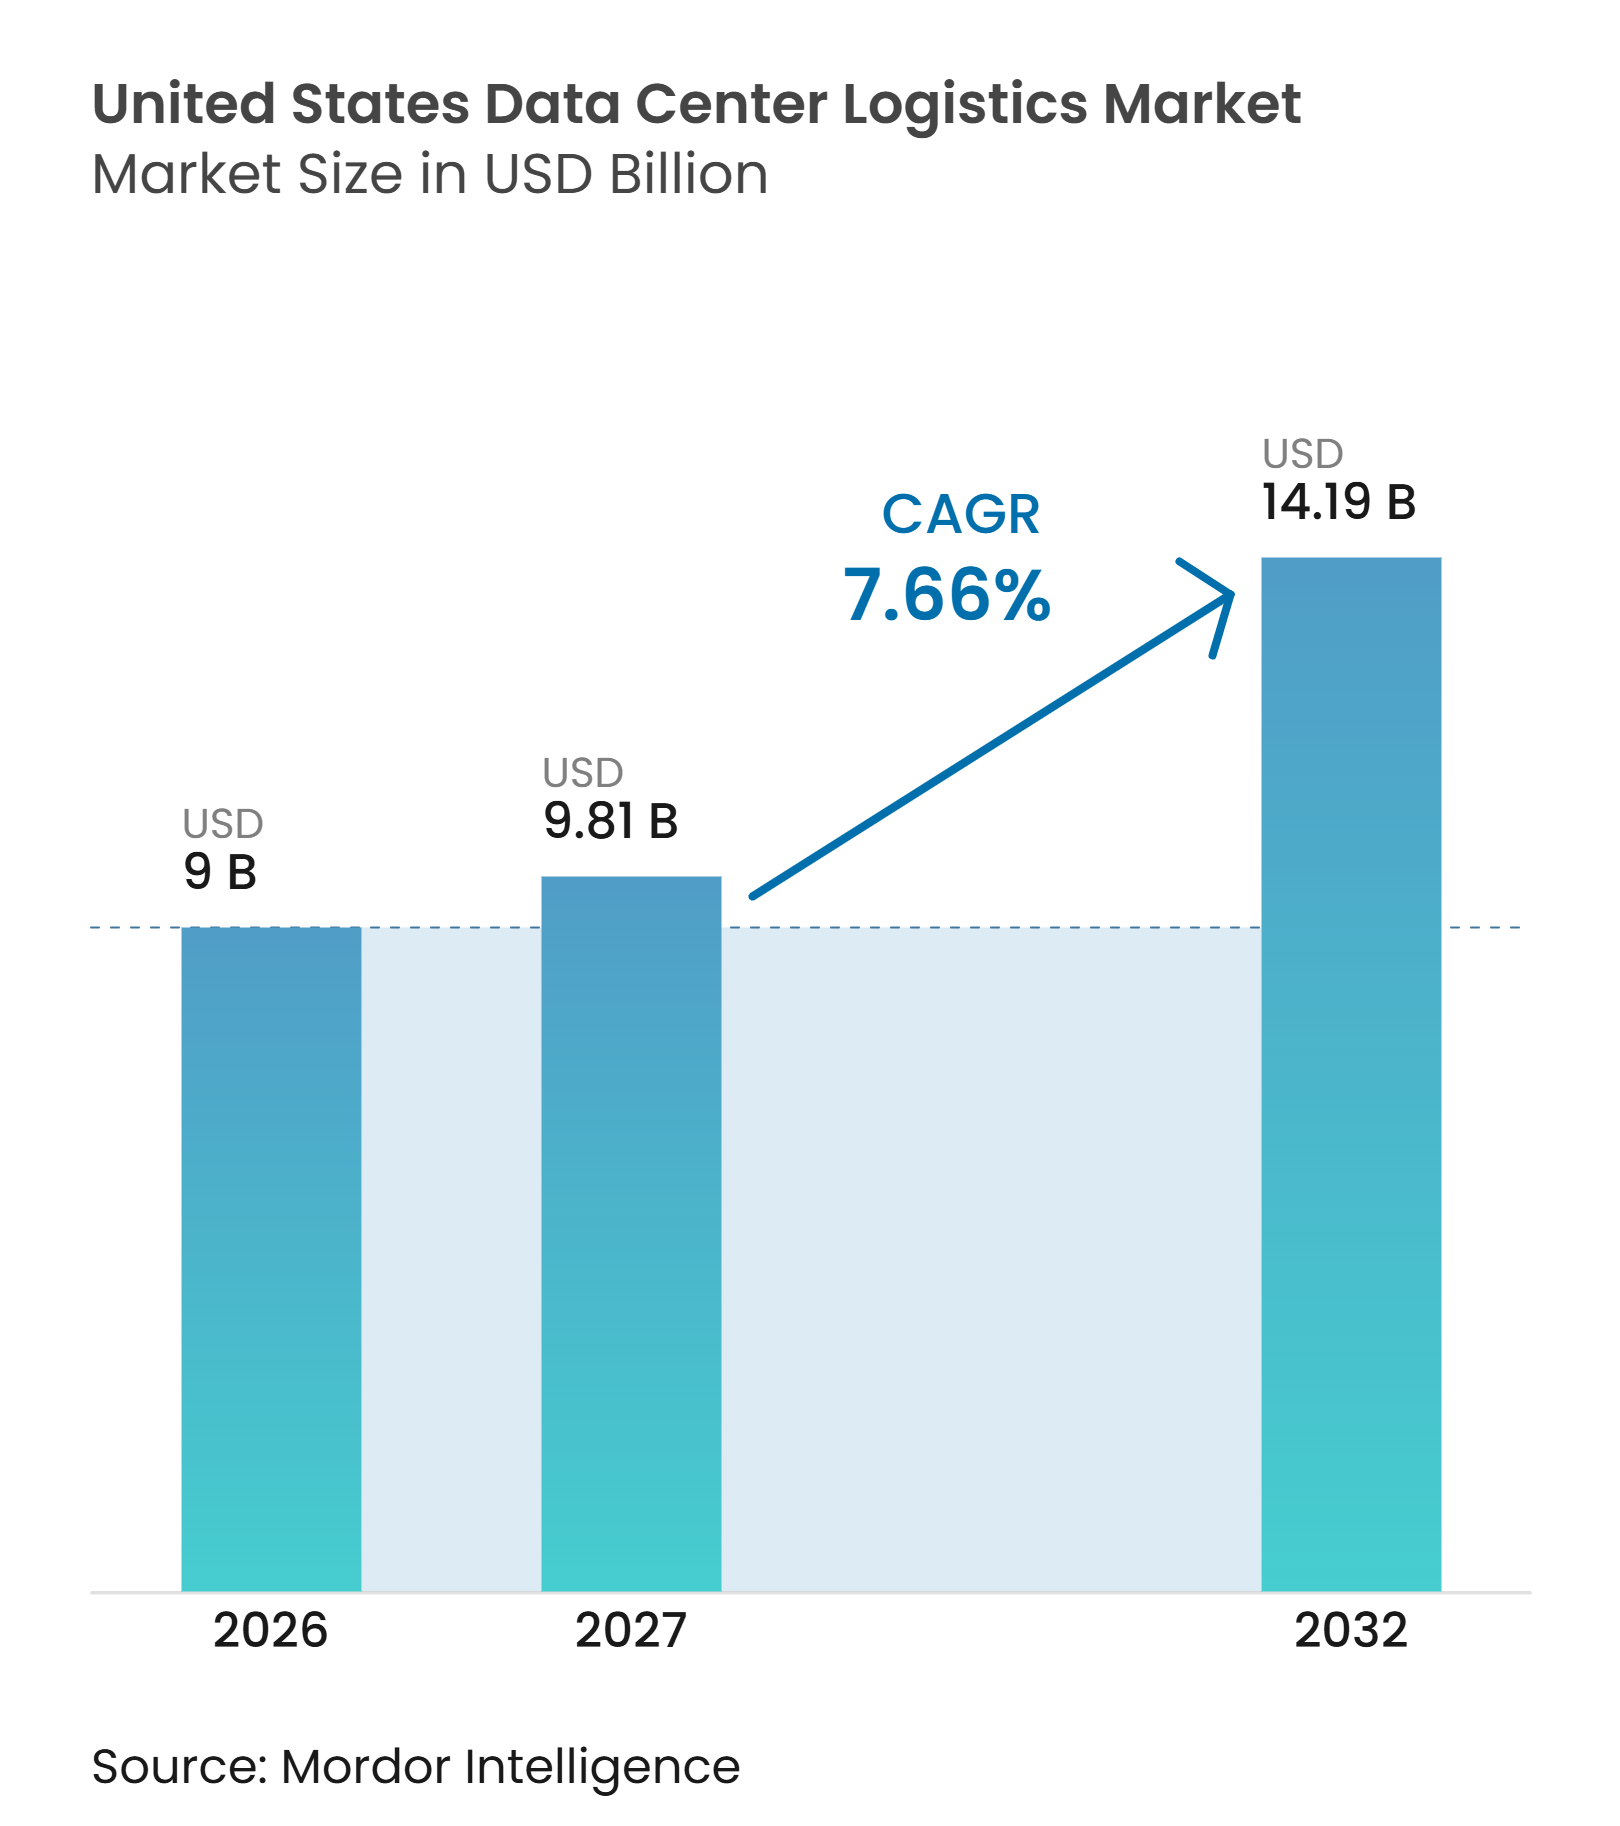
米国データセンターロジスティクス市場規模は2026年に9 ビリオン 米ドルと評価されています。2027年の9.81 ビリオン 米ドルから2032年には14.19 ビリオン 米ドルに達すると推定されており、予測期間2027年から2032年にかけてCAGR 7.66%で成長する見込みです。
米国データセンターロジスティクス市場は、AIおよびクラウドインフラの大規模なパイプラインによって支えられており、納品、ステージング、設定、管理型保管への需要が高まっています。北米主要市場のデータセンター供給量は2026年上半期に10,903 MWに達し、空室率は1.4%まで低下しており、新規容量が引き続き迅速に吸収されていることを示しています。米国データセンターロジスティクス市場はまた、機器の更新サイクルの短縮からも恩恵を受けており、稼働中の施設ではサーバー、電源システム、冷却機器の継続的な納品が必要とされています。ロジスティクスプロバイダーは、専門倉庫の拡充と建設現場からの技術作業の移管を進めることで対応しています。DHL Groupは、ラック設定、事前テスト、専門輸送のために700万平方フィート超の容量を持つ北米専用拠点を10か所設置すると発表しており、米国データセンターロジスティクスサービスモデルの勢いを反映しています。
レポートの主要ポイント
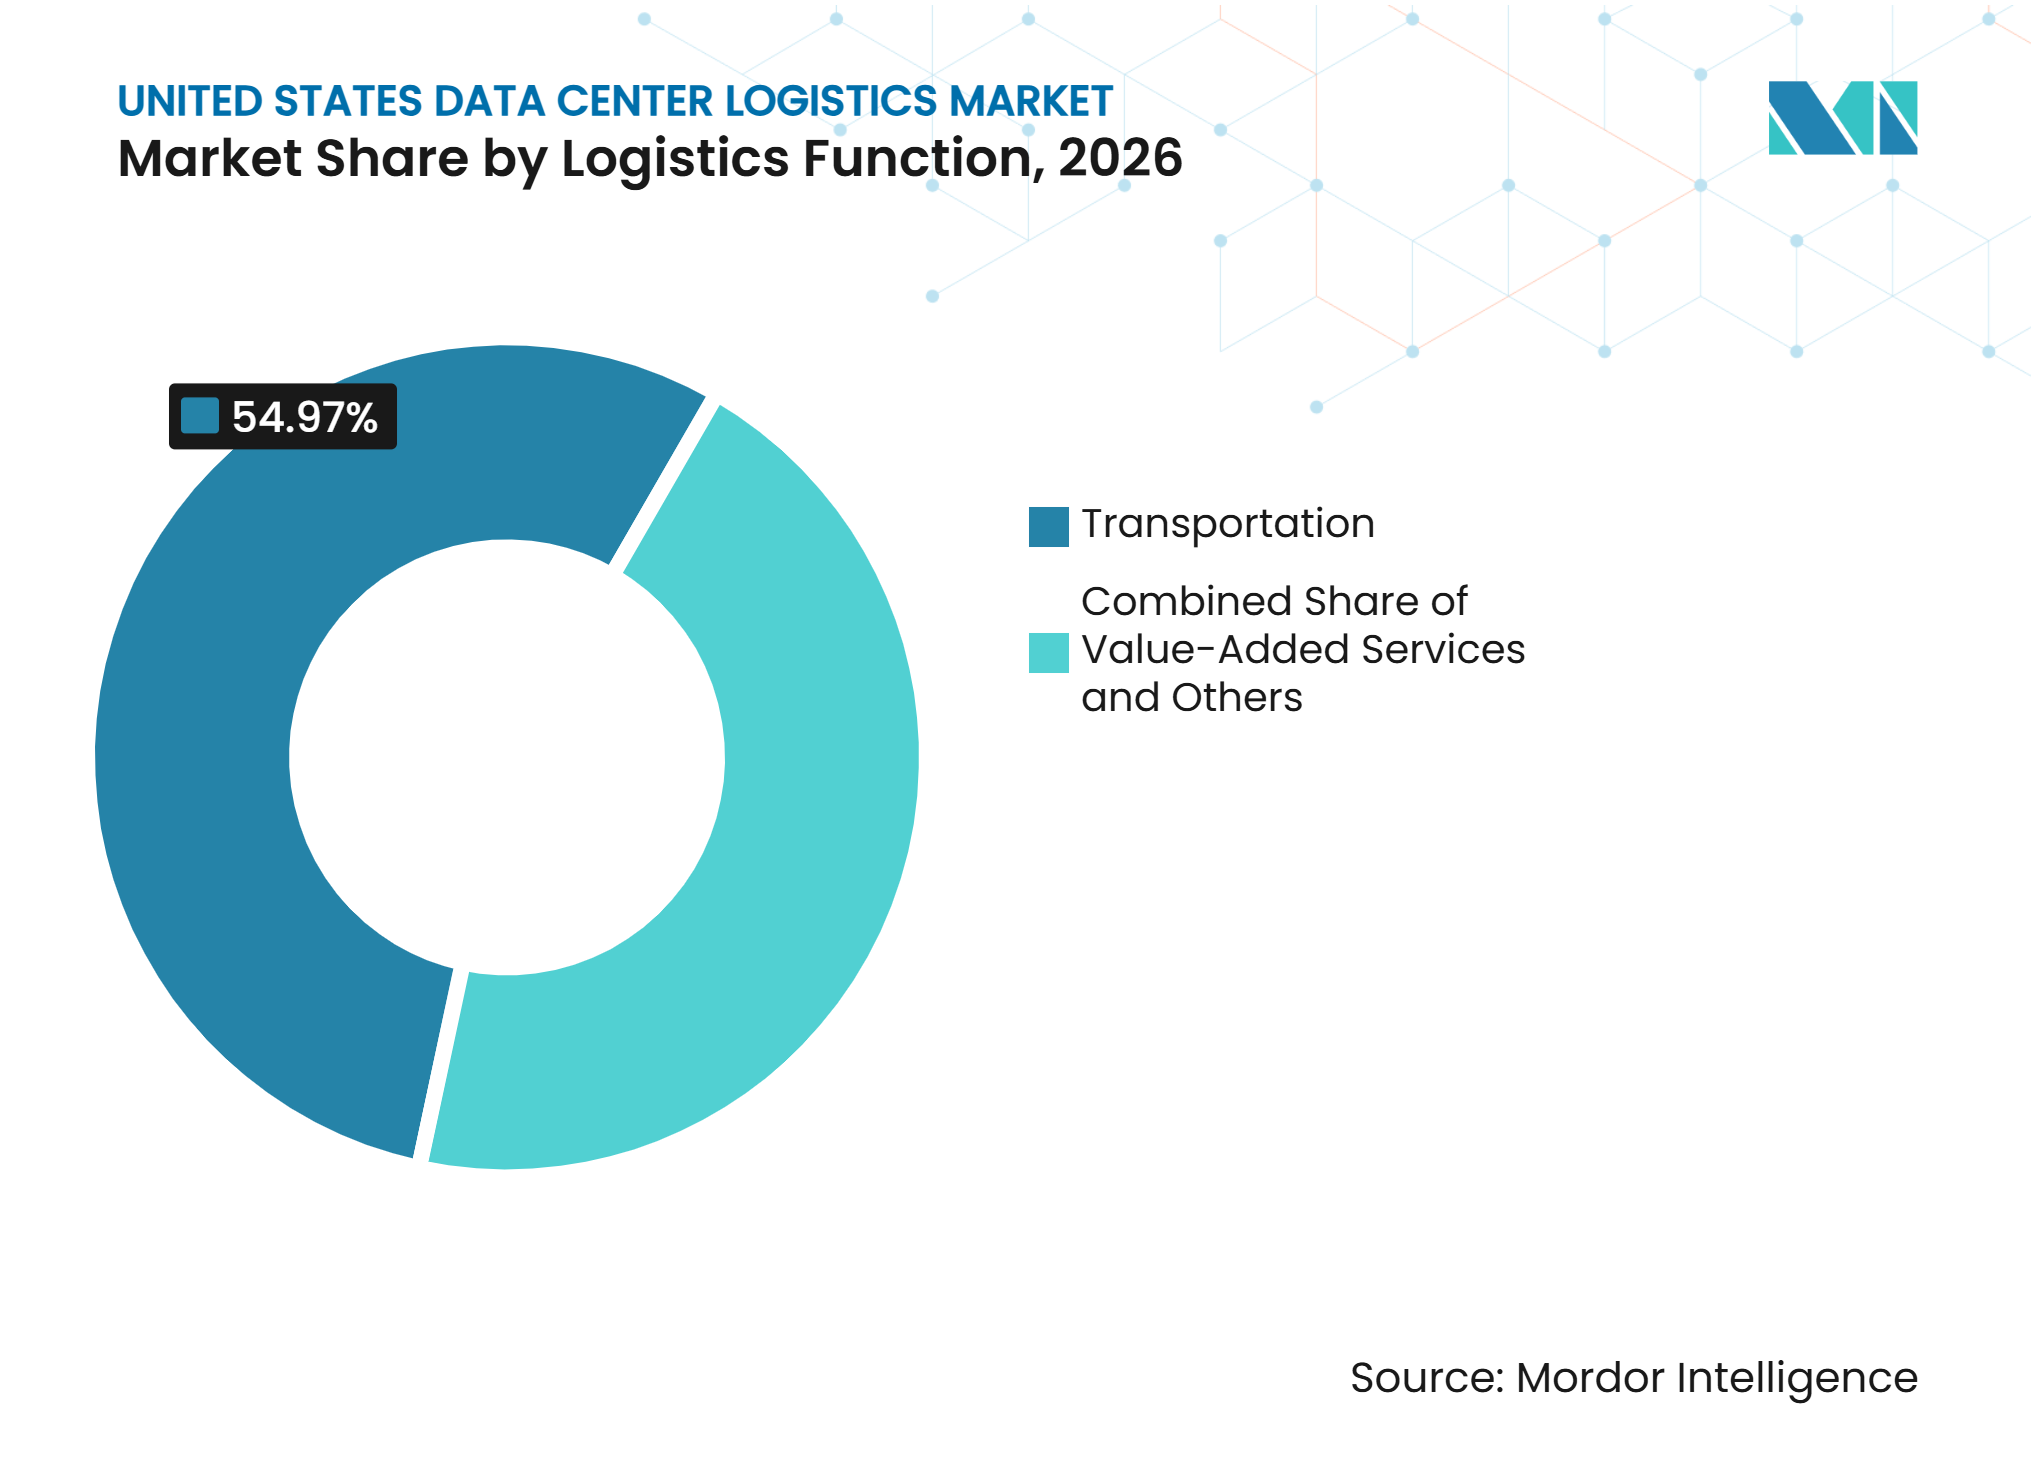
- ロジスティクス機能別では、輸送が2026年の米国データセンターロジスティクス市場シェアの54.97%を占め、付加価値サービスは2032年にかけてCAGR 9.60%で拡大すると予測されています。
- 輸送モード別では、道路輸送が2026年の米国データセンターロジスティクス市場規模の58.80%を占め、航空輸送は2032年にかけてCAGR 9.95%で拡大すると予測されています。
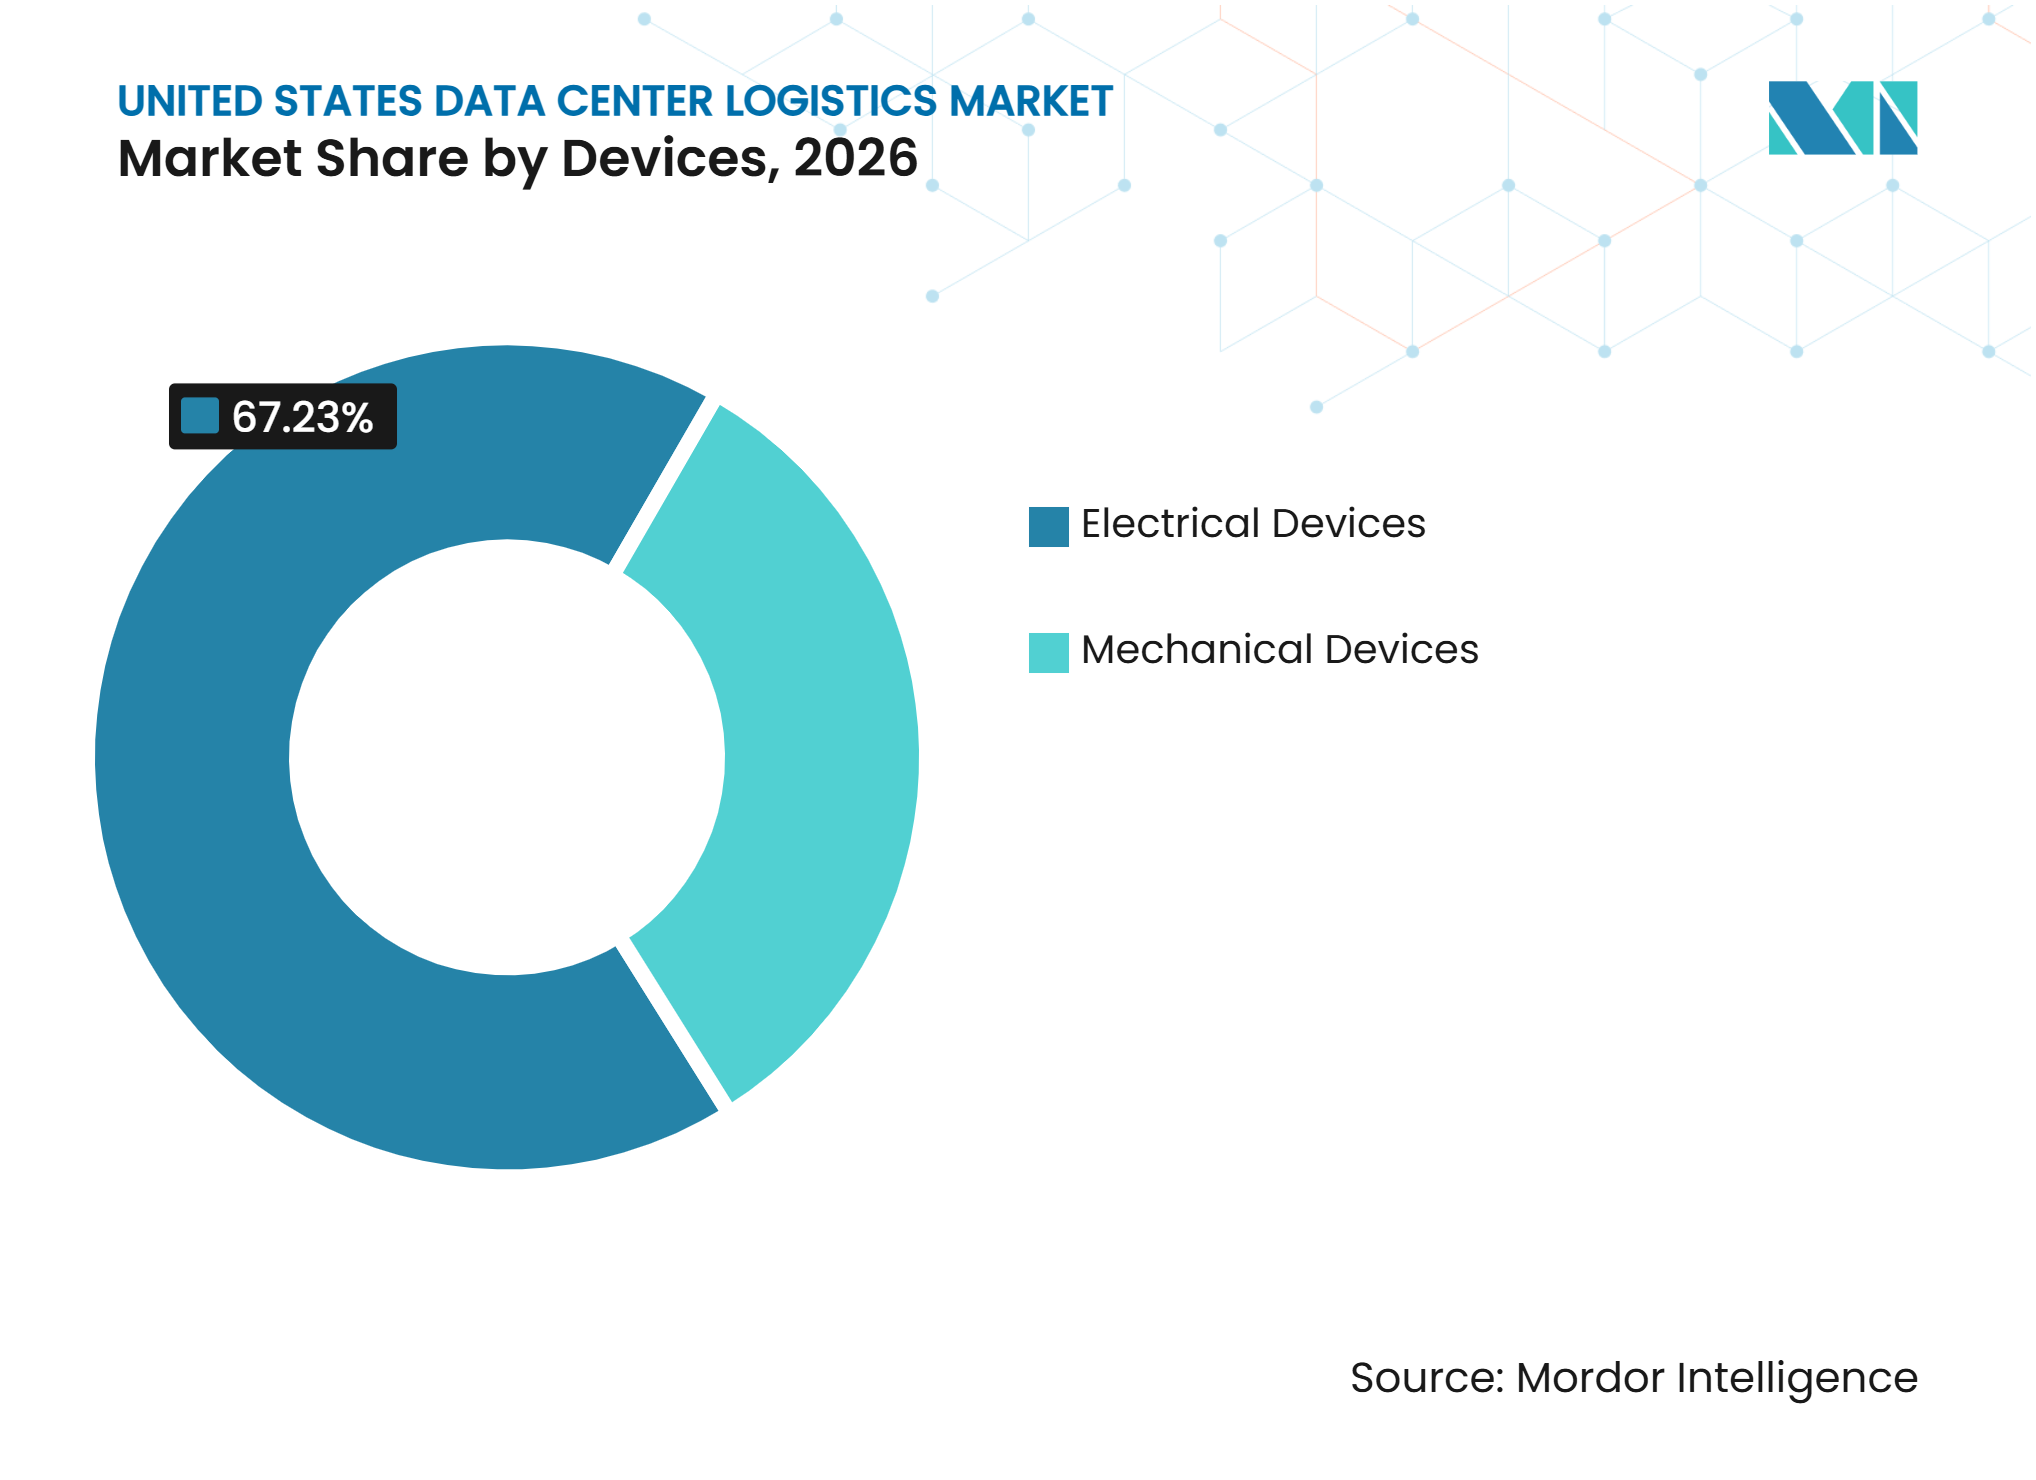
- デバイス別では、電気系デバイスが2026年の米国データセンターロジスティクス市場シェアの67.23%を占め、機械系デバイスは2032年にかけてCAGR 9.53%で拡大すると予測されています。
- データセンター規模別では、大規模データセンターが2026年の米国データセンターロジスティクス市場規模の65.54%を占め、中小規模データセンターは2032年にかけてCAGR 9.47%で拡大すると予測されています。
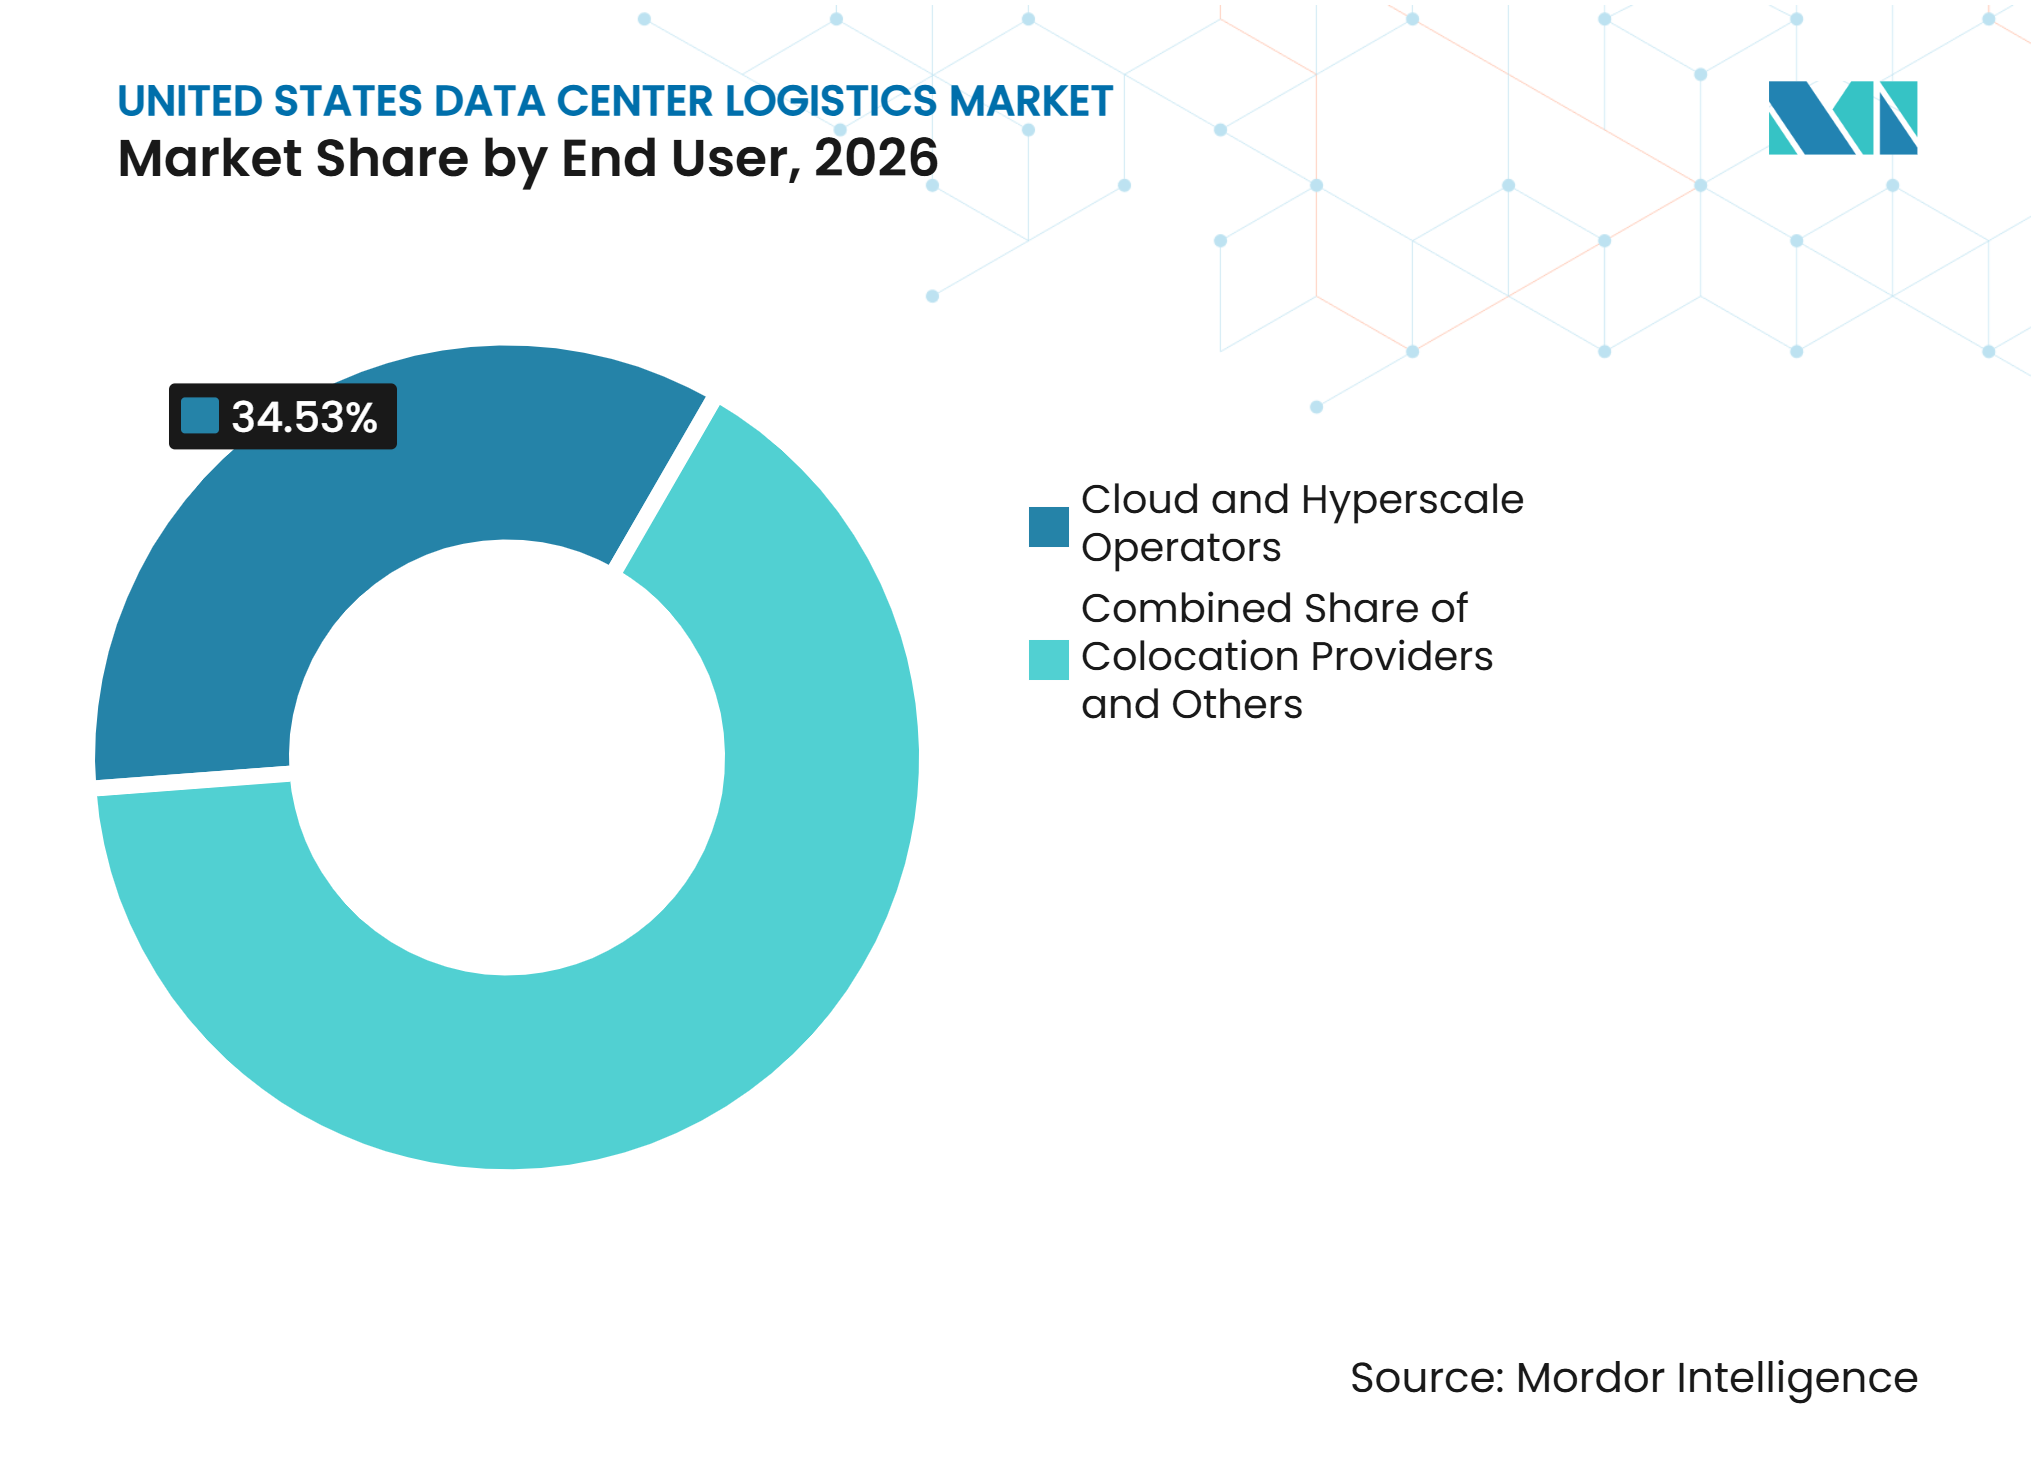
- エンドユーザー別では、クラウド・ハイパースケール事業者が2026年の米国データセンターロジスティクス市場シェアの34.53%を占め、2032年にかけてCAGR 10.61%で拡大すると予測されています。
- 地域別では、南東部が2026年の米国データセンターロジスティクス市場シェアの29.12%を占め、南西部は2032年にかけてCAGR 10.22%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAI容量の拡大 | +2.5% | 全国規模、南東部および南西部に集中 | 長期(4年以上) |
| 高密度電力・冷却システムの導入 | +1.4% | 全国規模、ノーザンバージニア、フェニックス、アトランタで先行 | 中期(2〜4年) |
| 建設・試運転スケジュールの短縮 | +1.0% | 全国規模、中西部および南西部の二次市場で活動が拡大 | 中期(2〜4年) |
| ホワイトグローブおよび保管連鎖管理ロジスティクス | +0.8% | 全国規模 | 短期(2年以内) |
| モジュール式・プレハブ部品 | +0.6% | 全国規模、テキサス、オハイオ、アリゾナで先行 | 中期(2〜4年) |
| サイト近接ステージングと順序配送 | +0.5% | 全国規模、南東部および南西部のキャンパスが採用をリード | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンター容量の拡大
米国のデータセンター容量は2026年の24 GWから2030年には110 GWに増加すると見込まれており、専門プロバイダーが調整する必要のある機器および建設資材の流通量が増大しています。北米主要市場の供給量は2026年上半期に前年比33.7%増の10,903 MWに達し、空室率は1.4%まで低下しました[1]。需要パターンは一時的な建設フェーズにとどまらず、クラウド施設は試運転後も新たなコンピューティング機器および電源機器を継続的に受け入れています。フレート、倉庫業務、技術的取り扱い、サイト納品を連携できるプロバイダーは、この継続的な需要に対応できる立場にあります。
高密度電力・冷却・モジュール機器の導入
AI向け施設は従来の設備よりも高いラック密度を使用しており、電力・冷却機器の重量、価値、取り扱い要件が増大しています。IEA 4Eプログラムは、液体冷却が施設のエネルギー使用量を30%〜40%削減できると述べており、高密度環境での採用を後押ししています。オープン・コンピュート・プロジェクトは、液体冷却ラックの輸送温度を5℃〜60℃、長期保管温度を20℃〜25℃に管理することを推奨しています。これらの要件により、米国データセンターロジスティクス市場において、訓練された取り扱いチーム、モニタリング、専門梱包、適切な倉庫環境への需要が高まっています。モジュール式冷却・電源アセンブリは、建設現場から工場への作業移管をさらに促進し、厳密に計画された設置順序での納品を必要とします。この運用モデルにより、メーカー、プロジェクトマネージャー、運送業者、サイトチーム間の調整が従来の輸送計画よりも重要になっています。
建設・ステージング・順序配送の短縮
建設チームはより迅速な施設引き渡しを求めており、ロジスティクス活動がサイトのスケジュール維持に影響を与えています。DHL Groupは、ラック設定、事前テスト、倉庫からサイトへの輸送のための専用倉庫を設置しており、機器が稼働サイトに到着する前に技術作業を完了させることができます。DHL Groupはまた、米国とカナダの150か所以上の拠点を活用した北米フォワードストッキングサービスを導入し、顧客の要請から4時間以内に重要部品を納品できる体制を整えています。サイト近接倉庫により、プロバイダーはキャンパス近くに機器を保管し、設置に必要な順序で放出することができます。これにより、建設チームはサイトの保管エリアを過負荷にすることなく、複数の建物を同時に管理できます。したがって、米国データセンターロジスティクス市場では、在庫の可視性、アポイントメント管理、請負業者間の確実な引き継ぎがより重視されています。
ホワイトグローブ取り扱いと安全な保管連鎖管理
サーバーラック、電源ユニット、液体冷却システムは、衝撃、振動、環境暴露、不正アクセスからの保護が必要です。オープン・コンピュート・プロジェクトは、冷却システムが漏洩や取り扱いリスクにさらされる可能性があるため、液体冷却ラックの保管・輸送慣行を定めています。Kuehne + Nagel International AGのセキュアクラウドデプロイメントサービスは、輸送中の衝撃、傾き、温度、湿度、光暴露を追跡します。IATAは、2025年に航空カーゴが世界のAI関連物品の価値の3分の2以上を輸送し、AI関連貨物が前年比20%増加したと報告しています[2]。高価値機器は、専門車両、監視輸送、訓練された設置チーム、文書化された保管管理のビジネスケースを強化します。NISTのセキュリティガイダンスも、政府ワークロードを処理するシステムの正式な管理を支持しており、これらの展開に携わるプロバイダーにとってトレーサビリティが実務上の要件となり得ます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重量物輸送ルート・系統連系・サイトアクセスの制限 | -1.3% | 全国規模、農村部の南西部および中西部のグリーンフィールドサイトで最も深刻 | 長期(4年以上) |
| 衝撃・振動・静電気放電・環境損傷のリスク | -0.9% | 全国規模 | 短期(2年以内) |
| ミッションクリティカルなロジスティクス人材と専門機器の不 | -1.1% | 全国規模、特に二次市場 | 中期(2〜4年) |
| 変圧器・開閉装置・冷却機器のリードタイムの長期化 | -1.0% | 全国規模、特に事前在庫が限られている地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重量物輸送アクセス・系統制約・機器リードタイム
大型変圧器、開閉装置、冷却機器、プレハブモジュールは、重量・クリアランス・許可制限のあるルートを通過する必要があります。米国運輸省は大型・過重量車両の運行に関する枠組みを提供しており、各州が多くのルート固有の許可決定を管理しています。これにより、農村部や新規開発地域のプロジェクトに計画時間が追加されます。電力変圧器および発電機昇圧変圧器のリードタイムが長いため、サイトの準備が整う前に管理型保管が必要になる場合があります。長期保管はコストを増加させ、安全な施設への需要を生み出しますが、米国データセンターロジスティクス市場の稼働容量を拘束することにもなります。系統連系、サイトインフラ、または納品許可の遅延により、機器が試運転日よりもはるかに早く到着する事態が生じる可能性があります。
機器損傷リスクと専門人材の制約
振動、静電気放電、不適切な温度管理、または不適切な取り扱いにより、精密なコンピューティング機器が損傷する可能性があります。オープン・コンピュート・プロジェクトは、冷却システムおよび関連部品を保護する条件を含む、液体冷却ハードウェアの輸送・保管管理について説明しています。連邦自動車運送安全局は商用車両および運転者の安全規則を定めており、重量物・特殊輸送の重要なコンプライアンス基準を形成しています。プロバイダーは、フレート安全と機器の繊細さの両方を理解した運転者、リガー、倉庫技術者、フィールドチームを必要としています。この要件は、専門人材のプールが小さく、エアライド車両やクリーン取り扱い機器へのアクセスが限られている二次市場では満たすことが難しくなります。この制約は、機器需要が旺盛であってもサービスの可用性を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロジスティクス機能別:
付加価値サービスがコアフレートを超えて拡大輸送は2026年の米国データセンターロジスティクス市場シェアの54.97%を占めており、稼働サイトへ移動するサーバー、電源システム、冷却機器、建設資材の量を反映しています。多くの施設が主要都市圏外のキャンパスへの大型機器輸送を必要とするため、道路輸送とプロジェクトカーゴ輸送は引き続き不可欠です。倉庫保管は、変圧器、開閉装置、冷却システムをサイト条件が設置を許可するまで保管する必要があるプロジェクトを支援します。DHL Groupは、保管とラック設定、事前テスト、専門配送を組み合わせた専用施設を開設しており、倉庫機能がより技術的になっていることを示しています。米国データセンターロジスティクス市場は、事業者がより専門的な活動を追加する中でも、これらの輸送・保管サービスを引き続き必要としています。
付加価値サービスは、設定、ステージング、テスト、ファームウェア作業、設置支援、保管連鎖管理文書化に支えられ、2032年にかけてCAGR 9.60%と最も高い成長が見込まれています。Kuehne + Nagel International AGは、監視輸送、ラック取り扱い、部品設置、データセンター拠点での梱包撤去を含むサービスモデルを説明しています。このサービスカテゴリーは標準フレートよりも高度な技術手順を必要とするため、輸送価格だけでなく能力とトレーニングがより重要になります。政府関連ワークロードに対するNIST管理は、文書化された物理的アクセスおよび保管慣行の重要性をさらに高めています。


注記: 個別セグメントのシェアはレポート購入時に入手可能
輸送モード別:
道路輸送がリードし、航空輸送が緊急機器ニーズに対応道路輸送は2026年の米国データセンターロジスティクス市場規模の58.80%を占めており、港湾、工場、倉庫からサイトへの大量資材、重機械システム、ラック、電源機器の輸送が可能なためです。道路運送業者はまた、ラストマイル納品、設置アポイントメント、稼働施設からの返品にも対応しています。重量物・過大貨物は、州および連邦の運行規則に基づくルート審査と許可を必要とします。鉄道、海上、内陸水路は、出発地、目的地、機器プロファイルが許す場合に、特定のプロジェクトカーゴ輸送を支援できます。建設スケジュールと機器特性が輸送ごとに異なるため、米国データセンターロジスティクス市場はマルチモーダル計画を必要としています。
航空輸送は、一部のプロセッサー、サーバー、その他の部品が海上フレートでは対応できないほど時間的制約が厳しいため、2032年にかけてCAGR 9.95%と最も高い成長が見込まれています。IATAによると、2025年に航空カーゴはAI関連物品の価値の3分の2以上を輸送し、これらの貨物は前年比20%増加しました。Kuehne + Nagel International AGは、航空フレート、海上フレート、専門地上ソリューションに支えられたクラウドおよびデータセンターサービスへの継続的な注力を報告しています。航空輸送は通常、輸送コストが高いため、重要機器や試運転期間が短いプロジェクトに最も適しています。その結果、米国データセンターロジスティクス市場内では、大量輸送と緊急高価値輸送の間に明確な区分が生まれています。
デバイス別:
電気系統がリードし、冷却機器が勢いを増す電気系デバイスは2026年の米国データセンターロジスティクス市場シェアの67.23%を占めており、サーバー、ストレージシステム、UPS機器、変圧器、その他の電源インフラがその中心です。これらのシステムは施設投資の大部分を占め、慎重に調整された出荷・受け入れを必要とします。機器価値の高さは、追跡輸送、安全保管、訓練されたラストマイルチームの重要性を高めています。データセンターの成長は米国における電気機器の需要を再形成しています。すべての新規施設は稼働開始前にコンピューティングおよび電源システムを必要とするため、電気系デバイスは米国データセンターロジスティクス市場の中心であり続ける可能性があります。
機械系デバイスは、液体冷却システム、ラック、ドライクーラー、冷却塔、関連機器に牽引され、2032年にかけてCAGR 9.53%を記録すると予測されています。IEA 4Eプログラムは、液体冷却が施設のエネルギー使用量を30%〜40%削減できると推定しており、高密度コンピューティング展開における役割を強化しています[3]。オープン・コンピュート・プロジェクトは、温度範囲や保管条件を含む液体冷却ラックの取り扱いガイダンスを公開しています。これらの仕様により、機械系機器のロジスティクスはより専門化され、適切な梱包、倉庫環境、設置計画の必要性が高まっています。工場製造の冷却モジュールはサイトでの組み立て作業を削減できる一方、より少ない、より重い輸送に取り扱いリスクを集中させます。

データセンター規模別:
大規模キャンパスが支配し、エッジサイトが需要を拡大大規模データセンターは2026年の米国データセンターロジスティクス市場規模の65.54%を占めており、ハイパースケールおよびコロケーションキャンパスが主要な機器購入と複数年にわたる建設プログラムを担っているためです。大規模キャンパスは、複数のベンダー、セキュリティ規則、サイトアクセス管理、設置チームを調整する事前納品計画を必要とします。その規模は専用ステージング施設と契約輸送ネットワークを支援します。このセグメントの米国データセンターロジスティクス市場規模は、大規模クラウドインフラサイトの継続的な建設によって支えられています。
中小規模データセンターは、エッジ展開と企業アップグレードが確立されたハブを超えて活動を拡大するにつれ、2032年にかけてCAGR 9.47%を記録すると予測されています。分散型施設は、大規模キャンパスと比較して受け入れ、ステージング、マテリアルハンドリングのためのオンサイトスペースが少ない場合があります。これにより、スケジュール配送、一時保管、熟練したラストマイルチームへの需要が生まれる可能性があります。小規模プロジェクトは、サイトのアクセスが制限されているか積み込みインフラが限られている場合、カスタマイズされた納品計画を必要とする場合もあります。拠点の拡大する基盤は、米国データセンターロジスティクス市場において、最大のハイパースケーラーアカウント以外でも専門プロバイダーに機会を提供しています。
エンドユーザー別:
クラウド・ハイースケール事業者が需要を集中クラウド・ハイパースケール事業者は2026年の米国データセンターロジスティクス市場シェアの34.53%を占め、2032年にかけてCAGR 10.61%で成長すると予測されています。これらの投資プログラムは、コンピューティングハードウェア、電気インフラ、冷却システム、交換部品の繰り返しの移動を必要とします。2026年上半期に北米主要市場で建設中の容量の80.4%が事前リースされていました。この可視性により、ロジスティクスプロバイダーはより長期にわたって倉庫容量とフリート活動を計画できます。Kuehne + Nagel International AGは、顧客が2027年から2029年にかけての機器要件の可視性を提供したと述べており、これらの関係に関わる長期的な計画期間を示しています。
コロケーションプロバイダーも、自社の大規模施設を運営しない企業にサービスを提供するため需要を生み出しています。ITおよび通信会社はネットワーク拡張とエッジコンピューティングのための物理インフラを必要とし、金融サービス、政府、医療、メディアユーザーは機器移動に対してより正式な管理を必要とすることが多いです。NISTガイダンスは、規制対象または政府ワークロードが文書化されたセキュリティ管理を必要とする場合に特に関連します。各顧客タイプは異なる受け入れ手順、アクセス管理、機器取り扱い方法を必要とする場合があります。この多様性は単一の標準化されたサービスモデルの有用性を制限し、米国データセンターロジスティクス産業全体での専門サービス開発を支援しています。
地域分析
南東部は2026年の米国データセンターロジスティクス市場シェアの29.12%を占めており、ノーザンバージニアとアトランタに支えられています。ノーザンバージニアは2025年に1,102 MWの純吸収を追加し、4,039.6 MWの在庫に達しました[4]。地域の建設拡大は、定期的な入荷配送、ローカルステージング、倉庫サイトとキャンパス間の管理輸送への需要を支援しています。確立された拠点での非常に低い空室率は、サイトチームが余剰在庫を保管する余裕がほとんどないため、予測可能なロジスティクス容量を重要にしています。この地域のプロバイダーは、専用倉庫ネットワーク、技術設定能力、請負業者との緊密な調整から恩恵を受ける可能性があります。
南西部は2032年にかけてCAGR 10.22%で拡大すると予測れており、米国データセンターロジスティクス市場の中で最も成長の速い地域となっています。プライム・データ・センターズは2026年5月に30億米ドルの投資の一環として、240 MWのフェニックスキャンパスで3棟の建設を開始しました。アリゾナとネバダ全体の開発により、製造拠点、港湾、倉庫、最終サイト間の距離が長い地域への電力、冷却、サーバー、モジュールシステムの移動が増加しています。南西部は拡大する電力インフラと、一部の容量制約市場からのシフトから恩恵を受けています。米国運輸省の大型・過重量運行枠組みは、ルートおよび許可計画を必要とする機器納品に引き続き関連しています。フェニックスおよび周辺回廊でステージング容量と重量物輸送の専門知識を確保したプロバイダーは、新規キャンパスの機器シーケンシングをより適切に管理できます。
中西部は、事業者が確立された沿岸ハブ以外の容量を求めるにつれ、オハイオ、インディアナ、ウィスコンシンでプロジェクトを獲得しています。これらの拠点は、専門ネットワークがノーザンバージニアやフェニックスほど成熟していないため、新たなローカルステージングと重量物輸送能力を必要とする場合があります。北東部は、近接性、レジリエンス、管理された機器取り扱いを重視する金融サービスおよび企業の要件に引き続き対応しています。NIST関連のセキュリティ慣行およびその他の顧客管理は、この地域での機密機器の保管要件を形成する可能性があります。西部は大規模な既設基盤を維持していますが、電力制約により一部の新規建設活動がアリゾナとネバダに向かう可能性があります。これらの多様な地域全体にわたり、米国データセンターロジスティクス市場は、多様なサイト条件に適応できる柔軟な倉庫保管、ルート計画、技術的納品サービスに依存しています。
競合環境
市場集中度
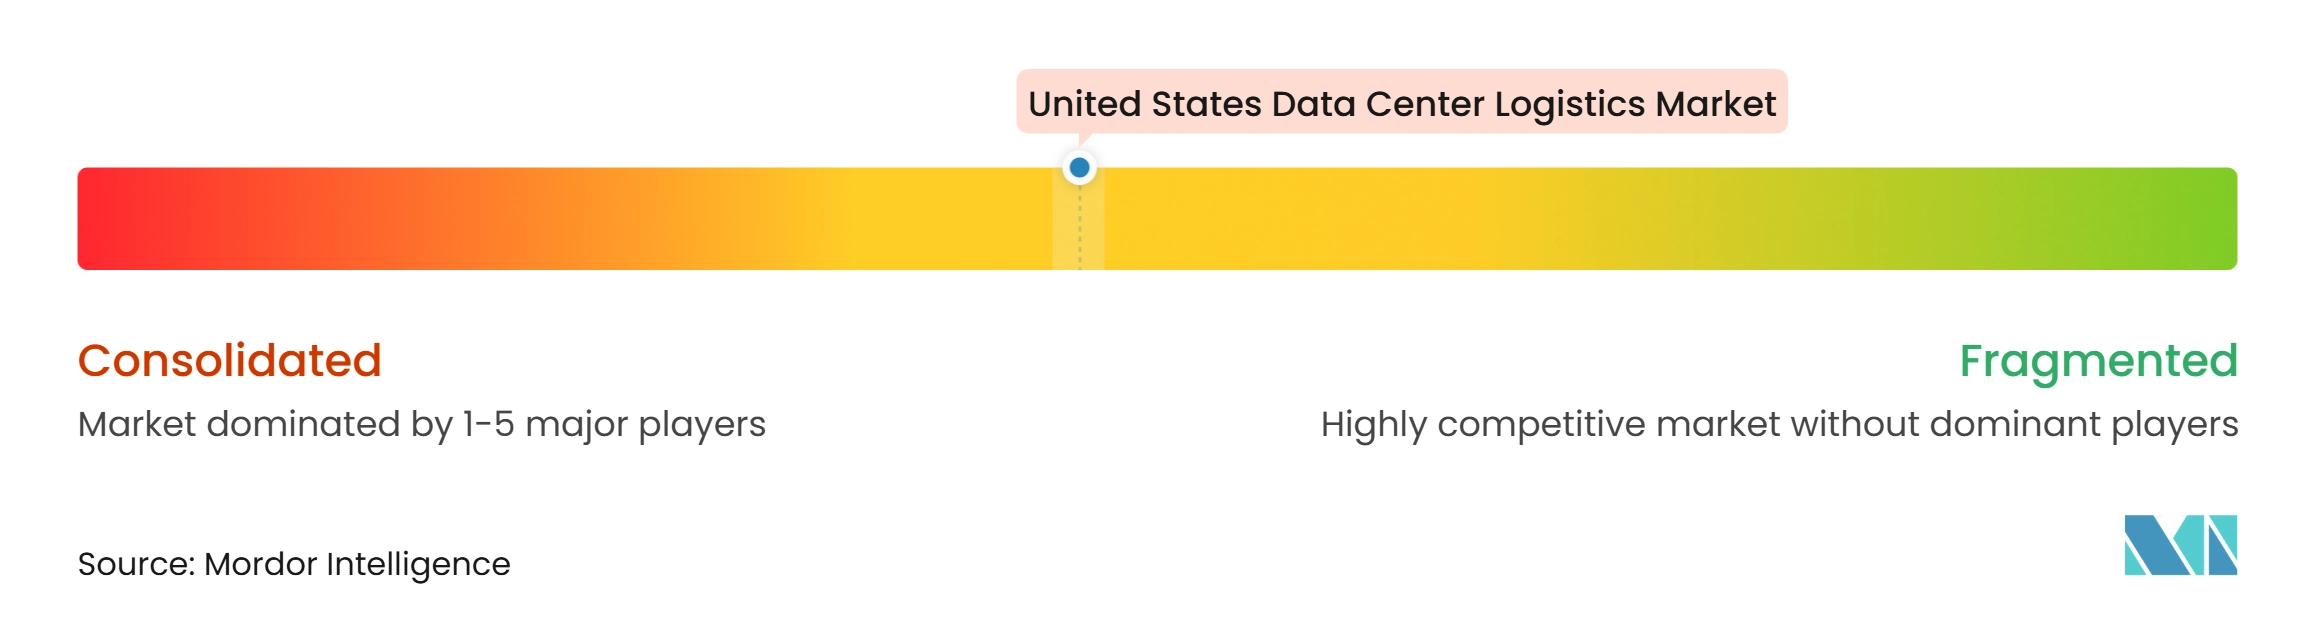
米国データセンターロジスティクス市場は、フレートフォワーディング、倉庫業務、技術サービス、ラストマイル納品を組み合わせたグローバルプロバイダーに集約されています。DHL Group、GXO Logistics, Inc.、Kuehne + Nagel International AG、DP World Limitedは、プロジェクトカーゴ専門業者、IT移転プロバイダー、地域ステージング事業者と競合しています。DHL Groupの北米専用データセンターロジスティクスサイト10か所は、ラック設定、事前テスト、倉庫からサイトへの専門輸送を提供しています。このアプローチは、顧客が複数のプロバイダーから調達する可能性のあるサービスを組み合わせています。
DP World Limitedは2026年10月に米国の専門ネットワークを拡大し、輸送、在庫管理、クリーンルーム対応設定、最終展開を含む約50か所のデータセンターサイトをサポートしています。同社は週最大75台のカスタムラックを設定でき、プラットフォームを通じて20億米ドル超の資産を管理していると述べています。Kuehne + Nagel International AGは、クラウドインフラ顧客向けに監視輸送とエアライド納品を使用しており、機器保護とトレーサビリティの重要性の高まりを反映しています。ISO 9001ベースの品質システムとNIST準拠の保管慣行は、一貫した取り扱いと文書化された管理を必要とする顧客に対するプロバイダーの信頼性を支援できます。これらの能力により、従来のレートプロバイダーが最も機密性の高い業務で競合することが難しくなる可能性があります。
GXO Logistics, Inc.は2025年第4四半期に5件の新規データセンター契約を報告し、大手ハイパースケーラーとの複数地域にわたる業務を主張しました。Arvatoは2025年1月にATCを通じて米国データセンターサービスセグメントに参入し、倉庫保管、ホワイトグローブラストマイル納品、ケーブリング、ステージング、高精度取り扱いを提供しています。GEODISおよびCeva Logisticsも、輸送、安全倉庫保管、追跡、ラストマイル納品、循環サービスを組み合わせた専門サービスを確立しています。したがって、競争は統合された全国ネットワークと狭い技術的ニッチの両方で活発です。
米国データセンターロジスティクス産業のリーダー企業
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
DP World
-
GXO Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
米国データセンターロジスティクス市場 このレポートでカバーされる企業
- DHL Group
- Logistics Plus Inc.
- MG Moving Services LLC
- JK Moving Services
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World Limited
- Kuehne + Nagel International AG
- Ceva Logistics
- FedEx
- TransPak Inc.
- GEODIS
- UPS
- DSV
- Nippon Express
- Arvato
- AIT Worldwide Logistics
- Rhenus Logistics
- Nationwide Transport Services
- Yusen Logistics
最近の産業開発事情 米国データセンターロジスティクス市場
- 2026年10月:DP World Limitedは米国の専門データセンターロジスティクスネットワークを拡大し、現在は大手ハイパースケール活動を支援する約50か所の米国データセンターサイトをサポートしています。このプラットフォームは、輸送、在庫管理、クリーンルーム対応環境でのサーバー設定(週最大75台のカスタムラック処理)、最終展開を統合し、管理資産は20億米ドル超に上ります。
- 2026年8月:DHL Supply Chainは、データセンターインフラ部品向けの全国フォワードストッキングソリューションを開始し、米国とカナダの150か所以上の拠点から運営し、顧客の要請から4時間以内にミッションクリティカルな設置・交換部品の納品を可能にしています。
- 2026年6月:DHL Groupはアジア太平洋地域のデータセンターロジスティクス能力を拡大し、マレーシアとタイで30,000平方メートル超の専用倉庫容量を追加し、さらに130,000平方メートルのコミット済み拡張を行い、北米のデータセンター建設ロジスティクスを支援するグローバルサプライ回廊を延伸しました。
- 2026年3月:DHL Supply Chainは北米に10か所のデータセンターロジスティクス専用倉庫サイトを発表し、合計700万平方フィート超の容量を持ち、ホワイトグローブ取り扱い、ラック設定、事前テスト、倉庫からサイトへの専門輸送でハイパースケールおよびコロケーション事業者にサービスを提供するよう設計されています。
米国データセンターロジスティクス市場レポートの範囲
セグメンテーション概要
| 輸送 | 道路 |
| 鉄道 | |
| 海上・内陸水路 | |
| 航空 | |
| 倉庫保管 | |
| 付加価値サービス |
| 電気系デバイス | UPSシステム |
| サーバーおよびストレージデバイス | |
| その他の電気インフラ | |
| 機械系デバイス | 冷却システム |
| ラック | |
| その他の機械インフラ |
| 中小規模データセンター |
| 大規模データセンター |
| クラウド・ハイパースケール事業者 |
| コロケーションプロバイダー |
| ITおよび通信会社 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・防衛 |
| 医療 |
| コンテンツ・メディア・デジタルサービス |
| その他のエンドユーザー |
| 中西部 |
| 北東部 |
| 南東部 |
| 南西部 |
| 西部 |
| ロジスティクス機能別 | 輸送 | 道路 |
| 鉄道 | ||
| 海上・内陸水路 | ||
| 航空 | ||
| 倉庫保管 | ||
| 付加価値サービス | ||
| デバイス別 | 電気系デバイス | UPSシステム |
| サーバーおよびストレージデバイス | ||
| その他の電気インフラ | ||
| 機械系デバイス | 冷却システム | |
| ラック | ||
| その他の機械インフラ | ||
| データセンター規模別 | 中小規模データセンター | |
| 大規模データセンター | ||
| エンドユーザー別 | クラウド・ハイパースケール事業者 | |
| コロケーションプロバイダー | ||
| ITおよび通信会社 | ||
| 銀行・金融サービス・保険(BFSI) | ||
| 政府・防衛 | ||
| 医療 | ||
| コンテンツ・メディア・デジタルサービス | ||
| その他のエンドユーザー | ||
| 地域別 | 中西部 | |
| 北東部 | ||
| 南東部 | ||
| 南西部 | ||
| 西部 | ||
レポートで回答される主要な質問
2032年までの米国データセンターロジスティクスの予測は?
このセクターは2027年の9.81 ビリオン 米ドルから2032年には14.19 ビリオン 米ドルに増加し、CAGR 7.66%で成長すると予測されています。
米国データセンターにとって最も成長の速いロジスティクス機能はどれですか?
付加価値サービスは、ステージング、設定、テスト、保管連鎖管理業務に支えられ、2032年にかけてCAGR 9.60%を記録すると予測されています。
なぜ航空フレートがデータセンター展開においてより重要になっているのですか?
航空輸送は、事業者が緊急性の高い高価値コンピューティング機器に使用するため、2032年にかけてCAGR 9.95%を記録すると予測されています。IATAは、2025年に航空カーゴがAI関連物品の価値の3分の2以上を輸送したと報告しています。
どの機器カテゴリーがロジスティクス支出を最も牽引していますか?
電気系デバイスは2026年に67.23%のシェアを占めており、サーバー、電源システム、ストレージ機器、変圧器が施設投資の中核を形成しているためです。
データセンターロジスティクスで最も急速に拡大している米国地域はどこですか?
南西部は、アリゾナ、ネバダ、周辺市場での建設活動に支えられ、2032年にかけてCAGR 10.22%を記録すると予測されています。
クラウド・ハイパースケール事業者にサービスを提供するためにプロバイダーはどのような能力が必要ですか?
プロバイダーは、安全な倉庫保管、管理輸送、機器追跡、設定能力、熟練した取り扱いチーム、信頼性の高いラストマイル納品が必要です。