
Taille et part du marché de la logistique des centres de données aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
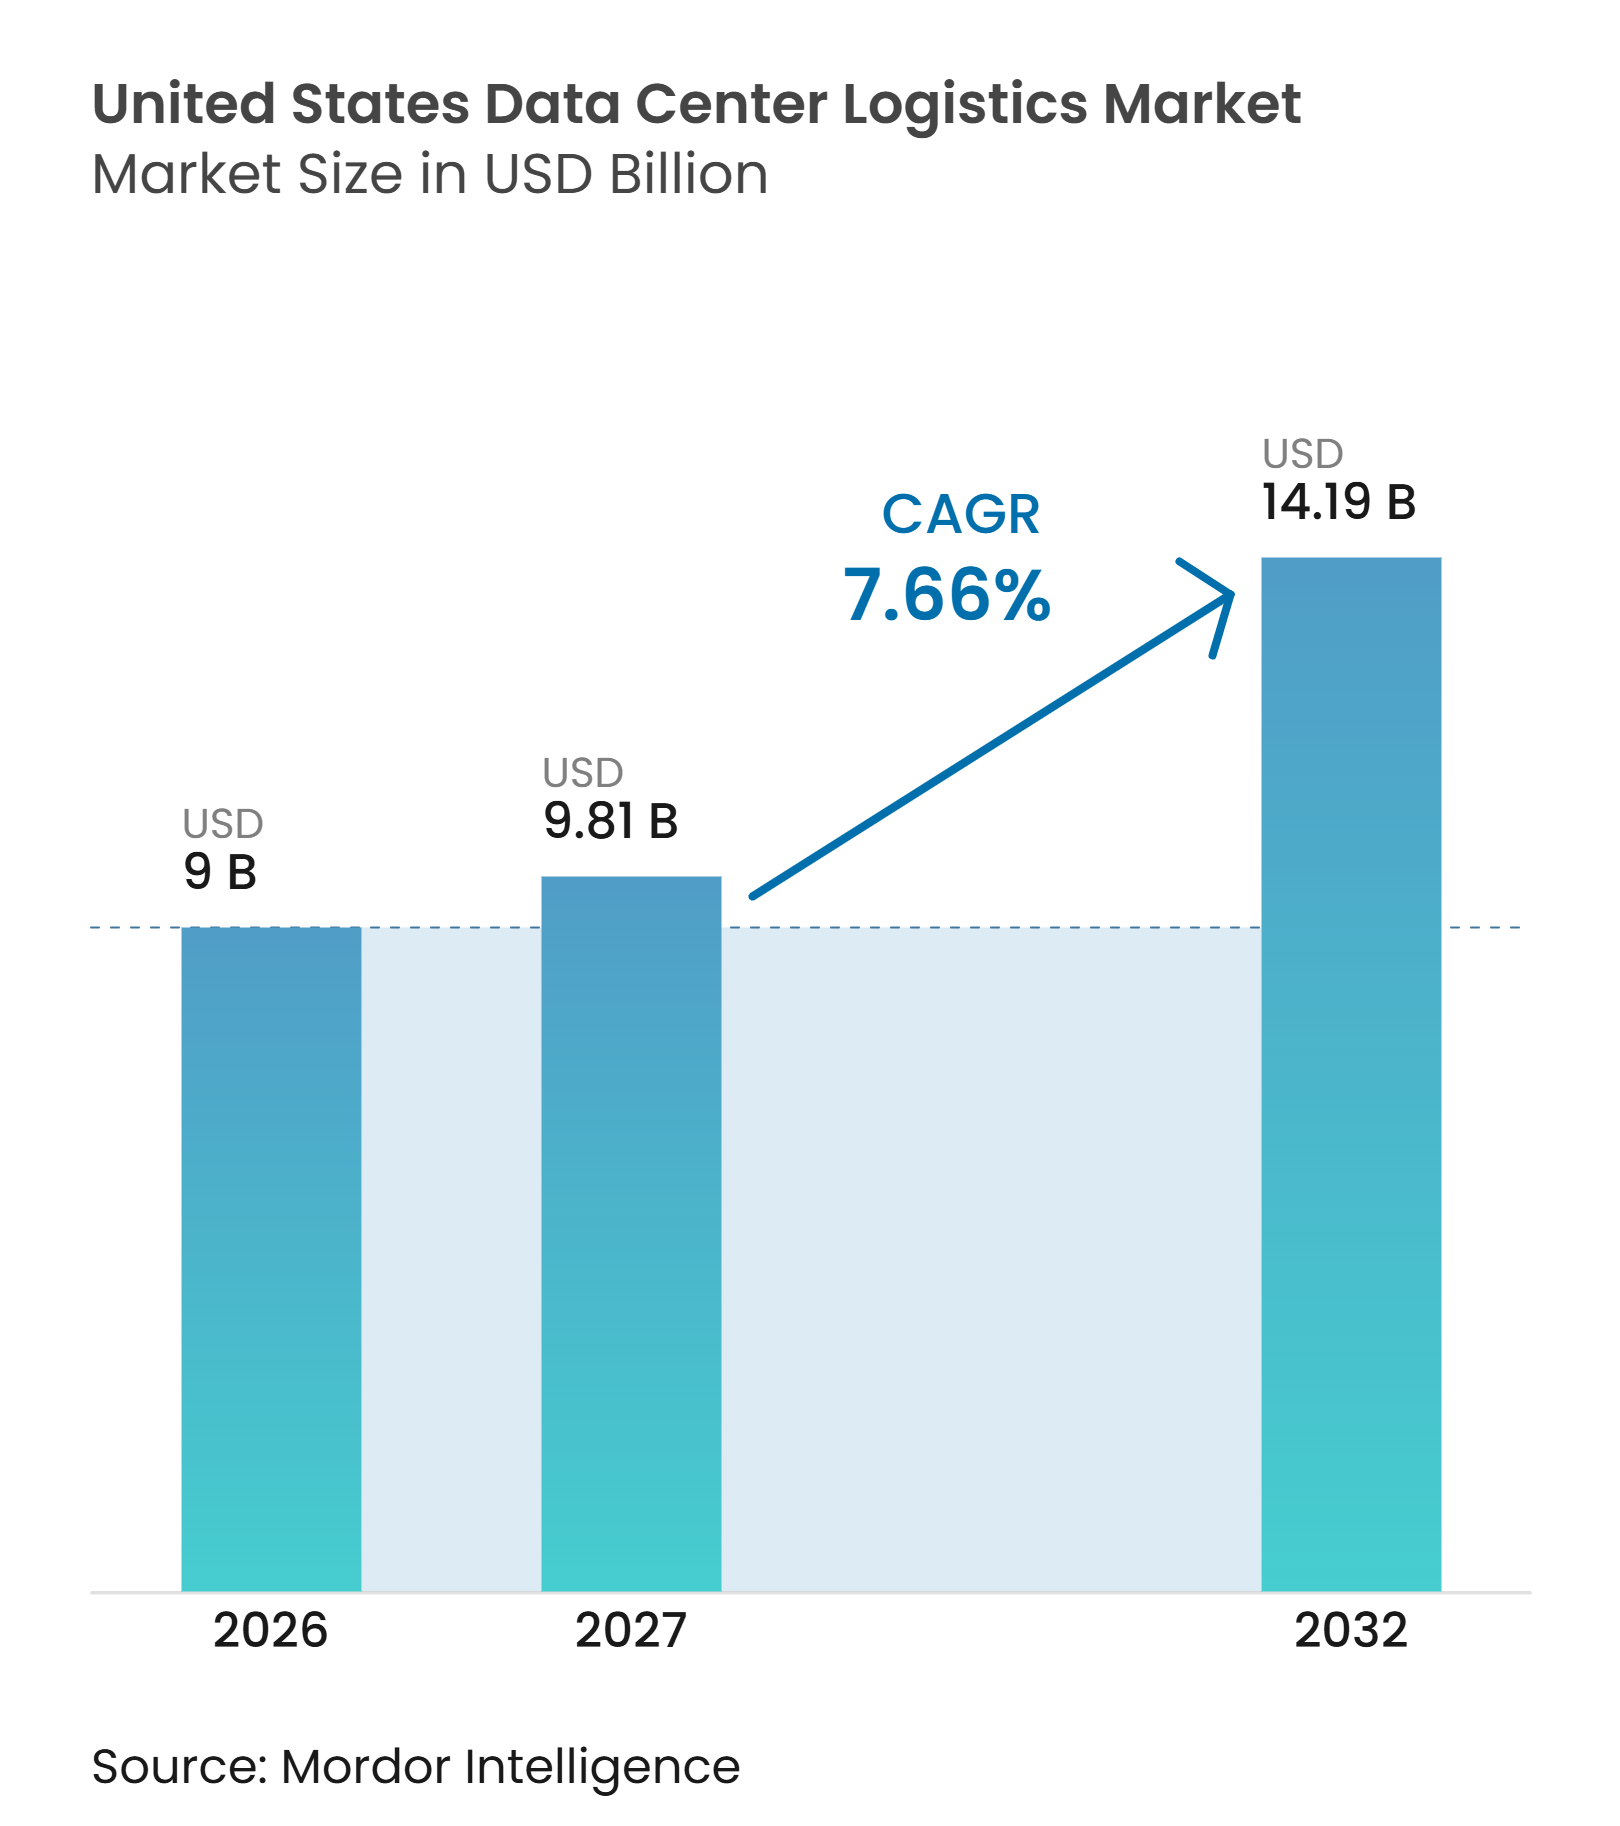
| Taille du marché de l'année de base (2026) | 9 Milliards de dollars |
| Taille du Marché (2027) | 9.81 Milliards de dollars |
| Taille du Marché (2032) | 14.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.66 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des centres de données aux États-Unis par Mordor Intelligence
La taille du marché de la logistique des centres de données aux États-Unis est évaluée à 9 milliards USD en 2026. Il est estimé qu'il progressera de 9,81 milliards USD en 2027 pour atteindre 14,19 milliards USD d'ici 2032, à un CAGR de 7,66 % durant la période de prévision 2027 à 2032.
Le marché de la logistique des centres de données aux États-Unis est soutenu par un important pipeline d'infrastructures d'IA et de cloud, ce qui accroît la demande en matière de livraison, de mise en scène, de configuration et de stockage contrôlé. L'offre de centres de données dans les principaux marchés nord-américains a atteint 10 903 MW au premier semestre 2026, tandis que le taux de vacance est tombé à 1,4 %, montrant que les nouvelles capacités ont continué à être absorbées rapidement. Le marché de la logistique des centres de données aux États-Unis bénéficie également de cycles de renouvellement des équipements plus courts, car les installations actives nécessitent des livraisons continues de serveurs, de systèmes d'alimentation et d'équipements de refroidissement. Les prestataires logistiques répondent à cette demande en développant des entrepôts spécialisés et en déplaçant davantage de travaux techniques hors des chantiers de construction. DHL a annoncé 10 sites dédiés en Amérique du Nord avec plus de 7 millions de ft² de capacité pour la configuration de racks, les pré-tests et le transport spécialisé, reflétant la dynamique du modèle de services logistiques pour centres de données aux États-Unis.
Points clés du rapport
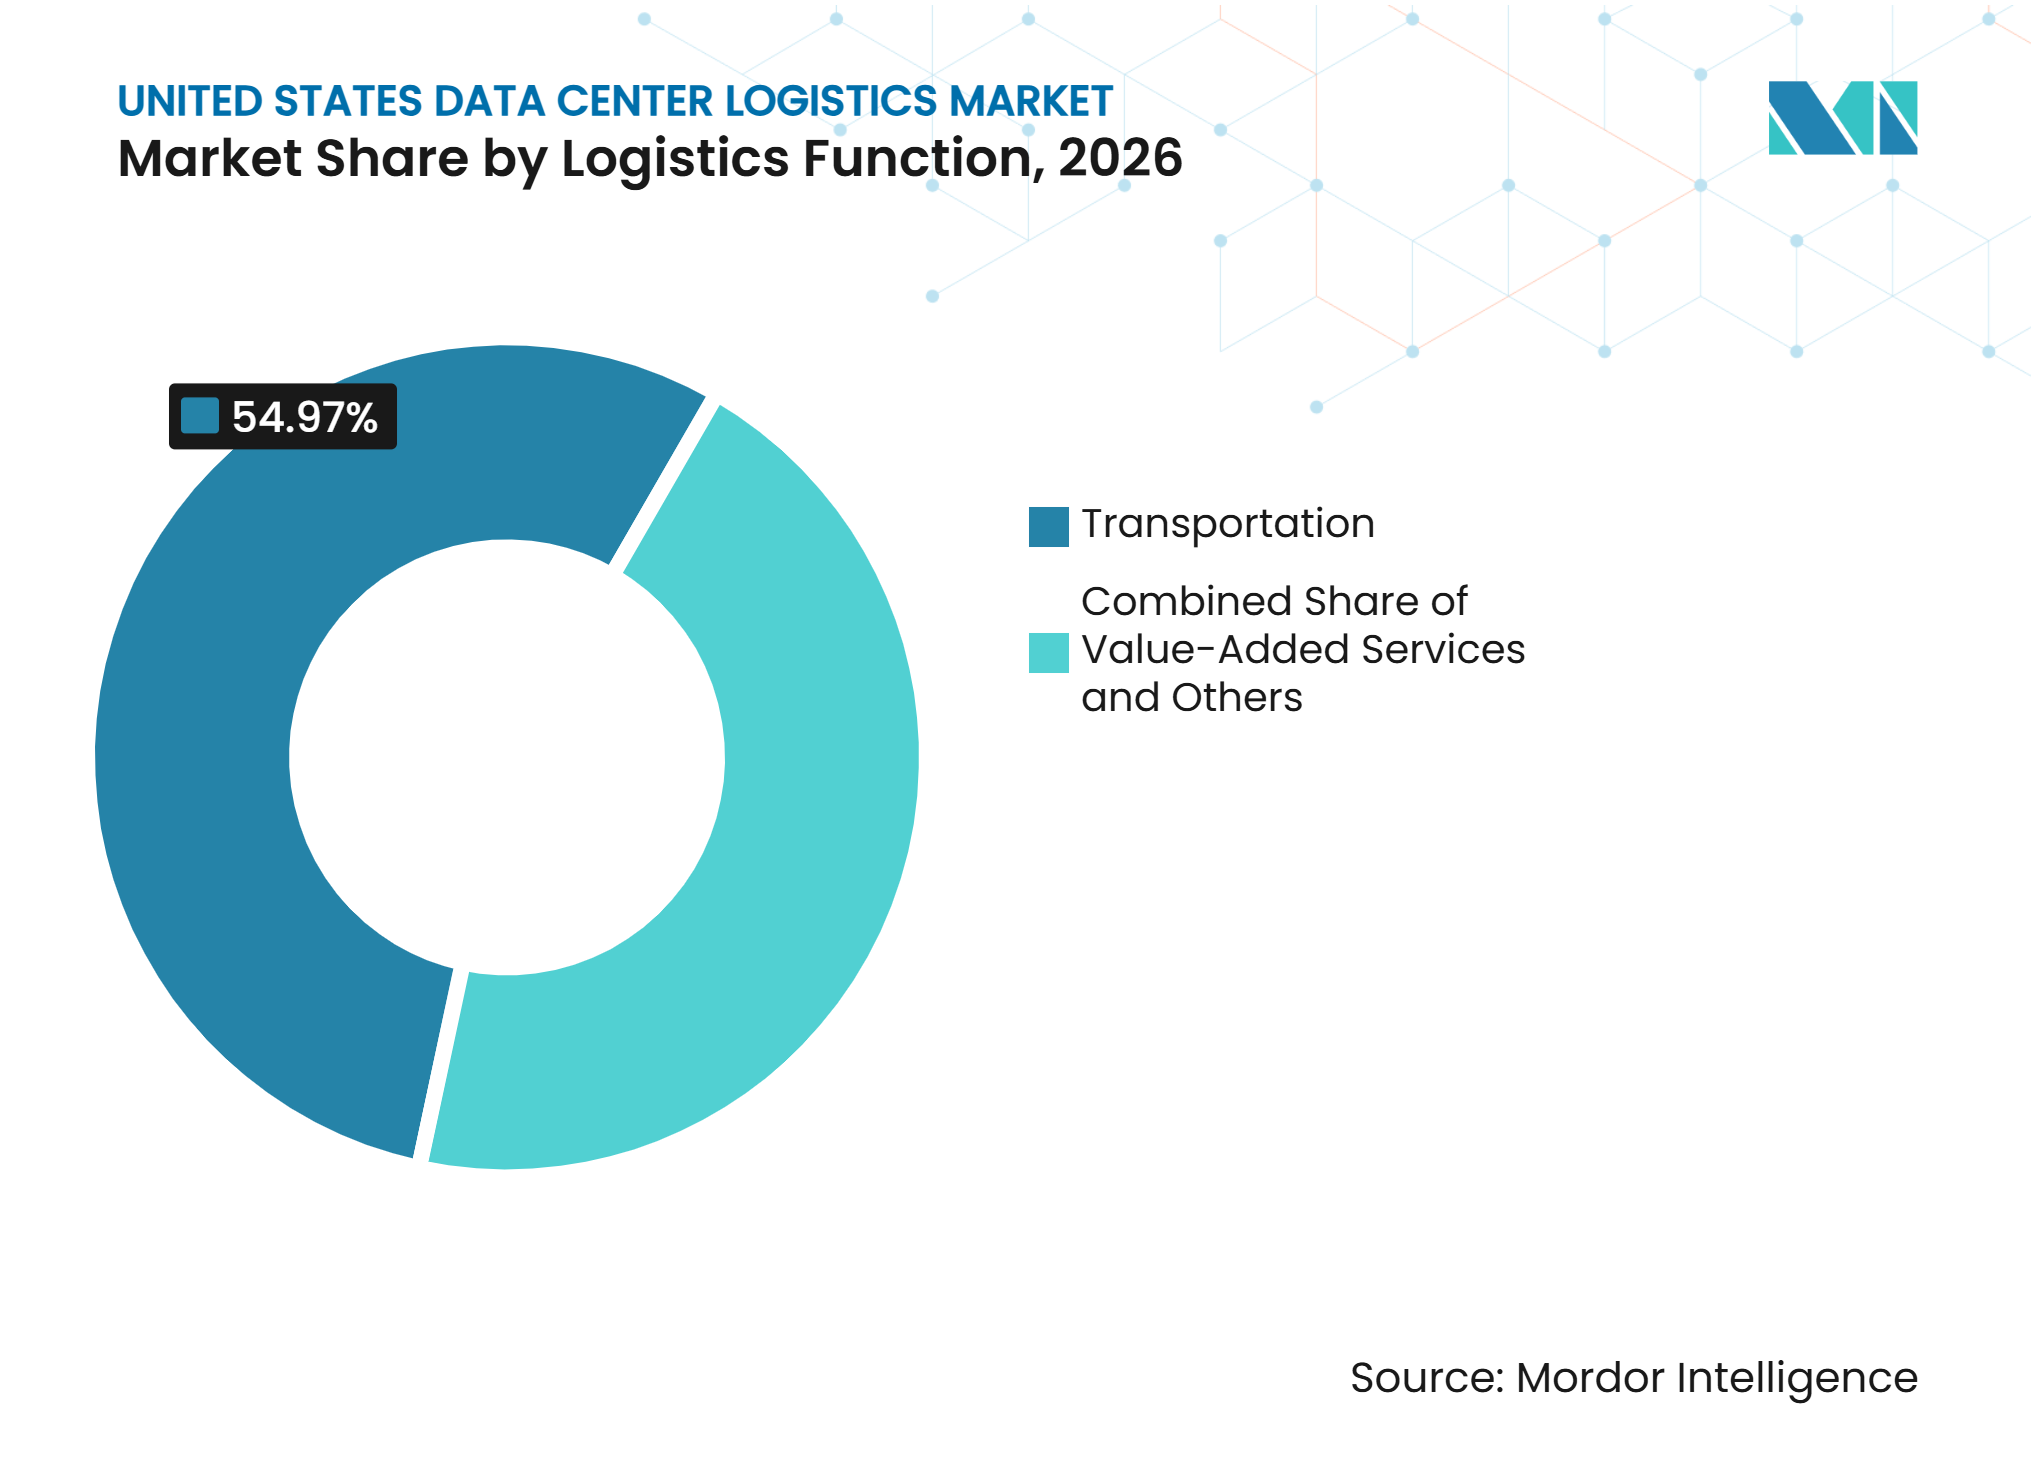
- Par fonction logistique, le transport représente 54,97 % de la part du marché de la logistique des centres de données aux États-Unis en 2026, tandis que les services à valeur ajoutée devraient se développer à un CAGR de 9,60 % jusqu'en 2032.
- Par mode de transport, la route représente 58,80 % de la taille du marché de la logistique des centres de données aux États-Unis en 2026, tandis que le transport aérien devrait se développer à un CAGR de 9,95 % jusqu'en 2032.
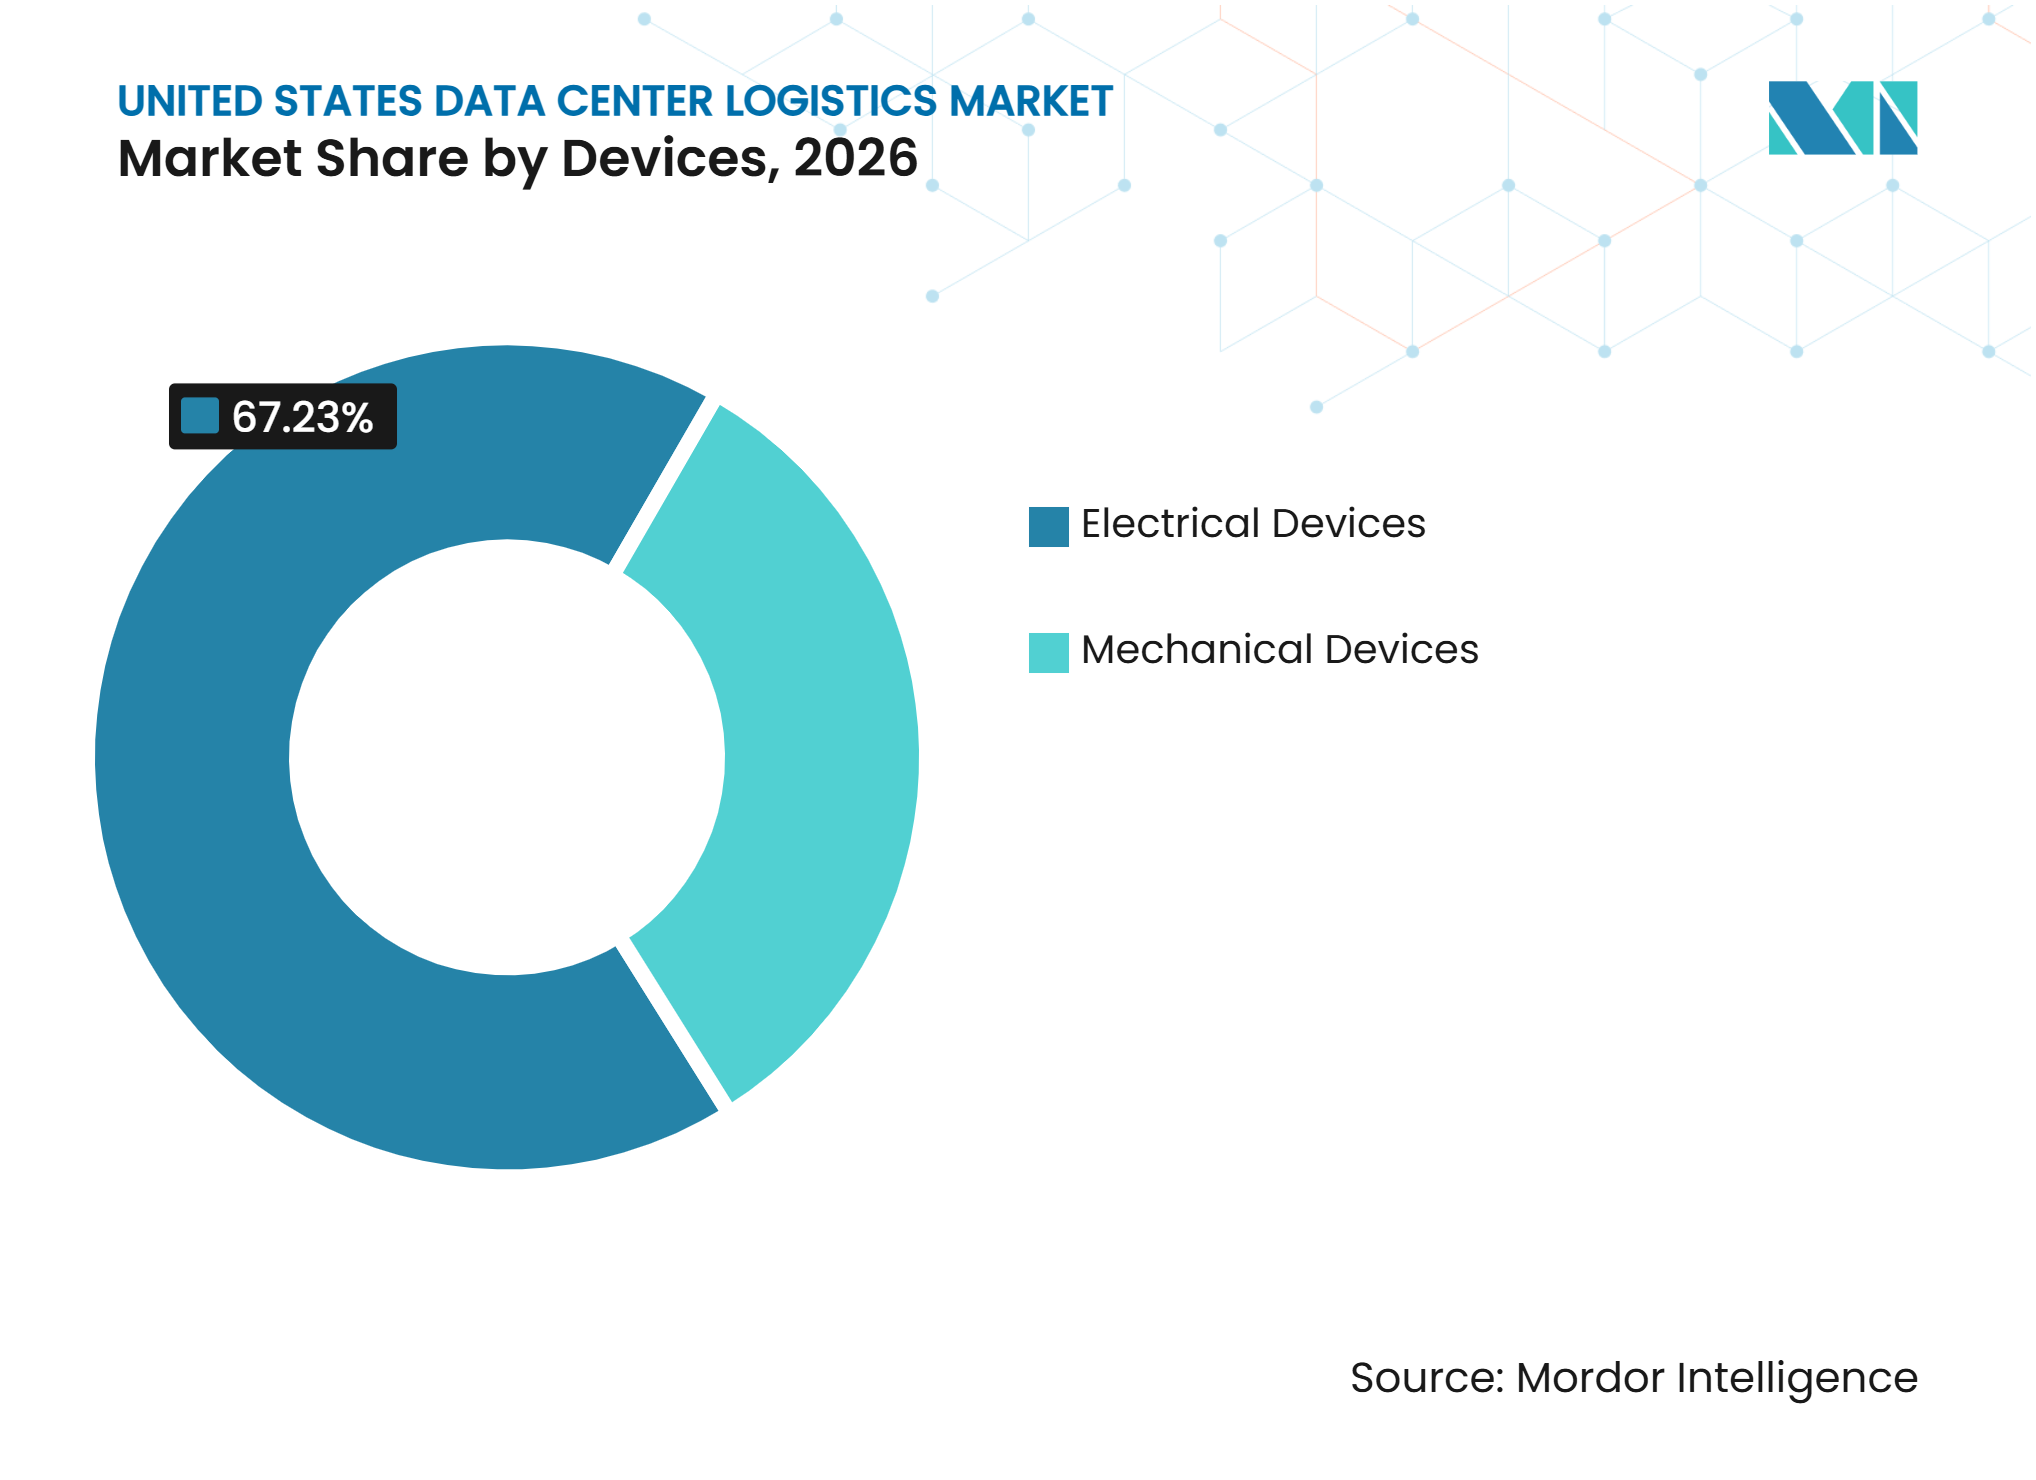
- Par équipements, les équipements électriques représentent 67,23 % de la part du marché de la logistique des centres de données aux États-Unis en 2026, tandis que les équipements mécaniques devraient se développer à un CAGR de 9,53 % jusqu'en 2032.
- Par taille de centre de données, les centres de données à grande échelle représentent 65,54 % de la taille du marché de la logistique des centres de données aux États-Unis en 2026, tandis que les centres de données à petite et moyenne échelle devraient se développer à un CAGR de 9,47 % jusqu'en 2032.
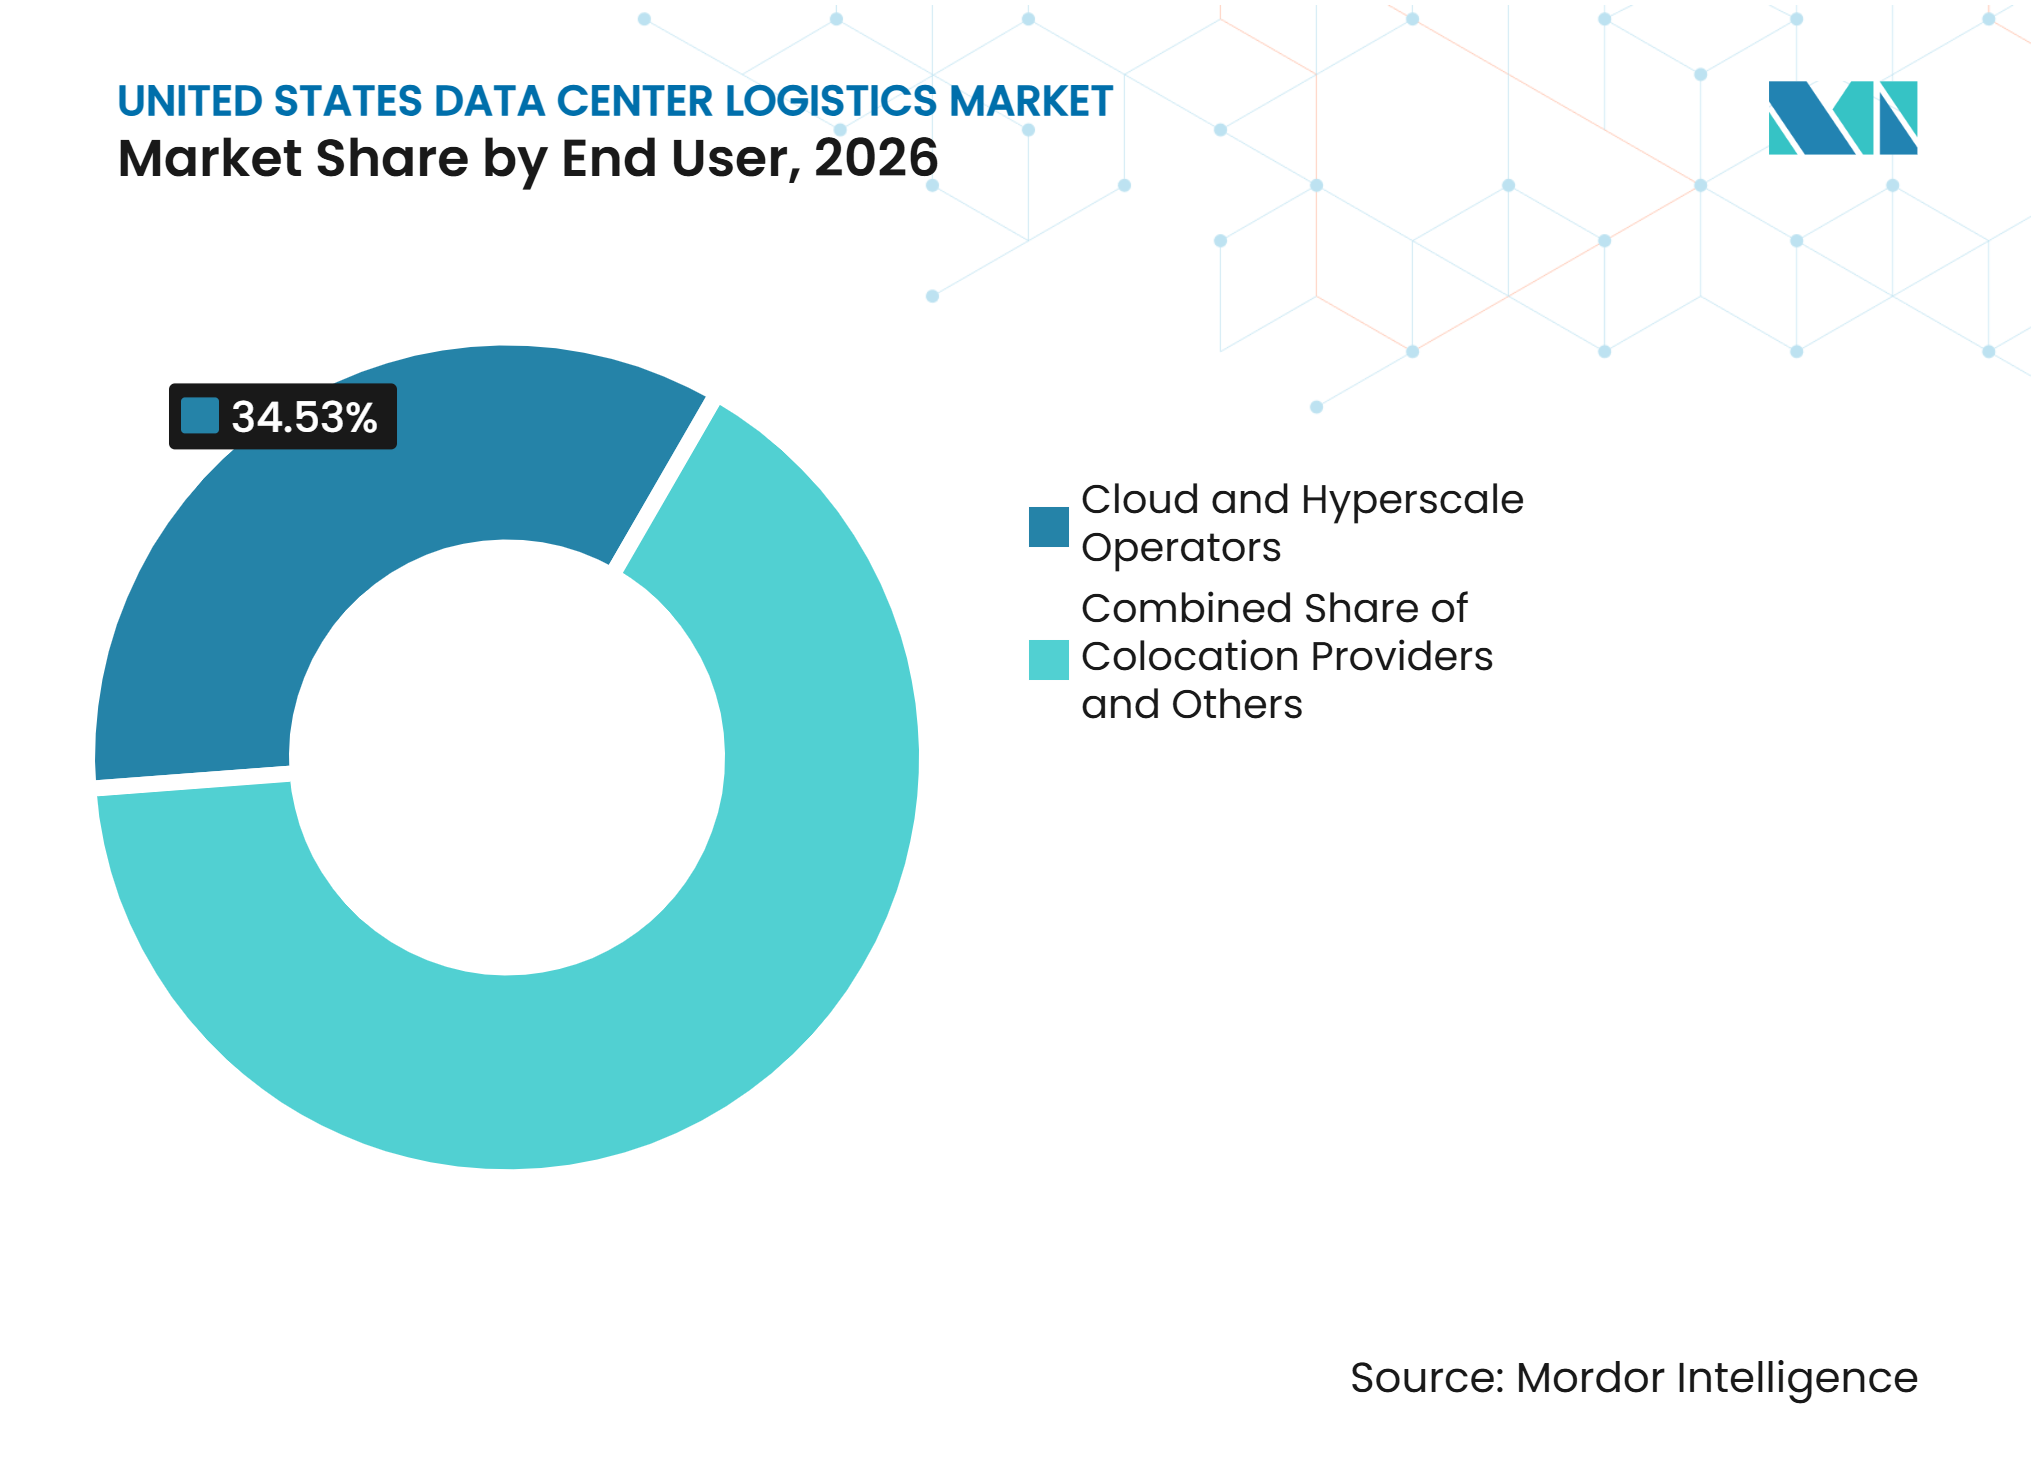
- Par utilisateur final, les opérateurs cloud et hyperscale représentent 34,53 % de la part du marché de la logistique des centres de données aux États-Unis en 2026 et devraient se développer à un CAGR de 10,61 % jusqu'en 2032.
- Par géographie, le Sud-Est représente 29,12 % de la part du marché de la logistique des centres de données aux États-Unis en 2026, tandis que le Sud-Ouest devrait se développer à un CAGR de 10,22 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités hyperscale et des centres de données d'IA | +2.5% | National, concentré dans le Sud-Est et le Sud-Ouest | Long terme (≥ 4 ans) |
| Déploiements d'alimentation haute densité et de refroidissement | +1.4% | National, avec des gains précoces en Virginie du Nord, Phoenix et Atlanta | Moyen terme (2-4 ans) |
| Calendriers de construction et de mise en service compressés | +1.0% | National, avec une activité croissante dans les marchés secondaires du Midwest et du Sud-Ouest | Moyen terme (2-4 ans) |
| Logistique spécialisée et traçabilité de la chaîne de custody | +0.8% | National | Court terme (≤ 2 ans) |
| Composants modulaires et préfabriqués | +0.6% | National, avec des gains précoces au Texas, en Ohio et en Arizona | Moyen terme (2-4 ans) |
| Mise en scène à proximité du site et livraison séquencée | +0.5% | National, avec les campus du Sud-Est et du Sud-Ouest en tête de l'adoption | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités hyperscale et des centres de données d'IA
La capacité des centres de données aux États-Unis devrait passer de 24 GW en 2026 à 110 GW d'ici 2030, augmentant le flux d'équipements et de matériaux de construction que les prestataires spécialisés doivent coordonner. L'offre sur le marché nord-américain principal a augmenté de 33,7 % en glissement annuel pour atteindre 10 903 MW au premier semestre 2026, tandis que le taux de vacance est tombé à 1,4 %[1]. Le schéma de demande s'étend au-delà d'une phase de construction unique, car les installations cloud continuent de recevoir de nouveaux équipements informatiques et d'alimentation après la mise en service. Les prestataires capables de connecter le fret, les opérations d'entreposage, la manutention technique et la livraison sur site sont bien positionnés pour répondre à ce besoin continu.
Déploiements d'alimentation haute densité, de refroidissement et d'équipements modulaires
Les installations orientées vers l'IA utilisent des densités de racks plus élevées que les installations traditionnelles, ce qui augmente le poids, la valeur et les exigences de manutention pour les équipements d'alimentation et de refroidissement. Le programme IEA 4E indique que le refroidissement liquide peut réduire la consommation d'énergie des installations de 30 % à 40 %, ce qui soutient son adoption dans les environnements haute densité. L'Open Compute Project recommande des températures de transport contrôlées de 5 °C à 60 °C pour les racks refroidis par liquide et un stockage à long terme entre 20 °C et 25 °C. Ces exigences accroissent la demande d'équipes de manutention formées, de surveillance, d'emballages spécialisés et de conditions d'entreposage adaptées dans le marché de la logistique des centres de données aux États-Unis. Les assemblages modulaires de refroidissement et d'alimentation déplacent davantage de travaux des chantiers vers les usines, puis nécessitent une livraison dans une séquence d'installation rigoureusement planifiée. Ce modèle opérationnel rend la coordination entre les fabricants, les chefs de projet, les transporteurs et les équipes sur site plus importante que la planification conventionnelle des expéditions.
Construction compressée, mise en scène et livraison séquencée
Les équipes de construction cherchent à accélérer la livraison des installations, de sorte que les activités logistiques influent sur la capacité d'un site à respecter son calendrier. DHL a créé des entrepôts dédiés pour la configuration de racks, les pré-tests et le transport de l'entrepôt au site, ce qui permet d'effectuer les travaux techniques avant que les équipements n'atteignent un site en activité. DHL a également introduit un service de stockage avancé en Amérique du Nord utilisant plus de 150 sites aux États-Unis et au Canada pour soutenir la livraison de pièces critiques dans un délai de 4 heures. Les entrepôts à proximité du site permettent aux prestataires de conserver les équipements près d'un campus et de les libérer dans l'ordre requis pour l'installation. Cela aide les équipes de construction à gérer plusieurs bâtiments simultanément sans surcharger les zones de stockage sur site. Le marché de la logistique des centres de données aux États-Unis accorde donc une plus grande valeur à la visibilité des stocks, au contrôle des rendez-vous et aux transferts fiables entre les sous-traitants.
Manutention spécialisée et chaîne de custody sécurisée
Les racks de serveurs, les unités d'alimentation et les systèmes refroidis par liquide nécessitent une protection contre les chocs, les vibrations, l'exposition environnementale et les accès non autorisés. L'Open Compute Project identifie les pratiques de stockage et de transport pour les racks refroidis par liquide, car les systèmes de liquide de refroidissement peuvent présenter des risques de fuite et de manutention. Le service Secure Cloud Deployment de Kuehne+Nagel utilise un suivi des chocs, de l'inclinaison, de la température, de l'humidité et de l'exposition à la lumière pendant le transport. L'IATA a rapporté que le fret aérien transportait plus des deux tiers des marchandises mondiales liées à l'IA en valeur en 2025, et que les expéditions liées à l'IA ont augmenté de 20 % en glissement annuel[2]. La valeur élevée des équipements renforce l'argumentaire économique en faveur de véhicules spécialisés, du transport surveillé, d'équipes d'installation formées et d'une traçabilité documentée de la custody. Les recommandations de sécurité du NIST soutiennent également des contrôles formels pour les systèmes servant des charges de travail gouvernementales, ce qui peut faire de la traçabilité une exigence pratique pour les prestataires travaillant sur ces déploiements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Itinéraires de transport lourd limités, raccordement au réseau électrique et accès au site | -1.3% | National, plus aigu dans les sites greenfield ruraux du Sud-Ouest et du Midwest | Long terme (≥ 4 ans) |
| Risque de chocs, vibrations, décharges électrostatiques et dommages environnementaux | -0.9% | National | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre logistique pour les missions critiques et d'équipements spécialisés | -1.1% | National, particulièrement dans les marchés secondaires | Moyen terme (2-4 ans) |
| Longs délais d'approvisionnement pour les transformateurs, les appareillages de commutation et les équipements de refroidissement | -1.0% | National, notamment là où les stocks pré-positionnés sont limités | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accès au transport lourd, contraintes de réseau et délais d'approvisionnement des équipements
Les grands transformateurs, les appareillages de commutation, les équipements de refroidissement et les modules préfabriqués doivent emprunter des itinéraires pouvant être soumis à des limites de poids, de gabarit et de permis. Le Département des transports des États-Unis fournit le cadre réglementaire pour les opérations de véhicules hors gabarit et hors poids, tandis que les États individuels gèrent de nombreuses décisions d'autorisation spécifiques aux itinéraires. Cela allonge les délais de planification pour les projets situés dans des zones rurales ou nouvellement développées. Les longs délais d'approvisionnement pour les transformateurs de puissance et les transformateurs élévateurs de groupe électrogène peuvent nécessiter un stockage contrôlé avant qu'un site ne soit prêt. Un stockage prolongé peut augmenter les coûts et créer une demande pour des installations sécurisées, mais il immobilise également de la capacité opérationnelle dans le marché de la logistique des centres de données aux États-Unis. Les retards dans le raccordement au réseau électrique, l'infrastructure du site ou les permis de livraison peuvent entraîner l'arrivée des équipements bien avant les dates de mise en service.
Risque de dommages aux équipements et contraintes de main-d'œuvre spécialisée
Les vibrations, les décharges électrostatiques, des températures incorrectes ou une mauvaise manutention peuvent endommager les équipements informatiques sensibles. L'Open Compute Project décrit les contrôles de transport et de stockage pour le matériel refroidi par liquide, notamment les conditions qui protègent les systèmes de liquide de refroidissement et les composants associés. La Federal Motor Carrier Safety Administration établit des règles de sécurité pour les véhicules commerciaux et les conducteurs, qui constituent une base de conformité importante pour les mouvements lourds et spécialisés. Les prestataires ont besoin de conducteurs, de grutiers, de techniciens d'entrepôt et d'équipes de terrain qui comprennent à la fois la sécurité du fret et la sensibilité des équipements. Cette exigence est plus difficile à satisfaire dans les marchés secondaires disposant de bassins de main-d'œuvre spécialisée plus restreints et d'un accès limité aux véhicules à suspension pneumatique ou aux équipements de manutention propre. Cette contrainte peut limiter la disponibilité des services même lorsque la demande en équipements reste forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction logistique :
les services à valeur ajoutée s'étendent au-delà du fret de baseLe transport représente 54,97 % de la part du marché de la logistique des centres de données aux États-Unis en 2026, reflétant le volume de serveurs, de systèmes d'alimentation, d'équipements de refroidissement et de matériaux de construction acheminés vers les sites actifs. Les mouvements routiers et de fret de projet restent essentiels car de nombreuses installations nécessitent que de grands équipements atteignent des campus situés en dehors des grands centres urbains. L'entreposage et le stockage soutiennent les projets où les transformateurs, les appareillages de commutation et les systèmes de refroidissement doivent être conservés avant que les conditions du site permettent l'installation. DHL a ouvert des installations dédiées qui combinent le stockage avec la configuration de racks, les pré-tests et l'expédition spécialisée, montrant comment les fonctions d'entrepôt deviennent plus techniques. Le marché de la logistique des centres de données aux États-Unis continue d'avoir besoin de ces services de transport et de stockage même lorsque les opérateurs ajoutent davantage d'activités spécialisées.
Les services à valeur ajoutée affichent la croissance projetée la plus rapide à un CAGR de 9,60 % jusqu'en 2032, soutenus par la configuration, la mise en scène, les tests, les travaux de micrologiciel, le soutien à l'installation et la documentation de la chaîne de custody. Kuehne+Nagel décrit un modèle de service qui comprend le transport surveillé, la manutention des racks, l'installation des composants et le retrait des emballages dans les centres de données. Cette catégorie de services nécessite des procédures techniques plus rigoureuses que le fret standard, ce qui peut rendre les capacités et la formation plus importantes que le seul prix du transport. Les contrôles NIST pour les charges de travail liées au gouvernement ajoutent une importance supplémentaire aux pratiques documentées d'accès physique et de custody.



Par mode de transport :
la route domine tandis que le transport aérien répond aux besoins urgents en équipementsLe transport routier représente 58,80 % de la taille du marché de la logistique des centres de données aux États-Unis en 2026, car il peut acheminer des matériaux en vrac, des systèmes mécaniques lourds, des racks et des équipements d'alimentation depuis les ports, les usines et les entrepôts vers les sites. Les transporteurs routiers soutiennent également la livraison au dernier kilomètre, les rendez-vous d'installation et les retours depuis les installations actives. Les charges lourdes et hors gabarit nécessitent une révision des itinéraires et des permis conformément aux règles d'exploitation fédérales et étatiques. Le rail, la mer et les voies navigables intérieures peuvent soutenir certains mouvements de fret de projet lorsque l'origine, la destination et le profil des équipements le permettent. Le marché de la logistique des centres de données aux États-Unis nécessite une planification multimodale car les calendriers de construction et les caractéristiques des équipements diffèrent d'une expédition à l'autre.
Le transport aérien affiche la croissance projetée la plus élevée à un CAGR de 9,95 % jusqu'en 2032, car certains processeurs, serveurs et autres composants sont trop sensibles aux délais pour le fret maritime. Le fret aérien transportait plus des deux tiers des marchandises liées à l'IA en valeur en 2025, tandis que ces expéditions ont augmenté de 20 % par rapport à l'année précédente, selon l'IATA. Kuehne+Nagel a fait état d'un intérêt continu pour les services cloud et centres de données, soutenu par le fret aérien, le fret maritime et des solutions terrestres spécialisées. Les expéditions aériennes impliquent généralement des coûts de transport plus élevés, elles sont donc les plus adaptées aux équipements critiques ou aux projets confrontés à des fenêtres de mise en service étroites. Il en résulte une distinction claire entre les mouvements en vrac et les mouvements urgents à haute valeur au sein du marché de la logistique des centres de données aux États-Unis.
Par équipements :
les systèmes électriques dominent tandis que les équipements de refroidissement gagnent en importanceLes équipements électriques représentent 67,23 % de la part du marché de la logistique des centres de données aux États-Unis en 2026, portés par les serveurs, les systèmes de stockage, les équipements UPS, les transformateurs et autres infrastructures d'alimentation. Ces systèmes représentent une part importante de l'investissement dans les installations et nécessitent une expédition et une réception soigneusement coordonnées. La valeur élevée des équipements renforce l'importance du transport tracé, du stockage sécurisé et des équipes de livraison au dernier kilomètre formées. La croissance des centres de données remodèle la demande d'équipements électriques aux États-Unis. Les équipements électriques devraient rester au cœur du marché de la logistique des centres de données aux États-Unis, car chaque nouvelle installation nécessite des systèmes informatiques et d'alimentation avant que les opérations puissent commencer.
Les équipements mécaniques devraient enregistrer un CAGR de 9,53 % jusqu'en 2032, portés par les systèmes de refroidissement liquide, les racks, les refroidisseurs secs, les tours de refroidissement et les équipements associés. Le programme IEA 4E estime que le refroidissement liquide peut réduire la consommation d'énergie des installations de 30 % à 40 %, renforçant son rôle dans les déploiements informatiques denses[3]. L'Open Compute Project a publié des recommandations de manutention pour les racks refroidis par liquide, notamment les plages de température et les conditions de stockage. Ces spécifications rendent la logistique des équipements mécaniques plus spécialisée et accroissent le besoin d'emballages adaptés, d'environnements d'entreposage appropriés et d'une planification de l'installation. Les modules de refroidissement construits en usine peuvent également réduire les travaux d'assemblage sur site tout en concentrant le risque de manutention dans un nombre plus restreint d'expéditions plus lourdes.

Par taille de centre de données :
les grands campus dominent et les sites de périphérie élargissent la demandeLes centres de données à grande échelle représentent 65,54 % de la taille du marché de la logistique des centres de données aux États-Unis en 2026, car les campus hyperscale et de colocation représentent des achats d'équipements importants et des programmes de construction pluriannuels. Les grands campus nécessitent des plans de livraison anticipés qui alignent plusieurs fournisseurs, règles de sécurité, contrôles d'accès au site et équipes d'installation. Leur échelle soutient des installations de mise en scène dédiées et des réseaux de transport sous contrat. La taille du marché de la logistique des centres de données aux États-Unis pour ce segment reste ancrée par la construction continue de grands sites d'infrastructure cloud.
Les centres de données à petite et moyenne échelle devraient enregistrer un CAGR de 9,47 % jusqu'en 2032, à mesure que les déploiements de périphérie et les mises à niveau d'entreprise étendent l'activité au-delà des hubs établis. Les installations distribuées disposent souvent de moins d'espace sur site pour la réception, la mise en scène et la manutention des matériaux que les grands campus. Cela peut créer une demande pour des livraisons planifiées, un stockage temporaire et des équipes de livraison au dernier kilomètre qualifiées. Les projets de plus petite envergure peuvent également nécessiter des plans de livraison personnalisés lorsque leurs sites ont un accès restreint ou une infrastructure de chargement limitée. La base croissante de sites offre aux prestataires spécialisés des opportunités en dehors des plus grands comptes hyperscale dans le marché de la logistique des centres de données aux États-Unis.
Par utilisateur final :
les opérateurs cloud et hyperscale concentrent la demandeLes opérateurs cloud et hyperscale représentent 34,53 % de la part du marché de la logistique des centres de données aux États-Unis en 2026 et devraient croître à un CAGR de 10,61 % jusqu'en 2032. Leurs programmes d'investissement nécessitent des mouvements répétés de matériel informatique, d'infrastructure électrique, de systèmes de refroidissement et de pièces de rechange. 80,4 % de la capacité en construction sur le marché nord-américain principal était pré-louée au premier semestre 2026. Cette visibilité peut aider les prestataires logistiques à planifier la capacité d'entreposage et l'activité de flotte sur des périodes plus longues. Kuehne+Nagel a indiqué que les clients avaient fourni une visibilité sur les besoins en équipements jusqu'en 2027-2029, montrant les horizons de planification étendus impliqués dans ces relations.
Les fournisseurs de colocation créent également de la demande car ils servent des entreprises qui n'exploitent pas leurs propres grandes installations. Les entreprises informatiques et de télécommunications ont besoin d'infrastructure physique pour l'expansion du réseau et l'informatique de périphérie, tandis que les utilisateurs des services financiers, gouvernementaux, de santé et des médias nécessitent souvent des contrôles plus formels sur les mouvements d'équipements. Les recommandations du NIST sont particulièrement pertinentes lorsque des charges de travail réglementées ou gouvernementales nécessitent des contrôles de sécurité documentés. Chaque type de client peut nécessiter des procédures de réception, des contrôles d'accès et des méthodes de manutention des équipements différents. Cette diversité limite l'utilité d'un modèle de service standardisé unique et soutient le développement de services spécialisés dans l'ensemble du secteur de la logistique des centres de données aux États-Unis.
Analyse géographique
Le Sud-Est représente 29,12 % de la part du marché de la logistique des centres de données aux États-Unis en 2026, soutenu par la Virginie du Nord et Atlanta. La Virginie du Nord a enregistré une absorption nette de 1 102 MW en 2025 et a atteint 4 039,6 MW d'inventaire[4]. Le développement régional soutient la demande de livraisons entrantes récurrentes, de mise en scène locale et de transport contrôlé entre les entrepôts et les campus. La très faible disponibilité dans les sites établis rend la capacité logistique prévisible importante, car les équipes sur site ont peu de marge pour conserver des stocks excédentaires. Les prestataires dans cette zone géographique sont susceptibles de bénéficier de réseaux d'entrepôts dédiés, de capacités de configuration technique et d'une coordination étroite avec les sous-traitants.
Le Sud-Ouest devrait se développer à un CAGR de 10,22 % jusqu'en 2032, ce qui en fait la partie régionale à la croissance la plus rapide du marché de la logistique des centres de données aux États-Unis. Prime Data Centers a commencé la construction de 3 bâtiments sur un campus de 240 MW à Phoenix en mai 2026 dans le cadre d'un investissement de 3 milliards USD. Le développement en Arizona et au Nevada accroît les mouvements d'équipements d'alimentation, de refroidissement, de serveurs et de systèmes modulaires dans une région caractérisée par de longues distances entre les sites de fabrication, les ports, les entrepôts et les sites finaux. Le Sud-Ouest bénéficie de l'expansion de l'infrastructure électrique et d'un déplacement de certaines capacités depuis des marchés saturés. Le cadre réglementaire du Département des transports des États-Unis pour les opérations de véhicules hors gabarit et hors poids reste pertinent pour les livraisons d'équipements nécessitant une planification des itinéraires et des permis. Les prestataires qui sécurisent des capacités de mise en scène et une expertise en transport lourd à Phoenix et dans les corridors environnants peuvent mieux gérer le séquençage des équipements pour les nouveaux campus.
Le Midwest gagne des projets en Ohio, en Indiana et au Wisconsin, car les opérateurs cherchent des capacités en dehors des hubs côtiers établis. Ces sites peuvent nécessiter de nouvelles capacités locales de mise en scène et de transport lourd, car les réseaux spécialisés y sont moins matures qu'en Virginie du Nord ou à Phoenix. Le Nord-Est continue de servir les exigences des services financiers et des entreprises qui accordent de la valeur à la proximité, à la résilience et à la manutention contrôlée des équipements. Les pratiques de sécurité liées au NIST et autres contrôles clients peuvent façonner les exigences de custody pour les équipements sensibles dans cette zone géographique. L'Ouest conserve une grande base installée, mais les contraintes d'alimentation peuvent orienter une partie des nouvelles constructions vers l'Arizona et le Nevada. Dans ces régions diversifiées, le marché de la logistique des centres de données aux États-Unis s'appuie sur un entreposage flexible, une planification des itinéraires et des services de livraison technique capables de s'adapter à des conditions de site variées.
Paysage concurrentiel
Concentration du Marché
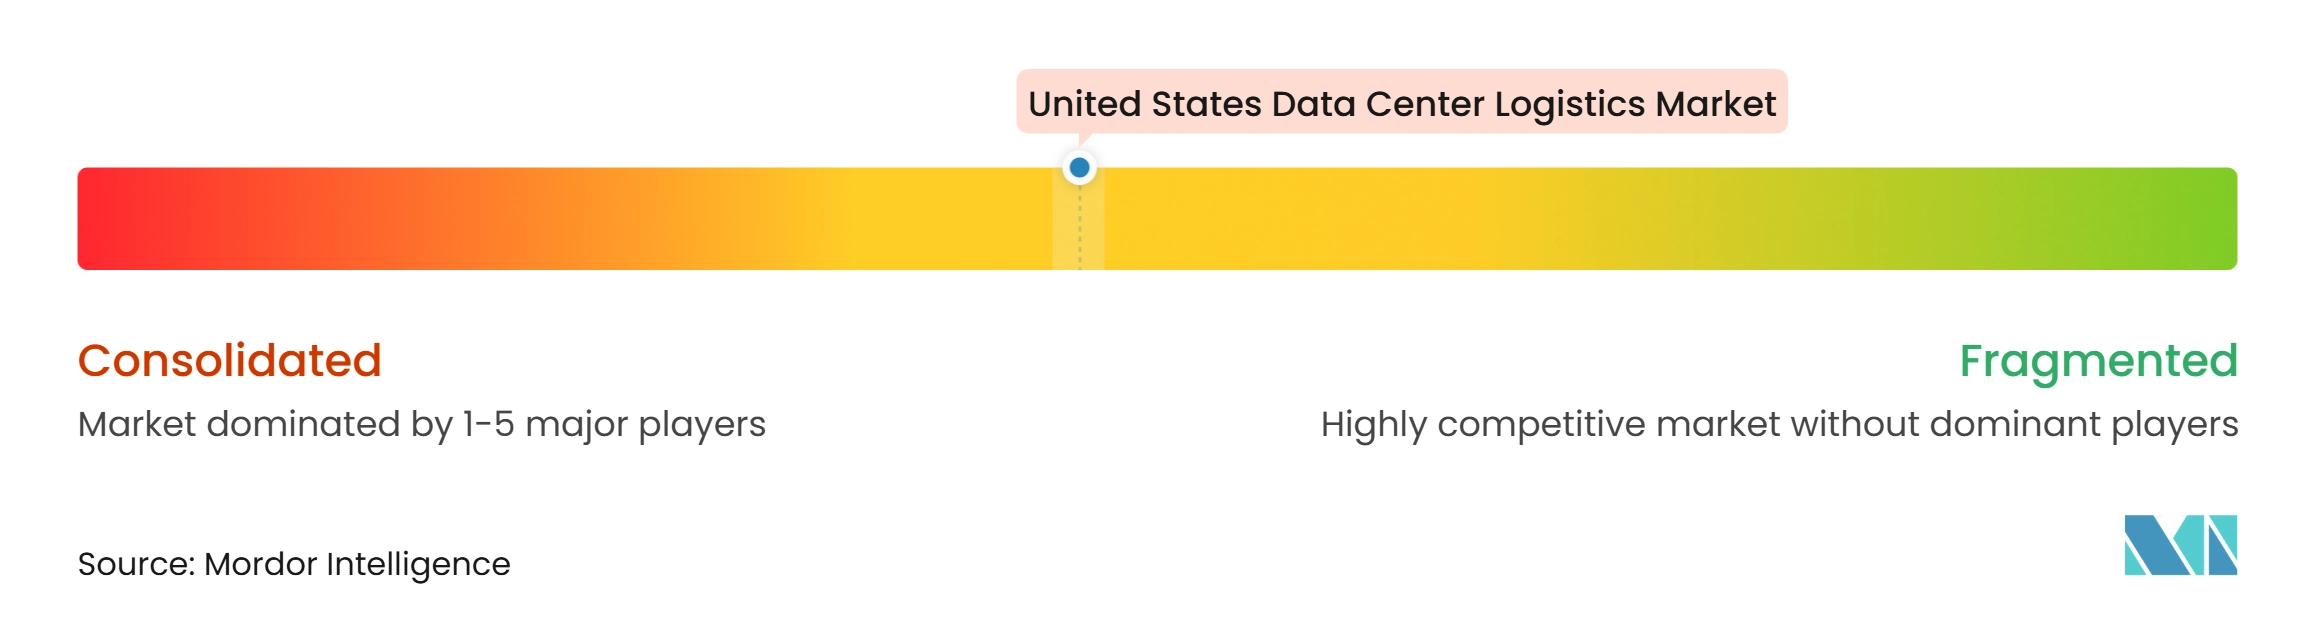
Le marché de la logistique des centres de données aux États-Unis est consolidé parmi les prestataires mondiaux qui combinent la commission de transport, les opérations d'entreposage, les services techniques et la livraison au dernier kilomètre. DHL Group, GXO Logistics, Kuehne+Nagel et DP World sont en concurrence avec des spécialistes du fret de projet, des prestataires de relocalisation informatique et des opérateurs de mise en scène régionaux. Les 10 sites dédiés de DHL en Amérique du Nord pour la logistique des centres de données fournissent la configuration de racks, les pré-tests et le transport spécialisé de l'entrepôt au site. Cette approche combine des services que les clients pourraient autrement se procurer auprès de plusieurs prestataires.
DP World a étendu son réseau spécialisé aux États-Unis en octobre 2026, soutenant près de 50 sites de centres de données avec le transport, la gestion des stocks, la configuration en environnement de salle blanche et le déploiement final. La société a indiqué qu'elle pouvait configurer jusqu'à 75 racks personnalisés par semaine et gérait plus de 2 milliards USD d'actifs via sa plateforme. Kuehne+Nagel utilise le transport surveillé et la livraison avec suspension pneumatique pour les clients d'infrastructure cloud, ce qui reflète l'importance croissante de la protection des équipements et de la traçabilité. Les systèmes qualité basés sur la norme ISO 9001 et les pratiques de custody alignées sur le NIST peuvent renforcer la crédibilité des prestataires auprès des clients qui ont besoin d'une manutention cohérente et de contrôles documentés. Ces capacités peuvent rendre difficile pour les prestataires de fret conventionnels de concourir pour les travaux les plus sensibles.
GXO Logistics a rapporté 5 nouveaux contrats de centres de données au quatrième trimestre 2025 et a revendiqué des travaux dans plusieurs régions avec un hyperscaler de premier plan. Arvato est entré dans le segment des services de centres de données aux États-Unis en janvier 2025 via ATC, proposant l'entreposage, la livraison spécialisée au dernier kilomètre, le câblage, la mise en scène et la manutention de haute précision. GEODIS et Ceva Logistics ont également établi des offres de services spécialisés combinant le transport, l'entreposage sécurisé, le suivi, la livraison au dernier kilomètre et les services circulaires. La concurrence est donc active tant dans les réseaux nationaux intégrés que dans les niches techniques plus étroites.
Leaders du secteur de la logistique des centres de données aux États-Unis
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
DP World
-
GXO Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique des centres de données aux États-Unis Entreprises couvertes dans ce rapport
- DHL Group
- Logistics Plus Inc.
- MG Moving Services LLC
- JK Moving Services
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World Limited
- Kuehne + Nagel International AG
- Ceva Logistics
- FedEx
- TransPak Inc.
- GEODIS
- UPS
- DSV
- Nippon Express
- Arvato
- AIT Worldwide Logistics
- Rhenus Logistics
- Nationwide Transport Services
- Yusen Logistics
Développements industriels récents dans Marché de la logistique des centres de données aux États-Unis
- Octobre 2026 : DP World a étendu son réseau spécialisé de logistique des centres de données aux États-Unis, avec des opérations soutenant désormais près de 50 sites de centres de données aux États-Unis au service des principales activités hyperscale. La plateforme intègre le transport, la gestion des stocks, la configuration de serveurs dans des environnements de salle blanche, le traitement de jusqu'à 75 racks personnalisés par semaine et le déploiement final, couvrant plus de 2 milliards USD d'actifs gérés.
- Août 2026 : DHL Supply Chain a lancé une solution nationale de stockage avancé pour les pièces d'infrastructure de centres de données, opérant depuis plus de 150 sites aux États-Unis et au Canada et permettant la livraison de pièces d'installation et de remplacement critiques dans un délai de 4 heures suivant les demandes des clients.
- Juin 2026 : DHL Group a étendu ses capacités de logistique des centres de données en Asie-Pacifique, ajoutant plus de 30 000 m² de capacité d'entrepôt dédiée avec une expansion supplémentaire de 130 000 m² engagée en Malaisie et en Thaïlande, prolongeant les corridors d'approvisionnement mondiaux qui soutiennent la logistique de construction des centres de données en Amérique du Nord.
- Mars 2026 : DHL Supply Chain a annoncé 10 sites d'entrepôts dédiés à la logistique des centres de données en Amérique du Nord, totalisant plus de 7 millions de ft² de capacité, conçus pour servir les opérateurs hyperscale et de colocation avec une manutention spécialisée, la configuration de racks, les pré-tests et le transport spécialisé de l'entrepôt au site.
Périmètre du rapport sur le marché de la logistique des centres de données aux États-Unis
Aperçu de la segmentation
| Transport | Route |
| Rail | |
| Mer et voies navigables intérieures | |
| Aérien | |
| Entreposage et stockage | |
| Services à valeur ajoutée |
| Équipements électriques | Systèmes UPS |
| Serveurs et dispositifs de stockage | |
| Autre infrastructure électrique | |
| Équipements mécaniques | Systèmes de refroidissement |
| Racks | |
| Autre infrastructure mécanique |
| Centres de données à petite et moyenne échelle |
| Centres de données à grande échelle |
| Opérateurs cloud et hyperscale |
| Fournisseurs de colocation |
| Entreprises informatiques et de télécommunications |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et défense |
| Santé |
| Contenu, médias et services numériques |
| Autres utilisateurs finaux |
| Midwest |
| Nord-Est |
| Sud-Est |
| Sud-Ouest |
| Ouest |
| Par fonction logistique | Transport | Route |
| Rail | ||
| Mer et voies navigables intérieures | ||
| Aérien | ||
| Entreposage et stockage | ||
| Services à valeur ajoutée | ||
| Par équipements | Équipements électriques | Systèmes UPS |
| Serveurs et dispositifs de stockage | ||
| Autre infrastructure électrique | ||
| Équipements mécaniques | Systèmes de refroidissement | |
| Racks | ||
| Autre infrastructure mécanique | ||
| Par taille de centre de données | Centres de données à petite et moyenne échelle | |
| Centres de données à grande échelle | ||
| Par utilisateur final | Opérateurs cloud et hyperscale | |
| Fournisseurs de colocation | ||
| Entreprises informatiques et de télécommunications | ||
| Banque, services financiers et assurance (BFSI) | ||
| Gouvernement et défense | ||
| Santé | ||
| Contenu, médias et services numériques | ||
| Autres utilisateurs finaux | ||
| Par géographie | Midwest | |
| Nord-Est | ||
| Sud-Est | ||
| Sud-Ouest | ||
| Ouest | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la logistique des centres de données aux États-Unis jusqu'en 2032 ?
Le secteur devrait progresser de 9,81 milliards USD en 2027 à 14,19 milliards USD d'ici 2032, à un CAGR de 7,66 %.
Quelle fonction logistique connaît la croissance la plus rapide pour les centres de données aux États-Unis ?
Les services à valeur ajoutée devraient enregistrer un CAGR de 9,60 % jusqu'en 2032, soutenus par la mise en scène, la configuration, les tests et les travaux de traçabilité de la chaîne de custody.
Pourquoi le fret aérien devient-il plus important pour les déploiements de centres de données ?
Le transport aérien devrait enregistrer un CAGR de 9,95 % jusqu'en 2032, car les opérateurs l'utilisent pour les équipements informatiques urgents à haute valeur. L'IATA a rapporté que le fret aérien transportait plus des deux tiers des marchandises liées à l'IA en valeur en 2025.
Quelle catégorie d'équipements génère le plus de dépenses logistiques ?
Les équipements électriques représentent une part de 67,23 % en 2026, car les serveurs, les systèmes d'alimentation, les équipements de stockage et les transformateurs constituent le cœur de l'investissement dans les installations.
Quelle région des États-Unis connaît la croissance la plus rapide pour la logistique des centres de données ?
Le Sud-Ouest devrait enregistrer un CAGR de 10,22 % jusqu'en 2032, soutenu par l'activité de construction en Arizona, au Nevada et sur les marchés environnants.
De quelles capacités les prestataires ont-ils besoin pour servir les opérateurs cloud et hyperscale ?
Les prestataires ont besoin d'un entreposage sécurisé, d'un transport contrôlé, d'un suivi des équipements, de capacités de configuration, d'équipes de manutention qualifiées et d'une livraison fiable au dernier kilomètre.