
Marktgröße und Marktanteil der Datenzentrumslogistik in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
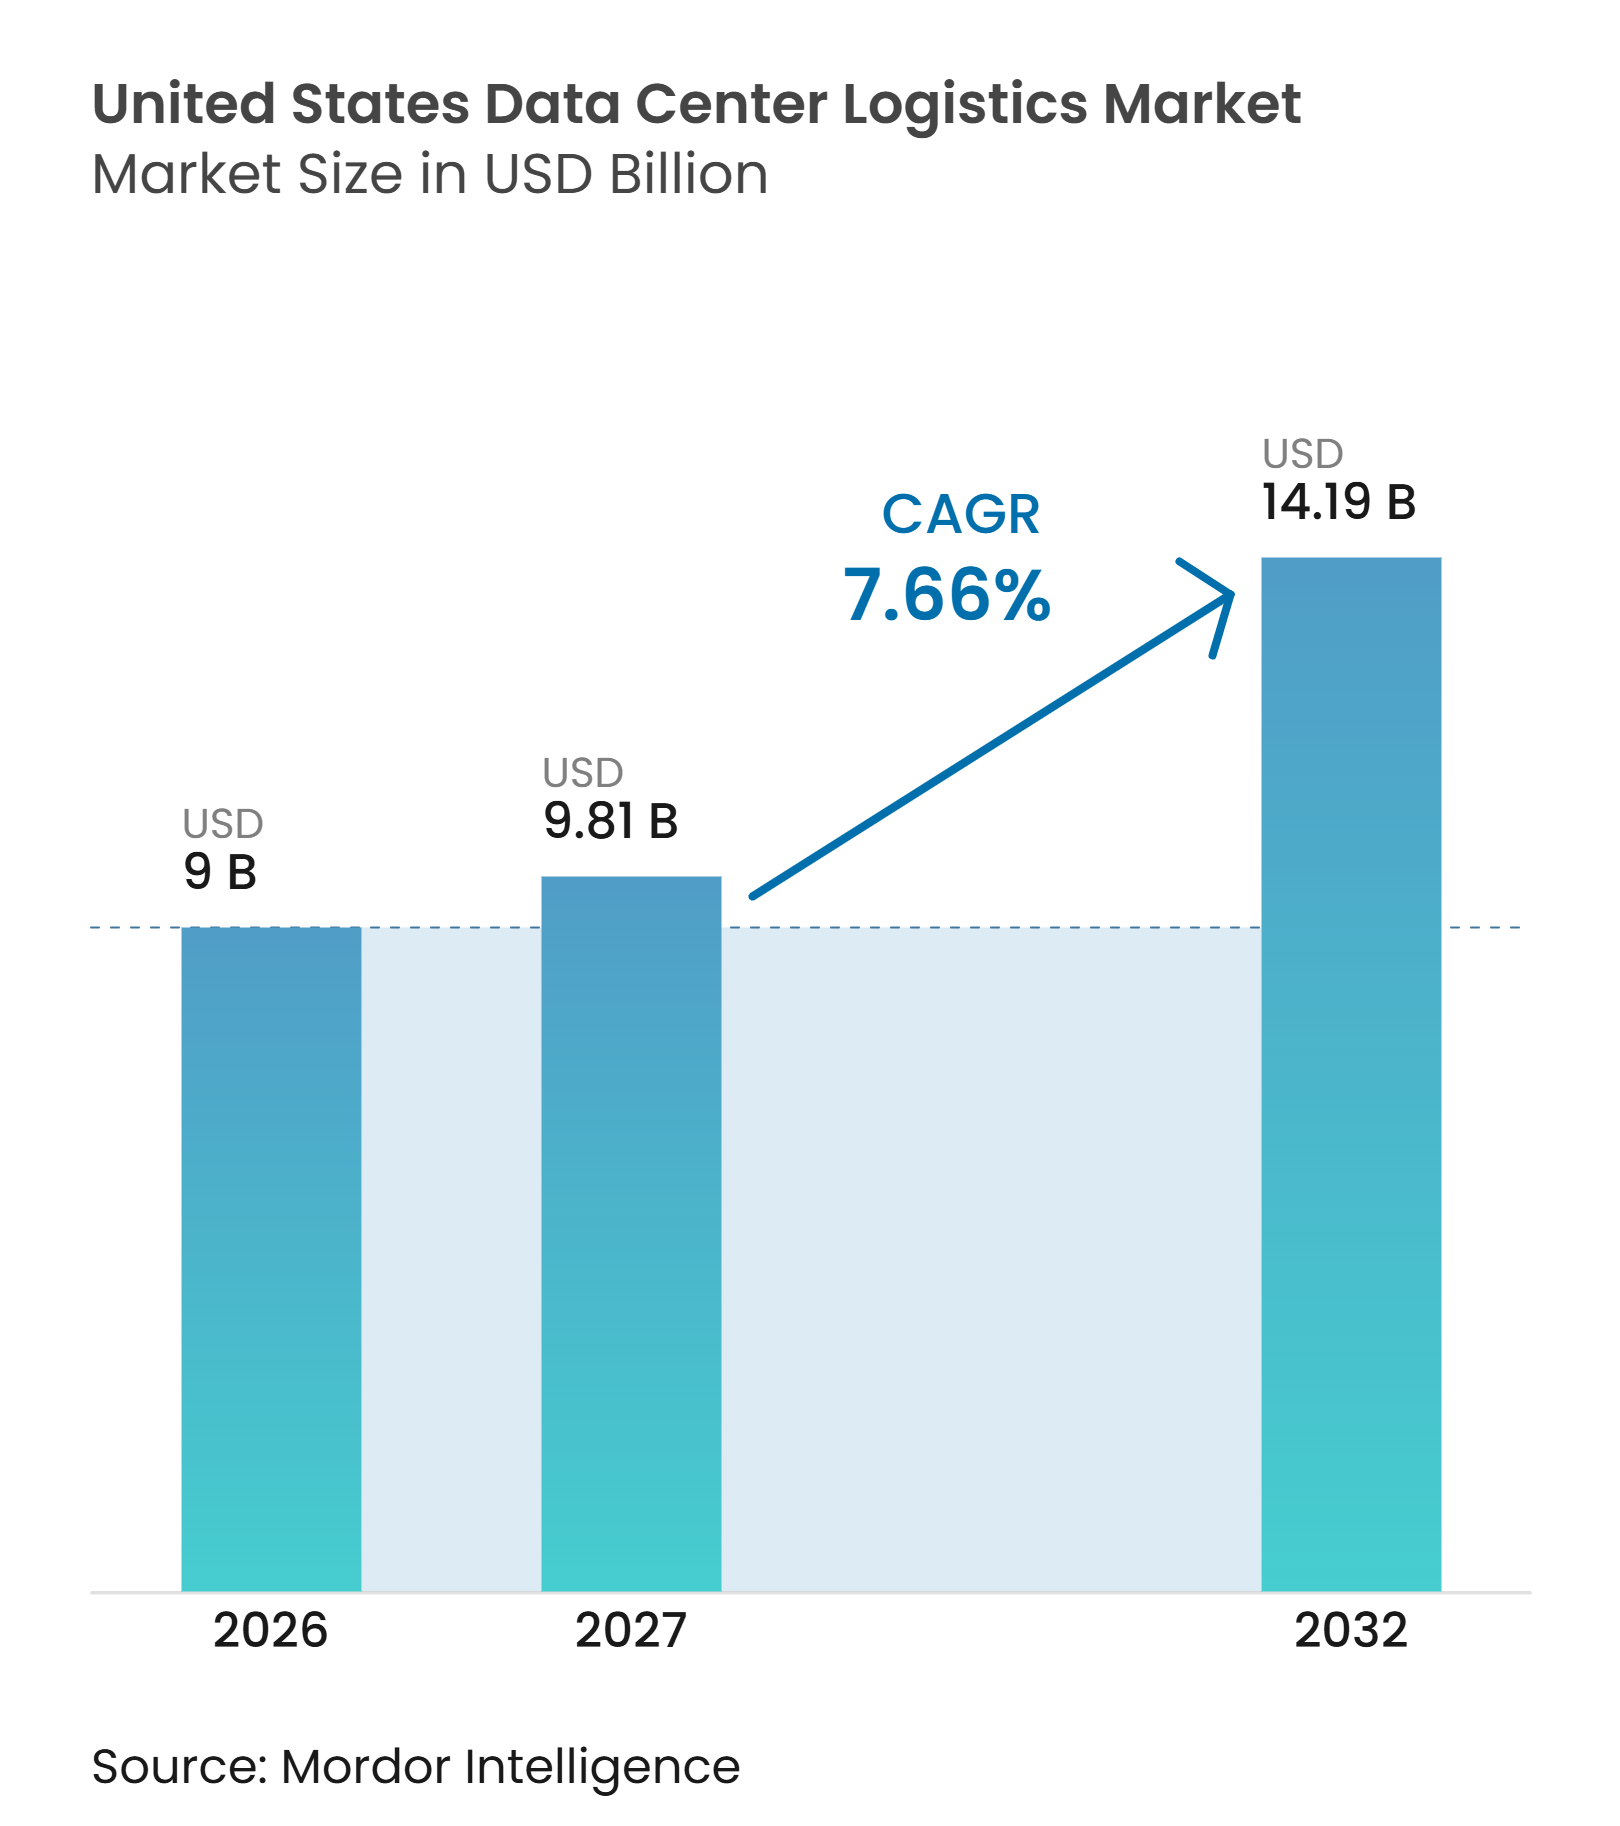
| Marktgröße im Basisjahr (2026) | 9 Milliarden US-Dollar |
| Marktgröße (2027) | 9.81 Milliarden US-Dollar |
| Marktgröße (2032) | 14.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.66 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Datenzentrumslogistik in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße der Datenzentrumslogistik in den Vereinigten Staaten wird im Jahr 2026 auf 9 Milliarden USD geschätzt. Es wird erwartet, dass der Markt von 9,81 Milliarden USD im Jahr 2027 auf 14,19 Milliarden USD bis 2032 wächst, bei einem CAGR von 7,66% während des Prognosezeitraums 2027 bis 2032.
Der Markt für Datenzentrumslogistik in den Vereinigten Staaten wird durch eine große Pipeline an KI- und Cloud-Infrastruktur gestützt, die die Nachfrage nach Lieferung, Bereitstellung, Konfiguration und kontrollierter Lagerung erhöht. Das Datenzentrumsangebot in den primären nordamerikanischen Märkten erreichte im ersten Halbjahr 2026 10.903 MW, während der Leerstand auf 1,4% sank, was zeigt, dass neue Kapazitäten weiterhin schnell absorbiert wurden. Der Markt für Datenzentrumslogistik in den Vereinigten Staaten profitiert auch von kürzeren Geräteaustauschzyklen, da aktive Einrichtungen laufende Lieferungen von Servern, Stromsystemen und Kühlgeräten benötigen. Logistikanbieter reagieren darauf, indem sie spezialisierte Lagerhäuser ausbauen und mehr technische Arbeiten von Baustellen verlagern. DHL kündigte 10 dedizierte nordamerikanische Standorte mit mehr als 7 Millionen ft² Kapazität für Rack-Konfiguration, Vortests und spezialisierten Transport an, was den Schwung des Dienstleistungsmodells für Datenzentrumslogistik in den Vereinigten Staaten widerspiegelt.
Wichtigste Erkenntnisse des Berichts
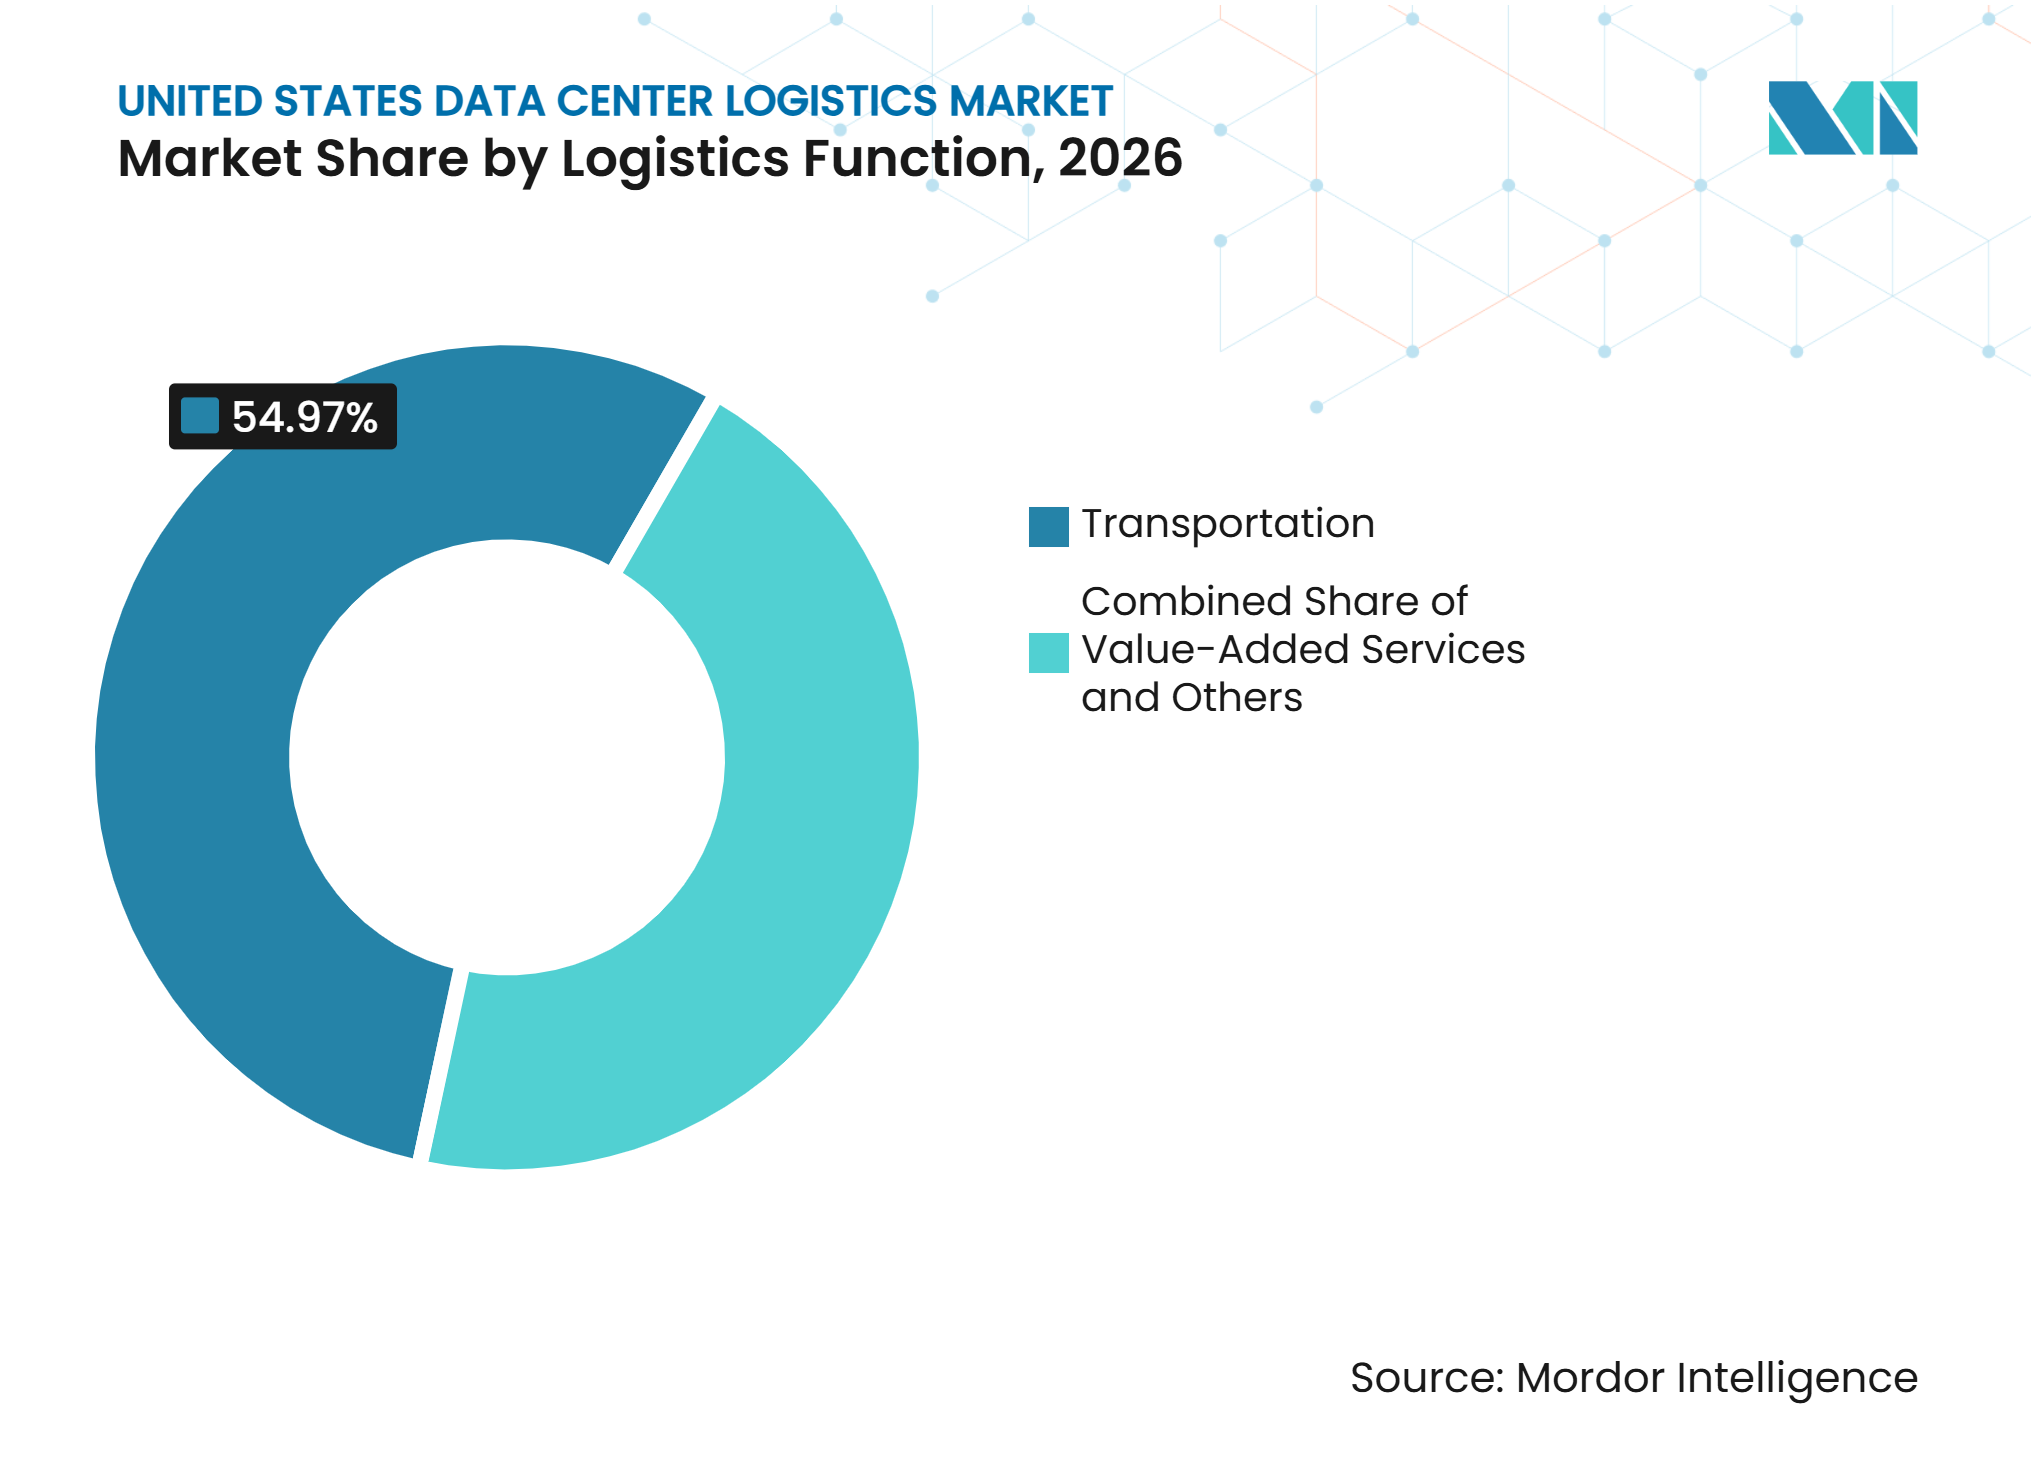
- Nach Logistikfunktion entfallen im Jahr 2026 54,97% des Marktanteils der Datenzentrumslogistik in den Vereinigten Staaten auf den Transport, während Mehrwertdienste bis 2032 voraussichtlich mit einem CAGR von 9,60% wachsen werden.
- Nach Transportmodus entfallen im Jahr 2026 58,80% der Marktgröße der Datenzentrumslogistik in den Vereinigten Staaten auf den Straßentransport, während der Lufttransport bis 2032 voraussichtlich mit einem CAGR von 9,95% wachsen wird.
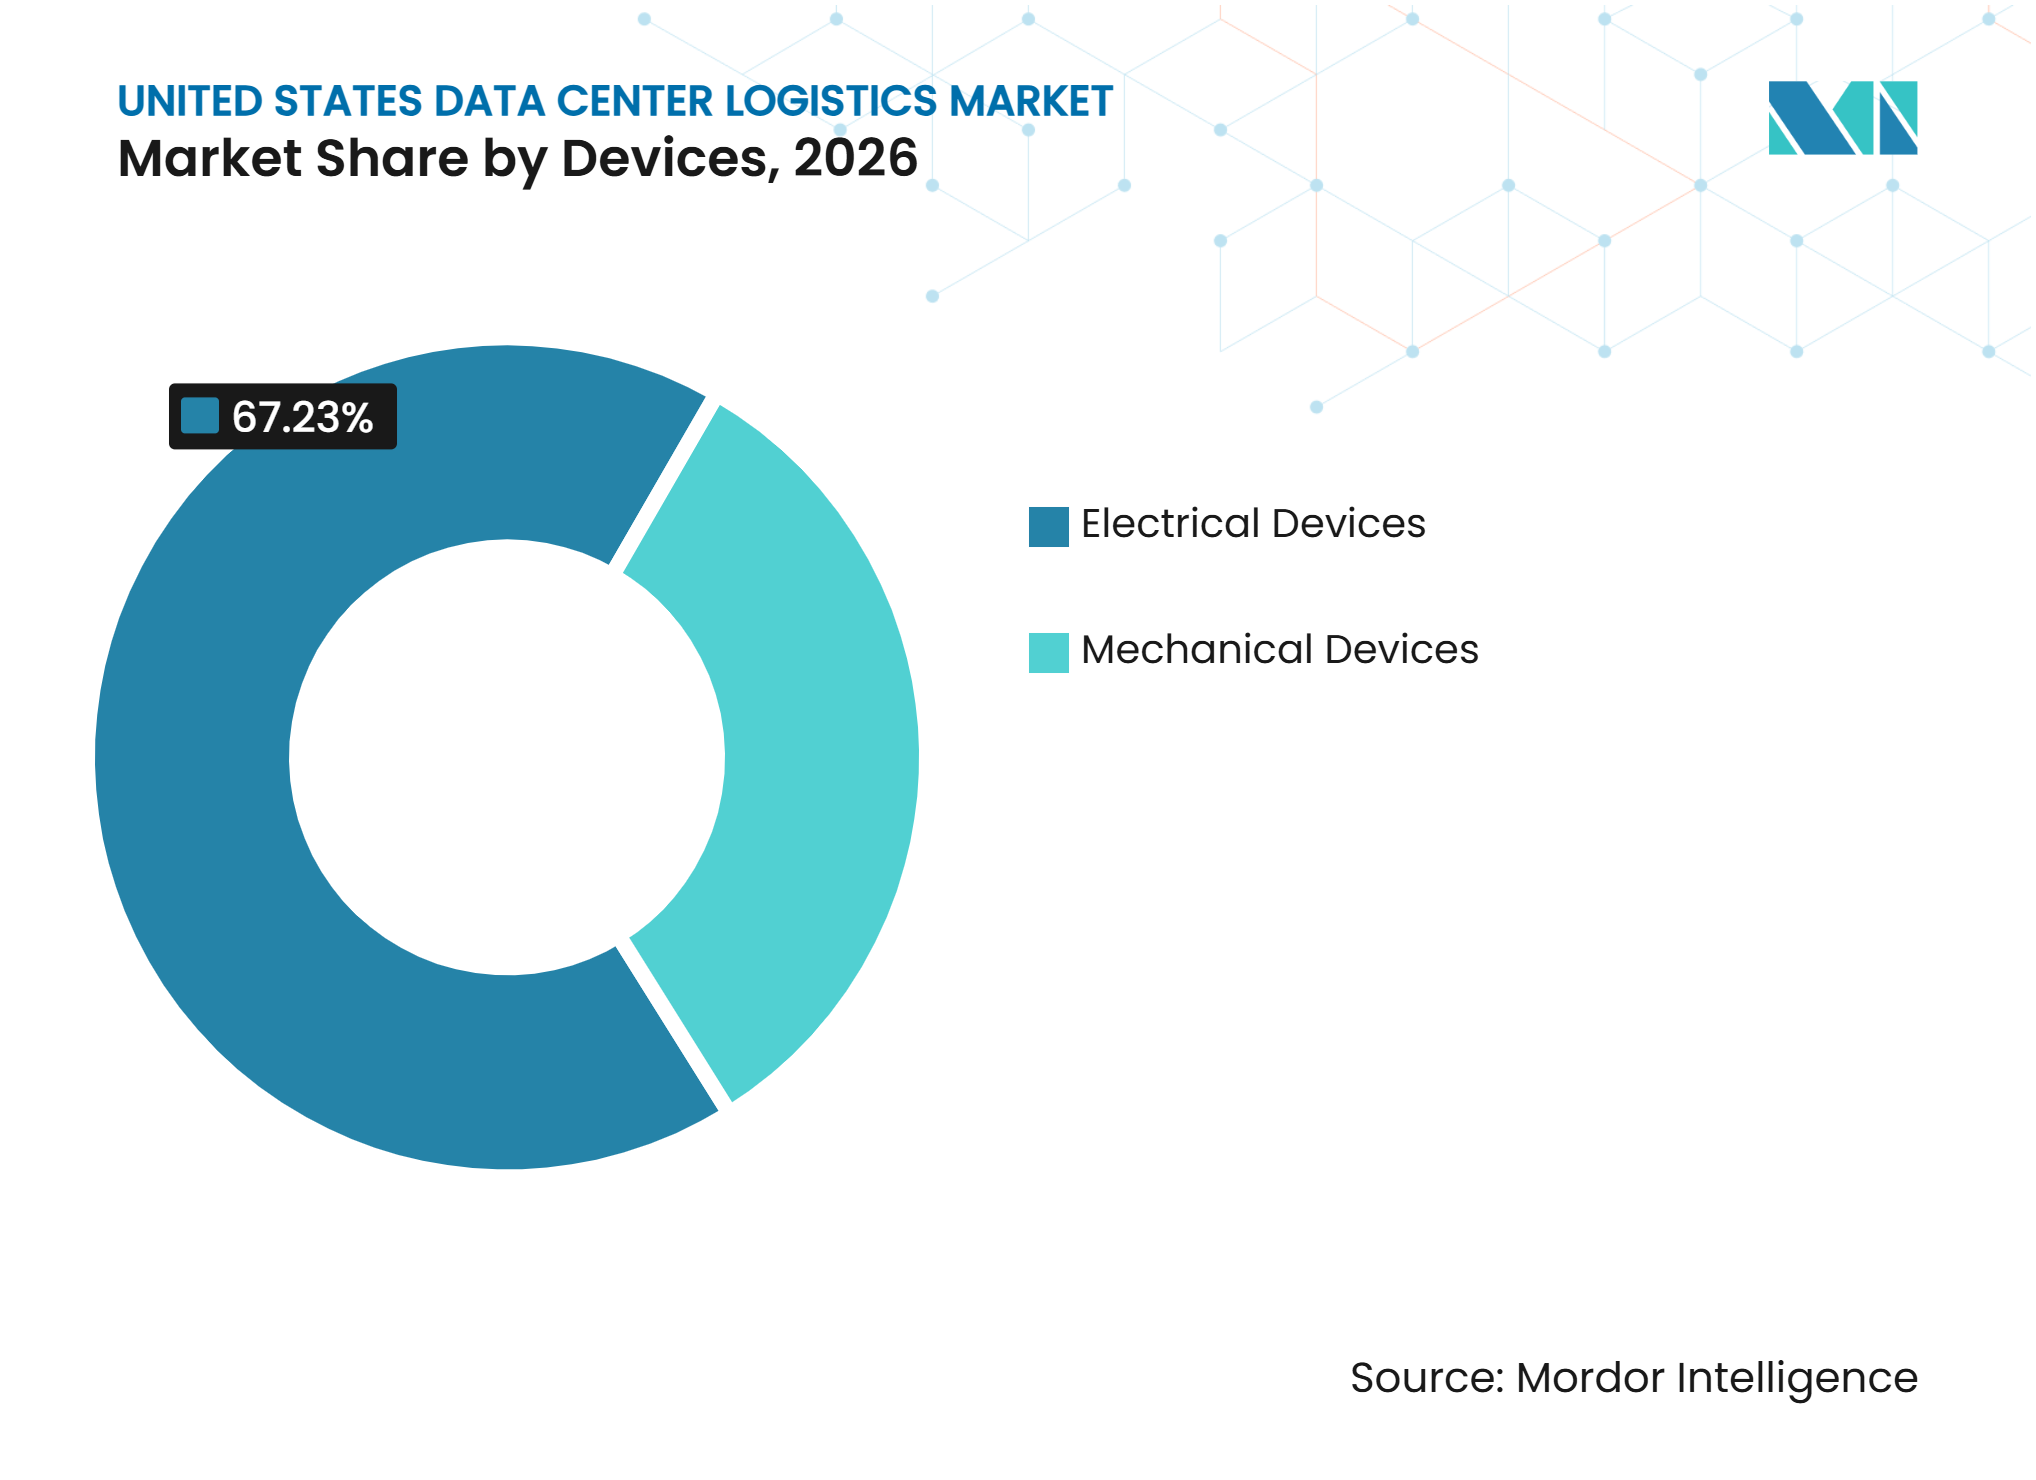
- Nach Geräten entfallen im Jahr 2026 67,23% des Marktanteils der Datenzentrumslogistik in den Vereinigten Staaten auf elektrische Geräte, während mechanische Geräte bis 2032 voraussichtlich mit einem CAGR von 9,53% wachsen werden.
- Nach Rechenzentrumsgrößen entfallen im Jahr 2026 65,54% der Marktgröße der Datenzentrumslogistik in den Vereinigten Staaten auf großmaßstäbliche Rechenzentren, während klein- und mittelmaßstäbliche Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 9,47% wachsen werden.
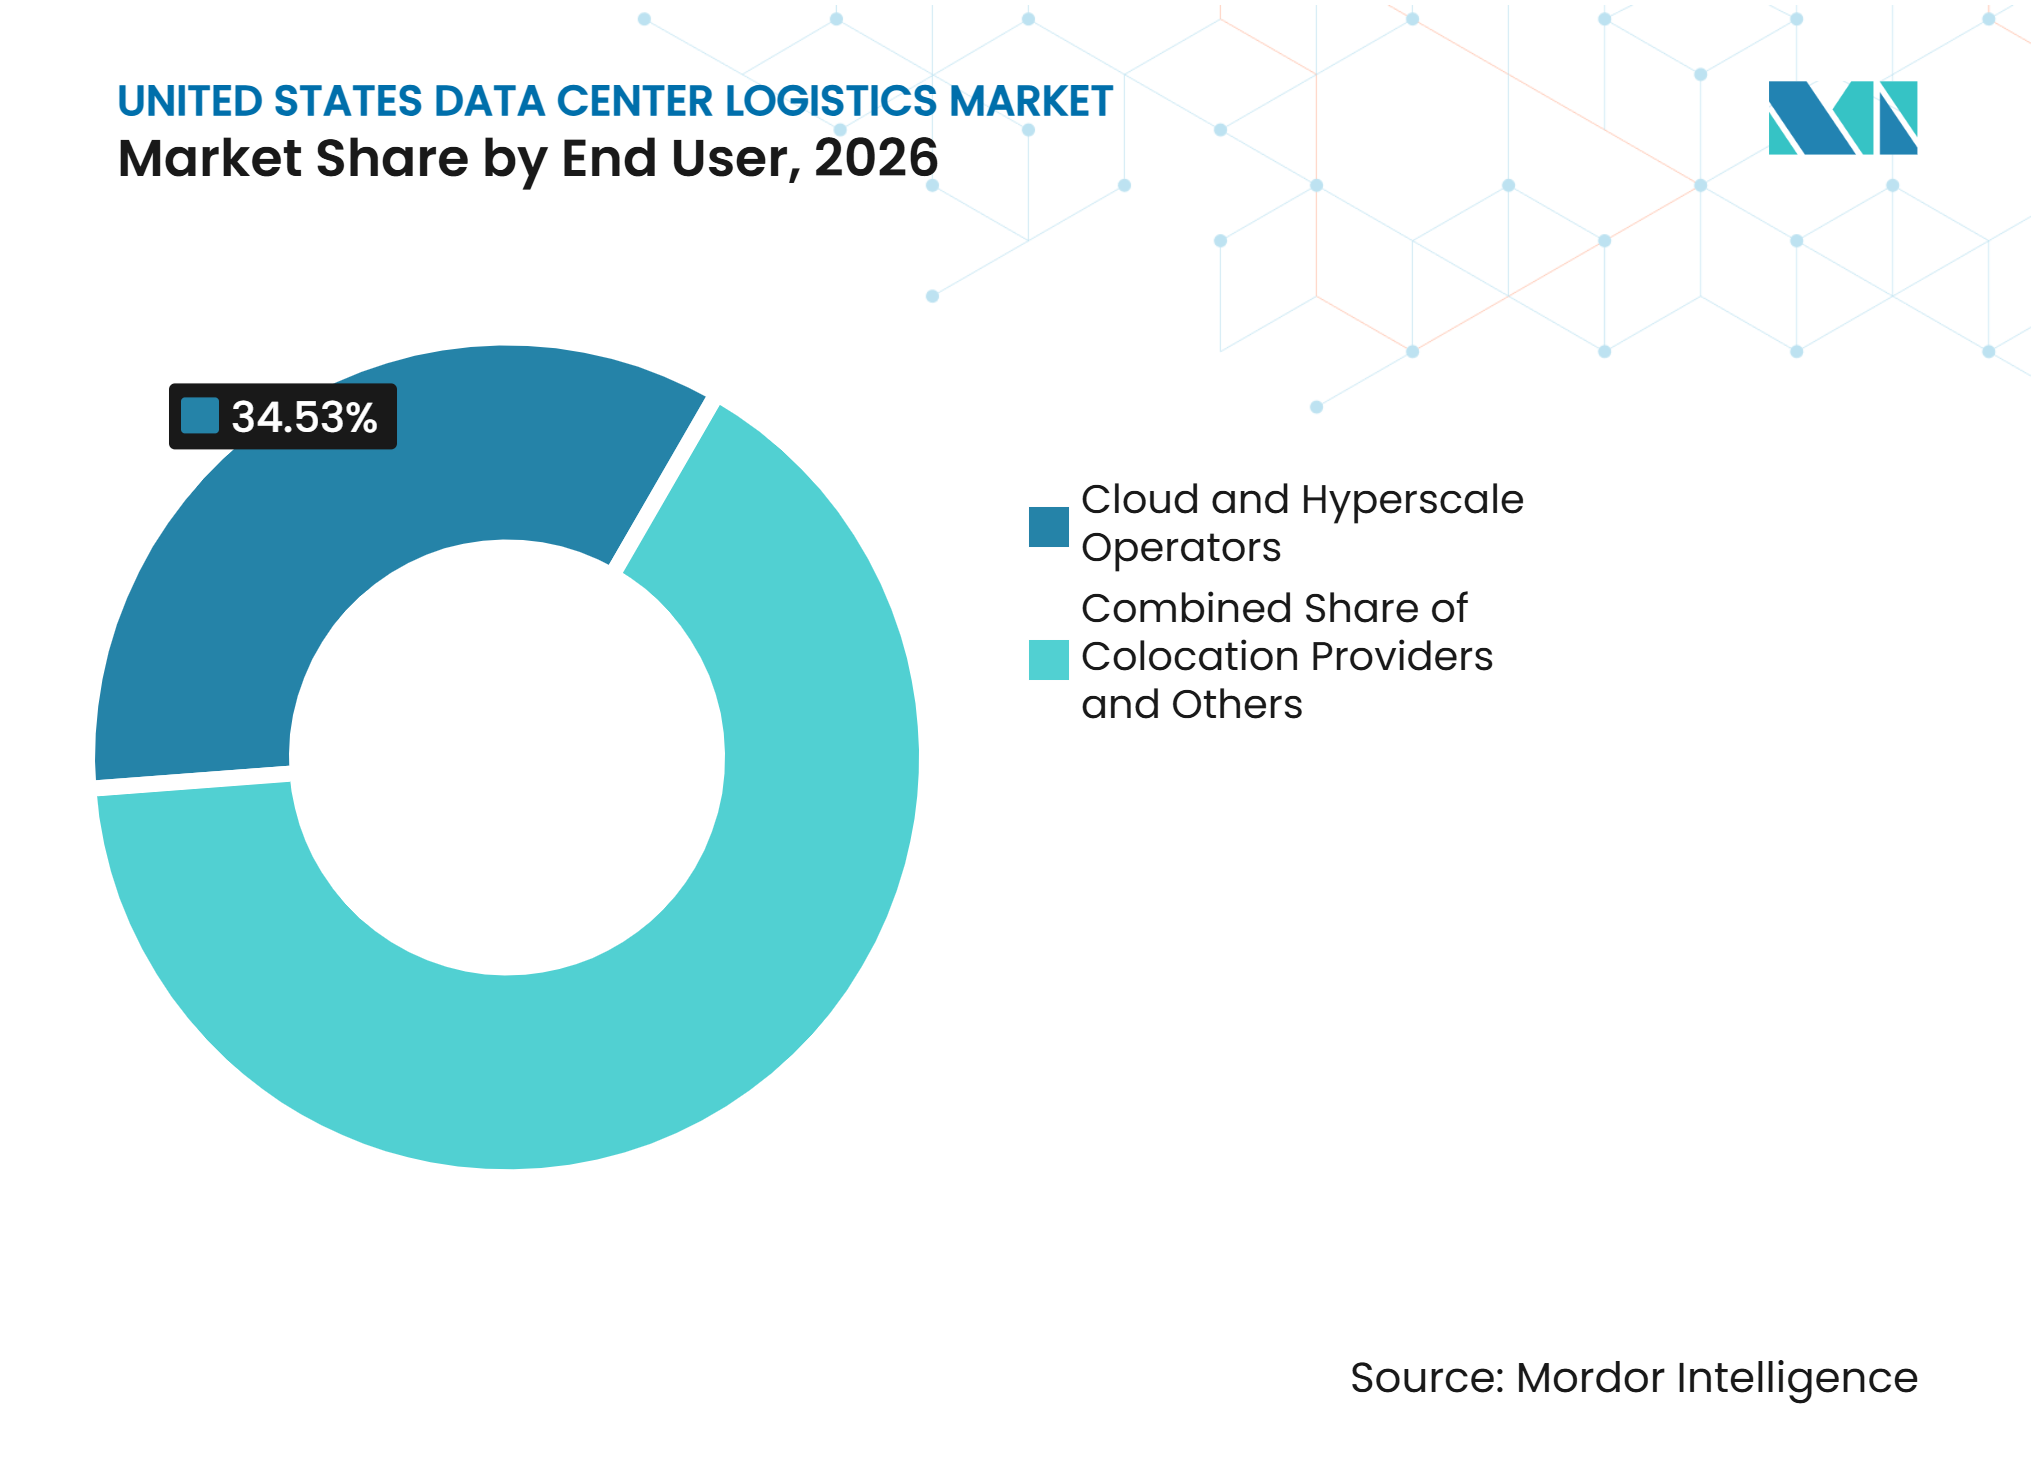
- Nach Endnutzer entfallen im Jahr 2026 34,53% des Marktanteils der Datenzentrumslogistik in den Vereinigten Staaten auf Cloud- und Hyperscale-Betreiber, die bis 2032 voraussichtlich mit einem CAGR von 10,61% wachsen werden.
- Nach Geografie entfallen im Jahr 2026 29,12% des Marktanteils der Datenzentrumslogistik in den Vereinigten Staaten auf den Südosten, während der Südwesten bis 2032 voraussichtlich mit einem CAGR von 10,22% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und KI-Kapazitäten | +2.5% | National, konzentriert im Südosten und Südwesten | Langfristig (≥ 4 Jahre) |
| Hochdichte Strom- und Kühlinstallationen | +1.4% | National, mit frühen Gewinnen in Northern Virginia, Phoenix und Atlanta | Mittelfristig (2–4 Jahre) |
| Verkürzte Bau- und Inbetriebnahmepläne | +1.0% | National, mit wachsender Aktivität in sekundären Märkten im Mittleren Westen und Südwesten | Mittelfristig (2–4 Jahre) |
| White-Glove-Logistik und lückenlose Übergabekette | +0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Modulare und vorgefertigte Komponenten | +0.6% | National, mit frühen Gewinnen in Texas, Ohio und Arizona | Mittelfristig (2–4 Jahre) |
| Standortnahe Bereitstellung und sequenzierte Lieferung | +0.5% | National, mit führender Übernahme durch Standorte im Südosten und Südwesten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und KI-Rechenzentrumskapazitäten
Es wird erwartet, dass die Rechenzentrumskapazität in den Vereinigten Staaten von 24 GW im Jahr 2026 auf 110 GW bis 2030 steigt, was den Fluss von Geräten und Baumaterialien erhöht, den spezialisierte Anbieter koordinieren müssen. Das Angebot im primären nordamerikanischen Markt stieg im ersten Halbjahr 2026 um 33,7% im Jahresvergleich auf 10.903 MW, während der Leerstand auf 1,4% sank[1]. Das Nachfragemuster geht über eine einmalige Bauphase hinaus, da Cloud-Einrichtungen nach der Inbetriebnahme weiterhin neue Rechen- und Stromgeräte erhalten. Anbieter, die Fracht, Lageroperationen, technische Handhabung und Standortlieferung verbinden können, sind gut positioniert, um diesen anhaltenden Bedarf zu bedienen.
Hochdichte Strom-, Kühl- und modulare Geräteinstallationen
KI-orientierte Einrichtungen verwenden höhere Rack-Dichten als herkömmliche Installationen, was das Gewicht, den Wert und die Handhabungsanforderungen für Strom- und Kühlgeräte erhöht. Das IEA-4E-Programm gibt an, dass Flüssigkühlung den Energieverbrauch von Einrichtungen um 30% bis 40% senken kann, was ihre Einführung in hochdichten Umgebungen unterstützt. Das Open Compute Project empfiehlt kontrollierte Transporttemperaturen von 5 °C bis 60 °C für flüssiggekühlte Racks und eine längerfristige Lagerung zwischen 20 °C und 25 °C. Diese Anforderungen erhöhen die Nachfrage nach geschulten Handhabungsteams, Überwachung, spezialisierter Verpackung und geeigneten Lagerbedingungen im Markt für Datenzentrumslogistik in den Vereinigten Staaten. Modulare Kühl- und Strombaugruppen verlagern die Arbeit weiter von Baustellen in Fabriken und erfordern dann eine Lieferung in einer eng geplanten Installationssequenz. Dieses Betriebsmodell macht die Koordination zwischen Herstellern, Projektmanagern, Transportunternehmen und Standortteams wichtiger als herkömmliche Versandplanung.
Verkürzte Bau-, Bereitstellungs- und sequenzierte Lieferpläne
Bauteams streben eine schnellere Fertigstellung von Einrichtungen an, sodass Logistikaktivitäten beeinflussen, ob ein Standort im Zeitplan bleiben kann. DHL hat dedizierte Lagerhäuser für Rack-Konfiguration, Vortests und den Transport vom Lager zum Standort eingerichtet, was es ermöglicht, technische Arbeiten durchzuführen, bevor Geräte einen aktiven Standort erreichen. DHL hat außerdem einen nordamerikanischen Vorratslagerservice eingeführt, der mehr als 150 Standorte in den Vereinigten Staaten und Kanada nutzt, um die Lieferung kritischer Teile innerhalb von 4 Stunden zu unterstützen. Standortnahe Lagerhäuser ermöglichen es Anbietern, Geräte in der Nähe eines Campus zu halten und sie in der für die Installation erforderlichen Reihenfolge freizugeben. Dies hilft Bauteams, mehrere Gebäude gleichzeitig zu verwalten, ohne die Lagerkapazitäten am Standort zu überlasten. Der Markt für Datenzentrumslogistik in den Vereinigten Staaten legt daher größeren Wert auf Bestandstransparenz, Terminsteuerung und zuverlässige Übergaben zwischen Auftragnehmern.
White-Glove-Handhabung und sichere Übergabekette
Server-Racks, Stromversorgungseinheiten und flüssiggekühlte Systeme erfordern Schutz vor Stößen, Vibrationen, Umwelteinflüssen und unbefugtem Zugriff. Das Open Compute Project identifiziert Lager- und Transportpraktiken für flüssiggekühlte Racks, da Kühlmittelsysteme Leckage- und Handhabungsrisiken ausgesetzt sein können. Der Secure Cloud Deployment-Service von Kuehne+Nagel verwendet Tracking für Stöße, Neigung, Temperatur, Luftfeuchtigkeit und Lichtexposition während des Transports. IATA berichtete, dass Luftfracht im Jahr 2025 mehr als zwei Drittel der weltweiten KI-bezogenen Güter nach Wert transportierte und KI-bezogene Sendungen um 20% im Jahresvergleich zunahmen[2]. Hochwertige Geräte stärken das Geschäftsmodell für spezialisierte Fahrzeuge, überwachten Transport, geschulte Installationsteams und dokumentierte Übergabekette. Die NIST-Sicherheitsleitlinien unterstützen auch formale Kontrollen für Systeme, die staatliche Arbeitslasten bedienen, was die Rückverfolgbarkeit zu einer praktischen Anforderung für Anbieter machen kann, die an solchen Einsätzen arbeiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Schwerlastrouten, Netzanschluss und Standortzugang | -1.3% | National, am stärksten ausgeprägt in ländlichen Standorten im Südwesten und Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Risiko von Stößen, Vibrationen, elektrostatischer Entladung und Umweltschäden | -0.9% | National | Kurzfristig (≤ 2 Jahre) |
| Mangel an missionskritischem Logistikpersonal und Spezialausrüstung | -1.1% | National, insbesondere in sekundären Märkten | Mittelfristig (2–4 Jahre) |
| Lange Lieferzeiten für Transformatoren, Schaltanlagen und Kühlgeräte | -1.0% | National, insbesondere dort, wo vorgelagerte Lagerbestände begrenzt sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwerlastzugang, Netzengpässe und Gerätelieferzeiten
Große Transformatoren, Schaltanlagen, Kühlgeräte und vorgefertigte Module müssen über Routen transportiert werden, die möglicherweise Gewichts-, Durchfahrtshöhen- und Genehmigungsbeschränkungen unterliegen. Das Verkehrsministerium der Vereinigten Staaten stellt den Rahmen für den Betrieb von Übergrößen- und Übergewichtsfahrzeugen bereit, während einzelne Bundesstaaten viele streckenbezogene Genehmigungsentscheidungen verwalten. Dies erhöht die Planungszeit für Projekte in ländlichen oder neu erschlossenen Gebieten. Lange Lieferzeiten für Leistungstransformatoren und Generatorerhöhungstransformatoren können eine kontrollierte Lagerung erfordern, bevor ein Standort bereit ist. Verlängerte Lagerung kann die Kosten erhöhen und Nachfrage nach sicheren Einrichtungen schaffen, bindet aber auch Arbeitskapazitäten im Markt für Datenzentrumslogistik in den Vereinigten Staaten. Verzögerungen beim Netzanschluss, bei der Standortinfrastruktur oder bei Liefergenehmigungen können dazu führen, dass Geräte lange vor den Inbetriebnahmedaten eintreffen.
Risiko von Geräteschäden und Einschränkungen bei Fachpersonal
Vibrationen, elektrostatische Entladung, falsche Temperaturen oder unsachgemäße Handhabung können empfindliche Computergeräte beschädigen. Das Open Compute Project beschreibt Transport- und Lagerkontrollen für flüssiggekühlte Hardware, einschließlich Bedingungen zum Schutz von Kühlmittelsystemen und zugehörigen Komponenten. Die Federal Motor Carrier Safety Administration legt Sicherheitsregeln für Nutzfahrzeuge und Fahrer fest, die eine wichtige Compliance-Grundlage für schwere und spezialisierte Transporte bilden. Anbieter benötigen Fahrer, Rigger, Lagertechniker und Außendienstteams, die sowohl Frachtssicherheit als auch Geräteempfindlichkeit verstehen. Diese Anforderung ist in sekundären Märkten mit kleineren Pools an Fachpersonal und begrenztem Zugang zu Luftfederfahrzeugen oder sauberer Handhabungsausrüstung schwerer zu erfüllen. Die Einschränkung kann die Serviceverfügbarkeit begrenzen, selbst wenn die Gerätenachfrage stark bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion:
Mehrwertdienste expandieren über den Kernfrachtbereich hinausDer Transport entfällt auf 54,97% des Marktanteils der Datenzentrumslogistik in den Vereinigten Staaten im Jahr 2026 und spiegelt das Volumen von Servern, Stromsystemen, Kühlgeräten und Baumaterialien wider, die zu aktiven Standorten transportiert werden. Straßen- und Projektfrachttransporte bleiben unverzichtbar, da viele Einrichtungen große Geräte benötigen, die Standorte außerhalb großer Stadtzentren erreichen müssen. Lagerung und Aufbewahrung unterstützen Projekte, bei denen Transformatoren, Schaltanlagen und Kühlsysteme gehalten werden müssen, bevor die Standortbedingungen eine Installation erlauben. DHL hat dedizierte Einrichtungen eröffnet, die Lagerung mit Rack-Konfiguration, Vortests und spezialisiertem Versand kombinieren, was zeigt, wie Lagerfunktionen technischer werden. Der Markt für Datenzentrumslogistik in den Vereinigten Staaten benötigt weiterhin diese Transport- und Lagerdienste, auch wenn Betreiber mehr spezialisierte Aktivitäten hinzufügen.
Mehrwertdienste verzeichnen das schnellste prognostizierte Wachstum mit einem CAGR von 9,60% bis 2032, unterstützt durch Konfiguration, Bereitstellung, Tests, Firmware-Arbeiten, Installationsunterstützung und Dokumentation der Übergabekette. Kuehne+Nagel beschreibt ein Servicemodell, das überwachten Transport, Rack-Handhabung, Komponenteninstallation und Verpackungsentfernung an Rechenzentrumsstandorten umfasst. Die Servicekategorie erfordert stärkere technische Verfahren als Standard-Fracht, was Fähigkeiten und Schulungen wichtiger machen kann als den Transportpreis allein. NIST-Kontrollen für staatsbezogene Arbeitslasten verleihen dokumentierten physischen Zugangs- und Übergabepraktiken zusätzliche Bedeutung.



Nach Transportmodus:
Straße führt, während Luft dringende Gerätebedürfnisse bedientDer Straßentransport entfällt auf 58,80% der Marktgröße der Datenzentrumslogistik in den Vereinigten Staaten im Jahr 2026, da er Massengüter, schwere mechanische Systeme, Racks und Stromgeräte von Häfen, Fabriken und Lagerhäusern zu Standorten transportieren kann. Straßentransportunternehmen unterstützen auch die letzte Meile der Lieferung, Installationstermine und Rücksendungen von aktiven Einrichtungen. Schwere und übergroße Lasten erfordern Streckenprüfungen und Genehmigungen gemäß staatlichen und bundesstaatlichen Betriebsregeln. Schiene, See und Binnenwasserstraßen können ausgewählte Projektfrachttransporte unterstützen, wo Herkunft, Ziel und Geräteprofil deren Nutzung erlauben. Der Markt für Datenzentrumslogistik in den Vereinigten Staaten benötigt multimodale Planung, da Baupläne und Geräteeigenschaften von einer Sendung zur anderen variieren.
Der Lufttransport verzeichnet das höchste prognostizierte Wachstum mit einem CAGR von 9,95% bis 2032, da einige Prozessoren, Server und andere Komponenten zu zeitkritisch für den Seefrachtweg sind. Luftfracht transportierte im Jahr 2025 mehr als zwei Drittel der KI-bezogenen Güter nach Wert, während diese Sendungen laut IATA um 20% gegenüber dem Vorjahr zunahmen. Kuehne+Nagel berichtete von einem anhaltenden Fokus auf Cloud- und Rechenzentrumsdienstleistungen, unterstützt durch Luftfracht, Seefracht und spezialisierte Bodenlösungen. Luftsendungen tragen in der Regel höhere Transportkosten, sodass sie am besten für kritische Geräte oder Projekte mit engen Inbetriebnahmefenstern geeignet sind. Das Ergebnis ist eine klare Trennung zwischen Massentransporten und dringenden hochwertigen Transporten innerhalb des Marktes für Datenzentrumslogistik in den Vereinigten Staaten.
Nach Geräten:
Elektrische Systeme führen, während Kühlgeräte an Tempo gewinnenElektrische Geräte entfallen auf 67,23% des Marktanteils der Datenzentrumslogistik in den Vereinigten Staaten im Jahr 2026, angeführt von Servern, Speichersystemen, USV-Geräten, Transformatoren und anderer Strominfrastruktur. Diese Systeme machen einen großen Anteil der Einrichtungsinvestitionen aus und erfordern sorgfältig koordinierten Versand und Empfang. Höhere Gerätewerte erhöhen die Bedeutung von verfolgtem Transport, sicherer Lagerung und geschulten Teams für die letzte Meile. Das Wachstum von Rechenzentren verändert die Nachfrage nach elektrischen Geräten in den Vereinigten Staaten. Elektrische Geräte dürften im Markt für Datenzentrumslogistik in den Vereinigten Staaten zentral bleiben, da jede neue Einrichtung Rechen- und Stromsysteme benötigt, bevor der Betrieb beginnen kann.
Mechanische Geräte werden voraussichtlich bis 2032 einen CAGR von 9,53% verzeichnen, angetrieben durch Flüssigkühlsysteme, Racks, Trockenkühler, Kühltürme und zugehörige Geräte. Das IEA-4E-Programm schätzt, dass Flüssigkühlung den Energieverbrauch von Einrichtungen um 30% bis 40% senken kann, was ihre Rolle in dichten Rechenanlagen stärkt[3]. Das Open Compute Project hat Handhabungsrichtlinien für flüssiggekühlte Racks veröffentlicht, einschließlich Temperaturbereiche und Lagerbedingungen. Diese Spezifikationen machen die Logistik für mechanische Geräte spezialisierter und erhöhen den Bedarf an geeigneter Verpackung, Lagerumgebungen und Installationsplanung. Fabrikgefertigte Kühlmodule können auch die Montagearbeit vor Ort reduzieren, während das Handhabungsrisiko in weniger, aber schwereren Sendungen konzentriert wird.

Nach Rechenzentrumsgrößen:
Große Standorte dominieren und Edge-Standorte erweitern die NachfrageGroßmaßstäbliche Rechenzentren entfallen auf 65,54% der Marktgröße der Datenzentrumslogistik in den Vereinigten Staaten im Jahr 2026, da Hyperscale- und Colocation-Standorte für große Gerätekäufe und mehrjährige Bauprogramme verantwortlich sind. Große Standorte benötigen vorausschauende Lieferpläne, die mehrere Lieferanten, Sicherheitsregeln, Standortzugangskontrollen und Installationsteams aufeinander abstimmen. Ihre Größe unterstützt dedizierte Bereitstellungseinrichtungen und vertraglich vereinbarte Transportnetzwerke. Die Marktgröße der Datenzentrumslogistik in den Vereinigten Staaten für dieses Segment bleibt durch den kontinuierlichen Ausbau großer Cloud-Infrastrukturstandorte verankert.
Klein- und mittelmaßstäbliche Rechenzentren werden voraussichtlich bis 2032 einen CAGR von 9,47% verzeichnen, da Edge-Installationen und Unternehmens-Upgrades die Aktivität über etablierte Knotenpunkte hinaus ausdehnen. Verteilte Einrichtungen haben oft weniger Platz vor Ort für Empfang, Bereitstellung und Materialhandhabung als große Standorte. Dies kann Nachfrage nach geplanten Lieferungen, temporärer Lagerung und qualifizierten Teams für die letzte Meile schaffen. Kleinere Projekte können auch maßgeschneiderte Lieferpläne benötigen, wenn ihre Standorte eingeschränkten Zugang oder begrenzte Ladeinfrastruktur haben. Die wachsende Basis von Standorten bietet spezialisierten Anbietern Möglichkeiten außerhalb der größten Hyperscaler-Konten im Markt für Datenzentrumslogistik in den Vereinigten Staaten.
Nach Endnutzer:
Cloud- und Hyperscale-Betreiber konzentrieren die NachfrageCloud- und Hyperscale-Betreiber entfallen auf 34,53% des Marktanteils der Datenzentrumslogistik in den Vereinigten Staaten im Jahr 2026 und werden voraussichtlich bis 2032 mit einem CAGR von 10,61% wachsen. Ihre Investitionsprogramme erfordern wiederholte Transporte von Computerhardware, elektrischer Infrastruktur, Kühlsystemen und Ersatzteilen. 80,4% der im Bau befindlichen Kapazität im primären nordamerikanischen Markt waren im ersten Halbjahr 2026 vorvermietet. Diese Transparenz kann Logistikanbietern helfen, Lagerkapazitäten und Flottenaktivitäten über längere Zeiträume zu planen. Kuehne+Nagel hat erklärt, dass Kunden Geräteanforderungen bis 2027 bis 2029 transparent gemacht haben, was die erweiterten Planungshorizonte in diesen Beziehungen zeigt.
Colocation-Anbieter schaffen ebenfalls Nachfrage, da sie Unternehmen bedienen, die keine eigenen großen Einrichtungen betreiben. IT- und Telekommunikationsunternehmen benötigen physische Infrastruktur für Netzwerkerweiterung und Edge Computing, während Finanzdienstleistungen, Regierung, Gesundheitswesen und Mediennutzer oft formalere Kontrollen über Gerätebewegungen benötigen. NIST-Leitlinien sind besonders relevant, wenn regulierte oder staatliche Arbeitslasten dokumentierte Sicherheitskontrollen erfordern. Jeder Kundentyp kann unterschiedliche Empfangsverfahren, Zugangskontrollen und Gerätehandhabungsmethoden erfordern. Diese Vielfalt begrenzt den Nutzen eines einzigen standardisierten Servicemodells und unterstützt die Entwicklung spezialisierter Dienste in der gesamten Datenzentrumslogistikbranche der Vereinigten Staaten.
Geografische Analyse
Der Südosten entfällt auf 29,12% des Marktanteils der Datenzentrumslogistik in den Vereinigten Staaten im Jahr 2026, unterstützt durch Northern Virginia und Atlanta. Northern Virginia verzeichnete im Jahr 2025 eine Nettoabsorption von 1.102 MW und erreichte einen Bestand von 4.039,6 MW[4]. Der regionale Ausbau unterstützt die Nachfrage nach wiederkehrenden Eingangslieferungen, lokaler Bereitstellung und kontrolliertem Transport zwischen Lagerstandorten und Standorten. Eine sehr geringe Verfügbarkeit an etablierten Standorten macht eine vorhersehbare Logistikkapazität wichtig, da Standortteams wenig Spielraum haben, überschüssige Bestände zu halten. Anbieter in dieser Region werden wahrscheinlich von dedizierten Lagernetzwerken, technischen Konfigurationsfähigkeiten und enger Koordination mit Auftragnehmern profitieren.
Der Südwesten wird voraussichtlich bis 2032 mit einem CAGR von 10,22% wachsen und ist damit der am schnellsten wachsende regionale Teil des Marktes für Datenzentrumslogistik in den Vereinigten Staaten. Prime Data Centers begann im Mai 2026 mit dem Bau von 3 Gebäuden auf einem 240-MW-Campus in Phoenix als Teil einer Investition von 3 Milliarden USD. Die Entwicklung in Arizona und Nevada erhöht den Transport von Strom-, Kühl-, Server- und modularen Systemen in eine Region mit großen Entfernungen zwischen Herstellung, Häfen, Lagerhäusern und Endstandorten. Der Südwesten profitiert von einer expandierenden Strominfrastruktur und einer Verlagerung weg von einigen kapazitätsbeschränkten Märkten. Der Rahmen des Verkehrsministeriums der Vereinigten Staaten für den Betrieb von Übergrößen- und Übergewichtsfahrzeugen bleibt für Gerätelieferungen relevant, die Routen- und Genehmigungsplanung erfordern. Anbieter, die Bereitstellungskapazitäten und Schwerlastkompetenz in Phoenix und benachbarten Korridoren sichern, können die Gerätesequenzierung für neue Standorte besser verwalten.
Der Mittlere Westen gewinnt Projekte in Ohio, Indiana und Wisconsin, da Betreiber Kapazitäten außerhalb etablierter Küstenknotenpunkte suchen. Diese Standorte können neue lokale Bereitstellungs- und Schwerlastkapazitäten erfordern, da spezialisierte Netzwerke weniger ausgereift sind als in Northern Virginia oder Phoenix. Der Nordosten bedient weiterhin Finanzdienstleistungs- und Unternehmensanforderungen, die Wert auf Nähe, Resilienz und kontrollierte Gerätehandhabung legen. NIST-bezogene Sicherheitspraktiken und andere Kundenkontrollen können die Übergabeanforderungen für sensible Geräte in dieser Region prägen. Der Westen verfügt über eine große installierte Basis, aber Stromengpässe können einige neue Bauaktivitäten nach Arizona und Nevada lenken. In diesen gemischten Regionen stützt sich der Markt für Datenzentrumslogistik in den Vereinigten Staaten auf flexible Lagerung, Routenplanung und technische Lieferdienste, die sich an unterschiedliche Standortbedingungen anpassen können.
Wettbewerbslandschaft
Marktkonzentration
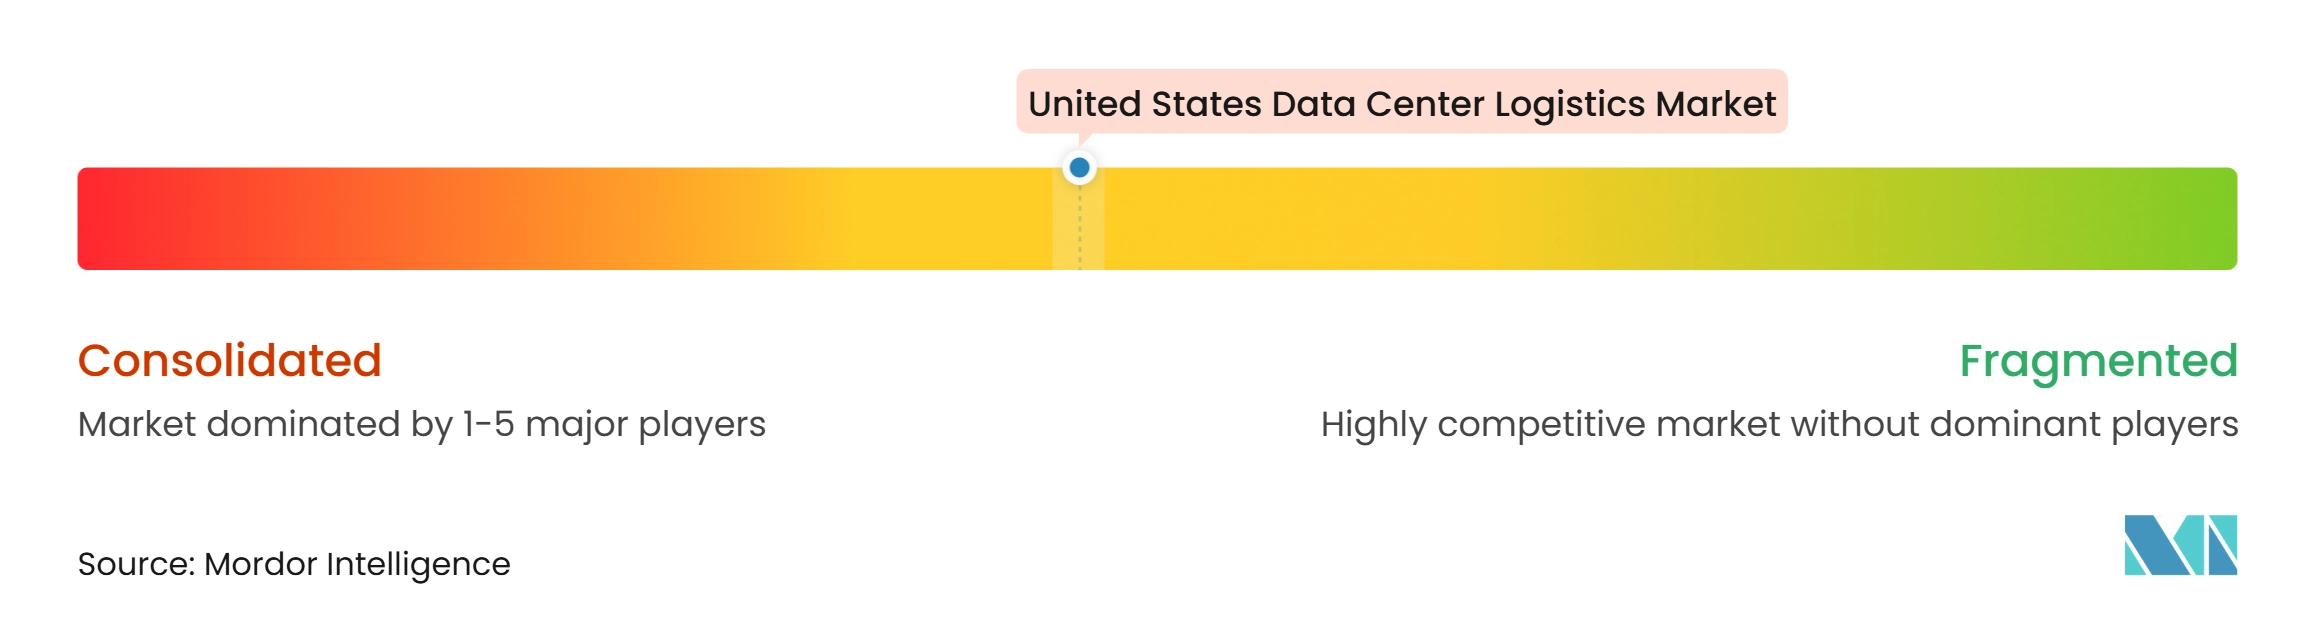
Der Markt für Datenzentrumslogistik in den Vereinigten Staaten ist unter globalen Anbietern konsolidiert, die Frachtspedition, Lageroperationen, technische Dienste und Lieferung auf der letzten Meile kombinieren. DHL Group, GXO Logistics, Kuehne+Nagel und DP World konkurrieren mit Projektfrachtspezialisten, IT-Umzugsanbietern und regionalen Bereitstellungsbetreibern. Die 10 dedizierten nordamerikanischen Standorte für Datenzentrumslogistik von DHL bieten Rack-Konfiguration, Vortests und spezialisierten Transport vom Lager zum Standort. Dieser Ansatz kombiniert Dienste, die Kunden andernfalls von mehreren Anbietern beziehen könnten.
DP World erweiterte im Oktober 2026 sein spezialisiertes Netzwerk in den Vereinigten Staaten und unterstützt damit fast 50 Rechenzentrumsstandorte mit Transport, Bestandsmanagement, Reinraumkonfiguration und abschließender Bereitstellung. Das Unternehmen erklärte, dass es bis zu 75 benutzerdefinierte Racks wöchentlich konfigurieren und mehr als 2 Milliarden USD an Vermögenswerten über seine Plattform verwalten könne. Kuehne+Nagel verwendet überwachten Transport und Luftfederlieferung für Cloud-Infrastrukturkunden, was die wachsende Bedeutung von Geräteschutz und Rückverfolgbarkeit widerspiegelt. ISO-9001-basierte Qualitätssysteme und NIST-konforme Übergabepraktiken können die Glaubwürdigkeit von Anbietern bei Kunden stärken, die eine konsistente Handhabung und dokumentierte Kontrollen benötigen. Diese Fähigkeiten können es für konventionelle Frachtanbieter schwierig machen, bei der sensibelsten Arbeit zu konkurrieren.
GXO Logistics berichtete im vierten Quartal 2025 von 5 neuen Rechenzentrumsverträgen und beanspruchte Arbeit in mehreren Regionen mit einem führenden Hyperscaler. Arvato trat im Januar 2025 durch ATC in das Segment der Rechenzentrumsdienstleistungen in den Vereinigten Staaten ein und bietet Lagerung, White-Glove-Lieferung auf der letzten Meile, Verkabelung, Bereitstellung und hochpräzise Handhabung an. GEODIS und CEVA Logistics haben ebenfalls spezialisierte Serviceangebote etabliert, die Transport, sichere Lagerung, Tracking, Lieferung auf der letzten Meile und Kreislaufdienste kombinieren. Der Wettbewerb ist daher sowohl in integrierten nationalen Netzwerken als auch in engeren technischen Nischen aktiv.
Branchenführer der Datenzentrumslogistik in den Vereinigten Staaten
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
DP World
-
GXO Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Datenzentrumslogistik in den Vereinigten Staaten Unternehmen in diesem Bericht
- DHL Group
- Logistics Plus Inc.
- MG Moving Services LLC
- JK Moving Services
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World Limited
- Kuehne + Nagel International AG
- Ceva Logistics
- FedEx
- TransPak Inc.
- GEODIS
- UPS
- DSV
- Nippon Express
- Arvato
- AIT Worldwide Logistics
- Rhenus Logistics
- Nationwide Transport Services
- Yusen Logistics
Neueste Industrielle Entwicklungen in Markt für Datenzentrumslogistik in den Vereinigten Staaten
- Oktober 2026: DP World erweiterte sein spezialisiertes Netzwerk für Datenzentrumslogistik in den Vereinigten Staaten; die Operationen unterstützen nun fast 50 Rechenzentrumsstandorte in den Vereinigten Staaten, die führende Hyperscale-Aktivitäten bedienen. Die Plattform integriert Transport, Bestandsmanagement, Serverkonfiguration in Reinraumumgebungen mit einer Verarbeitungskapazität von bis zu 75 benutzerdefinierten Racks pro Woche sowie abschließende Bereitstellung und verwaltet mehr als 2 Milliarden USD an verwalteten Vermögenswerten.
- August 2026: DHL Supply Chain startete eine nationale Vorratslagerungslösung für Datenzentrumsinfrastrukturteile, die von mehr als 150 Standorten in den Vereinigten Staaten und Kanada aus betrieben wird und die Lieferung missionskritischer Installations- und Ersatzteile innerhalb von 4 Stunden nach Kundenanfragen ermöglicht.
- Juni 2026: DHL Group erweiterte seine Datenzentrumslogistikkapazitäten im asiatisch-pazifischen Raum und fügte mehr als 30.000 m² dedizierte Lagerkapazität mit einer weiteren zugesagten Erweiterung von 130.000 m² in Malaysia und Thailand hinzu, wodurch globale Versorgungskorridore ausgebaut werden, die die Baulogistik für Rechenzentren in Nordamerika unterstützen.
- März 2026: DHL Supply Chain kündigte 10 dedizierte Lagerstandorte für Datenzentrumslogistik in Nordamerika an, mit insgesamt mehr als 7 Millionen ft² Kapazität, die darauf ausgelegt sind, Hyperscale- und Colocation-Betreiber mit White-Glove-Handhabung, Rack-Konfiguration, Vortests und spezialisiertem Transport vom Lager zum Standort zu bedienen.
Berichtsumfang des Marktes für Datenzentrumslogistik in den Vereinigten Staaten
Segmentierungsübersicht
| Transport | Straße |
| Schiene | |
| See und Binnenwasserstraßen | |
| Luft | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Elektrische Geräte | USV-Systeme |
| Server und Speichergeräte | |
| Sonstige elektrische Infrastruktur | |
| Mechanische Geräte | Kühlsysteme |
| Racks | |
| Sonstige mechanische Infrastruktur |
| Klein- und mittelmaßstäbliche Rechenzentren |
| Großmaßstäbliche Rechenzentren |
| Cloud- und Hyperscale-Betreiber |
| Colocation-Anbieter |
| IT- und Telekommunikationsunternehmen |
| Bank-, Finanzdienstleistungs- und Versicherungssektor (BFSI) |
| Regierung und Verteidigung |
| Gesundheitswesen |
| Inhalte, Medien und digitale Dienste |
| Sonstige Endnutzer |
| Mittlerer Westen |
| Nordosten |
| Südosten |
| Südwesten |
| Westen |
| Nach Logistikfunktion | Transport | Straße |
| Schiene | ||
| See und Binnenwasserstraßen | ||
| Luft | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Geräten | Elektrische Geräte | USV-Systeme |
| Server und Speichergeräte | ||
| Sonstige elektrische Infrastruktur | ||
| Mechanische Geräte | Kühlsysteme | |
| Racks | ||
| Sonstige mechanische Infrastruktur | ||
| Nach Rechenzentrumsgrößen | Klein- und mittelmaßstäbliche Rechenzentren | |
| Großmaßstäbliche Rechenzentren | ||
| Nach Endnutzer | Cloud- und Hyperscale-Betreiber | |
| Colocation-Anbieter | ||
| IT- und Telekommunikationsunternehmen | ||
| Bank-, Finanzdienstleistungs- und Versicherungssektor (BFSI) | ||
| Regierung und Verteidigung | ||
| Gesundheitswesen | ||
| Inhalte, Medien und digitale Dienste | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Mittlerer Westen | |
| Nordosten | ||
| Südosten | ||
| Südwesten | ||
| Westen | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Datenzentrumslogistik in den Vereinigten Staaten bis 2032?
Der Sektor wird voraussichtlich von 9,81 Milliarden USD im Jahr 2027 auf 14,19 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,66%.
Welche Logistikfunktion wächst am schnellsten für Rechenzentren in den Vereinigten Staaten?
Mehrwertdienste werden voraussichtlich bis 2032 einen CAGR von 9,60% verzeichnen, unterstützt durch Bereitstellung, Konfiguration, Tests und Arbeiten an der Übergabekette.
Warum wird Luftfracht für Rechenzentrumsinstallationen immer wichtiger?
Der Lufttransport wird voraussichtlich bis 2032 einen CAGR von 9,95% verzeichnen, da Betreiber ihn für dringende, hochwertige Computergeräte nutzen. IATA berichtete, dass Luftfracht im Jahr 2025 mehr als zwei Drittel der KI-bezogenen Güter nach Wert transportierte.
Welche Gerätekategorie treibt die meisten Logistikausgaben an?
Elektrische Geräte entfallen im Jahr 2026 auf einen Anteil von 67,23%, da Server, Stromsysteme, Speichergeräte und Transformatoren den Kern der Einrichtungsinvestitionen bilden.
Welche Region der Vereinigten Staaten expandiert am schnellsten in der Datenzentrumslogistik?
Der Südwesten wird voraussichtlich bis 2032 einen CAGR von 10,22% verzeichnen, unterstützt durch Bauaktivitäten in Arizona, Nevada und umliegenden Märkten.
Welche Fähigkeiten benötigen Anbieter, um Cloud- und Hyperscale-Betreiber zu bedienen?
Anbieter benötigen sichere Lagerung, kontrollierten Transport, Geräteverfolgung, Konfigurationsfähigkeit, qualifizierte Handhabungsteams und zuverlässige Lieferung auf der letzten Meile.