
Tamanho e Participação do Mercado de Confeitaria dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 59.38 Bilhões de dólares |
| Tamanho do Mercado (2026) | 62.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 84.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.12 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Confeitaria dos Estados Unidos pela Mordor Intelligence
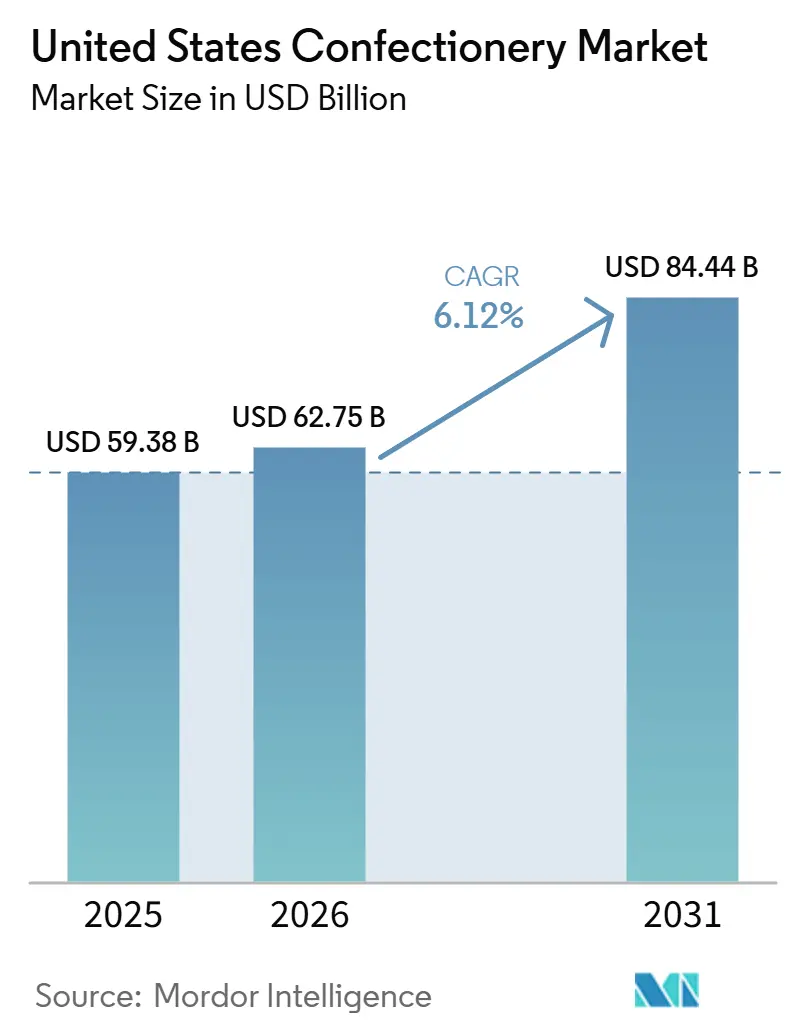
O mercado de confeitaria dos Estados Unidos atingiu 59,38 bilhões de USD em 2025 e está avaliado em 62,75 bilhões de USD em 2026, com projeção de alcançar 84,44 bilhões de USD até 2031, expandindo-se a um CAGR de 6,12% ao longo do período de previsão. O engajamento dos consumidores com a categoria permanece quase universal, com 99,8% dos domicílios norte-americanos adquirindo confeitaria ao menos uma vez em 2025, de acordo com o relatório State of Treating 2026 da National Confectioners Association (NCA)[1]. A aquisição da Kellanova pela Mars, Incorporated por 36 bilhões de USD no final de 2025 reconfigurou a ordem competitiva, adicionando amplitude ao portfólio de snacks e conferindo à empresa uma alavancagem incomparável junto aos varejistas em múltiplas adjacências. A aquisição da WK Kellogg pela Ferrero por 3,1 bilhões de USD em setembro de 2025 sinaliza uma ambição semelhante de múltiplas categorias entre os desafiantes. Nesse contexto de consolidação, marcas desafiantes com missão definida e nativas digitais, demonstrando crescimento de receita anual superior a 50% em segmentos específicos, estão conquistando posições permanentes nas prateleiras ao capturar a demanda da Geração Z e dos Millennials por novidade, fornecimento ético e diferenciação sensorial.
Principais Conclusões do Relatório
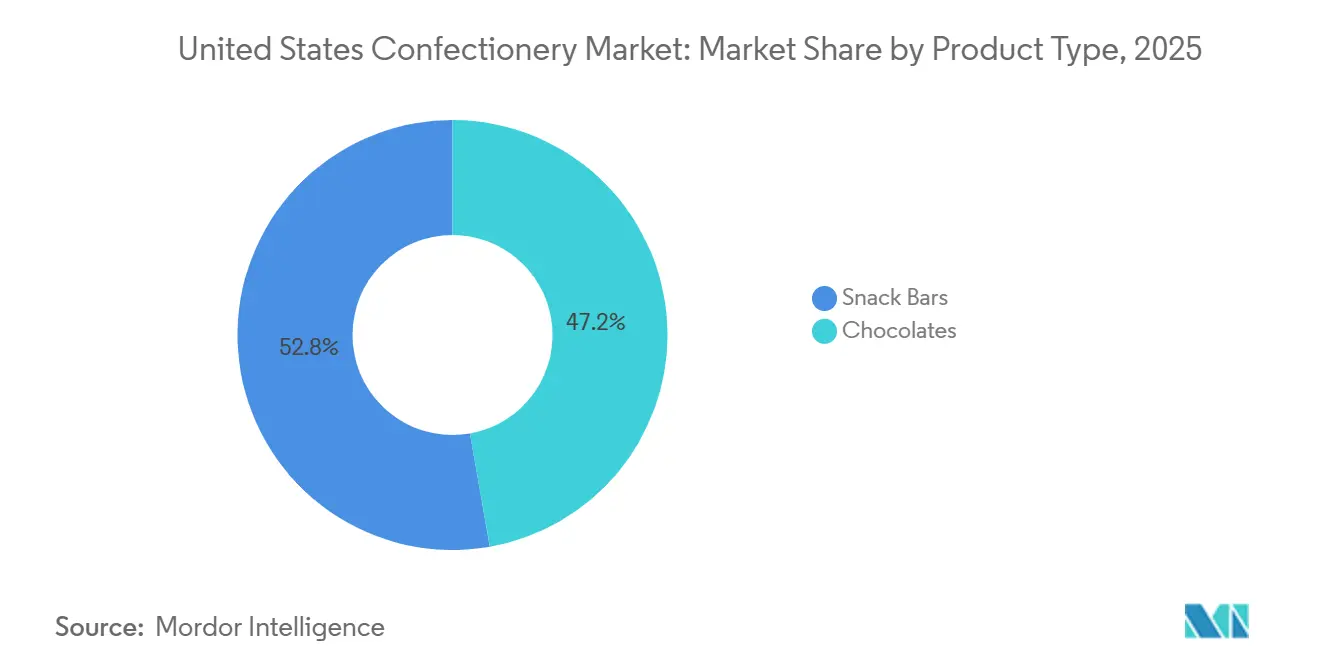
- Por tipo de produto, os chocolates detinham 47,22% da participação do mercado de confeitaria dos Estados Unidos em 2025, enquanto as barras de snack têm projeção de registrar o maior CAGR de 6,88% até 2031.
- Por tipo de embalagem, os produtos de porção individual representavam 47,28% da participação do mercado de confeitaria dos Estados Unidos em 2025, enquanto os multipacks têm previsão de crescer a um CAGR de 6,57% até 2031.
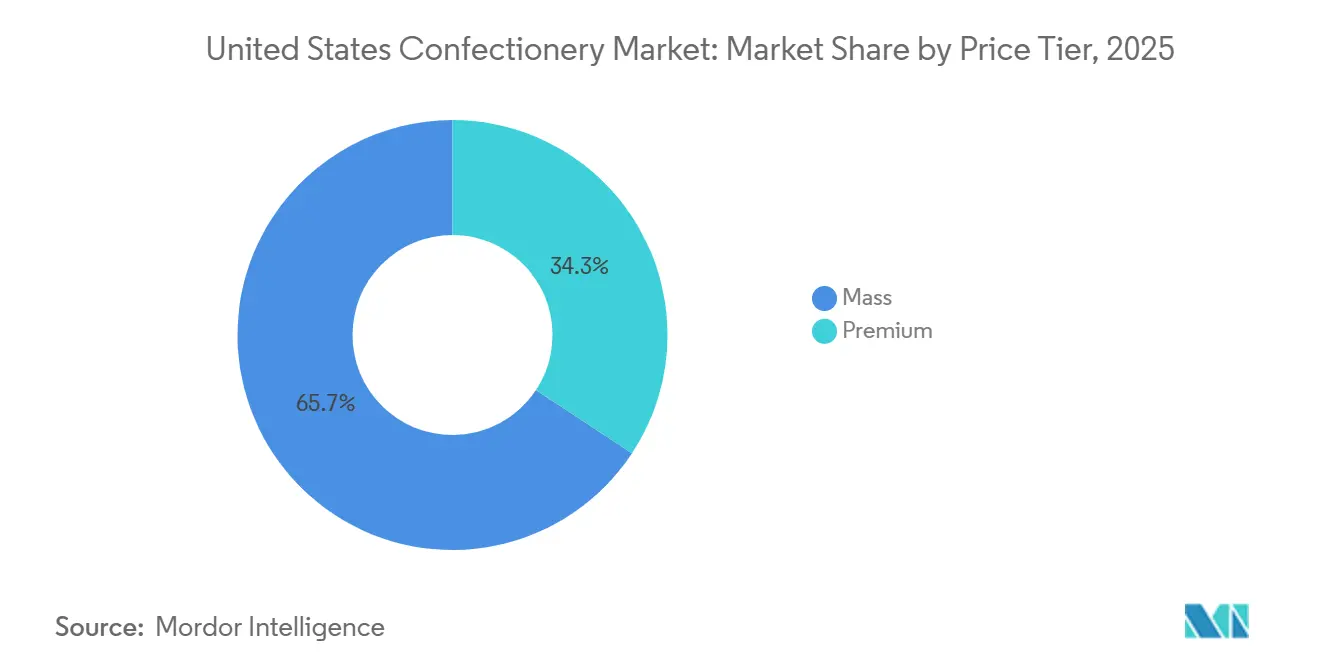
- Por faixa de preço, os produtos de massa detinham 65,73% da participação do mercado de confeitaria dos Estados Unidos em 2025, enquanto os produtos premium têm expectativa de expansão a um CAGR de 6,93% até 2031.
- Por canal de distribuição, supermercados e hipermercados capturaram 42,76% da participação do mercado de confeitaria dos Estados Unidos em 2025, enquanto as lojas de varejo online têm previsão de crescer a um CAGR de 6,74% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Confeitaria dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Sabores e formatos inovadores impulsionando testes de produtos | +1.2% | Nacional, mais forte em centros urbanos metropolitanos e corredores de varejo especializado | Médio prazo (2–4 anos) |
| Presentes sazonais e consumo festivo impulsionando as vendas | +1.5% | Nacional, com concentração elevada no varejo de massa suburbano e de médio mercado | Curto prazo (≤ 2 anos) |
| Confeitaria premium e artesanal ganhando interesse dos consumidores | +1.3% | Mercados costeiros e urbanos; expansão para o âmbito nacional por meio de supermercados e canais diretos ao consumidor | Médio prazo (2–4 anos) |
| Marketing em redes sociais acelera a descoberta de produtos | +0.9% | Nacional, impacto desproporcional na faixa etária de 18 a 34 anos em todas as regiões geográficas | Curto prazo (≤ 2 anos) |
| Crescente demanda por novidades e lançamentos de edição limitada | +0.8% | Nacional, com concentração da Geração Z e Millennials em áreas metropolitanas | Médio prazo (2–4 anos) |
| Consumo de snacks por conveniência sustenta compras por impulso de confeitaria | +0.7% | Nacional, com crescimento expressivo nos corredores de conveniência e varejo de viagens | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Sabores e Formatos Inovadores Impulsionando Testes de Produtos
A disposição dos consumidores norte-americanos de experimentar texturas e combinações de sabores desconhecidas tornou-se uma das dinâmicas mais monetizáveis da categoria. A implicação menos óbvia é que a disrupção de formatos, em particular o fenômeno dos doces liofilizados, está criando microcategorias com trajetórias de crescimento independentes que não são capturadas nos dados de segmentos tradicionais. A hashtag #freezedriedcandy no TikTok havia acumulado 4,7 bilhões de visualizações no início de 2025, segundo dados de publicações especializadas em confeitaria, e os grandes players do setor já estão respondendo: The Hershey Company lançou variantes liofilizadas do Jolly Rancher especificamente para atender à demanda não satisfeita por experiências de textura únicas que a descoberta viral havia revelado. As combinações de sabores e os formatos com co-branding estão acelerando os ciclos de desenvolvimento de novos produtos, com os horizontes de planejamento de inovação nos principais fabricantes se comprimindo de 18 para apenas 6 meses, a fim de acompanhar a velocidade das tendências.
Presentes Sazonais e Consumo Festivo Impulsionando as Vendas
As quatro principais temporadas de doces — Dia dos Namorados, Páscoa, Halloween e feriados de inverno — responderam pela maioria de todas as vendas de confeitaria dos Estados Unidos em 2025, de acordo com o relatório State of Treating 2026 da National Confectioners Association (NCA), um número essencialmente inalterado em relação aos níveis pré-pandemia e um sinal de que a ancoragem sazonal é estruturalmente duradoura. Os feriados de inverno sozinhos geraram aproximadamente 7,5 bilhões de USD em 2024, o maior momento sazonal isolado, enquanto os gastos com doces no Halloween foram projetados em 3,9 bilhões de USD em 2025 pela National Retail Federation[2]. O insight de segunda ordem é que a programação sazonal está funcionando como o principal motor de crescimento para alguns fabricantes: a Mondelēz International relatou que a confeitaria sazonal respondeu por todo o crescimento da categoria de confeitaria da empresa nos Estados Unidos em 2025. Esse efeito de concentração significa que a agilidade da cadeia de suprimentos, a gestão de Unidades de Manutenção de Estoque (SKU) sazonais e as capacidades de ativação no ponto de venda são diferenciadores competitivos cada vez mais decisivos. A maioria dos consumidores especificou que deseja embalagens, formatos e sabores específicos para cada feriado, o que confere às grandes marcas com pipelines de inovação sazonal dedicados uma vantagem estrutural recorrente sobre os players focados exclusivamente em valor.
Confeitaria Premium e Artesanal Ganhando Interesse dos Consumidores
O chocolate superpremium conquistou milhões em vendas incrementais em 2025 apenas com compradores novos no segmento, mais que o dobro do ritmo geral do mercado. A nuance estratégica crítica aqui é que dois terços desses recursos superpremium vieram diretamente do chocolate convencional, e não do crescimento orgânico: a categoria está canibalizando sua própria base em vez de expandir o total do mercado de confeitaria. A Lindt & Sprüngli América do Norte cresceu organicamente 8,9% em 2025 e acelerou para 12,7% de crescimento orgânico no primeiro semestre de 2026, impulsionada pelo Lindor, Excellence e pelo lançamento do chocolate estilo Dubai, de acordo com os resultados semestrais da empresa. A Mars sinalizou seu próprio compromisso com o segmento premium por meio da aquisição da Hotel Chocolat em 2024, adotando o modelo verticalmente integrado da marca britânica — fornecimento direto, forte canal direto ao consumidor e varejo orientado por narrativa — como modelo para a construção de credenciais premium dentro de um portfólio de massa. A regra proposta pela Food and Drug Administration (FDA) sobre rotulagem nutricional frontal de embalagens (Federal Register, janeiro de 2025), que exigiria caixas de Informação Nutricional indicando açúcares adicionados como Baixo, Médio ou Alto, deverá acelerar a reformulação no segmento convencional, fortalecendo inadvertidamente o posicionamento relativo de marcas que já comercializam com base em credenciais de rótulo limpo ou alto teor de cacau[3].
Marketing em Redes Sociais Acelera a Descoberta de Produtos
Quarenta e oito por cento dos consumidores da Geração Z descobriram novos itens de confeitaria pelo TikTok em 2025, em comparação com 58% dos Baby Boomers que ainda descobrem produtos nas lojas físicas, de acordo com o relatório State of Treating 2026 da National Confectioners Association (NCA), uma divisão geracional com implicações diretas para a alocação de investimentos em mídia em todo o setor. O TikTok não apenas acelerou a descoberta, mas também comprimiu o caminho da conscientização à compra: a Pure Sugar Candy, uma empresa artesanal de doces sediada em Massachusetts, atribuiu 50% de suas vendas totais a compradores online após uma única publicação viral no TikTok impulsionada pelos 3 milhões de seguidores da personalidade televisiva Bethenny Frankel. A influência da plataforma no desenvolvimento de produtos é subestimada: a BUBS, marca sueca de doces, construiu sua estratégia de entrada no mercado norte-americano explicitamente em torno da demanda viral do TikTok antes de lançar no Target, Walmart, Kroger e Walgreens em agosto de 2025, de acordo com o comunicado à imprensa da empresa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescentes preocupações com a saúde relacionadas ao consumo de açúcar | -1.2% | Nacional; mais forte entre os segmentos de maior renda e com nível superior de educação | Longo prazo (≥ 4 anos) |
| Preços voláteis de cacau e açúcar impactam as margens | -1.0% | Nacional; mais agudo para fabricantes de médio porte com capacidade limitada de hedge | Médio prazo (2–4 anos) |
| Requisitos rigorosos de rotulagem de alimentos e regulamentações | -0.6% | Nacional; ônus de conformidade concentrado nos segmentos convencionais e em reformulação | Médio prazo (2–4 anos) |
| Mudança dos consumidores para alternativas de snacks mais saudáveis | -0.9% | Nacional; superado por forte desempenho em barras de snack, especialidades e formatos de confeitaria Melhor para Você (Better-for-You) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes Preocupações com a Saúde Relacionadas ao Consumo de Açúcar
As preocupações com a saúde relacionadas ao açúcar estão exercendo pressão estrutural sobre a frequência de consumo de confeitaria, mesmo com o aumento dos gastos por ocasião. O que torna essa restrição estrategicamente complexa é que ela afeta de forma diferente as faixas de renda: domicílios de renda mais alta que utilizam GLP-1 reduziram mais os gastos com supermercado, mas a Lindt relatou simultaneamente que as vendas de chocolate premium nos EUA cresceram quase 17% entre os usuários de GLP-1 em 2025, em comparação com 6,5% entre os não usuários, sugerindo que os consumidores preocupados com a saúde estão reduzindo a frequência, mas migrando fortemente para produtos de maior valor nas ocasiões em que se permitem. A regra frontal de embalagem proposta pela Food and Drug Administration em janeiro de 2025, que exige que os alimentos embalados exibam gordura saturada, sódio e açúcares adicionados como Baixo, Médio ou Alto no painel principal de exibição, é um fator de conformidade que obrigará a reformulação, particularmente nos segmentos de balas duras, gomas e chocolate convencional. O adoçante brazzein, aprovado pela Food and Drug Administration por meio de uma carta de "Sem Questionamentos" emitida em abril de 2025, oferece uma alternativa natural derivada de fermentação de precisão que poderia permitir aos fabricantes alcançar uma redução de açúcar de 20 a 40% sem comprometer a qualidade sensorial, mas a implantação em escala comercial nas grandes marcas ainda está a vários anos de distância.
Preços Voláteis de Cacau e Açúcar Impactam as Margens
O setor de confeitaria dos Estados Unidos permanece altamente exposto a flutuações nos preços do cacau e do açúcar, pois esses ingredientes representam uma parcela significativa dos custos de produção. Os preços do cacau atingiram níveis recordes durante 2024–2025 devido a interrupções no fornecimento e condições climáticas adversas nos principais países produtores, levando fabricantes como a Hershey a implementar aumentos de preços e absorver custos de insumos mais elevados. A Hershey relatou que os elevados custos de commodities, incluindo o cacau, reduziram as margens de seu segmento de confeitaria apesar do forte desempenho de vendas, evidenciando a pressão sobre a lucratividade. A persistente volatilidade dos preços das matérias-primas também limita a capacidade dos fabricantes de planejar estratégias de produção e precificação, particularmente no segmento de confeitaria de massa altamente competitivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Barras de Snack Ganhando Terreno sobre o Chocolate Tradicional
Os chocolates detêm uma participação expressiva de 47,22% do mercado de confeitaria dos Estados Unidos em 2025, uma posição duradoura construída sobre forte patrimônio de marca, ciclos de presentes sazonais e penetração quase universal nos domicílios. As barras de snack são o segmento de crescimento mais rápido, com um CAGR de 6,88% até 2031, à medida que as mudanças no consumo centrado em proteínas redirecionam as ocasiões de lanche da pura indulgência para a satisfação funcional. A marca Quest da The Simply Good Foods Company, que opera na subcategoria de barras de proteína, gerou 863 milhões de USD em vendas líquidas no exercício fiscal de 2025, um aumento de 13% em base de 52 semanas e uma taxa de crescimento anual composta de aproximadamente 20% desde sua aquisição em 2019, de acordo com o relatório anual fiscal de 2025 da empresa.
Dentro do segmento de barras de snack, o subsegmento de barras de proteína deteve a maior participação em 2025, seguido por barras de cereais e barras de frutas e castanhas; as barras energéticas são o menor subsegmento, mas se beneficiam dos ventos favoráveis da cultura fitness e da crescente distribuição por canais de conveniência e especializados. As gomas registraram crescimento, enquanto a confeitaria de açúcar — abrangendo balas duras, pirulitos, pastilhas, gomas, pastilhas de goma e toffees — ganhou terreno em relação ao chocolate pelo terceiro ano consecutivo. A participação dos doces sem chocolate aumentou em 2025, uma tendência impulsionada pela Geração Z e pelos Millennials com índice elevado para formatos de goma, mastigáveis e liofilizados em comparação com a preferência dos Baby Boomers por chocolate ao leite e amargo tradicionais. O lançamento viral da BUBS e a expansão da produção da HARIBO em Wisconsin — passando de uma instalação de 157.656 pés quadrados para um armazém de 447.216 pés quadrados próximo à sua fábrica de Pleasant Prairie no segundo trimestre de 2024 — refletem uma resposta do lado da oferta à crescente demanda norte-americana por gomas e confeitaria de açúcar.



Por Tipo de Embalagem: Multipacks Emergindo como um Impulsionador Estrutural de Crescimento
Os formatos individuais detiveram 47,28% do mercado de confeitaria dos Estados Unidos em 2025, sustentados pelas compras por impulso nos caixas, lojas de conveniência e canais de venda automática, onde o porcionamento individual e a acessibilidade de preço são os principais fatores de compra. Os multipacks são o formato de embalagem de crescimento mais rápido, com projeção de CAGR de 6,57% até 2031, à medida que o comportamento de compra doméstica e a expansão das lojas clube redefinem o mix de ocasiões de compra. A Hershey identificou os multipacks como a próxima fronteira de crescimento
, respaldada por pesquisas com consumidores mostrando que eles representam uma oportunidade superior a 20 bilhões de USD em todo o segmento de snacks, com 94% de penetração domiciliar e 73,4% de penetração domiciliar especificamente em snacks salgados, alta de 14% em quatro anos, de acordo com a apresentação da Hershey na Sweets & Snacks Expo da National Confectioners Association (NCA) de 2025. A dinâmica menos visível é que os multipacks estão funcionando como um gerador de visitas ao varejo: os varejistas estão expandindo o espaço nas prateleiras para acomodar o crescimento do formato, e os fabricantes estão lançando caixas de variedades com múltiplas marcas para capturar cestas domésticas entre categorias.
A migração para os multipacks também reflete um padrão de comportamento de busca por valor que emergiu ao longo de sucessivos anos de inflação nos preços de confeitaria. Os usuários de GLP-1 estão simultaneamente emergindo como um novo motor de demanda para multipacks de porções menores: à medida que os adeptos do GLP-1 migram para ocasiões de consumo mais controladas e em pequenas porções, os formatos de multipack pré-porcionados oferecem a quantidade adequada por ocasião sem exigir contenção em tamanho completo.
Por Faixa de Preço: Premium Supera o Segmento de Massa Apesar das Pressões de Valor
O segmento de massa dominou o mercado de confeitaria dos Estados Unidos com 65,73% em 2025, sustentado pelas restrições orçamentrias dos domicílios e pela densidade estrutural dos canais de varejo de valor, incluindo lojas de um dólar, redes clube e supermercados de desconto. O segmento premium é o de crescimento mais rápido, com um CAGR de 6,93% até 2031, impulsionado por consumidores que continuam a priorizar seus produtos favoritos mesmo sob pressão econômica. A pesquisa da National Confectioners Association (NCA) de 2026 constatou que 51% dos consumidores norte-americanos pagarão mais por um item de confeitaria se for seu favorito, e 42% gastarão mais para fins de presente. Essa bifurcação cria uma oportunidade estrutural de margem para os fabricantes dispostos a investir no desenvolvimento de portfólio premium, embora com o risco de canibalizar os consumidores do segmento convencional.
O negócio da Lindt & Sprüngli na América do Norte, que engloba Lindt, Ghirardelli e Russell Stover, alcançou CHF 2,18 bilhões em receita em 2025 com crescimento orgânico de 8,9%, e o grupo acelerou para 12,7% de crescimento orgânico no primeiro semestre de 2026, conforme os comunicados oficiais de resultados da empresa. Enquanto isso, a aquisição da Hotel Chocolat pela Mars a posiciona para capturar credenciais premium no canal direto ao consumidor e no varejo de experiência sem perturbar seu núcleo convencional. A tensão entre os dois segmentos de preço deverá persistir ao longo do período de previsão, com o crescimento premium parcialmente compensado pela erosão de volume no segmento de massa à medida que as pressões inflacionárias diminuem gradualmente.

Por Canal de Distribuição: Varejo Online Ganhando Participação enquanto Supermercados Ancoram o Volume
Os supermercados e hipermercados detiveram 42,76% do mercado de confeitaria dos Estados Unidos em 2025, uma posição reforçada pelo alto fluxo de clientes, pela colocação por impulso nos caixas e pelo domínio das ativações sazonais na entrada das lojas, que impulsionam as compras discricionárias. As lojas de varejo online são o canal de crescimento mais rápido, com um CAGR de 6,74% até 2031, impulsionadas por formatos de assinatura, comportamento de compra em grandes quantidades e acesso direto ao consumidor a marcas premium e de edição limitada com espaço físico nas prateleiras restrito.
As lojas de conveniência continuam sendo um canal de impulso crítico, particularmente para formatos individuais, enquanto o varejo online está permitindo que marcas desafiantes — incluindo entrantes nativos digitais e internacionais — estabeleçam relacionamentos nacionais com os consumidores antes de alcançar ampla distribuição física. A BUBS aproveitou sua demanda viral impulsionada pelo TikTok para negociar colocação nas prateleiras do Target, Walmart, Kroger, Albertsons, CVS e Walgreens simultaneamente no lançamento em agosto de 2025, um modelo de entrada no mercado que teria exigido anos de distribuição regional conduzida por corretores sob as normas tradicionais de canal. O Relatório Trimestral de Comércio Eletrônico do Censo dos Estados Unidos para o primeiro trimestre de 2026 registrou o comércio eletrônico em 16,8% do total de vendas no varejo, e a trajetória estrutural do varejo digital de alimentos deverá continuar redirecionando os comportamentos de descoberta e compra de confeitaria em todos os segmentos de consumidores.
Análise Geográfica
Os Estados Unidos são o maior mercado de confeitaria do mundo em termos de receita e absorvem a produção total dos principais fabricantes globais, incluindo Mars, Hershey, Mondelēz, Ferrero, Lindt e HARIBO, a partir de suas crescentes bases de produção doméstica. Os ciclos de demanda sazonal — com o Dia dos Namorados, a Páscoa, o Halloween e os feriados de inverno respondendo pela maioria das vendas anuais em 2025 — criam um calendário promocional altamente previsível, mas também altamente competitivo, no qual a colocação nas prateleiras, a precificação e o investimento em Unidades de Manutenção de Estoque (SKU) específicas para cada temporada são decisivos. O mercado norte-americano se beneficia de uma infraestrutura abrangente de varejo multicanal que abrange supermercados, lojas de mercadorias em massa, lojas clube, conveniências, farmácias e comércio eletrônico, uma amplitude que suporta tanto as ocasiões de compra por impulso quanto as planejadas em todas as faixas de preço.
O comportamento do consumidor no mercado norte-americano foi moldado por uma convergência de pressões macroeconômicas e divergência demográfica ao longo do período 2025–2026. As coortes da Geração Z e dos Millennials, que coletivamente representam as próximas duas décadas de consumo de pico, têm índice fortemente elevado para formatos sem chocolate — incluindo gomas, mastigáveis, azedos, liofilizados e barras de snack funcionais —, enquanto os Baby Boomers mantêm sua preferência pelo chocolate ao leite e amargo tradicional. Essa divisão geracional está impulsionando uma bifurcação do portfólio de produtos que já é visível nas reorganizações de prateleiras: os varejistas estão expandindo as adjacências de gomas e barras de snack funcionais em detrimento das faces de barras de chocolate convencionais, particularmente nos formatos de supermercado urbano.
O investimento em manufatura nos Estados Unidos acelerou significativamente em 2025–2026, refletindo tanto as estruturas de incentivos tarifários quanto a confiança no crescimento de longo prazo. A fábrica da HARIBO em Pleasant Prairie, Wisconsin, inaugurada em 2023 como o primeiro local de produção da empresa nos Estados Unidos, já estava escalando em direção a uma meta de expansão faseada de potencialmente 2 milhões de pés quadrados, com as operações de armazém triplicando a capacidade no segundo trimestre de 2024. Essa onda de investimento doméstico está reduzindo a exposição às importações, moderando o risco tarifário e construindo a agilidade de produção necessária para responder aos ciclos de demanda orientados por tendências na velocidade do varejo norte-americano.
Cenário Competitivo
Concentração do Mercado
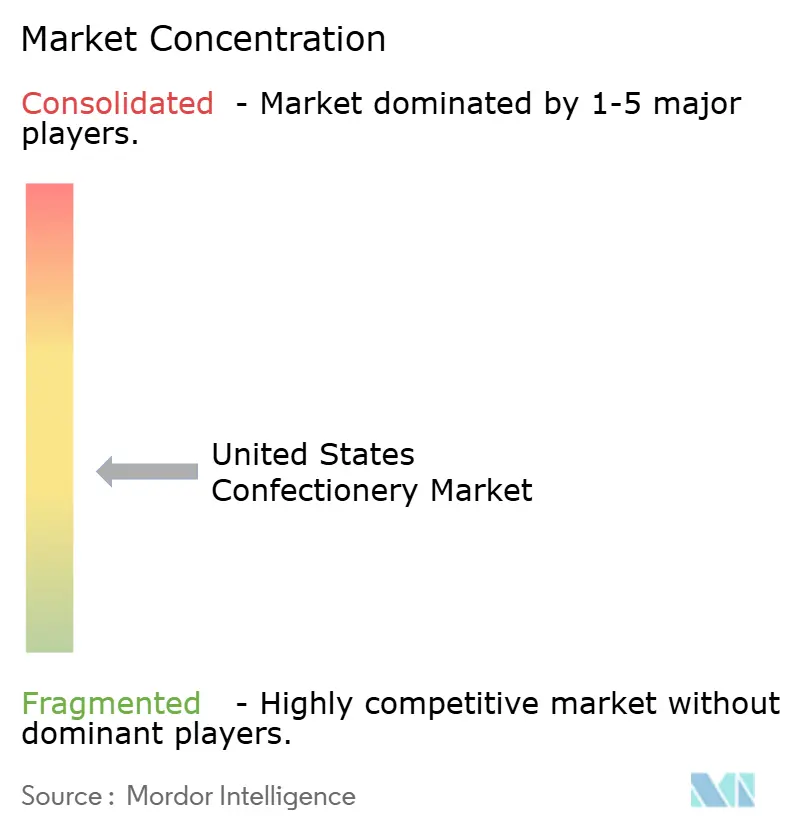
O mercado de confeitaria dos Estados Unidos é moderadamente concentrado, com alguns grandes players globais detendo participações de mercado significativas, ao lado de uma base fragmentada de marcas regionais, emergentes e desafiantes. As dinâmicas competitivas estão sendo reconfiguradas por três forças simultâneas em 2026: pressão de integração pós-fusão na Mars após a aquisição da Kellanova por 36 bilhões de USD; uma onda de diversificação defensiva de portfólio em players de médio porte como Hershey e Mondelēz; e uma insurgência sustentada de marcas com missão definida e nativas digitais que capturam a lealdade da Geração Z por meio de fornecimento ético, descoberta social viral e propriedade do canal direto ao consumidor. A Mars agora detém o portfólio de snacks multicategoria mais amplo do mercado, com Snickers, M&M's, Twix, Skittles e os produtos Pringles, Cheez-It e RXBAR da Kellanova criando alavancagem entre corredores junto aos varejistas que os desafiantes não conseguem facilmente igualar.
A inovação em patentes e processos também está se tornando um diferenciador: a Puratos, com sede na Bélgica, fez parceria com a California Cultured no desenvolvimento de cacau em pó à base de células com previsão de atingir escala comercial nos EUA até o final de 2026, conforme cobertura da IFT Food Technology Magazine, sinalizando que uma nova geração de estratégias de segurança no fornecimento de cacau está entrando em fase de industrialização. O espaço em branco no mercado permanece concentrado na confeitaria funcional, onde formatos enriquecidos com proteína, ricos em fibras e compatíveis com GLP-1 estão convergindo a demanda por snacks e confeitaria. A aquisição da LesserEvil pela Hershey por aproximadamente 750 milhões de USD em novembro de 2025 — adicionando puffs orgânicos e barras de snack, incluindo a marca de barra vegetal R.E.D.D, ao seu portfólio — reflete a aposta mais clara até agora de que um player incumbente de confeitaria competirá diretamente na adjacência de melhor para você, em vez de assistir a essa ocasião migrar para empresas fora do setor de confeitaria.
A Mondelēz está seguindo um caminho paralelo: sua marca Perfect Bar (20 gramas de proteína) e o chocolate vegano premium Hu estão começando a mostrar tração mensurável no varejo em 2026, de acordo com os comentários do CEO Dirk Van de Put aos investidores em fevereiro de 2026. A conformidade com a evolução da rotulagem da Food and Drug Administration — especificamente a regra de rotulagem frontal de embalagens proposta em janeiro de 2025 — deverá criar uma onda de reformulação de curto prazo no segmento convencional, beneficiando desproporcionalmente as empresas que já investiram em credenciais de rótulo mais limpo. O crescimento de receita de 50% ano a ano da Tony's Chocolonely nos Estados Unidos, atingindo 75 milhões de EUR no exercício fiscal encerrado em setembro de 2025, demonstra que o posicionamento ético diferenciado, o fornecimento em cadeia aberta e a certificação de cacau livre de trabalho escravo são uma vantagem competitiva escalável nos Estados Unidos, e não uma preferência de nicho.
Líderes do Setor de Confeitaria dos Estados Unidos
-
Mars, Incorporated
-
The Hershey Company
-
Mondelez International, Inc.
-
Ferrero International S.A.
-
Chocoladefabriken Lindt & Sprüngli AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Mondelēz International lançou o SOUR PATCH KIDS BESTIES, um formato de doce compartilhável e social no qual quatro Sour Patch Kids estão unidos, voltado para as ocasiões de amizade da Geração Z. O saco de 7,17 oz está disponível nacionalmente por USD 3,29, conforme o comunicado à imprensa da empresa.
- Março de 2026: Mars, Mondelēz, Nestlé, Hershey e Lindt anunciaram uma iniciativa conjunta para transformar as práticas da cadeia de suprimentos de cacau e proteger os produtores de cacau, conforme cobertura da Confectionery News de março de 2026. O consórcio sinaliza o reconhecimento de todo o setor de que a segurança no fornecimento de cacau requer ação coordenada além das estratégias individuais de aquisição.
- Janeiro de 2026: A Mars concluiu o planejamento de integração após sua aquisição de 36 bilhões de USD da Kellanova (encerrada em dezembro de 2025), estabelecendo um novo hub de escritório regional no Distrito Fulton Market de Chicago para apoiar as operações norte-americanas do portfólio combinado Mars e Kellanova. O negócio, financiado com uma combinação de empréstimos e dívida de longo prazo, foi aprovado incondicionalmente pelos reguladores antitruste dos EUA.
Escopo do Relatório do Mercado de Confeitaria dos Estados Unidos
O mercado de confeitaria compreende produtos de chocolate, confeitaria de açúcar, goma e barras de snack fabricados e vendidos para indulgência, presentes e consumo cotidiano. O mercado de confeitaria dos Estados Unidos é segmentado por Tipo de Produto (Chocolates, Gomas e Outros), Tipo de Embalagem (Porção Individual e Multipacks), Faixa de Preço (Massa e Premium) e Canal de Distribuição (Supermercados/Hipermercados, Lojas de Conveniência e Outros). As previsões de mercado são fornecidas em termos de Valor (USD).
| Chocolates | Amargo |
| Ao Leite/Branco | |
| Gomas | Chiclete |
| Chiclete de Bola | |
| Confeitaria de Açúcar | Balas Duras |
| Pirulitos | |
| Pastilhas | |
| Pastilhas de Gelatina, Gomas e Geleias | |
| Toffees e Nugás | |
| Outros | |
| Barras de Snack | Barra de Proteína |
| Barra de Cereais | |
| Barra de Frutas e Castanhas | |
| Barra de Energia |
| Porção Individual |
| Multipacks |
| Massa |
| Premium |
| Supermercados/Hipermercados |
| Lojas de Conveniência |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| Por Tipo de Produto | Chocolates | Amargo |
| Ao Leite/Branco | ||
| Gomas | Chiclete | |
| Chiclete de Bola | ||
| Confeitaria de Açúcar | Balas Duras | |
| Pirulitos | ||
| Pastilhas | ||
| Pastilhas de Gelatina, Gomas e Geleias | ||
| Toffees e Nugás | ||
| Outros | ||
| Barras de Snack | Barra de Proteína | |
| Barra de Cereais | ||
| Barra de Frutas e Castanhas | ||
| Barra de Energia | ||
| Por Tipo de Embalagem | Porção Individual | |
| Multipacks | ||
| Por Faixa de Preço | Massa | |
| Premium | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de confeitaria dos Estados Unidos?
O mercado de confeitaria dos Estados Unidos está avaliado em 62,75 bilhões de USD em 2026 e tem projeção de atingir 84,44 bilhões de USD até 2031, crescendo a um CAGR de 6,12%.
Por que os multipacks estão ganhando importância na confeitaria dos Estados Unidos?
Os multipacks têm previsão de crescimento a um CAGR de 6,57% porque apoiam o valor doméstico, as compras planejadas e o controle de porções.
Qual segmento de confeitaria está crescendo mais rapidamente?
As barras de snack são o segmento de produto de crescimento mais rápido, com um CAGR projetado de 6,88% até 2031. Os produtos focados em proteína estão sustentando a demanda por ocasiões de snack funcional. A Quest gerou 863 milhões de USD em vendas líquidas no exercício fiscal de 2025.
Quais fatores poderiam restringir a demanda por confeitaria nos Estados Unidos?
Preocupações com a saúde relacionadas ao açúcar, requisitos de rotulagem de alimentos, escolhas de snacks mais saudáveis e a volatilidade dos custos do cacau e do açúcar poderiam restringir a demanda e as margens.