
Taille et Part du Marché de la Confiserie aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
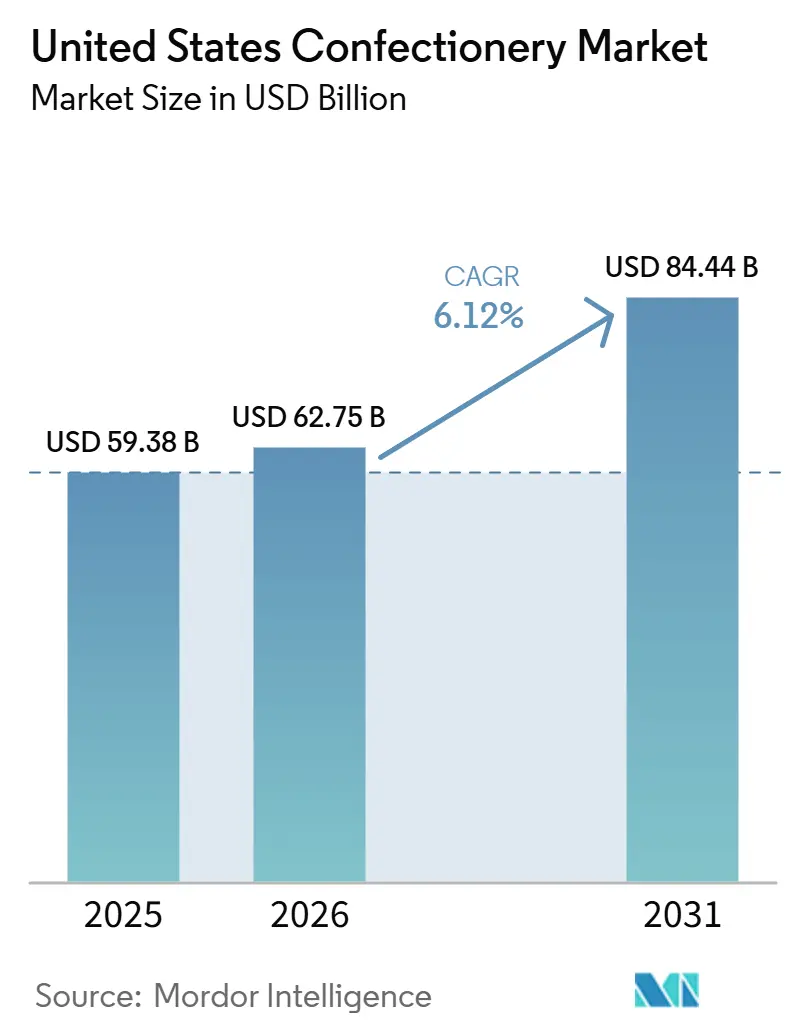
| Taille du marché de l'année de base (2025) | 59.38 Milliards de dollars |
| Taille du Marché (2026) | 62.75 Milliards de dollars |
| Taille du Marché (2031) | 84.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Confiserie aux États-Unis par Mordor Intelligence
Le marché de la confiserie aux États-Unis s'élevait à 59,38 milliards USD en 2025 et est évalué à 62,75 milliards USD en 2026, avec une projection d'atteindre 84,44 milliards USD d'ici 2031, en progression à un TCAC de 6,12 % sur la période de prévision. L'engagement des consommateurs envers cette catégorie reste quasi universel, avec 99,8 % des foyers américains ayant acheté de la confiserie au moins une fois en 2025, selon le rapport 2026 State of Treating de la National Confectioners Association (NCA)[1]. L'acquisition de Kellanova par Mars, Incorporated pour 36 milliards USD fin 2025 a reconfiguré l'ordre concurrentiel, en ajoutant une largeur de portefeuille de snacking qui confère à l'entreprise un levier commercial inégalé auprès des distributeurs sur de multiples adjacences. L'acquisition de WK Kellogg par Ferrero pour 3,1 milliards USD en septembre 2025 témoigne d'une ambition multi-catégories similaire parmi les challengers. Dans ce contexte de consolidation, les marques challengers à mission affirmée et nativement numériques, affichant plus de 50 % de croissance annuelle du chiffre d'affaires dans des segments spécifiques, se taillent des positions permanentes en rayon en captant la demande des générations Z et Millennial pour la nouveauté, l'approvisionnement éthique et la différenciation sensorielle.
Points Clés du Rapport
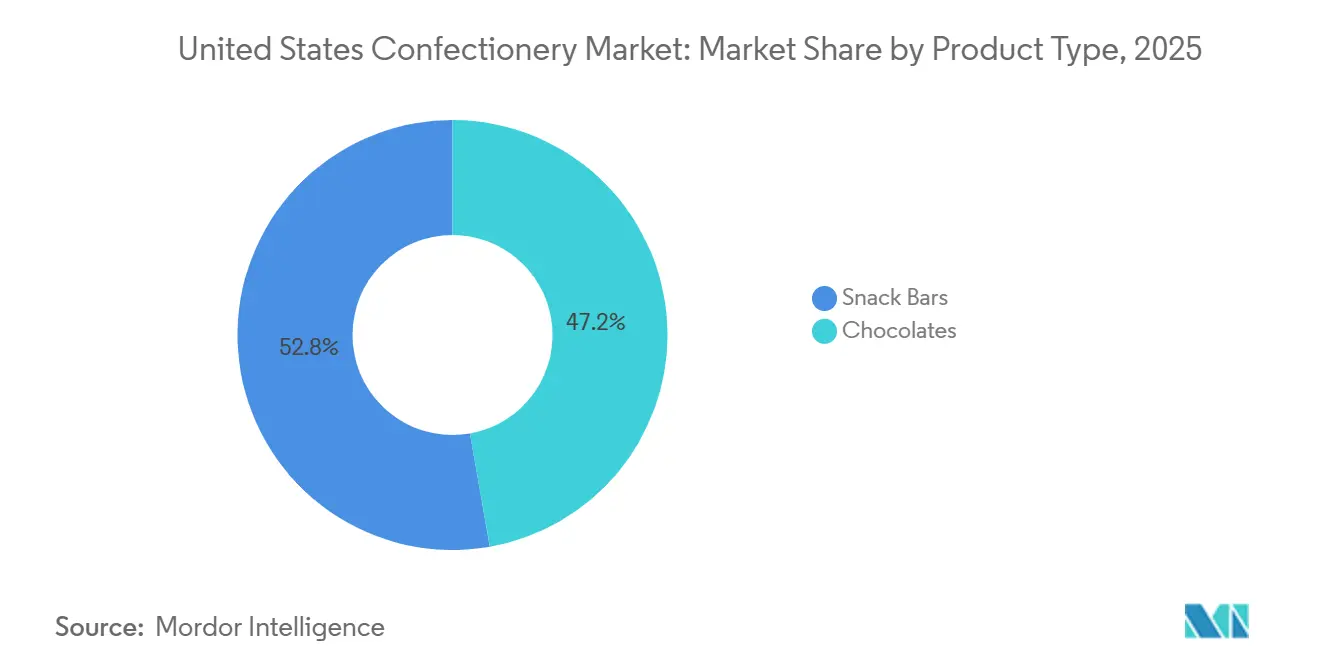
- Par type de produit, les chocolats détenaient 47,22% de la part du marché de la confiserie aux États-Unis en 2025, tandis que les barres de snacking devraient enregistrer le CAGR le plus élevé de 6,88% jusqu'en 2031.
- Par type d'emballage, les produits en portion individuelle représentaient 47,28% de la part du marché de la confiserie aux États-Unis en 2025, tandis que les multipacks devraient croître à un CAGR de 6,57% jusqu'en 2031.
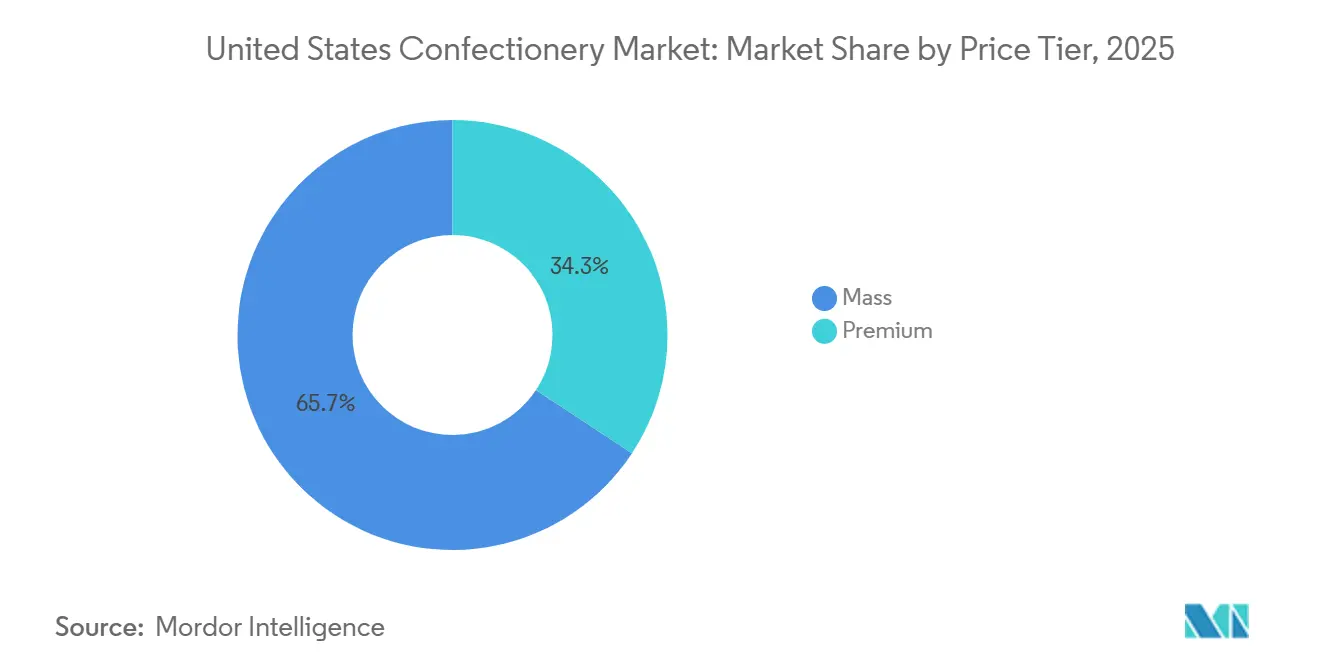
- Par niveau de prix, les produits grande consommation détenaient 65,73% de la part du marché de la confiserie aux États-Unis en 2025, tandis que les produits premium devraient se développer à un CAGR de 6,93% jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés captaient 42,76% de la part du marché de la confiserie aux États-Unis en 2025, tandis que les boutiques de vente en ligne devraient croître à un CAGR de 6,74% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Confiserie aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Saveurs et formats innovants stimulant les essais de produits | +1.2% | National, plus fort dans les métropoles urbaines et les corridors de commerce spécialisé | Moyen terme (2 à 4 ans) |
| Les cadeaux saisonniers et la consommation festive stimulent les ventes | +1.5% | National, avec une concentration élevée dans la grande distribution suburbaine et les marchés intermédiaires | Court terme (≤ 2 ans) |
| La confiserie premium et artisanale suscite un intérêt croissant des consommateurs | +1.3% | Marchés côtiers et urbains ; élargissement à l'échelle nationale via les circuits de grande distribution et les canaux directs | Moyen terme (2 à 4 ans) |
| Le marketing sur les réseaux sociaux accélère la découverte de produits | +0.9% | National, impact disproportionné dans les tranches d'âge 18 à 34 ans dans toutes les zones géographiques | Court terme (≤ 2 ans) |
| Demande croissante de nouveautés et de lancements en édition limitée | +0.8% | National, avec une concentration des générations Z et Millénariaux dans les zones métropolitaines | Moyen terme (2 à 4 ans) |
| Le snacking axé sur la praticité soutient les achats impulsifs de confiseries | +0.7% | National, avec une croissance marquée dans les corridors de commerce de proximité et de voyage | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Saveurs et Formats Innovants Stimulant les Essais de Produits
La disposition des consommateurs américains à expérimenter des textures et des associations de saveurs inédites est devenue l'une des dynamiques les plus monétisables de la catégorie. L'implication moins évidente est que la disruption des formats, notamment le phénomène des bonbons lyophilisés, crée des micro-catégories dotées de trajectoires de croissance autonomes qui ne sont pas capturées dans les données de segments traditionnels. Le hashtag #freezedriedcandy sur TikTok avait cumulé 4,7 milliards de vues début 2025, selon les données des publications spécialisées en confiserie, et les géants du secteur réagissent déjà : The Hershey Company a lancé des variantes de Jolly Rancher lyophilisées spécifiquement pour répondre à la demande non satisfaite d'expériences texturales uniques que la découverte virale avait fait émerger. Les associations de saveurs et les formats co-brandés accélèrent désormais les cycles de développement de nouveaux produits, les horizons de planification de l'innovation chez les grands fabricants se comprimant de 18 à seulement 6 mois pour suivre la vélocité des tendances.
Les Cadeaux Saisonniers et la Consommation Festive Stimulent les Ventes
Les quatre grandes saisons de la confiserie — la Saint-Valentin, Pâques, Halloween et les fêtes de fin d'année — ont représenté la majorité des ventes de confiserie aux États-Unis en 2025, selon le rapport 2026 State of Treating de la National Confectioners Association (NCA), un chiffre pratiquement inchangé par rapport aux niveaux d'avant la pandémie et un signe que l'ancrage saisonnier est structurellement durable. Les fêtes de fin d'année à elles seules ont généré environ 7,5 milliards USD en 2024, le moment saisonnier le plus important, tandis que les dépenses en bonbons pour Halloween étaient projetées à 3,9 milliards USD en 2025 par la National Retail Federation[2]. L'enseignement de second ordre est que la programmation saisonnière fonctionne désormais comme le principal moteur de croissance pour certains fabricants : Mondelēz International a indiqué que la confiserie saisonnière représentait l'intégralité de la croissance de la catégorie confiserie de l'entreprise aux États-Unis en 2025. Cet effet de concentration signifie que l'agilité de la chaîne d'approvisionnement, la gestion des unités de gestion des stocks (SKU) saisonnières et les capacités d'activation en magasin sont des différenciateurs concurrentiels de plus en plus décisifs. La majorité des consommateurs ont précisé qu'ils souhaitent des emballages, des formes et des saveurs spécifiques aux fêtes, ce qui confère aux grandes marques disposant de pipelines d'innovation saisonnière dédiés un avantage structurel récurrent sur les acteurs positionnés uniquement sur le prix.
La Confiserie Premium et Artisanale Suscite un Intérêt Croissant des Consommateurs
Le chocolat super-premium a enregistré des millions en ventes incrémentales en 2025 grâce aux seuls nouveaux acheteurs de ce segment, soit plus du double du rythme global du marché. La nuance stratégique essentielle ici est que les deux tiers de ces dépenses super-premium provenaient directement du chocolat grand public, et non d'une croissance organique : la catégorie cannibalise sa propre base plutôt que d'élargir le gâteau total de la confiserie. Lindt & Sprüngli Amérique du Nord a enregistré une croissance organique de 8,9 % en 2025 et a accéléré à 12,7 % de croissance organique au premier semestre 2026, portée par Lindor, Excellence et le lancement du chocolat Dubai Style, selon les résultats semestriels de la société. Mars a signalé son propre engagement premium à travers l'acquisition de Hotel Chocolat en 2024, déployant le modèle verticalement intégré de la marque britannique — approvisionnement direct, fort canal direct, et commerce de détail axé sur la narration — comme modèle de construction de crédibilité premium au sein d'un portefeuille de masse. La règle proposée par la Food and Drug Administration (FDA) en matière d'étiquetage nutritionnel en face avant des emballages (Journal officiel fédéral, janvier 2025), qui exigerait des encadrés d'information nutritionnelle signalant les sucres ajoutés comme Faibles, Moyens ou Élevés, est susceptible d'accélérer la reformulation dans le segment grand public, renforçant par inadvertance le positionnement relatif des marques qui commercialisent déjà sur des arguments d'étiquette propre ou de haute teneur en cacao[3].
Le Marketing sur les Réseaux Sociaux Accélère la Découverte de Produits
Quarante-huit pour cent des consommateurs de la génération Z ont découvert de nouveaux articles de confiserie via TikTok en 2025, contre 58 % des baby-boomers qui découvrent encore les produits en magasin, selon le rapport 2026 State of Treating de la National Confectioners Association (NCA), une fracture générationnelle qui a des implications directes sur l'allocation des investissements médias dans l'ensemble du secteur. TikTok n'a pas seulement accéléré la découverte, mais a également comprimé le parcours de la notoriété à l'achat : Pure Sugar Candy, une entreprise de confiserie artisanale basée dans le Massachusetts, a attribué 50 % de ses ventes totales aux acheteurs en ligne après un seul post viral sur TikTok porté par les 3 millions d'abonnés de la personnalité télévisée Bethenny Frankel. L'influence de la plateforme sur le développement des produits est sous-estimée : BUBS, la marque de confiserie suédoise, a construit sa stratégie d'entrée sur le marché américain explicitement autour de la demande virale TikTok avant de se lancer chez Target, Walmart, Kroger et Walgreens en août 2025, selon le communiqué de presse de la société.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préoccupations croissantes pour la santé liées à la consommation de sucre | -1.2% | National ; plus fort parmi les démographies à revenus élevés et diplômées | Long terme (≥ 4 ans) |
| La volatilité des prix du cacao et du sucre impacte les marges | -1.0% | National ; plus aigu pour les fabricants de milieu de gamme avec une capacité de couverture limitée | Moyen terme (2 à 4 ans) |
| Exigences strictes en matière d'étiquetage alimentaire et de réglementation | -0.6% | National ; charge de conformité concentrée dans les segments grand public et en cours de reformulation | Moyen terme (2 à 4 ans) |
| Évolution des consommateurs vers des alternatives de snacking plus saines | -0.9% | National ; surpassé par une forte dynamique dans les barres de snacking, les produits de spécialité et les formats de confiserie Meilleur pour la Santé (BFY) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations Croissantes pour la Santé Liées à la Consommation de Sucre
Les préoccupations liées à la santé en rapport avec le sucre exercent une pression structurelle sur la fréquence de consommation de confiserie, même si les dépenses par occasion augmentent. Ce qui rend ce frein stratégiquement complexe, c'est qu'il affecte différemment les tranches de revenus : les foyers à revenus élevés utilisant des médicaments GLP-1 ont davantage réduit leurs dépenses alimentaires, mais Lindt a simultanément rapporté que les ventes de chocolat premium américain ont augmenté de près de 17 % parmi les utilisateurs de GLP-1 en 2025, contre 6,5 % parmi les non-utilisateurs, ce qui suggère que les consommateurs soucieux de leur santé réduisent la fréquence mais montent nettement en gamme lors des occasions où ils se font plaisir. La règle proposée par la Food and Drug Administration en janvier 2025 concernant l'étiquetage nutritionnel en face avant des emballages, exigeant que les aliments emballés affichent les graisses saturées, le sodium et les sucres ajoutés comme Faibles, Moyens ou Élevés sur le panneau d'affichage principal, est un facteur de conformité qui contraindra à la reformulation, notamment dans les segments des bonbons durs, des gommes et du chocolat standard. L'édulcorant brazzéine, approuvé par la Food and Drug Administration via une lettre « Sans Objection » émise en avril 2025, offre une alternative naturelle dérivée de la fermentation de précision qui pourrait permettre aux fabricants d'atteindre une réduction de sucre de 20 à 40 % sans compromettre la qualité sensorielle, mais le déploiement à l'échelle commerciale chez les grandes marques est encore à plusieurs années.
La Volatilité des Prix du Cacao et du Sucre Impacte les Marges
Le secteur de la confiserie aux États-Unis reste très exposé aux fluctuations des prix du cacao et du sucre, ces ingrédients représentant une part significative des coûts de production. Les prix du cacao ont atteint des niveaux records durant 2024–2025 en raison de perturbations de l'approvisionnement et de conditions météorologiques défavorables dans les principaux pays producteurs, incitant des fabricants tels que Hershey à mettre en œuvre des hausses de prix et à absorber des coûts d'intrants plus élevés. Hershey a rapporté que la hausse des coûts des matières premières, notamment le cacao, avait réduit les marges de son segment confiserie malgré de solides performances commerciales, soulignant la pression sur la rentabilité. La volatilité persistante des prix des matières premières limite également la capacité des fabricants à planifier leurs stratégies de production et de tarification, en particulier dans le segment de la confiserie grand public, hautement concurrentiel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Barres de Snacking Gagnent du Terrain sur le Chocolat Traditionnel
Le chocolat détient une part dominante de 47,22 % du marché de la confiserie aux États-Unis en 2025, une position durable construite sur une forte notoriété de marque, des cycles de cadeaux saisonniers et une pénétration quasi universelle des foyers. Les barres de snacking constituent le segment à la croissance la plus rapide avec un TCAC de 6,88 % jusqu'en 2031, les évolutions de la consommation centrée sur les protéines redirigeant les occasions de snacking de la pure indulgence vers la satisfaction fonctionnelle. La marque Quest de The Simply Good Foods Company, qui opère dans la sous-catégorie des barres protéinées, a généré 863 millions USD de ventes nettes au cours de l'exercice fiscal 2025, soit une augmentation de 13 % sur une base de 52 semaines et un taux de croissance annuel composé d'environ 20 % depuis son acquisition en 2019, selon le rapport annuel de l'exercice fiscal 2025 de la société.
Au sein du segment des barres de snacking, la sous-catégorie des barres protéinées détenait la plus grande part en 2025, suivie des barres de céréales et des barres aux fruits et aux noix ; les barres énergétiques constituent la plus petite sous-catégorie mais bénéficient des vents favorables de la culture fitness et d'une distribution croissante via les circuits de proximité et les circuits spécialisés. Les gommes à mâcher ont affiché une croissance, tandis que la confiserie sucrée — englobant les bonbons durs, les sucettes, les menthes, les gommes gélifiées, les pastilles et les caramels — a gagné du terrain par rapport au chocolat pour la troisième année consécutive. La part des confiseries non chocolatées a augmenté en 2025, une tendance portée par la génération Z et les Millennials qui sur-indexent pour les formats gélifiés, moelleux et lyophilisés par rapport à la préférence des baby-boomers pour le chocolat au lait et le chocolat noir traditionnels. Le lancement viral de BUBS et la montée en puissance de la production de HARIBO dans le Wisconsin — passant d'une installation de 14 654 m² à un entrepôt de 41 534 m² près de son usine de Pleasant Prairie au deuxième trimestre 2024 — reflètent tous deux une réponse côté offre à la demande américaine en forte hausse pour les confiseries gélifiées et sucrées.



Par Type d'Emballage : Les Multipacks Émergent comme un Moteur de Croissance Structurel
Les formats individuels détenaient 47,28 % du marché de la confiserie aux États-Unis en 2025, soutenus par les achats impulsifs aux caisses, dans les épiceries de proximité et les circuits de distribution automatique, où le conditionnement individuel et l'accessibilité du prix sont les principaux moteurs d'achat. Les multipacks constituent le format d'emballage à la croissance la plus rapide, projeté à un TCAC de 6,57 % jusqu'en 2031, car les comportements d'achat des foyers et l'expansion des grandes surfaces de type club reconfigurent le mix des occasions d'achat. Hershey a identifié les multipacks comme la prochaine frontière de croissance
, s'appuyant sur des études consommateurs montrant qu'ils représentent une opportunité de plus de 20 milliards USD dans l'ensemble du snacking, avec une pénétration de 94 % des foyers et une pénétration de 73,4 % des foyers spécifiquement dans les snacks salés, en hausse de 14 % sur quatre ans, selon la présentation de Hershey à l'Expo Sweets & Snacks de la National Confectioners Association (NCA) en 2025. La dynamique moins visible est que les multipacks fonctionnent comme un générateur de visites en point de vente : les distributeurs élargissent l'espace en rayon pour accueillir la croissance du format, et les fabricants lancent des coffrets variétés multi-marques pour capter les paniers d'achat multi-catégories des foyers.
L'évolution vers les multipacks reflète également un comportement de recherche de valeur qui a émergé au fil de plusieurs années d'inflation des prix de la confiserie. Les utilisateurs de médicaments GLP-1 émergent simultanément comme un nouveau moteur de demande pour les multipacks en portions réduites : à mesure que les utilisateurs de GLP-1 s'orientent vers des occasions de consommation plus contrôlées et en petites bouchées, les formats multipacks pré-portionnés offrent la quantité adaptée par occasion sans nécessiter de retenue sur les formats grand format.
Par Niveau de Prix : Le Premium Surpasse la Grande Consommation Malgré les Vents Contraires sur la Valeur
Le segment grand public a dominé le marché de la confiserie aux États-Unis avec 65,73 % en 2025, soutenu par les contraintes budgétaires des foyers et la densité structurelle des circuits de distribution à prix réduit, notamment les magasins à un dollar, les enseignes de type club et la grande distribution discount. Le premium est le segment de prix à la croissance la plus rapide avec un TCAC de 6,93 % jusqu'en 2031, porté par des consommateurs qui continuent de privilégier leurs friandises préférées même sous pression économique. L'enquête 2026 de la National Confectioners Association (NCA) a révélé que 51 % des consommateurs américains acceptent de payer plus pour un article de confiserie s'il s'agit de leur favori, et que 42 % dépensent davantage à des fins de cadeaux. Cette bifurcation crée une opportunité structurelle de marge pour les fabricants prêts à investir dans le développement d'un portefeuille premium, bien qu'avec le risque de cannibaliser les consommateurs du segment grand public.
L'activité nord-américaine de Lindt & Sprüngli, englobant Lindt, Ghirardelli et Russell Stover, a réalisé un chiffre d'affaires de 2,18 milliards CHF en 2025 avec une croissance organique de 8,9 %, et le groupe a accéléré à 12,7 % de croissance organique au premier semestre 2026, selon les communiqués de résultats officiels de la société. Parallèlement, l'acquisition de Hotel Chocolat par Mars la positionne pour capter des crédentiels premium dans le canal direct et le commerce de détail expérientiel sans perturber son cœur de marché grand public. La tension entre les deux segments de prix devrait persister tout au long de la période de prévision, la croissance premium étant en partie compensée par l'érosion des volumes dans le segment grand public à mesure que les pressions inflationnistes s'atténuent progressivement.

Par Canal de Distribution : Le Commerce en Ligne Gagne des Parts Tandis que les Supermarchés Ancrent les Volumes
Les supermarchés et hypermarchés détenaient 42,76 % du marché de la confiserie aux États-Unis en 2025, une position renforcée par un fort trafic en magasin, le placement impulsif aux caisses et la prédominance des activations saisonnières en tête de gondole qui stimulent les achats discrétionnaires. Les commerces de détail en ligne constituent le canal à la croissance la plus rapide avec un TCAC de 6,74 % jusqu'en 2031, portés par les formats d'abonnement, les comportements d'achat en gros et l'accès direct aux marques premium et en édition limitée disposant d'un espace physique en rayon limité.
Les épiceries de proximité restent un canal d'achat impulsif essentiel, notamment pour les formats individuels, tandis que le commerce en ligne permet aux marques challengers — y compris les entrants nativement numériques et internationaux — d'établir des relations nationales avec les consommateurs avant d'atteindre une large distribution physique. BUBS a tiré parti de sa demande virale générée par TikTok pour négocier simultanément un référencement chez Target, Walmart, Kroger, Albertsons, CVS et Walgreens lors de son lancement en août 2025, un modèle de mise sur le marché qui aurait nécessité des années de distribution régionale via des courtiers selon les normes traditionnelles des circuits de distribution. Le rapport trimestriel sur le commerce électronique du Bureau du recensement des États-Unis pour le premier trimestre 2026 a enregistré le commerce électronique à 16,8 % du total des ventes au détail, et la trajectoire structurelle de l'épicerie numérique devrait continuer à rediriger les comportements de découverte et d'achat de confiserie dans tous les segments de consommateurs.
Analyse Géographique
Les États-Unis constituent le plus grand marché de confiserie au monde en termes de chiffre d'affaires et absorbent la totalité de la production des principaux fabricants mondiaux, notamment Mars, Hershey, Mondelēz, Ferrero, Lindt et HARIBO, depuis leurs empreintes de production domestique en expansion. Les cycles de demande saisonnière — la Saint-Valentin, Pâques, Halloween et les fêtes de fin d'année représentant la majorité des ventes annuelles en 2025 — créent un calendrier promotionnel hautement prévisible mais aussi très concurrentiel, dans lequel le référencement en rayon, la tarification et l'investissement en unités de gestion des stocks (SKU) spécifiques aux saisons sont décisifs. Le marché américain bénéficie d'une infrastructure de distribution multi-canal complète couvrant la grande distribution, les grandes surfaces généralistes, les enseignes de type club, les épiceries de proximité, les pharmacies et le commerce électronique, une diversité qui soutient à la fois les achats impulsifs et planifiés dans tous les segments de prix.
Le comportement des consommateurs sur le marché américain a été façonné par une convergence de pressions macroéconomiques et de divergences démographiques au cours de la période 2025–2026. Les cohortes de la génération Z et des Millennials, qui représentent collectivement les deux prochaines décennies de consommation de pointe, sur-indexent fortement pour les formats non chocolatés — notamment les gommes gélifiées, les produits moelleux, les bonbons acidulés, les produits lyophilisés et les barres de snacking fonctionnelles — tandis que les baby-boomers maintiennent leur préférence pour le chocolat au lait et le chocolat noir traditionnels. Cette fracture générationnelle entraîne une bifurcation du portefeuille de produits déjà visible dans les réorganisations de rayons : les distributeurs élargissent les adjacences des gommes gélifiées et des barres de snacking fonctionnelles au détriment des facings des barres chocolatées standard, notamment dans les formats de grande distribution urbaine.
Les investissements industriels aux États-Unis se sont accélérés de manière significative en 2025–2026, reflétant à la fois les structures d'incitation tarifaires et la confiance dans la croissance à long terme. L'usine de HARIBO à Pleasant Prairie, dans le Wisconsin, inaugurée en 2023 comme premier site de production américain de l'entreprise, était déjà en cours d'extension vers un objectif d'expansion progressive pouvant atteindre potentiellement 185 806 m², les opérations d'entreposage triplant leur capacité au deuxième trimestre 2024. Cette vague d'investissements domestiques réduit l'exposition aux importations, modère le risque tarifaire et renforce l'agilité de production nécessaire pour répondre aux cycles de demande portés par les tendances à la vitesse du commerce de détail américain.
Paysage Concurrentiel
Concentration du Marché
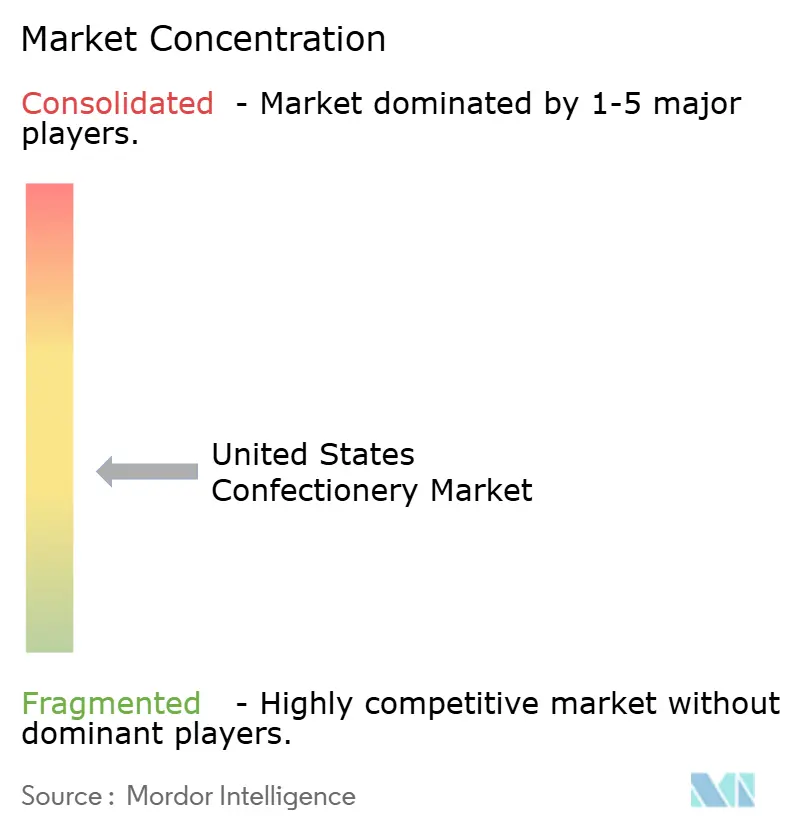
Le marché de la confiserie aux États-Unis est modérément concentré, avec quelques grands acteurs mondiaux détenant des parts de marché significatives, aux côtés d'une base fragmentée de marques régionales, émergentes et challengers. Les dynamiques concurrentielles sont remodelées par trois forces concomitantes en 2026 : la pression d'intégration post-fusion chez Mars à la suite de l'acquisition de Kellanova pour 36 milliards USD ; une vague de diversification défensive du portefeuille chez les acteurs de taille intermédiaire comme Hershey et Mondelēz ; et une insurrection soutenue de marques à mission affirmée et nativement numériques qui captent la fidélité de la génération Z grâce à l'approvisionnement éthique, la découverte sociale virale et la maîtrise du canal direct. Mars détient désormais le portefeuille de snacking multi-catégories le plus large du marché, avec Snickers, M&M's, Twix, Skittles, ainsi que Pringles, Cheez-It et RXBAR de Kellanova, créant un levier commercial inter-rayons auprès des distributeurs que les challengers ne peuvent pas facilement égaler.
L'innovation en matière de brevets et de procédés devient également un facteur de différenciation : Puratos, basée en Belgique, s'est associée à California Cultured pour développer une poudre de cacao à base cellulaire dont la mise à l'échelle commerciale aux États-Unis est attendue d'ici fin 2026, selon la couverture du magazine IFT Food Technology, signalant qu'une nouvelle génération de stratégies de sécurisation de l'approvisionnement en cacao entre en phase d'industrialisation. Les espaces blancs du marché restent concentrés dans la confiserie fonctionnelle, où les formats enrichis en protéines, riches en fibres et compatibles avec les médicaments GLP-1 font converger la demande de snacking et de confiserie. L'acquisition par Hershey de LesserEvil pour environ 750 millions USD en novembre 2025, ajoutant des soufflés biologiques et des barres de snacking incluant la marque de barres végétales R.E.D.D à son portefeuille, reflète le pari le plus clair à ce jour qu'un acteur historique de la confiserie va concurrencer directement dans l'adjacence meilleur pour la santé plutôt que de regarder cette occasion migrer vers des entreprises non confiseurs.
Mondelēz poursuit une voie parallèle : sa marque Perfect Bar (20 grammes de protéines) et son chocolat vegan premium Hu commencent à afficher une traction mesurable en grande distribution en 2026, selon les commentaires du PDG Dirk Van de Put aux investisseurs en février 2026. La conformité à l'évolution de l'étiquetage de la Food and Drug Administration — plus précisément la règle d'étiquetage en face avant des emballages proposée en janvier 2025 — devrait créer une vague de reformulation à court terme dans le segment grand public, bénéficiant de manière disproportionnée aux entreprises ayant déjà investi dans des crédentiels d'étiquette plus propre. La croissance du chiffre d'affaires américain de Tony's Chocolonely de 50 % d'une année sur l'autre pour atteindre 75 millions EUR au cours de l'exercice fiscal clos en septembre 2025 démontre qu'un positionnement éthique différencié — approvisionnement en chaîne ouverte et certification de cacao sans esclavage — constitue un avantage concurrentiel évolutif aux États-Unis plutôt qu'une préférence de niche.
Leaders du Secteur de la Confiserie aux États-Unis
-
Mars, Incorporated
-
The Hershey Company
-
Mondelez International, Inc.
-
Ferrero International S.A.
-
Chocoladefabriken Lindt & Sprüngli AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juin 2026 : Mondelēz International a lancé SOUR PATCH KIDS BESTIES, un format de confiserie à partager et à vocation sociale dans lequel quatre Sour Patch Kids sont reliés ensemble, ciblant les occasions d'amitié de la génération Z. Le sachet de 203 g est disponible à l'échelle nationale à 3,29 USD selon le communiqué de presse de la société.
- Mars 2026 : Mars, Mondelēz, Nestlé, Hershey et Lindt ont annoncé une initiative conjointe visant à transformer les pratiques de la chaîne d'approvisionnement en cacao et à protéger les producteurs de cacao, selon la couverture de Confectionery News de mars 2026. Le consortium témoigne d'une reconnaissance à l'échelle du secteur que la sécurité de l'approvisionnement en cacao nécessite une action coordonnée au-delà des stratégies d'approvisionnement individuelles.
- Janvier 2026 : Mars a achevé la planification de l'intégration suite à son acquisition de Kellanova pour 36 milliards USD (clôturée en décembre 2025), établissant un nouveau hub de bureau régional dans le quartier Fulton Market de Chicago pour soutenir les opérations nord-américaines du portefeuille combiné Mars et Kellanova. L'opération, financée par une combinaison de prêts et de dettes à long terme, a été approuvée sans conditions par les autorités antitrust américaines.
Périmètre du Rapport sur le Marché de la Confiserie aux États-Unis
Le marché de la confiserie comprend les produits chocolatés, les confiseries sucrées, les gommes et les barres de snacking fabriqués et vendus pour l'indulgence, les cadeaux et la consommation quotidienne. Le marché de la confiserie aux États-Unis est segmenté par Type de Produit (Chocolats, Gommes et Plus), Type d'Emballage (Portions Individuelles et Multipacks), Niveau de Prix (Grande Consommation et Premium), et Canal de Distribution (Supermarchés/Hypermarchés, Épiceries de Proximité et Plus). Les prévisions du marché sont fournies en termes de Valeur (USD).
| Chocolats | Noir |
| Lait/Blanc | |
| Gommes | Chewing-gum |
| Bubble-gum | |
| Confiseries Sucrées | Bonbons Durs |
| Sucettes | |
| Menthes | |
| Pastilles, Gommes et Gelées | |
| Caramels et Nougats | |
| Autres | |
| Barres de Snacking | Barre Protéinée |
| Barre de Céréales | |
| Barre aux Fruits et Noix | |
| Barre Énergétique |
| Portion Individuelle |
| Multipacks |
| Grande Consommation |
| Premium |
| Supermarchés/Hypermarchés |
| Épiceries de Proximité |
| Boutiques de Vente en Ligne |
| Autres Canaux de Distribution |
| Par Type de Produit | Chocolats | Noir |
| Lait/Blanc | ||
| Gommes | Chewing-gum | |
| Bubble-gum | ||
| Confiseries Sucrées | Bonbons Durs | |
| Sucettes | ||
| Menthes | ||
| Pastilles, Gommes et Gelées | ||
| Caramels et Nougats | ||
| Autres | ||
| Barres de Snacking | Barre Protéinée | |
| Barre de Céréales | ||
| Barre aux Fruits et Noix | ||
| Barre Énergétique | ||
| Par Type d'Emballage | Portion Individuelle | |
| Multipacks | ||
| Par Niveau de Prix | Grande Consommation | |
| Premium | ||
| Par Canal de Distribution | Supermarchés/Hypermarchés | |
| Épiceries de Proximité | ||
| Boutiques de Vente en Ligne | ||
| Autres Canaux de Distribution | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché de la confiserie aux États-Unis ?
Le marché de la confiserie aux États-Unis est évalué à 62,75 milliards USD en 2026 et devrait atteindre 84,44 milliards USD d'ici 2031, avec une croissance à un CAGR de 6,12%.
Pourquoi les multipacks gagnent-ils en importance dans la confiserie aux États-Unis ?
Les multipacks sont projetés à un TCAC de 6,57 % car ils soutiennent la valeur pour les foyers, les achats planifiés et le contrôle des portions.
Quel segment de confiserie connaît la croissance la plus rapide ?
Les barres de snacking constituent le segment de produits à la croissance la plus rapide, avec un CAGR projeté de 6,88% jusqu'en 2031. Les produits axés sur les protéines soutiennent la demande pour les occasions de snacking fonctionnel. Quest a généré 863 millions USD de ventes nettes au cours de l'exercice fiscal 2025.
Quels facteurs pourraient freiner la demande de confiserie aux États-Unis ?
Les préoccupations liées à la santé en rapport avec le sucre, les exigences en matière d'étiquetage alimentaire, les choix de snacking plus sains et la volatilité des coûts du cacao et du sucre pourraient freiner la demande et les marges.