
Tamaño y Participación del Mercado de Confitería de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
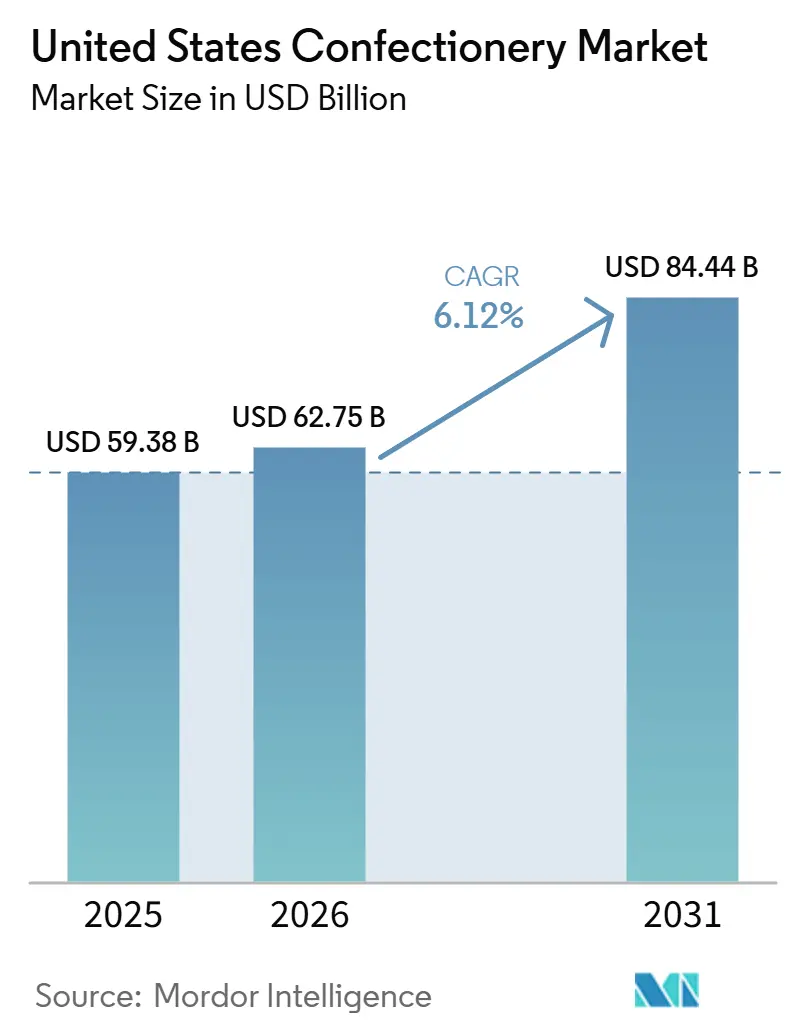
| Tamaño del mercado en el año base (2025) | 59.38 Mil millones de dólares |
| Tamaño del Mercado (2026) | 62.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 84.44 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.12 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Confitería de Estados Unidos por Mordor Intelligence
El mercado de confitería de los Estados Unidos alcanzó los 59,38 mil millones de USD en 2025 y se valora en 62,75 mil millones de USD en 2026, con una proyección de llegar a 84,44 mil millones de USD para 2031, expandiéndose a una CAGR del 6,12% durante el período de pronóstico. La participación de los consumidores en la categoría sigue siendo casi universal, con el 99,8% de los hogares estadounidenses adquiriendo confitería al menos una vez en 2025, según el informe State of Treating 2026 de la Asociación Nacional de Confiteros (NCA, por sus siglas en inglés)[1]. La adquisición de Kellanova por parte de Mars, Incorporated por 36 mil millones de USD a finales de 2025 ha reconfigurado el orden competitivo, añadiendo amplitud de portafolio de snacks que otorga a la empresa un apalancamiento sin igual con los minoristas en múltiples categorías adyacentes. La adquisición de WK Kellogg por parte de Ferrero por 3,1 mil millones de USD en septiembre de 2025 señala una ambición similar de múltiples categorías entre los competidores. En este contexto de consolidación, las marcas retadoras con propósito y de origen digital nativo, que demuestran más del 50% de crecimiento anual de ingresos en segmentos específicos, están conquistando posiciones permanentes en los estantes al capturar la demanda de la Generación Z y los Millennials por la novedad, el abastecimiento ético y la diferenciación sensorial.
Conclusiones Clave del Informe
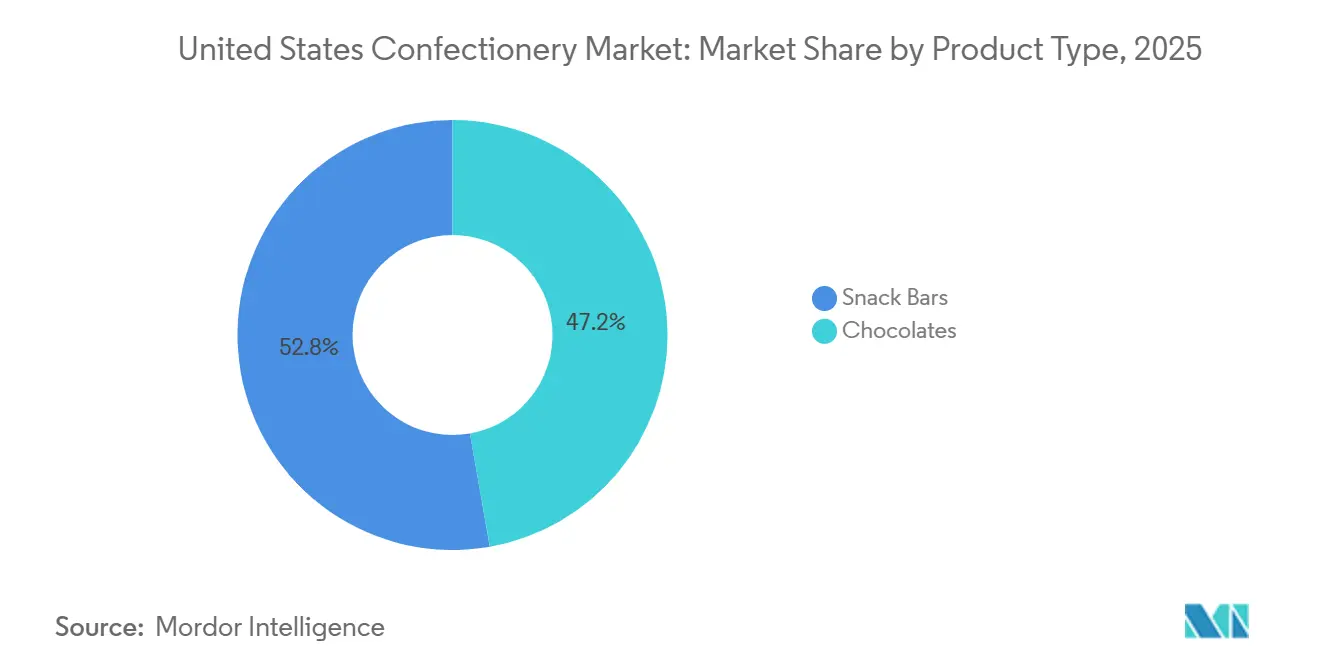
- Por tipo de producto, los chocolates representaron el 47,22% de la participación del mercado de confitería de Estados Unidos en 2025, mientras que se proyecta que las barras de snacks registren la CAGR más alta del 6,88% hasta 2031.
- Por tipo de empaque, los productos monodosis representaron el 47,28% de la participación del mercado de confitería de Estados Unidos en 2025, mientras que se prevé que los multipacks crezcan a una CAGR del 6,57% hasta 2031.
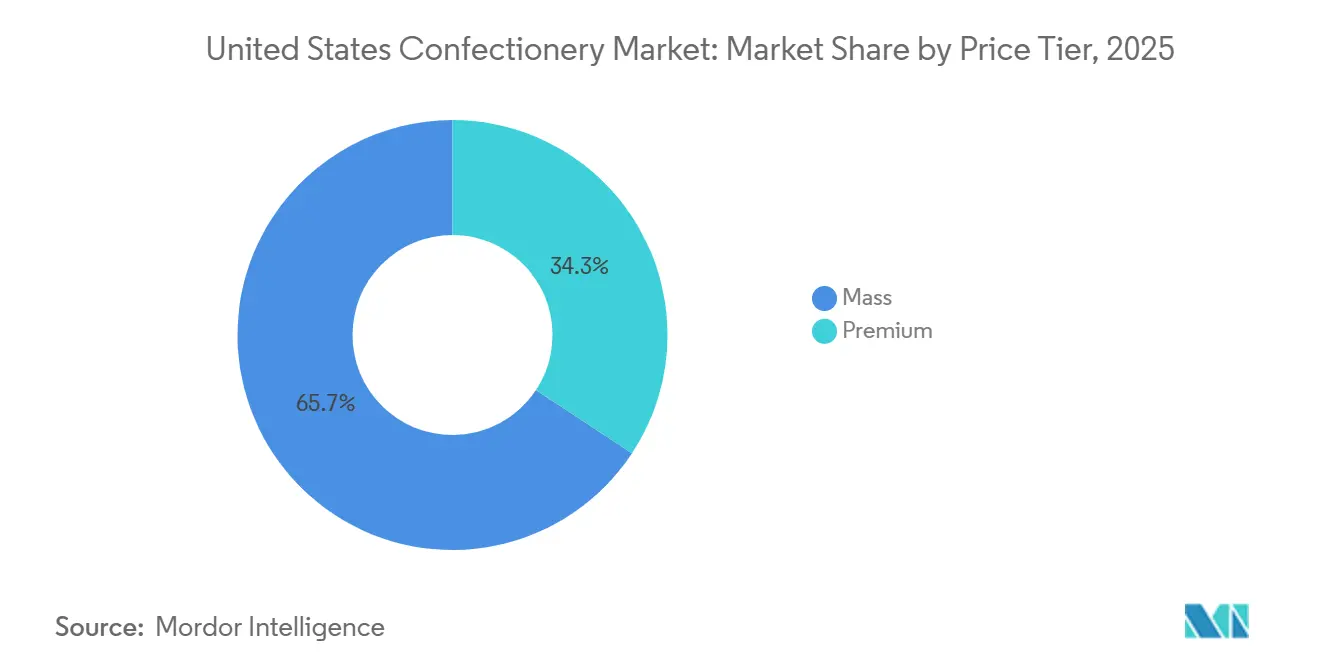
- Por nivel de precio, los productos masivos representaron el 65,73% de la participación del mercado de confitería de Estados Unidos en 2025, mientras que se espera que los productos premium se expandan a una CAGR del 6,93% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados capturaron el 42,76% de la participación del mercado de confitería de Estados Unidos en 2025, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 6,74% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Confitería de Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sabores y formatos innovadores que impulsan las pruebas de producto | +1.2% | Nacional, más fuerte en centros urbanos metropolitanos y corredores de comercio minorista especializado | Mediano plazo (2–4 años) |
| Consumo festivo y de regalos estacionales que impulsan las ventas | +1.5% | Nacional, con mayor concentración en comercio minorista masivo suburbano y de mercado medio | Corto plazo (≤ 2 años) |
| Confitería premium y artesanal que gana interés del consumidor | +1.3% | Mercados costeros y urbanos; ampliándose a nivel nacional a través de canales de supermercados y directos al consumidor | Mediano plazo (2–4 años) |
| El marketing en redes sociales acelera el descubrimiento de productos | +0.9% | Nacional, con impacto desproporcionado en el grupo demográfico de 18 a 34 años en todas las geografías | Corto plazo (≤ 2 años) |
| Creciente demanda de lanzamientos de novedades y ediciones limitadas | +0.8% | Nacional, con concentración de la Generación Z y Millennials en áreas metropolitanas | Mediano plazo (2–4 años) |
| El consumo de snacks por conveniencia apoya las compras impulsivas de confitería | +0.7% | Nacional, con mayor crecimiento en corredores de conveniencia y comercio minorista de viajes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sabores y Formatos Innovadores que Impulsan las Pruebas de Producto
La disposición de los consumidores de los Estados Unidos a experimentar con texturas y combinaciones de sabores poco habituales se ha convertido en una de las dinámicas más rentables de la categoría. La implicación menos evidente es que la disrupción de formatos, en particular el fenómeno de los dulces liofilizados, está creando microcategorías con trayectorias de crecimiento independientes que no se capturan en los datos de segmentos tradicionales. El hashtag #freezedriedcandy de TikTok había acumulado 4.700 millones de visualizaciones a principios de 2025, según datos de publicaciones especializadas en confitería, y los grandes actores de la industria ya están respondiendo: The Hershey Company lanzó variantes de Jolly Rancher liofilizadas específicamente para atender la demanda insatisfecha de experiencias de textura únicas que el descubrimiento viral había puesto de manifiesto. Las combinaciones de sabores y los formatos de co-marca están acelerando ahora los ciclos de desarrollo de nuevos productos, con horizontes de planificación de innovación en los principales fabricantes que se comprimen de 18 a tan solo 6 meses para mantenerse al ritmo de la velocidad de las tendencias.
Consumo Festivo y de Regalos Estacionales que Impulsan las Ventas
Las cuatro grandes temporadas de dulces —San Valentín, Pascua, Halloween y las fiestas de invierno— representaron la mayoría de todas las ventas de confitería de los Estados Unidos en 2025, según el informe State of Treating 2026 de la Asociación Nacional de Confiteros (NCA), una cifra esencialmente sin cambios respecto a los niveles previos a la pandemia y una señal de que el anclaje estacional es estructuralmente duradero. Las fiestas de invierno por sí solas generaron aproximadamente 7,5 mil millones de USD en 2024, el mayor momento estacional individual, mientras que el gasto en dulces de Halloween se proyectó en 3,9 mil millones de USD en 2025 por la Federación Nacional de Minoristas[2]. La conclusión de segundo orden es que la programación estacional está funcionando ahora como el principal motor de crecimiento para algunos fabricantes: Mondelēz International informó que la confitería estacional representó todo el crecimiento de la categoría de confitería de los Estados Unidos de la empresa en 2025. Este efecto de concentración significa que la agilidad de la cadena de suministro, la gestión de Unidades de Mantenimiento de Inventario (SKU) estacionales y las capacidades de activación en tienda son diferenciadores competitivos cada vez más decisivos. La mayoría de los consumidores especificaron que desean empaques, formas y sabores específicos para las festividades, lo que otorga a las grandes marcas con canales de innovación estacional dedicados una ventaja estructural recurrente sobre los actores centrados únicamente en el valor.
Confitería Premium y Artesanal que Gana Interés del Consumidor
El chocolate superpremium ganó millones en ventas incrementales en 2025 solo de compradores nuevos en ese nivel, más del doble del ritmo general del mercado. El matiz estratégico crítico aquí es que dos tercios de esos dólares superpremium provinieron directamente del chocolate convencional, no del crecimiento orgánico: la categoría está canibalizando su propia base en lugar de expandir el total del pastel de confitería. Lindt & Sprüngli Norteamérica creció orgánicamente un 8,9% en 2025 y se aceleró a un crecimiento orgánico del 12,7% en el primer semestre de 2026, impulsado por Lindor, Excellence y el lanzamiento del chocolate estilo Dubái, según los resultados semestrales de la empresa. Mars señaló su propio compromiso premium a través de la adquisición de Hotel Chocolat en 2024, desplegando el modelo verticalmente integrado de la marca del Reino Unido —abastecimiento directo, sólido canal directo al consumidor y venta minorista basada en narrativa— como plantilla para la construcción de credenciales premium dentro de un portafolio masivo. La norma propuesta por la Administración de Alimentos y Medicamentos (FDA, por sus siglas en inglés) sobre el etiquetado nutricional en la parte frontal del envase (Registro Federal, enero de 2025), que requeriría cuadros de Información Nutricional que indiquen los azúcares añadidos como Bajo, Medio o Alto, probablemente acelerará la reformulación en el nivel convencional, fortaleciendo inadvertidamente el posicionamiento relativo de las marcas que ya comercializan con credenciales de etiqueta limpia o alto contenido de cacao[3].
El Marketing en Redes Sociales Acelera el Descubrimiento de Productos
El cuarenta y ocho por ciento de los consumidores de la Generación Z descubrieron nuevos artículos de confitería a través de TikTok en 2025, en comparación con el 58% de los Baby Boomers que aún descubren productos en tienda, según el informe State of Treating 2026 de la Asociación Nacional de Confiteros (NCA), una brecha generacional que tiene implicaciones directas para la asignación de inversión en medios en toda la industria. TikTok no solo ha acelerado el descubrimiento, sino que ha comprimido el camino desde la conciencia hasta la compra: Pure Sugar Candy, una empresa de dulces artesanales con sede en Massachusetts, atribuyó el 50% de sus ventas totales a compradores en línea tras una única publicación viral en TikTok impulsada por los 3 millones de seguidores de la personalidad televisiva Bethenny Frankel. La influencia de la plataforma en el desarrollo de productos está subestimada: BUBS, la marca de dulces sueca, construyó su estrategia de entrada al mercado de los Estados Unidos explícitamente en torno a la demanda viral de TikTok antes de lanzarse en Target, Walmart, Kroger y Walgreens en agosto de 2025, segn el comunicado de prensa de la empresa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes preocupaciones de salud sobre el consumo de azúcar | -1.2% | Nacional; más fuerte entre los grupos demográficos de mayores ingresos y con educación universitaria | Largo plazo (≥ 4 años) |
| La volatilidad de los precios del cacao y el azúcar impacta los márgenes | -1.0% | Nacional; más aguda para los fabricantes de nivel medio con capacidad de cobertura limitada | Mediano plazo (2–4 años) |
| Requisitos estrictos de etiquetado de alimentos y regulaciones | -0.6% | Nacional; carga de cumplimiento concentrada en los segmentos convencionales y en reformulación | Mediano plazo (2–4 años) |
| Cambio del consumidor hacia alternativas de snacks más saludables | -0.9% | Nacional; superado por un fuerte crecimiento en barras de snacks, especialidades y formatos de confitería Mejor para Ti (BFY, por sus siglas en inglés) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Preocupaciones de Salud sobre el Consumo de Azúcar
Las preocupaciones de salud relacionadas con el azúcar están ejerciendo una presión estructural sobre la frecuencia de consumo de confitería, incluso cuando el gasto por ocasión aumenta. Lo que hace que esta restricción sea estratégicamente compleja es que afecta de manera diferente según los niveles de ingresos: los hogares con mayores ingresos que utilizan GLP-1 redujeron más el gasto en supermercados, pero Lindt informó simultáneamente que las ventas de chocolate premium en los EE. UU. aumentaron casi un 17% entre los usuarios de GLP-1 en 2025 frente al 6,5% entre los no usuarios, lo que sugiere que los consumidores conscientes de su salud están reduciendo la frecuencia pero mejorando notablemente la calidad en las ocasiones en que sí se dan un gusto. La norma propuesta por la Administración de Alimentos y Medicamentos en enero de 2025, que requiere que los alimentos envasados muestren las grasas saturadas, el sodio y los azúcares añadidos como Bajo, Medio o Alto en el panel de exhibición principal, es un factor de cumplimiento que obligará a la reformulación, particularmente en los segmentos de caramelos duros, gomitas y chocolate estándar. El edulcorante brazeína, aprobado por la Administración de Alimentos y Medicamentos mediante una carta de «Sin Preguntas» emitida en abril de 2025, ofrece una alternativa natural derivada de la fermentación de precisión que podría permitir a los fabricantes lograr una reducción de azúcar del 20 al 40% sin comprometer la calidad sensorial, aunque el despliegue a escala comercial en las grandes marcas aún está a varios años de distancia.
La Volatilidad de los Precios del Cacao y el Azúcar Impacta los Márgenes
La industria de confitería de los Estados Unidos sigue siendo muy vulnerable a las fluctuaciones en los precios del cacao y el azúcar, ya que estos ingredientes representan una parte significativa de los costos de producción. Los precios del cacao alcanzaron niveles récord durante 2024–2025 debido a interrupciones en el suministro y condiciones climáticas adversas en los principales países productores, lo que llevó a fabricantes como Hershey a implementar aumentos de precios y absorber mayores costos de insumos. Hershey informó que los elevados costos de materias primas, incluido el cacao, redujeron los márgenes de su segmento de confitería a pesar del sólido desempeño en ventas, lo que pone de relieve la presión sobre la rentabilidad. La persistente volatilidad en los precios de las materias primas también limita la capacidad de los fabricantes para planificar estrategias de producción y precios, particularmente en el segmento de confitería masiva altamente competitivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Barras de Snacks Ganan Terreno frente al Chocolate Tradicional
Los chocolates ostentan una participación dominante del 47,22% del mercado de confitería de los Estados Unidos en 2025, una posición duradera construida sobre una sólida equidad de marca, ciclos de obsequios estacionales y una penetración casi universal en los hogares. Las barras de snacks son el segmento de más rápido crecimiento con una CAGR del 6,88% hasta 2031, a medida que los cambios en el consumo centrado en proteínas redirigen las ocasiones de snack desde la indulgencia pura hacia la satisfacción funcional. La marca Quest de The Simply Good Foods Company, que opera dentro de la subcategoría de barras de proteínas, generó 863 millones de USD en ventas netas en el año fiscal 2025, un aumento del 13% en una base de 52 semanas y una tasa de crecimiento anual compuesta de aproximadamente el 20% desde su adquisición en 2019, según el informe anual fiscal 2025 de la empresa.
Dentro del segmento de barras de snacks, la subsegmento de barras de proteínas mantuvo la mayor participación en 2025, seguido de las barras de cereales y las barras de frutas y frutos secos; las barras energéticas son el subsegmento más pequeño, pero se benefician de los vientos favorables de la cultura del fitness y una distribución creciente a través de canales de conveniencia y especializados. Las gomas registraron crecimiento, mientras que la confitería de azúcar —que abarca caramelos duros, paletas, mentas, gomitas, pastillas y toffees— ganó terreno frente al chocolate por tercer año consecutivo. La participación de los dulces sin chocolate aumentó en 2025, una tendencia impulsada por la Generación Z y los Millennials que muestran una mayor preferencia por los formatos de gomita, masticables y liofilizados frente a la preferencia de los Baby Boomers por el chocolate con leche y el chocolate negro tradicionales. El lanzamiento viral de BUBS y la expansión de producción de HARIBO en Wisconsin —pasando de una instalación de 157.656 pies cuadrados a un almacén de 447.216 pies cuadrados cerca de su fábrica de Pleasant Prairie en el segundo trimestre de 2024— reflejan ambos una respuesta del lado de la oferta a la creciente demanda estadounidense de confitería de gomita y azúcar.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Empaque: Los Multipacks Emergen como un Impulsor de Crecimiento Estructural
Los formatos de porción individual mantuvieron el 47,28% del mercado de confitería de los Estados Unidos en 2025, sostenidos por las compras por impulso en cajas registradoras, tiendas de conveniencia y canales de máquinas expendedoras, donde el porcionamiento individual y la accesibilidad del precio son los principales impulsores de compra. Los multipacks son el formato de empaque de más rápido crecimiento, proyectado a una CAGR del 6,57% hasta 2031, a medida que el comportamiento de compra del hogar y la expansión de las tiendas club reconfiguran la combinación de ocasiones de compra. Hershey identificó los multipacks como la próxima frontera de crecimiento
, respaldado por investigaciones de consumidores que muestran que representan una oportunidad de más de 20 mil millones de USD en el total de snacks, con una penetración del 94% en hogares y una penetración del 73,4% en hogares específicamente en snacks salados, un aumento del 14% en cuatro años, según la presentación de Hershey en la Expo Sweets & Snacks de la Asociación Nacional de Confiteros (NCA) de 2025. La dinámica menos visible es que los multipacks están funcionando como un generador de visitas al punto de venta: los minoristas están ampliando el espacio en estantes para acomodar el crecimiento del formato, y los fabricantes están lanzando cajas variadas de múltiples marcas para capturar cestas de compra del hogar entre categorías.
El cambio hacia los multipacks también refleja un patrón de comportamiento de búsqueda de valor que surgió a lo largo de sucesivos años de inflación en los precios de la confitería. Los usuarios de GLP-1 están emergiendo simultáneamente como un nuevo motor de demanda para los multipacks de porciones más pequeñas: a medida que los adoptantes de GLP-1 se orientan hacia ocasiones de consumo más controladas y en bocados pequeños, los formatos de multipack preporcionados ofrecen la cantidad adecuada por ocasión sin requerir la restricción de un tamaño completo.
Por Nivel de Precio: El Premium Supera al Masivo a Pesar de los Vientos en Contra del Valor
El nivel masivo dominó el mercado de confitería de los Estados Unidos con el 65,73% en 2025, sustentado por las limitaciones presupuestarias de los hogares y la densidad estructural de los canales de venta minorista de valor, incluidas las tiendas de dólar, las cadenas de clubes y los supermercados de descuento. El nivel premium es el nivel de precio de más rápido crecimiento con una CAGR del 6,93% hasta 2031, impulsado por consumidores que continúan priorizando sus productos favoritos incluso bajo presión económica. La encuesta de 2026 de la Asociación Nacional de Confiteros (NCA) encontró que el 51% de los consumidores de los Estados Unidos pagarán más por un artículo de confitería si es su favorito, y el 42% gastará más con fines de obsequio. Esta bifurcación crea una oportunidad estructural de margen para los fabricantes dispuestos a invertir en el desarrollo de portafolios premium, aunque con el riesgo de canibalizar a los consumidores del segmento convencional.
El negocio de Lindt & Sprüngli en Norteamérica, que abarca Lindt, Ghirardelli y Russell Stover, alcanzó 2,18 mil millones de CHF en ingresos en 2025 con un crecimiento orgánico del 8,9%, y el grupo se aceleró a un crecimiento orgánico del 12,7% en el primer semestre de 2026, según los comunicados de resultados oficiales de la empresa. Mientras tanto, la adquisición de Hotel Chocolat por parte de Mars la posiciona para capturar credenciales premium en el canal directo al consumidor y el canal de venta minorista experiencial sin perturbar su núcleo convencional. La tensión entre los dos niveles de precio probablemente persistirá durante el período de pronóstico, con el crecimiento premium parcialmente compensado por la erosión del volumen en el nivel masivo a medida que las presiones inflacionarias se alivian lentamente.

Por Canal de Distribución: El Comercio Minorista en Línea Gana Participación mientras los Supermercados Anclan el Volumen
Los supermercados e hipermercados mantuvieron el 42,76% del mercado de confitería de los Estados Unidos en 2025, una posición reforzada por el alto tráfico de clientes, la colocación por impulso en las cajas registradoras y el dominio de las activaciones estacionales en la parte delantera de la tienda que impulsan las compras discrecionales. Las tiendas minoristas en línea son el canal de más rápido crecimiento con una CAGR del 6,74% hasta 2031, impulsadas por formatos de suscripción, comportamiento de compra al por mayor y acceso directo al consumidor a marcas de edición limitada y premium con espacio físico en estantes limitado.
Las tiendas de conveniencia siguen siendo un canal de impulso crítico, particularmente para los formatos de porción individual, mientras que el comercio minorista en línea está permitiendo a las marcas retadoras —incluidas las de origen digital nativo y las internacionales— establecer relaciones nacionales con los consumidores antes de lograr una amplia distribución física. BUBS aprovechó su demanda viral impulsada por TikTok para negociar la colocación en estantes en Target, Walmart, Kroger, Albertsons, CVS y Walgreens simultáneamente en su lanzamiento en agosto de 2025, un modelo de salida al mercado que habría requerido años de distribución regional liderada por intermediarios bajo las normas tradicionales de los canales. El Informe Trimestral de Comercio Electrónico de la Oficina del Censo de los Estados Unidos para el primer trimestre de 2026 registró el comercio electrónico en el 16,8% del total de ventas minoristas, y se espera que la trayectoria estructural de la compra de comestibles en línea continúe redirigiendo los comportamientos de descubrimiento y compra de confitería en todos los segmentos de consumidores.
Análisis Geográfico
Los Estados Unidos son el mayor mercado de confitería del mundo en términos de ingresos y absorben la producción total de los principales fabricantes globales, incluidos Mars, Hershey, Mondelēz, Ferrero, Lindt y HARIBO, desde sus crecientes bases de producción doméstica. Los ciclos de demanda estacional —con San Valentín, Pascua, Halloween y las fiestas de invierno representando la mayoría de las ventas anuales en 2025— crean un calendario promocional altamente predecible pero también altamente competitivo en el que la colocación en estantes, los precios y la inversión en Unidades de Mantenimiento de Inventario (SKU) específicas de temporada son decisivos. El mercado de los Estados Unidos se beneficia de una infraestructura minorista multicanal integral que abarca supermercados, grandes superficies, clubes, tiendas de conveniencia, farmacias y comercio electrónico, una amplitud que respalda tanto las ocasiones de compra por impulso como las planificadas en todos los niveles de precio.
El comportamiento del consumidor dentro del mercado de los Estados Unidos ha sido moldeado por una convergencia de presiones macroeconómicas y divergencia demográfica durante el período 2025–2026. Las cohortes de la Generación Z y los Millennials, que colectivamente representan las próximas dos décadas de consumo máximo, muestran una marcada preferencia por los formatos sin chocolate, incluidos los de gomita, masticables, ácidos, liofilizados y barras de snacks funcionales, mientras que los Baby Boomers mantienen su preferencia por el chocolate con leche y el chocolate negro tradicionales. Esta división generacional está impulsando una bifurcación del portafolio de productos que ya es visible en las reorganizaciones de estantes: los minoristas están ampliando las adyacencias de gomitas y barras de snacks funcionales a expensas de los frentes de las barras de chocolate estándar, particularmente en los formatos de supermercados urbanos.
La inversión en manufactura dentro de los Estados Unidos se aceleró significativamente en 2025–2026, reflejando tanto las estructuras de incentivos arancelarios como la confianza en el crecimiento a largo plazo. La fábrica de HARIBO en Pleasant Prairie, Wisconsin, inaugurada en 2023 como el primer sitio de producción de la empresa en los Estados Unidos, ya estaba escalando hacia un objetivo de expansión por fases de potencialmente 2 millones de pies cuadrados, con las operaciones de almacén triplicando la capacidad en el segundo trimestre de 2024. Esta ola de inversión doméstica está reduciendo la exposición a las importaciones, moderando el riesgo arancelario y construyendo la agilidad de producción necesaria para responder a los ciclos de demanda impulsados por tendencias a la velocidad del comercio minorista de los Estados Unidos.
Panorama Competitivo
Concentración del Mercado
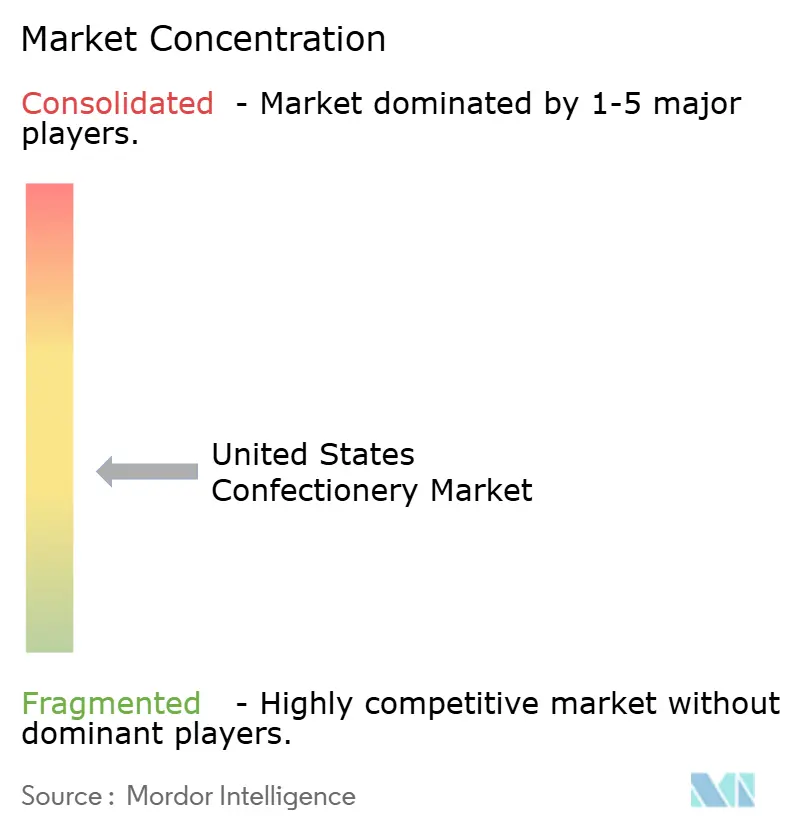
El mercado de confitería de los Estados Unidos está moderadamente concentrado, con algunos actores globales líderes que mantienen participaciones de mercado significativas, junto con una base fragmentada de marcas regionales, emergentes y retadoras. Las dinámicas competitivas están siendo reconfiguradas por tres fuerzas concurrentes en 2026: la presión de integración posterior a la fusión en Mars tras la adquisición de Kellanova por 36 mil millones de USD; una ola de diversificación defensiva del portafolio en actores de nivel medio como Hershey y Mondelēz; y una insurgencia sostenida de marcas con propósito y de origen digital nativo que capturan la lealtad de la Generación Z a través del abastecimiento ético, el descubrimiento social viral y la propiedad del canal directo al consumidor. Mars ahora posee el portafolio de snacks multicategoría más amplio del mercado, con Snickers, M&M's, Twix, Skittles y los productos de Kellanova —Pringles, Cheez-It y RXBAR— creando un apalancamiento con los minoristas en múltiples pasillos que los competidores no pueden igualar fácilmente.
La innovación en patentes y procesos también se está convirtiendo en un diferenciador: Puratos, con sede en Bélgica, se ha asociado con California Cultured en un cacao en polvo de base celular que se espera alcance escala comercial en los EE. UU. para finales de 2026, según la cobertura de la revista IFT Food Technology, lo que señala que una nueva generación de estrategias de seguridad en el suministro de cacao está entrando en la fase de industrialización. El espacio en blanco en el mercado sigue concentrado en la confitería funcional, donde los formatos enriquecidos con proteínas, ricos en fibra y compatibles con GLP-1 están convergiendo la demanda de snacks y confitería. La adquisición de LesserEvil por parte de Hershey por aproximadamente 750 millones de USD en noviembre de 2025, añadiendo puffs orgánicos y barras de snacks —incluida la marca de barras vegetales R.E.D.D— a su portafolio, refleja la apuesta más clara hasta ahora de que un actor establecido en confitería competirá directamente en la adyacencia de mejor para ti en lugar de observar cómo esa ocasión migra hacia empresas ajenas a la confitería.
Mondelēz está siguiendo un camino paralelo: su marca Perfect Bar (20 gramos de proteína) y el chocolate vegano premium Hu están comenzando a mostrar una tracción minorista medible en 2026, según los comentarios del CEO Dirk Van de Put a los inversores en febrero de 2026. Se espera que el cumplimiento de la evolución del etiquetado de la Administración de Alimentos y Medicamentos —específicamente, la norma de etiquetado en la parte frontal del envase propuesta en enero de 2025— genere una ola de reformulación a corto plazo en el segmento convencional, beneficiando desproporcionadamente a las empresas que ya han invertido en credenciales de etiqueta más limpia. El crecimiento interanual del 50% en los ingresos de Tony's Chocolonely en los Estados Unidos, hasta 75 millones de EUR en el año fiscal finalizado en septiembre de 2025, demuestra que el posicionamiento ético diferenciado, el abastecimiento de cadena abierta y la certificación de cacao libre de esclavitud son una ventaja competitiva escalable en los Estados Unidos y no una preferencia de nicho.
Líderes de la Industria de Confitería de Estados Unidos
-
Mars, Incorporated
-
The Hershey Company
-
Mondelez International, Inc.
-
Ferrero International S.A.
-
Chocoladefabriken Lindt & Sprüngli AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: Mondelēz International lanzó SOUR PATCH KIDS BESTIES, un formato de dulce compartible y social en el que cuatro Sour Patch Kids están unidos entre sí, dirigido a las ocasiones de amistad de la Generación Z. La bolsa colgante de 7,17 oz está disponible a nivel nacional a 3,29 USD según el comunicado de prensa de la empresa.
- Marzo de 2026: Mars, Mondelēz, Nestlé, Hershey y Lindt anunciaron una iniciativa conjunta para transformar las prácticas de la cadena de suministro de cacao y proteger a los productores de cacao, según la cobertura de Confectionery News de marzo de 2026. El consorcio señala el reconocimiento a nivel de toda la industria de que la seguridad en el suministro de cacao requiere una acción coordinada más allá de las estrategias individuales de adquisición.
- Enero de 2026: Mars completó la planificación de integración tras su adquisición de Kellanova por 36 mil millones de USD (cerrada en diciembre de 2025), estableciendo un nuevo centro de oficinas regionales en el Distrito Fulton Market de Chicago para apoyar las operaciones norteamericanas del portafolio combinado de Mars y Kellanova. El acuerdo, financiado con una combinación de préstamos y deuda a largo plazo, fue aprobado incondicionalmente por los reguladores antimonopolio de Estados Unidos.
Alcance del Informe del Mercado de Confitería de Estados Unidos
El mercado de confitería comprende productos de chocolate, confitería de azúcar, goma y barras de snacks fabricados y vendidos para la indulgencia, los regalos y el consumo cotidiano. El mercado de confitería de Estados Unidos está segmentado por Tipo de Producto (Chocolates, Gomas y Más), Tipo de Empaque (Monodosis y Multipacks), Nivel de Precio (Masivo y Premium) y Canal de Distribución (Supermercados/Hipermercados, Tiendas de Conveniencia y Más). Los pronósticos del mercado se proporcionan en términos de Valor (USD).
| Chocolates | Negro |
| Con Leche/Blanco | |
| Gomas | Chicle |
| Chicle de Globo | |
| Confitería de Azúcar | Caramelos Duros |
| Paletas | |
| Mentas | |
| Pastillas, Gomitas y Jaleas | |
| Toffees y Turrones | |
| Otros | |
| Barras de Snacks | Barra de Proteínas |
| Barra de Cereales | |
| Barra de Frutas y Frutos Secos | |
| Barra Energética |
| Monodosis |
| Multipacks |
| Masivo |
| Premium |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| Por Tipo de Producto | Chocolates | Negro |
| Con Leche/Blanco | ||
| Gomas | Chicle | |
| Chicle de Globo | ||
| Confitería de Azúcar | Caramelos Duros | |
| Paletas | ||
| Mentas | ||
| Pastillas, Gomitas y Jaleas | ||
| Toffees y Turrones | ||
| Otros | ||
| Barras de Snacks | Barra de Proteínas | |
| Barra de Cereales | ||
| Barra de Frutas y Frutos Secos | ||
| Barra Energética | ||
| Por Tipo de Empaque | Monodosis | |
| Multipacks | ||
| Por Nivel de Precio | Masivo | |
| Premium | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de confitería de Estados Unidos?
El mercado de confitería de Estados Unidos está valorado en 62,75 mil millones de USD en 2026 y se proyecta que alcance 84,44 mil millones de USD en 2031, creciendo a una CAGR del 6,12%.
¿Por qué están ganando importancia los multipacks en la confitería de los Estados Unidos?
Se prevé que los multipacks crezcan a una CAGR del 6,57% porque respaldan el valor del hogar, las compras planificadas y el control de porciones.
¿Qué segmento de confitería está creciendo más rápido?
Las barras de snacks son el segmento de producto de más rápido crecimiento, con una CAGR proyectada del 6,88% hasta 2031. Los productos centrados en proteínas están apoyando la demanda de ocasiones de snack funcionales. Quest generó 863 millones de USD en ventas netas en el ejercicio fiscal 2025.
¿Qué factores podrían limitar la demanda de confitería en los Estados Unidos?
Las preocupaciones de salud relacionadas con el azúcar, los requisitos de etiquetado de alimentos, las opciones de snacks más saludables y la volatilidad en los costos del cacao y el azúcar podrían limitar la demanda y los márgenes.