
Größe und Marktanteil des US-amerikanischen Süßwarenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
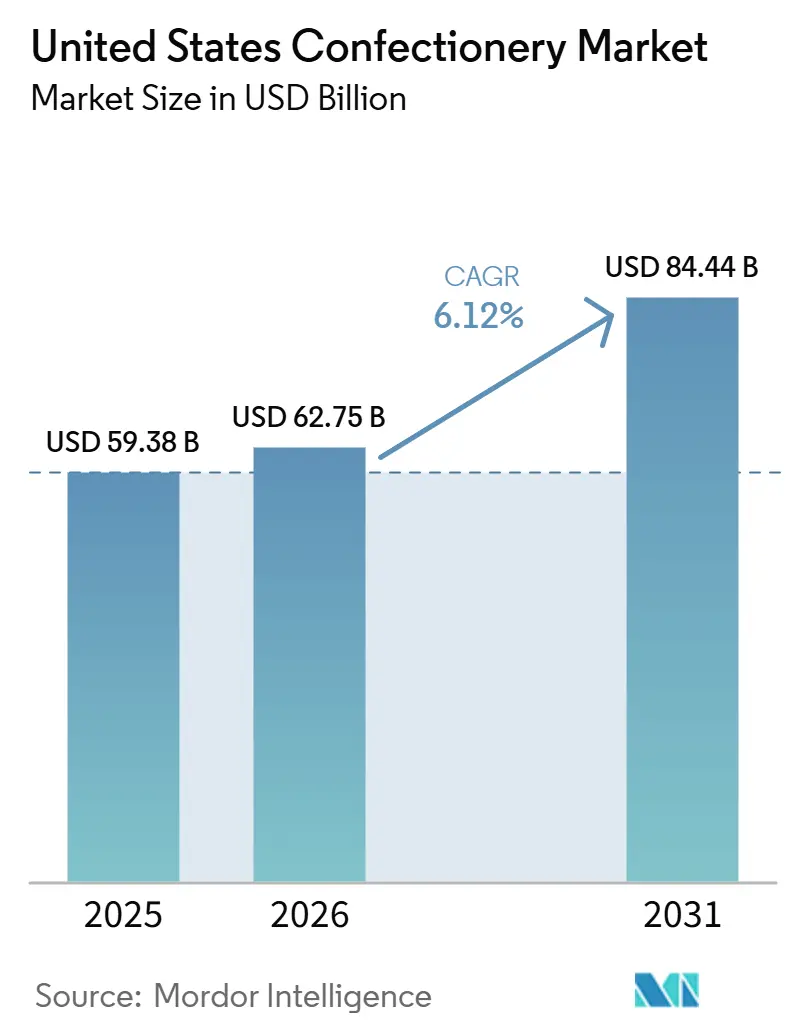
| Marktgröße im Basisjahr (2025) | 59.38 Milliarden US-Dollar |
| Marktgröße (2026) | 62.75 Milliarden US-Dollar |
| Marktgröße (2031) | 84.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Süßwarenmarkts von Mordor Intelligence
Der Markt für Süßwaren in den Vereinigten Staaten hatte im Jahr 2025 einen Wert von 59,38 Milliarden USD und wird im Jahr 2026 auf 62,75 Milliarden USD geschätzt, mit einer Prognose von 84,44 Milliarden USD bis 2031, was einer Expansion mit einem CAGR von 6,12 % über den Prognosezeitraum entspricht. Das Engagement der Verbraucher in dieser Kategorie ist nahezu universell, da 99,8 % der US-Haushalte im Jahr 2025 mindestens einmal Süßwaren gekauft haben, laut dem Bericht „State of Treating 2026” der National Confectioners Association (NCA)[1]. Die Übernahme von Kellanova durch Mars, Incorporated für 36 Milliarden USD Ende 2025 hat die Wettbewerbsordnung neu gestaltet und die Snacking-Portfoliobreite des Unternehmens erweitert, was dem Unternehmen eine unübertroffene Handelshebelmacht über mehrere angrenzende Kategorien hinweg verleiht. Ferreros Übernahme von WK Kellogg für 3,1 Milliarden USD im September 2025 signalisiert einen ähnlichen Multi-Kategorie-Ehrgeiz unter den Herausforderern. Vor diesem Konsolidierungshintergrund erschließen sich missionsorientierte und digital-native Herausforderermarken, die in bestimmten Segmenten ein jährliches Umsatzwachstum von mehr als 50 % verzeichnen, dauerhafte Regalplätze, indem sie die Nachfrage der Generation Z und der Millennials nach Neuheit, ethischer Beschaffung und sensorischer Differenzierung bedienen.
Wichtigste Erkenntnisse des Berichts
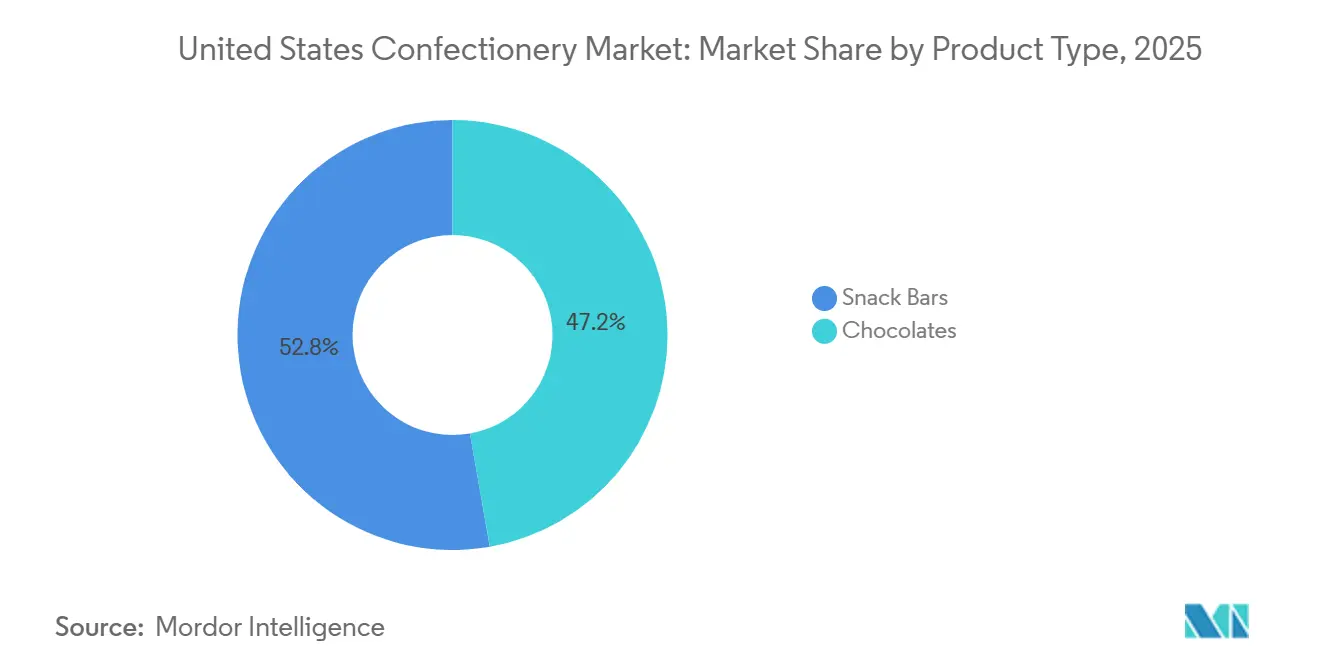
- Nach Produkttyp hielt Schokolade im Jahr 2025 einen Anteil von 47,22 % am US-amerikanischen Süßwarenmarkt, während Snackriegel bis 2031 die höchste CAGR von 6,88 % verzeichnen sollen.
- Nach Verpackungsart entfielen im Jahr 2025 47,28 % des US-amerikanischen Süßwarenmarkts auf Einzelportionsprodukte, während Multipacks bis 2031 mit einer CAGR von 6,57 % wachsen sollen.
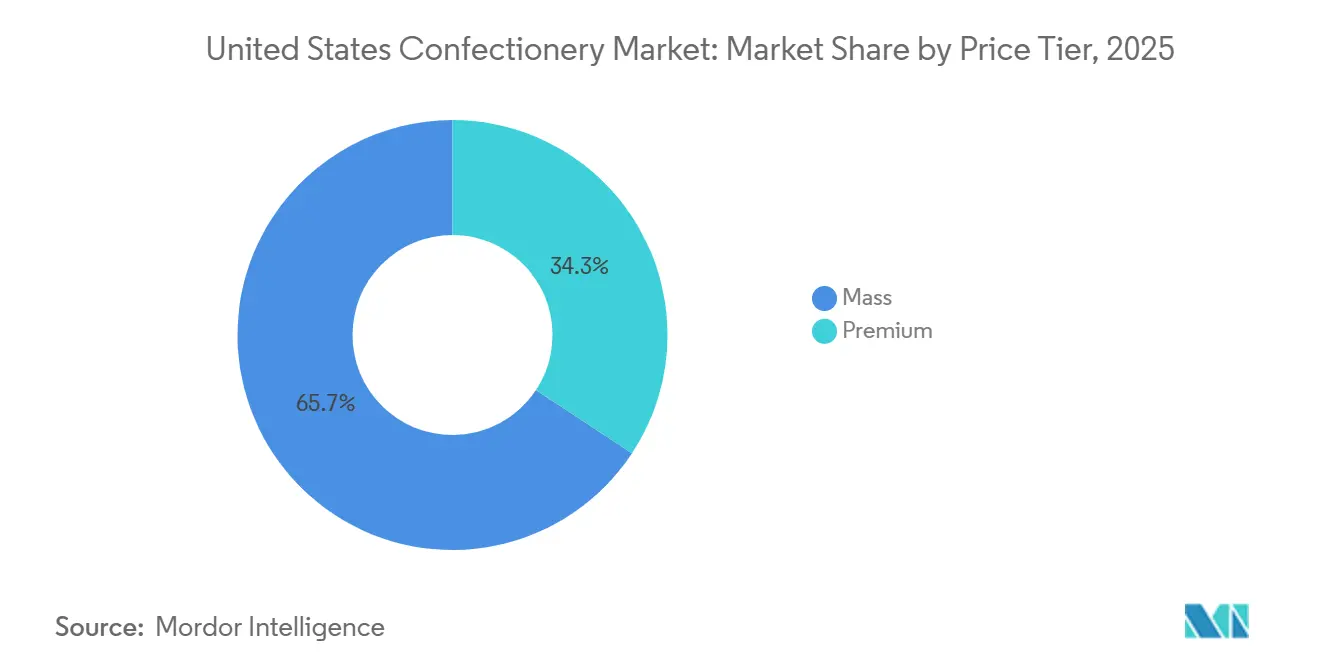
- Nach Preissegment hielten Massenmarktprodukte im Jahr 2025 einen Anteil von 65,73 % am US-amerikanischen Süßwarenmarkt, während Premiumprodukte bis 2031 mit einer CAGR von 6,93 % wachsen sollen.
- Nach Vertriebskanal entfielen im Jahr 2025 42,76 % des US-amerikanischen Süßwarenmarkts auf Supermärkte und Hypermärkte, während Online-Einzelhandelsgeschäfte bis 2031 mit einer CAGR von 6,74 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im US-amerikanischen Süßwarenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Innovative Aromen und Formate fördern Produkterprobungen | +1.2% | National, am stärksten in städtischen Ballungsräumen und Fachhandelskorridoren | Mittelfristig (2–4 Jahre) |
| Saisonales Verschenken und festlicher Konsum steigern den Umsatz | +1.5% | National, mit erhöhter Konzentration im suburbanen und mittleren Masseneinzelhandel | Kurzfristig (≤ 2 Jahre) |
| Premium- und handwerkliche Süßwaren gewinnen das Interesse der Verbraucher | +1.3% | Küsten- und städtische Märkte; Ausweitung auf nationaler Ebene über Lebensmitteleinzelhandel und Direktvertriebskanäle | Mittelfristig (2–4 Jahre) |
| Social-Media-Marketing beschleunigt die Produktentdeckung | +0.9% | National, überproportionale Auswirkung in der Altersgruppe 18–34 Jahre in allen geografischen Regionen | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Neuheiten und limitierten Auflagen | +0.8% | National, mit Konzentration der Generation Z und Millennials in Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Convenience-orientiertes Snacking unterstützt Impulskäufe von Süßwaren | +0.7% | National, mit überdurchschnittlichem Wachstum in Convenience- und Reiseeinzelhandelskorridoren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Innovative Aromen und Formate fördern Produkterprobungen
Die Bereitschaft der Verbraucher in den Vereinigten Staaten, unbekannte Texturen und Geschmackskombinationen auszuprobieren, ist zu einer der am stärksten monetarisierbaren Dynamiken in der Kategorie geworden. Die weniger offensichtliche Implikation ist, dass die Formatunterbrechung, insbesondere das Phänomen der gefriergetrockneten Süßwaren, Mikrokategorien mit eigenständigen Wachstumstrajektorien schafft, die in den Daten der etablierten Segmente nicht erfasst werden. Der TikTok-Hashtag #freezedriedcandy hatte bis Anfang 2025 laut Daten aus Fachpublikationen der Süßwarenbranche 4,7 Milliarden Aufrufe angesammelt, und Branchengrößen reagieren bereits: The Hershey Company brachte gefriergetrocknete Jolly-Rancher-Varianten speziell auf den Markt, um die durch virale Entdeckungen aufgedeckte ungedeckte Nachfrage nach einzigartigen Texturerlebnissen zu befriedigen. Geschmackskombinationen und Co-Branding-Formate beschleunigen nun die Produktentwicklungszyklen, wobei sich die Innovationsplanungshorizonte bei großen Herstellern von 18 auf bis zu 6 Monate verkürzen, um mit der Trendgeschwindigkeit Schritt zu halten.
Saisonales Verschenken und festlicher Konsum steigern den Umsatz
Die vier wichtigsten Süßwarensaisonen – Valentinstag, Ostern, Halloween und die Winterfeiertage machten laut dem Bericht „State of Treating 2026” der National Confectioners Association (NCA) den Großteil aller Süßwarenverkäufe in den Vereinigten Staaten im Jahr 2025 aus, eine Zahl, die sich gegenüber dem Niveau vor der Pandemie kaum verändert hat und ein Zeichen dafür ist, dass die saisonale Verankerung strukturell dauerhaft ist. Allein die Winterfeiertage generierten im Jahr 2024 rund 7,5 Milliarden USD, der größte einzelne saisonale Moment, während die Halloween-Süßwarenausgaben im Jahr 2025 laut der National Retail Federation auf 3,9 Milliarden USD prognostiziert wurden[2]. Die zweitrangige Erkenntnis ist, dass die saisonale Programmgestaltung nun als primärer Wachstumstreiber für einige Hersteller fungiert: Mondelēz International berichtete, dass saisonale Süßwaren im Jahr 2025 das gesamte Wachstum des Unternehmens in der US-Süßwarenkategorie ausmachten. Dieser Konzentrationseffekt bedeutet, dass Lieferkettenflexibilität, saisonales Artikelnummernmanagement und Aktivierungsfähigkeiten im Geschäft zunehmend entscheidende Wettbewerbsdifferenzierungsmerkmale sind. Die Mehrheit der Verbraucher gab an, dass sie feiertagsspezifische Verpackungen, Formen und Geschmacksrichtungen wünschen, was großen Marken mit dedizierten saisonalen Innovationspipelines einen wiederkehrenden strukturellen Vorteil gegenüber reinen Preisführern verschafft.
Premium- und handwerkliche Süßwaren gewinnen das Interesse der Verbraucher
Super-Premium-Schokolade erzielte im Jahr 2025 allein durch Neukäufer in diesem Segment Millionen an inkrementellen Umsätzen – mehr als doppelt so viel wie das Gesamtmarkttempo. Die entscheidende strategische Nuance hierbei ist, dass zwei Drittel dieser Super-Premium-Umsätze direkt aus dem Mainstream-Schokoladensegment stammten und nicht aus organischem Wachstum: Die Kategorie kannibalisiert ihre eigene Basis, anstatt den gesamten Süßwarenkuchen zu vergrößern. Lindt & Sprüngli Nordamerika wuchs im Jahr 2025 organisch um 8,9 % und beschleunigte sich im ersten Halbjahr 2026 auf 12,7 % organisches Wachstum, angetrieben von Lindor, Excellence und dem Rollout der Dubai-Style-Schokolade, laut den Halbjahresergebnissen des Unternehmens. Mars signalisierte sein eigenes Premium-Engagement durch die Übernahme von Hotel Chocolat im Jahr 2024 und setzt das vertikal integrierte Modell der britischen Marke – Direktbeschaffung, starker Direktvertrieb, Storytelling-getriebener Einzelhandel – als Vorlage für den Aufbau von Premium-Glaubwürdigkeit innerhalb eines Massenportfolios ein. Die von der Food and Drug Administration (FDA) vorgeschlagene Regel zur Nährwertkennzeichnung auf der Vorderseite der Verpackung (Federal Register, Januar 2025), die Nährwertinformationsfelder vorschreiben würde, die zugesetzten Zucker als niedrig, mittel oder hoch kennzeichnen, dürfte die Neuformulierung im Mainstream-Segment beschleunigen und dabei unbeabsichtigt die relative Positionierung von Marken stärken, die bereits mit Clean-Label- oder hohem Kakaogehalt-Merkmalen vermarkten[3].
Social-Media-Marketing beschleunigt die Produktentdeckung
Achtundvierzig Prozent der Verbraucher der Generation Z entdeckten im Jahr 2025 neue Süßwaren über TikTok, verglichen mit 58 % der Babyboomer, die Produkte noch im Geschäft entdeckten, laut dem Bericht „State of Treating 2026” der National Confectioners Association (NCA) – eine generationelle Spaltung, die direkte Auswirkungen auf die Allokation von Medieninvestitionen in der gesamten Branche hat. TikTok hat nicht nur die Entdeckung beschleunigt, sondern auch den Weg von der Bekanntheit zum Kauf verkürzt: Pure Sugar Candy, ein handwerkliches Süßwarenunternehmen aus Massachusetts, führte 50 % seines Gesamtumsatzes auf Online-Käufer zurück, nachdem ein einziger viraler TikTok-Beitrag durch die 3 Millionen Follower der TV-Persönlichkeit Bethenny Frankel ausgelöst wurde. Der Einfluss der Plattform auf die Produktentwicklung wird unterschätzt: BUBS, die schwedische Süßwarenmarke, baute ihre Markteintrittstrategie für die Vereinigten Staaten explizit auf die virale TikTok-Nachfrage auf, bevor sie im August 2025 bei Target, Walmart, Kroger und Walgreens eingeführt wurde, laut der Pressemitteilung des Unternehmens.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Gesundheitsbedenken hinsichtlich des Zuckerkonsums | -1.2% | National; stärker ausgeprägt bei einkommensstärkeren und akademisch gebildeten Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Volatile Kakao- und Zuckerpreise belasten die Margen | -1.0% | National; am stärksten bei mittelständischen Herstellern mit begrenzten Absicherungsmöglichkeiten | Mittelfristig (2–4 Jahre) |
| Strenge Lebensmittelkennzeichnungs- und Regulierungsanforderungen | -0.6% | National; Compliance-Belastung konzentriert sich auf Mainstream- und reformulierende Segmente | Mittelfristig (2–4 Jahre) |
| Verlagerung der Verbraucher hin zu gesünderen Snack-Alternativen | -0.9% | National; übertroffen durch starkes Wachstum bei Snackriegeln, Spezialitäten und Süßwaren im Bereich „Besser für Sie” | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Gesundheitsbedenken hinsichtlich des Zuckerkonsums
Gesundheitliche Bedenken im Zusammenhang mit Zucker üben strukturellen Druck auf die Häufigkeit des Süßwarenkonsums aus, auch wenn die Ausgaben pro Anlass steigen. Was diesen Rückgang strategisch komplex macht, ist, dass er sich je nach Einkommensgruppe unterschiedlich auswirkt: Haushalte mit höherem Einkommen und GLP-1-Nutzung reduzierten ihre Lebensmittelausgaben stärker, aber Lindt berichtete gleichzeitig, dass die US-Premium-Schokoladenverkäufe unter GLP-1-Nutzern im Jahr 2025 um fast 17 % stiegen, verglichen mit 6,5 % bei Nicht-Nutzern, was darauf hindeutet, dass gesundheitsbewusste Verbraucher die Häufigkeit reduzieren, aber bei den Gelegenheiten, bei denen sie sich etwas gönnen, deutlich höherwertige Produkte wählen. Die im Januar 2025 von der Food and Drug Administration vorgeschlagene Regel zur Kennzeichnung auf der Vorderseite der Verpackung, die verpackte Lebensmittel dazu verpflichtet, gesättigte Fettsäuren, Natrium und zugesetzten Zucker als niedrig, mittel oder hoch auf der Hauptsichtfläche anzuzeigen, ist ein Compliance-Faktor, der zur Neuformulierung zwingen wird, insbesondere in den Segmenten Hartbonbons, Gummibonbons und Standard-Schokolade. Der Süßstoff Brazzein, der von der Food and Drug Administration im April 2025 durch einen „No Questions”-Brief genehmigt wurde, bietet eine durch Präzisionsfermentation gewonnene natürliche Alternative, die es Herstellern ermöglichen könnte, eine Zuckerreduzierung von 20–40 % zu erreichen, ohne die sensorische Qualität zu beeinträchtigen, aber der kommerzielle Einsatz in großem Maßstab bei großen Marken ist noch einige Jahre entfernt.
Volatile Kakao- und Zuckerpreise belasten die Margen
Die Süßwarenindustrie der Vereinigten Staaten ist nach wie vor stark den Schwankungen der Kakao- und Zuckerpreise ausgesetzt, da diese Zutaten einen erheblichen Anteil der Produktionskosten ausmachen. Die Kakaopreise erreichten in den Jahren 2024–2025 aufgrund von Versorgungsunterbrechungen und ungünstigen Wetterbedingungen in den wichtigsten Erzeugerländern Rekordniveaus, was Hersteller wie Hershey dazu veranlasste, Preiserhöhungen durchzuführen und höhere Inputkosten zu absorbieren. Hershey berichtete, dass erhöhte Rohstoffkosten, einschließlich Kakao, die Margen des Süßwarensegments trotz starker Verkaufsleistung reduzierten, was den Druck auf die Rentabilität verdeutlicht. Die anhaltende Volatilität der Rohstoffpreise schränkt auch die Fähigkeit der Hersteller ein, Produktions- und Preisstrategien zu planen, insbesondere im hart umkämpften Massenmarktsegment für Süßwaren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Snackriegel gewinnen gegenüber traditioneller Schokolade an Boden
Schokolade hält im Jahr 2025 einen dominanten Anteil von 47,22 % am Markt für Süßwaren in den Vereinigten Staaten – eine dauerhafte Position, die auf starkem Markenwert, saisonalen Schenkzyklen und nahezu universeller Haushaltsdurchdringung aufgebaut ist. Snackriegel sind das am schnellsten wachsende Segment mit einem CAGR von 6,88 % bis 2031, da proteinzentrierte Konsumverschiebungen Snack-Anlässe von reinem Genuss hin zu funktionaler Befriedigung umlenken. Die Quest-Marke von The Simply Good Foods Company, die im Protein-Riegel-Teilsegment tätig ist, erzielte im Geschäftsjahr 2025 einen Nettoumsatz von 863 Millionen USD, ein Anstieg von 13 % auf 52-Wochen-Basis und ein jährlicher Wachstumskurs von rund 20 % seit der Übernahme im Jahr 2019, laut dem Jahresbericht des Unternehmens für das Geschäftsjahr 2025.
Innerhalb des Snackriegel-Segments hielt das Protein-Riegel-Teilsegment im Jahr 2025 den größten Anteil, gefolgt von Müsliriegeln und Frucht- & Nussriegeln; Energieriegel sind das kleinste Teilsegment, profitieren jedoch von Rückenwind durch die Fitnesskultur und einer zunehmenden Distribution über Convenience- und Spezialkanäle. Kaugummi verzeichnete Wachstum, während Zuckerwaren – bestehend aus Hartbonbons, Lollipops, Pfefferminzbonbons, Gummibonbons, Pastillen und Toffees – im dritten Jahr in Folge gegenüber Schokolade an Boden gewannen. Der Anteil von Nicht-Schokoladen-Süßwaren stieg im Jahr 2025, ein Trend, der dadurch angetrieben wird, dass Generation Z und Millennials überproportional häufig Gummi-, Kau- und gefriergetrocknete Formate bevorzugen, im Vergleich zur Präferenz der Babyboomer für traditionelle Milch- und Zartbitterschokolade. Der virale Launch von BUBS und HARIBOs Produktionsausbau in Wisconsin – von einer 14.655 m² großen Anlage zu einem 41.543 m² großen Lager in der Nähe seiner Fabrik in Pleasant Prairie im zweiten Quartal 2024 – spiegeln beide eine angebotsseitige Reaktion auf die steigende US-Nachfrage nach Gummi- und Zuckerwaren wider.



Nach Verpackungsart: Multipacks entwickeln sich zu einem strukturellen Wachstumstreiber
Einzelportionsformate hielten im Jahr 2025 einen Anteil von 47,28 % am Markt für Süßwaren in den Vereinigten Staaten, gestützt durch Impulskäufe an Kassenbereichen, in Convenience-Stores und Verkaufsautomatenkanälen, wo individuelle Portionierung und Preiszugänglichkeit die dominanten Kauftreiber sind. Multipacks sind das am schnellsten wachsende Verpackungsformat mit einem prognostizierten CAGR von 6,57 % bis 2031, da das Kaufverhalten von Haushalten und die Expansion von Club-Stores den Mix der Kaufanlässe neu gestalten. Hershey identifizierte Multipacks als die nächste Wachstumsgrenze
, gestützt durch Verbraucherforschung, die zeigt, dass sie eine Chance von über 20 Milliarden USD im gesamten Snacking-Bereich darstellen, mit einer Haushaltsdurchdringung von 94 % und einer Haushaltsdurchdringung von 73,4 % speziell bei salzigen Snacks, ein Anstieg von 14 % über vier Jahre, laut Hersheys Präsentation auf der Sweets & Snacks Expo der National Confectioners Association (NCA) 2025. Die weniger sichtbare Dynamik ist, dass Multipacks als Frequenztreiber im Einzelhandel fungieren: Einzelhändler erweitern die Regalfläche, um dem Formatwachstum gerecht zu werden, und Hersteller bringen Multi-Marken-Varietätenboxen auf den Markt, um kategorieübergreifende Haushaltskörbe zu erschließen.
Die Verlagerung hin zu Multipacks spiegelt auch ein wertorientiertes Verhaltensmuster wider, das sich durch aufeinanderfolgende Jahre der Süßwarenpreisinflation herausgebildet hat. GLP-1-Nutzer entwickeln sich gleichzeitig zu einem neuen Nachfragetreiber für kleinere Portionsmultipacks: Da GLP-1-Anwender zu kontrollierteren, mundgerechten Konsumgelegenheiten übergehen, bieten vorportionierte Multipack-Formate die richtige Menge pro Anlass, ohne dass eine vollständige Zurückhaltung bei Standardgrößen erforderlich ist.
Nach Preissegment: Premium übertrifft den Massenmarkt trotz Gegenwind beim Preis-Leistungs-Verhältnis
Das Massensegment dominierte den Markt für Süßwaren in den Vereinigten Staaten im Jahr 2025 mit einem Anteil von 65,73 %, gestützt durch Budgetbeschränkungen der Haushalte und die strukturelle Dichte der Wert-Einzelhandelskanäle, einschließlich Discountläden, Club-Ketten und Discount-Lebensmittelhandel. Premium ist das am schnellsten wachsende Preissegment mit einem CAGR von 6,93 % bis 2031, angetrieben durch Verbraucher, die ihre Lieblingsprodukte auch unter wirtschaftlichem Druck weiterhin priorisieren. Eine Umfrage der National Confectioners Association (NCA) aus dem Jahr 2026 ergab, dass 51 % der Verbraucher in den Vereinigten Staaten mehr für ein Süßwarenprodukt bezahlen würden, wenn es ihr Favorit ist, und 42 % würden für Schenkzwecke mehr ausgeben. Diese Bifurkation schafft eine strukturelle Margenopportunität für Hersteller, die bereit sind, in die Entwicklung von Premium-Portfolios zu investieren, allerdings mit dem Risiko, Mainstream-Verbraucher zu kannibalisieren.
Das Nordamerika-Geschäft von Lindt & Sprüngli, das Lindt, Ghirardelli und Russell Stover umfasst, erzielte im Jahr 2025 einen Umsatz von 2,18 Milliarden CHF mit 8,9 % organischem Wachstum, und die Gruppe beschleunigte sich im ersten Halbjahr 2026 auf 12,7 % organisches Wachstum, laut den offiziellen Ergebnisveröffentlichungen des Unternehmens. Unterdessen positioniert die Übernahme von Hotel Chocolat durch Mars das Unternehmen, um Premium-Glaubwürdigkeit im Direktvertriebs- und Erlebniseinzelhandelskanal zu erschließen, ohne sein Mainstream-Kerngeschäft zu stören. Die Spannung zwischen den beiden Preissegmenten dürfte über den Prognosezeitraum anhalten, wobei das Premium-Wachstum teilweise durch die Volumenerosion im Massensegment ausgeglichen wird, da der Inflationsdruck langsam nachlässt.

Nach Vertriebskanal: Online-Einzelhandel gewinnt Marktanteile, während Supermärkte das Volumen verankern
Supermärkte und Verbrauchermärkte hielten im Jahr 2025 einen Anteil von 42,76 % am Markt für Süßwaren in den Vereinigten Staaten – eine Position, die durch hohen Kundenverkehr, Impulskaufplatzierungen an der Kasse und die Dominanz saisonaler Aktivierungen im vorderen Ladenbereich gestärkt wird, die Impulskäufe antreiben. Online-Einzelhandelsgeschäfte sind der am schnellsten wachsende Kanal mit einem CAGR von 6,74 % bis 2031, angetrieben durch Abonnementformate, Großeinkaufsverhalten und Direktzugang zu limitierten Auflagen und Premium-Marken mit begrenztem physischen Regalplatz.
Convenience-Stores bleiben ein wichtiger Impulskaufkanal, insbesondere für Einzelportionsformate, während der Online-Einzelhandel Herausforderermarken – einschließlich digital-nativer und internationaler Marktteilnehmer – ermöglicht, nationale Verbraucherbeziehungen aufzubauen, bevor sie eine breite physische Distribution erreichen. BUBS nutzte seine durch TikTok ausgelöste virale Nachfrage, um bei seinem Launch im August 2025 gleichzeitig Regalplatzierungen bei Target, Walmart, Kroger, Albertsons, CVS und Walgreens auszuhandeln – ein Markteinführungsmodell, das unter den traditionellen Kanalstandards jahrelange regionale Makler-geführte Distribution erfordert hätte. Der Quartalsbericht zum E-Commerce des United States Census Bureau für das erste Quartal 2026 verzeichnete einen E-Commerce-Anteil von 16,8 % am gesamten Einzelhandelsumsatz, und die strukturelle Entwicklung des digitalen Lebensmittelhandels wird voraussichtlich weiterhin das Entdeckungs- und Kaufverhalten bei Süßwaren in allen Verbrauchersegmenten umlenken.
Geografische Analyse
Die Vereinigten Staaten sind der weltweit größte Süßwarenmarkt nach Umsatz und absorbieren die gesamte Produktion der wichtigsten globalen Hersteller, darunter Mars, Hershey, Mondelēz, Ferrero, Lindt und HARIBO, aus ihren wachsenden inländischen Produktionsstandorten. Saisonale Nachfragezyklen – mit Valentinstag, Ostern, Halloween und den Winterfeiertagen, die im Jahr 2025 den Großteil des Jahresumsatzes ausmachten – schaffen einen hochgradig vorhersehbaren, aber auch hochgradig wettbewerbsintensiven Promotionskalender, in dem Regalplatzierung, Preisgestaltung und saisonspezifische Artikelnummerninvestitionen entscheidend sind. Der US-Markt profitiert von einer umfassenden Multi-Kanal-Einzelhandelsinfrastruktur, die Lebensmittelhandel, Massenhandel, Club-Stores, Convenience-Stores, Drogerien und E-Commerce umfasst – eine Breite, die sowohl Impuls- als auch geplante Kaufanlässe über alle Preissegmente hinweg unterstützt.
Das Verbraucherverhalten auf dem US-Markt wurde im Zeitraum 2025–2026 durch ein Zusammentreffen makroökonomischer Drücke und demografischer Divergenz geprägt. Die Kohorten der Generation Z und der Millennials, die gemeinsam die nächsten zwei Jahrzehnte des Spitzenkonsums repräsentieren, bevorzugen überproportional stark Nicht-Schokoladen-Formate, darunter Gummi-, Kau-, Sauer-, gefriergetrocknete und funktionale Snackriegel, während Babyboomer ihre Präferenz für traditionelle Milch- und Zartbitterschokolade beibehalten. Diese generationelle Spaltung treibt eine Produktportfolio-Bifurkation voran, die bereits in Regalumgestaltungen sichtbar ist: Einzelhändler erweitern Gummi- und funktionale Snackriegel-Adjacenzen auf Kosten von Standard-Schokoriegelplatzierungen, insbesondere in städtischen Lebensmittelformaten.
Die Fertigungsinvestitionen in den Vereinigten Staaten beschleunigten sich in den Jahren 2025–2026 deutlich, was sowohl auf Zollanreizstrukturen als auch auf langfristiges Wachstumsvertrauen zurückzuführen ist. HARIBOs Fabrik in Pleasant Prairie, Wisconsin, die 2023 als erstes US-Produktionsstandort des Unternehmens eröffnet wurde, steuerte bereits auf ein stufenweises Expansionsziel von potenziell 185.806 m² zu, wobei die Lagerkapazität im zweiten Quartal 2024 verdreifacht wurde. Diese Welle inländischer Investitionen reduziert die Importabhängigkeit, mäßigt das Zollrisiko und baut die Produktionsflexibilität auf, die erforderlich ist, um auf trendgetriebene Nachfragezyklen im US-Einzelhandelstempo zu reagieren.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für Süßwaren in den Vereinigten Staaten ist mäßig konzentriert, mit einigen führenden globalen Akteuren, die bedeutende Marktanteile halten, neben einer fragmentierten Basis aus regionalen, aufstrebenden und Herausforderermarken. Die Wettbewerbsdynamik wird im Jahr 2026 durch drei gleichzeitige Kräfte neu gestaltet: Integrationsdruck nach der Fusion bei Mars infolge der 36-Milliarden-USD-Übernahme von Kellanova; eine Welle defensiver Portfoliodiversifizierung bei mittelgroßen Akteuren wie Hershey und Mondelēz; und eine anhaltende Insurgenz durch missionsorientierte und digital-native Marken, die die Loyalität der Generation Z durch ethische Beschaffung, virale soziale Entdeckung und Direktvertriebskanalbesitz gewinnen. Mars hält nun das breiteste Multi-Kategorie-Snacking-Portfolio auf dem Markt, mit Snickers, M&M's, Twix, Skittles sowie Kellanovas Pringles, Cheez-It und RXBAR, die eine gangübergreifende Handelshebelmacht schaffen, die Herausforderer nicht leicht erreichen können.
Patent- und Prozessinnovation wird ebenfalls zu einem Differenzierungsmerkmal: Das belgische Unternehmen Puratos hat eine Partnerschaft mit California Cultured für zellbasiertes Kakaopulver geschlossen, das laut Berichterstattung des IFT Food Technology Magazine bis Ende 2026 die kommerzielle Skalierung in den USA erreichen soll, was signalisiert, dass eine neue Generation von Strategien zur Sicherung der Kakaoversorgung in die Industrialisierung eintritt. Weißer Raum auf dem Markt konzentriert sich weiterhin auf funktionale Süßwaren, wo proteinangereicherte, ballaststoffreiche und GLP-1-kompatible Formate Snacking- und Süßwarennachfrage zusammenführen. Hersheys Übernahme von LesserEvil für rund 750 Millionen USD im November 2025, die organische Puffs und Snackriegel einschließlich der pflanzlichen Marke R.E.D.D. zum Portfolio hinzufügt, spiegelt die bisher deutlichste Wette wider, dass ein etablierter Süßwarenhersteller direkt im Bereich „Besser für Sie” konkurrieren wird, anstatt zuzusehen, wie dieser Anlass zu Nicht-Süßwarenunternehmen abwandert.
Mondelēz verfolgt einen parallelen Weg: Seine Perfect-Bar-Marke (20 Gramm Protein) und Hu Premium-Vegane-Schokolade beginnen im Jahr 2026 messbare Einzelhandelszugkraft zu zeigen, laut Kommentaren von CEO Dirk Van de Put gegenüber Investoren im Februar 2026. Die Einhaltung der Kennzeichnungsentwicklung der Food and Drug Administration – insbesondere der im Januar 2025 vorgeschlagenen Regel zur Kennzeichnung auf der Vorderseite der Verpackung – wird voraussichtlich eine kurzfristige Neuformulierungswelle im Mainstream-Segment auslösen, von der überproportional Unternehmen profitieren werden, die bereits in sauberere Kennzeichnungsmerkmale investiert haben. Tony's Chocolonelys Umsatzwachstum von 50 % im Jahresvergleich in den Vereinigten Staaten auf 75 Millionen EUR im Geschäftsjahr, das im September 2025 endete, zeigt, dass eine differenzierte ethische Positionierung, Open-Chain-Beschaffung und Zertifizierung als sklavenfrei produzierter Kakao in den Vereinigten Staaten ein skalierbarer Wettbewerbsvorteil und keine Nischenpräferenz sind.
Marktführer der US-amerikanischen Süßwarenbranche
-
Mars, Incorporated
-
The Hershey Company
-
Mondelez International, Inc.
-
Ferrero International S.A.
-
Chocoladefabriken Lindt & Sprüngli AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juni 2026: Mondelēz International brachte SOUR PATCH KIDS BESTIES auf den Markt, ein teilbares, soziales Süßwarenformat, bei dem vier Sour Patch Kids miteinander verbunden sind und auf Freundschaftsanlässe der Generation Z abzielt. Der 7,17-Unzen-Beutel ist national für 3,29 USD erhältlich, laut der Pressemitteilung des Unternehmens.
- März 2026: Mars, Mondelēz, Nestlé, Hershey und Lindt kündigten eine gemeinsame Initiative zur Transformation der Praktiken in der Kakao-Lieferkette und zum Schutz der Kakaobauern an, laut der Berichterstattung von Confectionery News vom März 2026. Das Konsortium signalisiert die branchenweite Anerkennung, dass die Sicherheit der Kakaoversorgung koordiniertes Handeln über individuelle Beschaffungsstrategien hinaus erfordert.
- Januar 2026: Mars schloss die Integrationsplanung nach seiner Übernahme von Kellanova für 36 Milliarden USD (abgeschlossen im Dezember 2025) ab und richtete einen neuen regionalen Büro-Hub im Fulton Market District in Chicago ein, um die nordamerikanischen Aktivitäten des kombinierten Mars- und Kellanova-Portfolios zu unterstützen. Das Geschäft, das mit einer Kombination aus Darlehen und langfristigen Schulden finanziert wurde, wurde von den US-amerikanischen Kartellbehörden bedingungslos genehmigt.
Berichtsumfang des US-amerikanischen Süßwarenmarkts
Der Süßwarenmarkt umfasst Schokoladen-, Zuckerwaren-, Kaugummi- und Snackriegelprodukte, die für Genuss, Geschenke und den täglichen Konsum hergestellt und verkauft werden. Der US-amerikanische Süßwarenmarkt ist segmentiert nach Produkttyp (Schokolade, Kaugummi und weitere), Verpackungsart (Einzelportionen und Multipacks), Preissegment (Massenmarkt und Premium) und Vertriebskanal (Supermärkte/Hypermärkte, Convenience-Stores und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Schokolade | Zartbitter |
| Milch/Weiß | |
| Kaugummi | Kaugummi |
| Bubble Gum | |
| Zuckerwaren | Hartbonbons |
| Lollipops | |
| Pfefferminzbonbons | |
| Pastillen, Gummis und Gelees | |
| Toffees und Nougat | |
| Sonstige | |
| Snackriegel | Proteinriegel |
| Müsliriegel | |
| Frucht- und Nussriegel | |
| Energieriegel |
| Einzelportionen |
| Multipacks |
| Massenmarkt |
| Premium |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nach Produkttyp | Schokolade | Zartbitter |
| Milch/Weiß | ||
| Kaugummi | Kaugummi | |
| Bubble Gum | ||
| Zuckerwaren | Hartbonbons | |
| Lollipops | ||
| Pfefferminzbonbons | ||
| Pastillen, Gummis und Gelees | ||
| Toffees und Nougat | ||
| Sonstige | ||
| Snackriegel | Proteinriegel | |
| Müsliriegel | ||
| Frucht- und Nussriegel | ||
| Energieriegel | ||
| Nach Verpackungsart | Einzelportionen | |
| Multipacks | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Umfang des US-amerikanischen Süßwarenmarkts?
Der US-amerikanische Süßwarenmarkt wird 2026 auf 62,75 Milliarden USD geschätzt und soll bis 2031 einen Wert von 84,44 Milliarden USD erreichen, mit einer CAGR von 6,12 %.
Warum gewinnen Multipacks im Süßwarenmarkt der Vereinigten Staaten an Bedeutung?
Multipacks werden voraussichtlich mit einem CAGR von 6,57 % wachsen, da sie den Haushaltswert, geplante Käufe und Portionskontrolle unterstützen.
Welches Süßwarensegment wächst am schnellsten?
Snackriegel sind das am schnellsten wachsende Produktsegment mit einer prognostizierten CAGR von 6,88 % bis 2031. Proteinorientierte Produkte unterstützen die Nachfrage nach funktionalen Snacking-Anlässen. Quest erzielte im Geschäftsjahr 2025 einen Nettoumsatz von 863 Millionen USD.
Welche Faktoren könnten die Nachfrage nach Süßwaren in den Vereinigten Staaten einschränken?
Gesundheitliche Bedenken im Zusammenhang mit Zucker, Anforderungen an die Lebensmittelkennzeichnung, gesündere Snack-Alternativen sowie volatile Kakao- und Zuckerkosten könnten die Nachfrage und die Margen einschränken.