
米国菓子市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
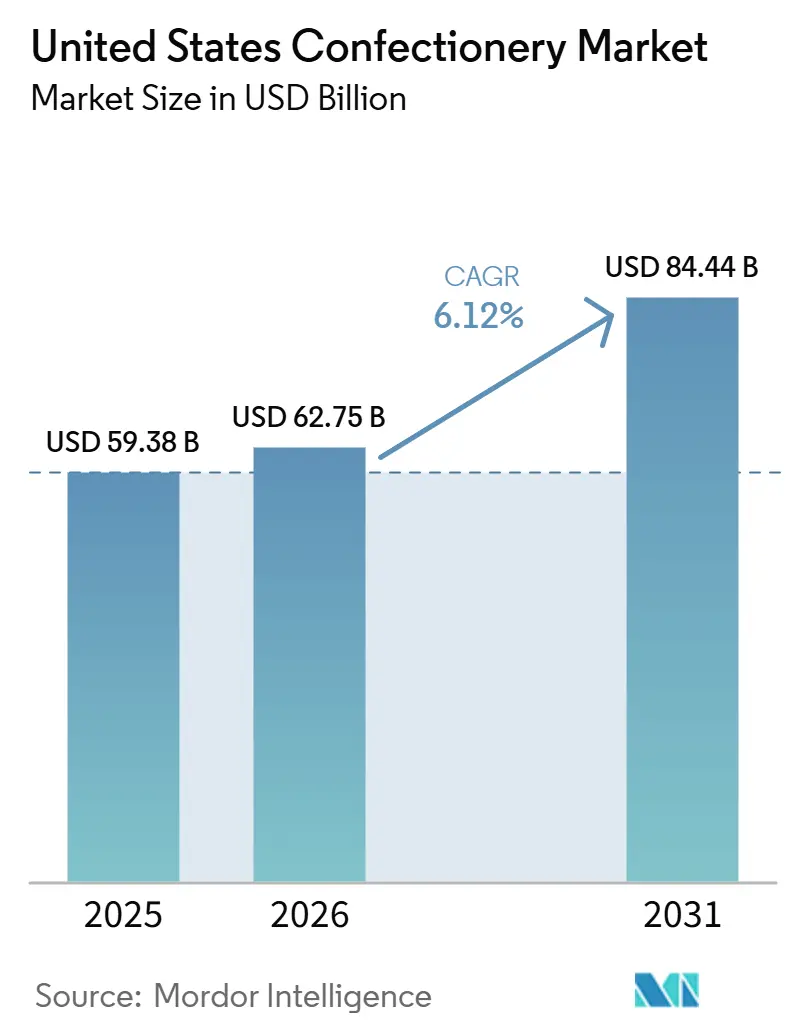
| 基準年の市場規模 (2025) | 59.38 十億米ドル |
| 市場規模 (2026) | 62.75 十億米ドル |
| 市場規模 (2031) | 84.44 十億米ドル |
| 成長率 (2026 - 2031) | 6.12 % |
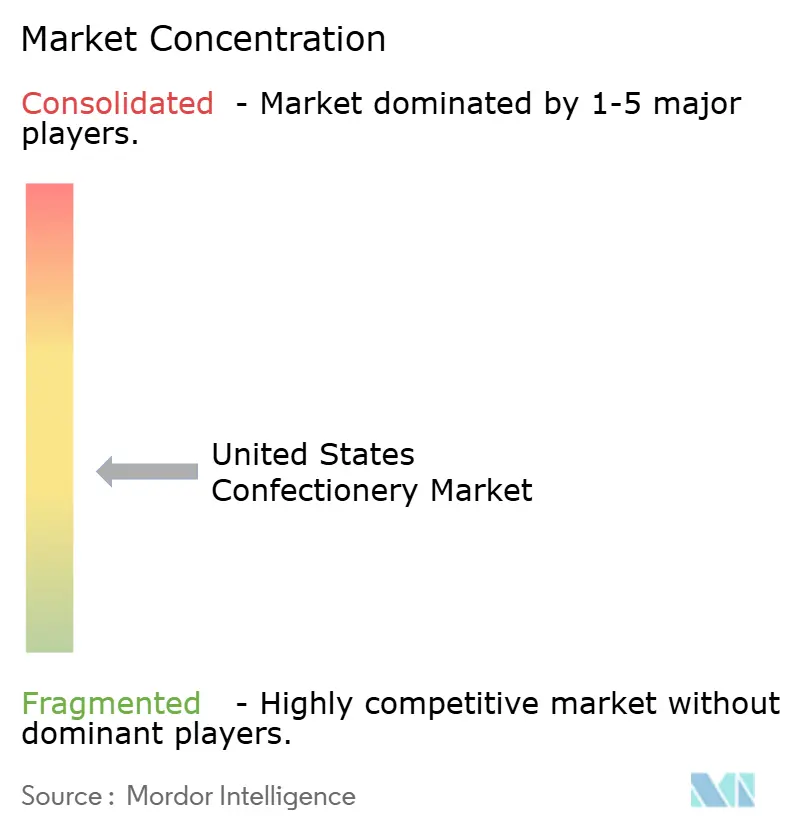
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国菓子市場分析
米国菓子市場は2025年に594億米ドル規模に達し、2026年には627.5億米ドルと評価され、2031年までに844.4億米ドルに達すると予測されており、予測期間中に6.12%のCAGRで拡大する。全米菓子協会(NCA)の2026年版「ステート・オブ・トリーティグ」レポートによると、米国の家庭の99.8%が2025年に少なくとも1回は菓子を購入しており、消費者のカテゴリーへの関与は事実上普遍的な水準を維持している[1]。Mars, Incorporatedによる2025年後半のKellanova買収(360億米ドル)は競争秩序を再編し、スナッキング・ポートフォリオの幅を拡大することで、複数の隣接カテゴリーにわたって他社が追随できない小売業者へのレバレッジを同社に与えた。FerreroによるWK Kelloggの2025年9月の31億米ドルでの買収は、挑戦者企業における同様のマルチカテゴリー志向を示している。こうした業界再編を背景に、特定セグメントで年間収益成長率50%超を達成しているミッション主導型およびデジタルネイティブのチャレンジャーブランドが、Z世代とミレニアル世代の新奇性・倫理的調達・感覚的差別化への需要を取り込むことで、恒久的な棚スペースを確保しつつある。
レポートの主要ポイント
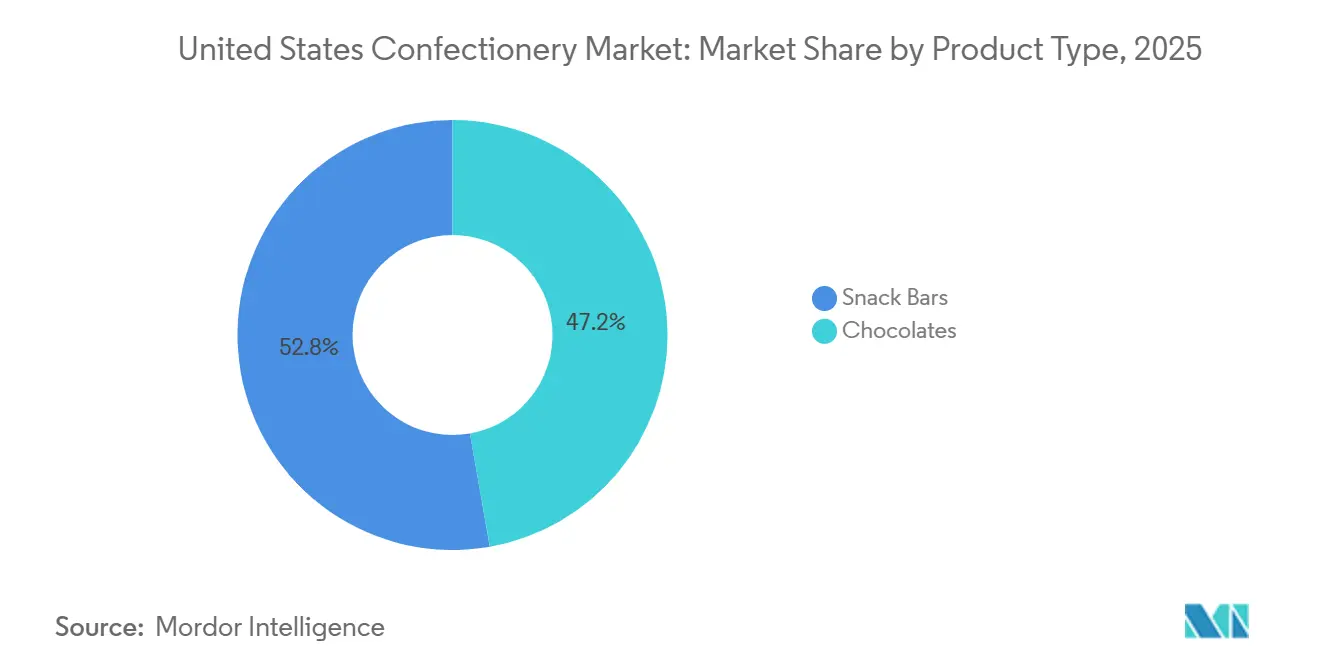
- 製品タイプ別では、チョコレートが2025年の米国菓子市場シェアの47.22%を占め、スナックバーが2031年にかけて最高のCAGR 6.88%を記録すると予測されています。
- 包装タイプ別では、シングルサーブ製品が2025年の米国菓子市場シェアの47.28%を占め、マルチパックは2031年にかけてCAGR 6.57%で成長すると予測されています。
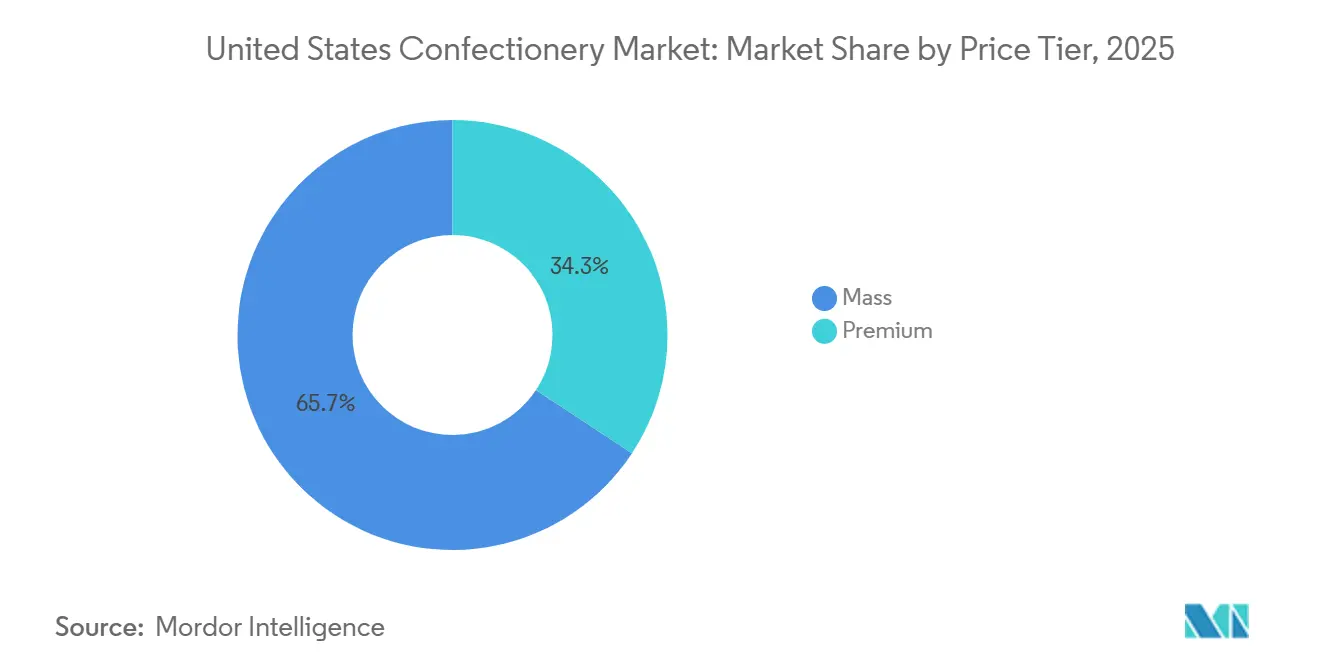
- 価格帯別では、マス製品が2025年の米国菓子市場シェアの65.73%を占め、プレミアム製品は2031年にかけてCAGR 6.93%で拡大すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の米国菓子市場シェアの42.76%を占め、オンライン小売店は2031年にかけてCAGR 6.74%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国菓子市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 響の時間軸 |
|---|---|---|---|
| 革新的なフレーバーとフォーマットが製品トライアルを促進 | +1.2% | 全国規模、都市部の主要都市および専門小売エリアで最も顕著 | 中期(2〜4年) |
| 季節的なギフティングと祝祭消費が売上を押し上げ | +1.5% | 全国規模、郊外および中間市場のマス小売に高い集中度 | 短期(2年以内) |
| プレミアムおよびアルチザン菓子への消費者関心の高まり | +1.3% | 沿岸部および都市部市場;食料品店およびダイレクト・トゥ・チャネルを通じて全国へ拡大中 | 中期(2〜4年) |
| ソーシャルメディアマーケティングが製品発見を加速 | +0.9% | 全国規模、全地域の18〜34歳の年齢層に不均衡な影響 | 短期(2年以内) |
| ノベルティおよび限定版ローンチへの需要の高まり | +0.8% | 全国規模、大都市圏のZ世代とミレニアル世代に集中 | 中期(2〜4年) |
| 利便性主導のスナッキングが衝動的な菓子購入を支援 | +0.7% | 全国規模、コンビニエンスおよびトラベル小売エリアで突出した成長 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
革新的なフレーバーとフォーマットが製品トライアルを促進
米国消費者が馴染みのないテクスチャーや風味の組み合わせを試す意欲は、このカテゴリーにおいて最も収益化可能なダイナミクスの一つとなっている。見落とされがちな示唆は、フォーマットの破壊的革新、特にフリーズドライキャンディ現象が、従来のセグメントデータでは捉えられない独自の成長軌跡を持つマイクロカテゴリーを生み出しているという点である。菓子業界専門誌のデータによると、TikTokの「#freezedriedcandy」ハッシュタグは2025年初頭までに47億回の閲覧数を記録しており、業界大手はすでに対応を始めている。The Hershey Companyは、バイラル的な発見によって顕在化したユニークなテクスチャー体験への未充足需要に応えるため、フリーズドライ版ジョリー・ランチャーを発売した。風味の組み合わせやコラボレーション形式は新製品開発サイクルを加速させており、大手メーカーにおけるイノベーション計画の時間軸は、トレンドの速度に対応するため18ヶ月から最短6ヶ月にまで短縮されている。
季節的なギフティングと祝祭消費が売上を押し上げ
全米菓子協会(NCA)の2026年版「ステート・オブ・トリーティング」レポートによると、バレンタインデー、イースター、ハロウィン、冬の祝日という4大キャンディシーズンが2025年の米国菓子販売の大部分を占めており、この数値はパンデミック前の水準からほぼ変わっておらず、季節的な需要の定着が構造的に持続していることを示している。冬の祝日だけで2024年に約75億米ドルを生み出し、単一の季節イベントとして最大規模となった一方、全米小売業協会によると、2025年のハロウィンキャンディ支出は39億米ドルと予測された[2]。二次的な洞察として、季節的なプログラミングが一部のメーカーにとって主要な成長ドライバーとして機能していることが挙げられる。Mondelēz Internationalは、2025年の米国菓子カテゴリーの成長がすべて季節菓子によるものであったと報告している。この集中効果は、サプライチェーンの機動性、季節別在庫管理単位(SKU)の管理、および店頭活性化能力が競争上の差別化要因としてますます重要になっていることを意味する。消費者の大多数は休日専用のパッケージ、形状、風味を求めており、これにより専用の季節イノベーション・パイプラインを持つ大手ブランドは、価格訴求のみのプレイヤーに対して繰り返し構造的優位性を発揮できる。
プレミアムおよびアルチザン菓子への消費者関心の高まり
スーパープレミアムチョコレートは2025年に新規参入者だけで数百万ドルの増分売上を獲得し、市場全体の成長ペースの2倍以上を記録した。ここで重要な戦略的ニュアンスは、そのスーパープレミアムの売上の3分の2がオーガニック成長ではなくメインストリームチョコレートから直接移行してきたものであり、カテゴリーが菓子全体のパイを拡大するのではなく自らの基盤を侵食しているという点である。Lindt & Sprüngli北米事業は2025年に8.9%のオーガニック成長を達成し、同社の半期決算によると、リンドール、エクセレンス、ドバイスタイルチョコレートの展開に牽引されて2026年上半期には12.7%のオーガニック成長に加速した。Marsは2024年のHotel Chocolat買収を通じてプレミアムへのコミットメントを示し、英国ブランドの垂直統合モデル、直接調達、強力なダイレクト・トゥ・チャネル、ストーリーテリング主導の小売をマス・ポートフォリオ内でのプレミアム資格構築のテンプレートとして活用している。米国食品医薬品局(FDA)が2025年1月に提案したパッケージ前面栄養表示規則(連邦官報)は、添加糖を「低」「中」「高」で表示する「栄養情報」ボックスの義務付けを求めるものであり、メインストリーム層での処方変更を加速させ、クリーンラベルや高カカオを訴求するブランドの相対的なポジショニングを意図せず強化する可能性が高い[3]。
ソーシャルメディアマーケティングが製品発見を加速
全米菓子協会(NCA)の2026年版「ステート・オブ・トリーティング」レポートによると、2025年にZ世代消費者の48%がTikTokを通じて新しい菓子商品を発見したのに対し、ベビーブーマーの58%は依然として店頭で商品を発見しており、この世代間の差異は業界全体のメディア投資配分に直接的な影響を与えている。TikTokは発見を加速させただけでなく、認知から購買までの経路を短縮した。マサチューセッツ州を拠点とする手作りキャンディ会社Pure Sugar Candyは、テレビパーソナリティのベサニー・フランケルの300万人のフォロワーが起点となった単一のバイラルTikTok投稿の後、総売上の50%をオンライン購買者が占めるようになったと述べている。プラットフォームが製品開発に与える影響は過小評価されている。スウェーデンのキャンディブランドBUBSは、同社のプレスリリースによると、2025年8月にTarget、Walmart、Kroger、Walgreensでの発売前に、TikTokのバイラル需要を明示的に中心に据えた米国市場参入戦略を構築した。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖消費に関する健康懸念の高まり | -1.2% | 全国規模、高所得層および大卒以上の学歴を持つ層でより顕著 | 長期(4年以上) |
| カカオおよび砂糖価格の変動がマージンに影響 | -1.0% | 全国規模、ヘッジ能力が限られた中間層メーカーで最も深刻 | 中期(2〜4年) |
| 厳格な食品表示および規制要件 | -0.6% | 全国規模、コンプライアンス負担は主流セグメントおよび処方変更中のセグメントに集中 | 中期(2〜4年) |
| より健康的なスナック代替品への消費者シフト | -0.9% | 全国規模;スナックバー、スペシャルティ、およびベター・フォー・ユー(BFY)菓子フォーマットで力強い成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
砂糖消費に関する健康懸念の高まり
砂糖に関連する健康上の懸念は、1回あたりの支出が増加する中でも、菓子消費頻度に構造的な圧力をかけている。この抑制要因が戦略的に複雑なのは、所得層によって影響の現れ方が異なるためである。高所得のGLP-1利用世帯は食料品支出をより大きく削減したが、Lindtは同時に、2025年のGLP-1利用者における米国プレミアムチョコレート売上が非利用者の6.5%に対して約17%増加したと報告しており、健康意識の高い消費者が頻度を減らしながらも嗜好の機会には大幅に上位商品を選ぶ傾向があることを示唆している。米国食品医薬品局の2025年1月提案のパッケージ前面表示規則は、包装食品の主要表示面に飽和脂肪、ナトリウム、添加糖を「低」「中」「高」で表示することを義務付けるものであり、特にハードキャンディ、グミ、標準チョコレートセグメントでの処方変更を迫るコンプライアンス要因となる。2025年4月に米国食品医薬品局が「ノー・クエスチョンズ」レターを通じて承認したブラゼイン甘味料は、精密発酵由来の天然代替品として、感覚的品質を損なうことなく20〜40%の糖分削減を可能にする可能性があるが、大手ブランドでの商業規模での展開にはまだ数年を要する見込みである。
カカオおよび砂糖価格の変動がマージンに影響
米国菓子業界は、カカオと砂糖の価格変動に対して依然として高い露出度を持っており、これらの原材料は生産コストの相当部分を占めている。主要生産国における供給障害と悪天候により、カカオ価格は2024〜2025年に記録的な水準に達し、Hersheyなどのメーカーは価格引き上げを実施し、より高い原材料コストを吸収することを余儀なくされた。Hersheyは、カカオを含む商品コストの上昇が、堅調な販売実績にもかかわらず菓子セグメントの利益率を圧迫したと報告しており、収益性への圧力を浮き彫りにしている。原材料価格の持続的な変動は、特に競争が激しいマス市場菓子セグメントにおいて、メーカーが生産・価格戦略を計画する能力を制限している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グメント分析
製品タイプ別:スナックバーが従来のチョコレートに迫る
チョコレートは2025年の米国菓子市場において47.22%という圧倒的なシェアを保持しており、深いブランドエクイティ、季節的なギフト需要サイクル、および事実上普遍的な家庭への浸透に支えられた持続的な地位を築いている。スナックバーは2031年まで6.88%のCAGRで最も急成長するセグメントであり、タンパク質中心の消費シフトが純粋な嗜好から機能的な満足へとスナック機会を再方向付けしている。The Simply Good Foods Companyの同社2025年度年次報告書によると、プロテインバーサブカテゴリーで展開するQuestブランドは2025年度に8億6,300万米ドルの純売上を記録し、52週ベースで13%増加、2019年の買収以来の年平均成長率は約20%に達した。
スナックバーセグメント内では、プロテインバーサブセグメントが2025年に最大のシェアを保持し、シリアルバーおよびフルーツ&ナッツバーがこれに続いた。エナジーバーは最小のサブセグメントだが、フィットネス文化の追い風とコンビニエンスおよびスペシャルティチャネルでの流通拡大の恩恵を受けている。ガムは成長を記録した一方、ハードキャンディ、ロリポップ、ミント、グミ、パスティーユ、トフィーを含む砂糖菓子は3年連続でチョコレートに対して地歩を固めた。非チョコレートキャンディのシェアは2025年に上昇したが、このトレンドはZ世代とミレニアル世代がベビーブーマーの伝統的なミルクチョコレートおよびダークチョコレートへの嗜好に対してグミ、チューイー、フリーズドライ形式を過剰に選好していることに起因している。BUBSのバイラル的な市場参入と、HARIBOのウィスコンシン州での生産拡大(2024年第2四半期にプレザント・プレーリー工場近くの倉庫を157,656平方フィートから447,216平方フートに拡張)はいずれも、米国でのグミおよび砂糖菓子への急増する需要に対するサプライサイドの対応を反映している。



包装タイプ別:マルチパックが構造的成長ドライバーとして台頭
シングルサーブ形式は2025年の米国菓子市場において47.28%のシェアを保持しており、個別の分量と価格帯のアクセスしやすさが主要な購買ドライバーとなるレジ前、コンビニエンスストア、自動販売機チャネルでの衝動買いによって支えられている。マルチパックは最も急成長するパッケージ形式であり、家庭での購買行動とクラブストアの拡大が購買機会の組み合わせを再形成する中、2031年まで6.57%のCAGRで成長すると予測されている。Hersheyは、2025年の全米菓子協会(NCA)スウィーツ&スナックス・エキスポでのプレゼンテーションにおいて、消費者調査を根拠にマルチパックを「次の成長フロンティア」と位置付け、スナッキング全体で200億米ドル超の機会を示し、家庭浸透率94%、塩味スナックでの家庭浸透率73.4%(4年間で14%上昇)を示した。見えにくいダイナミクスとして、マルチパックが小売における来店促進要因として機能していることが挙げられる。小売業者はフォーマットの成長に対応するために棚スペースを拡大しており、メーカーはカテゴリーをまたいだ家庭バスケットを取り込むためにマルチブランドのバラエティボックスを発売している。
マルチパックへのシフトはまた、菓子価格の継続的な上昇を経て生まれた価値志向の行動パターンを反映している。GLP-1利用者は同時に、小分けマルチパックの新たな需要ドライバーとして台頭しつつある。GLP-1採用者がより管理された一口サイズの消費機会へとシフトするにつれ、あらかじめ分量が決められたマルチパック形式は、フルサイズの自制を必要とせずに1回あたりの適切な量を提供する。
価格帯別:バリュー逆風にもかかわらずプレミアムがマスを上回る
マス層は2025年の米国菓子市場において65.73%を占め、家庭の予算制約とダラーストア、クラブチェーン、ディスカウント食料品店を含む価値小売チャネルの構造的な密度に支えられている。プレミアムは経済的な圧力下でも消費者がお気に入りの菓子を優先し続けることに牽引され、2031年まで6.93%のCAGRで最も急成長する価格層となっている。全米菓子協会(NCA)の2026年調査によると、米国消費者の51%はお気に入りの菓子であれば割高でも購入し、42%はギフト目的であれば追加支出をいとわないと回答した。この二極化はプレミアムポートフォリオ開発に投資するメーカーに構造的なマージン機会をもたらすが、メインストリーム消費者を侵食するリスクも伴う。
Lindt、Ghirardelli、Russell Stoverを傘下に持つLindt & Sprüngli北米事業は、同社の公式決算発表によると、2025年に22億1,800万スイスフランの収益と8.9%のオーガニック成長を達成し、グループは2026年上半期に12.7%のオーガニック成長に加速した。一方、MarsによるHotel Chocolatの買収は、メインストリームのコアを乱すことなく、ダイレクト・トゥ・チャネルおよび体験型小売チャネルでプレミアムの資格を獲得するための布石となっている。2つの価格層間の緊張は予測期間を通じて持続する可能性が高く、インフレ圧力が徐々に緩和するにつれてプレミアムの成長がマス層の数量減少によって部分的に相殺される見込みである。
流通チャネル別:オンライン小売がシェアを拡大、スーパーマーケットが数量を支える
スーパーマーケットおよびハイパーマーケットは2025年の米国菓子市場において42.76%のシェアを保持しており、高い来客数、レジ前での衝動購買配置、および裁量的購買を促進する季節的な店頭前面活性化の優位性によってこの地位が強化されている。オンライン小売店は2031年まで6.74%のCAGRで最も急成長するチャネルであり、サブスクリプション形式、まとめ買い行動、および物理的な棚スペースが限られた限定版・プレミアムブランドへのダイレクト・トゥ・チャネルアクセスに牽引されている。
コンビニエンスストアは特にシングルサーブ形式において重要な衝動購買チャネルであり続けている一方、オンライン小売はデジタルネイティブや海外からの新規参入者を含むチャレンジャーブランドが広範な物理的流通を達成する前に全国的な消費者関係を構築することを可能にしている。BUBSはTikTok主導のバイラル需要を活用して、2025年8月の発売時にTarget、Walmart、Kroger、Albertsons、CVS、Walgreensでの棚配置を同時に交渉したが、これは従来のチャネル規範の下では地域ブローカー主導の流通に何年もかかっていたであろう市場参入モデルである。米国国勢調査局の2026年第1四半期四半期電子商取引レポートは、電子商取引が小売総売上の16.8%を占めたと記録しており、デジタル食料品の構造的な軌跡はすべての消費者セグメントにわたって菓子の発見と購買行動を引き続き再方向付けすると予想される。
地理的分析
米国は収益面で世界最大の菓子市場であり、Mars、Hershey、Mondelēz、Ferrero、Lindt、HARIBOを含む主要グローバルメーカーの拡大する国内生産拠点からの全生産量を吸収している。バレンタインデー、イースター、ハロウィン、冬の祝日が2025年の年間売上の大部分を占める季節的な需要サイクルは、棚配置、価格設定、季節別在庫管理単位(SKU)投資が決定的となる高度に予測可能かつ競争の激しいプロモーションカレンダーを生み出している。米国市場は、食料品、マス・マーチャンダイズ、クラブ、コンビニエンス、ドラッグストア、電子商取引にわたる包括的なマルチチャネル小売インフラの恩恵を受けており、この幅広さがすべての価格層にわたって衝動的および計画的な購買機会の両方を支えている。
米国市場における消費者行動は、2025〜2026年にかけてマクロ経済的圧力と人口動態の乖離の収束によって形成されてきた。今後20年間のピーク消費を集合的に代表するZ世代とミレニアル世代のコホートは、グミ、チューイー、サワー、フリーズドライ、機能性スナックバーを含む非チョコレート形式を大きく過剰選好している一方、ベビーブーマーは伝統的なミルクチョコレートおよびダークチョコレートへの嗜好を維持している。この世代間の分断は、すでに棚の再編成に見られる製品ポートフォリオの二極化を促進しており、小売業者は特に都市部の食料品フォーマットにおいて標準的なキャンディバーの棚面積を犠牲にしてグミおよび機能性スナックバーの隣接スペースを拡大している。
米国内での製造投資は2025〜2026年に関税優遇構造と長期的な成長への確信を反映して大幅に加速した。HARIBOのウィスコンシン州プレザント・プレーリー工場は、同社初の米国生産拠点として2023年に開設され、最大200万平方フィートの段階的拡張目標に向けてすでに規模を拡大しており、2024年第2四半期には倉庫業務が3倍の容量に拡大した。この国内投資の波は輸入依存度を低下させ、関税リスクを緩和し、米国小売のスピードでトレンド主導の需要サイクルに対応するために必要な生産機動性を構築している。
競争環境
米国菓子市場は中程度の集中度を示しており、少数の主要グローバルプレイヤーが相当なシェアを保持する一、地域的・新興・チャレンジャーブランドの断片化した基盤が存在する。競争ダイナミクスは2026年に3つの同時進行する力によって再形成されつつある。360億米ドルのKellanova買収後のMarsにおける合併後統合圧力、HersheyやMondelēzなどの中堅プレイヤーによる防衛的なポートフォリオ多様化の波、そして倫理的調達、バイラルなソーシャル発見、ダイレクト・トゥ・チャネルの所有権を通じてZ世代のロイヤルティを獲得するミッション主導型およびデジタルネイティブブランドによる持続的な攻勢である。Marsは現在、Snickers、M&M's、Twix、Skittles、およびKellanovaのPringles、Cheez-It、RXBARを擁する市場で最も幅広いマルチカテゴリー・スナッキング・ポートフォリオを保持しており、チャレンジャーが容易に対抗できないカテゴリーをまたいだ小売業者へのレバレッジを生み出している。
特許およびプロセスイノベーションも差別化要因となりつつある。ベルギーを拠点とするPuratosはCalifornia Culturedと提携し、IFT食品技術誌の報道によると、2026年末までに米国での商業規模に達することが期待される細胞培養カカオパウダーの開発を進めており、カカオ供給安全保障戦略の新世代が産業化段階に入りつつあることを示している。市場のホワイトスペースは機能性菓子に集中しており、タンパク質強化、食物繊維豊富、GLP-1対応形式がスナッキングと菓子の需要を収束させている。Hersheyによる2025年11月のLesserEvil買収(約7億5,000万米ドル)は、オーガニックパフとR.E.D.D植物性バーブランドを含むスナックバーをポートフォリオに加えるものであり、菓子業界の既存大手がベター・フォー・ユーの隣接カテゴリーで直接競争するという最も明確な賭けを反映しており、その機会が非菓子企業に移行するのを傍観するのではなく積極的に取り込もうとしている。
Mondelēzは並行した道を歩んでいる。同社のPerfect Barブランド(タンパク質20グラム)とHuプレミアムビーガンチョコレートは、2026年2月の投資家向けコメントでCEOのダーク・ファン・デ・プットが述べたように、2026年に測定可能な小売牽引力を示し始めている。米国食品医薬品局の表示改革、具体的には2025年1月に提案されたパッケージ前面規則への準拠は、メインストリームセグメントで短期的な処方変更の波を生み出すと予想され、すでにクリーンラベルの資格に投資してきた企業に不均衡な恩恵をもたらす。Tony's Chocolonelyの2025年9月期会計年度における米国収益の前年比50%増(7,500万ユーロ)は、差別化された倫理的ポジショニング、オープンチェーン調達、奴隷労働ゼロのカカオ認証が、ニッチな嗜好ではなく米国において拡張可能な競争優位性であることを示している。
米国菓子業界リーダー
-
Mars, Incorporated
-
The Hershey Company
-
Mondelez International, Inc.
-
Ferrero International S.A.
-
Chocoladefabriken Lindt & Sprüngli AG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Mondelēz Internationalは、4つのサワーパッチキッズが連結されたシェアラブルなソーシャルキャンディフォーマット「SOUR PATCH KIDS BESTIES」を発売し、Z世代の友情機会をターゲットにしました。同社のプレスリリースによると、7.17オンスのペグバッグが全国で3.29米ドルで販売されています。
- 2026年3月:Mars、Mondelēz、Nestlé、Hershey、Lindtは、2026年3月のConfectionery Newsの報道によると、カカオサプライチェーンの慣行を変革しカカオ農家を保護するための共同イニシアチブを発表しました。このコンソーシアムは、カカオ供給セキュリティには個別の調達戦略を超えた協調行動が必要であるという業界全体の認識を示しています。
- 2026年1月:Marsは、360 ビリオン 米ドルのKellanova買収(2025年12月完了)に続く統合計画を完了し、MarsとKellanovaの統合ポートフォリオの北米事業を支援するためにシカゴのフルトン・マーケット地区に新たな地域オフィスハブを設立しました。ローンと長期債務の組み合わせで資金調達されたこの取引は、米国の独占禁止規制当局から無条件で承認されました。


米国菓子市場レポートの範囲
菓子市場は、嗜好、ギフティング、日常消費向けに製造・販売されるチョコレート、砂糖菓子、ガム、スナックバー製品で構成されています。米国菓子市場は、製品タイプ(チョコレート、ガム、その他)、包装タイプ(シングルサーブおよびマルチパック)、価格帯(マスおよびプレミアム)、流通チャネル(スーパーマーケット・ハイパーマーケット、コンビニンスストア、その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| チョコレート | ダーク |
| ミルク・ホワイト | |
| ガム | チューインガム |
| バブルガム | |
| 砂糖菓子 | ハードキャンディ |
| ロリポップ | |
| ミント | |
| パスティーユ、グミ、ゼリー | |
| トフィーとヌガー | |
| その他 | |
| スナックバー | プロテインバー |
| シリアルバー | |
| フルーツ&ナッツバー | |
| エナジーバー |
| シングルサーブ |
| マルチパック |
| マス |
| プレミアム |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア |
| オンライン小売店 |
| その他の流通チャネル |
| 製品タイプ別 | チョコレート | ダーク |
| ミルク・ホワイト | ||
| ガム | チューインガム | |
| バブルガム | ||
| 砂糖菓子 | ハードキャンディ | |
| ロリポップ | ||
| ミント | ||
| パスティーユ、グミ、ゼリー | ||
| トフィーとヌガー | ||
| その他 | ||
| スナックバー | プロテインバー | |
| シリアルバー | ||
| フルーツ&ナッツバー | ||
| エナジーバー | ||
| 包装タイプ別 | シングルサーブ | |
| マルチパック | ||
| 価格帯別 | マス | |
| プレミアム | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||


レポートで回答される主要な質問
米国菓子市場の予測規模はどのくらいですか?
米国菓子市場は2026年に627.5 ビリオン 米ドルと評価され、CAGR 6.12%で成長し、2031年までに844.4 ビリオン 米ドルに達すると予測されています。
なぜマルチパックは米国菓子市場において重要性を増しているのか?
マルチパックは、家庭での価値、計画的購買、および分量管理を支援するため、6.57%のCAGRで成長すると予測されている。
最も急成長している菓子セグメントはどれですか?
スナックバーは最も急成長している製品セグメントであり、2031年にかけてCAGR 6.88%と予測されています。プロテイン重視の製品が機能的なスナッキング機会への需要を支えています。Questは2025年度に8.63 ビリオン 米ドルの純売上高を達成しました。
米国菓子需要を制約する可能性のある要因は何か?
砂糖に関する健康上の懸念、食品表示要件、より健康的なスナックの選択肢、およびカカオと砂糖のコストの変動が需要と利益率を制約する可能性がある。


 お客様のデータは安全であり、販売や共有は一切行われません。

