
Tamanho e Participação do Mercado de Seguro de Carga dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.7 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.8 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.10 % |
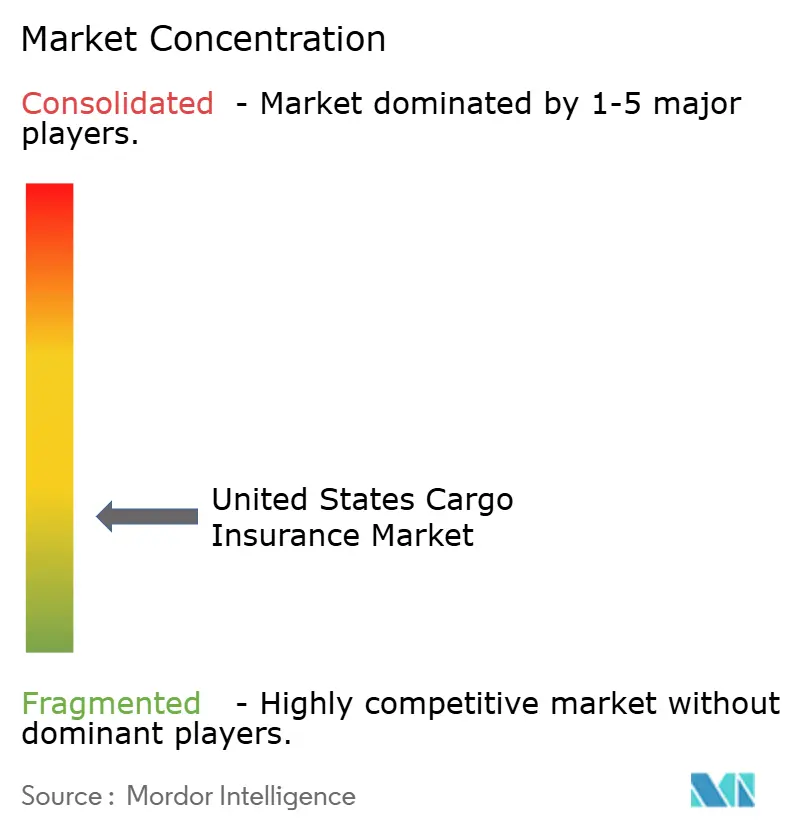
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Carga dos Estados Unidos por Mordor Intelligence
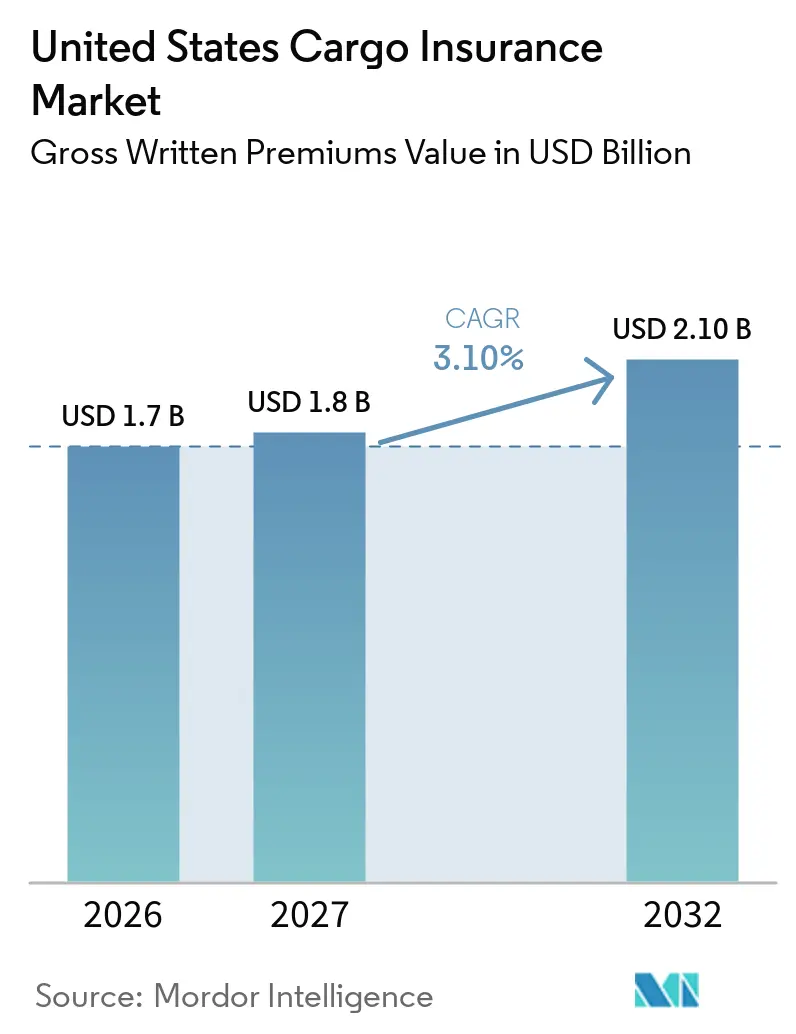
O tamanho do Mercado de Seguro de Carga dos Estados Unidos em termos de valor de prêmios brutos subscritos deve expandir de 1,7 bilhões de USD em 2026 e 1,8 bilhões de USD em 2027 para 2,10 bilhões de USD até 2032, registrando um CAGR de 3,10% entre 2027 e 2032.
O mercado de seguro de carga dos Estados Unidos está em expansão devido ao aumento dos valores de remessas seguradas, à evolução dos riscos de carga e à crescente digitalização da distribuição. A IUMI relatou que o índice de sinistralidade de carga dos Estados Unidos caiu para 40% em 2025, ante 75% em 2024, o que atraiu capacidade de subscrição e aumentou a concorrência em carga de commodities. Os custos relacionados a tarifas estão influenciando as exposições do seguro de carga ao aumentar os valores das remessas e criar riscos adicionais associados ao acúmulo de carga e à demurrage. O roubo de carga também continua sendo uma preocupação significativa, com perdas estimadas nos Estados Unidos e no Canadá chegando a quase 725 milhões de USD em 2025, um aumento de 60% em relação ao ano anterior. De acordo com o Departamento de Análise Econômica dos Estados Unidos, as importações de bens dos Estados Unidos totalizaram 3.438,4 bilhões de USD em 2025, destacando o substancial volume de atividade comercial que potencialmente requer seguro de carga.
Principais Conclusões do Relatório
- Por modo de transporte, o frete marítimo capturou 47,8% da participação do mercado de seguro de carga dos Estados Unidos em 2026, enquanto a carga aérea deve crescer a um CAGR de 6,5% até 2032.
- Por perfil de carga, a carga conteinerizada detinha uma participação de 42,4% do mercado de seguro de carga dos Estados Unidos em 2026, enquanto a carga de projetos, de elevação pesada e fora de bitola deve crescer a um CAGR de 5,8% até 2032.
- Por escopo comercial, a carga internacional representou 68,1% do mercado de seguro de carga dos Estados Unidos em 2026, enquanto o trânsito doméstico terrestre deve crescer a um CAGR de 4,7% até 2032.
- Por canal de distribuição, corretores e agentes capturaram 65,3% da participação do mercado de seguro de carga dos Estados Unidos em 2026, enquanto as plataformas digitais e online devem crescer a um CAGR de 9,2% até 2032.
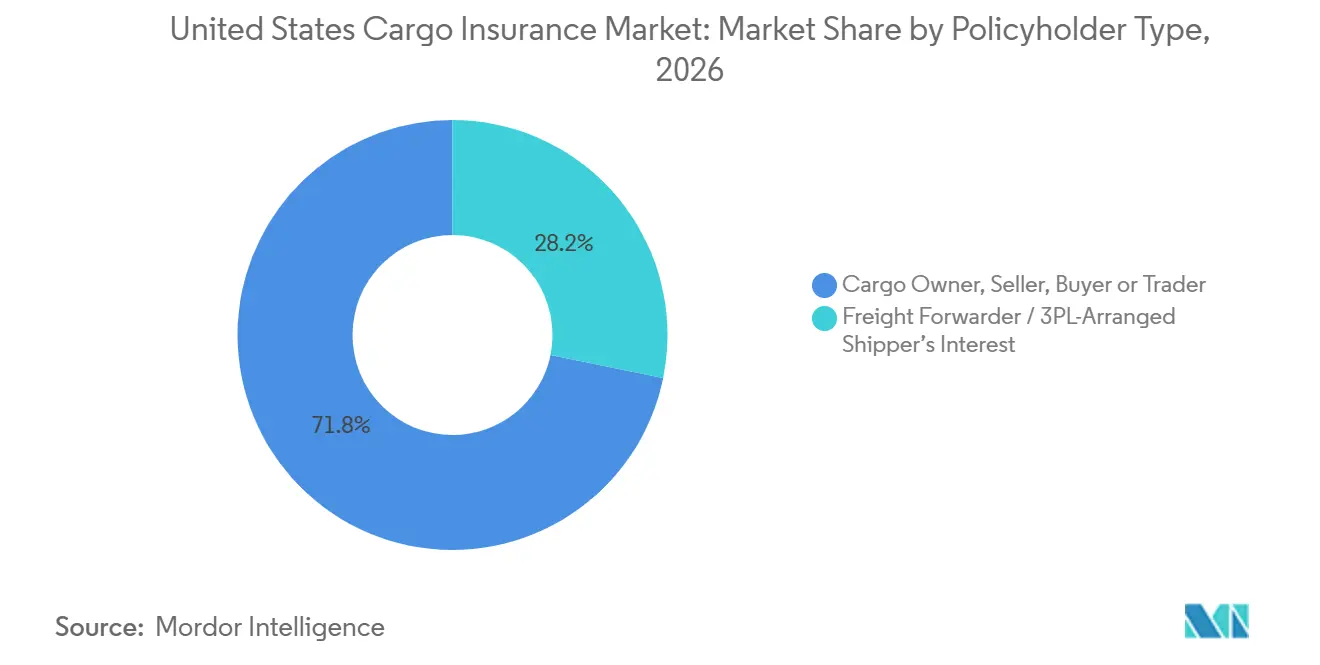
- Por tipo de segurado, os proprietários de carga representaram 71,8% do mercado de seguro de carga dos Estados Unidos em 2026, enquanto o seguro de interesse do embarcador organizado por transitários e operadores logísticos terceirizados deve crescer a um CAGR de 6,5% até 2032.
- Por setor de usuário final, varejo, bens de consumo e comércio eletrônico detinham 22,4% do mercado de seguro de carga dos Estados Unidos em 2026, enquanto eletrônicos e bens manufaturados de alto valor devem crescer a um CAGR de 6,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Tarifária, Diversificação de Rotas de Frete e Aumento dos Valores de Remessas Seguradas | +0.7% | Nacional, concentrado nos portos de entrada da Costa Oeste, Costa do Golfo e Nordeste | Curto prazo (≤ 2 anos) |
| Aumento do Roubo de Carga, Fraude Estratégica de Frete e Exposição a Remessas de Alto Valor | +0.5% | Em todo os Estados Unidos, com pontos críticos na Califórnia, Texas, Nova Jersey e Flórida | Médio prazo (2-4 anos) |
| Crescimento no Atendimento de Pedidos de Comércio Eletrônico e Remessas de Encomendas de Alta Frequência | +0.5% | Nacional, com ganhos iniciais nos principais corredores urbanos de atendimento | Médio prazo (2-4 anos) |
| Expansão de Movimentações de Carga de Alto Valor, Controlada por Temperatura e Especializada | +0.6% | Rotas de comércio global com destino aos Estados Unidos e corredores domésticos de cadeia de frio | Médio prazo (2-4 anos) |
| Plataformas Digitais de Frete e Distribuição de Seguro Incorporado ao Nível de Remessa | +0.7% | Nacional, com adoção concentrada em ecossistemas de logística de médio porte com uso intensivo de sistemas de gestão de transporte | Médio prazo (2-4 anos) |
| Crescente Necessidade de Gestão de Acúmulo de Carga e Riscos Climáticos Extremos | +0.4% | Costa do Golfo, Sudeste e Noroeste do Pacífico, com eventos periódicos de exposição nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Tarifária, Diversificação de Rotas de Frete e Aumento dos Valores de Remessas Seguradas
A Ordem Executiva 14257, assinada em 2 de abril de 2025, introduziu tarifas recíprocas sobre importações para os Estados Unidos, com ações executivas subsequentes modificando as alíquotas e o escopo das tarifas. Essas mudanças aumentam a incerteza em torno dos custos de desembarque, dos valores declarados de carga e das rotas de transporte internacional. Impostos, taxas e encargos mais elevados podem aumentar o valor segurado exigido para bens importados, criando riscos de subseguro quando os limites da apólice não são atualizados. A Munich Re ilustrou essa exposição com um exemplo em que uma remessa segurada por 5 milhões de USD poderia exigir 6,5 milhões de USD em cobertura após aumentos de custos relacionados a tarifas[1]. Importadores que consolidam pedidos para gerenciar custos mais elevados também podem aumentar o acúmulo de carga em portos, armazéns e centros de distribuição. A União Internacional de Seguros Marítimos alertou que as tarifas poderiam aumentar os valores de carga segurada em até 50%, particularmente na América do Norte, enquanto mudanças nas rotas comerciais podem introduzir novos riscos de trânsito e armazenagem.
Aumento do Roubo de Carga, Fraude Estratégica de Frete e Exposição a Remessas de Alto Valor
O mercado de seguro de carga dos Estados Unidos enfrenta exposição crescente ao roubo organizado de carga e crimes de frete de alto valor. A Verisk CargoNet estimou as perdas por roubo de carga nos Estados Unidos e no Canadá em quase 725 milhões de USD em 2025, um aumento de 60% em relação a 2024[2]. Os incidentes confirmados de roubo de carga aumentaram 18%, chegando a 2.646, enquanto o valor médio por roubo aumentou 36%, para 273.990 USD. Os criminosos visam cada vez mais eletrônicos valiosos, metais e outros bens de alto valor, enquanto fraudes de frete e esquemas de coleta enganosos criam riscos adicionais durante o transporte. Esses desenvolvimentos aumentam a importância da verificação de remessas, seleção segura de transportadoras, rastreamento em tempo real e subscrição baseada em risco. Seguradoras e corretores podem responder por meio de coberturas adaptadas a remessas de alto valor e controles mais rigorosos contra roubo e desvio fraudulento.
Crescimento no Atendimento de Pedidos de Comércio Eletrônico e Remessas de Encomendas de Alta Frequência
O mercado de seguro de carga dos Estados Unidos está se adaptando à expansão contínua das remessas de encomendas e às redes de atendimento de comércio eletrônico cada vez mais distribuídas. O mercado de encomendas dos Estados Unidos registrou 23,1 bilhões de remessas em 2025, representando um crescimento de 3,3% em relação ao ano anterior, de acordo com a Pitney Bowes[3]. A maior frequência de remessas e a movimentação de mercadorias por múltiplos centros de atendimento, hubs de triagem e redes de entrega de última milha criam demanda por proteção de carga flexível. As apólices anuais de carga tradicionais podem não atender adequadamente a vendedores menores que necessitam de cobertura simples para remessas individuais ou pedidos internacionais frequentes. O comércio eletrônico internacional também sustenta a demanda por seguro de carga aérea, particularmente para produtos de alto valor e sensíveis ao tempo. As seguradoras podem expandir a distribuição por meio de emissão simplificada de apólices, precificação ao nível de remessa e opções de cobertura que complementam a responsabilidade da transportadora.
Plataformas Digitais de Frete e Distribuição de Seguro Incorporado ao Nível de Remessa
As plataformas digitais de frete estão criando novas oportunidades de distribuição no mercado de seguro de carga dos Estados Unidos ao integrar o seguro aos fluxos de trabalho de reserva de remessas e logística. Em agosto de 2025, a Aon e a Redkik anunciaram uma colaboração plurianual para incorporar o seguro de interesse do embarcador e o seguro de carga em plataformas logísticas na América do Norte e em outras regiões. O acordo suporta integração via API e cobertura sob demanda no ponto de venda. Em junho de 2025, a Hiscox lançou uma API de Carga por meio de parceiros corretores para automatizar a subscrição de riscos de carga pequena e de estoque em trânsito[4]. Esses desenvolvimentos podem simplificar a emissão de apólices, melhorar o acesso à proteção ao nível de remessa e ajudar as seguradoras a capturar dados sobre movimentações de carga e sinistros. Seguradoras e corretores que integram distribuição digital e subscrição automatizada podem estar melhor posicionados para atender transitários, provedores de logística e empresas menores que buscam acesso mais rápido à cobertura de carga.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensibilidade ao Prêmio e Penetração Limitada do Seguro entre Embarcadores de Pequeno e Médio Porte | -0.4% | Nacional, com lacunas acentuadas no frete doméstico LTL, última milha e frete internacional de pequenas e médias empresas | Médio prazo (2-4 anos) |
| Lacunas de Cobertura, Disputas de Avaliação e Confusão entre Seguro de Carga e Responsabilidade da Transportadora | -0.3% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Complexidade de Sinistros em Remessas Multimodais e Múltiplas Partes Contratantes | -0.3% | Nacional, com maiores efeitos nas rotas intermodais internacionais e oceano-rodoviárias | Médio prazo (2-4 anos) |
| Acúmulo Catastrófico, Exposição Concentrada em Portos e Armazéns e Volatilidade de Perdas | -0.2% | Concentrações nos portos da Costa do Golfo, Costa Leste e Sul da Califórnia | Longo prazo (≥ 4 anos) |
| Dados Incompletos de Remessa e Subseguro por Avaliações Desatualizadas de Carga | -0.3% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade ao Prêmio e Penetração Limitada do Seguro entre Embarcadores de Pequeno e Médio Porte
Muitas remessas domésticas nos Estados Unidos são realizadas sem seguro de carga independente, deixando os embarcadores dependentes da responsabilidade contratual ou legal da transportadora. Nos termos da Emenda Carmack, a responsabilidade das transportadoras rodoviárias por perda ou dano de carga é geralmente regida pela legislação federal, embora as limitações aplicáveis possam depender do contrato de remessa, do valor declarado e de outros requisitos legais. Uma remessa de eletrônicos no valor de 200.000 USD poderia, portanto, enfrentar uma deficiência substancial de recuperação se a responsabilidade da transportadora for limitada. Embarcadores de pequeno e médio porte podem relutar em adquirir cobertura de carga independente devido aos custos do prêmio, ao conhecimento limitado ou à percepção de baixa probabilidade de uma perda significativa. Os regulamentos federais geralmente não exigem que as transportadoras de carga de propriedade comum mantenham seguro de carga como condição de autorização operacional federal, embora requisitos separados se apliquem às transportadoras de bens domésticos e outras categorias regulamentadas. Consequentemente, o crescimento neste segmento do mercado de seguro de carga dos Estados Unidos depende de prêmios acessíveis, distribuição acessível e maior conscientização sobre a exposição financeira associada a remessas não seguradas.
Lacunas de Cobertura, Disputas de Avaliação e Confusão entre Seguro de Carga e Responsabilidade da Transportadora
As lacunas na cobertura de responsabilidade da transportadora para o valor comercial ou de reposição de bens perdidos ou danificados impulsionam a demanda por seguro de carga independente nos Estados Unidos. A Emenda Carmack geralmente rege o frete rodoviário doméstico e estabelece a responsabilidade da transportadora, sujeita às disposições legais e contratuais aplicáveis. As remessas oceânicas internacionais podem estar sujeitas à Lei de Transporte de Mercadorias por Mar, que normalmente limita a responsabilidade da transportadora a 500 USD por volume ou unidade de frete habitual, a menos que o embarcador declare um valor mais alto ou outra disposição aplicável se aplique. As diferenças entre a responsabilidade da transportadora, o valor declarado da carga e o valor segurado podem expor os embarcadores a perdas financeiras substanciais. Disputas também podem surgir sobre métodos de avaliação, exclusões de apólice, embalagem inadequada, desvios de temperatura e danos ocorridos em múltiplos modos de transporte. As seguradoras podem mitigar esses riscos por meio de linguagem clara nas apólices, avaliações precisas das remessas e termos de cobertura explícitos para trânsito, manuseio, armazenagem e bens sensíveis à temperatura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte:
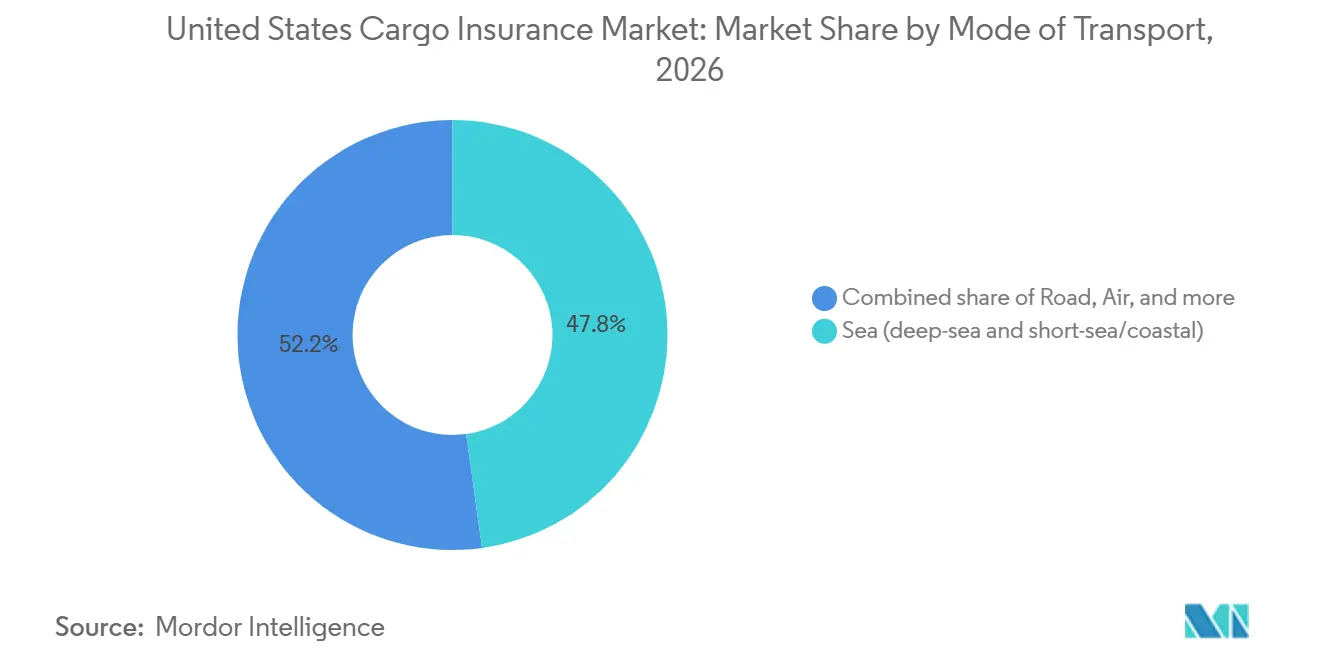
O Frete Oceânico Lidera a Base de Prêmios Enquanto a Carga Aérea se ExpandeO frete marítimo detinha uma participação de 47,8% em 2026, sustentado pelo papel das rotas oceânicas no comércio de bens dos Estados Unidos. As importações de bens de capital e computadores e acessórios dos Estados Unidos aumentaram substancialmente em 2025, refletindo a demanda por equipamentos industriais e produtos de tecnologia. Uma parcela significativa do comércio internacional de mercadorias é transportada por via marítima, enquanto as rodovias e ferrovias sustentam os corredores terrestres, incluindo o comércio com o México, que permaneceu o maior parceiro de importação de bens dos Estados Unidos em 2025. As hidrovias interiores também transportam commodities a granel pelos sistemas do Rio Mississippi e da Costa do Golfo.
A carga aérea deve crescer a um CAGR de 6,5% até 2032 no mercado de seguro de carga dos Estados Unidos. A demanda por frete aéreo é sustentada por eletrônicos de alto valor, semicondutores e remessas de tecnologia sensíveis ao tempo que circulam entre a Ásia e os Estados Unidos. A expansão da infraestrutura de inteligência artificial e o investimento em data centers aumentam a importância do transporte rápido de servidores e componentes relacionados. As remessas de carga aérea de alto valor requerem declarações adequadas de valor segurado e cobertura para danos físicos, roubo e perdas relacionadas ao manuseio. Bens sensíveis à temperatura e frágeis também podem exigir termos de apólice especializados e controles de risco.
Por Perfil de Carga:
O Frete Conteinerizado Detém a Maior Posição Enquanto a Carga de Projetos CresceA carga conteinerizada representou 42,4% do tamanho do mercado de seguro de carga dos Estados Unidos em 2026. A conteinerização suporta o manuseio padronizado, o transporte intermodal e as práticas estabelecidas de documentação de carga nas cadeias de suprimentos internacionais. O granel seco e o granel líquido atendem às cadeias de suprimentos de energia, agricultura e produtos químicos. A carga fracionada e o carga rolante sustentam as movimentações de automóveis, máquinas e equipamentos de capital. Eletrônicos conteinerizados e outros bens manufaturados de alto valor podem exigir limites segurados substanciais, dependendo do valor da remessa e da exposição ao acúmulo.
A carga de projetos, de elevação pesada e fora de bitola deve crescer a um CAGR de 5,8% até 2032. O desenvolvimento de infraestrutura, a construção de data centers, projetos de energia e investimentos industriais sustentam a demanda por transporte especializado de equipamentos de grande porte. O Porto da Virgínia lida com uma variedade de carga fracionada e de projetos, incluindo máquinas e materiais industriais, embora o aumento de 157% ano a ano no tonelamento de carga fracionada em setembro de 2026 mencionado anteriormente não tenha podido ser verificado em relação a um comunicado oficial do porto. Essas remessas podem exigir apólices de valor acordado, vistorias especializadas e cobertura adaptada às condições de carregamento, içamento, armazenagem e trânsito. A complexidade e o custo de reposição da carga de projetos criam oportunidades para subscritores especializados e provedores de seguro marítimo.
Por Escopo Comercial:
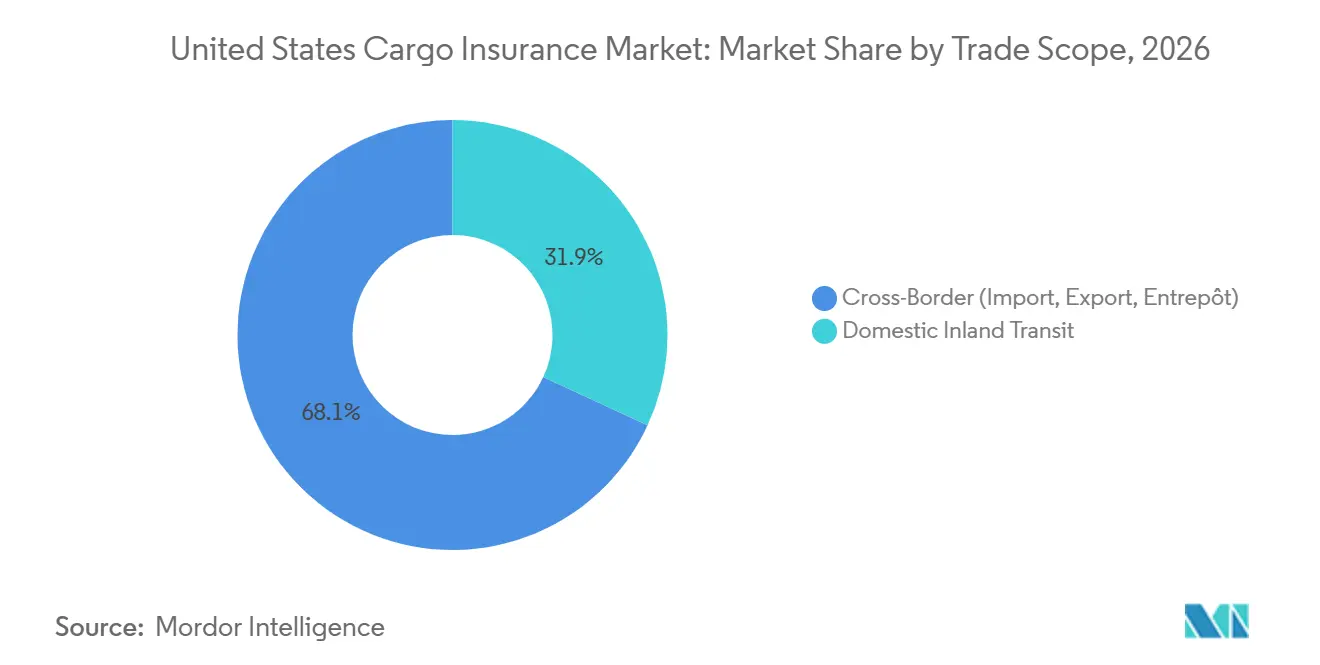
O Comércio Internacional Detém a Maior Posição Enquanto o Trânsito Doméstico se ExpandeA carga internacional representou 68,1% do mercado de seguro de carga dos Estados Unidos em 2026. As remessas internacionais podem envolver diferentes responsabilidades contratuais, procedimentos aduaneiros e regimes de responsabilidade em diferentes modos de transporte e jurisdições. Os Estados Unidos registraram déficits comerciais de bens de 202,1 bilhões de USD com a China e de 178,2 bilhões de USD com o Vietnã em 2025, destacando a importância das cadeias de suprimentos transpacíficas e do Sudeste Asiático. As apólices de carga internacional devem refletir a alocação acordada de risco nos Incoterms aplicáveis, os valores declarados das remessas e os arranjos de transporte envolvidos. As remessas multimodais também podem exigir disposições claras para armazenagem, transbordo e movimentação terrestre.
O trânsito doméstico terrestre deve crescer a um CAGR de 4,7% até 2032 no mercado de seguro de carga dos Estados Unidos. As redes de distribuição doméstica, o atendimento de pedidos de comércio eletrônico e as movimentações entre portos, armazéns e pontos de varejo criam exposições recorrentes de carga. O setor de encomendas dos Estados Unidos registrou 23,1 bilhões de remessas em 2025, de acordo com a Pitney Bowes, demonstrando a escala da atividade doméstica de encomendas. A responsabilidade da transportadora pode não compensar totalmente os embarcadores pelo valor de bens perdidos ou danificados, criando um papel potencial para a cobertura de carga independente. A distribuição digital e as apólices simplificadas ao nível de remessa podem ajudar as seguradoras a atender empresas com remessas frequentes de menor valor.
Por Canal de Distribuição:
Corretores Lideram Enquanto as Plataformas Digitais Apresentam a Maior Taxa de CrescimentoCorretores e agentes detinham 65,3% do tamanho do mercado de seguro de carga dos Estados Unidos em 2026. Os corretores fornecem acesso a múltiplas seguradoras, auxiliam na estruturação de apólices e apoiam os clientes em sinistros complexos e requisitos de gestão de riscos. Eles continuam sendo importantes para programas multinacionais de estoque em trânsito, carga de projetos e riscos de cadeia de frio farmacêutica. Essas contas podem exigir redação de apólice personalizada, revisões de avaliação e gestão de exposições acumuladas em armazéns e redes de transporte. As seguradoras diretas também atendem empresas que buscam cobertura padronizada e relacionamentos estabelecidos com seguradoras.
As plataformas digitais e online devem crescer a um CAGR de 9,2% até 2032. Em maio de 2026, a Distinguished Programs anunciou o lançamento de um programa de carga marítima respaldado pela Allianz, cobrindo perda física ou dano durante o trânsito e a armazenagem, incluindo o trânsito terrestre doméstico e internacional. A API de Carga da Hiscox também suporta vinculação automatizada por meio de parceiros corretores para riscos elegíveis de carga e estoque em trânsito, com limites de até 5 milhões de USD. A distribuição digital pode integrar o seguro aos fluxos de trabalho de reserva de frete e logística, simplificando a colocação para remessas elegíveis. Os corretores continuam sendo importantes para riscos complexos e de alto valor, tornando uma combinação de distribuição digital e baseada em relacionamento relevante para o mercado de seguro de carga dos Estados Unidos.
Por Tipo de Segurado:
Os Proprietários de Carga Retêm a Maior Participação Enquanto os Arranjos de Transitários AvançamOs proprietários de carga representaram 71,8% do mercado de seguro de carga dos Estados Unidos em 2026. Este grupo inclui vendedores, compradores e comerciantes que têm interesse segurável em bens durante o transporte. Grandes importadores e fabricantes podem usar apólices de carga aberta, cobertura de estoque em trânsito ou seguro específico por viagem, dependendo de seus padrões de remessa e requisitos de gestão de riscos. Mudanças nos preços de compra, encargos de frete e outros componentes do valor segurado podem criar lacunas de avaliação se as declarações da apólice não forem atualizadas. Revisões regulares de avaliação e limites de apólice adequados podem ajudar os proprietários de carga a manter proteção adequada.
O seguro de interesse do embarcador organizado por transitários e operadores logísticos terceirizados deve crescer a um CAGR de 6,5% até 2032. Os intermediários logísticos podem tornar a proteção de carga mais acessível ao incorporar opções de seguro nos serviços de reserva de frete e transporte. Em julho de 2025, a Great American Insurance Group anunciou uma colaboração com a Breeze para expandir soluções digitais e incorporadas de seguro de carga marítima para transitários. Tais arranjos podem simplificar a colocação de apólices enquanto ajudam os embarcadores a distinguir sua própria proteção de carga da responsabilidade contratual de um provedor de logística. Sua eficácia depende de divulgação clara da parte segurada, limites de cobertura, exclusões e da parte responsável pela aquisição da apólice.
Por Setor de Usuário Final:
Varejo e Comércio Eletrônico Lideram Enquanto Eletrônicos Registram o Crescimento Mais RápidoVarejo, bens de consumo e comércio eletrônico detinham 22,4% do mercado de seguro de carga dos Estados Unidos em 2026. As importações de bens acabados e as operações de atendimento doméstico geram exposições recorrentes de transporte em portos, centros de distribuição e redes de entrega de última milha. Alimentos, bebidas e produtos agrícolas requerem cobertura adequada para deterioração, flutuações de temperatura e riscos de manuseio. As remessas de energia e commodities a granel criam demanda adicional associada a materiais industriais e comércio internacional. Esses setores requerem termos de apólice adequados aos seus valores de carga, condições de transporte e exposições a perdas.
Eletrônicos e bens manufaturados de alto valor devem crescer a um CAGR de 6,7% até 2032. O investimento em infraestrutura de inteligência artificial e data centers sustenta a demanda por servidores, componentes semicondutores, equipamentos de rede e outros produtos de tecnologia. Os Estados Unidos registraram 201,4 bilhões de USD em importações de Taiwan em 2025, enquanto as importações do Vietnã atingiram 193,8 bilhões de USD, refletindo a importância das cadeias de suprimentos de manufatura asiática. Eletrônicos de alto valor podem exigir cobertura personalizada para roubo, danos acidentais, incidentes de manuseio e acúmulo em instalações logísticas. As remessas farmacêuticas e químicas podem exigir disposições de controle de temperatura, enquanto as apólices de carga automotiva devem levar em conta danos durante o carregamento, trânsito e descarregamento.
Análise Geográfica
A América do Norte representou 7,2% da receita global de prêmios marítimos em 2025, de acordo com a União Internacional de Seguros Marítimos (IUMI), com base em sua revisão de mercado de 2026. O mercado de seguro de carga dos Estados Unidos está concentrado em torno dos principais portões costeiros e corredores logísticos interiores. Los Angeles e Long Beach continuam sendo os principais portões da Costa Oeste para o comércio transpacífico, incluindo remessas da China, Taiwan e Vietnã. Em 2025, as importações de bens dos Estados Unidos provenientes da China atingiram 308,4 bilhões de USD, enquanto as importações de Taiwan e Vietnã atingiram 201,4 bilhões de USD e 193,8 bilhões de USD, respectivamente. O Porto de Los Angeles movimentou um recorde de 1,04 milhão de unidades equivalentes a vinte pés em setembro de 2026, sustentado por mercadorias de temporada, mudanças nas rotas de navegação e demanda por importações relacionadas à tecnologia. O corredor permanece exposto a eventos sísmicos, congestionamento portuário e interrupções trabalhistas, que podem afetar o acúmulo de carga e o risco de trânsito.
O corredor da Costa Leste inclui os portos de Nova York e Nova Jersey, Savannah e Baltimore. Esses portões lidam com bens de consumo, máquinas, produtos farmacêuticos e outros produtos importados que circulam pelas redes de distribuição doméstica. A Verisk CargoNet registrou 59 incidentes de roubo de carga em Nova Jersey durante o primeiro trimestre de 2026, em comparação com 27 no mesmo período de 2025, um aumento de 119%. Esse aumento destaca a importância da prevenção de roubos, armazenagem segura, verificação de remessas e cobertura especializada de carga na região. Os portos da Costa do Golfo também continuam sendo importantes para movimentações de energia, petroquímica, agricultura e outras cargas a granel.
O mercado de seguro de carga dos Estados Unidos também é influenciado por centros de manufatura e logística interiores à medida que as mercadorias se movem dos portões costeiros para as redes de distribuição doméstica. A fabricação de semicondutores, as cadeias de suprimentos de veículos elétricos, o investimento em data centers e a automação industrial sustentam as movimentações de carga pelos corredores de frete interiores. Memphis, Chicago e Dallas-Fort Worth servem como importantes hubs de frete aéreo, ferroviário, rodoviário e de distribuição. Esses locais geram demanda por cobertura abrangendo trânsito doméstico, armazenagem intermediária e transferências entre modos de transporte. As importações que chegam pelos portos da Costa Oeste, Costa Leste e Costa do Golfo alimentam essas redes interiores, criando exposição interconectada em todo o mercado de seguro de carga dos Estados Unidos.
Cenário Competitivo
O mercado de seguro de carga dos Estados Unidos é fragmentado, com concorrência entre seguradoras especializadas globais, transportadoras regionais, agentes gestores gerais, sindicatos da Lloyd's, detentores de cobertura e provedores de seguro habilitados por tecnologia. AIG, Allianz Commercial, AXA XL, Berkshire Hathaway Specialty Insurance e Travelers participam de programas de carga complexos, de alto valor e multinacionais, enquanto outros provedores competem em riscos especializados e segmentos de clientes. A diversidade de provedores de subscrição e modelos de distribuição limita a dominância de qualquer participante único no mercado geral. A capacidade adicional de subscrição e as condições de precificação mais suaves nas linhas padrão de carga marítima intensificaram a concorrência, pressionando os prêmios e as margens das seguradoras sem forte seleção de riscos e ofertas diferenciadas.
A concorrência depende cada vez mais de cobertura especializada, expertise em subscrição e distribuição digital. Seguradoras e intermediários estão desenvolvendo soluções para exposições relacionadas ao clima, eletrônicos de alto valor, roubo estratégico de carga e proteção ao nível de remessa. A Loadsure e a Breeze utilizam plataformas digitais para agilizar a colocação de seguro de carga, enquanto a colaboração da Great American Insurance Group com a Breeze suporta cobertura automatizada de interesse do embarcador para transitários. Esses modelos permitem que os provedores visem segmentos específicos de clientes e integrem a cobertura aos fluxos de trabalho logísticos.
Arranjos especializados de subscrição e distribuição de seguro incorporado contribuem ainda mais para a estrutura competitiva fragmentada. Os provedores podem se diferenciar por meio de limites mais elevados de remessa, rastreamento em tempo real, prevenção de fraudes e cobertura personalizada para riscos de transporte complexos. Embarcadores de pequeno e médio porte também representam uma oportunidade porque a responsabilidade da transportadora pode não fornecer proteção adequada para o valor total de seus bens.
Líderes do Setor de Seguro de Carga dos Estados Unidos
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
AXA XL
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguro de Carga dos Estados Unidos Empresas cobertas neste relatório
- American International Group, Inc.
- Allianz SE
- Chubb Limited
- Zurich Insurance Group Ltd.
- AXA XL
- Berkshire Hathaway Specialty Insurance
- CNA Financial Corporation
- Great American Insurance Group
- Liberty Mutual Insurance
- Markel Group Inc.
- Munich Re Specialty North America
- QBE Insurance Group Limited
- Starr Insurance Companies
- The Travelers Companies, Inc.
- Tokio Marine Group
- Sompo International
- The Hartford Financial Services Group, Inc.
- UPS Capital Corporation
- Loadsure
- U.S. Marine Insurance Group
Desenvolvimentos industriais recentes em Mercado de Seguro de Carga dos Estados Unidos
- Outubro de 2026: A Chaucer Group e a Indemni lançaram uma proposta especializada de seguro de carga dos Estados Unidos voltada para roubo estratégico. A cobertura inclui trânsito de viagem única, carga contingente anual e proteção independente contra roubo estratégico, com limites de até 15 milhões de USD por remessa. Os controles de risco incluem verificação de motoristas, rastreamento de remessas e maior visibilidade ao longo da cadeia logística.
- Junho de 2026: A Overhaul e a Navium lançaram o Consórcio Helix, descrito como uma solução de seguro desenvolvida especificamente para carga de infraestrutura de inteligência artificial. Respaldado pela capacidade de subscrição da Lloyd's of London, oferece limites de trânsito de até 75 milhões de USD em um único acordo e combina subscrição especializada com a tecnologia de gestão de risco de carga em tempo real da Overhaul.
- Fevereiro de 2026: A AXA XL e a U.S. Marine Insurance Group anunciaram uma parceria para distribuir o seguro de Interesse do Embarcador. A U.S. Marine Insurance Group atua como gestora do programa, combinando subscrição especializada com opções de cobertura para clientes de transporte, logística e construção. O relacionamento entre as empresas teve início em 2024 e foi expandido com este anúncio.
- Agosto de 2025: A Aon e a Redkik anunciaram uma colaboração plurianual para incorporar o seguro de Interesse do Embarcador e de carga nas cadeias de suprimentos globais, abrangendo inicialmente Europa, Oriente Médio e África, Ásia-Pacífico e América do Norte. A colaboração suporta integração via API, cobertura sob demanda ao nível de remessa e precificação dinâmica informada por dados meteorológicos, tendências de roubo e histórico de sinistros, com análises preditivas e insights de risco baseados em inteligência artificial.
Escopo do Relatório do Mercado de Seguro de Carga dos Estados Unidos
Visão geral da segmentação
| Marítimo (Alto Mar e Cabotagem / Costeiro) |
| Hidrovias Interiores |
| Rodoviário |
| Ferroviário |
| Aéreo |
| Carga Conteinerizada |
| Carga a Granel Seco |
| Carga a Granel Líquido |
| Carga Fracionada e Carga Geral |
| Projetos, Elevação Pesada e Fora de Bitola |
| Carga Rolante / Ro-Ro |
| Internacional (Importação, Exportação, Entreposto) |
| Trânsito Doméstico Terrestre |
| Corretores e Agentes |
| Seguradoras Diretas |
| Plataformas Digitais e Online |
| Proprietário de Carga, Vendedor, Comprador ou Comerciante |
| Interesse do Embarcador Organizado por Transitário / Operador Logístico Terceirizado |
| Alimentos, Bebidas e Commodities Agrícolas |
| Energia e Commodities a Granel |
| Produtos Químicos e Farmacêuticos |
| Automotivo e Equipamentos Industriais |
| Eletrônicos e Bens Manufaturados de Alto Valor |
| Varejo, Bens de Consumo e Comércio Eletrônico |
| Proprietários de Projetos de Construção e Infraestrutura |
| Outros |
| Por Modo de Transporte | Marítimo (Alto Mar e Cabotagem / Costeiro) |
| Hidrovias Interiores | |
| Rodoviário | |
| Ferroviário | |
| Aéreo | |
| Por Perfil de Carga | Carga Conteinerizada |
| Carga a Granel Seco | |
| Carga a Granel Líquido | |
| Carga Fracionada e Carga Geral | |
| Projetos, Elevação Pesada e Fora de Bitola | |
| Carga Rolante / Ro-Ro | |
| Por Escopo Comercial | Internacional (Importação, Exportação, Entreposto) |
| Trânsito Doméstico Terrestre | |
| Por Canal de Distribuição | Corretores e Agentes |
| Seguradoras Diretas | |
| Plataformas Digitais e Online | |
| Por Tipo de Segurado | Proprietário de Carga, Vendedor, Comprador ou Comerciante |
| Interesse do Embarcador Organizado por Transitário / Operador Logístico Terceirizado | |
| Por Setor de Usuário Final | Alimentos, Bebidas e Commodities Agrícolas |
| Energia e Commodities a Granel | |
| Produtos Químicos e Farmacêuticos | |
| Automotivo e Equipamentos Industriais | |
| Eletrônicos e Bens Manufaturados de Alto Valor | |
| Varejo, Bens de Consumo e Comércio Eletrônico | |
| Proprietários de Projetos de Construção e Infraestrutura | |
| Outros |
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do setor de seguro de carga dos Estados Unidos?
O setor deve crescer de 1,7 bilhões de USD em 2026 para 2,1 bilhões de USD até 2032, a um CAGR de 3,1% de 2027 a 2032.
Qual modo de transporte detém a maior participação nos prêmios de seguro de carga?
O frete marítimo detinha uma participação de 47,8% em 2026, sustentado pelo papel das rotas oceânicas no comércio de importação dos Estados Unidos.
Qual segmento de seguro de carga está crescendo mais rapidamente?
As plataformas digitais e online devem crescer a um CAGR de 9,2% até 2032, a maior taxa entre os segmentos mencionados.
Por que a demanda por seguro de carga aérea está crescendo?
A carga aérea deve crescer a um CAGR de 6,5% até 2032, pois as remessas de tecnologia, semicondutores e servidores de inteligência artificial requerem proteção especializada.
Como o roubo de carga afeta as necessidades de cobertura dos embarcadores?
As perdas por roubo de carga nos Estados Unidos e no Canadá atingiram 725 milhões de USD em 2025, aumentando a demanda por cobertura que aborda roubo e fraude estratégica.
Qual é o papel dos corretores no seguro de carga dos Estados Unidos?
Corretores e agentes detinham uma participação de 65,3% em 2026 porque apoiam colocações complexas, acesso a seguradoras e defesa em sinistros.