
Marktgröße und Marktanteil der Cargo-Versicherung in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
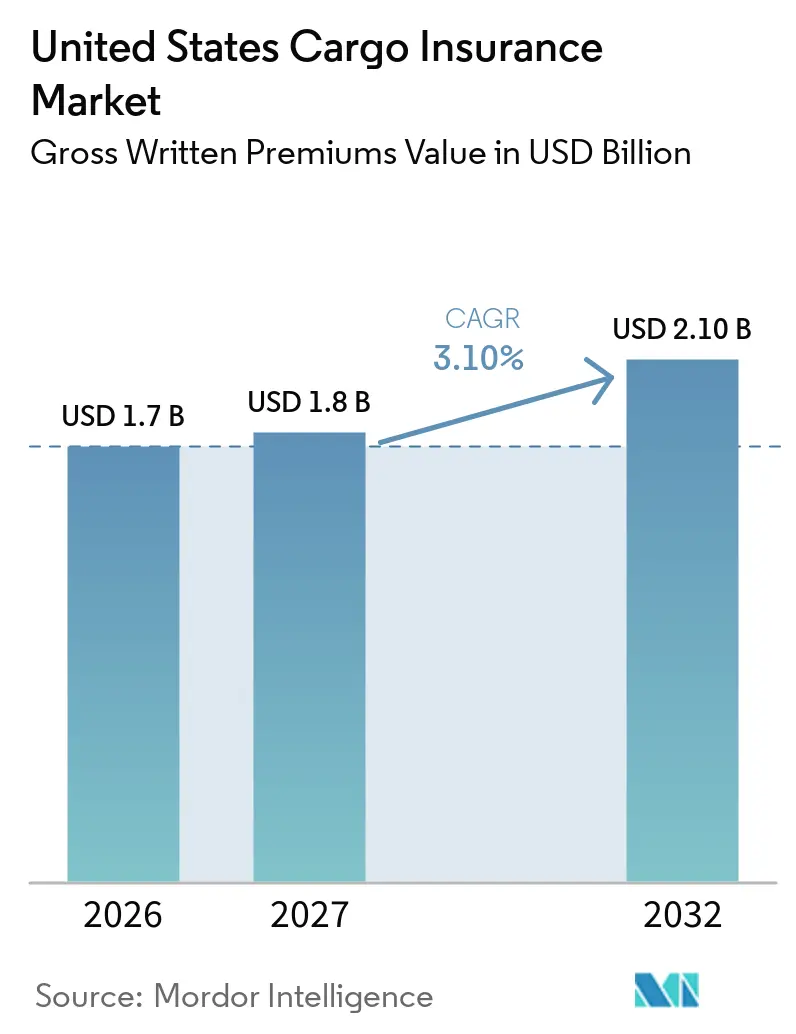
| Marktgröße im Basisjahr (2026) | 1.7 Milliarden US-Dollar |
| Marktgröße (2027) | 1.8 Milliarden US-Dollar |
| Marktgröße (2032) | 2.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.10 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Cargo-Versicherung in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße des Marktes für Cargo-Versicherungen in den Vereinigten Staaten, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 1,7 Milliarden USD im Jahr 2026 und 1,8 Milliarden USD im Jahr 2027 auf 2,10 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 3,10 % verzeichnen.
Der Markt für Cargo-Versicherungen in den Vereinigten Staaten wächst, da die versicherten Sendungswerte steigen, sich die Cargo-Risiken verändern und der Vertrieb zunehmend digitaler wird. IUMI berichtete, dass die Schadenquote für Cargo-Versicherungen in den Vereinigten Staaten im Jahr 2025 auf 40 % gesunken ist, gegenüber 75 % im Jahr 2024, was Zeichnungskapazitäten angezogen und den Wettbewerb im Bereich der Rohstoff-Cargo intensiviert hat. Tarifbedingte Kosten beeinflussen die Exponierungen in der Cargo-Versicherung, indem sie die Sendungswerte erhöhen und zusätzliche Risiken im Zusammenhang mit Ladungsakkumulation und Liegegeldern schaffen. Ladungsdiebstahl bleibt ebenfalls ein erhebliches Problem, wobei die geschätzten Verluste in den Vereinigten Staaten und Kanada im Jahr 2025 nahezu 725 Millionen USD erreichten, ein Anstieg von 60 % gegenüber dem Vorjahr. Laut dem Bureau of Economic Analysis der Vereinigten Staaten beliefen sich die Güterimporte der Vereinigten Staaten im Jahr 2025 auf 3.438,4 Milliarden USD, was das erhebliche Handelsvolumen verdeutlicht, das potenziell einer Cargo-Versicherung bedarf.
Wichtigste Erkenntnisse des Berichts
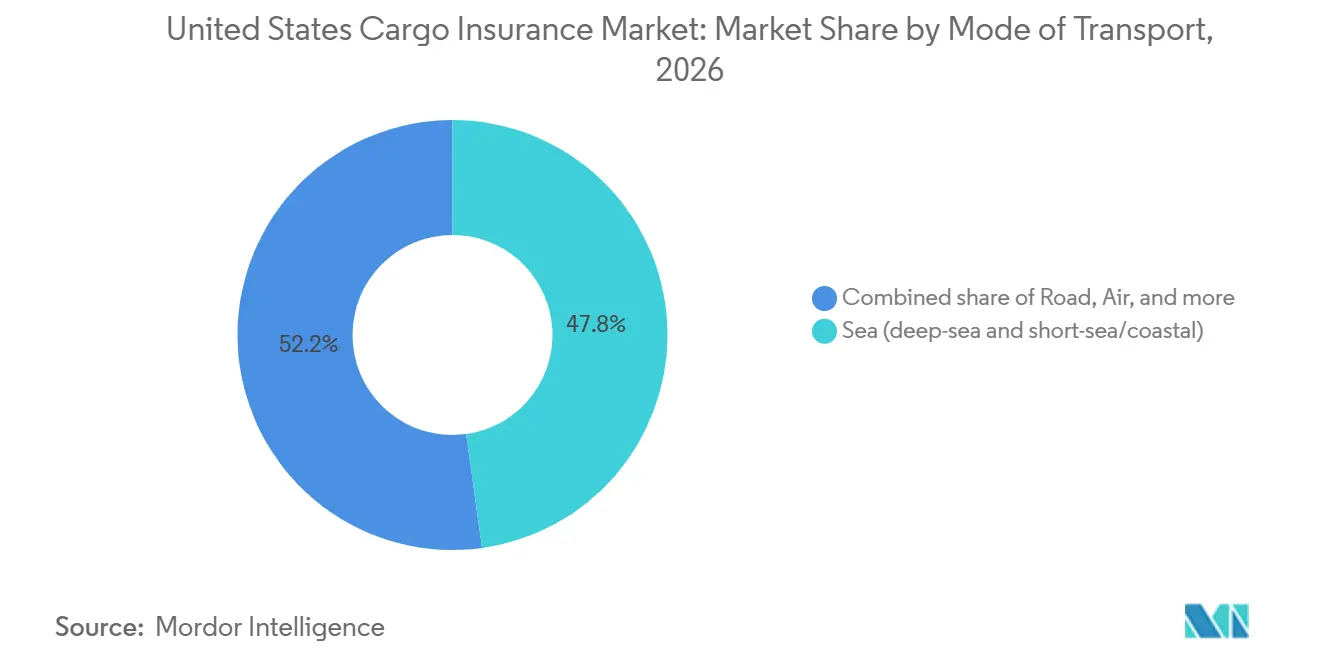
- Nach Transportmodus entfiel im Jahr 2026 ein Marktanteil von 47,8 % auf den Seefracht-Bereich des Marktes für Cargo-Versicherungen in den Vereinigten Staaten, während für Luftfracht bis 2032 ein CAGR von 6,5 % prognostiziert wird.
- Nach Cargo-Profil hielt containerisierte Ladung im Jahr 2026 einen Anteil von 42,4 % am Markt für Cargo-Versicherungen in den Vereinigten Staaten, während für Projekt-, Schwerlast- und Übergröße-Ladung bis 2032 ein CAGR von 5,8 % prognostiziert wird.
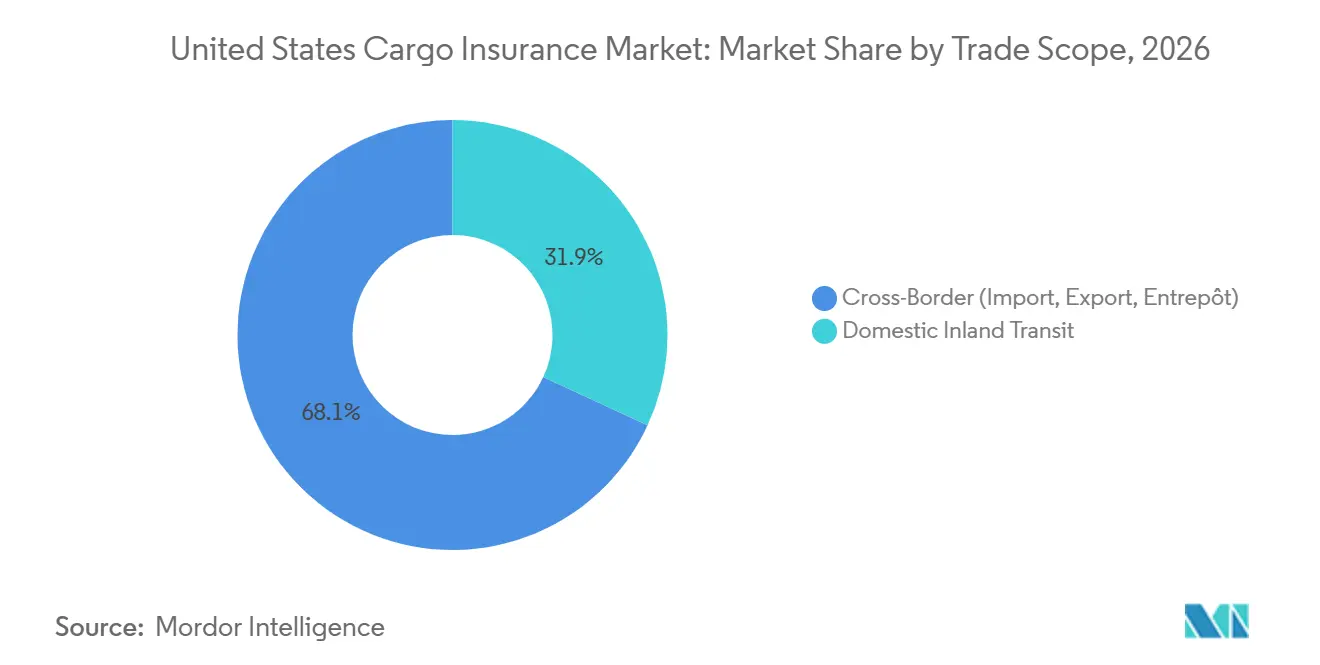
- Nach Handelsumfang entfiel im Jahr 2026 ein Anteil von 68,1 % auf grenzüberschreitende Cargo im Markt für Cargo-Versicherungen in den Vereinigten Staaten, während für den inländischen Binnentransit bis 2032 ein CAGR von 4,7 % prognostiziert wird.
- Nach Vertriebskanal entfiel im Jahr 2026 ein Marktanteil von 65,3 % auf Makler und Agenten im Markt für Cargo-Versicherungen in den Vereinigten Staaten, während für Online- und digitale Plattformen bis 2032 ein CAGR von 9,2 % prognostiziert wird.
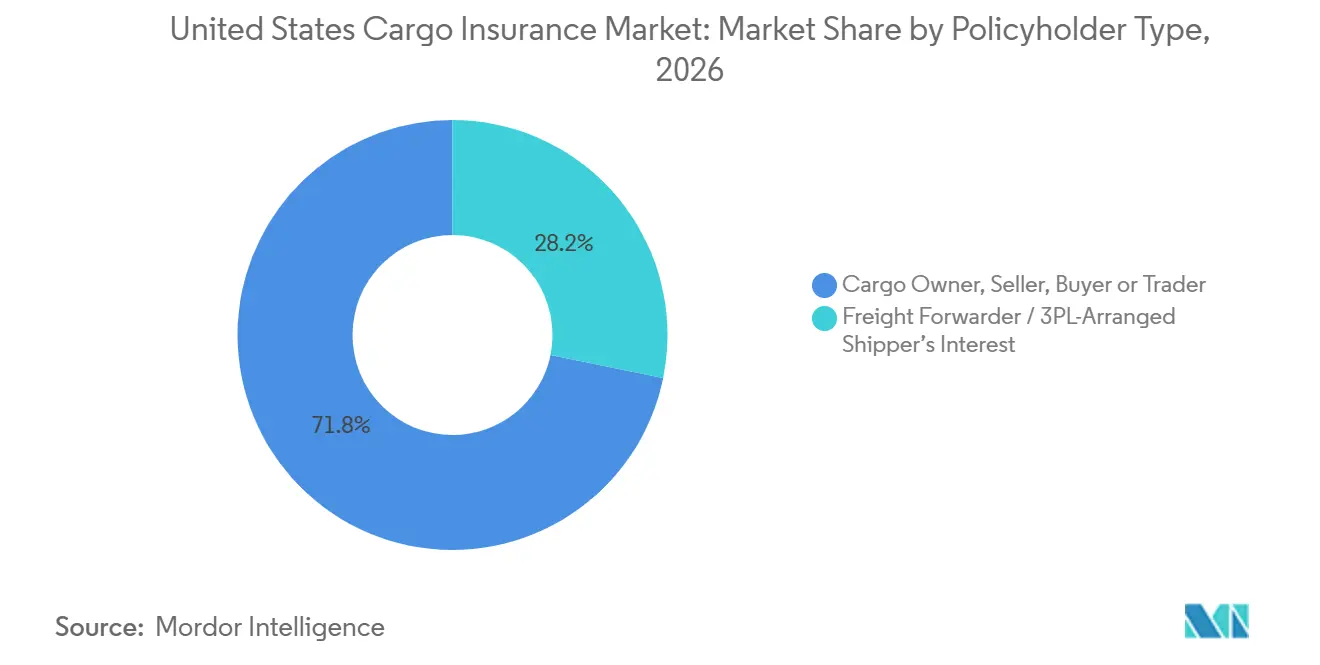
- Nach Versicherungsnehmertyp entfiel im Jahr 2026 ein Anteil von 71,8 % auf Ladungseigentümer im Markt für Cargo-Versicherungen in den Vereinigten Staaten, während für durch Spediteure und Drittlogistikdienstleister arrangierte Versicherungen im Interesse der Verlader bis 2032 ein CAGR von 6,5 % prognostiziert wird.
- Nach Endverbraucherbranche hielten Einzelhandel, Konsumgüter und E-Commerce im Jahr 2026 einen Anteil von 22,4 % am Markt für Cargo-Versicherungen in den Vereinigten Staaten, während für Elektronik und hochwertige Industriegüter bis 2032 ein CAGR von 6,7 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Tarifvolatilität, Diversifizierung von Handelsrouten und steigende versicherte Sendungswerte | +0.7% | National, konzentriert an den Eingangshäfen der Westküste, der Golfküste und des Nordostens | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Ladungsdiebstahl, strategischer Frachtbetrug und Exponierung durch hochwertige Sendungen | +0.5% | Vereinigte Staaten-weit, mit Schwerpunkten in Kalifornien, Texas, New Jersey und Florida | Mittelfristig (2–4 Jahre) |
| Wachstum im E-Commerce-Fulfillment und bei hochfrequenten Paketsendungen | +0.5% | National, mit frühen Gewinnen in den wichtigsten städtischen Fulfillment-Korridoren | Mittelfristig (2–4 Jahre) |
| Ausweitung von hochwertigen, temperaturgeführten und spezialisierten Cargo-Bewegungen | +0.6% | Globale Handelsrouten in die Vereinigten Staaten und inländische Kühlkettenkorridore | Mittelfristig (2–4 Jahre) |
| Digitale Frachtplattformen und eingebetteter Versicherungsvertrieb auf Sendungsebene | +0.7% | National, mit Schwerpunkt der Einführung in logistischen Ökosystemen des mittleren Marktsegments mit starker Nutzung von Transportmanagementsystemen | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf an Ladungsakkumulations- und Extremwetter-Risikomanagement | +0.4% | Golfküste, Südosten und Pazifischer Nordwesten, mit periodischen nationalen Schadenereignissen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tarifvolatilität, Diversifizierung von Handelsrouten und steigende versicherte Sendungswerte
Die Executive Order 14257, unterzeichnet am 2. April 2025, führte gegenseitige Zölle auf Importe in die Vereinigten Staaten ein, wobei nachfolgende Exekutivmaßnahmen die Zollsätze und den Geltungsbereich modifizierten. Diese Änderungen erhöhen die Unsicherheit hinsichtlich der Gesamtkosten bei Ankunft, der deklarierten Cargo-Werte und der internationalen Versandrouten. Höhere Zölle, Steuern und Gebühren können den erforderlichen Versicherungswert für importierte Waren erhöhen und Unterversicherungsrisiken schaffen, wenn die Policenlimits nicht aktualisiert werden. Munich Re veranschaulichte diese Exponierung anhand eines Beispiels, bei dem eine für 5 Millionen USD versicherte Sendung nach tarifbedingten Kostensteigerungen einen Versicherungsschutz von 6,5 Millionen USD erfordern könnte[1]. Importeure, die Bestellungen zur Bewältigung höherer Kosten konsolidieren, können auch die Ladungsakkumulation in Häfen, Lagerhäusern und Verteilzentren erhöhen. Die Internationale Union der Seeversicherung hat gewarnt, dass Zölle die versicherten Cargo-Werte um bis zu 50 % erhöhen könnten, insbesondere in Nordamerika, während Änderungen der Handelsrouten neue Transit- und Lagerrisiken einführen können.
Zunehmender Ladungsdiebstahl, strategischer Frachtbetrug und Exponierung durch hochwertige Sendungen
Der Markt für Cargo-Versicherungen in den Vereinigten Staaten ist einer zunehmenden Exponierung durch organisierten Ladungsdiebstahl und hochwertige Frachtverbrechen ausgesetzt. Verisk CargoNet schätzte die Ladungsdiebstahlverluste in den Vereinigten Staaten und Kanada im Jahr 2025 auf nahezu 725 Millionen USD, ein Anstieg von 60 % gegenüber 2024[2]. Bestätigte Ladungsdiebstahlfälle stiegen um 18 % auf 2.646, während der durchschnittliche Wert pro Diebstahl um 36 % auf 273.990 USD zunahm. Kriminelle nehmen zunehmend wertvolle Elektronik, Metalle und andere hochwertige Güter ins Visier, während Frachtbetrug und betrügerische Abholvereinbarungen während des Transports zusätzliche Risiken schaffen. Diese Entwicklungen erhöhen die Bedeutung der Sendungsverifizierung, der sicheren Auswahl von Frachtführern, der Echtzeit-Verfolgung und der risikobasierten Zeichnung. Versicherer und Makler können durch auf hochwertige Sendungen zugeschnittene Deckungen und stärkere Kontrollen gegen Diebstahl und betrügerische Umleitung reagieren.
Wachstum im E-Commerce-Fulfillment und bei hochfrequenten Paketsendungen
Der Markt für Cargo-Versicherungen in den Vereinigten Staaten passt sich der anhaltenden Expansion von Paketsendungen und zunehmend verteilten E-Commerce-Fulfillment-Netzwerken an. Der Paketmarkt der Vereinigten Staaten verzeichnete im Jahr 2025 laut Pitney Bowes 23,1 Milliarden Sendungen, was einem Wachstum von 3,3 % gegenüber dem Vorjahr entspricht[3]. Höhere Sendungsfrequenzen und die Bewegung von Waren durch mehrere Fulfillment-Center, Sortierhubs und Netzwerke für die letzte Meile schaffen Nachfrage nach flexiblem Cargo-Schutz. Traditionelle jährliche Cargo-Policen können kleinere Verkäufer, die eine einfache Deckung für einzelne Sendungen oder häufige grenzüberschreitende Bestellungen benötigen, möglicherweise nicht ausreichend bedienen. Der internationale E-Commerce unterstützt auch die Nachfrage nach Luftfracht-Versicherungen, insbesondere für hochwertige und zeitkritische Produkte. Versicherer können den Vertrieb durch vereinfachte Policenausstellung, sendungsbasierte Preisgestaltung und Deckungsoptionen, die die Haftung des Frachtführers ergänzen, ausweiten.
Digitale Frachtplattformen und eingebetteter Versicherungsvertrieb auf Sendungsebene
Digitale Frachtplattformen schaffen neue Vertriebsmöglichkeiten im Markt für Cargo-Versicherungen in den Vereinigten Staaten, indem sie Versicherungen in Sendungsbuchungs- und Logistikabläufe integrieren. Im August 2025 kündigten Aon und Redkik eine mehrjährige Zusammenarbeit an, um Versicherungen im Interesse der Verlader und Cargo-Versicherungen in Logistikplattformen in Nordamerika und anderen Regionen einzubetten. Die Vereinbarung unterstützt API-gesteuerte Integration und bedarfsgerechte Deckung am Point of Sale. Im Juni 2025 lancierte Hiscox eine Cargo-API über Maklerpartner, um die Zeichnung für kleine Cargo- und Warendurchsatzrisiken zu automatisieren[4]. Diese Entwicklungen können die Policenausstellung vereinfachen, den Zugang zu sendungsbasiertem Schutz verbessern und Versicherern helfen, Daten zu Cargo-Bewegungen und Schäden zu erfassen. Versicherer und Makler, die digitalen Vertrieb und automatisierte Zeichnung integrieren, können besser positioniert sein, um Spediteure, Logistikdienstleister und kleinere Unternehmen zu bedienen, die einen schnelleren Zugang zu Cargo-Deckungen suchen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensitivität und begrenzte Versicherungsdurchdringung bei kleinen und mittelgroßen Verladern | -0.4% | National, mit erheblichen Lücken im inländischen Stückgutverkehr, der letzten Meile und im grenzüberschreitenden Fracht-Bereich kleiner und mittelgroßer Unternehmen | Mittelfristig (2–4 Jahre) |
| Deckungslücken, Bewertungsstreitigkeiten und Verwechslung zwischen Cargo-Versicherung und Frachtführerhaftung | -0.3% | Vereinigte Staaten-weit | Kurzfristig (≤ 2 Jahre) |
| Schadenabwicklungskomplexität bei multimodalen Sendungen und mehreren Vertragsparteien | -0.3% | National, mit stärkeren Auswirkungen auf grenzüberschreitende und intermodale See-Straße-Routen | Mittelfristig (2–4 Jahre) |
| Katastrophenakkumulation, konzentrierte Hafen- und Lagerexponierung sowie Schadensvolatilität | -0.2% | Golfküste, Ostküste und Konzentrationspunkte in Südkalifornien | Langfristig (≥ 4 Jahre) |
| Unvollständige Sendungsdaten und Unterversicherung durch veraltete Cargo-Bewertungen | -0.3% | Vereinigte Staaten-weit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensitivität und begrenzte Versicherungsdurchdringung bei kleinen und mittelgroßen Verladern
Viele inländische Sendungen in den Vereinigten Staaten werden ohne eigenständige Cargo-Versicherung transportiert, sodass Verlader auf die vertragliche oder gesetzliche Haftung des Frachtführers angewiesen sind. Gemäß dem Carmack Amendment unterliegt die Haftung von Kraftfahrzeugfrachtführern für Ladungsverlust oder -schäden grundsätzlich dem Bundesrecht, obwohl die anwendbaren Beschränkungen vom Frachtvertrag, dem deklarierten Wert und anderen rechtlichen Anforderungen abhängen können. Eine Elektroniksendung im Wert von 200.000 USD könnte daher einem erheblichen Erstattungsdefizit ausgesetzt sein, wenn die Haftung des Frachtführers begrenzt ist. Kleine und mittelgroße Verlader können zögern, eine eigenständige Cargo-Deckung zu erwerben, aufgrund von Prämienkosten, begrenztem Bewusstsein oder der wahrgenommenen geringen Wahrscheinlichkeit eines größeren Schadens. Bundesvorschriften verlangen im Allgemeinen nicht, dass gewöhnliche Güterfrachtführer eine Cargo-Versicherung als Voraussetzung für eine bundesstaatliche Betriebsgenehmigung unterhalten, obwohl für Haushaltswarenfrachtführer und andere regulierte Kategorien gesonderte Anforderungen gelten. Folglich hängt das Wachstum in diesem Segment des Marktes für Cargo-Versicherungen in den Vereinigten Staaten von erschwinglichen Prämien, zugänglichem Vertrieb und einem größeren Bewusstsein für die finanzielle Exponierung durch unversicherte Sendungen ab.
Deckungslücken, Bewertungsstreitigkeiten und Verwechslung zwischen Cargo-Versicherung und Frachtführerhaftung
Lücken in der Frachtführerhaftungsdeckung für den Handels- oder Wiederbeschaffungswert verlorener oder beschädigter Güter treiben die Nachfrage nach eigenständiger Cargo-Versicherung in den Vereinigten Staaten an. Das Carmack Amendment regelt grundsätzlich den inländischen Kraftfahrzeugfracht und legt die Frachtführerhaftung fest, vorbehaltlich der anwendbaren gesetzlichen und vertraglichen Bestimmungen. Internationale Seesendungen können dem Carriage of Goods by Sea Act unterliegen, der die Frachtführerhaftung typischerweise auf 500 USD pro Paket oder übliche Frachteinheit begrenzt, sofern der Verlader keinen höheren Wert deklariert oder eine andere anwendbare Vereinbarung gilt. Unterschiede zwischen Frachtführerhaftung, deklariertem Cargo-Wert und versichertem Wert können Verlader erheblichen finanziellen Verlusten aussetzen. Streitigkeiten können auch über Bewertungsmethoden, Policenausschlüsse, unzureichende Verpackung, Temperaturabweichungen und Schäden entstehen, die über mehrere Transportmodi hinweg auftreten. Versicherer können diese Risiken durch klare Policenformulierungen, genaue Sendungsbewertungen und explizite Deckungsbedingungen für Transit, Umschlag, Lagerung und temperatursensible Güter mindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
Seefracht führt die Prämienbasis an, während Luftfracht expandiertSeefracht hielt im Jahr 2026 einen Anteil von 47,8 %, gestützt durch die Rolle der Seerouten im Güterhandel der Vereinigten Staaten. Die Importe der Vereinigten Staaten an Investitionsgütern sowie Computern und Zubehör stiegen im Jahr 2025 erheblich an, was die Nachfrage nach Industrieausrüstung und Technologieprodukten widerspiegelt. Ein erheblicher Anteil des internationalen Warenhandels wird auf dem Seeweg abgewickelt, während Straße und Schiene Überlandkorridore unterstützen, einschließlich des Handels mit Mexiko, das im Jahr 2025 der größte Güterimportpartner der Vereinigten Staaten blieb. Binnenwasserstraßen transportieren auch Massengüter durch das Mississippi-Flusssystem und die Golfküstensysteme.
Für Luftfracht wird bis 2032 im Markt für Cargo-Versicherungen in den Vereinigten Staaten ein CAGR von 6,5 % prognostiziert. Die Nachfrage nach Luftfracht wird durch hochwertige Elektronik, Halbleiter und zeitkritische Technologiesendungen zwischen Asien und den Vereinigten Staaten gestützt. Die Expansion der Infrastruktur für künstliche Intelligenz und Investitionen in Rechenzentren erhöhen die Bedeutung des schnellen Transports von Servern und zugehörigen Komponenten. Hochwertige Luftfrachtlieferungen erfordern angemessene Deklarationen des versicherten Wertes und Deckung für physische Schäden, Diebstahl und handhabungsbedingte Verluste. Temperatursensible und zerbrechliche Güter können auch spezialisierte Policenbedingungen und Risikokontrollen erfordern.
Nach Cargo-Profil:
Containerisierte Fracht hält die größte Position, während Projektladung wächstContainerisierte Ladung entfiel im Jahr 2026 auf 42,4 % der Marktgröße für Cargo-Versicherungen in den Vereinigten Staaten. Containerisierung unterstützt standardisierte Handhabung, intermodalen Transport und etablierte Cargo-Dokumentationspraktiken in internationalen Lieferketten. Trockenmassengut und Flüssigmassengut bedienen Energie-, Agrar- und Chemielieferketten. Stückgut und Roll-on/Roll-off-Ladung unterstützen Automobil-, Maschinen- und Investitionsgüterbewegungen. Containerisierte Elektronik und andere hochwertige Industriegüter können erhebliche Versicherungslimits erfordern, abhängig vom Sendungswert und der Akkumulationsexponierung.
Für Projekt-, Schwerlast- und Übergröße-Ladung wird bis 2032 ein CAGR von 5,8 % prognostiziert. Infrastrukturentwicklung, Rechenzentrumsbau, Energieprojekte und Industrieinvestitionen unterstützen die Nachfrage nach spezialisiertem Transport von Übermaßausrüstung. Der Hafen von Virginia verarbeitet eine Reihe von Stückgut- und Projektladungen, einschließlich Maschinen und Industriematerialien, obwohl der zuvor genannte Anstieg des Stückgutvolumens um 157 % im Jahresvergleich im September 2026 nicht anhand einer offiziellen Hafenmitteilung verifiziert werden konnte. Diese Sendungen können Policen mit vereinbartem Wert, Fachgutachten und auf Lade-, Hebe-, Lager- und Transitbedingungen zugeschnittene Deckungen erfordern. Die Komplexität und die Wiederbeschaffungskosten von Projektladungen schaffen Möglichkeiten für spezialisierte Zeichner und Seeversicherungsanbieter.
Nach Handelsumfang:
Grenzüberschreitender Handel hält die größte Position, während der inländische Transit expandiertGrenzüberschreitende Cargo entfiel im Jahr 2026 auf 68,1 % des Marktes für Cargo-Versicherungen in den Vereinigten Staaten. Internationale Sendungen können unterschiedliche vertragliche Verantwortlichkeiten, Zollverfahren und Haftungsregelungen über Transportmodi und Rechtsordnungen hinweg beinhalten. Die Vereinigten Staaten verzeichneten im Jahr 2025 Güterhandelsdefizite von 202,1 Milliarden USD mit China und 178,2 Milliarden USD mit Vietnam, was die Bedeutung transpazifischer und südostasiatischer Lieferketten unterstreicht. Grenzüberschreitende Cargo-Policen müssen die vereinbarte Risikoverteilung gemäß den anwendbaren Incoterms, den deklarierten Sendungswerten und den beteiligten Transportvereinbarungen widerspiegeln. Multimodale Sendungen können auch klare Bestimmungen für Lagerung, Umschlag und Inlandsbewegungen erfordern.
Für den inländischen Binnentransit wird bis 2032 im Markt für Cargo-Versicherungen in den Vereinigten Staaten ein CAGR von 4,7 % prognostiziert. Inländische Vertriebsnetzwerke, E-Commerce-Fulfillment und Bewegungen zwischen Häfen, Lagerhäusern und Einzelhandelsstandorten schaffen wiederkehrende Cargo-Exponierungen. Der Paketsektor der Vereinigten Staaten verzeichnete laut Pitney Bowes im Jahr 2025 23,1 Milliarden Sendungen, was das Ausmaß der inländischen Paketaktivität verdeutlicht. Die Frachtführerhaftung entschädigt Verlader möglicherweise nicht vollständig für den Wert verlorener oder beschädigter Güter, was eine potenzielle Rolle für eigenständige Cargo-Deckungen schafft. Digitaler Vertrieb und vereinfachte sendungsbasierte Policen können Versicherern helfen, Unternehmen mit häufigen, niedrigwertigen Sendungen zu bedienen.
Nach Vertriebskanal:
Makler führen, während digitale Plattformen die höchste Wachstumsrate aufweisenMakler und Agenten hielten im Jahr 2026 einen Anteil von 65,3 % an der Marktgröße für Cargo-Versicherungen in den Vereinigten Staaten. Makler bieten Zugang zu mehreren Versicherern, unterstützen bei der Policenstrukturierung und begleiten Kunden durch komplexe Schadensfälle und Risikomanagementanforderungen. Sie bleiben wichtig für multinationale Warendurchsatzprogramme, Projektladungen und pharmazeutische Kühlkettenrisiken. Diese Konten können maßgeschneiderte Policenformulierungen, Bewertungsüberprüfungen und das Management akkumulierter Exponierungen über Lagerhäuser und Transportnetzwerke hinweg erfordern. Direktversicherer bedienen auch Unternehmen, die standardisierte Deckungen und etablierte Versicherungsbeziehungen suchen.
Für Online- und digitale Plattformen wird bis 2032 ein CAGR von 9,2 % prognostiziert. Im Mai 2026 kündigte Distinguished Programs die Einführung eines von Allianz gedeckten Marine-Cargo-Programms an, das physischen Verlust oder Schaden während Transit und Lagerung abdeckt, einschließlich inländischem und internationalem Binnentransit. Hiscox's Cargo-API unterstützt auch automatisiertes Binden über Maklerpartner für berechtigte Cargo- und Warendurchsatzrisiken mit Limits von bis zu 5 Millionen USD. Digitaler Vertrieb kann Versicherungen in Frachtbuchungs- und Logistikabläufe integrieren und die Platzierung für berechtigte Sendungen vereinfachen. Makler bleiben für komplexe und hochwertige Risiken wichtig, was eine Kombination aus digitalem und beziehungsbasiertem Vertrieb für den Markt für Cargo-Versicherungen in den Vereinigten Staaten relevant macht.
Nach Versicherungsnehmertyp:
Ladungseigentümer behalten den größten Anteil, während Spediteursvereinbarungen voranschreitenLadungseigentümer entfielen im Jahr 2026 auf 71,8 % des Marktes für Cargo-Versicherungen in den Vereinigten Staaten. Diese Gruppe umfasst Verkäufer, Käufer und Händler, die ein versicherbares Interesse an Gütern während des Transports haben. Große Importeure und Hersteller können offene Cargo-Policen, Warendurchsatzdeckungen oder reisespezifische Versicherungen nutzen, abhängig von ihren Sendungsmustern und Risikomanagementanforderungen. Änderungen bei Einkaufspreisen, Frachtkosten und anderen versicherten Wertkomponenten können Bewertungslücken schaffen, wenn Policendeklarationen nicht aktualisiert werden. Regelmäßige Bewertungsüberprüfungen und angemessene Policenlimits können Ladungseigentümern helfen, einen angemessenen Schutz aufrechtzuerhalten.
Für durch Spediteure und Drittlogistikdienstleister arrangierte Versicherungen im Interesse der Verlader wird bis 2032 ein CAGR von 6,5 % prognostiziert. Logistikintermediäre können den Cargo-Schutz zugänglicher machen, indem sie Versicherungsoptionen in Frachtbuchungs- und Transportdienstleistungen integrieren. Im Juli 2025 kündigte Great American Insurance Group eine Zusammenarbeit mit Breeze an, um digitale und eingebettete Marine-Cargo-Versicherungslösungen für Spediteure zu erweitern. Solche Vereinbarungen können die Policenplatzierung vereinfachen und gleichzeitig Verladern helfen, ihren eigenen Cargo-Schutz von der vertraglichen Haftung eines Logistikdienstleisters zu unterscheiden. Ihre Wirksamkeit hängt von einer klaren Offenlegung der versicherten Partei, der Deckungslimits, der Ausschlüsse und der für den Erwerb der Police verantwortlichen Partei ab.
Nach Endverbraucherbranche:
Einzelhandel und E-Commerce führen, während Elektronik das schnellste Wachstum verzeichnetEinzelhandel, Konsumgüter und E-Commerce hielten im Jahr 2026 einen Anteil von 22,4 % am Markt für Cargo-Versicherungen in den Vereinigten Staaten. Importe von Fertigwaren und inländische Fulfillment-Operationen erzeugen wiederkehrende Transportexponierungen über Häfen, Verteilzentren und Netzwerke für die letzte Meile hinweg. Lebensmittel-, Getränke- und Agrarprodukte erfordern eine für Verderb, Temperaturschwankungen und Handhabungsrisiken geeignete Deckung. Energie- und Massengutlieferungen schaffen zusätzliche Nachfrage im Zusammenhang mit Industriematerialien und internationalem Handel. Diese Branchen erfordern Policenbedingungen, die auf ihre Cargo-Werte, Transportbedingungen und Schadensexponierungen zugeschnitten sind.
Für Elektronik und hochwertige Industriegüter wird bis 2032 ein CAGR von 6,7 % prognostiziert. Investitionen in die Infrastruktur für künstliche Intelligenz und Rechenzentren unterstützen die Nachfrage nach Servern, Halbleiterkomponenten, Netzwerkausrüstung und anderen Technologieprodukten. Die Vereinigten Staaten verzeichneten im Jahr 2025 Importe aus Taiwan im Wert von 201,4 Milliarden USD, während Importe aus Vietnam 193,8 Milliarden USD erreichten, was die Bedeutung asiatischer Fertigungslieferketten widerspiegelt. Hochwertige Elektronik kann maßgeschneiderte Deckungen für Diebstahl, versehentliche Schäden, Handhabungsvorfälle und Akkumulation in Logistikeinrichtungen erfordern. Pharmazeutische und chemische Sendungen können Temperaturkontrollbestimmungen erfordern, während Automotive-Cargo-Policen Schäden beim Laden, Transit und Entladen berücksichtigen müssen.
Geografische Analyse
Nordamerika entfiel laut der Internationalen Union der Seeversicherung (IUMI) auf der Grundlage ihrer Marktüberprüfung 2026 im Jahr 2025 auf 7,2 % des globalen Seeversicherungsprämieneinkommens. Der Markt für Cargo-Versicherungen in den Vereinigten Staaten konzentriert sich auf wichtige Küsteneingangspunkte und inländische Logistikkorridore. Los Angeles und Long Beach bleiben wichtige Westküsten-Eingangspunkte für den transpazifischen Handel, einschließlich Sendungen aus China, Taiwan und Vietnam. Im Jahr 2025 erreichten die Güterimporte der Vereinigten Staaten aus China 308,4 Milliarden USD, während Importe aus Taiwan und Vietnam 201,4 Milliarden USD bzw. 193,8 Milliarden USD erreichten. Der Hafen von Los Angeles verarbeitete im September 2026 einen Rekordwert von 1,04 Millionen Standardcontainereinheiten, gestützt durch Feiertagswaren, sich ändernde Schifffahrtsrouten und die Nachfrage nach technologiebezogenen Importen. Der Korridor bleibt seismischen Ereignissen, Hafenstaus und Arbeitskonflikten ausgesetzt, die die Ladungsakkumulation und das Transitrisiko beeinflussen können.
Der Ostkorridor umfasst die Häfen von New York und New Jersey, Savannah und Baltimore. Diese Eingangspunkte verarbeiten Konsumgüter, Maschinen, Pharmazeutika und andere importierte Produkte, die durch inländische Vertriebsnetzwerke bewegt werden. Verisk CargoNet verzeichnete im ersten Quartal 2026 59 Ladungsdiebstahlfälle in New Jersey, verglichen mit 27 im gleichen Zeitraum 2025, ein Anstieg von 119 %. Dieser Anstieg unterstreicht die Bedeutung von Diebstahlprävention, sicherer Lagerung, Sendungsverifizierung und spezialisierter Cargo-Deckung in der Region. Golfküstenhäfen bleiben ebenfalls wichtig für Energie-, Petrochemie-, Agrar- und andere Massengutbewegungen.
Der Markt für Cargo-Versicherungen in den Vereinigten Staaten wird auch von inländischen Fertigungs- und Logistikzentren beeinflusst, da Güter von Küsteneingangspunkten zu inländischen Vertriebsnetzwerken bewegt werden. Halbleiterfertigung, Lieferketten für Elektrofahrzeuge, Rechenzentrumsinvestitionen und industrielle Automatisierung unterstützen Cargo-Bewegungen durch inländische Frachtkorridore. Memphis, Chicago und Dallas-Fort Worth dienen als wichtige Luftfracht-, Schienen-, Lkw- und Vertriebshubs. Diese Standorte erzeugen Nachfrage nach Deckungen, die inländischen Transit, Zwischenlagerung und Übergänge zwischen Transportmodi umfassen. Importe, die über Westküsten-, Ostküsten- und Golfküstenhäfen ankommen, speisen diese inländischen Netzwerke und schaffen miteinander verbundene Exponierungen im gesamten Markt für Cargo-Versicherungen in den Vereinigten Staaten.
Wettbewerbslandschaft
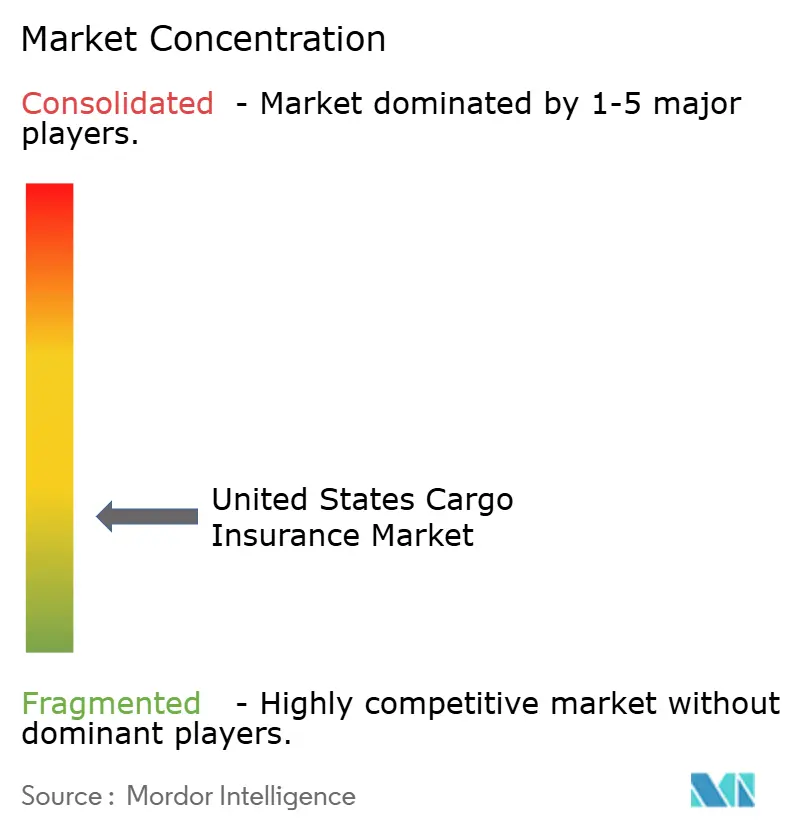
Der Markt für Cargo-Versicherungen in den Vereinigten Staaten ist fragmentiert, mit Wettbewerb zwischen globalen Spezialversicherern, regionalen Versicherern, Managing General Agents, Lloyd's-Syndikaten, Coverholders und technologiegestützten Versicherungsanbietern. AIG, Allianz Commercial, AXA XL, Berkshire Hathaway Specialty Insurance und Travelers nehmen an komplexen, hochwertigen und multinationalen Cargo-Programmen teil, während andere Anbieter in spezialisierten Risiken und Kundensegmenten konkurrieren. Die Vielfalt der Zeichnungsanbieter und Vertriebsmodelle begrenzt die Dominanz eines einzelnen Teilnehmers im Gesamtmarkt. Zusätzliche Zeichnungskapazitäten und weichere Preisbedingungen in Standard-Marine-Cargo-Linien haben den Wettbewerb intensiviert und Druck auf Prämien und Margen für Versicherer ohne starke Risikoauswahl und differenzierte Angebote ausgeübt.
Der Wettbewerb hängt zunehmend von spezialisierter Deckung, Zeichnungsexpertise und digitalem Vertrieb ab. Versicherer und Intermediäre entwickeln Lösungen für klimabezogene Exponierungen, hochwertige Elektronik, strategischen Ladungsdiebstahl und sendungsbasierten Schutz. Loadsure und Breeze nutzen digitale Plattformen zur Vereinfachung der Cargo-Versicherungsplatzierung, während die Zusammenarbeit von Great American Insurance Group mit Breeze automatisierte Versicherungen im Interesse der Verlader für Spediteure unterstützt. Diese Modelle ermöglichen es Anbietern, spezifische Kundensegmente anzusprechen und Deckungen in Logistikabläufe zu integrieren.
Spezialisierte Zeichnungsvereinbarungen und eingebetteter Versicherungsvertrieb tragen weiter zur fragmentierten Wettbewerbsstruktur bei. Anbieter können sich durch höhere Sendungslimits, Echtzeit-Verfolgung, Betrugsprävention und maßgeschneiderte Deckungen für komplexe Transportrisiken differenzieren. Kleine und mittelgroße Verlader stellen ebenfalls eine Chance dar, da die Frachtführerhaftung möglicherweise keinen angemessenen Schutz für den vollen Wert ihrer Güter bietet.
Marktführer der Cargo-Versicherungsbranche in den Vereinigten Staaten
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
AXA XL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Cargo-Versicherungen in den Vereinigten Staaten Unternehmen in diesem Bericht
- American International Group, Inc.
- Allianz SE
- Chubb Limited
- Zurich Insurance Group Ltd.
- AXA XL
- Berkshire Hathaway Specialty Insurance
- CNA Financial Corporation
- Great American Insurance Group
- Liberty Mutual Insurance
- Markel Group Inc.
- Munich Re Specialty North America
- QBE Insurance Group Limited
- Starr Insurance Companies
- The Travelers Companies, Inc.
- Tokio Marine Group
- Sompo International
- The Hartford Financial Services Group, Inc.
- UPS Capital Corporation
- Loadsure
- U.S. Marine Insurance Group
Neueste Industrielle Entwicklungen in Markt für Cargo-Versicherungen in den Vereinigten Staaten
- Oktober 2026: Chaucer Group und Indemni lancierten ein spezialisiertes Angebot für Cargo-Versicherungen in den Vereinigten Staaten, das auf strategischen Diebstahl abzielt. Die Deckung umfasst Einzelreise-Transit, jährliche Kontingent-Cargo und eigenständigen strategischen Diebstahlschutz mit Limits von bis zu 15 Millionen USD pro Sendung. Risikokontrollen umfassen Fahrerverifizierung, Sendungsverfolgung und verbesserte Transparenz in der Logistikkette.
- Juni 2026: Overhaul und Navium lancierten das Helix Consortium, das als zweckgebundene Versicherungslösung für Cargo der Infrastruktur für künstliche Intelligenz beschrieben wird. Gestützt durch Lloyd's of London Zeichnungskapazität bietet es Transitlimits von bis zu 75 Millionen USD im Rahmen einer einzigen Vereinbarung und kombiniert spezialisiertes Zeichnen mit Overhaulds Echtzeit-Cargo-Risikomanagementtechnologie.
- Februar 2026: AXA XL und U.S. Marine Insurance Group kündigten eine Partnerschaft zur Verteilung von Versicherungen im Interesse der Verlader an. U.S. Marine Insurance Group fungiert als Programmmanager und kombiniert spezialisiertes Zeichnen mit Deckungsoptionen für Transport-, Logistik- und Baukunden. Die Beziehung der Unternehmen begann im Jahr 2024 und wurde mit dieser Ankündigung ausgeweitet.
- August 2025: Aon und Redkik kündigten eine mehrjährige Zusammenarbeit an, um Versicherungen im Interesse der Verlader und Cargo-Versicherungen in globale Lieferketten einzubetten, zunächst in Europa, dem Nahen Osten und Afrika, dem asiatisch-pazifischen Raum und Nordamerika. Die Zusammenarbeit unterstützt API-gesteuerte Integration, bedarfsgerechte Deckung auf Sendungsebene und dynamische Preisgestaltung auf der Grundlage von Wetterdaten, Diebstahltrends und Schadenshistorie, mit prädiktiver Analytik und durch künstliche Intelligenz gestützten Risikoerkenntnissen.
Berichtsumfang des Marktes für Cargo-Versicherungen in den Vereinigten Staaten
Segmentierungsübersicht
| See (Hochsee und Küstenschifffahrt) |
| Binnenwasserstraße |
| Straße |
| Schiene |
| Luft |
| Containerisierte Ladung |
| Trockenmassengut |
| Flüssigmassengut |
| Stückgut und allgemeine Ladung |
| Projekt-, Schwerlast- und Übergröße-Ladung |
| Rollende Ladung / Roll-on/Roll-off |
| Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit |
| Makler und Agenten |
| Direktversicherer |
| Online- und digitale Plattformen |
| Ladungseigentümer, Verkäufer, Käufer oder Händler |
| Durch Spediteur / Drittlogistikdienstleister arrangierte Versicherung im Interesse des Verladers |
| Lebensmittel, Getränke und Agrar-Rohstoffe |
| Energie und Massengüter |
| Chemikalien und Pharmazeutika |
| Automobil und Industrieausrüstung |
| Elektronik und hochwertige Industriegüter |
| Einzelhandel, Konsumgüter und E-Commerce |
| Bau- und Infrastrukturprojekteigentümer |
| Sonstige |
| Nach Transportmodus | See (Hochsee und Küstenschifffahrt) |
| Binnenwasserstraße | |
| Straße | |
| Schiene | |
| Luft | |
| Nach Cargo-Profil | Containerisierte Ladung |
| Trockenmassengut | |
| Flüssigmassengut | |
| Stückgut und allgemeine Ladung | |
| Projekt-, Schwerlast- und Übergröße-Ladung | |
| Rollende Ladung / Roll-on/Roll-off | |
| Nach Handelsumfang | Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit | |
| Nach Vertriebskanal | Makler und Agenten |
| Direktversicherer | |
| Online- und digitale Plattformen | |
| Nach Versicherungsnehmertyp | Ladungseigentümer, Verkäufer, Käufer oder Händler |
| Durch Spediteur / Drittlogistikdienstleister arrangierte Versicherung im Interesse des Verladers | |
| Nach Endverbraucherbranche | Lebensmittel, Getränke und Agrar-Rohstoffe |
| Energie und Massengüter | |
| Chemikalien und Pharmazeutika | |
| Automobil und Industrieausrüstung | |
| Elektronik und hochwertige Industriegüter | |
| Einzelhandel, Konsumgüter und E-Commerce | |
| Bau- und Infrastrukturprojekteigentümer | |
| Sonstige |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Sektors für Cargo-Versicherungen in den Vereinigten Staaten?
Der Sektor wird voraussichtlich von 1,7 Milliarden USD im Jahr 2026 auf 2,1 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 3,1 % von 2027 bis 2032.
Welcher Transportmodus hat den größten Anteil an den Cargo-Versicherungsprämien?
Seefracht hielt im Jahr 2026 einen Anteil von 47,8 %, gestützt durch die Rolle der Seerouten im Importhandel der Vereinigten Staaten.
Welches Cargo-Versicherungssegment wächst am schnellsten?
Für Online- und digitale Plattformen wird bis 2032 ein CAGR von 9,2 % prognostiziert, die höchste Rate unter den genannten Segmenten.
Warum wächst die Nachfrage nach Luftfracht-Versicherungen?
Für Luftfracht wird bis 2032 ein CAGR von 6,5 % prognostiziert, da Technologie-, Halbleiter- und KI-Server-Sendungen spezialisiertem Schutz bedürfen.
Wie wirkt sich Ladungsdiebstahl auf den Versicherungsbedarf der Verlader aus?
Ladungsdiebstahlverluste in den Vereinigten Staaten und Kanada erreichten im Jahr 2025 725 Millionen USD und erhöhten die Nachfrage nach Deckungen, die Diebstahl und strategischen Betrug abdecken.
Welche Rolle spielen Makler in der Cargo-Versicherung der Vereinigten Staaten?
Makler und Agenten hielten im Jahr 2026 einen Anteil von 65,3 %, da sie komplexe Platzierungen, Zugang zu Versicherern und Schadenvertretung unterstützen.