
Tamaño y Participación del Mercado de Seguros de Carga de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.7 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.8 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.10 % |
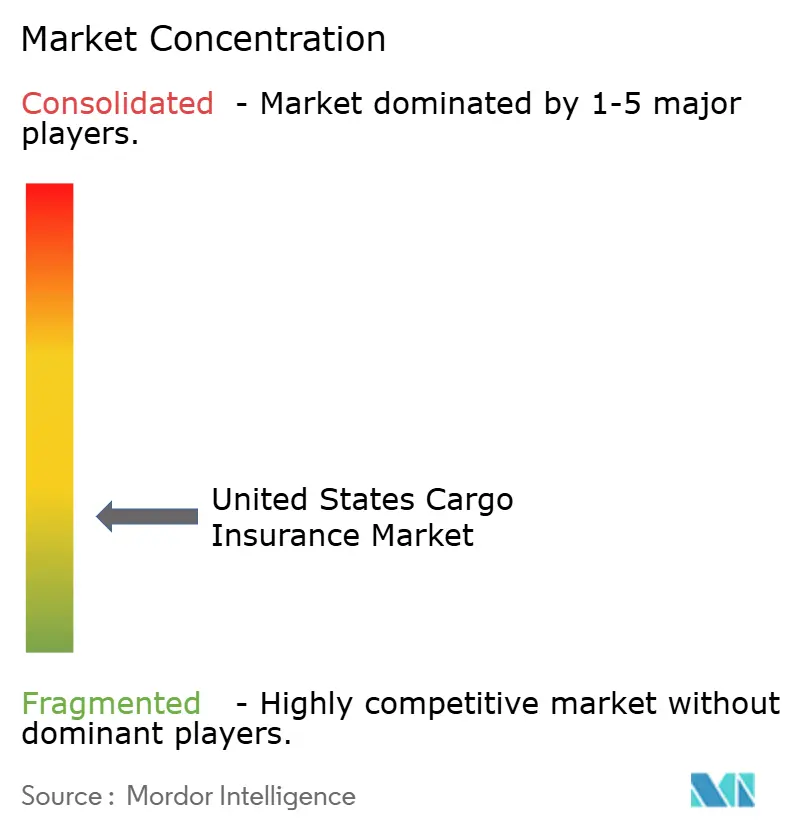
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Carga de los Estados Unidos por Mordor Intelligence
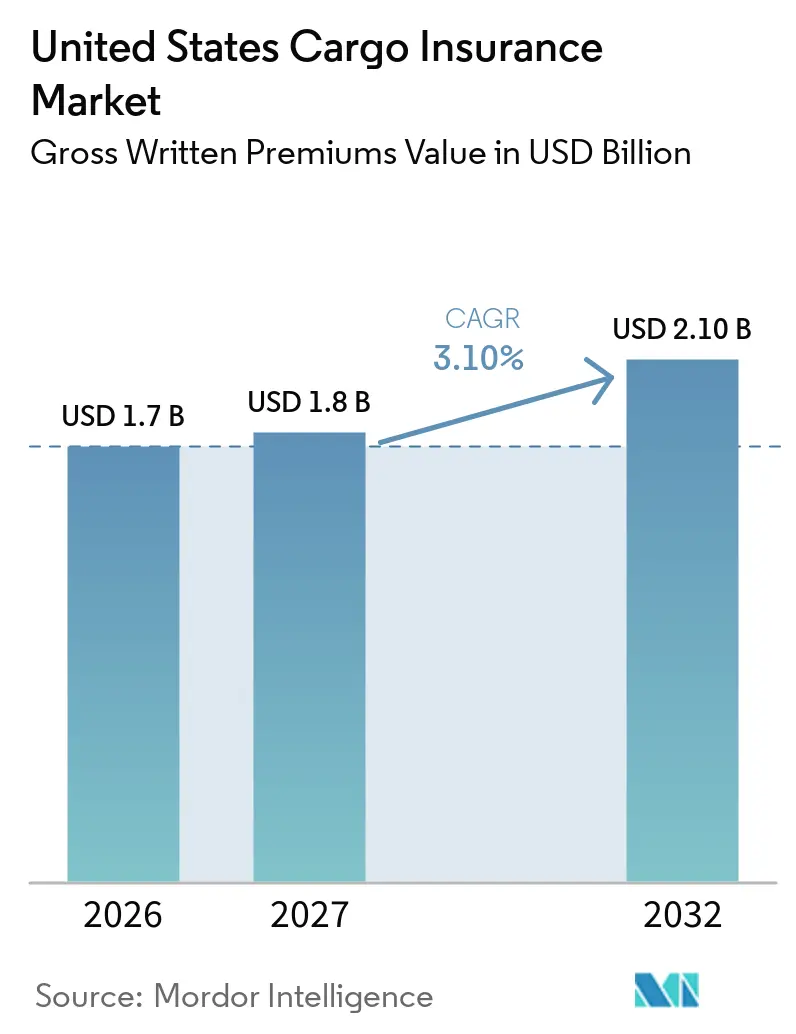
Se proyecta que el tamaño del Mercado de Seguros de Carga de los Estados Unidos en términos de valor de primas brutas emitidas se expanda desde 1,7 mil millones de USD en 2026 y 1,8 mil millones de USD en 2027 hasta 2,10 mil millones de USD para 2032, registrando una CAGR del 3,10% entre 2027 y 2032.
El mercado de seguros de carga de los Estados Unidos se está expandiendo porque los valores de los envíos asegurados están aumentando, los riesgos de carga están cambiando y la distribución se está volviendo más digital. La IUMI informó que la tasa de siniestralidad de carga de los Estados Unidos cayó al 40% en 2025 desde el 75% en 2024, lo que ha atraído capacidad de suscripción y ha aumentado la competencia en la carga de productos básicos. Los costos relacionados con los aranceles están influyendo en las exposiciones de los seguros de carga al aumentar los valores de los envíos y crear riesgos adicionales asociados con la acumulación de carga y la demora. El robo de carga también sigue siendo una preocupación significativa, con pérdidas estimadas en los Estados Unidos y Canadá que alcanzaron casi 725 millones de USD en 2025, un aumento del 60% interanual. Según la Oficina de Análisis Económico de los Estados Unidos, las importaciones de bienes de los Estados Unidos totalizaron 3.438,4 mil millones de USD en 2025, lo que destaca el volumen sustancial de actividad comercial que potencialmente requiere seguro de carga.
Conclusiones Clave del Informe
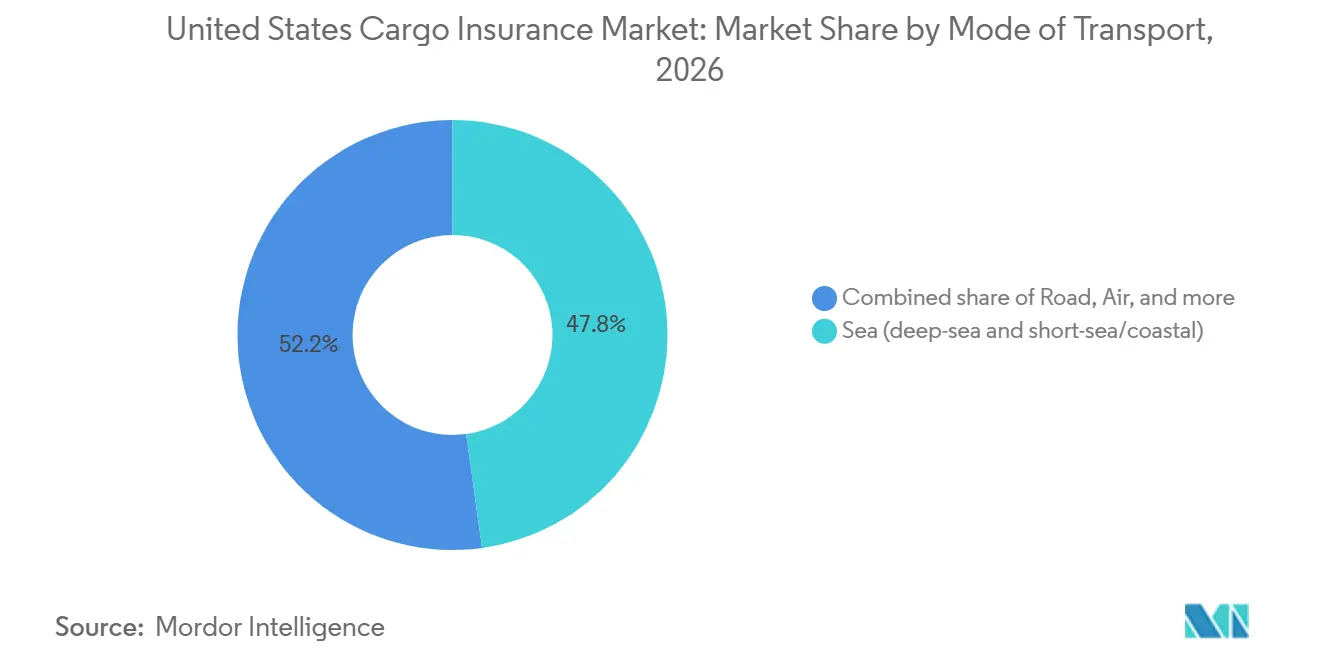
- Por modo de transporte, el flete marítimo capturó el 47,8% de la participación del mercado de seguros de carga de los Estados Unidos en 2026, mientras que se proyecta que la carga aérea crezca a una CAGR del 6,5% hasta 2032.
- Por perfil de carga, la carga contenerizada tuvo una participación del 42,4% del mercado de seguros de carga de los Estados Unidos en 2026, mientras que se prevé que la carga de proyectos, de elevación pesada y fuera de medida crezca a una CAGR del 5,8% hasta 2032.
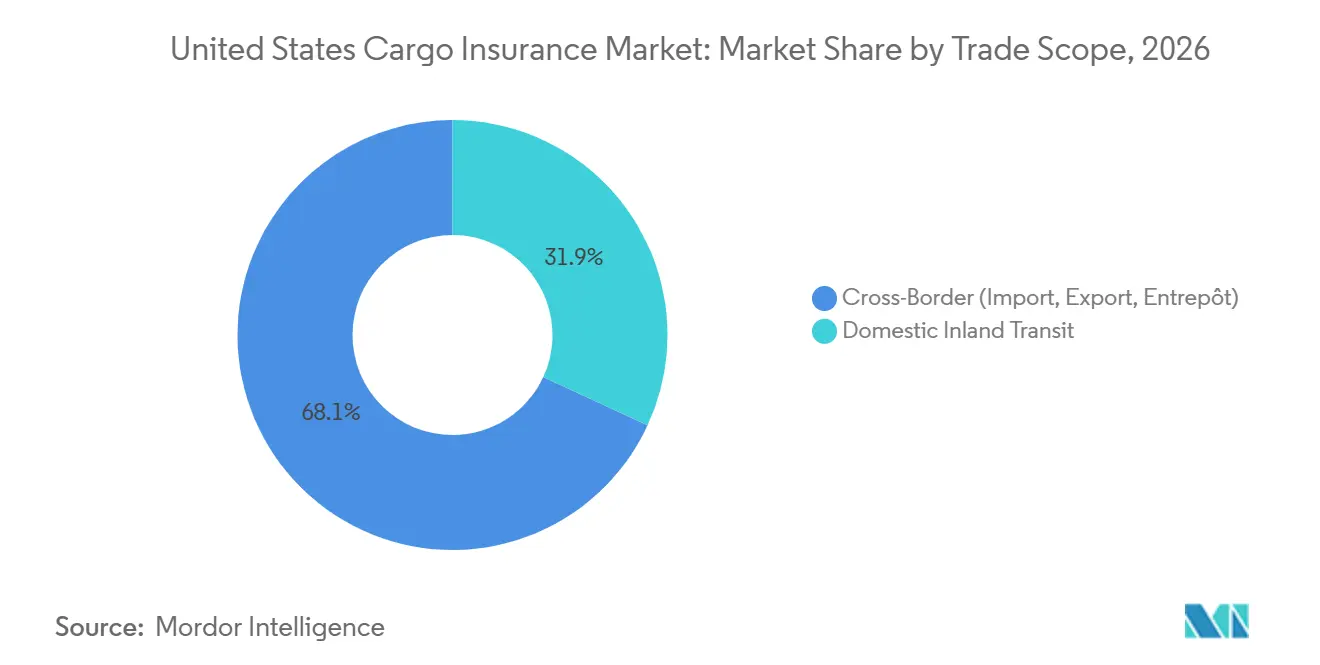
- Por alcance comercial, la carga transfronteriza representó el 68,1% del mercado de seguros de carga de los Estados Unidos en 2026, mientras que se proyecta que el tránsito interior doméstico crezca a una CAGR del 4,7% hasta 2032.
- Por canal de distribución, los corredores y agentes capturaron el 65,3% de la participación del mercado de seguros de carga de los Estados Unidos en 2026, mientras que se prevé que las plataformas en línea y digitales crezcan a una CAGR del 9,2% hasta 2032.
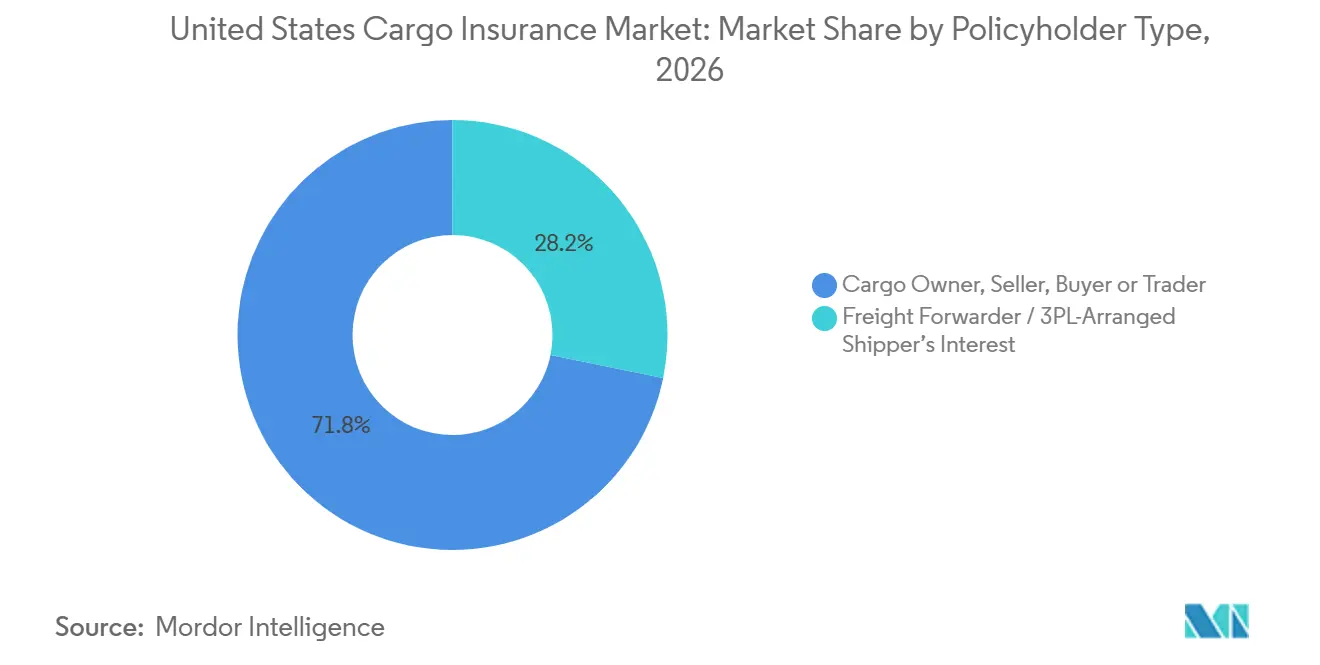
- Por tipo de tomador de póliza, los propietarios de carga representaron el 71,8% del mercado de seguros de carga de los Estados Unidos en 2026, mientras que se proyecta que el interés de los embarcadores gestionado por transitarios y operadores logísticos terceros crezca a una CAGR del 6,5% hasta 2032.
- Por industria de usuario final, el comercio minorista, los bienes de consumo y el comercio electrónico tuvieron el 22,4% del mercado de seguros de carga de los Estados Unidos en 2026, mientras que se prevé que los productos electrónicos y los bienes manufacturados de alto valor crezcan a una CAGR del 6,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad Arancelaria, Diversificación de Rutas Comerciales y Aumento de los Valores de Envíos Asegurados | +0.7% | Nacional, concentrado en los puertos de entrada de la Costa Oeste, la Costa del Golfo y el Noreste | Corto plazo (≤ 2 años) |
| Aumento del Robo de Carga, Fraude Estratégico de Flete y Exposición a Envíos de Alto Valor | +0.5% | A nivel de los Estados Unidos, con puntos críticos en California, Texas, Nueva Jersey y Florida | Mediano plazo (2-4 años) |
| Crecimiento en el Cumplimiento del Comercio Electrónico y los Envíos de Paquetes de Alta Frecuencia | +0.5% | Nacional, con ganancias tempranas en los principales corredores de cumplimiento urbano | Mediano plazo (2-4 años) |
| Expansión de Movimientos de Carga de Alto Valor, Controlada por Temperatura y Especializada | +0.6% | Rutas comerciales globales con destino a los Estados Unidos y corredores domésticos de cadena de frío | Mediano plazo (2-4 años) |
| Plataformas Digitales de Flete y Distribución de Seguros Integrados a Nivel de Envío | +0.7% | Nacional, con adopción concentrada en ecosistemas logísticos de mercado medio con uso intensivo de sistemas de gestión de transporte | Mediano plazo (2-4 años) |
| Creciente Necesidad de Gestión de Riesgos por Acumulación de Carga y Condiciones Climáticas Extremas | +0.4% | Costa del Golfo, Sureste y Noroeste del Pacífico, con eventos periódicos de exposición nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Arancelaria, Diversificación de Rutas Comerciales y Aumento de los Valores de Envíos Asegurados
La Orden Ejecutiva 14257, firmada el 2 de abril de 2025, introdujo aranceles recíprocos sobre las importaciones a los Estados Unidos, con acciones ejecutivas posteriores que modificaron las tasas y el alcance arancelario. Estos cambios aumentan la incertidumbre en torno a los costos de entrega, los valores declarados de la carga y las rutas de envío internacional. Los derechos, impuestos y tasas más altos pueden aumentar el valor asegurado requerido para los bienes importados, creando riesgos de infraseguro cuando los límites de la póliza no se actualizan. Munich Re ilustró esta exposición con un ejemplo en el que un envío asegurado por 5 millones de USD podría requerir 6,5 millones de USD en cobertura tras los aumentos de costos relacionados con los aranceles[1]. Los importadores que consolidan pedidos para gestionar costos más altos también pueden aumentar la acumulación de carga en puertos, almacenes y centros de distribución. La Unión Internacional de Seguros Marítimos ha advertido que los aranceles podrían aumentar los valores de carga asegurada hasta en un 50%, particularmente en América del Norte, mientras que los cambios en las rutas comerciales pueden introducir nuevos riesgos de tránsito y almacenamiento.
Aumento del Robo de Carga, Fraude Estratégico de Flete y Exposición a Envíos de Alto Valor
El mercado de seguros de carga de los Estados Unidos enfrenta una exposición creciente al robo organizado de carga y a los delitos de flete de alto valor. Verisk CargoNet estimó las pérdidas por robo de carga en los Estados Unidos y Canadá en casi 725 millones de USD en 2025, un aumento del 60% respecto a 2024[2]. Los incidentes confirmados de robo de carga aumentaron un 18% hasta 2.646, mientras que el valor promedio por robo aumentó un 36% hasta 273.990 USD. Los delincuentes apuntan cada vez más a productos electrónicos valiosos, metales y otros bienes de alto valor, mientras que el fraude de flete y los acuerdos de recolección engañosos crean riesgos adicionales durante el transporte. Estos desarrollos aumentan la importancia de la verificación de envíos, la selección segura de transportistas, el seguimiento en tiempo real y la suscripción basada en riesgos. Los aseguradores y corredores pueden responder mediante coberturas adaptadas a envíos de alto valor y controles más sólidos contra el robo y la desviación fraudulenta.
Crecimiento en el Cumplimiento del Comercio Electrónico y los Envíos de Paquetes de Alta Frecuencia
El mercado de seguros de carga de los Estados Unidos se está adaptando a la continua expansión de los envíos de paquetes y las redes de cumplimiento de comercio electrónico cada vez más distribuidas. El mercado de paquetes de los Estados Unidos registró 23,1 mil millones de envíos en 2025, lo que representa un crecimiento interanual del 3,3%, según Pitney Bowes[3]. La mayor frecuencia de envíos y el movimiento de mercancías a través de múltiples centros de cumplimiento, centros de clasificación y redes de entrega de última milla crean demanda de protección de carga flexible. Las pólizas de carga anuales tradicionales pueden no servir adecuadamente a los vendedores más pequeños que requieren cobertura simple para envíos individuales o pedidos transfronterizos frecuentes. El comercio electrónico internacional también apoya la demanda de seguro de carga aérea, particularmente para productos de alto valor y sensibles al tiempo. Los aseguradores pueden ampliar la distribución mediante la emisión simplificada de pólizas, la fijación de precios a nivel de envío y opciones de cobertura que complementen la responsabilidad del transportista.
Plataformas Digitales de Flete y Distribución de Seguros Integrados a Nivel de Envío
Las plataformas digitales de flete están creando nuevas oportunidades de distribución en el mercado de seguros de carga de los Estados Unidos al integrar los seguros en los flujos de trabajo de reserva de envíos y logística. En agosto de 2025, Aon y Redkik anunciaron una colaboración plurianual para integrar el seguro de interés del embarcador y de carga en plataformas logísticas en América del Norte y otras regiones. El acuerdo admite la integración mediante interfaz de programación de aplicaciones y cobertura bajo demanda en el punto de venta. En junio de 2025, Hiscox lanzó una interfaz de programación de aplicaciones de Carga a través de socios corredores para automatizar la suscripción de riesgos de carga pequeña y de rendimiento de existencias[4]. Estos desarrollos pueden simplificar la emisión de pólizas, mejorar el acceso a la protección a nivel de envío y ayudar a los aseguradores a capturar datos sobre los movimientos de carga y los siniestros. Los aseguradores y corredores que integren la distribución digital y la suscripción automatizada pueden estar mejor posicionados para atender a los transitarios, proveedores de logística y empresas más pequeñas que buscan un acceso más rápido a la cobertura de carga.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Sensibilidad a las Primas y Penetración Limitada del Seguro entre Embarcadores Pequeños y Medianos | -0.4% | Nacional, con brechas agudas en el flete de carga parcial doméstico, la última milla y el flete transfronterizo de pequeñas y medianas empresas | Mediano plazo (2-4 años) |
| Brechas de Cobertura, Disputas de Valoración y Confusión entre el Seguro de Carga y la Responsabilidad del Transportista | -0.3% | A nivel de los Estados Unidos | Corto plazo (≤ 2 años) |
| Complejidad de Siniestros en Envíos Multimodales y Múltiples Partes Contratantes | -0.3% | Nacional, con mayores efectos en las rutas intermodales transfronterizas y de carretera-mar | Mediano plazo (2-4 años) |
| Acumulación de Catástrofes, Exposición Concentrada en Puertos y Almacenes, y Volatilidad de Pérdidas | -0.2% | Concentraciones en la Costa del Golfo, la Costa Este y el sur de California | Largo plazo (≥ 4 años) |
| Datos de Envío Incompletos e Infraseguro por Valoraciones de Carga Desactualizadas | -0.3% | A nivel de los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad a las Primas y Penetración Limitada del Seguro entre Embarcadores Pequeños y Medianos
Muchos envíos domésticos en los Estados Unidos se realizan sin un seguro de carga independiente, lo que deja a los embarcadores dependientes de la responsabilidad contractual o legal del transportista. En virtud de la Enmienda Carmack, la responsabilidad de los transportistas de motor por pérdida o daño de carga generalmente está regida por la ley federal, aunque las limitaciones aplicables pueden depender del contrato de envío, el valor declarado y otros requisitos legales. Un envío de productos electrónicos de 200.000 USD podría, por lo tanto, enfrentar una brecha de recuperación sustancial si la responsabilidad del transportista es limitada. Los embarcadores pequeños y medianos pueden ser reacios a adquirir cobertura de carga independiente debido a los costos de las primas, el conocimiento limitado o la percepción de baja probabilidad de una pérdida importante. Las regulaciones federales generalmente no exigen que los transportistas de carga de propiedad ordinaria mantengan un seguro de carga como condición de la autoridad operativa federal, aunque se aplican requisitos separados a los transportistas de bienes del hogar y otras categorías reguladas. En consecuencia, el crecimiento en este segmento del mercado de seguros de carga de los Estados Unidos depende de primas asequibles, distribución accesible y mayor conciencia de la exposición financiera asociada con los envíos no asegurados.
Brechas de Cobertura, Disputas de Valoración y Confusión entre el Seguro de Carga y la Responsabilidad del Transportista
Las brechas en la cobertura de responsabilidad del transportista para el valor comercial o de reposición de los bienes perdidos o dañados impulsan la demanda de seguros de carga independientes en los Estados Unidos. La Enmienda Carmack generalmente rige el flete de motor doméstico y establece la responsabilidad del transportista, sujeta a las disposiciones legales y contractuales aplicables. Los envíos marítimos internacionales pueden estar sujetos a la Ley de Transporte de Mercancías por Mar, que generalmente limita la responsabilidad del transportista a 500 USD por paquete o unidad de flete habitual, a menos que el embarcador declare un valor más alto u otro acuerdo aplicable. Las diferencias entre la responsabilidad del transportista, el valor declarado de la carga y el valor asegurado pueden exponer a los embarcadores a pérdidas financieras sustanciales. También pueden surgir disputas sobre métodos de valoración, exclusiones de póliza, embalaje inadecuado, excursiones de temperatura y daños que ocurren en múltiples modos de transporte. Los aseguradores pueden mitigar estos riesgos mediante un lenguaje de póliza claro, valoraciones precisas de los envíos y términos de cobertura explícitos para el tránsito, la manipulación, el almacenamiento y los bienes sensibles a la temperatura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte:
El Flete Marítimo Lidera la Base de Primas Mientras la Carga Aérea se ExpandeEl flete marítimo tuvo una participación del 47,8% en 2026, respaldado por el papel de las rutas oceánicas en el comercio de bienes de los Estados Unidos. Las importaciones de bienes de capital y computadoras y accesorios de los Estados Unidos aumentaron sustancialmente en 2025, lo que refleja la demanda de equipos industriales y productos tecnológicos. Una parte significativa del comercio internacional de mercancías se mueve por mar, mientras que la carretera y el ferrocarril apoyan los corredores terrestres, incluido el comercio con México, que siguió siendo el mayor socio de importación de bienes de los Estados Unidos en 2025. Las vías fluviales interiores también transportan productos básicos a granel a través del río Misisipi y los sistemas de la Costa del Golfo.
Se prevé que la carga aérea crezca a una CAGR del 6,5% hasta 2032 en el mercado de seguros de carga de los Estados Unidos. La demanda de flete aéreo está respaldada por productos electrónicos de alto valor, semiconductores y envíos de tecnología sensibles al tiempo que se mueven entre Asia y los Estados Unidos. La expansión de la infraestructura de inteligencia artificial y la inversión en centros de datos aumenta la importancia del transporte rápido de servidores y componentes relacionados. Los envíos de carga aérea de alto valor requieren declaraciones de valor asegurado apropiadas y cobertura para daños físicos, robo y pérdidas relacionadas con la manipulación. Los bienes sensibles a la temperatura y frágiles también pueden requerir términos de póliza especializados y controles de riesgo.
Por Perfil de Carga:
El Flete Contenerizado Ocupa la Mayor Posición Mientras la Carga de Proyectos CreceLa carga contenerizada representó el 42,4% del tamaño del mercado de seguros de carga de los Estados Unidos en 2026. La contenerización apoya la manipulación estandarizada, el transporte intermodal y las prácticas establecidas de documentación de carga en las cadenas de suministro internacionales. Los graneles secos y líquidos sirven a las cadenas de suministro de energía, agricultura y productos químicos. La carga fraccionada y la carga rodante apoyan los movimientos de automóviles, maquinaria y equipos de capital. Los productos electrónicos contenerizados y otros bienes manufacturados de alto valor pueden requerir límites asegurados sustanciales, dependiendo del valor del envío y la exposición por acumulación.
Se prevé que la carga de proyectos, de elevación pesada y fuera de medida crezca a una CAGR del 5,8% hasta 2032. El desarrollo de infraestructura, la construcción de centros de datos, los proyectos de energía y la inversión industrial apoyan la demanda de transporte especializado de equipos de gran tamaño. El Puerto de Virginia maneja una variedad de carga fraccionada y de proyectos, incluida maquinaria y materiales industriales, aunque el aumento del 157% interanual previamente indicado en el tonelaje de carga fraccionada de septiembre de 2026 no pudo verificarse con un comunicado oficial del puerto. Estos envíos pueden requerir pólizas de valor acordado, inspecciones especializadas y cobertura adaptada a las condiciones de carga, elevación, almacenamiento y tránsito. La complejidad y el costo de reposición de la carga de proyectos crean oportunidades para suscriptores especializados y proveedores de seguros marítimos.
Por Alcance Comercial:
El Comercio Transfronterizo Ocupa la Mayor Posición Mientras el Tránsito Doméstico se ExpandeLa carga transfronteriza representó el 68,1% del mercado de seguros de carga de los Estados Unidos en 2026. Los envíos internacionales pueden implicar diferentes responsabilidades contractuales, procedimientos aduaneros y regímenes de responsabilidad en los distintos modos de transporte y jurisdicciones. Los Estados Unidos registraron déficits comerciales de bienes de 202,1 mil millones de USD con China y 178,2 mil millones de USD con Vietnam en 2025, lo que destaca la importancia de las cadenas de suministro transpacíficas y del Sudeste Asiático. Las pólizas de carga transfronteriza deben reflejar la asignación acordada del riesgo en virtud de los Incoterms aplicables, los valores declarados de los envíos y los acuerdos de transporte involucrados. Los envíos multimodales también pueden requerir disposiciones claras para el almacenamiento, el transbordo y el movimiento interior.
Se proyecta que el tránsito interior doméstico crezca a una CAGR del 4,7% hasta 2032 en el mercado de seguros de carga de los Estados Unidos. Las redes de distribución doméstica, el cumplimiento del comercio electrónico y los movimientos entre puertos, almacenes y ubicaciones minoristas crean exposiciones de carga recurrentes. El sector de paquetes de los Estados Unidos registró 23,1 mil millones de envíos en 2025, según Pitney Bowes, lo que demuestra la escala de la actividad de paquetes domésticos. La responsabilidad del transportista puede no compensar completamente a los embarcadores por el valor de los bienes perdidos o dañados, lo que crea un papel potencial para la cobertura de carga independiente. La distribución digital y las pólizas simplificadas a nivel de envío pueden ayudar a los aseguradores a atender a empresas con envíos frecuentes de menor valor.
Por Canal de Distribución:
Los Corredores Lideran Mientras las Plataformas Digitales Tienen la Mayor Tasa de CrecimientoLos corredores y agentes tuvieron el 65,3% del tamaño del mercado de seguros de carga de los Estados Unidos en 2026. Los corredores brindan acceso a múltiples aseguradores, asisten en la estructuración de pólizas y apoyan a los clientes en siniestros complejos y requisitos de gestión de riesgos. Siguen siendo importantes para los programas multinacionales de rendimiento de existencias, la carga de proyectos y los riesgos de cadena de frío farmacéutica. Estas cuentas pueden requerir redacción de pólizas a medida, revisiones de valoración y gestión de exposiciones acumuladas en almacenes y redes de transporte. Los aseguradores directos también atienden a empresas que buscan cobertura estandarizada y relaciones de seguro establecidas.
Se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 9,2% hasta 2032. En mayo de 2026, Distinguished Programs anunció el lanzamiento de un programa de carga marítima respaldado por Allianz, que cubre pérdidas o daños físicos durante el tránsito y el almacenamiento, incluido el tránsito interior doméstico e internacional. La interfaz de programación de aplicaciones de Carga de Hiscox también admite la vinculación automatizada a través de socios corredores para carga elegible y riesgos de rendimiento de existencias, con límites de hasta 5 millones de USD. La distribución digital puede integrar los seguros en los flujos de trabajo de reserva de flete y logística, simplificando la colocación para los envíos elegibles. Los corredores siguen siendo importantes para los riesgos complejos y de alto valor, lo que hace que una combinación de distribución digital y basada en relaciones sea relevante para el mercado de seguros de carga de los Estados Unidos.
Por Tipo de Tomador de Póliza:
Los Propietarios de Carga Retienen la Mayor Participación Mientras los Acuerdos de Transitarios AvanzanLos propietarios de carga representaron el 71,8% del mercado de seguros de carga de los Estados Unidos en 2026. Este grupo incluye vendedores, compradores y comerciantes que tienen un interés asegurable en los bienes durante el transporte. Los grandes importadores y fabricantes pueden utilizar pólizas de carga abierta, cobertura de rendimiento de existencias o seguro específico por viaje, dependiendo de sus patrones de envío y requisitos de gestión de riesgos. Los cambios en los precios de compra, los cargos de flete y otros componentes del valor asegurado pueden crear brechas de valoración si las declaraciones de la póliza no se actualizan. Las revisiones periódicas de valoración y los límites de póliza apropiados pueden ayudar a los propietarios de carga a mantener una protección adecuada.
Se prevé que el seguro de interés del embarcador gestionado por transitarios y operadores logísticos terceros crezca a una CAGR del 6,5% hasta 2032. Los intermediarios logísticos pueden hacer que la protección de carga sea más accesible al incorporar opciones de seguro en los servicios de reserva de flete y transporte. En julio de 2025, Great American Insurance Group anunció una colaboración con Breeze para ampliar las soluciones digitales e integradas de seguro de carga marítima para transitarios. Dichos acuerdos pueden simplificar la colocación de pólizas al tiempo que ayudan a los embarcadores a distinguir su propia protección de carga de la responsabilidad contractual de un proveedor logístico. Su eficacia depende de la divulgación clara de la parte asegurada, los límites de cobertura, las exclusiones y la parte responsable de adquirir la póliza.
Por Industria de Usuario Final:
El Comercio Minorista y el Comercio Electrónico Lideran Mientras los Productos Electrónicos Registran el Mayor CrecimientoEl comercio minorista, los bienes de consumo y el comercio electrónico tuvieron el 22,4% del mercado de seguros de carga de los Estados Unidos en 2026. Las importaciones de bienes terminados y las operaciones de cumplimiento doméstico generan exposiciones de transporte recurrentes en puertos, centros de distribución y redes de entrega de última milla. Los productos alimenticios, de bebidas y agrícolas requieren cobertura apropiada para el deterioro, las fluctuaciones de temperatura y los riesgos de manipulación. Los envíos de energía y productos básicos a granel crean demanda adicional asociada con materiales industriales y comercio internacional. Estas industrias requieren términos de póliza adecuados a sus valores de carga, condiciones de transporte y exposiciones a pérdidas.
Se proyecta que los productos electrónicos y los bienes manufacturados de alto valor crezcan a una CAGR del 6,7% hasta 2032. La inversión en infraestructura de inteligencia artificial y centros de datos apoya la demanda de servidores, componentes semiconductores, equipos de red y otros productos tecnológicos. Los Estados Unidos registraron 201,4 mil millones de USD en importaciones desde Taiwán en 2025, mientras que las importaciones desde Vietnam alcanzaron los 193,8 mil millones de USD, lo que refleja la importancia de las cadenas de suministro manufactureras asiáticas. Los productos electrónicos de alto valor pueden requerir cobertura a medida para robo, daños accidentales, incidentes de manipulación y acumulación en instalaciones logísticas. Los envíos farmacéuticos y químicos pueden requerir disposiciones de control de temperatura, mientras que las pólizas de carga automotriz deben tener en cuenta los daños durante la carga, el tránsito y la descarga.
Análisis Geográfico
América del Norte representó el 7,2% de los ingresos globales por primas marítimas en 2025, según la Unión Internacional de Seguros Marítimos (IUMI), basándose en su revisión del mercado de 2026. El mercado de seguros de carga de los Estados Unidos se concentra en torno a los principales puertos costeros y corredores logísticos interiores. Los Ángeles y Long Beach siguen siendo las principales puertas de entrada de la Costa Oeste para el comercio transpacífico, incluidos los envíos desde China, Taiwán y Vietnam. En 2025, las importaciones de bienes de los Estados Unidos desde China alcanzaron los 308,4 mil millones de USD, mientras que las importaciones desde Taiwán y Vietnam alcanzaron los 201,4 mil millones de USD y los 193,8 mil millones de USD, respectivamente. El Puerto de Los Ángeles manejó un récord de 1,04 millones de unidades equivalentes a veinte pies en septiembre de 2026, respaldado por mercancías de temporada festiva, cambios en las rutas de envío y demanda de importaciones relacionadas con la tecnología. El corredor sigue expuesto a eventos sísmicos, congestión portuaria e interrupciones laborales, que pueden afectar la acumulación de carga y el riesgo de tránsito.
El corredor de la Costa Este incluye los puertos de Nueva York y Nueva Jersey, Savannah y Baltimore. Estas puertas de entrada manejan bienes de consumo, maquinaria, productos farmacéuticos y otros productos importados que se mueven a través de las redes de distribución doméstica. Verisk CargoNet registró 59 incidentes de robo de carga en Nueva Jersey durante el primer trimestre de 2026, en comparación con 27 en el mismo período de 2025, un aumento del 119%. Este aumento destaca la importancia de la prevención del robo, el almacenamiento seguro, la verificación de envíos y la cobertura de carga especializada en la región. Los puertos de la Costa del Golfo también siguen siendo importantes para los movimientos de carga a granel de energía, petroquímica, agricultura y otros productos.
El mercado de seguros de carga de los Estados Unidos también está influenciado por los centros de fabricación y logística interiores a medida que los bienes se mueven desde las puertas de entrada costeras hacia las redes de distribución doméstica. La fabricación de semiconductores, las cadenas de suministro de vehículos eléctricos, la inversión en centros de datos y la automatización industrial apoyan los movimientos de carga a través de los corredores de flete interior. Memphis, Chicago y Dallas-Fort Worth sirven como importantes centros de flete aéreo, ferroviario, de camiones y de distribución. Estas ubicaciones generan demanda de cobertura que abarca el tránsito doméstico, el almacenamiento intermedio y las transferencias entre modos de transporte. Las importaciones que llegan a través de los puertos de la Costa Oeste, la Costa Este y la Costa del Golfo alimentan estas redes interiores, creando una exposición interconectada en todo el mercado de seguros de carga de los Estados Unidos.
Panorama Competitivo
El mercado de seguros de carga de los Estados Unidos está fragmentado, con competencia entre aseguradores especializados globales, transportistas regionales, agentes gestores generales, sindicatos de Lloyd's, tenedores de cobertura y proveedores de seguros habilitados por tecnología. AIG, Allianz Commercial, AXA XL, Berkshire Hathaway Specialty Insurance y Travelers participan en programas de carga complejos, de alto valor y multinacionales, mientras que otros proveedores compiten en riesgos especializados y segmentos de clientes. La diversidad de proveedores de suscripción y modelos de distribución limita el dominio de cualquier participante individual en el mercado en general. La capacidad de suscripción adicional y las condiciones de precios más suaves en las líneas estándar de carga marítima han intensificado la competencia, ejerciendo presión sobre las primas y los márgenes de los aseguradores sin una sólida selección de riesgos y ofertas diferenciadas.
La competencia depende cada vez más de la cobertura especializada, la experiencia en suscripción y la distribución digital. Los aseguradores e intermediarios están desarrollando soluciones para exposiciones relacionadas con el clima, productos electrónicos de alto valor, robo estratégico de carga y protección a nivel de envío. Loadsure y Breeze utilizan plataformas digitales para agilizar la colocación de seguros de carga, mientras que la colaboración de Great American Insurance Group con Breeze apoya la cobertura automatizada del interés del embarcador para los transitarios. Estos modelos permiten a los proveedores dirigirse a segmentos de clientes específicos e integrar la cobertura en los flujos de trabajo logísticos.
Los acuerdos de suscripción especializados y la distribución de seguros integrados contribuyen aún más a la estructura competitiva fragmentada. Los proveedores pueden diferenciarse mediante límites de envío más altos, seguimiento en tiempo real, prevención del fraude y cobertura a medida para riesgos de transporte complejos. Los embarcadores pequeños y medianos también representan una oportunidad porque la responsabilidad del transportista puede no proporcionar una protección adecuada para el valor total de sus bienes.
Líderes de la Industria de Seguros de Carga de los Estados Unidos
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
AXA XL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Carga de los Estados Unidos Empresas cubiertas en este informe
- American International Group, Inc.
- Allianz SE
- Chubb Limited
- Zurich Insurance Group Ltd.
- AXA XL
- Berkshire Hathaway Specialty Insurance
- CNA Financial Corporation
- Great American Insurance Group
- Liberty Mutual Insurance
- Markel Group Inc.
- Munich Re Specialty North America
- QBE Insurance Group Limited
- Starr Insurance Companies
- The Travelers Companies, Inc.
- Tokio Marine Group
- Sompo International
- The Hartford Financial Services Group, Inc.
- UPS Capital Corporation
- Loadsure
- U.S. Marine Insurance Group
Desarrollos recientes de la industria en Mercado de Seguros de Carga de los Estados Unidos
- Octubre de 2026: Chaucer Group e Indemni lanzaron una propuesta especializada de seguros de carga de los Estados Unidos dirigida al robo estratégico. La cobertura incluye tránsito de un solo viaje, carga contingente anual y protección independiente contra robo estratégico, con límites de hasta 15 millones de USD por envío. Los controles de riesgo incluyen verificación del conductor, seguimiento de envíos y mayor visibilidad en toda la cadena logística.
- Junio de 2026: Overhaul y Navium lanzaron el Consorcio Helix, descrito como una solución de seguros diseñada específicamente para la carga de infraestructura de inteligencia artificial. Respaldado por la capacidad de suscripción de Lloyd's de Londres, ofrece límites de tránsito de hasta 75 millones de USD bajo un único acuerdo y combina la suscripción especializada con la tecnología de gestión de riesgos de carga en tiempo real de Overhaul.
- Febrero de 2026: AXA XL y U.S. Marine Insurance Group anunciaron una asociación para distribuir el seguro de Interés del Embarcador. U.S. Marine Insurance Group actúa como gestor del programa, combinando la suscripción especializada con opciones de cobertura para clientes de transporte, logística y construcción. La relación entre las empresas comenzó en 2024 y se amplió con este anuncio.
- Agosto de 2025: Aon y Redkik anunciaron una colaboración plurianual para integrar el seguro de Interés del Embarcador y de carga en las cadenas de suministro globales, abarcando inicialmente Europa, Oriente Medio y África, Asia-Pacífico y América del Norte. La colaboración admite la integración mediante interfaz de programación de aplicaciones, cobertura bajo demanda a nivel de envío y precios dinámicos informados por datos meteorológicos, tendencias de robo e historial de siniestros, con análisis predictivo e información sobre riesgos basada en inteligencia artificial.
Alcance del Informe del Mercado de Seguros de Carga de los Estados Unidos
Resumen de la segmentación
| Marítimo (de Alta Mar y de Cabotaje / Costero) |
| Vía Fluvial Interior |
| Carretera |
| Ferroviario |
| Aéreo |
| Carga Contenerizada |
| Carga a Granel Seca |
| Carga a Granel Líquida |
| Carga Fraccionada y Carga General |
| Proyectos, Elevación Pesada y Fuera de Medida |
| Carga Rodante |
| Transfronterizo (Importación, Exportación, Entrepôt) |
| Tránsito Interior Doméstico |
| Corredores y Agentes |
| Aseguradores Directos |
| Plataformas en Línea y Digitales |
| Propietario de Carga, Vendedor, Comprador o Comerciante |
| Interés del Embarcador Gestionado por Transitario / Operador Logístico Tercero |
| Alimentos, Bebidas y Productos Agrícolas |
| Energía y Productos Básicos a Granel |
| Productos Químicos y Farmacéuticos |
| Automotriz y Equipos Industriales |
| Productos Electrónicos y Bienes Manufacturados de Alto Valor |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico |
| Propietarios de Proyectos de Construcción e Infraestructura |
| Otros |
| Por Modo de Transporte | Marítimo (de Alta Mar y de Cabotaje / Costero) |
| Vía Fluvial Interior | |
| Carretera | |
| Ferroviario | |
| Aéreo | |
| Por Perfil de Carga | Carga Contenerizada |
| Carga a Granel Seca | |
| Carga a Granel Líquida | |
| Carga Fraccionada y Carga General | |
| Proyectos, Elevación Pesada y Fuera de Medida | |
| Carga Rodante | |
| Por Alcance Comercial | Transfronterizo (Importación, Exportación, Entrepôt) |
| Tránsito Interior Doméstico | |
| Por Canal de Distribución | Corredores y Agentes |
| Aseguradores Directos | |
| Plataformas en Línea y Digitales | |
| Por Tipo de Tomador de Póliza | Propietario de Carga, Vendedor, Comprador o Comerciante |
| Interés del Embarcador Gestionado por Transitario / Operador Logístico Tercero | |
| Por Industria de Usuario Final | Alimentos, Bebidas y Productos Agrícolas |
| Energía y Productos Básicos a Granel | |
| Productos Químicos y Farmacéuticos | |
| Automotriz y Equipos Industriales | |
| Productos Electrónicos y Bienes Manufacturados de Alto Valor | |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico | |
| Propietarios de Proyectos de Construcción e Infraestructura | |
| Otros |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector de seguros de carga de los Estados Unidos?
Se proyecta que el sector aumente de 1,7 mil millones de USD en 2026 a 2,1 mil millones de USD para 2032, a una CAGR del 3,1% de 2027 a 2032.
¿Qué modo de transporte tiene la mayor participación en las primas de seguros de carga?
El flete marítimo tuvo una participación del 47,8% en 2026, respaldado por el papel de las rutas oceánicas en el comercio de importación de los Estados Unidos.
¿Qué segmento de seguros de carga está creciendo más rápido?
Se prevé que las plataformas en línea y digitales crezcan a una CAGR del 9,2% hasta 2032, la tasa más alta entre los segmentos indicados.
¿Por qué está creciendo la demanda de seguros de carga aérea?
Se proyecta que la carga aérea crezca a una CAGR del 6,5% hasta 2032, ya que los envíos de tecnología, semiconductores y servidores de inteligencia artificial requieren protección especializada.
¿Cómo afecta el robo de carga a las necesidades de cobertura de los embarcadores?
Las pérdidas por robo de carga en los Estados Unidos y Canadá alcanzaron los 725 millones de USD en 2025, lo que aumenta la demanda de cobertura que aborda el robo y el fraude estratégico.
¿Qué papel desempeñan los corredores en el seguro de carga de los Estados Unidos?
Los corredores y agentes tuvieron una participación del 65,3% en 2026 porque apoyan colocaciones complejas, el acceso a los aseguradores y la defensa en siniestros.