
Taille et part du marché de l'assurance cargo aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.7 Milliards de dollars |
| Taille du Marché (2027) | 1.8 Milliards de dollars |
| Taille du Marché (2032) | 2.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.10 % |
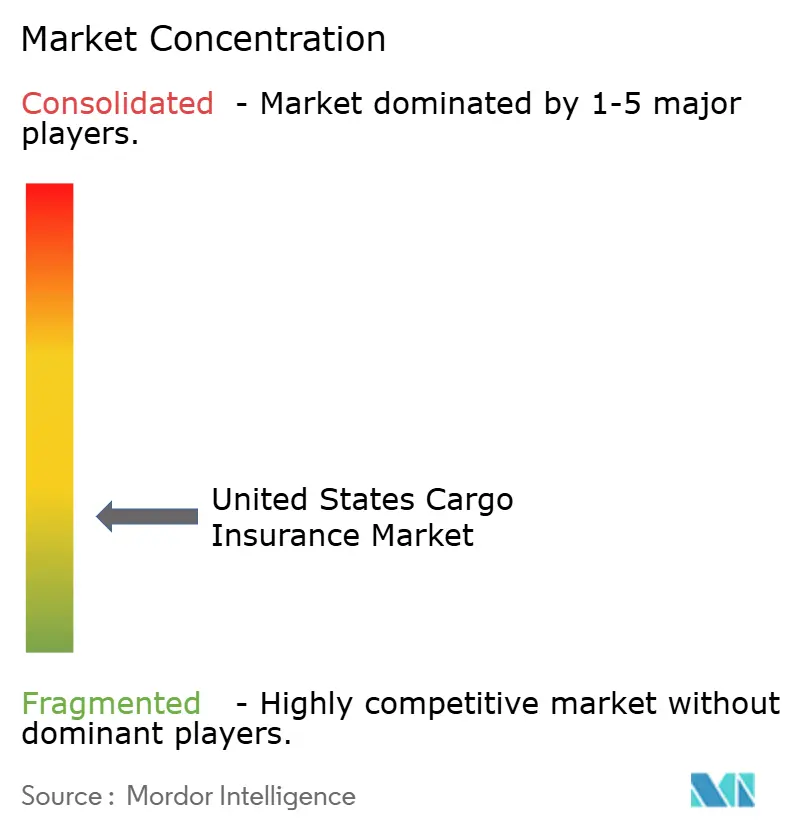
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance cargo aux États-Unis par Mordor Intelligence
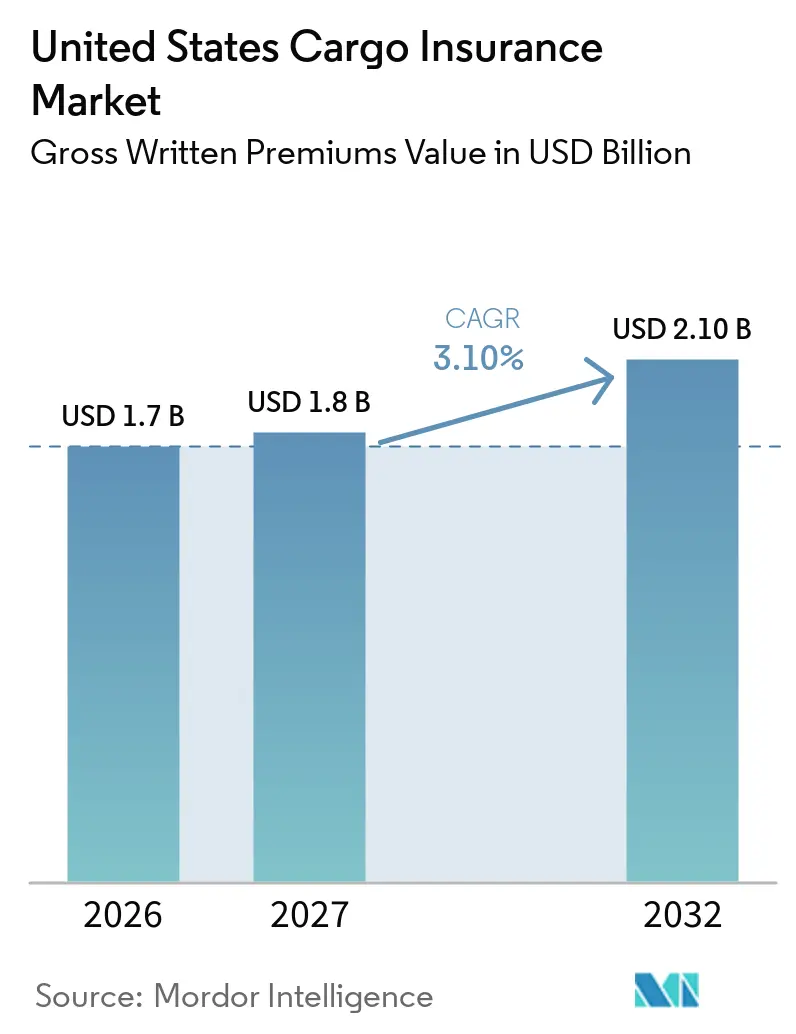
La taille du marché de l'assurance cargo aux États-Unis, en termes de valeur des primes brutes émises, devrait s'étendre de 1,7 milliard USD en 2026 et 1,8 milliard USD en 2027 à 2,10 milliards USD d'ici 2032, enregistrant un CAGR de 3,10 % entre 2027 et 2032.
Le marché de l'assurance cargo aux États-Unis est en expansion en raison de la hausse des valeurs d'expédition assurées, de l'évolution des risques liés au cargo et de la numérisation croissante de la distribution. L'IUMI a signalé que le ratio de sinistres cargo aux États-Unis est tombé à 40 % en 2025 contre 75 % en 2024, ce qui a attiré des capacités de souscription et intensifié la concurrence dans le cargo de marchandises courantes. Les coûts liés aux droits de douane influencent les expositions en matière d'assurance cargo en augmentant les valeurs des expéditions et en créant des risques supplémentaires liés à l'accumulation de cargo et aux surestaries. Le vol de cargo reste également une préoccupation majeure, avec des pertes estimées aux États-Unis et au Canada atteignant près de 725 millions USD en 2025, soit une augmentation de 60 % d'une année sur l'autre. Selon le Bureau of Economic Analysis des États-Unis, les importations de marchandises des États-Unis ont totalisé 3 438,4 milliards USD en 2025, soulignant le volume substantiel d'activité commerciale susceptible de nécessiter une assurance cargo.
Points clés du rapport
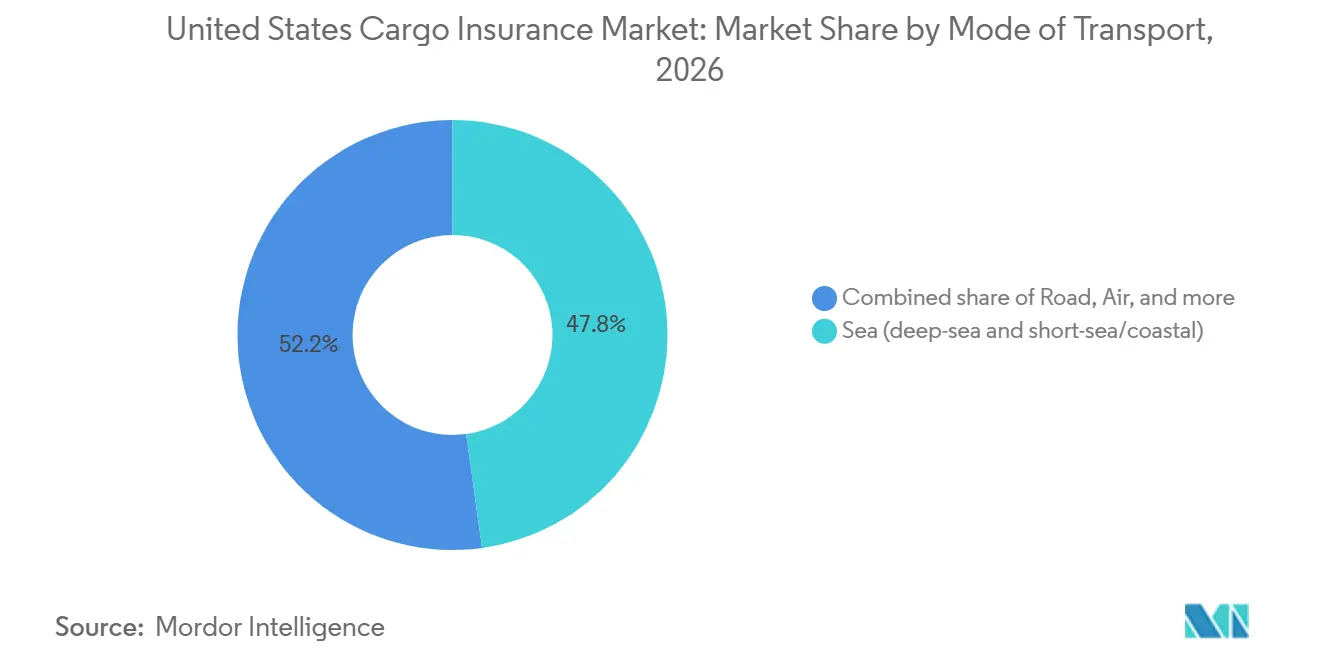
- Par mode de transport, le fret maritime a capturé 47,8 % de la part du marché de l'assurance cargo aux États-Unis en 2026, tandis que le cargo aérien devrait croître à un CAGR de 6,5 % jusqu'en 2032.
- Par profil de cargo, le cargo conteneurisé détenait une part de 42,4 % du marché de l'assurance cargo aux États-Unis en 2026, tandis que le cargo de projet, de levage lourd et hors gabarit devrait croître à un CAGR de 5,8 % jusqu'en 2032.
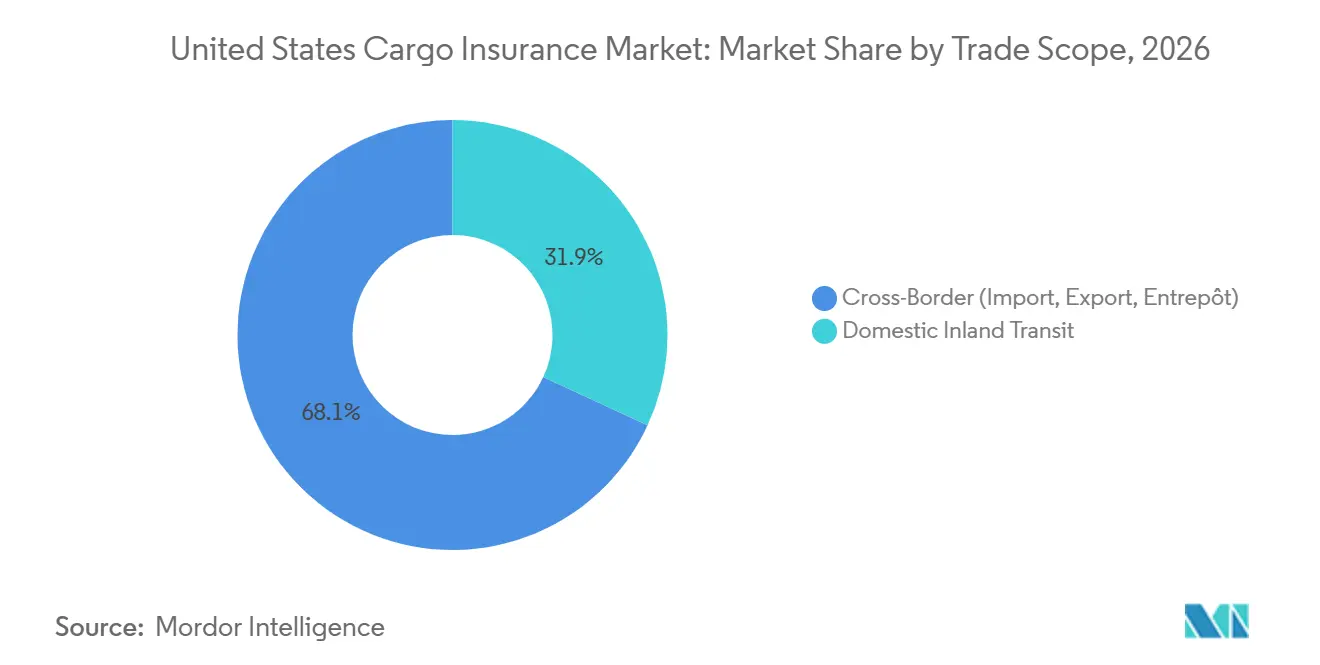
- Par portée commerciale, le cargo transfrontalier représentait 68,1 % du marché de l'assurance cargo aux États-Unis en 2026, tandis que le transit intérieur domestique devrait croître à un CAGR de 4,7 % jusqu'en 2032.
- Par canal de distribution, les courtiers et agents ont capturé 65,3 % de la part du marché de l'assurance cargo aux États-Unis en 2026, tandis que les plateformes en ligne et numériques devraient croître à un CAGR de 9,2 % jusqu'en 2032.
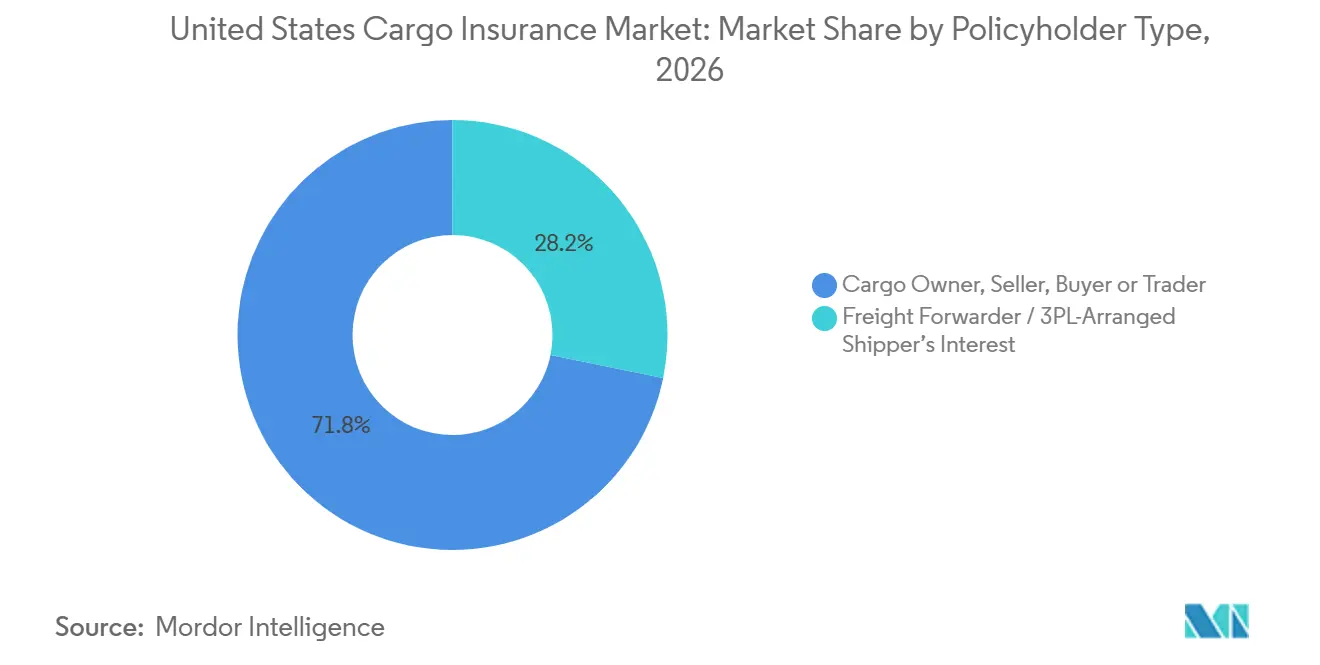
- Par type de souscripteur, les propriétaires de cargo représentaient 71,8 % du marché de l'assurance cargo aux États-Unis en 2026, tandis que l'intérêt des chargeurs organisé par les transitaires et les prestataires logistiques tiers devrait croître à un CAGR de 6,5 % jusqu'en 2032.
- Par secteur d'activité utilisateur final, le commerce de détail, les biens de consommation et le commerce électronique détenaient 22,4 % du marché de l'assurance cargo aux États-Unis en 2026, tandis que l'électronique et les produits manufacturés de grande valeur devraient croître à un CAGR de 6,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité tarifaire, diversification des routes commerciales et hausse des valeurs d'expédition assurées | +0.7% | National, concentré dans les ports d'entrée de la côte Ouest, du golfe du Mexique et du Nord-Est | Court terme (≤ 2 ans) |
| Hausse des vols de cargo, fraude stratégique au fret et exposition aux expéditions de grande valeur | +0.5% | À l'échelle des États-Unis, avec des points chauds en Californie, au Texas, au New Jersey et en Floride | Moyen terme (2-4 ans) |
| Croissance de l'exécution du commerce électronique et des expéditions de colis à haute fréquence | +0.5% | National, avec des gains précoces dans les principaux corridors d'exécution urbains | Moyen terme (2-4 ans) |
| Expansion des mouvements de cargo de grande valeur, à température contrôlée et spécialisés | +0.6% | Voies commerciales mondiales à destination des États-Unis et corridors domestiques de chaîne du froid | Moyen terme (2-4 ans) |
| Plateformes numériques de fret et distribution d'assurance intégrée au niveau de l'expédition | +0.7% | National, avec une adoption concentrée dans les écosystèmes logistiques de marché intermédiaire à forte utilisation de systèmes de gestion du transport | Moyen terme (2-4 ans) |
| Besoin croissant de gestion des risques d'accumulation de cargo et de risques météorologiques extrêmes | +0.4% | Côte du golfe du Mexique, Sud-Est et Nord-Ouest Pacifique, avec des événements d'exposition nationale périodiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité tarifaire, diversification des routes commerciales et hausse des valeurs d'expédition assurées
Le décret exécutif 14257, signé le 2 avril 2025, a introduit des droits de douane réciproques sur les importations aux États-Unis, avec des actions exécutives ultérieures modifiant les taux et la portée des droits de douane. Ces changements accroissent l'incertitude concernant les coûts à l'arrivée, les valeurs déclarées du cargo et les routes d'expédition internationales. Des droits, taxes et frais plus élevés peuvent augmenter la valeur assurée requise pour les marchandises importées, créant des risques de sous-assurance lorsque les limites de police ne sont pas mises à jour. Munich Re a illustré cette exposition avec un exemple dans lequel une expédition assurée pour 5 millions USD pourrait nécessiter 6,5 millions USD de couverture à la suite d'augmentations de coûts liées aux droits de douane[1]. Les importateurs qui consolident leurs commandes pour gérer des coûts plus élevés peuvent également augmenter l'accumulation de cargo dans les ports, entrepôts et centres de distribution. L'Union internationale des assureurs maritimes a averti que les droits de douane pourraient augmenter les valeurs de cargo assurées jusqu'à 50 %, en particulier en Amérique du Nord, tandis que les changements de routes commerciales pourraient introduire de nouveaux risques de transit et de stockage.
Hausse des vols de cargo, fraude stratégique au fret et exposition aux expéditions de grande valeur
Le marché de l'assurance cargo aux États-Unis est confronté à une exposition croissante aux vols de cargo organisés et à la criminalité liée au fret de grande valeur. Verisk CargoNet a estimé les pertes dues aux vols de cargo aux États-Unis et au Canada à près de 725 millions USD en 2025, soit une augmentation de 60 % par rapport à 2024[2]. Les incidents de vol de cargo confirmés ont augmenté de 18 % pour atteindre 2 646, tandis que la valeur moyenne par vol a augmenté de 36 % pour atteindre 273 990 USD. Les criminels ciblent de plus en plus l'électronique de valeur, les métaux et d'autres marchandises de grande valeur, tandis que la fraude au fret et les arrangements de collecte trompeurs créent des risques supplémentaires pendant le transport. Ces développements accroissent l'importance de la vérification des expéditions, de la sélection de transporteurs sécurisés, du suivi en temps réel et de la souscription basée sur le risque. Les assureurs et les courtiers peuvent répondre par des couvertures adaptées aux expéditions de grande valeur et des contrôles renforcés contre le vol et le détournement frauduleux.
Croissance de l'exécution du commerce électronique et des expéditions de colis à haute fréquence
Le marché de l'assurance cargo aux États-Unis s'adapte à l'expansion continue des expéditions de colis et aux réseaux d'exécution du commerce électronique de plus en plus distribués. Le marché américain des colis a enregistré 23,1 milliards d'expéditions en 2025, représentant une croissance de 3,3 % d'une année sur l'autre, selon Pitney Bowes[3]. La fréquence plus élevée des expéditions et le mouvement des marchandises à travers plusieurs centres d'exécution, hubs de tri et réseaux de livraison du dernier kilomètre créent une demande de protection flexible du cargo. Les polices d'assurance cargo annuelles traditionnelles peuvent ne pas convenir aux petits vendeurs qui ont besoin d'une couverture simple pour des expéditions individuelles ou des commandes transfrontalières fréquentes. Le commerce électronique international soutient également la demande d'assurance cargo aérien, en particulier pour les produits de grande valeur et sensibles au temps. Les assureurs peuvent élargir leur distribution grâce à une émission de polices simplifiée, une tarification au niveau de l'expédition et des options de couverture qui complètent la responsabilité du transporteur.
Plateformes numériques de fret et distribution d'assurance intégrée au niveau de l'expédition
Les plateformes numériques de fret créent de nouvelles opportunités de distribution sur le marché de l'assurance cargo aux États-Unis en intégrant l'assurance dans les flux de réservation d'expéditions et de logistique. En août 2025, Aon et Redkik ont annoncé une collaboration pluriannuelle pour intégrer l'assurance de l'intérêt des chargeurs et l'assurance cargo dans les plateformes logistiques en Amérique du Nord et dans d'autres régions. L'arrangement prend en charge l'intégration pilotée par API et la couverture à la demande au point de vente. En juin 2025, Hiscox a lancé une API Cargo via des partenaires courtiers pour automatiser la souscription pour les petits risques de cargo et de débit de stock[4]. Ces développements peuvent simplifier l'émission de polices, améliorer l'accès à la protection au niveau de l'expédition et aider les assureurs à collecter des données sur les mouvements de cargo et les sinistres. Les assureurs et les courtiers qui intègrent la distribution numérique et la souscription automatisée pourraient être mieux positionnés pour servir les transitaires, les prestataires logistiques et les petites entreprises cherchant un accès plus rapide à la couverture cargo.
Analyse de l'impact des facteurs de contrainte*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Sensibilité aux primes et faible pénétration de l'assurance parmi les petits et moyens expéditeurs | -0.4% | National, avec des lacunes importantes dans le fret LTL domestique, le dernier kilomètre et le fret transfrontalier des petites et moyennes entreprises | Moyen terme (2-4 ans) |
| Lacunes de couverture, litiges d'évaluation et confusion entre l'assurance cargo et la responsabilité du transporteur | -0.3% | À l'échelle des États-Unis | Court terme (≤ 2 ans) |
| Complexité des sinistres sur les expéditions multimodales et les multiples parties contractantes | -0.3% | National, avec des effets plus importants sur les routes intermodales transfrontalières et océan-route | Moyen terme (2-4 ans) |
| Accumulation de catastrophes, concentration des expositions portuaires et d'entrepôts, et volatilité des pertes | -0.2% | Concentrations des ports d'entrée de la côte du golfe du Mexique, de la côte Est et du sud de la Californie | Long terme (≥ 4 ans) |
| Données d'expédition incomplètes et sous-assurance due à des évaluations de cargo obsolètes | -0.3% | À l'échelle des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilité aux primes et faible pénétration de l'assurance parmi les petits et moyens expéditeurs
De nombreuses expéditions domestiques aux États-Unis se déroulent sans assurance cargo autonome, laissant les expéditeurs dépendants de la responsabilité contractuelle ou légale du transporteur. En vertu du Carmack Amendment, la responsabilité des transporteurs routiers pour la perte ou les dommages au cargo est généralement régie par la loi fédérale, bien que les limitations applicables puissent dépendre du contrat d'expédition, de la valeur déclarée et d'autres exigences légales. Une expédition d'électronique d'une valeur de 200 000 USD pourrait donc faire face à un déficit de recouvrement substantiel si la responsabilité du transporteur est limitée. Les petits et moyens expéditeurs peuvent être réticents à souscrire une couverture cargo autonome en raison des coûts de prime, d'une sensibilisation limitée ou de la faible probabilité perçue d'une perte majeure. Les réglementations fédérales n'exigent généralement pas des transporteurs de fret ordinaires qu'ils maintiennent une assurance cargo comme condition d'autorisation d'exploitation fédérale, bien que des exigences distinctes s'appliquent aux transporteurs de biens ménagers et à d'autres catégories réglementées. Par conséquent, la croissance dans ce segment du marché de l'assurance cargo aux États-Unis dépend de primes abordables, d'une distribution accessible et d'une meilleure sensibilisation à l'exposition financière associée aux expéditions non assurées.
Lacunes de couverture, litiges d'évaluation et confusion entre l'assurance cargo et la responsabilité du transporteur
Les lacunes dans la couverture de la responsabilité du transporteur pour la valeur commerciale ou de remplacement des marchandises perdues ou endommagées stimulent la demande d'assurance cargo autonome aux États-Unis. Le Carmack Amendment régit généralement le fret routier domestique et établit la responsabilité du transporteur, sous réserve des dispositions légales et contractuelles applicables. Les expéditions maritimes internationales peuvent relever du Carriage of Goods by Sea Act, qui limite généralement la responsabilité du transporteur à 500 USD par colis ou unité de fret habituelle, sauf si l'expéditeur déclare une valeur plus élevée ou qu'un autre arrangement applicable s'applique. Les différences entre la responsabilité du transporteur, la valeur déclarée du cargo et la valeur assurée peuvent exposer les expéditeurs à des pertes financières substantielles. Des litiges peuvent également survenir concernant les méthodes d'évaluation, les exclusions de police, l'emballage inadéquat, les écarts de température et les dommages survenant sur plusieurs modes de transport. Les assureurs peuvent atténuer ces risques grâce à un libellé de police clair, des évaluations précises des expéditions et des conditions de couverture explicites pour le transit, la manutention, le stockage et les marchandises sensibles à la température.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport :
le fret maritime domine la base de primes tandis que le cargo aérien se développeLe fret maritime détenait une part de 47,8 % en 2026, soutenu par le rôle des routes océaniques dans le commerce de marchandises aux États-Unis. Les importations américaines de biens d'équipement, d'ordinateurs et d'accessoires ont considérablement augmenté en 2025, reflétant la demande d'équipements industriels et de produits technologiques. Une part significative du commerce international de marchandises se déplace par voie maritime, tandis que la route et le rail soutiennent les corridors terrestres, y compris le commerce avec le Mexique, qui est resté le plus grand partenaire d'importation de marchandises des États-Unis en 2025. Les voies navigables intérieures transportent également des marchandises en vrac via les systèmes du fleuve Mississippi et de la côte du golfe du Mexique.
Le cargo aérien devrait croître à un CAGR de 6,5 % jusqu'en 2032 sur le marché de l'assurance cargo aux États-Unis. La demande de fret aérien est soutenue par l'électronique de grande valeur, les semi-conducteurs et les expéditions de technologie sensibles au temps se déplaçant entre l'Asie et les États-Unis. L'expansion de l'infrastructure d'intelligence artificielle et l'investissement dans les centres de données accroissent l'importance du transport rapide de serveurs et de composants connexes. Les expéditions de fret aérien de grande valeur nécessitent des déclarations de valeur assurée appropriées et une couverture pour les dommages physiques, le vol et les pertes liées à la manutention. Les marchandises sensibles à la température et fragiles peuvent également nécessiter des conditions de police spécialisées et des contrôles des risques.
Par profil de cargo :
le fret conteneurisé occupe la position la plus importante tandis que le cargo de projet se développeLe cargo conteneurisé représentait 42,4 % de la taille du marché de l'assurance cargo aux États-Unis en 2026. La conteneurisation favorise la manutention standardisée, le transport intermodal et les pratiques établies de documentation du cargo dans les chaînes d'approvisionnement internationales. Le vrac sec et le vrac liquide servent les chaînes d'approvisionnement en énergie, en produits agricoles et en produits chimiques. Le cargo en pontée et le cargo roulant soutiennent les mouvements automobiles, de machines et d'équipements d'investissement. L'électronique conteneurisée et d'autres marchandises manufacturées de grande valeur peuvent nécessiter des limites assurées substantielles, en fonction de la valeur de l'expédition et de l'exposition à l'accumulation.
Le cargo de projet, de levage lourd et hors gabarit devrait croître à un CAGR de 5,8 % jusqu'en 2032. Le développement des infrastructures, la construction de centres de données, les projets énergétiques et l'investissement industriel soutiennent la demande de transport spécialisé d'équipements surdimensionnés. Le port de Virginie traite une gamme de cargo en pontée et de cargo de projet, y compris des machines et des matériaux industriels, bien que l'augmentation de 157 % d'une année sur l'autre du tonnage de cargo en pontée en septembre 2026 précédemment mentionnée n'ait pas pu être vérifiée par rapport à un communiqué officiel du port. Ces expéditions peuvent nécessiter des polices à valeur agréée, des expertises spécialisées et une couverture adaptée aux conditions de chargement, de levage, de stockage et de transit. La complexité et le coût de remplacement du cargo de projet créent des opportunités pour les souscripteurs spécialisés et les prestataires d'assurance maritime.
Par portée commerciale :
le commerce transfrontalier occupe la position la plus importante tandis que le transit domestique se développeLe cargo transfrontalier représentait 68,1 % du marché de l'assurance cargo aux États-Unis en 2026. Les expéditions internationales peuvent impliquer différentes responsabilités contractuelles, procédures douanières et régimes de responsabilité selon les modes de transport et les juridictions. Les États-Unis ont enregistré des déficits commerciaux de marchandises de 202,1 milliards USD avec la Chine et de 178,2 milliards USD avec le Vietnam en 2025, soulignant l'importance des chaînes d'approvisionnement transpacifiques et d'Asie du Sud-Est. Les polices de cargo transfrontalier doivent refléter la répartition convenue des risques en vertu des Incoterms applicables, des valeurs d'expédition déclarées et des arrangements de transport impliqués. Les expéditions multimodales peuvent également nécessiter des dispositions claires pour le stockage, le transbordement et le mouvement intérieur.
Le transit intérieur domestique devrait croître à un CAGR de 4,7 % jusqu'en 2032 sur le marché de l'assurance cargo aux États-Unis. Les réseaux de distribution domestiques, l'exécution du commerce électronique et les mouvements entre les ports, les entrepôts et les points de vente au détail créent des expositions récurrentes au cargo. Le secteur américain des colis a enregistré 23,1 milliards d'expéditions en 2025, selon Pitney Bowes, démontrant l'ampleur de l'activité de colis domestiques. La responsabilité du transporteur peut ne pas indemniser pleinement les expéditeurs pour la valeur des marchandises perdues ou endommagées, créant un rôle potentiel pour une couverture cargo autonome. La distribution numérique et les polices simplifiées au niveau de l'expédition peuvent aider les assureurs à servir les entreprises ayant des expéditions fréquentes de faible valeur.
Par canal de distribution :
les courtiers dominent tandis que les plateformes numériques affichent le taux de croissance le plus élevéLes courtiers et agents détenaient 65,3 % de la taille du marché de l'assurance cargo aux États-Unis en 2026. Les courtiers offrent un accès à plusieurs assureurs, aident à la structuration des polices et accompagnent les clients dans les sinistres complexes et les exigences de gestion des risques. Ils restent importants pour les programmes multinationaux de débit de stock, le cargo de projet et les risques de chaîne du froid pharmaceutique. Ces comptes peuvent nécessiter un libellé de police sur mesure, des révisions d'évaluation et la gestion des expositions accumulées dans les entrepôts et les réseaux de transport. Les assureurs directs servent également les entreprises à la recherche d'une couverture standardisée et de relations d'assurance établies.
Les plateformes en ligne et numériques devraient croître à un CAGR de 9,2 % jusqu'en 2032. En mai 2026, Distinguished Programs a annoncé le lancement d'un programme d'assurance cargo maritime soutenu par Allianz, couvrant la perte physique ou les dommages pendant le transit et le stockage, y compris le transit intérieur domestique et international. L'API Cargo de Hiscox prend également en charge la souscription automatisée via des partenaires courtiers pour les risques de cargo et de débit de stock éligibles, avec des limites allant jusqu'à 5 millions USD. La distribution numérique peut intégrer l'assurance dans les flux de réservation de fret et de logistique, simplifiant le placement pour les expéditions éligibles. Les courtiers restent importants pour les risques complexes et de grande valeur, rendant une combinaison de distribution numérique et relationnelle pertinente pour le marché de l'assurance cargo aux États-Unis.
Par type de souscripteur :
les propriétaires de cargo conservent la plus grande part tandis que les arrangements des transitaires progressentLes propriétaires de cargo représentaient 71,8 % du marché de l'assurance cargo aux États-Unis en 2026. Ce groupe comprend les vendeurs, les acheteurs et les négociants qui ont un intérêt assurable dans les marchandises pendant le transport. Les grands importateurs et fabricants peuvent utiliser des polices de cargo ouvertes, une couverture de débit de stock ou une assurance spécifique au voyage, en fonction de leurs schémas d'expédition et de leurs exigences de gestion des risques. Les changements dans les prix d'achat, les frais de fret et d'autres composantes de la valeur assurée peuvent créer des lacunes d'évaluation si les déclarations de police ne sont pas mises à jour. Des révisions régulières de l'évaluation et des limites de police appropriées peuvent aider les propriétaires de cargo à maintenir une protection adéquate.
L'assurance de l'intérêt des chargeurs organisée par les transitaires et les prestataires logistiques tiers devrait croître à un CAGR de 6,5 % jusqu'en 2032. Les intermédiaires logistiques peuvent rendre la protection du cargo plus accessible en incorporant des options d'assurance dans les services de réservation de fret et de transport. En juillet 2025, Great American Insurance Group a annoncé une collaboration avec Breeze pour développer des solutions d'assurance cargo maritime numérique et intégrée pour les transitaires. De tels arrangements peuvent simplifier le placement des polices tout en aidant les expéditeurs à distinguer leur propre protection du cargo de la responsabilité contractuelle d'un prestataire logistique. Leur efficacité dépend d'une divulgation claire de la partie assurée, des limites de couverture, des exclusions et de la partie responsable de l'achat de la police.
Par secteur d'activité utilisateur final :
le commerce de détail et le commerce électronique dominent tandis que l'électronique enregistre la croissance la plus rapideLe commerce de détail, les biens de consommation et le commerce électronique détenaient 22,4 % du marché de l'assurance cargo aux États-Unis en 2026. Les importations de produits finis et les opérations d'exécution domestiques génèrent des expositions récurrentes au transport dans les ports, les centres de distribution et les réseaux de livraison du dernier kilomètre. Les produits alimentaires, les boissons et les produits agricoles nécessitent une couverture adaptée aux risques de détérioration, de fluctuations de température et de manutention. Les expéditions d'énergie et de marchandises en vrac créent une demande supplémentaire associée aux matériaux industriels et au commerce international. Ces secteurs nécessitent des conditions de police adaptées à leurs valeurs de cargo, à leurs conditions de transport et à leurs expositions aux pertes.
L'électronique et les produits manufacturés de grande valeur devraient croître à un CAGR de 6,7 % jusqu'en 2032. L'investissement dans l'infrastructure d'intelligence artificielle et les centres de données soutient la demande de serveurs, de composants semi-conducteurs, d'équipements réseau et d'autres produits technologiques. Les États-Unis ont enregistré 201,4 milliards USD d'importations en provenance de Taïwan en 2025, tandis que les importations en provenance du Vietnam ont atteint 193,8 milliards USD, reflétant l'importance des chaînes d'approvisionnement manufacturières asiatiques. L'électronique de grande valeur peut nécessiter une couverture sur mesure pour le vol, les dommages accidentels, les incidents de manutention et l'accumulation dans les installations logistiques. Les expéditions pharmaceutiques et chimiques peuvent nécessiter des dispositions de contrôle de la température, tandis que les polices de cargo automobile doivent tenir compte des dommages lors du chargement, du transit et du déchargement.
Analyse géographique
L'Amérique du Nord représentait 7,2 % des revenus de primes maritimes mondiales en 2025, selon l'Union internationale des assureurs maritimes (IUMI), sur la base de son bilan de marché 2026. Le marché de l'assurance cargo aux États-Unis est concentré autour des principaux ports côtiers et des corridors logistiques intérieurs. Los Angeles et Long Beach restent des ports d'entrée clés de la côte Ouest pour le commerce transpacifique, y compris les expéditions en provenance de Chine, de Taïwan et du Vietnam. En 2025, les importations américaines de marchandises en provenance de Chine ont atteint 308,4 milliards USD, tandis que les importations en provenance de Taïwan et du Vietnam ont atteint respectivement 201,4 milliards USD et 193,8 milliards USD. Le port de Los Angeles a traité un record de 1,04 million d'équivalents vingt pieds en septembre 2026, soutenu par les marchandises de saison des fêtes, l'évolution des routes d'expédition et la demande d'importations liées à la technologie. Le corridor reste exposé aux événements sismiques, à la congestion portuaire et aux perturbations sociales, qui peuvent affecter l'accumulation de cargo et le risque de transit.
Le corridor de la côte Est comprend les ports de New York et du New Jersey, de Savannah et de Baltimore. Ces ports d'entrée traitent des biens de consommation, des machines, des produits pharmaceutiques et d'autres produits importés transitant par les réseaux de distribution domestiques. Verisk CargoNet a enregistré 59 incidents de vol de cargo au New Jersey au cours du premier trimestre 2026, contre 27 au cours de la même période de 2025, soit une augmentation de 119 %. Cette hausse souligne l'importance de la prévention du vol, du stockage sécurisé, de la vérification des expéditions et de la couverture cargo spécialisée dans la région. Les ports de la côte du golfe du Mexique restent également importants pour les mouvements de cargo en vrac liés à l'énergie, à la pétrochimie, à l'agriculture et à d'autres secteurs.
Le marché de l'assurance cargo aux États-Unis est également influencé par les centres de fabrication et de logistique intérieurs à mesure que les marchandises se déplacent des ports côtiers vers les réseaux de distribution domestiques. La fabrication de semi-conducteurs, les chaînes d'approvisionnement en véhicules électriques, l'investissement dans les centres de données et l'automatisation industrielle soutiennent les mouvements de cargo à travers les corridors de fret intérieurs. Memphis, Chicago et Dallas-Fort Worth servent de hubs importants pour le fret aérien, le rail, le transport routier et la distribution. Ces emplacements génèrent une demande de couverture couvrant le transit domestique, le stockage intermédiaire et les transferts entre modes de transport. Les importations arrivant par les ports de la côte Ouest, de la côte Est et de la côte du golfe du Mexique alimentent ces réseaux intérieurs, créant une exposition interconnectée à travers le marché de l'assurance cargo aux États-Unis.
Paysage concurrentiel
Le marché de l'assurance cargo aux États-Unis est fragmenté, avec une concurrence entre les assureurs spécialisés mondiaux, les transporteurs régionaux, les agents généraux gestionnaires, les syndicats de Lloyd's, les souscripteurs délégués et les prestataires d'assurance utilisant la technologie. AIG, Allianz Commercial, AXA XL, Berkshire Hathaway Specialty Insurance et Travelers participent à des programmes de cargo complexes, de grande valeur et multinationaux, tandis que d'autres prestataires se font concurrence sur des risques spécialisés et des segments de clientèle. La diversité des prestataires de souscription et des modèles de distribution limite la domination de tout participant unique sur l'ensemble du marché. La capacité de souscription supplémentaire et les conditions de tarification plus souples dans les lignes standard d'assurance cargo maritime ont intensifié la concurrence, exerçant une pression sur les primes et les marges pour les assureurs sans sélection rigoureuse des risques et offres différenciées.
La concurrence dépend de plus en plus de la couverture spécialisée, de l'expertise en souscription et de la distribution numérique. Les assureurs et les intermédiaires développent des solutions pour les expositions liées au climat, l'électronique de grande valeur, le vol stratégique de cargo et la protection au niveau de l'expédition. Loadsure et Breeze utilisent des plateformes numériques pour rationaliser le placement de l'assurance cargo, tandis que la collaboration de Great American Insurance Group avec Breeze soutient la couverture automatisée de l'intérêt des chargeurs pour les transitaires. Ces modèles permettent aux prestataires de cibler des segments de clientèle spécifiques et d'intégrer la couverture dans les flux logistiques.
Les arrangements de souscription spécialisés et la distribution d'assurance intégrée contribuent davantage à la structure concurrentielle fragmentée. Les prestataires peuvent se différencier par des limites d'expédition plus élevées, le suivi en temps réel, la prévention de la fraude et une couverture sur mesure pour les risques de transport complexes. Les petits et moyens expéditeurs représentent également une opportunité car la responsabilité du transporteur peut ne pas offrir une protection adéquate pour la pleine valeur de leurs marchandises.
Leaders du secteur de l'assurance cargo aux États-Unis
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
AXA XL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance cargo aux États-Unis Entreprises couvertes dans ce rapport
- American International Group, Inc.
- Allianz SE
- Chubb Limited
- Zurich Insurance Group Ltd.
- AXA XL
- Berkshire Hathaway Specialty Insurance
- CNA Financial Corporation
- Great American Insurance Group
- Liberty Mutual Insurance
- Markel Group Inc.
- Munich Re Specialty North America
- QBE Insurance Group Limited
- Starr Insurance Companies
- The Travelers Companies, Inc.
- Tokio Marine Group
- Sompo International
- The Hartford Financial Services Group, Inc.
- UPS Capital Corporation
- Loadsure
- U.S. Marine Insurance Group
Développements industriels récents dans Marché de l'assurance cargo aux États-Unis
- Octobre 2026 : Chaucer Group et Indemni ont lancé une proposition spécialisée d'assurance cargo aux États-Unis ciblant le vol stratégique. La couverture comprend le transit pour un seul voyage, le cargo contingent annuel et la protection autonome contre le vol stratégique, avec des limites allant jusqu'à 15 millions USD par expédition. Les contrôles des risques comprennent la vérification des conducteurs, le suivi des expéditions et une meilleure visibilité sur la chaîne logistique.
- Juin 2026 : Overhaul et Navium ont lancé le Helix Consortium, décrit comme une solution d'assurance conçue spécifiquement pour le cargo d'infrastructure d'intelligence artificielle. Soutenu par la capacité de souscription de Lloyd's of London, il offre des limites de transit allant jusqu'à 75 millions USD dans le cadre d'un accord unique et combine une souscription spécialisée avec la technologie de gestion des risques cargo en temps réel d'Overhaul.
- Février 2026 : AXA XL et U.S. Marine Insurance Group ont annoncé un partenariat pour distribuer l'assurance de l'intérêt des chargeurs. U.S. Marine Insurance Group agit en tant que gestionnaire de programme, combinant une souscription spécialisée avec des options de couverture pour les clients du transport, de la logistique et de la construction. La relation entre les deux sociétés a débuté en 2024 et s'est développée avec cette annonce.
- Août 2025 : Aon et Redkik ont annoncé une collaboration pluriannuelle pour intégrer l'assurance de l'intérêt des chargeurs et l'assurance cargo dans les chaînes d'approvisionnement mondiales, couvrant initialement l'Europe, le Moyen-Orient et l'Afrique, l'Asie-Pacifique et l'Amérique du Nord. La collaboration prend en charge l'intégration pilotée par API, la couverture à la demande au niveau de l'expédition et la tarification dynamique informée par les données météorologiques, les tendances de vol et l'historique des sinistres, avec des analyses prédictives et des informations sur les risques alimentes par l'intelligence artificielle.
Périmètre du rapport sur le marché de l'assurance cargo aux États-Unis
Aperçu de la segmentation
| Maritime (grand cabotage et cabotage côtier) |
| Voie navigable intérieure |
| Route |
| Rail |
| Aérien |
| Cargo conteneurisé |
| Vrac sec |
| Vrac liquide |
| Cargo en pontée et cargo général |
| Cargo de projet, de levage lourd et hors gabarit |
| Cargo roulant / Ro-Ro |
| Transfrontalier (importation, exportation, entrepôt) |
| Transit intérieur domestique |
| Courtiers et agents |
| Assureurs directs |
| Plateformes en ligne et numériques |
| Propriétaire de cargo, vendeur, acheteur ou négociant |
| Intérêt des chargeurs organisé par les transitaires / prestataires logistiques tiers |
| Alimentation, boissons et produits agro-alimentaires |
| Énergie et matières premières en vrac |
| Produits chimiques et pharmaceutiques |
| Automobile et équipements industriels |
| Électronique et produits manufacturés de grande valeur |
| Commerce de détail, biens de consommation et commerce électronique |
| Propriétaires de projets de construction et d'infrastructure |
| Autres |
| Par mode de transport | Maritime (grand cabotage et cabotage côtier) |
| Voie navigable intérieure | |
| Route | |
| Rail | |
| Aérien | |
| Par profil de cargo | Cargo conteneurisé |
| Vrac sec | |
| Vrac liquide | |
| Cargo en pontée et cargo général | |
| Cargo de projet, de levage lourd et hors gabarit | |
| Cargo roulant / Ro-Ro | |
| Par portée commerciale | Transfrontalier (importation, exportation, entrepôt) |
| Transit intérieur domestique | |
| Par canal de distribution | Courtiers et agents |
| Assureurs directs | |
| Plateformes en ligne et numériques | |
| Par type de souscripteur | Propriétaire de cargo, vendeur, acheteur ou négociant |
| Intérêt des chargeurs organisé par les transitaires / prestataires logistiques tiers | |
| Par secteur d'activité utilisateur final | Alimentation, boissons et produits agro-alimentaires |
| Énergie et matières premières en vrac | |
| Produits chimiques et pharmaceutiques | |
| Automobile et équipements industriels | |
| Électronique et produits manufacturés de grande valeur | |
| Commerce de détail, biens de consommation et commerce électronique | |
| Propriétaires de projets de construction et d'infrastructure | |
| Autres |
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du secteur de l'assurance cargo aux États-Unis ?
Le secteur devrait passer de 1,7 milliard USD en 2026 à 2,1 milliards USD d'ici 2032, à un CAGR de 3,1 % de 2027 à 2032.
Quel mode de transport détient la plus grande part des primes d'assurance cargo ?
Le fret maritime détenait une part de 47,8 % en 2026, soutenu par le rôle des routes océaniques dans le commerce d'importation aux États-Unis.
Quel segment de l'assurance cargo connaît la croissance la plus rapide ?
Les plateformes en ligne et numériques devraient croître à un CAGR de 9,2 % jusqu'en 2032, le taux le plus élevé parmi les segments mentionnés.
Pourquoi la demande d'assurance cargo aérien est-elle en croissance ?
Le cargo aérien devrait croître à un CAGR de 6,5 % jusqu'en 2032, car les expéditions de technologie, de semi-conducteurs et de serveurs d'intelligence artificielle nécessitent une protection spécialisée.
Comment le vol de cargo affecte-t-il les besoins de couverture des expéditeurs ?
Les pertes dues aux vols de cargo aux États-Unis et au Canada ont atteint 725 millions USD en 2025, augmentant la demande de couverture contre le vol et la fraude stratégique.
Quel rôle jouent les courtiers dans l'assurance cargo aux États-Unis ?
Les courtiers et agents détenaient une part de 65,3 % en 2026 car ils soutiennent les placements complexes, l'accès aux assureurs et la défense des intérêts en matière de sinistres.