
米国カーゴ保険市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.7 十億米ドル |
| 市場規模 (2027) | 1.8 十億米ドル |
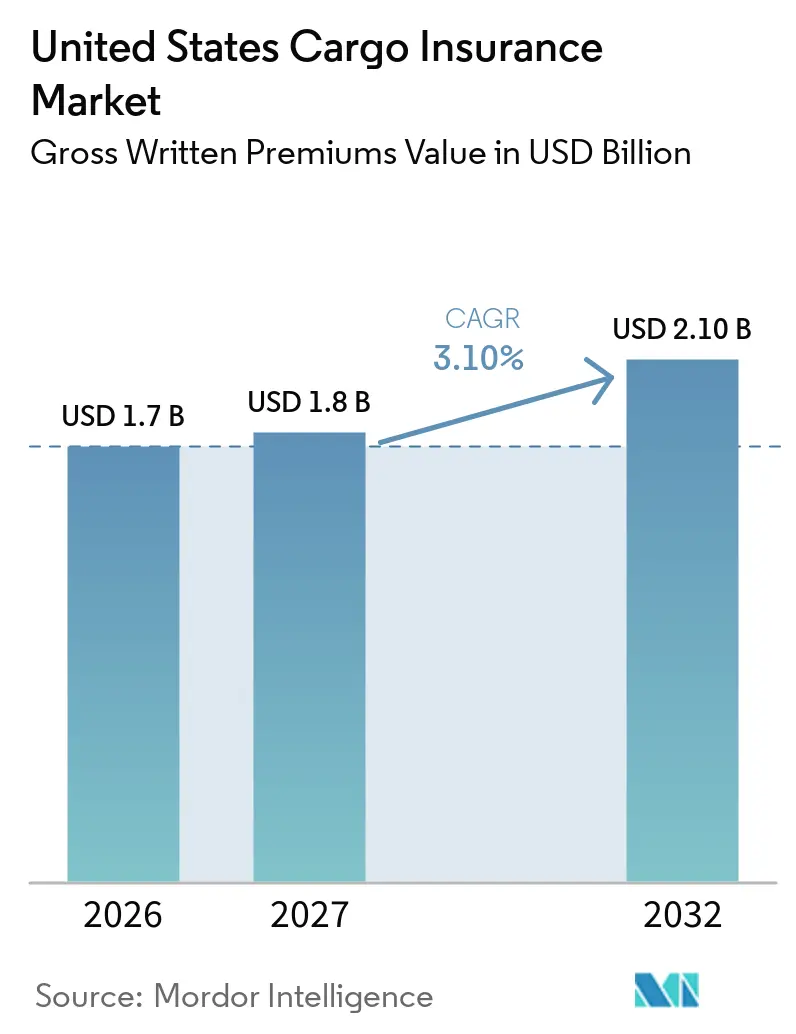
| 市場規模 (2032) | 2.10 十億米ドル |
| 成長率 (2027 - 2032) | 3.10 % |
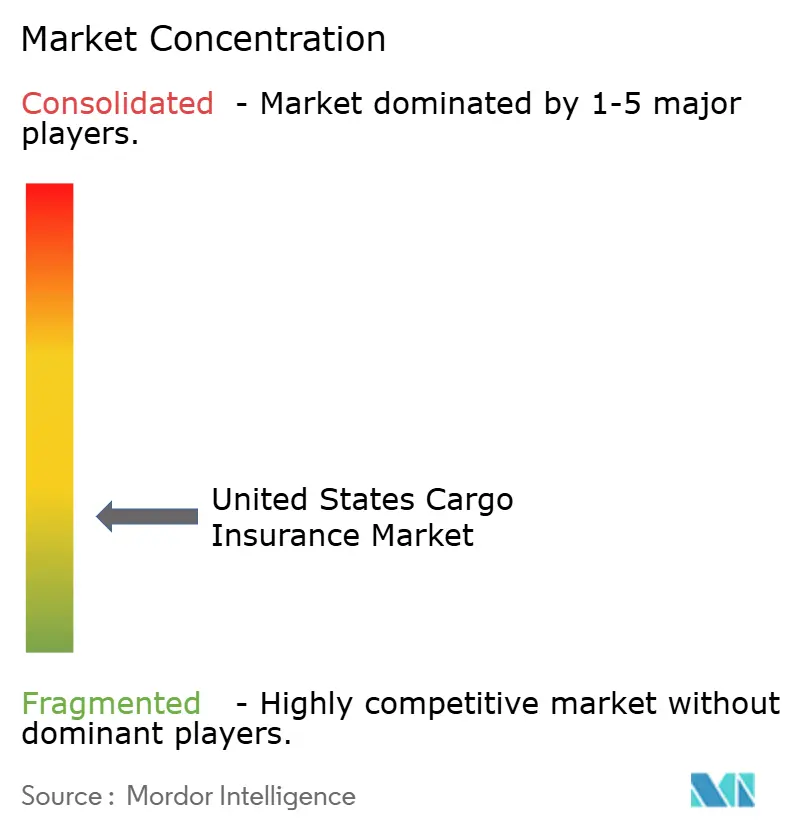
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国カーゴ保険市場分析
米国カーゴ保険市場の正味保険料収入ベースの規模は、2026年の17億米ドルおよび2027年の18億米ドルから2032年までに21億米ドルへと拡大し、2027年から2032年の間に3.10%のCAGRを記録する見込みです。
米国カーゴ保険市場は、被保険貨物価値の上昇、カーゴリスクの変化、および流通のデジタル化の進展により拡大しています。IUMIは、米国のカーゴ損害率が2024年の75%から2025年には40%に低下したと報告しており、これにより引受キャパシティが集まり、コモディティカーゴにおける競争が激化しています。関税関連コストは、貨物価値の上昇やカーゴ集積・滞船に関連する追加リスクの発生を通じて、カーゴ保険エクスポージャーに影響を与えています。カーゴ盗難も依然として重大な懸念事項であり、米国およびカナダ全体での推定損失額は2025年に約7億2,500万米ドルに達し、前年比60%増となっています。米国経済分析局によると、米国の物品輸入総額は2025年に3兆4,384億米ドルに達しており、カーゴ保険が必要となり得る貿易活動の規模の大きさを示しています。
主要レポートのポイント
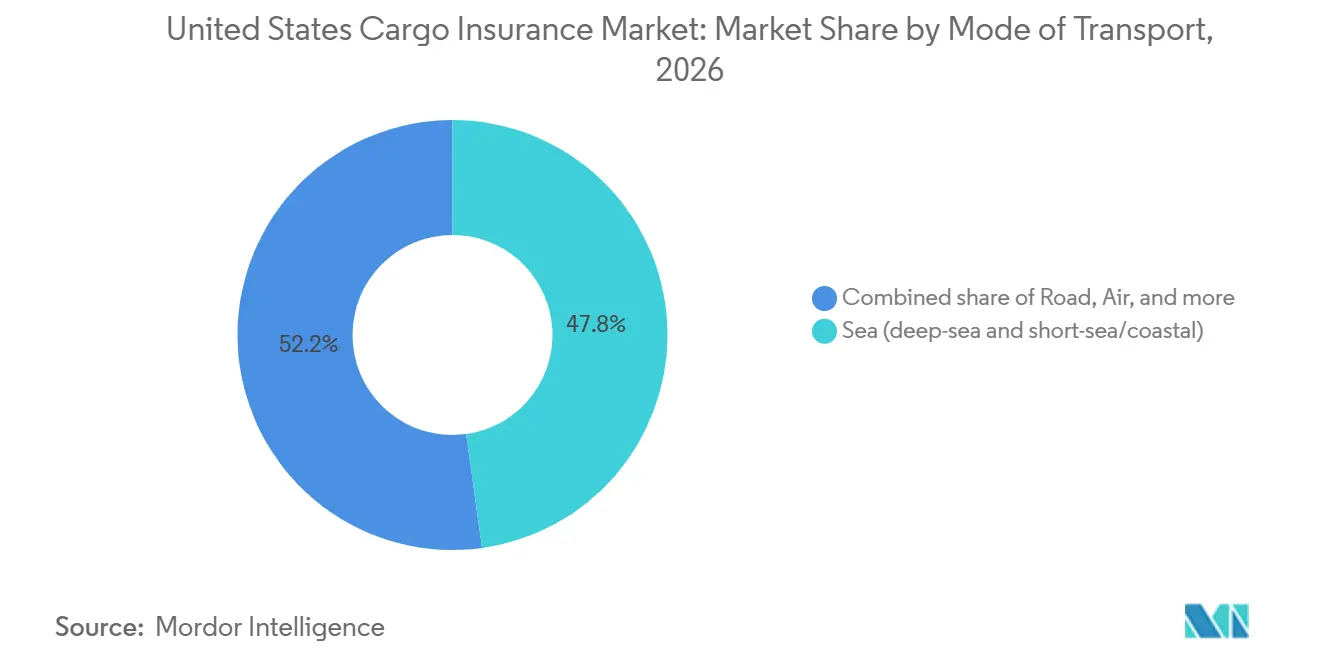
- 輸送モード別では、海上フレートが2026年の米国カーゴ保険市場シェアの47.8%を占め、航空カーゴは2032年までに6.5%のCAGRで成長する見込みです。
- カーゴプロファイル別では、コンテナ貨物が2026年の米国カーゴ保険市場において42.4%のシェアを保持し、プロジェクト・重量物・アウトオブゲージカーゴは2032年までに5.8%のCAGRで成長すると予測されています。
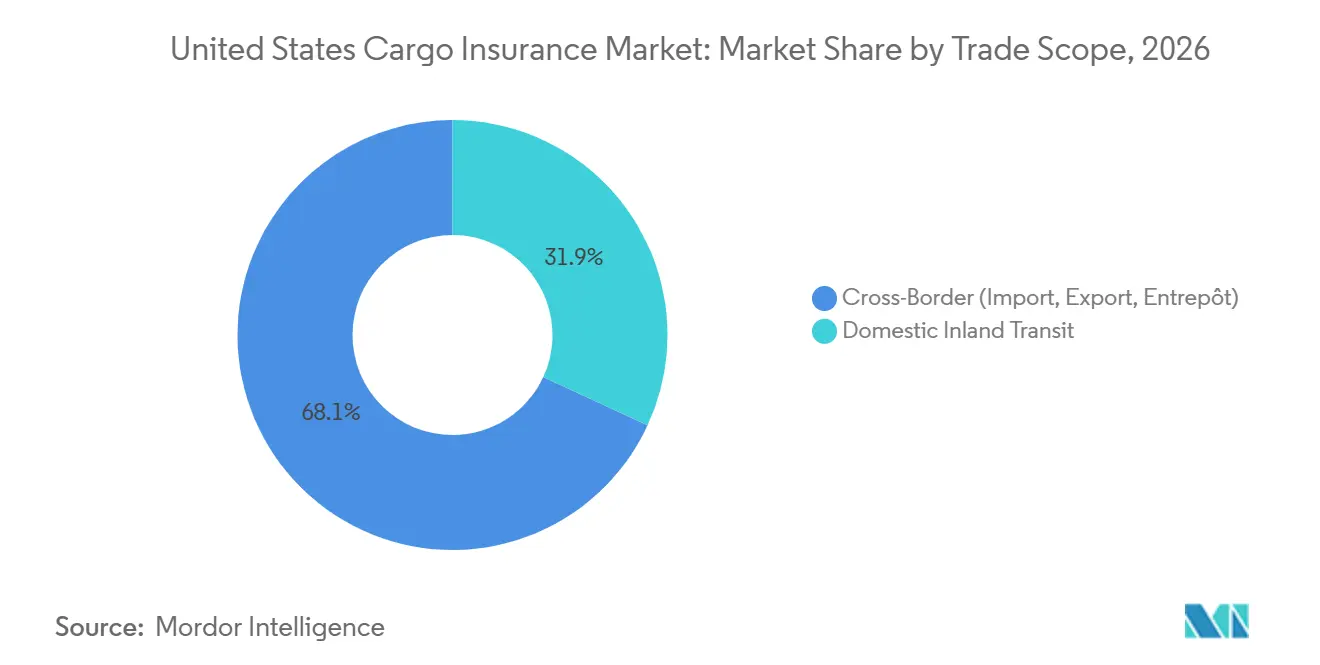
- 貿易範囲別では、越境カーゴが2026年の米国カーゴ保険市場の68.1%を占め、国内内陸輸送は2032年までに4.7%のCAGRで成長する見込みです。
- 販売チャネル別では、ブローカーおよび代理店が2026年の米国カーゴ保険市場シェアの65.3%を占め、オンライン・デジタルプラットフォームは2032年までに9.2%のCAGRで成長すると予測されています。
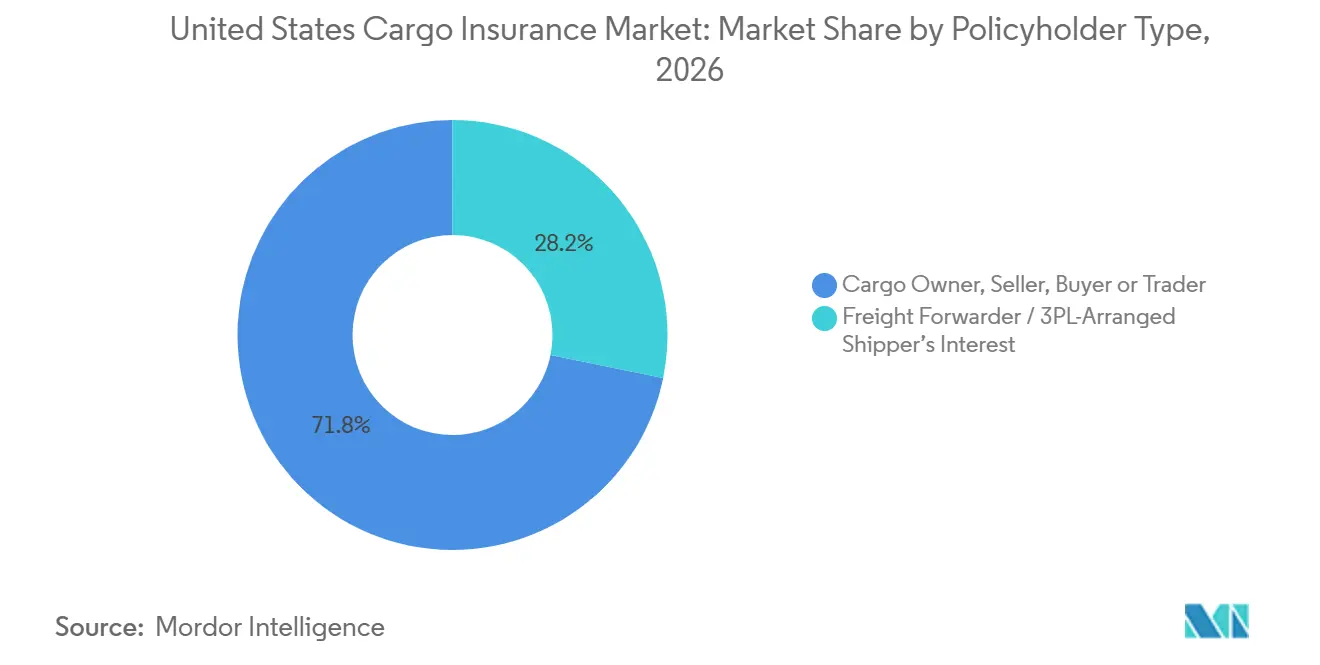
- 保険契約者タイプ別では、カーゴオーナーが2026年の米国カーゴ保険市場の71.8%を占め、貨物フォワーダーおよび3PL手配による荷主利益保険は2032年までに6.5%のCAGRで成長する見込みです。
- エンドユーザー産業別では、小売・消費財・eコマースが2026年の米国カーゴ保険市場の22.4%を保持し、電子機器・高額製造品は2032年までに6.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 関税の 変動性、貿易ルートの多様化、および被保険貨物価値の上昇 | +0.7% | 全国規模、 西海岸、メキシコ湾岸、および北東部のゲートウェイ港に集中 | 短期 (2年以内) |
| カーゴ盗難の増加、 戦略的フレート詐欺、および高額貨物エクスポージャー | +0.5% | 米国全土、 カリフォルニア州、テキサス州、ニュージャージー州、フロリダ州にホットスポット | 中期 (2〜4年) |
| eコマース フルフィルメントの成長と高頻度小口貨物輸送 | +0.5% | 全国規模、 主要都市部のフルフィルメントコリドーで早期の成長 | 中期 (2〜4年) |
| 高額・温度管理・ 特殊カーゴ輸送の拡大 | +0.6% | 米国向けグローバル 貿易航路および国内コールドチェーンコリドー | 中期 (2〜4年) |
| デジタル フレートプラットフォームと組み込み型貨物レベル保険流通 | +0.7% | 全国規模、 輸送管理システム重視の中堅物流エコシステムに採用が集中 | 中期 (2〜4年) |
| カーゴ集積および 極端な気象リスク管理の必要性の高まり | +0.4% | メキシコ湾岸、 南東部、および太平洋岸北西部、定期的な全国規模のエクスポージャーイベントあり | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
関税の変動性、貿易ルートの多様化、および被保険貨物価値の上昇
2025年4月2日に署名された大統領令14257は、米国への輸入品に対する相互関税を導入し、その後の大統領令により関税率と適用範囲が変更されました。これらの変更は、陸揚げコスト、申告貨物価値、および国際輸送ルートに関する不確実性を高めています。高い関税・税金・手数料は輸入品に必要な被保険価値を増加させ、保険限度額が更新されない場合には過少保険リスクを生じさせます。Munich Reは、関税関連コストの増加により500万米ドルで保険をかけた貨物が650万米ドルの補償を必要とする可能性があるという例を示してこのエクスポージャーを説明しました[1]。高コスト管理のために注文を集約する輸入業者は、港湾・倉庫・物流センターでのカーゴ集積を増加させる可能性もあります。国際海上保険連合は、関税が特に北米において被保険カーゴ価値を最大50%増加させる可能性があると警告しており、貿易ルートの変更により新たな輸送・保管リスクが生じる可能性があります。
カーゴ盗難の増加、戦略的フレート詐欺、および高額貨物エクスポージャー
米国カーゴ保険市場は、組織的なカーゴ盗難および高額フレート犯罪に対するエクスポージャーの増大に直面しています。Verisk CargoNetは、米国およびカナダにおけるカーゴ盗難損失を2025年に約7億2,500万米ドルと推定しており、2024年比で60%増加しています[2]。確認されたカーゴ盗難件数は18%増の2,646件となり、1件当たりの平均被害額は36%増の273,990米ドルとなりました。犯罪者は高額の電子機器、金属、その他の高価値商品をターゲットにすることが増えており、フレート詐欺や欺瞞的な集荷手配が輸送中に追加リスクをもたらしています。こうした動向は、貨物確認、安全なキャリア選定、リアルタイム追跡、およびリスクベースの引受の重要性を高めています。保険会社とブローカーは、高額貨物向けにカスタマイズされた補償と、盗難・不正転用に対するより強固な管理を通じて対応することができます。
eコマースフルフィルメントの成長と高頻度小口貨物輸送
米国カーゴ保険市場は、小口貨物輸送の継続的な拡大と、ますます分散化するeコマースフルフィルメントネットワークへの適応を進めています。Pitney Bowesによると、米国の小口貨物市場は2025年に231億件の輸送を記録し、前年比3.3%の成長を示しました[3]。輸送頻度の高さと、複数のフルフィルメントセンター、仕分けハブ、ラストマイル配送ネットワークを通じた商品の移動は、柔軟なカーゴ保護への需要を生み出しています。従来の年間カーゴ保険は、個別の貨物や頻繁な越境注文に対してシンプルな補償を必要とする小規模な販売業者には十分に対応できない場合があります。国際eコマースは、特に高額かつ時間的制約のある製品において、航空カーゴ保険への需要も支えています。保険会社は、簡素化された保険証券の発行、貨物レベルの価格設定、およびキャリア責任を補完する補償オプションを通じて流通を拡大することができます。
デジタルフレートプラットフォームと組み込み型貨物レベル保険流通
デジタルフレートプラットフォームは、保険を貨物予約および物流ワークフローに統合することで、米国カーゴ保険市場に新たな流通機会を生み出しています。2025年8月、AonとRedkikは、北米およびその他の地域の物流プラットフォームに荷主利益保険およびカーゴ保険を組み込む複数年にわたる協業を発表しました。この取り組みはAPI駆動型の統合と販売時点でのオンデマンド補償を支援します。2025年6月、Hiscoxはブローカーパートナーを通じてカーゴAPIを立ち上げ、小規模カーゴおよびストックスループットリスクの引受を自動化しました[4]。これらの動向は、保険証券の発行を簡素化し、貨物レベルの保護へのアクセスを改善し、保険会社がカーゴの動きとクレームに関するデータを収集するのに役立ちます。デジタル流通と自動化された引受を統合した保険会社とブローカーは、カーゴ補償への迅速なアクセスを求める貨物フォワーダー、物流プロバイダー、および中小企業により良いサービスを提供できる立場に置かれる可能性があります。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 中小規模荷主における 保険料感応度と保険普及率の低さ | -0.4% | 全国規模、 国内LTL、ラストマイル、および中小企業の越境フレートに深刻なギャップ | 中期 (2〜4年) |
| 補償のギャップ、 評価に関する紛争、カーゴ保険とキャリア責任の混同 | -0.3% | 米国全土 | 短期 (2年以内) |
| 複合輸送貨物および 複数の契約当事者にわたるクレームの複雑性 | -0.3% | 全国規模、 越境および海上・道路複合輸送ルートへの影響が大きい | 中期 (2〜4年) |
| 巨大災害集積、 港湾・倉庫の集中エクスポージャー、および損失の変動性 | -0.2% | メキシコ湾岸、 東海岸、および南カリフォルニアのゲートウェイ集中 | 長期 (4年以上) |
| 不完全な貨物データおよび 時代遅れのカーゴ評価による過少保険 | -0.3% | 米国全土 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
中小規模荷主における保険料感応度と保険普及率の低さ
米国の多くの国内貨物輸送は独立したカーゴ保険なしに行われており、荷主はキャリアの契約上または法定の責任に依存しています。カーマック修正条項の下では、カーゴの損失または損傷に対する自動車運送業者の責任は一般的に連邦法によって規律されますが、適用される制限は輸送契約、申告価値、およびその他の法的要件によって異なる場合があります。したがって、200,000米ドルの電子機器の貨物は、キャリアの責任が制限されている場合、相当な回収不足に直面する可能性があります。中小規模の荷主は、保険料コスト、認知度の低さ、または大きな損失の発生確率が低いという認識から、独立したカーゴ補償の購入に消極的な場合があります。連邦規制は一般的に、通常の財産フレートキャリアに対して連邦営業許可の条件としてカーゴ保険の維持を義務付けていませんが、家財運送業者およびその他の規制対象カテゴリーには別途要件が適用されます。したがって、米国カーゴ保険市場のこのセグメントの成長は、手頃な保険料、アクセスしやすい流通、および未保険貨物に関連する財務的エクスポージャーへの認識向上に依存しています。
補償のギャップ、評価に関する紛争、カーゴ保険とキャリア責任の混同
紛失または損傷した商品の商業的または代替価値に対するキャリア責任補償のギャップが、米国における独立したカーゴ保険への需要を生み出しています。カーマック修正条項は一般的に国内自動車フレートを規律し、適用される法定および契約上の規定に従ってキャリア責任を確立しています。国際海上貨物輸送は、荷主がより高い価値を申告するか別の適用可能な取り決めが適用されない限り、キャリア責任を通常1パッケージまたは慣習的なフレート単位当たり500米ドルに制限する海上物品運送法の適用を受ける場合があります。キャリア責任、申告カーゴ価値、および被保険価値の相違は、荷主に相当な財務的損失をもたらす可能性があります。評価方法、保険の除外事項、不適切な梱包、温度逸脱、および複数の輸送モードにわたる損傷についても紛争が生じる場合があります。保険会社は、明確な保険証券の文言、正確な貨物評価、および輸送・取り扱い・保管・温度管理が必要な商品に対する明示的な補償条件を通じてこれらのリスクを軽減することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
海上フレートが保険料ベースをリードし、航空カーゴが拡大海上フレートは2026年に47.8%のシェアを保持し、米国物品貿易における海上ルートの役割に支えられています。米国の資本財ならびにコンピューターおよびアクセサリーの輸入は2025年に大幅に増加し、産業機器および技術製品への需要を反映しています。国際商品貿易の相当な割合が海上で輸送される一方、道路および鉄道は2025年に米国最大の物品輸入相手国であり続けたメキシコとの貿易を含む陸上コリドーを支えています。内陸水路もミシシッピ川およびメキシコ湾岸システムを通じてバルク商品を輸送しています。
航空カーゴは、米国カーゴ保険市場において2032年までに6.5%のCAGRで成長すると予測されています。航空フレートへの需要は、アジアと米国の間を移動する高額の電子機器、半導体、および時間的制約のある技術貨物によって支えられています。人工知能インフラおよびデータセンター投資の拡大は、サーバーおよび関連コンポーネントを迅速に輸送することの重要性を高めています。高額の航空フレート貨物は、適切な被保険価値の申告と、物理的損傷、盗難、および取り扱い関連損失に対する補償を必要とします。温度管理が必要な商品や壊れやすい商品も、特別な保険条件とリスク管理を必要とする場合があります。
カーゴプロファイル別:
コンテナ貨物が最大ポジションを保持し、プロジェクトカーゴが成長コンテナ貨物は2026年の米国カーゴ保険市場規模の42.4%を占めました。コンテナ化は、国際サプライチェーン全体で標準化された取り扱い、複合輸送、および確立されたカーゴ書類作成慣行を支援しています。ドライバルクおよびリキッドバルクはエネルギー、農業、および化学品のサプライチェーンに対応しています。在来船積み貨物およびロールオン・ロールオフカーゴは自動車、機械、および資本設備の輸送を支援しています。コンテナ化された電子機器およびその他の高額製造品は、貨物価値および集積エクスポージャーに応じて相当な被保険限度額を必要とする場合があります。
プロジェクト・重量物・アウトオブゲージカーゴは2032年までに5.8%のCAGRで成長すると予測されています。インフラ開発、データセンター建設、エネルギープロジェクト、および産業投資が大型機器の特殊輸送への需要を支えています。バージニア港は機械や産業資材を含む様々なブレークバルクおよびプロジェクトカーゴを取り扱っていますが、2026年9月のブレークバルク積載量が前年比157%増加したという先述の数値は公式の港湾リリースに対して確認することができませんでした。これらの貨物は、積み込み、吊り上げ、保管、および輸送条件に合わせた協定価値保険、専門家による調査、および補償を必要とする場合があります。プロジェクトカーゴの複雑性と代替コストは、専門引受業者および海上保険プロバイダーに機会をもたらします。
貿易範囲別:
越境貿易が最大ポジションを保持し、国内輸送が拡大越境カーゴは2026年の米国カーゴ保険市場の68.1%を占めました。国際貨物輸送は、輸送モードおよび管轄区域にわたって異なる契約上の責任、通関手続き、および責任制度を伴う場合があります。米国は2025年に中国との間で2,021億米ドル、ベトナムとの間で1,782億米ドルの物品貿易赤字を記録しており、太平洋横断および東南アジアのサプライチェーンの重要性を示しています。越境カーゴ保険は、適用されるインコタームズに基づくリスクの合意された配分、申告貨物価値、および関係する輸送手配を反映する必要があります。複合輸送貨物は、保管、積み替え、および内陸輸送に関する明確な規定も必要とする場合があります。
国内内陸輸送は、米国カーゴ保険市場において2032年までに4.7%のCAGRで成長すると予測されています。国内流通ネットワーク、eコマースフルフィルメント、および港湾・倉庫・小売拠点間の輸送が繰り返しカーゴエクスポージャーを生み出しています。Pitney Bowesによると、米国の小口貨物セクターは2025年に231億件の輸送を記録し、国内小口貨物活動の規模を示しています。キャリア責任は紛失または損傷した商品の価値に対して荷主を十分に補償しない場合があり、独立したカーゴ補償の潜在的な役割を生み出しています。デジタル流通と簡素化された貨物レベルの保険は、頻繁な低額貨物輸送を行う企業に保険会社がサービスを提供するのに役立ちます。
販売チャネル別:
ブローカーがリードし、デジタルプラットフォームが最高成長率を記録ブローカーおよび代理店は2026年の米国カーゴ保険市場規模の65.3%を保持しました。ブローカーは複数の保険会社へのアクセスを提供し、保険証券の構成を支援し、複雑なクレームおよびリスク管理要件を通じてクライアントをサポートします。多国籍ストックスループットプログラム、プロジェクトカーゴ、および医薬品コールドチェーンリスクにおいて引き続き重要な役割を果たしています。これらのアカウントは、倉庫および輸送ネットワーク全体での集積エクスポージャーの管理とともに、カスタマイズされた保険証券の文言、評価レビューを必要とする場合があります。直接保険会社も、標準化された補償と確立された保険関係を求める企業にサービスを提供しています。
オンライン・デジタルプラットフォームは2032年までに9.2%のCAGRで成長すると予測されています。2026年5月、Distinguished Programsは、Allianzが支援する海上カーゴプログラムの立ち上げを発表し、国内および国際内陸輸送を含む輸送・保管中の物理的損失または損傷を補償します。HiscoxのカーゴAPIも、最大500万米ドルの限度額で適格なカーゴおよびストックスループットリスクに対してブローカーパートナーを通じた自動バインディングを支援しています。デジタル流通は保険を貨物予約および物流ワークフローに統合し、適格な貨物の手配を簡素化することができます。ブローカーは複雑かつ高額なリスクにとって引き続き重要であり、デジタルと関係ベースの流通の組み合わせが米国カーゴ保険市場に関連しています。
保険契約者タイプ別:
カーゴオーナーが最大シェアを保持し、フォワーダー手配が進展カーゴオーナーは2026年の米国カーゴ保険市場の71.8%を占めました。このグループには、輸送中の商品に対して被保険利益を有する売主、買主、およびトレーダーが含まれます。大規模な輸入業者および製造業者は、輸送パターンおよびリスク管理要件に応じて、オープンカーゴ保険、ストックスループット補償、または航海特定保険を使用する場合があります。購入価格、フレート費用、およびその他の被保険価値構成要素の変化は、保険申告が更新されない場合に評価ギャップを生じさせる可能性があります。定期的な評価レビューと適切な保険限度額は、カーゴオーナーが十分な保護を維持するのに役立ちます。
貨物フォワーダーおよび3PL手配による荷主利益保険は2032年までに6.5%のCAGRで成長すると予測されています。物流仲介業者は、保険オプションを貨物予約および輸送サービスに組み込むことで、カーゴ保護へのアクセスをより容易にすることができます。2025年7月、Great American Insurance Groupは、貨物フォワーダー向けのデジタルおよび組み込み型海上カーゴ保険ソリューションを拡大するためにBreezeとの協業を発表しました。このような取り組みは、保険証券の手配を簡素化しながら、荷主が自身のカーゴ保護と物流プロバイダーの契約上の責任を区別するのに役立ちます。その有効性は、被保険者、補償限度額、除外事項、および保険証券の購入責任者の明確な開示に依存しています。
エンドユーザー産業別:
小売・eコマースがリードし、電子機器が最速成長を記録小売・消費財・eコマースは2026年の米国カーゴ保険市場の22.4%を保持しました。完成品の輸入および国内フルフィルメント業務は、港湾、物流センター、およびラストマイル配送ネットワーク全体で繰り返し輸送エクスポージャーを生み出しています。食品・飲料・農産物は、腐敗、温度変動、および取り扱いリスクに適した補償を必要とします。エネルギーおよびバルク商品の輸送は、産業資材および国際貿易に関連する追加需要を生み出しています。これらの産業は、カーゴ価値、輸送条件、および損失エクスポージャーに適した保険条件を必要とします。
電子機器および高額製造品は2032年までに6.7%のCAGRで成長すると予測されています。人工知能インフラおよびデータセンターへの投資は、サーバー、半導体コンポーネント、ネットワーク機器、およびその他の技術製品への需要を支えています。米国は2025年に台湾からの輸入で2,014億米ドルを記録し、ベトナムからの輸入は1,938億米ドルに達しており、アジアの製造サプライチェーンの重要性を反映しています。高額の電子機器は、盗難、偶発的損傷、取り扱い事故、および物流施設での集積に対するカスタマイズされた補償を必要とする場合があります。医薬品および化学品の貨物は温度管理規定を必要とする場合があり、自動車カーゴ保険は積み込み、輸送、および荷降ろし中の損傷を考慮する必要があります。
地理的分析
国際海上保険連合(IUMI)の2026年市場レビューによると、北米は2025年のグローバル海上保険料収入の7.2%を占めました。米国カーゴ保険市場は主要な沿岸ゲートウェイと内陸物流コリドーに集中しています。ロサンゼルスおよびロングビーチは、中国、台湾、ベトナムからの貨物を含む太平洋横断貿易の主要な西海岸ゲートウェイであり続けています。2025年、米国の中国からの物品輸入は3,084億米ドルに達し、台湾およびベトナムからの輸入はそれぞれ2,014億米ドルおよび1,938億米ドルに達しました。ロサンゼルス港は2026年9月に104万TEUという記録的な取扱量を達成し、年末商戦向け商品、変化する輸送ルート、および技術関連輸入への需要に支えられました。このコリドーは地震、港湾混雑、および労働争議にさらされており、カーゴ集積および輸送リスクに影響を与える可能性があります。
東海岸コリドーにはニューヨーク・ニュージャージー港、サバンナ港、およびボルチモア港が含まれます。これらのゲートウェイは、国内流通ネットワークを通じて移動する消費財、機械、医薬品、およびその他の輸入品を取り扱っています。Verisk CargoNetは2026年第1四半期にニュージャージー州で59件のカーゴ盗難事件を記録しており、2025年同期の27件と比較して119%増加しています。この増加は、この地域における盗難防止、安全な保管、貨物確認、および特殊カーゴ補償の重要性を示しています。メキシコ湾岸の港湾もエネルギー、石油化学、農業、およびその他のバルクカーゴ輸送において引き続き重要な役割を果たしています。
米国カーゴ保険市場は、商品が沿岸ゲートウェイから国内流通ネットワークへと移動するにつれて、内陸の製造・物流センターにも影響を受けています。半導体製造、電気自動車サプライチェーン、データセンター投資、および産業自動化が内陸フレートコリドーを通じたカーゴ輸送を支えています。メンフィス、シカゴ、およびダラス・フォートワースは重要な航空フレート、鉄道、トラック輸送、および物流ハブとして機能しています。これらの拠点は、国内輸送、中間保管、および輸送モード間の積み替えにわたる補償への需要を生み出しています。海岸、東海岸、およびメキシコ湾岸の港湾を通じて到着する輸入品がこれらの内陸ネットワークに供給され、米国カーゴ保険市場全体にわたって相互に連結したエクスポージャーを生み出しています。
競合環境
米国カーゴ保険市場は分散しており、グローバル専門保険会社、地域キャリア、保険管理代理店(MGA)、ロイズシンジケート、カバーホルダー、およびテクノロジー対応保険プロバイダー間の競争が展開されています。AIG、Allianz Commercial、AXA XL、Berkshire Hathaway Specialty Insurance、およびTravelersは複雑・高額・多国籍カーゴプログラムに参加しており、他のプロバイダーは特殊リスクおよび顧客セグメント全体で競争しています。引受プロバイダーと流通モデルの多様性は、市場全体における単一参加者の支配を制限しています。標準的な海上カーゴラインにおける追加の引受キャパシティとソフトな価格条件が競争を激化させ、強固なリスク選択と差別化されたオファリングを持たない保険会社の保険料とマージンに圧力をかけています。
競争はますます専門的な補償、引受の専門知識、およびデジタル流通に依存するようになっています。保険会社と仲介業者は、気候関連エクスポージャー、高額電子機器、戦略的カーゴ盗難、および貨物レベルの保護に対するソリューションを開発しています。Loadsureおよびbreezeはデジタルプラットフォームを使用してカーゴ保険の手配を合理化し、Great American Insurance GroupのBreezeとの協業は貨物フォワーダー向けの自動化された荷主利益補償を支援しています。これらのモデルにより、プロバイダーは特定の顧客セグメントをターゲットにし、補償を物流ワークフローに統合することができます。
専門的な引受手配と組み込み型保険流通が、分散した競争構造にさらに貢献しています。プロバイダーは、より高い貨物限度額、リアルタイム追跡、詐欺防止、および複雑な輸送リスクに対するカスタマイズされた補償を通じて差別化を図ることができます。中小規模の荷主も、キャリア責任が商品の全価値に対して十分な保護を提供しない場合があるため、機会を表しています。
米国カーゴ保険産業リーダー
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
AXA XL
- 注:主要企業の掲載順は順位を示すものではありません。
米国カーゴ保険市場 このレポートでカバーされる企業
- American International Group, Inc.
- Allianz SE
- Chubb Limited
- Zurich Insurance Group Ltd.
- AXA XL
- Berkshire Hathaway Specialty Insurance
- CNA Financial Corporation
- Great American Insurance Group
- Liberty Mutual Insurance
- Markel Group Inc.
- Munich Re Specialty North America
- QBE Insurance Group Limited
- Starr Insurance Companies
- The Travelers Companies, Inc.
- Tokio Marine Group
- Sompo International
- The Hartford Financial Services Group, Inc.
- UPS Capital Corporation
- Loadsure
- U.S. Marine Insurance Group
最近の産業開発事情 米国カーゴ保険市場
- 2026年10月:Chaucer GroupとIndemniは、戦略的盗難をターゲットとした専門的な米国カーゴ保険プロポジションを立ち上げました。補償には、1回の輸送、年間コンティンジェントカーゴ、および独立した戦略的盗難保護が含まれ、1貨物当たり最大1,500万米ドルの限度額が設定されています。リスク管理には、ドライバー確認、貨物追跡、および物流チェーン全体の可視性向上が含まれます。
- 2026年6月:OverhaulとNaviumは、人工知能インフラカーゴ向けの専用保険ソリューションとして説明されるHelixコンソーシアムを立ち上げました。ロイズ・オブ・ロンドンの引受キャパシティに支えられ、単一の契約の下で最大7,500万米ドルの輸送限度額を提供し、専門的な引受とOverhaulのリアルタイムカーゴリスク管理技術を組み合わせています。
- 2026年2月:AXA XLとU.S. Marine Insurance Groupは、荷主利益保険を流通させるパートナーシップを発表しました。U.S. Marine Insurance Groupはプログラムマネージャーとして機能し、輸送、物流、および建設クライアント向けの専門的な引受と補償オプションを組み合わせています。両社の関係は2024年に始まり、この発表により拡大しました。
- 2025年8月:AonとRedkikは、当初ヨーロッパ・中東・アフリカ、アジア太平洋、および北米にわたり、グローバルサプライチェーンに荷主利益保険およびカーゴ保険を組み込む複数年にわたる協業を発表しました。この協業は、API駆動型の統合、オンデマンドの貨物レベル補償、および気象データ、盗難トレンド、クレーム履歴に基づく動的価格設定を支援し、予測分析と人工知能を活用したリスクインサイトを提供します。
米国カーゴ保険市場レポートの範囲
セグメンテーション概要
| 海上(外航および近海・沿岸) |
| 内陸水路 |
| 道路 |
| 鉄道 |
| 航空 |
| コンテナ貨物 |
| ドライバルク貨物 |
| リキッドバルク貨物 |
| ブレークバルクおよび一般貨物 |
| プロジェクト・重量物・アウトオブゲージ |
| ローリングカーゴ / ロールオン・ロールオフ |
| 越境(輸入、輸出、中継貿易) |
| 国内内陸輸送 |
| ブローカーおよび代理店 |
| 直接保険会社 |
| オンライン・デジタルプラットフォーム |
| カーゴオーナー、売主、買主またはトレーダー |
| 貨物フォワーダー / 3PL手配による荷主利益 |
| 食品・飲料・農産物 |
| エネルギーおよびバルク商品 |
| 化学品および医薬品 |
| 自動車および産業機器 |
| 電子機器および高額製造品 |
| 小売・消費財・eコマース |
| 建設・インフラプロジェクトオーナー |
| その他 |
| 輸送モード別 | 海上(外航および近海・沿岸) |
| 内陸水路 | |
| 道路 | |
| 鉄道 | |
| 航空 | |
| カーゴプロファイル別 | コンテナ貨物 |
| ドライバルク貨物 | |
| リキッドバルク貨物 | |
| ブレークバルクおよび一般貨物 | |
| プロジェクト・重量物・アウトオブゲージ | |
| ローリングカーゴ / ロールオン・ロールオフ | |
| 貿易範囲別 | 越境(輸入、輸出、中継貿易) |
| 国内内陸輸送 | |
| 販売チャネル別 | ブローカーおよび代理店 |
| 直接保険会社 | |
| オンライン・デジタルプラットフォーム | |
| 保険契約者タイプ別 | カーゴオーナー、売主、買主またはトレーダー |
| 貨物フォワーダー / 3PL手配による荷主利益 | |
| エンドユーザー産業別 | 食品・飲料・農産物 |
| エネルギーおよびバルク商品 | |
| 化学品および医薬品 | |
| 自動車および産業機器 | |
| 電子機器および高額製造品 | |
| 小売・消費財・eコマース | |
| 建設・インフラプロジェクトオーナー | |
| その他 |
レポートで回答される主要な質問
米国カーゴ保険セクターの予測規模はどのくらいですか?
このセクターは2026年の17億米ドルから2032年までに21億米ドルへと増加し、2027年から2032年にかけて3.1%のCAGRを記録すると予測されています。
カーゴ保険料において最大のシェアを持つ輸送モードはどれですか?
海上フレートは2026年に47.8%のシェアを保持し、米国輸入貿易における海上ルートの役割に支えられています。
最も急速に成長しているカーゴ保険セグメントはどれですか?
オンライン・デジタルプラットフォームは2032年までに9.2%のCAGRで成長すると予測されており、記載されたセグメントの中で最高の成長率となっています。
航空カーゴ保険の需要が成長している理由は何ですか?
航空カーゴは、技術・半導体・人工知能サーバーの貨物輸送が専門的な保護を必要とするため、2032年までに6.5%のCAGRで成長すると予測されています。
カーゴ盗難は荷主の補償ニーズにどのような影響を与えますか?
米国およびカナダにおけるカーゴ盗難損失は2025年に7億2,500万米ドルに達し、盗難および戦略的詐欺に対応する補償への需要が高まっています。
米国カーゴ保険においてブローカーはどのような役割を果たしていますか?
ブローカーおよび代理店は2026年に65.3%のシェアを保持しており、複雑な手配、保険会社へのアクセス、およびクレーム代理をサポートしているためです。