
Tamanho e Participação do Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
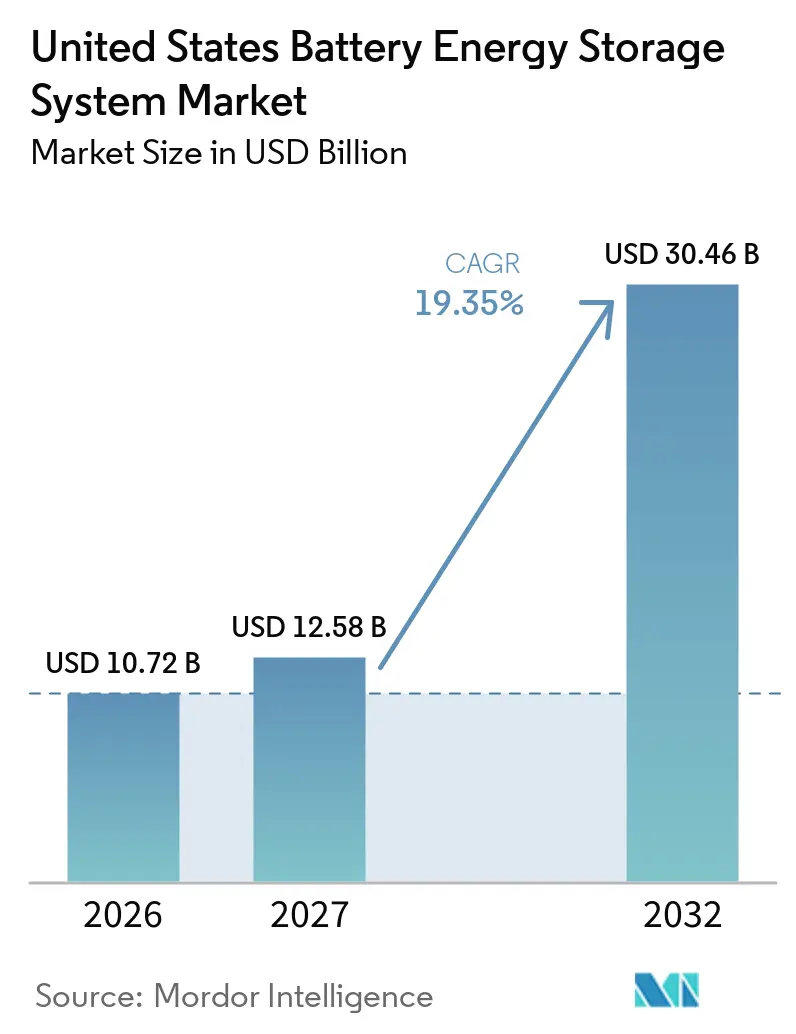
| Tamanho do mercado no ano base (2026) | 10.72 Bilhões de dólares |
| Tamanho do Mercado (2027) | 12.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 30.46 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.35 % |
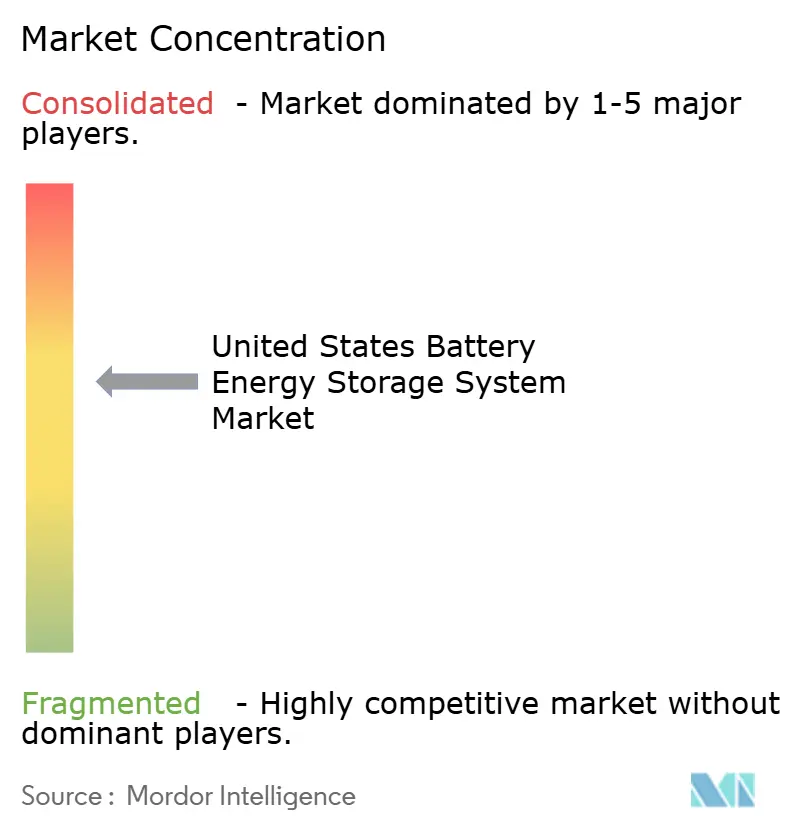
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de sistemas de armazenamento de energia em baterias dos Estados Unidos está projetado em 10,72 bilhões de USD em 2026, 12,58 bilhões de USD em 2027, e deve atingir 30,46 bilhões de USD até 2032, a um CAGR de 19,35% de 2027 a 2032. O crescimento é impulsionado pela necessidade de capacidade despachável à medida que a geração renovável se expande, a produção solar varia por hora e os operadores do sistema aplicam regras de adequação de recursos que valorizam a entrega confiável. A aquisição por concessionárias permanece como a principal base de demanda, enquanto grandes cargas elétricas estão ampliando a necessidade de capacidade flexível em diversas regiões e tornando o cronograma dos projetos mais crítico para as redes locais. Os incentivos fiscais federais e o apoio à fabricação nacional influenciam a economia dos projetos, embora as regras de elegibilidade tornem as decisões de fornecimento, os termos contratuais e os cronogramas de projetos mais complexos. O mercado está evoluindo além da regulação de frequência em direção à arbitragem de energia, contratos de capacidade, firmação de renováveis e configurações solares co-localizadas como regiões líderes que adicionam mais armazenamento. O congestionamento nas filas de interligação, os maiores requisitos de atualização de transmissão, os requisitos de localização e a conformidade da cadeia de suprimentos permanecem como restrições significativas ao desenvolvimento.
Principais Conclusões do Relatório
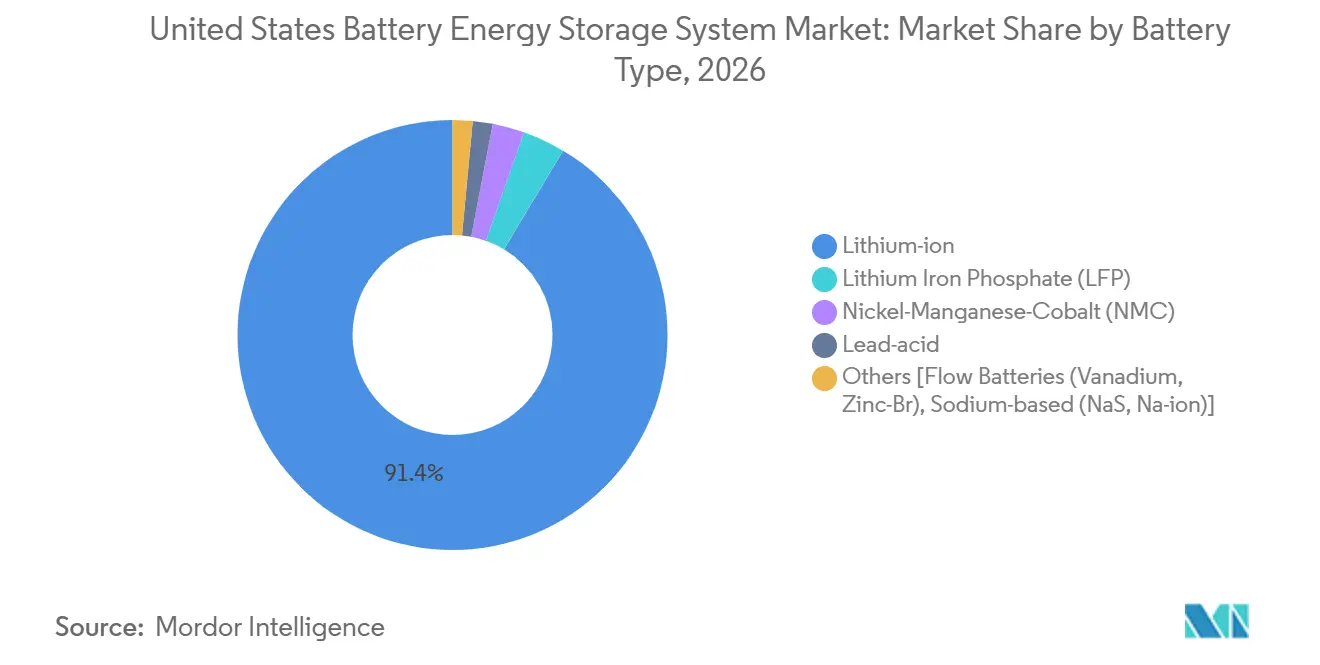
- Por tipo de bateria, os íons de lítio detinham 91,4% da participação do Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos em 2026, enquanto as baterias de fluxo têm projeção de crescimento a um CAGR de 23,6% até 2032.
- Por tipo de conexão, os sistemas conectados à rede detinham 88,5% da receita em 2026, enquanto os sistemas fora da rede e de microrrede têm previsão de crescimento a um CAGR de 22,4% até 2032.
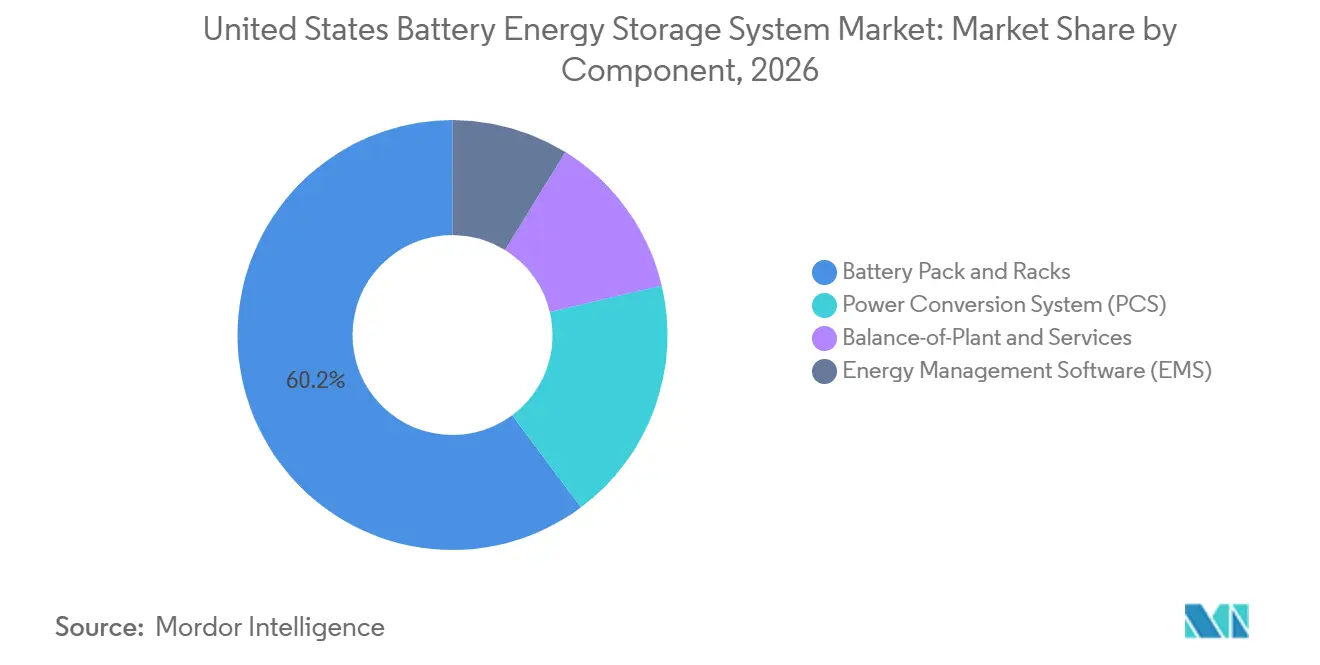
- Por componente, os pacotes e racks de baterias detinham 60,2% da receita em 2026, enquanto o software de gestão de energia tem previsão de crescimento a um CAGR de 20,3% até 2032.
- Por faixa de capacidade de energia, a categoria de 101 a 500 MWh detinha 40,7% da receita em 2026, enquanto os projetos acima de 500 MWh têm previsão de crescimento a um CAGR de 20,8% até 2032.
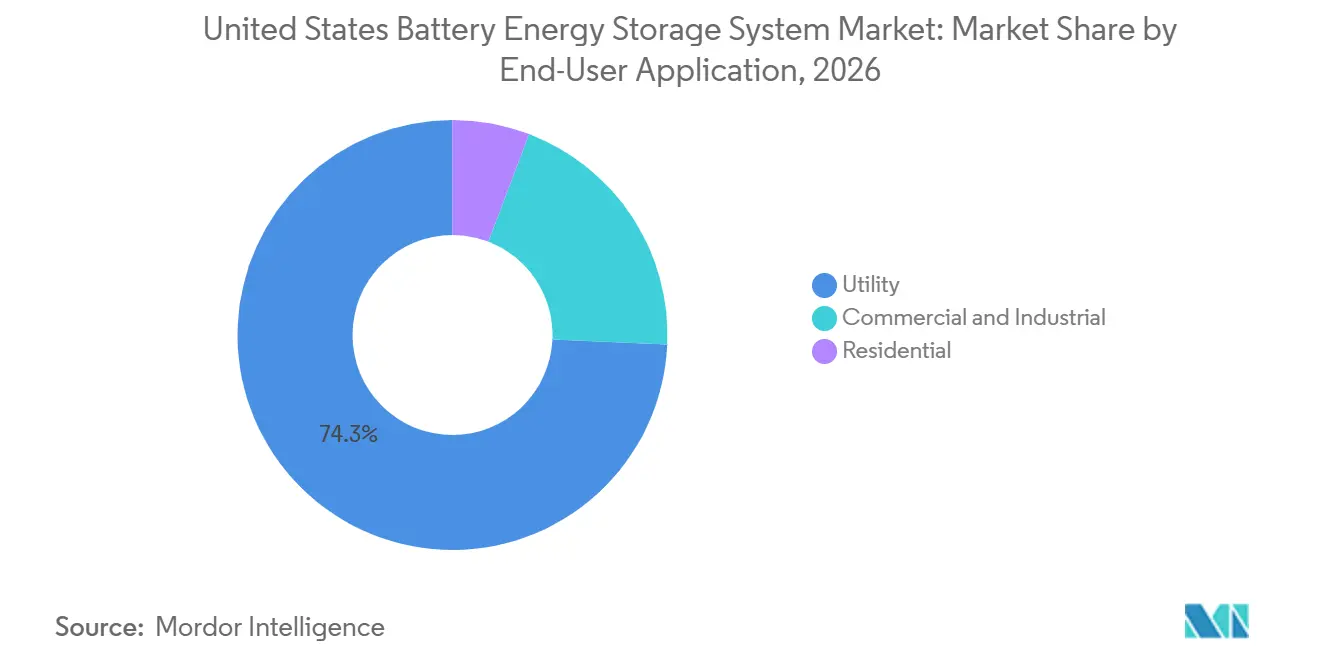
- Por aplicação de usuário final, as concessionárias detinham 74,3% da receita em 2026, enquanto as aplicações comerciais e industriais têm previsão de crescimento a um CAGR de 21,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Firmação de Renováveis e Credenciamento de Capacidade | +3.8% | CAISO, ERCOT, MISO, SPP e repercussão nacional | Longo prazo (≥ 4 anos) |
| Créditos Fiscais Federais e Incentivos de Conteúdo Nacional | +3.2% | Nacional, com ganhos iniciais no Texas, Califórnia e Arizona | Médio prazo (2-4 anos) |
| Crescimento da Carga de Data Centers e Inteligência Artificial | +2.7% | Virgínia, Texas, Arizona, Geórgia e Illinois | Médio prazo (2-4 anos) |
| Queda nos Custos de Íons de Lítio e Melhoria do LCOS | +2.9% | Cadeia de suprimentos global, com demanda concentrada em ERCOT e CAISO | Curto prazo (≤ 2 anos) |
| Metas Estaduais de Confiabilidade e Volatilidade das Tarifas de Varejo | +2.1% | Califórnia, Nova York, Texas, Illinois e Maryland | Médio prazo (2-4 anos) |
| Armazenamento Co-localizado e Redução de Curtailment | +1.5% | CAISO, ERCOT, WECC, PJM e MISO | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Necessidades de Firmação de Renováveis em Escala de Concessionária e Credenciamento de Capacidade
A firmação de renováveis é um impulsionador central de aquisição para o Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos, pois o armazenamento pode deslocar a produção de períodos de geração excedente para períodos em que a energia é necessária. O Operador Independente do Sistema da Califórnia aplica um padrão de despacho de 4 horas em seu framework de adequação de recursos, tornando a duração um requisito importante de projeto em vez de uma escolha secundária de equipamento. Os projetos de armazenamento são cada vez mais combinados com capacidade solar, o que ajuda a reduzir o curtailment, apoia o despacho quando a geração solar cai e pode reduzir a exposição a atualizações separadas de interligação. A Associação de Indústrias de Energia Solar relatou que 48% do armazenamento em escala de concessionária dos EUA estava co-localizado com solar, e a duração dos projetos aumentou durante 2026. Os processos de credenciamento de capacidade no Operador Independente do Sistema do Meio-Continente e na Interligação PJM também atribuem mais valor à produção confiável de armazenamento e ampliam a relevância desses sistemas além dos mercados ocidentais estabelecidos. A mudança em direção a aquisições de maior duração apoia projetos maiores e pode favorecer a faixa acima de 500 MWh onde as condições de local, transmissão e construção permitem o desenvolvimento.
Créditos Fiscais Federais para Armazenamento e Incentivos de Conteúdo Nacional
Os incentivos federais continuam a moldar a economia do Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos ao alterar o custo relativo dos projetos que atendem aos requisitos aplicáveis. A Seção 48E fornece um crédito fiscal de investimento base para investimentos qualificados em eletricidade limpa, incluindo armazenamento de energia. As regras de conteúdo nacional podem melhorar o valor do crédito para projetos que atendam às condições de fornecimento, de modo que os desenvolvedores agora consideram a documentação e a origem dos equipamentos em uma fase mais inicial. Os créditos de fabricação também apoiam a produção nacional de células e módulos, o que pode alterar o custo relativo de sistemas montados localmente e reduzir a dependência de um grupo limitado de rotas de importação. A capacidade de fabricação nacional também está se tornando parte da avaliação de fornecedores para projetos que exigem documentação clara de conformidade. Os desenvolvedores ainda precisam alinhar os planos de aquisição com o crédito fiscal aplicável e os requisitos de entidades estrangeiras antes de comprometer o capital do projeto, pois mudanças tardias podem afetar tanto o custo do projeto quanto a elegibilidade.
Crescimento da Carga de Data Centers e Inteligência Artificial
O crescimento da carga de data centers cria um canal de demanda adicional para o Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos, pois as instalações requerem tanto grandes volumes de eletricidade quanto operações confiáveis. A Agência Internacional de Energia relatou que o consumo de eletricidade em data centers aumentou 17% em 2025.[1] O Departamento de Energia dos EUA e o Laboratório Nacional Lawrence Berkeley projetaram que o consumo de data centers aumentaria 29% de 2025 a 2026 no cenário de referência.[2] Essas cargas podem exigir energia resiliente e operações flexíveis onde a capacidade da rede é limitada, especialmente quando o crescimento das instalações é mais rápido do que a expansão da rede local. Os sistemas conectados à rede podem apoiar as necessidades da rede local, enquanto o armazenamento no local pode ajudar a gerenciar mudanças rápidas na demanda das instalações, apoiar arranjos de backup e reduzir a exposição a atualizações atrasadas da rede. Isso é particularmente relevante em regiões com desenvolvimento concentrado de data centers e longos prazos de interligação, onde o acesso à eletricidade pode influenciar o cronograma de novas construções.
Queda nos Custos de Sistemas de Íons de Lítio e Melhoria do LCOS
A queda nos custos de baterias melhorou o caso de projeto para o Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos e ampliou a gama de aplicações que os desenvolvedores podem considerar. Os sistemas de fosfato de ferro lítio são amplamente utilizados em aplicações em escala de concessionária porque combinam custo, vida útil de ciclo e características de segurança que se adequam a implantações padronizadas de grande escala. Custos de sistema mais baixos podem tornar o armazenamento mais competitivo com recursos de pico a gás em mercados de energia no atacado, particularmente quando os sistemas podem capturar vários fluxos de valor ao longo de sua vida operacional. A vida útil de ciclo mais longa também apoia um perfil de custo mais estável à medida que um ativo envelhece e completa ciclos repetidos de carga e descarga. Essas condições favorecem implantações padronizadas de concessionárias e projetos combinados de solar e armazenamento, ao mesmo tempo em que colocam mais importância na disponibilidade do sistema e no desempenho operacional real. Elas aumentam a pressão competitiva sobre fornecedores cujos sistemas não conseguem oferecer desempenho similar, certeza na cadeia de suprimentos ou um caminho claro para aquisição em conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Filas de Interligação e Custos de Atualização de Transmissão | -2.8% | Nacional, mais severo em MISO, SPP e PJM, e contínuo em CAISO | Longo prazo (≥ 4 anos) |
| Incerteza sobre FEOC, Conteúdo Nacional, Tarifas e Rastreabilidade | -2.5% | Nacional, com efeitos agudos sobre desenvolvedores dependentes de importações em ERCOT e CAISO | Médio prazo (2-4 anos) |
| Segurança contra Incêndio, Localização, Seguros e Requisitos de Autoridade | -1.5% | Nacional, com complexidade adicional em regiões urbanas densas e propensas a incêndios florestais | Médio prazo (2-4 anos) |
| Risco de Cibersegurança, Controle de Firmware e Garantia | -0.9% | Nacional, incluindo mercados sob jurisdição da FERC e ativos contratados por concessionárias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Interligação e Custos de Atualização de Transmissão
Os atrasos de interligação são uma restrição importante para o Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos, pois um projeto não pode operar até que obtenha uma conexão viável à rede elétrica. O Laboratório Nacional Lawrence Berkeley relatou que 2.061 GW de capacidade de geração e armazenamento estavam buscando interligação à rede no final de 2025, incluindo 749 GW de projetos de armazenamento.[3] O tempo desde uma solicitação de interligação até a operação comercial havia aumentado para mais de 4 anos para projetos construídos durante 2018-2024. A reforma do estudo de cluster pode melhorar o gerenciamento do processo, mas não elimina a necessidade de atualizações de transmissão, revisão de engenharia local ou decisões de alocação de custos. Os desenvolvedores enfrentam maior risco quando os custos necessários de atualização de rede não são conhecidos antes dos principais compromissos de aquisição, pois esses custos podem afetar as necessidades de financiamento e os retornos esperados de um projeto. O congestionamento na fila é especialmente significativo em regiões onde o armazenamento apoiaria o crescimento de renováveis, a confiabilidade e o desenvolvimento de novas grandes cargas.
Incerteza sobre FEOC, Conteúdo Nacional, Tarifas e Rastreabilidade
As regras sobre entidades estrangeiras e os requisitos de conteúdo nacional adicionam complexidade de aquisição ao Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos, particularmente para projetos que buscam incentivos fiscais disponíveis. O H.R. 1 introduziu limites de Proporção de Custo de Assistência Material que afetam a elegibilidade ao crédito fiscal para projetos que utilizam produtos associados a entidades estrangeiras proibidas. Os desenvolvedores precisam de rastreabilidade clara em células, módulos e outros produtos manufaturados ao planejar projetos elegíveis, e precisam dessas informações cedo o suficiente para moldar contratos e o projeto. Esse requisito pode retardar contratos e concentrar a demanda entre fornecedores com cadeias de suprimentos nacionais documentadas ou não restritas, especialmente quando os cronogramas de entrega são apertados. As regras também podem afetar a comparação de custos entre produtos importados e alternativas em conformidade, pois a elegibilidade ao crédito pode ter um efeito material na economia geral do projeto. À medida que orientações atualizadas são emitidas, as estruturas de aquisição para projetos planejados para 2027 e 2028 permanecerão sensíveis à interpretação de conformidade e à disponibilidade de equipamentos qualificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
Íons de Lítio Mantém uma Forte LiderançaA tecnologia de íons de lítio detinha 91,4% da receita de 2026 no Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos. O fosfato de ferro lítio tornou-se a química dominante para concessionárias devido ao seu custo, escalabilidade e vida operacional. A química de níquel manganês cobalto serve a um papel mais restrito onde a alta densidade de energia e as restrições de local são prioridades, enquanto as baterias de chumbo-ácido permanecem concentradas em aplicações legadas de substituição fora da rede. As baterias de fluxo são a categoria de crescimento mais rápido, com um CAGR projetado de 23,6% até 2032, apoiado por necessidades de aquisição de longa duração. As baterias de fluxo de vanádio representaram mais de 70% da capacidade instalada de baterias de fluxo nos EUA. A Dairyland Power Cooperative encomendou 43 MWh de baterias de fluxo de vanádio Invinity em agosto de 2026 para locais no Alto Meio-Oeste, apoiado pelo programa REVIVE do Departamento de Energia dos EUA.
Esse pedido reflete o interesse comercial das concessionárias em aplicações de maior duração. Os sistemas baseados em sódio e zinco-bromo permaneceram em estágios pré-comerciais ou de início de comercialização, mas podem ganhar relevância onde o fornecimento nacional e a duração de múltiplas horas importam mais do que as vantagens de custo de curto prazo dos íons de lítio. O segmento de baterias de fluxo permanece menor do que o de íons de lítio em termos de tamanho de mercado, embora tenha um perfil de crescimento mais forte em aplicações especializadas. A seleção de baterias continuará a depender das condições do local, da duração do despacho, do custo e da elegibilidade da cadeia de suprimentos, deixando cada química adequada a diferentes requisitos operacionais em vez de um único modelo de projeto uniforme.

Por Tipo de Conexão:
Sistemas Conectados à Rede LideramOs sistemas conectados à rede representaram 88,5% da receita de 2026 no Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos, atendendo às necessidades de arbitragem de energia, capacidade e integração de renováveis. O recorde de implantação em 2025 refletiu a aquisição por concessionárias e o papel contínuo do armazenamento em escala de rede. ERCOT e CAISO operam grandes frotas de armazenamento, embora a saturação na regulação de frequência tenha redirecionado os ativos para produtos de capacidade e arbitragem de energia.
Os sistemas fora da rede e de microrrede têm projeção de crescimento a um CAGR de 22,4% até 2032. Os operadores de data centers podem considerá-los quando estudos de conexão à rede e atualizações atrasam o novo serviço, enquanto a modernização de redes rurais e insulares fornece casos de uso adicionais. As microrredes oferecem uma opção autossuficiente para cargas sub-concessionárias que enfrentam longos prazos de desenvolvimento. Sua economia é moldada pelos custos de geração local, requisitos de interligação, necessidades de confiabilidade e o valor das interrupções evitadas. Embora os projetos conectados à concessionária permaneçam como a maior base de demanda, o mercado está se expandindo além das aplicações de rede central. Os desenvolvedores de projetos devem ponderar os benefícios de resiliência em relação ao custo adicional de geração e controles locais.
Por Componente:
Hardware Fornece Escala Enquanto Software Apoia as OperaçõesOs pacotes e racks de baterias detinham 60,2% da receita de componentes de 2026 no Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos, refletindo a natureza intensiva em capital das grandes implantações. Os sistemas de conversão de energia controlam a interface entre as baterias e a rede elétrica, enquanto os equipamentos e serviços de balanço de planta permanecem necessários para a entrega do projeto. O software de gestão de energia é o componente de crescimento mais rápido, com um CAGR projetado de 20,3% até 2032, apoiando decisões em arbitragem de energia, resposta de frequência e gestão de encargos de demanda.
A Fluence Energy lançou sua plataforma Smartstack de 10 MWh em junho de 2026, afirmando que entregou densidade de energia no nível do local de 680 MWh por acre.[4] Isso ilustra a ligação entre o design de hardware e as operações apoiadas por software. À medida que os preços de hardware caem, os proprietários de ativos podem dar maior peso à qualidade do despacho e à gestão do ciclo de vida. Os incentivos para módulos nacionais também podem alterar o mix de componentes ao encorajar a montagem local. O mercado continua a exigir tanto equipamentos físicos quanto controles capazes de gerenciar as condições variáveis da rede. Os fornecedores devem demonstrar que seus sistemas podem oferecer operação confiável ao longo de toda a vida útil do ativo.
Por Faixa de Capacidade de Energia:
Projetos de Médio Porte Detêm a Maior PosiçãoA faixa de 101 a 500 MWh detinha 40,7% da receita de 2026 no Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos e é adequada para muitas configurações de armazenamento independente e solar combinado com armazenamento. Os projetos abaixo de 100 MWh incluem aplicações comerciais e industriais, conectadas à distribuição e residenciais atrás do medidor, e podem enfrentar pressão de preços à medida que o hardware se torna padronizado. A categoria acima de 500 MWh tem projeção de crescimento a um CAGR de 20,8% até 2032, apoiada por necessidades de capacidade de múltiplas horas, grandes desenvolvimentos solares e instalações de alta carga. Projetos muito grandes podem distribuir alguns custos de interligação por uma quantidade maior de energia instalada.
O desenvolvimento de projetos muito grandes permanece limitado por estudos de transmissão, disponibilidade de terreno, licenciamento e aceitação local. O tamanho do mercado para projetos acima de 500 MWh dependerá de os desenvolvedores conseguirem garantir a interligação e concluir a construção dentro dos prazos exigidos. Os ativos de médio porte permanecem relevantes porque podem corresponder a uma gama mais ampla de configurações de projetos de rede e solar. O tamanho do projeto continuará a ser determinado pela infraestrutura local, bem como pela tecnologia e pela economia do projeto. Projetos grandes também exigem coordenação cuidadosa entre desenvolvedores, fornecedores de equipamentos, concessionárias e autoridades de licenciamento.
Por Aplicação de Usuário Final:
Concessionárias Permanecem o Grupo Principal de ClientesAs concessionárias detinham 74,3% da receita de 2026 no Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos, apoiadas pela adequação de recursos, integração de renováveis e pela necessidade de deslocar energia ao longo das horas do dia. As instalações em escala de concessionária foram o principal contribuinte para a implantação de armazenamento durante 2026. O segmento residencial contraiu 2% em 2026 após o vencimento do crédito fiscal de investimento da Seção 25D. Os projetos de concessionárias permanecem dependentes das regras de mercado, do acesso à transmissão e da contratação de longo prazo.
As aplicações comerciais e industriais têm projeção de crescimento a um CAGR de 21,3% até 2032, apoiadas por compromissos de energia limpa, gestão de encargos de demanda e novas oportunidades de serviços auxiliares. Grandes consumidores de eletricidade podem usar o armazenamento para gerenciar riscos operacionais e melhorar a resiliência de energia. A Meta Platforms e a NextEra Energy Resources assinaram 11 contratos de compra de energia e 2 contratos de armazenamento de energia totalizando 2,5 GW no final de 2025, ilustrando a relação mais estreita entre compradores comerciais e fornecimento em escala de concessionária. Embora as concessionárias mantenham a maior base de receita, o mercado continuará a atrair demanda de ambos os grupos. A demanda de grandes clientes comerciais também pode influenciar a localização dos projetos e os perfis operacionais desejados.
Análise Geográfica
ERCOT e CAISO permanecem as principais regiões operacionais do Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos, tornando o Texas e a Califórnia os locais mais proeminentes para implantação em escala de concessionária. A Administração de Informações de Energia relatou que a capacidade de armazenamento em baterias em operação nos EUA atingiu 43,6 GW no final de 2025 e estava se aproximando de 52 GW em meados de 2026. O framework de adequação de recursos da Califórnia valoriza o armazenamento capaz de fornecer energia por várias horas. O Arizona registrou 6,2 GWh de implantações de armazenamento em escala de concessionária no segundo trimestre de 2026, apoiado pela economia de combinação com solar e pelo acesso à transmissão ocidental. A participação de mercado detida por essas regiões operacionais do oeste e do Texas permanece significativa, embora o aumento da saturação do mercado esteja influenciando como os projetos são despachados e financiados.
PJM e MISO representam áreas importantes para a próxima fase de desenvolvimento de projetos, à medida que a atividade de armazenamento se move além de sua concentração inicial na Califórnia e no Texas. O cronograma de interligação e os requisitos de atualização de transmissão podem afetar significativamente se os projetos propostos chegam à operação comercial, tornando a posição na fila, a certeza de custos e a duração do projeto considerações centrais para o desenvolvimento regional. Espera-se que o Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos se expanda de forma desigual em regiões onde as regras do mercado de energia local e as condições da rede não oferecem oportunidades de receita comparáveis.
Nova York, ISO-NE, Nevada, Illinois, Michigan e Geórgia também são locais emergentes para o desenvolvimento de armazenamento. A meta de armazenamento de Nova York e o framework de pico limpo da Nova Inglaterra ilustram o papel das políticas estaduais e regionais na formação do interesse em projetos, enquanto a atividade de solar combinado com armazenamento de Nevada demonstra como a disponibilidade de recursos pode apoiar a implantação. A expansão geográfica dependerá do acesso à interligação, de arranjos de receita viáveis e da capacidade dos desenvolvedores de avançar projetos do planejamento à operação comercial.
Cenário Competitivo
O Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos tem concorrência moderadamente concentrada em grandes projetos de concessionárias. Fluence Energy, Tesla, AES Corporation e Sungrow Power Supply são ativos no fornecimento de sistemas e na entrega de projetos, enquanto Contemporary Amperex Technology, LG Energy Solution, Samsung SDI e BYD permanecem fornecedores importantes de células. A arquitetura da cadeia de suprimentos tornou-se um fator competitivo central em 2026. Os desenvolvedores com fornecimento documentado de células nacionais ou não restritas têm vantagens em financiamento e elegibilidade a créditos fiscais. Os fornecedores competem em escala de sistema, disponibilidade de equipamentos, execução de projetos e capacidade de apoiar os requisitos dos clientes ao longo do ciclo de vida do projeto. A Fluence Energy lançou o Smartstack em junho de 2026 para aplicações de alta densidade onde a área do projeto é uma restrição.
O software também é um ponto importante de diferenciação. A plataforma Mosaic da Fluence Energy e a plataforma Autobidder da Tesla apoiam o despacho em múltiplos fluxos de receita, e a receita recorrente de software pode reduzir a exposição à pressão sobre as margens de hardware. Integradores menores devem competir em execução de projetos, controles, relacionamentos com clientes e certeza de fornecimento. Wärtsilä e Mitsubishi Power Americas participam de sistemas híbridos de gás e armazenamento onde os requisitos de despachabilidade excedem a duração padrão das baterias de fosfato de ferro lítio (LiFePO4). Os requisitos de conformidade com NERC CIP para sistemas conectados à rede sob supervisão da FERC podem adicionar custos, particularmente para fornecedores menores.
O armazenamento de longa duração, os sistemas comerciais e industriais nos mercados do leste e as usinas virtuais de energia residenciais permanecem áreas de oportunidade. A venda de 43 MWh da Invinity Energy Systems para a Dairyland Power Cooperative reflete a demanda das concessionárias por aplicações de baterias de fluxo no Alto Meio-Oeste. A Sungrow Power Supply e a Delta Capacity assinaram um acordo-quadro de 1 GWh para implantações do PowerTitan 2.0 em fevereiro de 2026. A Fluence Energy também anunciou um sistema Smartstack com conteúdo nacional para o projeto Rexford 2 de 800 MWh na Califórnia. A concorrência dependerá da capacidade de conformidade, da tecnologia bancável, do desempenho do software e da capacidade de entregar grandes sistemas dentro do prazo. Os maiores fornecedores estão posicionados para se beneficiar onde os clientes priorizam execução comprovada e cadeias de suprimentos em conformidade.
Líderes do Setor de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos
-
Sungrow Power Supply Co., Ltd.
-
Tesla, Inc.
-
Fluence Energy, Inc.
-
NextEra Energy Resources, LLC
-
FlexGen
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos Empresas cobertas neste relatório
- AES Corporation
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Eaton Corporation plc
- Energy Vault Holdings, Inc.
- Enphase Energy, Inc.
- esVolta, LP
- FlexGen Power Systems, Inc.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Invenergy LLC
- Jupiter Power LLC
- LG Energy Solution Ltd.
- Mitsubishi Power Americas, Inc.
- NextEra Energy Resources, LLC
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
Desenvolvimentos industriais recentes em Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos
- Agosto de 2026: A Dairyland Power Cooperative fez um pedido à Invinity Energy Systems de 43 MWh de baterias de fluxo de vanádio Endurium em múltiplos locais no Alto Meio-Oeste sob o Programa REVIVE do Departamento de Energia dos EUA. O projeto representa uma das maiores aquisições de baterias de fluxo de vanádio em escala de concessionária nos Estados Unidos e destaca o crescente interesse em tecnologias de armazenamento de energia de longa duração além dos íons de lítio.
- Julho de 2026: A Fluence Energy concordou em fornecer um sistema de armazenamento de energia em baterias Smartstack de 200 MW / 800 MWh para o projeto Rexford 2 da Avantus no Condado de Tulare, Califórnia. O projeto utilizará células de bateria de origem nacional fabricadas em Utah, Carolina do Sul e Texas, apoiando a localização da cadeia de suprimentos dos EUA. Espera-se que a construção comece em 2027, com operação comercial prevista para o final de 2028.
- Julho de 2026: A Fluence Energy lançou sua plataforma de armazenamento de energia Smartstack de 10 MWh, projetada para atingir densidades de energia de até 680 MWh por acre. O sistema tem como alvo projetos de solar combinado com armazenamento em escala de concessionária em regiões com restrições de terreno e congestionamento de rede em todo os Estados Unidos, permitindo maior capacidade de armazenamento em uma área de projeto menor.
- Janeiro de 2026: A Redwood Materials concluiu uma rodada de financiamento Série E de 425 milhões de USD, avaliando a empresa em mais de 6 bilhões de USD e apoiando a expansão das capacidades de reciclagem de baterias e produção de materiais para baterias nos Estados Unidos.
Escopo do Relatório do Mercado de Sistemas de Armazenamento de Energia em Baterias dos Estados Unidos
Um sistema de armazenamento de energia em baterias (BESS) é uma configuração tecnológica integrada que armazena energia elétrica em baterias recarregáveis e a descarrega conforme necessário. Ele captura o excesso de eletricidade de fontes renováveis, como solar e eólica, ou da rede elétrica durante períodos de baixa demanda. Os sistemas de conversão de energia e controladores integrados gerenciam o fluxo de eletricidade, convertendo-a entre o armazenamento e o uso na rede. Ao equilibrar a oferta e a demanda em tempo real, um BESS estabiliza a rede elétrica, previne escassez e fornece energia de backup confiável.
O mercado de sistemas de armazenamento de energia em baterias dos Estados Unidos é segmentado por tipo de bateria em íons de lítio, fosfato de ferro lítio (LFP), níquel-manganês-cobalto (NMC), chumbo-ácido e outras baterias, incluindo baterias de fluxo (vanádio e zinco-bromo) e baterias baseadas em sódio (NaS e sódio-íon). Por tipo de conexão, o mercado é segmentado em sistemas conectados à rede (interligados à concessionária) e fora da rede (microrrede e híbrido). Por componente, o mercado é segmentado em pacotes e racks de baterias, sistemas de conversão de energia (PCS), software de gestão de energia (EMS) e balanço de planta e serviços. Por faixa de capacidade de energia, o mercado é segmentado em abaixo de 100 MWh, 101 a 500 MWh e acima de 500 MWh. Por aplicação de usuário final, o mercado é segmentado em residencial, comercial e industrial e concessionária. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Íons de lítio |
| Fosfato de Ferro Lítio (LFP) |
| Níquel-Manganês-Cobalto (NMC) |
| Chumbo-ácido |
| Outros [Baterias de Fluxo (Vanádio, Zinco-Br), Baseadas em Sódio (NaS, Na-íon)] |
| Conectado à Rede (Interligado à Concessionária) |
| Fora da Rede (Microrrede, Híbrido) |
| Pacotes e Racks de Baterias |
| Sistema de Conversão de Energia (PCS) |
| Software de Gestão de Energia (EMS) |
| Balanço de Planta e Serviços |
| Abaixo de 100 MWh |
| 101 a 500 MWh |
| Acima de 500 MWh |
| Residencial |
| Comercial e Industrial |
| Concessionária |
| Por Tipo de Bateria | Íons de lítio |
| Fosfato de Ferro Lítio (LFP) | |
| Níquel-Manganês-Cobalto (NMC) | |
| Chumbo-ácido | |
| Outros [Baterias de Fluxo (Vanádio, Zinco-Br), Baseadas em Sódio (NaS, Na-íon)] | |
| Por Tipo de Conexão | Conectado à Rede (Interligado à Concessionária) |
| Fora da Rede (Microrrede, Híbrido) | |
| Por Componente | Pacotes e Racks de Baterias |
| Sistema de Conversão de Energia (PCS) | |
| Software de Gestão de Energia (EMS) | |
| Balanço de Planta e Serviços | |
| Por Faixa de Capacidade de Energia | Abaixo de 100 MWh |
| 101 a 500 MWh | |
| Acima de 500 MWh | |
| Por Aplicação de Usuário Final | Residencial |
| Comercial e Industrial | |
| Concessionária |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de sistemas de armazenamento de energia em baterias dos Estados Unidos até 2032?
O mercado de sistemas de armazenamento de energia em baterias dos Estados Unidos tem previsão de atingir 30,46 bilhões de USD até 2032, crescendo a um CAGR de 19,35% a partir de 2027. Essa estimativa reflete a continuidade da aquisição por concessionárias, as necessidades de integração de renováveis e a demanda mais ampla por capacidade flexível nos mercados de energia regionais estabelecidos e emergentes.
Qual tecnologia de bateria detém a maior participação no mercado de sistemas de armazenamento de energia em baterias dos Estados Unidos?
Os íons de lítio representaram 91,4% da receita em 2026. Permanecem amplamente utilizados em grandes projetos porque os desenvolvedores valorizam o fornecimento escalável, a experiência operacional e as práticas estabelecidas de implantação em concessionárias. As baterias de fluxo têm a maior taxa de crescimento projetada, com um CAGR de 23,6% até 2032.
O que está impulsionando a demanda por sistemas de armazenamento de energia em baterias nos Estados Unidos?
A firmação de renováveis, as necessidades de adequação de recursos, o crescimento da carga de data centers, os incentivos fiscais e os menores custos de sistemas de íons de lítio apoiam a demanda. Esses impulsionadores são mais relevantes onde as restrições de transmissão, a geração solar variável e os requisitos de confiabilidade criam valor claro para o deslocamento de eletricidade ao longo de várias horas.
Qual segmento de usuário final lidera a demanda no mercado de sistemas de armazenamento de energia em baterias dos Estados Unidos?
As concessionárias detinham 74,3% da receita em 2026, apoiadas pela integração de renováveis, requisitos de capacidade e necessidades de deslocamento de energia. Os clientes comerciais e industriais estão crescendo mais rapidamente à medida que buscam gestão de encargos de demanda, resiliência de fornecimento e formas de gerenciar os efeitos operacionais de grandes cargas elétricas.
Por que as filas de interligação são importantes para os desenvolvedores de armazenamento?
Os projetos de armazenamento requerem acesso à rede, mas estudos demorados e custos de atualização de transmissão podem atrasar a construção e aumentar o risco do projeto. Os resultados da fila podem afetar os pedidos de equipamentos, os planos de financiamento e as datas de operação comercial, particularmente quando os custos permanecem incertos antes de um desenvolvedor assumir compromissos importantes.