
Marktgröße und Marktanteil für Batterie-Energiespeichersysteme in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 10.72 Milliarden US-Dollar |
| Marktgröße (2027) | 12.58 Milliarden US-Dollar |
| Marktgröße (2032) | 30.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.35 % |
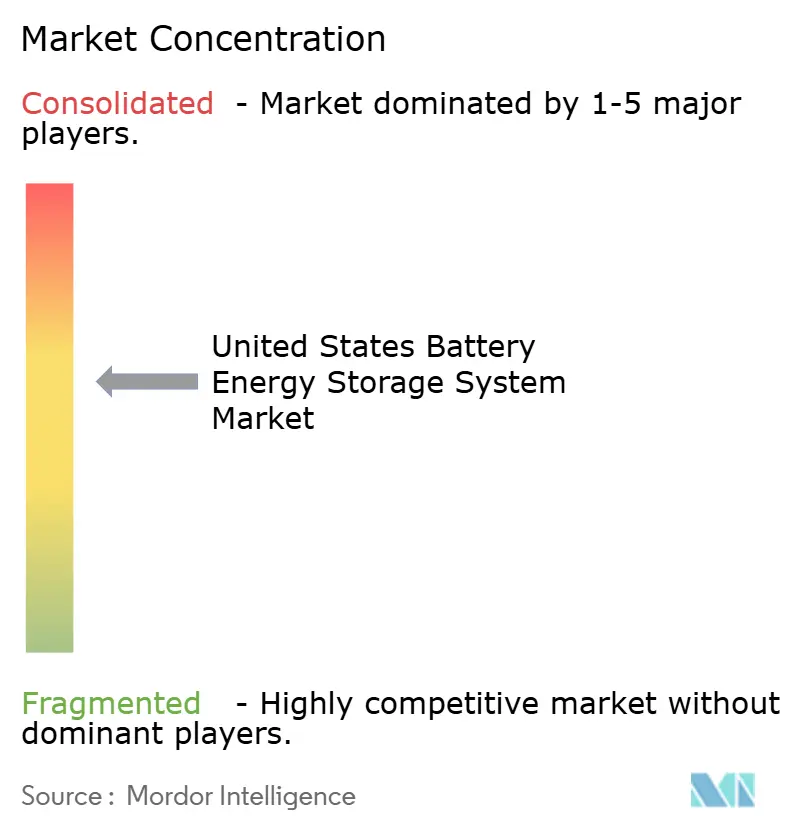
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batterie-Energiespeichersysteme in den Vereinigten Staaten von Mordor Intelligence
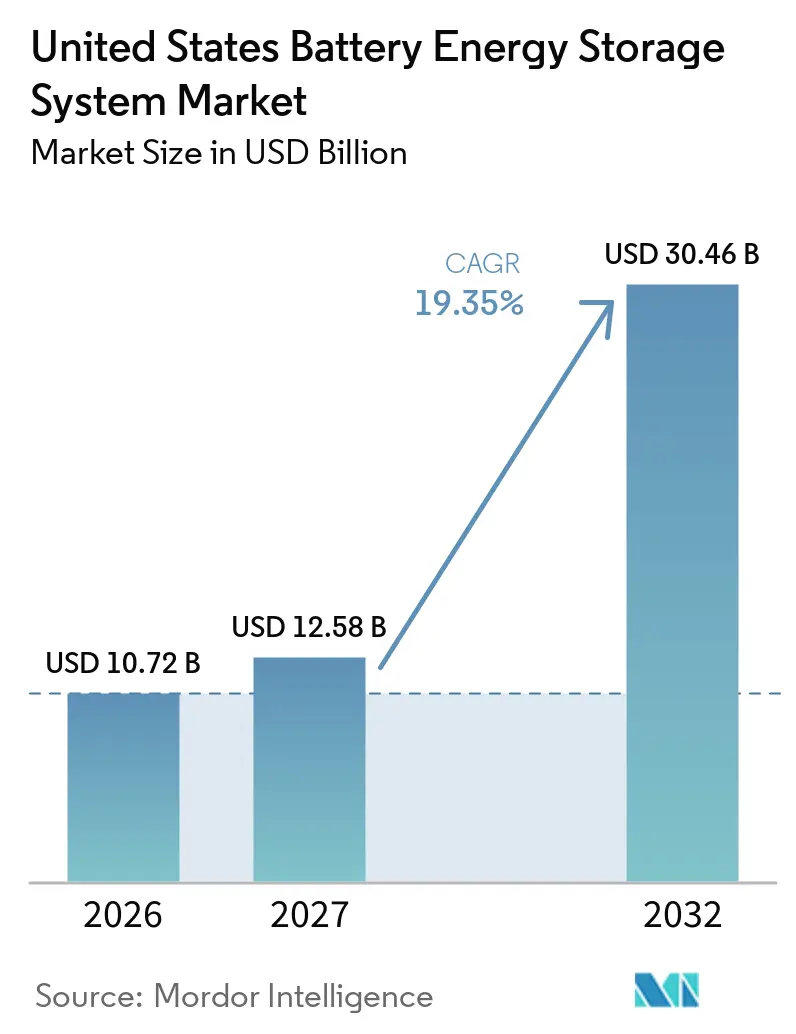
Die Marktgröße für Batterie-Energiespeichersysteme in den Vereinigten Staaten wird für 2026 auf 10,72 Milliarden USD, für 2027 auf 12,58 Milliarden USD und bis 2032 auf 30,46 Milliarden USD prognostiziert, bei einem CAGR von 19,35 % von 2027 bis 2032. Das Wachstum wird durch den Bedarf an abrufbarer Kapazität angetrieben, da die Erzeugung erneuerbarer Energien zunimmt, die Solarproduktion stündlich variiert und Systembetreiber Ressourcenadäquanzregeln anwenden, die eine zuverlässige Lieferung bewerten. Die Beschaffung durch Versorgungsunternehmen bleibt die primäre Nachfragebasis, während große Stromlasten den Bedarf an flexibler Kapazität in mehreren Regionen ausweiten und das Projekttiming für lokale Netze kritischer machen. Bundessteueranreize und Unterstützung für die inländische Fertigung beeinflussen die Projektökonomie, obwohl Anspruchsregeln Beschaffungsentscheidungen, Vertragsbedingungen und Projektzeitpläne komplexer gestalten. Der Markt entwickelt sich über die Frequenzregelung hinaus hin zu Energiearbitrage, Kapazitätsverträgen, Stabilisierung erneuerbarer Energien und gemeinsam mit Solaranlagen konfigurierten Systemen, da führende Regionen mehr Speicher hinzufügen. Engpässe in den Netzanschluss-Warteschlangen, höhere Anforderungen an Netzausbau, Standortanforderungen und Lieferkettenkonformität bleiben erhebliche Einschränkungen für die Entwicklung.
Wichtigste Erkenntnisse des Berichts
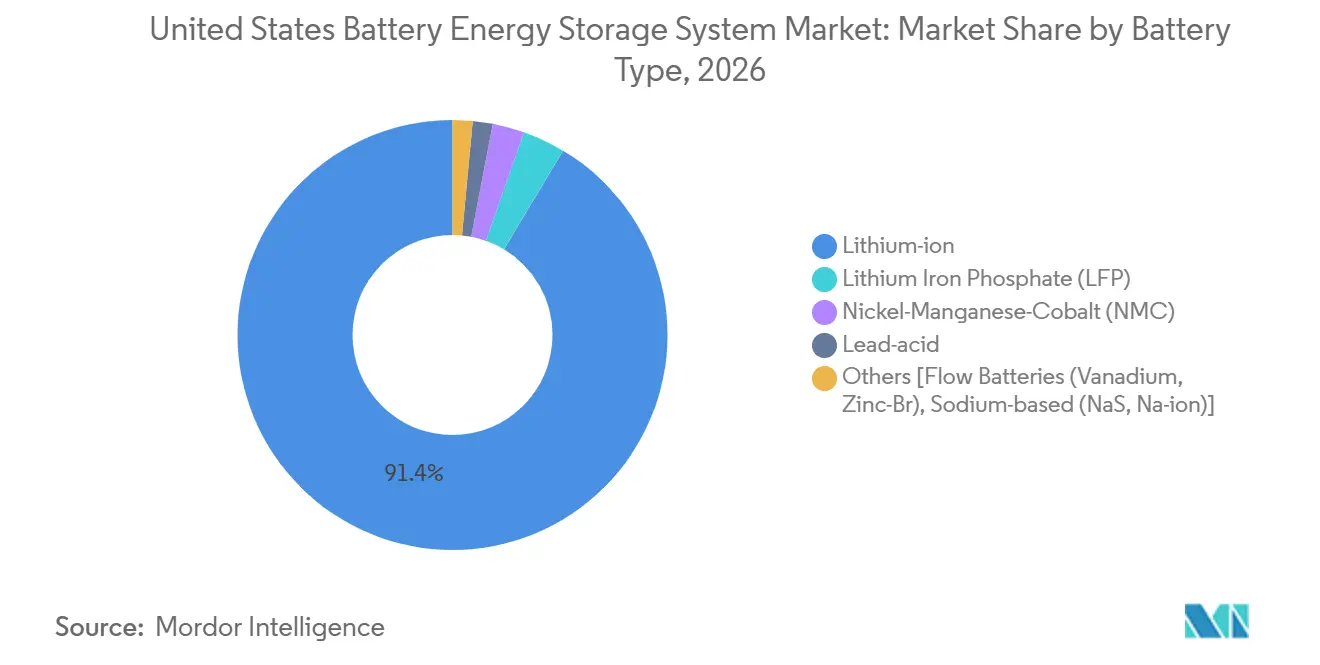
- Nach Batterietyp hielt Lithium-Ionen im Jahr 2026 einen Marktanteil von 91,4 % am Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten, während Flussbatterien bis 2032 voraussichtlich mit einem CAGR von 23,6 % wachsen werden.
- Nach Verbindungstyp hielten netzgekoppelte Systeme im Jahr 2026 einen Umsatzanteil von 88,5 %, während netzunabhängige Systeme und Mikronetz-Systeme bis 2032 voraussichtlich mit einem CAGR von 22,4 % wachsen werden.
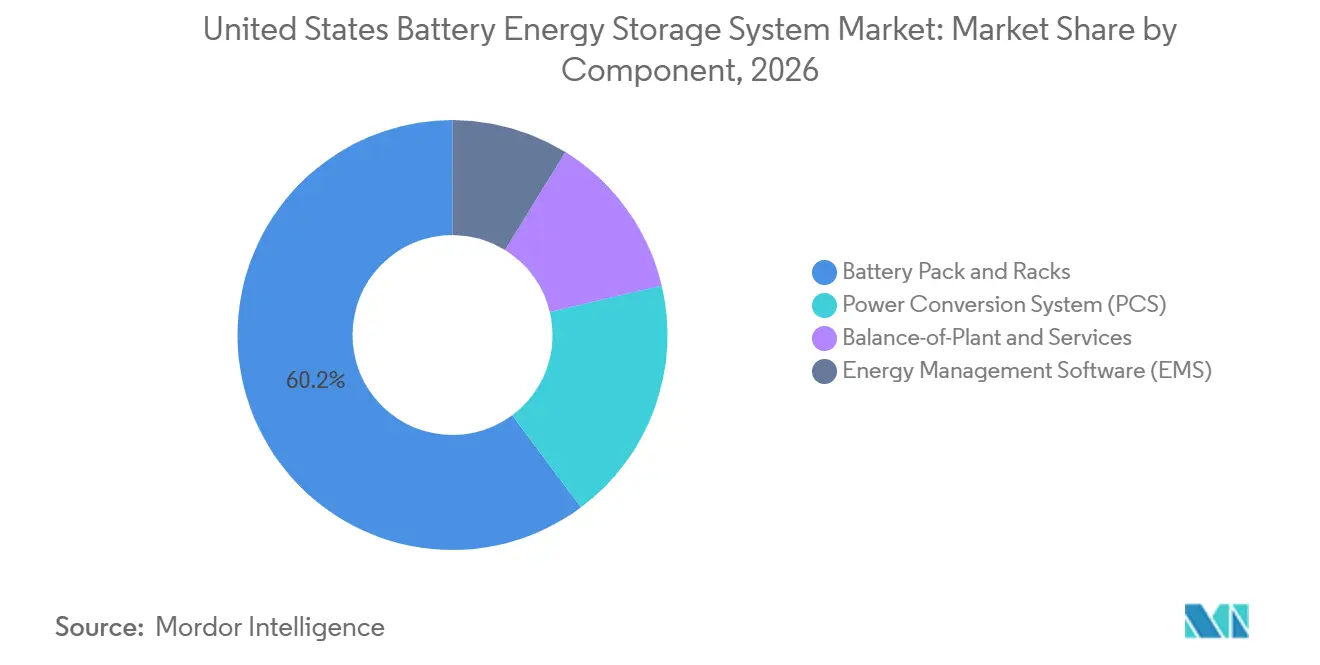
- Nach Komponente hielten Batteriepacks und Gestelle im Jahr 2026 einen Umsatzanteil von 60,2 %, während Energiemanagementsoftware bis 2032 voraussichtlich mit einem CAGR von 20,3 % wachsen wird.
- Nach Energiekapazitätsbereich hielt die Kategorie 101 bis 500 MWh im Jahr 2026 einen Umsatzanteil von 40,7 %, während Projekte über 500 MWh bis 2032 voraussichtlich mit einem CAGR von 20,8 % wachsen werden.
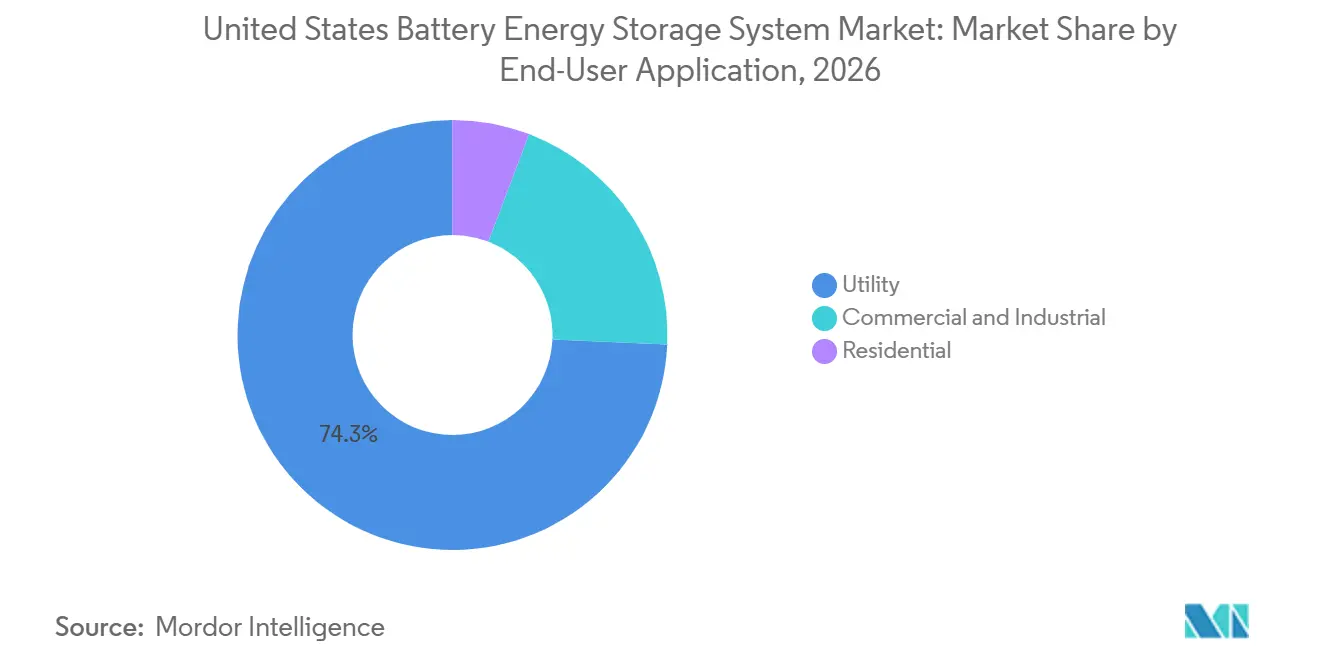
- Nach Endnutzeranwendung hielten Versorgungsunternehmen im Jahr 2026 einen Umsatzanteil von 74,3 %, während gewerbliche und industrielle Anwendungen bis 2032 voraussichtlich mit einem CAGR von 21,3 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stabilisierung erneuerbarer Energien und Kapazitätszertifizierung | +3.8% | CAISO, ERCOT, MISO, SPP und nationale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Bundessteueranreize und Anreize für inländische Inhalte | +3.2% | National, mit frühen Gewinnen in Texas, Kalifornien und Arizona | Mittelfristig (2–4 Jahre) |
| Wachstum der Rechenzentren und KI-Last | +2.7% | Virginia, Texas, Arizona, Georgia und Illinois | Mittelfristig (2–4 Jahre) |
| Sinkende Lithium-Ionen-Kosten und verbesserter LCOS | +2.9% | Globale Lieferkette, mit konzentrierter Nachfrage in ERCOT und CAISO | Kurzfristig (≤ 2 Jahre) |
| Staatliche Zuverlässigkeitsziele und Volatilität der Einzelhandels-Stromtarife | +2.1% | Kalifornien, New York, Texas, Illinois und Maryland | Mittelfristig (2–4 Jahre) |
| Gemeinsam installierter Speicher und Reduzierung von Abregelungen | +1.5% | CAISO, ERCOT, WECC, PJM und MISO | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stabilisierung erneuerbarer Energien im Versorgungsmaßstab und Kapazitätszertifizierungsanforderungen
Die Stabilisierung erneuerbarer Energien ist ein zentraler Beschaffungstreiber für den Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten, da Speicher die Produktion von Überschusserzeugungsperioden in Perioden verschieben können, in denen Strom benötigt wird. Der California Independent System Operator wendet einen 4-Stunden-Abrufstandard in seinem Ressourcenadäquanzrahmen an, was die Dauer zu einer wichtigen Projektanforderung macht und nicht zu einer sekundären Geräteauswahl. Speicherprojekte werden zunehmend mit Solarkapazität kombiniert, was dazu beiträgt, Abregelungen zu reduzieren, den Abruf bei sinkender Solarproduktion zu unterstützen und möglicherweise die Exposition gegenüber separaten Netzanschluss-Upgrades zu reduzieren. Die Solar Energy Industries Association berichtete, dass 48 % des US-amerikanischen Versorgungsmaßstab-Speichers gemeinsam mit Solar installiert war und die Projektdauer im Jahr 2026 zunahm. Kapazitätszertifizierungsprozesse im Midcontinent Independent System Operator und PJM Interconnection legen ebenfalls mehr Wert auf zuverlässige Speicherleistung und erweitern die Relevanz dieser Systeme über die etablierten westlichen Märkte hinaus. Der Trend zu längerfristiger Beschaffung unterstützt größere Projekte und kann den Bereich über 500 MWh begünstigen, wo Standort-, Übertragungs- und Baubedingungen eine Entwicklung ermöglichen.
Bundessteueranreize für Speicher und Anreize für inländische Inhalte
Bundesanreize prägen weiterhin die Wirtschaftlichkeit des Marktes für Batterie-Energiespeichersysteme in den Vereinigten Staaten, indem sie die relativen Kosten von Projekten verändern, die die geltenden Anforderungen erfüllen. Abschnitt 48E sieht eine Basis-Investitionssteuergutschrift für qualifizierende saubere Strominvestitionen vor, einschließlich Energiespeicher. Regeln für inländische Inhalte können den Gutschriftswert für Projekte verbessern, die Beschaffungsbedingungen erfüllen, sodass Entwickler nun Dokumentation und Geräteherkunft in einem früheren Stadium berücksichtigen. Fertigungsgutschriften unterstützen auch die inländische Zell- und Modulproduktion, was die relativen Kosten lokal montierter Systeme verändern und die Abhängigkeit von einer begrenzten Gruppe von Importrouten verringern kann. Die inländische Fertigungskapazität wird auch Teil der Lieferantenbewertung für Projekte, die eine klare Konformitätsdokumentation erfordern. Entwickler müssen Beschaffungspläne noch immer mit den geltenden Steuergutschrift- und Anforderungen für ausländische Unternehmen in Einklang bringen, bevor sie Projektkapital einsetzen, da späte Änderungen sowohl die Projektkosten als auch die Anspruchsberechtigung beeinflussen könnten.
Wachstum der Rechenzentren und KI-Last
Das Wachstum der Rechenzentrumslasten schafft einen zusätzlichen Nachfragekanal für den Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten, da Einrichtungen sowohl große Strommengen als auch zuverlässigen Betrieb benötigen. Die Internationale Energieagentur berichtete, dass der Stromverbrauch von Rechenzentren im Jahr 2025 um 17 % gestiegen ist.[1] Das US-Energieministerium und das Lawrence Berkeley National Laboratory prognostizierten, dass der Rechenzentrumsverbrauch im Referenzszenario von 2025 bis 2026 um 29 % steigen würde.[2] Diese Lasten können eine ausfallsichere Stromversorgung und einen flexiblen Betrieb erfordern, wenn die Netzkapazität eingeschränkt ist, insbesondere wenn das Einrichtungswachstum schneller ist als der lokale Netzausbau. Netzgekoppelte Systeme können lokale Netzanforderungen unterstützen, während lokale Speicher dazu beitragen können, schnelle Änderungen der Einrichtungsnachfrage zu bewältigen, Backup-Arrangements zu unterstützen und die Exposition gegenüber verzögerten Netzaufrüstungen zu reduzieren. Dies ist besonders relevant in Regionen mit konzentrierter RechenzentrumsEntwicklung und langen Netzanschluss-Zeitplänen, wo der Stromzugang den Zeitpunkt neuer Bauvorhaben beeinflussen kann.
Sinkende Lithium-Ionen-Systemkosten und verbesserter LCOS
Sinkende Batteriekosten haben die Projektgrundlage für den Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten verbessert und die Bandbreite der Anwendungen erweitert, die Entwickler in Betracht ziehen können. Lithiumeisenphosphat-Systeme werden in Versorgungsmaßstab-Anwendungen weit verbreitet eingesetzt, da sie Kosten, Zykluslebensdauer und Sicherheitseigenschaften kombinieren, die für standardisierte Großeinsätze geeignet sind. Niedrigere Systemkosten können Speicher gegenüber Gasspitzenlastressourcen in Großhandelsstrommarkt wettbewerbsfähiger machen, insbesondere wenn Systeme über ihre Betriebslebensdauer mehrere Wertströme erschließen können. Eine längere Zykluslebensdauer unterstützt auch ein stabileres Kostenprofil, wenn ein Vermögenswert altert und wiederholte Lade- und Entladezyklen absolviert. Diese Bedingungen begünstigen standardisierte Versorgungsanlagen und kombinierte Solar-Speicher-Projekte, während sie gleichzeitig der Systemverfügbarkeit und der tatsächlichen Betriebsleistung mehr Bedeutung beimessen. Sie erhöhen den Wettbewerbsdruck auf Lieferanten, deren Systeme keine vergleichbare Leistung, Lieferkettensicherheit oder einen klaren Weg zur konformen Beschaffung bieten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschluss-Warteschlangen und Kosten für Netzausbau | -2.8% | National, am stärksten in MISO, SPP und PJM sowie anhaltend in CAISO | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei FEOC, inländischen Inhalten, Zöllen und Rückverfolgbarkeit | -2.5% | National, mit akuten Auswirkungen auf importabhängige Entwickler in ERCOT und CAISO | Mittelfristig (2–4 Jahre) |
| Brandschutz, Standortanforderungen, Versicherung und behördliche Anforderungen | -1.5% | National, mit zusätzlicher Komplexität in dicht besiedelten städtischen und waldbrandgefährdeten Regionen | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, Firmware-Kontrolle und Garantierisiko | -0.9% | National, einschließlich FERC-regulierter Märkte und von Versorgungsunternehmen beauftragter Vermögenswerte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschluss-Warteschlangen und Kosten für Netzausbau
Netzanschlussverzögerungen sind eine wesentliche Einschränkung für den Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten, da ein Projekt erst dann betrieben werden kann, wenn es eine tragfähige Verbindung zum Stromnetz gesichert hat. Das Lawrence Berkeley National Laboratory berichtete, dass Ende 2025 2.061 GW an Erzeugungs- und Speicherkapazität einen Netzanschluss anstrebten, darunter 749 GW an Speicherprojekten.[3] Die Zeit von einem Netzanschlussantrag bis zur kommerziellen Inbetriebnahme war für Projekte, die zwischen 2018 und 2024 gebaut wurden, auf mehr als 4 Jahre gestiegen. Cluster-Studienreformen können das Prozessmanagement verbessern, beseitigen jedoch nicht den Bedarf an Netzausbau, lokaler technischer Prüfung oder Kostenallokationsentscheidungen. Entwickler sind einem höheren Risiko ausgesetzt, wenn die erforderlichen Netzausbaukosten vor wesentlichen Beschaffungsverpflichtungen nicht bekannt sind, da diese Kosten den Finanzierungsbedarf und die erwarteten Renditen eines Projekts beeinflussen können. Warteschlangenstaus sind besonders bedeutsam in Regionen, in denen Speicher andernfalls das Wachstum erneuerbarer Energien, die Zuverlässigkeit und die Entwicklung neuer Großlasten unterstützen würden.
Unsicherheit bei FEOC, inländischen Inhalten, Zöllen und Rückverfolgbarkeit
Regeln für ausländische Unternehmen und Anforderungen an inländische Inhalte erhöhen die Beschaffungskomplexität für den Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten, insbesondere für Projekte, die verfügbare Steueranreize anstreben. H.R. 1 führte Schwellenwerte für das Material Assistance Cost Ratio ein, die die Steuergutschrift-Berechtigung für Projekte beeinflussen, die Produkte verwenden, die mit verbotenen ausländischen Unternehmen in Verbindung stehen. Entwickler benötigen eine klare Rückverfolgbarkeit über Zellen, Module und andere hergestellte Produkte bei der Planung berechtigter Projekte, und sie benötigen diese Informationen früh genug, um Verträge und Projektdesign zu gestalten. Diese Anforderung kann den Vertragsabschluss verlangsamen und die Nachfrage bei Lieferanten mit dokumentierten inländischen oder nicht eingeschränkten Lieferketten konzentrieren, insbesondere wenn Lieferpläne eng sind. Die Regeln können auch den Kostenvergleich zwischen importierten Produkten und konformen Alternativen beeinflussen, da die Steuergutschrift-Berechtigung einen wesentlichen Einfluss auf die Gesamtprojektökonomie haben kann. Da aktualisierte Leitlinien herausgegeben werden, werden Beschaffungsstrukturen für Projekte, die für 2027 und 2028 geplant sind, empfindlich gegenüber Konformitätsinterpretationen und der Verfügbarkeit qualifizierender Ausrüstung bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Lithium-Ionen behält eine starke FührungspositionLithium-Ionen-Technologie hielt im Jahr 2026 91,4 % des Umsatzes im Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten. Lithiumeisenphosphat hat sich aufgrund seiner Kosten, Skalierbarkeit und Betriebslebensdauer zur dominierenden Versorgungschemie entwickelt. Nickel-Mangan-Kobalt-Chemie dient einer engeren Rolle, wo hohe Energiedichte und Standortbeschränkungen Prioritäten sind, während Blei-Säure-Batterien auf veraltete netzunabhängige Ersatzanwendungen konzentriert bleiben. Flussbatterien sind die am schnellsten wachsende Kategorie mit einem prognostizierten CAGR von 23,6 % bis 2032, unterstützt durch Beschaffungsanforderungen für Langzeitspeicher. Vanadium-Flussbatterien repräsentierten mehr als 70 % der installierten US-Flussbatteriekapazität. Dairyland Power Cooperative bestellte im August 2026 43 MWh Invinity-Vanadium-Flussbatterien für Standorte im oberen Mittleren Westen, unterstützt durch das REVIVE-Programm des US-Energieministeriums.
Diese Bestellung spiegelt das kommerzielle Versorgungsinteresse an Langzeitanwendungen wider. Natriumbasierte und Zink-Brom-Systeme befanden sich noch in vor-kommerziellen oder früh-kommerziellen Phasen, könnten aber an Relevanz gewinnen, wo inländische Beschaffung und mehrstündige Dauer wichtiger sind als kurzfristige Lithium-Ionen-Kostenvorteile. Das Flussbatteriesegment bleibt kleiner als Lithium-Ionen in Bezug auf die Marktgröße, obwohl es ein stärkeres Wachstumsprofil in spezialisierten Anwendungen aufweist. Die Batterieauswahl wird weiterhin von Standortbedingungen, Abrufdauer, Kosten und Lieferkettenberechtigung abhängen, wobei jede Chemie für unterschiedliche Betriebsanforderungen geeignet ist und kein einheitliches Projektmodell existiert.

Nach Verbindungstyp:
Netzgekoppelte Systeme führenNetzgekoppelte Systeme machten im Jahr 2026 88,5 % des Umsatzes im Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten aus und bedienen Energiearbitrage-, Kapazitäts- und Integrationsanforderungen für erneuerbare Energien. Der Rekordausbau im Jahr 2025 spiegelte die Beschaffung durch Versorgungsunternehmen und die anhaltende Rolle von Netzspeichern wider. ERCOT und CAISO betreiben große Speicherflotten, obwohl die Sättigung bei der Frequenzregelung Vermögenswerte in Richtung Kapazitätsprodukte und Energiearbitrage umgelenkt hat.
Netzunabhängige Systeme und Mikronetz-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 22,4 % wachsen. Rechenzentrumsbetreiber können diese in Betracht ziehen, wenn Netzanschlussstudien und -aufrüstungen neue Dienste verzögern, während die Modernisierung ländlicher und Inselnetze zusätzliche Anwendungsfälle bietet. Mikronetze bieten eine eigenständige Option für Unterversorgungslasten mit langen Entwicklungszeiträumen. Ihre Wirtschaftlichkeit wird durch lokale Erzeugungskosten, Netzanschlussanforderungen, Zuverlässigkeitsanforderungen und den Wert vermiedener Ausfälle geprägt. Obwohl netzgekoppelte Projekte die größere Nachfragebasis bleiben, erstreckt sich der Markt über zentrale Netzanwendungen hinaus. Projektentwickler müssen Resilienzvorteile gegen die zusätzlichen Kosten für lokale Erzeugung und Steuerung abwägen.
Nach Komponente:
Hardware liefert Skalierung, während Software den Betrieb unterstütztBatteriepacks und Gestelle hielten im Jahr 2026 60,2 % des Komponentenumsatzes im Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten, was die kapitalintensive Natur großer Einsätze widerspiegelt. Leistungsumwandlungssysteme steuern die Schnittstelle zwischen Batterien und dem Stromnetz, während Hilfsanlagenausrüstung und -dienste für die Projektlieferung notwendig bleiben. Energiemanagementsoftware ist die am schnellsten wachsende Komponente mit einem prognostizierten CAGR von 20,3 % bis 2032 und unterstützt Entscheidungen in den Bereichen Energiearbitrage, Frequenzregelung und Lastspitzenmanagement.
Fluence Energy lancierte im Juni 2026 seine Smartstack-10-MWh-Plattform und erklärte, dass sie eine standortbezogene Energiedichte von 680 MWh pro Acre lieferte.[4] Dies veranschaulicht die Verbindung zwischen Hardware-Design und softwaregestütztem Betrieb. Da die Hardware-Preise sinken, können Anlageneigentümer der Abrufqualität und dem Lebenszyklusmanagement mehr Gewicht beimessen. Inländische Modulanreize können auch den Komponentenmix verändern, indem sie die lokale Montage fördern. Der Markt erfordert weiterhin sowohl physische Ausrüstung als auch Steuerungen, die in der Lage sind, sich ändernde Netzbedingungen zu bewältigen. Lieferanten müssen nachweisen, dass ihre Systeme über die gesamte Lebensdauer des Vermögenswerts einen zuverlässigen Betrieb liefern können.
Nach Energiekapazitätsbereich:
Mittelgroße Projekte halten die größte PositionDer Bereich 101 bis 500 MWh hielt im Jahr 2026 40,7 % des Umsatzes im Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten und eignet sich für viele eigenständige Speicher- und Solar-plus-Speicher-Konfigurationen. Projekte unter 100 MWh umfassen gewerbliche und industrielle, verteilungsgekoppelte und hinter dem Zähler liegende Wohnanwendungen und können Preisdruck ausgesetzt sein, wenn Hardware standardisiert wird. Die Kategorie über 500 MWh wird bis 2032 voraussichtlich mit einem CAGR von 20,8 % wachsen, unterstützt durch mehrstündige Kapazitätsanforderungen, große Solarentwicklungen und Hochlasteinrichtungen. Sehr große Projekte können einige Netzanschlusskosten auf eine größere installierte Energiemenge verteilen.
Die Entwicklung sehr großer Projekte bleibt durch Übertragungsstudien, Landverfügbarkeit, Genehmigungen und lokale Akzeptanz eingeschränkt. Die Marktgröße für Projekte über 500 MWh wird davon abhängen, ob Entwickler einen Netzanschluss sichern und den Bau innerhalb der erforderlichen Zeitpläne abschließen können. Mittelgroße Vermögenswerte bleiben relevant, da sie eine breitere Palette von Netz- und Solarprojektkonfigurationen abdecken können. Die Projektgröße wird weiterhin durch die lokale Infrastruktur sowie durch Technologie und Projektökonomie bestimmt. Große Projekte erfordern auch eine sorgfältige Koordination zwischen Entwicklern, Geräteanbietern, Versorgungsunternehmen und Genehmigungsbehörden.
Nach Endnutzeranwendung:
Versorgungsunternehmen bleiben die KernkundengruppeVersorgungsunternehmen hielten im Jahr 2026 74,3 % des Umsatzes im Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten, unterstützt durch Ressourcenadäquanz, Integration erneuerbarer Energien und die Notwendigkeit, Energie über die Stunden des Tages zu verschieben. Versorgungsmaßstab-Installationen waren der Hauptbeitrag zur Speicherbereitstellung im Jahr 2026. Das Wohnsegment schrumpfte im Jahr 2026 um 2 %, nachdem die Investitionssteuergutschrift gemäß Abschnitt 25D auslief. Versorgungsprojekte bleiben von Marktregeln, Netzübertragungszugang und langfristigen Verträgen abhängig.
Gewerbliche und industrielle Anwendungen werden bis 2032 voraussichtlich mit einem CAGR von 21,3 % wachsen, unterstützt durch Verpflichtungen zu sauberer Energie, Lastspitzenmanagement und neue Möglichkeiten für Hilfsdienste. Große Stromverbraucher können Speicher nutzen, um operationelle Risiken zu managen und die Stromresilienz zu verbessern. Meta Platforms und NextEra Energy Resources unterzeichneten Ende 2025 11 Stromabnahmeverträge und 2 Energiespeichervereinbarungen mit einem Gesamtvolumen von 2,5 GW, was die engere Beziehung zwischen gewerblichen Käufern und Versorgungsmaßstab-Angebot veranschaulicht. Obwohl Versorgungsunternehmen die größere Umsatzbasis behalten, wird der Markt weiterhin Nachfrage aus beiden Gruppen ziehen. Die Nachfrage von großen Gewerbekunden kann auch den Projektstandort und die gewünschten Betriebsprofile beeinflussen.
Geografische Analyse
ERCOT und CAISO bleiben die primären Betriebsregionen des Marktes für Batterie-Energiespeichersysteme in den Vereinigten Staaten, was Texas und Kalifornien zu den prominentesten Standorten für Versorgungsmaßstab-Einsätze macht. Die Energieinformationsbehörde berichtete, dass die in Betrieb befindliche Batteriespeicherkapazität der USA Ende 2025 43,6 GW erreichte und sich Mitte 2026 52 GW näherte. Kaliforniens Ressourcenadäquanzrahmen legt Wert auf Speicher, der in der Lage ist, Strom über mehrere Stunden zu liefern. Arizona verzeichnete im zweiten Quartal 2026 6,2 GWh an Versorgungsmaßstab-Speichereinsätzen, unterstützt durch Solar-Paarungs-Wirtschaftlichkeit und westlichen Übertragungszugang. Der Marktanteil dieser westlichen und texanischen Betriebsregionen bleibt bedeutend, obwohl zunehmende Marktsättigung beeinflusst, wie Projekte abgerufen und finanziert werden.
PJM und MISO stellen wichtige Bereiche für die nächste Phase der Projektentwicklung dar, da sich die Speicheraktivität über ihre frühe Konzentration in Kalifornien und Texas hinaus bewegt. Netzanschlusstiming und Anforderungen an den Netzausbau können erheblich beeinflussen, ob vorgeschlagene Projekte die kommerzielle Inbetriebnahme erreichen, was Warteschlangenposition, Kostensicherheit und Projektdauer zu zentralen Überlegungen für die regionale Entwicklung macht. Der Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten wird voraussichtlich ungleichmäßig in Regionen expandieren, in denen lokale Strommarktregeln und Netzbedingungen keine vergleichbaren Erlösmöglichkeiten bieten.
New York, ISO-NE, Nevada, Illinois, Michigan und Georgia sind ebenfalls aufkommende Standorte für die Speicherentwicklung. New Yorks Speicherziel und New Englands Rahmen für saubere Spitzenlast veranschaulichen die Rolle der Bundes- und Regionalpolitik bei der Gestaltung des Projektinteresses, während Nevadas Solar-plus-Speicher-Aktivität zeigt, wie die Ressourcenverfügbarkeit den Einsatz unterstützen kann. Die geografische Expansion wird vom Netzanschlusszugang, tragfähigen Erlösvereinbarungen und der Fähigkeit der Entwickler abhängen, Projekte von der Planung bis zur kommerziellen Inbetriebnahme voranzutreiben.
Wettbewerbslandschaft
Der Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten weist einen mäßig konzentrierten Wettbewerb bei großen Versorgungsprojekten auf. Fluence Energy, Tesla, AES Corporation und Sungrow Power Supply sind in der Systemlieferung und Projektabwicklung aktiv, während Contemporary Amperex Technology, LG Energy Solution, Samsung SDI und BYD wichtige Zelllieferanten bleiben. Die Lieferkettenarchitektur ist im Jahr 2026 zu einem zentralen Wettbewerbsfaktor geworden. Entwickler mit dokumentierter inländischer oder nicht eingeschränkter Zellversorgung haben Vorteile bei der Finanzierung und Steuergutschrift-Berechtigung. Lieferanten konkurrieren bei Systemgröße, Geräteverfügbarkeit, Projektabwicklung und der Fähigkeit, Kundenanforderungen über den gesamten Projektlebenszyklus zu unterstützen. Fluence Energy lancierte Smartstack im Juni 2026 für hochdichte Anwendungen, bei denen der Projektflächenbedarf eine Einschränkung darstellt.
Software ist auch ein wichtiger Differenzierungspunkt. Die Mosaic-Plattform von Fluence Energy und die Autobidder-Plattform von Tesla unterstützen den Abruf über mehrere Erlösströme, und wiederkehrende Softwareerlöse können die Exposition gegenüber Hardware-Margendrucks reduzieren. Kleinere Integratoren müssen bei Projektabwicklung, Steuerungen, Kundenbeziehungen und Versorgungssicherheit konkurrieren. Wärtsilä und Mitsubishi Power Americas nehmen an hybriden Gas-Speicher-Systemen teil, bei denen Abrufbarkeitsanforderungen die Standarddauer von Lithiumeisenphosphat-Batterien (LiFePO4) überschreiten. NERC-CIP-Konformitätsanforderungen für netzgekoppelte Systeme unter FERC-Aufsicht können Kosten hinzufügen, insbesondere für kleinere Anbieter.
Langzeitspeicher, gewerbliche und industrielle Systeme in östlichen Märkten und virtuelle Kraftwerke im Wohnbereich bleiben Chancenbereiche. Der Verkauf von 43 MWh durch Invinity Energy Systems an Dairyland Power Cooperative spiegelt die Versorgungsnachfrage nach Flussbatterieanwendungen im oberen Mittleren Westen wider. Sungrow Power Supply und Delta Capacity unterzeichneten im Februar 2026 ein 1-GWh-Rahmenabkommen für PowerTitan-2.0-Einsätze. Fluence Energy kündigte auch ein Smartstack-System mit inländischen Inhalten für das 800-MWh-Rexford-2-Projekt in Kalifornien an. Der Wettbewerb wird von Konformitätsfähigkeit, bankfähiger Technologie, Softwareleistung und der Fähigkeit abhängen, große Systeme termingerecht zu liefern. Die größten Lieferanten sind positioniert, um dort zu profitieren, wo Kunden bewährte Abwicklung und konforme Lieferketten priorisieren.
Branchenführer im Bereich Batterie-Energiespeichersysteme in den Vereinigten Staaten
-
Sungrow Power Supply Co., Ltd.
-
Tesla, Inc.
-
Fluence Energy, Inc.
-
NextEra Energy Resources, LLC
-
FlexGen
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten Unternehmen in diesem Bericht
- AES Corporation
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Eaton Corporation plc
- Energy Vault Holdings, Inc.
- Enphase Energy, Inc.
- esVolta, LP
- FlexGen Power Systems, Inc.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Invenergy LLC
- Jupiter Power LLC
- LG Energy Solution Ltd.
- Mitsubishi Power Americas, Inc.
- NextEra Energy Resources, LLC
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
Neueste Industrielle Entwicklungen in Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten
- August 2026: Dairyland Power Cooperative erteilte Invinity Energy Systems einen Auftrag über 43 MWh Endurium-Vanadium-Flussbatterien für mehrere Standorte im oberen Mittleren Westen im Rahmen des REVIVE-Programms des US-Energieministeriums. Das Projekt stellt eine der größten Beschaffungen von Vanadium-Flussbatterien im Versorgungsmaßstab in den Vereinigten Staaten dar und unterstreicht das wachsende Interesse an Langzeit-Energiespeichertechnologien jenseits von Lithium-Ionen.
- Juli 2026: Fluence Energy vereinbarte die Lieferung eines 200-MW-/800-MWh-Smartstack-Batterie-Energiespeichersystems für das Rexford-2-Projekt von Avantus im Tulare County, Kalifornien. Das Projekt wird inländisch produzierte Batteriezellen verwenden, die in Utah, South Carolina und Texas hergestellt werden, und unterstützt die Lokalisierung der US-Lieferkette. Der Baubeginn ist für 2027 geplant, mit einer angestrebten kommerziellen Inbetriebnahme Ende 2028.
- Juli 2026: Fluence Energy lancierte seine Smartstack-10-MWh-Energiespeicherplattform, die darauf ausgelegt ist, Energiedichten von bis zu 680 MWh pro Acre zu erreichen. Das System zielt auf Versorgungsmaßstab-Solar-plus-Speicher-Projekte in flächenbeschränkten und netzkongestionierten Regionen in den Vereinigten Staaten ab und ermöglicht eine höhere Speicherkapazität bei kleinerem Projektflächenbedarf.
- Januar 2026: Redwood Materials schloss eine Finanzierungsrunde der Serie E über 425 Millionen USD ab, die das Unternehmen mit mehr als 6 Milliarden USD bewertet und die Erweiterung der Batterierecycling- und Batteriematerialproduktionskapazitäten in den Vereinigten Staaten unterstützt.
Berichtsumfang des Marktes für Batterie-Energiespeichersysteme in den Vereinigten Staaten
Ein Batterie-Energiespeichersystem (BESS) ist eine integrierte Technologieeinrichtung, die elektrische Energie in wiederaufladbaren Batterien speichert und bei Bedarf abgibt. Es erfasst überschüssigen Strom aus erneuerbaren Quellen wie Solar- und Windenergie oder aus dem Stromnetz in Zeiten geringer Nachfrage. Eingebaute Leistungsumwandlungssysteme und Steuerungen verwalten den Stromfluss und wandeln ihn zwischen Speicher und Netznutzung um. Durch den Ausgleich von Angebot und Nachfrage in Echtzeit stabilisiert ein BESS das Stromnetz, verhindert Engpässe und bietet zuverlässige Notstromversorgung.
Der Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten ist nach Batterietyp in Lithium-Ionen, Lithiumeisenphosphat (LFP), Nickel-Mangan-Kobalt (NMC), Blei-Säure und sonstige Batterien einschließlich Flussbatterien (Vanadium und Zink-Brom) und natriumbasierte Batterien (NaS und Natrium-Ionen) segmentiert. Nach Verbindungstyp ist der Markt in netzgekoppelte (Versorgungsunternehmen-Verbund) und netzunabhängige (Mikronetz und Hybrid) Systeme segmentiert. Nach Komponente ist der Markt in Batteriepacks und Gestelle, Leistungsumwandlungssysteme (PCS), Energiemanagementsoftware (EMS) sowie Hilfsanlage und Dienstleistungen segmentiert. Nach Energiekapazitätsbereich ist der Markt in unter 100 MWh, 101 bis 500 MWh und über 500 MWh segmentiert. Nach Endnutzeranwendung ist der Markt in Wohnbereich, Gewerbe und Industrie sowie Versorgungsunternehmen segmentiert. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Lithium-Ionen |
| Lithiumeisenphosphat (LFP) |
| Nickel-Mangan-Kobalt (NMC) |
| Blei-Säure |
| Sonstige [Flussbatterien (Vanadium, Zink-Brom), Natriumbasierte (NaS, Na-Ionen)] |
| Netzgekoppelt (Versorgungsunternehmen-Verbund) |
| Netzunabhängig (Mikronetz, Hybrid) |
| Batteriepack und Gestelle |
| Leistungsumwandlungssystem (PCS) |
| Energiemanagementsoftware (EMS) |
| Hilfsanlage und Dienstleistungen |
| Unter 100 MWh |
| 101 bis 500 MWh |
| Über 500 MWh |
| Wohnbereich |
| Gewerbe und Industrie |
| Versorgungsunternehmen |
| Nach Batterietyp | Lithium-Ionen |
| Lithiumeisenphosphat (LFP) | |
| Nickel-Mangan-Kobalt (NMC) | |
| Blei-Säure | |
| Sonstige [Flussbatterien (Vanadium, Zink-Brom), Natriumbasierte (NaS, Na-Ionen)] | |
| Nach Verbindungstyp | Netzgekoppelt (Versorgungsunternehmen-Verbund) |
| Netzunabhängig (Mikronetz, Hybrid) | |
| Nach Komponente | Batteriepack und Gestelle |
| Leistungsumwandlungssystem (PCS) | |
| Energiemanagementsoftware (EMS) | |
| Hilfsanlage und Dienstleistungen | |
| Nach Energiekapazitätsbereich | Unter 100 MWh |
| 101 bis 500 MWh | |
| Über 500 MWh | |
| Nach Endnutzeranwendung | Wohnbereich |
| Gewerbe und Industrie | |
| Versorgungsunternehmen |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten bis 2032 erreichen?
Der Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten wird bis 2032 voraussichtlich 30,46 Milliarden USD erreichen und von 2027 an mit einem CAGR von 19,35 % wachsen. Diese Schätzung spiegelt die anhaltende Beschaffung durch Versorgungsunternehmen, den Bedarf an Integration erneuerbarer Energien und die breitere Nachfrage nach flexibler Kapazität in etablierten und aufkommenden regionalen Strommärkten wider.
Welche Batterietechnologie hält den größten Anteil am Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten?
Lithium-Ionen machte im Jahr 2026 91,4 % des Umsatzes aus. Es wird weiterhin in großen Projekten weit verbreitet eingesetzt, da Entwickler skalierbare Versorgung, Betriebserfahrung und etablierte Versorgungsbereitstellungspraktiken schätzen. Flussbatterien haben die höchste prognostizierte Wachstumsrate mit einem CAGR von 23,6 % bis 2032.
Was treibt die Nachfrage nach Batterie-Energiespeichersystemen in den Vereinigten Staaten an?
Stabilisierung erneuerbarer Energien, Ressourcenadäquanzanforderungen, Wachstum der Rechenzentrumslasten, Steueranreize und niedrigere Lithium-Ionen-Systemkosten unterstützen die Nachfrage. Diese Treiber sind am relevantesten, wo Netzübertragungsengpässe, variable Solarproduktion und Zuverlässigkeitsanforderungen einen klaren Wert für die Verschiebung von Strom über mehrere Stunden schaffen.
Welches Endnutzersegment führt die Nachfrage im Markt für Batterie-Energiespeichersysteme in den Vereinigten Staaten an?
Versorgungsunternehmen hielten im Jahr 2026 74,3 % des Umsatzes, unterstützt durch Integration erneuerbarer Energien, Kapazitätsanforderungen und Energieverschiebungsanforderungen. Gewerbliche und industrielle Kunden wachsen schneller, da sie Lastspitzenmanagement, Versorgungsresilienz und Möglichkeiten zur Bewältigung der betrieblichen Auswirkungen großer Stromlasten suchen.
Warum sind Netzanschluss-Warteschlangen für Speicherentwickler wichtig?
Speicherprojekte benötigen Netzzugang, aber langwierige Studien und Netzausbaukosten können den Bau verzögern und das Projektrisiko erhöhen. Warteschlangenergebnisse können Gerätebestellungen, Finanzierungspläne und Termine für die kommerzielle Inbetriebnahme beeinflussen, insbesondere wenn Kosten ungewiss bleiben, bevor ein Entwickler wesentliche Verpflichtungen eingeht.