
米国バッテリーエネルギー貯蔵システム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
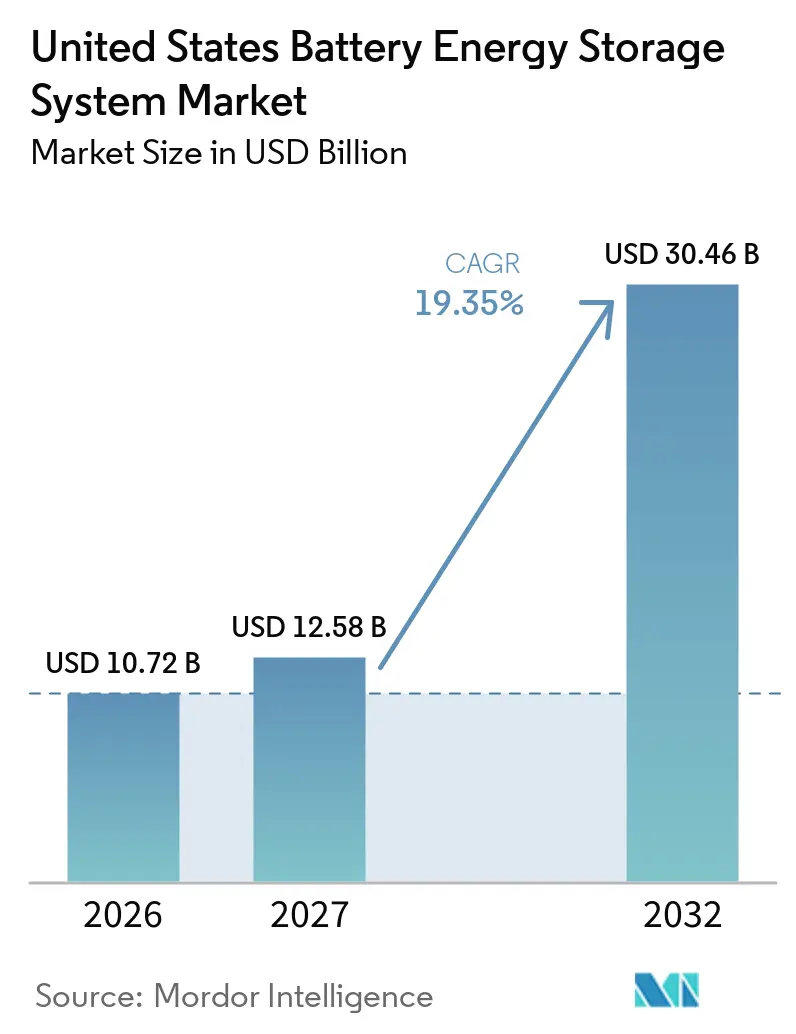
| 基準年の市場規模 (2026) | 10.72 十億米ドル |
| 市場規模 (2027) | 12.58 十億米ドル |
| 市場規模 (2032) | 30.46 十億米ドル |
| 成長率 (2027 - 2032) | 19.35 % |
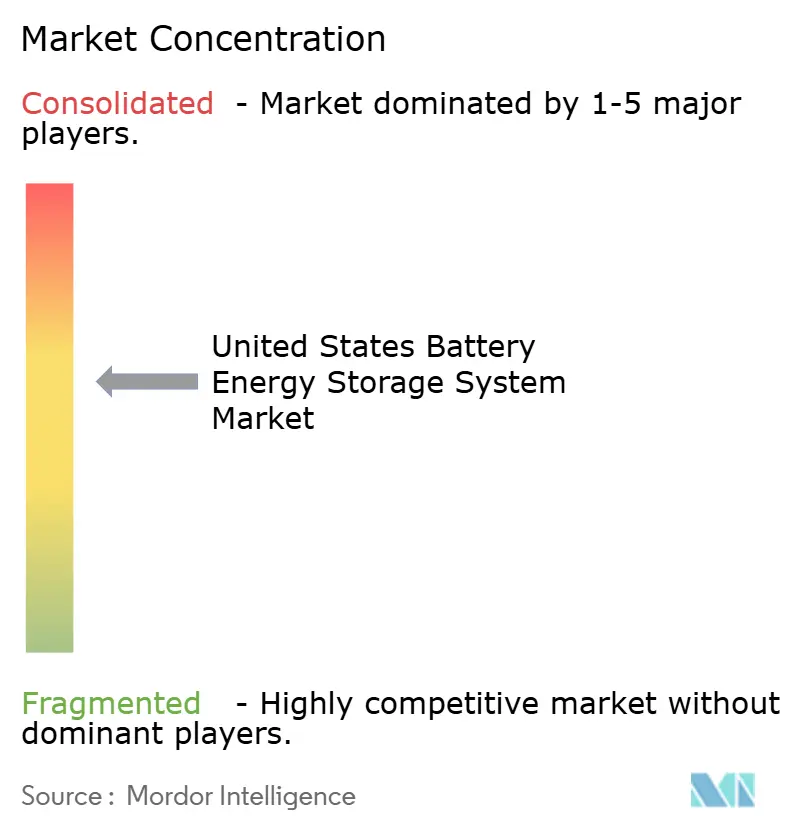
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国バッテリーエネルギー貯蔵システム市場分析
米国バッテリーエネルギー貯蔵システム市場規模は、2026年に10.72 ビリオン 米ドル、2027年に12.58 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 19.35%で成長し、2032年までに30.46 ビリオン 米ドルに達する見込みです。成長は、再生可能エネルギー発電の拡大に伴うディスパッチ可能容量の必要性、太陽光発電出力の時間帯による変動、および信頼性の高い供給を重視する電力系統運用者の資源適正化ルールの適用によって牽引されています。ユーティリティの調達は引き続き主要な需要基盤であり、大規模な電力負荷は複数の地域にわたって柔軟な容量の必要性を拡大させ、地域の電力系統においてプロジェクトのタイミングをより重要なものにしています。連邦税制優遇措置および国内製造支援はプロジェクト経済性に影響を与えていますが、適格要件により調達判断、契約条件、プロジェクトスケジュールがより複雑になっています。市場は、主要地域がより多くの蓄電設備を追加するにつれて、周波数調整を超えてエネルギーアービトラージ、容量契約、再生可能エネルギー安定化、および太陽光発電との併設構成へと移行しています。系統連系キューの混雑、送電アップグレード要件の増大、立地要件、およびサプライチェーンコンプライアンスは、開発における重大な制約として残っています。
主要レポートのポイント
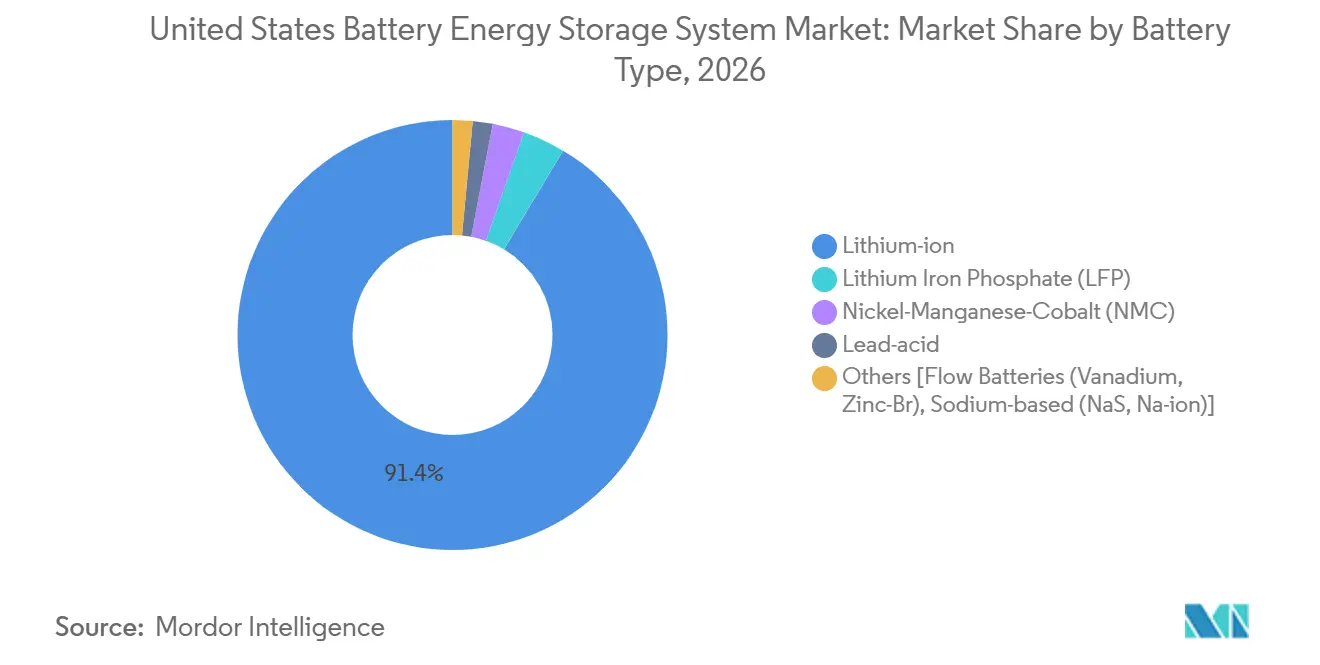
- バッテリータイプ別では、リチウムイオンが2026年の米国バッテリーエネルギー貯蔵システム市場シェアの91.4%を占め、フロー電池は2032年までにCAGR 23.6%で成長すると予測されています。
- 接続タイプ別では、系統連系システムが2026年の収益の88.5%を占め、オフグリッドおよびマイクログリッドシステムは2032年までにCAGR 22.4%で成長すると予測されています。
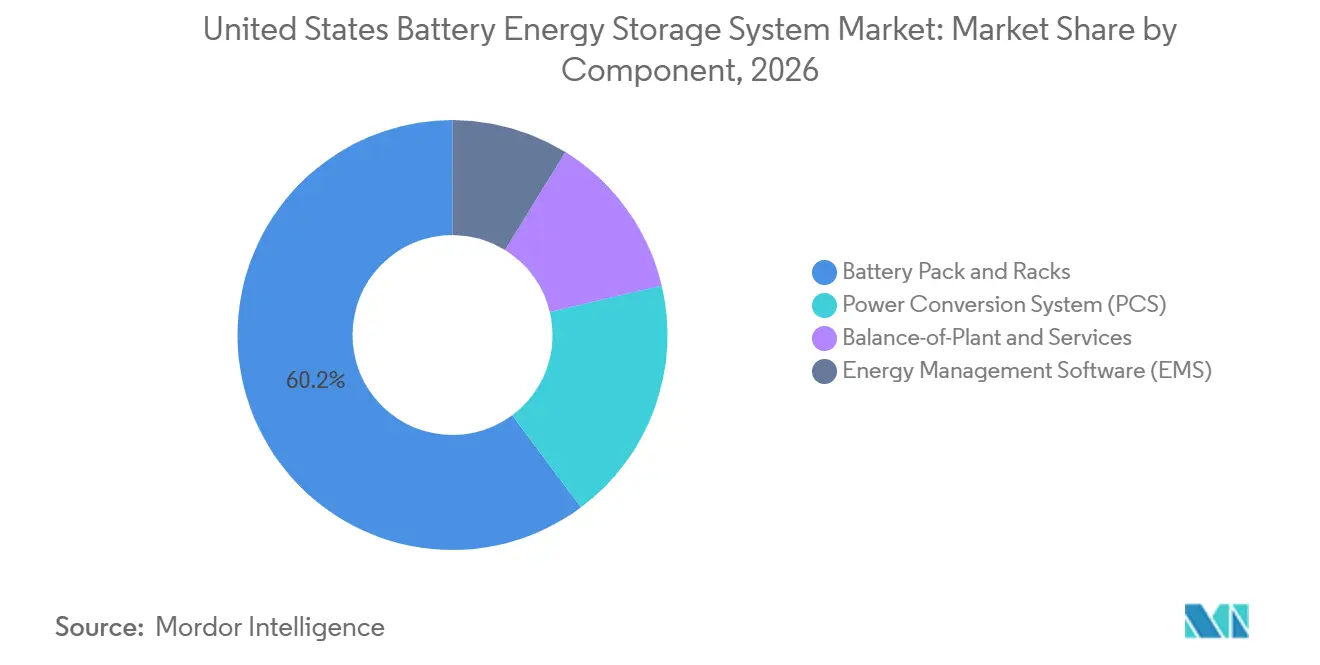
- コンポーネント別では、バッテリーパックおよびラックが2026年の収益の60.2%を占め、エネルギー管理ソフトウェアは2032年までにCAGR 20.3%で成長すると予測されています。
- エネルギー容量範囲別では、101~500 MWhカテゴリーが2026年の収益の40.7%を占め、500 MWh超のプロジェクトは2032年までにCAGR 20.8%で成長すると予測されています。
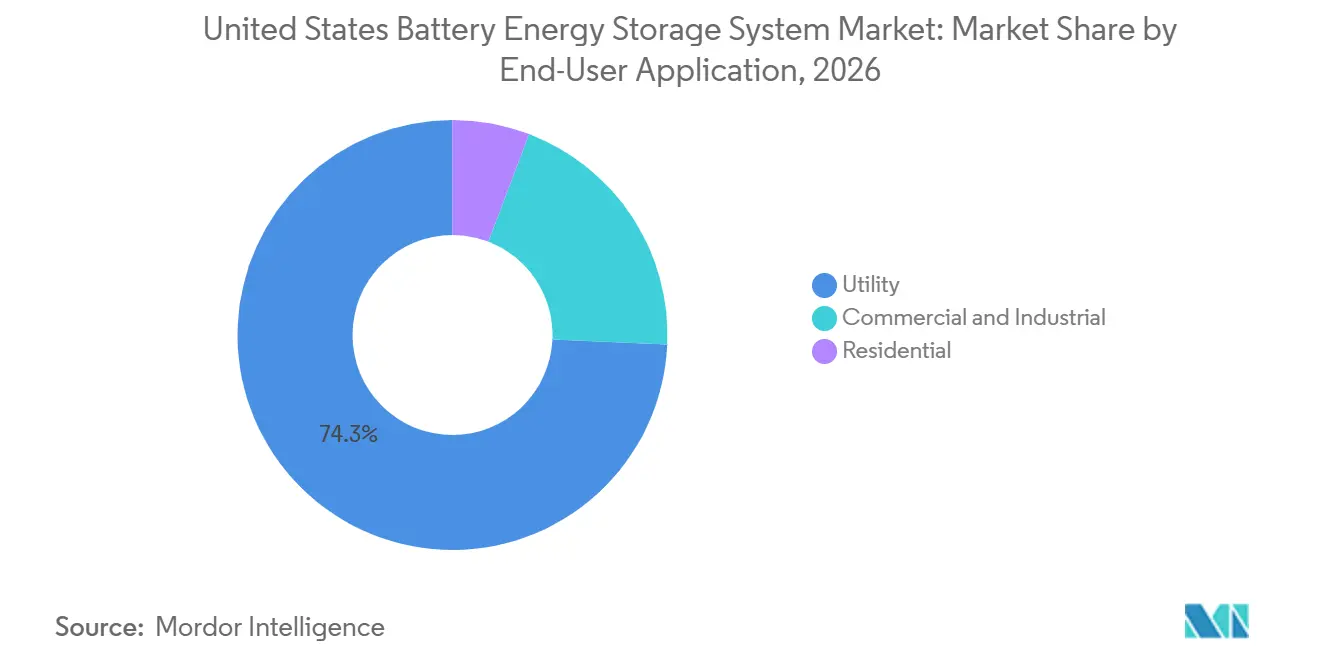
- エンドユーザーアプリケーション別では、ユーティリティが2026年の収益の74.3%を占め、商業・産業用途は2032年までにCAGR 21.3%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー安定化と容量認定 | +3.8% | CAISO、ERCOT、MISO、SPP、および全国的な波及効果 | 長期(4年以上) |
| 連邦税額控除と国内コンテンツ優遇措置 | +3.2% | 全国規模、テキサス州・カリフォルニア州・アリゾナ州での早期効果 | 中期(2~4年) |
| データセンターおよびAI負荷の成長 | +2.7% | バージニア州、テキサス州、アリゾナ州、ジョージア州、イリノイ州 | 中期(2~4年) |
| リチウムイオンコストの低下とLCOSの改善 | +2.9% | グローバルサプライチェーン、需要はERCOTおよびCAISOに集中 | 短期(2年以内) |
| 州の信頼性目標と小売電力料金の変動 | +2.1% | カリフォルニア州、ニューヨーク州、テキサス州、イリノイ州、メリーランド州 | 中期(2~4年) |
| 太陽光発電との併設蓄電と出力抑制の削減 | +1.5% | CAISO、ERCOT、WECC、PJM、MISO | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ユーティリティ規模の再生可能エネルギー安定化と容量認定ニーズ
再生可能エネルギー安定化は、米国バッテリーエネルギー貯蔵システム市場における中心的な調達促進要因です。蓄電設備は余剰発電期間から電力が必要な期間へと出力をシフトさせることができるためです。カリフォルニア独立系統運用機関(CAISO)は、資源適正化フレームワークにおいて4時間ディスパッチ基準を適用しており、持続時間を副次的な機器選択ではなく重要なプロジェクト設計要件としています。蓄電プロジェクトは太陽光発電容量と組み合わせることが増えており、これにより出力抑制の削減、太陽光発電が低下した際のディスパッチ支援、および別途の系統連系アップグレードへのエクスポージャー軽減が可能になります。太陽エネルギー産業協会は、米国のユーティリティ規模蓄電設備の48%が太陽光発電と併設されており、2026年中にプロジェクトの持続時間が増加したと報告しています。中部独立系統運用機関(MISO)およびPJMインターコネクションにおける容量認定プロセスも、信頼性の高い蓄電出力をより重視するようになっており、これらのシステムの関連性を確立された西部市場を超えて拡大しています。長時間持続調達へのシフトは大規模プロジェクトを支援し、立地・送電・建設条件が開発を可能にする500 MWh超の範囲を有利にする可能性があります。
連邦蓄電税額控除と国内コンテンツ優遇措置
連邦優遇措置は、適用要件を満たすプロジェクトの相対的なコストを変えることで、米国バッテリーエネルギー貯蔵システム市場の経済性を引き続き形成しています。第48E条は、エネルギー貯蔵を含む適格クリーン電力投資に対する基本投資税額控除を提供しています。国内コンテンツ規則は、調達条件を満たすプロジェクトの控除額を改善できるため、開発者は文書化と機器の原産地をより早い段階で検討するようになっています。製造税額控除も国内のセルおよびモジュール生産を支援しており、これにより国内組立システムの相対的なコストが変化し、限られた輸入ルートへの依存が軽減される可能性があります。国内製造能力も、明確なコンプライアンス文書を必要とするプロジェクトのサプライヤー評価の一部となっています。開発者は、プロジェクト資本を投入する前に、適用される税額控除および外国事業体要件に調達計画を合わせる必要があります。遅れた変更はプロジェクトコストと適格性の両方に影響を与える可能性があるためです。
データセンターおよびAI負荷の成長
データセンターの負荷成長は、米国バッテリーエネルギー貯蔵ステム市場に追加的な需要チャネルを生み出しています。施設は大量の電力と信頼性の高い運用の両方を必要とするためです。国際エネルギー機関は、データセンターの電力消費が2025年に17%増加したと報告しています。[1] 米国エネルギー省およびローレンス・バークレー国立研究所は、基準ケースにおいてデータセンターの消費量が2025年から2026年にかけて29%増加すると予測しました。[2] これらの負荷は、特に施設の成長が地域ネットワークの拡張よりも速い場合、系統容量が制約されている場所で耐障害性の高い電力と柔軟な運用を必要とする可能性があります。系統連系システムは地域ネットワークのニーズを支援でき、オンサイト蓄電設備は施設需要の急速な変化の管理、バックアップ体制の支援、および系統アップグレードの遅延へのエクスポージャー軽減に役立てることができます。これは、データセンター開発が集中し系統連系のタイムラインが長い地域において特に関連性が高く、電力アクセスが新規建設のタイミングに影響を与える可能性があります。
リチウムイオンシステムコストの低下とLCOSの改善
バッテリーコストの低下は、米国バッテリーエネルギー貯蔵システム市場のプロジェクト事業性を改善し、開発者が検討できるアプリケーションの範囲を広げています。リン酸鉄リチウムシステムは、コスト、サイクル寿命、および標準化された大規模展開に適した安全特性を兼ね備えているため、ユーティリティ規模のアプリケーションで広く使用されています。システムコストの低下により、特にシステムが運用期間中に複数の価値ストリームを獲得できる場合、卸電力市場においてガスピーキングリソースとの競争力が高まる可能性があります。長いサイクル寿命は、資産が経年劣化し繰り返しの充放電サイクルを完了するにつれて、より安定したコストプロファイルを支援します。これらの条件は標準化されたユーティリティ展開および太陽光発電との併設プロジェクトを有利にする一方で、システムの可用性と実際の運用パフォーマンスの重要性を高めています。また、同等のパフォーマンス、サプライチェーンの確実性、またはコンプライアンス調達への明確な経路を提供できないサプライヤーへの競争圧力を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統連系キューと送電アップグレードコスト | -2.8% | 全国規模、MISO・SPP・PJMで最も深刻、CAISOでも継続中 | 長期(4年以上) |
| FEOC、国内コンテンツ、関税、トレーサビリティの不確実性 | -2.5% | 全国規模、ERCOTおよびCAISOの輸入依存開発者に深刻な影響 | 中期(2~4年) |
| 防火安全、立地、保険、および当局要件 | -1.5% | 全国規模、高密度都市部および山火事リスク地域でより複雑 | 中期(2~4年) |
| サイバーセキュリティ、ファームウェア管理、および保証リスク | -0.9% | 全国規模、FERC管轄市場およびユーティリティ契約資産を含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統連系キューと送電アップグレードコスト
系統連系の遅延は、米国バッテリーエネルギー貯蔵システム市場における主要な制約です。プロジェクトは電力ネットワークへの実行可能な接続を確保するまで運用できないためです。ローレンス・バークレー国立研究所は、2025年末時点で2,061 GWの発電・蓄電容量が系統連系を求めており、そのうち749 GWが蓄電プロジェクトであると報告しました。[3] 2018年から2024年に建設されたプロジェクトでは、系統連系申請から商業運転までの期間が4年以上に延びていました。クラスタースタディ改革はプロセス管理を改善できますが、送電アップグレードの必要性、地域の技術審査、またはコスト配分の決定を排除するものではありません。開発者は、必要なネットワークアップグレードコストが主要な調達コミットメント前に判明しない場合、より高いリスクに直面します。これらのコストはプロジェクトの資金調達ニーズと期待収益に影響を与える可能性があるためです。キューの混雑は、蓄電設備が再生可能エネルギーの成長、信頼性、および新規大規模負荷開発を支援できる地域において特に重大です。
FEOC、国内コンテンツ、関税、トレーサビリティの不確実性
外国事業体規則および国内コンテンツ要件は、特に利用可能な税制優遇措置を求めるプロジェクトにとって、米国バッテリーエネルギー貯蔵システム市場の調達複雑性を高めています。H.R. 1は、禁止された外国事業体に関連する製品を使用するプロジェクトの税額控除適格性に影響を与える材料支援コスト比率の閾値を導入しました。開発者は適格プロジェクトを計画する際に、セル、モジュール、およびその他の製造製品全体にわたる明確なトレーサビリティを必要とし、契約とプロジェクト設計を形成するのに十分な早い段階でその情報を必要としています。この要件は、特に納期が厳しい場合に、契約を遅らせ、文書化された国内または非制限サプライチェーンを持つサプライヤーへの需要を集中させる可能性があります。また、規則は輸入製品とコンプライアント代替品のコスト比較にも影響を与える可能性があります。控除適格性はプロジェクト全体の経済性に重大な影響を与える可能性があるためです。更新されたガイダンスが発行されるにつれて、2027年および2028年に計画されたプロジェクトの調達構造は、コンプライアンス解釈と適格機器の入手可能性に対して引き続き敏感であり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
リチウムイオンが強いリードを維持リチウムイオン技術は、米国バッテリーエネルギー貯蔵システム市場において2026年収益の91.4%を占めました。リン酸鉄リチウムは、コスト、スケーラビリティ、および運用寿命により、支配的なユティリティ化学となっています。ニッケルマンガンコバルト化学は、高エネルギー密度と立地制約が優先される狭い役割を担い、鉛蓄電池はレガシーオフグリッド交換アプリケーションに集中しています。フロー電池は最も成長が速いカテゴリーであり、長時間持続調達ニーズに支えられて2032年までにCAGR 23.6%が予測されています。バナジウムフロー電池は、米国に設置されたフロー電池容量の70%以上を占めました。デアリーランド・パワー・コーポレーティブは、米国エネルギー省のREVIVEプログラムの支援を受け、2026年8月に上部中西部サイト向けにInvinity社のバナジウムフロー電池43 MWhを発注しました。
この発注は、長時間持続アプリケーションに対する商業的なユーティリティの関心を反映しています。ナトリウム系およびジンクブロミンシステムは商業化前または初期商業段階にとどまっていますが、国内調達と複数時間の持続時間が短期的なリチウムイオンのコスト優位性よりも重要な場合に関連性を高める可能性があります。フロー電池セグメントは市場規模においてリチウムイオンより小さいままですが、特化したアプリケーションにおいてより強い成長プロファイルを持っています。バッテリーの選択は、立地条件、ディスパッチ持続時間、コスト、およびサプライチェーン適格性に依存し続け、各化学は単一の均一なプロジェクトモデルではなく、異なる運用要件に適したものとなっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
接続タイプ別:
系統連系システムがリード系統連系システムは、米国バッテリーエネルギー貯蔵システム市場において2026年収益の88.5%を占め、エネルギーアービトラージ、容量、および再生可能エネルギー統合ニーズに対応しています。2025年の記録的な展開は、ユーティリティの調達と系統規模蓄電設備の継続的な役割を反映しています。ERCOTおよびCAISOは大規模な蓄電フリートを運用していますが、周波数調整の飽和により資産は容量製品とエネルギーアービトラージへと転換されています。
オフグリッドおよびマイクログリッドシステムは、2032年までにCAGR 22.4%で成長すると予測されています。データセンター事業者は、系統接続の調査とアップグレードが新規サービスを遅らせる場合にこれらを検討する可能性があり、農村部および離島系統の近代化が追加のユースケースを提供します。マイクログリッドは、長い開発タイムラインに直面するサブユーティリティ負荷に対して自己完結型のオプションを提供します。その経済性は、地域の発電コスト、系統連系要件、信頼性ニーズ、および停電回避の価値によって形成されます。ユーティリティ接続プロジェクトが引き続き大きな需要基盤でるものの、市場は中央系統アプリケーションを超えて拡大しています。プロジェクト開発者は、地域の発電とコントロールの追加コストに対してレジリエンスの利点を比較検討する必要があります。
コンポーネント別:
ハードウェアが規模を提供し、ソフトウェアが運用を支援バッテリーパックおよびラックは、大規模展開の資本集約的な性質を反映して、米国バッテリーエネルギー貯蔵システム市場において2026年コンポーネント収益の60.2%を占めました。電力変換システムはバッテリーと電力ネットワーク間のインターフェースを制御し、バランスオブプラント機器とサービスはプロジェクト納入に引き続き必要です。エネルギー管理ソフトウェアは最も成長が速いコンポーネントであり、エネルギーアービトラージ、周波数応答、およびデマンドチャージ管理にわたる意思決定を支援し、2032年までにCAGR 20.3%が予測されています。
Fluence Energyは2026年6月にSmartstack 10 MWhプラットフォームを発売し、1エーカーあたり680 MWhのサイトレベルエネルギー密度を実現したと述べました。[4] これはハードウェア設計とソフトウェア支援運用の連携を示しています。ハードウェア価格が低下するにつれて、資産オーナーはディスパッチ品質とライフサイクル管理をより重視する可能性があります。国内モジュール優遇措置も、地域組立を促進することでコンポーネントミックスを変える可能性があります。市場は引き続き、変化する系統条件を管理できる物理的な機器とコントロールの両方を必要としています。サプライヤーは、システムが資産の全寿命にわたって信頼性の高い運用を提供できることを実証する必要があります。
エネルギー容量範囲別:
中規模プロジェクトが最大のポジションを保持101~500 MWhの範囲は、米国バッテリーエネルギー貯蔵システム市場において2026年収益の40.7%を占め、多くのスタンドアロン蓄電および太陽光発電プラス蓄電構成に適しています。100 MWh未満のプロジェクトには商業・産業用、配電接続、および住宅の系統背後アプリケーションが含まれ、ハードウェアが標準化されるにつれて価格圧力に直面する可能性があります。500 MWh超のカテゴリーは、複数時間の容量ニーズ、大規模太陽光発電開発、および高負荷施設に支えられて、2032年までにCAGR 20.8%で成長すると予測されています。非常に大規模なプロジェクトは、より多くの設置エネルギー量にわたって一部の系統連系コストを分散させることができます。
非常に大規模なプロジェクトの開発は、送電調査、土地の入手可能性、許認可、および地域の受容性によって引き続き制約されています。500 MWh超のプロジェクトの市場規模は、開発者が必要なタイムライン内に系統連系を確保し建設を完了できるかどうかに依存します。中規模資産は、より広い範囲の系統および太陽光発電プロジェクト構成に対応できるため、引き続き関連性を持ちます。プロジェクト規模は、技術およびプロジェクト経済性と同様に、地域インフラによって引き続き決定されます。大規模プロジェクトはまた、開発者、機器プロバイダー、ユーティリティ、および許認可当局間の慎重な調整を必要とします。
エンドユーザーアプリケーション別:
ユーティリティが中核顧客グループとして残るユーティリティは、資源適正化、再生可能エネルギー統合、および1日の時間帯にわたってエネルギーをシフトする必要性に支えられて、米国バッテリーエネルギー貯蔵システム市場において2026年収益の74.3%を占めました。ユーティリティ規模の設置は2026年の蓄電展開の主要な貢献者でした。住宅セグメントは、第25D条投資税額控除の失効後、2026年に2%縮小しました。ユーティリティプロジェクトは引き続き市場ルール、送電アクセス、および長期契約に依存しています。
商業・産業用途は、クリーンエネルギーコミットメント、デマンドチャージ管理、および新たな補助サービス機会に支えられて、2032年までにCAGR 21.3%で成長すると予測されています。大規模電力ユーザーは蓄電設備を使用して運用リスクを管理し、電力レジリエンスを向上させる可能性があります。Meta PlatformsとNextEra Energy Resourcesは2025年後半に11件の電力購入契約と2件のエネルギー貯蔵契約(合計2.5 GW)に署名し、商業バイヤーとユーティリティ規模供給の緊密な関係を示しました。ユーティリティが大きな収益基盤を維持しているものの、市場は両グループからの需要を引き続き引き付けるでしょう。大規模商業顧客からの需要はプロジェクトの立地と望ましい運用プロファイルにも影響を与える可能性があります。
地理的分析
ERCOTおよびCAISOは米国バッテリーエネルギー貯蔵システム市場の主要な運用地域であり続け、テキサス州とカリフォルニア州はユーティリティ規模展開の最も重要な場所となっています。米国エネルギー情報局は、米国の稼働中のバッテリー蓄電容量が2025年末に43.6 GWに達し、2026年半ばまでに52 GWに近づいていたと報告しました。カリフォルニア州の資源適正化フレームワークは、数時間にわたって電力を供給できる蓄電設備を重視しています。アリゾナ州は2026年第2四半期に6.2 GWhのユーティリティ規模蓄電展開を記録し、太陽光発電との組み合わせ経済性と西部送電アクセスに支えられました。これらの西部およびテキサス州の運用地域が保有する市場シェアは依然として重要ですが、市場飽和の増大がプロジェクトのディスパッチと資金調達の方法に影響を与えています。
PJMおよびMISOは、蓄電活動がカリフォルニア州とテキサス州への初期集中を超えて移行するにつれて、プロジェクト開発の次のフェーズにおける重要な地域を代表しています。系統連系のタイミングと送電アップグレード要件は、提案されたプロジェクトが商業運転に到達できるかどうかに大きく影響する可能性があり、キューポジション、コストの確実性、およびプロジェクト持続時間が地域開発の中心的な考慮事項となっています。米国バッテリーエネルギー貯蔵システム市場は、地域の電力市場ルールと系統条件が同等の収益機会を提供しない地域では不均等に拡大すると予想されます。
ニューヨーク州、ISO-NE、ネバダ州、イリノイ州、ミシガン州、ジョージア州も蓄電開発の新興地域となっています。ニューヨーク州の蓄電目標とニューイングランドのクリーンピークフレームワークは、プロジェクトへの関心を形成する州および地域政策の役割を示しており、ネバダ州の太陽光発電プラス蓄電活動は資源の入手可能性が展開を支援できることを示しています。地理的拡大は、系統連系アクセス、実行可能な収益体制、および開発者が計画から商業運転へとプロジェクトを進める能力に依存します。
競争環境
米国バッテリーエネルギー貯蔵システム市場は、大規模ユーティリティプロジェクトにおいて適度に集中した競争を持っています。Fluence Energy、Tesla、AES Corporation、およびSungrow Power Supplyはシステム供給とプロジェクト納入において活発であり、Contemporary Amperex Technology、LG Energy Solution、Samsung SDI、およびBYDは重要なセルサプライヤーとして残っています。サプライチェーンアーキテクチャは2026年において中心的な競争要因となっています。文書化された国内または非制限セル供給を持つ開発者は、資金調達と税額控除適格性において優位性を持ちます。サプライヤーはシステム規模、機器の入手可能性、プロジェクト実行、およびプロジェクトライフサイクル全体にわたって顧客要件を支援する能力で競争しています。Fluence Energyは2026年6月に、プロジェクトのフットプリントが制約となる高密度アプリケーション向けにSmartstackを発売しました。
ソフトウェアも重要な差別化ポイントです。Fluence EnergyのMosaicプラットフォームとTeslaのAutobidderプラットフォームは複数の収益ストリームにわたるディスパッチを支援し、定期的なソフトウェア収益はハードウェアマージン圧力へのエクスポージャーを軽減できます。小規模インテグレーターは、プロジェクト実行、コントロール、顧客関係、および供給の確実性で競争する必要があります。WärtsiläおよびMitsubishi Power Americasは、ディスパッチ可能性要件がリン酸鉄リチウム(LiFePO4)バッテリーの標準的な持続時間を超えるハイブリッドガス蓄電システムに参加しています。FERC監督下の系統連系システムに対するNERC CIPコンプライアンス要件は、特に小規模プロバイダーにとってコストを増加させる可能性があります。
長時間持続蓄電、東部市場の商業・産業システム、および住宅バーチャルパワープラントは機会の領域として残っています。Invinity Energy Systemsのデアリーランド・パワー・コーポレーティブへの43 MWh販売は、上部中西部におけるフロー電池アプリケーションに対するユーティリティの需要を反映しています。Sungrow Power SupplyとDelta Capacityは2026年2月にPowerTitan 2.0展開のめの1 GWhフレームワーク契約に署名しました。Fluence Energyはまた、カリフォルニア州のRexford 2プロジェクト(800 MWh)向けに国内コンテンツ対応のSmartstackシステムを発表しました。競争は、コンプライアンス能力、資金調達可能な技術、ソフトウェアパフォーマンス、および大規模システムをスケジュール通りに納入する能力に依存します。最大手のサプライヤーは、顧客が実績ある実行とコンプライアントなサプライチェーンを優先する場合に恩恵を受ける立場にあります。
米国バッテリーエネルギー貯蔵システム産業のリーダー
-
Sungrow Power Supply Co., Ltd.
-
Tesla, Inc.
-
Fluence Energy, Inc.
-
NextEra Energy Resources, LLC
-
FlexGen
- 注:主要企業の掲載順は順位を示すものではありません。
米国バッテリーエネルギー貯蔵システム市場 このレポートでカバーされる企業
- AES Corporation
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Eaton Corporation plc
- Energy Vault Holdings, Inc.
- Enphase Energy, Inc.
- esVolta, LP
- FlexGen Power Systems, Inc.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Invenergy LLC
- Jupiter Power LLC
- LG Energy Solution Ltd.
- Mitsubishi Power Americas, Inc.
- NextEra Energy Resources, LLC
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
最近の産業開発事情 米国バッテリーエネルギー貯蔵システム市場
- 2026年8月:デアリーランド・パワー・コーポレーティブは、米国エネルギー省のREVIVEプログラムの下、上部中西部の複数の拠点にわたってInvinity Energy Systemsに43 MWhのEnduriamバナジウムフロー電池を発注しました。このプロジェクトは米国における最大規模のユーティリティ規模バナジウムフロー電池調達の一つを代表し、リチウムイオンを超えた長時間持続エネルギー貯蔵技術への関心の高まりを示しています。
- 2026年7月:Fluence Energyは、カリフォルニア州テュレア郡のAvantusのRexford 2プロジェクト向けに200 MW / 800 MWhのSmartstackバッテリーエネルギー貯蔵システムを供給することに合意しました。このプロジェクトはユタ州、サウスカロライナ州、テキサス州で製造された国内調達バテリーセルを使用し、米国サプライチェーンの地域化を支援します。建設は2027年に開始され、商業運転は2028年後半を目標としています。
- 2026年7月:Fluence Energyは、1エーカーあたり最大680 MWhのエネルギー密度を達成するよう設計されたSmartstack 10 MWhエネルギー貯蔵プラットフォームを発売しました。このシステムは、米国全土の土地制約および系統混雑地域におけるユーティリティ規模の太陽光発電プラス蓄電プロジェクトを対象とし、より小さなプロジェクトフットプリント内でより高い蓄電容量を実現します。
- 2026年1月:Redwood Materialsは4.25億 ミリオン 米ドルのシリーズEファイナンシングラウンドを完了し、同社の評価額を60億 ビリオン 米ドル超とし、米国におけるバッテリーリサイクルおよびバッテリー材料生産能力の拡大を支援しました。
米国バッテリーエネルギー貯蔵システム市場レポートの範囲
バッテリーエネルギー貯蔵システム(BESS)は、充電式バッテリーに電気エネルギーを蓄え、必要に応じて放電する統合技術セットアップです。太陽光や風力などの再生可能エネルギー源から、または需要が低い時間帯に電力系統から余剰電力を取り込みます。内蔵の電力変換システムとコントローラーが電力の流れを管理し、蓄電と系統利用の間で変換します。BESSはリアルタイムで需給バランスを取ることで、電力ネットワークを安定させ、不足を防ぎ、信頼性の高いバックアップ電力を提供します。
米国バッテリーエネルギー貯蔵システム市場は、バッテリータイプ別にリチウムイオン、リン酸鉄リチウム(LFP)、ニッケルマンガンコバルト(NMC)、鉛蓄電池、およびその他のバッテリー(フロー電池(バナジウムおよびジンクブロミン)およびナトリウム系バッテリー(NaSおよびナトリウムイオン)を含む)にセグメント化されています。接続タイプ別では、市場は系統連系(ユーティリティ連系)およびオフグリッド(マイクログリッドおよびハイブリッド)システムにセグメント化されています。コンポーネント別では、市場はバッテリーパックおよびラック、電力変換システム(PCS)、エネルギー管理ソフトウェア(EMS)、ならびにバランスオブプラントおよびサービスにセグメント化されています。エネルギー容量範囲別では、市場は100 MWh未満、101~500 MWh、および500 MWh超にセグメント化されています。エンドユーザーアプリケーション別では、市場は住宅、商業・産業、およびユーティリティにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| リチウムイオン |
| リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC) |
| 鉛蓄電池 |
| その他〔フロー電池(バナジウム、ジンクブロミン)、ナトリウム系(NaS、ナトリウムイオン)〕 |
| 系統連系(ユーティリティ連系) |
| オフグリッド(マイクログリッド、ハイブリッド) |
| バッテリーパックおよびラック |
| 電力変換システム(PCS) |
| エネルギー管理ソフトウェア(EMS) |
| バランスオブプラントおよびサービス |
| 100 MWh未満 |
| 101~500 MWh |
| 500 MWh超 |
| 住宅 |
| 商業・産業 |
| ユーティリティ |
| バッテリータイプ別 | リチウムイオン |
| リン酸鉄リチウム(LFP) | |
| ニッケルマンガンコバルト(NMC) | |
| 鉛蓄電池 | |
| その他〔フロー電池(バナジウム、ジンクブロミン)、ナトリウム系(NaS、ナトリウムイオン)〕 | |
| 接続タイプ別 | 系統連系(ユーティリティ連系) |
| オフグリッド(マイクログリッド、ハイブリッド) | |
| コンポーネント別 | バッテリーパックおよびラック |
| 電力変換システム(PCS) | |
| エネルギー管理ソフトウェア(EMS) | |
| バランスオブプラントおよびサービス | |
| エネルギー容量範囲別 | 100 MWh未満 |
| 101~500 MWh | |
| 500 MWh超 | |
| エンドユーザーアプリケーション別 | 住宅 |
| 商業・産業 | |
| ユーティリティ |
レポートで回答される主要な質問
2032年までの米国バッテリーエネルギー貯蔵システム市場の予測値は?
米国バッテリーエネルギー貯蔵システム市場は、2027年からCAGR 19.35%で成長し、2032年までに30.46 ビリオン 米ドルに達すると予測されています。この推計は、継続的なユーティリティ調達、再生可能エネルギー統合ニーズ、および確立された地域電力市場と新興地域電力市場にわたる柔軟な容量への幅広い需要を反映しています。
米国バッテリーエネルギー貯蔵システム市場で最大のシェアを持つバッテリー技術はどれですか?
リチウムイオンは2026年の収益の91.4%を占めました。開発者がスケーラブルな供給、運用経験、および確立されたユーティリティ展開慣行を重視するため、大規模プロジェクトで広く使用され続けています。フロー電池は最も高い予測成長率を持ち、2032年までにCAGR 23.6%となっています。
米国でバッテリーエネルギー貯蔵システムの需要を牽引しているものは何ですか?
再生可能エネルギー安定化、資源適正化ニーズ、データセンター負荷の成長、税制優遇措置、およびリチウムイオンシステムコストの低下が需要を支えています。これらの促進要因は、送電制約、変動する太陽光発電、および信頼性要件が数時間にわたって電力をシフトすることに明確な価値を生み出す場所で最も関連性が高いです。
米国バッテリーエネルギー貯蔵システム市場でどのエンドユーザーセグメントが需要をリードしていますか?
ユーティリティは、再生可能エネルギー統合、容量要件、およびエネルギーシフトニーズに支えられて、2026年の収益の74.3%を占めました。商業・産業顧客は、デマンドチャージ管理、供給レジリエンス、および大規模電力負荷の運用上の影響を管理する方法を求めて、より速く成長しています。
系統連系キューが蓄電開発者にとって重要な理由は何ですか?
蓄電プロジェクトは系統アクセスを必要としますが、長期にわたる調査と送電アップグレードコストは建設を遅らせ、プロジェクトリスクを高める可能性があります。キューの結果は、特に開発者が主要なコミットメントを行う前にコストが不確実な場合、機器発注、資金調達計画、および商業運転日に影響を与える可能性があります。