
Taille et part du marché des systèmes de stockage d'énergie par batterie aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
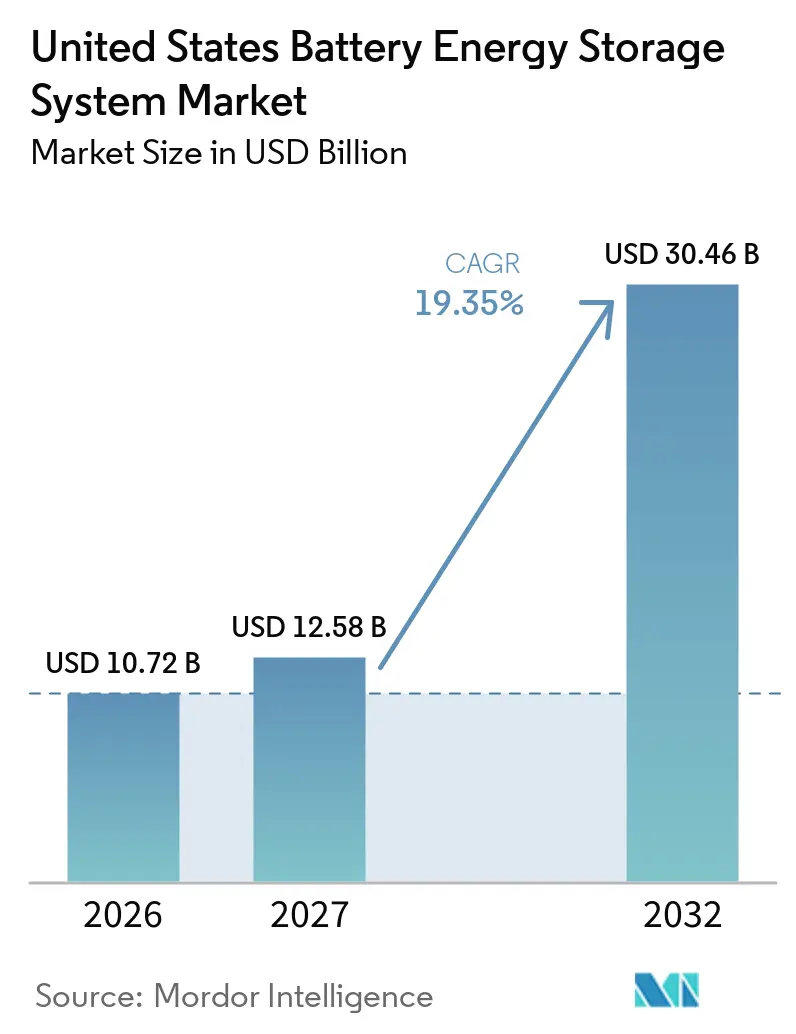
| Taille du marché de l'année de base (2026) | 10.72 Milliards de dollars |
| Taille du Marché (2027) | 12.58 Milliards de dollars |
| Taille du Marché (2032) | 30.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.35 % |
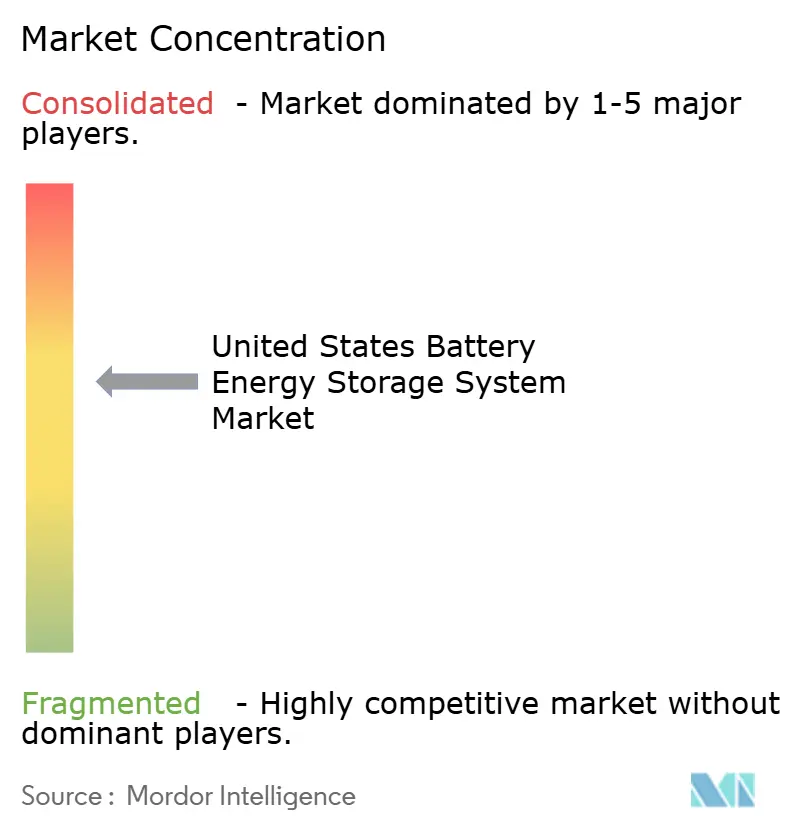
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de stockage d'énergie par batterie aux États-Unis par Mordor Intelligence
La taille du marché des systèmes de stockage d'énergie par batterie aux États-Unis devrait atteindre 10,72 milliards USD en 2026, 12,58 milliards USD en 2027, et 30,46 milliards USD d'ici 2032, à un CAGR de 19,35 % de 2027 à 2032. La croissance est portée par le besoin de capacité dispatchable à mesure que la production d'énergie renouvelable se développe, que la production solaire varie selon les heures, et que les opérateurs de réseau appliquent des règles d'adéquation des ressources qui valorisent la fourniture fiable. Les achats des services publics restent la principale base de demande, tandis que les grandes charges électriques élargissent le besoin de capacité flexible dans plusieurs régions et rendent le calendrier des projets plus critique pour les réseaux locaux. Les incitations fiscales fédérales et le soutien à la fabrication nationale influencent l'économie des projets, bien que les règles d'éligibilité rendent les décisions d'approvisionnement, les conditions contractuelles et les calendriers de projet plus complexes. Le marché évolue au-delà de la régulation de fréquence vers l'arbitrage énergétique, les contrats de capacité, le soutien aux énergies renouvelables et les configurations solaires co-implantées, à mesure que les régions leaders ajoutent davantage de stockage. La congestion dans les files d'attente d'interconnexion, les exigences plus élevées de mise à niveau du réseau de transport, les exigences de localisation et la conformité de la chaîne d'approvisionnement restent des contraintes importantes au développement.
Points clés du rapport
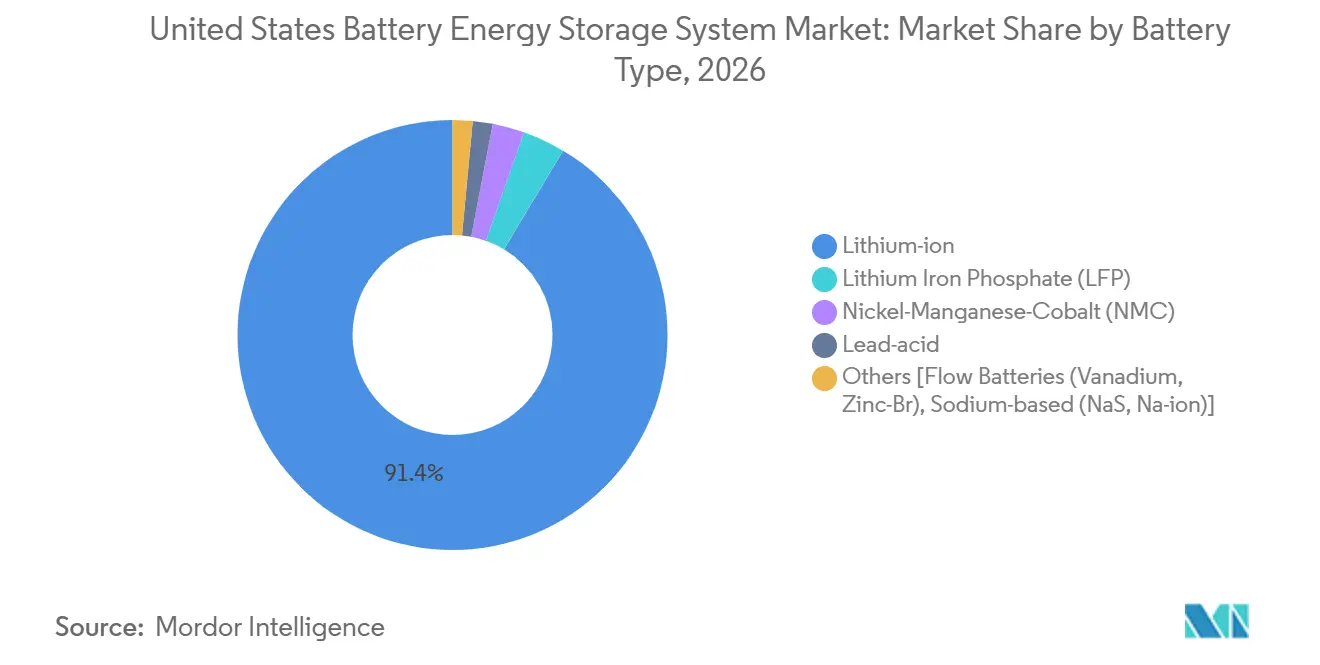
- Par type de batterie, le lithium-ion détenait 91,4 % de la part du marché des systèmes de stockage d'énergie par batterie aux États-Unis en 2026, tandis que les batteries à flux sont projetées pour croître à un CAGR de 23,6 % jusqu'en 2032.
- Par type de connexion, les systèmes connectés au réseau détenaient 88,5 % des revenus en 2026, tandis que les systèmes hors réseau et micro-réseau devraient croître à un CAGR de 22,4 % jusqu'en 2032.
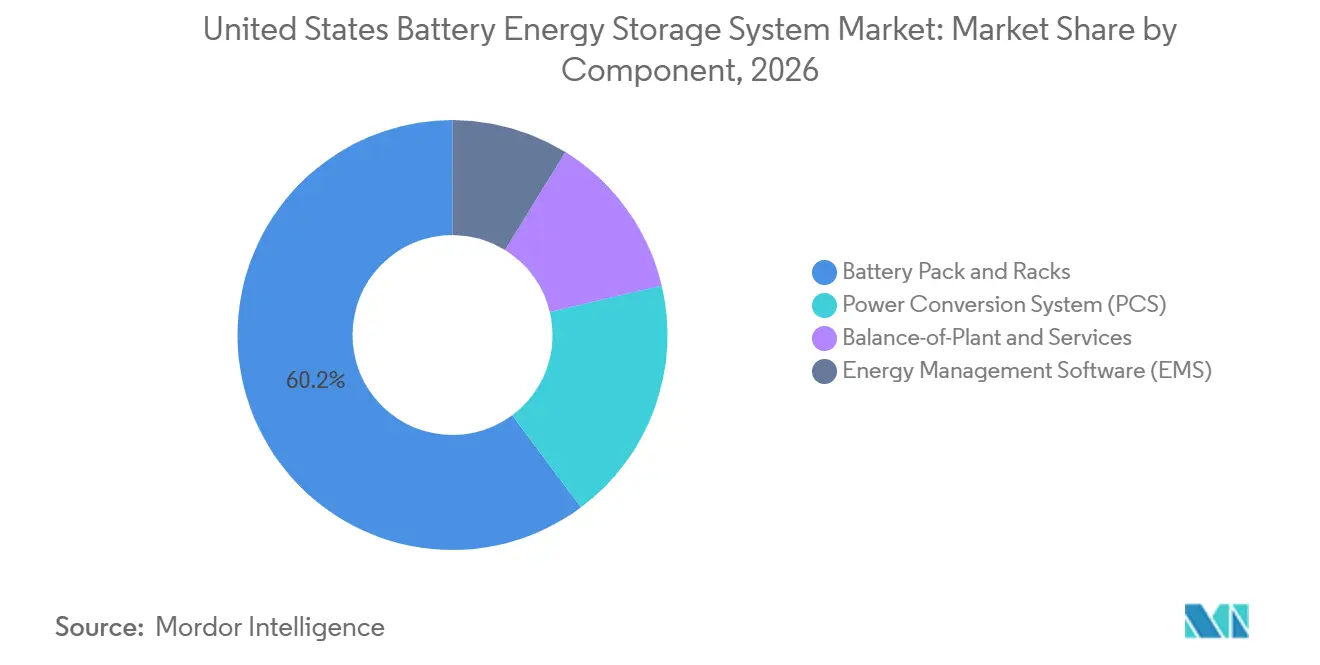
- Par composant, les blocs et racks de batteries détenaient 60,2 % des revenus en 2026, tandis que les logiciels de gestion de l'énergie devraient croître à un CAGR de 20,3 % jusqu'en 2032.
- Par plage de capacité énergétique, la catégorie 101 à 500 MWh détenait 40,7 % des revenus en 2026, tandis que les projets supérieurs à 500 MWh devraient croître à un CAGR de 20,8 % jusqu'en 2032.
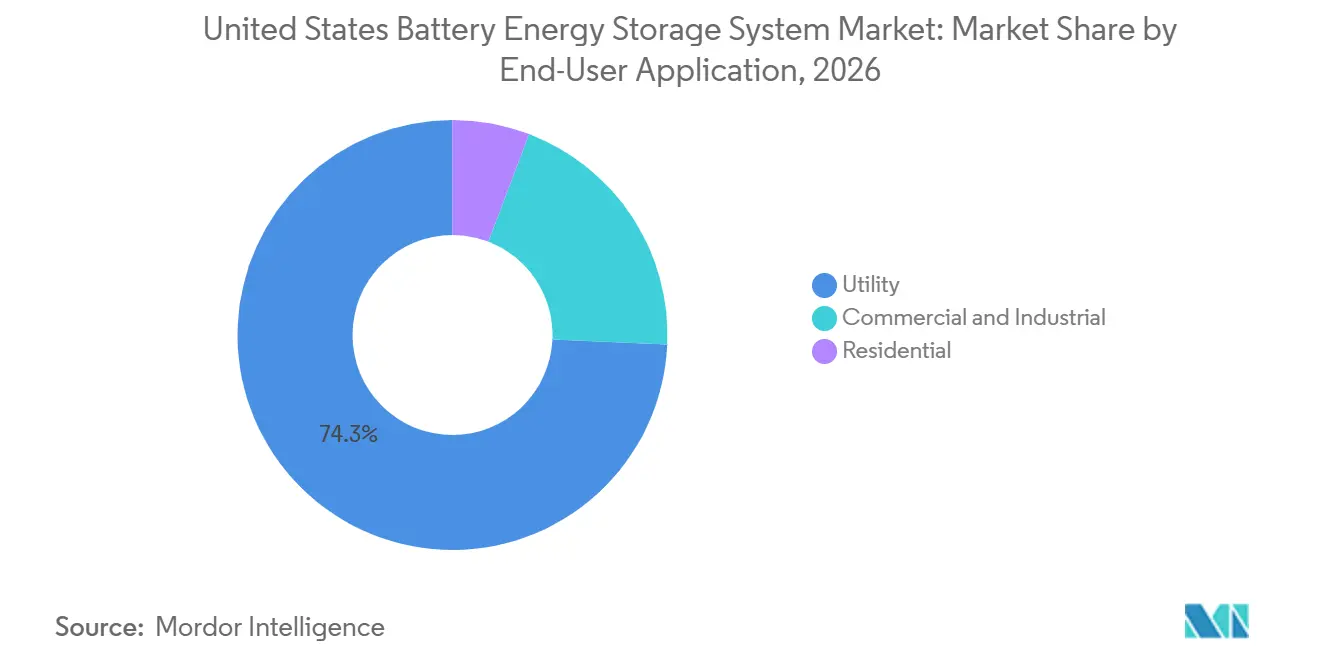
- Par application d'utilisation finale, les services publics détenaient 74,3 % des revenus en 2026, tandis que les applications commerciales et industrielles devraient croître à un CAGR de 21,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Soutien aux énergies renouvelables et accréditation de capacité | +3.8% | CAISO, ERCOT, MISO, SPP et répercussions nationales | Long terme (≥ 4 ans) |
| Crédits d'impôt fédéraux et incitations au contenu national | +3.2% | National, avec des gains précoces au Texas, en Californie et en Arizona | Moyen terme (2-4 ans) |
| Croissance de la charge des centres de données et de l'IA | +2.7% | Virginie, Texas, Arizona, Géorgie et Illinois | Moyen terme (2-4 ans) |
| Baisse des coûts du lithium-ion et amélioration du LCOS | +2.9% | Chaîne d'approvisionnement mondiale, avec une demande concentrée dans ERCOT et CAISO | Court terme (≤ 2 ans) |
| Objectifs de fiabilité des États et volatilité des tarifs de détail | +2.1% | Californie, New York, Texas, Illinois et Maryland | Moyen terme (2-4 ans) |
| Stockage co-implanté et réduction du curtailment | +1.5% | CAISO, ERCOT, WECC, PJM et MISO | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoins de soutien aux énergies renouvelables à l'échelle des services publics et d'accréditation de capacité
Le soutien aux énergies renouvelables est un moteur central d'approvisionnement pour le marché des systèmes de stockage d'énergie par batterie aux États-Unis, car le stockage peut décaler la production des périodes d'excédent de génération vers les périodes où l'électricité est nécessaire. L'opérateur indépendant du système de Californie applique une norme de dispatch de 4 heures dans son cadre d'adéquation des ressources, faisant de la durée une exigence importante de conception de projet plutôt qu'un choix secondaire d'équipement. Les projets de stockage sont de plus en plus associés à des capacités solaires, ce qui contribue à réduire le curtailment, soutient le dispatch lorsque la production solaire diminue, et peut réduire l'exposition aux mises à niveau d'interconnexion séparées. La Solar Energy Industries Association a rapporté que 48 % du stockage à l'échelle des services publics aux États-Unis était co-implanté avec du solaire, et que la durée des projets a augmenté en 2026. Les processus d'accréditation de capacité dans l'opérateur indépendant du système du Midwest et PJM Interconnection accordent également plus de valeur à la production de stockage fiable et étendent la pertinence de ces systèmes au-delà des marchés occidentaux établis. L'évolution vers des approvisionnements de plus longue durée soutient des projets plus importants et peut favoriser la plage supérieure à 500 MWh là où les conditions de site, de transport et de construction permettent le développement.
Crédits d'impôt fédéraux pour le stockage et incitations au contenu national
Les incitations fédérales continuent de façonner l'économie du marché des systèmes de stockage d'énergie par batterie aux États-Unis en modifiant le coût relatif des projets qui satisfont aux exigences applicables. La section 48E prévoit un crédit d'impôt à l'investissement de base pour les investissements qualifiés dans l'électricité propre, y compris le stockage d'énergie. Les règles de contenu national peuvent améliorer la valeur du crédit pour les projets qui satisfont aux conditions d'approvisionnement, de sorte que les développeurs prennent désormais en compte la documentation et l'origine des équipements à un stade plus précoce. Les crédits de fabrication soutiennent également la production nationale de cellules et de modules, ce qui peut modifier le coût relatif des systèmes assemblés localement et réduire la dépendance à un groupe limité de voies d'importation. La capacité de fabrication nationale devient également un élément de l'évaluation des fournisseurs pour les projets qui nécessitent une documentation de conformité claire. Les développeurs doivent encore aligner les plans d'approvisionnement avec le crédit d'impôt applicable et les exigences relatives aux entités étrangères avant d'engager le capital du projet, car des modifications tardives pourraient affecter à la fois le coût du projet et l'éligibilité.
Croissance de la charge des centres de données et de l'IA
La croissance de la charge des centres de données crée un canal de demande supplémentaire pour le marché des systèmes de stockage d'énergie par batterie aux États-Unis, car les installations nécessitent à la fois de grands volumes d'électricité et des opérations fiables. L'Agence internationale de l'énergie a rapporté que la consommation d'électricité des centres de données a augmenté de 17 % en 2025.[1] Le Département de l'énergie des États-Unis et le Laboratoire national Lawrence Berkeley ont projeté que la consommation des centres de données augmenterait de 29 % de 2025 à 2026 dans le scénario de référence.[2] Ces charges peuvent nécessiter une alimentation résiliente et des opérations flexibles là où la capacité du réseau est contrainte, en particulier lorsque la croissance des installations est plus rapide que l'expansion du réseau local. Les systèmes connectés au réseau peuvent soutenir les besoins du réseau local, tandis que le stockage sur site peut aider à gérer les changements rapides de la demande des installations, soutenir les dispositifs de secours et réduire l'exposition aux mises à niveau différées du réseau. Cela est particulièrement pertinent dans les régions à forte concentration de centres de données et aux délais d'interconnexion longs, où l'accès à l'électricité peut influencer le calendrier des nouvelles constructions.
Baisse des coûts des systèmes lithium-ion et amélioration du LCOS
La baisse des coûts des batteries a amélioré le cas des projets pour le marché des systèmes de stockage d'énergie par batterie aux États-Unis et a élargi la gamme d'applications que les développeurs peuvent envisager. Les systèmes au lithium fer phosphate sont largement utilisés dans les applications à l'échelle des services publics car ils combinent des caractéristiques de coût, de durée de vie en cycles et de sécurité adaptées aux grands déploiements standardisés. Des coûts système plus bas peuvent rendre le stockage plus compétitif par rapport aux ressources de pointe au gaz sur les marchés de gros de l'électricité, en particulier lorsque les systèmes peuvent capturer plusieurs flux de valeur sur leur durée de vie opérationnelle. Une durée de vie en cycles plus longue soutient également un profil de coût plus stable à mesure qu'un actif vieillit et effectue des cycles répétés de charge et de décharge. Ces conditions favorisent les déploiements standardisés des services publics et les projets solaires-stockage associés, tout en accordant plus d'importance à la disponibilité du système et aux performances opérationnelles réelles. Elles augmentent la pression concurrentielle sur les fournisseurs dont les systèmes ne peuvent pas offrir des performances similaires, une certitude de chaîne d'approvisionnement ou une voie claire vers un approvisionnement conforme.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Files d'attente d'interconnexion et coûts de mise à niveau du réseau de transport | -2.8% | National, plus sévère dans MISO, SPP et PJM, et en cours dans CAISO | Long terme (≥ 4 ans) |
| Incertitude liée aux entités étrangères préoccupantes, au contenu national, aux droits de douane et à la traçabilité | -2.5% | National, avec des effets aigus sur les développeurs dépendants des importations dans ERCOT et CAISO | Moyen terme (2-4 ans) |
| Sécurité incendie, localisation, assurance et exigences des autorités compétentes | -1.5% | National, avec une complexité accrue dans les zones urbaines denses et les régions sujettes aux incendies de forêt | Moyen terme (2-4 ans) |
| Cybersécurité, contrôle du micrologiciel et risque de garantie | -0.9% | National, y compris les marchés sous juridiction FERC et les actifs sous contrat avec les services publics | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Files d'attente d'interconnexion et coûts de mise à niveau du réseau de transport
Les retards d'interconnexion constituent une contrainte majeure pour le marché des systèmes de stockage d'énergie par batterie aux États-Unis, car un projet ne peut pas fonctionner tant qu'il n'a pas obtenu une connexion viable au réseau électrique. Le Laboratoire national Lawrence Berkeley a rapporté que 2 061 GW de capacité de production et de stockage cherchaient une interconnexion au réseau fin 2025, dont 749 GW de projets de stockage.[3] Le délai entre une demande d'interconnexion et la mise en service commerciale avait augmenté à plus de 4 ans pour les projets construits entre 2018 et 2024. La réforme des études par grappes peut améliorer la gestion des processus, mais elle ne supprime pas le besoin de mises à niveau du réseau de transport, d'examens techniques locaux ou de décisions d'allocation des coûts. Les développeurs font face à un risque plus élevé lorsque les coûts de mise à niveau du réseau requis ne sont pas connus avant les engagements d'approvisionnement majeurs, car ces coûts peuvent affecter les besoins de financement d'un projet et les rendements attendus. La congestion des files d'attente est particulièrement significative dans les régions où le stockage soutiendrait autrement la croissance des énergies renouvelables, la fiabilité et le développement de nouvelles grandes charges.
Incertitude liée aux entités étrangères préoccupantes, au contenu national, aux droits de douane et à la traçabilité
Les règles relatives aux entités étrangères et les exigences de contenu national ajoutent une complexité d'approvisionnement au marché des systèmes de stockage d'énergie par batterie aux États-Unis, en particulier pour les projets cherchant à bénéficier des incitations fiscales disponibles. H.R. 1 a introduit des seuils de ratio de coût d'assistance matérielle qui affectent l'éligibilité aux crédits d'impôt pour les projets utilisant des produits associés à des entités étrangères interdites. Les développeurs ont besoin d'une traçabilité claire sur les cellules, les modules et les autres produits manufacturés lors de la planification de projets éligibles, et ils ont besoin de ces informations suffisamment tôt pour façonner les contrats et la conception des projets. Cette exigence peut ralentir la conclusion des contrats et concentrer la demande parmi les fournisseurs disposant de chaînes d'approvisionnement nationales documentées ou non restreintes, en particulier lorsque les délais de livraison sont serrés. Les règles peuvent également affecter la comparaison des coûts entre les produits importés et les alternatives conformes, car l'éligibilité aux crédits peut avoir un effet significatif sur l'économie globale du projet. À mesure que des orientations actualisées sont publiées, les structures d'approvisionnement pour les projets prévus pour 2027 et 2028 resteront sensibles à l'interprétation de la conformité et à la disponibilité des équipements qualifiants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
le lithium-ion conserve une forte avanceLa technologie lithium-ion détenait 91,4 % des revenus de 2026 sur le marché des systèmes de stockage d'énergie par batterie aux États-Unis. Le lithium fer phosphate est devenu la chimie dominante pour les services publics en raison de son coût, de son évolutivité et de sa durée de vie opérationnelle. La chimie nickel manganèse cobalt joue un rôle plus restreint là où la haute densité énergétique et les contraintes de site sont prioritaires, tandis que les batteries plomb-acide restent concentrées dans les applications de remplacement hors réseau héritées. Les batteries à flux sont la catégorie à la croissance la plus rapide, avec un CAGR projeté de 23,6 % jusqu'en 2032, soutenu par les besoins d'approvisionnement en longue durée. Les batteries à flux au vanadium représentaient plus de 70 % de la capacité installée de batteries à flux aux États-Unis. Dairyland Power Cooperative a commandé 43 MWh de batteries à flux au vanadium Invinity en août 2026 pour des sites du Midwest supérieur, soutenu par le programme REVIVE du Département de l'énergie des États-Unis.
Cette commande reflète l'intérêt commercial des services publics pour les applications de plus longue durée. Les systèmes à base de sodium et de zinc-brome sont restés à des stades pré-commerciaux ou en début de commercialisation, mais pourraient gagner en pertinence là où l'approvisionnement national et la durée multi-heures importent davantage que les avantages de coût à court terme du lithium-ion. Le segment des batteries à flux reste plus petit que le lithium-ion en termes de taille de marché, bien qu'il présente un profil de croissance plus fort dans les applications spécialisées. La sélection des batteries continuera de dépendre des conditions du site, de la durée de dispatch, du coût et de l'éligibilité de la chaîne d'approvisionnement, laissant chaque chimie adaptée à différentes exigences opérationnelles plutôt qu'à un modèle de projet uniforme unique.

Par type de connexion :
les systèmes connectés au réseau sont en têteLes systèmes connectés au réseau représentaient 88,5 % des revenus de 2026 sur le marché des systèmes de stockage d'énergie par batterie aux États-Unis, répondant aux besoins d'arbitrage énergétique, de capacité et d'intégration des énergies renouvelables. Le déploiement record en 2025 a reflété les achats des services publics et le rôle continu du stockage à l'échelle du réseau. ERCOT et CAISO exploitent de grandes flottes de stockage, bien que la saturation de la régulation de fréquence ait redirigé les actifs vers les produits de capacité et l'arbitrage énergétique.
Les systèmes hors réseau et micro-réseau devraient croître à un CAGR de 22,4 % jusqu'en 2032. Les opérateurs de centres de données peuvent les envisager lorsque les études de connexion au réseau et les mises à niveau retardent le nouveau service, tandis que la modernisation des réseaux ruraux et insulaires offre des cas d'utilisation supplémentaires. Les micro-réseaux offrent une option autonome pour les charges sous-services publics confrontées à de longs délais de développement. Leur économie est façonnée par les coûts de production locale, les exigences d'interconnexion, les besoins de fiabilité et la valeur des pannes évitées. Bien que les projets connectés aux services publics restent la base de demande la plus importante, le marché s'étend au-delà des applications de réseau central. Les développeurs de projets doivent peser les avantages de résilience par rapport au coût supplémentaire de la production locale et des contrôles.
Par composant :
le matériel assure l'échelle tandis que le logiciel soutient les opérationsLes blocs et racks de batteries détenaient 60,2 % des revenus des composants de 2026 sur le marché des systèmes de stockage d'énergie par batterie aux États-Unis, reflétant la nature capitalistique des grands déploiements. Les systèmes de conversion de puissance contrôlent l'interface entre les batteries et le réseau électrique, tandis que les équipements et services d'équilibre de centrale restent nécessaires à la livraison des projets. Le logiciel de gestion de l'énergie est le composant à la croissance la plus rapide, avec un CAGR projeté de 20,3 % jusqu'en 2032, soutenant les décisions en matière d'arbitrage énergétique, de réponse en fréquence et de gestion des charges de pointe.
Fluence Energy a lancé sa plateforme Smartstack 10 MWh en juin 2026, indiquant qu'elle offrait une densité énergétique au niveau du site de 680 MWh par acre.[4] Cela illustre le lien entre la conception matérielle et les opérations soutenues par logiciel. À mesure que les prix du matériel baissent, les propriétaires d'actifs peuvent accorder plus d'importance à la qualité du dispatch et à la gestion du cycle de vie. Les incitations aux modules nationaux peuvent également modifier la composition des composants en encourageant l'assemblage local. Le marché continue de nécessiter à la fois des équipements physiques et des contrôles capables de gérer l'évolution des conditions du réseau. Les fournisseurs doivent démontrer que leurs systèmes peuvent assurer un fonctionnement fiable sur toute la durée de vie de l'actif.
Par plage de capacité énergétique :
les projets à moyenne échelle occupent la position la plus importanteLa plage de 101 à 500 MWh détenait 40,7 % des revenus de 2026 sur le marché des systèmes de stockage d'énergie par batterie aux États-Unis et convient à de nombreuses configurations de stockage autonome et solaire-plus-stockage. Les projets inférieurs à 100 MWh comprennent les applications commerciales et industrielles, connectées à la distribution et résidentielles derrière le compteur, et peuvent faire face à une pression sur les prix à mesure que le matériel se standardise. La catégorie supérieure à 500 MWh devrait croître à un CAGR de 20,8 % jusqu'en 2032, soutenue par les besoins de capacité multi-heures, les grands développements solaires et les installations à forte charge. Les très grands projets peuvent répartir certains coûts d'interconnexion sur une plus grande quantité d'énergie installée.
Le développement de très grands projets reste contraint par les études de transport, la disponibilité des terrains, les autorisations et l'acceptation locale. La taille du marché pour les projets supérieurs à 500 MWh dépendra de la capacité des développeurs à obtenir une interconnexion et à achever la construction dans les délais requis. Les actifs à moyenne échelle restent pertinents car ils peuvent correspondre à une plus large gamme de configurations de réseau et de projets solaires. La taille des projets continuera d'être déterminée par l'infrastructure locale ainsi que par la technologie et l'économie des projets. Les grands projets nécessitent également une coordination soigneuse entre les développeurs, les fournisseurs d'équipements, les services publics et les autorités d'autorisation.
Par application d'utilisation finale :
les services publics restent le groupe de clients principalLes services publics détenaient 74,3 % des revenus de 2026 sur le marché des systèmes de stockage d'énergie par batterie aux États-Unis, soutenus par l'adéquation des ressources, l'intégration des énergies renouvelables et le besoin de décaler l'énergie sur les heures de la journée. Les installations à l'échelle des services publics ont été le principal contributeur au déploiement du stockage en 2026. Le segment résidentiel a diminué de 2 % en 2026 après l'expiration du crédit d'impôt à l'investissement de la section 25D. Les projets des services publics restent dépendants des règles du marché, de l'accès au réseau de transport et des contrats à long terme.
Les applications commerciales et industrielles devraient croître à un CAGR de 21,3 % jusqu'en 2032, soutenues par les engagements en matière d'énergie propre, la gestion des charges de pointe et les nouvelles opportunités de services auxiliaires. Les grands consommateurs d'électricité peuvent utiliser le stockage pour gérer le risque opérationnel et améliorer la résilience de l'alimentation. Meta Platforms et NextEra Energy Resources ont signé 11 contrats d'achat d'électricité et 2 accords de stockage d'énergie totalisant 2,5 GW fin 2025, illustrant la relation plus étroite entre les acheteurs commerciaux et l'offre à l'échelle des services publics. Bien que les services publics conservent la base de revenus la plus importante, le marché continuera d'attirer la demande des deux groupes. La demande des grands clients commerciaux peut également influencer la localisation des projets et les profils opérationnels souhaités.
Analyse géographique
ERCOT et CAISO restent les principales régions opérationnelles du marché des systèmes de stockage d'énergie par batterie aux États-Unis, faisant du Texas et de la Californie les emplacements les plus importants pour le déploiement à l'échelle des services publics. L'Administration de l'information sur l'énergie a rapporté que la capacité de stockage par batterie en exploitation aux États-Unis avait atteint 43,6 GW fin 2025 et approchait 52 GW à mi-2026. Le cadre d'adéquation des ressources de la Californie valorise le stockage capable de fournir de l'électricité pendant plusieurs heures. L'Arizona a enregistré 6,2 GWh de déploiements de stockage à l'échelle des services publics au deuxième trimestre 2026, soutenu par l'économie de l'association solaire et l'accès au réseau de transport occidental. La part de marché détenue par ces régions opérationnelles de l'Ouest et du Texas reste significative, bien que la saturation croissante du marché influence la façon dont les projets sont dispatchés et financés.
PJM et MISO représentent des zones importantes pour la prochaine phase de développement des projets, à mesure que l'activité de stockage se déplace au-delà de sa concentration initiale en Californie et au Texas. Les délais d'interconnexion et les exigences de mise à niveau du réseau de transport peuvent affecter de manière significative la capacité des projets proposés à atteindre la mise en service commerciale, faisant de la position dans la file d'attente, de la certitude des coûts et de la durée du projet des considérations centrales pour le développement régional. Le marché des systèmes de stockage d'énergie par batterie aux États-Unis devrait se développer de manière inégale dans les régions où les règles du marché de l'électricité local et les conditions du réseau n'offrent pas d'opportunités de revenus comparables.
New York, ISO-NE, le Nevada, l'Illinois, le Michigan et la Géorgie sont également des emplacements émergents pour le développement du stockage. L'objectif de stockage de New York et le cadre de pointe propre de la Nouvelle-Angleterre illustrent le rôle de la politique des États et des régions dans la formation de l'intérêt pour les projets, tandis que l'activité solaire-plus-stockage du Nevada démontre comment la disponibilité des ressources peut soutenir le déploiement. L'expansion géographique dépendra de l'accès à l'interconnexion, de dispositifs de revenus viables et de la capacité des développeurs à faire avancer les projets de la planification à la mise en service commerciale.
Paysage concurrentiel
Le marché des systèmes de stockage d'énergie par batterie aux États-Unis présente une concurrence modérément concentrée dans les grands projets des services publics. Fluence Energy, Tesla, AES Corporation et Sungrow Power Supply sont actifs dans la fourniture de systèmes et la livraison de projets, tandis que Contemporary Amperex Technology, LG Energy Solution, Samsung SDI et BYD restent d'importants fournisseurs de cellules. L'architecture de la chaîne d'approvisionnement est devenue un facteur concurrentiel central en 2026. Les développeurs disposant d'un approvisionnement en cellules nationales documenté ou non restreint bénéficient d'avantages en matière de financement et d'éligibilité aux crédits d'impôt. Les fournisseurs se font concurrence sur l'échelle des systèmes, la disponibilité des équipements, l'exécution des projets et la capacité à soutenir les exigences des clients tout au long du cycle de vie du projet. Fluence Energy a lancé Smartstack en juin 2026 pour les applications haute densité où l'empreinte du projet est une contrainte.
Le logiciel est également un point de différenciation important. La plateforme Mosaic de Fluence Energy et la plateforme Autobidder de Tesla soutiennent le dispatch sur plusieurs flux de revenus, et les revenus récurrents des logiciels peuvent réduire l'exposition à la pression sur les marges du matériel. Les intégrateurs plus petits doivent se faire concurrence sur l'exécution des projets, les contrôles, les relations clients et la certitude d'approvisionnement. Wärtsilä et Mitsubishi Power Americas participent aux systèmes hybrides gaz-stockage où les exigences de dispatchabilité dépassent la durée standard des batteries au lithium fer phosphate (LiFePO4). Les exigences de conformité NERC CIP pour les systèmes connectés au réseau sous la supervision de la FERC peuvent ajouter des coûts, en particulier pour les petits fournisseurs.
Le stockage de longue durée, les systèmes commerciaux et industriels dans les marchés de l'Est et les centrales électriques virtuelles résidentielles restent des domaines d'opportunité. La vente de 43 MWh d'Invinity Energy Systems à Dairyland Power Cooperative reflète la demande des services publics pour les applications de batteries à flux dans le Midwest supérieur. Sungrow Power Supply et Delta Capacity ont signé un accord-cadre de 1 GWh pour les déploiements de PowerTitan 2.0 en février 2026. Fluence Energy a également annoncé un système Smartstack à contenu national pour le projet Rexford 2 de 800 MWh en Californie. La concurrence dépendra de la capacité de conformité, de la technologie bancable, des performances des logiciels et de la capacité à livrer de grands systèmes dans les délais. Les plus grands fournisseurs sont bien positionnés pour bénéficier là où les clients privilégient l'exécution éprouvée et les chaînes d'approvisionnement conformes.
Leaders du secteur des systèmes de stockage d'énergie par batterie aux États-Unis
-
Sungrow Power Supply Co., Ltd.
-
Tesla, Inc.
-
Fluence Energy, Inc.
-
NextEra Energy Resources, LLC
-
FlexGen
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de stockage d'énergie par batterie aux États-Unis Entreprises couvertes dans ce rapport
- AES Corporation
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Eaton Corporation plc
- Energy Vault Holdings, Inc.
- Enphase Energy, Inc.
- esVolta, LP
- FlexGen Power Systems, Inc.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Invenergy LLC
- Jupiter Power LLC
- LG Energy Solution Ltd.
- Mitsubishi Power Americas, Inc.
- NextEra Energy Resources, LLC
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
Développements industriels récents dans Marché des systèmes de stockage d'énergie par batterie aux États-Unis
- Août 2026 : Dairyland Power Cooperative a passé une commande auprès d'Invinity Energy Systems pour 43 MWh de batteries à flux au vanadium Endurium sur plusieurs sites du Midwest supérieur dans le cadre du programme REVIVE du Département de l'énergie des États-Unis. Le projet représente l'un des plus grands approvisionnements de batteries à flux au vanadium à l'échelle des services publics aux États-Unis et met en évidence l'intérêt croissant pour les technologies de stockage d'énergie de longue durée au-delà du lithium-ion.
- Juillet 2026 : Fluence Energy a accepté de fournir un système de stockage d'énergie par batterie Smartstack de 200 MW / 800 MWh pour le projet Rexford 2 d'Avantus dans le comté de Tulare, en Californie. Le projet utilisera des cellules de batteries d'origine nationale fabriquées en Utah, en Caroline du Sud et au Texas, soutenant la localisation de la chaîne d'approvisionnement américaine. La construction devrait commencer en 2027, avec une mise en service commerciale prévue pour fin 2028.
- Juillet 2026 : Fluence Energy a lancé sa plateforme de stockage d'énergie Smartstack 10 MWh, conçue pour atteindre des densités énergétiques allant jusqu'à 680 MWh par acre. Le système cible les projets solaires-plus-stockage à l'échelle des services publics dans les régions à contraintes foncières et à congestion du réseau à travers les États-Unis, permettant une capacité de stockage plus élevée dans une empreinte de projet plus petite.
- Janvier 2026 : Redwood Materials a finalisé un tour de financement de série E de 425 millions USD, valorisant la société à plus de 6 milliards USD et soutenant l'expansion des capacités de recyclage des batteries et de production de matériaux pour batteries aux États-Unis.
Périmètre du rapport sur le marché des systèmes de stockage d'énergie par batterie aux États-Unis
Un système de stockage d'énergie par batterie (BESS) est une configuration technologique intégrée qui stocke l'énergie électrique dans des batteries rechargeables et la décharge selon les besoins. Il capture l'excédent d'électricité provenant de sources renouvelables telles que le solaire et l'éolien, ou du réseau électrique pendant les périodes de faible demande. Les systèmes de conversion de puissance et les contrôleurs intégrés gèrent le flux d'électricité, en le convertissant entre le stockage et l'utilisation du réseau. En équilibrant l'offre et la demande en temps réel, un BESS stabilise le réseau électrique, prévient les pénuries et fournit une alimentation de secours fiable.
Le marché des systèmes de stockage d'énergie par batterie aux États-Unis est segmenté par type de batterie en lithium-ion, lithium fer phosphate (LFP), nickel-manganèse-cobalt (NMC), plomb-acide et autres batteries incluant les batteries à flux (vanadium et zinc-brome) et les batteries à base de sodium (NaS et sodium-ion). Par type de connexion, le marché est segmenté en systèmes connectés au réseau (interconnectés aux services publics) et hors réseau (micro-réseau et hybride). Par composant, le marché est segmenté en blocs et racks de batteries, systèmes de conversion de puissance (PCS), logiciels de gestion de l'énergie (EMS) et équilibre de centrale et services. Par plage de capacité énergétique, le marché est segmenté en inférieur à 100 MWh, 101 à 500 MWh et supérieur à 500 MWh. Par application d'utilisation finale, le marché est segmenté en résidentiel, commercial et industriel, et services publics. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Lithium-ion |
| Lithium fer phosphate (LFP) |
| Nickel-manganèse-cobalt (NMC) |
| Plomb-acide |
| Autres [batteries à flux (vanadium, zinc-brome), à base de sodium (NaS, Na-ion)] |
| Connecté au réseau (interconnecté aux services publics) |
| Hors réseau (micro-réseau, hybride) |
| Blocs et racks de batteries |
| Système de conversion de puissance (PCS) |
| Logiciel de gestion de l'énergie (EMS) |
| Équilibre de centrale et services |
| Inférieur à 100 MWh |
| 101 à 500 MWh |
| Supérieur à 500 MWh |
| Résidentiel |
| Commercial et industriel |
| Services publics |
| Par type de batterie | Lithium-ion |
| Lithium fer phosphate (LFP) | |
| Nickel-manganèse-cobalt (NMC) | |
| Plomb-acide | |
| Autres [batteries à flux (vanadium, zinc-brome), à base de sodium (NaS, Na-ion)] | |
| Par type de connexion | Connecté au réseau (interconnecté aux services publics) |
| Hors réseau (micro-réseau, hybride) | |
| Par composant | Blocs et racks de batteries |
| Système de conversion de puissance (PCS) | |
| Logiciel de gestion de l'énergie (EMS) | |
| Équilibre de centrale et services | |
| Par plage de capacité énergétique | Inférieur à 100 MWh |
| 101 à 500 MWh | |
| Supérieur à 500 MWh | |
| Par application d'utilisation finale | Résidentiel |
| Commercial et industriel | |
| Services publics |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des systèmes de stockage d'énergie par batterie aux États-Unis d'ici 2032 ?
Le marché des systèmes de stockage d'énergie par batterie aux États-Unis devrait atteindre 30,46 milliards USD d'ici 2032, avec une croissance à un CAGR de 19,35 % à partir de 2027. Cette estimation reflète les achats continus des services publics, les besoins d'intégration des énergies renouvelables et une demande plus large de capacité flexible sur les marchés de l'électricité régionaux établis et émergents.
Quelle technologie de batterie détient la plus grande part sur le marché des systèmes de stockage d'énergie par batterie aux États-Unis ?
Le lithium-ion représentait 91,4 % des revenus en 2026. Il reste largement utilisé dans les grands projets car les développeurs valorisent l'approvisionnement évolutif, l'expérience opérationnelle et les pratiques de déploiement établies par les services publics. Les batteries à flux ont le taux de croissance projeté le plus élevé, à un CAGR de 23,6 % jusqu'en 2032.
Qu'est-ce qui stimule la demande de systèmes de stockage d'énergie par batterie aux États-Unis ?
Le soutien aux énergies renouvelables, les besoins d'adéquation des ressources, la croissance de la charge des centres de données, les incitations fiscales et la baisse des coûts des systèmes lithium-ion soutiennent la demande. Ces moteurs sont les plus pertinents là où les contraintes de transport, la production solaire variable et les exigences de fiabilité créent une valeur claire pour le décalage de l'électricité sur plusieurs heures.
Quel segment d'utilisation finale mène la demande sur le marché des systèmes de stockage d'énergie par batterie aux États-Unis ?
Les services publics détenaient 74,3 % des revenus en 2026, soutenus par l'intégration des énergies renouvelables, les exigences de capacité et les besoins de décalage énergétique. Les clients commerciaux et industriels croissent plus rapidement car ils cherchent à gérer les charges de pointe, la résilience de l'approvisionnement et les effets opérationnels des grandes charges électriques.
Pourquoi les files d'attente d'interconnexion sont-elles importantes pour les développeurs de stockage ?
Les projets de stockage nécessitent un accès au réseau, mais des études longues et des coûts de mise à niveau du réseau de transport peuvent retarder la construction et augmenter le risque du projet. Les résultats des files d'attente peuvent affecter les commandes d'équipements, les plans de financement et les dates de mise en service commerciale, en particulier lorsque les coûts restent incertains avant qu'un développeur prenne des engagements majeurs.