
Tamaño y Participación del Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
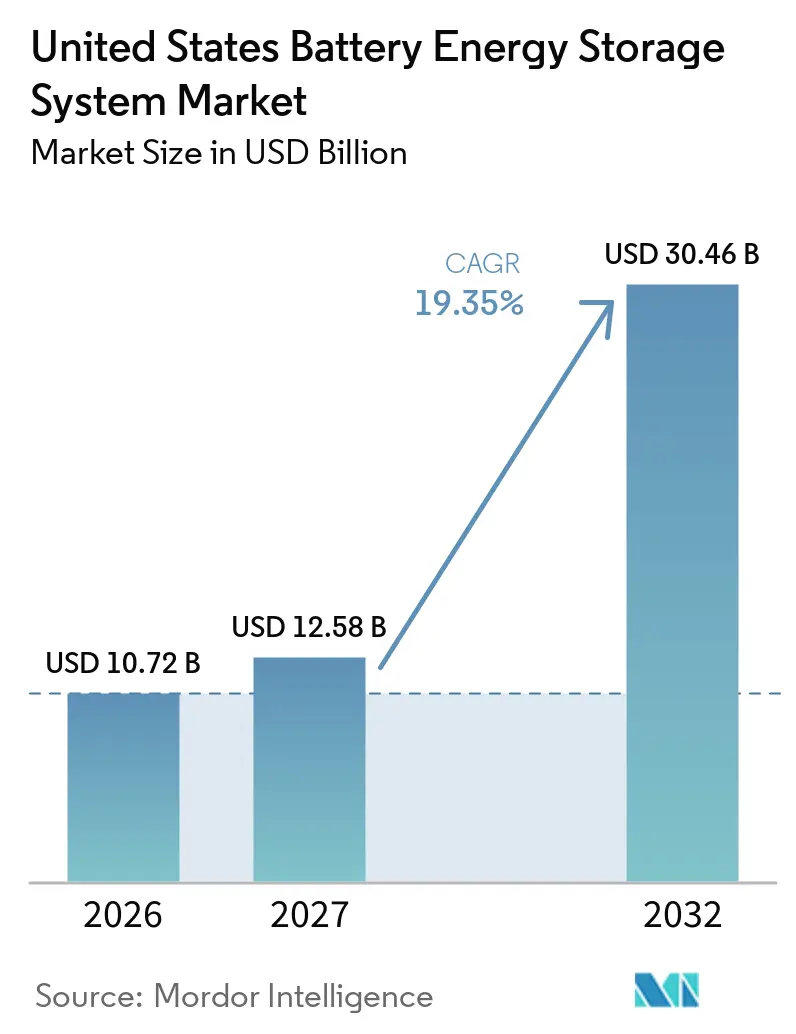
| Tamaño del mercado en el año base (2026) | 10.72 Mil millones de dólares |
| Tamaño del Mercado (2027) | 12.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 30.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.35 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del mercado de sistemas de almacenamiento de energía en baterías de los Estados Unidos sea de 10,72 mil millones de USD en 2026, 12,58 mil millones de USD en 2027, y alcance los 30,46 mil millones de USD para 2032, a una CAGR del 19,35% de 2027 a 2032. El crecimiento está impulsado por la necesidad de capacidad despachable a medida que se expande la generación renovable, la producción solar varía por hora y los operadores del sistema aplican reglas de adecuación de recursos que valoran la entrega confiable. La adquisición por parte de las empresas de servicios públicos sigue siendo la base de demanda principal, mientras que las grandes cargas eléctricas están ampliando la necesidad de capacidad flexible en varias regiones y haciendo que el calendario de los proyectos sea más crítico para las redes locales. Los incentivos fiscales federales y el apoyo a la fabricación nacional influyen en la economía de los proyectos, aunque las reglas de elegibilidad hacen que las decisiones de abastecimiento, los términos contractuales y los calendarios de proyectos sean más complejos. El mercado está evolucionando más allá de la regulación de frecuencia hacia el arbitraje de energía, los contratos de capacidad, el firme respaldo renovable y las configuraciones solares co-ubicadas, a medida que las regiones líderes añaden más almacenamiento. La congestión en las colas de interconexión, los mayores requisitos de actualización de transmisión, los requisitos de ubicación y el cumplimiento de la cadena de suministro siguen siendo restricciones significativas para el desarrollo.
Conclusiones Clave del Informe
- Por tipo de batería, los iones de litio representaron el 91,4% de la participación del Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos en 2026, mientras que se proyecta que las baterías de flujo crezcan a una CAGR del 23,6% hasta 2032.
- Por tipo de conexión, los sistemas conectados a la red representaron el 88,5% de los ingresos en 2026, mientras que se prevé que los sistemas fuera de la red y de microrred crezcan a una CAGR del 22,4% hasta 2032.
- Por componente, los paquetes de baterías y bastidores representaron el 60,2% de los ingresos en 2026, mientras que se prevé que el software de gestión de energía crezca a una CAGR del 20,3% hasta 2032.
- Por rango de capacidad de energía, la categoría de 101 a 500 MWh representó el 40,7% de los ingresos en 2026, mientras que se prevé que los proyectos por encima de 500 MWh crezcan a una CAGR del 20,8% hasta 2032.
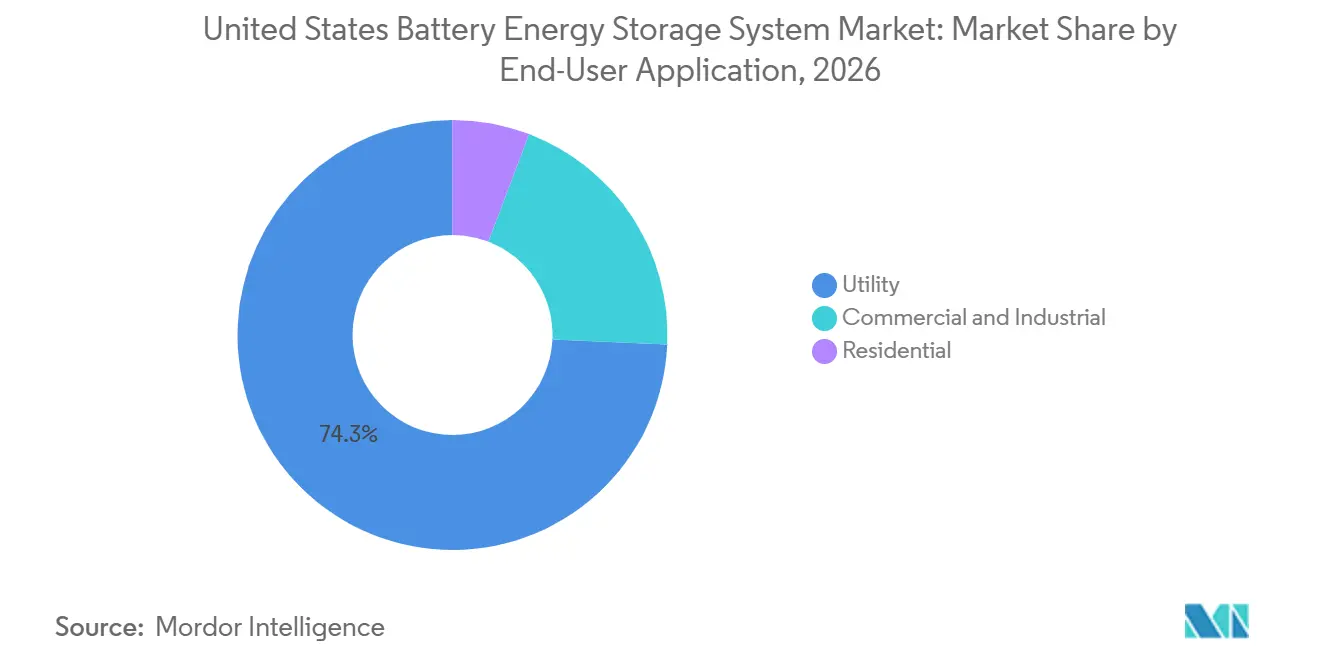
- Por aplicación de usuario final, las empresas de servicios públicos representaron el 74,3% de los ingresos en 2026, mientras que se prevé que las aplicaciones comerciales e industriales crezcan a una CAGR del 21,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Firme Respaldo Renovable y Acreditación de Capacidad | +3.8% | CAISO, ERCOT, MISO, SPP y expansión nacional | Largo plazo (≥ 4 años) |
| Créditos Fiscales Federales e Incentivos de Contenido Nacional | +3.2% | Nacional, con ganancias tempranas en Texas, California y Arizona | Mediano plazo (2-4 años) |
| Crecimiento de la Carga de Centros de Datos e Inteligencia Artificial | +2.7% | Virginia, Texas, Arizona, Georgia e Illinois | Mediano plazo (2-4 años) |
| Reducción de Costos de Iones de Litio y Mejora del LCOS | +2.9% | Cadena de suministro global, con demanda concentrada en ERCOT y CAISO | Corto plazo (≤ 2 años) |
| Objetivos Estatales de Confiabilidad y Volatilidad de las Tarifas Minoristas | +2.1% | California, Nueva York, Texas, Illinois y Maryland | Mediano plazo (2-4 años) |
| Almacenamiento Co-ubicado y Reducción de Curtailment | +1.5% | CAISO, ERCOT, WECC, PJM y MISO | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Necesidades de Firme Respaldo Renovable a Escala de Servicios Públicos y Acreditación de Capacidad
El firme respaldo renovable es un impulsor central de adquisición para el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos porque el almacenamiento puede desplazar la producción desde períodos de generación excedente hacia períodos en que se necesita energía. El Operador Independiente del Sistema de California aplica un estándar de despacho de 4 horas en su marco de adecuación de recursos, lo que convierte la duración en un requisito importante de diseño del proyecto en lugar de una elección secundaria de equipos. Los proyectos de almacenamiento se emparejan cada vez más con capacidad solar, lo que ayuda a reducir el curtailment, respalda el despacho cuando la generación solar cae y puede reducir la exposición a actualizaciones de interconexión separadas. La Asociación de Industrias de Energía Solar informó que el 48% del almacenamiento a escala de servicios públicos de EE. UU. estaba co-ubicado con solar, y la duración de los proyectos aumentó durante 2026. Los procesos de acreditación de capacidad en el Operador Independiente del Sistema de Midcontinent y PJM Interconnection también otorgan mayor valor a la producción de almacenamiento confiable y extienden la relevancia de estos sistemas más allá de los mercados occidentales establecidos. El cambio hacia adquisiciones de mayor duración respalda proyectos más grandes y puede favorecer el rango por encima de 500 MWh donde las condiciones del sitio, la transmisión y la construcción permiten el desarrollo.
Créditos Fiscales Federales para Almacenamiento e Incentivos de Contenido Nacional
Los incentivos federales continúan dando forma a la economía del Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos al cambiar el costo relativo de los proyectos que cumplen los requisitos aplicables. La Sección 48E proporciona un crédito fiscal a la inversión base para inversiones en electricidad limpia calificada, incluido el almacenamiento de energía. Las reglas de contenido nacional pueden mejorar el valor del crédito para proyectos que cumplen las condiciones de abastecimiento, por lo que los desarrolladores ahora consideran la documentación y el origen del equipo en una etapa más temprana. Los créditos de fabricación también respaldan la producción nacional de celdas y módulos, lo que puede cambiar el costo relativo de los sistemas ensamblados localmente y reducir la dependencia de un grupo limitado de rutas de importación. La capacidad de fabricación nacional también se está convirtiendo en parte de la evaluación de proveedores para proyectos que requieren documentación de cumplimiento clara. Los desarrolladores aún deben alinear los planes de adquisición con el crédito fiscal aplicable y los requisitos de entidades extranjeras antes de comprometer el capital del proyecto, ya que los cambios tardíos podrían afectar tanto el costo del proyecto como la elegibilidad.
Crecimiento de la Carga de Centros de Datos e Inteligencia Artificial
El crecimiento de la carga de los centros de datos crea un canal de demanda adicional para el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos porque las instalaciones requieren tanto grandes volúmenes de electricidad como operaciones confiables. La Agencia Internacional de Energía informó que el consumo de electricidad de los centros de datos aumentó un 17% en 2025.[1] El Departamento de Energía de EE. UU. y el Laboratorio Nacional Lawrence Berkeley proyectaron que el consumo de los centros de datos aumentaría un 29% de 2025 a 2026 en el caso de referencia.[2] Estas cargas pueden requerir energía resiliente y operaciones flexibles donde la capacidad de la red está restringida, especialmente cuando el crecimiento de las instalaciones es más rápido que la expansión de la red local. Los sistemas conectados a la red pueden respaldar las necesidades de la red local, mientras que el almacenamiento en sitio puede ayudar a gestionar cambios rápidos en la demanda de las instalaciones, respaldar los arreglos de respaldo y reducir la exposición a actualizaciones de red retrasadas. Esto es particularmente relevante en regiones con desarrollo concentrado de centros de datos y largos plazos de interconexión, donde el acceso a la electricidad puede influir en el calendario de nuevas construcciones.
Reducción de Costos de Sistemas de Iones de Litio y Mejora del LCOS
La caída de los costos de las baterías ha mejorado el caso de proyecto para el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos y ha ampliado el rango de aplicaciones que los desarrolladores pueden considerar. Los sistemas de fosfato de hierro y litio se utilizan ampliamente en aplicaciones a escala de servicios públicos porque combinan características de costo, vida útil del ciclo y seguridad que se adaptan a implementaciones estandarizadas a gran escala. Los costos más bajos del sistema pueden hacer que el almacenamiento sea más competitivo con los recursos de generación de gas de pico en los mercados mayoristas de energía, particularmente cuando los sistemas pueden capturar varios flujos de valor a lo largo de su vida operativa. Una vida útil del ciclo más larga también respalda un perfil de costos más estable a medida que un activo envejece y completa ciclos repetidos de carga y descarga. Estas condiciones favorecen las implementaciones estandarizadas de servicios públicos y los proyectos de almacenamiento solar combinado, al tiempo que otorgan mayor importancia a la disponibilidad del sistema y al rendimiento operativo real. Aumentan la presión competitiva sobre los proveedores cuyos sistemas no pueden ofrecer un rendimiento similar, certeza en la cadena de suministro o una ruta clara hacia una adquisición conforme.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Colas de Interconexión y Costos de Actualización de Transmisión | -2.8% | Nacional, más severo en MISO, SPP y PJM, y en curso en CAISO | Largo plazo (≥ 4 años) |
| Incertidumbre sobre FEOC, Contenido Nacional, Aranceles y Trazabilidad | -2.5% | Nacional, con efectos agudos en desarrolladores dependientes de importaciones en ERCOT y CAISO | Mediano plazo (2-4 años) |
| Seguridad contra Incendios, Ubicación, Seguros y Requisitos de Autoridad | -1.5% | Nacional, con mayor complejidad en zonas urbanas densas y regiones propensas a incendios forestales | Mediano plazo (2-4 años) |
| Ciberseguridad, Control de Firmware y Riesgo de Garantía | -0.9% | Nacional, incluidos los mercados bajo jurisdicción de FERC y activos contratados por servicios públicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Colas de Interconexión y Costos de Actualización de Transmisión
Los retrasos en la interconexión son una restricción importante para el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos porque un proyecto no puede operar hasta que asegure una conexión viable a la red eléctrica. El Laboratorio Nacional Lawrence Berkeley informó que 2.061 GW de capacidad de generación y almacenamiento estaban buscando interconexión a la red a finales de 2025, incluidos 749 GW de proyectos de almacenamiento.[3] El tiempo desde una solicitud de interconexión hasta la operación comercial había aumentado a más de 4 años para los proyectos construidos durante 2018-2024. La reforma del estudio de clústeres puede mejorar la gestión del proceso, pero no elimina la necesidad de actualizaciones de transmisión, revisión de ingeniería local o decisiones de asignación de costos. Los desarrolladores enfrentan un mayor riesgo cuando los costos requeridos de actualización de la red no se conocen antes de los compromisos de adquisición importantes, ya que esos costos pueden afectar las necesidades de financiamiento del proyecto y los rendimientos esperados. La congestión en la cola es especialmente significativa en regiones donde el almacenamiento de otro modo respaldaría el crecimiento renovable, la confiabilidad y el desarrollo de nuevas grandes cargas.
Incertidumbre sobre FEOC, Contenido Nacional, Aranceles y Trazabilidad
Las reglas sobre entidades extranjeras y los requisitos de contenido nacional añaden complejidad de adquisición al Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos, particularmente para proyectos que buscan incentivos fiscales disponibles. H.R. 1 introdujo umbrales de Ratio de Costo de Asistencia Material que afectan la elegibilidad para créditos fiscales de proyectos que utilizan productos asociados con entidades extranjeras prohibidas. Los desarrolladores necesitan una trazabilidad clara en celdas, módulos y otros productos manufacturados al planificar proyectos elegibles, y necesitan esa información con suficiente anticipación para dar forma a los contratos y al diseño del proyecto. Este requisito puede ralentizar los contratos y concentrar la demanda entre los proveedores con cadenas de suministro nacionales documentadas o no restringidas, especialmente cuando los calendarios de entrega son ajustados. Las reglas también pueden afectar la comparación de costos entre productos importados y alternativas conformes, ya que la elegibilidad para créditos puede tener un efecto material en la economía general del proyecto. A medida que se emitan orientaciones actualizadas, las estructuras de adquisición para proyectos planificados para 2027 y 2028 seguirán siendo sensibles a la interpretación del cumplimiento y la disponibilidad de equipos calificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
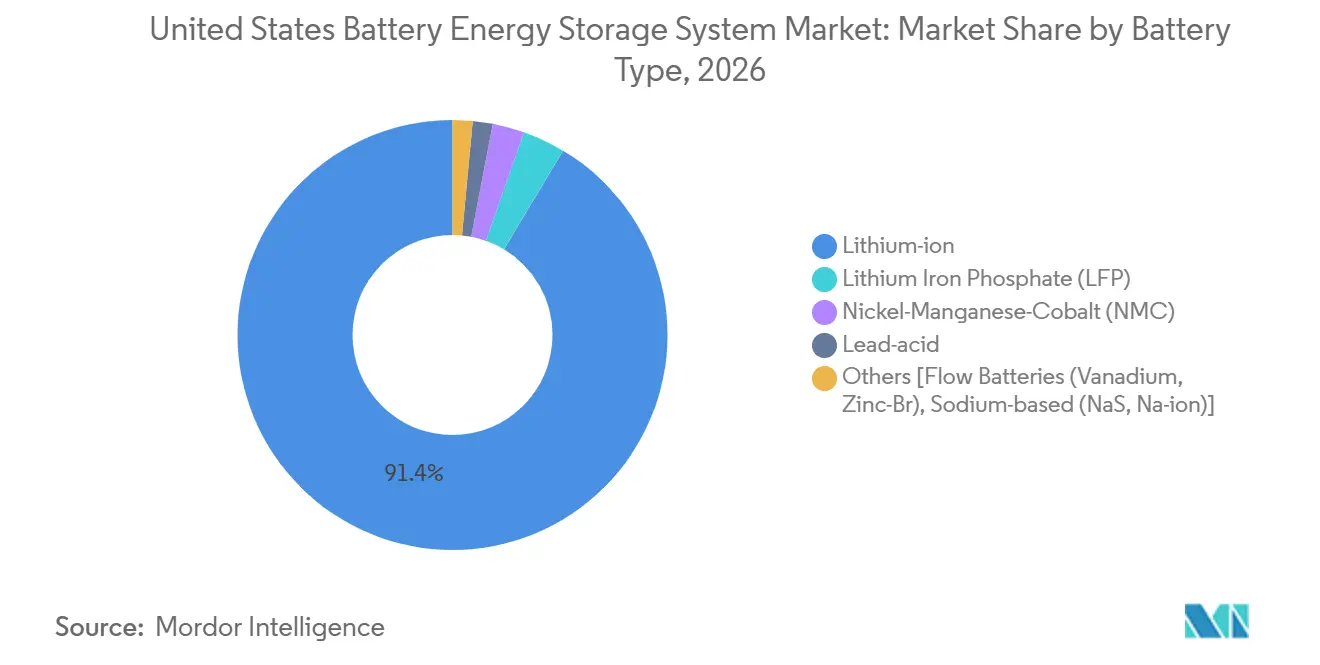
Los Iones de Litio Mantienen una Fuerte VentajaLa tecnología de iones de litio representó el 91,4% de los ingresos de 2026 en el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos. El fosfato de hierro y litio se ha convertido en la química dominante para servicios públicos debido a su costo, escalabilidad y vida operativa. La química de níquel manganeso cobalto desempeña un papel más limitado donde la alta densidad de energía y las restricciones del sitio son prioridades, mientras que las baterías de plomo-ácido permanecen concentradas en aplicaciones de reemplazo fuera de la red heredadas. Las baterías de flujo son la categoría de más rápido crecimiento, con una CAGR proyectada del 23,6% hasta 2032, respaldada por necesidades de adquisición de larga duración. Las baterías de flujo de vanadio representaron más del 70% de la capacidad instalada de baterías de flujo en EE. UU. Dairyland Power Cooperative ordenó 43 MWh de baterías de flujo de vanadio Invinity en agosto de 2026 para sitios en el Alto Medio Oeste, respaldado por el programa REVIVE del Departamento de Energía de EE. UU.
Este pedido refleja el interés comercial de los servicios públicos en aplicaciones de mayor duración. Los sistemas basados en sodio y zinc-bromo permanecieron en etapas precomerciales o de inicio comercial, pero pueden ganar relevancia donde el abastecimiento nacional y la duración de múltiples horas importan más que las ventajas de costo a corto plazo de los iones de litio. El segmento de baterías de flujo sigue siendo más pequeño que el de iones de litio en términos de tamaño de mercado, aunque tiene un perfil de crecimiento más sólido en aplicaciones especializadas. La selección de baterías continuará dependiendo de las condiciones del sitio, la duración del despacho, el costo y la elegibilidad de la cadena de suministro, dejando cada química adecuada para diferentes requisitos operativos en lugar de un modelo de proyecto único y uniforme.

Por Tipo de Conexión:
Los Sistemas Conectados a la Red LideranLos sistemas conectados a la red representaron el 88,5% de los ingresos de 2026 en el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos, atendiendo necesidades de arbitraje de energía, capacidad e integración renovable. El despliegue récord en 2025 reflejó la adquisición por parte de los servicios públicos y el papel continuo del almacenamiento a escala de red. ERCOT y CAISO operan grandes flotas de almacenamiento, aunque la saturación en la regulación de frecuencia ha redirigido los activos hacia productos de capacidad y arbitraje de energía.
Se proyecta que los sistemas fuera de la red y de microrred crezcan a una CAGR del 22,4% hasta 2032. Los operadores de centros de datos pueden considerarlos cuando los estudios de conexión a la red y las actualizaciones retrasan el nuevo servicio, mientras que la modernización de redes rurales e insulares proporciona casos de uso adicionales. Las microrredes ofrecen una opción autónoma para cargas sub-utilitarias que enfrentan largos plazos de desarrollo. Su economía está determinada por los costos de generación local, los requisitos de interconexión, las necesidades de confiabilidad y el valor de las interrupciones evitadas. Aunque los proyectos conectados a la red de servicios públicos siguen siendo la base de demanda más grande, el mercado se está extendiendo más allá de las aplicaciones de red central. Los desarrolladores de proyectos deben sopesar los beneficios de resiliencia frente al costo adicional de la generación local y los controles.
Por Componente:
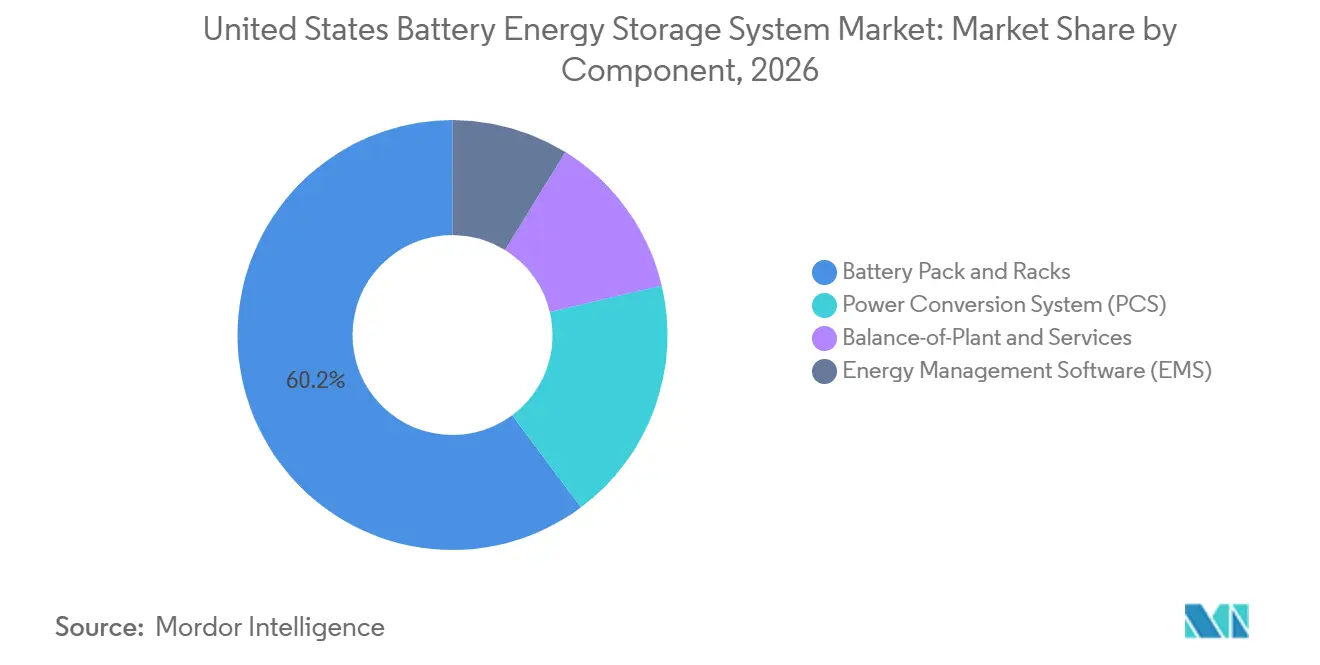
El Hardware Proporciona Escala Mientras el Software Respalda las OperacionesLos paquetes de baterías y bastidores representaron el 60,2% de los ingresos de componentes de 2026 en el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos, lo que refleja la naturaleza intensiva en capital de las grandes implementaciones. Los sistemas de conversión de energía controlan la interfaz entre las baterías y la red eléctrica, mientras que el equipo y los servicios de balance de planta siguen siendo necesarios para la entrega del proyecto. El software de gestión de energía es el componente de más rápido crecimiento, con una CAGR proyectada del 20,3% hasta 2032, respaldando decisiones en arbitraje de energía, respuesta de frecuencia y gestión de cargos por demanda.
Fluence Energy lanzó su plataforma Smartstack de 10 MWh en junio de 2026, indicando que entregaba una densidad de energía a nivel de sitio de 680 MWh por acre.[4] Esto ilustra el vínculo entre el diseño de hardware y las operaciones respaldadas por software. A medida que los precios del hardware disminuyen, los propietarios de activos pueden dar mayor importancia a la calidad del despacho y la gestión del ciclo de vida. Los incentivos para módulos nacionales también pueden cambiar la combinación de componentes al fomentar el ensamblaje local. El mercado continúa requiriendo tanto equipos físicos como controles capaces de gestionar las cambiantes condiciones de la red. Los proveedores deben demostrar que sus sistemas pueden ofrecer una operación confiable durante toda la vida útil del activo.
Por Rango de Capacidad de Energía:
Los Proyectos de Escala Media Ocupan la Posición Más GrandeEl rango de 101 a 500 MWh representó el 40,7% de los ingresos de 2026 en el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos y se adapta a muchas configuraciones de almacenamiento independiente y solar más almacenamiento. Los proyectos por debajo de 100 MWh incluyen aplicaciones comerciales e industriales, conectadas a la distribución y residenciales detrás del medidor, y pueden enfrentar presión de precios a medida que el hardware se estandariza. Se proyecta que la categoría por encima de 500 MWh crezca a una CAGR del 20,8% hasta 2032, respaldada por necesidades de capacidad de múltiples horas, grandes desarrollos solares e instalaciones de alta carga. Los proyectos muy grandes pueden distribuir algunos costos de interconexión a través de una mayor cantidad de energía instalada.
El desarrollo de proyectos muy grandes sigue estando limitado por estudios de transmisión, disponibilidad de terreno, permisos y aceptación local. El tamaño del mercado para proyectos por encima de 500 MWh dependerá de si los desarrolladores pueden asegurar la interconexión y completar la construcción dentro de los plazos requeridos. Los activos de escala media siguen siendo relevantes porque pueden adaptarse a una gama más amplia de configuraciones de proyectos de red y solar. El tamaño del proyecto continuará siendo determinado por la infraestructura local, así como por la tecnología y la economía del proyecto. Los proyectos grandes también requieren una coordinación cuidadosa entre desarrolladores, proveedores de equipos, servicios públicos y autoridades de permisos.
Por Aplicación de Usuario Final:
Los Servicios Públicos Siguen Siendo el Grupo de Clientes PrincipalLos servicios públicos representaron el 74,3% de los ingresos de 2026 en el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos, respaldados por la adecuación de recursos, la integración renovable y la necesidad de desplazar energía a lo largo de las horas del día. Las instalaciones a escala de servicios públicos fueron el principal contribuyente al despliegue de almacenamiento durante 2026. El segmento residencial se contrajo un 2% en 2026 tras la expiración del crédito fiscal a la inversión de la Sección 25D. Los proyectos de servicios públicos siguen dependiendo de las reglas del mercado, el acceso a la transmisión y la contratación a largo plazo.
Se proyecta que las aplicaciones comerciales e industriales crezcan a una CAGR del 21,3% hasta 2032, respaldadas por compromisos de energía limpia, gestión de cargos por demanda y nuevas oportunidades de servicios auxiliares. Los grandes consumidores de electricidad pueden usar el almacenamiento para gestionar el riesgo operativo y mejorar la resiliencia energética. Meta Platforms y NextEra Energy Resources firmaron 11 acuerdos de compra de energía y 2 acuerdos de almacenamiento de energía por un total de 2,5 GW a finales de 2025, lo que ilustra la relación más estrecha entre los compradores comerciales y el suministro a escala de servicios públicos. Aunque los servicios públicos mantienen la base de ingresos más grande, el mercado continuará atrayendo demanda de ambos grupos. La demanda de grandes clientes comerciales también puede influir en la ubicación del proyecto y los perfiles operativos deseados.
Análisis Geográfico
ERCOT y CAISO siguen siendo las principales regiones operativas del Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos, lo que convierte a Texas y California en las ubicaciones más destacadas para el despliegue a escala de servicios públicos. La Administración de Información de Energía informó que la capacidad de almacenamiento de baterías operativa en EE. UU. alcanzó los 43,6 GW a finales de 2025 y se aproximaba a los 52 GW a mediados de 2026. El marco de adecuación de recursos de California otorga valor al almacenamiento capaz de suministrar energía durante varias horas. Arizona registró 6,2 GWh de despliegues de almacenamiento a escala de servicios públicos en el segundo trimestre de 2026, respaldado por la economía del emparejamiento solar y el acceso a la transmisión occidental. La participación de mercado de estas regiones operativas del oeste y Texas sigue siendo significativa, aunque la creciente saturación del mercado está influyendo en cómo se despachan y financian los proyectos.
PJM y MISO representan áreas importantes para la próxima fase de desarrollo de proyectos, a medida que la actividad de almacenamiento se desplaza más allá de su concentración inicial en California y Texas. Los plazos de interconexión y los requisitos de actualización de transmisión pueden afectar significativamente si los proyectos propuestos alcanzan la operación comercial, lo que hace que la posición en la cola, la certeza de costos y la duración del proyecto sean consideraciones centrales para el desarrollo regional. Se espera que el Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos se expanda de manera desigual en regiones donde las reglas del mercado eléctrico local y las condiciones de la red no ofrecen oportunidades de ingresos comparables.
Nueva York, ISO-NE, Nevada, Illinois, Michigan y Georgia también son ubicaciones emergentes para el desarrollo del almacenamiento. El objetivo de almacenamiento de Nueva York y el marco de pico limpio de Nueva Inglaterra ilustran el papel de la política estatal y regional en la configuración del interés en los proyectos, mientras que la actividad de solar más almacenamiento de Nevada demuestra cómo la disponibilidad de recursos puede respaldar el despliegue. La expansión geográfica dependerá del acceso a la interconexión, los acuerdos de ingresos viables y la capacidad de los desarrolladores para avanzar los proyectos desde la planificación hasta la operación comercial.
Panorama Competitivo
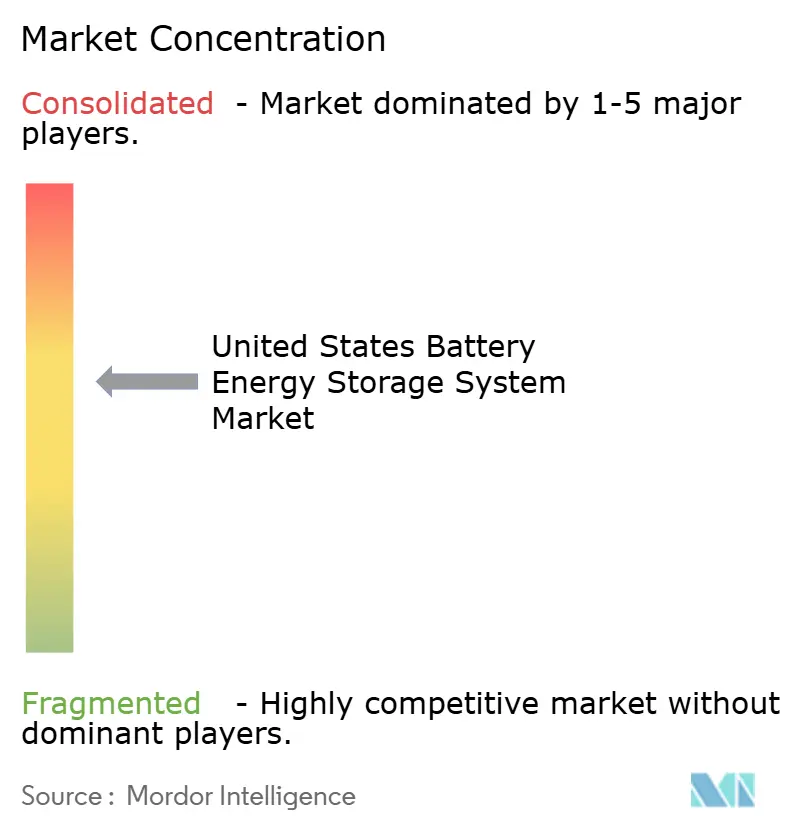
El Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos tiene una competencia moderadamente concentrada en grandes proyectos de servicios públicos. Fluence Energy, Tesla, AES Corporation y Sungrow Power Supply están activos en el suministro de sistemas y la entrega de proyectos, mientras que Contemporary Amperex Technology, LG Energy Solution, Samsung SDI y BYD siguen siendo importantes proveedores de celdas. La arquitectura de la cadena de suministro se ha convertido en un factor competitivo central en 2026. Los desarrolladores con suministro de celdas nacionales documentado o no restringido tienen ventajas en financiamiento y elegibilidad para créditos fiscales. Los proveedores compiten en escala del sistema, disponibilidad de equipos, ejecución del proyecto y la capacidad de respaldar los requisitos del cliente a lo largo del ciclo de vida del proyecto. Fluence Energy lanzó Smartstack en junio de 2026 para aplicaciones de alta densidad donde la huella del proyecto es una restricción.
El software también es un punto importante de diferenciación. La plataforma Mosaic de Fluence Energy y la plataforma Autobidder de Tesla respaldan el despacho a través de múltiples flujos de ingresos, y los ingresos recurrentes por software pueden reducir la exposición a la presión sobre los márgenes del hardware. Los integradores más pequeños deben competir en ejecución de proyectos, controles, relaciones con clientes y certeza de suministro. Wärtsilä y Mitsubishi Power Americas participan en sistemas híbridos de gas y almacenamiento donde los requisitos de despachabilidad superan la duración estándar de las baterías de fosfato de hierro y litio (LiFePO4). Los requisitos de cumplimiento de NERC CIP para sistemas conectados a la red bajo la supervisión de FERC pueden añadir costos, particularmente para los proveedores más pequeños.
El almacenamiento de larga duración, los sistemas comerciales e industriales en los mercados del este y las plantas de energía virtual residenciales siguen siendo áreas de oportunidad. La venta de 43 MWh de Invinity Energy Systems a Dairyland Power Cooperative refleja la demanda de los servicios públicos de aplicaciones de baterías de flujo en el Alto Medio Oeste. Sungrow Power Supply y Delta Capacity firmaron un acuerdo marco de 1 GWh para implementaciones de PowerTitan 2.0 en febrero de 2026. Fluence Energy también anunció un sistema Smartstack de contenido nacional para el proyecto Rexford 2 de 800 MWh en California. La competencia dependerá de la capacidad de cumplimiento, la tecnología bancable, el rendimiento del software y la capacidad de entregar grandes sistemas a tiempo. Los proveedores más grandes están posicionados para beneficiarse donde los clientes priorizan la ejecución probada y las cadenas de suministro conformes.
Líderes de la Industria de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos
-
Sungrow Power Supply Co., Ltd.
-
Tesla, Inc.
-
Fluence Energy, Inc.
-
NextEra Energy Resources, LLC
-
FlexGen
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos Empresas cubiertas en este informe
- AES Corporation
- BYD Company Limited
- Canadian Solar Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Eaton Corporation plc
- Energy Vault Holdings, Inc.
- Enphase Energy, Inc.
- esVolta, LP
- FlexGen Power Systems, Inc.
- Fluence Energy, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Invenergy LLC
- Jupiter Power LLC
- LG Energy Solution Ltd.
- Mitsubishi Power Americas, Inc.
- NextEra Energy Resources, LLC
- Powin, LLC
- Saft Groupe S.A.
- Samsung SDI Co., Ltd.
- Schneider Electric SE
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- Wärtsilä Corporation
Desarrollos recientes de la industria en Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos
- Agosto de 2026: Dairyland Power Cooperative realizó un pedido a Invinity Energy Systems de 43 MWh de baterías de flujo de vanadio Endurium en múltiples ubicaciones del Alto Medio Oeste bajo el Programa REVIVE del Departamento de Energía de EE. UU. El proyecto representa una de las mayores adquisiciones de baterías de flujo de vanadio a escala de servicios públicos en los Estados Unidos y destaca el creciente interés en tecnologías de almacenamiento de energía de larga duración más allá de los iones de litio.
- Julio de 2026: Fluence Energy acordó suministrar un sistema de almacenamiento de energía en baterías Smartstack de 200 MW / 800 MWh para el proyecto Rexford 2 de Avantus en el condado de Tulare, California. El proyecto utilizará celdas de batería de origen nacional fabricadas en Utah, Carolina del Sur y Texas, apoyando la localización de la cadena de suministro de EE. UU. Se espera que la construcción comience en 2027, con operación comercial prevista para finales de 2028.
- Julio de 2026: Fluence Energy lanzó su plataforma de almacenamiento de energía Smartstack de 10 MWh, diseñada para lograr densidades de energía de hasta 680 MWh por acre. El sistema está orientado a proyectos de solar más almacenamiento a escala de servicios públicos en regiones con restricciones de terreno y congestión de red en todo Estados Unidos, permitiendo una mayor capacidad de almacenamiento dentro de una huella de proyecto más pequeña.
- Enero de 2026: Redwood Materials completó una ronda de financiamiento Serie E de 425 millones de USD, valorando la empresa en más de 6 mil millones de USD y apoyando la expansión de las capacidades de reciclaje de baterías y producción de materiales para baterías en los Estados Unidos.
Alcance del Informe del Mercado de Sistemas de Almacenamiento de Energía en Baterías de los Estados Unidos
Un sistema de almacenamiento de energía en baterías (BESS) es una configuración tecnológica integrada que almacena energía eléctrica en baterías recargables y la descarga según sea necesario. Captura el exceso de electricidad de fuentes renovables como la solar y la eólica, o de la red eléctrica durante períodos de baja demanda. Los sistemas de conversión de energía y los controladores integrados gestionan el flujo de electricidad, convirtiéndola entre el almacenamiento y el uso en la red. Al equilibrar la oferta y la demanda en tiempo real, un BESS estabiliza la red eléctrica, previene escaseces y proporciona energía de respaldo confiable.
El mercado de sistemas de almacenamiento de energía en baterías de los Estados Unidos está segmentado por tipo de batería en iones de litio, fosfato de hierro y litio (LFP), níquel-manganeso-cobalto (NMC), plomo-ácido y otras baterías que incluyen baterías de flujo (vanadio y zinc-bromo) y baterías basadas en sodio (NaS e iones de sodio). Por tipo de conexión, el mercado está segmentado en sistemas conectados a la red (interconectados con servicios públicos) y fuera de la red (microrred e híbrido). Por componente, el mercado está segmentado en paquete de baterías y bastidores, sistemas de conversión de energía (PCS), software de gestión de energía (EMS) y balance de planta y servicios. Por rango de capacidad de energía, el mercado está segmentado en por debajo de 100 MWh, 101 a 500 MWh y por encima de 500 MWh. Por aplicación de usuario final, el mercado está segmentado en residencial, comercial e industrial y servicios públicos. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Iones de litio |
| Fosfato de Hierro y Litio (LFP) |
| Níquel-Manganeso-Cobalto (NMC) |
| Plomo-ácido |
| Otros [Baterías de Flujo (Vanadio, Zinc-Br), Basadas en Sodio (NaS, Na-ion)] |
| Conectado a la Red (Interconectado con Servicios Públicos) |
| Fuera de la Red (Microrred, Híbrido) |
| Paquete de Baterías y Bastidores |
| Sistema de Conversión de Energía (PCS) |
| Software de Gestión de Energía (EMS) |
| Balance de Planta y Servicios |
| Por Debajo de 100 MWh |
| 101 a 500 MWh |
| Por Encima de 500 MWh |
| Residencial |
| Comercial e Industrial |
| Servicios Públicos |
| Por Tipo de Batería | Iones de litio |
| Fosfato de Hierro y Litio (LFP) | |
| Níquel-Manganeso-Cobalto (NMC) | |
| Plomo-ácido | |
| Otros [Baterías de Flujo (Vanadio, Zinc-Br), Basadas en Sodio (NaS, Na-ion)] | |
| Por Tipo de Conexión | Conectado a la Red (Interconectado con Servicios Públicos) |
| Fuera de la Red (Microrred, Híbrido) | |
| Por Componente | Paquete de Baterías y Bastidores |
| Sistema de Conversión de Energía (PCS) | |
| Software de Gestión de Energía (EMS) | |
| Balance de Planta y Servicios | |
| Por Rango de Capacidad de Energía | Por Debajo de 100 MWh |
| 101 a 500 MWh | |
| Por Encima de 500 MWh | |
| Por Aplicación de Usuario Final | Residencial |
| Comercial e Industrial | |
| Servicios Públicos |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas de almacenamiento de energía en baterías de los Estados Unidos para 2032?
Se prevé que el mercado de sistemas de almacenamiento de energía en baterías de los Estados Unidos alcance los 30,46 mil millones de USD para 2032, creciendo a una CAGR del 19,35% desde 2027. Esta estimación refleja la continua adquisición por parte de los servicios públicos, las necesidades de integración renovable y una demanda más amplia de capacidad flexible en los mercados eléctricos regionales establecidos y emergentes.
¿Qué tecnología de baterías tiene la mayor participación en el mercado de sistemas de almacenamiento de energía en baterías de los Estados Unidos?
Los iones de litio representaron el 91,4% de los ingresos en 2026. Sigue siendo ampliamente utilizado en grandes proyectos porque los desarrolladores valoran el suministro escalable, la experiencia operativa y las prácticas establecidas de implementación en servicios públicos. Las baterías de flujo tienen la tasa de crecimiento proyectada más alta, con una CAGR del 23,6% hasta 2032.
¿Qué está impulsando la demanda de sistemas de almacenamiento de energía en baterías en los Estados Unidos?
El firme respaldo renovable, las necesidades de adecuación de recursos, el crecimiento de la carga de los centros de datos, los incentivos fiscales y los menores costos de los sistemas de iones de litio respaldan la demanda. Estos impulsores son más relevantes donde las restricciones de transmisión, la generación solar variable y los requisitos de confiabilidad crean un valor claro para desplazar la electricidad a lo largo de varias horas.
¿Qué segmento de usuario final lidera la demanda en el mercado de sistemas de almacenamiento de energía en baterías de los Estados Unidos?
Los servicios públicos representaron el 74,3% de los ingresos en 2026, respaldados por la integración renovable, los requisitos de capacidad y las necesidades de desplazamiento de energía. Los clientes comerciales e industriales están creciendo más rápido a medida que buscan gestión de cargos por demanda, resiliencia del suministro y formas de gestionar los efectos operativos de las grandes cargas eléctricas.
¿Por qué son importantes las colas de interconexión para los desarrolladores de almacenamiento?
Los proyectos de almacenamiento requieren acceso a la red, pero los largos estudios y los costos de actualización de transmisión pueden retrasar la construcción y aumentar el riesgo del proyecto. Los resultados de la cola pueden afectar los pedidos de equipos, los planes de financiamiento y las fechas de operación comercial, particularmente cuando los costos permanecen inciertos antes de que un desarrollador realice compromisos importantes.