
Tamanho e Participação do Mercado de Seguros de Aviação dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
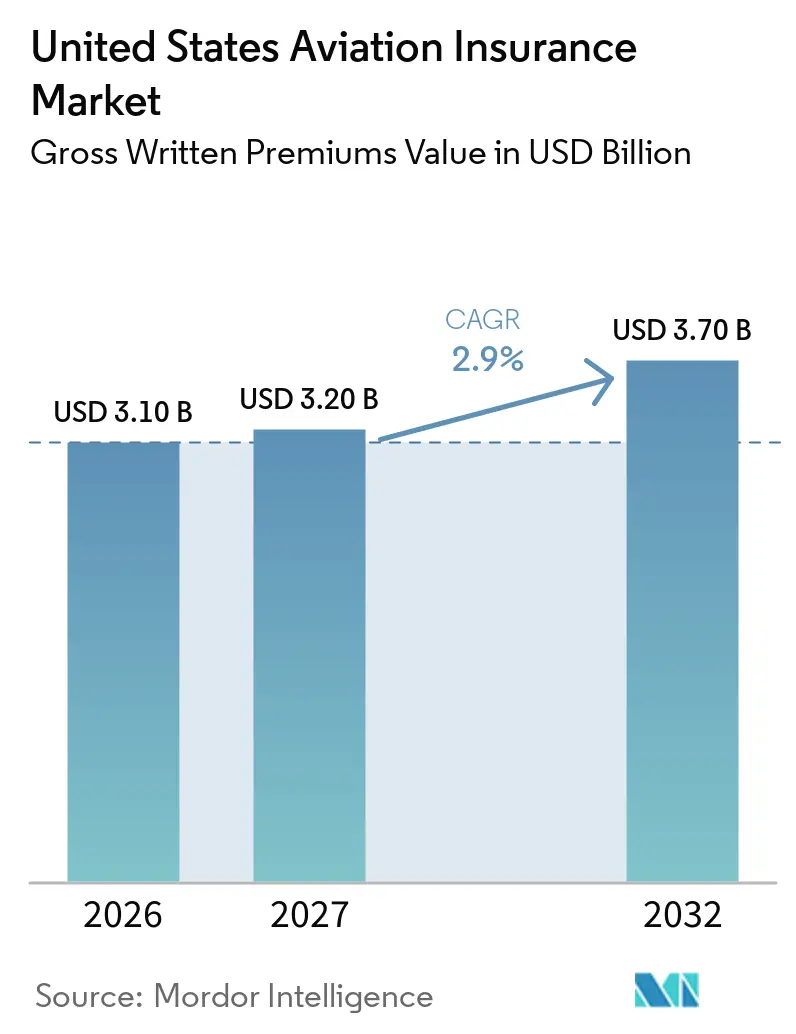
| Tamanho do mercado no ano base (2026) | 3.10 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.20 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.70 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 2.90 % |
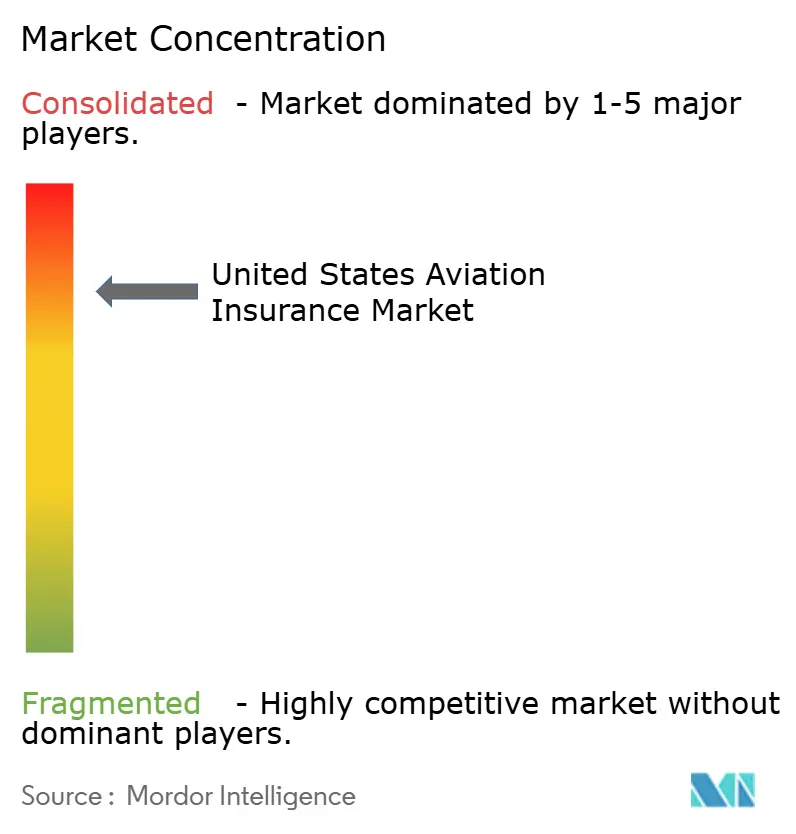
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Aviação dos Estados Unidos pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Seguros de Aviação dos Estados Unidos, em termos de valor de prêmios brutos subscritos, aumente de 3,10 bilhões de USD em 2026 para 3,20 bilhões de USD em 2027 e atinja 3,70 bilhões de USD até 2032, crescendo a um CAGR de 2,9% no período de 2027 a 2032.
O mercado de seguros de aviação dos Estados Unidos está passando por um ciclo contínuo de reprecificação após vários anos de perdas de subscrição, em vez de crescer exclusivamente devido ao aumento da exposição. A valorização das aeronaves, os custos de reparo e as indenizações por responsabilidade civil estão impulsionando revisões mais rigorosas dos termos de cobertura e das taxas de prêmio. As operações emergentes de drones e de aeronaves de decolagem e pouso vertical elétrico (eVTOL) estão gerando demanda por produtos de seguro especializados, enquanto os requisitos de arrendadores e financiadores continuam a sustentar a demanda básica por cobertura de casco e responsabilidade civil. A concorrência permanece intensa para riscos padronizados de aviação geral; no entanto, as seguradoras aplicam maior escrutínio a contas complexas de companhias aéreas e fabricantes devido à gravidade dos sinistros e à disciplina de resseguro. Essas condições favorecem seguradoras e intermediários com capacidade para avaliar riscos técnicos, gerenciar o acúmulo de exposição nos principais aeroportos e estruturar coberturas para modelos operacionais emergentes.
Principais Conclusões do Relatório
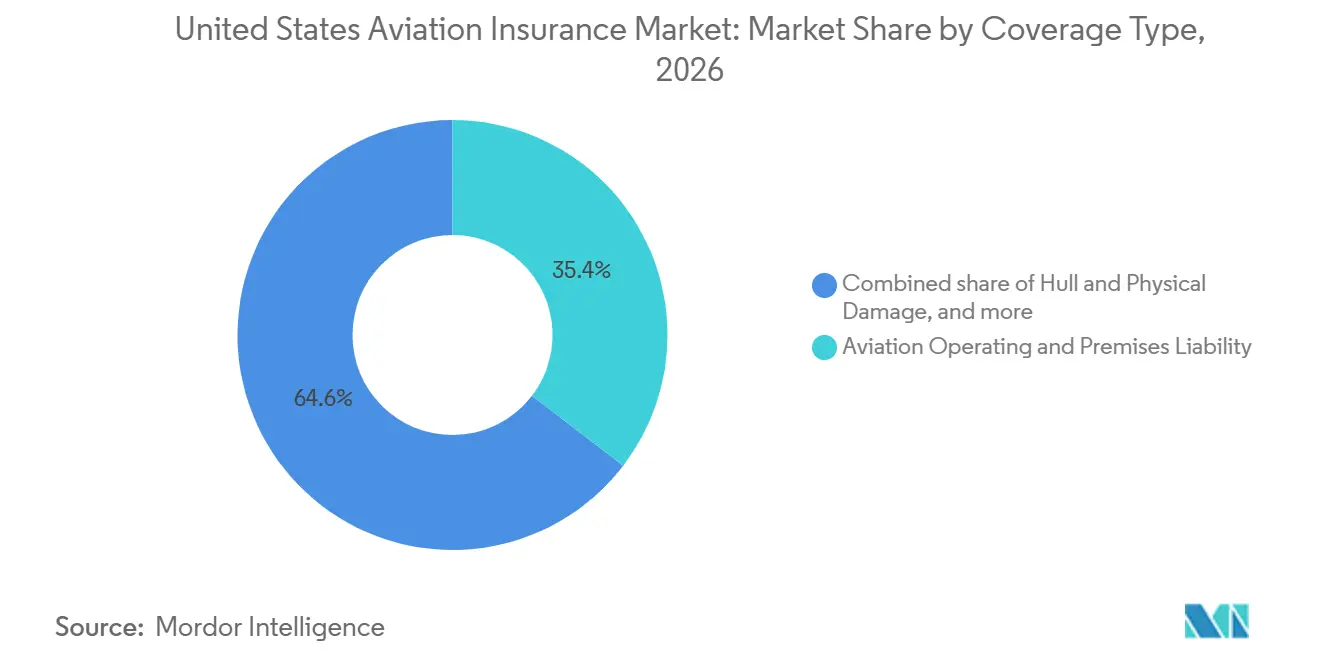
- Por tipo de cobertura, a responsabilidade civil operacional e de instalações de aviação capturou 35,4% da participação do mercado de seguros de aviação dos Estados Unidos em 2026, enquanto a responsabilidade civil por produtos de aviação tem projeção de crescimento a um CAGR de 5,3% até 2032.
- Por usuário final, companhias aéreas e operadores comerciais detiveram 50,8% da participação do mercado de seguros de aviação dos Estados Unidos em 2026, enquanto os segurados de responsabilidade civil por produtos de aviação têm projeção de crescimento a um CAGR de 4,9% até 2032.
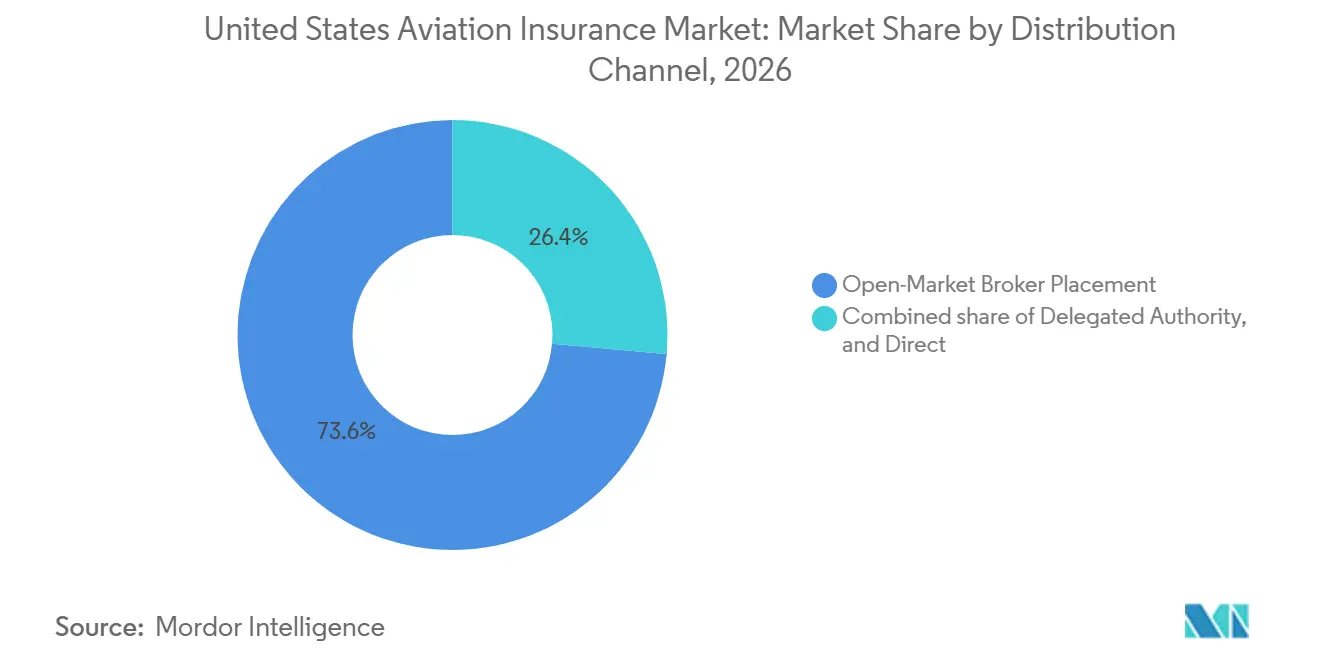
- Por canal de distribuição, a colocação por corretor no mercado aberto capturou 73,6% da participação do mercado de seguros de aviação dos Estados Unidos em 2026, enquanto a autoridade delegada tem projeção de crescimento a um CAGR de 7,1% até 2032.
- Por geografia, o Sul capturou 34,3% da participação do mercado de seguros de aviação dos Estados Unidos em 2026, enquanto o Oeste tem projeção de crescimento a um CAGR de 3,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação e Expansão da Atividade de Transporte Aéreo de Passageiros e Cargas dos Estados Unidos | +1.2% | Nacional, com maiores ganhos nas áreas de hub do Sul e do Oeste | Curto prazo (≤ 2 anos) |
| Crescimento na Utilização da Aviação Geral e nas Horas de Voo | +0.5% | Nacional, concentrado no Sul, Meio-Oeste e Oeste | Médio prazo (2-4 anos) |
| Valorização das Aeronaves, Custos de Reparo e Exposição de Ativos Segurados | +0.9% | Nacional, com efeitos primários sobre riscos de companhias aéreas e aeroespaciais | Curto prazo (≤ 2 anos) |
| Demanda por Seguros de Drones e Mobilidade Aérea Avançada | +0.6% | Oeste e Sul, com transbordamento para o Nordeste e Meio-Oeste | Médio prazo (2-4 anos) |
| Transferência Contratual de Risco por Arrendadores de Aeronaves, Financiadores e Fabricantes de Equipamentos Originais | +0.4% | Nacional, concentrado nos principais centros de arrendamento e financiamento | Longo prazo (≥ 4 anos) |
| Maiores Necessidades de Seguro para Drones, Mobilidade Aérea Avançada e Tecnologia Emergente | +0.3% | Oeste e Nordeste, com suporte da supervisão nacional da Administração Federal de Aviação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação e Expansão da Atividade de Transporte Aéreo de Passageiros e Cargas dos Estados Unidos
A atividade da aviação comercial sustenta a demanda por seguro de casco de aeronave, responsabilidade civil de companhias aéreas e seguros relacionados a aeroportos no mercado de seguros de aviação dos Estados Unidos. A previsão aeroespacial do ano fiscal de 2026–2046 da Administração Federal de Aviação (FAA) fornece projeções atualizadas para o tráfego de companhias aéreas comerciais e operações de aviação, refletindo a demanda contínua por transporte aéreo e serviços de aviação associados[1]. Volumes de tráfego mais elevados e maior utilização da frota podem aumentar a exposição segurada, enquanto a concentração de movimentos de aeronaves nos principais aeroportos cria potenciais riscos de acumulação decorrentes de colisões em solo, incêndios, condições meteorológicas severas e outros incidentes. As seguradoras devem, portanto, considerar os valores das aeronaves, as redes de rotas, a concentração aeroportuária e os limites de responsabilidade civil ao avaliar carteiras de companhias aéreas. Os requisitos obrigatórios de responsabilidade financeira e seguro para transportadoras aéreas aplicáveis também sustentam a demanda básica por cobertura de responsabilidade civil de aviação.
Crescimento na Utilização da Aviação Geral e nas Horas de Voo
A atividade da aviação geral sustenta a demanda por cobertura de casco de aeronave, responsabilidade civil e coberturas especializadas para proprietários de aeronaves privadas, operadores de aviação executiva, escolas de voo e outros usuários. A previsão aeroespacial 2026–2046 da FAA projeta que a frota ativa de aviação geral aumentará 12,1% entre 2026 e 2046, enquanto as horas de voo totais da aviação geral têm projeção de crescimento de 25,5% entre 2024 e 2046, equivalente a aproximadamente 1,0% de crescimento anual[2]. A perspectiva é desigual entre as categorias de aeronaves, com aeronaves a turbina e jatos executivos esperados para contribuir com o crescimento da atividade, enquanto as aeronaves a pistão tradicionais enfrentam perspectivas comparativamente mais fracas. Uma maior utilização pode aumentar a exposição a incidentes operacionais, danos físicos e sinistros de responsabilidade civil perante terceiros, sustentando a demanda por cobertura de seguro adequada. Os resultados de subscrição continuarão a depender do tipo de aeronave, do perfil operacional, da experiência do piloto, do histórico de sinistros e do valor da aeronave segurada.
Valorização das Aeronaves, Custos de Reparo e Exposição de Ativos Segurados
Os valores das aeronaves, a disponibilidade de componentes e os requisitos de manutenção especializada influenciam a gravidade e o custo dos sinistros de seguros de aviação. Quando as peças de reposição são escassas ou os reparos exigem instalações especializadas e expertise técnica, as aeronaves podem permanecer imobilizadas por períodos mais longos, aumentando as despesas de reparo e potencialmente estendendo as perdas associadas por interrupção de negócios onde a cobertura se aplica. Danos a estruturas compostas, aviônicos avançados, motores e outros componentes de alto valor também podem aumentar o custo de recolocar uma aeronave em serviço. Valores segurados mais elevados e custos de reparo maiores podem aumentar a gravidade potencial dos sinistros e reforçar a importância de avaliações precisas das aeronaves, limites de apólice adequados e seleção eficaz de riscos. Esses fatores reforçam a necessidade de precificação disciplinada, avaliação de perdas e proteção de resseguro em carteiras de companhias aéreas, aviação executiva e aviação geral.
Demanda por Seguros de Drones e Mobilidade Aérea Avançada
Drones comerciais e tecnologias de mobilidade aérea avançada estão criando oportunidades adicionais de seguro especializado no mercado de seguros de aviação dos Estados Unidos. A previsão aeroespacial 2026–2046 da FAA identifica sistemas de aeronaves não tripuladas e mobilidade aérea avançada como segmentos emergentes da aviação, embora o impacto de longo prazo dessas tecnologias permaneça incerto. Desenvolvimentos regulatórios, incluindo a ordem executiva de junho de 2025 sobre liderança americana em drones, buscam avançar a implantação doméstica de drones e estabelecer um programa piloto de integração de aeronaves de decolagem e pouso vertical elétrico (eVTOL). Em abril de 2025, Apollo e Moonrock anunciaram uma facilidade de seguro para inovação em drones, eVTOL e aviação com cobertura de responsabilidade civil de até 100 milhões de USD e cobertura de danos à propriedade de até 22,5 milhões de USD, demonstrando o desenvolvimento de capacidade especializada para riscos complexos e de maior valor[3]. À medida que as aplicações comerciais se expandem, as seguradoras precisarão avaliar os padrões operacionais em evolução, a responsabilidade civil perante terceiros, a responsabilidade civil por produtos, os danos físicos e os dados históricos de perdas limitados. O ritmo da demanda por seguros dependerá da implantação comercial, da implementação regulatória e da capacidade das seguradoras de precificar riscos emergentes de forma confiável.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sinistros de Alta Gravidade, Inflação Social e Custos de Litígio | -0.7% | Nacional; o risco de veredictos exorbitantes é mais elevado no Sudeste e nas grandes jurisdições metropolitanas | Curto prazo (≤ 2 anos) |
| Volatilidade da Capacidade e Precificação do Resseguro | -0.5% | Nacional; efeito desproporcional sobre seguradoras de aviação geral que cedem aproximadamente 50% dos prêmios a resseguradoras | Médio prazo (2–4 anos) |
| Manutenção de Frotas Envelhecidas, Disponibilidade de Peças e Complexidade dos Reparos | -0.4% | Nacional; impacto elevado sobre operadores com frotas de aeronaves envelhecidas e acesso limitado a peças especializadas e instalações de manutenção | Médio prazo (2–4 anos) |
| Histórico Limitado de Perdas para eVTOL, Sistemas de Aeronaves Não Tripuladas e Aeronaves Automatizadas | -0.3% | Nacional; concentrado em hubs emergentes de mobilidade aérea avançada e operações comerciais de drones | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sinistros de Alta Gravidade, Inflação Social e Custos de Litígio
Sinistros de alta gravidade e custos crescentes de litígio estão aumentando a pressão de subscrição no mercado de seguros de aviação dos Estados Unidos. A inflação social, incluindo indenizações maiores por júri e litígios de responsabilidade civil mais onerosos, pode aumentar a gravidade dos sinistros e tornar as perdas finais mais difíceis de estimar. O acidente do MD-11 da UPS Airlines em Louisville, Kentucky, em novembro de 2025, ilustra a escala potencial das perdas na aviação. O Conselho Nacional de Segurança nos Transportes identificou trincas por fadiga e falha por sobrecarga no suporte de fixação do motor esquerdo da aeronave, enquanto a investigação examinou o histórico de manutenção e a falha mecânica. Esses riscos podem levar as seguradoras a examinar mais detalhadamente os limites de responsabilidade civil, as práticas de manutenção e os históricos de perdas, particularmente para contas de companhias aéreas e aeroespaciais com exposição substancial nos Estados Unidos.
Volatilidade da Capacidade e Precificação do Resseguro
O resseguro continua sendo importante para o mercado de seguros de aviação dos Estados Unidos porque permite que as seguradoras primárias distribuam grandes perdas com aeronaves e suportem limites de apólice substanciais. Mudanças na precificação do resseguro, na capacidade disponível e no apetite por risco podem influenciar os termos de subscrição das seguradoras primárias, os níveis de retenção e a disposição de cobrir riscos complexos ou de alta gravidade. A Milliman relatou que as seguradoras de aviação geral dos Estados Unidos cederam aproximadamente 50% dos prêmios diretos subscritos a resseguradoras externas em 2025, refletindo a dependência do segmento na transferência de risco para gerenciar sinistros potencialmente grandes. Enquanto isso, grandes perdas na aviação, custos crescentes de reparo, incerteza de responsabilidade civil e riscos geopolíticos podem afetar as negociações de renovação e a disponibilidade de cobertura para determinadas exposições. Essas condições tornam os custos e a capacidade do resseguro considerações importantes para seguradoras e segurados, embora seus efeitos variem por categoria de risco e termos de renovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cobertura:
Linhas de Responsabilidade Civil Lideram à Medida que o Litígio de Sinistros de Produtos se AceleraA Responsabilidade Civil Operacional e de Instalações de Aviação deteve 35,4% do mercado de seguros de aviação dos Estados Unidos em 2026. O segmento atende operadores comerciais, aeroportos e operadores de base fixa que enfrentam exposição a lesões corporais e danos à propriedade. Os requisitos regulatórios de seguro para operações de aviação aplicáveis e as obrigações contratuais podem sustentar a demanda por cobertura de responsabilidade civil. O Casco e Danos Físicos permanecem outro tipo de cobertura importante porque os valores das aeronaves exigem proteção substancial. A Aviação de Guerra e Riscos Conexos tem um perfil de risco diferente, com cobertura moldada por desenvolvimentos geopolíticos, capacidade das seguradoras e exposição de rotas dos operadores.
A Responsabilidade Civil por Produtos de Aviação tem previsão de expansão a um CAGR de 5,3% até 2032, tornando-a o tipo de cobertura de crescimento mais rápido. A demanda por essa cobertura está vinculada à fabricação de aeronaves, ao fornecimento de componentes e às atividades de manutenção, reparo e revisão, onde alegados defeitos de projeto, deficiências de fabricação ou erros de manutenção podem resultar em sinistros substanciais. O acidente do MD-11 da UPS em Kentucky em novembro de 2025 ilustra a gravidade potencial de falhas técnicas, embora a investigação do Conselho Nacional de Segurança nos Transportes permaneça em andamento e não estabeleça uma determinação final de responsabilidade. Os requisitos de sistema de gestão de segurança da Administração Federal de Aviação se aplicam a determinados operadores da Parte 135 e organizações de projeto e fabricação da Parte 21, reforçando a importância de processos de segurança documentados e controles de risco. O seguro de produtos e operações concluídas permanece relevante para fabricantes de equipamentos originais, fornecedores de componentes e prestadores de serviços de manutenção.
Por Usuário Final:
Companhias Aéreas Ancoram os Prêmios Enquanto Fabricantes de Produtos Superam o Crescimento do MercadoCompanhias Aéreas e Operadores Comerciais responderam por 50,8% do mercado de seguros de aviação dos Estados Unidos em 2026. Valores segurados elevados, amplos limites de responsabilidade civil e cobertura de carga tornam este o maior segmento de usuário final. Programas de grandes frotas também exigem estruturas de apólice especializadas e a participação de múltiplas seguradoras. Companhias aéreas com histórico de grandes perdas podem enfrentar capacidade mais restritiva e revisões de subscrição detalhadas. Aeroportos e infraestrutura de aviação representam uma categoria distinta de usuário final, com cobertura estruturada em torno de responsabilidade civil pública, danos à propriedade e riscos operacionais.
Os Segurados de Responsabilidade Civil por Produtos de Aviação têm expectativa de crescimento a um CAGR de 4,9% até 2032. Esse grupo inclui fabricantes de equipamentos originais, fabricantes de componentes e prestadores de serviços de manutenção, reparo e revisão. A maior produção de aeronaves, as cadeias de fornecimento de componentes complexas e os potenciais sinistros relacionados a produtos podem sustentar a demanda por limites de responsabilidade civil adequados. A conformidade com os requisitos aplicáveis de sistema de gestão de segurança também pode influenciar as avaliações das seguradoras sobre as práticas de gestão de risco de uma organização, embora a conformidade por si só não garanta termos de subscrição mais favoráveis. Arrendadores e financiadores de aeronaves permanecem partes interessadas importantes no seguro porque os contratos de arrendamento e os arranjos de financiamento geralmente exigem cobertura especificada de casco e responsabilidade civil para proteger os ativos das aeronaves e os interesses contratuais.
Por Canal de Distribuição:
Mercado Aberto Domina Enquanto a Autoridade Delegada Reformula as ColocaçõesA colocação por corretor no mercado aberto comandou 73,6% do mercado de seguros de aviação dos Estados Unidos em 2026. Permanece a principal rota para programas complexos de companhias aéreas, riscos de guerra na aviação e outras colocações de alto limite. Os corretores são importantes quando a redação da apólice, a participação das seguradoras e os detalhes do risco precisam ser adaptados a uma conta individual. A regra de Modernização da Certificação Especial de Aeronavegabilidade (MOSAIC) da Administração Federal de Aviação introduziu mudanças na certificação de aeronaves leves esportivas, privilégios de pilotos, manutenção e operações, com as principais disposições de certificação de aeronaves entrando em vigor em 24 de julho de 2026. Essas mudanças podem influenciar as avaliações de seguro para determinadas aeronaves elegíveis e perfis operacionais.
A autoridade delegada tem projeção de crescimento a um CAGR de 7,1% até 2032. Esse canal inclui lineslips, autoridades de vinculação e facilidades de agentes gerais gestores. É adequado para riscos que podem ser colocados usando regras de subscrição definidas e capacidade pré-acordada. Corretores especializados e agentes gerais gestores podem usar esses arranjos para agilizar as colocações de riscos elegíveis, sujeitos a limites delegados e supervisão das seguradoras. A distribuição direta permanece mais prática para alguns produtos padronizados de aviação geral, enquanto as colocações complexas de companhias aéreas, aeroespaciais e de guerra na aviação frequentemente exigem intermediários especializados. O crescimento relativo de cada canal depende do apetite das seguradoras, dos acordos de distribuição, da padronização dos riscos e da disponibilidade de capacidade delegada.
Análise Geográfica
O Sul deteve 34,3% do mercado de seguros de aviação dos Estados Unidos em 2026. Os principais aeroportos em Atlanta, Dallas-Fort Worth e Miami sustentam substancial atividade de aviação comercial e exposições associadas de casco de aeronave, responsabilidade civil de companhias aéreas e responsabilidade civil aeroportuária. Texas, Flórida, Geórgia e outros estados do sul também sustentam extensa atividade de aviação geral em aviação executiva, aeronaves privadas, treinamento de voo e operações especializadas. Aeronaves de asa rotativa utilizadas em operações de energia no Golfo do México criam demanda adicional por cobertura que abrange danos a aeronaves, responsabilidade civil de passageiros e riscos operacionais offshore. A Administração Federal de Aviação relata que a comunidade de aviação geral dos Estados Unidos inclui mais de 275.000 aeronaves e gera mais de 247 bilhões de USD em atividade econômica anual, destacando a escala do ecossistema de aviação mais amplo.
O Oeste tem projeção de crescimento a um CAGR de 3,8% até 2032. A região possui uma base aeroespacial e tecnológica estabelecida, juntamente com operações comerciais de drones e desenvolvimento emergente de aeronaves de decolagem e pouso vertical elétrico. Os fabricantes aeroespaciais da Califórnia, empresas de tecnologia e o ecossistema de pesquisa em aviação podem sustentar a demanda por cobertura especializada à medida que novas aeronaves e modelos operacionais avançam em direção à implantação comercial. Os portões de carga do Pacífico e os principais aeroportos comerciais também geram exposições de seguro de casco de aeronave, responsabilidade civil e relacionadas a aeroportos. O crescimento regional dependerá da adoção comercial, das aprovações regulatórias, da utilização das aeronaves e da capacidade das seguradoras de avaliar riscos emergentes, pois o desenvolvimento tecnológico por si só não estabelece demanda futura por seguros.
O Meio-Oeste é um componente maduro do mercado de seguros de aviação dos Estados Unidos. O Aeroporto O'Hare de Chicago, o Aeroporto Internacional Minneapolis-Saint Paul e uma ampla rede de aeroportos regionais e de aviação geral sustentam atividades de aviação comercial, de carga, executiva e de aeronaves privadas. Fabricantes e fornecedores de aeronaves, incluindo a Textron Aviation e outras empresas aeroespaciais que operam na região, geram potenciais exposições de responsabilidade civil por produtos associadas ao projeto, fabricação, componentes e manutenção de aeronaves. A regulamentação estadual de seguros também afeta a colocação e administração de programas de aviação multiestaduais, enquanto a Lei McCarran-Ferguson geralmente preserva um papel importante para a regulamentação estadual do negócio de seguros, sujeita à legislação federal. Os mercados internacionais de seguros e resseguros, incluindo os do Reino Unido e da Ásia-Pacífico, podem contribuir com capacidade para colocações de aviação transfronteiriças, embora a demanda regional dentro dos Estados Unidos permaneça estreitamente vinculada às operações domésticas de aviação, aos valores segurados e às exposições de responsabilidade civil.
Cenário Competitivo
O mercado de seguros de aviação dos Estados Unidos é consolidado, com seguradoras estabelecidas incluindo AIG, Chubb, Allianz Commercial, AXA XL, Sompo International, Old Republic Aerospace, Global Aerospace, Starr, USAIG, Tokio Marine HCC, QBE e Munich Re Specialty. Esses provedores competem em linhas de aviação comercial, aviação geral, responsabilidade civil aeroespacial e coberturas especializadas. Subscritores especializados, agentes gerais gestores e provedores internacionais de resseguro ampliam as opções de cobertura disponíveis, embora contas complexas de companhias aéreas e aeroespaciais continuem a exigir capacidade substancial e expertise técnica de subscrição.
Em março de 2026, a Starr concluiu a aquisição do IQUW Group, expandindo sua plataforma de seguros especializados e o acesso a mercados internacionais de subscrição. A transação ilustra a consolidação entre grupos de seguros especializados que buscam capacidades de subscrição mais amplas e redes de distribuição. A estrutura competitiva do mercado continua a depender do apetite por risco das seguradoras, do acesso ao resseguro, da disciplina de precificação e da capacidade de subscrever aeronaves de alto valor e exposições complexas de responsabilidade civil.
As oportunidades emergentes incluem seguro de drones comerciais, responsabilidade civil cibernética, proteção de dados de aeronaves conectadas e operações de decolagem e pouso vertical elétrico. Esses riscos exigem abordagens de subscrição especializadas porque os requisitos regulatórios, os modelos operacionais e a experiência histórica de sinistros continuam a evoluir. A Conduit Re e a Tokio Marine Kiln contribuem para o ecossistema mais amplo de transferência de risco de aviação internacional, enquanto o lançamento pela Old Republic em abril de 2026 da Lodestar Claims & Risk Services fortaleceu suas operações de administração de sinistros e serviços de risco, em vez de expandir diretamente a capacidade de subscrição de aviação.
Líderes do Setor de Seguros de Aviação dos Estados Unidos
-
American International Group
-
Chubb Ltd. Group
-
Sompo Group
-
Old Republic Group
-
Munich Re Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Aviação dos Estados Unidos Empresas cobertas neste relatório
- American International Group (AIG)
- Chubb
- Sompo
- Old Republic Aerospace
- Munich Re Specialty
- Allianz Commercial
- AXA XL
- QBE Insurance Group
- Global Aerospace
- Starr Insurance Companies
- United States Aircraft Insurance Group (USAIG)
- Tokio Marine HCC
- Great American Insurance Group
- HDI Global Insurance Company
- Beazley, a company of Zurich
- Avemco Insurance Company
- Berkley Aviation
- Travelers
- United Aviation Insurance Group
Desenvolvimentos industriais recentes em Mercado de Seguros de Aviação dos Estados Unidos
- Setembro de 2026: A Administração Federal de Aviação anunciou o lançamento de um programa piloto federal de aeronaves de decolagem e pouso vertical elétrico (eVTOL) na Carolina do Norte para avançar a próxima geração de operações de aviação. A iniciativa apoia o desenvolvimento e a integração de tecnologias emergentes de aeronaves nos Estados Unidos. À medida que essas operações avançam, as seguradoras precisarão avaliar danos a aeronaves, responsabilidade civil de passageiros e perante terceiros, procedimentos operacionais e experiência histórica limitada de sinistros.
- Agosto de 2026: A Administração Federal de Aviação anunciou a Fase 2 de seu programa BEYOND, expandindo a colaboração com entidades estaduais, locais, tribais e territoriais para avançar a integração de drones no espaço aéreo dos Estados Unidos. O programa apoiará testes adicionais de operações além da linha de visão visual, missões de segurança pública e atividades de drones em aeroportos. Esses desenvolvimentos podem ampliar o leque de riscos comerciais de drones que exigem seguro especializado, sujeito à implementação regulatória e à adoção.
- Agosto de 2026: A Lockton lançou uma Prática de Aviação dedicada nos Estados Unidos para fornecer serviços de colocação de seguros e consultoria de risco a clientes de aviação e aeroespacial em todo o país. A prática reúne capacidades especializadas para companhias aéreas, operadores de fretamento, operadores de base fixa, fabricantes e outras empresas de aviação. A expansão reflete o investimento contínuo em serviços de corretagem especializada à medida que os operadores de aviação navegam por exposições complexas de seguros, regulatórias e geopolíticas.
- Maio de 2026: A Howden anunciou o lançamento de sua Prática de Aviação nos Estados Unidos, fornecendo serviços especializados de colocação de seguros e gestão de riscos para companhias aéreas comerciais, operadores de fretamento, operadores de base fixa, fabricantes de aeronaves e empresas aeroespaciais. A prática foi projetada para combinar expertise técnica em aviação com as capacidades de seguro mais amplas do grupo. Seu lançamento adiciona mais uma plataforma de corretagem especializada atendendo clientes de aviação e aeroespacial dos Estados Unidos.
Escopo do Relatório do Mercado de Seguros de Aviação dos Estados Unidos
Visão geral da segmentação
| Casco e Danos Físicos |
| Responsabilidade Civil Operacional e de Instalações de Aviação |
| Responsabilidade Civil por Produtos de Aviação |
| Aviação de Guerra e Riscos Conexos |
| Outras Especialidades |
| Companhias Aéreas e Operadores Comerciais |
| Operadores de Aviação Geral e Executiva |
| Segurados de Responsabilidade Civil por Produtos de Aviação |
| Arrendadores e Financiadores de Aeronaves |
| Aeroportos e Infraestrutura de Aviação |
| Colocação por Corretor no Mercado Aberto |
| Autoridade Delegada |
| Direto |
| Nordeste |
| Meio-Oeste |
| Sul |
| Oeste |
| Por Tipo de Cobertura | Casco e Danos Físicos |
| Responsabilidade Civil Operacional e de Instalações de Aviação | |
| Responsabilidade Civil por Produtos de Aviação | |
| Aviação de Guerra e Riscos Conexos | |
| Outras Especialidades | |
| Por Usuário Final | Companhias Aéreas e Operadores Comerciais |
| Operadores de Aviação Geral e Executiva | |
| Segurados de Responsabilidade Civil por Produtos de Aviação | |
| Arrendadores e Financiadores de Aeronaves | |
| Aeroportos e Infraestrutura de Aviação | |
| Por Canal de Distribuição | Colocação por Corretor no Mercado Aberto |
| Autoridade Delegada | |
| Direto | |
| Por Região | Nordeste |
| Meio-Oeste | |
| Sul | |
| Oeste |
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de seguros de aviação dos Estados Unidos até 2032?
O mercado de seguros de aviação dos Estados Unidos tem projeção de atingir 3,7 bilhões de USD até 2032, crescendo a um CAGR de 2,9% a partir de 2027.
Qual tipo de cobertura lidera o seguro de aviação dos Estados Unidos?
A Responsabilidade Civil Operacional e de Instalações de Aviação lidera com uma participação de 35,4% em 2026.
Qual usuário final tem a maior demanda por seguro de aviação?
Companhias Aéreas e Operadores Comerciais respondem por 50,8% da demanda de 2026 devido aos altos valores das aeronaves, amplos limites de responsabilidade civil e necessidades de cobertura de carga.
Qual é o canal de distribuição de crescimento mais rápido para cobertura de aviação?
A Autoridade Delegada tem projeção de crescimento a um CAGR de 7,1% até 2032, à medida que as facilidades suportam regras de subscrição definidas e capacidade pré-acordada.
Qual região dos Estados Unidos lidera a demanda por seguro de aviação?
O Sul detém 34,3% de participação em 2026, sustentado por grandes hubs aeroportuários e extensa atividade de aviação geral.
Como os drones estão afetando a demanda por seguros de aviação?
Os registros de drones comerciais, o desenvolvimento de mobilidade aérea avançada e as novas facilidades de seguro estão expandindo a necessidade de cobertura especializada.