
Marktgröße und Marktanteile der Luftfahrtversicherung in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
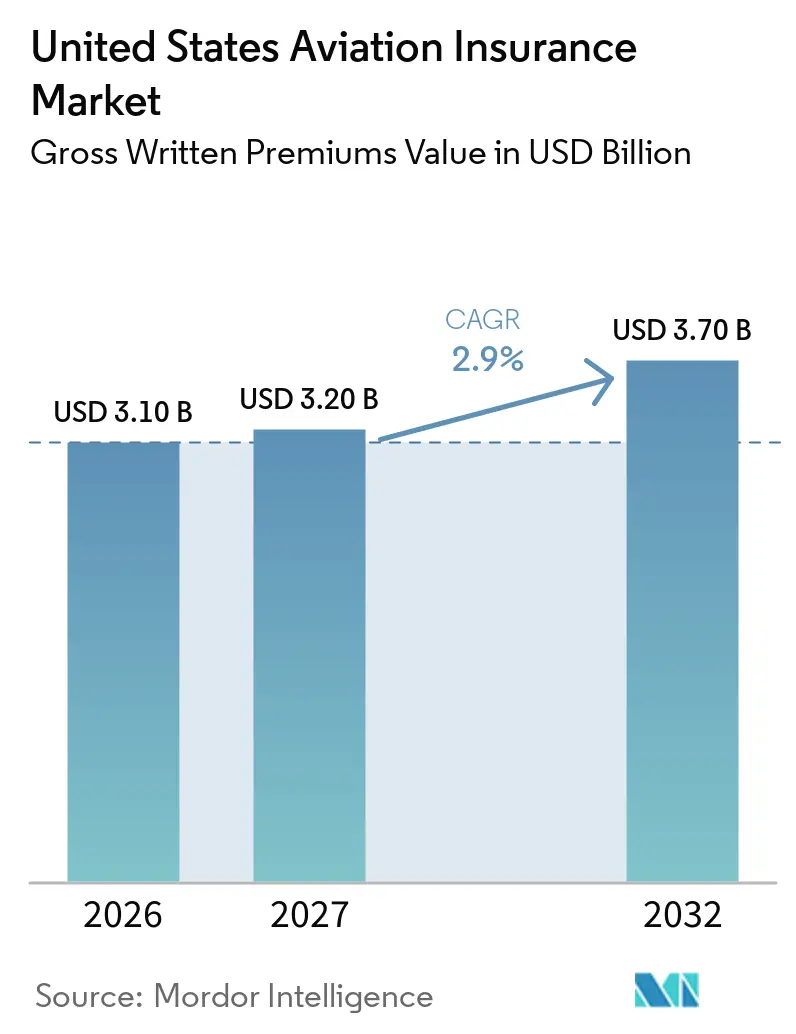
| Marktgröße im Basisjahr (2026) | 3.10 Milliarden US-Dollar |
| Marktgröße (2027) | 3.20 Milliarden US-Dollar |
| Marktgröße (2032) | 3.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.90 % |
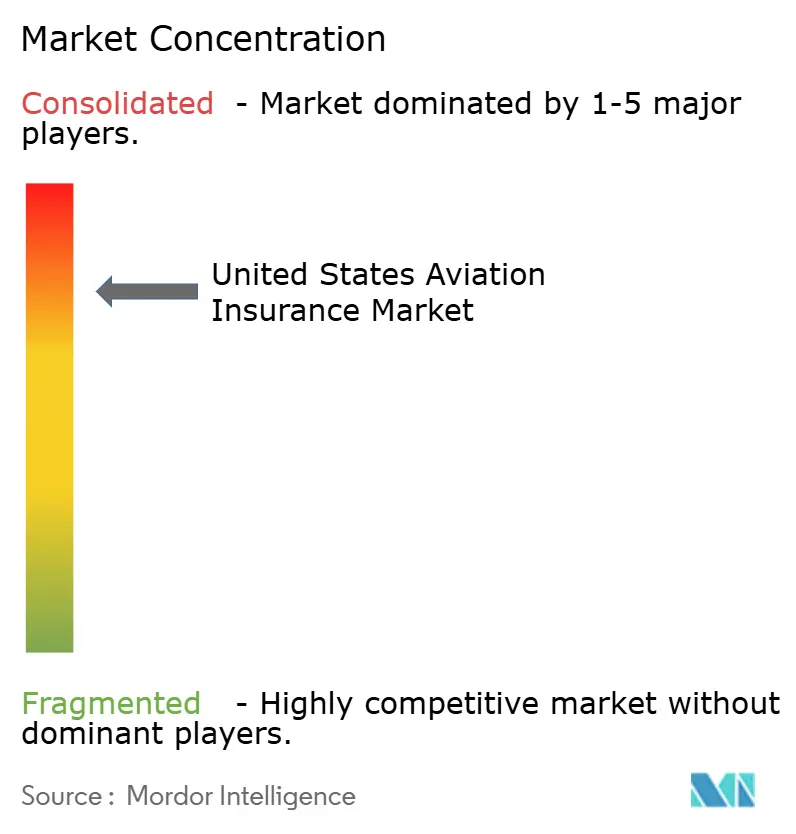
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Luftfahrtversicherung in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße des Marktes für Luftfahrtversicherungen in den Vereinigten Staaten, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 3,10 Milliarden USD im Jahr 2026 auf 3,20 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 3,70 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 2,9 % über den Zeitraum 2027–2032 entspricht.
Der Markt für Luftfahrtversicherungen in den Vereinigten Staaten durchläuft einen anhaltenden Neubepreisungszyklus infolge mehrerer Jahre mit versicherungstechnischen Verlusten, anstatt allein aufgrund eines erhöhten Exposures zu wachsen. Steigende Flugzeugwerte, Reparaturkosten und Haftpflichtentschädigungen führen zu einer genaueren Überprüfung der Deckungsbedingungen und Prämientarife. Der Betrieb von Drohnen und elektrischen Senkrechtstart- und -landeflugzeugen (eVTOL) erzeugt Nachfrage nach spezialisierten Versicherungsprodukten, während die Anforderungen von Leasinggebern und Kreditgebern die Grundnachfrage nach Rumpf- und Haftpflichtdeckung weiterhin stützen. Der Wettbewerb um standardisierte Risiken in der allgemeinen Luftfahrt bleibt stark; Versicherer wenden jedoch aufgrund der Schadenschwere und der Rückversicherungsdisziplin eine strengere Prüfung bei komplexen Fluggesellschafts- und Herstellerkonten an. Diese Bedingungen begünstigen Versicherer und Intermediäre, die in der Lage sind, technische Risiken zu bewerten, die Risikoakkumulation an großen Flughäfen zu steuern und Deckungen für neue Betriebsmodelle zu strukturieren.
Wesentliche Erkenntnisse des Berichts
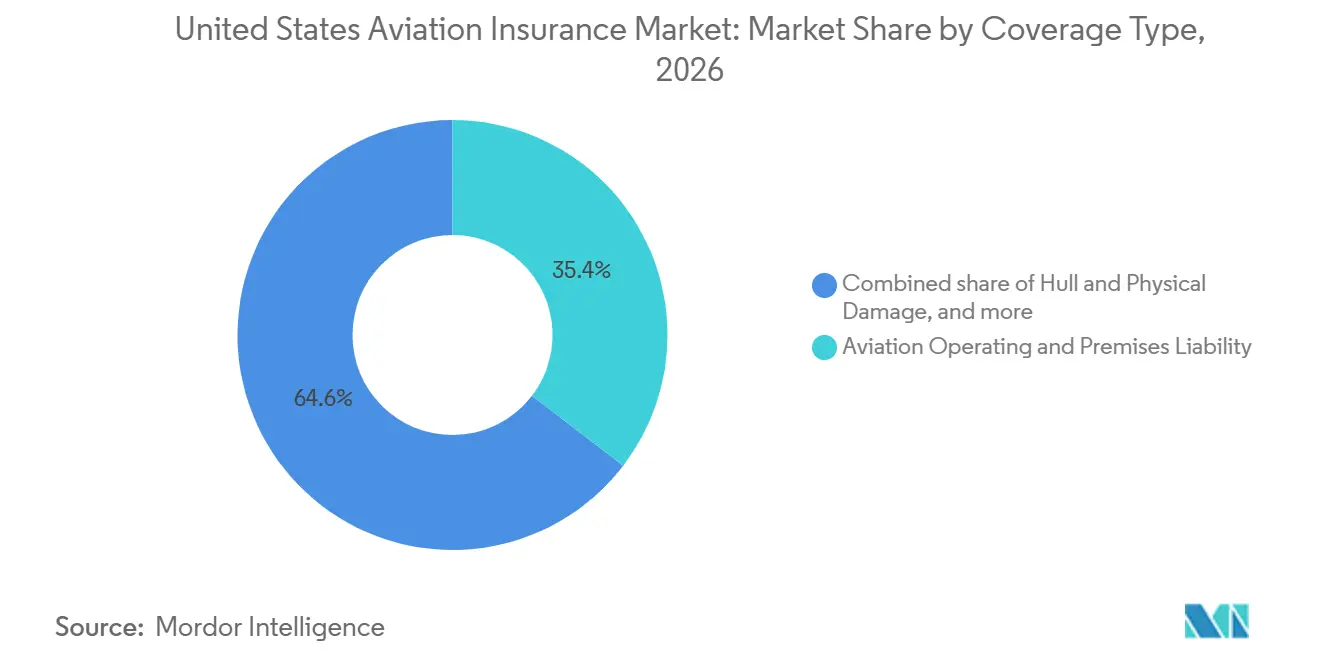
- Nach Deckungsart entfiel im Jahr 2026 ein Marktanteil von 35,4 % auf die Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt im Markt für Luftfahrtversicherungen in den Vereinigten Staaten, während die Produkthaftpflicht in der Luftfahrt bis 2032 voraussichtlich mit einer CAGR von 5,3 % wachsen wird.
- Nach Endnutzer hielten Fluggesellschaften und gewerbliche Betreiber im Jahr 2026 einen Marktanteil von 50,8 % im Markt für Luftfahrtversicherungen in den Vereinigten Staaten, während die Versicherungsnehmer der Produkthaftpflicht in der Luftfahrt bis 2032 voraussichtlich mit einer CAGR von 4,9 % wachsen werden.
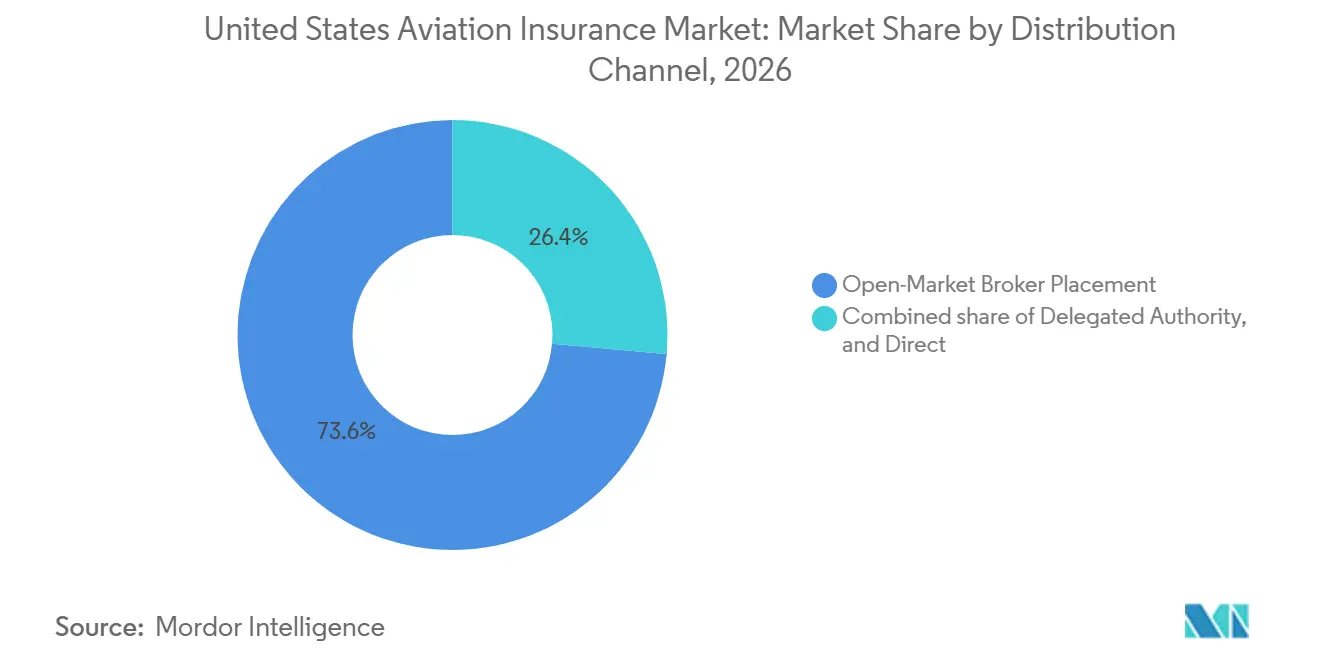
- Nach Vertriebskanal entfiel im Jahr 2026 ein Marktanteil von 73,6 % auf die Platzierung über den offenen Maklermarkt im Markt für Luftfahrtversicherungen in den Vereinigten Staaten, während die delegierte Zeichnungsvollmacht bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 34,3 % auf den Süden im Markt für Luftfahrtversicherungen in den Vereinigten Staaten, während der Westen bis 2032 voraussichtlich mit einer CAGR von 3,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung und Ausweitung des Luftverkehrs und der Luftfrachtaktivitäten in den Vereinigten Staaten | +1.2% | National, stärkste Zuwächse in Hub-Gebieten im Süden und Westen | Kurzfristig (≤ 2 Jahre) |
| Wachstum der allgemeinen Luftfahrtnutzung und der Flugstunden | +0.5% | National, konzentriert im Süden, Mittleren Westen und Westen | Mittelfristig (2–4 Jahre) |
| Steigende Flugzeugwerte, Reparaturkosten und versichertes Anlagenexposure | +0.9% | National, mit primären Auswirkungen auf Fluggesellschafts- und Luftfahrtrisiken | Kurzfristig (≤ 2 Jahre) |
| Versicherungsnachfrage durch Drohnen und fortschrittliche Luftmobilität | +0.6% | Westen und Süden, mit Ausstrahlungseffekten auf den Nordosten und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Vertraglicher Risikotransfer durch Flugzeugleasinggeber, Finanzierungsgesellschaften und Originalhersteller | +0.4% | National, konzentriert in den wichtigsten Leasing- und Finanzzentren | Langfristig (≥ 4 Jahre) |
| Höherer Versicherungsbedarf für Drohnen, fortschrittliche Luftmobilität und neue Technologien | +0.3% | Westen und Nordosten, unterstützt durch die nationale Aufsicht der Bundesluftfahrtbehörde | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung und Ausweitung des Luftverkehrs und der Luftfrachtaktivitäten in den Vereinigten Staaten
Die gewerbliche Luftfahrtaktivität stützt die Nachfrage nach Flugzeugrumpf-, Fluggesellschaftshaftpflicht- und flughafenbezogenen Versicherungen im Markt für Luftfahrtversicherungen in den Vereinigten Staaten. Die Luftfahrtprognose der Bundesluftfahrtbehörde (FAA) für das Haushaltsjahr 2026–2046 liefert aktualisierte Projektionen für den gewerblichen Flugverkehr und den Luftfahrtbetrieb und spiegelt die anhaltende Nachfrage nach Flugreisen und damit verbundenen Luftfahrtdienstleistungen wider[1]. Höhere Verkehrsvolumina und eine stärkere Flottenauslastung können das versicherte Exposure erhöhen, während konzentrierte Flugzeugbewegungen an großen Flughäfen potenzielle Akkumulationsrisiken durch Bodenkollisionen, Brände, schwere Wetterereignisse und andere Vorfälle schaffen. Versicherer müssen daher Flugzeugwerte, Streckennetze, Flughafenkonzentration und Haftpflichtlimits bei der Bewertung von Fluggesellschaftsportfolios berücksichtigen. Verbindliche Anforderungen an die finanzielle Verantwortung und Versicherungspflichten für entsprechende Luftfahrtunternehmen stützen ebenfalls die Grundnachfrage nach Luftfahrthaftpflichtdeckung.
Wachstum der allgemeinen Luftfahrtnutzung und der Flugstunden
Die allgemeine Luftfahrtaktivität stützt die Nachfrage nach Flugzeugrumpf-, Haftpflicht- und Spezialdeckungen für private Flugzeughalter, Geschäftsluftfahrtbetreiber, Flugschulen und andere Nutzer. Die Luftfahrtprognose der FAA für 2026–2046 prognostiziert, dass die aktive allgemeine Luftfahrtflotte zwischen 2026 und 2046 um 12,1 % zunehmen wird, während die gesamten Flugstunden der allgemeinen Luftfahrt zwischen 2024 und 2046 voraussichtlich um 25,5 % steigen werden, was einem jährlichen Wachstum von etwa 1,0 % entspricht[2]. Die Aussichten sind über die Flugzeugkategorien hinweg uneinheitlich: Turbinen- und Geschäftsreiseflugzeuge dürften zum Aktivitätswachstum beitragen, während traditionelle Kolbenflugzeuge vergleichsweise schwächere Perspektiven aufweisen. Eine höhere Auslastung kann das Exposure gegenüber Betriebsvorfällen, Sachschäden und Haftpflichtansprüchen Dritter erhöhen und die Nachfrage nach angemessenem Versicherungsschutz stützen. Die versicherungstechnischen Ergebnisse werden weiterhin von Flugzeugtyp, Betriebsprofil, Pilotenerfahrung, Schadenverlauf und dem Wert des versicherten Flugzeugs abhängen.
Steigende Flugzeugwerte, Reparaturkosten und versichertes Anlagenexposure
Flugzeugwerte, Verfügbarkeit von Komponenten und spezialisierte Wartungsanforderungen beeinflussen die Schwere und die Kosten von Luftfahrtversicherungsschäden. Wenn Ersatzteile knapp sind oder Reparaturen spezialisierte Einrichtungen und technisches Fachwissen erfordern, können Flugzeuge für längere Zeiträume am Boden bleiben, was die Reparaturkosten erhöht und potenziell damit verbundene Betriebsunterbrechungsschäden verlängert, sofern eine entsprechende Deckung besteht. Schäden an Verbundstrukturen, fortschrittlicher Avionik, Triebwerken und anderen hochwertigen Komponenten können ebenfalls die Kosten für die Wiederinbetriebnahme eines Flugzeugs erhöhen. Höhere Versicherungswerte und Reparaturkosten können die potenzielle Schadenschwere erhöhen und die Bedeutung genauer Flugzeugbewertungen, angemessener Policenlimits und einer effektiven Risikoauswahl unterstreichen. Diese Faktoren unterstreichen die Notwendigkeit einer disziplinierten Preisgestaltung, Schadensbewertung und Rückversicherungsabsicherung in den Portfolios der Fluggesellschaften, der Geschäftsluftfahrt und der allgemeinen Luftfahrt.
Versicherungsnachfrage durch Drohnen und fortschrittliche Luftmobilität
Gewerbliche Drohnen und Technologien der fortschrittlichen Luftmobilität schaffen zusätzliche spezialisierte Versicherungsmöglichkeiten im Markt für Luftfahrtversicherungen in den Vereinigten Staaten. Die Luftfahrtprognose der FAA für 2026–2046 identifiziert unbemannte Luftfahrtsysteme und fortschrittliche Luftmobilität als aufkommende Luftfahrtsegmente, obwohl die langfristigen Auswirkungen dieser Technologien noch ungewiss sind. Regulatorische Entwicklungen, darunter die Durchführungsverordnung vom Juni 2025 zur amerikanischen Drohnenführerschaft, zielen darauf ab, den inländischen Drohneneinsatz voranzutreiben und ein Pilotprogramm zur Integration elektrischer Senkrechtstart- und -landeflugzeuge (eVTOL) einzurichten. Im April 2025 kündigten Apollo und Moonrock eine Versicherungseinrichtung für Drohnen, eVTOL und Luftfahrtinnovationen mit einer Haftpflichtdeckung von bis zu 100 Millionen USD und einer Sachschadendeckung von bis zu 22,5 Millionen USD an, was die Entwicklung spezialisierter Kapazitäten für komplexe und höherwertige Risiken demonstriert[3]. Mit der Ausweitung gewerblicher Anwendungen müssen Versicherer sich entwickelnde Betriebsstandards, Haftpflicht gegenüber Dritten, Produkthaftpflicht, Sachschäden und begrenzte historische Schadendaten bewerten. Das Tempo der Versicherungsnachfrage wird von der gewerblichen Einführung, der regulatorischen Umsetzung und der Fähigkeit der Zeichner abhängen, neue Risiken zuverlässig zu bepreisen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hochschwere Schäden, soziale Inflation und Prozesskosten | -0.7% | National; das Risiko von Strafschadensurteilen ist im Südosten und in großen Ballungsräumen am höchsten | Kurzfristig (≤ 2 Jahre) |
| Volatile Rückversicherungskapazität und -preisgestaltung | -0.5% | National; überproportionale Auswirkung auf Träger der allgemeinen Luftfahrt, die rund 50 % der Prämien an Rückversicherer abgeben | Mittelfristig (2–4 Jahre) |
| Wartung alternder Flotten, Teilverfügbarkeit und Reparaturkomplexität | -0.4% | National; verstärkte Auswirkung auf Betreiber mit alternden Flugzeugflotten und eingeschränktem Zugang zu spezialisierten Teilen und Wartungseinrichtungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Schadenverlaufshistorie für eVTOL, unbemannte Luftfahrtsysteme und automatisierte Luftfahrzeuge | -0.3% | National; konzentriert in aufkommenden Hubs für fortschrittliche Luftmobilität und gewerbliche Drohnenoperationen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hochschwere Schäden, soziale Inflation und Prozesskosten
Hochschwere Schäden und steigende Prozesskosten erhöhen den versicherungstechnischen Druck im Markt für Luftfahrtversicherungen in den Vereinigten Staaten. Soziale Inflation, einschließlich höherer Geschworenenurteile und kostspieligerer Haftpflichtprozesse, kann die Schadenschwere erhöhen und die Schätzung der endgültigen Verluste erschweren. Der Absturz der UPS Airlines MD-11 im November 2025 in Louisville, Kentucky, veranschaulicht das potenzielle Ausmaß von Luftfahrtverlusten. Das Nationale Verkehrssicherheitsamt identifizierte Ermüdungsrisse und Überlastungsversagen an der Befestigung des linken Triebwerkspylons des Flugzeugs, während die Untersuchung die Wartungshistorie und den mechanischen Ausfall untersuchte. Diese Risiken können Versicherer dazu veranlassen, Haftpflichtlimits, Wartungspraktiken und Schadenverlaufshistorien genauer zu prüfen, insbesondere bei Fluggesellschafts- und Luftfahrtkonten mit erheblichem Exposure in den Vereinigten Staaten.
Volatile Rückversicherungskapazität und -preisgestaltung
Die Rückversicherung bleibt für den Markt für Luftfahrtversicherungen in den Vereinigten Staaten wichtig, da sie Erstversicherern ermöglicht, große Flugzeugverluste zu streuen und erhebliche Policenlimits zu unterstützen. Änderungen bei der Rückversicherungspreisgestaltung, der verfügbaren Kapazität und der Risikobereitschaft können die Zeichnungsbedingungen, Selbstbehalte und die Bereitschaft der Erstversicherer beeinflussen, komplexe oder hochschwere Risiken zu decken. Milliman berichtete, dass Versicherer der allgemeinen Luftfahrt in den Vereinigten Staaten im Jahr 2025 rund 50 % der direkt gebuchten Prämien an externe Rückversicherer abgaben, was die Abhängigkeit des Segments vom Risikotransfer zur Steuerung potenziell großer Schäden widerspiegelt. Gleichzeitig können große Luftfahrtverluste, steigende Reparaturkosten, Haftpflichtunsicherheit und geopolitische Risiken die Erneuerungsverhandlungen und die Verfügbarkeit von Deckungen für bestimmte Exposures beeinflussen. Diese Bedingungen machen Rückversicherungskosten und -kapazität zu wichtigen Überlegungen für Versicherer und Versicherungsnehmer, obwohl ihre Auswirkungen je nach Risikokategorie und Erneuerungsbedingungen variieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart:
Haftpflichtsparten führen, da sich die Produkthaftpflichtprozesse beschleunigenDie Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt hielt im Jahr 2026 einen Anteil von 35,4 % am Markt für Luftfahrtversicherungen in den Vereinigten Staaten. Das Segment bedient gewerbliche Betreiber, Flughäfen und Festbasisoperatoren, die einem Körperverletzungs- und Sachschadenexposure ausgesetzt sind. Regulatorische Versicherungsanforderungen für entsprechende Luftfahrtoperationen und vertragliche Verpflichtungen können die Nachfrage nach Haftpflichtdeckung aufrechterhalten. Rumpf- und Sachschäden bleiben eine weitere wichtige Deckungsart, da Flugzeugwerte einen erheblichen Schutz erfordern. Luftfahrtkrieg und verwandte Gefahren weisen ein anderes Risikoprofil auf, wobei die Deckung durch geopolitische Entwicklungen, Versicherungskapazität und das Streckenexposure der Betreiber geprägt wird.
Die Produkthaftpflicht in der Luftfahrt wird voraussichtlich bis 2032 mit einer CAGR von 5,3 % wachsen und ist damit die am schnellsten wachsende Deckungsart. Die Nachfrage nach dieser Deckung ist mit der Flugzeugherstellung, der Komponentenversorgung sowie Wartungs-, Reparatur- und Überholungsaktivitäten verbunden, bei denen behauptete Konstruktionsfehler, Fertigungsmängel oder Wartungsfehler zu erheblichen Ansprüchen führen können. Der Absturz der UPS MD-11 in Kentucky im November 2025 veranschaulicht die potenzielle Schwere technischer Ausfälle, obwohl die Untersuchung des Nationalen Verkehrssicherheitsamts noch andauert und keine abschließende Haftungsbestimmung trifft. Die Anforderungen der Bundesluftfahrtbehörde an das Sicherheitsmanagementsystem gelten für bestimmte Betreiber nach Teil 135 sowie für Design- und Fertigungsorganisationen nach Teil 21 und unterstreichen die Bedeutung dokumentierter Sicherheitsprozesse und Risikokontrollen. Produkt- und Fertigproduktversicherungen bleiben für Originalhersteller, Komponentenlieferanten und Wartungsanbieter relevant.
Nach Endnutzer:
Fluggesellschaften sichern Prämienvolumen, während Produkthersteller den Markt übertreffenFluggesellschaften und gewerbliche Betreiber machten im Jahr 2026 50,8 % des Marktes für Luftfahrtversicherungen in den Vereinigten Staaten aus. Hohe Versicherungswerte, breite Haftpflichtlimits und Frachtdeckung machen dies zum größten Endnutzersegment. Große Flottenprogramme erfordern zudem spezialisierte Policenstrukturen und die Beteiligung mehrerer Versicherer. Fluggesellschaften mit erheblichen Schadenverlaufshistorien können mit restriktiverer Kapazität und detaillierten versicherungstechnischen Prüfungen konfrontiert werden. Flughäfen und Luftfahrtinfrastruktur stellen eine eigenständige Endnutzerkategorie dar, mit Deckungen, die auf öffentliche Haftpflicht, Sachschäden und Betriebsrisiken ausgerichtet sind.
Versicherungsnehmer der Produkthaftpflicht in der Luftfahrt werden voraussichtlich bis 2032 mit einer CAGR von 4,9 % wachsen. Diese Gruppe umfasst Originalhersteller, Komponentenhersteller sowie Wartungs-, Reparatur- und Überholungsanbieter. Höhere Flugzeugproduktion, komplexe Komponentenlieferketten und potenzielle produktbezogene Ansprüche können die Nachfrage nach angemessenen Haftpflichtlimits stützen. Die Einhaltung geltender Anforderungen an das Sicherheitsmanagementsystem kann auch die Bewertungen der Versicherer hinsichtlich der Risikomanagementpraktiken einer Organisation beeinflussen, obwohl die bloße Einhaltung keine günstigeren Zeichnungsbedingungen garantiert. Flugzeugleasinggeber und Finanzierungsgesellschaften bleiben wichtige Versicherungsinteressenten, da Leasingverträge und Finanzierungsvereinbarungen üblicherweise eine bestimmte Rumpf- und Haftpflichtdeckung zum Schutz von Flugzeugvermögenswerten und vertraglichen Interessen vorschreiben.
Nach Vertriebskanal:
Offener Markt dominiert, während delegierte Zeichnungsvollmacht die Platzierungen neu gestaltetDie Platzierung über den offenen Maklermarkt dominierte im Jahr 2026 mit einem Anteil von 73,6 % den Markt für Luftfahrtversicherungen in den Vereinigten Staaten. Sie bleibt der führende Weg für komplexe Fluggesellschaftsprogramme, Luftfahrtkriegsrisiken und andere Hochlimitplatzierungen. Makler sind wichtig, wenn Policenbedingungen, Versichererbeteiligung und Risikodetails auf ein einzelnes Konto zugeschnitten werden müssen. Die Regel der Bundesluftfahrtbehörde zur Modernisierung der Sonderlufttüchtigkeitszertifizierung (MOSAIC) führte Änderungen bei der Zertifizierung von Leichtluftfahrzeugen, Pilotenprivilegien, Wartung und Betrieb ein, wobei die wesentlichen Flugzeugzertifizierungsbestimmungen am 24. Juli 2026 in Kraft traten. Diese Änderungen können die Versicherungsbewertungen für bestimmte zugelassene Luftfahrzeuge und Betriebsprofile beeinflussen.
Die delegierte Zeichnungsvollmacht wird voraussichtlich bis 2032 mit einer CAGR von 7,1 % wachsen. Dieser Kanal umfasst Linienslips, Bindungsermächtigungen und Einrichtungen von Generalagenten. Er eignet sich für Risiken, die anhand definierter Zeichnungsregeln und vorab vereinbarter Kapazitäten platziert werden können. Spezialmakler und Generalagenten können diese Vereinbarungen nutzen, um Platzierungen für zugelassene Risiken zu rationalisieren, vorbehaltlich delegierter Limits und der Aufsicht durch den Versicherer. Der Direktvertrieb bleibt für einige standardisierte allgemeine Luftfahrtprodukte praktischer, während komplexe Fluggesellschafts-, Luftfahrt- und Luftfahrtkriegsplatzierungen häufig spezialisierte Intermediäre erfordern. Das relative Wachstum jedes Kanals hängt von der Risikobereitschaft der Versicherer, Vertriebsvereinbarungen, der Standardisierung von Risiken und der Verfügbarkeit delegierter Kapazitäten ab.
Geografische Analyse
Der Süden hielt im Jahr 2026 einen Anteil von 34,3 % am Markt für Luftfahrtversicherungen in den Vereinigten Staaten. Große Flughäfen in Atlanta, Dallas-Fort Worth und Miami unterstützen erhebliche gewerbliche Luftfahrtaktivitäten und damit verbundene Exposures in den Bereichen Flugzeugrumpf, Fluggesellschaftshaftpflicht und Flughafenhaftpflicht. Texas, Florida, Georgia und andere südliche Bundesstaaten unterstützen ebenfalls umfangreiche allgemeine Luftfahrtaktivitäten in den Bereichen Geschäftsluftfahrt, Privatflugzeuge, Flugausbildung und Spezialoperationen. Drehflügler, die bei Energieoperationen im Golf von Mexiko eingesetzt werden, schaffen zusätzliche Nachfrage nach Deckungen für Flugzeugschäden, Passagierhaftpflicht und Offshore-Betriebsrisiken. Die Bundesluftfahrtbehörde berichtet, dass die allgemeine Luftfahrtgemeinschaft in den Vereinigten Staaten mehr als 275.000 Luftfahrzeuge umfasst und mehr als 247 Milliarden USD an jährlicher Wirtschaftsleistung generiert, was den Umfang des weiteren Luftfahrtökosystems verdeutlicht.
Der Westen wird voraussichtlich bis 2032 mit einer CAGR von 3,8 % wachsen. Die Region verfügt über eine etablierte Luft- und Raumfahrt- sowie Technologiebasis, neben gewerblichen Drohnenoperationen und der Entwicklung aufkommender elektrischer Senkrechtstart- und -landeflugzeuge. Das Luft- und Raumfahrtherstellungs-, Technologieunternehmen- und Luftfahrtforschungsökosystem Kaliforniens könnte die Nachfrage nach Spezialdeckungen unterstützen, wenn neue Luftfahrzeuge und Betriebsmodelle auf die gewerbliche Einführung zusteuern. Pazifische Frachtdrehkreuze und große gewerbliche Flughäfen erzeugen ebenfalls Exposures in den Bereichen Flugzeugrumpf, Haftpflicht und flughafenbezogene Versicherungen. Das regionale Wachstum wird von der gewerblichen Einführung, regulatorischen Genehmigungen, der Flugzeugauslastung und der Fähigkeit der Versicherer abhängen, neue Risiken zu bewerten, da technologische Entwicklung allein keine künftige Versicherungsnachfrage begründet.
Der Mittlere Westen ist ein reifer Bestandteil des Marktes für Luftfahrtversicherungen in den Vereinigten Staaten. Chicago O'Hare, Minneapolis-Saint Paul und ein breites Netz regionaler und allgemeiner Luftfahrtflughäfen unterstützen gewerbliche, Fracht-, Geschäftsluftfahrt- und Privatflugzeugaktivitäten. Flugzeughersteller und -zulieferer, darunter Textron Aviation und andere Luft- und Raumfahrtunternehmen, die in der Region tätig sind, erzeugen potenzielle Produkthaftpflichtexposures im Zusammenhang mit Flugzeugdesign, -herstellung, -komponenten und -wartung. Die staatliche Versicherungsregulierung beeinflusst auch die Platzierung und Verwaltung von bundesstaatenübergreifenden Luftfahrtprogrammen, während der McCarran-Ferguson Act im Allgemeinen eine wichtige Rolle für die staatliche Regulierung des Versicherungsgeschäfts vorbehält, vorbehaltlich des Bundesrechts. Internationale Versicherungs- und Rückversicherungsmärkte, einschließlich jener im Vereinigten Königreich und im asiatisch-pazifischen Raum, können Kapazitäten für grenzüberschreitende Luftfahrtplatzierungen bereitstellen, obwohl die regionale Nachfrage innerhalb der Vereinigten Staaten eng mit dem inländischen Luftfahrtbetrieb, den Versicherungswerten und den Haftpflichtexposures verbunden bleibt.
Wettbewerbslandschaft
Der Markt für Luftfahrtversicherungen in den Vereinigten Staaten ist konsolidiert, mit etablierten Versicherern wie AIG, Chubb, Allianz Commercial, AXA XL, Sompo International, Old Republic Aerospace, Global Aerospace, Starr, USAIG, Tokio Marine HCC, QBE und Munich Re Specialty. Diese Anbieter konkurrieren in den Bereichen gewerbliche Luftfahrt, allgemeine Luftfahrt, Luftfahrthaftpflicht und Spezialdeckungslinien. Spezialzeichner, Generalagenten und internationale Rückversicherungsanbieter erweitern die verfügbaren Deckungsoptionen, obwohl komplexe Fluggesellschafts- und Luftfahrtkonten weiterhin erhebliche Kapazitäten und technisches Zeichnungs-Know-how erfordern.
Im März 2026 schloss Starr die Übernahme der IQUW Group ab und erweiterte damit seine Spezialversicherungsplattform und den Zugang zu internationalen Zeichnungsmärkten. Die Transaktion veranschaulicht die Konsolidierung unter Spezialversicherungsgruppen, die breitere Zeichnungskapazitäten und Vertriebsnetze anstreben. Die Wettbewerbsstruktur des Marktes hängt weiterhin von der Risikobereitschaft der Versicherer, dem Zugang zur Rückversicherung, der Preisdisziplin und der Fähigkeit ab, hochwertige Luftfahrzeuge und komplexe Haftpflichtexposures zu zeichnen.
Aufkommende Chancen umfassen gewerbliche Drohnenversicherungen, Cyberhaftpflicht, Datenschutz für vernetzte Luftfahrzeuge und Betrieb elektrischer Senkrechtstart- und -landeflugzeuge. Diese Risiken erfordern spezialisierte Zeichnungsansätze, da sich regulatorische Anforderungen, Betriebsmodelle und historische Schadenerfahrungen weiterentwickeln. Conduit Re und Tokio Marine Kiln tragen zum breiteren internationalen Luftfahrtrisikotransfer-Ökosystem bei, während die Einführung von Lodestar Claims & Risk Services durch Old Republic im April 2026 seine Schadensverwaltungs- und Risikodienstleistungsoperationen stärkte, anstatt die Luftfahrtzeichnungskapazität direkt zu erweitern.
Branchenführer der Luftfahrtversicherung in den Vereinigten Staaten
-
American International Group
-
Chubb Ltd. Group
-
Sompo Group
-
Old Republic Group
-
Munich Re Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luftfahrtversicherungen in den Vereinigten Staaten Unternehmen in diesem Bericht
- American International Group (AIG)
- Chubb
- Sompo
- Old Republic Aerospace
- Munich Re Specialty
- Allianz Commercial
- AXA XL
- QBE Insurance Group
- Global Aerospace
- Starr Insurance Companies
- United States Aircraft Insurance Group (USAIG)
- Tokio Marine HCC
- Great American Insurance Group
- HDI Global Insurance Company
- Beazley, a company of Zurich
- Avemco Insurance Company
- Berkley Aviation
- Travelers
- United Aviation Insurance Group
Neueste Industrielle Entwicklungen in Markt für Luftfahrtversicherungen in den Vereinigten Staaten
- September 2026: Die Bundesluftfahrtbehörde gab den Start eines bundesstaatlichen Pilotprogramms für elektrische Senkrechtstart- und -landeflugzeuge (eVTOL) in North Carolina bekannt, um die nächste Generation von Luftfahrtoperationen voranzutreiben. Die Initiative unterstützt die Entwicklung und Integration aufkommender Luftfahrzeugtechnologien in den Vereinigten Staaten. Mit dem Fortschreiten dieser Operationen müssen Versicherer Flugzeugschäden, Passagier- und Drittparteienhaftpflicht, Betriebsverfahren und begrenzte historische Schadenerfahrungen bewerten.
- August 2026: Die Bundesluftfahrtbehörde gab Phase 2 ihres BEYOND-Programms bekannt und erweiterte die Zusammenarbeit mit staatlichen, lokalen, stammesangehörigen und territorialen Einrichtungen, um die Integration von Drohnen in den Luftraum der Vereinigten Staaten voranzutreiben. Das Programm wird weitere Tests von Operationen jenseits der Sichtlinie, Einsätze für die öffentliche Sicherheit und Drohnenaktivitäten auf Flughäfen unterstützen. Diese Entwicklungen könnten die Bandbreite der gewerblichen Drohnenrisiken erweitern, die eine Spezialversicherung erfordern, vorbehaltlich der regulatorischen Umsetzung und Einführung.
- August 2026: Lockton startete eine dedizierte Luftfahrtpraxis für die Vereinigten Staaten, um Versicherungsplatzierungs- und Risikoberatungsdienstleistungen für Luftfahrt- und Luft- und Raumfahrtkunden im ganzen Land anzubieten. Die Praxis bündelt spezialisierte Kapazitäten für Fluggesellschaften, Charteroperatoren, Festbasisoperatoren, Hersteller und andere Luftfahrtunternehmen. Die Erweiterung spiegelt kontinuierliche Investitionen in spezialisierte Maklerdienstleistungen wider, da Luftfahrtbetreiber komplexe Versicherungs-, Regulierungs- und geopolitische Exposures navigieren.
- Mai 2026: Howden gab den Start seiner Luftfahrtpraxis für die Vereinigten Staaten bekannt und bietet spezialisierte Versicherungsplatzierungs- und Risikomanagementdienstleistungen für gewerbliche Fluggesellschaften, Charteroperatoren, Festbasisoperatoren, Flugzeughersteller und Luft- und Raumfahrtunternehmen an. Die Praxis ist darauf ausgelegt, technisches Luftfahrt-Know-how mit den breiteren Versicherungskapazitäten der Gruppe zu verbinden. Ihre Einführung fügt eine weitere spezialisierte Maklerplattform hinzu, die Luftfahrt- und Luft- und Raumfahrtkunden in den Vereinigten Staaten bedient.
Berichtsumfang des Marktes für Luftfahrtversicherungen in den Vereinigten Staaten
Segmentierungsübersicht
| Rumpf- und Sachschäden |
| Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt |
| Produkthaftpflicht in der Luftfahrt |
| Luftfahrtkrieg und verwandte Gefahren |
| Sonstige Spezialdeckungen |
| Fluggesellschaften und gewerbliche Betreiber |
| Allgemeine und Geschäftsluftfahrtbetreiber |
| Versicherungsnehmer der Produkthaftpflicht in der Luftfahrt |
| Flugzeugleasinggeber und Finanzierungsgesellschaften |
| Flughäfen und Luftfahrtinfrastruktur |
| Platzierung über den offenen Maklermarkt |
| Delegierte Zeichnungsvollmacht |
| Direktvertrieb |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Nach Deckungsart | Rumpf- und Sachschäden |
| Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt | |
| Produkthaftpflicht in der Luftfahrt | |
| Luftfahrtkrieg und verwandte Gefahren | |
| Sonstige Spezialdeckungen | |
| Nach Endnutzer | Fluggesellschaften und gewerbliche Betreiber |
| Allgemeine und Geschäftsluftfahrtbetreiber | |
| Versicherungsnehmer der Produkthaftpflicht in der Luftfahrt | |
| Flugzeugleasinggeber und Finanzierungsgesellschaften | |
| Flughäfen und Luftfahrtinfrastruktur | |
| Nach Vertriebskanal | Platzierung über den offenen Maklermarkt |
| Delegierte Zeichnungsvollmacht | |
| Direktvertrieb | |
| Nach Region | Nordosten |
| Mittlerer Westen | |
| Süden | |
| Westen |
Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe wird der Markt für Luftfahrtversicherungen in den Vereinigten Staaten bis 2032 erreichen?
Der Markt für Luftfahrtversicherungen in den Vereinigten Staaten wird voraussichtlich bis 2032 einen Wert von 3,7 Milliarden USD erreichen und ab 2027 mit einer CAGR von 2,9 % wachsen.
Welche Deckungsart führt bei der Luftfahrtversicherung in den Vereinigten Staaten?
Die Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt führt mit einem Anteil von 35,4 % im Jahr 2026.
Welcher Endnutzer hat die größte Nachfrage nach Luftfahrtversicherungen?
Fluggesellschaften und gewerbliche Betreiber machen 50,8 % der Nachfrage im Jahr 2026 aus, aufgrund hoher Flugzeugwerte, breiter Haftpflichtlimits und des Bedarfs an Frachtdeckung.
Was ist der am schnellsten wachsende Vertriebskanal für Luftfahrtdeckungen?
Die delegierte Zeichnungsvollmacht wird voraussichtlich bis 2032 mit einer CAGR von 7,1 % wachsen, da Einrichtungen definierte Zeichnungsregeln und vorab vereinbarte Kapazitäten unterstützen.
Welche Region der Vereinigten Staaten führt bei der Nachfrage nach Luftfahrtversicherungen?
Der Süden hält im Jahr 2026 einen Anteil von 34,3 %, gestützt durch große Flughafendrehkreuze und umfangreiche allgemeine Luftfahrtaktivitäten.
Wie beeinflussen Drohnen die Nachfrage nach Luftfahrtversicherungen?
Gewerbliche Drohnenregistrierungen, die Entwicklung fortschrittlicher Luftmobilität und neue Versicherungseinrichtungen erweitern den Bedarf an spezialisierten Deckungen.