
米国航空保険市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.10 十億米ドル |
| 市場規模 (2027) | 3.20 十億米ドル |
| 市場規模 (2032) | 3.70 十億米ドル |
| 成長率 (2027 - 2032) | 2.90 % |
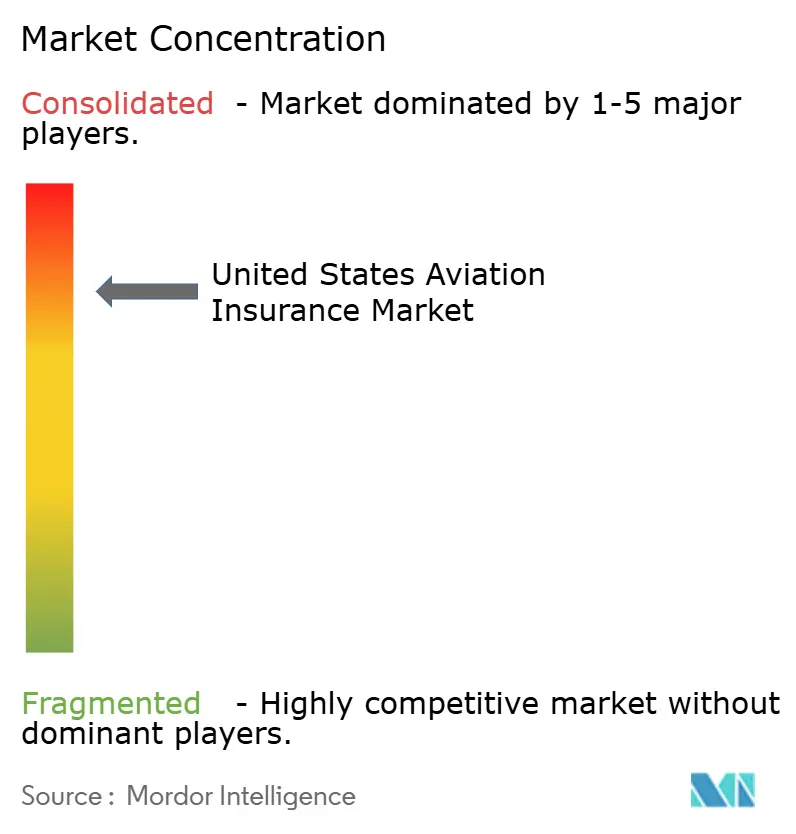
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国航空保険市場分析
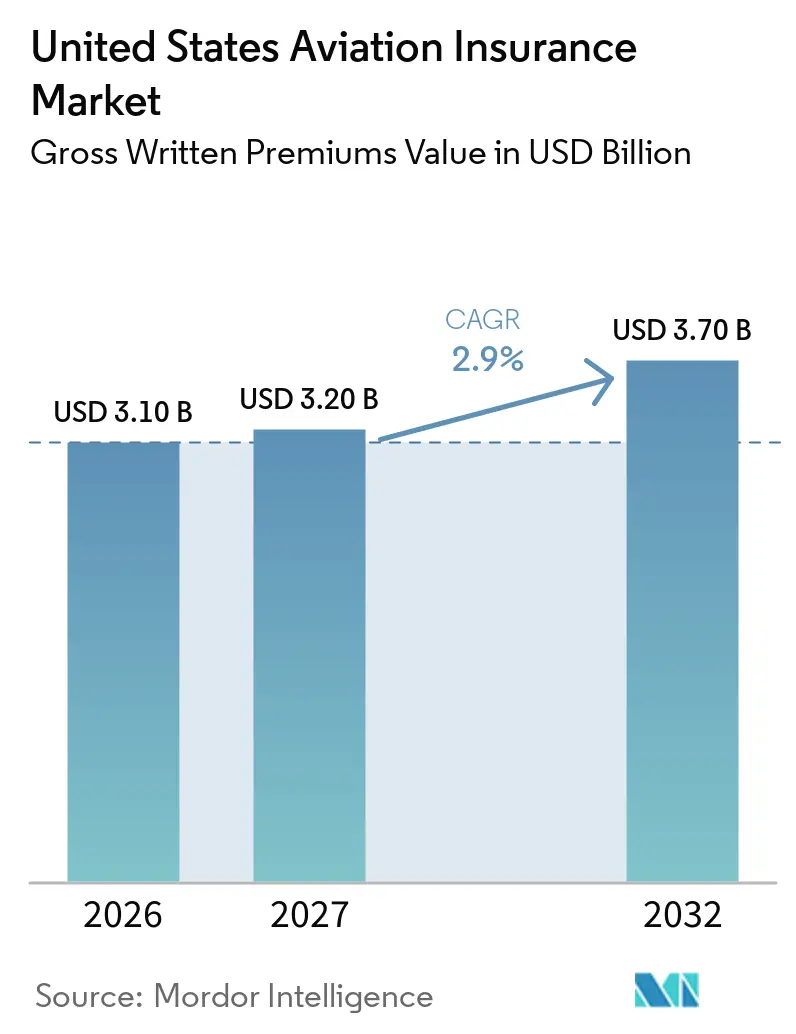
米国航空保険市場の正味収入保険料ベースの規模は、2026年の3.10 ビリオン 米ドルから2027年には3.20 ビリオン 米ドルに増加し、2032年までに3.70 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて2.9%のCAGRで成長します。
米国航空保険市場は、引受損失が数年間続いた後、露出増加のみを要因とするのではなく、継続的な再価格設定サイクルを経ています。航空機価値の上昇、修理費用の増加、および賠償判決額の増大が、補償条件と保険料率の精査を促しています。商業用ドローンおよび電動垂直離着陸機(eVTOL)の運航が専門保険商品への需要を生み出す一方、リース会社および貸し手の要件が機体・賠償責任補償の基本需要を支え続けています。標準化された一般航空リスクに対する競争は依然として激しいものの、保険会社はクレームの深刻度と再保険規律を理由に、複雑な航空会社・製造業者のアカウントに対してより厳格な審査を適用しています。こうした状況は、技術的リスクを評価し、主要空港における露出の蓄積を管理し、新興の運航モデルに対応した補償を構築する能力を持つ保険会社および仲介業者に有利に働きます。
主要レポートのポイント
- 補償タイプ別では、航空運航・施設賠償責任が2026年の米国航空保険市場シェアの35.4%を占め、航空製品賠償責任は2032年にかけて5.3%のCAGRで成長すると予測されています。
- エンドユーザー別では、航空会社・商業オペレーターが2026年の米国航空保険市場シェアの50.8%を占め、航空製品賠償責任被保険者は2032年にかけて4.9%のCAGRで成長すると予測されています。
- 流通チャネル別では、オープンマーケット・ブローカー・プレースメントが2026年の米国航空保険市場シェアの73.6%を占め、委任権限は2032年にかけて7.1%のCAGRで成長すると予測されています。
- 地域別では、南部が2026年の米国航空保険市場シェアの34.3%を占め、西部は2032年にかけて3.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 米の航空旅客・ 貨物活動の回復と拡大 | +1.2% | 全国的、 南部および西部のハブエリアで最も強い成長 | 短期 (≤ 2年) |
| 一般航空利用 および飛行時間の増加 | +0.5% | 全国的、 南部、中西部、西部に集中 | 中期 (2〜4年) |
| 航空機価値の上昇、 修理費用の増加、および被保険資産露出の拡大 | +0.9% | 全国的、 航空会社および航空宇宙リスクへの主な影響 | 短期 (≤ 2年) |
| ドローンおよび 先進航空モビリティからの保険需要 | +0.6% | 西部 および南部、北東部および中西部への波及 | 中期 (2〜4年) |
| 航空機リース会社、 金融機関、および完成品メーカーによる契約上のリスク移転 | +0.4% | 全国的、 主要リース・金融センターに集中 | 長期 (≥ 4年) |
| ドローン、先進航空モビリティ、 および新興技術に対するより高い保険ニーズ | +0.3% | 西部 および北東部、連邦航空局による全国的な監督に支えられる | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
米国の航空旅客・貨物活動の回復と拡大
商業航空活動は、米国航空保険市場における航空機機体、航空会社賠償責任、および空港関連保険の需を支えています。連邦航空局(FAA)の2026年度〜2046年度航空宇宙予測は、商業航空旅客輸送および航空運航に関する最新の見通しを提供しており、航空旅客需要および関連する航空サービスへの継続的な需要を反映しています[1]。輸送量の増加とフリートの稼働率向上は被保険露出を増大させる可能性がある一方、主要空港における航空機の集中的な移動は、地上衝突、火災、悪天候、その他の事故による潜在的な蓄積リスクをもたらします。したがって保険会社は、航空会社ポートフォリオを評価する際に、航空機価値、路線ネットワーク、空港集中度、および賠償責任限度額を考慮する必要があります。対象となる航空会社に対する強制的な財務責任および保険要件も、航空賠償責任補償の基本需要を支えています。
一般航空利用および飛行時間の増加
一般航活動は、個人航空機オーナー、ビジネス航空オペレーター、飛行学校、その他のユーザーにわたる航空機機体、賠償責任、および専門補償の需要を支えています。FAAの2026年〜2046年航空宇宙予測は、現役の一般航空フリートが2026年から2046年の間に12.1%増加し、一般航空の総飛行時間は2024年から2046年の間に25.5%増加すると予測しており、これは年間約1.0%の成長に相当します[2]。見通しは航空機カテゴリーによって異なり、タービン機およびビジネスジェットは活動成長に寄与すると予想される一方、従来のピストン機は比較的弱い見通しに直面しています。稼働率の向上は、運航上の事故、物的損害、および第三者賠償責任クレームへの露出を増大させる可能性があり、適切な保険補償への需要を支えます。引受結果は引き続き、航空機タイプ、運航プロファイル、パイロットの経験、クレーム履歴、および被保険航空機の価値に依存します。
航空機価値の上昇、修理費用の増加、および被保険資産露出の拡大
航空機価値部品の入手可能性、および専門的なメンテナンス要件は、航空保険クレームの深刻度とコストに影響を与えます。交換部品が不足している場合、または修理に専門施設と技術的専門知識が必要な場合、航空機はより長期間にわたって運航停止となる可能性があり、修理費用が増加し、補償が適用される場合には関連する事業中断損失が延長される可能性があります。複合材構造、先進アビオニクス、エンジン、その他の高価値コンポーネントへの損傷も、航空機を運航に復帰させるためのコストを増大させる可能性があります。被保険価値と修理費用の上昇は、潜在的なクレームの深刻度を高め、正確な航空機評価、適切な保険限度額、および効果的なリスク選択の重要性を増大させる可能性があります。これらの要因は、航空会社、ビジネス航空、および一般航空ポートフォリオ全体にわたる規律ある価格設定、損失評価、および再保険保護の必要性を強化します。
ドローンおよび先進航空モビリティからの保険需要
商業用ドローンおよび先進航空モビリティ技術は、米国航空保険市場内に追加の専門保険機会を生み出しています。FAAの2026年〜2046年航空宇宙予測は、無人航空機システムおよび先進航空モビリティを新興航空セグメントとして特定していますが、これらの技術の長期的な影響は依然として不確実です。2025年6月の米国ドローンリーダーシップに関する大統領令を含む規制の進展は、国内ドローンの展開を促進し、電動垂直離着陸機(eVTOL)統合パイロットプログラムを確立しようとしています。2025年4月、Apollo社とMoonrock社は、最大1億 米ドルの賠償責任補償と最大2,250万 米ドルの物的損害補償を備えたドローン、eVTOL、および航空イノベーション保険ファシリティを発表し、複雑かつ高価値リスクに対する専門キャパシティの発展を示しました[3]。商業用途が拡大するにつれ、保険会社は進化する運航基準、第三者賠償責任、製品賠償責任、物的損害、および限られた過去の損失データを評価する必要があります。保険需要のペースは、商業展開、規制の実施、および引受担当者が新興リスクを確実に価格設定する能力に依存します。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高深刻度クレーム、ソーシャルインフレーション、および訴訟 コスト | -0.7% | 全国的;核判決リスクは南東部および大都市圏の管轄区域で最も高い | 短期(≤ 2年) |
| 再保険キャパシティと価格の変動 | -0.5% | 全国的;保険料の約50%を再保険会社に出再する一般航空会社への不均衡な影響 | 中期(2〜4年) |
| 老朽化フリートのメンテナンス、部品の入手可能性、および修理の複雑さ | -0.4% | 全国的;老朽化した航空機フリートを持ち、専門部品およびメンテナンス施設へのアクセスが限られたオペレーターへの影響が高い | 中期(2〜4年) |
| eVTOL、無人航空機システム、および自動化航空機の限られた損失履歴 | -0.3% | 全国的;新興の先進航空モビリティハブおび商業用ドローン運航に集中 | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
高深刻度クレーム、ソーシャルインフレーション、および訴訟コスト
高深刻度クレームと訴訟コストの上昇が、米国航空保険市場における引受圧力を高めています。より大きな陪審員評決やより費用のかかる賠償責任訴訟を含むソーシャルインフレーションは、クレームの深刻度を高め、最終的な損失の見積もりをより困難にする可能性があります。2025年11月のケンタッキー州ルイビルにおけるUPS航空MD-11型機の墜落事故は、航空損失の潜在的な規模を示しています。国家運輸安全委員会は、航空機の左エンジンパイロン取り付け部における疲労亀裂と過応力破壊を特定し、調査ではメンテナンス履歴と機械的故障が検討されました。これらのリスクにより、保険会社は特に米国に多大な露出を持つ航空会社および航空宇宙アカウントについて、賠償責任限度額、メンテナンス慣行、および損失履歴をより厳密に精査するようになる可能性があります。
再保険キャパシティと価格の変動
再保険は、主要保険会社が大規模な航空機損失を分散し、多額の保険限度額を支援することを可能にするため、米国航空保険市場にとって引き続き重要です。再保険価格、利用可能なキャパシティ、およびリスク選好度の変化は、主要保険会社の引受条件、保有水準、および複雑または高深刻度リスクをカバーする意欲に影響を与える可能性があります。Millimanは、米国の一般航空保険会社が2025年に直接収入保険料の約50%を外部再保険会社に出再したと報告しており、潜在的に大規模なクレームを管理するためのリスク移転への当セグメントの依存度を反映しています。一方、主要な航空損失、修理費用の上昇、賠償責任の不確実性、および地政学的リスクは、更新交渉および特定の露出に対する補償の利用可能性に影響を与える可能性があります。これらの状況により、再保険コストとキャパシティは保険会社と保険契約者にとって重要な考慮事項となっていますが、その影響はリスクカテゴリーと更新条件によって異なります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:
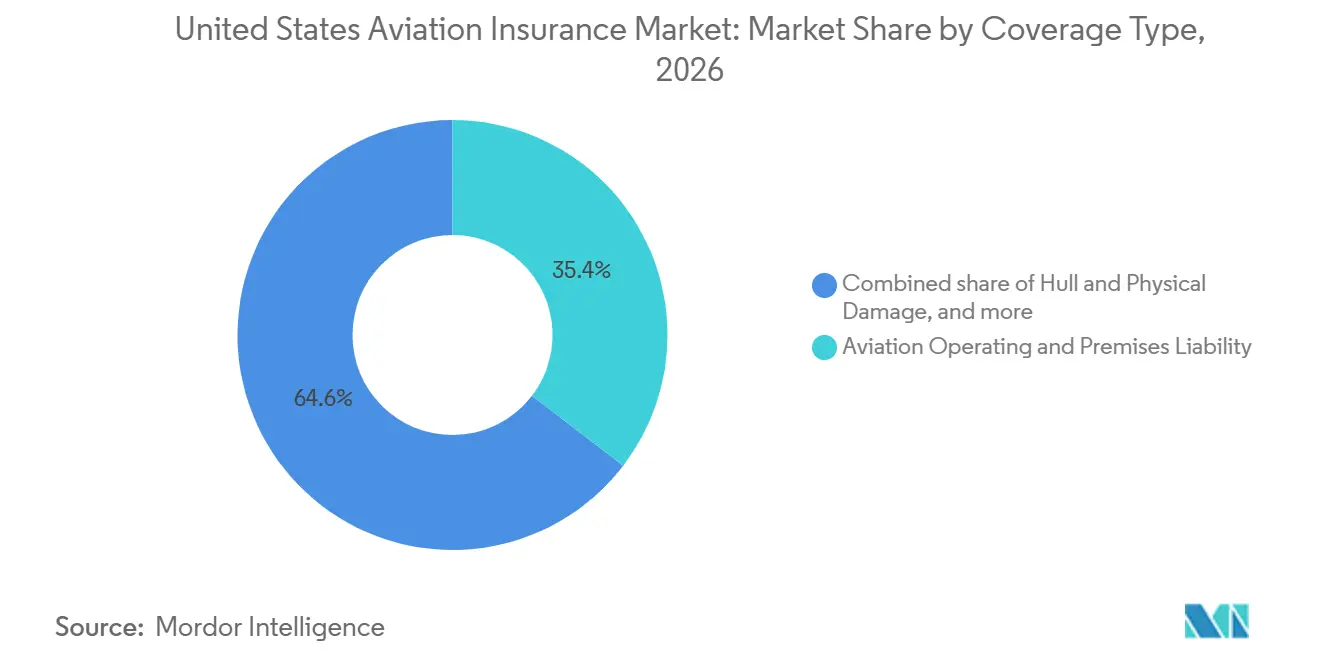
製品クレーム訴訟の加速に伴い賠償責任ラインがリード航空運航・施設賠償責任は2026年の米国航空保険市場の35.4%を占めました。このセグメントは、身体傷害および物的損害の露出に直面する商業オペレーター、空港、および固定基地オペレーターにサービスを提供しています。対象となる航空運航に対する規制上の保険要件および契約上の義務が、賠償責任補償への需要を維持する可能性があります。機体・物的損害は、航空機価値が多大な保護を必要とするため、もう一つの主要な補償タイプであり続けています。航空戦争・関連危険は異なるリスクプロファイルを持ち、補償は地政学的動向、保険会社のキャパシティ、およびオペレーターの路線露出によって形成されます。
航空製品賠償責任は2032年にかけて5.3%のCAGRで拡大すると予測されており、最も成長の速い補償タイプとなっています。この補償への需要は、航空機製造、部品供給、整備・修理・オーバーホール活動に関連しており、設計上の欠陥、製造上の不備、またはメンテナンスエラーの疑いが多額のクレームをもたらす可能性があります。2025年11月のケンタッキー州でのUPS MD-11型機の墜落事故は技術的故障の潜在的な深刻度を示していますが、国家運輸安全委員会の調査は継続中であり、最終的な賠償責任の判断を確立すものではありません。連邦航空局の安全管理システム要件は、特定のパート135オペレーターおよびパート21設計・製造組織に適用され、文書化された安全プロセスとリスク管理の重要性を強化しています。製品・完成業務保険は、完成品メーカー、部品サプライヤー、およびメンテナンスプロバイダーにとって引き続き関連性があります。
エンドユーザー別:
航空会社が保険料を支え、製品メーカーが市場を上回る成長航空会社・商業オペレーターは2026年の米国航空保険市場の50.8%を占めました。高い被保険価値、広範な賠償責任限度額、および貨物補償がこれを最大のエンドユーザーセグメントにしています。大規模なフリートプログラムも、専門的な保険構造と複数の保険会社の参加を必要とします。主要な損失履歴を持つ航空会社は、より制限的なキャパシティと詳細な引受審査に直面する可能性があります。空港および航空インフラは、公衆賠償責任、物的損害、および運航リスクを中心に設計された補償を持つ、独自のエンドユーザーカテゴリーを表しています。
航空製品賠償責任被保険者は2032年にかけて4.9%のCAGRで成長すると予想されています。このグループには、完成品メーカー、部品メーカー、および整備・修理・オーバーホールプロバイダーが含まれます。航空機生産の増加、複雑な部品サプライチェーン、および潜在的な製品関連クレームが、適切な賠償責任限度額への需要を支える可能性があります。適用される安全管理システム要件への準拠も、組織のリスク管理慣行に対する保険会社の評価に影響を与える可能性がありますが、準拠だけでより有利な引受条件が保証されるわけではありません。航空機リース会社および金融機関は、リース契約および融資契約が航空機資産と契約上の利益を保護するために特定の機体・賠償責任補償を一般的に要求するため、重要な保険ステークホルダーであり続けています。
流通チャネル別:
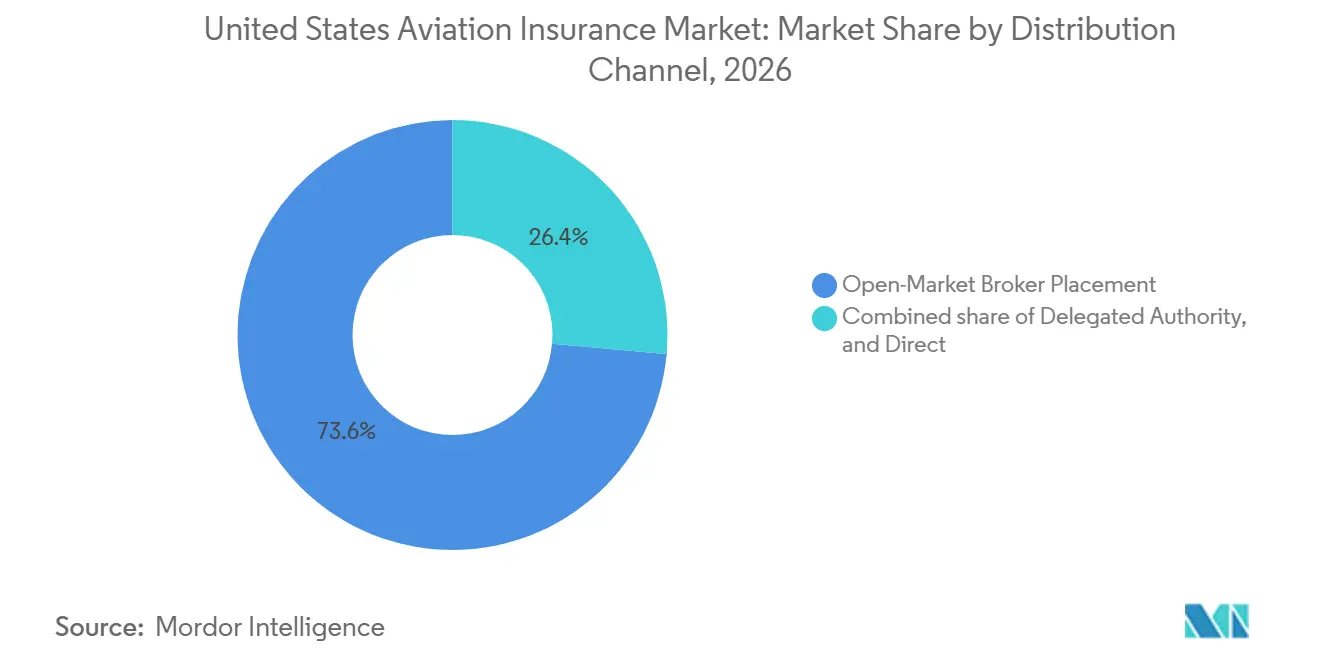
オープンマーケットが支配し、委任権限がプレースメントを再形成オープンマーケット・ブローカー・プレースメントは2026年の米国航空保険市場の73.6%を占めました。複雑な航空会社プログラム、航空戦争リスク、およびその他の高限度額プレースメントの主要ルートであり続けています。保険証券の文言、保険会社の参加、およびリスクの詳細を個別のアカウントに合わせて調整する必要がある場合、ブローカーは重要な役割を果たします。連邦航空局の特別耐空証明近代化(MOSAIC)規則は、軽スポーツ航空機の認証、パイロット特権、メンテナンス、および運航に変更を導入し、主要な航空機認証規定は2026年7月24日に発効しました。これらの変更は、特定の適格航空機および運航プロファイルの保険評価に影響を与える可能性があります。
委任権限は2032年にかけて7.1%のCAGRで成長すると予測されています。このチャネルには、ラインスリップ、バインディングオーソリティ、およびマネージングジェネラルエージェントファシリティが含まれます。定義された引受ルールと事前に取り決められたキャパシティを使用して配置できるリスクに適しています専門ブローカーおよびマネージングジェネラルエージェントは、委任限度額と保険会社の監督に従い、これらの取り決めを使用して適格リスクのプレースメントを合理化することができます。直接流通は一部の標準化された一般航空商品にとってより実用的であり続けていますが、複雑な航空会社、航空宇宙、および航空戦争プレースメントは専門仲介業者を必要とすることが多いです。各チャネルの相対的な成長は、保険会社の選好、流通契約、リスクの標準化、および委任キャパシティの利用可能性に依存します。
地理的分析
南部は2026年の米国航空保険市場の34.3%を占めました。アトランタ、ダラス・フォートワース、マイアミの主要空港は、多大な商業航空活動および関連する航空機機体、航空会社賠償責任、空港賠償責任の露出を支えています。テキサス州、フロリダ州、ジョージア州、およびその他の南部諸州も、ビジネス航空、個人航空機、飛行訓練、および専門運航にわたる広範な一般航空活動を支えています。メキシコ湾のエネルギー運航に使用されるロータークラフトは、航空機損害、乗客賠償責任、および沖合運航リスクに対応した補償への追加需要を生み出しています。連邦航空局は、米国の一般航空コミュニティには27万5,000機以上の航空機が含まれ、年間2,470億 米ドル以上の経済活動を生み出していると報告しており、より広い航空エコシステムの規模を示しています。
西部は2032年にかけて3.8%のCAGRで成長すると予測されています。この地域には、商業用ドローン運航および新興の電動垂直離着陸機開発とともに、確立された航空宇宙・技術基盤があります。カリフォルニア州の航空宇宙メーカー、テクノロジー企業、および航空研究エコシステムは、新しい航空機と運航モデルが商業展開に向けて進展するにつれ、専門補償への需要を支える可能性があります。太平洋の貨物ゲートウェイおよび主要商業空港も、航空機機体、賠償責任、および空港関連の保険露出を生み出しています。地域の成長は、商業採用、規制承認、航空機稼働率、および保険会社の新興リスク評価能力に依存しており、技術開発だけでは将来の保険需要を確立するものではありません。
中西部は米国航空保険市場の成熟したコンポーネントです。シカゴ・オヘア、ミネアポリス・セントポール、および広範な地域・一般航空空港ネットワークが、商業、貨物、ビジネス航空、および個人航空機活動を支えています。テキストロン・アビエーションおよびこの地域で事業を展開するその他の航空宇宙企業を含む航空機メーカーおよびサプライヤーは、航空機設計、製造、部品、およびメンテナンスに関連する潜在的な製品賠償責任の露出を生み出しています。州の保険規制も、複数州にわたる航空プログラムのプレースメントと管理に影響を与えており、マッカラン・ファーガソン法は一般的に、連邦法に従い、保険業務に対する州規制の重要な役割を維持しています。英国およびアジア太平洋地域を含む国際保険・再保険市場は、国境を越えた航空プレースメントにキャパシティを提供できまが、米国内の地域需要は引き続き国内航空運航、被保険価値、および賠償責任露出と密接に関連しています。
競争環境
米国航空保険市場は統合されており、AIG、Chubb、Allianz Commercial、AXA XL、Sompo International、Old Republic Aerospace、Global Aerospace、Starr、USAIG、Tokio Marine HCC、QBE、およびMunich Re Specialtyを含む確立された保険会社が存在します。これらのプロバイダーは、商業航空、一般航空、航空宇宙賠償責任、および専門補償ラインにわたって競争しています。専門引受業者、マネージングジェネラルエージェント、および国際再保険プロバイダーが利用可能な補償オプションを拡大していますが、複雑な航空会社および航空宇宙アカウントは引き続き多大なキャパシティと技術的な引受専門知識を必要とします。
2026年3月、StarrはIQUWグループの買収を完了し、専門保険プラットフォームと国際引受市場へのアクセスを拡大しました。この取引は、より広い引受能力と流通ネットワークを求める専門保険グループ間の統合を示しています。市場の競争構造は引き続き、保険会社のリスク選好度、再保険へのアクセス、価格規律、および高価値航空機と複雑な賠償責任露出を引き受ける能力に依存しています。
新興の機会には、商業用ドローン保険、サイバー賠償責任、接続航空機データ保護、および電動垂直離着陸機運航が含まれます。これらのリスクは、規制要件、運航モデル、および過去のクレーム経験が進化し続けているため、専門的な引受アプローチを必要とします。Conduit ReおよびTokio Marine Kilnは、より広い国際航空リスク移転エコシステムに貢献しており、Old Republicの2026年4月のLodestar Claims & Risk Servicesの立ち上げは、航空引受キャパシティを直接拡大するのではなく、クレーム管理とリスクサービス業務を強化しました。
米国航空保険業界リーダー
-
American International Group
-
Chubb Ltd. Group
-
Sompo Group
-
Old Republic Group
-
Munich Re Group
- 注:主要企業の掲載順は順位を示すものではありません。
米国航空保険市場 このレポートでカバーされる企業
- American International Group (AIG)
- Chubb
- Sompo
- Old Republic Aerospace
- Munich Re Specialty
- Allianz Commercial
- AXA XL
- QBE Insurance Group
- Global Aerospace
- Starr Insurance Companies
- United States Aircraft Insurance Group (USAIG)
- Tokio Marine HCC
- Great American Insurance Group
- HDI Global Insurance Company
- Beazley, a company of Zurich
- Avemco Insurance Company
- Berkley Aviation
- Travelers
- United Aviation Insurance Group
最近の産業開発事情 米国航空保険市場
- 2026年9月:連邦航空局は、次世代航空運航の推進を目的として、ノースカロライナ州で連邦電動垂直離着陸機(eVTOL)パイロットプログラムの開始を発表しました。このイニシアチブは、米国における新興航空機技術の開発と統合を支援します。これらの運航が進展するにつれ、保険会社は航空機損害、乗客および第三者賠償責任、運航手順、および限られた過去のクレーム経験を評価する必要があります。
- 2026年8月:連邦航空局は、BEYONDプログラムのフェーズ2を発表し、米国空域へのドローン統合を推進するために州、地方、部族、および準州の機関との協力を拡大しました。このプログラムは、目視外飛行運航、公共安全ミッション、および空港内ドローン活動のさらなるテストを支援します。これらの進展は、規制の実施と採用に従い、専門保険を必要とする商業用ドローンリスクの範囲を拡大する可能性があります。
- 2026年8月:Locktonは、全国の航空・航空宇宙クライアントに保険プレースメントおよびリスクアドバイザリーサービスを提供するために、専門の米国航空プラクティスを立ち上げました。このプラクティスは、航空会社、チャーターオペレーター、固定基地オペレーター、メーカー、およびその他の航空事業者向けの専門能力を結集しています。この拡は、航空オペレーターが複雑な保険、規制、および地政学的露出をナビゲートする中で、専門ブローカーサービスへの継続的な投資を反映しています。
- 2026年5月:Howdenは、商業航空会社、チャーターオペレーター、固定基地オペレーター、航空機メーカー、および航空宇宙企業に専門保険プレースメントおよびリスク管理サービスを提供する米国航空プラクティスの立ち上げを発表しました。このプラクティスは、技術的な航空専門知識とグループのより広い保険能力を組み合わせるよう設計されています。その立ち上げは、米国の航空・航空宇宙クライアントにサービスを提供する別の専門ブローカープラットフォームを追加します。
米国航空保険市場レポートの範囲
セグメンテーション概要
| 機体・物的損害 |
| 航空運航・施設賠償責任 |
| 航空製品賠償責任 |
| 航空戦争・関連危険 |
| その他の専門補償 |
| 航空会社・商業オペレーター |
| 一般・ビジネス航空オペレーター |
| 航空製品賠償責任被保険者 |
| 航空機リース会社および金融機関 |
| 空港および航空インフラ |
| オープンマーケット・ブローカー・プレースメント |
| 委任権限 |
| 直接 |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| 補償タイプ別 | 機体・物的損害 |
| 航空運航・施設賠償責任 | |
| 航空製品賠償責任 | |
| 航空戦争・関連危険 | |
| その他の専門補償 | |
| エンドユーザー別 | 航空会社・商業オペレーター |
| 一般・ビジネス航空オペレーター | |
| 航空製品賠償責任被保険者 | |
| 航空機リース会社および金融機関 | |
| 空港および航空インフラ | |
| 流通チャネル別 | オープンマーケット・ブローカー・プレースメント |
| 委任権限 | |
| 直接 | |
| 地域別 | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |
レポートで回答される主要な質問
米国航空保険市場の2032年における予測規模は?
米国航空保険市場は2032年までに37億 米ドルに達すると予測されており、2027年から2.9%のCAGRで成長します。
米国航空保険においてどの補償タイプがリードしていますか?
航空運航・施設賠償責任が2026年に35.4%のシェアでリードしています。
どのエンドユーザーが最大の航空保険需要を持っていますか?
航空会社・商業オペレーターは、高い航空機価値、広範な賠償責任限度額、および貨物補償ニーズにより、2026年の需要の50.8%を占めています。
航空補償において最も成長の速い流通チャネルは何ですか?
委任権限は、ファシリティが定義された引受ルールと事前に取り決められたキャパシティを支援するため、2032年にかけて7.1%のCAGRで成長すると予測されています。
どの米国地域が航空保険需要をリードしていますか?
南部は大規模な空港ハブと広範な一般航空活動に支えられ、2026年に34.3%のシェアを保有しています。
ドローンは航空保険需要にどのような影響を与えていますか?
商業用ドローンの登録、先進航空モビリティの開発、および新しい保険ファシリティが、専門補償の必要性を拡大しています。