
Taille et Part du Marché de l'Assurance Aviation aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
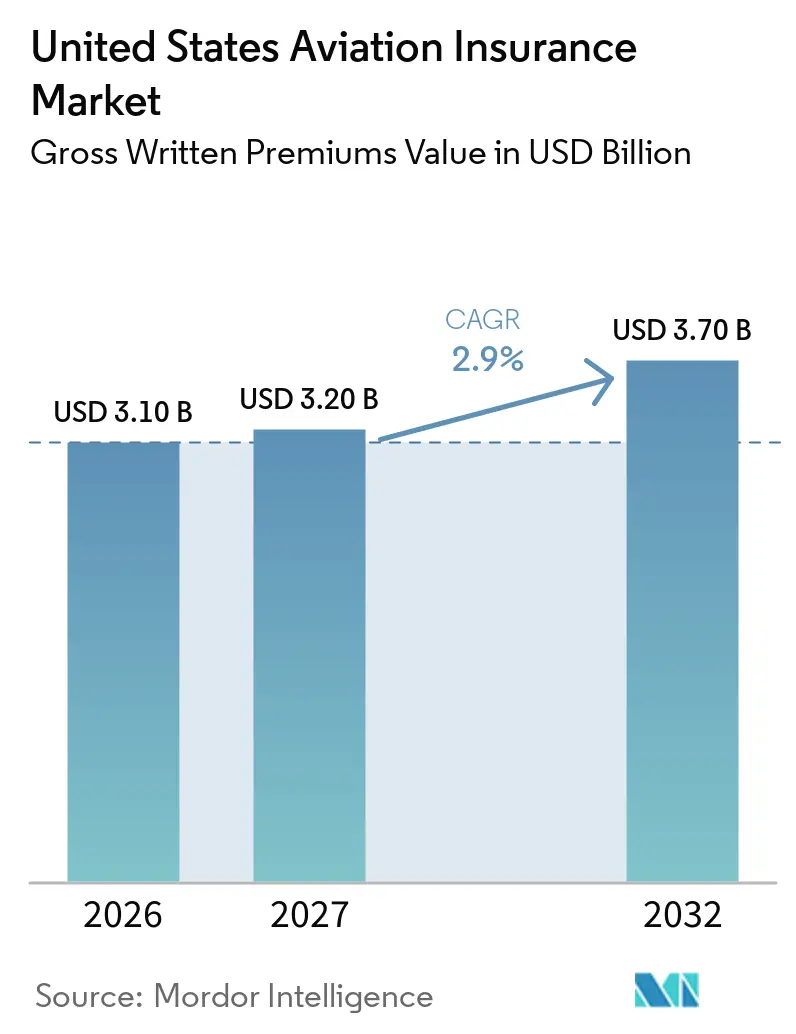
| Taille du marché de l'année de base (2026) | 3.10 Milliards de dollars |
| Taille du Marché (2027) | 3.20 Milliards de dollars |
| Taille du Marché (2032) | 3.70 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 2.90 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Assurance Aviation aux États-Unis par Mordor Intelligence
La taille du marché de l'assurance aviation aux États-Unis en termes de valeur des primes brutes émises devrait augmenter de 3,10 milliards USD en 2026 à 3,20 milliards USD en 2027 et atteindre 3,70 milliards USD d'ici 2032, avec un CAGR de 2,9 % sur la période 2027-2032.
Le marché de l'assurance aviation aux États-Unis traverse un cycle de réévaluation tarifaire continu à la suite de plusieurs années de pertes en souscription, plutôt que de croître uniquement en raison d'une exposition accrue. La hausse des valeurs des aéronefs, des coûts de réparation et des indemnités de responsabilité civile entraîne un examen plus approfondi des conditions de couverture et des taux de prime. Les opérations émergentes de drones et d'aéronefs à décollage et atterrissage verticaux électriques (eVTOL) génèrent une demande de produits d'assurance spécialisés, tandis que les exigences des bailleurs et des prêteurs continuent de soutenir la demande de base pour la couverture coque et responsabilité civile. La concurrence reste forte pour les risques standardisés de l'aviation générale ; cependant, les assureurs appliquent un examen plus rigoureux aux comptes complexes des compagnies aériennes et des fabricants en raison de la gravité des sinistres et de la discipline en matière de réassurance. Ces conditions favorisent les assureurs et les intermédiaires disposant des capacités nécessaires pour évaluer les risques techniques, gérer l'accumulation des expositions dans les grands aéroports et structurer la couverture pour les modèles d'exploitation émergents.
Principaux Enseignements du Rapport
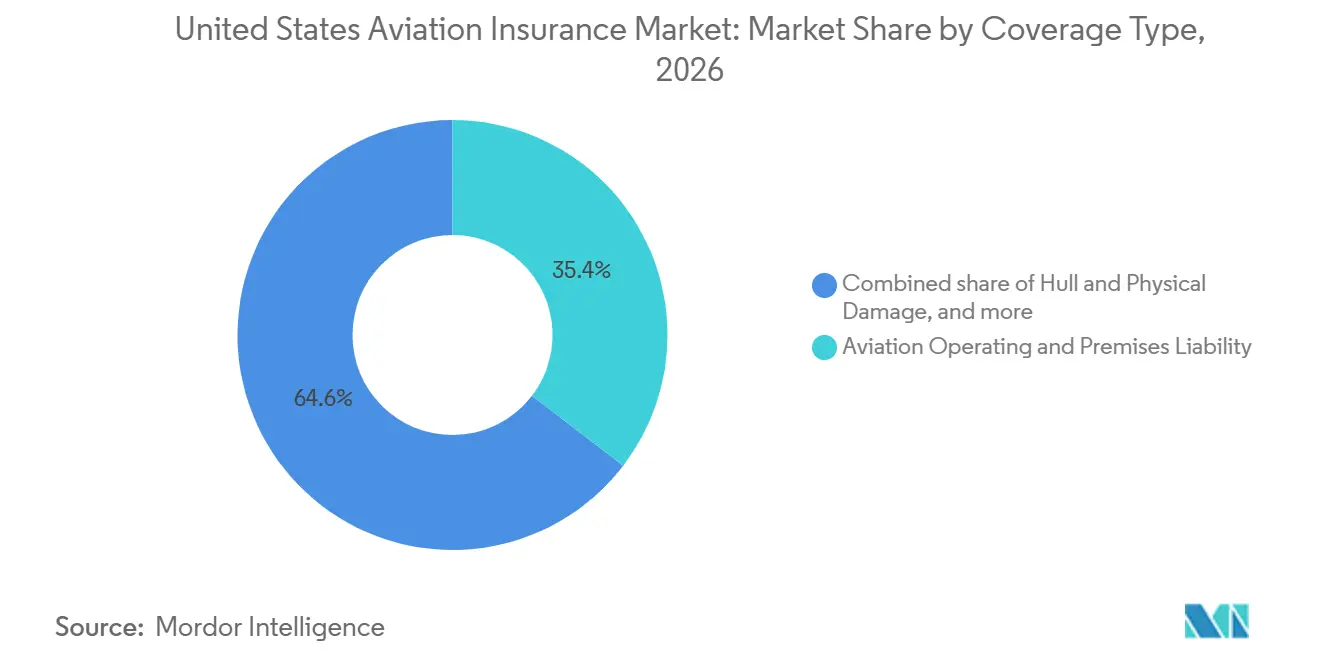
- Par type de couverture, la responsabilité civile exploitation et locaux aéronautiques a capturé 35,4 % de la part du marché de l'assurance aviation aux États-Unis en 2026, tandis que la responsabilité civile produits aéronautiques devrait croître à un CAGR de 5,3 % jusqu'en 2032.
- Par utilisateur final, les compagnies aériennes et les opérateurs commerciaux ont détenu 50,8 % de la part du marché de l'assurance aviation aux États-Unis en 2026, tandis que les assurés en responsabilité civile produits aéronautiques devraient croître à un CAGR de 4,9 % jusqu'en 2032.
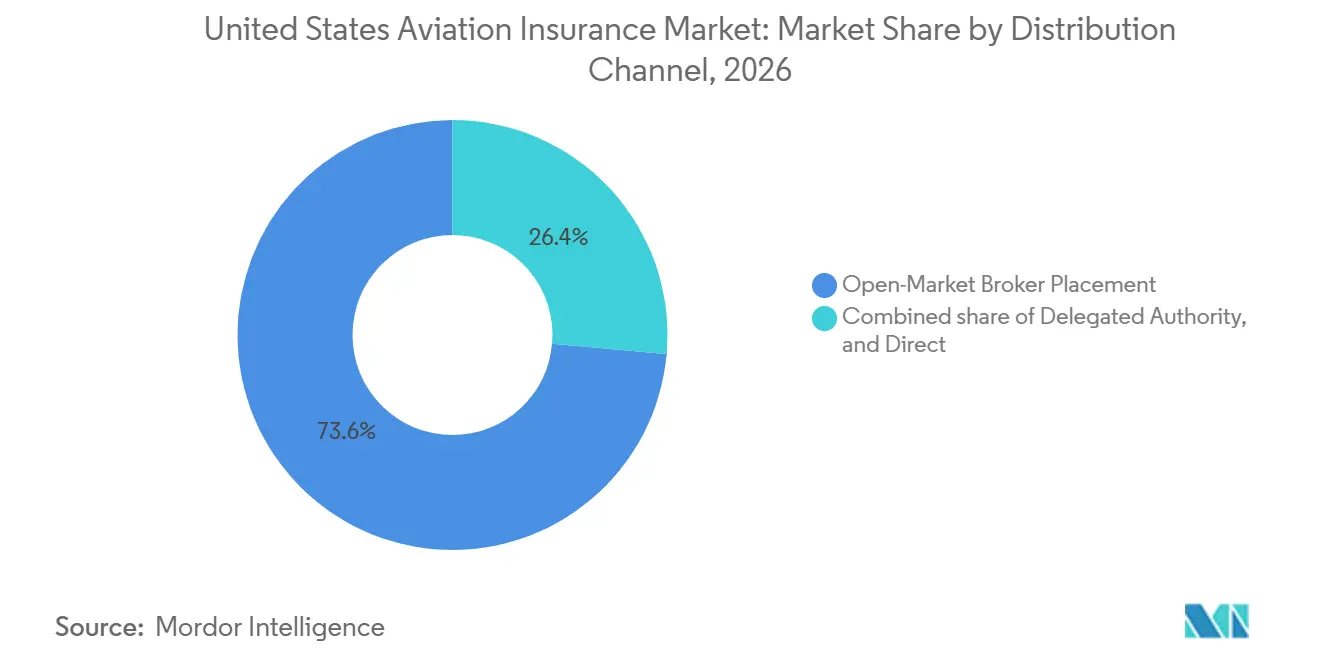
- Par canal de distribution, le placement par courtier sur le marché libre a capturé 73,6 % de la part du marché de l'assurance aviation aux États-Unis en 2026, tandis que l'autorité déléguée devrait croître à un CAGR de 7,1 % jusqu'en 2032.
- Par zone géographique, le Sud a capturé 34,3 % de la part du marché de l'assurance aviation aux États-Unis en 2026, tandis que l'Ouest devrait croître à un CAGR de 3,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Reprise et Expansion du Transport Aérien et de l'Activité Fret aux États-Unis | +1.2% | National, gains les plus importants dans les zones de hub du Sud et de l'Ouest | Court terme (≤ 2 ans) |
| Croissance de l'Utilisation de l'Aviation Générale et des Heures de Vol | +0.5% | National, concentré dans le Sud, le Midwest et l'Ouest | Moyen terme (2-4 ans) |
| Hausse des Valeurs des Aéronefs, des Coûts de Réparation et de l'Exposition aux Actifs Assurés | +0.9% | National, avec des effets principaux sur les risques des compagnies aériennes et de l'aérospatiale | Court terme (≤ 2 ans) |
| Demande d'Assurance liée aux Drones et à la Mobilité Aérienne Avancée | +0.6% | Ouest et Sud, avec des retombées vers le Nord-Est et le Midwest | Moyen terme (2-4 ans) |
| Transfert de Risque Contractuel par les Bailleurs d'Aéronefs, les Financiers et les Fabricants d'Équipements d'Origine | +0.4% | National, concentré dans les principaux centres de crédit-bail et de financement | Long terme (≥ 4 ans) |
| Besoins d'Assurance Plus Élevés pour les Drones, la Mobilité Aérienne Avancée et les Technologies Émergentes | +0.3% | Ouest et Nord-Est, soutenus par la supervision nationale de l'Administration Fédérale de l'Aviation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Reprise et Expansion du Transport Aérien et de l'Activité Fret aux États-Unis
L'activité de l'aviation commerciale soutient la demande de couverture coque d'aéronef, de responsabilité civile des compagnies aériennes et d'assurance liée aux aéroports sur le marché de l'assurance aviation aux États-Unis. Les prévisions aérospatiales de l'Administration Fédérale de l'Aviation pour l'exercice fiscal 2026-2046 fournissent des projections actualisées pour le trafic des compagnies aériennes commerciales et les opérations aéronautiques, reflétant une demande continue de transport aérien et de services aéronautiques associés[1]. Des volumes de trafic plus élevés et une meilleure utilisation de la flotte peuvent accroître l'exposition assurée, tandis que la concentration des mouvements d'aéronefs dans les grands aéroports crée des risques potentiels d'accumulation liés aux collisions au sol, aux incendies, aux intempéries et à d'autres incidents. Les assureurs doivent donc tenir compte des valeurs des aéronefs, des réseaux de routes, de la concentration aéroportuaire et des limites de responsabilité civile lors de l'évaluation des portefeuilles de compagnies aériennes. Les exigences obligatoires en matière de responsabilité financière et d'assurance pour les transporteurs aériens concernés soutiennent également la demande de base pour la couverture de responsabilité civile aéronautique.
Croissance de l'Utilisation de l'Aviation Générale et des Heures de Vol
L'activité de l'aviation générale soutient la demande de couverture coque d'aéronef, de responsabilité civile et de couvertures spécialisées pour les propriétaires d'aéronefs privés, les opérateurs d'aviation d'affaires, les écoles de pilotage et d'autres utilisateurs. Les prévisions aérospatiales de l'Administration Fédérale de l'Aviation pour 2026-2046 projettent une augmentation de 12,1 % de la flotte active d'aviation générale entre 2026 et 2046, tandis que le total des heures de vol de l'aviation générale devrait augmenter de 25,5 % entre 2024 et 2046, soit une croissance annuelle d'environ 1,0 %[2]. Les perspectives sont inégales selon les catégories d'aéronefs, les aéronefs à turbine et les jets d'affaires étant censés contribuer à la croissance de l'activité, tandis que les aéronefs à pistons traditionnels font face à des perspectives comparativement plus faibles. Une utilisation plus élevée peut accroître l'exposition aux incidents opérationnels, aux dommages matériels et aux réclamations de responsabilité civile envers des tiers, soutenant la demande de couverture d'assurance appropriée. Les résultats de souscription continueront de dépendre du type d'aéronef, du profil d'exploitation, de l'expérience du pilote, de l'historique des sinistres et de la valeur de l'aéronef assuré.
Hausse des Valeurs des Aéronefs, des Coûts de Réparation et de l'Exposition aux Actifs Assurés
Les valeurs des aéronefs, la disponibilité des composants et les exigences de maintenance spécialisée influencent la gravité et le coût des sinistres d'assurance aviation. Lorsque les pièces de rechange sont rares ou que les réparations nécessitent des installations spécialisées et une expertise technique, les aéronefs peuvent rester immobilisés plus longtemps, augmentant les frais de réparation et prolongeant potentiellement les pertes d'exploitation associées lorsque la couverture s'applique. Les dommages aux structures composites, à l'avionique avancée, aux moteurs et à d'autres composants de grande valeur peuvent également augmenter le coût de remise en service d'un aéronef. Des valeurs assurées et des coûts de réparation plus élevés peuvent accroître la gravité potentielle des sinistres et renforcer l'importance d'évaluations précises des aéronefs, de limites de police appropriées et d'une sélection efficace des risques. Ces facteurs renforcent la nécessité d'une tarification disciplinée, d'une évaluation des pertes et d'une protection par réassurance dans les portefeuilles des compagnies aériennes, de l'aviation d'affaires et de l'aviation générale.
Demande d'Assurance liée aux Drones et à la Mobilité Aérienne Avancée
Les drones commerciaux et les technologies de mobilité aérienne avancée créent des opportunités d'assurance spécialisée supplémentaires au sein du marché de l'assurance aviation aux États-Unis. Les prévisions aérospatiales de l'Administration Fédérale de l'Aviation pour 2026-2046 identifient les systèmes d'aéronefs sans pilote et la mobilité aérienne avancée comme des segments aéronautiques émergents, bien que l'impact à long terme de ces technologies reste incertain. Les développements réglementaires, notamment le décret exécutif de juin 2025 sur le leadership américain en matière de drones, visent à promouvoir le déploiement national des drones et à établir un programme pilote d'intégration des aéronefs à décollage et atterrissage verticaux électriques (eVTOL). En avril 2025, Apollo et Moonrock ont annoncé une facilité d'assurance pour les drones, les eVTOL et l'innovation aéronautique avec une couverture de responsabilité civile allant jusqu'à 100 millions USD et une couverture des dommages matériels allant jusqu'à 22,5 millions USD, démontrant le développement d'une capacité spécialisée pour les risques complexes et de grande valeur[3]. À mesure que les applications commerciales se développent, les assureurs devront évaluer les normes d'exploitation en évolution, la responsabilité civile envers les tiers, la responsabilité civile produits, les dommages matériels et les données historiques de sinistres limitées. Le rythme de la demande d'assurance dépendra du déploiement commercial, de la mise en œuvre réglementaire et de la capacité des souscripteurs à tarifer les risques émergents de manière fiable.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Sinistres de Grande Gravité, Inflation Sociale et Coûts de Contentieux | -0.7% | National ; le risque de verdict excessif est le plus élevé dans le Sud-Est et dans les grandes juridictions métropolitaines | Court terme (≤ 2 ans) |
| Volatilité de la Capacité et des Prix de Réassurance | -0.5% | National ; effet disproportionné sur les assureurs d'aviation générale cédant environ 50 % des primes aux réassureurs | Moyen terme (2-4 ans) |
| Maintenance des Flottes Vieillissantes, Disponibilité des Pièces et Complexité des Réparations | -0.4% | National ; impact accru sur les opérateurs disposant de flottes d'aéronefs vieillissantes et d'un accès limité aux pièces spécialisées et aux installations de maintenance | Moyen terme (2-4 ans) |
| Historique de Sinistres Limité pour les eVTOL, les Systèmes d'Aéronefs Sans Pilote et les Aéronefs Automatisés | -0.3% | National ; concentré dans les pôles émergents de mobilité aérienne avancée et les opérations commerciales de drones | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sinistres de Grande Gravité, Inflation Sociale et Coûts de Contentieux
Les sinistres de grande gravité et la hausse des coûts de contentieux augmentent la pression de souscription sur le marché de l'assurance aviation aux États-Unis. L'inflation sociale, notamment les indemnités accordées par les jurys plus élevées et les contentieux de responsabilité civile plus coûteux, peut accroître la gravité des sinistres et rendre les pertes finales plus difficiles à estimer. L'accident du MD-11 d'UPS Airlines en novembre 2025 à Louisville, dans le Kentucky, illustre l'ampleur potentielle des pertes aéronautiques. Le Conseil National de la Sécurité des Transports a identifié des fissures de fatigue et une défaillance par surcontrainte dans la fixation du pylône du moteur gauche de l'aéronef, tandis que l'enquête a examiné l'historique de maintenance et la défaillance mécanique. Ces risques peuvent amener les assureurs à examiner plus attentivement les limites de responsabilité civile, les pratiques de maintenance et les historiques de sinistres, en particulier pour les comptes des compagnies aériennes et de l'aérospatiale présentant une exposition substantielle aux États-Unis.
Volatilité de la Capacité et des Prix de Réassurance
La réassurance reste importante pour le marché de l'assurance aviation aux États-Unis car elle permet aux assureurs primaires de répartir les pertes importantes liées aux aéronefs et de soutenir des limites de police substantielles. Les variations des prix de réassurance, de la capacité disponible et de l'appétit pour le risque peuvent influencer les conditions de souscription des assureurs primaires, les niveaux de rétention et la volonté de couvrir des risques complexes ou de grande gravité. Milliman a rapporté que les assureurs d'aviation générale aux États-Unis ont cédé environ 50 % des primes directes émises à des réassureurs externes en 2025, reflétant la dépendance du segment au transfert de risque pour gérer des sinistres potentiellement importants. Par ailleurs, les pertes aéronautiques majeures, la hausse des coûts de réparation, l'incertitude en matière de responsabilité civile et les risques géopolitiques peuvent affecter les négociations de renouvellement et la disponibilité de la couverture pour certaines expositions. Ces conditions font des coûts et de la capacité de réassurance des considérations importantes pour les assureurs et les assurés, bien que leurs effets varient selon la catégorie de risque et les conditions de renouvellement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Couverture :
Les Lignes de Responsabilité Civile Dominent tandis que le Contentieux des Sinistres Produits s'AccélèreLa responsabilité civile exploitation et locaux aéronautiques a représenté 35,4 % du marché de l'assurance aviation aux États-Unis en 2026. Le segment dessert les opérateurs commerciaux, les aéroports et les exploitants de bases aéronautiques qui font face à une exposition aux dommages corporels et aux dommages matériels. Les exigences réglementaires en matière d'assurance pour les opérations aéronautiques concernées et les obligations contractuelles peuvent soutenir la demande de couverture de responsabilité civile. La coque et les dommages matériels restent un autre type de couverture majeur car les valeurs des aéronefs nécessitent une protection substantielle. La guerre aérienne et les périls connexes présentent un profil de risque différent, avec une couverture façonnée par les développements géopolitiques, la capacité des assureurs et l'exposition des opérateurs aux routes.
La responsabilité civile produits aéronautiques devrait se développer à un CAGR de 5,3 % jusqu'en 2032, ce qui en fait le type de couverture à la croissance la plus rapide. La demande pour cette couverture est liée aux activités de fabrication d'aéronefs, d'approvisionnement en composants, de maintenance, de réparation et de révision, où des défauts de conception allégués, des déficiences de fabrication ou des erreurs de maintenance peuvent entraîner des sinistres substantiels. L'accident du MD-11 d'UPS en novembre 2025 dans le Kentucky illustre la gravité potentielle des défaillances techniques, bien que l'enquête du Conseil National de la Sécurité des Transports soit toujours en cours et n'établisse pas de détermination finale de responsabilité. Les exigences du système de gestion de la sécurité de l'Administration Fédérale de l'Aviation s'appliquent à certains opérateurs relevant de la Partie 135 et aux organisations de conception et de fabrication relevant de la Partie 21, renforçant l'importance des processus de sécurité documentés et des contrôles des risques. L'assurance des produits et des opérations terminées reste pertinente pour les fabricants d'équipements d'origine, les fournisseurs de composants et les prestataires de maintenance.
Par Utilisateur Final :
Les Compagnies Aériennes Ancrent les Primes tandis que les Fabricants de Produits Dépassent la Croissance du MarchéLes compagnies aériennes et les opérateurs commerciaux ont représenté 50,8 % du marché de l'assurance aviation aux États-Unis en 2026. Les valeurs assurées élevées, les larges limites de responsabilité civile et la couverture fret font de ce segment le plus important en termes d'utilisateurs finaux. Les grands programmes de flotte nécessitent également des structures de police spécialisées et la participation de plusieurs assureurs. Les compagnies aériennes ayant des historiques de sinistres importants peuvent faire face à une capacité plus restrictive et à des examens de souscription détaillés. Les aéroports et les infrastructures aéronautiques représentent une catégorie distincte d'utilisateurs finaux, avec une couverture conçue autour de la responsabilité civile publique, des dommages matériels et des risques opérationnels.
Les assurés en responsabilité civile produits aéronautiques devraient croître à un CAGR de 4,9 % jusqu'en 2032. Ce groupe comprend les fabricants d'équipements d'origine, les fabricants de composants et les prestataires de maintenance, de réparation et de révision. Une production d'aéronefs plus élevée, des chaînes d'approvisionnement en composants complexes et des sinistres potentiels liés aux produits peuvent soutenir la demande de limites de responsabilité civile appropriées. La conformité aux exigences applicables du système de gestion de la sécurité peut également influencer les évaluations des assureurs concernant les pratiques de gestion des risques d'une organisation, bien que la conformité seule ne garantisse pas des conditions de souscription plus favorables. Les bailleurs et les financiers d'aéronefs restent des parties prenantes importantes de l'assurance car les contrats de location et les arrangements de financement exigent généralement une couverture coque et responsabilité civile spécifiée pour protéger les actifs aéronautiques et les intérêts contractuels.
Par Canal de Distribution :
Le Marché Libre Domine tandis que l'Autorité Déléguée Remodèle les PlacementsLe placement par courtier sur le marché libre a représenté 73,6 % du marché de l'assurance aviation aux États-Unis en 2026. Il reste la principale voie pour les programmes complexes des compagnies aériennes, les risques de guerre aérienne et d'autres placements à limites élevées. Les courtiers sont importants lorsque le libellé des polices, la participation des assureurs et les détails des risques doivent être adaptés à un compte individuel. La règle de Modernisation de la Certification Spéciale de Navigabilité (MOSAIC) de l'Administration Fédérale de l'Aviation a introduit des modifications à la certification des aéronefs légers de sport, aux privilèges des pilotes, à la maintenance et aux opérations, les principales dispositions de certification des aéronefs entrant en vigueur le 24 juillet 2026. Ces changements peuvent influencer les évaluations d'assurance pour certains aéronefs éligibles et profils d'exploitation.
L'autorité déléguée devrait croître à un CAGR de 7,1 % jusqu'en 2032. Ce canal comprend les lineslips, les autorités de souscription et les facilités des agents généraux gestionnaires. Il convient aux risques pouvant être placés selon des règles de souscription définies et une capacité préarrangée. Les courtiers spécialisés et les agents généraux gestionnaires peuvent utiliser ces arrangements pour rationaliser les placements pour les risques éligibles, sous réserve des limites déléguées et de la supervision des assureurs. La distribution directe reste plus pratique pour certains produits standardisés d'aviation générale, tandis que les placements complexes des compagnies aériennes, de l'aérospatiale et des risques de guerre aérienne nécessitent souvent des intermédiaires spécialisés. La croissance relative de chaque canal dépend de l'appétit des assureurs, des accords de distribution, de la standardisation des risques et de la disponibilité de la capacité déléguée.
Analyse Géographique
Le Sud a représenté 34,3 % du marché de l'assurance aviation aux États-Unis en 2026. Les grands aéroports d'Atlanta, de Dallas-Fort Worth et de Miami soutiennent une activité aéronautique commerciale substantielle et les expositions associées en matière de coque d'aéronef, de responsabilité civile des compagnies aériennes et de responsabilité civile aéroportuaire. Le Texas, la Floride, la Géorgie et d'autres États du Sud soutiennent également une activité d'aviation générale étendue dans les domaines de l'aviation d'affaires, des aéronefs privés, de la formation au pilotage et des opérations spécialisées. Les aéronefs à voilure tournante utilisés dans les opérations énergétiques du Golfe du Mexique créent une demande supplémentaire de couverture pour les dommages aux aéronefs, la responsabilité civile des passagers et les risques d'exploitation en mer. L'Administration Fédérale de l'Aviation rapporte que la communauté de l'aviation générale aux États-Unis comprend plus de 275 000 aéronefs et génère plus de 247 milliards USD d'activité économique annuelle, soulignant l'ampleur de l'écosystème aéronautique plus large.
L'Ouest devrait croître à un CAGR de 3,8 % jusqu'en 2032. La région dispose d'une base aérospatiale et technologique établie, ainsi que d'opérations commerciales de drones et d'un développement émergent d'aéronefs à décollage et atterrissage verticaux électriques. Les fabricants aérospatiaux de Californie, les entreprises technologiques et l'écosystème de recherche aéronautique peuvent soutenir la demande de couvertures spécialisées à mesure que les nouveaux aéronefs et modèles d'exploitation progressent vers le déploiement commercial. Les plateformes de fret du Pacifique et les grands aéroports commerciaux génèrent également des expositions d'assurance liées à la coque d'aéronef, à la responsabilité civile et aux aéroports. La croissance régionale dépendra de l'adoption commerciale, des approbations réglementaires, de l'utilisation des aéronefs et de la capacité des assureurs à évaluer les risques émergents, car le développement technologique seul n'établit pas une demande d'assurance future.
Le Midwest est une composante mature du marché de l'assurance aviation aux États-Unis. Chicago O'Hare, Minneapolis-Saint Paul et un vaste réseau d'aéroports régionaux et d'aviation générale soutiennent l'activité commerciale, fret, d'aviation d'affaires et d'aéronefs privés. Les fabricants et fournisseurs d'aéronefs, notamment Textron Aviation et d'autres entreprises aérospatiales opérant dans la région, génèrent des expositions potentielles en matière de responsabilité civile produits associées à la conception, la fabrication, les composants et la maintenance des aéronefs. La réglementation des assurances au niveau des États affecte également le placement et l'administration des programmes d'assurance multi-États, tandis que la loi McCarran-Ferguson préserve généralement un rôle important pour la réglementation étatique du secteur de l'assurance, sous réserve du droit fédéral. Les marchés internationaux de l'assurance et de la réassurance, notamment ceux du Royaume-Uni et de l'Asie-Pacifique, peuvent contribuer à la capacité pour les placements aéronautiques transfrontaliers, bien que la demande régionale aux États-Unis reste étroitement liée aux opérations aéronautiques nationales, aux valeurs assurées et aux expositions de responsabilité civile.
Paysage Concurrentiel
Le marché de l'assurance aviation aux États-Unis est consolidé, avec des assureurs établis notamment AIG, Chubb, Allianz Commercial, AXA XL, Sompo International, Old Republic Aerospace, Global Aerospace, Starr, USAIG, Tokio Marine HCC, QBE et Munich Re Specialty. Ces prestataires sont en concurrence dans les domaines de l'aviation commerciale, de l'aviation générale, de la responsabilité civile aérospatiale et des lignes de couverture spécialisées. Les souscripteurs spécialisés, les agents généraux gestionnaires et les prestataires internationaux de réassurance élargissent les options de couverture disponibles, bien que les comptes complexes des compagnies aériennes et de l'aérospatiale continuent de nécessiter une capacité substantielle et une expertise technique en souscription.
En mars 2026, Starr a finalisé l'acquisition d'IQUW Group, élargissant sa plateforme d'assurance spécialisée et son accès aux marchés internationaux de souscription. La transaction illustre la consolidation parmi les groupes d'assurance spécialisée cherchant des capacités de souscription plus larges et des réseaux de distribution. La structure concurrentielle du marché continue de dépendre de l'appétit pour le risque des assureurs, de l'accès à la réassurance, de la discipline tarifaire et de la capacité à souscrire des aéronefs de grande valeur et des expositions complexes de responsabilité civile.
Les opportunités émergentes comprennent l'assurance des drones commerciaux, la responsabilité civile cyber, la protection des données des aéronefs connectés et les opérations d'aéronefs à décollage et atterrissage verticaux électriques. Ces risques nécessitent des approches de souscription spécialisées car les exigences réglementaires, les modèles d'exploitation et l'expérience historique des sinistres continuent d'évoluer. Conduit Re et Tokio Marine Kiln contribuent à l'écosystème international plus large de transfert de risque aéronautique, tandis que le lancement en avril 2026 par Old Republic de Lodestar Claims & Risk Services a renforcé ses opérations d'administration des sinistres et de services de gestion des risques plutôt que d'élargir directement la capacité de souscription aéronautique.
Leaders du Secteur de l'Assurance Aviation aux États-Unis
-
American International Group
-
Chubb Ltd. Group
-
Sompo Group
-
Old Republic Group
-
Munich Re Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Assurance Aviation aux États-Unis Entreprises couvertes dans ce rapport
- American International Group (AIG)
- Chubb
- Sompo
- Old Republic Aerospace
- Munich Re Specialty
- Allianz Commercial
- AXA XL
- QBE Insurance Group
- Global Aerospace
- Starr Insurance Companies
- United States Aircraft Insurance Group (USAIG)
- Tokio Marine HCC
- Great American Insurance Group
- HDI Global Insurance Company
- Beazley, a company of Zurich
- Avemco Insurance Company
- Berkley Aviation
- Travelers
- United Aviation Insurance Group
Développements industriels récents dans Marché de l'Assurance Aviation aux États-Unis
- Septembre 2026 : L'Administration Fédérale de l'Aviation a annoncé le lancement d'un programme pilote fédéral d'aéronefs à décollage et atterrissage verticaux électriques (eVTOL) en Caroline du Nord pour faire progresser la prochaine génération d'opérations aéronautiques. L'initiative soutient le développement et l'intégration des technologies aéronautiques émergentes aux États-Unis. À mesure que ces opérations progressent, les assureurs devront évaluer les dommages aux aéronefs, la responsabilité civile des passagers et envers les tiers, les procédures d'exploitation et l'expérience limitée des sinistres historiques.
- Août 2026 : L'Administration Fédérale de l'Aviation a annoncé la Phase 2 de son programme BEYOND, élargissant la collaboration avec les entités étatiques, locales, tribales et territoriales pour faire progresser l'intégration des drones dans l'espace aérien américain. Le programme soutiendra des tests supplémentaires d'opérations au-delà de la ligne de visée visuelle, des missions de sécurité publique et des activités de drones sur les aéroports. Ces développements pourraient élargir la gamme des risques commerciaux liés aux drones nécessitant une assurance spécialisée, sous réserve de la mise en œuvre réglementaire et de l'adoption.
- Août 2026 : Lockton a lancé une pratique dédiée à l'aviation aux États-Unis pour fournir des services de placement d'assurance et de conseil en gestion des risques aux clients de l'aviation et de l'aérospatiale à l'échelle nationale. La pratique rassemble des capacités spécialisées pour les compagnies aériennes, les opérateurs charter, les exploitants de bases aéronautiques, les fabricants et d'autres entreprises aéronautiques. L'expansion reflète un investissement continu dans les services de courtage spécialisé alors que les opérateurs aéronautiques naviguent dans des expositions complexes en matière d'assurance, de réglementation et de géopolitique.
- Mai 2026 : Howden a annoncé le lancement de sa pratique dédiée à l'aviation aux États-Unis, fournissant des services spécialisés de placement d'assurance et de gestion des risques aux compagnies aériennes commerciales, aux opérateurs charter, aux exploitants de bases aéronautiques, aux fabricants d'aéronefs et aux entreprises aérospatiales. La pratique est conçue pour combiner l'expertise technique en aviation avec les capacités d'assurance plus larges du groupe. Son lancement ajoute une autre plateforme de courtage spécialisé au service des clients de l'aviation et de l'aérospatiale aux États-Unis.
Périmètre du Rapport sur le Marché de l'Assurance Aviation aux États-Unis
Aperçu de la segmentation
| Coque et Dommages Matériels |
| Responsabilité Civile Exploitation et Locaux Aéronautiques |
| Responsabilité Civile Produits Aéronautiques |
| Guerre Aérienne et Périls Connexes |
| Autres Spécialités |
| Compagnies Aériennes et Opérateurs Commerciaux |
| Opérateurs d'Aviation Générale et d'Affaires |
| Assurés en Responsabilité Civile Produits Aéronautiques |
| Bailleurs et Financiers d'Aéronefs |
| Aéroports et Infrastructures Aéronautiques |
| Placement par Courtier sur le Marché Libre |
| Autorité Déléguée |
| Direct |
| Nord-Est |
| Midwest |
| Sud |
| Ouest |
| Par Type de Couverture | Coque et Dommages Matériels |
| Responsabilité Civile Exploitation et Locaux Aéronautiques | |
| Responsabilité Civile Produits Aéronautiques | |
| Guerre Aérienne et Périls Connexes | |
| Autres Spécialités | |
| Par Utilisateur Final | Compagnies Aériennes et Opérateurs Commerciaux |
| Opérateurs d'Aviation Générale et d'Affaires | |
| Assurés en Responsabilité Civile Produits Aéronautiques | |
| Bailleurs et Financiers d'Aéronefs | |
| Aéroports et Infrastructures Aéronautiques | |
| Par Canal de Distribution | Placement par Courtier sur le Marché Libre |
| Autorité Déléguée | |
| Direct | |
| Par Région | Nord-Est |
| Midwest | |
| Sud | |
| Ouest |
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché de l'assurance aviation aux États-Unis d'ici 2032 ?
Le marché de l'assurance aviation aux États-Unis devrait atteindre 3,7 milliards USD d'ici 2032, avec un CAGR de 2,9 % à partir de 2027.
Quel type de couverture domine l'assurance aviation aux États-Unis ?
La responsabilité civile exploitation et locaux aéronautiques est en tête avec une part de 35,4 % en 2026.
Quel utilisateur final présente la plus forte demande d'assurance aviation ?
Les compagnies aériennes et les opérateurs commerciaux représentent 50,8 % de la demande en 2026 en raison des valeurs élevées des aéronefs, des larges limites de responsabilité civile et des besoins de couverture fret.
Quel est le canal de distribution à la croissance la plus rapide pour la couverture aéronautique ?
L'autorité déléguée devrait croître à un CAGR de 7,1 % jusqu'en 2032, les facilités soutenant des règles de souscription définies et une capacité préarrangée.
Quelle région des États-Unis est en tête de la demande d'assurance aviation ?
Le Sud détient une part de 34,3 % en 2026, soutenu par de grands pôles aéroportuaires et une activité étendue d'aviation générale.
Comment les drones affectent-ils la demande d'assurance aviation ?
Les enregistrements commerciaux de drones, le développement de la mobilité aérienne avancée et les nouvelles facilités d'assurance élargissent le besoin de couvertures spécialisées.