
Tamaño y Participación del Mercado de Seguros de Aviación de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
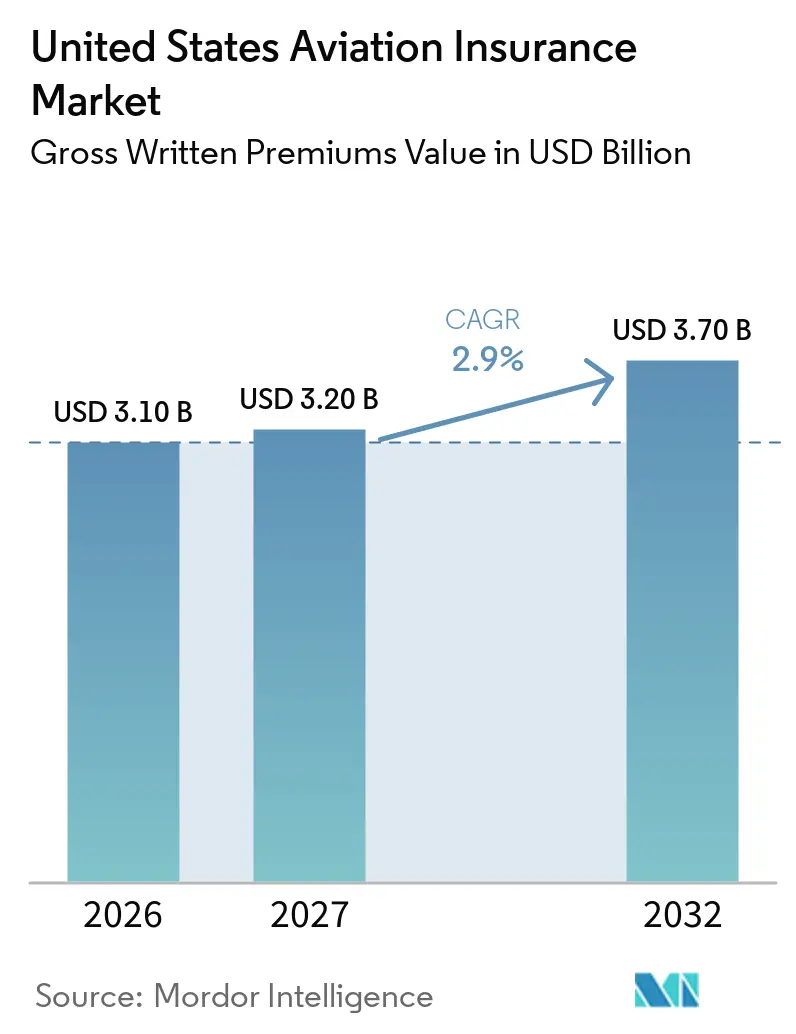
| Tamaño del mercado en el año base (2026) | 3.10 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.70 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 2.90 % |
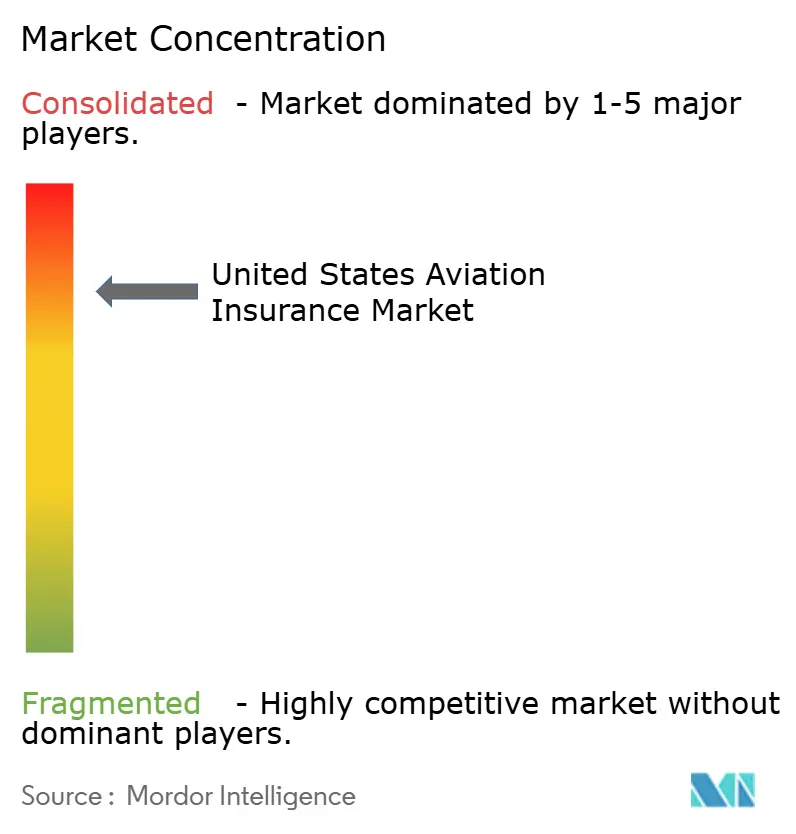
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Aviación de los Estados Unidos por Mordor Intelligence
Se espera que el tamaño del Mercado de Seguros de Aviación de los Estados Unidos en términos de valor de primas brutas emitidas aumente de 3,10 mil millones de USD en 2026 a 3,20 mil millones de USD en 2027 y alcance los 3,70 mil millones de USD para 2032, creciendo a una CAGR del 2,9% durante 2027-2032.
El mercado de seguros de aviación de los Estados Unidos está atravesando un ciclo de repricing continuo tras varios años de pérdidas en la suscripción, en lugar de crecer únicamente debido al aumento de la exposición. El incremento en los valores de las aeronaves, los costos de reparación y las indemnizaciones por responsabilidad civil están impulsando revisiones más exhaustivas de los términos de cobertura y las tasas de primas. Las operaciones emergentes de drones y aeronaves de despegue y aterrizaje vertical eléctrico (eVTOL) están generando demanda de productos de seguros especializados, mientras que los requisitos de arrendadores y prestamistas continúan respaldando la demanda base de cobertura de casco y responsabilidad civil. La competencia sigue siendo intensa para los riesgos estandarizados de aviación general; sin embargo, los aseguradores aplican un mayor escrutinio a las cuentas complejas de aerolíneas y fabricantes debido a la gravedad de los siniestros y la disciplina en reaseguros. Estas condiciones favorecen a los aseguradores e intermediarios con capacidad para evaluar riesgos técnicos, gestionar la acumulación de exposición en los principales aeropuertos y estructurar coberturas para modelos operativos emergentes.
Conclusiones Clave del Informe
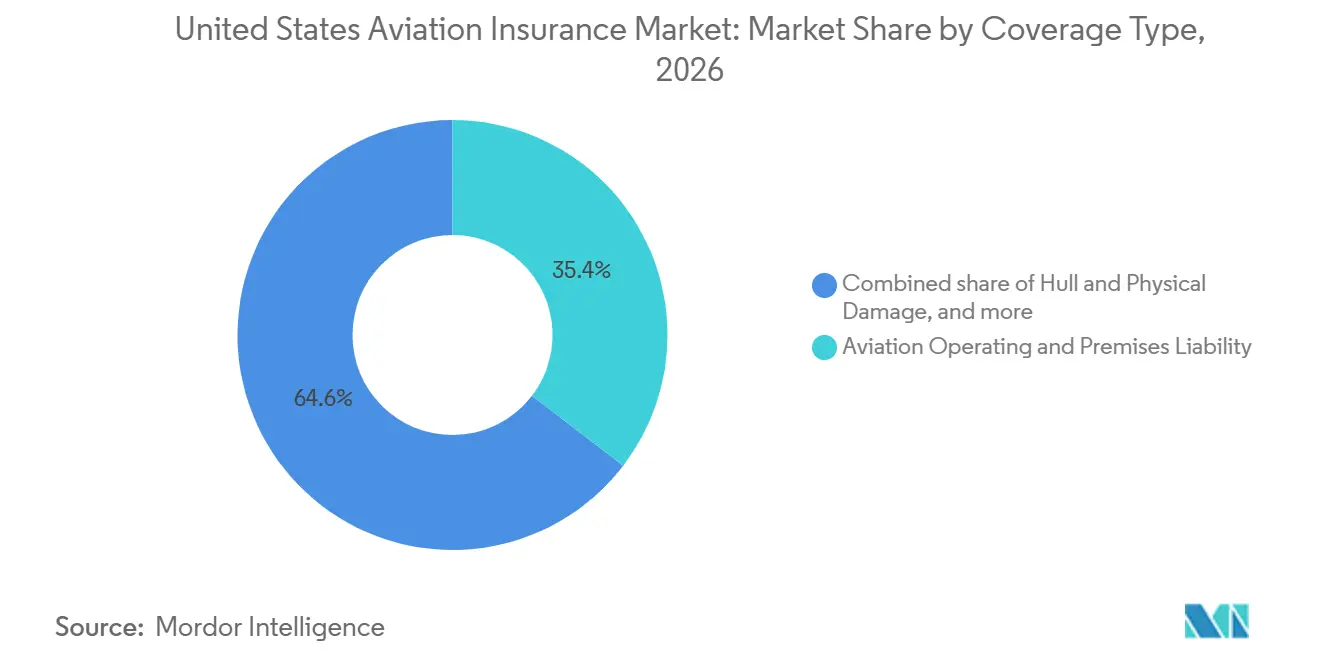
- Por tipo de cobertura, la responsabilidad civil operativa y de instalaciones de aviación capturó el 35,4% de la participación del mercado de seguros de aviación de los Estados Unidos en 2026, mientras que se proyecta que la responsabilidad civil por productos de aviación crezca a una CAGR del 5,3% hasta 2032.
- Por usuario final, las aerolíneas y los operadores comerciales mantuvieron el 50,8% de la participación del mercado de seguros de aviación de los Estados Unidos en 2026, mientras que se proyecta que los asegurados de responsabilidad civil por productos de aviación crezcan a una CAGR del 4,9% hasta 2032.
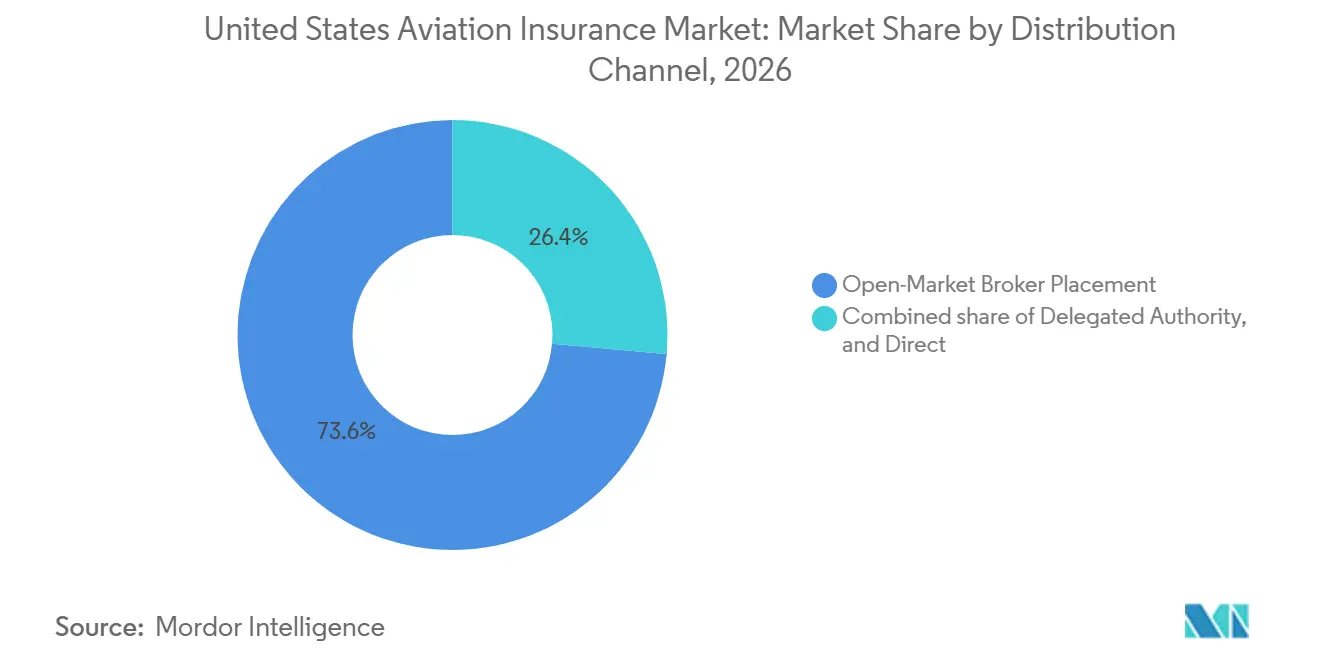
- Por canal de distribución, la colocación a través de corredor en mercado abierto capturó el 73,6% de la participación del mercado de seguros de aviación de los Estados Unidos en 2026, mientras que se proyecta que la autoridad delegada crezca a una CAGR del 7,1% hasta 2032.
- Por geografía, el Sur capturó el 34,3% de la participación del mercado de seguros de aviación de los Estados Unidos en 2026, mientras que se proyecta que el Oeste crezca a una CAGR del 3,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Recuperación y Expansión de los Viajes Aéreos y la Actividad de Carga de los Estados Unidos | +1.2% | Nacional, con mayores ganancias en las zonas de centros de distribución del Sur y el Oeste | Corto plazo (≤ 2 años) |
| Crecimiento en la Utilización de la Aviación General y las Horas de Vuelo | +0.5% | Nacional, concentrado en el Sur, el Medio Oeste y el Oeste | Mediano plazo (2-4 años) |
| Aumento de los Valores de las Aeronaves, los Costos de Reparación y la Exposición de Activos Asegurados | +0.9% | Nacional, con efectos primarios en los riesgos de aerolíneas y aeroespaciales | Corto plazo (≤ 2 años) |
| Demanda de Seguros por Drones y Movilidad Aérea Avanzada | +0.6% | Oeste y Sur, con extensión al Noreste y el Medio Oeste | Mediano plazo (2-4 años) |
| Transferencia Contractual de Riesgos por Arrendadores de Aeronaves, Financiadores y Fabricantes de Equipos Originales | +0.4% | Nacional, concentrado en los principales centros de arrendamiento y financiamiento | Largo plazo (≥ 4 años) |
| Mayores Necesidades de Seguro para Drones, Movilidad Aérea Avanzada y Tecnología Emergente | +0.3% | Oeste y Noreste, respaldado por la supervisión nacional de la Administración Federal de Aviación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación y Expansión de los Viajes Aéreos y la Actividad de Carga de los Estados Unidos
La actividad de la aviación comercial respalda la demanda de seguros de casco de aeronaves, responsabilidad civil de aerolíneas y seguros relacionados con aeropuertos en el mercado de seguros de aviación de los Estados Unidos. El pronóstico aeroespacial del año fiscal 2026–2046 de la Administración Federal de Aviación (FAA) proporciona proyecciones actualizadas para el tráfico de aerolíneas comerciales y las operaciones de aviación, reflejando la demanda continua de viajes aéreos y los servicios de aviación asociados[1]. Los mayores volúmenes de tráfico y la utilización de la flota pueden aumentar la exposición asegurada, mientras que los movimientos concentrados de aeronaves en los principales aeropuertos crean riesgos potenciales de acumulación derivados de colisiones en tierra, incendios, condiciones meteorológicas adversas y otros incidentes. Por lo tanto, los aseguradores deben considerar los valores de las aeronaves, las redes de rutas, la concentración aeroportuaria y los límites de responsabilidad civil al evaluar las carteras de aerolíneas. Los requisitos obligatorios de responsabilidad financiera y seguros para los transportistas aéreos aplicables también respaldan la demanda base de cobertura de responsabilidad civil de aviación.
Crecimiento en la Utilización de la Aviación General y las Horas de Vuelo
La actividad de la aviación general respalda la demanda de seguros de casco de aeronaves, responsabilidad civil y cobertura especializada para propietarios de aeronaves privadas, operadores de aviación empresarial, escuelas de vuelo y otros usuarios. El pronóstico aeroespacial 2026–2046 de la FAA proyecta que la flota activa de aviación general aumentará un 12,1% entre 2026 y 2046, mientras que las horas de vuelo totales de aviación general se proyectan para aumentar un 25,5% entre 2024 y 2046, equivalente a aproximadamente un 1,0% de crecimiento anual[2]. Las perspectivas son desiguales entre las categorías de aeronaves, con aeronaves de turbina y jets de negocios que se espera contribuyan al crecimiento de la actividad, mientras que las aeronaves de pistón tradicionales enfrentan perspectivas comparativamente más débiles. Una mayor utilización puede aumentar la exposición a incidentes operativos, daños físicos y reclamaciones de responsabilidad civil frente a terceros, respaldando la demanda de cobertura de seguro adecuada. Los resultados de suscripción seguirán dependiendo del tipo de aeronave, el perfil operativo, la experiencia del piloto, el historial de siniestros y el valor de la aeronave asegurada.
Aumento de los Valores de las Aeronaves, los Costos de Reparación y la Exposición de Activos Asegurados
Los valores de las aeronaves, la disponibilidad de componentes y los requisitos de mantenimiento especializado influyen en la gravedad y el costo de los siniestros de seguros de aviación. Cuando las piezas de repuesto son escasas, o las reparaciones requieren instalaciones especializadas y experiencia técnica, las aeronaves pueden permanecer en tierra durante períodos más prolongados, aumentando los gastos de reparación y potencialmente extendiendo las pérdidas por interrupción del negocio asociadas cuando la cobertura aplica. Los daños a estructuras compuestas, aviónica avanzada, motores y otros componentes de alto valor también pueden aumentar el costo de devolver una aeronave al servicio. Los valores asegurados más altos y los costos de reparación pueden elevar la gravedad potencial de los siniestros e incrementar la importancia de las valoraciones precisas de las aeronaves, los límites de póliza adecuados y la selección efectiva de riesgos. Estos factores refuerzan la necesidad de una fijación de precios disciplinada, evaluación de pérdidas y protección de reaseguros en las carteras de aerolíneas, aviación empresarial y aviación general.
Demanda de Seguros por Drones y Movilidad Aérea Avanzada
Los drones comerciales y las tecnologías de movilidad aérea avanzada están creando oportunidades adicionales de seguros especializados dentro del mercado de seguros de aviación de los Estados Unidos. El pronóstico aeroespacial 2026–2046 de la FAA identifica los sistemas de aeronaves no tripuladas y la movilidad aérea avanzada como segmentos de aviación emergentes, aunque el impacto a largo plazo de estas tecnologías sigue siendo incierto. Los desarrollos regulatorios, incluida la orden ejecutiva de junio de 2025 sobre el liderazgo estadounidense en drones, buscan avanzar en el despliegue doméstico de drones y establecer un programa piloto de integración de aeronaves de despegue y aterrizaje vertical eléctrico (eVTOL). En abril de 2025, Apollo y Moonrock anunciaron una instalación de seguros de innovación para drones, eVTOL y aviación con cobertura de responsabilidad civil de hasta 100 millones de USD y cobertura de daños a la propiedad de hasta 22,5 millones de USD, demostrando el desarrollo de capacidad especializada para riesgos complejos y de mayor valor[3]. A medida que se expanden las aplicaciones comerciales, los aseguradores deberán evaluar los estándares operativos en evolución, la responsabilidad civil frente a terceros, la responsabilidad civil por productos, los daños físicos y los datos históricos de pérdidas limitados. El ritmo de la demanda de seguros dependerá del despliegue comercial, la implementación regulatoria y la capacidad de los suscriptores para fijar precios de riesgos emergentes de manera confiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Siniestros de Alta Gravedad, Inflación Social y Costos de Litigación | -0.7% | Nacional; el riesgo de veredictos nucleares es más alto en el Sureste y en las grandes jurisdicciones metropolitanas | Corto plazo (≤ 2 años) |
| Capacidad y Precios Volátiles de Reaseguros | -0.5% | Nacional; efecto desproporcionado en los transportistas de aviación general que ceden aproximadamente el 50% de las primas a los reaseguradores | Mediano plazo (2–4 años) |
| Mantenimiento de Flotas Envejecidas, Disponibilidad de Piezas y Complejidad de Reparaciones | -0.4% | Nacional; mayor impacto en los operadores con flotas de aeronaves envejecidas y acceso limitado a piezas especializadas e instalaciones de mantenimiento | Mediano plazo (2–4 años) |
| Historial de Pérdidas Limitado para eVTOL, Sistemas de Aeronaves No Tripuladas y Aeronaves Automatizadas | -0.3% | Nacional; concentrado en los centros emergentes de movilidad aérea avanzada y operaciones comerciales de drones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Siniestros de Alta Gravedad, Inflación Social y Costos de Litigación
Los siniestros de alta gravedad y el aumento de los costos de litigación están incrementando la presión de suscripción en el mercado de seguros de aviación de los Estados Unidos. La inflación social, incluidos los mayores veredictos de jurados y la litigación de responsabilidad civil más costosa, puede aumentar la gravedad de los siniestros y dificultar la estimación de las pérdidas finales. El accidente del MD-11 de UPS Airlines en Louisville, Kentucky, en noviembre de 2025, ilustra la escala potencial de las pérdidas en aviación. La Junta Nacional de Seguridad en el Transporte identificó grietas por fatiga y falla por sobreesfuerzo en el accesorio del pilón del motor izquierdo de la aeronave, mientras que la investigación examinó el historial de mantenimiento y la falla mecánica. Estos riesgos pueden llevar a los aseguradores a examinar más de cerca los límites de responsabilidad civil, las prácticas de mantenimiento y los historiales de pérdidas, particularmente para las cuentas de aerolíneas y aeroespaciales con exposición sustancial en los Estados Unidos.
Capacidad y Precios Volátiles de Reaseguros
El reaseguro sigue siendo importante para el mercado de seguros de aviación de los Estados Unidos porque permite a los aseguradores primarios distribuir grandes pérdidas de aeronaves y respaldar límites de póliza sustanciales. Los cambios en los precios de reaseguros, la capacidad disponible y el apetito de riesgo pueden influir en los términos de suscripción de los aseguradores primarios, los niveles de retención y la disposición a cubrir riesgos complejos o de alta gravedad. Milliman informó que los aseguradores de aviación general de los Estados Unidos cedieron aproximadamente el 50% de las primas directas emitidas a reaseguradores externos en 2025, lo que refleja la dependencia del segmento en la transferencia de riesgos para gestionar siniestros potencialmente grandes. Mientras tanto, las grandes pérdidas de aviación, el aumento de los costos de reparación, la incertidumbre en la responsabilidad civil y los riesgos geopolíticos pueden afectar las negociaciones de renovación y la disponibilidad de cobertura para exposiciones particulares. Estas condiciones hacen que los costos y la capacidad de reaseguros sean consideraciones importantes para los aseguradores y los tomadores de pólizas, aunque sus efectos varían según la categoría de riesgo y los términos de renovación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura:
Las Líneas de Responsabilidad Civil Lideran a Medida que se Acelera la Litigación por Siniestros de ProductosLa Responsabilidad Civil Operativa y de Instalaciones de Aviación mantuvo el 35,4% del mercado de seguros de aviación de los Estados Unidos en 2026. El segmento atiende a operadores comerciales, aeropuertos y operadores de bases de operaciones fijas que enfrentan exposición a lesiones corporales y daños a la propiedad. Los requisitos regulatorios de seguros para las operaciones de aviación aplicables y las obligaciones contractuales pueden sostener la demanda de cobertura de responsabilidad civil. El Casco y los Daños Físicos siguen siendo otro tipo de cobertura importante porque los valores de las aeronaves requieren una protección sustancial. La Guerra de Aviación y Riesgos Conexos tiene un perfil de riesgo diferente, con cobertura determinada por los desarrollos geopolíticos, la capacidad del asegurador y la exposición de rutas del operador.
Se prevé que la Responsabilidad Civil por Productos de Aviación se expanda a una CAGR del 5,3% hasta 2032, convirtiéndola en el tipo de cobertura de más rápido crecimiento. La demanda de esta cobertura está vinculada a la fabricación de aeronaves, el suministro de componentes, las actividades de mantenimiento, reparación y revisión, donde los presuntos defectos de diseño, deficiencias de fabricación o errores de mantenimiento pueden resultar en siniestros sustanciales. El accidente del MD-11 de UPS en Kentucky en noviembre de 2025 ilustra la gravedad potencial de las fallas técnicas, aunque la investigación de la Junta Nacional de Seguridad en el Transporte continúa en curso y no establece una determinación final de responsabilidad. Los requisitos del sistema de gestión de seguridad de la Administración Federal de Aviación se aplican a ciertos operadores de la Parte 135 y organizaciones de diseño y fabricación de la Parte 21, reforzando la importancia de los procesos de seguridad documentados y los controles de riesgo. El seguro de productos y operaciones completadas sigue siendo relevante para los fabricantes de equipos originales, los proveedores de componentes y los proveedores de mantenimiento.
Por Usuario Final:
Las Aerolíneas Anclan las Primas Mientras los Fabricantes de Productos Superan el Crecimiento del MercadoLas Aerolíneas y los Operadores Comerciales representaron el 50,8% del mercado de seguros de aviación de los Estados Unidos en 2026. Los altos valores asegurados, los amplios límites de responsabilidad civil y la cobertura de carga hacen de este el segmento de usuario final más grande. Los grandes programas de flota también requieren estructuras de póliza especializadas y la participación de múltiples aseguradores. Las aerolíneas con historiales de grandes pérdidas pueden enfrentar una capacidad más restrictiva y revisiones de suscripción detalladas. Los aeropuertos y la infraestructura de aviación representan una categoría de usuario final distinta, con cobertura diseñada en torno a la responsabilidad civil pública, los daños a la propiedad y los riesgos operativos.
Se espera que los Asegurados de Responsabilidad Civil por Productos de Aviación crezcan a una CAGR del 4,9% hasta 2032. Este grupo incluye fabricantes de equipos originales, fabricantes de componentes y proveedores de mantenimiento, reparación y revisión. Una mayor producción de aeronaves, cadenas de suministro de componentes complejas y posibles siniestros relacionados con productos pueden respaldar la demanda de límites de responsabilidad civil adecuados. El cumplimiento de los requisitos aplicables del sistema de gestión de seguridad también puede influir en las evaluaciones de los aseguradores sobre las prácticas de gestión de riesgos de una organización, aunque el cumplimiento por sí solo no garantiza términos de suscripción más favorables. Los arrendadores y financiadores de aeronaves siguen siendo partes interesadas importantes en los seguros porque los contratos de arrendamiento y los acuerdos de financiamiento comúnmente requieren cobertura especificada de casco y responsabilidad civil para proteger los activos de las aeronaves y los intereses contractuales.
Por Canal de Distribución:
El Mercado Abierto Domina Mientras la Autoridad Delegada Remodela las ColocacionesLa colocación a través de corredor en mercado abierto representó el 73,6% del mercado de seguros de aviación de los Estados Unidos en 2026. Sigue siendo la ruta principal para los programas complejos de aerolíneas, los riesgos de guerra de aviación y otras colocaciones de límites elevados. Los corredores son importantes cuando los términos de la póliza, la participación del asegurador y los detalles del riesgo deben adaptarse a una cuenta individual. La regla de Modernización de la Certificación Especial de Aeronavegabilidad (MOSAIC) de la Administración Federal de Aviación introdujo cambios en la certificación de aeronaves deportivas ligeras, los privilegios del piloto, el mantenimiento y las operaciones, con las principales disposiciones de certificación de aeronaves entrando en vigor el 24 de julio de 2026. Estos cambios pueden influir en las evaluaciones de seguros para ciertas aeronaves elegibles y perfiles operativos.
Se proyecta que la autoridad delegada crezca a una CAGR del 7,1% hasta 2032. Este canal incluye líneas de participación, autoridades vinculantes e instalaciones de agentes generales gestores. Es adecuado para riesgos que pueden colocarse utilizando reglas de suscripción definidas y capacidad prearreglada. Los corredores especializados y los agentes generales gestores pueden utilizar estos acuerdos para agilizar las colocaciones de riesgos elegibles, sujeto a límites delegados y supervisión del asegurador. La distribución directa sigue siendo más práctica para algunos productos estandarizados de aviación general, mientras que las colocaciones complejas de aerolíneas, aeroespaciales y de guerra de aviación a menudo requieren intermediarios especializados. El crecimiento relativo de cada canal depende del apetito del asegurador, los acuerdos de distribución, la estandarización de los riesgos y la disponibilidad de capacidad delegada.
Análisis Geográfico
El Sur mantuvo el 34,3% del mercado de seguros de aviación de los Estados Unidos en 2026. Los principales aeropuertos en Atlanta, Dallas-Fort Worth y Miami respaldan una actividad sustancial de aviación comercial y las exposiciones asociadas de casco de aeronaves, responsabilidad civil de aerolíneas y responsabilidad civil aeroportuaria. Texas, Florida, Georgia y otros estados del sur también respaldan una extensa actividad de aviación general en aviación empresarial, aeronaves privadas, formación de vuelo y operaciones especializadas. Los helicópteros utilizados en las operaciones energéticas del Golfo de México crean demanda adicional de cobertura que aborda los daños a las aeronaves, la responsabilidad civil de los pasajeros y los riesgos operativos en alta mar. La Administración Federal de Aviación informa que la comunidad de aviación general de los Estados Unidos incluye más de 275.000 aeronaves y genera más de 247 mil millones de USD en actividad económica anual, destacando la escala del ecosistema de aviación más amplio.
Se proyecta que el Oeste crezca a una CAGR del 3,8% hasta 2032. La región cuenta con una base aeroespacial y tecnológica establecida, junto con operaciones comerciales de drones y el desarrollo emergente de aeronaves de despegue y aterrizaje vertical eléctrico. Los fabricantes aeroespaciales de California, las empresas tecnológicas y el ecosistema de investigación de aviación pueden respaldar la demanda de cobertura especializada a medida que las nuevas aeronaves y los modelos operativos avanzan hacia el despliegue comercial. Las puertas de enlace de carga del Pacífico y los principales aeropuertos comerciales también generan exposiciones de seguros de casco de aeronaves, responsabilidad civil y relacionadas con aeropuertos. El crecimiento regional dependerá de la adopción comercial, las aprobaciones regulatorias, la utilización de aeronaves y la capacidad de los aseguradores para evaluar los riesgos emergentes, ya que el desarrollo tecnológico por sí solo no establece la demanda futura de seguros.
El Medio Oeste es un componente maduro del mercado de seguros de aviación de los Estados Unidos. Chicago O'Hare, Minneapolis-Saint Paul y una amplia red de aeropuertos regionales y de aviación general respaldan la actividad de aviación comercial, de carga, empresarial y de aeronaves privadas. Los fabricantes y proveedores de aeronaves, incluidos Textron Aviation y otras empresas aeroespaciales que operan en toda la región, generan posibles exposiciones de responsabilidad civil por productos asociadas con el diseño, la fabricación, los componentes y el mantenimiento de aeronaves. La regulación estatal de seguros también afecta la colocación y administración de programas de aviación multiestatales, mientras que la Ley McCarran-Ferguson generalmente preserva un papel importante para la regulación estatal del negocio de seguros, sujeto a la ley federal. Los mercados internacionales de seguros y reaseguros, incluidos los del Reino Unido y Asia-Pacífico, pueden contribuir con capacidad a las colocaciones de aviación transfronterizas, aunque la demanda regional dentro de los Estados Unidos sigue estrechamente vinculada a las operaciones de aviación doméstica, los valores asegurados y las exposiciones de responsabilidad civil.
Panorama Competitivo
El mercado de seguros de aviación de los Estados Unidos está consolidado, con aseguradores establecidos que incluyen AIG, Chubb, Allianz Commercial, AXA XL, Sompo International, Old Republic Aerospace, Global Aerospace, Starr, USAIG, Tokio Marine HCC, QBE y Munich Re Specialty. Estos proveedores compiten en líneas de aviación comercial, aviación general, responsabilidad civil aeroespacial y coberturas especializadas. Los suscriptores especializados, los agentes generales gestores y los proveedores internacionales de reaseguros amplían las opciones de cobertura disponibles, aunque las cuentas complejas de aerolíneas y aeroespaciales continúan requiriendo una capacidad sustancial y experiencia técnica en suscripción.
En marzo de 2026, Starr completó su adquisición de IQUW Group, ampliando su plataforma de seguros especializados y el acceso a los mercados internacionales de suscripción. La transacción ilustra la consolidación entre los grupos de seguros especializados que buscan capacidades de suscripción más amplias y redes de distribución. La estructura competitiva del mercado continúa dependiendo del apetito de riesgo de los aseguradores, el acceso a reaseguros, la disciplina de precios y la capacidad de suscribir aeronaves de alto valor y exposiciones de responsabilidad civil complejas.
Las oportunidades emergentes incluyen seguros de drones comerciales, responsabilidad civil cibernética, protección de datos de aeronaves conectadas y operaciones de despegue y aterrizaje vertical eléctrico. Estos riesgos requieren enfoques de suscripción especializados porque los requisitos regulatorios, los modelos operativos y la experiencia histórica en siniestros continúan evolucionando. Conduit Re y Tokio Marine Kiln contribuyen al ecosistema más amplio de transferencia de riesgos de aviación internacional, mientras que el lanzamiento de Lodestar Claims & Risk Services por parte de Old Republic en abril de 2026 fortaleció sus operaciones de administración de siniestros y servicios de riesgo en lugar de expandir directamente la capacidad de suscripción de aviación.
Líderes de la Industria de Seguros de Aviación de los Estados Unidos
-
American International Group
-
Chubb Ltd. Group
-
Sompo Group
-
Old Republic Group
-
Munich Re Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Aviación de los Estados Unidos Empresas cubiertas en este informe
- American International Group (AIG)
- Chubb
- Sompo
- Old Republic Aerospace
- Munich Re Specialty
- Allianz Commercial
- AXA XL
- QBE Insurance Group
- Global Aerospace
- Starr Insurance Companies
- United States Aircraft Insurance Group (USAIG)
- Tokio Marine HCC
- Great American Insurance Group
- HDI Global Insurance Company
- Beazley, a company of Zurich
- Avemco Insurance Company
- Berkley Aviation
- Travelers
- United Aviation Insurance Group
Desarrollos recientes de la industria en Mercado de Seguros de Aviación de los Estados Unidos
- Septiembre de 2026: La Administración Federal de Aviación anunció el lanzamiento de un programa piloto federal de aeronaves de despegue y aterrizaje vertical eléctrico (eVTOL) en Carolina del Norte para avanzar en la próxima generación de operaciones de aviación. La iniciativa apoya el desarrollo e integración de tecnologías de aeronaves emergentes en los Estados Unidos. A medida que estas operaciones avanzan, los aseguradores deberán evaluar los daños a las aeronaves, la responsabilidad civil de pasajeros y terceros, los procedimientos operativos y la experiencia histórica limitada en siniestros.
- Agosto de 2026: La Administración Federal de Aviación anunció la Fase 2 de su programa BEYOND, ampliando la colaboración con entidades estatales, locales, tribales y territoriales para avanzar en la integración de drones en el espacio aéreo de los Estados Unidos. El programa apoyará pruebas adicionales de operaciones más allá de la línea de visión visual, misiones de seguridad pública y actividades de drones en aeropuertos. Estos desarrollos pueden ampliar la gama de riesgos de drones comerciales que requieren seguros especializados, sujeto a la implementación regulatoria y la adopción.
- Agosto de 2026: Lockton lanzó una Práctica de Aviación de los Estados Unidos dedicada para proporcionar servicios de colocación de seguros y asesoramiento en gestión de riesgos a clientes de aviación y aeroespaciales en todo el país. La práctica reúne capacidades especializadas para aerolíneas, operadores de chárter, operadores de bases de operaciones fijas, fabricantes y otras empresas de aviación. La expansión refleja la inversión continua en servicios de corretaje especializado a medida que los operadores de aviación navegan por exposiciones complejas de seguros, regulatorias y geopolíticas.
- Mayo de 2026: Howden anunció el lanzamiento de su Práctica de Aviación de los Estados Unidos, proporcionando servicios especializados de colocación de seguros y gestión de riesgos a aerolíneas comerciales, operadores de chárter, operadores de bases de operaciones fijas, fabricantes de aeronaves y empresas aeroespaciales. La práctica está diseñada para combinar la experiencia técnica en aviación con las capacidades de seguros más amplias del grupo. Su lanzamiento añade otra plataforma de corretaje especializado que atiende a clientes de aviación y aeroespaciales de los Estados Unidos.
Alcance del Informe del Mercado de Seguros de Aviación de los Estados Unidos
Resumen de la segmentación
| Casco y Daños Físicos |
| Responsabilidad Civil Operativa y de Instalaciones de Aviación |
| Responsabilidad Civil por Productos de Aviación |
| Guerra de Aviación y Riesgos Conexos |
| Otras Especialidades |
| Aerolíneas y Operadores Comerciales |
| Operadores de Aviación General y Empresarial |
| Asegurados de Responsabilidad Civil por Productos de Aviación |
| Arrendadores y Financiadores de Aeronaves |
| Aeropuertos e Infraestructura de Aviación |
| Colocación a través de Corredor en Mercado Abierto |
| Autoridad Delegada |
| Directa |
| Noreste |
| Medio Oeste |
| Sur |
| Oeste |
| Por Tipo de Cobertura | Casco y Daños Físicos |
| Responsabilidad Civil Operativa y de Instalaciones de Aviación | |
| Responsabilidad Civil por Productos de Aviación | |
| Guerra de Aviación y Riesgos Conexos | |
| Otras Especialidades | |
| Por Usuario Final | Aerolíneas y Operadores Comerciales |
| Operadores de Aviación General y Empresarial | |
| Asegurados de Responsabilidad Civil por Productos de Aviación | |
| Arrendadores y Financiadores de Aeronaves | |
| Aeropuertos e Infraestructura de Aviación | |
| Por Canal de Distribución | Colocación a través de Corredor en Mercado Abierto |
| Autoridad Delegada | |
| Directa | |
| Por Región | Noreste |
| Medio Oeste | |
| Sur | |
| Oeste |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de seguros de aviación de los Estados Unidos para 2032?
Se proyecta que el mercado de seguros de aviación de los Estados Unidos alcance los 3,7 mil millones de USD para 2032, creciendo a una CAGR del 2,9% desde 2027.
¿Qué tipo de cobertura lidera los seguros de aviación de los Estados Unidos?
La Responsabilidad Civil Operativa y de Instalaciones de Aviación lidera con una participación del 35,4% en 2026.
¿Qué usuario final tiene la mayor demanda de seguros de aviación?
Las Aerolíneas y los Operadores Comerciales representan el 50,8% de la demanda de 2026 debido a los altos valores de las aeronaves, los amplios límites de responsabilidad civil y las necesidades de cobertura de carga.
¿Cuál es el canal de distribución de más rápido crecimiento para la cobertura de aviación?
Se proyecta que la Autoridad Delegada crezca a una CAGR del 7,1% hasta 2032, ya que las instalaciones respaldan reglas de suscripción definidas y capacidad prearreglada.
¿Qué región de los Estados Unidos lidera la demanda de seguros de aviación?
El Sur mantiene una participación del 34,3% en 2026, respaldado por grandes centros aeroportuarios y una extensa actividad de aviación general.
¿Cómo están afectando los drones a la demanda de seguros de aviación?
Los registros de drones comerciales, el desarrollo de la movilidad aérea avanzada y las nuevas instalaciones de seguros están ampliando la necesidad de cobertura especializada.