
Tamanho e Participação do Mercado de Compressores de Ar dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
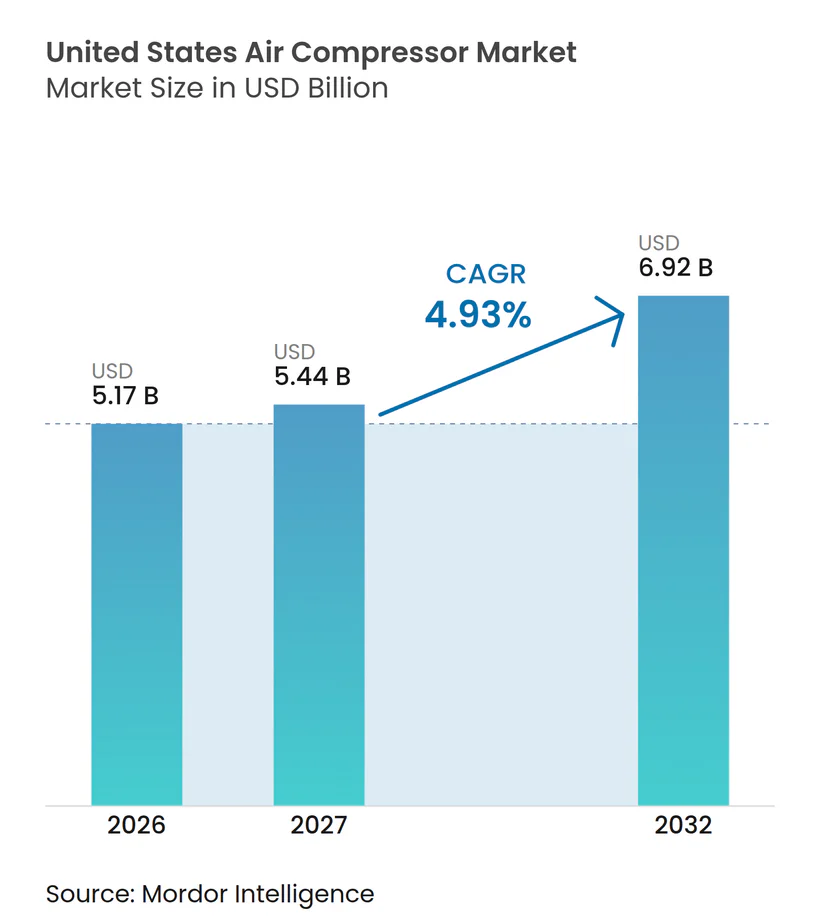
| Tamanho do mercado no ano base (2026) | 5.17 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.44 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.92 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.93 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compressores de Ar dos Estados Unidos pela Mordor Intelligence
O tamanho do Mercado de Compressores de Ar dos Estados Unidos foi avaliado em 5,17 bilhões de USD em 2026 e estima-se que cresça de 5,44 bilhões de USD em 2027 para atingir 6,92 bilhões de USD até 2032, a um CAGR de 4,93% durante o período de previsão (2027-2032). O ponto de partida de 2027 reflete um ciclo de substituição moldado pelas normas de eficiência do Departamento de Energia (DOE) para determinados compressores, que se tornaram obrigatórias em janeiro de 2025.[1] O ar comprimido continua sendo essencial para as operações de plantas industriais, mas muitos locais ainda têm visibilidade limitada sobre o desempenho dos sistemas ao longo dos turnos e condições de carga. Isso sustenta a demanda por equipamentos eficientes, controles de velocidade variável e monitoramento conectado que possam indicar onde surgem os custos de energia e manutenção. O mercado de compressores de ar dos Estados Unidos também se beneficia da construção de GNL, dos investimentos em semicondutores e da necessidade de sistemas de utilidades industriais confiáveis, enquanto a cobertura de serviços e as capacidades de conformidade estão se tornando mais importantes na seleção de fornecedores. A pressão de custos, a incerteza na utilização de fábricas e uma proposta de mudança de política do DOE ainda podem atrasar compras em instalações menores.[2]
Principais Conclusões do Relatório
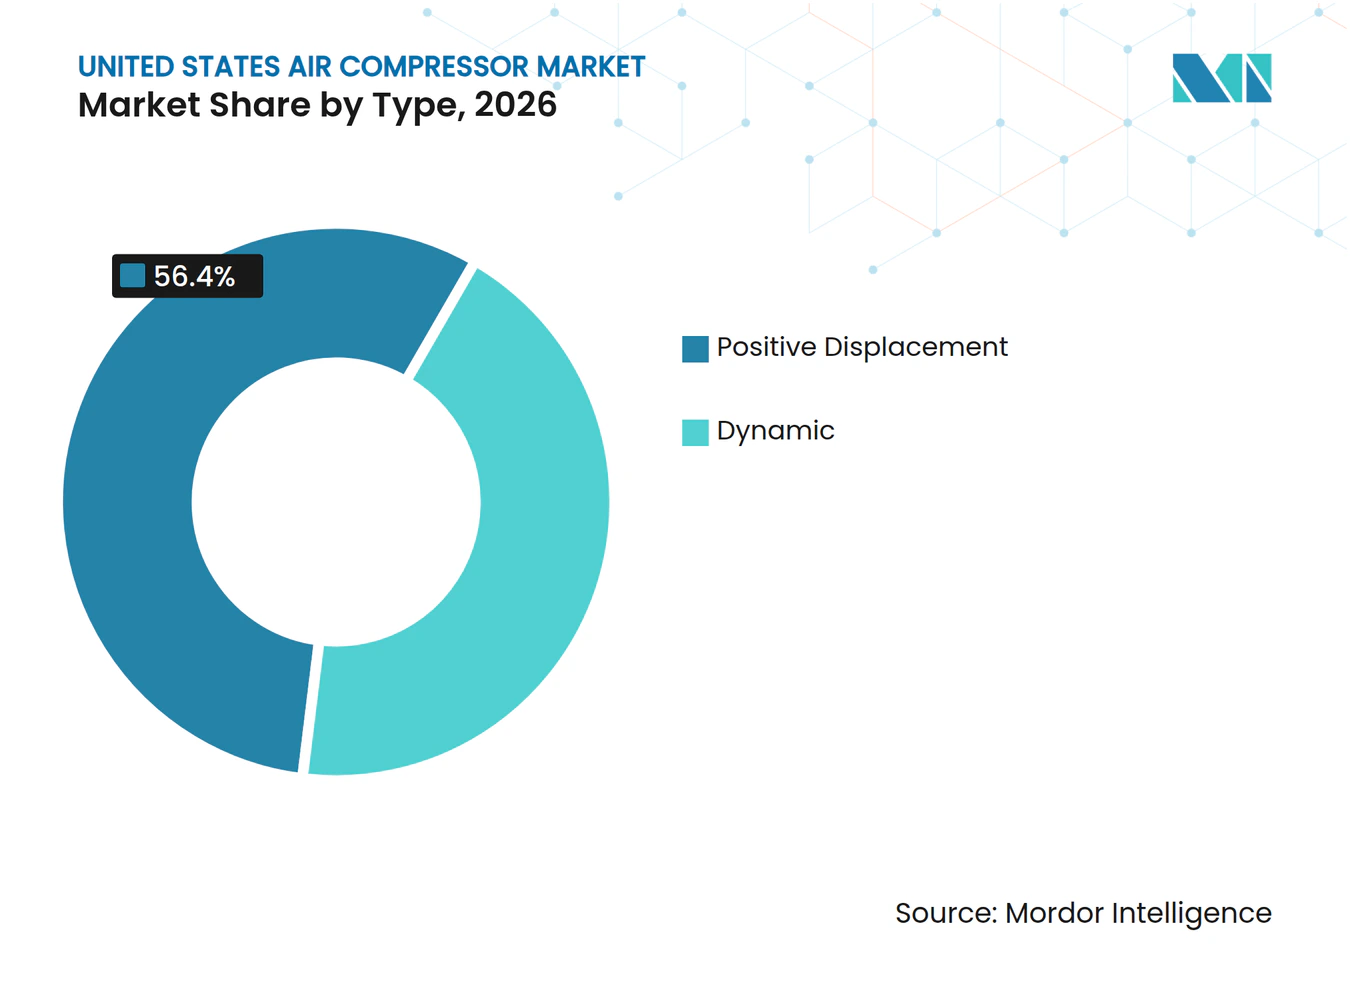
- Por tipo, os compressores de Deslocamento Positivo detinham 56,4% da receita em 2026, enquanto os compressores Dinâmicos têm previsão de crescimento a um CAGR de 5,4% até 2032.
- Por método de resfriamento, os compressores Resfriados a Ar representaram 78,3% da receita em 2026, enquanto os compressores Resfriados a Água têm previsão de crescimento a um CAGR de 5,1% até 2032.
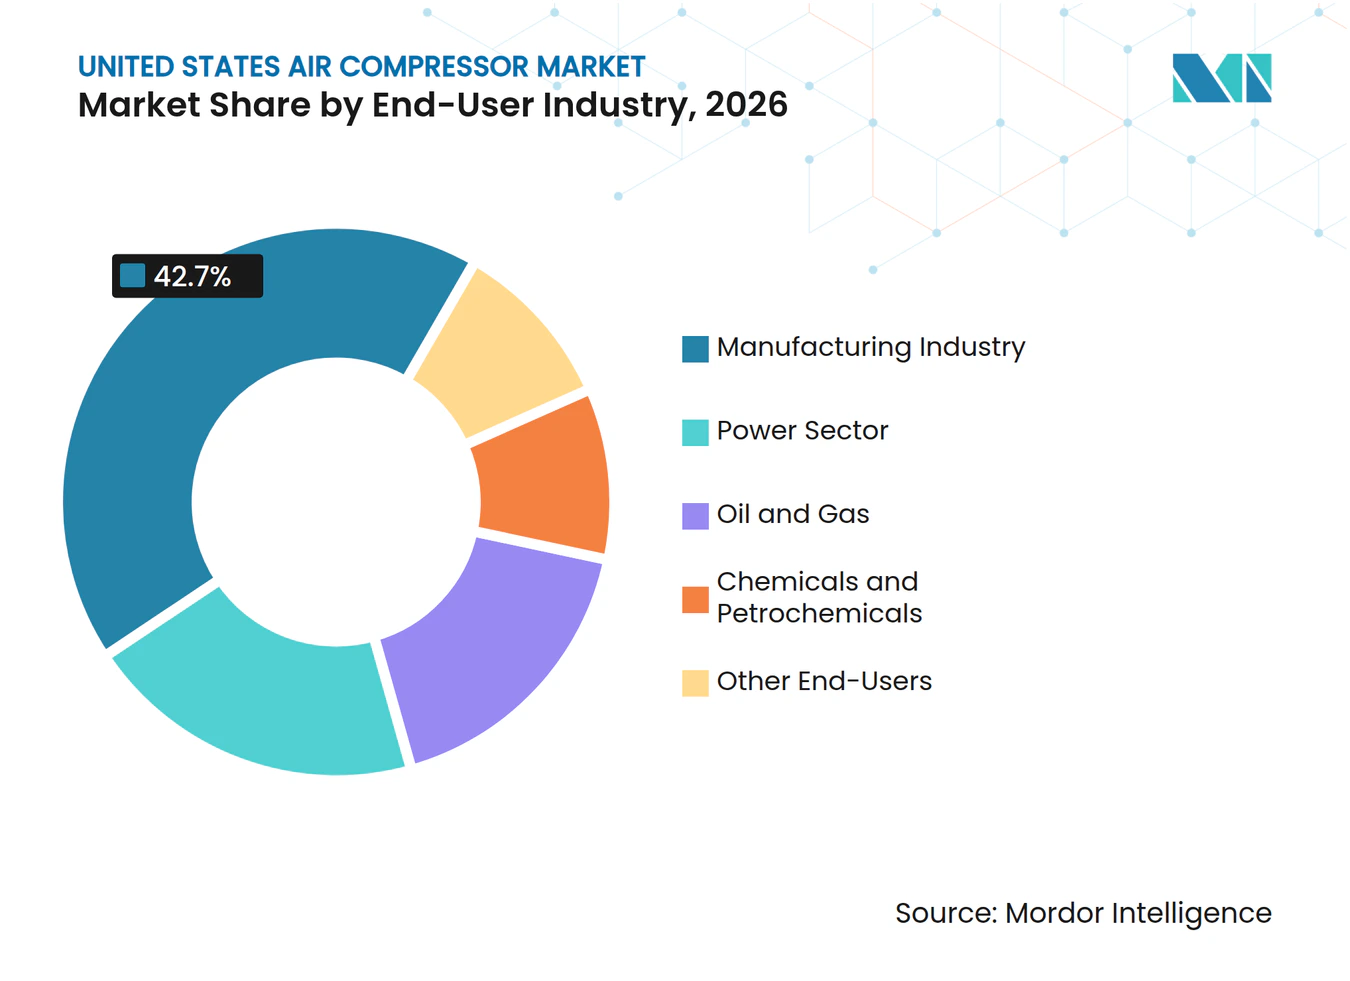
- Por setor de usuário final, a Manufatura detinha 42,7% da receita em 2026, enquanto Petróleo e Gás tem previsão de crescimento a um CAGR de 5,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Compressores de Ar dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geogrfica | Prazo de Impacto |
|---|---|---|---|
| Automação Industrial e Modernização da Manufatura | +1.2% | Nacional, com ganhos iniciais no cinturão automotivo do Meio-Oeste, Texas e Carolinas | Médio prazo (2-4 anos) |
| Eficiência Energética e Redução do Custo do Ciclo de Vida | +1.0% | Nacional | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Manufatura de Semicondutores, Baterias e Manufatura Avançada | +0.8% | Arizona, Ohio, Texas, Nova York e Idaho | Longo prazo (≥ 4 anos) |
| Investimento em Infraestrutura, GNL, Água e Tratamento de Águas Residuais | +0.7% | Costa do Golfo, incluindo Texas e Louisiana, e concessionárias de água nacionais | Longo prazo (≥ 4 anos) |
| Substituição de Unidades Rotativas Legadas em Conformidade com as Normas de Eficiência do DOE | +0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Ar Comprimido como Serviço e Contratação por Desempenho | +0.4% | Nacional, com adoção inicial na indústria automotiva e de processamento de alimentos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Automação Industrial e Modernização da Manufatura
Muitas instalações de manufatura utilizam ar comprimido em processos de automação e produção, de modo que a modernização de plantas pode gerar demanda mesmo quando o crescimento da força de trabalho é limitado. Locais que adicionam linhas automatizadas frequentemente precisam de fornecimento de ar mais estável, melhores controles e equipamentos capazes de se ajustar às variações de carga de produção. O programa de Centros de Avaliação Industrial do DOE continua a apoiar projetos de eficiência em fabricantes de pequeno e médio porte, incluindo melhorias em sistemas de ar comprimido.[3] Esses projetos podem revelar sistemas superdimensionados e perdas de ar que não eram visíveis sob práticas operacionais mais antigas. O mercado de compressores de ar dos Estados Unidos, portanto, ganha tanto demanda de substituição quanto oportunidades de serviço quando as instalações redesenham seus sistemas de utilidades com base em dados operacionais reais. Isso também torna a avaliação confiável de sistemas uma parte mais valiosa do relacionamento com o cliente.
Eficiência Energética e Redução do Custo do Ciclo de Vida
As normas do DOE se aplicam a compressores de parafuso rotativo com injeção de óleo dentro de faixas especificadas de vazão e pressão e exigem níveis mínimos de eficiência isentrópica. Isso cria uma razão direta para substituir ou reprojetar equipamentos que não atendem mais ao nível exigido. Compressores de velocidade variável podem reduzir o consumo de energia onde a demanda de ar varia ao longo do dia, especialmente quando os equipamentos operam abaixo da carga total. O valor desses sistemas depende do perfil de carga da planta, das práticas de manutenção e dos custos de eletricidade, e não apenas do preço de compra. O mercado de compressores de ar dos Estados Unidos está, consequentemente, se deslocando em direção a sistemas capazes de documentar economias operacionais ao longo da vida útil do equipamento. Fornecedores que conseguem quantificar essas economias têm uma base mais clara para conquistar projetos de modernização.
Expansão da Capacidade de Manufatura de Semicondutores, Baterias e Manufatura Avançada
As instalações de semicondutores precisam de ar utilitário limpo e contínuo, pois contaminação ou interrupções não planejadas podem prejudicar a produção. A Lei CHIPS e Ciência fornece 52,7 bilhões de USD em incentivos e ajudou a apoiar nova capacidade de semicondutores em vários estados.[4] Essas instalações normalmente precisam de sistemas de ar isento de óleo que atendam a especificações rígidas de pureza e possam operar continuamente. As plantas de baterias adicionam demanda semelhante durante a construção e em processos de manufatura controlados, onde a qualidade estável do ar é importante. Esse trabalho amplia o mercado de compressores de ar dos Estados Unidos para além da manufatura geral e favorece fornecedores com suporte de engenharia, capacidades de ar limpo e capacidade de serviço local. Os mesmos requisitos tornam a qualidade de execução mais importante do que a simples disponibilidade de equipamentos.
Investimento em Infraestrutura, GNL, Água e Tratamento de Águas Residuais
Os Estados Unidos sancionaram mais de 80 bilhões de metros cúbicos por ano de capacidade de liquefação de GNL em 2025, o maior total anual já registrado para o país. Grandes projetos de GNL utilizam compressores em ciclos de refrigerante e sistemas de processo relacionados, tornando as decisões de investimento final importantes para o planejamento de equipamentos. A Baker Hughes recebeu pedidos de seis compressores centrífugos para o Rio Grande LNG Trem 4 e oito compressores para a Fase 2 do Port Arthur LNG durante 2025. Os sistemas de água e tratamento de águas residuais fornecem uma fonte separada de demanda para equipamentos de aeração de serviço contínuo. Em conjunto, esses projetos tornam o mercado de compressores de ar dos Estados Unidos menos dependente de qualquer ciclo único de investimento em fábricas. Eles também criam um cronograma mais longo para serviços e trabalhos de substituição após a entrega inicial dos equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Requisitos de Manutenção Periódica | -0.9% | Nacional, com maior efeito sobre fabricantes de pequeno e médio porte | Médio prazo (2-4 anos) |
| Restrições de Fornecimento de Aço, Eletrônicos e Serviços Especializados | -0.7% | Nacional, com maior pressão onde a infraestrutura de serviços é limitada | Curto prazo (≤ 2 anos) |
| Compatibilidade com Sistemas Legados e Dificuldades de Integração de Controles | -0.6% | Nacional, concentrado em instalações de manufatura mais antigas no Meio-Oeste e Nordeste | Médio prazo (2-4 anos) |
| Risco de Segurança Cibernética e Propriedade de Dados em Compressores Conectados | -0.4% | Nacional, com maior exposição na manufatura conectada e infraestrutura crítica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Requisitos de Manutenção Periódica
Os compressores modernos de velocidade variável podem custar mais do que as alternativas de velocidade fixa, o que continua sendo difícil para fabricantes menores com cronogramas de produção incertos. O caso de negócio depende de estimativas precisas de tempo de operação, vazamento do sistema e economias de energia. Os contratos de serviço podem transferir os gastos com equipamentos para os orçamentos operacionais e tornar os custos de manutenção mais previsíveis. No entanto, esses contratos exigem técnicos próximos e disponibilidade de peças para garantir o tempo de atividade prometido. O mercado de compressores de ar dos Estados Unidos terá adoção mais lenta onde os compradores não conseguem medir com confiança as economias do ciclo de vida ou garantir suporte de serviço confiável. Isso torna as garantias de desempenho transparentes mais úteis para compradores que avaliam um preço de compra inicial mais elevado.
Restrições de Fornecimento de Aço, Eletrônicos e Serviços Especializados
Os equipamentos de compressores de ar dependem de componentes metálicos, controles e mão de obra de serviço que podem enfrentar pressão de fornecimento e custos. Os modelos conectados e de velocidade variável precisam de técnicos que entendam tanto os sistemas mecânicos quanto os diagnósticos digitais. Esse requisito é mais difícil de atender em locais industriais menores, onde a cobertura de serviços especializados é limitada. A ISO 11011 fornece uma estrutura para auditar sistemas de ar comprimido, mas o uso eficaz requer pessoal capaz de interpretar dados de processo e de energia. Essas restrições podem prolongar os prazos de entrega e tornar os compradores mais cautelosos, especialmente quando o mercado de compressores de ar dos Estados Unidos atende instalações de médio porte sensíveis ao preço. Fornecedores com equipes locais treinadas e acesso seguro a componentes podem reduzir esse ponto de hesitação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Compressores Dinâmicos Ganham Espaço em Aplicações de Alta Precisão
Os compressores de Deslocamento Positivo detinham 56,4% da participação do mercado de compressores de ar dos Estados Unidos em 2026. Os modelos de parafuso rotativo e alternativos são amplamente utilizados em plantas automotivas, processamento de alimentos, plásticos, fabricação de metais, oficinas e aplicações de alta pressão. Sua ampla base instalada sustenta um mercado de substituição estável e uma grande oportunidade de serviços. As exigências do DOE estão direcionando mais compras para unidades de parafuso rotativo eficientes que atendam às normas aplicáveis. Os equipamentos de velocidade variável estão se tornando mais relevantes onde as cargas de produção variam entre os turnos. As unidades portáteis também continuam sendo importantes na construção e nos serviços de campo, onde a mobilidade e a produção confiável têm mais peso do que os controles avançados. O setor de compressores de ar dos Estados Unidos mantém uma base sólida de Deslocamento Positivo porque esses produtos atendem a uma ampla gama de necessidades de pressão, vazão e instalação. Essa amplitude reduz a dependência de qualquer aplicação de alto crescimento. Também permite que os distribuidores construam relacionamentos de serviço com clientes industriais muito diferentes.
Os compressores Dinâmicos têm projeção de crescimento a um CAGR de 5,4% até 2032, tornando-os o tipo de crescimento mais rápido no mercado de compressores de ar dos Estados Unidos. Os sistemas centrífugos são bem adequados para instalações de GNL e fábricas de semicondutores que exigem alto fluxo contínuo e ar limpo. Os contratos da Baker Hughes para o Rio Grande LNG Trem 4 e o Port Arthur LNG Fase 2 em 2025 mostram como um pequeno número de grandes projetos pode gerar demanda significativa de equipamentos. Os clientes de salas limpas também preferem sistemas isentos de óleo porque os requisitos de pureza do ar limitam o conjunto de equipamentos aceitáveis. A Atlas Copco iniciou uma expansão de 63.000 pés quadrados de sua instalação de fabricação de compressores centrífugos em Voorheesville, Nova York, em junho de 2025. Esse investimento sinaliza atenção contínua a aplicações de processo com altos requisitos técnicos. Os equipamentos Dinâmicos têm uma base de clientes mais restrita do que os produtos de Deslocamento Positivo, mas seus projetos são tipicamente maiores e mais exigentes. Essa combinação sustenta um crescimento mais rápido ao mesmo tempo que aumenta a importância da engenharia de aplicações e do suporte pós-venda. Também pode prolongar os ciclos de qualificação, pois os compradores devem validar os equipamentos em relação às condições exatas do processo.



Por Método de Resfriamento: Sistemas Resfriados a Água Ganham Espaço com a Demanda de Semicondutores e Data Centers
Os equipamentos Resfriados a Ar representaram 78,3% da receita de 2026 no mercado de compressores de ar dos Estados Unidos. Sua liderança reflete menor custo de instalação, manutenção mais simples e ampla adequação para instalações industriais leves e médias. Os projetos Resfriados a Ar também atendem a aplicações portáteis na construção, serviços públicos e trabalhos industriais em geral. O segmento ainda precisará responder às mudanças nos requisitos de desempenho para compressores de parafuso comerciais. Os compradores estão cada vez mais analisando o consumo de energia sob condições reais de carga, e não apenas a capacidade nominal. Isso favorece modelos com controles capazes de manter o desempenho em diferentes ambientes operacionais. Os sistemas Resfriados a Ar continuam sendo a escolha padrão onde o espaço, o acesso à água e os recursos de manutenção são limitados. Sua grande base instalada também cria oportunidades constantes para modernizações, peças e manutenção. Isso mantém a categoria relevante mesmo quando a construção de novas plantas diminui.
Os compressores Resfriados a Água têm previsão de avançar a um CAGR de 5,1% até 2032 no mercado de compressores de ar dos Estados Unidos. As instalações de semicondutores frequentemente integram sistemas de utilidades resfriados a água com infraestrutura mais ampla de resfriadores e salas limpas. Esse arranjo pode sustentar um desempenho estável em operação contínua e de alta carga. Data centers e grandes instalações de processo também podem precisar de ar de instrumentação de alta pressão e alta pureza que se beneficia de um projeto de sistema dedicado. A Kaeser expandiu sua instalação em Fredericksburg, Virgínia, em 2025, para adicionar capacidade de montagem personalizada de sistemas de ar comprimido, vácuo e soprador. Esses investimentos fortalecem a capacidade dos fornecedores de atender a projetos de engenharia em vez de pedidos de produtos padrão. Os sistemas Resfriados a Água são menos comuns do que os produtos Resfriados a Ar, mas se adequam a aplicações onde o gerenciamento de calor e a operação ininterrupta são essenciais. Seu crescimento dependerá do ritmo de novos investimentos em semicondutores, data centers e grandes processos. Esses compradores também tendem a valorizar a confiabilidade documentada em detrimento de um baixo custo inicial de compra.
Por Setor de Usuário Final: Petróleo e Gás Lidera o Crescimento no Segmento de GNL
A Manufatura detinha 42,7% da participação do mercado de compressores de ar dos Estados Unidos em 2026. Automotivo, eletrônicos, farmacêuticos, processamento de alimentos e fabricação de metais utilizam ar comprimido para ferramentas, pulverização, instrumentação e automação. A amplitude do segmento oferece aos fornecedores uma base de clientes diversificada em muitas regiões. Os clientes de manufatura também são centrais para a demanda por modernizações que reduzem os custos de energia e melhoram o monitoramento do sistema. Plantas com frotas mais antigas de velocidade fixa podem substituir equipamentos à medida que os requisitos de eficiência e as necessidades de manutenção se tornam mais urgentes. As operações de alimentos e farmacêuticos colocam ênfase adicional na qualidade do ar e no serviço confiável. O setor de compressores de ar dos Estados Unidos, portanto, depende da manufatura não apenas pelo volume, mas também pelo trabalho recorrente de pós-venda. Essa base estável pode compensar o risco de timing associado a grandes contratos de projetos em outros setores. Ela oferece aos fornecedores uma base ampla de demanda em toda a base industrial nacional.
Espera-se que Petróleo e Gás cresça a um CAGR de 5,2% até 2032 no mercado de compressores de ar dos Estados Unidos. A construção de GNL é a principal razão para a perspectiva mais forte do segmento, particularmente ao longo da Costa do Golfo. O Port Arthur LNG Fase 2 representa 14 bilhões de USD em despesas de capital e deve colocar dois trens adicionais em operação comercial em 2030 e 2031. Esses projetos precisam de sistemas de compressores durante a construção, o comissionamento e as operações contínuas. A manutenção de midstream também fornece demanda entre os principais ciclos de construção. Produtos químicos, geração de energia, tratamento de água, construção e outros usuários adicionam maior resiliência ao mix de usuários finais. Os fornecedores capazes de apoiar locais remotos e atender a exigentes requisitos de confiabilidade provavelmente estarão melhor posicionados neste segmento. O mercado de compressores de ar dos Estados Unidos se beneficia quando a demanda liderada por projetos é equilibrada pela receita de serviços da infraestrutura existente. Esse equilíbrio é importante porque os cronogramas de projetos de GNL podem variar mesmo quando os planos de capacidade de longo prazo permanecem intactos.

Análise Geográfica
A Costa do Golfo, especialmente Texas e Louisiana, é a área de maior intensidade de compressores no mercado de compressores de ar dos Estados Unidos em 2026. As atividades de petróleo e gás, GNL, refino e petroquímica criam demanda por equipamentos de processo de alto fluxo e suporte de serviços especializados. Mais de 80 bilhões de metros cúbicos por ano de nova capacidade de liquefação de GNL foram sancionados nacionalmente em 2025, com grandes projetos na Costa do Golfo formando uma parte importante do portfólio. Os contratos da Baker Hughes para o Rio Grande LNG e o Port Arthur LNG mostram a escala de aquisição associada a projetos individuais. A Air Liquide anunciou um investimento de até 200 milhões de USD na Louisiana em junho de 2025 para modernizar uma unidade de separação de ar e ampliar sua rede de dutos em 30 milhas.
O Sudeste é um corredor de manufatura e serviços em expansão para o mercado de compressores de ar dos Estados Unidos. A Atlas Copco anunciou a montagem nos EUA de compressores de parafuso com injeção de óleo da Série G de 90-250 HP em Bay Minette, Alabama, em junho de 2026. A empresa também iniciou as obras de um Centro de Serviços Norte-Americano de 355.000 pés quadrados no Condado de Lancaster, Carolina do Sul, em setembro de 2026, com operações previstas a partir de junho de 2027. A base de manufatura regional, o acesso a portos e o ambiente operacional de menor custo apoiam novos investimentos industriais. As instalações mais novas podem instalar equipamentos de velocidade variável durante a construção inicial, em vez de modernizar sistemas mais antigos.
Arizona e o Meio-Oeste, incluindo Ohio e Indiana, são locais importantes para projetos de semicondutores e baterias. Esses locais precisam de ar comprimido limpo e confiável e criam demanda por sistemas isentos de óleo projetados sob medida. Nova York e Virgínia também apoiam a cadeia de suprimentos por meio de investimentos em fabricação de compressores e montagem personalizada, incluindo a expansão da Atlas Copco em Voorheesville e a expansão da Kaeser em Fredericksburg. Essa geografia mais ampla torna a capacidade de serviço regional importante porque as instalações avançadas precisam de resposta rápida e qualidade de ar documentada.
Cenário Competitivo
Concentração do Mercado
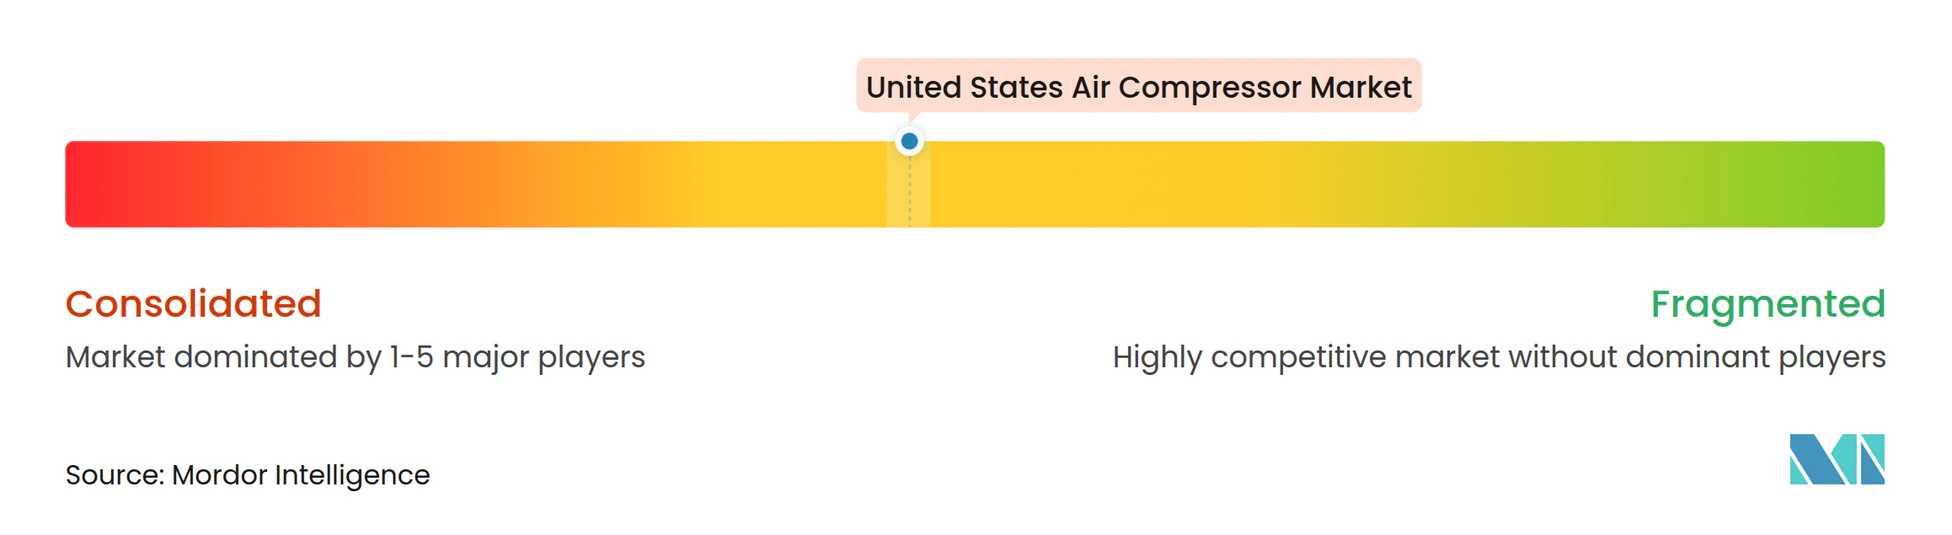
O mercado de compressores de ar dos Estados Unidos é moderadamente concentrado, com Atlas Copco, Ingersoll Rand e Kaeser entre os principais fornecedores. A concorrência se concentra na eficiência dos produtos, adequação técnica, cobertura de serviços e capacidade de apoiar os clientes após a instalação. Os grandes fornecedores têm vantagem onde os clientes desejam cobertura nacional de técnicos, peças prontamente disponíveis e contratos de serviço baseados em desempenho. A Atlas Copco está ampliando sua presença de manufatura e serviços nos EUA por meio da montagem localizada da Série G no Alabama, de uma expansão de compressores centrífugos em Nova York e de um novo centro de serviços na Carolina do Sul.
A Ingersoll Rand e a Garrett Motion anunciaram uma parceria plurianual em maio de 2026 para desenvolver tecnologias de ar industrial isento de óleo, com disponibilidade inicial para clientes prevista antes do final de 2026. O trabalho tem como alvo aplicações onde a pureza do ar pode ser mais importante do que o custo inicial do equipamento. Os modelos de serviço também estão se tornando mais importantes à medida que os equipamentos se tornam conectados e os clientes buscam custos operacionais previsíveis. Os arranjos de Ar Comprimido como Serviço dependem de os fornecedores terem técnicos suficientes, estoque de peças e capacidade de monitoramento de sistemas. Isso dá aos fornecedores estabelecidos uma vantagem nos mercados industriais secundários, onde a densidade de serviços é difícil de construir rapidamente.
Os desafiantes continuam a competir em aplicações especializadas, distribuição regional e produtos de parafuso rotativo sensíveis ao preço. A ELGi reportou forte crescimento de receita na América do Norte e avançou em direção à distribuição direta na Califórnia após alienar sua participação em uma joint venture local em julho de 2026. A Kaeser está fortalecendo sua capacidade de engenharia personalizada na Virgínia e continua a atender requisitos de sistemas de ar portáteis, industriais e especializados. A conformidade com as normas de eficiência do DOE e as expectativas dos clientes por desempenho documentado podem ser mais difíceis para fornecedores sem recursos locais de teste, certificação e serviço. A posição competitiva de cada fornecedor depende cada vez mais de sua capacidade de apoiar o ciclo de vida completo do sistema.
Líderes do Setor de Compressores de Ar dos Estados Unidos
-
Atlas Copco AB
-
Ingersoll Rand Inc.
-
Hitachi Global Air Power US, LLC
-
Kaeser Compressors, Inc.
-
ELGi Equipments Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Grupo Atlas Copco iniciou as obras de um Centro de Serviços Norte-Americano de 355.000 pés quadrados no Condado de Lancaster, Carolina do Sul. A instalação armazenará equipamentos de ar comprimido e milhões de peças de reposição para clientes norte-americanos. As operações estão previstas para junho de 2027. Será a quarta grande instalação da Atlas Copco na região, elevando sua presença local para mais de 1 milhão de pés quadrados.
- Junho de 2026: A Atlas Copco Compressors USA anunciou a montagem nos EUA de compressores de parafuso com injeção de óleo da Série G de 90-250 HP em sua instalação em Bay Minette, Alabama. O projeto localiza a produção para encurtar os prazos de entrega e melhorar a flexibilidade da cadeia de suprimentos para clientes industriais dos EUA.
- Maio de 2026: A Ingersoll Rand e a Garrett Motion anunciaram uma parceria estratégica plurianual para desenvolver tecnologias de ar isento de óleo de próxima geração. A parceria combina as plataformas de sistemas de compressores da Ingersoll Rand com os módulos centrífugos isentos de óleo da Garrett. Os produtos iniciais devem chegar a clientes selecionados antes do final de 2026, com lançamento mais amplo a partir de 2027.
- Outubro de 2025: A Baker Hughes recebeu contratos de fornecimento de compressores centrífugos para dois projetos de GNL nos EUA. A empresa fornecerá seis compressores centrífugos para o Rio Grande LNG Trem 4 e oito compressores em dois trens para o Port Arthur LNG Fase 2.
Escopo do Relatório do Mercado de Compressores de Ar dos Estados Unidos
O mercado de compressores de ar abrange a fabricação, distribuição, vendas e manutenção de dispositivos mecânicos que convertem energia (usando um motor elétrico, motor a diesel ou motor a gasolina) em energia potencial armazenada em ar pressurizado.
O mercado de compressores de ar dos Estados Unidos é segmentado por tipo, método de resfriamento e setor de usuário final. Por tipo, o mercado é segmentado em compressores de deslocamento positivo e dinâmicos. Por método de resfriamento, o mercado é segmentado em compressores resfriados a ar e resfriados a água. Por setor de usuário final, o mercado é segmentado em petróleo e gás, setor de energia, manufatura, produtos químicos e petroquímicos, e outros setores de usuários finais. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base no valor (USD).
| Deslocamento Positivo |
| Dinâmico |
| Resfriado a Ar |
| Resfriado a Água |
| Petróleo e Gás |
| Setor de Energia |
| Indústria de Manufatura |
| Produtos Químicos e Petroquímicos |
| Outros Usuários Finais |
| Por Tipo | Deslocamento Positivo |
| Dinâmico | |
| Por Método de Resfriamento | Resfriado a Ar |
| Resfriado a Água | |
| Por Setor de Usuário Final | Petróleo e Gás |
| Setor de Energia | |
| Indústria de Manufatura | |
| Produtos Químicos e Petroquímicos | |
| Outros Usuários Finais |
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva para os compressores de ar nos Estados Unidos?
O mercado de compressores de ar dos Estados Unidos tem projeção de atingir 6,92 bilhões de USD até 2032, expandindo-se a um CAGR de 4,93% a partir de 2027. A demanda de substituição, a modernização industrial, os projetos de GNL e as instalações de manufatura avançada fornecem as principais fontes de demanda durante o período de previsão.
Qual tipo de compressor está crescendo mais rapidamente nos Estados Unidos?
Os compressores Dinâmicos têm previsão de crescimento a um CAGR de 5,4% até 2032, apoiados por aplicações de GNL e semicondutores. Essas aplicações exigem alto fluxo, operação contínua, ar limpo e suporte de engenharia detalhado, o que favorece os equipamentos centrífugos em muitos projetos.
Por que os compressores de ar de velocidade variável estão ganhando adoção?
As unidades de velocidade variável podem reduzir o consumo de energia quando a demanda de ar muda, e as exigências de eficiência do DOE aumentaram a atenção para equipamentos eficientes e em conformidade. Os compradores também utilizam controles conectados para medir a demanda, encontrar perdas no sistema e construir um caso mais claro de custo do ciclo de vida para substituição.
Qual setor de usuário final tem a perspectiva de crescimento mais forte?
Petróleo e Gás tem projeção de crescimento a um CAGR de 5,2% até 2032, apoiado pelo investimento em GNL e atividades de infraestrutura relacionadas. A construção, o comissionamento e os trabalhos de manutenção na Costa do Golfo sustentam a demanda por sistemas de compressores centrífugos e outros especializados.
O que está impulsionando a demanda por compressores resfriados a água?
As instalações de semicondutores, data centers e locais de processo contínuo precisam de operação estável e gerenciamento de calor projetado sob medida, sustentando um crescimento de CAGR de 5,1% para as unidades Resfriadas a Água. Esses clientes frequentemente valorizam a integração com infraestrutura de resfriamento mais ampla, qualidade de ar controlada e operação confiável ao longo do ano.
Quão competitivo é o setor de compressores de ar dos Estados Unidos?
A concorrência é moderada, com fornecedores estabelecidos se beneficiando de redes de serviços, capacidades técnicas e suporte de conformidade, enquanto os desafiantes especializados permanecem ativos. A seleção de fornecedores reflete cada vez mais a disponibilidade local de peças, técnicos treinados, documentação de eficiência e a capacidade de gerenciar requisitos complexos de sistemas.