
Taille et Part du Marché des Compresseurs d'Air aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
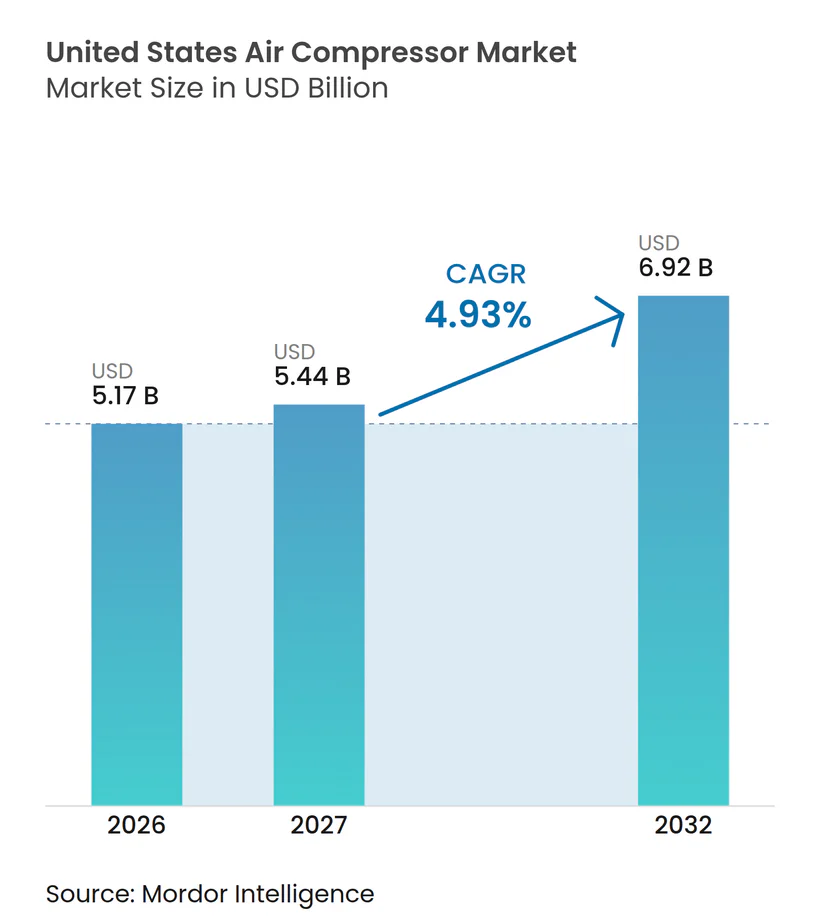
| Taille du marché de l'année de base (2026) | 5.17 Milliards de dollars |
| Taille du Marché (2027) | 5.44 Milliards de dollars |
| Taille du Marché (2032) | 6.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.93 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Compresseurs d'Air aux États-Unis par Mordor Intelligence
La taille du Marché des Compresseurs d'Air aux États-Unis était évaluée à 5,17 milliards USD en 2026 et devrait croître de 5,44 milliards USD en 2027 pour atteindre 6,92 milliards USD d'ici 2032, à un CAGR de 4,93 % durant la période de prévision (2027-2032). Le point de départ de 2027 reflète un cycle de remplacement façonné par les règles d'efficacité du Département de l'Énergie pour certains compresseurs, qui sont devenues obligatoires en janvier 2025.[1] L'air comprimé reste essentiel aux opérations des usines, mais de nombreux sites disposent encore d'une visibilité limitée sur les performances des systèmes selon les équipes et les conditions de charge. Cela soutient la demande en équipements efficaces, en commandes à vitesse variable et en surveillance connectée permettant d'identifier les sources de coûts énergétiques et de maintenance. Le marché des compresseurs d'air aux États-Unis bénéficie également de la construction d'installations GNL, des investissements dans les semi-conducteurs et du besoin de systèmes utilitaires industriels fiables, tandis que la couverture de service et les capacités de conformité deviennent plus importantes dans la sélection des fournisseurs. La pression sur les coûts, l'incertitude quant à l'utilisation des usines et une proposition de modification de la politique du DOE pourraient encore retarder les achats dans les sites de plus petite taille.[2]
Principaux Enseignements du Rapport
- Par type, les compresseurs à Déplacement Positif ont représenté 56,4 % du chiffre d'affaires en 2026, tandis que les compresseurs Dynamiques devraient croître à un CAGR de 5,4 % jusqu'en 2032.
- Par méthode de refroidissement, les compresseurs Refroidis par Air ont représenté 78,3 % du chiffre d'affaires en 2026, tandis que les compresseurs Refroidis par Eau devraient croître à un CAGR de 5,1 % jusqu'en 2032.
- Par secteur d'utilisation final, la Fabrication a représenté 42,7 % du chiffre d'affaires en 2026, tandis que le Pétrole et Gaz devrait croître à un CAGR de 5,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché des Compresseurs d'Air aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Automatisation Industrielle et Modernisation de la Fabrication | +1.2% | National, avec des gains précoces dans la ceinture automobile du Midwest, au Texas et dans les Carolines | Moyen terme (2-4 ans) |
| Efficacité Énergétique et Réduction du Coût du Cycle de Vie | +1.0% | National | Court terme (≤ 2 ans) |
| Expansion des Capacités de Fabrication de Semi-conducteurs, de Batteries et de Fabrication Avancée | +0.8% | Arizona, Ohio, Texas, New York et Idaho | Long terme (≥ 4 ans) |
| Investissement dans les Infrastructures, le GNL, l'Eau et les Eaux Usées | +0.7% | Côte du Golfe, notamment le Texas et la Louisiane, et services publics d'eau nationaux | Long terme (≥ 4 ans) |
| Remplacement des Unités Rotatives Héritées en Conformité avec les Normes d'Efficacité du DOE | +0.6% | National | Court terme (≤ 2 ans) |
| Air Comprimé en tant que Service et Contrats de Performance | +0.4% | National, avec une adoption précoce dans l'automobile et la transformation alimentaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Automatisation Industrielle et Modernisation de la Fabrication
De nombreuses installations de fabrication utilisent l'air comprimé dans les processus d'automatisation et de production, de sorte que la modernisation des usines peut créer de la demande même lorsque la croissance des effectifs est limitée. Les sites qui ajoutent des lignes automatisées ont souvent besoin d'une alimentation en air plus stable, de meilleures commandes et d'équipements capables de s'adapter aux variations des charges de production. Le programme des Centres d'Évaluation Industrielle du DOE continue de soutenir les projets d'efficacité dans les petites et moyennes entreprises manufacturières, y compris les améliorations liées à l'air comprimé.[3] Ces projets peuvent révéler des systèmes surdimensionnés et des pertes d'air qui n'étaient pas visibles dans le cadre des pratiques d'exploitation antérieures. Le marché des compresseurs d'air aux États-Unis bénéficie ainsi à la fois d'une demande de remplacement et d'opportunités de service lorsque les installations repensent leurs systèmes utilitaires sur la base de données d'exploitation réelles. Cela fait également de l'évaluation fiable des systèmes une partie plus précieuse de la relation client.
Efficacité Énergétique et Réduction du Coût du Cycle de Vie
Les normes du DOE s'appliquent aux compresseurs à vis rotatifs lubrifiés à l'huile dans des plages de débit et de pression spécifiées et exigent des niveaux minimaux d'efficacité isentropique. Cela crée une raison directe de remplacer ou de reconcevoir les équipements qui ne satisfont plus au niveau requis. Les compresseurs à vitesse variable peuvent réduire la consommation d'énergie lorsque la demande en air varie au cours de la journée, notamment lorsque les équipements fonctionnent en dessous de leur pleine charge. La valeur de ces systèmes dépend du profil de charge d'une usine, des pratiques de maintenance et des coûts d'électricité, plutôt que du seul prix d'achat. Le marché des compresseurs d'air aux États-Unis évolue par conséquent vers des systèmes capables de documenter les économies d'exploitation sur la durée de vie de l'équipement. Les fournisseurs capables de quantifier ces économies disposent d'une base plus claire pour remporter des projets de modernisation.
Expansion des Capacités de Fabrication de Semi-conducteurs, de Batteries et de Fabrication Avancée
Les installations de semi-conducteurs ont besoin d'air utilitaire propre et continu, car la contamination ou les interruptions non planifiées peuvent perturber la production. La loi CHIPS and Science Act prévoit 52,7 milliards USD d'incitations et a contribué à soutenir de nouvelles capacités de fabrication de semi-conducteurs dans plusieurs États.[4] Ces installations nécessitent généralement des systèmes d'air sans huile répondant à des spécifications de pureté strictes et capables de fonctionner en continu. Les usines de batteries ajoutent une demande similaire lors de la construction et dans les processus de fabrication contrôlés où la qualité stable de l'air est importante. Ces travaux élargissent le marché des compresseurs d'air aux États-Unis au-delà de la fabrication générale et favorisent les fournisseurs disposant d'un soutien technique, de capacités d'air propre et d'une capacité de service locale. Ces mêmes exigences rendent la qualité d'exécution plus importante que la simple disponibilité des équipements.
Investissement dans les Infrastructures, le GNL, l'Eau et les Eaux Usées
Les États-Unis ont sanctionné plus de 80 milliards de mètres cubes par an de capacité de liquéfaction de GNL en 2025, le total annuel le plus élevé jamais enregistré pour le pays. Les grands projets GNL utilisent des compresseurs dans les cycles de réfrigérant et les systèmes de traitement associés, ce qui rend les décisions d'investissement finales importantes pour la planification des équipements. Baker Hughes a reçu des commandes pour six compresseurs centrifuges pour Rio Grande LNG Train 4 et huit compresseurs pour Port Arthur LNG Phase 2 au cours de 2025. Les systèmes d'eau et d'eaux usées constituent une source distincte de demande pour les équipements d'aération à service continu. Ensemble, ces projets rendent le marché des compresseurs d'air aux États-Unis moins dépendant d'un seul cycle d'investissement industriel. Ils créent également un calendrier plus long pour les travaux de service et de remplacement après la livraison initiale des équipements.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé et Exigences de Maintenance Périodique | -0.9% | National, avec le plus grand effet sur les petites et moyennes entreprises manufacturières | Moyen terme (2-4 ans) |
| Contraintes d'Approvisionnement en Acier, Électronique et Services Qualifiés | -0.7% | National, avec une pression plus forte là où l'infrastructure de service est limitée | Court terme (≤ 2 ans) |
| Compatibilité des Systèmes Hérités et Friction d'Intégration des Commandes | -0.6% | National, concentré dans les sites de fabrication plus anciens du Midwest et du Nord-Est | Moyen terme (2-4 ans) |
| Risque de Cybersécurité et de Propriété des Données dans les Compresseurs Connectés | -0.4% | National, avec une exposition accrue dans la fabrication connectée et les infrastructures critiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé et Exigences de Maintenance Périodique
Les compresseurs modernes à vitesse variable peuvent coûter plus cher que les alternatives à vitesse fixe, ce qui reste difficile pour les petits fabricants dont les calendriers de production sont incertains. L'analyse économique dépend d'estimations précises du temps de fonctionnement, des fuites du système et des économies d'énergie. Les contrats de service peuvent transférer les dépenses d'équipement vers les budgets d'exploitation et rendre les coûts de maintenance plus prévisibles. Cependant, ces contrats nécessitent des techniciens et des pièces disponibles à proximité pour garantir la disponibilité promise. Le marché des compresseurs d'air aux États-Unis connaîtra une adoption plus lente là où les acheteurs ne peuvent pas mesurer avec confiance les économies sur le cycle de vie ou obtenir un soutien de service fiable. Cela rend les garanties de performance transparentes plus utiles pour les acheteurs qui évaluent un prix d'achat initial plus élevé.
Contraintes d'Approvisionnement en Acier, Électronique et Services Qualifiés
Les équipements de compresseurs d'air dépendent de composants métalliques, de commandes et de main-d'œuvre de service qui peuvent faire face à des pressions d'approvisionnement et de coûts. Les modèles connectés et à vitesse variable nécessitent des techniciens qui comprennent à la fois les systèmes mécaniques et les diagnostics numériques. Cette exigence est plus difficile à satisfaire dans les petits sites industriels où la couverture de service spécialisée est limitée. La norme ISO 11011 fournit un cadre pour l'audit des systèmes d'air comprimé, mais une utilisation efficace nécessite du personnel capable d'interpréter à la fois les données de processus et d'énergie. Ces contraintes peuvent allonger les délais de livraison et rendre les acheteurs plus prudents, notamment lorsque le marché des compresseurs d'air aux États-Unis dessert des installations de taille moyenne sensibles aux prix. Les fournisseurs disposant d'équipes locales formées et d'un accès sécurisé aux composants peuvent réduire ce point d'hésitation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type : Les Compresseurs Dynamiques Progressent dans les Applications de Haute Précision
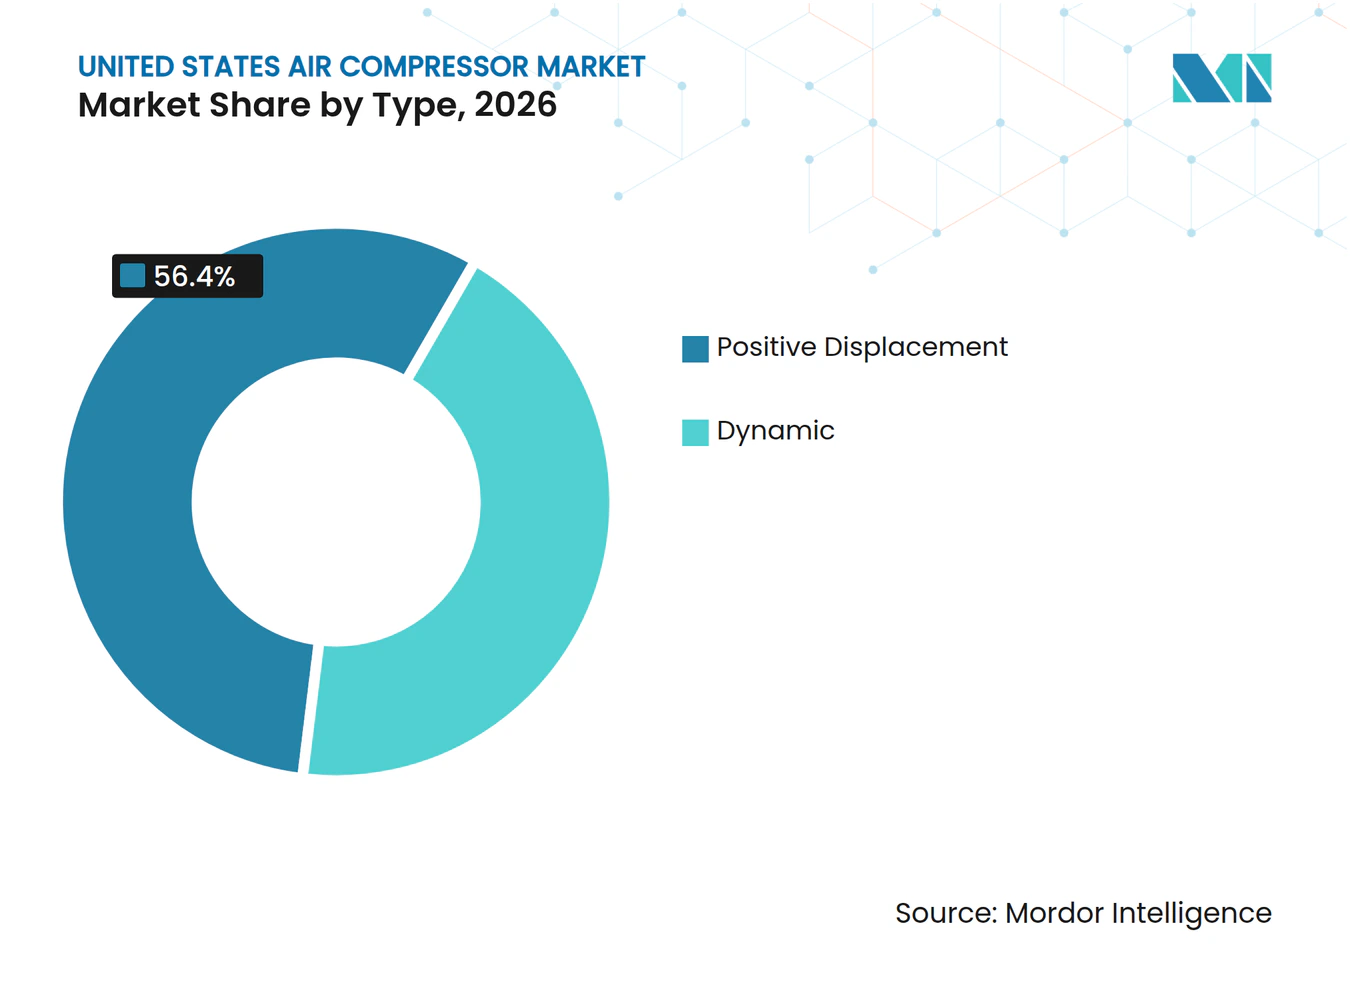
Les compresseurs à Déplacement Positif ont représenté 56,4 % de la part du marché des compresseurs d'air aux États-Unis en 2026. Les modèles à vis rotative et à piston sont largement utilisés dans les usines automobiles, la transformation alimentaire, les plastiques, la fabrication métallique, les ateliers et les applications à haute pression. Leur large base installée soutient un marché de remplacement stable et une importante opportunité de service. Les exigences du DOE orientent davantage d'achats vers des unités à vis rotative efficaces répondant aux normes applicables. Les équipements à vitesse variable deviennent plus pertinents là où les charges de production varient selon les équipes. Les unités portables restent également importantes dans la construction et le service sur le terrain, où la mobilité et la fiabilité de la production ont plus de poids que les commandes avancées. Le secteur des compresseurs d'air aux États-Unis conserve une solide base de Déplacement Positif car ces produits répondent à un large éventail de besoins en pression, débit et installation. Cette diversité réduit la dépendance à l'égard d'une seule application à forte croissance. Elle permet également aux distributeurs de nouer des relations de service avec des clients industriels très différents.
Les compresseurs Dynamiques devraient croître à un CAGR de 5,4 % jusqu'en 2032, ce qui en fait le type à la croissance la plus rapide sur le marché des compresseurs d'air aux États-Unis. Les systèmes centrifuges sont bien adaptés aux installations GNL et aux salles blanches de semi-conducteurs qui nécessitent un débit continu élevé et de l'air propre. Les attributions de Baker Hughes pour Rio Grande LNG Train 4 et Port Arthur LNG Phase 2 en 2025 montrent comment un petit nombre de grands projets peut générer une demande significative en équipements. Les clients en salle blanche privilégient également les systèmes sans huile car les exigences de pureté de l'air limitent l'ensemble des équipements acceptables. Atlas Copco a commencé en juin 2025 une expansion de 63 000 pieds carrés de son site de fabrication de compresseurs centrifuges à Voorheesville, New York. Cet investissement témoigne d'une attention continue aux applications de processus à hautes exigences techniques. Les équipements Dynamiques ont une base de clients plus étroite que les produits à Déplacement Positif, mais leurs projets sont généralement plus importants et plus exigeants. Cette combinaison soutient une croissance plus rapide tout en augmentant l'importance de l'ingénierie d'application et du support après-vente. Elle peut également allonger les cycles de qualification, car les acheteurs doivent valider les équipements par rapport aux conditions exactes du processus.



Par Méthode de Refroidissement : Les Systèmes Refroidis par Eau Progressent grâce à la Demande des Semi-conducteurs et des Centres de Données
Les équipements Refroidis par Air ont représenté 78,3 % du chiffre d'affaires 2026 sur le marché des compresseurs d'air aux États-Unis. Son leadership reflète des coûts d'installation plus faibles, une maintenance plus simple et une large adéquation aux installations industrielles légères et moyennes. Les conceptions Refroidies par Air servent également les applications portables dans la construction, les services publics et le travail industriel général. Le segment devra encore répondre à l'évolution des exigences de performance pour les compresseurs à vis commerciaux. Les acheteurs examinent de plus en plus la consommation d'énergie dans les conditions de charge réelles, et non seulement la capacité nominale. Cela favorise les modèles dotés de commandes capables de maintenir les performances dans différents environnements d'exploitation. Les systèmes Refroidis par Air restent le choix standard là où l'espace, l'accès à l'eau et les ressources de maintenance sont limités. Leur large base installée crée également des opportunités régulières de modernisation, de pièces et de maintenance. Cela maintient la catégorie pertinente même lorsque la construction de nouvelles usines se modère.
Les compresseurs Refroidis par Eau devraient progresser à un CAGR de 5,1 % jusqu'en 2032 sur le marché des compresseurs d'air aux États-Unis. Les installations de semi-conducteurs intègrent souvent des systèmes utilitaires refroidis par eau avec une infrastructure de refroidisseur et de salle blanche plus large. Cet arrangement peut soutenir des performances stables en fonctionnement continu à charge élevée. Les centres de données et les grands sites de traitement peuvent également avoir besoin d'air d'instrumentation à haute pression et haute pureté qui bénéficie d'une conception de système sur mesure. Kaeser a élargi son installation de Fredericksburg, en Virginie, en 2025 pour ajouter une capacité d'assemblage sur mesure d'air comprimé, de vide et de soufflante. De tels investissements renforcent la capacité des fournisseurs à servir des projets d'ingénierie plutôt que des commandes de produits standard. Les systèmes Refroidis par Eau sont moins courants que les produits Refroidis par Air, mais ils conviennent aux applications où la gestion thermique et le fonctionnement ininterrompu sont essentiels. Leur croissance dépendra du rythme des nouveaux investissements dans les semi-conducteurs, les centres de données et les grands processus. Ces acheteurs ont également tendance à valoriser la fiabilité documentée plutôt qu'un faible coût d'achat initial.
Par Secteur d'Utilisation Final : Le Pétrole et Gaz Mène la Croissance grâce au Pipeline GNL
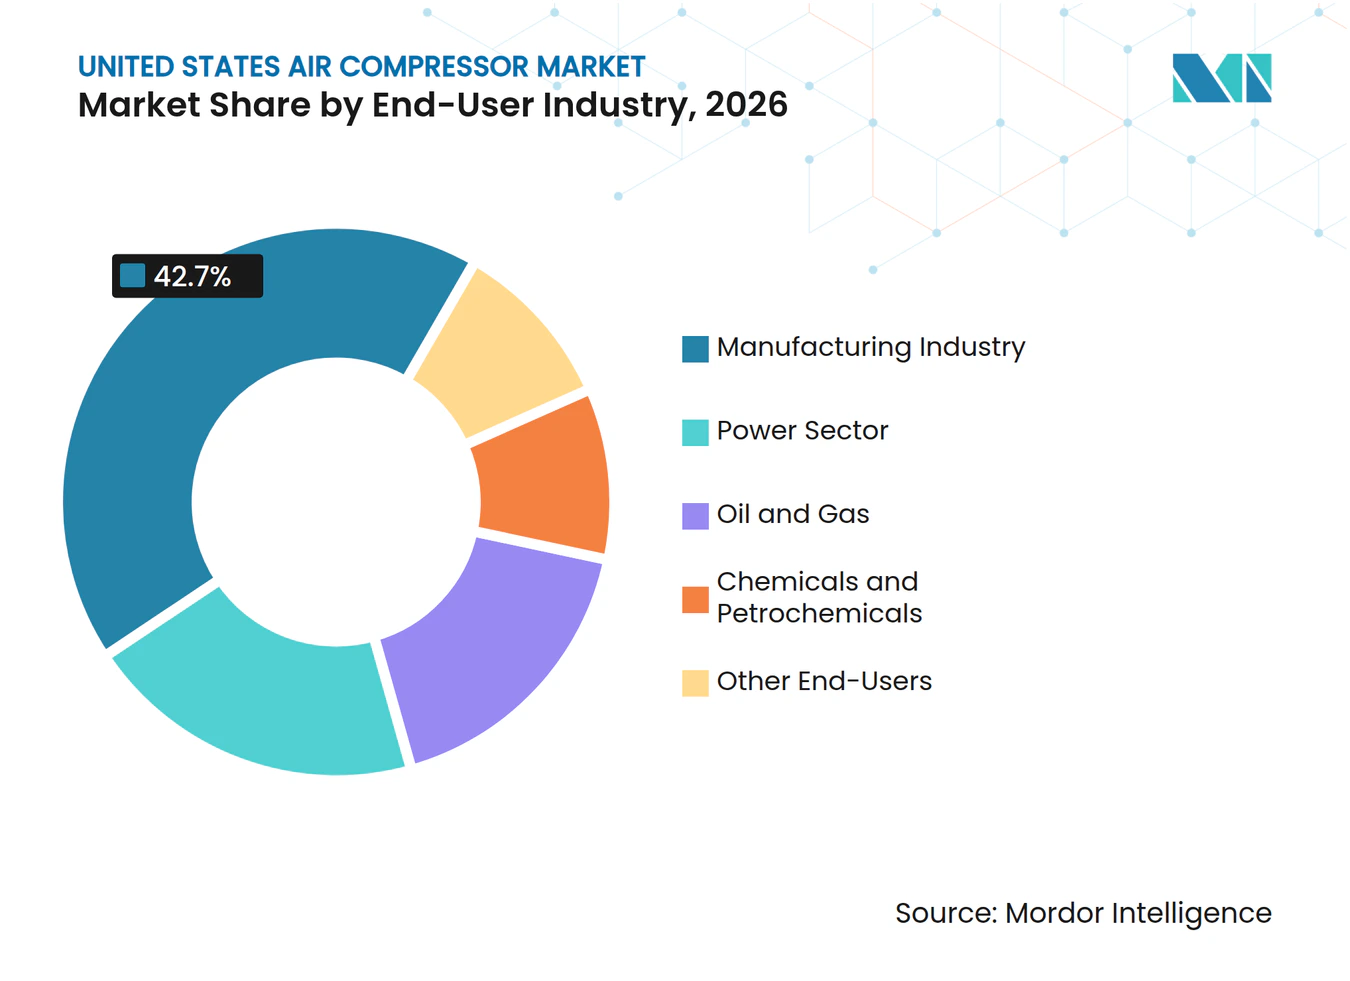
La Fabrication a représenté 42,7 % de la part du marché des compresseurs d'air aux États-Unis en 2026. L'automobile, l'électronique, les produits pharmaceutiques, la transformation alimentaire et la fabrication métallique utilisent tous l'air comprimé pour les outils, la pulvérisation, l'instrumentation et l'automatisation. La diversité du segment offre aux fournisseurs une base de clients variée dans de nombreuses régions. Les clients du secteur manufacturier sont également au cœur de la demande de modernisations visant à réduire les coûts énergétiques et à améliorer la surveillance des systèmes. Les usines dotées d'anciennes flottes à vitesse fixe peuvent remplacer les équipements à mesure que les exigences d'efficacité et les besoins de maintenance deviennent plus pressants. Les opérations alimentaires et pharmaceutiques accordent une importance accrue à la qualité de l'air et à un service fiable. Le secteur des compresseurs d'air aux États-Unis s'appuie donc sur la fabrication non seulement pour le volume, mais aussi pour les travaux récurrents d'après-vente. Cette base stable peut compenser le risque de calendrier associé aux grandes attributions de projets dans d'autres secteurs. Elle offre aux fournisseurs une large base de demande sur l'ensemble du tissu industriel national.
Le Pétrole et Gaz devrait croître à un CAGR de 5,2 % jusqu'en 2032 sur le marché des compresseurs d'air aux États-Unis. La construction GNL est la principale raison des perspectives plus solides du segment, notamment le long de la Côte du Golfe. Port Arthur LNG Phase 2 représente 14 milliards USD de dépenses d'investissement et devrait mettre deux trains supplémentaires en exploitation commerciale en 2030 et 2031. Ces projets nécessitent des systèmes de compresseurs pendant la construction, la mise en service et les opérations continues. La maintenance intermédiaire fournit également de la demande entre les grands cycles de construction. Les produits chimiques, la production d'énergie, le traitement de l'eau, la construction et d'autres utilisateurs ajoutent une résilience supplémentaire au mix d'utilisateurs finaux. Les fournisseurs capables de soutenir des sites éloignés et de répondre à des exigences de fiabilité exigeantes seront probablement mieux positionnés dans ce segment. Le marché des compresseurs d'air aux États-Unis bénéficie lorsque la demande portée par les projets est équilibrée par les revenus de service provenant des infrastructures existantes. Cet équilibre est important car les calendriers des projets GNL peuvent varier même lorsque les plans de capacité à long terme restent intacts.

Analyse Géographique
La Côte du Golfe, notamment le Texas et la Louisiane, est la zone la plus intensive en compresseurs du marché des compresseurs d'air aux États-Unis en 2026. L'activité pétrolière et gazière, GNL, de raffinage et pétrochimique crée une demande en équipements de traitement à haut débit et en support de service spécialisé. Plus de 80 milliards de mètres cubes par an de nouvelle capacité de liquéfaction de GNL ont été sanctionnés au niveau national en 2025, les grands projets de la Côte du Golfe constituant une partie importante du pipeline. Les attributions de Baker Hughes pour Rio Grande LNG et Port Arthur LNG illustrent l'échelle des achats associés à des projets individuels. Air Liquide a annoncé un investissement allant jusqu'à 200 millions USD en Louisiane en juin 2025 pour moderniser une unité de séparation d'air et étendre son réseau de pipelines de 30 miles.
Le Sud-Est est un corridor manufacturier et de service en expansion pour le marché des compresseurs d'air aux États-Unis. Atlas Copco a annoncé l'assemblage aux États-Unis de compresseurs à vis injectés à l'huile G Series 90-250 HP à Bay Minette, en Alabama, en juin 2026. La société a également posé la première pierre d'un Centre de Service Nord-Américain de 355 000 pieds carrés dans le comté de Lancaster, en Caroline du Sud, en septembre 2026, avec des opérations prévues à partir de juin 2027. La base manufacturière régionale, l'accès aux ports et l'environnement d'exploitation à moindre coût soutiennent les nouveaux investissements industriels. Les nouvelles installations peuvent installer des équipements à vitesse variable lors de la construction initiale plutôt que de moderniser des systèmes plus anciens.
L'Arizona et le Midwest, notamment l'Ohio et l'Indiana, sont des sites importants pour les projets de semi-conducteurs et de batteries. Ces sites ont besoin d'air comprimé propre et fiable et créent une demande pour des systèmes sans huile conçus sur mesure. New York et la Virginie soutiennent également la chaîne d'approvisionnement grâce à des investissements dans la fabrication de compresseurs et l'assemblage sur mesure, notamment l'expansion d'Atlas Copco à Voorheesville et l'expansion de Kaeser à Fredericksburg. Cette géographie plus large rend la capacité de service régionale importante car les installations avancées nécessitent une réponse rapide et une qualité d'air documentée.
Paysage Concurrentiel
Concentration du Marché
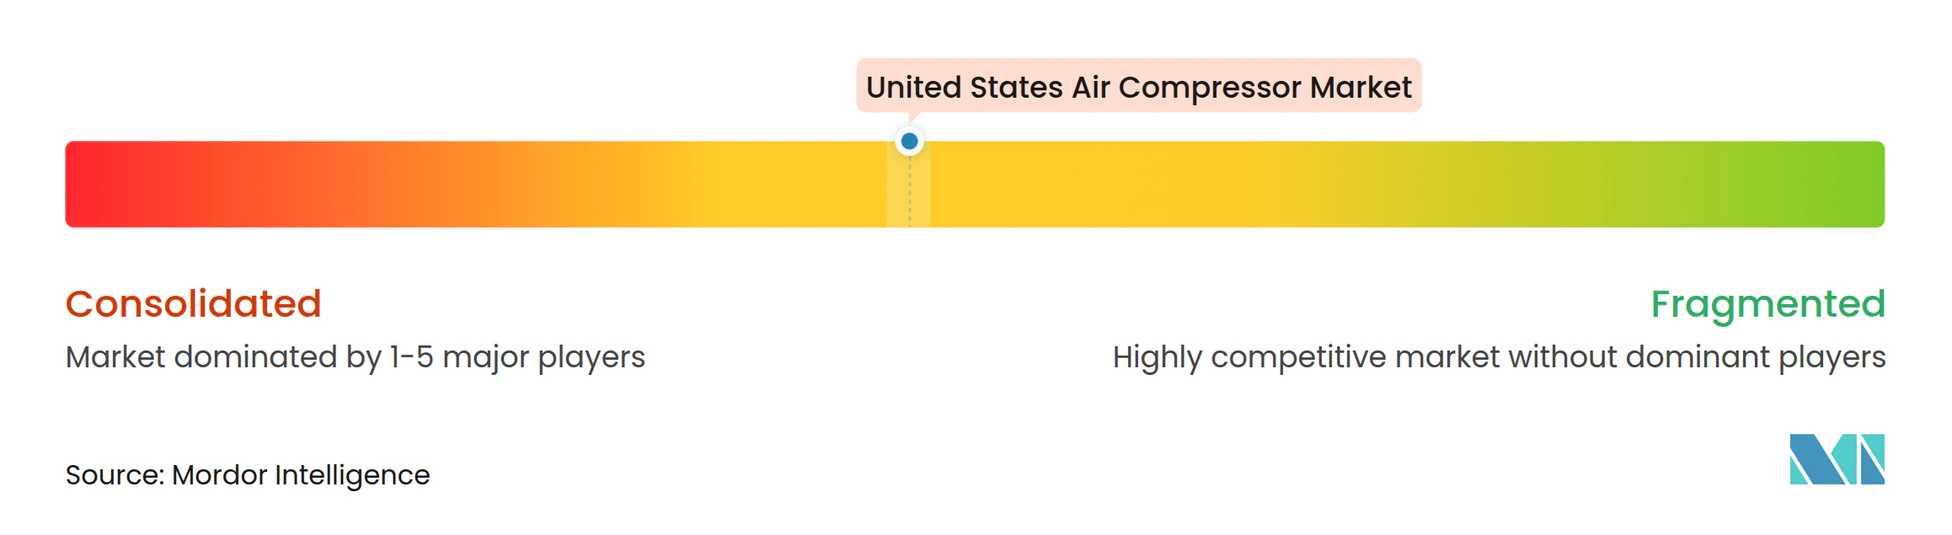
Le marché des compresseurs d'air aux États-Unis est modérément concentré, avec Atlas Copco, Ingersoll Rand et Kaeser parmi les principaux fournisseurs. La concurrence se concentre sur l'efficacité des produits, l'adéquation technique, la couverture de service et la capacité à soutenir les clients après l'installation. Les grands fournisseurs ont un avantage là où les clients souhaitent une couverture nationale de techniciens, des pièces facilement disponibles et des accords de service basés sur la performance. Atlas Copco accroît son empreinte manufacturière et de service aux États-Unis grâce à l'assemblage localisé de la série G en Alabama, à une expansion des compresseurs centrifuges à New York et à un nouveau centre de service en Caroline du Sud.
Ingersoll Rand et Garrett Motion ont annoncé un partenariat pluriannuel en mai 2026 pour développer des technologies d'air industriel sans huile, avec une disponibilité initiale pour les clients attendue avant la fin de 2026. Ces travaux ciblent les applications où la pureté de l'air peut avoir plus d'importance que le coût initial de l'équipement. Les modèles de service deviennent également plus importants à mesure que les équipements se connectent et que les clients recherchent des coûts d'exploitation prévisibles. Les arrangements d'Air Comprimé en tant que Service reposent sur la disponibilité de techniciens suffisants, de stocks de pièces et de capacités de surveillance des systèmes chez les fournisseurs. Cela donne aux prestataires établis un avantage sur les marchés industriels secondaires où la densité de service est difficile à construire rapidement.
Les challengers continuent de concurrencer dans les applications spécialisées, la distribution régionale et les produits à vis rotative sensibles aux prix. ELGi a enregistré une forte croissance de son chiffre d'affaires en Amérique du Nord et s'est orienté vers la distribution directe en Californie après avoir cédé sa participation dans une coentreprise locale en juillet 2026. Kaeser renforce sa capacité d'ingénierie sur mesure en Virginie et continue de répondre aux besoins en systèmes d'air portables, industriels et spécialisés. La conformité aux règles d'efficacité du DOE et les attentes des clients en matière de performance documentée peuvent être plus difficiles à satisfaire pour les fournisseurs sans ressources locales de test, de certification et de service. La position concurrentielle de chaque fournisseur dépend de plus en plus de sa capacité à soutenir l'ensemble du cycle de vie du système.
Leaders du Secteur des Compresseurs d'Air aux États-Unis
-
Atlas Copco AB
-
Ingersoll Rand Inc.
-
Hitachi Global Air Power US, LLC
-
Kaeser Compressors, Inc.
-
ELGi Equipments Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : Atlas Copco Group a posé la première pierre d'un Centre de Service Nord-Américain de 355 000 pieds carrés dans le comté de Lancaster, en Caroline du Sud. L'installation stockera des équipements d'air comprimé et des millions de pièces de rechange pour les clients nord-américains. Les opérations sont prévues à partir de juin 2027. Ce sera la quatrième grande installation d'Atlas Copco dans la région, portant son empreinte locale à plus de 1 million de pieds carrés.
- Juin 2026 : Atlas Copco Compressors USA a annoncé l'assemblage aux États-Unis de compresseurs à vis injectés à l'huile G Series 90-250 HP dans son installation de Bay Minette, en Alabama. Le projet localise la production pour raccourcir les délais de livraison et améliorer la flexibilité de la chaîne d'approvisionnement pour les clients industriels américains.
- Mai 2026 : Ingersoll Rand et Garrett Motion ont annoncé un partenariat stratégique pluriannuel pour développer des technologies d'air sans huile de nouvelle génération. Le partenariat combine les plateformes de systèmes de compresseurs d'Ingersoll Rand avec les modules centrifuges sans huile de Garrett. Les premiers produits devraient atteindre certains clients avant la fin de 2026, avec un déploiement plus large à partir de 2027.
- Octobre 2025 : Baker Hughes a reçu des attributions de fourniture de compresseurs centrifuges pour deux projets GNL américains. La société fournira six compresseurs centrifuges pour Rio Grande LNG Train 4 et huit compresseurs répartis sur deux trains pour Port Arthur LNG Phase 2.
Périmètre du Rapport sur le Marché des Compresseurs d'Air aux États-Unis
Le marché des compresseurs d'air englobe la fabrication, la distribution, la vente et l'entretien de dispositifs mécaniques qui convertissent l'énergie (à l'aide d'un moteur électrique, d'un moteur diesel ou d'un moteur à essence) en énergie potentielle stockée dans de l'air sous pression.
Le marché des compresseurs d'air aux États-Unis est segmenté par type, méthode de refroidissement et secteur d'utilisation final. Par type, le marché est segmenté en compresseurs à déplacement positif et dynamiques. Par méthode de refroidissement, le marché est segmenté en compresseurs refroidis par air et refroidis par eau. Par secteur d'utilisation final, le marché est segmenté en pétrole et gaz, secteur de l'énergie, fabrication, produits chimiques et pétrochimiques, et autres secteurs d'utilisation final. Pour chaque segment, le dimensionnement du marché et les prévisions sont fournis sur la base de la valeur (USD).
| Déplacement Positif |
| Dynamique |
| Refroidi par Air |
| Refroidi par Eau |
| Pétrole et Gaz |
| Secteur de l'Énergie |
| Industrie Manufacturière |
| Produits Chimiques et Pétrochimiques |
| Autres Utilisateurs Finaux |
| Par Type | Déplacement Positif |
| Dynamique | |
| Par Méthode de Refroidissement | Refroidi par Air |
| Refroidi par Eau | |
| Par Secteur d'Utilisation Final | Pétrole et Gaz |
| Secteur de l'Énergie | |
| Industrie Manufacturière | |
| Produits Chimiques et Pétrochimiques | |
| Autres Utilisateurs Finaux |
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives pour les compresseurs d'air aux États-Unis ?
Le marché des compresseurs d'air aux États-Unis devrait atteindre 6,92 milliards USD d'ici 2032, avec une expansion à un CAGR de 4,93 % à partir de 2027. La demande de remplacement, la modernisation industrielle, les projets GNL et les installations de fabrication avancée constituent les principales sources de demande durant la période de prévision.
Quel type de compresseur connaît la croissance la plus rapide aux États-Unis ?
Les compresseurs Dynamiques devraient croître à un CAGR de 5,4 % jusqu'en 2032, soutenus par les applications GNL et semi-conducteurs. Ces applications nécessitent un débit élevé, un fonctionnement continu, de l'air propre et un soutien technique détaillé, ce qui favorise les équipements centrifuges dans de nombreux projets.
Pourquoi les compresseurs d'air à vitesse variable gagnent-ils en adoption ?
Les unités à vitesse variable peuvent réduire la consommation d'énergie lorsque la demande en air varie, et les exigences d'efficacité du DOE ont accru l'attention portée aux équipements conformes et efficaces. Les acheteurs utilisent également des commandes connectées pour mesurer la demande, détecter les pertes du système et établir un argumentaire plus clair sur le coût du cycle de vie pour le remplacement.
Quel secteur d'utilisation final présente les meilleures perspectives de croissance ?
Le Pétrole et Gaz devrait croître à un CAGR de 5,2 % jusqu'en 2032, soutenu par les investissements GNL et les activités d'infrastructure associées. La construction, la mise en service et les travaux de maintenance sur la Côte du Golfe soutiennent la demande en systèmes de compresseurs centrifuges et autres systèmes spécialisés.
Qu'est-ce qui stimule la demande de compresseurs refroidis par eau ?
Les installations de semi-conducteurs, les centres de données et les sites à processus continu ont besoin d'un fonctionnement stable et d'une gestion thermique conçue sur mesure, soutenant une croissance de 5,1 % de CAGR pour les unités Refroidies par Eau. Ces clients valorisent souvent l'intégration avec une infrastructure de refroidissement plus large, la qualité d'air contrôlée et un fonctionnement fiable tout au long de l'année.
Dans quelle mesure le secteur des compresseurs d'air aux États-Unis est-il concurrentiel ?
La concurrence est modérée, les fournisseurs établis bénéficiant de réseaux de service, de capacités techniques et d'un soutien à la conformité, tandis que les challengers spécialisés restent actifs. La sélection des fournisseurs reflète de plus en plus la disponibilité locale des pièces, la présence de techniciens formés, la documentation de l'efficacité et la capacité à gérer des exigences système complexes.